
Homestay-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 37.21 Milliarden US-Dollar |
| Marktgröße (2032) | 51.54 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.73 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
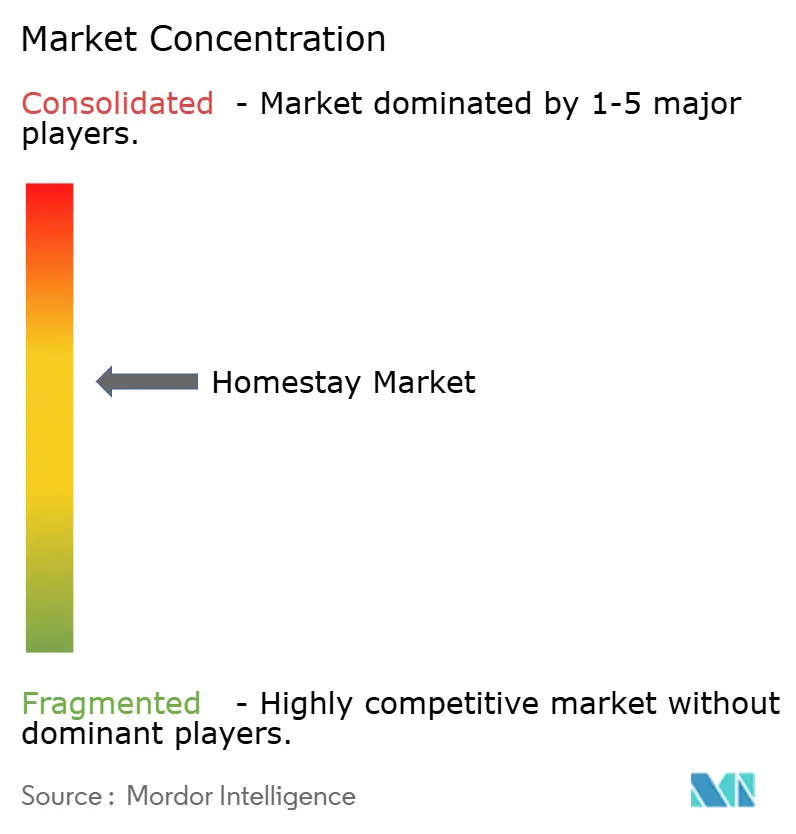
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Homestay-Marktanalyse von Mordor Intelligence
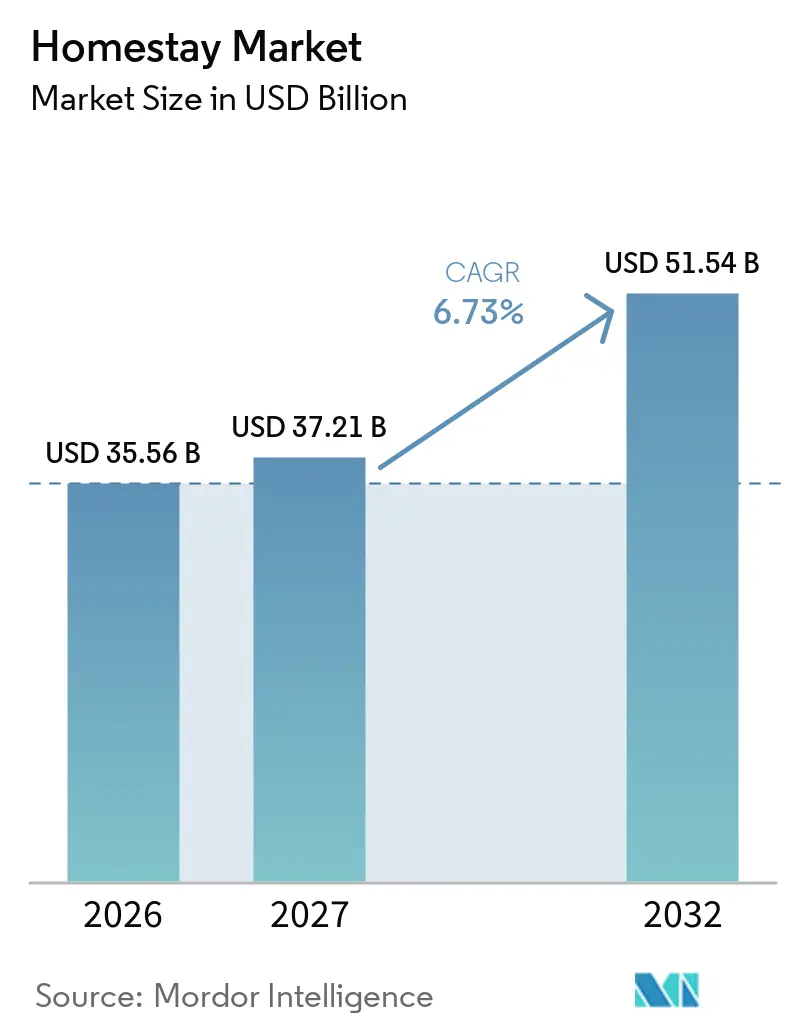
Der globale Homestay-Markt wurde im Jahr 2026 auf 35,56 Milliarden USD geschätzt und soll von 37,21 Milliarden USD im Jahr 2027 auf 51,54 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,73 % während des Prognosezeitraums (2027–2032). Die internationale Reisenachfrage stützt den globalen Homestay-Markt. UN Tourism verzeichnete 2025 1,52 Milliarden internationale Touristenankünfte, ein Anstieg von 4 % gegenüber 2024[1]. Reisende suchen zunehmend nach Wohnumgebungen, lokalen Erlebnissen und kostengünstigeren Alternativen zu herkömmlichen Hotels. Digitale Plattformen integrieren informelle Unterkünfte in organisierte Vertriebskanäle, insbesondere in Indien, China und Südostasien. Regulatorische Kontrollen, Versicherungsanforderungen und Erwartungen an die Servicequalität prägen die Beteiligung von Gastgebern. In Indien unterstützen wachsender Inlandstourismus und ein begrenztes formelles Unterkunftsangebot zertifizierte Homestays, während Betreiber die Erwartungen der Gäste an Sicherheit, Sauberkeit und Buchungszuverlässigkeit erfüllen müssen.
Wichtigste Erkenntnisse des Berichts
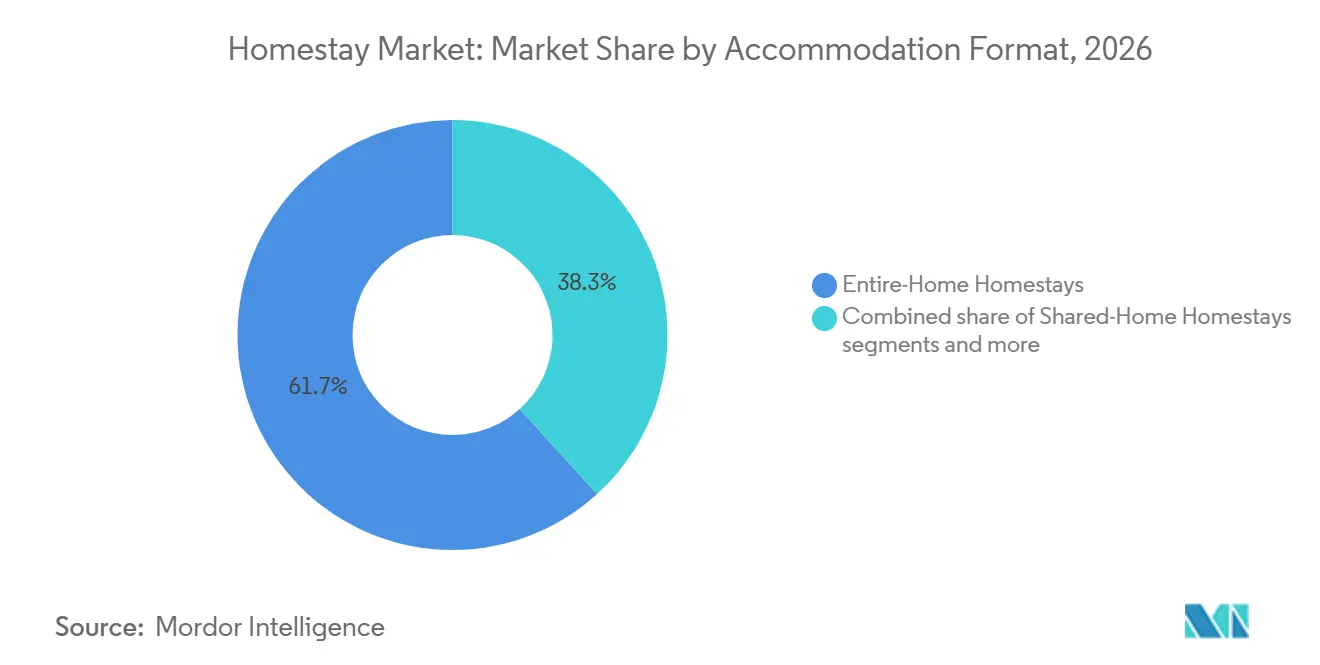
- Nach Unterkunftsformat entfielen im Jahr 2026 61,74 % des globalen Homestay-Marktanteils auf Gesamthaus-Homestays, die bis 2032 voraussichtlich mit einer CAGR von 8,25 % wachsen werden.
- Nach Buchungskanal entfielen im Jahr 2026 48,61 % des globalen Homestay-Marktanteils auf digitale OTAs, während Direktbuchungen bis 2032 voraussichtlich mit der höchsten CAGR von 9,11 % wachsen werden.
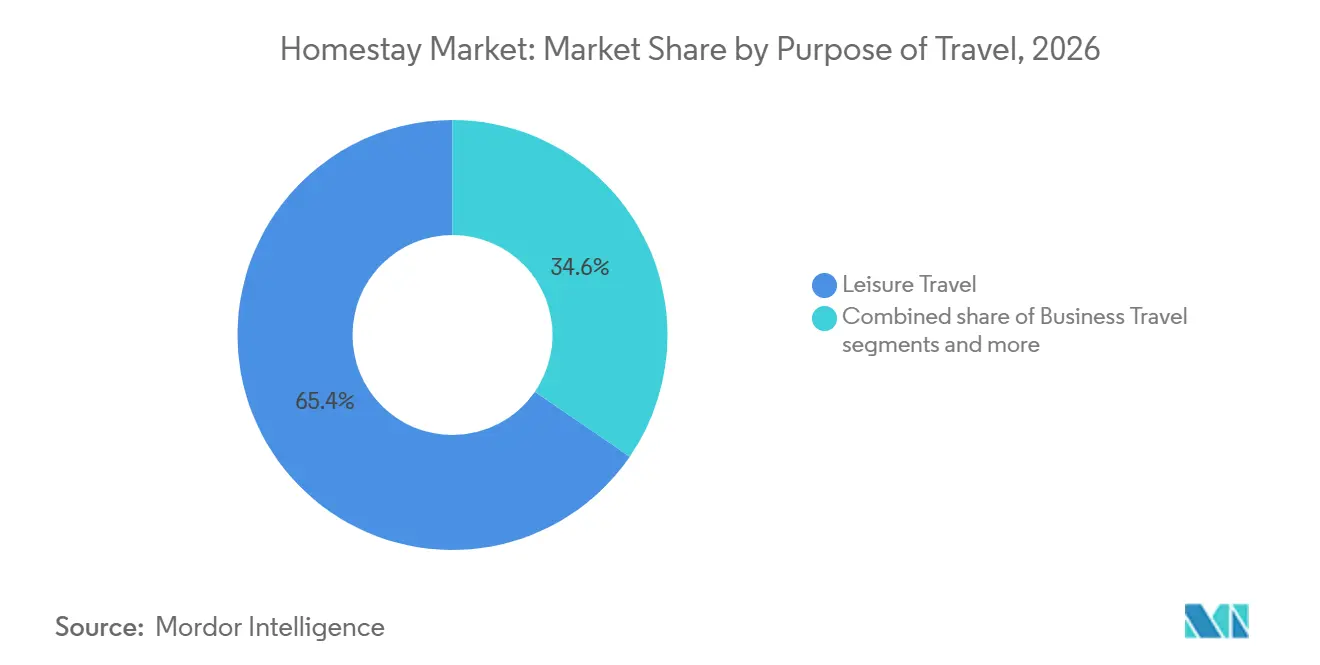
- Nach Reisezweck entfielen im Jahr 2026 65,41 % des globalen Homestay-Marktanteils auf Freizeitreisen, während Wellness- und Erlebnisreisen bis 2032 voraussichtlich mit einer CAGR von 8,65 % wachsen werden.
- Nach Geografie entfiel im Jahr 2026 ein Anteil von 35,82 % des globalen Homestay-Marktanteils auf Asien-Pazifik, das bis 2032 voraussichtlich mit einer CAGR von 8,96 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach authentischen und immersiven Reiseerlebnissen | +1.6% | Global, mit höchster Intensität in Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Expansion von Online-Unterkunftsplattformen und digitaler Buchung | +1.4% | Global, insbesondere Nordamerika, Europa und Asien-Pazifik als Kernregionen | Mittelfristig (2–4 Jahre) |
| Wachstum flexibler, mittelfristiger Aufenthalte und Workcation-Aufenthalte | +1.0% | Global, mit Ausstrahlungseffekten auf Südostasien, Südeuropa und Südamerika | Mittelfristig (2–4 Jahre) |
| Zunehmende Familien- und Mehrgenerationenreisen | +0.8% | Nordamerika, Westeuropa und Australien | Langfristig (≥ 4 Jahre) |
| Steigende Reiseausgaben der aufstrebenden Mittelschicht in Schwellenmärkten | +1.2% | Asien-Pazifik als Kernregion, einschließlich Indien, China und Indonesien, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Professionalisierung des Gastgeber- und Immobilienmanagements | +0.7% | Global, mit frühen Gewinnen in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach authentischen und immersiven Reiseerlebnissen
Reisende wenden sich von standardisierten Unterkünften ab, um sich stärker mit lokalen Vierteln, Küche, Kulturerbe und dem Gemeinschaftsleben auseinanderzusetzen. Mastercard identifizierte Wellness-, Abenteuer- und kulinarisch geprägte Erlebnisse als wichtige Motivationen für internationale Reisen im Jahr 2025. Der globale Homestay-Markt erfüllt diese Nachfrage durch lokales Wissen, unverwechselbare Häuser und den Zugang zu Wohngebieten, die Markenhotels oft nicht replizieren können. Immobilien mit authentischem lokalem Charakter – einschließlich Gastgeberinteraktion, regionalem Design und lokal bezogenen Annehmlichkeiten – können höhere Preise erzielen als undifferenzierte alternative Unterkünfte. Dieser Trend unterstützt auch ländliche, küstennahe und kulturhistorische Reiseziele. In Indien fördert er Dorf-, Stammes- und kulturell unverwechselbare Homestays im Rahmen des nationalen Klassifizierungsrahmens.
Expansion von Online-Unterkunftsplattformen und digitaler Buchung
Online-Plattformen bilden das primäre Vertriebsrückgrat des globalen Homestay-Marktes und integrieren Entdeckung, Zahlungen, Bewertungen und Buchungsbestätigungen. Ende 2025 verfügte Airbnb über mehr als 9 Millionen aktive Inserate und 5,5 Millionen Gastgeber. Airbnb berichtete, dass die gebuchten Nächte in Expansionsmärkten außerhalb seiner fünf Kernländer fast doppelt so schnell wuchsen wie in seinen Kernmärkten, wobei Indien zum Wachstum neuer Nutzer beitrug. Trip.com Group erzielte im Jahr 2025 einen Umsatz aus Unterkunftsreservierungen von 26,1 Milliarden CNY (3,73 Milliarden USD), ein Anstieg von 21 % gegenüber 2024. Plattforminvestitionen in Indien und anderen Schwellenmärkten erweitern die adressierbare Angebotsbasis und erhöhen gleichzeitig den Bedarf an transparenten Qualitätskontrollen und verantwortungsvollem Gastgeber-Onboarding[2].
Wachstum flexibler, mittelfristiger Aufenthalte und Workcation-Aufenthalte
Hybrides Arbeiten steigert die Nachfrage nach Unterkünften zwischen kurzen Freizeitreisen und langfristigen Mietverträgen. Untersuchungen identifizieren arbeitsermöglichtes Reisen als einen wachsenden Anwendungsfall für flexible Aufenthalte mit zuverlässigen Arbeitsmöglichkeiten. Im globalen Homestay-Markt können Aufenthalte von 20 bis 30 Nächten höhere Bruttoumsätze generieren als standardmäßige Kurzaufenthalte, während gleichzeitig die Kosten pro Nacht für Reinigung, Umschlag und Check-in gesenkt werden. Betreiber, die zuverlässiges WLAN, dedizierte Arbeitsbereiche, monatliche Preisgestaltung und inklusive Nebenkosten anbieten, sind besser positioniert, um diese Nachfrage zu erfüllen. Indien kann davon profitieren, insbesondere in Freizeit- und Pilgerreisezielen mit verbesserter Konnektivität; eine konsistente Infrastruktur bleibt jedoch außerhalb etablierter Touristenzentren unerlässlich.
Zunehmende Familien- und Mehrgenerationenreisen
Familienreisen fördern die Nachfrage nach größeren Privathäusern, da Gäste Küchen, gemeinsame Wohnbereiche und Privatsphäre für alle Altersgruppen schätzen. Eine starke Präferenz für Familien- und Mehrgenerationenreisen stützt die Nachfrage nach Homestays, wobei 92 % der Eltern planen, im folgenden Jahr mit Kindern zu reisen, und 57 % Mehrgenerationenreisen planen. Die durchschnittlichen Familienreiseausgaben erreichten im Jahr 2024 8.052 USD, ein Anstieg von 20 % gegenüber 2023, während 39 % der Befragten planten, die Ausgaben weiter zu erhöhen[3]. Gesamthaus-Unterkünfte erfüllen diese Bedürfnisse durch Gemeinschaftsbereiche, separate Schlafzimmer und Kochgelegenheiten. Dieser Trend unterstützt das Gesamthaus-Format im globalen Homestay-Markt und erhöht die Bedeutung präziser Objektbeschreibungen, Kindersicherheitsmaßnahmen und zuverlässiger Ausstattung bei Familienbuchungsentscheidungen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der Kurzzeitmietvorschriften und Lizenzobergrenzen | -1.2% | Europa, einschließlich Barcelona, Amsterdam, Paris und Athen, sowie Nordamerika, einschließlich New York | Kurzfristig (≤ 2 Jahre) |
| Inkonsistente Servicequalität, Sauberkeits- und Sicherheitsstandards | -0.9% | Global, besonders ausgeprägt in Schwellenmarkt-Reisezielen | Mittelfristig (2–4 Jahre) |
| Steigende Versicherungs-, Compliance- und Betriebskosten | -0.7% | Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Saisonalität und Infrastrukturengpässe in ländlichen Reisezielen | -0.5% | Naher Osten und Afrika, ländliches Südasien und übriges Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der Kurzzeitmietvorschriften und Lizenzobergrenzen
Kommunale Vorschriften werden in nachfragestarken Städten in Europa und Nordamerika verschärft, was Unsicherheit für Gastgeber und das Unterkunftsangebot schafft. Athen verlängerte sein Verbot neuer Unterkunftsregistrierungen in den ersten, zweiten und dritten Stadtbezirken bis Dezember 2026[4]. Barcelona plant, 10.101 Touristenwohnungslizenzen auslaufen zu lassen, wenn diese im November 2028 ablaufen. Die Verordnung der Europäischen Union zur Datenweitergabe bei Kurzzeitvermietungen trat am 20. Mai 2026 in Kraft und verpflichtet Online-Plattformen, Gastgeber- und Buchungsdaten mit nationalen Behörden zu teilen. Diese Maßnahmen können das Gelegenheitsangebot reduzieren, Inserate in benachbarte Gebiete verlagern oder Immobilieneigentümer dazu veranlassen, mittelfristige Aufenthalte anzubieten. Im globalen Homestay-Markt können konforme Immobilien höhere durchschnittliche Tagespreise erzielen, während Betreiber bei der Expansionsplanung stadtspezifische Beschränkungen berücksichtigen müssen.
Inkonsistente Servicequalität, Sauberkeits- und Sicherheitsstandards
Das Fehlen eines verbindlichen globalen Qualitätsstandards kann Erstbucher oder risikoscheue Reisende davon abhalten, Homestays zu buchen. Hotels folgen in der Regel etablierten Bewertungssystemen, während die Qualität von Homestays oft von genauen Gastbewertungen abhängt. Airbnb hat die Qualitätskontrollen durch sein aktualisiertes Gastgebersystem gestärkt, um Serviceprobleme bei wachsendem Angebot zu reduzieren. Indien begegnet dieser Lücke durch das Incredible India Homestay Establishment Classification Scheme, das Gold- und Silberkategorien für geeignete Immobilien anbietet. Klare Sauberkeitsprotokoll, Sicherheitsmaßnahmen und sichtbare Zertifizierungen können qualifizierten Immobilien helfen, Nachfrage von nicht verifizierten Angeboten abzuziehen. Diese Maßnahmen gewinnen zunehmend an Bedeutung, da der globale Homestay-Markt Familien, internationale Reisende und ausgabefreudigere Gäste anzieht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Analyse des Verbraucherverhaltens
Das Buchungsverhalten im globalen Homestay-Markt spiegelt die Nachfrage nach flexiblen, erlebnisorientierten Unterkünften wider. Airbnb berichtete im Jahr 2025 von einem Anstieg der Suchanfragen für Alleinreisende im Frühjahr um 90 % im Jahresvergleich. Alleinreisende hatten durchschnittliche Aufenthalte von 17 Nächten, gegenüber neun Nächten für Paare und acht für Familien, was die Nachfrage nach Monatsrabatten, flexiblen Stornierungen und arbeitstauglichen Ausstattungen unterstützt. Europäische Gäste buchten 2025 951,6 Millionen Nächte in Kurzzeitvermietungen über Online-Plattformen, ein jährlicher Anstieg von 11,4 %.
Die Präferenzen variieren je nach Reisezweck, Gruppengröße und Reiseziel. Indiens Stammeshomestay-Initiative von 2025 zielte auf 1.000 Homestays ab und bot bis zu 0,5 Millionen INR (0,006 Millionen USD) pro Einheit für Neubauten. Gastgeber können ihre Wettbewerbsfähigkeit durch saubere Einrichtungen, sichere Zahlungen, reaktionsschnelle Kommunikation, zuverlässiges Internet, familienfreundliche Räume und digitale Buchungssichtbarkeit verbessern.
Homestay-Leistungsintelligenz
Die Homestay-Leistung variierte 2025 je nach Region, wobei Belegungstrends und Preisdynamiken die Marktergebnisse prägten. In Europa erreichte die durchschnittliche Belegung 59 %, während die durchschnittlichen Tagespreise um 1,1 % auf 130 EUR (175,38 USD) sanken. In den Vereinigten Staaten erreichte die Jahresbelegung 56,9 %, verglichen mit 56,7 % im Jahr 2024, was auf eine weitgehend stabile Leistung hindeutet.
Airbnbs globaler durchschnittlicher Tagespreis erreichte im vierten Quartal 2025 168 USD, ein Anstieg von 6 % im Jahresvergleich bzw. 3 % ohne Wechselkurseffekte. Die regionalen Preistrends variierten, wobei die durchschnittlichen Tagespreise in Südamerika um 9 % und in Asien-Pazifik um 2 % stiegen. Asien-Pazifik verzeichnete auch ein zweistelliges Wachstum bei gebuchten Nächten und Sitzen. Steigende Versicherungsprämien, regulatorische Compliance-Anforderungen und Immobilienwartungskosten belasten weiterhin die Margen unabhängiger Gastgeber. Größere Immobilienverwalter können einen Kostenvorteil haben, indem sie feste Betriebskosten auf mehrere Immobilien verteilen.
Segmentanalyse
Nach Unterkunftsformat:
Gesamthaus-Nachfrage strukturiert das Angebotsmodell umGesamthaus-Homestays entfielen im Jahr 2026 auf 61,74 % der globalen Homestay-Marktgröße und sollen bis 2032 mit einer CAGR von 8,25 % wachsen. Die Nachfrage nach privatem Raum bei Familien, Mehrgenerationengruppen und Bleisure-Reisenden unterstützt dieses Format. Separate Schlafzimmer, Küchen und Wohnbereiche reduzieren Reiseherausforderungen für Gäste mit Kindern oder erweiterter Familie. Zum 31. Dezember 2025 listete Booking.com 3,9 Millionen Häuser, Wohnungen und andere einzigartige Unterkünfte. Geteilte Häuser und hybride Formate ziehen auch budgetbewusste Gäste und Reisende an, die Gastgeberinteraktion suchen.
Geteilte Formate bleiben relevant, wenn Erschwinglichkeit und kultureller Austausch Buchungsentscheidungen beeinflussen. Eine Studie aus dem Jahr 2025 ergab, dass Online-Homestay-Inserate in China von 590.000 im Jahr 2016 auf mehr als 7,8 Millionen im Jahr 2024 gestiegen sind, was hauptsächlich durch Gesamthaus- und Boutique-Bed-and-Breakfast-Immobilien angetrieben wurde. Vorschriften beeinflussen den Formatmix: New Yorks Local Law 18 begünstigt bewirtete Vermietungen, während Amsterdams jährliche Obergrenze für Gesamthausvermietungen den Bestand in Richtung längerer Aufenthalte verschiebt. Betreiber müssen lokale Vorschriften bewerten. Gesamthaus-Immobilien können in weniger restriktiven Asien-Pazifik- und südamerikanischen Märkten freier skalieren. In Indien können zertifizierte Gesamthaus-Aufenthalte die Inlandsnachfrage dort bedienen, wo Hotels begrenzt sind, vorbehaltlich lokaler Vorschriften und Gemeinschaftsbedingungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Buchungskanal:
Direktbuchungen fordern die Plattformökonomie herausDigitale OTAs sollen im Jahr 2026 einen Anteil von 48,61 % am globalen Homestay-Markt halten, unterstützt durch Investitionen in Suche, Nachfrageaggregation, Bewertungen und Zahlungssysteme. Booking Holdings verarbeitete 2025 1,2 Milliarden Zimmernächte und berichtete von 186,1 Milliarden USD an Bruttoreisebuchungen. Diese Größenordnung macht es für einzelne Immobiliengastgeber schwierig, vergleichbare Nachfrage unabhängig zu generieren. Digitale Plattformen bieten auch internationale Reichweite, was indische Gastgeber unterstützt, die inländische und ausländische Reisende ansprechen. Standardisierte Plattformrichtlinien können jedoch die Kontrolle professioneller Gastgeber über Gästebeziehungen und Preisgestaltung einschränken.
Direktbuchungen sollen bis 2032 mit einer CAGR von 9,11 % wachsen, der schnellsten Rate unter den Kanälen in der Untersuchung. Mehrimmobilienbetreiber investieren in direkte Buchungsmaschinen, Treueprogramme und Immobilienverwaltungssysteme, um die Provisionsbelastung zu reduzieren. OTA-Provisionsraten von 15 % bis 25 % erzeugen Margendruck für Betreiber, die 10 oder mehr Häuser verwalten. Großhandelskanäle und traditionelle Reisebüros bleiben relevant für Gruppenreisen, Bildungsplatzierungen, Wellness-Retreats und komplexe Langstreckenreiserouten. Der Kanalmix wird von der Gastgeberskala, den Quellmärkten des Reiseziels und der Fähigkeit abhängen, über Plattformen gewonnene Gäste in wiederkehrende Direktbuchungen umzuwandeln.
Nach Reisezweck:
Wellness- und Erlebnisreisen definieren das hochwertige Segment neuFreizeitreisen entfielen im Jahr 2026 auf 65,41 % der globalen Homestay-Marktgröße, da Reisende mehr Ausgaben für Erlebnisse einplanten. Wellness- und Erlebnisreisen sollen bis 2032 mit einer CAGR von 8,65 % wachsen und damit das am schnellsten wachsende Zwecksegment darstellen. Wellnessorientiertes Reisen unterstützt die Nachfrage nach höherwertigen Aufenthalten mit Fokus auf Meditation, Naturimmersion, kulinarische Erlebnisse und lokale Kultur. Homestays können diesen Präferenzen gerecht werden, indem sie authentische Wohnerlebnisse bieten und gleichzeitig Qualitäts- und Sicherheitsstandards aufrechterhalten.
Über Freizeit und Wellness hinaus suchen Geschäftsreisende zunehmend nach zuverlässigem WLAN, dedizierten Arbeitsbereichen und ruhigen Umgebungen, während Bildungs-Homestays dem Sprachlernen, Auslandsstudium und kulturellen Austauschprogrammen dienen. Diese Segmente bieten Möglichkeiten für längere Aufenthalte und vorhersehbarere Buchungen, obwohl die Nachfrage von der Geschäftsreisetätigkeit, internationalen Studentenströmen und Visarichtlinien abhängt. Betreiber können diese Bedürfnisse durch maßgeschneiderte Ausstattung, Preisgestaltung und Aufenthaltsdaueroptionen ansprechen. Indien bietet auch Potenzial in den Bereichen Wellness, Kulturerbe, Bildung und Pilgerreisen, unterstützt durch glaubwürdige lokale Dienstleistungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Homestay-Markt
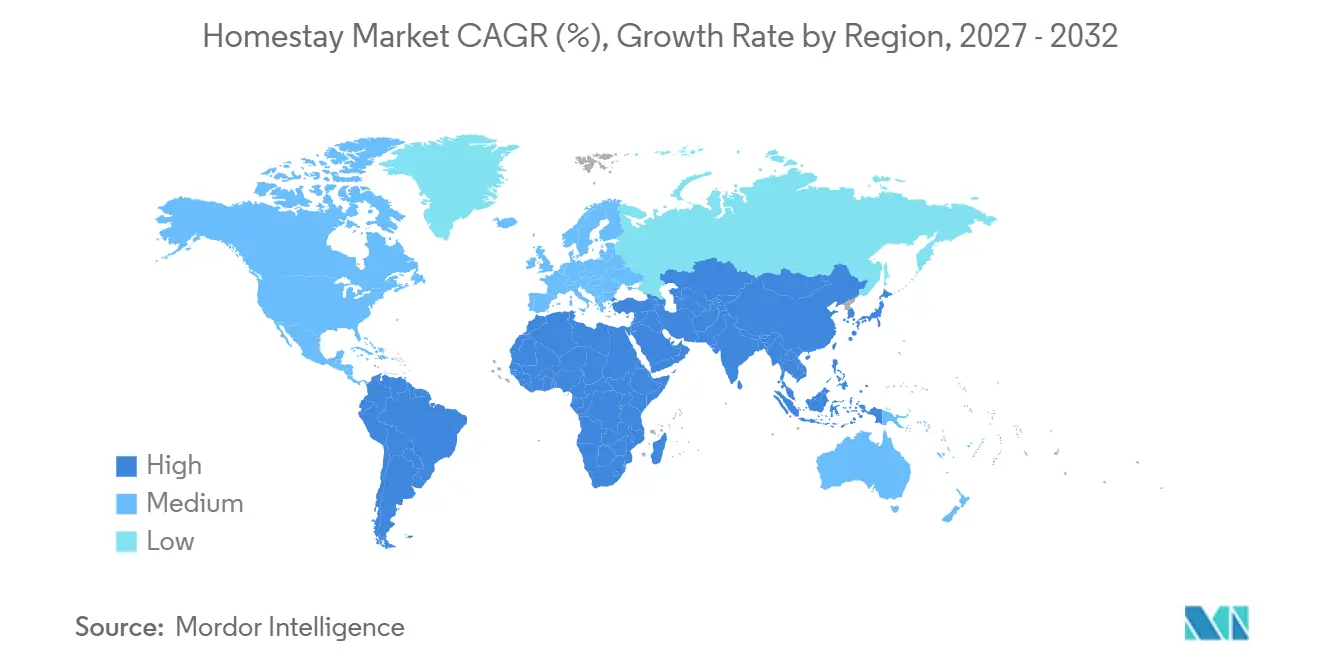
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 35,82 % am globalen Homestay-Markt und wird voraussichtlich bis 2032 mit einer CAGR von 8,96 % wachsen. Indien verzeichnete im Jahr 2025 laut dem Ministerium für Tourismus 4.286,90 Millionen inländische Touristenbesuche, ein Anstieg von 45,6 % gegenüber 2024. NITI Aayog schätzte einen Mangel von mehr als 200.000 Zimmern, was Chancen für ein formelles Homestay-Angebot schafft, wo die Hotelkapazität begrenzt ist. China hatte im Jahr 2024 331.000 registrierte Homestay-bezogene Unternehmen, was die Expansion seines Homestay-Sektors und der Online-Buchungsaktivität widerspiegelt. Japans jährliche Hosting-Obergrenze von 180 Nächten schränkt das Angebot ein, obwohl der Einreiseverkehr die Nachfrage stützt.
APAC- und Europa-Homestay-Markt
Südkorea, Singapur, Malaysia, Thailand, Indonesien, Vietnam, die Philippinen und Australien diversifizieren die Unterkunftslandschaft im asiatisch-pazifischen Raum. Unterschiede bei der Einführung digitaler Buchungen, Besucherströmen und regulatorischen Rahmenbedingungen schaffen unterschiedliche Chancen für Gastgeber und Plattformen. Europa ist das zweitgrößte regionale Segment, wobei das Vereinigte Königreich, Deutschland, Frankreich, Spanien und Italien einen Großteil seines Wertes ausmachen. Der internationale Tourismus expandierte 2025 in ganz Europa, gestützt durch die Nachfrage an wichtigen Reisezielen. Die Leistung von Kurzzeitvermietungen variierte je nach Markt, wobei sich Auslastung und Buchungen in einigen Bereichen verbesserten, während die durchschnittlichen Tagesraten relativ stabil blieben. Nordische Länder entwickeln sich zu Natur- und Wellnessreisezielen, obwohl höhere Preise die Nachfrage einschränken könnten.
Homestay-Markt in Amerika und MEA
Nordamerika ist ein reifes Segment des globalen Homestay-Marktes, gestützt durch etablierte Kurzzeitvermietungsplattformen und eine starke Inlandsnachfrage nach Reisen. In den Vereinigten Staaten deuten Auslastung und durchschnittliche Tagesraten auf eine anhaltende Kurzzeitvermietungsaktivität hin. Südamerika erlebt eine wachsende Plattformnachfrage, wobei Brasilien als wichtiger Wachstumsmarkt für Airbnb fungiert. Der Nahe Osten und Afrika sind vergleichsweise wenig erschlossen. Die Vereinigten Arabischen Emirate und Saudi-Arabien bauen ihr organisiertes Homestay-Angebot aus, während Nigeria und Südafrika eine aufkommende Peer-to-Peer-Hosting-Aktivität zeigen. Lücken in der ländlichen Infrastruktur und regulatorische Unterschiede schränken die Marktentwicklung weiterhin ein.
Homestay-Angebots- und Entwicklungsintelligenz
Die globalen Homestay-Inserate stiegen zwischen Dezember 2023 und Dezember 2024 um 9 %. Nordamerika und der Nahe Osten verzeichneten ein nahezu stagnierendes Angebotswachstum, während Asien-Pazifik und Südamerika schneller expandierten. Airbnbs mehr als 7,7 Millionen aktive Inserate spiegelten die Gastgebergewinnung und die Entfernung von Angeboten niedrigerer Qualität wider, einschließlich über 400.000 Inserate niedrigerer Qualität. In Indien zielten Unterstützung für Gold- und Silber-klassifizierte Homestays und besicherungsfreie Mudra-Darlehen darauf ab, das Angebot zu formalisieren.
Integrierte Tools halfen Verwaltern von 10 bis 50 Immobilien bei der Verwaltung von Reservierungen, Umsätzen und Gästen. Allerdings reduzierten Lizenzregeln und Nachtlager die Verfügbarkeit in mehreren westeuropäischen Städten. Das Angebotswachstum variierte je nach Reiseziel und Gastgebertyp und begünstigte Betreiber, die lokale Regeln einhielten und die Gästequalität aufrechterhielten.
Wettbewerbslandschaft
Der globale Homestay-Markt weist einen moderaten Wettbewerb auf, wobei große Reiseplattformen die digitale Nachfrage neben regionalen Betreibern, Immobilienverwaltern und unabhängigen Gastgebern abschöpfen. Airbnb, Booking Holdings, Expedia Group, Trip.com Group und HomeToGo SE sind wichtige Wettbewerber. Booking Holdings berichtete 2025 von 186,1 Milliarden USD an Bruttoreisebuchungen, während Airbnb einen Umsatz von 12,24 Milliarden USD erzielte, ein Anstieg von 10 % im Jahresvergleich. Der Wettbewerb erstreckt sich zunehmend über Unterkunftsbuchungen hinaus, da Plattformen in Reiseerlebnisse, Zusatzdienstleistungen und integrierte Reiseplanungslösungen expandieren, um die Kundenbindung und -treue zu stärken.
Strategische Partnerschaften, Akquisitionen und Immobilienverwaltungstechnologien gestalten die Wettbewerbslandschaft um. HomeToGo schloss im August 2025 die Übernahme von Interhome ab und stärkte damit sein Ferienvermietungsportfolio. Plattformen erweitern auch Attraktionsbuchungsfähigkeiten und entwickeln Business-to-Business-Lösungen für Unterkunftsanbieter. Unterdessen nutzen professionelle Verwalter und Technologieanbieter Preisoptimierung, Belegungsprognosen und automatisierte Gästekommunikation, um die Betriebseffizienz zu verbessern. Regulatorische Compliance- und Berichtspflichten können für kleinere Betreiber mit begrenzten Ressourcen zusätzliche Herausforderungen schaffen. In Indien bieten die steigende Inlandsnachfrage und die Formalisierung von Homestay-Unterkünften Möglichkeiten für globale Plattformen, lokale Buchungsanbieter und technologiegestützte Immobilienverwalter, ihre Präsenz auszubauen.
Führende Unternehmen der Homestay-Branche
-
Airbnb, Inc.
-
Booking Holdings Inc.
-
Expedia Group, Inc.
-
Trip.com Group Limited
-
HomeToGo SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Homestay-Markt Unternehmen in diesem Bericht
- Airbnb, Inc.
- Booking Holdings Inc.
- Expedia Group, Inc.
- Trip.com Group Limited
- HomeToGo SE
- PRISM
- Casago
- MakeMyTrip Limited
- Tujia
- Homestay.com
- Plum Guide
- Evolve
- 9flats.com
- Accor SA
- Travel + Leisure Co.
- SaffronStays
- StayVista
- Rakuten Group, Inc.
- StayAfrika Bookings Limited
- Fursat
Neueste Industrielle Entwicklungen in Homestay-Markt
- September 2026: Expedia Group erwarb die B2B-Mietwagentechnologieplattform CarTrawler für rund 350 Millionen USD und erweiterte damit seine Bodentransportkapazitäten und sein Reise-Technologieportfolio zur Unterstützung integrierter Reiseplanung und Partnerdienstleistungen weltweit.
- Dezember 2025: Expedia Group erwarb das in Amsterdam ansässige Tiqets für rund 279 Millionen USD im ersten Quartal 2026. Die Plattform wurde zunächst in das B2B-Partnergeschäft integriert, bevor sie auf Verbrauchermarken ausgeweitet wurde, was die Fähigkeiten zur Bereitstellung von Komplettreisenlösungen stärkte.
- September 2025: Booking.com integrierte FareHarbor, das 2018 erworben wurde, und fügte 150.000 Attraktionen in 5.000 Städten in 115 Ländern hinzu. Die Integration umgeht Zwischenhändler und unterstützt den Wettbewerb mit Airbnb Experiences und der vernetzten Reisewirtschaft.
- August 2025: HomeToGo SE erwarb Interhome, erweiterte seine verwaltete Angebotsbasis und startete ein B2B-Profiverwaltungssegment. Die Transaktion verdreifachte die Rentabilität, wobei das bereinigte EBITDA auf Pro-forma-Basis im Geschäftsjahr 2025 um 27,7 % im Jahresvergleich wuchs und die Umsatzprognose für das Geschäftsjahr 2026 bei 400–410 Millionen EUR (470,52–482,29 Millionen USD) liegt.
Umfang des globalen Homestay-Marktberichts
Der globale Homestay-Marktbericht untersucht Homestay-Unterkunftsanbieter und Buchungsplattformen in wichtigen Tourismusmärkten weltweit. Der Markt ist segmentiert nach Unterkunftsformat (Gesamthaus-Homestays, Geteiltes-Haus-Homestays und sonstige Homestays), Buchungskanal (Direkt, digitale Online-Reisebüros (OTAs), Groß- und traditionelle Reisebüros sowie Sonstige), Reisezweck (Freizeit, Geschäft, Bildung, Wellness und Erlebnisreisen sowie Sonstige) und Geografie. Die Studie analysiert Markttreiber, einschließlich der Nachfrage nach authentischen Reiseerlebnissen, der Einführung digitaler Buchungen, flexibler und mittelfristiger Aufenthalte, Familienreisen, steigender Reiseausgaben und professionellem Gastgebermanagement. Hemmnisse umfassen verschärfte Unterkunftsvorschriften, inkonsistente Service- und Sicherheitsstandards, steigende Betriebskosten sowie Saisonalität und Infrastrukturengpässe.
Der Bericht bewertet Angebots- und Entwicklungstrends, Zimmerbestand, Belegungsraten, durchschnittliche Tagespreise, Reisendenpräferenzen, Buchungsverhalten, Vorschriften, Technologie und Wettbewerbsintensität durch das Porter's-Five-Forces-Rahmenwerk. Er liefert Marktgröße und Wachstumsprognosen, Wettbewerbslandschaft und Konzentrationsanalyse, strategische Entwicklungen, Marktanteilsanalyse und Unternehmensprofile von Homestay-Betreibern und Buchungsplattformen. Die Studie bewertet auch Möglichkeiten in ländlichen und gemeinschaftsbasierten Homestay-Netzwerken sowie verifizierten mittelfristigen Aufenthalten für digitale Nomaden, Studenten und Bleisure-Reisende. Der Bericht liefert Marktgröße und Prognosen für den globalen Homestay-Markt in Wertangaben (USD) für alle Segmente.
Segmentierungsübersicht
Im Bericht beantwortete Schlüsselfragen
Was treibt den globalen Homestay-Markt bis 2032 an?
Das Wachstum wird durch internationale und inländische Reisenachfrage, plattformbasierte Buchungen, Nachfrage nach lokalen Erlebnissen und längere arbeitsermöglichte Aufenthalte unterstützt. Der Markt soll von 2027 bis 2032 mit einer CAGR von 6,73 % wachsen.
Welches Unterkunftsformat führt die globale Homestay-Nachfrage an?
Gesamthaus-Homestays führten mit einem Anteil von 61,74 % im Jahr 2026 und sollen bis 2032 ebenfalls mit einer CAGR von 8,25 % wachsen.
Warum ist Indien für Homestay-Betreiber wichtig?
Indien verzeichnete 2025 4.287 Millionen inländische Touristenbesuche und hat einen formellen Zimmermangel von mehr als 200.000 Zimmern, was eine Öffnung für zertifiziertes Homestay-Angebot schafft.
Welcher Buchungskanal wächst bei Homestays am schnellsten?
Direktbuchungen sollen bis 2032 mit einer CAGR von 9,11 % wachsen, da professionelle Gastgeber die OTA-Provisionskosten reduzieren möchten.
Was sind die Hauptrisiken für Homestay-Anbieter?
Strengere Mietvorschriften, uneinheitliche Sicherheits- und Sauberkeitsstandards, steigende Versicherungs- und Compliance-Kosten sowie Lücken in der ländlichen Infrastruktur bleiben wichtige Einschränkungen.
Wie konzentriert ist der globale Homestay-Markt?
Große Plattformen lenken einen großen Anteil der digitalen Nachfrage, aber regionale Betreiber, spezialisierte Kuratoren und Direktbuchungsgastgeber halten den Sektor moderat konzentriert.