
GCC Frontline Worker Technology Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.44 Milliarden US-Dollar |
| Marktgröße (2026) | 0.52 Milliarden US-Dollar |
| Marktgröße (2031) | 1.56 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 24.57 % |
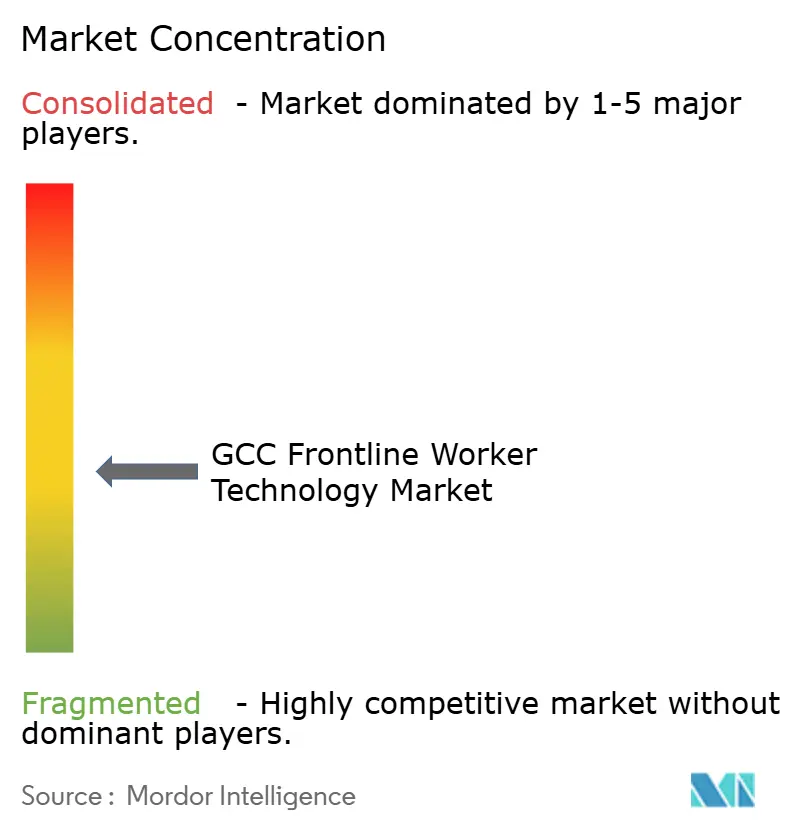
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
GCC Frontline Worker Technology Marktanalyse von Mordor Intelligence
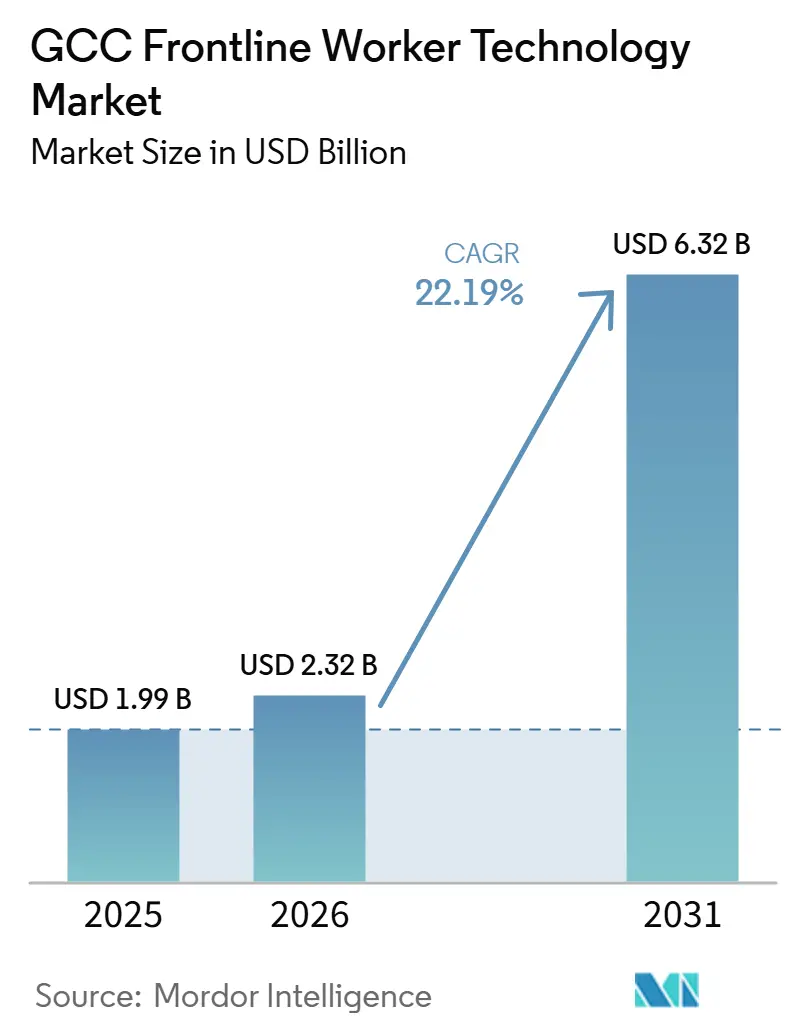
Die Größe des GCC Frontline Worker Technology Marktes wird voraussichtlich von 0,44 Milliarden USD im Jahr 2025 auf 0,52 Milliarden USD im Jahr 2026 steigen und bis 2031 1,56 Milliarden USD erreichen, mit einem CAGR von 24,57 % über den Zeitraum 2026–2031. Das Wachstum wird durch umfangreiche Programme zur digitalen Transformation in Saudi-Arabien, den Vereinigten Arabischen Emiraten und Katar unterstützt, wo öffentliche Institutionen und große Unternehmen Feldoperationen, Personalkoordination und Compliance-Prozesse in digitale Systeme überführen. Die Nachfrage steigt auch, weil Arbeitgeber in den Bereichen Bauwesen, Öl und Gas, Logistik und öffentliche Verwaltung unter Druck stehen, größere mobile Belegschaften mit besserer Transparenz, schnellerer Aufgabenausführung und stärkerer Sicherheitsdokumentation zu verwalten. Die Ausweitung der Cloud- und KI-Infrastruktur in der Region macht die Bereitstellung für regulierte Branchen praktikabler, während Abonnementpreise den Zugang über die größten Unternehmen hinaus erweitern. Der Wettbewerb konzentriert sich auf Plattformtiefe, Integrationsfähigkeiten, mobile Benutzerfreundlichkeit und lokalen Support, wobei globale Unternehmensanbieter auf spezialisierte Frontline-Plattformen treffen, die schneller eingesetzt werden und mehrsprachige Belegschaften unterstützen. Integrationskomplexität, Anforderungen an die Gerätehärtung und die Sensibilität gegenüber Projektausgabenzyklen erzeugen weiterhin Reibungspunkte, doch der GCC Frontline Worker Technology Markt profitiert bis 2031 weiterhin von einer dauerhaften Nachfrage in großen projektgetriebenen Sektoren.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt Software im Jahr 2025 einen Anteil von 79,11 %, während Dienstleistungen bis 2031 voraussichtlich mit einem CAGR von 24,91 % wachsen werden.
- Nach Bereitstellungsmodell hielten Cloud-basierte Plattformen im Jahr 2025 einen Anteil von 74,66 % am GCC Frontline Worker Technology Markt und werden voraussichtlich mit dem schnellsten CAGR von 26,18 % bis 2031 wachsen.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Anteil von 71,66 %, während KMU bis 2031 voraussichtlich mit einem CAGR von 27,33 % wachsen werden.
- Nach Anwendung entfielen auf Personalausführung und Aufgabenmanagement im Jahr 2025 24,99 % des Marktanteils, während Sicherheits- und Compliance-Management bis 2031 voraussichtlich mit einem CAGR von 28,44 % wachsen wird.
- Nach Endnutzerbranche hielt das Bauwesen im Jahr 2025 einen Anteil von 26,11 %, während Regierung und öffentliche Verwaltung bis 2031 voraussichtlich mit einem CAGR von 29,66 % wachsen werden.
- Nach Geografie hielt Saudi-Arabien im Jahr 2025 einen Anteil von 44,12 %, während die Vereinigten Arabischen Emirate bis 2031 voraussichtlich mit einem CAGR von 31,81 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Investitionen in vernetzte Feldoperationen | +5.3% | GCC-weit, am stärksten in Saudi-Arabien und den Vereinigten Arabischen Emiraten | Kurzfristig (≤ 2 Jahre) |
| Obligatorische Digitalisierung von Arbeitssicherheit und Compliance | +4.6% | Saudi-Arabien, Vereinigte Arabische Emirate und Katar als Kernmärkte, Kuwait und Oman als Sekundärmärkte | Kurzfristig (≤ 2 Jahre) |
| Schnelle Einführung Cloud-nativer Personalorchestrierung | +3.9% | Saudi-Arabien und Vereinigte Arabische Emirate als Kernmärkte, Katar und Bahrain als Sekundärmärkte | Mittelfristig (2–4 Jahre) |
| Ausweitung KI-gestützter Disposition und Fernüberwachung | +3.5% | Vereinigte Arabische Emirate und Saudi-Arabien als Primärmärkte, GCC-weiter Übertragungseffekt | Mittelfristig (2–4 Jahre) |
| Anforderungen an die Datenspeicherung im Inland für Frontline-Anwendungen | +2.0% | Saudi-Arabien und Vereinigte Arabische Emirate als Primärmärkte, Katar als Sekundärmarkt | Kurzfristig (≤ 2 Jahre) |
| Mehrsprachiges Personaldesign in expatriatenintensiven Betrieben | +1.4% | GCC-weit, am stärksten in den Vereinigten Arabischen Emiraten und Katar | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Investitionen in vernetzte Feldoperationen
Öffentliche und private Investitionen in den digitalen Betrieb schaffen eine starke Nachfragebasis für den GCC Frontline Worker Technology Markt. Große nationale Programme gehen über die Digitalisierung von Büros hinaus und umfassen nun das Management von Feldbelegschaften, operative Transparenz und mobile Servicebereitstellung als Teil der täglichen Ausführung. Dies ist von Bedeutung, da Baustellen, Transportnetzwerke, Industrieanlagen und öffentliche Dienste alle Werkzeuge benötigen, um große Belegschaften an mehreren Standorten zu koordinieren. Auch das Beschaffungsverhalten ändert sich, da große Projektauftraggeber zunehmend erwarten, dass Auftragnehmer und Subunternehmer über digitale Systeme statt über manuelle Berichterstattung arbeiten. Dieser Trend verleiht dem GCC Frontline Worker Technology Markt ein stabileres Nachfragemuster als eines, das nur durch freiwillige Softwareeinführung getrieben wird. Microsofts angekündigtes KI- und Cloud-Engagement in Höhe von 15,2 Milliarden USD in den Vereinigten Arabischen Emiraten bis 2029 stärkt zudem die regionale Technologiebasis, die diese Bereitstellungen unterstützt.[1]
Obligatorische Digitalisierung von Arbeitssicherheit und Compliance
Sicherheits- und Compliance-Anforderungen machen digitale Frontline-Systeme in risikoreichen Arbeitsumgebungen im GCC Frontline Worker Technology Markt zu einer praktischen Notwendigkeit. Arbeitgeber in den Bereichen Bauwesen, Energie und Industrie stehen unter Druck, digitale Aufzeichnungen für Genehmigungen, Vorfälle, Schulungen und Gefahrenmeldungen zu führen, da papierbasierte Prozesse langsamer zu überprüfen und schwerer zu auditieren sind. Dies ist einer der Gründe, warum Sicherheits- und Compliance-Management der am schnellsten wachsende Anwendungsbereich im GCC Frontline Worker Technology Markt ist. Der Wandel verändert auch die Anbieterauswahl, da Plattformen, die Workflow-Steuerung, Überwachung und nachvollziehbare Aufzeichnungen kombinieren, nützlicher sind als eigenständige Kommunikationswerkzeuge. Da Projektauftraggeber die Betriebsstandards verschärfen, wird die Einführung in der Lieferkette auf kleinere Auftragnehmer ausgedehnt, die dieselben Dokumentationsanforderungen erfüllen müssen. Honeywells regionale Arbeit an Automatisierung und Digitalisierung für Infrastrukturprojekte spiegelt wider, wie Compliance und operative Kontrolle nun gemeinsam in Frontline-Technologiebereitstellungen verpackt werden.[2]
Schnelle Einführung Cloud-nativer Personalorchestrierung
Die Cloud-Einführung verändert die Art und Weise, wie der GCC Frontline Worker Technology Markt in großen Unternehmen und regulierten Sektoren bereitgestellt wird. Cloud-basierte Plattformen hielten bereits 2025 einen dominanten Anteil, was darauf hindeutet, dass Unternehmen in der Region nun zentralisierte Systeme bevorzugen, die mehrere Standorte, Benutzergruppen und Workflows aus einer einzigen Umgebung heraus unterstützen. Der eigentliche Vorteil liegt nicht nur in einer geringeren Infrastrukturbelastung, sondern auch in schnellerer Einführung, einfacheren Updates und einem Preismodell, das die Vorabverpflichtung für neue Nutzer reduziert. Dieses Modell ist besonders wichtig in einer Region, in der Arbeitgeber häufig Projektteams schnell einarbeiten und die Nutzung dann auf weitere Standorte ausweiten müssen. Souveräne Infrastruktur reduziert auch Hürden für sensible Arbeitslasten, was eine breitere Unternehmenseinführung in der öffentlichen Verwaltung und in großen Industriebetrieben unterstützt. Microsofts geplante Ausweitung der KI- und Cloud-Investitionen in den Vereinigten Arabischen Emiraten unterstützt diese Richtung, indem die für unternehmensgerechte digitale Plattformen verfügbare Kapazität erhöht wird.
Ausweitung KI-gestützter Disposition und Fernüberwachung
KI-gestützte Aufgaben- und Dispositionswerkzeuge werden zu einer bedeutenden Wachstumsschicht innerhalb des GCC Frontline Worker Technology Marktes. Arbeitgeber gehen von einfacher Planung und Nachrichtenübermittlung zu Systemen über, die Aufgaben priorisieren, Arbeit weiterleiten, Ausnahmen erkennen und Vorgesetzte in Echtzeit unterstützen können. Dieser Wandel ist besonders relevant in Logistik, Industriebetrieben und großen Serviceumgebungen, wo Reaktionszeit und Koordination die Leistung direkt beeinflussen. Der Wert dieser Werkzeuge steigt, je mehr operative Daten in die Plattform fließen, da bessere Felddaten zukünftige Weiterleitung, Planung und Personalentscheidungen verbessern. Das schafft höhere Wechselkosten für Kunden, die sich frühzeitig für eine Plattform entscheiden und ihre Teams auf deren Workflows ausrichten. WorkJams Veröffentlichung im Januar 2026, die KI in Kommunikations-, Aufgabenmanagement-, Lern- und Planungs-Workflows integrierte und mehr als 50 Sprachen unterstützt, zeigt, wie Anbieter versuchen, KI in den praktischen Frontline-Einsatz zu überführen, anstatt sie als separates Funktionsset zu belassen.[3]
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integrationskomplexität mit Legacy-ERP-, EAM- und OT-Systemen | -2.6% | GCC-weit, am ausgeprägtesten in den Industriezonen Saudi-Arabiens und im Energiesektor Kuwaits | Mittelfristig (2–4 Jahre) |
| Reibungsverluste bei der Nutzerakzeptanz in hitzeintensiven und schichtbasierten Arbeitsumgebungen | -2.0% | GCC-weit, am stärksten im Bauwesen und in der Öl- und Gasindustrie | Langfristig (≥ 4 Jahre) |
| Kosten für Cybersicherheit und Gerätehärtung bei verteilten Geräteflotten | -1.5% | GCC-weit, erhöht in regulierten Sektoren | Mittelfristig (2–4 Jahre) |
| Fragmentierte Beschaffung bei kleinen Auftragnehmern und Subunternehmern | -0.9% | GCC-weit, am höchsten in den Bauzulieferketten Saudi-Arabiens und der Vereinigten Arabischen Emirate | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integrationskomplexität mit Legacy-ERP-, EAM- und OT-Systemen
Integration bleibt eine der deutlichsten Einschränkungen für den GCC Frontline Worker Technology Markt, insbesondere in industriellen und anlagenintensiven Umgebungen. Viele Arbeitgeber betreiben bereits ERP-, Asset-Management- und Betriebssysteme, die nicht einfach mit neueren mobilen Plattformen verbunden werden können. Das führt zu Verzögerungen bei der Bereitstellung, erhöht die Implementierungskosten und verlagert den Projektfokus häufig von Frontline-Anwendungsfällen hin zu Back-End-Systemarbeiten. Die Herausforderung ist in Sektoren gravierender, in denen Felddaten ohne Unterbrechung über Unternehmenssoftware, operative Steuerungsumgebungen und Compliance-Systeme hinweg übertragen werden müssen. Anbieter mit fertigen Konnektoren und stärkeren Implementierungs-Ökosystemen haben daher einen Vorteil gegenüber solchen, die auf umfangreichere Anpassungen angewiesen sind. Dies ist einer der Gründe, warum die Dienstleistungsseite des GCC Frontline Worker Technology Marktes parallel zur Softwareeinführung stark wächst, da Integrationsarbeit eine wiederkehrende Anforderung bleibt.
Reibungsverluste bei der Nutzerakzeptanz in hitzeintensiven und schichtbasierten Arbeitsumgebungen
Die Nutzerakzeptanz kann den GCC Frontline Worker Technology Markt verlangsamen, wenn Plattformen nicht für die tägliche Realität der Frontline-Arbeit in der Region ausgelegt sind. Mitarbeiter arbeiten häufig unter hitzeintensiven Bedingungen, in Wechselschichten und in mehrsprachigen Teams, in denen die Schulungszeit begrenzt ist und die Gerätenutzung einfach bleiben muss. Wenn eine Anwendung schwer zu navigieren ist, auf ständige Konnektivität angewiesen ist oder nicht mit dem Tempo der Feldarbeit übereinstimmt, schwächt die Akzeptanz selbst dann ab, wenn das Management die Einführung unterstützt. Das kann die Qualität der operativen Daten verringern und den Wert von Analysen, Planung und KI-gestützten Empfehlungen schwächen, die auf diesen Eingaben aufbauen. Das Problem liegt nicht in einem Mangel an Technologienachfrage, sondern in der Notwendigkeit von Plattformen und Geräten, die in den Umgebungen, in denen Arbeit stattfindet, praktisch einsetzbar sind. WorkJams Schwerpunkt auf mehrsprachiger Workflow-Unterstützung und Honeywells lokalisierte Produktion mobiler Geräte in Saudi-Arabien spiegeln beide wider, wie Benutzerfreundlichkeit und Feldeinsatzbereitschaft die Akzepanzergebnisse beeinflussen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
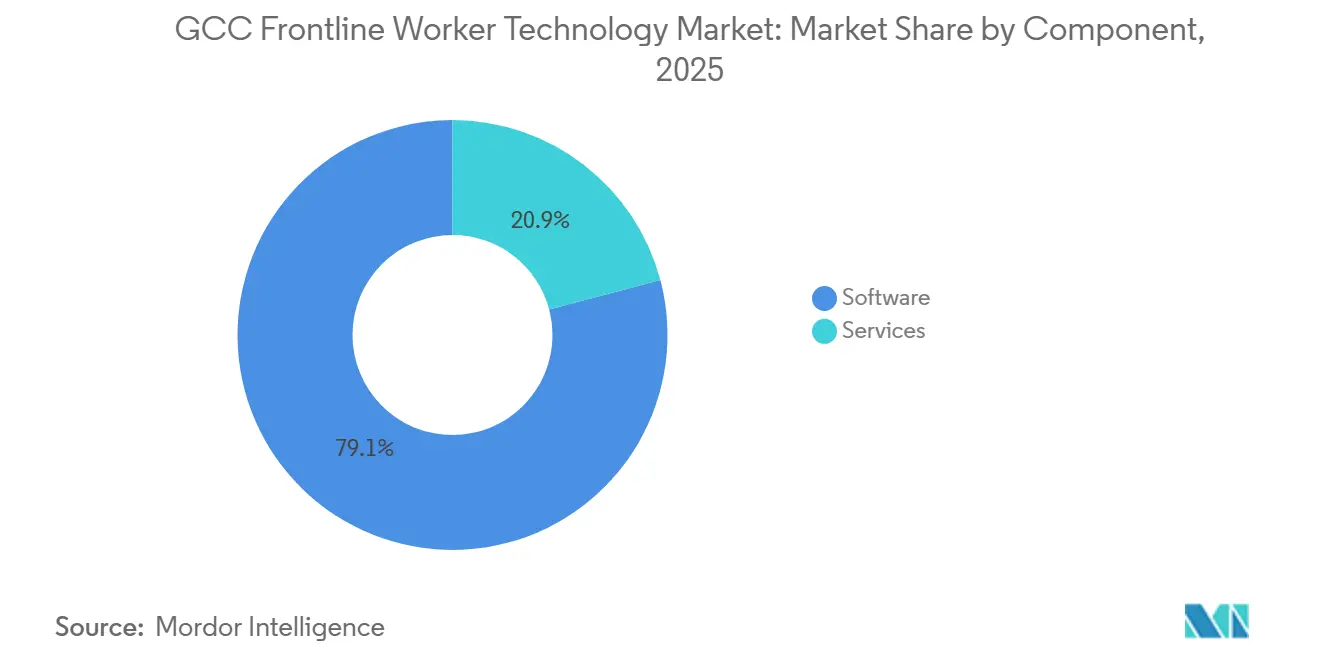
Software dominiert, während Dienstleistungen langfristige Einnahmen aufbauenSoftware machte im Jahr 2025 79,11 % des GCC Frontline Worker Technology Marktanteils aus, was darauf hindeutet, dass Käufer nach wie vor den größten Wert auf Kernplattformen legen, die Aufgabenmanagement, Kommunikation, Sicherheit und Analysen in einer einzigen Umgebung zusammenführen. Diese Führungsposition spiegelt die regionale Präferenz für integrierte Werkzeuge wider, die den Betrieb an mehreren Standorten unterstützen können, ohne dass Mitarbeiter zwischen vielen separaten Anwendungen wechseln müssen. In der Praxis bleibt Software das Zentrum der Einführung, weil Arbeitgeber zunächst ein System zur Aufzeichnung der Personalausführung benötigen, bevor sie in speziellere Dienstleistungen expandieren. Die größten Deals beginnen daher weiterhin mit Plattformlizenzen und weiten sich dann auf einen breiteren operativen Einsatz aus.
Software machte im Jahr 2025 79,11 % des GCC Frontline Worker Technology Marktanteils aus, was darauf hindeutet, dass Käufer nach wie vor den größten Wert auf Kernplattformen legen, die Aufgabenmanagement, Kommunikation, Sicherheit und Analysen in einer einzigen Umgebung zusammenführen. Diese Führungsposition spiegelt die regionale Präferenz für integrierte Werkzeuge wider, die den Betrieb an mehreren Standorten unterstützen können, ohne dass Mitarbeiter zwischen vielen separaten Anwendungen wechseln müssen. In der Praxis bleibt Software das Zentrum der Einführung, weil Arbeitgeber zunächst ein System zur Aufzeichnung der Personalausführung benötigen, bevor sie in speziellere Dienstleistungen expandieren. Die größten Deals beginnen weiterhin mit Plattformlizenzen und weiten sich dann auf einen breiteren operativen Einsatz aus. Die Partnerschaftsaktivitäten in Saudi-Arabien im Jahr 2025, einschließlich eines lokalen Schulungszentrums, passen zu diesem Muster des Aufbaus von Inlandskapazitäten rund um die Einführung von Unternehmensplattformen.
Nach Bereitstellungsmodell:
Cloud-basierte Plattformen konsolidieren den MarktCloud-basierte Bereitstellung hielt im Jahr 2025 74,66 % des GCC Frontline Worker Technology Marktanteils und war mit einem CAGR von 26,18 % bis 2031 auch das am schnellsten wachsende Bereitstellungsmodell. Diese Kombination zeigt, dass Cloud nicht nur der aktuelle Standard ist, sondern auch der wichtigste Wachstumspfad für die zukünftige Expansion in der Region. Arbeitgeber bevorzugen Cloud-Bereitstellung, weil sie eine schnellere Einführung, zentralisierte Updates und eine einfachere Skalierung über Standorte, Teams und Auftragnehmerebenen hinweg ermöglicht. Sie entspricht auch dem Abonnementpreismodell, das die Hürde für die erstmalige Einführung und spätere Erweiterung senkt.
On-Premises- und Hybridmodelle bleiben dort relevant, wo Datenverarbeitungsvorschriften oder interne Kontrollanforderungen eine vollständige Cloud-Migration einschränken. Der GCC Frontline Worker Technology Markt bewegt sich daher nicht in jedem Fall auf ein einziges Bereitstellungsmodell zu, sondern auf eine Cloud-First-Architektur, die regulierte Variationen ermöglicht. Da souveräne und lokale Infrastruktur ausgebaut wird, verschiebt sich das Gleichgewicht weiterhin zugunsten Cloud-basierter Systeme für mehr Arbeitslasten. Das ist von Bedeutung, da die Größe des GCC Frontline Worker Technology Marktes zunehmend an Bereitstellungen gebunden ist, die schnell über öffentliche und private Organisationen hinweg skalieren können, ohne an jedem Standort eine umfangreiche Infrastruktureinrichtung zu erfordern. Microsofts Investitionspläne in den Vereinigten Arabischen Emiraten unterstützen dieses Umfeld durch die Stärkung der regionalen Cloud-Kapazität, während große Unternehmenspartnerschaften in Dubai zeigen, dass KI-gestützte Frontline-Workflows auf derselben Infrastruktur aufgebaut werden.[4]
Nach Unternehmensgröße:
Großunternehmen führen, aber KMU schließen die AusgabenlückeGroßunternehmen machten im Jahr 2025 71,66 % des GCC Frontline Worker Technology Marktes aus, was die Struktur der wichtigsten Sektoren der Region widerspiegelt. Öl und Gas, Bauwesen, Regierung und große Industriegruppen dominieren die Ausgaben, weil sie die größten Frontline-Belegschaften verwalten und den größten Bedarf an operativer Konsistenz über mehrere Standorte hinweg haben. Diese Käufer verfügen auch über die Budgets und internen Teams, die für eine Bereitstellung im großen Maßstab erforderlich sind. Infolgedessen bleiben Großunternehmen die Ankerkunden sowohl für globale Plattformanbieter als auch für regionale Implementierungspartner.
Das KMU-Segment wird bis 2031 voraussichtlich mit einem CAGR von 27,33 % wachsen, was es zur am schnellsten wachsenden Unternehmensgrößenkategorie macht. Dieses Wachstum wird durch leichtere SaaS-Werkzeuge, nutzungsbasierte Preisgestaltung und die Ausbreitung digitaler Compliance-Anforderungen von großen Projektauftraggebern auf Subunternehmer vorangetrieben. Viele kleinere Unternehmen führen diese Systeme nicht nur zur Produktivitätssteigerung ein, sondern auch um für die Arbeit in regulierten Auftragnehmernetzwerken qualifiziert zu bleiben. Das macht digitale Frontline-Werkzeuge eher zu einer Teilnahmevoraussetzung als zu einer rein freiwilligen Technologieentscheidung. WorkJams Release von 2026, das KI direkt in bestehende Workflows integrierte und mehr als 50 Sprachen unterstützte, veranschaulicht, wie Anbieter das Produktdesign für Organisationen mit begrenzter IT-Kapazität und vielfältigen Belegschaften anpassen.
Nach Anwendung:
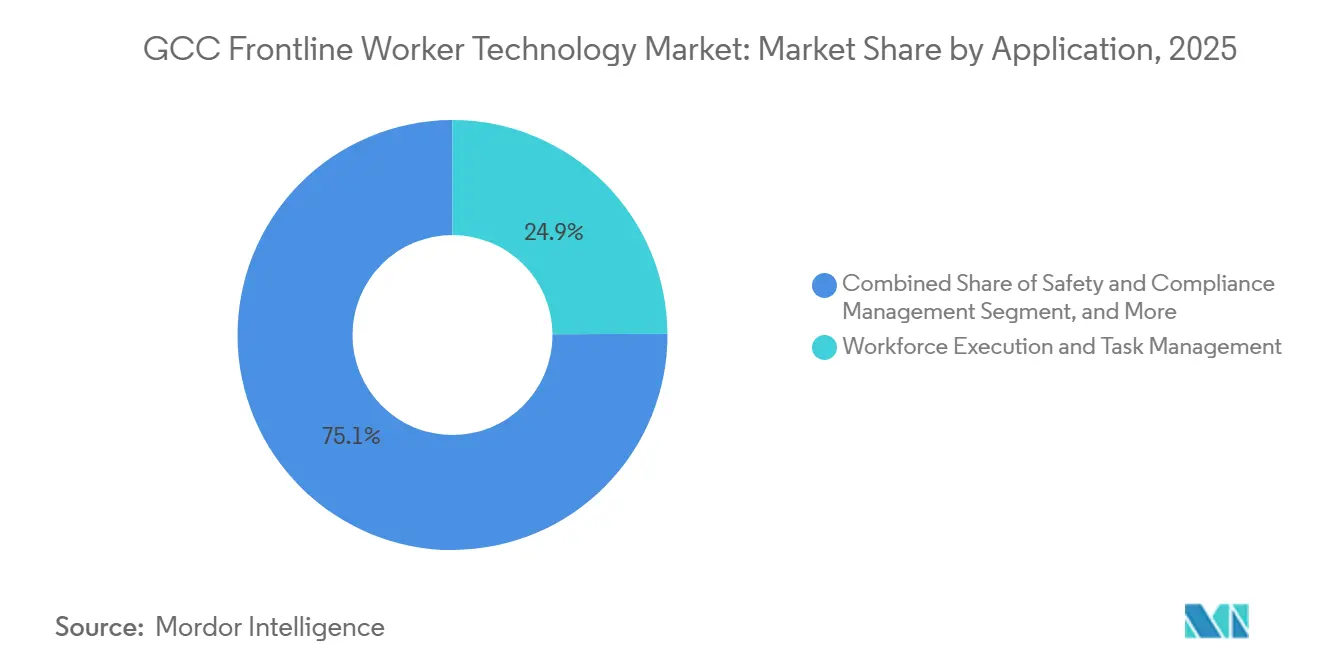
Aufgabenmanagement verankert die Nachfrage, während Sicherheitsplattformen skalierenPersonalausführung und Aufgabenmanagement machten im Jahr 2025 mit 24,99 % den größten Anteil aus und bestätigen, dass Frontline-Plattformen zunächst für die alltägliche operative Koordination eingeführt werden. Arbeitgeber benötigen Systeme, die Arbeit zuweisen, den Abschluss verfolgen und Vorgesetzte über verteilte Teams hinweg informiert halten können, insbesondere in Bauwesen, Logistik und Industrieumgebungen. Das macht Aufgabenmanagement zum operativen Kern des GCC Frontline Worker Technology Marktes. Es ist die Funktion, die die Plattform am direktesten mit der täglichen Leistung und der Arbeitsauslastung verbindet.
Sicherheits- und Compliance-Management wird bis 2031 voraussichtlich mit einem CAGR von 28,44 % wachsen, was es zum am schnellsten wachsenden Anwendungsbereich macht. Dieses Wachstum spiegelt strengere Dokumentationsanforderungen in risikoreichen Umgebungen und den Bedarf an digitalem Nachweis von Arbeit, Schulung und Vorfallsbehandlung wider. Andere Anwendungsgruppen wie Planung, Lernen, Analysen und Kommunikation werden ebenfalls stärker miteinander verknüpft, da Käufer von Einzelwerkzeugen abrücken. Die Anwendungsmischung verschiebt sich daher von separaten Modulen hin zu Workflow-Systemen, in denen ein einzelnes Feldereignis Aufgaben, Warnmeldungen, Folgemaßnahmen und Leistungsberichte innerhalb derselben Umgebung auslösen kann. Zebras Einführung von Workcloud BI und Workcloud IO im Jahr 2026 spiegelt diese Richtung wider, indem Frontline-Arbeitsorchestrierung über eine gemeinsame Integrationsschicht mit breiteren Unternehmenssystemen verbunden wird.

Nach Endnutzerbranche:
Bauwesen verankert die Volumina, während die Regierung am schnellsten wächstDas Bauwesen hielt im Jahr 2025 einen Anteil von 26,11 % und hatte damit die größte Position unter den Endnutzerbranchen im GCC Frontline Worker Technology Markt. Diese Führungsposition ergibt sich aus der großen Projektpipeline der Region und der Komplexität der Koordination von Arbeitnehmern über viele Standorte, Gewerke, Sprachen und Subunternehmerebenen hinweg. Frontline-Werkzeuge sind im Bauwesen besonders relevant, weil Manager eine bessere Transparenz bei Aufgaben, Anwesenheit, Sicherheitsmaßnahmen und Feldberichten benötigen. Das Ausmaß der Projektausführung in der Region hält das Bauwesen im Mittelpunkt der Nachfrage.
Regierung und öffentliche Verwaltung werden bis 2031 voraussichtlich mit einem CAGR von 29,66 % wachsen, was sie zum am schnellsten wachsenden Endnutzersegment macht. Das Wachstum im öffentlichen Sektor wird durch umfassende Programme zur Digitalisierung der Belegschaft unterstützt, die KI, Workflow-Automatisierung und Serviceproduktivität in der öffentlichen Verwaltung vorantreiben. Dies verdrängt keine anderen Sektoren, da industrielle Fertigung, Gesundheitswesen und Biowissenschaften, Transport und Logistik, Gastgewerbe und Einzelhandel weiterhin eine bedeutende Nachfrage nach Frontline-Plattformen erzeugen. Dennoch sticht die Regierungschance hervor, weil politische Prioritäten, Personalschulung und digitale Servicebereitstellung koordinierter aufeinander abgestimmt werden als in vielen privaten Sektoren. Die Arbeit des Weltregierungsgipfels 2025 zur Personalentwicklung im öffentlichen Sektor und der KI-Vorstoß der Vereinigten Arabischen Emirate für Unternehmen im Jahr 2026 zeigen beide, wie die institutionelle Digitalisierung den adressierbaren Markt für GCC Frontline Worker Technology erweitert.
Geografische Analyse
Saudi-Arabien-Markt für Technologien für Frontline-Mitarbeiter
Saudi-Arabien hielt im Jahr 2025 einen Anteil von 44,12 % am GCC-Markt für Technologien für Frontline-Mitarbeiter und behauptete damit seine führende regionale Position. Die Größe des Marktes wird durch die Umsetzung des Vision-2030-Programms, große Auftragnehmer-Ökosysteme und den Bedarf an der Digitalisierung des Personalmanagements in den Bereichen Bauwesen, Industrie und öffentlicher Sektor gestützt. Das Land profitiert zudem von der landesinternen Technologielokalisierung, die den Zugang zu Geräten und Unternehmens-Support für größere Frontline-Einsätze verbessert. Die im Oktober 2025 von Honeywell International Inc. in Dhahran eröffnete Produktionslinie für mobile Computer zeigt, wie Anbieter ihre Ausrichtung an lokalen industriellen Prioritäten vornehmen und die Versorgung näher an die Endnutzer im Königreich heranrücken.
Vereinigte Arabische Emirate – Markt für Technologien für Frontline-Mitarbeiter
Die Vereinigten Arabischen Emirate werden bis 2031 voraussichtlich mit einem CAGR von 31,81 % wachsen und sind damit das am schnellsten wachsende nationale Segment im GCC-Markt für Technologien für Frontline-Mitarbeiter. Das Wachstum wird dort durch das Zusammentreffen von souveränen KI-Investitionen, der digitalen Transformation von Unternehmen und der Modernisierung der Belegschaft im öffentlichen Sektor angetrieben. Die angekündigte Investition von Microsoft Corporation in Höhe von 15,2 Milliarden USD bis 2029 stärkt die für Cloud- und KI-gestützte Frontline-Einsätze verfügbare Infrastrukturbasis. Die im Mai 2026 geschlossene Unternehmens-KI-Partnerschaft von Dubai Holding mit Microsoft Corporation signalisiert zudem, dass große Unternehmensgruppen der VAE KI gleichzeitig in mehrere frontline-intensive Betriebe einbetten. Diese Kombination verleiht den Vereinigten Arabischen Emiraten eine starke Rolle bei der Gestaltung der Weiterentwicklung des GCC-Markts für Technologien für Frontline-Mitarbeiter in den Bereichen Cloud-Bereitstellung, KI-gestützte Koordination und Serviceproduktivität.
GCC-Markt für Technologien für Frontline-Mitarbeiter
Katar, Kuwait, Oman und Bahrain decken die verbleibende regionale Nachfrage ab, wobei jedes Land durch einen anderen betrieblichen Kontext geprägt wird. Katar unterstützt die Einführung weiterhin durch digitale Betriebsabläufe im Infrastruktur- und Energiebereich, während Kuwait eine wachsende Nachfrage nach der Modernisierung des Energiesektors und einem breiteren KI-gestützten Feldeinsatz verzeichnet. Oman baut im Rahmen seines Programms zur digitalen Transformation der Regierung Kapazitäten für digitale Dienstleistungen im öffentlichen Sektor auf, unterstützt durch 170 Millionen OMR (ungefähr 441 Millionen USD) gemäß dem Quellmaterial. Bahrain bleibt der kleinste Markt, zeichnet sich jedoch durch regulatorische Aktivitäten aus, die langfristig eine strukturiertere Beschaffung von Unternehmenstechnologie unterstützen könnten. Zusammen verbreitern diese Märkte die Basis des GCC-Markts für Technologien für Frontline-Mitarbeiter, auch wenn ihr absolutes Volumen unter dem von Saudi-Arabien und den Vereinigten Arabischen Emiraten bleibt.
Wettbewerbslandschaft
Der GCC Frontline Worker Technology Markt ist auf der oberen Ebene mäßig fragmentiert, wo Zebra Technologies, Honeywell, Microsoft, SAP SE, Oracle, ServiceNow und IFS um große Unternehmenskonten konkurrieren. Ihr Vorteil ergibt sich in der Regel aus bestehenden Unternehmensbeziehungen, tieferer Integration und der Fähigkeit, regulierte Kunden mit umfassenderen Workflow- und Infrastrukturfähigkeiten zu unterstützen. Diese Unternehmen werden häufig von Käufern in den Bereichen Bauwesen, Öl und Gas, Fertigung und Regierung bevorzugt, wo das Bereitstellungsrisiko genauso wichtig ist wie die Produktfunktionen. Das gibt der obersten Ebene eine dauerhafte Position bei großen und komplexen Deals.
Eine zweite Wettbewerbsebene umfasst zweckgebaute Plattformen wie WorkJam, Connecteam, Staffbase, Beekeeper, Poka, Augmentir und Dozuki. Diese Anbieter konkurrieren in der Regel durch Geschwindigkeit, einfachere Bereitstellung, Mobile-First-Design, mehrsprachige Unterstützung und niedrigere Gesamtbetriebskosten für mittelständische und KMU-Nutzer. Ihre Attraktivität ist am stärksten, wenn Arbeitgeber eine schnellere Wertschöpfung wünschen und nicht den vollständigen Stack einer großen Unternehmenssoftware-Suite benötigen. Dieser Freiraum ist besonders bei Subunternehmern und kleineren frontline-intensiven Betreibern sichtbar, die noch auf Messaging-Werkzeuge oder leichte Produktivitäts-Apps angewiesen sind. Die Fusion von LumApps und Beekeeper im Juli 2025, die eine größere KI-gestützte Mitarbeitererfahrungsplattform mit mehr als 7 Millionen Nutzern bei über 2.000 Kunden schuf, zeigt, dass auch Spezialanbieter Größe und Breite anstreben, da der Wettbewerb zunimmt.
Strategische Schritte konzentrieren sich zunehmend auf KI, Integration und regionale Befähigung statt auf einfache Funktionserweiterung. Zebras Einführung von Zebra Nucleus, Workcloud BI und Workcloud IO im Juni 2026 markierte einen Vorstoß, Frontline-Orchestrierung enger mit Unternehmenssystemen und Echtzeit-Entscheidungsunterstützung zu verbinden. Honeywells Ausweitung der lokalen Gerätefertigung in Saudi-Arabien und seine Kortech-Zusammenarbeit im Februar 2026 zeigten einen parallelen Aufwand zur Vertiefung der operativen Relevanz in Infrastruktur- und Industrieumgebungen. ServiceNows saudi-arabisch verknüpfter Schulungs- und Ökosystemaufbau durch die NextEra-Partnerschaft spiegelt auch die Bedeutung lokaler Kapazitäten und Implementierungsreichweite in diesem Markt wider. Im gesamten GCC Frontline Worker Technology Markt sind Anbieter, die messbare Verbesserungen bei der Compliance-Ausführung, der Dispositionsgeschwindigkeit und der operativen Transparenz nachweisen können, in der stärksten Position, um Pilotprojekte in größere Verträge umzuwandeln.
Branchenführer im GCC Frontline Worker Technology Markt
-
Zebra Technologies Corporation
-
Honeywell International Inc.
-
Microsoft Corporation
-
SAP SE
-
Oracle Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
GCC-Markt für Technologien für Frontline-Mitarbeiter Unternehmen in diesem Bericht
- Zebra Technologies Corporation
- Honeywell International Inc.
- TeamViewer AG
- Microsoft Corporation
- Oracle Corporation
- SAP SE
- IFS AB
- PTC Inc.
- ServiceNow, Inc.
- Salesforce, Inc.
- Dozuki, Inc.
- Augmentir, Inc.
- Poka Inc.
- Beekeeper AG
- WorkJam, Inc.
- Staffbase GmbH
- Connecteam Ltd.
- Fujitsu Limited
- Trimble Inc.
- Hexagon AB
Neueste Industrielle Entwicklungen in GCC-Markt für Technologien für Frontline-Mitarbeiter
- Juni 2026: SAP SE gab bekannt, dass die EMSTEEL Group, einer der größten börsennotierten Stahl- und Baumaterialhersteller der Vereinigten Arabischen Emirate, RISE with SAP als Teil eines umfassenden digitalen und industriellen Transformationsprogramms eingeführt hat. Die Implementierung schafft eine Cloud-fähige operative Grundlage und bereitet EMSTEEL auf Business-KI- und agentische Fähigkeiten in seinen Unternehmensfunktionen vor.
- Mai 2026: Dubai Holding und Microsoft gaben eine wegweisende Unternehmens-KI-Partnerschaft bekannt, die KI in den Bereichen Gastgewerbe, Immobilien, Telekommunikation, Investitionen und Unterhaltung einbettet und als erste Bereitstellung dieser Art in Unternehmensgröße in der weiteren Region Naher Osten und Afrika beschrieben wird.
- Februar 2026: Honeywell unterzeichnete ein Memorandum of Understanding mit Kortech, einer Tochtergesellschaft von Hassan Allam Holding, um bei der Automatisierung und Digitalisierung kritischer Infrastrukturprojekte in Ägypten, Saudi-Arabien und den Vereinigten Arabischen Emiraten zusammenzuarbeiten. Die Partnerschaft kombiniert Honeywells Automatisierungs- und Digitaltechnologien mit Kortechs schlüsselfertigen Infrastrukturlösungen für Rechenzentren, Transportprojekte und Smart-City-Entwicklungen.
- Januar 2026: WorkJam gab auf der NRF 2026 Retail's Big Show einen wichtigen Plattform-Release bekannt, der KI-Fähigkeiten direkt in frontline-operative Workflows integriert, einschließlich Kommunikation, Aufgabenmanagement, Lernen und Planung, mit Unterstützung für über 50 Sprachen zur Bewältigung mehrsprachiger Belegschaftsumgebungen.
Umfang des GCC Frontline Worker Technology Marktberichts
Der GCC Frontline Worker Technology Markt umfasst das Ökosystem aus Software und Dienstleistungen, das darauf ausgelegt ist, Mitarbeiter ohne festen Schreibtischarbeitsplatz zu befähigen, die ihre Aufgaben hauptsächlich außerhalb eines traditionellen Büroumfelds ausführen. Dazu gehören Werkzeuge, die Mitarbeiterkommunikation, Aufgabenmanagement, Planung, Wissensaustausch und Leistungsverfolgung in Sektoren wie Einzelhandel, Fertigung, Gesundheitswesen und Logistik erleichtern. Der Markt umfasst Cloud-basierte, On-Premises- und Hybrid-Bereitstellungsmodelle, die auf die betrieblichen Anforderungen von Organisationen unterschiedlicher Größe zugeschnitten sind, mit dem Ziel, die operative Effizienz, die Sicherheits-Compliance und die Echtzeit-Entscheidungsfindung an der Peripherie des Geschäftsbetriebs in den Ländern des Golfkooperationsrats (GCC) zu verbessern.
Der GCC Frontline Worker Technology Marktbericht ist segmentiert nach Komponente (Software und Dienstleistungen), Bereitstellung (Cloud-basiert, Hybrid und On-Premises), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Anwendung (Mitarbeiterkommunikation und -engagement, Personalausführung und Aufgabenmanagement, Personalplanung und -koordination, Lernen und Wissensvermittlung, Personalanalysen und Leistungsmanagement, Sicherheits- und Compliance-Management sowie weitere Anwendungen), Endnutzerbranche (Einzelhandel und E-Commerce, industrielle Fertigung, Gesundheitswesen und Biowissenschaften, Transport und Logistik, Gastgewerbe, Bauwesen, Regierung und öffentliche Verwaltung sowie weitere Branchen) und Geografie (Saudi-Arabien, Vereinigte Arabische Emirate, Katar, Kuwait, Oman und Bahrain). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software |
| Dienstleistungen |
| Cloud-basiert |
| Hybrid |
| On-Premises |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Mitarbeiterkommunikation und -engagement |
| Personalausführung und Aufgabenmanagement |
| Personalplanung und -koordination |
| Lernen und Wissensvermittlung |
| Personalanalysen und Leistungsmanagement |
| Sicherheits- und Compliance-Management |
| Weitere Anwendungen |
| Einzelhandel und E-Commerce |
| Industrielle Fertigung |
| Gesundheitswesen und Biowissenschaften |
| Transport und Logistik |
| Gastgewerbe |
| Bauwesen |
| Regierung und öffentliche Verwaltung |
| Weitere Branchen |
| Saudi-Arabien |
| Vereinigte Arabische Emirate |
| Katar |
| Kuwait |
| Oman |
| Bahrain |
| Nach Komponente | Software |
| Dienstleistungen | |
| Nach Bereitstellungsmodell | Cloud-basiert |
| Hybrid | |
| On-Premises | |
| Nach Unternehmensgröße | Großunternehmen |
| Kleine und mittlere Unternehmen | |
| Nach Anwendung | Mitarbeiterkommunikation und -engagement |
| Personalausführung und Aufgabenmanagement | |
| Personalplanung und -koordination | |
| Lernen und Wissensvermittlung | |
| Personalanalysen und Leistungsmanagement | |
| Sicherheits- und Compliance-Management | |
| Weitere Anwendungen | |
| Nach Endnutzerbranche | Einzelhandel und E-Commerce |
| Industrielle Fertigung | |
| Gesundheitswesen und Biowissenschaften | |
| Transport und Logistik | |
| Gastgewerbe | |
| Bauwesen | |
| Regierung und öffentliche Verwaltung | |
| Weitere Branchen | |
| Nach Geografie | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Kuwait | |
| Oman | |
| Bahrain |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der GCC Frontline Worker Technology Markt derzeit und in Zukunft?
Der GCC Frontline Worker Technology Markt wurde im Jahr 2025 auf 0,44 Milliarden USD geschätzt, erreichte im Jahr 2026 0,52 Milliarden USD und wird bis 2031 bei einem CAGR von 24,57 % voraussichtlich 1,56 Milliarden USD erreichen.
Welches Bereitstellungsmodell gewinnt in den GCC Frontline-Betrieben am meisten an Bedeutung?
Cloud-basierte Bereitstellung führt die Einführung mit einem Anteil von 74,66 % im Jahr 2025 an und ist mit einem CAGR von 26,18 % bis 2031 auch das am schnellsten wachsende Modell.
Welcher Anwendungsbereich wächst in Frontline-Plattformen im GCC am schnellsten?
Sicherheits- und Compliance-Management ist der am schnellsten wachsende Anwendungsbereich und wird bis 2031 voraussichtlich mit einem CAGR von 28,44 % wachsen, da Arbeitgeber auf digitale Aufzeichnungen und nachvollziehbare Workflows umsteigen.
Welcher Endnutzersektor schafft die größte Einnahmenbasis für diese Plattformen?
Das Bauwesen ist das größte Endnutzersegment mit einem Anteil von 26,11 % im Jahr 2025, aufgrund der großen Projektpipeline der Region und der Notwendigkeit, verteilte Feldbelegschaften zu koordinieren.
Welches GCC-Land bietet die stärkste Wachstumschance?
Saudi-Arabien hielt im Jahr 2025 mit 44,12 % den größten Anteil, während die Vereinigten Arabischen Emirate mit einem CAGR von 31,81 % bis 2031 das am schnellsten wachsende Ländersegment sind.
Warum werden KMU bei der Einführung von Frontline-Technologie immer wichtiger?
KMU werden voraussichtlich mit einem CAGR von 27,33 % wachsen, da Abonnementpreise, leichtere SaaS-Werkzeuge und Compliance-Anforderungen für Auftragnehmer die Einführung für kleinere Unternehmen praktischer und notwendiger machen.