
Marktgröße und Marktanteil für europäische Haushalts-Elektrogrills
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
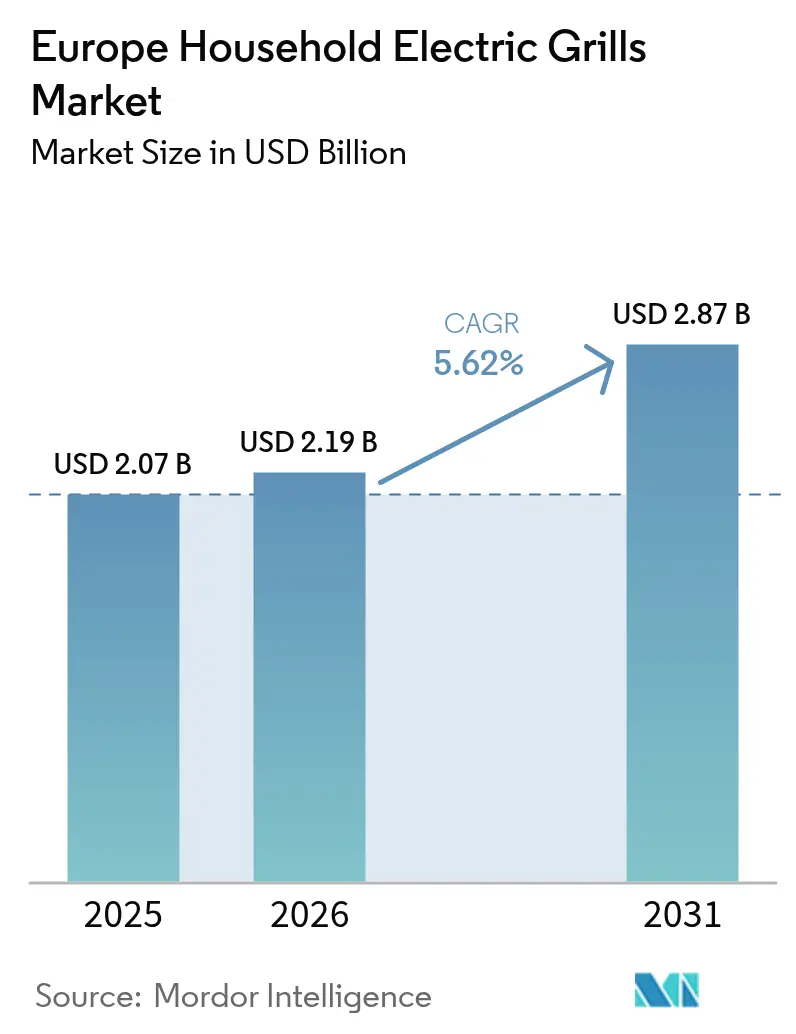
| Marktgröße im Basisjahr (2025) | 2.07 Milliarden US-Dollar |
| Marktgröße (2026) | 2.19 Milliarden US-Dollar |
| Marktgröße (2031) | 2.87 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.62 % |
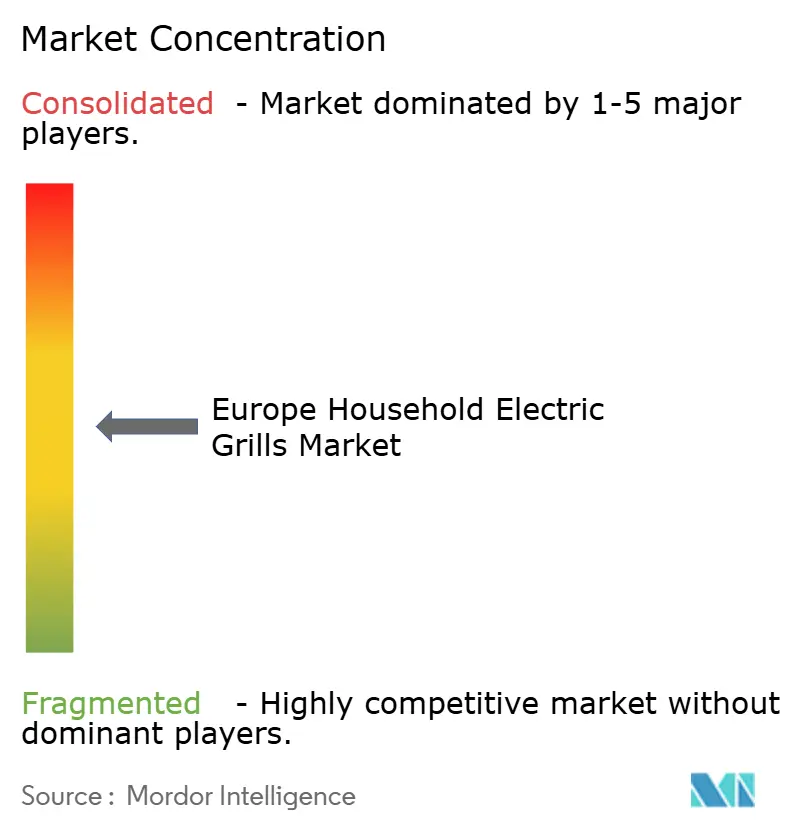
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für europäische Haushalts-Elektrogrills von Mordor Intelligence
Die Marktgröße für europäische Haushalts-Elektrogrills wurde im Jahr 2025 auf 2,07 Milliarden USD geschätzt und wird voraussichtlich von 2,19 Milliarden USD im Jahr 2026 auf 2,87 Milliarden USD bis 2031 wachsen, mit einer CAGR von 5,62 % während des Prognosezeitraums (2026–2031). Urbanisierung, strengere Brandschutzvorschriften und der Vorstoß der Europäischen Union für emissionsarme Haushaltsgeräte haben die Verbreitung beschleunigt. Hersteller konzentrieren sich auf kompakte Hochleistungsmodelle, die auf kleinen Balkonen passen und dabei Sear-Temperaturen erreichen, die mit Gasgrills vergleichbar sind. Die Integration in Smart-Home-Systeme und verbundene Koch-Apps rechtfertigen Premiumpreise, und der E-Commerce erweitert den Zugang in der fragmentierten Einzelhandelslandschaft der Region. Regulierungsinitiativen im Rahmen der Ökodesign-Verordnung für nachhaltige Produkte (ESPR) haben die Anforderungen an die Energieeffizienz weiter erhöht und ein wettbewerbsintensives Umfeld geschaffen, in dem nachhaltiges Design eine Voraussetzung und kein Differenzierungsmerkmal mehr ist.
Wichtigste Erkenntnisse des Berichts
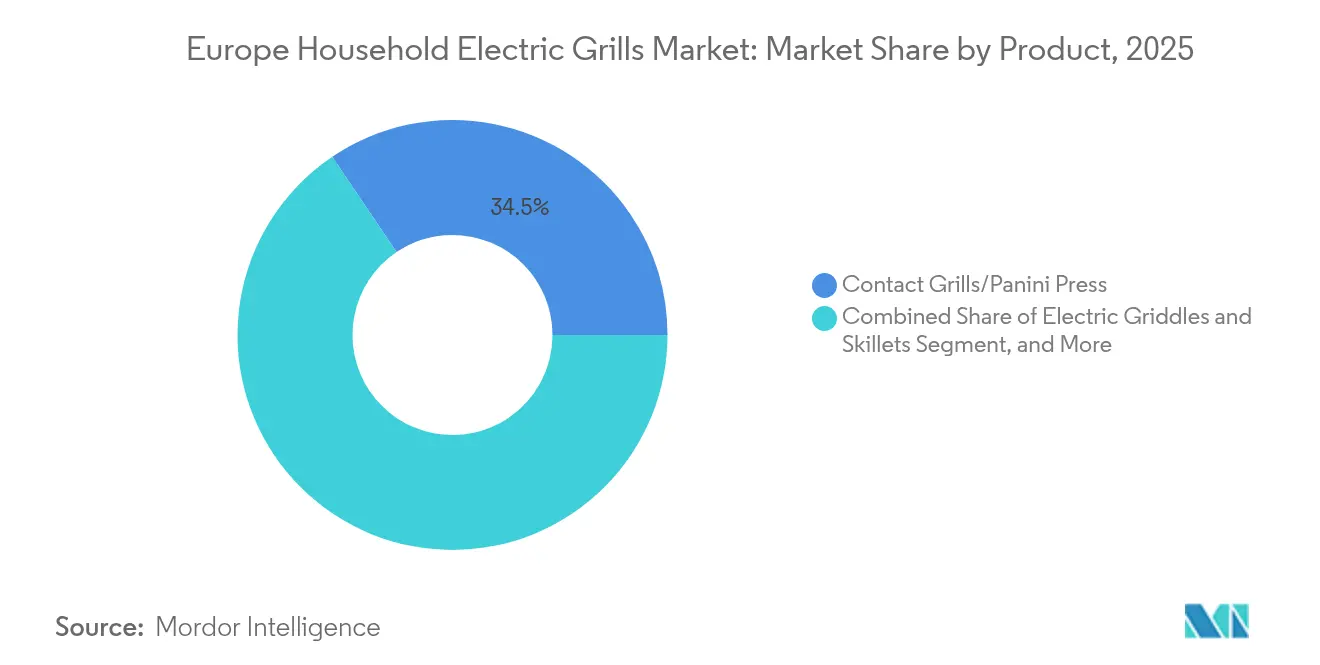
- Nach Produktkategorie führten Kontaktgrills mit einem Umsatzanteil von 34,45 % im Jahr 2025; Elektrische Smoker werden voraussichtlich bis 2031 mit einer CAGR von 5,72 % wachsen.
- Nach Funktionalität hielten Innenmodelle im Jahr 2025 einen Anteil von 69,60 % am Markt für europäische Haushalts-Elektrogrills; Außeneinheiten verzeichnen mit 5,95 % bis 2031 die schnellste CAGR.
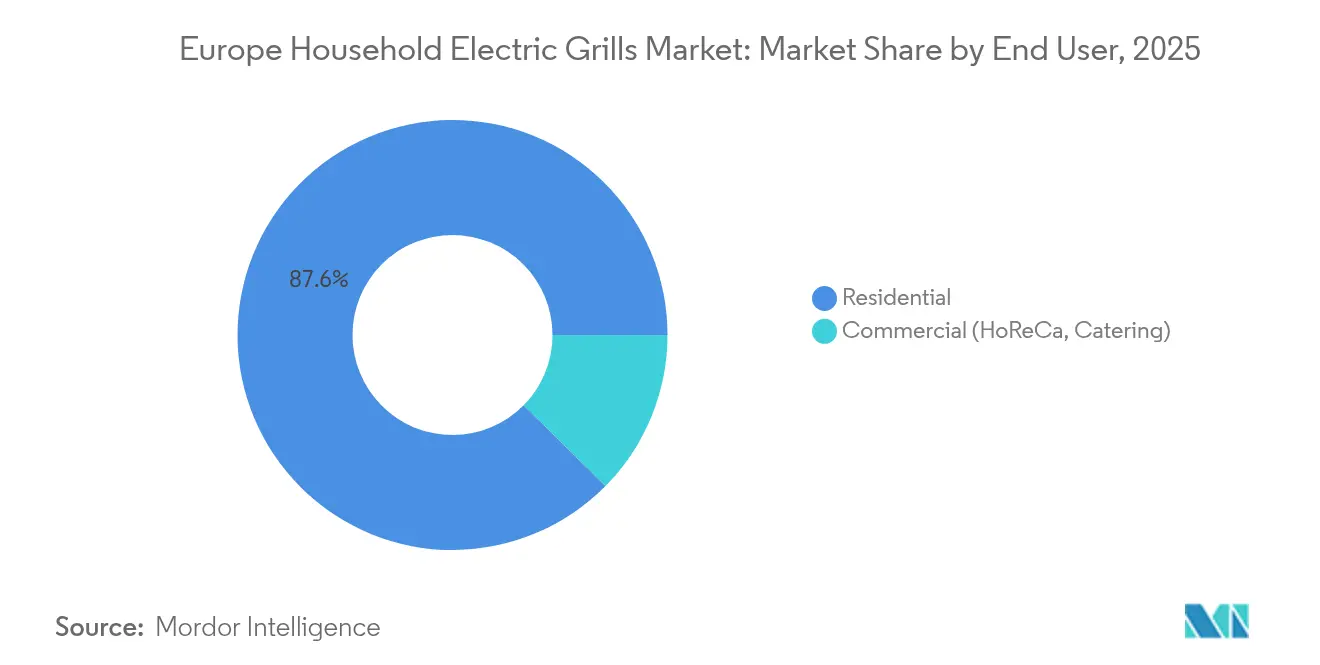
- Nach Endnutzer entfiel auf das private Segment im Jahr 2025 ein Anteil von 87,60 % an der Marktgröße für europäische Haushalts-Elektrogrills, während gewerbliche Anwendungen mit einer CAGR von 5,55 % voranschreiten.
- Nach Vertriebskanal dominierte der stationäre Einzelhandel mit 59,70 % des Umsatzes im Jahr 2025, während der Online-Handel voraussichtlich mit einer CAGR von 6,85 % wachsen wird.
- Nach Geografie führte Deutschland im Jahr 2025 mit einem Anteil von 20,05 %, und die nordischen Länder sind für die schnellste Expansion mit einer CAGR von 6,18 % bis 2031 positioniert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Brandschutzvorschriften für städtische Apartments | +1.4% | Deutschland, Vereinigtes Königreich, Frankreich, städtische Zentren | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierungspolitik des EU-Grünen Deals | +1.7% | EU-weit; am stärksten in den Nordics, Deutschland | Mittelfristig (2–4 Jahre) |
| Durch soziale Medien getriebener Heim-Gourmet-Trend | +1.1% | Gesamteuropäisch; am höchsten im Vereinigten Königreich, Frankreich | Kurzfristig (≤ 2 Jahre) |
| Smart-IoT-Integration | +0.9% | Deutschland, Nordics, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Kompakte Balkon-/Terrassenmodelle | +1.0% | Städtische Gebiete Südeuropas | Mittelfristig (2–4 Jahre) |
| E-Commerce-Direct-to-Consumer-Marken | +0.7% | Vereinigtes Königreich, Deutschland, Gesamteuropäisch | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Brandschutzvorschriften für städtische Apartments fördern die Nutzung von Elektrogrills
Europäische Stadtverwaltungen haben die Brandschutzvorschriften verschärft und offenes Feuer beim Kochen auf vielen Balkonen verboten. In Märkten, in denen bereits 72 % der Einwohner in städtischen Gebieten leben, hat diese politische Entwicklung die Nachfrage in Richtung elektrischer Lösungen gelenkt, die den Sicherheitsvorschriften entsprechen. Der Markt für europäische Haushalts-Elektrogrills profitiert daher von kompakten Einheiten, die dennoch 315 °C erreichen und so Verbrauchern gerecht werden, die eine unzureichende Hitze zum Anbraten befürchtet hatten.[1]Rylander, Summer, „Beste Grills, getestet und bewertet”, foodandwine.com Deutsche und französische Einzelhändler meldeten 2024 ein zweistelliges Umsatzwachstum bei Modellen, die ausdrücklich als „balkonsicher” gekennzeichnet sind. Hersteller verkleinern weiterhin Heizelemente und integrieren Keramikbeschichtungen, die die thermische Effizienz steigern, ohne den Platzbedarf zu erhöhen.
Elektrifizierungspolitik des EU-Grünen Deals begünstigt emissionsfreies Kochen
Der Europäische Grüne Deal hat Energieeffizienzetiketten in Kaufentscheidungen für Geräte verankert, wobei 93 % der Verbraucher die Bewertung vor dem Kauf konsultieren. Da Energiesparmaßnahmen Haushaltseinsparungen von bis zu 266 EUR (313,28 USD) im Jahr 2020 erbrachten, stärkte die politische Erzählung den Gesamtbetriebskostenfall für Elektrogrills. Der Wettbewerbsdruck innerhalb des Marktes für europäische Haushalts-Elektrogrills konzentriert sich nun darauf, den A-Klasse-Maßstab im Rahmen des ESPR-Rahmens zu erfüllen oder zu übertreffen. Marken, die das oberste Niveau erreichen, können quantifizierbare Betriebskostenvorteile bewerben, Marktanteile in preissensiblen Regionen gewinnen und Premium-Modell-Upgrades in einkommensstarken Märkten vorantreiben.
Durch soziale Medien getriebener Heim-Gourmet-Grilltrend
Lockdowns haben eine Gruppe von Hobbyköchen geschaffen, die ihre Kochergebnisse auf Instagram und TikTok veröffentlichen. Präzise Temperatursteuerung und rauchfreier Innenbetrieb ermöglichen optisch ansprechende Gerichte und positionieren Elektrogrills als Werkzeuge für soziale Anerkennung. Jüngere städtische Verbraucher – insbesondere in Frankreich und dem Vereinigten Königreich – haben die Kategorienteilnahme über das traditionelle Barbecue-Publikum hinaus erweitert. Der Markt für europäische Haushalts-Elektrogrills reagiert mit farbenfrohen Gehäusedesigns, LED-Schnittstellen und schnell teilbaren Rezeptbibliotheken, die ein nüchternes Gerät in ein Lifestyle-Accessoire verwandeln.
Smart-IoT-Integration steigert die Attraktivität von Premium-Grills
Vernetzte Grills mit WLAN-Überwachung erzielen Preispunkte, die 70 % über denen von Basismodellen liegen. Sensoren und prädiktive Algorithmen halten stabile Hitzezonen von etwa 93 °C bis 371 °C aufrecht und ermöglichen Restaurantqualität zu Hause. Frühe Anwender in den nordischen Ländern und Deutschland – Regionen mit hoher Smart-Home-Durchdringung – nutzen Fernsteuerungsfunktionen, mit denen Nutzer Einstellungen per Smartphone anpassen können. Da Firmware-Updates neue Kochmodi liefern, nehmen Eigentümer das Produkt als eine sich weiterentwickelnde Plattform statt als ein statisches Gerät wahr, was die Upgrade-Zyklen verlängert und Wiederholungsverkäufe im Markt für europäische Haushalts-Elektrogrills ankurbelt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hoher Durchschnittspreis im Vergleich zu Holzkohle/Gas | -0.9% | Süd- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Energiekostensteigerung | -1.1% | Deutschland, Italien, Gesamteuropäisch | Kurzfristig (≤ 2 Jahre) |
| Wahrgenommene Geschmacksunterlegenheit | -0.6% | Südeuropa, Deutschland | Langfristig (≥ 4 Jahre) |
| EU-Ökodesign-Konformitätskosten | -0.5% | EU-weit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Durchschnittspreis im Vergleich zu Holzkohle-/Gasalternativen
Elektrogrills werden nach wie vor zu Listenpreisen angeboten, die 40–60 % über denen von Einstiegs-Holzkohleeinheiten liegen, was die Verbraucherbudgets in preissensiblen Regionen belastet. Der wirtschaftliche Abschwung hat einen „Downtrading”-Trend beschleunigt, bei dem Haushalte den Kauf von Haushaltsgeräten nach Ermessen verzögern. Hersteller haben Modelle mit geringerer Wattzahl hinzugefügt, um den Preisschock abzumildern, doch die technischen Standards, die für kurze Aufheizzeiten erforderlich sind, verhindern die tiefen Kostensenkungen, die in anderen Kategorien kleiner Haushaltsgeräte zu beobachten sind. Dieser Preisunterschied dämpft das Spitzenwachstum im Markt für europäische Haushalts-Elektrogrills, insbesondere in Süd- und Osteuropa, wo das traditionelle Grillen über Holzfeuer kulturell verankert bleibt.
Energiekostensteigerung in ganz Europa
Die Stromtarife stiegen 2024 in Deutschland um 12,3 % und in Italien um 14,7 %, was den Betriebskostenvorteil, den die Befürworter von Elektrogrills einst anpriesen, schmälerte. Verbraucher sind sich sehr bewusst, dass ein 2.000-Watt-Grill ähnlich viel Strom verbraucht wie ein Wasserkocher oder ein Heizlüfter. Als Reaktion darauf integrieren Anbieter Reflexionsfolien, Zonenheizung und Leerlaufmodus-Algorithmen, die den Stromverbrauch reduzieren, wenn der Deckel geschlossen ist. Obwohl diese Funktionen den realen Verbrauch senken, beeinflussen die Befürchtungen vor hohen Stromrechnungen weiterhin die Kaufabsicht und erzeugen kurzfristigen Gegenwind im Markt für europäische Haushalts-Elektrogrills.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Elektrische Smoker stören das traditionelle SegmentElektrische Smoker verzeichneten eine CAGR-Prognose von 5,72 % für 2026–2031 und stellen die Dominanz der Kontaktgrills in Frage, die 2025 einen Marktanteil von 34,45 % im Markt für europäische Haushalts-Elektrogrills innehatten. Innovationen wie automatisierte Rauchgeneratoren und geschlossene Thermostate ermöglichen es Anfängern, authentische Barbecue-Aromen ohne ständige Aufsicht zu erzielen. Diese technologische Konvergenz hat die adressierbare Zielgruppe des Segments von Outdoor-Enthusiasten auf Alltagsnutzer ausgeweitet, die langsam gegarte Mahlzeiten mit minimalem Vorbereitungsaufwand suchen.
Kontaktgrills bleiben das Fundament des Kategorieumsatzes, da sie sich bei alltäglichen Aufgaben wie Sandwiches und dem Anbraten von Steaks bewähren. Raclette-Tische und Tisch-Party-Grills haben sich eine gesellige Dining-Nische erarbeitet, und konvertierbare Innen-Außen-Plattformen bedienen Besitzer mit kleinen Räumen, die für verschiedene Jahreszeiten flexible Einrichtungen wünschen. Das Produktspektrum veranschaulicht einen reifenden Markt für europäische Haushalts-Elektrogrills, in dem Verbraucher mehrere spezialisierte Geräte anstelle eines einzigen Allzweck-Grills besitzen.


Nach Funktionalität:
Außensegment gewinnt an FahrtFür den Außenbereich zertifizierte Einheiten werden voraussichtlich mit einer CAGR von 5,95 % wachsen und den 69,60%igen Marktanteil des Innensegments erodieren. Witterungsgeschützte Heizelemente erreichen nun 343 °C, was die historische Leistungslücke zu Gasgrills überbrückt und authentische Anbratergebnisse im Freien ermöglicht. Balkongerechte Abmessungen entsprechen den lokalen Vorschriften und stimulieren die Akzeptanz in Städten mit hoher Bebauungsdichte weiter.
Die Innenkategorie bleibt das Arbeitspferd der Marktgröße für europäische Haushalts-Elektrogrills aufgrund ihrer ganzjährigen Praktikabilität. Konvertierbare Modelle richten sich an Haushalte, die im Sommer auf Terrassen unterhalten, im Winter jedoch auf die Arbeitsfläche angewiesen sind. Anbieter integrieren in beide Formate Smart-Wetterwarnungen, Deckel-Öffnungs-Sensoren und rezeptgesteuerte Automatisierung, verwischen so die Unterschiede und schaffen einen Upsell-Pfad zu Premium-SKUs.
Nach Endnutzer:
Gewerbliche Anwendungen expandieren raschDer gewerbliche Kanal wird voraussichtlich mit einer CAGR von 5,55 % wachsen, obwohl private Käufer im Jahr 2025 87,60 % des Umsatzes generierten. Hotels, Cafés und Schnellrestaurants bevorzugen Elektrogrills zur Rauchkontrolle in offenen Küchenumgebungen. Energieeffizienzwerte beeinflussen Beschaffungsteams erheblich, da kleine prozentuale Gewinne über lange Nutzungsdauern in der europäischen Haushalts-Elektrogrills-Branche in messbare Einsparungen bei den Stromrechnungen umgewandelt werden.
Die Haushaltsnachfrage hält durch Urbanisierung und den laufenden Austausch alternder Gasgrills Schritt. Premium-Wohnmodelle verfügen nun über Zwei-Zonen-Thermostate und Sous-vide-Integration, Technologien, die einst professionellen Küchen vorbehalten waren. Dieser Übergang fördert die Markenbekanntheit und stärkt die Wahrnehmung, dass ein Elektrogrill professionelle Ergebnisse ohne spezielle Belüftungsinfrastruktur liefern kann.
Nach Vertriebskanal:
Online-Einzelhandel gestaltet den Marktzugang neuEs wird erwartet, dass der Online-Umsatz jährlich um 6,85 % steigt, indem detaillierte Produktvideos und algorithmische Empfehlungen genutzt werden, die komplexe Spezifikationsvergleiche vereinfachen. Direct-to-Consumer-Marken nutzen diesen Kanal, um Erstanbieterdaten zu sammeln und Designs schnell zu iterieren, was die Markteinführungszeit für neue Funktionen verkürzt. In Norwegen beispielsweise repräsentieren online verkaufte Grills bereits 49,3 % des Garten-E-Commerce-Segments, was signalisiert, wie das Digital-First-Verhalten in höherpreisige Geräte übergehen kann.
Stationäre Showrooms behalten einen Umsatzvorsprung von 59,70 %, da Verbraucher bei Premium-Käufen nach wie vor eine haptische Begutachtung schätzen. Einzelhändler kombinieren daher QR-Code-gestützte Demo-Stationen und Augmented-Reality-Apps, um die Unmittelbarkeit von In-Store-Tests mit der Breite von Online-Katalogen zu verbinden, und stärken so die Omnichannel-Loyalität im Markt für europäische Haushalts-Elektrogrills.
Geografische Analyse
Deutschland Haushalts-Elektrogrill-Markt
Deutschland hielt im Jahr 2025 einen Anteil von 20,05 % am europäischen Haushalts-Elektrogrill-Markt, gestützt durch strenge städtische Brandschutzvorschriften und eine Kultur, die das Grillen im Freien hochschätzt. Das Einzelhandelssortiment legt den Schwerpunkt auf balkonsichere Grills mit Sear-Zonen von bis zu 315 °C Eigenschaften, die bei Verbrauchern Anklang finden, die auf begrenztem Außenbereich authentische Steakhouse-Ergebnisse erzielen möchten. Spezialisierte Outdoor-Living-Ketten arbeiten gemeinsam mit Elektronikhändlern daran, Live-Vorführungen anzubieten, die Skeptiker überzeugen.
Nordische Länder Haushalts-Elektrogrill-Markt
Für die nordischen Länder wird ein CAGR von 6,18 % prognostiziert. Hohes verfügbares Einkommen, ökologisches Verantwortungsbewusstsein und eine ausgeprägte Smart-Home-Nutzung machen Verbraucher bereit, Aufpreise für vernetzte, energieeffiziente Modelle zu zahlen. Aufgrund langer Winter dominieren Indoor- und Kombigeräte den Absatz; dennoch sorgen Sommerfestivals für saisonale Nachfragespitzen bei tragbaren Außengrills und verdeutlichen Cross-Merchandising-Möglichkeiten zwischen Haushaltsgeräte- und Freizeithändlern.
Weitere europäische Märkte
Das Vereinigte Königreich, Frankreich und Italien tragen jeweils erhebliche Absatzmengen bei, weisen jedoch unterschiedliche Käuferpersönlichkeiten auf. Britische Käufer tendieren zu wetterfesten Grills, die eine ganzjährige Terrassennutzung versprechen. Französische Haushalte – häufig in kompakten Wohnungen – legen Wert auf schlanke, stilvolle Gehäuse, die zu modernen Küchen passen. Italiener stehen Geschmackseinbußen skeptisch gegenüber, weshalb Anbieter Hybriddesigns bewerben, die das Hinzufügen von Holzchips zur Rauchinfusion ermöglichen. Spanien, die Benelux-Länder, die Schweiz und Österreich vervollständigen das Marktbild mit einer stabilen Nachfrage, die in städtischen Zentren verankert ist. Diese regionalen Besonderheiten veranlassen Marken dazu, Funktionsumfang, Marketingbotschaften und Vertriebspartner an lokale Gewohnheiten anzupassen, um sicherzustellen, dass der europäische Haushalts-Elektrogrill-Markt ein differenziertes statt ein pauschales Wachstum erzielt.
Regulatorisches Umfeld
In der EU verkaufte elektrische Haushaltsgrills unterliegen einem mehrschichtigen Compliance-Rahmen, der Produktsicherheit und elektrische Sicherheit abdeckt. Ab Mai 2026 gilt die Allgemeine Produktsicherheitsverordnung (EU) 2023/988 für Verbraucherprodukte, während die elektrische Sicherheit von Geräten weiterhin durch die Niederspannungsrichtlinie (2014/35/EU) geregelt wird, zusammen mit EMV- und Stoffbeschränkungen wie RoHS, die die Bauteilauswahl und Dokumentation prägen.
Die Vorgaben zu Energieverbrauch und Ökodesign werden strenger und wirken sich auf Steuerungsplatinen, Energiemanagement und vernetzte Funktionen aus. Die Verordnung (EU) 2023/826 der Kommission führte ab Mai 2025 spezifische Obergrenzen und Testbedingungen für den Aus-Zustand, Bereitschaftsbetrieb und vernetzten Bereitschaftsbetrieb ein, und die Verordnung (EU) 2025/2262 der Kommission (vom 11. November 2025) änderte Elemente dieses Rahmens, wodurch der Bedarf an präzisen Messbedingungen und firmwaregesteuerten Energiezuständen steigt. Die Verordnung über Ökodesign-Anforderungen für nachhaltige Produkte (EU) 2024/1781 gibt die übergeordnete EU-Richtung für Nachhaltigkeit, Reparierbarkeit und Kreislauffähigkeit vor und drängt Hersteller zu modularen Designs und langlebigeren Komponenten, anstatt sich auf einmalige Compliance-Updates zu verlassen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit vorgelagerten Materialien und Komponenten wie Heizelementen, Thermostaten und Sensoren, Steuerungsplatinen, Gehäusen und Beschichtungen. Sie führt weiter über Produktdesign und Zertifizierungsprüfungen, insbesondere nach EN 60335-2-9 für tragbare Kochgeräte, wobei sich die Fertigung auf außereuropäische und europäische Standorte verteilt. Massenmarktfertigwaren und viele elektronische Baugruppen werden aus Asien bezogen, insbesondere aus China, während europäische Standorte in Ländern wie Polen und Rumänien Endmontage, Compliance-Prüfungen, Verpackung und Lokalisierung (Stecker, Kennzeichnung und Software) unterstützen, was Marken hilft, Lieferzeiten und EU-Konformitätsanforderungen zu managen.
Auf der mittleren Stufe der Wertschöpfungskette nutzen Marken und Handelsmarken-Anbieter eine Mischung aus Eigenproduktion und OEM-/ODM-Partnern, um die Produktion zu skalieren, und verkaufen dann über Omnichannel-Vertrieb über Elektronikketten, Fachhändler, Hypermärkte sowie Online-Marktplätze und Direktvertrieb an Endverbraucher. Physische europäische Standorte unterstützen Reaktionsfähigkeit und Kostenkontrolle: Weber Barbecues betreibt ein 50.000 Quadratmeter großes Fertigungs- und Vertriebszentrum in Zabrze, Polen, während THUROS GmbH Edelstahlgrills in Georgenthal, Deutschland, herstellt und Furlan Grills ein Direktvertriebsmodell ab Werk aus Slowenien mit zentralisiertem europäischem Versand nutzt. Der nachgelagerte Wertbeitrag ist zunehmend an Software-Updates, App-Ökosysteme und Aftersales-Services (Ersatzteile, Reparatur und Garantien) gebunden, was auch mit den EU-Nachhaltigkeits- und Sicherheitserwartungen übereinstimmt.
Wettbewerbslandschaft
Der Markt bleibt mäßig fragmentiert: Globale Haushaltsgeräte-Konzerne, Nischen-Grillspezialisten und agile Direct-to-Consumer-Marken beanspruchen alle ihre Anteile. Groupe SEB, durch Tefal und Moulinex, meldete im Jahr 2024 einen Umsatz von 8,3 Milliarden EUR (9,78 Milliarden USD) und kontrolliert etwa ein Drittel des europäischen Segments für kleine elektrische Kochgeräte, was die Vorteile etablierter Kanalbeziehungen und umfangreicher Forschungs- und Entwicklungs-Pipelines unterstreicht.[3]Groupe SEB, „Universal Registration Document & Annual Financial Report”, groupeseb.com Electrolux sicherte sich im April 2025 ein Darlehen der Europäischen Investitionsbank in Höhe von 200 Millionen EUR zur Beschleunigung der Entwicklung energieeffizienter Produkte, was Nachhaltigkeit als kapitalattraktives Thema hervorhebt.
Smart-First-Herausforderer wie Current Backyard differenzieren sich mit App-Ökosystemen und firmware-upgradebarer Hardware und positionieren sich eher als Technologieplattformen denn als Gerätehersteller. Im Einstiegsbereich vergeben asiatische Auftragshersteller Basisgrills als Weißware für Online-Marktplätze und drücken damit die Margen im Wertbereich. Mittelmarktspieler sehen sich daher einem Squeeze zwischen Premium-Konnektivität und Budget-Kommoditisierung ausgesetzt, was Joint Ventures und Komponentenfreigabevereinbarungen zur Kostenkontrolle bei gleichzeitiger Funktionserweiterung begünstigt.
Zu den strategischen Maßnahmen der vergangenen 18 Monate gehören Webers im Januar 2025 eingeführte elektrofokussierte Produktlinie, die darauf ausgelegt ist, direkt mit hochwertigen Gasgrills zu konkurrieren, sowie Groupe SEBs Akquisition von Sofilac im Dezember 2024, um professionelles Know-how zu vertiefen, das auf gehobene Wohnmodelle übertragbar ist. Diese Maßnahmen veranschaulichen, wie Skaleneffekte und Fachkompetenz gleichermaßen als Hebel dienen, um Wettbewerbsvorteile im sich entwickelnden Markt für europäische Haushalts-Elektrogrills zu sichern.
Marktführer der europäischen Haushalts-Elektrogrills-Branche
Philips Domestic Appliances
Groupe SEB (Tefal, Krups)
Spectrum Brands (Hamilton Beach/George Foreman)
Weber-Stephen Products LLC
Kenyon
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europa Haushalts-Elektrogrill-Markt
- Philips Domestic Appliances
- Groupe SEB (Tefal, Krups)
- Spectrum Brands (Hamilton Beach/George Foreman)
- Weber-Stephen Products LLC
- Kenyon
- Breville Group (Sage Appliances Europe)
- Severin Elektrogeräte
- WMF GmbH
- Princess Household Appliances
- Tristar Europe
- G3 Ferrari (Trevi Group)
- Klarstein (Chal-Tec GmbH)
- Ninja Kitchen (SharkNinja)
- Electrolux AB
- Landmann Grill GmbH
- Outdoorchef AG
- Traeger Grills
- Masterbuilt Manufacturing
- Bull Europe Ltd
- Alpina Appliances
Lesen Sie die Analyse der Europa Haushalts-Elektrogrill-Markt-Unternehmen

Marktchancen und Zukunftsaussichten
Es entsteht eine klare Marktlücke rund um compliance-getriebene Neugestaltung und Premium-Differenzierung, da die EU-Politik die Anforderungen an Bereitschafts- und vernetzten Bereitschaftsbetrieb verschärft (Verordnung (EU) 2023/826, wirksam ab Mai 2025, geändert im November 2025). Für elektrische Haushaltsgrills eröffnet dies Chancen bei intelligenterem Energiemanagement, einschließlich Leerlaufmodi, Logik bei geschlossenem Deckel, zonaler Beheizung und reduzierter dauerhafter Konnektivitätsaufnahme. Es begünstigt zudem Marken, die Leistung bei hohen Anbrattemperaturen nachweisen können und dabei strengere Messbedingungen erfüllen. Unter dem ESPR-Rahmen (EU) 2024/1781 können Angebote, die auf Langlebigkeit, Reparierbarkeit und modularen Baugruppen aufbauen, Hersteller stärken, die robuste Ersatzteil- und Service-Ökosysteme in ganz Europa unterstützen können.
Vernetzte Grills bilden ein zweites Chancencluster, da sich Konnektivitätsanforderungen von Feature-Marketing hin zu Compliance-Bereitschaft verschieben. Mit dem Cyber Resilience Act, der ab September 2026 für vernetzte Produkte in Kraft tritt, sehen sich Marken, die WLAN-fähige Grills in Europa verkaufen, einer formalisierteren Cybersicherheits- und Lebenszyklus-Update-Last gegenüber, was Hürden für kostengünstige, wenig unterstützte vernetzte Importe erhöht und Anbieter stärkt, die Firmware pflegen, Schwachstellen managen und ein sicheres Onboarding unterstützen können. Auf der Nachfrageseite begünstigen städtische Platzbeschränkungen weiterhin multifunktionale, kompakte Geräte, die mehrere Einzweckgeräte ersetzen. Gleichzeitig schafft die regionale Fertigungs- und OEM-Kapazität in Osteuropa, einschließlich in Polen ansässiger Fertigungs- und Vertriebsstandorte sowie OEM-Partner, Raum für Handelsmarken und Herausforderermarken, um mit lokalisierter Compliance, schnellerer Nachbelieferung und differenzierten Funktionspaketen für Deutschland, die nordischen Länder und andere Märkte mit hoher Smart-Home-Durchdringung einzusteigen.
Recent Industry Developments in Europa Haushalts-Elektrogrill-Markt
- Mai 2026: Spectrum Brands ging eine strategische Partnerschaft mit Oaktree Capital Management für seinen Geschäftsbereich Home and Personal Care ein, zu dem die Marke George Foreman gehört. Dieser Schritt unterstützt Investitionen und strukturelle Flexibilität in einem Kernportfolio kleiner Haushaltsgeräte, das im Bereich elektrisches Grillen konkurriert, mit Auswirkungen auf Produktfinanzierung, Vertriebsunterstützung und regionalen Markteinführungsfokus in Europa.
- Februar 2026: Groupe SEB kündigte seinen Rebound-Plan an, einschließlich eines gezielten Einsparprogramms von 200 Millionen EUR zur Verbesserung der industriellen Effizienz. Für elektrische Haushaltsgrills und angrenzende Kochgeräte signalisiert die Initiative eine verstärkte Betonung auf kostensenkende Konstruktion, Vereinfachung der Lieferkette und schnellere compliance-orientierte Neugestaltung im Rahmen sich entwickelnder EU-Anforderungen.
- Dezember 2024: Groupe SEB schloss die Übernahme von Sofilac ab, um professionelle Kochtechnologie-Fähigkeiten zu stärken, die auf Premium-Haushaltsgeräte übertragen werden können. Dies bringt Know-how, das leistungsfähigere elektrische Grillplattformen und Funktionsupgrades unterstützen kann, positioniert für europäische Verbraucher, die innerhalb vernetzter und spezialisierter Kochkategorien aufrüsten.


Europa Haushalts-Elektrogrill-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert von elektrischen Grillgeräten, die für den Haushaltsgebrauch in ganz Europa gekauft werden, erfasst an dem Punkt, an dem das Produkt über Einzelhandels- und E-Commerce-Kanäle verkauft und in einem häuslichen Umfeld genutzt wird.
Ausschlüsse aus dem Umfang: Wir schließen brennstoffbetriebene Grills, rein gewerbliche Küchengrillgeräte sowie separat verkaufte Ersatzteile und Zubehör aus.
Übersicht der Segmentierung
- Nach Produkt
- Kontaktgrills/Panini-Pressen
- Elektrische Grillplatten und Elektropfannen
- Elektrische Smoker
- Raclette- und Tisch-Party-Grills
- Konvertierbare Innen-Außen-Grills
- Nach Funktionalität
- Innen
- Außen
- Konvertierbar
- Nach Endnutzer
- Privat
- Gewerblich (HoReCa, Catering)
- Nach Vertriebskanal
- Stationärer Einzelhandel – Fachgeschäfte
- Stationärer Einzelhandel – Hyper-/Supermärkte
- Kaufhäuser
- Online-Einzelhandel
- Nach Geografie
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordics (Schweden, Norwegen, Dänemark, Finnland)
- Benelux (Niederlande, Belgien, Luxemburg)
- Schweiz und Österreich
- Rest Europas
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Schreibtischrecherche wurde genutzt, um die Grundstruktur des Modells aufzubauen und die Länderabdeckung in ganz Europa konsistent zu halten. Wir haben öffentliche Statistiken und politische Signale geprüft, die Gerätenachfrage und Preisgestaltung beeinflussen, wie Eurostat-Verbrauchs- und Einzelhandelsindikatoren sowie Aktualisierungen der Europäischen Kommission im Zusammenhang mit Ökodesign- und Energieeffizienzanforderungen.
Um die Produkt- und Vertriebsgeschichte zu untermauern, haben wir uns auch auf Quellen wie nationale Statistikämter, Zoll- und Handelspublikationen für Import- und Exportrichtungen sowie relevante Normen und regulatorisches Material, das sich auf Produktspezifikationen auswirkt, bezogen. Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichte wurden verwendet, um Verschiebungen im Vertrieb zwischen online und offline sowie bedeutende Produkteinführungen, die durchschnittliche Verkaufspreise beeinflussen können, gegenzuprüfen. Wo nötig, ergänzten wir dies mit kostenpflichtigen Abonnements für Unternehmensfinanzdaten und Nachrichten, Patentrecherchen und sendungsbasierter Import- und Exportverfolgung, um Lieferantenstandorte zu klären. Diese Beispiele dienen nur der Veranschaulichung, da während der Recherche viele weitere Quellen zur Datenerhebung, Validierung und Klärung verwendet wurden.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, die Annahmen aus der Schreibtischrecherche in nutzbare Größenbestimmungsdaten umzusetzen, insbesondere im Hinblick darauf, wie Haushalte zwischen Kontaktgrills, Grillplatten, Raclette-Geräten, Räuchergeräten und wandelbaren Formaten wählen. Wir sprachen mit einer Vielzahl von Marken, Distributoren, Einzelhändlern und Kategorieverantwortlichen in wichtigen Märkten und kleineren europäischen Ländern, damit Vertriebsmix, Preisbänder und Aktionsintensität validiert und dann konsistent angewendet werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 25 % | CXOs: 12 % |
| Mid-Tier: 60 % | Funktions-/Bereichsleiter: 34 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 54 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Nachfragesignale für Haushaltsgeräte und länderspezifische Verbrauchsmuster genutzt werden, um den adressierbaren Markt für elektrische Grills zu rekonstruieren, den wir dann nach Produktstil und Vertriebskanal aufteilen. Um die Gesamtsummen realistisch zu halten, überprüfen wir das Ergebnis mit selektiven Bottom-up-Prüfungen, wie stichprobenartiger Einzelhandelspreisverfolgung, länderspezifischen Kanalprüfungen und einer begrenzten Zusammenführung von Lieferantenumsätzen, sofern die Offenlegungen eindeutig waren.
Wir behandelten einige Marktkennzeichen als zentrale Eingaben, da sie wiederholt länderübergreifend überprüft werden können. Dazu gehören die Aufteilung zwischen Wohn- und HoReCa-Nachfrage, die Verschiebung des Anteils zwischen Online und Offline sowie die typische Preisstufung zwischen Kontaktgrills, Grillplatten, Raclette-Grills und wandelbaren Modellen. Wir nutzten außerdem beobachtete saisonale Aktionsmuster rund um wichtige Einzelhandelsereignisse sowie den Effekt der Diskussionen zu Energieeffizienz und Ökodesign auf Produkterneuerungszyklen, die tendenziell das Ersatzkaufverhalten und die Durchschnittspreise beeinflussen.
Für die Prognose nutzten wir Szenarioanalysen, damit kurzfristige Schwankungen bei den Konsumausgaben und der Preisgestaltung berücksichtigt werden, ohne einen einzigen linearen Trend zu erzwingen. Annahmen zur Preisentwicklung und zum Kanalmix wurden durch Primärforschungs-Feedback stresstestet, und wo Bottom-up-Prüfungen unvollständig waren, wandten wir länderspezifische Proxys an (zum Beispiel unter Verwendung von Märkten mit ähnlichem Einkommensniveau und Einzelhandelsstruktur), bevor die Gesamtsummen finalisiert wurden.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Durchgängen, damit Ausreißer frühzeitig erkannt und mit unterstützenden Belegen korrigiert werden. Wir haben Modellergebnisse mit unabhängigen Signalen verglichen, wie der Leistung wichtiger Einzelhandelskategorien, der Import- und Exportrichtung und der implizierten Entwicklung des durchschnittlichen Verkaufspreises nach Produkttyp, und dann alle größeren Abweichungen auf Länder- und Kanalebene überprüft.
Vor der endgültigen Freigabe durchlaufen das Modell und die Annahmen eine Analystenüberprüfung, damit Rechenprüfungen, Währungszeitpunkte und länderübergreifende Konsistenz bestätigt werden. Berichte werden einmal jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis eintritt (zum Beispiel eine bedeutende regulatorische Änderung oder ein klarer Nachfrageschock). Unmittelbar vor der Auslieferung führen wir eine abschließende Prüfung durch, um sicherzustellen, dass Kunden die neueste aktualisierte Ansicht und keine ältere Momentaufnahme erhalten.
Marktgröße für elektrische Haushaltsgrills in Europa von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für elektrische Haushaltsgrills in Europa können sich unterscheiden, selbst wenn sie ähnlich klingen, da die einbezogenen Produkte, die erfassten Endnutzer und die Preislogik nicht immer übereinstimmen. Abweichungen ergeben sich auch daraus, ob die Zahl den Einzelhandelswert, den Herstellerwert oder eine Mischung aus beidem darstellt, was die Gesamtsumme schnell verändern kann.
Die Benchmark-Tabelle zeigt eine Spannbreite, und im Mordor-Intelligence-Modell wird der Wert für elektrische Haushaltsgrills in Europa mit einer klaren Trennung der Wohnnachfrage von der kleineren HoReCa-Nutzung erfasst, wobei brennstoffbetriebene Grills und eigenständiges Zubehör aus der Gesamtsumme herausgehalten werden. Einige andere Schätzungen vermischen dies mit breiteren kleinen Küchengeräten oder behandeln Online-Marktplatzpreise und Aktionen auf vereinfachte Weise, was den implizierten durchschnittlichen Verkaufspreis je nach gewähltem Jahr anheben oder senken kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,07 Mrd. USD (2025) | |
| Fachzeitschrift A | 1,86 Mrd. USD (2025) | Verwendet eine engere Produktliste, die weitgehend Kontaktgrills betont und Raclette- sowie wandelbare Formate in mehreren Ländern ausschließt, was die modellierte Volumenbasis verringert. |
| Regionale Beratungsgesellschaft B | 2,42 Mrd. USD (2025) | Scheint einen breiteren Umfang an Küchengeräten und eine Einzelhandelspreisannahme zu verwenden, die die Aktionsintensität und den Kanalmix nicht vollständig herausrechnet, was den implizierten ASP erhöht. |
Bei allen drei Zahlen liegen die Hauptursachen für die Abweichung darin, was als elektrischer Grill gezählt wird, wie Wohn- versus HoReCa-Nachfrage behandelt wird und wie die Preisgestaltung über Online- und Offline-Kanäle hinweg normalisiert wird. Indem die Gesamtsumme an wiederholbare Eingaben wie Länderabdeckung, Produktmix und kanalspezifische Preisprüfungen gebunden wird, ist die Schätzung so konzipiert, dass sie praktisch reproduzierbar und Jahr für Jahr leichter zu überprüfen ist.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Markts für europäische Haushalts-Elektrogrills?
Der Markt belief sich im Jahr 2026 auf 2,19 Milliarden USD und wird voraussichtlich bis 2031 2,87 Milliarden USD erreichen.
Welches Produktsegment wächst am schnellsten?
Elektrische Smoker werden voraussichtlich mit einer CAGR von 5,72 % wachsen und damit andere Kategorien übertreffen, dank Innovationen, die traditionelles Räuchern mit minimalem Aufwand replizieren.
Warum gewinnen Außen-Elektrogrills an Bedeutung?
Verbesserte Heizelemente erreichen nun authentische Sear-Temperaturen, während balkonfreundliche Abmessungen und die Einhaltung der Brandschutzvorschriften sie für städtische Einwohner attraktiv machen.
Wie beeinflussen EU-Vorschriften das Produktdesign?
Die Ökodesign-Verordnung für nachhaltige Produkte erfordert höhere Energieeffizienz und Reparierbarkeit, was Hersteller in Richtung modularer Komponenten und A-Klasse-Energieetiketten drängt.
Welche Rolle spielt die Smart-Home-Technologie beim Marktwachstum?
WLAN-Konnektivität und prädiktive Kochalgorithmen erzielen Preisprämien und sprechen technikaffine Verbraucher an, insbesondere in den nordischen Ländern und Deutschland.
Seite zuletzt aktualisiert am:



