
Marktgröße und Marktanteile des brasilianischen Bargeldlogistikmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
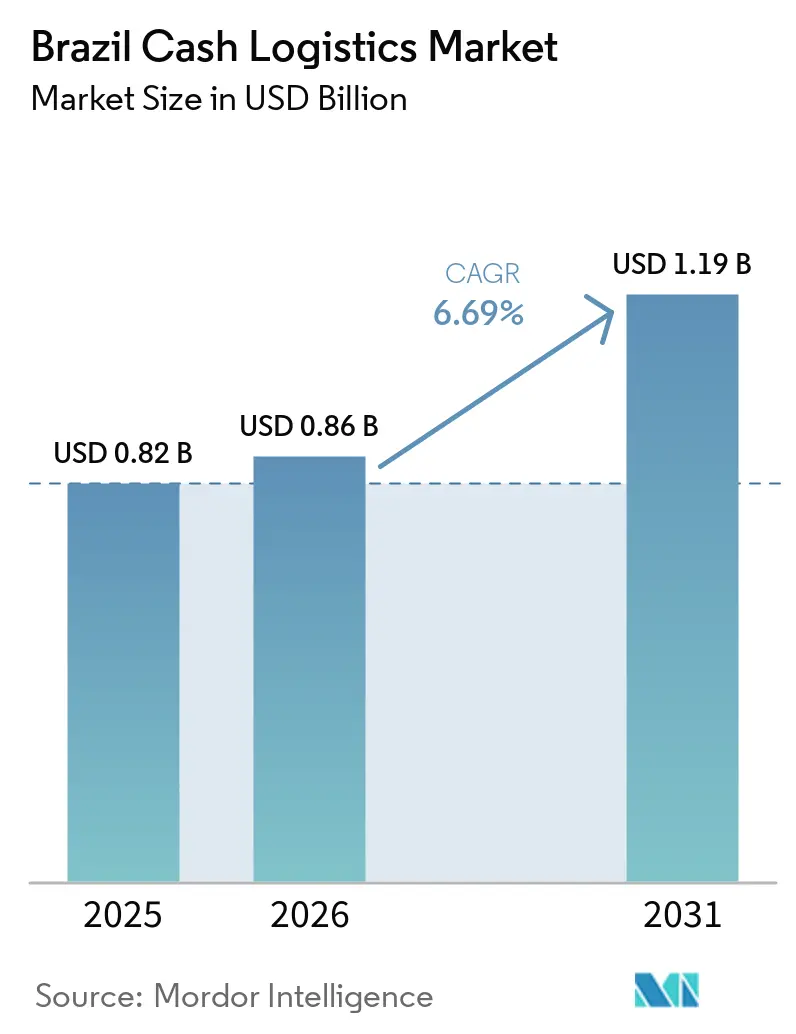
| Marktgröße im Basisjahr (2025) | 0.82 Milliarden US-Dollar |
| Marktgröße (2026) | 0.86 Milliarden US-Dollar |
| Marktgröße (2031) | 1.19 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.69 % |
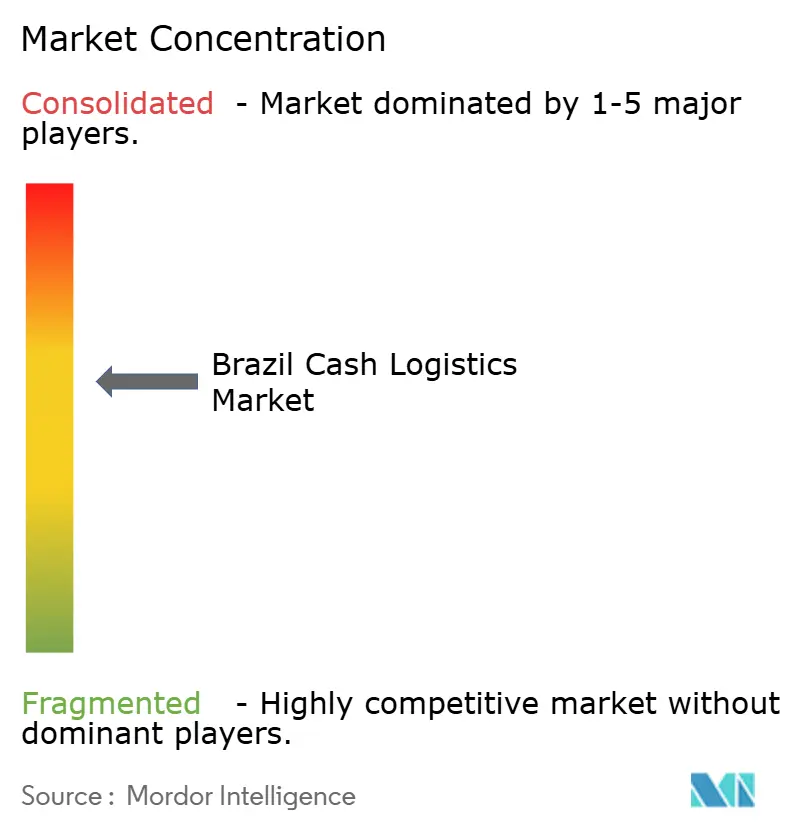
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des brasilianischen Bargeldlogistikmarkts von Mordor Intelligence
Die Marktgröße des brasilianischen Bargeldlogistikmarkts wurde im Jahr 2025 auf 0,82 Milliarden USD geschätzt und soll von 0,86 Milliarden USD im Jahr 2026 auf 1,19 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,69 % während des Prognosezeitraums (2026–2031).
Der anhaltende Einsatz von Bargeld stützt die Nachfrage nach sicherer Verwahrung, Transport und Verarbeitung, auch wenn Pix die Art und Weise verändert, wie Verbraucher alltägliche Zahlungen vornehmen. Pix machte im zweiten Halbjahr 2025 54,7 % der Einzelhandelszahlungstransaktionen aus, während sich Banknoten und Münzen im Umlauf Anfang 2026 auf 62,1 Milliarden USD beliefen. Bargeld blieb daher als Wertaufbewahrungsmittel und als Notfalloption bei Zahlungsausfällen wichtig, insbesondere dort, wo der digitale Zugang eingeschränkt war. Der brasilianische Bargeldlogistikmarkt wurde zudem durch Filialschließungen, ausgelagerte Geldautomatenbetriebe, intelligente Tresore und strengere Betriebsanforderungen umgestaltet. Diese Veränderungen begünstigten Anbieter, die physische Sicherheit mit Echtzeit-Überwachung, Bargeldautomatisierung und Managed-Service-Verträgen kombinierten.
Wichtigste Erkenntnisse des Berichts
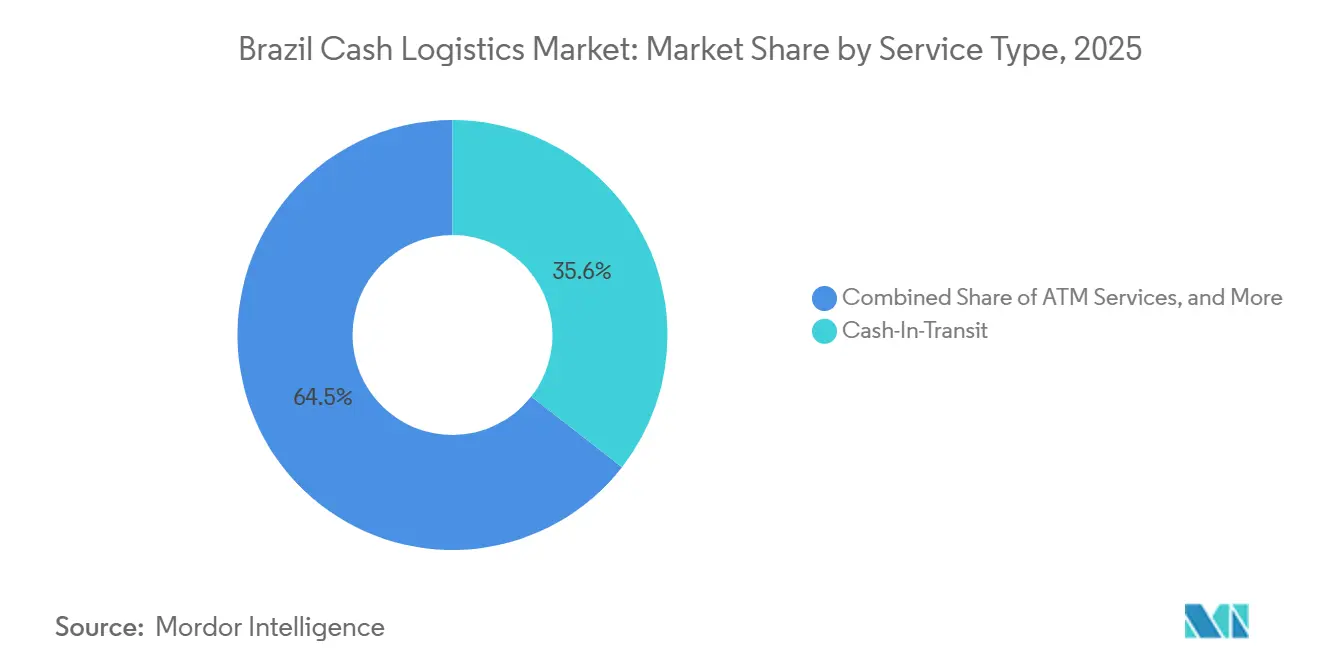
- Nach Dienstleistungsart hielt der Bargeldtransport im Jahr 2025 einen Marktanteil von 35,55 % am brasilianischen Bargeldlogistikmarkt, während Geldautomatendienstleistungen bis 2031 voraussichtlich mit einer CAGR von 7,60 % wachsen werden.
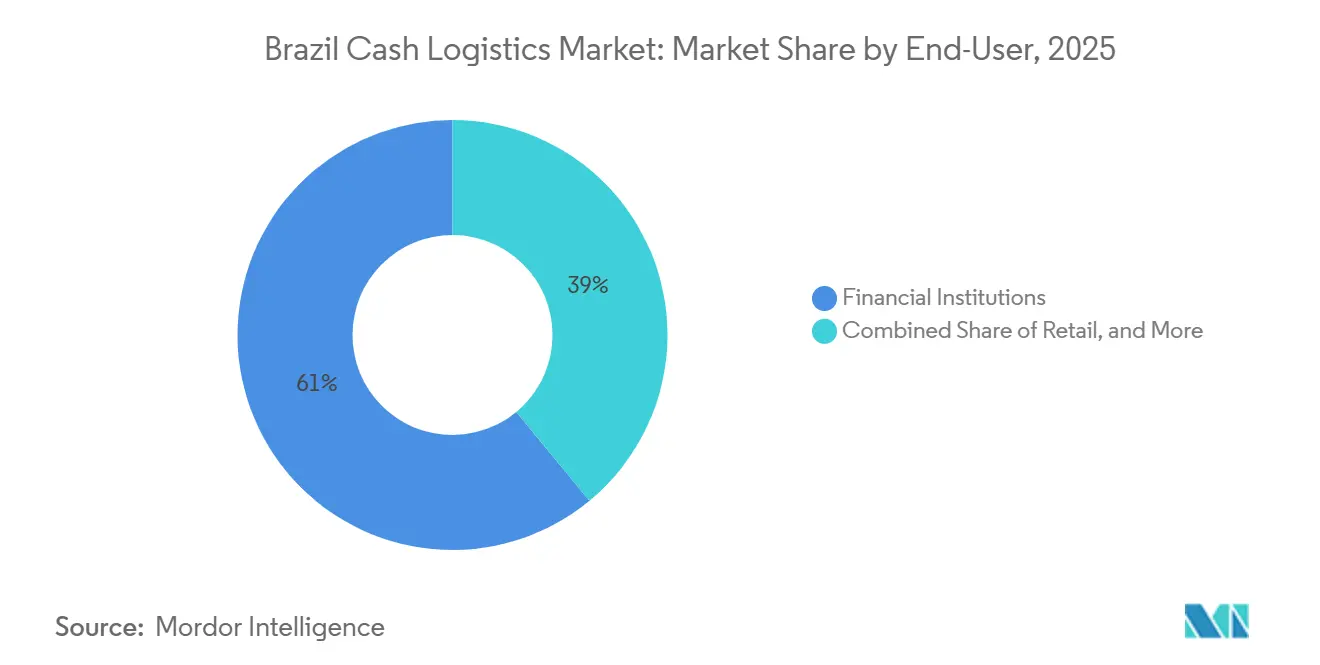
- Nach Endnutzer hielten Finanzinstitute im Jahr 2025 einen Anteil von 61,00 % an der Marktgröße des brasilianischen Bargeldlogistikmarkts, während das Gastgewerbe bis 2031 voraussichtlich mit einer CAGR von 8,10 % wachsen wird.
- Nach Transportmodus hielten Straßenwege im Jahr 2025 einen Anteil von 91,55 % an der Marktgröße des brasilianischen Bargeldlogistikmarkts, während Luftwege bis 2031 voraussichtlich mit einer CAGR von 7,50 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des brasilianischen Bargeldlogistikmarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bargeldnutzung in informellen, ländlichen und kleingewerblichen Umfeldern | +1.5% | National, mit höchster Intensität im Nordosten, Norden und in städtischen Randgebieten | Langfristig (≥ 4 Jahre) |
| Auslagerung von Geldautomaten- und Bargeldverarbeitungsbetrieben | +1.3% | National, konzentriert in Korridoren mit Filialschließungen großer Banken | Mittelfristig (2–4 Jahre) |
| Finanzielle Inklusion und Ausbau der Bankinfrastruktur | +1.2% | Norden und Nordosten, mit Ausstrahlungseffekten auf den Mittleren Westen | Mittelfristig (2–4 Jahre) |
| Intelligente Tresore und Bargeldrecycling im Einzelhandel | +1.1% | National, angeführt von Einzelhandelszentren im Südosten | Mittelfristig (2–4 Jahre) |
| Sicherheitsbedrohungen und Risiken durch organisierte Kriminalität | +0.8% | Südöstlicher Kernbereich und städtische Letzte-Meile-Segmente national | Kurzfristig (≤ 2 Jahre) |
| Bargeldverteilung in abgelegenen Regionen und im intermodalen Verkehr | +0.4% | Norden und Mittlerer Westen, einschließlich des Amazonasbeckens | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Bargeldnutzung in informellen Volkswirtschaften, ländlichen Gebieten und Kleinunternehmen
Brasiliens informelle Wirtschaft und die weiträumige geografische Verteilung sorgten für eine belastbare Nachfragebasis für Bargeldlogistikdienstleistungen. Bargeld machte 38 % der Einzelhandelskäufe in Brasilien aus, und der Anteil überstieg 60 % in städtischen Randgebieten und ländlichen Innengebieten.[1]"Pix at 5, The Innovation That Transformed Payments in Brazil," Banco Central do Brasil, bcb.gov.br Der Banco Central do Brasil berichtete, dass Bargeld zunehmend als Wertaufbewahrungsmittel diente und nicht nur als Zahlungsmittel. Dieses Verhalten stützte den brasilianischen Bargeldlogistikmarkt an Standorten, an denen Haushalte und Kleinunternehmen Bargeldreserven für Zahlungsausfälle vorhielten. Die Verbraucherfinanzierungsumfrage von 2025 ergab, dass 14 % der Brasilianer keine aktive Nutzung digitaler Bankkanäle hatten. Korrespondenzstellen, darunter Lotterien, Apotheken und Correios-Filialen, schufen dezentrale Bargeld-Zugangspunkte, die Bargeldauffüllungs- und Einsammeldienstleistungen erforderten.
Wachstum intelligenter Tresore und Bargeldrecyclinglösungen für den Einzelhandel
Intelligente Tresore veränderten das Bargeldmanagement im Einzelhandel, indem sie den Bedarf an häufigen gepanzerten Abholungen reduzierten. Die Nachfrage nach intelligenten Tresorlösungen in Brasilien wuchs im Jahr 2025 um 20 %, da große Einzelhändler und Supermärkte die Abholhäufigkeit und -kosten senken wollten. SESAMI Prosegur Cash brachte im Mai 2026 Cash Today Front Office auf den Markt, ein Bargeldautomatisierungsgerät für den Kassenbereich, das Banknoten validierte, Wechselgeld ausgab und Händlerkonten in Echtzeit gutschrieb. Grupo Protege stellte Protege One vor, einen in Brasilien entwickelten intelligenten Tresor mit Banknotenvalidierung und Abstimmung über verschiedene Zahlungsinstrumente hinweg. Brink's Brasil präsentierte sein Digital Retail Solutions-Ökosystem, unterstützt durch den Speed Light Smart Safe, auf dem 16. Concred im August 2026. Diese Systeme verbreiterten die Dienstleistungsbasis des brasilianischen Bargeldlogistikmarkts, obwohl die geringere Abholhäufigkeit die Routendichteökonomie für Betreiber veränderte.
Zunehmende Auslagerung von Geldautomaten- und Bargeldverarbeitungsbetrieben
Bankfilialschließungen verlagerten mehr Geldautomaten- und Bargeldverarbeitungsarbeiten auf Spezialanbieter im brasilianischen Bargeldlogistikmarkt. Brasiliens Filialnetz schrumpfte zwischen 2015 und 2025 von 22.866 auf weniger als 15.000 Standorte. Die 3 größten Privatbanken schlossen im Jahr 2025 2.334 Filialen und Servicestellen. Tecban schloss im Februar 2025 eine Modernisierungspartnerschaft mit Banrisul ab, bei der 1.000 Recycling-Geldautomaten im Rahmen eines ausgelagerten Modells eingesetzt wurden. Bis August 2026 hatte Tecban vergleichbare Vereinbarungen auf Crefisa, Agibank und Banco do Nordeste ausgeweitet. Brink's berichtete, dass verwaltete Geldautomatendienstleistungen und digitale Einzelhandelslösungen von 24 % des globalen Umsatzes im Jahr 2025 auf 31,6 % im ersten Quartal 2026 stiegen, mit einem Wachstum von 19 % im Jahresvergleich.
Sicherheitsbedrohungen und Risiken durch organisierte Kriminalität
Sicherheitsrisiken förderten Investitionen in Flotentechnologie, Routenplanung und digitalen Schutz im gesamten brasilianischen Bargeldlogistikmarkt. Brasilien verzeichnete im Jahr 2025 8.570 Frachtdiebstahlvorfälle mit direkten Verlusten von 155 Millionen USD. Die Vorfallzahlen sanken in den ersten 5 Monaten des Jahres 2026 gegenüber dem gleichen Zeitraum des Jahres 2025 um 8,71 %, aber der durchschnittliche Verlust pro Ereignis stieg, da Kriminelle auf höherwertige Güter abzielten. Arzneimittelfrachtdiebstahl stieg von 1,7 % der Vorfälle im ersten Quartal 2025 auf 22,3 % im ersten Quartal 2026. Grupo Protege verpflichtete sich im Jahr 2026 zu einem Cybersicherheitsprojekt in Höhe von 0,5 Millionen USD mit CrowdStrike, nachdem es seine kumulierten Cybersicherheitsinvestitionen über 4 Jahre verdreifacht hatte. Gesetz 14.967/2024 und Dekret 13.012/2026 verstärkten die Anforderungen an die Besatzungszertifizierung und Fahrzeugspezifikationen, was die Compliance-Kosten und Markteintrittsbarrieren erhöhte.[2]"Decreto nº 13.012 de 2026, Do Transporte de Numerário, Bens ou Valores," Governo Federal do Brasil, modeloinicial.com.br
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Pix und Akzeptanz bargeldloser Zahlungsmittel | -2.0% | National, am stärksten ausgeprägt im städtischen Südosten und Süden | Kurzfristig (≤ 2 Jahre) |
| Rückläufige Geldautomatenanzahl und Auszahlungsvolumina | -1.2% | National, konzentriert in Ballungsräumen mit hoher Durchdringung des digitalen Bankings | Mittelfristig (2–4 Jahre) |
| Hohe Kosten und Sicherheitsrisiken auf abgelegenen Routen | -0.5% | Norden und Mittlerer Westen, einschließlich abgelegener Amazonasgemeinden | Langfristig (≥ 4 Jahre) |
| Regulatorischer Übergang und Compliance-Komplexität | -0.4% | National, mit früher Belastung im Süden und Südosten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Akzeptanz von Pix und bargeldlosen Zahlungsinstrumenten
Die Akzeptanz von Pix reduzierte die transaktionale Rolle von Bargeld und senkte die Häufigkeit von Einzelhandelsabholungen im brasilianischen Bargeldlogistikmarkt. Pix wurde im zweiten Halbjahr 2025 bei 54,7 % der Einzelhandelszahlungstransaktionen genutzt. Geldautomatenabhebungen sanken im gleichen Zeitraum im Vergleich zum zweiten Halbjahr 2024 um 13,8 %. Die Ausgabe neuer Banknoten sank zwischen 2020 und 2025 um 31 %. Physisches Bargeld im Wert von 62,1 Milliarden USD verblieb Anfang 2026 im Umlauf, aber die Einnahmen konzentrierten sich zunehmend auf weniger hochwertige Routen.
Rückläufige Geldautomatenanzahl und Auszahlungsvolumina
Brasiliens schrumpfendes Geldautomatennetz begrenzte die traditionellen Geldautomaten-Servicevolumina für Anbieter im brasilianischen Bargeldlogistikmarkt. Die Anzahl der Geldautomatenabhebungen sank zwischen 2019 und 2024 um 42 %. Das gesamte abgehobene Bargeld sank im gleichen Zeitraum von 204 Milliarden USD auf 113,9 Milliarden USD. Die Geldautomatenanzahl der Banco do Brasil sank im Jahr 2024 um 7 % im Jahresvergleich, da große Institute weiterhin ihre eigenen Flotten reduzierten. Ausgelagerte verwaltete Dienstleistungen glichen die geringere Routendichte teilweise aus, aber der Umsatz pro Terminal blieb niedriger als bei einer hochvolumigen eigenen Flotte. Resolution 4.282/2022 erhöhte weiterhin die Betriebskomplexität, da mehr Institute auf interoperable Geldautomatenmodelle umstellten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Geldautomatenauslagerung gestaltet den Umsatzmix im Bargeldtransport um
Der Bargeldtransport machte im Jahr 2025 35,55 % der Marktgröße des brasilianischen Bargeldlogistikmarkts aus und war damit die größte Dienstleistungskategorie. Finanzinstitute, Einzelhändler und Regierungsbehörden benötigten weiterhin sichere Einsammlung und Bewegung von angesammelter Währung. Banknoten und Münzen im Wert von 62,1 Milliarden USD befanden sich Anfang 2026 im Umlauf, was eine notwendige operative Rolle für Bargeldtransportanbieter aufrechterhielt. Bargeldverwaltungsdienstleistungen umfassten Tresorverwaltung, Zählung, Sortierung und Verarbeitung gemäß den Anforderungen des Dekrets 13.012/2026.
Geldautomatendienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 7,60 % wachsen, der schnellsten Rate unter den Dienstleistungskategorien. Große Banken übertrugen Terminal-Eigentümerschaft, Wartung und Bargeldverwaltungsverantwortlichkeiten an Spezialanbieter. Tecbans Vereinbarungen mit Banrisul, Crefisa, Agibank und Banco do Nordeste wandelten Bankkapitalausgaben in Managed-Service-Zahlungen um. Fast 30 % der Transaktionen an Terminals mit Partnermarken wurden von Kunden anderer Institute abgewickelt, was die Auslastung verbesserte. Brink's brachte im August 2026 B-POD auf den Markt, das Geldautomatenmanagement, intelligente Tresore und Echtzeit-Bargeldüberwachung für Standorte kombiniert, die von Filialschließungen betroffen sind.


Nach Endnutzer: Finanzinstitute sichern den Umsatz, Gastgewerbe entwickelt sich zum Wachstumssegment
Finanzinstitute hielten im Jahr 2025 einen Marktanteil von 61,00 % am brasilianischen Bargeldlogistikmarkt, da sie die Bargeldverfügbarkeit in Filial-, Geldautomaten- und Interbanknetzwerken aufrechterhielten. Bradesco schätzte Anfang 2026, dass es täglich 1,19 Milliarden USD an Geldautomaten bereitstellte, was eine spezialisierte gepanzerte Infrastruktur erforderte. Regierung und öffentliche Einrichtungen stützten eine stabile Nachfrage durch Schatzämter, Gerichte und Sozialhilfezentren. Caixa Economica Federal formalisierte im September 2026 einen Vertrag mit Prosegur Brasil für Bargeldtransport-, Verarbeitungs- und Verwahrungsdienstleistungen in Goiás.
Das Gastgewerbe wird bis 2031 voraussichtlich mit einer CAGR von 8,10 % wachsen, der höchsten Rate unter den Endnutzerkategorien. Tourismuserholung, regulatorische Entwicklung im Kasinobereich und die Nutzung von Bargeld in Fremdwährungen stützten Hotels, Resorts und Unterhaltungsstandorte. Das Ergänzungsgesetz 214/2025 führte ab 2026 Split-Payment-Mechanismen für das Gastgewerbe ein, was das Timing der Cashflows und den Bedarf an Echtzeit-Treasury-Management beeinflusste. Verträge mit integrierten intelligenten Tresoren könnten diese Anforderung direkter unterstützen als herkömmliche Abholpläne. Geringere Durchdringung durch etablierte Anbieter schuf Raum für Anbieter, die Mehrwährungsabwicklung, Stückelungsumtausch und taggleiche digitale Gutschrift anbieten.
Nach Transportmodus: Straße bleibt das Fundament, Luftweg erweitert die Grenzen
Straßenwege hielten im Jahr 2025 einen Anteil von 91,55 % an der Marktgröße des brasilianischen Bargeldlogistikmarkts, was das Autobahnnetz des Landes und die etablierte gepanzerte Fahrzeugflottenbasis widerspiegelt. Prosegur Cash betrieb in Brasilien mehr als 1.700 eigene gepanzerte Fahrzeuge und mehr als 100 Tresoranlagen. Grupo Protege erwarb im März 2025 60 Euro-6-konforme gepanzerte Volkswagen-Lastkraftwagen durch eine Investition von 5,3 Millionen USD. Gesetz 14.967/2024 und Dekret 13.012/2026 prägten die Technologie- und Kostenbasis durch Anforderungen an Fahrzeuge, Besatzungen und Routenzertifizierung.
Luftwege werden bis 2031 voraussichtlich mit einer CAGR von 7,50 % wachsen, der schnellsten Rate unter den Transportmodi. Der Norden und Mittlere Westen Brasiliens hatten eingeschränkten Straßenzugang oder Sicherheitsbedingungen, die den Straßentransport von hochwertigem Bargeld einschränkten. Der Banco Central do Brasil identifizierte das Amazonasbecken als Gebiet, in dem die Bargeldauffüllung Nicht-Straßenlösungen erforderte. Caixa betrieb Flussbootfilialen, während der Lufttransport zeitkritische und hochwertige Sendungen bediente. Die IATA erkannte Brasilien im April 2025 als erstes Land sowohl in Nord- als auch in Lateinamerika an, das den elektronischen Luftfrachtbrief eingeführt hat, was den Dokumentationsbedarf reduzierte und die Rückverfolgbarkeit verbesserte.[3]"Brazil's Adoption of Electronic Air Waybill a Milestone for Modernization," IATA, iata.org
Geografische Analyse
Der Südosten war im Jahr 2025 die größte regionale Umsatzbasis des brasilianischen Bargeldlogistikmarkts, da er Finanzinstitute, Einzelhandelsketten und städtische Geldautomatennetzwerke konzentrierte. São Paulo beherbergte die Hauptsitze und wichtigsten Betriebszentren der größten Anbieter, während die Region auch die größte Exposition gegenüber niedrigeren Bargeldtransaktionsvolumina im Zusammenhang mit der Pix-Nutzung aufwies. Rio de Janeiro und São Paulo zusammen machten im ersten Halbjahr 2026 67,5 % der Frachtdiebstahlverluste aus. Diese Sicherheitsbelastung hielt die Nachfrage nach technologisch ausgestatteten Bargeldtransportdienstleistungen aufrecht. Brink's Brasil bediente mehr als 3.000 Gemeinden von 71 Filialen aus und betrieb 1.200 Fahrzeuge, mit erheblicher Aktivität in Südost-Korridoren.
Der Norden und Nordosten hatten eine geringere Durchdringung des digitalen Bankings, einen höheren proportionalen Bargeldgebrauch und eine zunehmende Aktivität zur finanziellen Inklusion. Der Banco Central do Brasil berichtete im April 2026, dass Korrespondenzagenten, darunter Lotterien, Correios-Filialen und Apotheken, in vielen Gemeinden ohne Bankfilialen weiterhin die primären Bargeld-Zugangspunkte blieben. Caixa eröffnete Ende 2025 Filialen in Carauari und Novo Aripuanã und erweiterte damit den Bedarf an professioneller Verwahrung und Transport. Tecban priorisierte die Regionen bei seinem Mini-Banco24Horas-Rollout im Jahr 2025 mit 477 Einheiten im Nordosten und 211 im Norden. Dieser Kontrast begünstigte Anbieter mit regionaler Reichweite und multimodaler Kapazität.
Der Süden und Mittlere Westen bildeten eine stabile, langsamer wachsende Geografie, die von Agrarkorridoren, Einzelhandelsgenossenschaften und Kreditgenossenschaften getragen wurde. Kreditgenossenschaften waren in 58 % der brasilianischen Gemeinden tätig, oft als einziges formelles Finanzinstitut, und ihr Bedarf an Geldautomatenbestückung und Tresoranforderungen stützte eine wiederkehrende Nachfrage. Brink's Brasil nahm im August 2026 am 16. Concred teil, während Tecban seine Tecban Manager-Plattform für Geldautomaten-Interoperabilität vorstellte. Eine gemeinsame Verordnung aus dem Jahr 2025 führte die ANAC OEA-ANAC-Zertifizierung ein und erweiterte damit sichere Luftfrachtoptionen für hochwertige Sendungen in Korridoren des Mittleren Westens.[4]"Unprecedented Certification for Air Exports, OEA-ANAC," Agência Gov, omaringa.com.br
Wettbewerbslandschaft
Der brasilianische Bargeldlogistikmarkt wies auf nationaler Ebene eine mäßig konsolidierte Struktur auf, angeführt von Prosegur und Brink's, wobei regionale Betreiber um lokale und sektorspezifische Volumina konkurrierten. Prosegur Cash erzielte im Jahr 2025 einen globalen Umsatz von 2,15 Milliarden USD und berichtete, dass mehr als 35 % des Umsatzes aus Transformationsprodukten stammten. In Brasilien erweiterte es sein Portfolio durch pharmazeutischen Kühltransport mit gepanzerten Fahrzeugen, Bargeldautomatisierung, tokenisierte Goldverwahrung und hybride Pix-Bargeld-Zahlungsgeräte. Brink's Brasil betrieb 71 Filialen, beschäftigte 7.000 Mitarbeiter und nutzte 1.200 Fahrzeuge. Es positionierte „B-POD” und „Digital Retail Solutions” als wiederkehrende physische Bankdienstleistungen.
Mittelgroße Anbieter konkurrierten durch Technologiekompetenzen, Compliance und spezialisierte Kundengruppen. Grupo Protege hatte mehr als 12.000 Mitarbeiter und mehr als 60 Betriebseinheiten und erneuerte im Januar 2026 seine OEA-S-Zertifizierung auf höchstem Niveau. Tecbans ATMManager-Modell ermöglicht es Banken, Geldautomaten-Kapitalausgaben zu vermeiden und gleichzeitig die Markenpräsenz durch Co-Branding der Terminals zu erhalten. Gastgewerbe, Pharmazeutika und landwirtschaftliche Genossenschaften boten Möglichkeiten für integrierte Bargeldverwaltungsverträge. Diese Bereiche wurden nicht vollständig durch ein standardisiertes Modell bedient.
Kleinere Betreiber, darunter AM/PM Seguranca, Corpvs Seguranca, Federal Seguranca und Seguranca, konkurrierten über lokale Routendichte und Preisflexibilität. Dekret 13.012/2026 und Gesetz 14.967/2024 stellten Anforderungen an Fahrzeuge, Besatzungszertifizierung und Genehmigungen der Polícia Federal, die wesentliche Markteintrittsbarrieren darstellten. Dienstleistungsvertragsmodelle wurden zunehmend wichtiger als der Besitz einzelner Vermögenswerte. Anbieter konkurrierten durch die Verknüpfung von Bargeldtransport, intelligenten Tresoren, Geldautomatenmanagement und Echtzeit-Überwachung.
Marktführer der brasilianischen Bargeldlogistikbranche
Prosegur Group
The Brink's Company
Grupo Protege
Tecban
Comando G8
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Brink's Brasil stellte auf der Febraban Tech 2026 in São Paulo den B-POD vor, einen modularen Bankhub, der konventionelle Bankfilialen durch schlüsselfertiges Geldautomatenmanagement, Integration intelligenter Tresore und digitale Einzelhandelslösungen ersetzen soll.
- August 2026: Tecban kündigte die Ausweitung seines Bank-Geldautomaten-Substitutionsmodells auf Crefisa, Agibank und Banco do Nordeste an und baute damit auf seiner Banrisul-Vereinbarung auf.
- April 2026: Prosegur Cash stellte den Bitruck MB2426 vor, einen gekühlten gepanzerten Lastkraftwagen für pharmazeutische und temperatursensible hochwertige Ladung.
- März 2025: Grupo Protege erwarb 60 Euro-6-konforme gepanzerte Volkswagen VW 11.180 CE-Lastkraftwagen durch eine Investition von 5,3 Millionen USD.


Berichtsumfang des brasilianischen Bargeldlogistikmarkts
| Bargeldtransport |
| Bargeldverwaltungsdienstleistungen |
| Geldautomatendienstleistungen |
| Sonstige Dienstleistungen |
| Finanzinstitute |
| Einzelhandel |
| Gastgewerbe |
| Regierung und öffentliche Einrichtungen |
| Sonstige Endnutzer |
| Straßenwege |
| Schienenwege |
| Luftwege |
| Nach Dienstleistungsart | Bargeldtransport |
| Bargeldverwaltungsdienstleistungen | |
| Geldautomatendienstleistungen | |
| Sonstige Dienstleistungen | |
| Nach Endnutzer | Finanzinstitute |
| Einzelhandel | |
| Gastgewerbe | |
| Regierung und öffentliche Einrichtungen | |
| Sonstige Endnutzer | |
| Nach Transportmodus | Straßenwege |
| Schienenwege | |
| Luftwege |


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für die brasilianische Bargeldlogistik bis 2031?
Der brasilianische Bargeldlogistikmarkt wird bis 2031 voraussichtlich einen Wert von 1,19 Milliarden USD erreichen, mit einer CAGR von 6,69 % von 2026 bis 2031.
Warum erfordert physisches Bargeld in Brasilien weiterhin Logistikdienstleistungen?
Banknoten und Münzen im Wert von 62,1 Milliarden USD befanden sich Anfang 2026 im Umlauf und stützten den Bedarf an Verwahrung, Verarbeitung und sicherem Transport.
Welche Bargeldlogistikdienstleistung wächst in Brasilien am schnellsten?
Geldautomatendienstleistungen werden bis 2031 voraussichtlich mit einer CAGR von 7,60 % wachsen, da Banken das Terminalmanagement und die Wartung auslagern.
Welche Kundengruppe nutzt die meisten Bargeldlogistikdienstleistungen?
Finanzinstitute hielten im Jahr 2025 einen Anteil von 61,00 %, da sie die Bargeldverfügbarkeit in Filialen, Geldautomaten und Interbanknetzwerken sicherstellen müssen.
Welcher Transportmodus wird voraussichtlich am schnellsten wachsen?
Luftwege werden bis 2031 voraussichtlich mit einer CAGR von 7,50 % wachsen, da abgelegene nördliche und mittlere westliche Gebiete Nicht-Straßen-Lieferoptionen benötigen.
Wie verändern intelligente Tresore den Bargeldumgang im Einzelhandel?
Intelligente Tresore reduzieren das manuelle Zählen und die Abholhäufigkeit und unterstützen gleichzeitig die Echtzeit-Kontogutschrift für Händler.
Seite zuletzt aktualisiert am:



