
Marktgröße und Marktanteile des argentinischen kommerziellen Gewächshausmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
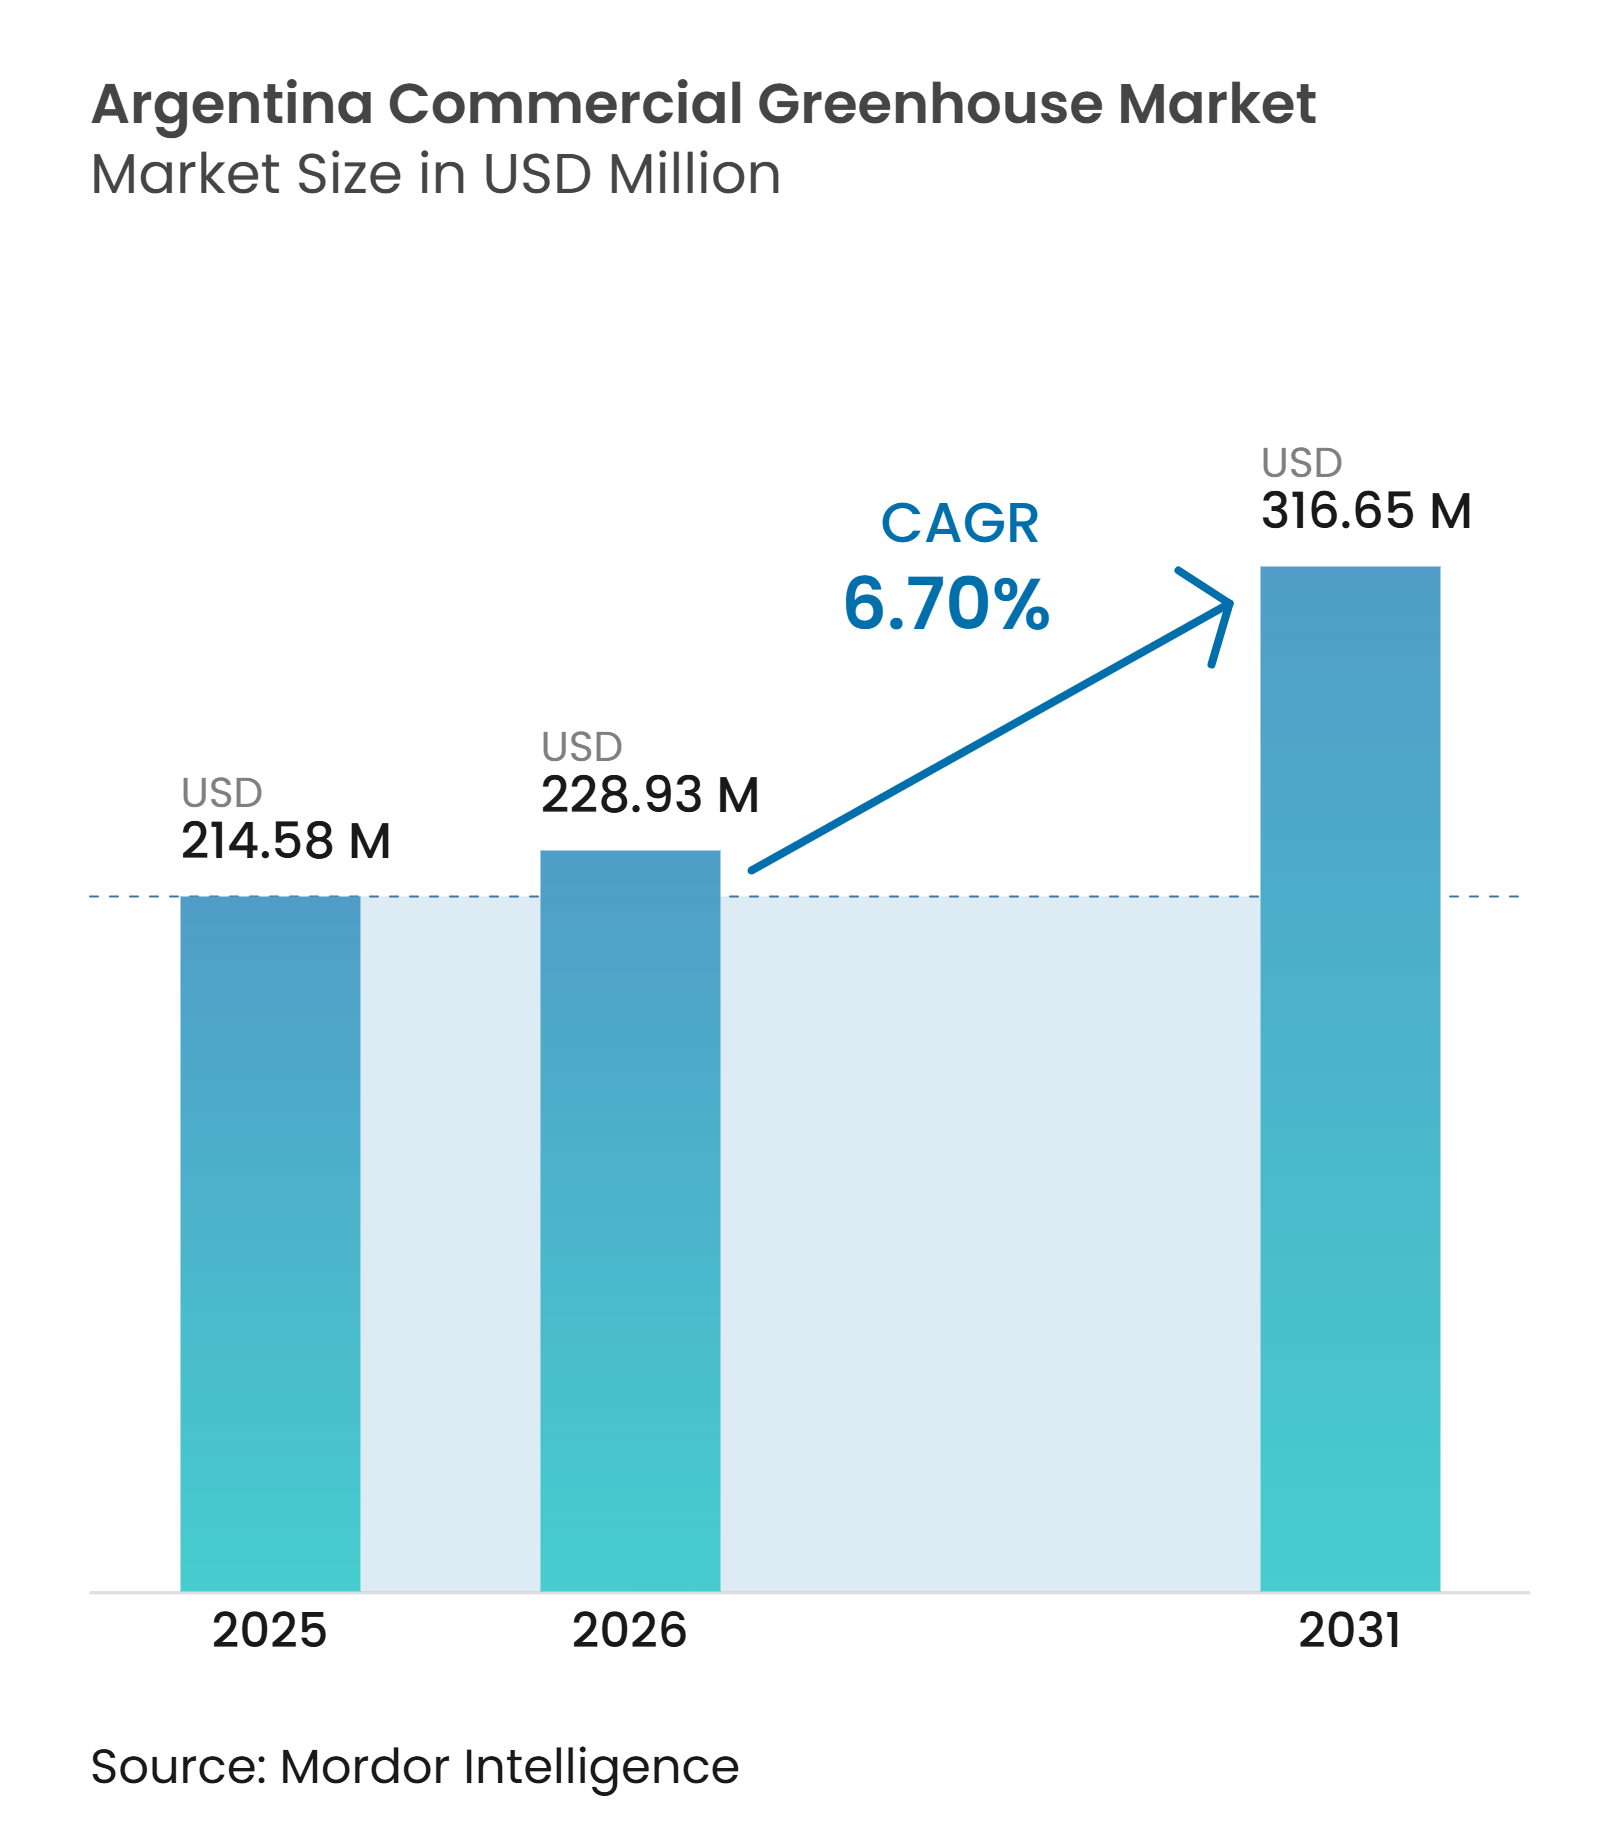
| Marktgröße im Basisjahr (2025) | 214.58 Millionen US-Dollar |
| Marktgröße (2026) | 228.93 Millionen US-Dollar |
| Marktgröße (2031) | 316.65 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.70 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des argentinischen kommerziellen Gewächshausmarkts von Mordor Intelligence
Der argentinische kommerzielle Gewächshausmarkt belief sich im Jahr 2025 auf 214,58 Millionen USD und wird voraussichtlich von 228,93 Millionen USD im Jahr 2026 auf 316,65 Millionen USD bis 2031 wachsen, mit einer CAGR von 6,70 % während des Prognosezeitraums 2026–2031. Der Markt wird von Käufern unterstützt, die eine zuverlässige Verfügbarkeit, einheitliche Erzeugnisse, dokumentierte Produktionspraktiken und rückstandsarme Versorgung anstreben. Einzelhandelsketten, Lebensmittelverarbeiter und exportorientierte Käufer bevorzugen zunehmend im Gewächshaus angebaute Erzeugnisse aufgrund ihrer Konsistenz und Rückverfolgbarkeit. Im April 2025 hob Argentinien die Devisenkaufbeschränkungen auf, was die Fähigkeit der Unternehmen verbesserte, Importzahlungen zu leisten und Gerätekäufe in Fremdwährung zu planen. Diese politische Änderung soll kurzfristig Investitionen in Gewächshausinfrastruktur und -ausrüstung unterstützen. Der Markt steht jedoch vor Herausforderungen, darunter ungleichmäßige Energiekosten, kostspielige Finanzierung und anhaltende Abhängigkeit von importierten Komponenten. Inländische Gerätehersteller und Lieferanten von Bewässerungssystemen, Strukturen und Hydroponik-Systemen können einige dieser Einschränkungen mit lokal unterstützten Produkten beheben. Die lokale Beschaffung wichtiger Betriebsmittel verringert auch die Anfälligkeit gegenüber Währungsschwankungen und Importverzögerungen. Forschungsaktivitäten, die von nationalen Institutionen geleitet werden, helfen Anbauern, geschützten Anbau und automatisierte Produktionsmethoden zu bewerten, und unterstützen die schrittweise Einführung effizienterer Anbaumethoden im ganzen Land.
Wichtigste Erkenntnisse des Berichts
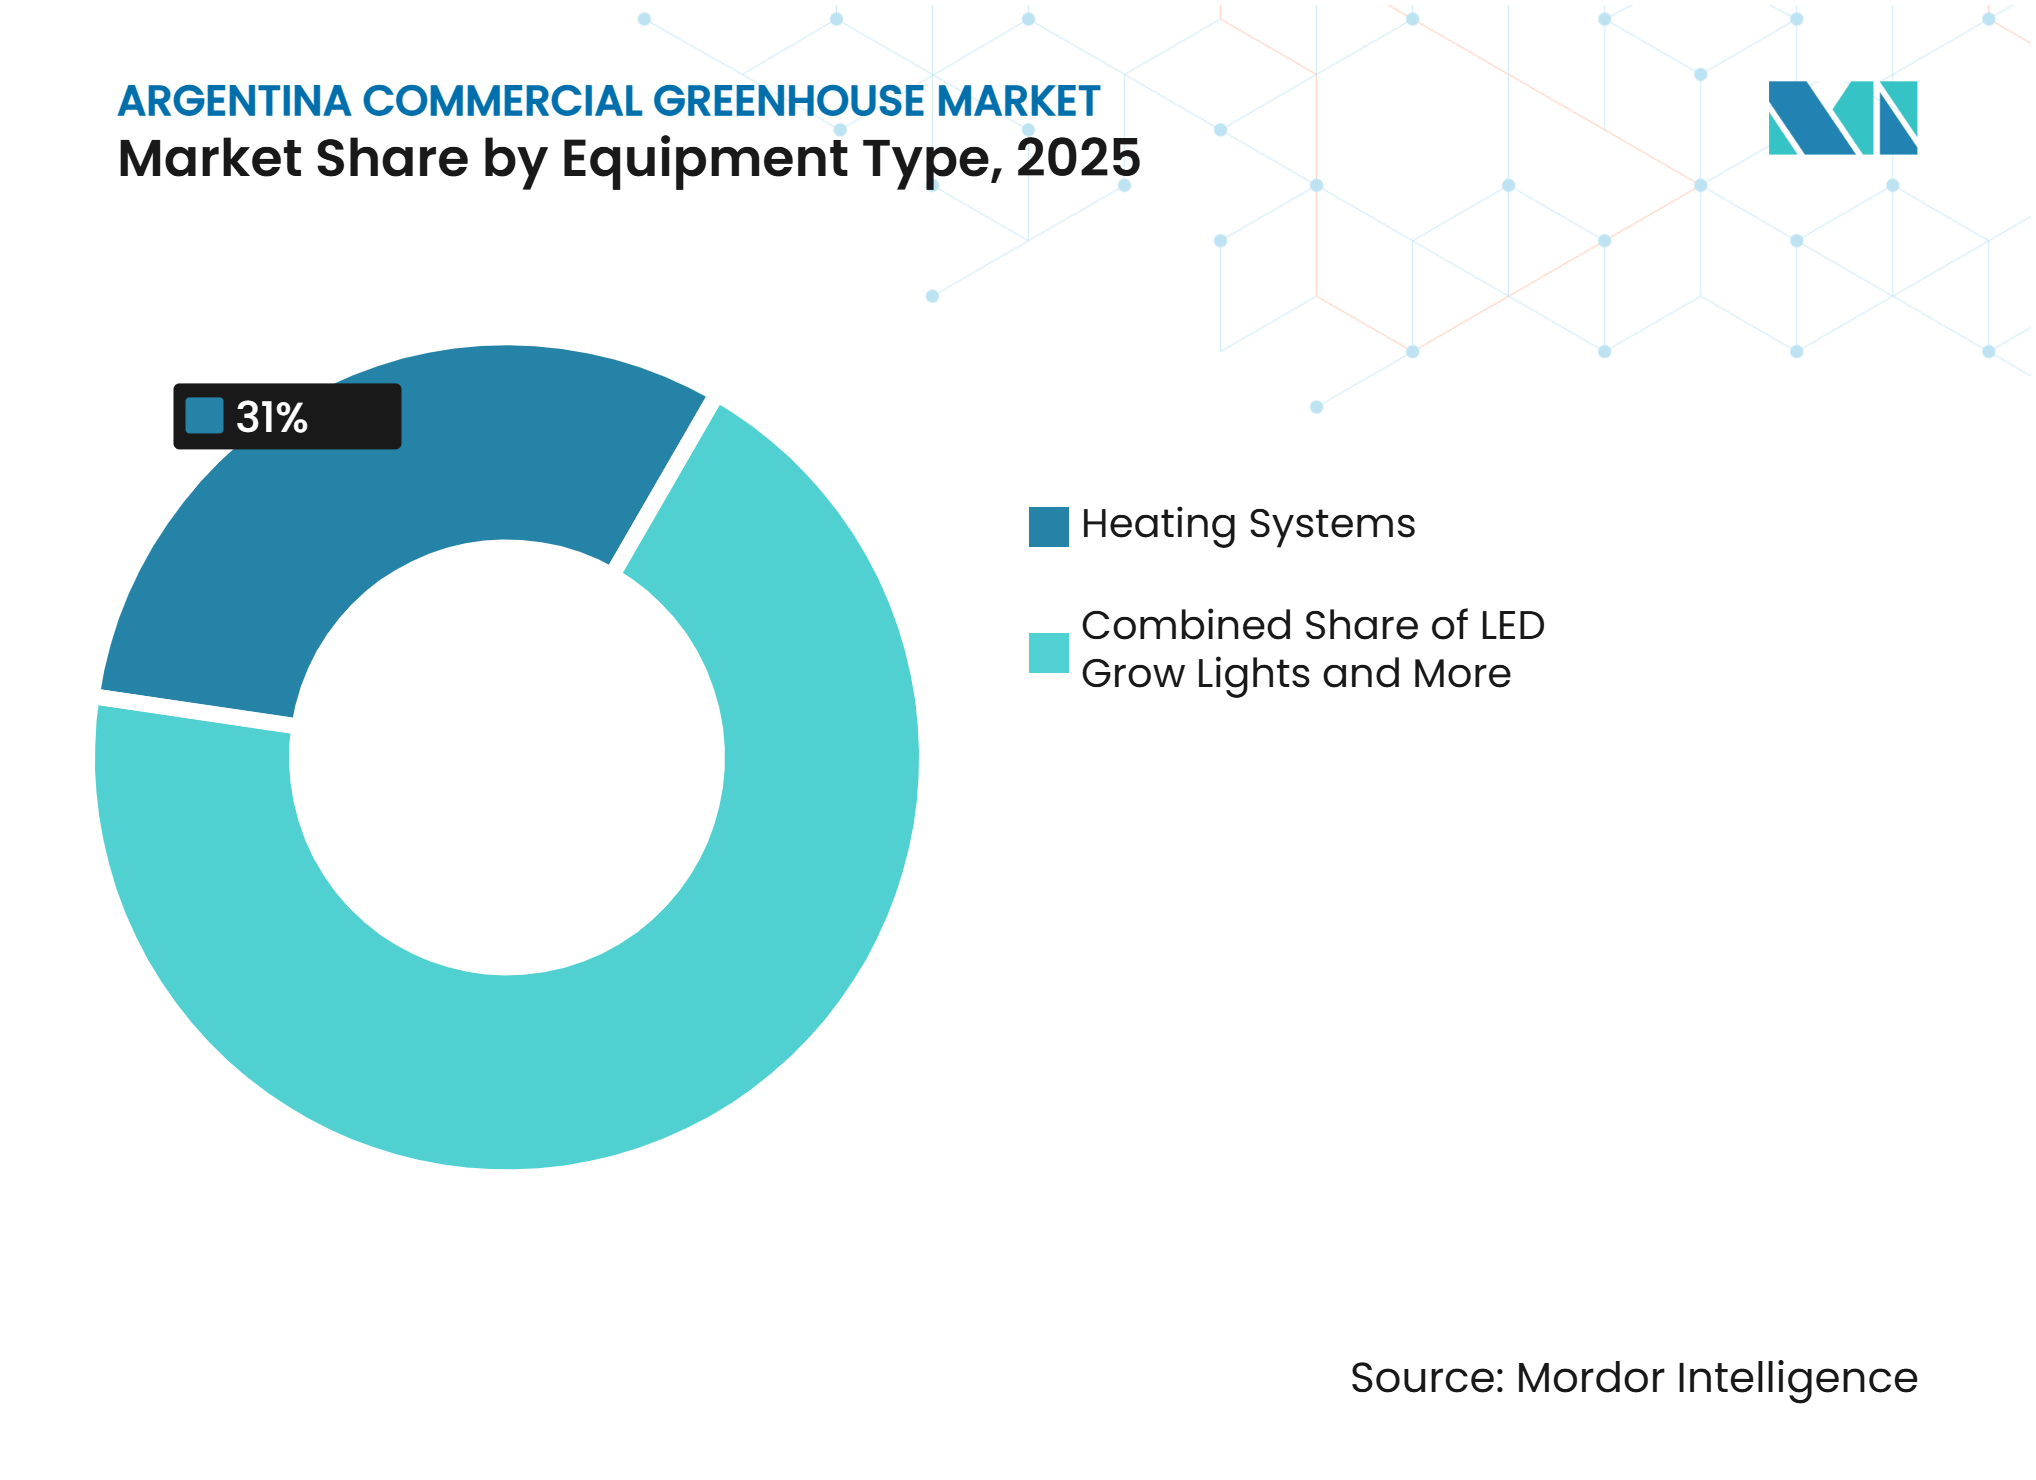
- Nach Gerätetyp waren Heizsysteme das größte Segment und hielten im Jahr 2025 einen Anteil von 31,0 % am argentinischen kommerziellen Gewächshausmarkt, während Klimasteuerungs- und Automatisierungssoftware das am schnellsten wachsende Segment ist und voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 10,5 % expandieren wird.
- Nach Kulturpflanzentyp waren Obst und Gemüse das größte Segment und hielten im Jahr 2025 einen Anteil von 62,0 % an der Marktgröße des argentinischen kommerziellen Gewächshausmarkts, während Kräuter und Microgreens das am schnellsten wachsende Segment sind und voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 10,2 % expandieren werden.
- Nach Gewächshaustyp waren Kunststofffoliengewächshäuser das größte Segment und hielten im Jahr 2025 einen Marktanteil von 78,0 %, während Glasgewächshäuser das am schnellsten wachsende Segment sind und voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 8,2 % expandieren werden.
- Nach Anbautechnologie war nicht-hydroponischer Boden und Substrat das größte Segment und hielt im Jahr 2025 einen Marktanteil von 82,0 %, während Hydroponik das am schnellsten wachsende Segment ist und voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 9,5 % expandieren wird.
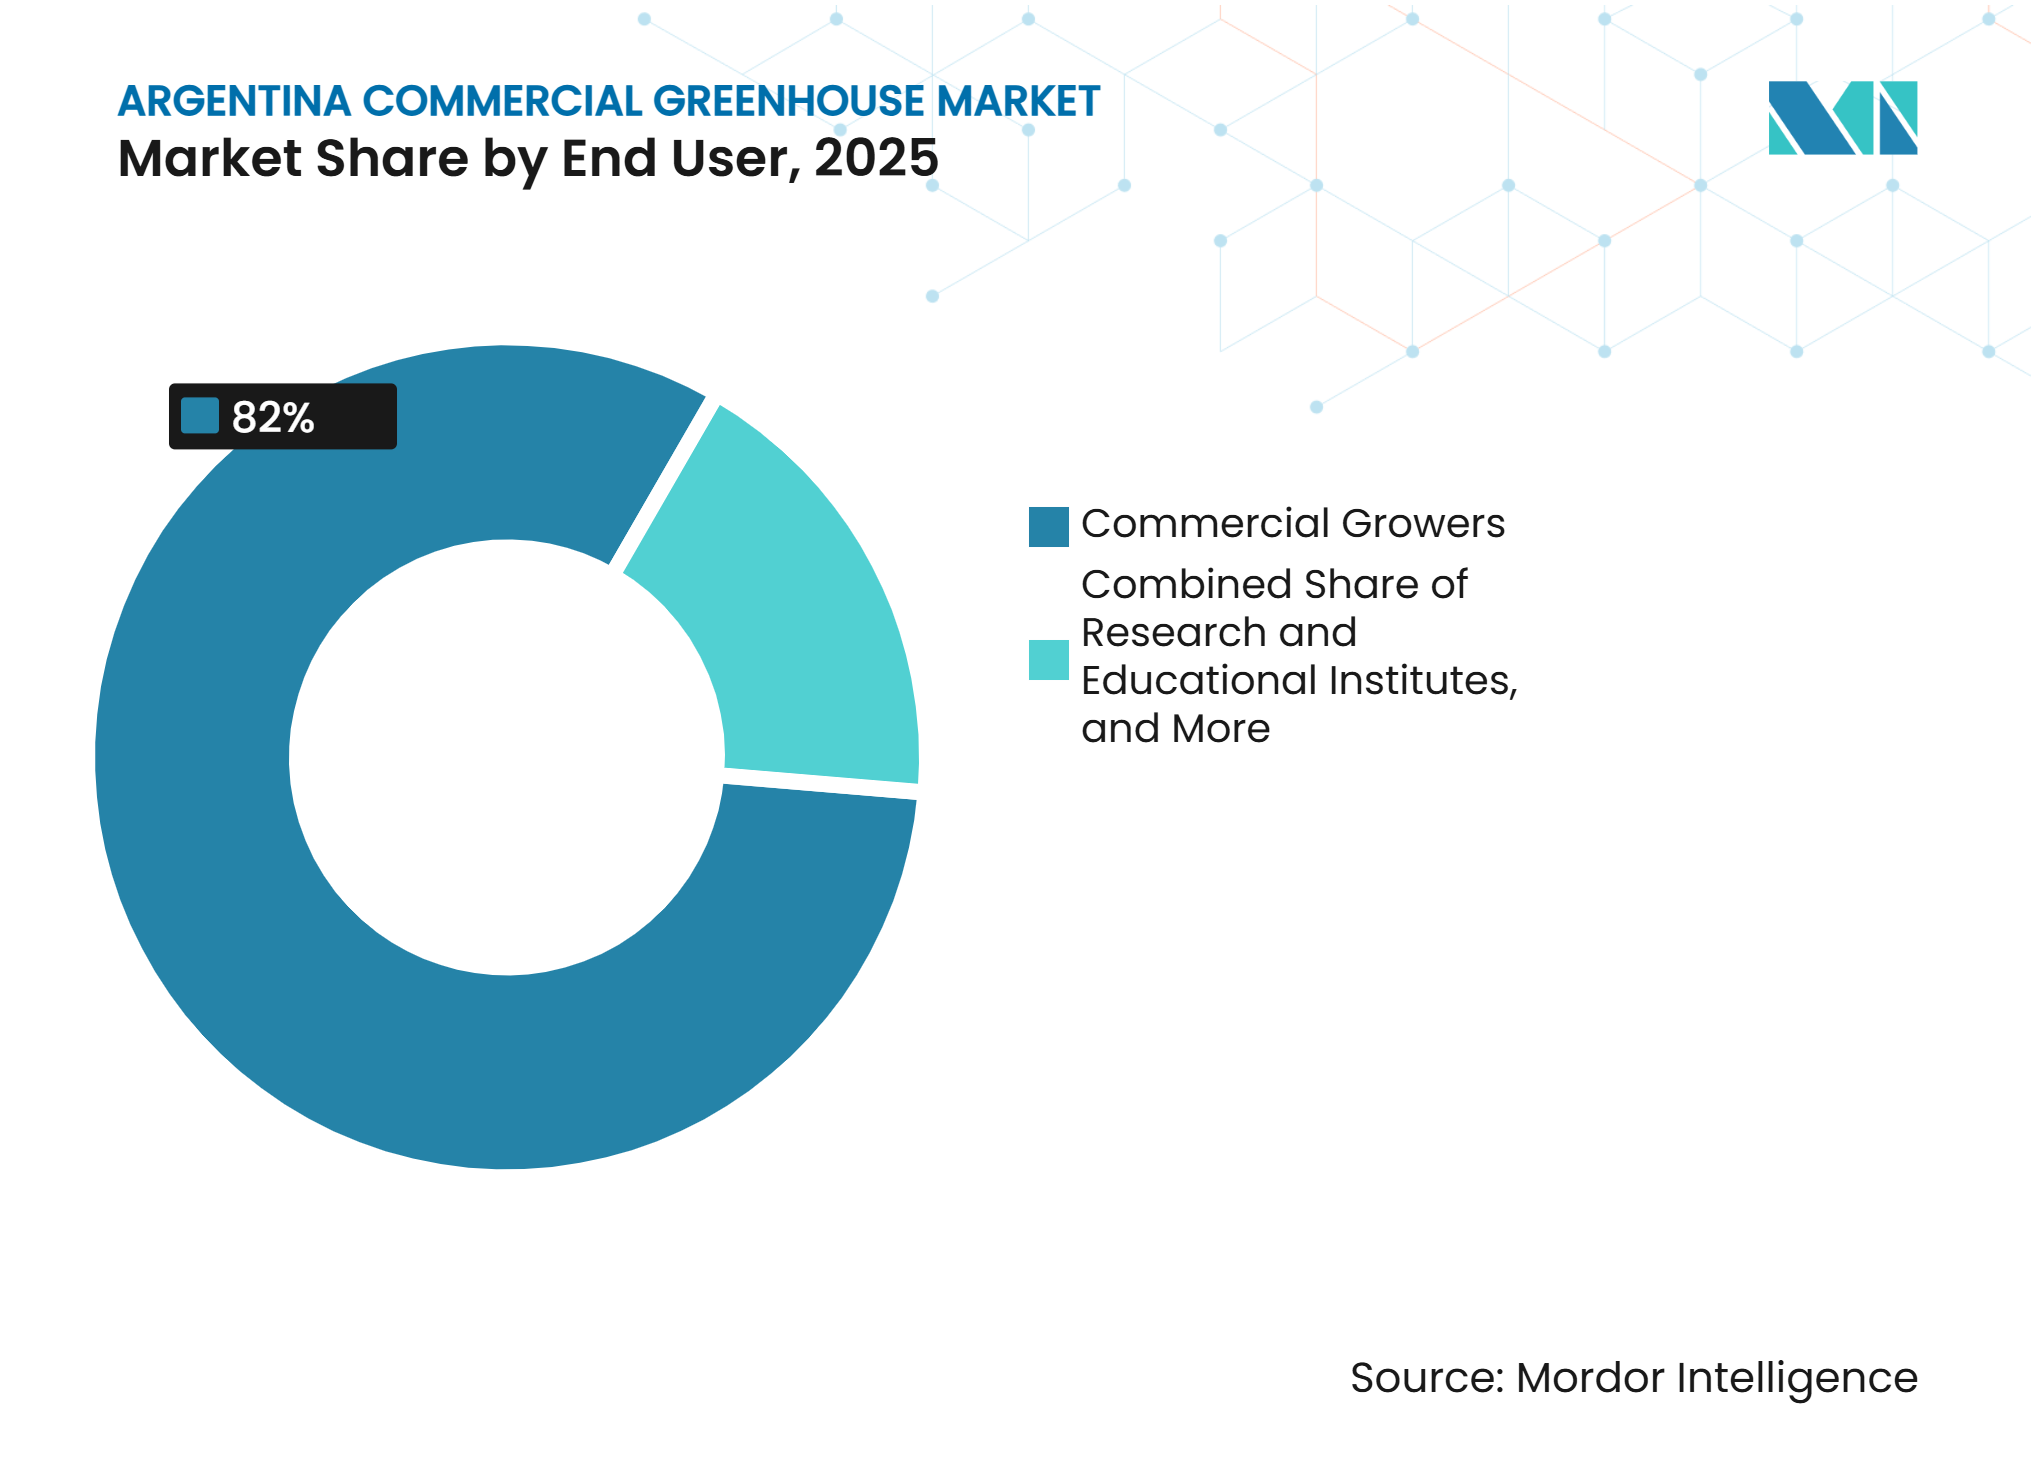
- Nach Endnutzer waren kommerzielle Anbauer das größte Segment und hielten im Jahr 2025 einen Marktanteil von 82,0 %, während Forschungs- und Bildungseinrichtungen das am schnellsten wachsende Segment sind und voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 8,0 % expandieren werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ganzjährige Nachfrage nach frischen und hochwertigen Erzeugnissen | +1.5% | Lieferketten im Großraum Buenos Aires und in Cuyo | Mittelfristig (2–4 Jahre) |
| Ausbau der hydroponischen Produktion im hochpreisigen Gartenbau | +1.3% | Städtische Versorgungskorridore in Buenos Aires, CABA, Córdoba und Santa Fe | Langfristig (≥ 4 Jahre) |
| Händlernachfrage nach gleichbleibender Qualität, Rückverfolgbarkeit und geringen Rückständen | +0.9% | National, mit frühen Gewinnen in den Einzelhandels- und Gastronomiezentren in Buenos Aires | Mittelfristig (2–4 Jahre) |
| Öffentliche und technische Unterstützung für den geschützten Anbau | +0.8% | Buenos Aires, Patagonien, Nordwesten und Cuyo | Langfristig (≥ 4 Jahre) |
| Gegensaisonale Erdbeerproduktion für Exportfenster | +0.7% | Nordwestargentinien und Küstengürtel der Provinz Buenos Aires | Kurzfristig (≤ 2 Jahre) |
| Lokale Fertigung von NFT-Kanälen und modularer Automatisierung | +0.6% | Fertigungskorridor der Provinz Buenos Aires und nationales Händlernetz | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ganzjährige Nachfrage nach frischen und hochwertigen Erzeugnissen
Die Nachfrage nach frischem Gemüse gleichbleibender Qualität unterstützt die Einführung des geschützten Anbaus in Argentinien, insbesondere für Kulturen wie Tomaten, Paprika und Blattgemüse. Im Februar 2025 berichtete das Nationale Institut für Agrartechnologie (INTA) in Zusammenarbeit mit dem Regionalen Zentrum für technologische Bildung (CERET) über Ergebnisse aus Versuchen, die mehr als 30 Gartenbaukulturen während der Kampagne 2023–24 umfassten. Die Versuche wurden in sieben Tunneln und zwei Gewächshäusern auf einer Fläche von 3.000 m² durchgeführt und bewerteten Parameter wie Ertrag pro Quadratmeter, Fruchtqualität, Größe und ZuckergehaltInnovative Lösungen zur Stärkung des Gartenbaus in La Pampa, argentina.gob.ar">[1]. Diese Versuche belegen den anhaltenden Einsatz des geschützten Anbaus zur Verbesserung der Produktivität und Qualität unter kontrollierten Anbaubedingungen. Da kommerzielle Anbauer bestrebt sind, eine konsistentere Produktion und Qualität über Produktionszyklen hinweg aufrechtzuerhalten, wird erwartet, dass der Bedarf an Gewächshausstrukturen, Belüftung, Bewässerung und anderen Klimamanagementsystemen das Wachstum des argentinischen kommerziellen Gewächshausmarkts unterstützen wird.
Ausbau der hydroponischen Produktion im hochpreisigen Gartenbau
Der hydroponische Anbau gewinnt im argentinischen Sektor des geschützten Gartenbaus an Bedeutung, da Anbauer die Effizienz der Land- und Wassernutzung verbessern und gleichzeitig kontrollierte Anbaubedingungen aufrechterhalten möchten. Jüngste Gartenbauinitiativen und Versuche in Argentinien haben hydroponische Systeme für die Gemüseproduktion einbezogen und damit das anhaltende Interesse an bodenlosem Anbau in Gewächshausumgebungen demonstriert. Hydroponische Systeme können eine intensive Produktion hochwertiger Kulturen unterstützen und gleichzeitig eine bessere Kontrolle über Wasser, Nährstoffe und Anbaubedingungen ermöglichen. Ihre Einführung schafft Nachfrage nach Gewächshausinfrastruktur und komplementären Technologien wie Fertigationssystemen, Bewässerungssteuerungen, Klimasensoren, Belüftung und Umweltüberwachungsgeräten. Da kommerzielle Anbauer zunehmend geschützten Anbau mit bodenlosem Anbau kombinieren, kann die Ausweitung der Hydroponik zur Nachfrage in mehreren Gerätekategorien innerhalb des argentinischen kommerziellen Gewächshausmarkts beitragen.
Händlernachfrage nach gleichbleibender Qualität, Rückverfolgbarkeit und geringen Rückständen
Lebensmittelsicherheits- und phytosanitäre Anforderungen erhöhen die Bedeutung der kontrollierten Produktion und Aufzeichnungsführung innerhalb der argentinischen Frischwarenlieferkette. Im Juni 2025 legte die gemeinsame Resolution 29/2025 Argentiniens Anforderungen für Obst und Gemüse fest, das als Rohstoff verwendet wird, einschließlich der Einhaltung geltender Pestizid-Rückstandsgrenzwerte. Solche Anforderungen erhöhen die Bedeutung der Überwachung von Kulturpflanzeneinsatzmitteln, Schädlingsbekämpfungspraktiken und Erntebedingungen, insbesondere für kommerzielle Anbauer, die formale Verteilungs- und Verarbeitungskanäle beliefern. Die Gewächshausproduktion kann eine bessere Kontrolle über die Anbaubedingungen bieten und die Integration von Bewässerungs-, Fertigation-, Schädlingsbekämpfungs- und Produktionsüberwachungssystemen erleichtern. Da Compliance- und Qualitätsanforderungen für den kommerziellen Gartenbau zunehmend relevant werden, wird erwartet, dass die Nachfrage nach Gewächshausinfrastruktur und zugehörigen Fertigation-, Bewässerungs-, Überwachungs- und Klimasteuerungstechnologien den argentinischen kommerziellen Gewächshausmarkt unterstützen wird.
Öffentliche und technische Unterstützung für den geschützten Anbau
Forschung des öffentlichen Sektors, technische Unterstützung und Wissenstransferprogramme unterstützen die Entwicklung des geschützten Gartenbaus in Argentinien. Das Nationale Institut für Agrartechnologie (INTA) führt angewandte Forschung durch und bietet technische Unterstützung für gartenbauliche Produktionssysteme, einschließlich Gewächshaus- und hydroponischen Anbau. Die Zusammenarbeit mit Universitäten, technischen Einrichtungen und Erzeugerorganisationen hilft dabei, lokal relevantes Wissen über Kulturpflanzenmanagement, Sorten, Bewässerung, Fertigation und Umweltkontrolle an Anbauer weiterzugeben. Jüngste technische Aktivitäten haben auch hydroponische und geschützte Produktionssysteme einbezogen und den Erzeugern praktische Informationen zur Bewertung alternativer Anbaumethoden bereitgestellt. Diese Initiativen können technische Hindernisse für die Technologieeinführung verringern und Investitionen in Gewächshausstrukturen sowie komplementäre Bewässerungs-, Fertigation-, Klimasteuerungs- und Überwachungssysteme unterstützen und damit zur Entwicklung des argentinischen kommerziellen Gewächshausmarkts beitragen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und eingeschränkter Finanzierungszugang | -1.3% | National, mit größerem Druck in Nordwestargentinien und Patagonien | Langfristig (≥ 4 Jahre) |
| Volatilität der Energiekosten für Heizung, Kühlung und Zusatzbeleuchtung | -1.1% | Patagonien, Cuyo und der Nordwesten | Mittelfristig (2–4 Jahre) |
| Devisenrisiko bei importierten Gewächshausgeräten und Ersatzteilen | -0.9% | National | Mittelfristig (2–4 Jahre) |
| Fragmentierte Betriebsdaten und begrenzte Interoperabilität zwischen Steuerungssystemen | -0.5% | National, insbesondere bodenbasierte Betriebe, die partielle Automatisierung einführen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und eingeschränkter Finanzierungszugang
Gewächshausstrukturen, Klimasteuerungsgeräte, Bewässerung und hydroponische Systeme erfordern erhebliche Anfangsinvestitionen, die die Einführung bei kleinen und mittelgroßen Gartenbauproduktionsbetrieben einschränken können. Im April 2026 berichtete das Nationale Institut für Agrartechnologie (INTA), dass vergrabene Tropfbewässerungssysteme in Argentinien mit 2.800–3.300 USD pro Hektar veranschlagt wurden, was den erforderlichen Kapitaleinsatz selbst für einzelne Komponenten intensiver Produktionssysteme verdeutlichtWie viel kostet es, Bewässerung nach der Genehmigung des RIMI einzuführen?, argentina.gob.ar">[2]. Finanzierungsbedingungen können die Investitionskapazität weiter einschränken. Die Organisation für wirtschaftliche Zusammenarbeit und Entwicklung (OECD) berichtete im Jahr 2025, dass FONDAGRO, ein 2017 gegründeter Fonds zur Finanzierung landwirtschaftlicher Investitionen zu Vorzugszinssätzen für bestimmte Gruppen, 2024 per Dekret geschlossen wurde. Obwohl der RIMI-Rahmen 2026 Steuer- und Finanzanreize für Investitionen in die Bewässerung einführte, bleibt der Zugang zu Kapital ein wichtiger Gesichtspunkt für Anbauer, die Gewächshausprojekte mit langen Amortisationszeiten bewerten. Diese Investitionsanforderungen können etablierte Betreiber mit stärkeren Bilanzen begünstigen und das Tempo der Einführung von Gewächshaustechnologien bei kleineren und erstmaligen kommerziellen Anbauern begrenzen.
Volatilität der Energiekosten für Heizung, Kühlung und Zusatzbeleuchtung
Energieintensive Gewächshaussysteme können die Betriebskostenbelastung erhöhen, da Heizung, Kühlung, Belüftung, Bewässerungspumpen und Zusatzbeleuchtung wiederkehrende Stromanforderungen hinzufügen. Im April 2026 senkte die Provinz Córdoba die Mehrwertsteuer auf Strom für die landwirtschaftliche Bewässerung von 27 % auf 10,5 %, was die Bemühungen widerspiegelt, die Energiebelastung für landwirtschaftliche Erzeuger zu verringernDie Nationalregierung fördert die landwirtschaftliche Bewässerung mit Mehrwertsteuersenkung und Investitionsanreizen, argentina.gob.ar">[3]. Obwohl die Maßnahme speziell für die Bewässerung und nicht für den Gewächshausbetrieb gilt, verdeutlicht sie die Bedeutung der Stromkosten für die intensive landwirtschaftliche Produktion. Für Gewächshausanbauer können Schwankungen der Strompreise die Betriebswirtschaft von Klimasteuerungs- und Bewässerungssystemen beeinflussen und die Unsicherheit hinsichtlich der Amortisationszeiten von Projekten erhöhen. Dies kann kleinere Anbauer davon abhalten, energieintensive Technologien einzuführen, und Gewächshauskonfigurationen begünstigen, die stärker auf passive Belüftung, natürliches Licht und energieeffiziente Geräte setzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Heizung fhrt, während Automatisierungssoftware voranschreitetHeizsysteme hielten im Jahr 2025 einen Anteil von 31,0 % am argentinischen kommerziellen Gewächshausmarkt und waren damit der größte Gerätetyp. Ihre führende Position spiegelt die Bedeutung der Aufrechterhaltung geeigneter Temperaturen in kälteren Perioden und der Verlängerung der Produktionsfenster unter Argentiniens vielfältigen klimatischen Bedingungen wider. Heizsysteme sind besonders relevant für kommerzielle Anbauer, die stabile Anbaubedingungen aufrechterhalten möchten, wenn die Außentemperaturen unter die Anforderungen der Kulturen fallen. Kühl- und Belüftungssysteme, Bewässerungs- und Fertigationssysteme, Abschirmungs- und Beschattungssysteme sowie Strukturkomponenten ergänzen die Heizgeräte, indem sie Temperaturregulierung, Wasser- und Nährstoffversorgung, Lichtmanagement und Gewächshausbauanforderungen abdecken. Da sich der kommerzielle Gewächshausanbau in verschiedenen Klimaregionen ausweitet, wird erwartet, dass die Nachfrage nach zuverlässiger Umweltkontrolle und Produktionsinfrastruktur ein wesentlicher Beitrag zum argentinischen kommerziellen Gewächshausmarkt bleiben wird.
Klimasteuerungs- und Automatisierungssoftware wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 10,5 % expandieren und ist damit der am schnellsten wachsende Gerätetyp. Das Wachstum wird durch die zunehmende Einführung von Sensoren, automatisierter Bewässerung, Fernüberwachung und datengesteuertem Kulturpflanzenmanagement unterstützt. Im Mai 2025 berichtete das Nationale Institut für Agrartechnologie (INTA) über ein intelligentes Bewässerungssystem, das für den Gewächshausanbau entwickelt wurde und Sensoren zur Überwachung von Bodenfeuchte, Temperatur und Umgebungsluftfeuchtigkeit verwendet, während künstliche Intelligenz den Bewässerungszeitpunkt bestimmt. Das System kann für 170 verschiedene Kulturen konfiguriert werden und liefert den Erzeugern Echtzeitinformationen über verbundene mobile und Web-Anwendungen. Diese Entwicklung veranschaulicht die zunehmende Integration von Sensorik, Konnektivität und Automatisierung in den argentinischen geschützten Anbau. Da Anbauer die Ressourceneffizienz verbessern und manuelle Eingriffe reduzieren möchten, wird erwartet, dass die Nachfrage nach Automatisierungssoftware und vernetzten Steuerungssystemen neben konventionellen Gewächshausgeräten zunehmen wird.



Nach Kulturpflanzentyp:
Obst und Gemüse behalten ihre Größe, während Kräuter und Microgreens schneller wachsenObst und Gemüse hielten im Jahr 2025 einen Anteil von 62,0 % am argentinischen kommerziellen Gewächshausmarkt und waren damit der größte Kulturpflanzentyp. Ihre führende Position spiegelt das etablierte Ausmaß der Gemüseproduktion und die breite Verbraucherbasis für Kulturen wie Tomaten, Paprika, Gurken und Blattgemüse wider. Im August 2025 berichtete das Nationale Institut für Agrartechnologie (INTA), dass Argentiniens Tomatenproduktion auf 17.000 Hektar jährlich durchschnittlich etwa 1,1 Millionen Tonnen beträgt, wobei rund 60–70 % für den Frischverzehrmarkt bestimmt sind. Der große Inlandsmarkt für frisches Gemüse unterstützt weiterhin Investitionen in den geschützten Anbau, wo Gewächshaussysteme eine bessere Kontrolle über Produktionsbedingungen und Kulturpflanzenqualität bieten können. Blumen und Zierpflanzen stellen eine weitere etablierte Anwendung dar, die durch die Nachfrage nach Schnittblumen, Topfpflanzen und Beetpflanzen unterstützt wird, während Cannabis und Spezialkulturen kleinere Anwendungen bleiben, die spezifischen regulatorischen Anforderungen unterliegen. Da der kommerzielle Gartenbau weiterhin geschützte Produktionssysteme einführt, werden Obst und Gemüse voraussichtlich die primäre Einnahmequelle des Gewächshausmarkts in Argentinien bleiben.
Kräuter und Microgreens werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 10,2 % expandieren und sind damit der am schnellsten wachsende Kulturpflanzentyp. Ihr Wachstum wird durch die Eignung von kurzzykligen, hochwertigen Kulturen für intensive Produktionssysteme, einschließlich hydroponischen und kontrollierten Umgebungsanbau, unterstützt. Gewächshaus- und bodenlose Systeme können es Anbauern ermöglichen, Anbaubedingungen, Wasser- und Nährstoffversorgung sowie Produktionsdichte für Kulturen wie Kräuter und Microgreens zu optimieren. Die Nachfrage nach lokal produzierten, frischen Produkten kann den Anbau in der Nähe städtischer Verbrauchszentren weiter unterstützen, wo kürzere Lieferketten hochverderblichen Kulturen zugutekommen können. Erdbeeren und Beeren stellen eine weitere spezialisierte Anwendung dar, wobei der geschützte Anbau Möglichkeiten bietet, Produktionsbedingungen zu steuern und Marktfenster zu verlängern. Da Anbauer über konventionelles Gewächshausgemüse hinaus diversifizieren, werden höherwertige Spezialkulturen voraussichtlich zusätzliche Möglichkeiten innerhalb des argentinischen kommerziellen Gewächshausmarkts schaffen.
Nach Gewächshaustyp:
Kunststofffolie hält die breiteste Basis, während Glas fortgeschrittene Projekte bedientKunststofffoliengewächshäuser hielten im Jahr 2025 einen Anteil von 78,0 % am argentinischen kommerziellen Gewächshausmarkt und waren damit der größte Gewächshaustyp. Ihre führende Position spiegelt die relativ zugänglichen Bau- und Ersatzanforderungen von Polyethylen-bedeckten Strukturen und ihre Eignung für Argentiniens etablierte Betriebe des geschützten Gartenbaus wider. Kunststofffolienstrukturen können mit Belüftung, Bewässerung, Fertigation, Beschattung und anderen Klimamanagementsystemen ausgestattet werden, ohne die höheren Strukturinvestitionen zu erfordern, die mit starrer Verglasung verbunden sind. Die anhaltende Relevanz der kunststoffbedeckten Produktion zeigt sich auch in Corrientes, wo INTA 2026 ein Update veröffentlichte, das speziell die Baukosten von Holzrahmengewächshäusern bewertet und darauf hinweist, dass Gewächshausinvestitionen erhebliche Auswirkungen auf die Betriebsmargen im Gartenbau haben. Starre Polycarbonat-Gewächshäuser bieten größere Haltbarkeit und Lichtstreuungseigenschaften und können Anwendungen bedienen, die langlebigere Strukturen oder kontrolliertere Anbauumgebungen erfordern. Da Anbauer gegenüber Anfangsinvestitionen sensibel bleiben, werden Kunststofffolienstrukturen voraussichtlich die breiteste installierte Basis im argentinischen kommerziellen Gewächshausmarkt behalten.
Glasgewächshäuser werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 8,2 % expandieren und sind damit der am schnellsten wachsende Gewächshaustyp. Ihre Expansion ist mit Projekten verbunden, die höhere Niveaus der Umweltkontrolle, Haltbarkeit und Integration fortschrittlicher Produktionstechnologien erfordern, anstatt Kunststofffolienstrukturen breit zu ersetzen. Glassysteme können anspruchsvolle Klimamanagement-, Bewässerungs-, Fertigation- und Automatisierungsgeräte aufnehmen und sind daher für technologieintensive kommerzielle und Forschungsanwendungen geeignet. Hybrid- und halbgeschlossene Gewächshäuser bieten zusätzliche Optionen für Anbauer, die eine bessere Kontrolle über Luftbewegung, Temperatur, Luftfeuchtigkeit und Nährstoffmanagement anstreben. Da Investitionen in den geschützten Anbau technologieorientierter werden, wird erwartet, dass die Nachfrage nach höherwertigen Gewächshauskonfigurationen neben der anhaltenden Dominanz kostengünstigerer Kunststofffolienstrukturen zunehmen wird.
Nach Anbautechnologie:
Boden- und Substratsysteme führen, während Hydroponik expandiertNicht-hydroponische Boden- und Substratsysteme hielten im Jahr 2025 einen Anteil von 82,0 % am argentinischen kommerziellen Gewächshausmarkt und waren damit das größte Anbautechnologiesegment. Ihre führende Position spiegelt den etablierten Einsatz von boden- und substratbasiertem Anbau in Argentiniens Branche des geschützten Gartenbaus wider, unterstützt durch die Vertrautheit der Anbauer mit konventionellen Produktionspraktiken und bestehender Gewächshausinfrastruktur. Substratsysteme können auch eine bessere Kontrolle über die Wurzelzone bieten, während Anbaumethoden beibehalten werden, die weniger komplex als vollständig rezirkulierende hydroponische Systeme sind. INTAs jüngste technische Arbeit zum Substratmanagement unterstreicht die Bedeutung der Substrateigenschaften für Bewässerungs- und Düngungsentscheidungen und bekräftigt die Rolle des substratbasierten Anbaus in der kontrollierten Gartenbauproduktion. Da Anbauer weiterhin vertraute Produktionssysteme priorisieren und Investitionsanforderungen managen, werden Boden- und Substratanbau voraussichtlich den größten Anteil am argentinischen kommerziellen Gewächshausmarkt behalten.
Hydroponische Systeme werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 9,5 % expandieren und sind damit das am schnellsten wachsende Anbautechnologiesegment. Das Wachstum wird durch zunehmendes Interesse an bodenlosem Anbau für intensiven Gartenbau und die Fähigkeit unterstützt, Wasser- und Nährstoffversorgung präziser zu kontrollieren. Im Mai 2025 berichteten INTA-Forscher über einen sechsmonatigen Versuch mit zwei Salatsorten, die in einem rezirkulierenden Nährstofffilm-Technik (NFT)-System unter Gewächshausbedingungen in Bella Vista, Corrientes, angebaut wurden. Die Studie stellte fest, dass hydroponische Systeme in der Region noch relativ unterentwickelt waren, dass aber kommerzielle Unternehmungen bereits an mehreren Standorten vorhanden waren. Die weitere Entwicklung lokaler NFT-Systeme und gewächshausbasierter hydroponischer Produktion schafft Nachfrage nach spezialisierter Bewässerungs-, Fertigation-, Nährstoffüberwachungs- und Umweltkontrollausrüstung. Da kommerzielle Anbauer zunehmend bodenlosen Anbau und Automatisierung bewerten, wird erwartet, dass Hydroponik Marktanteile gewinnen wird, während konventionelle Boden- und Substratsysteme die dominante Produktionsbasis bleiben.
Nach Endnutzer:
Kommerzielle Anbauer führen, während Forschungs- und Bildungseinrichtungen technische Nachfrage hinzufügenKommerzielle Anbauer hielten im Jahr 2025 einen Anteil von 82,0 % am argentinischen kommerziellen Gewächshausmarkt und waren damit das größte Endnutzersegment. Ihre führende Position spiegelt die primäre Nutzung kommerzieller Gewächshäuser für marktorientierte Gartenbauproduktion und die etablierte Basis von Anbauern wider, die in den geschützten Anbau investieren, um Produktionskonsistenz und Ressourcenmanagement zu verbessern. Kommerzielle Betriebe reichen von relativ einfachen Strukturen mit passiver Belüftung und manueller Bewässerung bis hin zu fortschrittlicheren Einrichtungen mit Klimasteuerung, Fertigation und Automatisierung. Diese Variation schafft Nachfrage sowohl nach konventioneller Gewächshausinfrastruktur als auch nach Technologie-Upgrades, während Kapitalanforderungen das Tempo begrenzen können, mit dem kleinere Anbauer höherspezifizierte Systeme einführen. Da kommerzielle Erzeuger Produktivität, Kulturpflanzenqualität und Ressourceneffizienz verbessern möchten, werden sie voraussichtlich die Hauptnachfragequelle für Gewächshausstrukturen und zugehörige Geräte in Argentinien bleiben.
Forschungs- und Bildungseinrichtungen werden voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 8,0 % expandieren und sind damit das am schnellsten wachsende Endnutzersegment. Forschungseinrichtungen und Universitäten nutzen Einrichtungen für den geschützten Anbau, um Kultursorten, Anbaumethoden, Bewässerungsstrategien und bodenlose Produktionssysteme zu bewerten, was Nachfrage nach spezialisierter Gewächshaus- und Umweltkontrollausrüstung schafft. Im Mai 2025 berichteten Forscher der Versuchsstation Bella Vista von INTA und der Nationalen Universität des Nordostens über einen Gewächshausversuch zur Bewertung zweier Salatsorten mit einem rezirkulierenden Nährstofffilm-Technik (NFT)-Hydroponik-System in Corrientes. Die Studie wurde auf dem 2. Argentinischen Hydroponik-Kongress vorgestellt und belegt den anhaltenden Einsatz von Gewächshauseinrichtungen zur Bewertung der hydroponischen Produktion unter lokalen Bedingungen. Einzelhandels-Gartencenter und Baumschulen bilden eine weitere Endnutzergruppe, die Vermehrungs-, Bewässerungs-, Substrat-, Umweltkontroll- und Gewächshausgeräte benötigt. Beispielsweise berichtet der argentinische Lieferant Argenplugs von 31 Produktionsgewächshäusern, drei Keimkammern, mehr als 15 Millionen Jungpflanzen pro Jahr und mehr als 500 Kunden, während sein Produktportfolio Vermehrungsschalen, Substrate, Bewässerung, Dosierung, Befeuchtung und Gewächshaussysteme umfasst. Da Forschungs- und Baumschulbetriebe kontrolliertere Anbau- und Vermehrungstechnologien einführen, können sie zur inkrementellen Nachfrage nach spezialisierter Gewächshausausrüstung neben der viel größeren kommerziellen Anbauerbasis beitragen.

Geografische Analyse
Buenos Aires und CABA hielten im Jahr 2025 mit 45,0 % den größten Anteil am argentinischen kommerziellen Gewächshausmarkt, unterstützt durch die Konzentration der geschützten Gartenbauproduktion rund um wichtige Verbrauchszentren und die etablierte kommerzielle Gewächshausbasis in der Provinz Buenos Aires. Der Gartenbaugürtel La Plata ist ein wichtiges Produktionsgebiet für Gemüse unter geschütztem Anbau, wobei Anbauer zunehmend hydroponische und automatisierte Produktionstechnologien neben konventionellen Systemen bewerten. Buenos Aires verfügt über eine etablierte Lieferantenbasis für Gewächshausinfrastruktur und Anbaugeräte, darunter ADC Invernaderos, das von Abasto aus operiert und Gewächshauslösungen für Erzeuger liefert. Cuyo bleibt ein wichtiger Markt für den geschützten Anbau, unterstützt durch seine bewässerte landwirtschaftliche Basis und etablierte Gartenbau- und Obstproduktionsaktivitäten. Nordostargentinien, insbesondere Corrientes, verfügt ebenfalls über eine bedeutende Basis für den geschützten Gartenbau, wobei jüngste INTA-Forschungen weiterhin Gewächshausproduktion, Bewässerung und Anbaumethoden behandeln.
Patagonien ist die am schnellsten wachsende Region im argentinischen kommerziellen Gewächshausmarkt mit einer CAGR von 8,4 % zwischen 2026 und 2031. Das Wachstum wird durch die Notwendigkeit unterstützt, Produktionszeiträume zu verlängern und niedrige Temperaturen sowie andere klimatische Einschränkungen zu bewältigen, die den Freilandanbau begrenzen. Eine Studie aus dem Jahr 2025 von Forschern der Nationalen Universität von Comahue identifizierte 31 Gewächshauserzeuger, die 94 Gewächshausmodule auf etwa 20 Hektar im Unteren Tal des Río Negro betreiben, was eine etablierte, aber sich entwickelnde Basis für den geschützten Anbau in der Region demonstriert. Die Studie hob auch Unterschiede in der Technologieeinführung und im Zugang zu technischer Unterstützung unter den Erzeugern hervor. INTAs Aktivitäten in Patagonien integrieren zunehmend Automatisierung und Umweltüberwachung; im Jahr 2025 berichteten Forscher über Arbeiten zur Automatisierung der Gewächshausbewässerung mit Sensoren für Bodenfeuchte, Temperatur und Umgebungsluftfeuchtigkeit. Diese Entwicklungen unterstützen die Nachfrage nach Bewässerungsautomatisierung, Klimasteuerung, Umweltüberwachung und anderen Gewächshaustechnologien, da Erzeuger die Produktionszuverlässigkeit unter herausfordernden klimatischen Bedingungen verbessern möchten.
Der Rest Argentiniens bietet zusätzliche Möglichkeiten durch spezialisierte Gartenbauproduktion und regionale Anpassung von Technologien für den geschützten Anbau. Nordwestargentinien unterstützt die Gewächshausproduktion von Erdbeeren und anderen Spezialkulturen, wobei jüngste Forschungen den geschützten Anbau unter lokalen Umweltbedingungen bewerten. In Santiago del Estero bewertete eine Studie aus dem Jahr 2026 die Erdbeerproduktion unter geschütztem Anbau, was die anhaltende Experimentierfreude mit Gewächshaussystemen für höherwertige Kulturen widerspiegelt. Cuyos Kombination aus intensiver bewässerter Landwirtschaft und hochwertigem Gartenbau schafft Möglichkeiten für Gewächshaus-Fertigation und Wassermanagementtechnologien, während Corrientes und andere Nordostprovinzen eine etablierte Gewächshausproduktion für Gemüse, Baumschulen und Zierpflanzen aufrechterhalten. In diesen Regionen wird Gewächshausinvestitionen zunehmend durch klimatische Bedingungen, Kulturspezialisierung, Wasserverfügbarkeit und den Grad der eingesetzten Automatisierung differenziert, was Möglichkeiten sowohl für konventionelle geschützte Strukturen als auch für technologieintensivere Anbausysteme schafft.
Wettbewerbslandschaft
Marktkonzentration
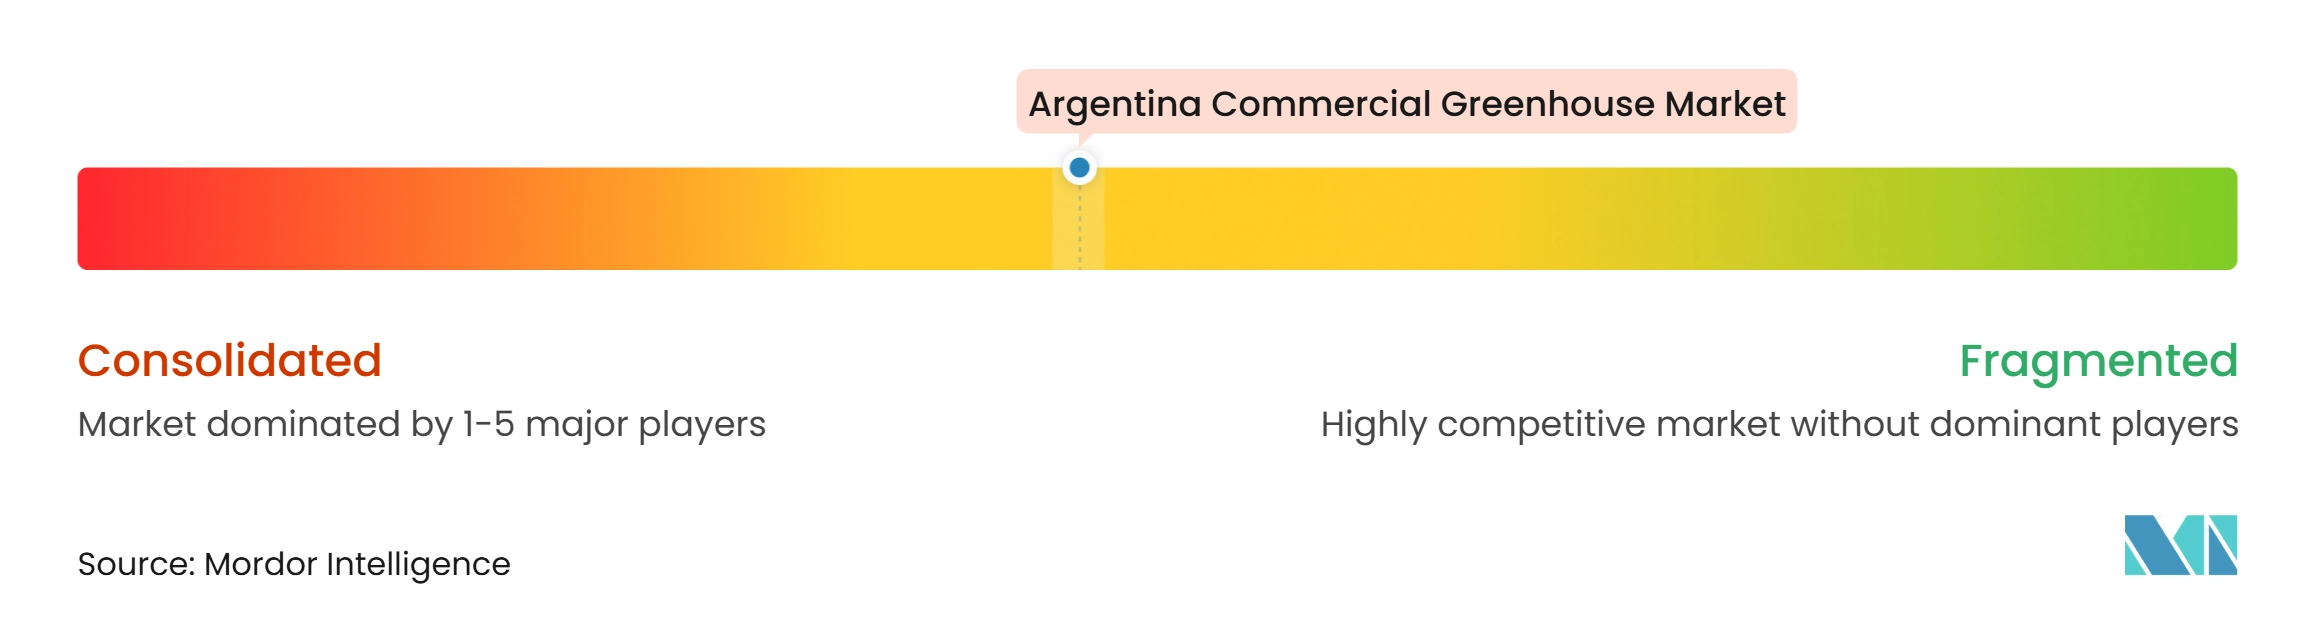
Der argentinische kommerzielle Gewächshausmarkt ist mäßig konzentriert, wobei ADC Invernaderos SRL, ACQUA GARDEN S.A.S., IRIE Hnos. S.R.L., Richel Group und Netafim Argentina S.A. im Jahr 2025 die wichtigsten Marktteilnehmer darstellen. Der Wettbewerb konzentriert sich auf Gewächshausdesign und -fertigung, Klimasteuerung, Bewässerung und Fertigation, Automatisierung und schlüsselfertige Projektausführung. ADC Invernaderos SRL kombiniert lokal gefertigte verzinkte Stahlstrukturen mit Polyethylen- und Polycarbonat-Abdeckungen, forschungsorientierten Gewächshaussystemen und Automatisierungstechnologien, einschließlich Heizung, Wärmeschutzschirmen, Verdunstungskühlung, Absaugung, Bewässerung und sensorbasierter Umweltkontrolle. Alvatec S.R.L. bietet Richel Group-Gewächshaustechnologien in Argentinien und Uruguay an und konzentriert sich auf kommerzielle und industrielle Projekte, wobei sein Portfolio Gewächshausstrukturen, Klimasteuerungsgeräte und maßgeschneiderte Projektausführung umfasst. Netafim Argentina S.A. konkurriert hauptsächlich durch Präzisionsbewässerungs-, Fertigation-, Klimamanagement- und digitale Überwachungslösungen für den geschützten Anbau. Andere inländische Akteure, darunter IRIE Hnos. S.R.L., konkurrieren durch lokal gefertigte verzinkte Stahlgewächshausstrukturen, mehrere Tunnelkonfigurationen und Belüftungsoptionen.
Die Wettbewerbsdifferenzierung verlagert sich zunehmend von Gewächshausstrukturen allein hin zu integrierten Anbausystemen. Lieferanten kombinieren strukturelle Lösungen mit Bewässerung, Fertigation, Klimasteuerung, Umweltüberwachung und Automatisierung, um Anbauern eine bessere Kontrolle über Produktionsbedingungen zu bieten. Die automatisierten Gewächshauskonfigurationen von ADC Invernaderos SRL können Belüftung, Heizung, Beschattung, Kühlung und Umweltsensoren integrieren, während Alvatec S.R.L. Gewächshausprojekte zusammen mit Klimasteuerungsgeräten und maßgeschneiderter Projektausführung anbietet. Netafim Argentina S.A. kombiniert ebenfalls Präzisionsbewässerung und Fertigation mit Klimamanagement- und digitalen Überwachungstechnologien für geschützte Kulturen. Dieser Integrationstrend ist besonders relevant, da argentinische Anbauer hydroponische Produktion, Ressourceneffizienztechnologien und Automatisierung bewerten und dabei die Investitionsanforderungen höherspezifizierter Gewächshaussysteme ausbalancieren.
Der Markt bietet auch Möglichkeiten für Lieferanten, die Technologie an verschiedene Betriebsgrößen und regionale Produktionsbedingungen anpassen können. Kleinere kommerzielle Anbauer stellen eine Möglichkeit für modulare Gewächshausstrukturen, erschwingliche Bewässerungsautomatisierung und skalierbare Umweltüberwachungssysteme dar, während größere Projekte die Nachfrage nach integrierten Klimasteuerungs- und schlüsselfertigen Lösungen unterstützen können. Regionale Anforderungen schaffen auch Möglichkeiten für energieeffiziente Gewächshaustechnologien in kälteren Gebieten wie Patagonien und wassereffiziente Bewässerungs- und Fertigationssysteme in Cuyo und anderen wasserknappen Produktionszonen. Die Positionierung von Alvatec S.R.L. rund um Projekte über 500 m² veranschaulicht die Marktsegmentierung zwischen größeren kommerziellen Installationen und kleineren lokalen Gewächshausprojekten. Folglich wird der Wettbewerbsvorteil zunehmend durch die Fähigkeit eines Lieferanten bestimmt, Strukturingenieurwesen mit Bewässerung, Klimamanagement, Automatisierung, technischem Support und maßgeschneiderter Projektausführung zu kombinieren, anstatt durch die Lieferung einzelner Gewächshauskomponenten allein.
Marktführer der argentinischen kommerziellen Gewächshausbranche
-
ADC Invernaderos SRL
-
Netafim Argentina S.A. (Orbia Advance Corporation)
-
IRIE Hnos. S.R.L.
-
Richel Group
-
ACQUA GARDEN S.A.S.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Argentinischer kommerzieller Gewächshausmarkt Unternehmen in diesem Bericht
- IRIE Hnos. S.R.L.
- Alvatec S.R.L.
- Richel Group (GREENBEES)
- Netafim Argentina S.A. (Orbia Advance Corporation)
- Signify Argentina S.A. (Signify N.V.)
- ACQUA GARDEN S.A.S.
- VERDEAGUA HIDROPONIA S.R.L.
- ARGENPLUGS S.A.
- LC Empresas
Neueste Industrielle Entwicklungen in Argentinischer kommerzieller Gewächshausmarkt
- September 2026: Die argentinische Regierung berichtete am 3. September 2026, dass Forscher der Nationalen Universität von San Luis, INTA und lokale Erzeuger ein intelligentes Gewächshaussystem entwickelten, das Sensoren und künstliche Intelligenz kombiniert, um klimatische Bedingungen vorherzusagen, die Gartenbaukulturen beeinflussen. Das Projekt wird durch das CIN-UNIEAR-Programm der Europäischen Union finanziert und wird für die landwirtschaftliche Familienproduktion entwickelt. Dies stellt einen jüngsten Schritt hin zu sensorbasierter Umweltüberwachung und prädiktivem Gewächshausmanagement in Argentinien dar.
- Juni 2026: GrowDirector kündigte seine lateinamerikanische Expansion im Juni 2026 an und identifizierte Verdeagua und Crear Hydroponia in Argentinien unter seinen lokalen Händlern. Seine GrowDirector 4 PRO-Plattform kombiniert IoT-Hardware, Cloud-Überwachung und KI-gesteuerte agronomische Funktionalität für Gewächshaus- und andere Anwendungen in kontrollierten Umgebungen, einschließlich Klimasteuerung, Bewässerung, Fertigation, Beleuchtung, Umweltüberwachung und Energiemanagement.
- Mai 2025: Auf dem 2. Argentinischen Hydroponik-Kongress am 22.–23. Mai 2025 präsentierten INTA Bella Vista und die Nationale Universität des Nordostens Forschungsergebnisse zu zwei Salatsorten, die in einem rezirkulierenden NFT-System unter Gewächshausbedingungen in Corrientes angebaut wurden. Die Studie liefert Belege für die anhaltende technische Entwicklung der Gewächshaus-Hydroponik in einer Region mit einer etablierten Basis für den geschützten Gartenbau.
Berichtsumfang des argentinischen kommerziellen Gewächshausmarkts
Ein kommerzielles Gewächshaus ist ein Gewächshaus, das für den Anbau von Handelskulturen verwendet wird, die auf dem Markt verkauft werden sollen.
Der Bericht über den argentinischen kommerziellen Gewächshausmarkt ist segmentiert nach Gerätetyp (Heizsysteme und weitere), nach Kulturpflanzentyp (Obst und Gemüse und weitere), nach Gewächshaustyp (Glasgewächshaus und weitere), nach Anbautechnologie (Hydroponik und weitere) und nach Endnutzer (kommerzielle Anbauer und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Heizsysteme | |
| Kühl- und Belüftungssysteme | |
| LED-Wachstumsbeleuchtung | |
| Bewässerungs- und Fertigationssysteme | |
| Klimasteuerungs- und Automatisierungssoftware | |
| Abschirmung und Beschattung | |
| Strukturkomponenten | Verglasungssysteme |
| Rahmen und Fachwerkträger |
| Obst und Gemüse | Tomaten |
| Gurken | |
| Salat und Blattgemüse | |
| Paprika | |
| Erdbeeren und Beeren | |
| Blumen und Zierpflanzen | Schnittblumen |
| Topf- und Beetpflanzen | |
| Kräuter und Microgreens | |
| Cannabis und Spezialkulturen | Medizinisches Cannabis |
| Sämlinge und Vermehrungskulturen |
| Glasgewächshäuser |
| Kunststofffoliengewächshäuser |
| Starre Polycarbonat-Gewächshäuser |
| Hybrid- und halbgeschlossene Gewächshäuser |
| Hydroponik | Nährstofffilm-Technik |
| Tiefwasserkultur | |
| Tropfhydroponik | |
| Nicht-hydroponischer Boden und Substrat | Bodenbasiert |
| Kokos- und Steinwolle-Substrat | |
| Hybrid- und vertikale Integration |
| Kommerzielle Anbauer |
| Forschungs- und Bildungseinrichtungen |
| Einzelhandels-Gartencenter und Baumschulen |
| Nach Gerätetyp | Heizsysteme | |
| Kühl- und Belüftungssysteme | ||
| LED-Wachstumsbeleuchtung | ||
| Bewässerungs- und Fertigationssysteme | ||
| Klimasteuerungs- und Automatisierungssoftware | ||
| Abschirmung und Beschattung | ||
| Strukturkomponenten | Verglasungssysteme | |
| Rahmen und Fachwerkträger | ||
| Nach Kulturpflanzen | Obst und Gemüse | Tomaten |
| Gurken | ||
| Salat und Blattgemüse | ||
| Paprika | ||
| Erdbeeren und Beeren | ||
| Blumen und Zierpflanzen | Schnittblumen | |
| Topf- und Beetpflanzen | ||
| Kräuter und Microgreens | ||
| Cannabis und Spezialkulturen | Medizinisches Cannabis | |
| Sämlinge und Vermehrungskulturen | ||
| Nach Gewächshaustyp | Glasgewächshäuser | |
| Kunststofffoliengewächshäuser | ||
| Starre Polycarbonat-Gewächshäuser | ||
| Hybrid- und halbgeschlossene Gewächshäuser | ||
| Nach Anbautechnologie | Hydroponik | Nährstofffilm-Technik |
| Tiefwasserkultur | ||
| Tropfhydroponik | ||
| Nicht-hydroponischer Boden und Substrat | Bodenbasiert | |
| Kokos- und Steinwolle-Substrat | ||
| Hybrid- und vertikale Integration | ||
| Nach Endnutzer | Kommerzielle Anbauer | |
| Forschungs- und Bildungseinrichtungen | ||
| Einzelhandels-Gartencenter und Baumschulen | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der argentinische kommerzielle Gewächshausmarkt im Jahr 2026?
Der Markt wird im Jahr 2026 auf 228,93 Millionen USD geschätzt und wird voraussichtlich bis 2031 316,65 Millionen USD erreichen, mit einer CAGR von 6,70 %.
Welcher Kulturpflanzentyp hat die größte Bedeutung?
Obst und Gemüse hielten im Jahr 2025 einen Anteil von 62,0 % am Kulturpflanzentyp-Umsatz, angeführt durch die etablierte Gewächshausproduktion von Tomaten, Gurken, Salat und Paprika.
Warum gewinnen hydroponische Systeme an Bedeutung?
Hydroponik ermöglicht eine bessere Kontrolle über Wasser, Nährstoffe und Anbaubedingungen, während NFT- und Automatisierungssysteme eine effizientere intensive Produktion unterstützen.
Was schränkt Investitionen in den geschützten Anbau ein?
Hohe Anfangskosten, Finanzierungsengpässe, Volatilität der Energiepreise, Risiken durch importierte Geräte und begrenzte Systemintegration bleiben wesentliche Investitionshindernisse.