
Marktgröße und Marktanteil für landwirtschaftliche Anhänger
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 34.48 Milliarden US-Dollar |
| Marktgröße (2032) | 44.70 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.33 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für landwirtschaftliche Anhänger von Mordor Intelligence
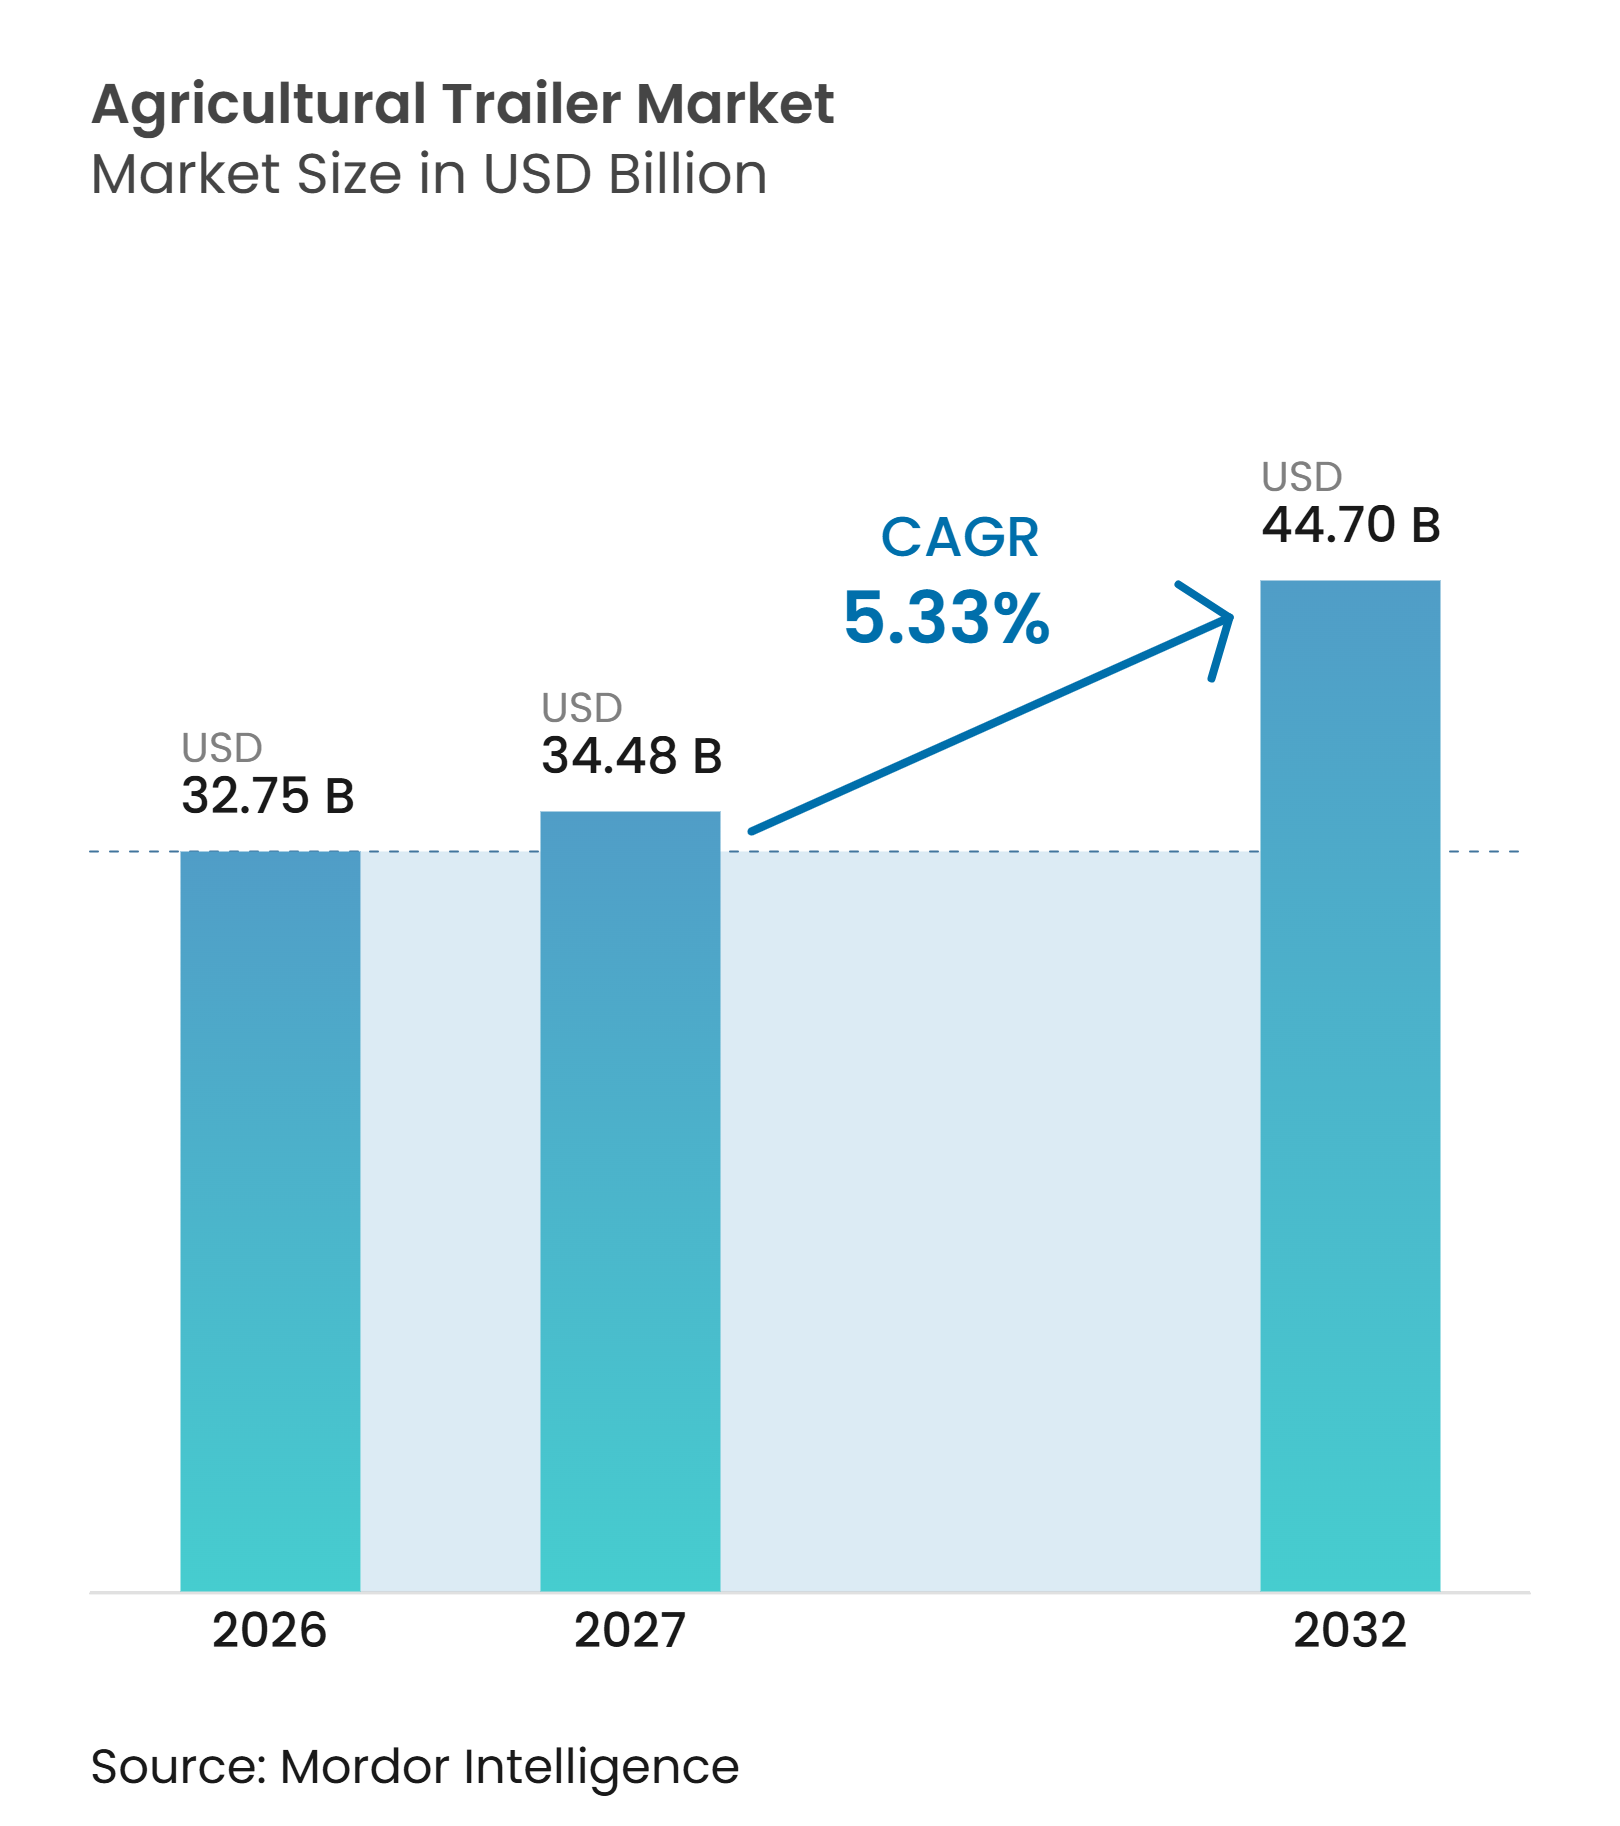
Der Markt für landwirtschaftliche Anhänger wurde im Jahr 2026 auf 32,75 Milliarden USD bewertet und soll von 34,48 Milliarden USD im Jahr 2027 auf 44,70 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,33 % von 2027 bis 2032. Größere landwirtschaftliche Betriebe und kürzere Erntezeitfenster erhöhen die Nachfrage nach Geräten, die mehr Material in weniger Fahrten transportieren können. Käufer ersetzen leichte Einachseinheiten durch Mehrachsanhänger, bei denen Nutzlast, Entladezeit und Erntegutschutz die Ernteleistung beeinflussen. Subventionen in China und Indien fördern die Mechanisierung, während die Ersatznachfrage in reifen europäischen Landmaschinenflotten anhält. Vernetzte Anhänger werden zunehmend Teil der landwirtschaftlichen Logistik, da der Datenaustausch den Betreibern hilft, Be- und Entladevorgänge rund um die Mähdrescheraktivität zu planen. Diese Bedingungen treiben die Nachfrage sowohl nach Einstiegsgeräten für kleine Betriebe als auch nach höherwertigen Geräten für kommerzielle Betriebe an.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfielen Kipperanhänger im Jahr 2026 auf einen Marktanteil von 40,9 % am Markt für landwirtschaftliche Anhänger, während Flachbettanhänger von 2027 bis 2032 voraussichtlich mit einem CAGR von 7,3 % wachsen werden.
- Nach Kapazität entfiel das Segment über 10 bis 20 Tonnen im Jahr 2026 auf 39 % der Marktgröße für landwirtschaftliche Anhänger, während das Segment über 20 Tonnen von 2027 bis 2032 voraussichtlich mit einem CAGR von 6,7 % wachsen wird.
- Nach Achstyp entfielen Einachsanhänger im Jahr 2026 auf einen Marktanteil von 57 %, während Anhänger mit vier oder mehr Achsen von 2027 bis 2032 voraussichtlich mit einem CAGR von 6,9 % wachsen werden.
- Nach Anwendung entfiel der Ernteguttransport im Jahr 2026 auf einen Marktanteil von 36 %, während der Viehtransport von 2027 bis 2032 voraussichtlich mit einem CAGR von 6,4 % wachsen wird.
- Nach Geografie entfiel Europa im Jahr 2026 auf einen Marktanteil von 36 %, während Asien-Pazifik von 2027 bis 2032 voraussichtlich mit einem CAGR von 6,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an landwirtschaftlichen Arbeitskräften und steigende Lohnkosten | +1.2% | Global, am stärksten in Nordamerika, Westeuropa und Australien | Kurzfristig (≤ 2 Jahre) |
| Erntedurchsatz im Erntezeitfenster und Engpässe beim Transport vom Feld zum Lager | +1.0% | Global, am stärksten in Nordamerika, Europa und China | Kurzfristig (≤ 2 Jahre) |
| Subventionen für die landwirtschaftliche Mechanisierung und Geräteförderung | +0.9% | Asien-Pazifik, mit Relevanz in Frankreich, Polen und Spanien | Mittelfristig (2–4 Jahre) |
| Lohnunternehmerflotten und Expansion der Lohnarbeit | +0.7% | Global, insbesondere Indien, Brasilien, Deutschland und Südafrika | Mittelfristig (2–4 Jahre) |
| Anhängertelematik und Traktor-Anhänger-Interoperabilität | +0.5% | Nordamerika und Europa, mit späterer Einführung in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Höhere Nutzlastnachfrage durch Betriebskonsolidierung | +0.6% | Nordamerika, Europa, Australien und Brasilien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an landwirtschaftlichen Arbeitskräften und steigende Lohnkosten
Ein knapperes landwirtschaftliches Arbeitskräfteangebot erhöht den Wert von Anhängern, die die Anzahl der pro Transportzyklus benötigten Arbeitskräfte reduzieren. In den Vereinigten Staaten erreichte die Anzahl der vom Arbeitsministerium zertifizierten H-2A-Stellen im Haushaltsjahr 2024 384.900, was die anhaltende Abhängigkeit der Arbeitgeber von temporären landwirtschaftlichen Arbeitskräften widerspiegelt [1]. Ein 2025 in der Fachzeitschrift Applied Economic Perspectives and Policy veröffentlichter Forschungsartikel, der Paneldaten von Landwirten in Kalifornien verwendet, stellte fest, dass Arbeitskräftemangel mit einem Anstieg der Wahrscheinlichkeit einer Lohnerhöhung um 21 Prozentpunkte und einem Anstieg der Wahrscheinlichkeit einer Änderung der Anbaumethoden um 9 Prozentpunkte verbunden war [2]. Hydraulische Abschiebersysteme, selbstladende Ballenplattformen und automatisierte Entlademechanismen können den manuellen Handhabungsaufwand reduzieren und es weniger Bedienern ermöglichen, Be- und Entladevorgänge zu verwalten. Diese Fähigkeiten sind besonders relevant während der Erntesaison, wenn Verzögerungen beim Transfer von Erntegut von Mähdreschern zu Anhängern den Feldbetrieb stören können. Infolgedessen stärken Arbeitskräfteengpässe die Nachfrage nach landwirtschaftlichen Anhängern mit arbeitssparenden Funktionen, insbesondere bei Betrieben, die ihre Ernte- und Transportleistung mit kleineren Belegschaften aufrechterhalten möchten.
Erntedurchsatz im Erntezeitfenster und Engpässe beim Transport vom Feld zum Lager
Erntezeiträume sind oft kurz, was die Verfügbarkeit von Anhängern entscheidend für die Aufrechterhaltung des Erntedurchsatzes macht. Ein Mangel an Anhängern während des Spitzenbetriebs von Mähdreschern kann die Ernteguterfassung verzögern und Engpässe verursachen, die nachfolgende Feldarbeiten beeinträchtigen. Hochkapazitäts-Mehrachsanhänger können die Anzahl der Fahrten zwischen Feldern und Lagereinrichtungen reduzieren, insbesondere wenn Straßenbedingungen, Traktorleistung und Ladeinfrastruktur schwerere Nutzlasten unterstützen. Der Radium 830S Silierwagen von Krampe Fahrzeugbau GmbH hat ein Transportvolumen von 42 m³ und eine angegebene Entladezeit von 45 Sekunden, was veranschaulicht, wie höhere Kapazität und schnelleres Entladen dazu beitragen können, die Umlaufzeiten während der Ernte zu reduzieren. Darüber hinaus kann der ISOBUS-kompatible Datenaustausch die Koordination zwischen Mähdreschern und Transportgeräten verbessern, indem er Informationen zum Füllstand des Anhängers bereitstellt und zeitnahe Versandentscheidungen unterstützt. Diese Anforderungen fördern die Nachfrage nach landwirtschaftlichen Anhängern mit höheren Nutzlastkapazitäten, schnelleren Entladesystemen und Konnektivitätsfunktionen, die dazu beitragen, Verzögerungen beim Transport vom Feld zum Lager während der Haupterntesaison zu reduzieren.
Subventionen für die landwirtschaftliche Mechanisierung und Geräteförderung
Öffentliche Unterstützung für die landwirtschaftliche Mechanisierung kann die Investitionsfähigkeit der Landwirte in Geräte verbessern und Ersatzzyklen beschleunigen, bei denen ein begrenzter Cashflow Käufe andernfalls verzögern würde. Beispielsweise wurde die maximale Subvention für den Ersatz eines Baumwollpflückers von 60.000 CNY (8.365 USD) auf 80.000 CNY (11.195 USD) pro Einheit erhöht [3]. Ebenso stellte Spanien über sein Plan-Renove-Programm 2025 9,55 Millionen EUR (10,4 Millionen USD) bereit, das Komponenten der Präzisionslandwirtschaft zu den förderfähigen Ausgaben zählte. Obwohl diese Initiativen landwirtschaftliche Anhänger nicht unbedingt direkt abdecken, können umfassendere Mechanisierungsinvestitionen Betriebe dazu ermutigen, ergänzende Geräte für Ernte und Materialtransport aufzurüsten. Der Zugang zu Geräteförderung und vorhersehbaren Subventionsprogrammen kann finanzielle Engpässe weiter abbauen und Anhängerkäufe bei Betrieben unterstützen, die ihre mechanisierten Tätigkeiten ausweiten.
Lohnunternehmerflotten und Expansion der Lohnarbeit
Lohnunternehmer ermöglichen es Betrieben, Transportkapazitäten zu nutzen, ohne jedes Gerät selbst kaufen und warten zu müssen. Dieses Modell ist besonders nützlich, wenn Ernteaktivitäten auf kurze saisonale Zeitfenster konzentriert sind und kleinere Betriebe die Investition in hochkapazitive Anhänger nicht rechtfertigen können. Da Lohnunternehmen expandieren, benötigen Auftragnehmer vielseitige Geräte, die mehreren Kunden, Fruchtarten und Feldbedingungen mit minimalen Konfigurationsänderungen dienen können. Kipper-, Flachbett- und Gerätetransportanhänger unterstützen diese vielfältigen Anforderungen und ermöglichen es Betreibern, verschiedene landwirtschaftliche Tätigkeiten mit einer gemeinsamen Flotte zu bedienen. Dieses Modell ist in Märkten wie Indien, Brasilien, Deutschland und Südafrika relevant, wo landwirtschaftliche Auftragnehmer saisonale Nachfrage über mehrere Betriebe hinweg bündeln können. Infolgedessen unterstützt die Expansion von Lohnarbeitsdienstleistungen die Nachfrage nach vielseitigen landwirtschaftlichen Anhängern, da Auftragnehmer in Flottenkapazität, Langlebigkeit und Konfigurationen investieren, die die Gerätenutzung über verschiedene Betriebe hinweg verbessern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten und saisonale Anlagenauslastung | -0.8% | Global, am stärksten in Südasien, Afrika und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Straßen-Anhänger-Konformität und grenzüberschreitende Typgenehmigung | -0.5% | Europa, Nordamerika und Australien | Mittelfristig (2–4 Jahre) |
| Fragmentierte Betriebsstrukturen und ungleichmäßige Amortisation | -0.7% | Asien-Pazifik, Afrika, Südamerika und Südeuropa | Langfristig (≥ 4 Jahre) |
| Kostenschwankungen bei Stahl, Achsen, Hydraulik und Reifen | -0.6% | Global, insbesondere Nordamerika, Deutschland und Brasilien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten und saisonale Anlagenauslastung
Die Nachfrage nach landwirtschaftlichen Anhängern konzentriert sich häufig auf Erntezeiträume, sodass viele Einheiten den Großteil des Jahres ungenutzt bleiben. Dieses saisonale Nutzungsmuster macht die Anfangsinvestition schwer zu rechtfertigen, insbesondere für kleinere Betriebe mit begrenzten Betriebsvolumina. Tandem- und Dreiachsanhänger haben höhere Anschaffungskosten, die schwer zu amortisieren sind, wenn die jährliche Auslastung gering bleibt. Infolgedessen behalten einige Käufer ältere Geräte, teilen Anhänger mit benachbarten Betrieben oder verlassen sich auf Lohnunternehmer anstatt neue Einheiten zu kaufen. Finanzierungsengpässe können Ersatzentscheidungen weiter verzögern, insbesondere wenn die Getreidepreise unsicher sind oder der Zugang zu Händlerkrediten begrenzt ist. Dieses Hemmnis ist besonders relevant für spezialisierte Vieh- und Gerätetransportanhänger, bei denen die Nachfrage eher an spezifische Betriebsanforderungen als an wiederkehrende Ernteaktivitäten gebunden sein kann. Infolgedessen können verlängerte Geräteersatzzyklen neue Anhängerkäufe einschränken, selbst wenn Hersteller Produkte mit verbesserten Entlade-, Handhabungs- und Sicherheitsfunktionen einführen.
Straßen-Anhänger-Konformität und grenzüberschreitende Typgenehmigung
Straßengewichtsgrenzen, Abmessungsvorschriften, Bremsnormen und Beleuchtungsanforderungen variieren in den Märkten für landwirtschaftliche Anhänger und beeinflussen die Achskonfigurationen, Nutzlastkapazitäten und zulässigen Gesamtgewichte, die Hersteller in verschiedenen Ländern anbieten können. Die EU-Richtlinie 96/53/EG des Rates legt die zulässigen Höchstgewichte und Abmessungen für bestimmte Kategorien von Straßenfahrzeugen und deren Anhänger fest, die innerhalb der Europäischen Union betrieben werden, und deckt sowohl den nationalen als auch den internationalen Verkehr ab. Hersteller müssen auch nationale Anforderungen an die Straßentauglichkeit und anwendbare UNECE-Vorschriften für Brems- und Beleuchtungssysteme berücksichtigen. Unterschiede in technischen Spezifikationen, Prüfverfahren und Genehmigungsanforderungen können marktspezifische Produktmodifikationen und zusätzliche Zertifizierungen erforderlich machen, was die Konformitätskosten erhöht und die Markteinführungszeiten verlängert. Diese Anforderungen belasten Hersteller, die mehrere Länder bedienen, stärker, insbesondere kleinere Lieferanten mit begrenzten regulatorischen und technischen Ressourcen. Infolgedessen kann die regulatorische Fragmentierung die grenzüberschreitende Produktstandardisierung einschränken, die Kosten der Marktexpansion erhöhen und etablierte Hersteller begünstigen, die über die technischen Fähigkeiten und Genehmigungserfahrung verfügen, die zur Navigation verschiedener regulatorischer Rahmenbedingungen erforderlich sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
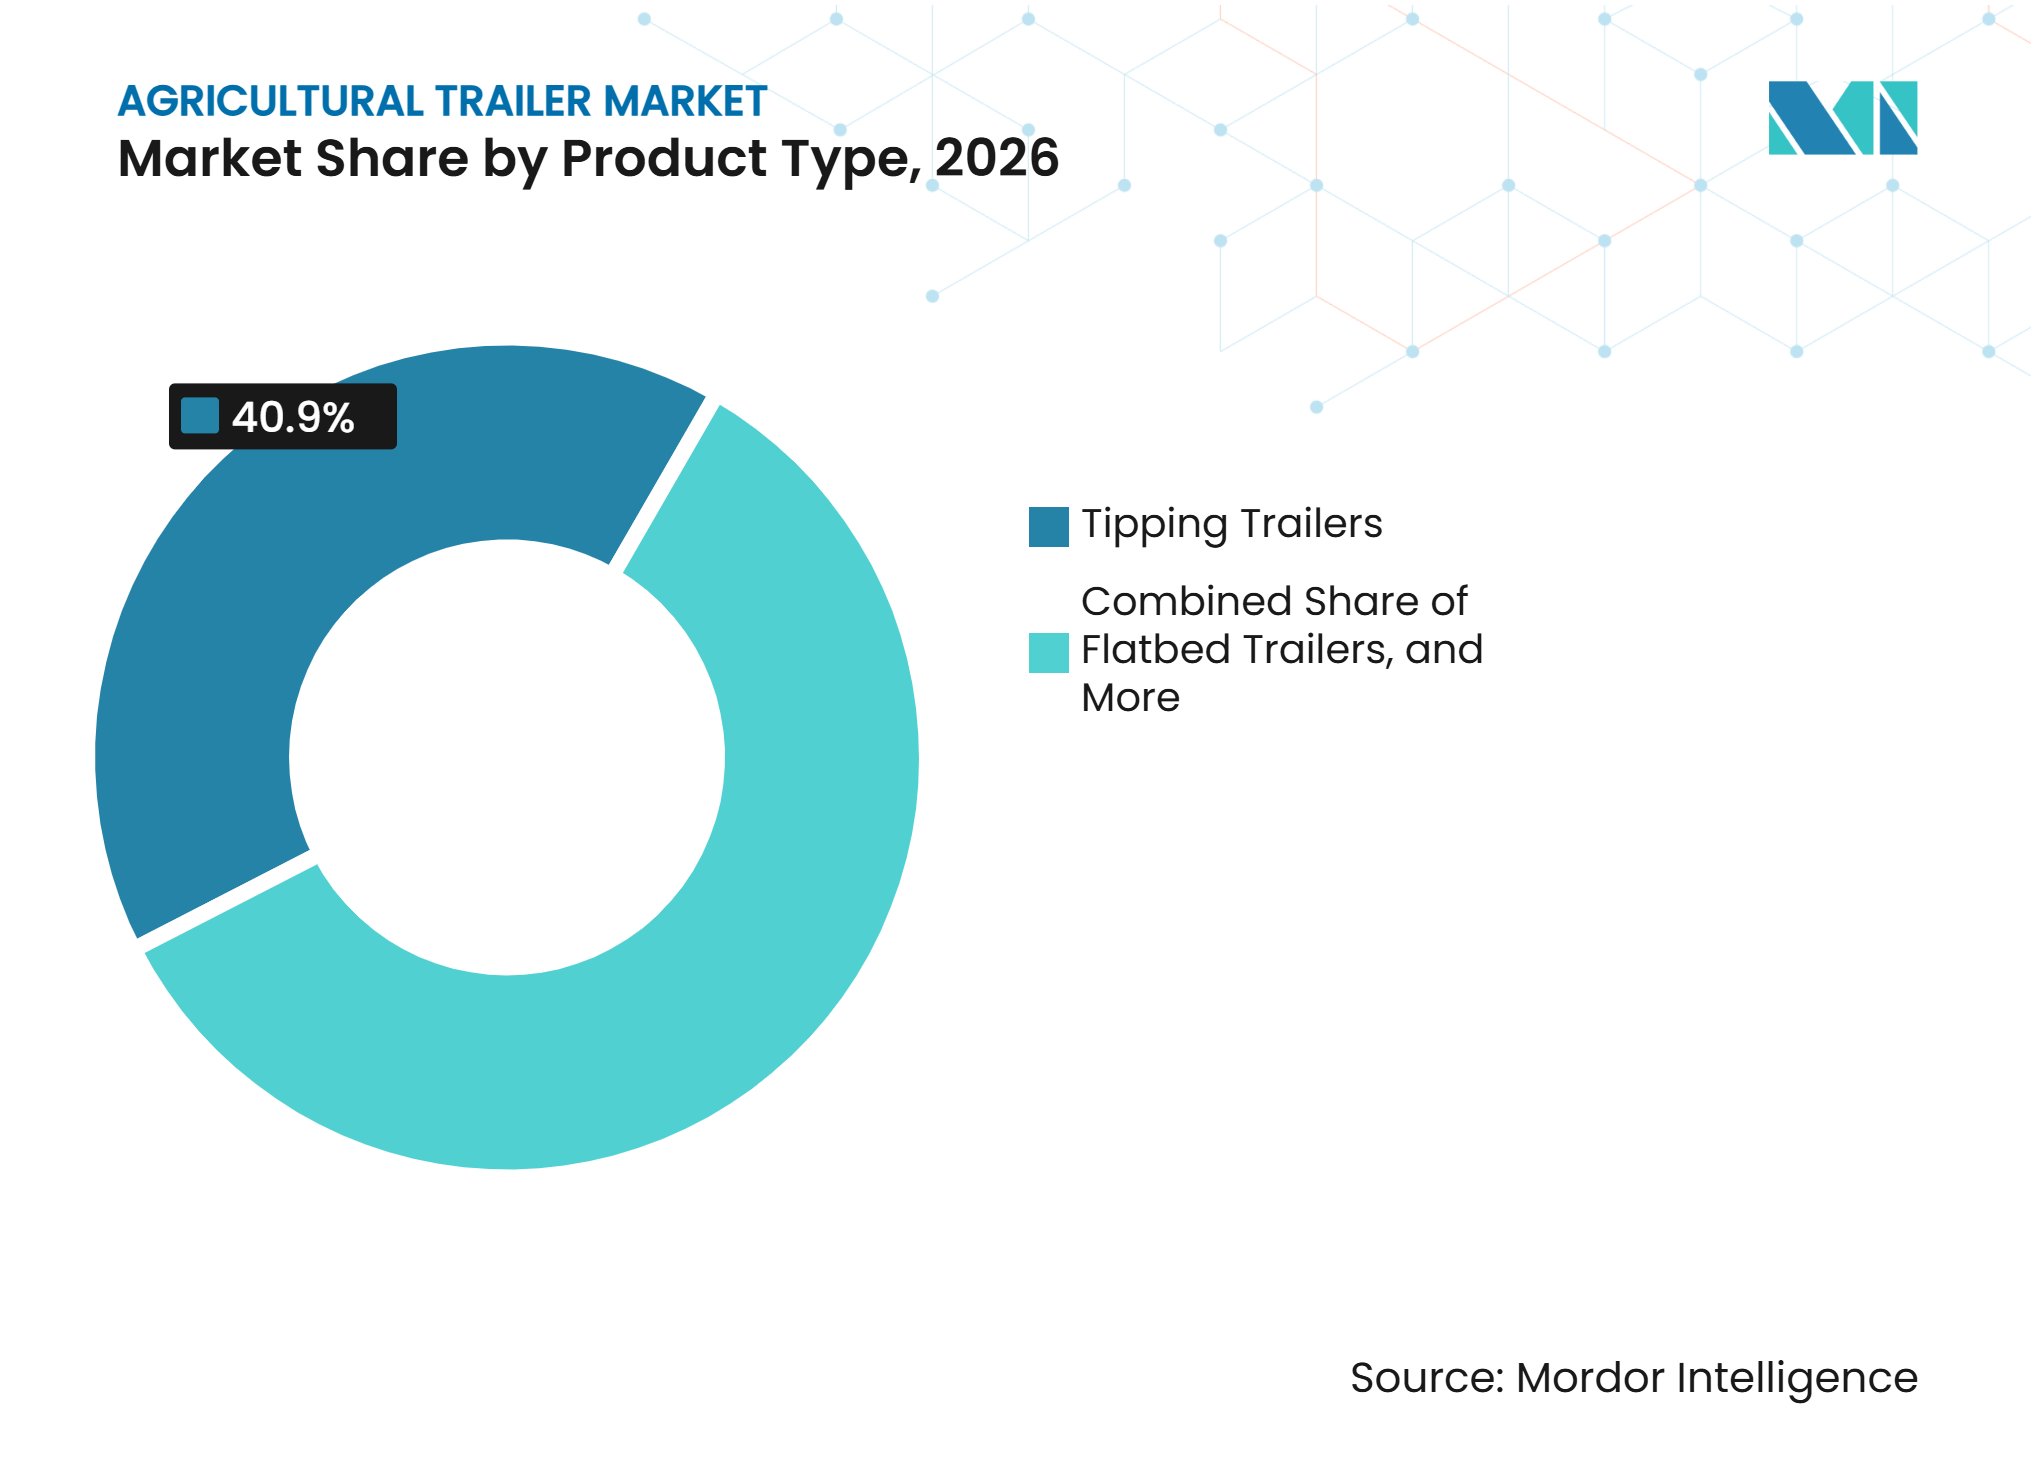
Kipperanhänger führen die Nachfrage an, während Flachbettanhänger am schnellsten wachsenKipperanhänger entfielen im Jahr 2026 auf einen Marktanteil von 40,9 %, aufgrund ihrer weit verbreiteten Verwendung für den Transport von Getreide, Silage, Wurzelfrüchten, Kompost und anderen landwirtschaftlichen Schüttgütern. Ihre hydraulischen Kippmechanismen ermöglichen ein effizientes Entladen an Lagereinrichtungen, Verarbeitungsstandorten und Betrieben und reduzieren den manuellen Handhabungsaufwand bei wiederholten Transportvorgängen. Die Nachfrage bleibt in Getreide- und Futterproduktionssystemen stark, wo die saisonale Ernte erhebliche Materialmengen erzeugt, die häufig von Feldern zu Lager- oder Verarbeitungsstandorten bewegt werden müssen. Ihre Vielseitigkeit in verschiedenen landwirtschaftlichen Anwendungen unterstützt auch ihre weitere Einführung bei Landwirten und landwirtschaftlichen Auftragnehmern.
Flachbettanhänger werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 7,3 % wachsen, angetrieben durch die Nachfrage von Auftragnehmern und großen Betrieben nach dem Transport von Maschinen, übergroßen Geräten und Ausrüstung zwischen Feldern und Betriebsstandorten. Andere Anhängertypen dienen ebenfalls spezialisierten landwirtschaftlichen Transportanforderungen. Getreidewagen unterstützen Ernteoperationen in nordamerikanischen Getreideanbauregionen und australischen Großflächensystemen, während Ballenanhänger Grünland- und Heubetriebe in Westeuropa und Neuseeland bedienen. Tankanhänger unterstützen den Transport von Gülle und flüssigem Dünger in Nordeuropa, und Viehanhänger umfassen Belüftungs-, Tierschutz-, Lade- und Reinigungsanforderungen. Im Juli 2026 erweiterte Krampe Fahrzeugbau GmbH sein modulares FlexMount-Montagesystem auf BigBody-Karosseriekipper und RamBody-Abschieber, sodass Betreiber ausgewähltes Zubehör ohne Bohren oder Schweißen installieren oder nachrüsten können.



Nach Kapazität:
Über 10 bis 20 Tonnen führend, während über 20 Tonnen am schnellsten wächstDas Segment über 10 bis 20 Tonnen entfiel im Jahr 2026 auf einen Marktanteil von 39 %. Diese mittlere Klasse eignet sich für die Traktor-Anhänger-Gewichtskombinationen, die üblicherweise von Ackerbaubetrieben in Europa und Nordamerika verwendet werden. Ein Tandemachsanhänger mit 18 bis 20 Tonnen kann häufig auf ländlichen Straßennetzen ohne Sondergenehmigungen betrieben werden, was ihn für regelmäßige Feld-zu-Lager-Arbeiten praktisch macht. Hochkapazitätsanhänger reduzieren die Anzahl der während der Ernte erforderlichen Ladungen und können mit produktiveren Mähdreschern Schritt halten.
Anhänger über 20 Tonnen werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,7 % wachsen, unterstützt durch die Konsolidierung größerer Betriebe, die einen höheren Durchsatz über größere Anbauflächen benötigen. Drei- und Mehrachseinheiten können die Transportkosten pro Tonne senken, indem sie mehrere kürzere Fahrten ersetzen und Wartezeiten am Feldrand reduzieren. Die Klasse bis zu 10 Tonnen bleibt in Asien, Afrika und Südamerika wichtig, wo viele Kleinbauern und gemischte Betriebe kostengünstigere Geräte benötigen. Diese Betreiber benötigen häufig Anhänger, die mit vorhandenen Traktoren funktionieren und keinen spezialisierten Straßenzugang erfordern. Preiswettbewerb und begrenzte Händlerfinanzierung schränken das Wachstum in diesem Kapazitätsbereich ein.
Nach Achstyp:
Einachsanhänger führend, während Anhänger mit vier oder mehr Achsen am schnellsten wachsenEinachsanhänger entfielen im Jahr 2026 auf einen Marktanteil von 57 %, unterstützt durch ihren niedrigeren Preis, ihr geringeres Zuggewicht und ihre Kompatibilität mit kleineren Traktoren. Diese Vorteile bleiben wichtig, wo Feldwege schmal sind, die Traktorleistung begrenzt ist oder die jährlichen Transportvolumina bescheiden sind. Tandemachsmodelle bedienen die Mitte des Marktes für landwirtschaftliche Anhänger in Europa, indem sie Nutzlastkapazität, stabiles Fahrverhalten und normalen Straßenbetrieb ausbalancieren.
Anhänger mit vier oder mehr Achsen werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,9 % wachsen, unterstützt durch die Nachfrage nach hochkapazitiven Geräten bei großen Betrieben und Lohnunternehmerflotten. Dreiachssysteme gewinnen in größeren Ackerbauregionen, darunter Frankreich, Deutschland und Nordamerika, an Bedeutung, wo Betreiber höhere Nutzlasten und vorhersehbare Straßenleistung benötigen. Konfigurationen mit vier oder mehr Achsen verteilen das Gewicht auf mehr Auflagepunkte und unterstützen schwerere Lasten, wo es die lokalen Vorschriften erlauben. Die Richtlinie 96/53/EG legt die zulässigen Höchstgewichte und Abmessungsgrenzen für bestimmte Kategorien von Straßenfahrzeugen und deren Anhänger fest, die innerhalb der Europäischen Union betrieben werden.
Nach Anwendung:
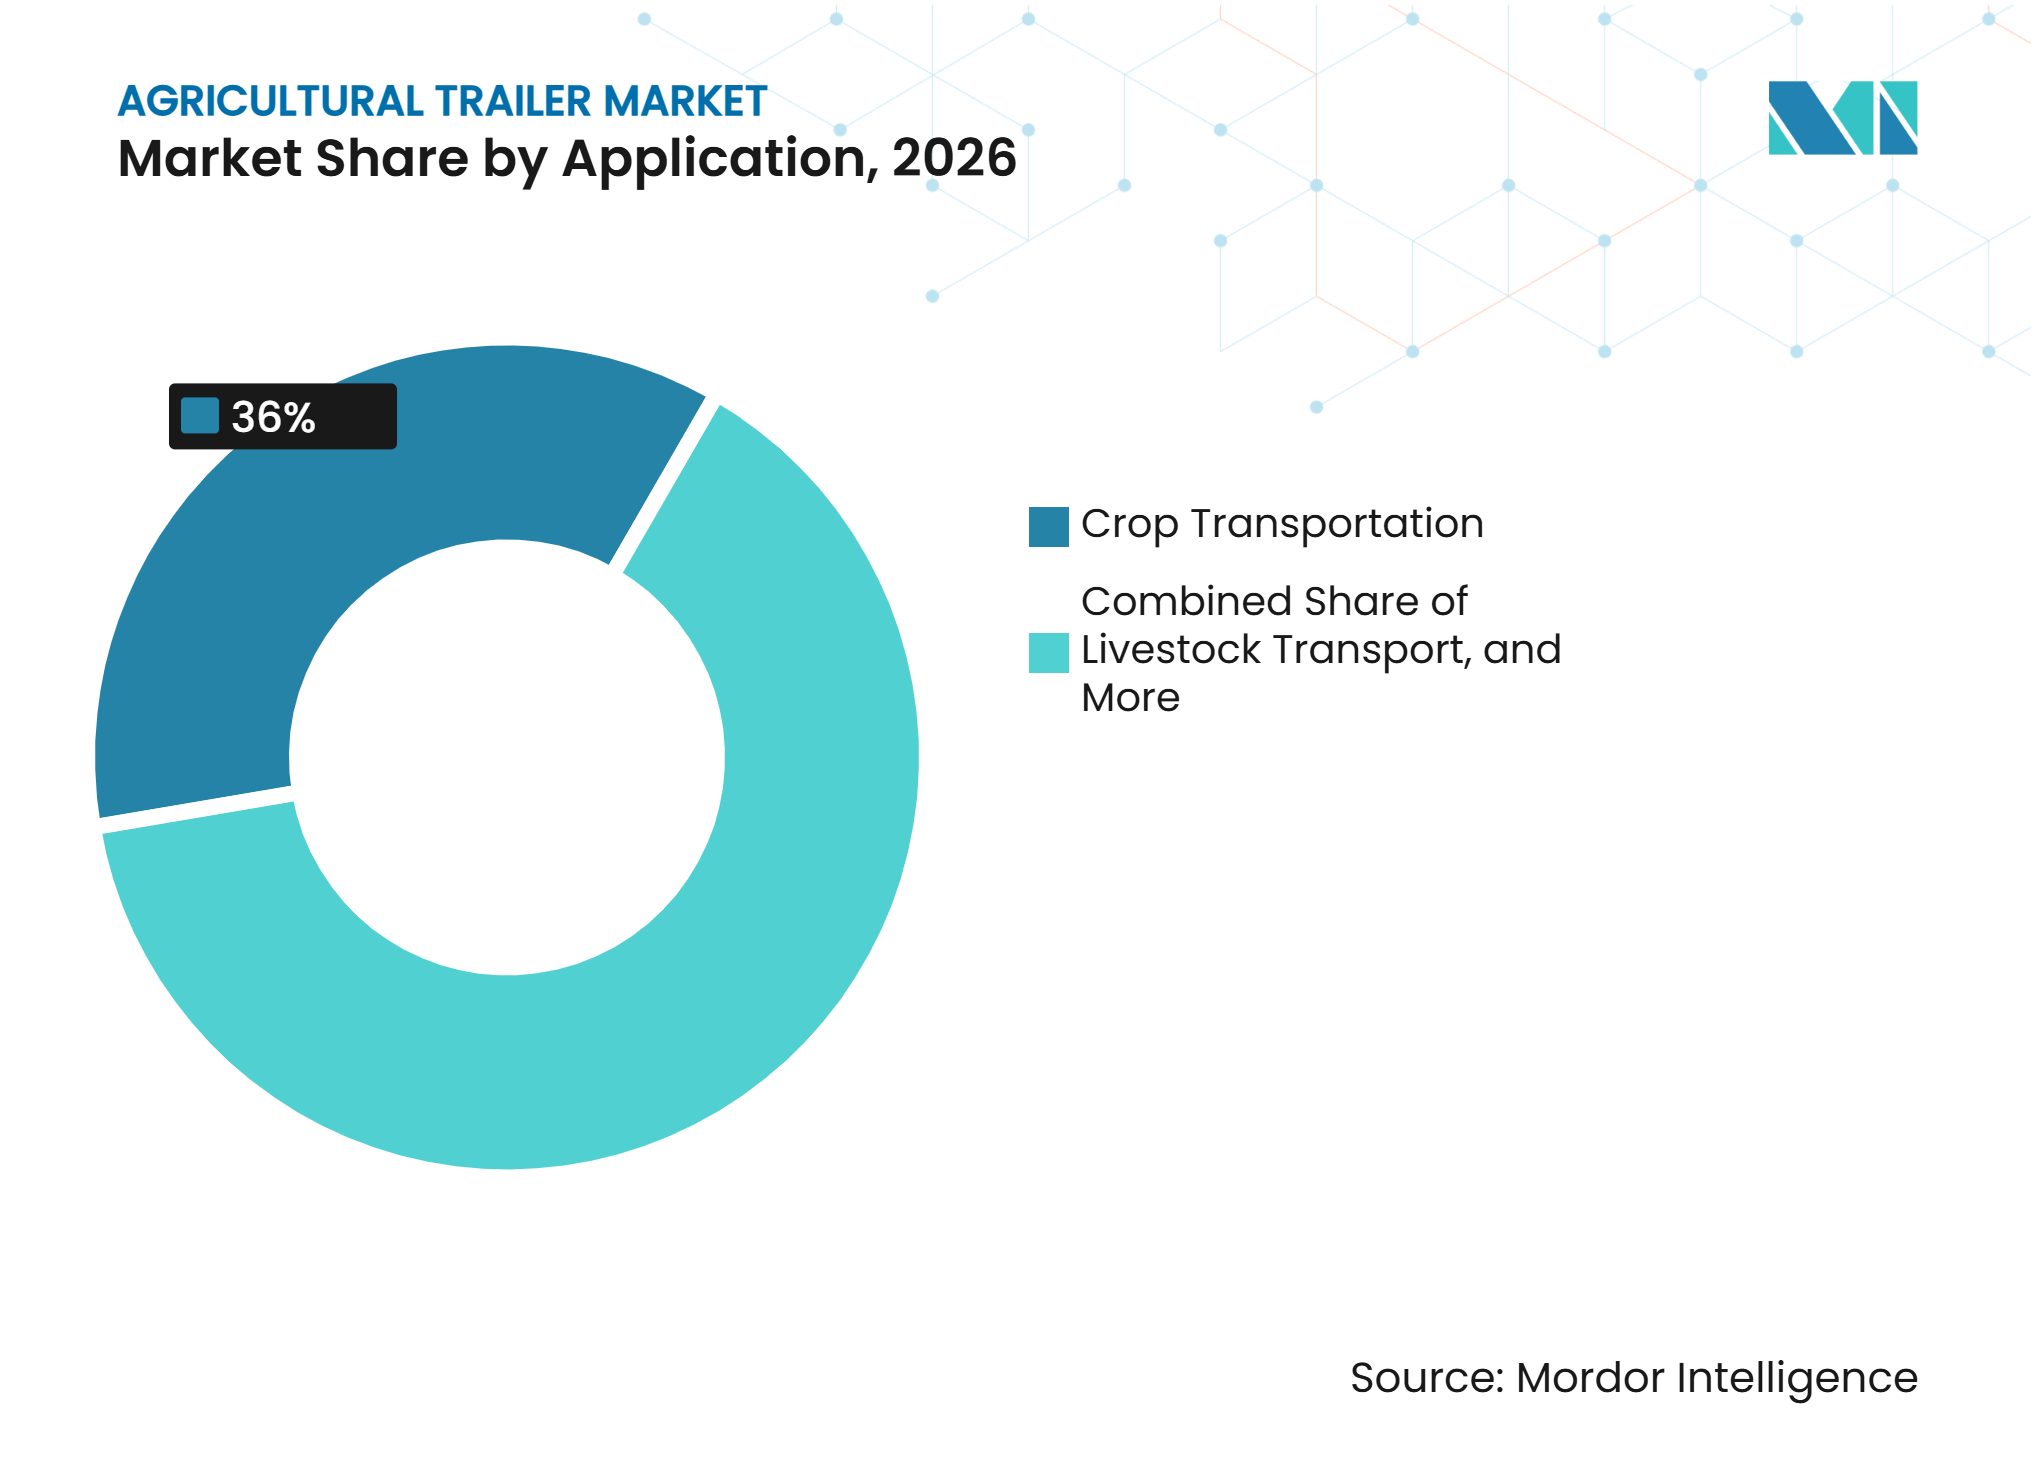
Ernteguttransport führend, während Viehtransport am schnellsten wächstDer Ernteguttransport entfiel im Jahr 2026 auf einen Marktanteil von 36 %. Erntegutanhänger transportieren Getreide-, Ölsaat- und Gemüsemengen von Feldern zu Lagereinrichtungen, Verarbeitungspunkten und Verteilzentren. Die Nachfrage ist besonders stark während der Erntesaison, wenn die rechtzeitige Bewegung des geernteten Ernteguts dazu beiträgt, Mähdrescherverzögerungen zu verhindern und die Feldproduktivität aufrechtzuerhalten. Anhängerkapazität und Entladeeffizienz sind wichtige Überlegungen für Betriebe, die große saisonale Ernten bewältigen. Getreidewagen unterstützen den Schüttguttransport, während spezialisierte Aufbauten verschiedene Arten von Erzeugnissen und Handhabungsanforderungen aufnehmen. Ihre Verwendung in Ackerbausystemen macht den Ernteguttransport zu einer wichtigen Anwendung für landwirtschaftliche Anhänger.
Der Viehtransport wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,4 % wachsen, unterstützt durch die Konsolidierung in Rind-, Schweine- und Geflügellieferketten. Diese Anwendung erfordert Anhänger, die Tierschutz- und Belüftungsstandards erfüllen und gleichzeitig ein effizientes Be- und Entladen gewährleisten. Der Transport landwirtschaftlicher Betriebsmittel unterstützt Feldoperationen durch den Transport von Düngemitteln, Saatgut und Pflanzenschutzmitteln, während Gülle- und Schlammausbringungsanwendungen zweckgebaute Tankfahrzeuge für kontrollierte Ausbringung und Injektion verwenden. Der Gerätetransport profitiert auch von der wachsenden Größe und dem Gewicht von Traktoren, Mähdreschern und Pflanzmaschinen, insbesondere wenn Flotten mehrere Standorte bedienen. Im Juni 2025 entwickelten Welgro und AB Texel gemeinsam den FLEXbulk, einen Fünfkammer-Sattelauflieger, der für den Transport von Tierfutter zu Viehbetrieben und Rohfuttermitteln zu Herstellern konzipiert ist, um mehrere Frachtströme zu kombinieren und Leerfahrten zu reduzieren.

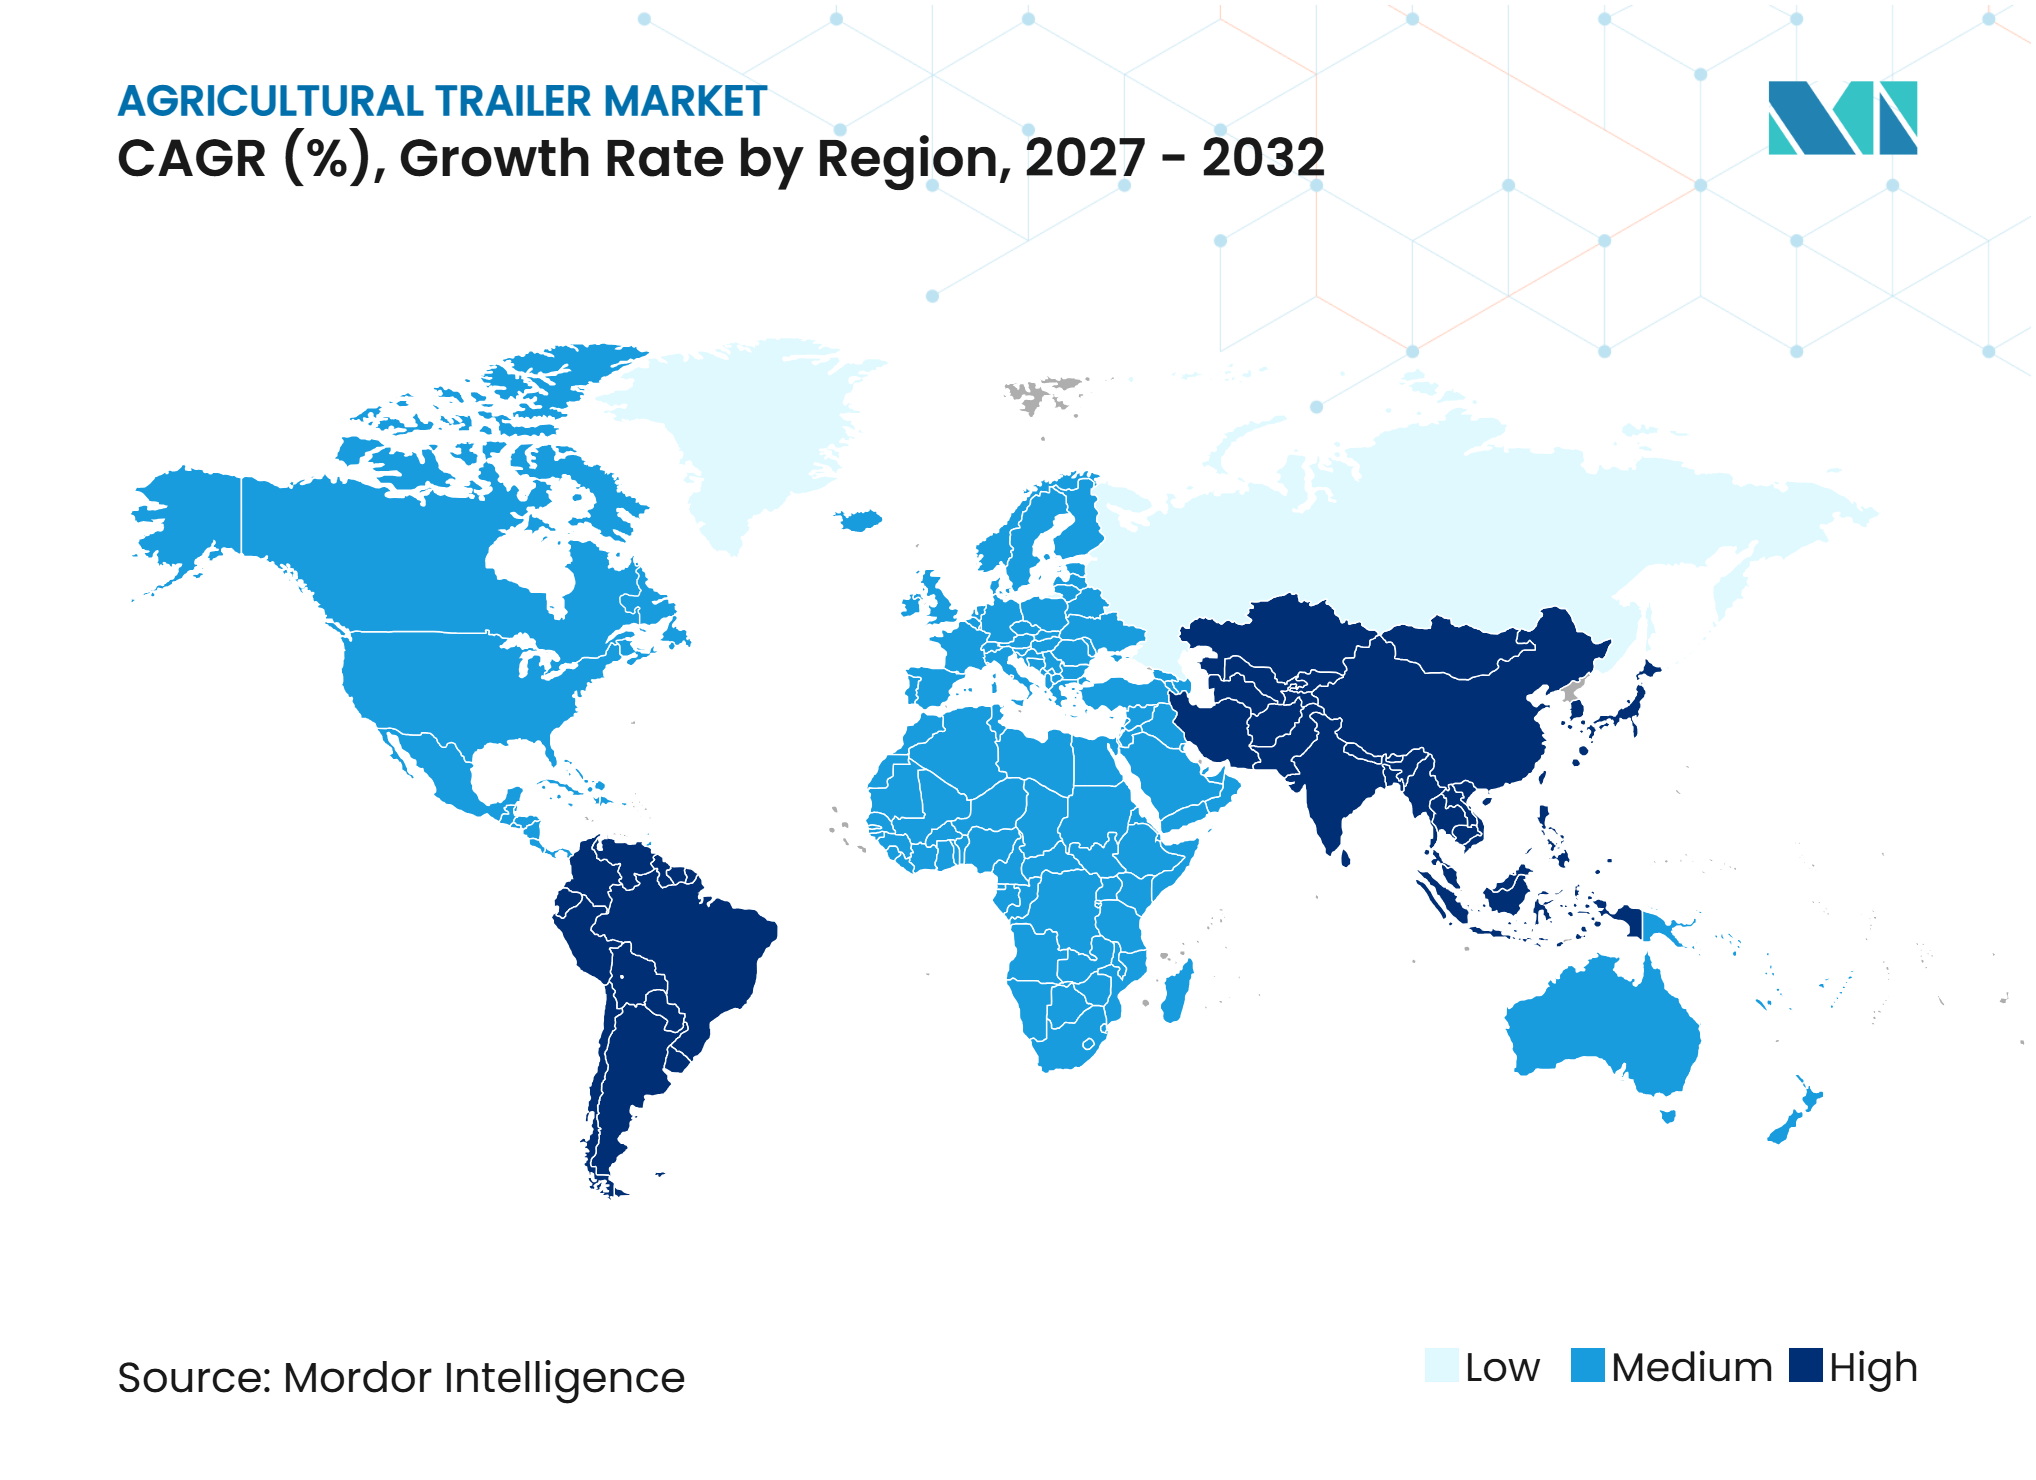
Geografische Analyse
Europa
Europa entfiel im Jahr 2026 auf einen Marktanteil von 36 %. Deutschland, Frankreich und Polen verfügen über produktive Ackerbauflächen, aktive Lohnunternehmernetzwerke, etablierte Händlerservicenetzwerke und einen Ersatzzyklus, der durch reife, mechanisierte Flotten geprägt ist. Die durchschnittliche Größe landwirtschaftlicher Betriebe in der Europäischen Union betrug im Jahr 2023 24,7 Hektar, was den Umfang der landwirtschaftlichen Betriebe in der Region widerspiegelt. Dies unterstützt die Nachfrage nach Tandem- und Dreiachseinheiten, die größere landwirtschaftliche Arbeitslasten bewältigen können. Europäische Hersteller landwirtschaftlicher Anhänger müssen Straßengewichts- und Abmessungsvorschriften, anwendbare Fahrzeugtypgenehmigungsanforderungen und aufkommende Datenzugangsverpflichtungen für vernetzte Geräte berücksichtigen. Diese regulatorischen Rahmenbedingungen beeinflussen Anhängerkonfigurationen, Nutzlastspezifikationen, Produktzertifizierung und die Entwicklung vernetzter Funktionen.
Asien-Pazifik
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,5 % wachsen und ist damit das am schnellsten wachsende regionale Segment. China, Indien und Australien unterstützen die Nachfrage jeweils durch unterschiedliche Betriebsstrukturen, Anbausysteme und Gerätebedürfnisse. China erweiterte im Februar 2025 sein Subventionsprogramm für die Verschrottung und Erneuerung von Landmaschinen, fügte sechs Maschinenkategorien zur förderfähigen Liste hinzu und erhöhte die Subventionsobergrenzen für ausgewählte Geräte, um den Maschinenersatz und die Modernisierung zu beschleunigen. Indien unterstützt kleinere und mittlere Geräte durch Mechanisierungsprogramme, während Australien hochkapazitive Überladewagen- und Getreidewagenkombinationen für den Großflächengetreidebetrieb benötigt. Japan setzt auf kompakte Anhänger, die für sein reisfokussiertes Produktionssystem geeignet sind, während der Markt für landwirtschaftliche Anhänger in China durch laufende Initiativen zur landwirtschaftlichen Mechanisierung und Gerätemodernisierung unterstützt wird. Diese vielfältigen regionalen Anforderungen schaffen Möglichkeiten für Spezialisten, diverse landwirtschaftliche Transportbedürfnisse jenseits Europas zu bedienen.
Nordamerika, Südamerika, der Nahe Osten und Afrika
Nordamerika profitiert von der Betriebskonsolidierung und der Lohnunternehmernachfrage im Mittleren Westen und in den Great Plains. Südamerika bietet Chancen, da die Mechanisierung in Brasiliens Sojabohnen- und Maisanbaugebieten und Argentiniens Rindfleisch- und Getreidelogistikketten zunimmt, obwohl kommerzielle Betriebe mit fragmentierten Kleinbauernstrukturen koexistieren. Im Nahen Osten unterstützen Investitionen in die Ernährungssicherheit die Nachfrage nach landwirtschaftlichen Geräten, die in der Logistik für kontrollierte Umgebungen und hochwertige Erzeugnisse eingesetzt werden. Die Marktentwicklung in Afrika ist mit Verbesserungen bei der Geräteförderung und der Straßeninfrastruktur verknüpft, wobei Südafrika und Nigeria wichtige Märkte darstellen. Lokale Händlerpartnerschaften können auch Hersteller unterstützen, die ihre Präsenz in der Region ausbauen möchten.
Wettbewerbslandschaft
Marktkonzentration
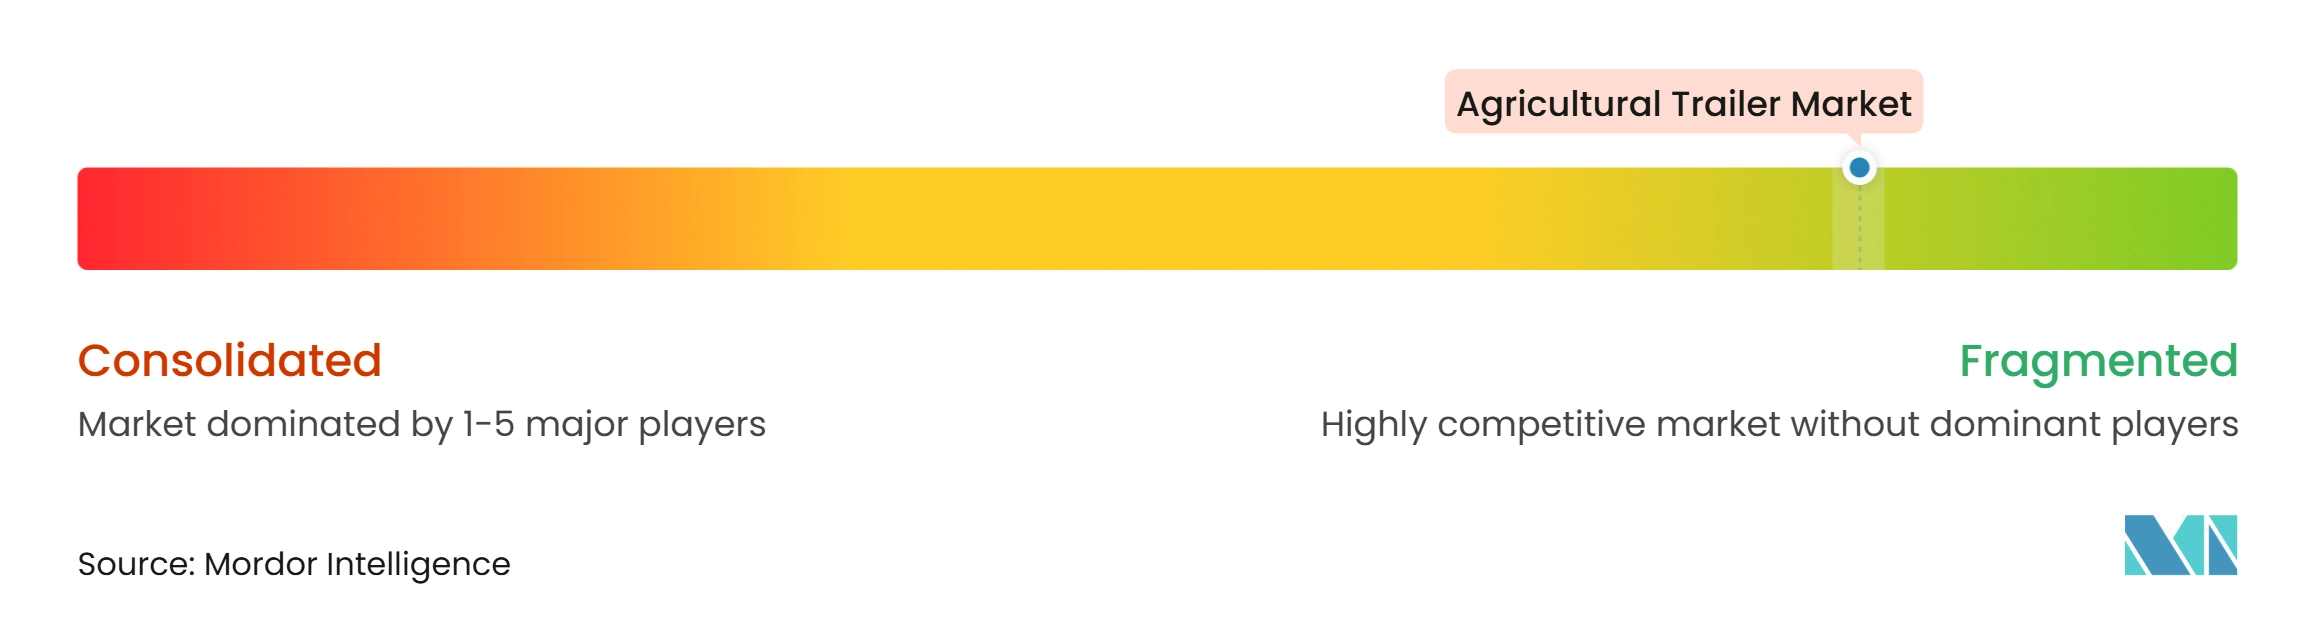
Der Markt für landwirtschaftliche Anhänger war im Jahr 2026 fragmentiert, wobei der Wettbewerb durch regionale Servicenetzwerke, Ersatzteilverfügbarkeit und die Einhaltung lokaler Straßen- und Achslastanforderungen geprägt wurde. Ets JOSKIN SA und Fliegl Agrartechnik GmbH konkurrieren durch breite Produktportfolios, die Kipper-, Abschieber-, Ballen- und Viehanhänger abdecken. Im Juni 2024 kündigte die KRONE Group eine Investition in die Schwarzmüller Group und eine strategische Partnerschaft an, um Produktionsnetzwerke zu erweitern und die Serviceabdeckung im europäischen Nutzfahrzeugmarkt zu stärken. Produktbreite und lokale Händlerabdeckung bleiben wichtig, da Nutzer häufig verschiedene Anhängertypen innerhalb eines einzigen Landwirtschaftsjahres benötigen.
Modulare Produktarchitektur wird zunehmend wichtiger, da Käufer einen größeren Nutzen aus einer Anhängerplattform suchen. Das FlexMount-System von Krampe Fahrzeugbau GmbH ermöglicht die Installation oder Nachrüstung ausgewählter Zubehörteile ohne Bohren oder Schweißen, was es Betreibern erleichtert, Anhängerkonfigurationen an sich ändernde Anforderungen anzupassen. Der Radium 830S kann auch mit einer KI-Rückfahrkamera mit Personenerkennungsfunktionen ausgestattet werden, um die Betreibersicherheit beim Entladen zu unterstützen. Diese Merkmale zeigen, wie Hersteller durch anpassungsfähiges Design und Sicherheitstechnologie statt allein durch Kapazität konkurrieren können.
Metal-Fach Sp. z o.o., Pronar Sp. z o.o. und Farmtech d.o.o. konkurrieren in Teilen Mittel- und Osteuropas durch Mehrachsspezifikationen zu niedrigeren Preispunkten. EU-Typgenehmigungen sowie UNECE-Brems- und Sicherheitsanforderungen können die Position von Herstellern stärken, die bereits die Zertifizierung in mehreren Ländern verwalten. Präzisionslastsensoren, Kameras und ISOBUS-Konnektivität sind für große Betriebe und Auftragnehmer zunehmend relevant. Demco Manufacturing Co. konzentriert sich auf Getreide-, Flüssigkeitsversorgungs-, Seitenkipper- und Schneidwerktransportprodukte für nordamerikanische Betriebsbedingungen. Der Markt für landwirtschaftliche Anhänger bleibt wettbewerbsintensiv, da regionale Lieferanten ihre Positionen durch Service, Preisgestaltung und Kenntnis lokaler Standards verteidigen können.
Marktführer im Bereich landwirtschaftliche Anhänger
-
Ets JOSKIN SA
-
Fliegl Agrartechnik GmbH
-
Bernard Krone Holding SE & Co. KG
-
Wielton S.A.
-
Richard Western Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für landwirtschaftliche Anhänger Unternehmen in diesem Bericht
- Ets JOSKIN SA
- Fliegl Agrartechnik GmbH
- Bernard Krone Holding SE & Co. KG
- Wielton S.A.
- Richard Western Ltd.
- Humbaur GmbH.
- Krampe Fahrzeugbau GmbH
- Pöttinger Landtechnik GmbH
- Metal-Fach Sp. z o.o.
- Pronar Sp. z o.o.
- Bailey Trailers Limited
- Farmtech d.o.o.
- Wilson Trailer Company
- M.H. EBY, Inc.
- Demco Manufacturing Co.
Neueste Industrielle Entwicklungen in Markt für landwirtschaftliche Anhänger
- Oktober 2026: Leboulch, eine JOSKIN-Marke, stellte den Galion-Ballenanhänger in gezogener und halbaufgesattelter Konfiguration vor, mit Längen von 6 m bis 11,7 m. Der Anhänger verfügt über eine Bodenhöhe von 110 cm und verstellbare vordere und hintere Leitern für den Transport von Rund- und Quaderballen. Das in der Normandie gefertigte Modell umfasst auch verzinkte Komponenten und konfigurierbare Bremssysteme.
- Juli 2026: Krampe Fahrzeugbau GmbH erweiterte sein patentiertes modulares FlexMount-Montagesystem auf BigBody-Karosseriekipper und RamBody-Abschieber, nachdem es auf FlexBody-Dreiwegekkippern eingeführt worden war. Das System ermöglicht die Installation oder Nachrüstung ausgewählter Zubehörteile, darunter Abdeckungen, Beleuchtung, Kameras, Zugangsleitern und Ladungssicherungsausrüstung, ohne Bohren oder Schweißen.
- Januar 2026: JOSKIN S.A. präsentierte auf der LAMMA 2026 im Vereinigten Königreich einen Doppelachsen-Delta-Cap-Dreiwegekkippanhänger mit einem angegebenen Volumen von 19 m³. Das Modell erweitert das Produktangebot des Unternehmens über seine etablierten Tanker- und Kettenschlitzsilageanhängerlinien hinaus.
Globaler Berichtsumfang für den Markt für landwirtschaftliche Anhänger
Landwirtschaftliche Anhänger sind nicht angetriebene Transporteinheiten, die dazu bestimmt sind, von Traktoren oder anderen landwirtschaftlichen Fahrzeugen gezogen zu werden, um Erntegut, Vieh, landwirtschaftliche Betriebsmittel, Maschinen und andere in landwirtschaftlichen Betrieben verwendete Materialien zu transportieren.
Der Markt für landwirtschaftliche Anhänger ist segmentiert nach Produkttyp (Kipperanhänger, Flachbettanhänger, Getreidewagen, Gerätetransportanhänger, Tankanhänger, Ballenanhänger, Viehanhänger und weitere Produkttypen), nach Kapazität (bis zu 10 Tonnen, über 10–20 Tonnen und über 20 Tonnen), nach Achstyp (Einachser, Tandemachser, Dreiachser und vier oder mehr Achsen), nach Anwendung (Ernteguttransport, Viehtransport, Transport landwirtschaftlicher Betriebsmittel, Gülle- und Schlammhandhabung, Landmaschinentransport und weiterer Transport) sowie nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Kipperanhänger |
| Flachbettanhänger |
| Getreidewagen |
| Gerätetransportanhänger |
| Tankanhänger |
| Ballenanhänger |
| Viehanhänger |
| Weitere Produkttypen |
| Bis zu 10 Tonnen |
| Über 10 bis 20 Tonnen |
| Über 20 Tonnen |
| Einachser |
| Tandemachser |
| Dreiachser |
| Vier oder mehr Achsen |
| Ernteguttransport |
| Viehtransport |
| Transport landwirtschaftlicher Betriebsmittel |
| Gülle- und Schlammhandhabung |
| Landmaschinentransport |
| Weiterer Transport |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Produkttyp | Kipperanhänger | |
| Flachbettanhänger | ||
| Getreidewagen | ||
| Gerätetransportanhänger | ||
| Tankanhänger | ||
| Ballenanhänger | ||
| Viehanhänger | ||
| Weitere Produkttypen | ||
| Nach Kapazität | Bis zu 10 Tonnen | |
| Über 10 bis 20 Tonnen | ||
| Über 20 Tonnen | ||
| Nach Achstyp | Einachser | |
| Tandemachser | ||
| Dreiachser | ||
| Vier oder mehr Achsen | ||
| Nach Anwendung | Ernteguttransport | |
| Viehtransport | ||
| Transport landwirtschaftlicher Betriebsmittel | ||
| Gülle- und Schlammhandhabung | ||
| Landmaschinentransport | ||
| Weiterer Transport | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Marktes für landwirtschaftliche Anhänger?
Der Markt für landwirtschaftliche Anhänger wird voraussichtlich von 34,48 Milliarden USD im Jahr 2027 auf 44,70 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,33 % von 2027 bis 2032.
Welcher Produkttyp hat den größten Anteil am Markt für landwirtschaftliche Anhänger?
Kipperanhänger entfielen im Jahr 2026 auf einen Marktanteil von 40,9 % am Markt für landwirtschaftliche Anhänger, unterstützt durch ihre Verwendung beim Transport von Getreide, Silage, Wurzelfrüchten, Kompost und anderen landwirtschaftlichen Schüttgütern.
Welcher Produkttyp für landwirtschaftliche Anhänger wächst am schnellsten?
Flachbettanhänger werden voraussichtlich von 2027 bis 2032 mit einem CAGR von 7,3 % wachsen, unterstützt durch die Nachfrage von Auftragnehmern und großen Betrieben nach dem Transport von Maschinen, übergroßen Geräten und Ausrüstung zwischen Feldern und Betriebsstandorten.
Welche Region wird im Markt für landwirtschaftliche Anhänger voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,5 % wachsen, unterstützt durch Mechanisierungsprogramme und das Wachstum des kommerziellen Landwirtschaftssektors.