
Marktgröße und Marktanteil für Acryl-Verbundwerkstoff-Wandpaneele
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
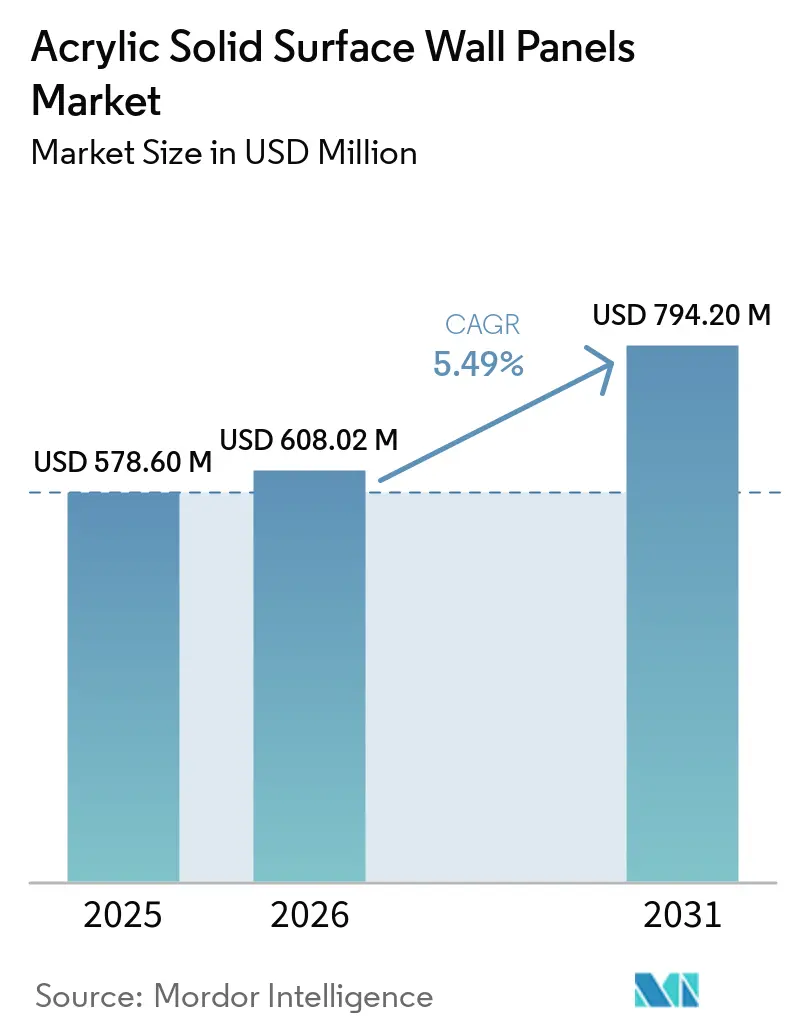
| Marktgröße (2026) | 608.02 Millionen US-Dollar |
| Marktgröße (2031) | 794.20 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.49 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Acryl-Verbundwerkstoff-Wandpaneele von Mordor Intelligence
Der Markt für Acryl-Verbundwerkstoff-Wandpaneele wurde im Jahr 2025 mit 578,60 Millionen USD bewertet, wird für 2026 auf 608,02 Millionen USD geschätzt und soll bis 2031 794,20 Millionen USD erreichen, was einem Wachstum mit einer CAGR von 5,49 % im Zeitraum 2026–2031 entspricht. Gewerblicher Hochbau und die Renovierung von Gesundheitseinrichtungen stützen die Nachfrage, da beide Bereiche langlebige, nicht poröse Innenraumoberflächen erfordern. Beschaffungsteams bewerten zunehmend Reinigungs-, Reparatur- und Nutzungsdaueraspekte neben den anfänglichen Installationskosten. Dies begünstigt fugenlose Paneele bei Projekten, bei denen Fugenlinien und häufiger Oberflächenersatz betriebliche Bedenken aufwerfen. Der Wettbewerb ist moderat, da etablierte Marken starke Spezifikationspositionen halten, während regionale Hersteller über Lieferzeiten, Preisgestaltung und Verarbeitersupport konkurrieren. Das Versorgungsrisiko konzentriert sich weiterhin auf Acrylharz-Eingangsstoffe und die Verfügbarkeit qualifizierter Verarbeiter für komplexe Installationen.
Wichtigste Erkenntnisse des Berichts
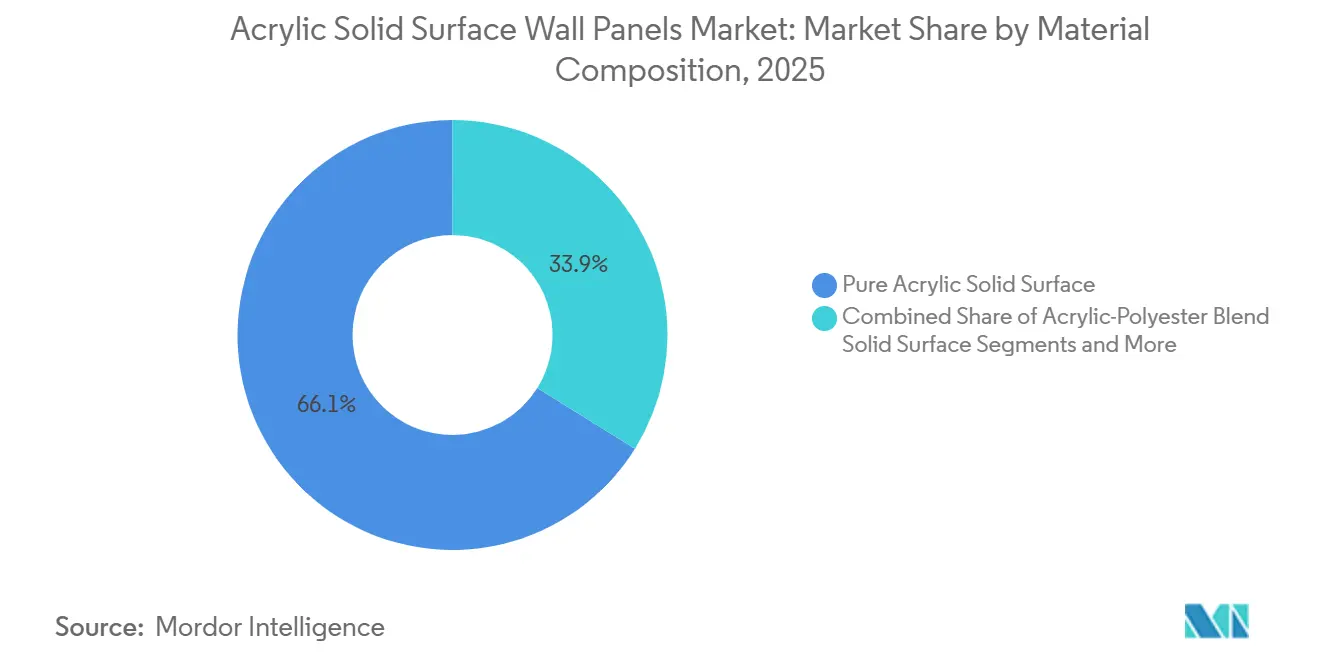
- Nach Materialzusammensetzung hielt reines Acryl im Jahr 2025 einen Umsatzanteil von 66,1 %, während modifiziertes Acryl und Acryl-Polyester-Blends bis 2031 mit einer CAGR von 6,9 % wachsen sollen.
- Nach Produkt- und Paneelformat machten Standardpaneele im Jahr 2025 einen Umsatzanteil von 35,6 % aus, während 3D- und strukturierte Paneele bis 2031 mit einer CAGR von 7,8 % wachsen sollen.
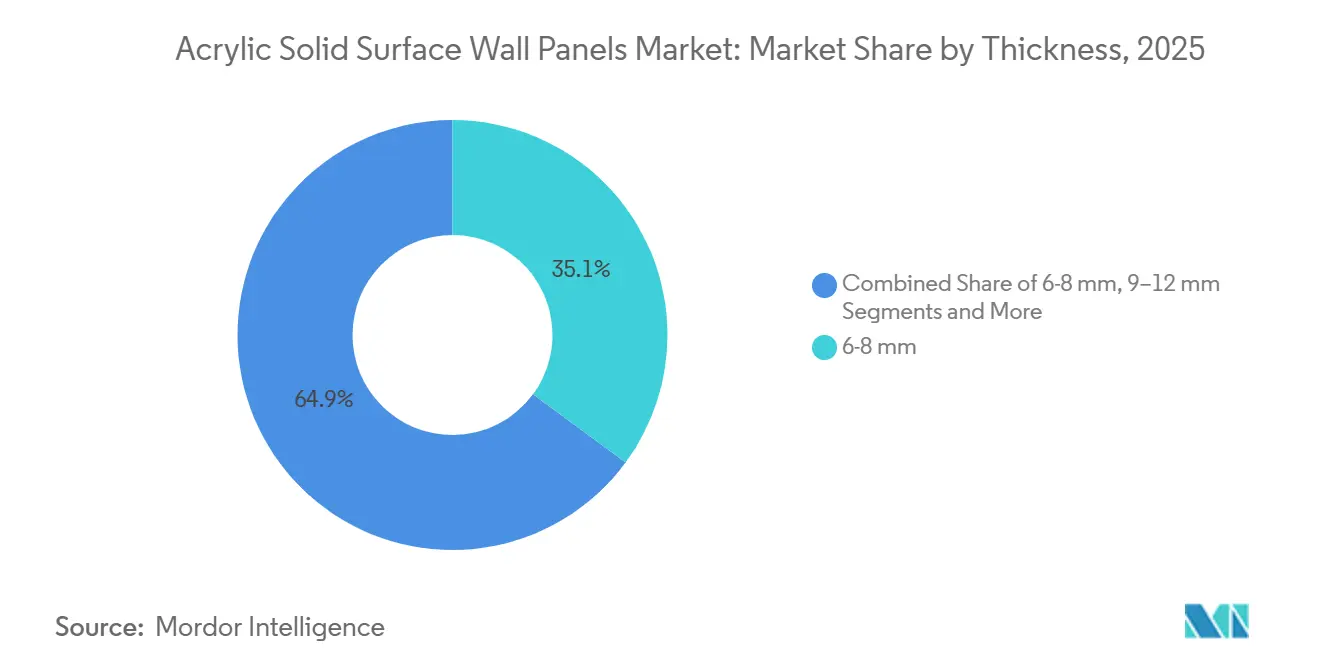
- Nach Stärke hielt der Bereich 6–8 mm im Jahr 2025 einen Umsatzanteil von 36,1 %, während der Bereich unter 6 mm bis 2031 mit einer CAGR von 7,4 % wachsen soll.
- Nach Endnutzer hielten gewerbliche Einrichtungen im Jahr 2025 einen Umsatzanteil von 75 % und sollen bis 2031 mit einer CAGR von 7,6 % wachsen.
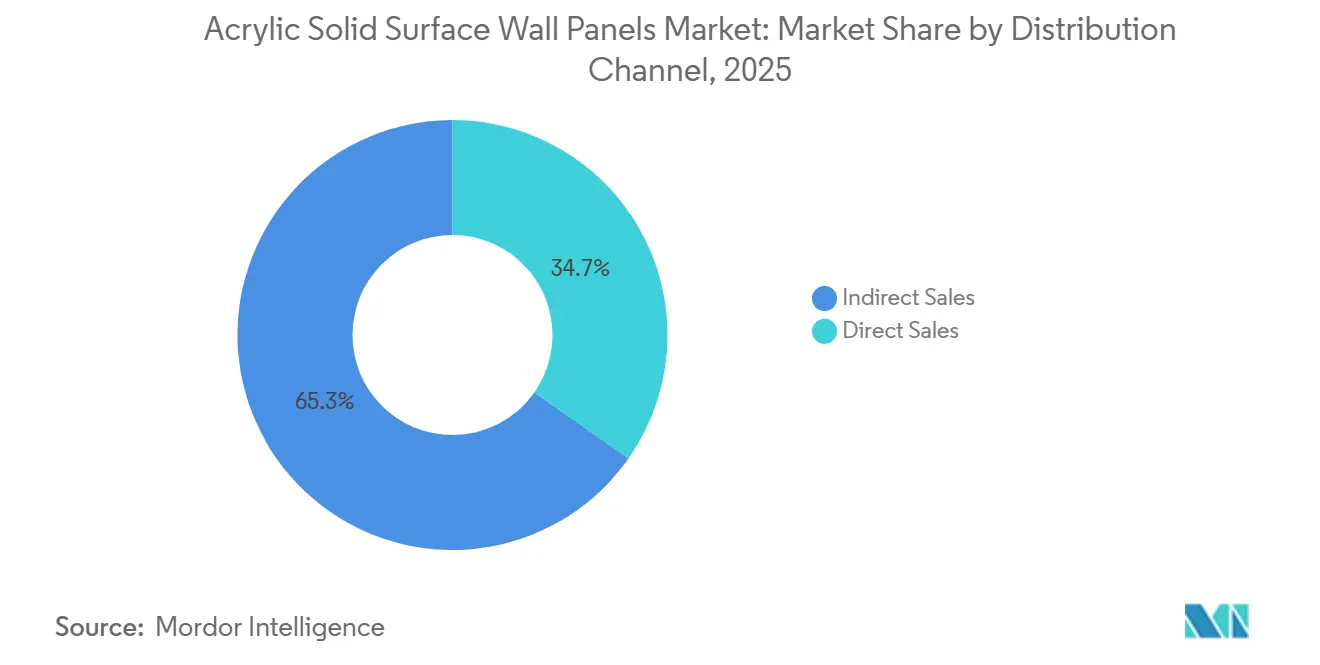
- Nach Vertriebskanal hielt der indirekte Vertrieb im Jahr 2025 einen Umsatzanteil von 65,2 %, während der direkte Vertrieb bis 2031 mit einer CAGR von 7,7 % wachsen soll.
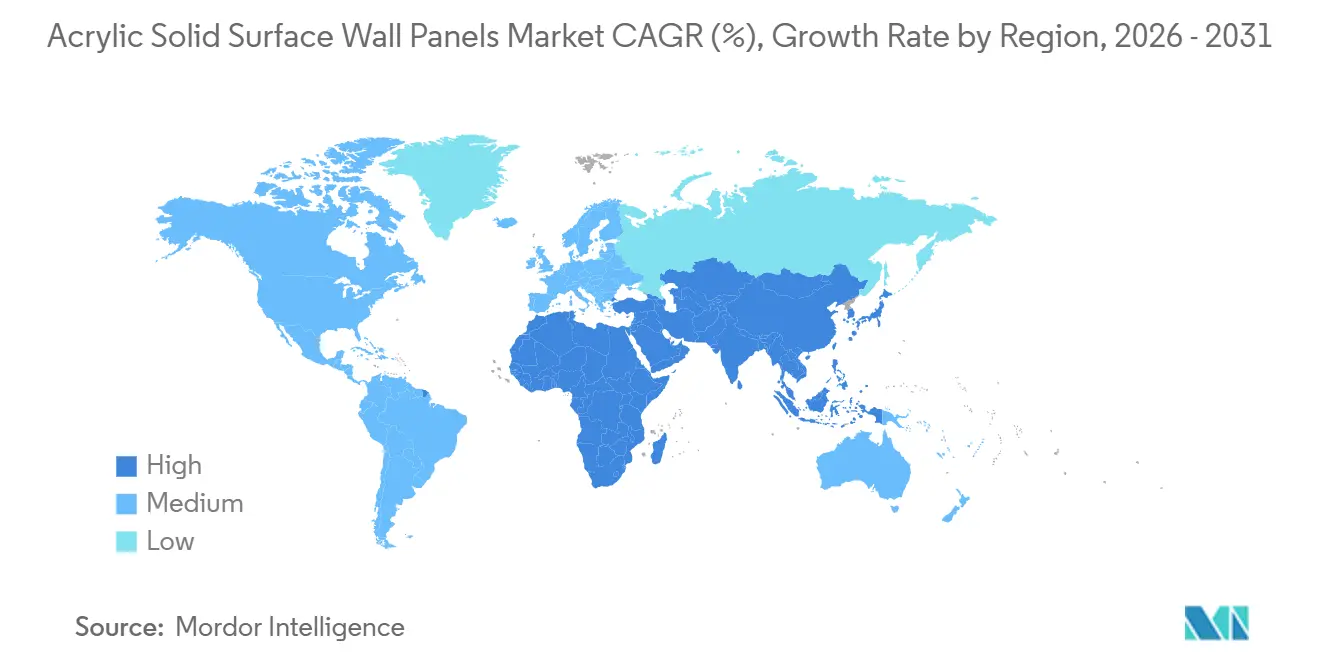
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2025 einen Umsatzanteil von 36,8 % und soll bis 2031 mit einer CAGR von 7,3 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Gesundheitswesen und infektionskontrolliertes Innenraumdesign | +1.4% | Global, konzentriert in Nordamerika, Europa und dem GCC | Mittelfristig (2–4 Jahre) |
| Gewerbliche Innenraumsanierung und Nachrüstungsaktivitäten | +1.2% | Global, angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach fugenlosem, wartungsarmem Wandabschluss | +0.9% | Global, am stärksten im hospitality-geprägten asiatisch-pazifischen Raum sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Städtischer Hotelbau und institutioneller Hochbau im asiatisch-pazifischen Raum und im Nahen Osten | +0.8% | Kernregion asiatisch-pazifischer Raum, Naher Osten und Afrika mit Ausstrahlungseffekten auf Südasien | Langfristig (≥ 4 Jahre) |
| Architektennachfrage nach thermogeformten, geschwungenen und integrierten Wandsystemen | +0.6% | Nordamerika, Europa und GCC-Premiumvorhaben | Langfristig (≥ 4 Jahre) |
| Reduzierte Renovierungsausfallzeiten durch Großformatpaneele | +0.4% | Nordamerika, Europa und Ozeanien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitswesen und infektionskontrolliertes Innenraumdesign treibt Kernbedarf
Nicht poröse und fugenlose Wände sind in vielen Krankenhäusern, chirurgischen Einrichtungen und ambulanten Zentren zu einer klinischen Designanforderung geworden. LX Hausys positioniert HIMACS für Gesundheitsumgebungen und verfügt über Zertifizierungen hinsichtlich der Beständigkeit gegen Schimmel, Viren, Bakterien und mehr als 150 Chemikalien [1]. KRION ist ebenfalls für Gesundheitswandanwendungen positioniert, einschließlich Operationssälen, Sterilisationsbereichen und Patientenkorridoren [2]. Eine einzige Wandoberflächenspezifikation kann sich heute von Pflegestationen bis hin zu Intensivpflegekopfwänden und Korridoren erstrecken, was den Materialumfang jedes Einrichtungsprojekts erhöht. Der Markt für Acryl-Verbundwerkstoff-Wandpaneele profitiert, wenn Lieferanten koordinierte Farben, Paneelformate, Reinigungsanleitung und Konformitätsdokumentation für diese Standorte anbieten können. ISO 22196 und GREENGUARD Gold gewinnen in der Bewertung von Gesundheitseinrichtungen zunehmend an Bedeutung, da sie dokumentierte antimikrobielle Anforderungen und Anforderungen an die Innenraumluftqualität unterstützen.
Gewerbliche Innenraumsanierung und Nachrüstungsaktivitäten stützen die kurzfristige Pipeline
Großformatpaneele können ohne Nassarbeiten oder Aushärtezeiten über geeignete vorhandene Untergründe installiert werden. Dies macht sie relevant für Hotelbadezimmer, gewerbliche Sanitärräume und Lobbykorridore, wo Schließzeiten den Umsatz reduzieren. Der Austausch gefliester Duschbereiche kann die Zimmerausfallzeit im Vergleich zur Fliesenentfernung und Neuverfugung um 60–70 % reduzieren. Einzelhandels- und Gastronomiebetreiber erneuern Innenräume ebenfalls in regelmäßigen Zyklen und benötigen Oberflächen, die Hygieneanforderungen erfüllen können. Wilsonart erweiterte seine HPL-Kollektion im Juli 2026 um Designfamilien, die mit seinen Solid Surface-, Quartz-, Thinscape- und Wetwall-Sortimenten integriert werden sollen. Der Markt für Acryl-Verbundwerkstoff-Wandpaneele hat daher eine installationsgetriebene Chance bei Sanierungen, bei denen geringe Ausfallzeiten ebenso wichtig sein können wie visuelle Konsistenz.
Architektennachfrage nach thermogeformten, geschwungenen und integrierten Wandsystemen erweitert das Designpotenzial
Die Thermoformbarkeit unterscheidet Acryl-Verbundwerkstoff von Keramikfliesen, Naturstein und Standard-Laminaten bei Anwendungen mit geschwungenen Wänden. Erhitzte Acrylplatten können in Radien und dreidimensionale Formen gebracht werden, die andere Wandmaterialien bei vergleichbaren Installationskosten möglicherweise nicht erreichen. HIMACS Ultra-Thermoforming verfügt laut LX Hausys über eine um 30 % höhere thermoplastische Fähigkeit als Standard-HIMACS. Dieselbe Quelle dokumentiert die Bionic Wall-Installation in Prag, bei der die Formulierung für eine geschwungene Lobbyoberfläche verwendet wurde. DuPont stellte seine Kollektion Nature in Motion 2026 mit 7 neuen Corian Solid Surface-Designs für vertikale Flächen und Akzentwände vor. Diese Produktrichtungen stützen die Nachfrage im Markt für Acryl-Verbundwerkstoff-Wandpaneele in der Gastronomie, in repräsentativen Unternehmensbereichen und bei hochwertigen Wohnbauprojekten, bei denen geschwungene Designelemente spezifiziert werden.
Städtischer Hotelbau und institutioneller Hochbau im asiatisch-pazifischen Raum und im Nahen Osten schafft Mengennachfrage
Hotellerie-, Gesundheits-, Flughafen- und Mischnutzungsprojekte im asiatisch-pazifischen Raum und im Nahen Osten erfordern langlebige Innenraummaterialien in größerem Projektmaßstab. Die Entwicklungspipeline von Saudi-Arabiens Vision 2030 stützt die Nachfrage nach zertifizierten Wandoberflächen in Luxushotellerie- und Gesundheitsprojekten. Indien baut ebenfalls Produktionskapazitäten aus, wobei Stylam Industries eine 100-%-Acryl-Verbundwerkstofflinie in Panchkula in Betrieb nimmt. Mittelklassehotels in chinesischen Sekundärstädten und indischen Tier-2-Märkten bieten einen weiteren Erneuerungszyklus, wenn Badezimmerausstattungen das Ende ihrer Nutzungsdauer erreichen. Diese Quelle von Ersatzaktivitäten ist vom Neubau von Hotels getrennt und kann Folgeaufträge stützen. Brandschutzanforderungen und indische Normen begünstigen auch Lieferanten, die die für öffentliche und institutionelle Projekte erforderliche Dokumentation bereitstellen können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Wirkungszeitraum |
|---|---|---|---|
| Hoher Preis im Vergleich zu Keramikfliesen, PVC und Laminaten | -0.7% | Global, am ausgeprägtesten in preissensiblen Märkten im asiatisch-pazifischen Raum und in Südamerika | Kurzfristig (≤ 2 Jahre) |
| Preisvolatilität bei Acrylharz und Methylmethacrylat-Rohstoffen | -0.5% | Global, verstärkt in Asien und Regionen, die auf importiertes MMA angewiesen sind | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit zertifizierter Verarbeiter für komplexe Projekte | -0.4% | Nordamerika, Europa und GCC | Langfristig (≥ 4 Jahre) |
| Projektspezifischer Zertifizierungsaufwand für Brandschutz, VOC, antimikrobielle Eigenschaften und chemische Beständigkeit | -0.3% | Global, am ausgeprägtesten bei länderübergreifenden Markteinführungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hoher Preis im Vergleich zu Ersatz-Wandoberflächen begrenzt die Marktdurchdringung
Acryl-Verbundwerkstoff-Wandpaneele haben Erstinstallationskosten, die 3–5-mal so hoch wie Keramikfliesen und 2–3-mal so hoch wie PVC- oder HPL-beschichtete Platten bei vergleichbaren installierten Stärken sind. Diese Differenz begrenzt die Akzeptanz bei Wohn- und günstigen Gewerbebauprojekten, selbst wenn Langlebigkeit, Reparierbarkeit und geringerer Wartungsaufwand durch Fugen Vorteile über den Lebenszyklus bieten. Käufer aus dem Gesundheits- und Hotelbereich in Nordamerika und Nordeuropa haben Lebenszykluskosten häufiger in Beschaffungsentscheidungen einbezogen. Entwickler in Süd- und Südostasien sowie in Südamerika wählen möglicherweise stattdessen PVC- oder modifizierte Acrylprodukte, die ein ähnliches Erscheinungsbild aufweisen, aber nicht die gleichen Leistungs- oder Zertifizierungsmerkmale bieten. Dünnere Paneele können den Materialeinsatz reduzieren, ihre geringere Thermoformfähigkeit begrenzt jedoch Akzentwandanwendungen. Der Markt für Acryl-Verbundwerkstoff-Wandpaneele steht auch vor einer Kommunikationsherausforderung, wenn indirekte Kanäle einen Preis ohne direkte Erläuterung der Wartungs- und Installationsvorteile durch den Hersteller präsentieren.
Preisvolatilität bei Acrylharz und MMA-Rohstoffen komprimiert die Herstellermargen
MMA ist das wichtigste Monomer bei der Herstellung von Verbundwerkstoffplatten und macht 1/3 der Rohstoffkosten bei reinen Acrylformulierungen aus. Versorgungsunterbrechungen können die Inputkosten erhöhen und Hersteller unter Druck setzen, die sich auf feste Projektpreise festgelegt haben. Trinseo berichtete, dass der Nettoumsatz seiner Sparte Engineered Materials im ersten Quartal 2026 im Jahresvergleich um 5 % auf 263 Millionen USD gesunken ist, während die Schließung seiner italienischen Anlage für Jungfern-MMA Volumina und Kostenexponierung veränderte [3]. Das Unternehmen startete im Mai 2026 auch eine Initiative zur Diversifizierung der Aluminiumtrihydrat-Beschaffung und zur Qualifizierung alternativer Lieferanten hinsichtlich Partikelgröße und Farbanforderungen. Die Verfügbarkeit qualifizierter Verarbeiter bleibt ein damit verbundenes Hemmnis für geschwungene Installationen, während Brandschutz-, VOC-, antimikrobielle und chemische Beständigkeitsdokumentation grenzüberschreitende Markteinführungen verzögern kann. EN 13501-1, GREENGUARD Gold, NSF/ANSI 51 und ISO 22196 bleiben wichtige Spezifikations-Benchmarks in gewerblichen Umgebungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialzusammensetzung:
Reines Acryl behauptet Qualitätsführerschaft, Blends beschleunigenReines Acryl hielt im Jahr 2025 einen Marktanteil von 66,1 % im Markt für Acryl-Verbundwerkstoff-Wandpaneele. Seine Position spiegelt eine starke Thermoformbarkeit, Beständigkeit gegen Vergilbung über lange Nutzungsdauern und Eignung für Premiumzertifizierungsprogramme wider. Das Material hat eine homogene Zusammensetzung von der Oberfläche bis zum Kern. Dies ermöglicht es, beschädigte Paneele vor Ort abzuschleifen und zu restaurieren, anstatt sie zu ersetzen. Dieses Wartungsmerkmal bleibt in stark frequentierten Gesundheits- und Hotelleriebereichen wichtig, wo Ersatzmaßnahmen den Betrieb stören. LX Hausys produziert HIMACS in seinem Werk in Adairsville, Georgia, unter Verwendung von Acryl, natürlichen Mineralien und Pigmenten, wobei GREENGUARD- und NSF-Zertifizierungen seine Gesundheitsposition stützen. Transluzente und hinterleuchtete Acrylblends erfüllen eine speziellere Rolle bei Lobby- und Einzelhandels-Akzentwänden.
Das Segment der modifizierten Acryl- und Acryl-Polyester-Blends soll bis 2031 mit einer CAGR von 6,9 % wachsen. Diese Marktgrößenchance im Markt für Acryl-Verbundwerkstoff-Wandpaneele ist mit gewerblichen Entwicklern verbunden, die eine mittlere Position zwischen reinen Acryl- und Laminatprodukten suchen. Die Blends können 60–75 % der Thermoformtiefe von reinem Acryl bei 25–35 % geringeren Materialkosten bieten. Sie eignen sich für flache und leicht geschwungene Verkleidungen in Hotelbadezimmern, Einzelhandelsräumen und Büro-Sanitäranlagen. Diese Projekte erfordern visuelle Gleichmäßigkeit, auch wenn keine Infektionsschutzzertifizierung erforderlich ist. KingKonree stellte im Juni 2026 ein Verbundwerkstoff-Material ohne Silikate vor und berichtete über SGS-zertifizierte Tests mittels FTIR-, EDX- und XRD-Methoden. Das Produkt befasst sich mit der wachsenden Aufmerksamkeit für die Exposition gegenüber kristallinem Siliziumdioxid bei der Verarbeitung.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkt-/Paneelformat:
Mittelstärke-Paneele führen, Paneele unter 6 mm wachsen am schnellstenStandardpaneele machten im Jahr 2025 einen Marktanteil von 35,6 % im Markt für Acryl-Verbundwerkstoff-Wandpaneele aus. Sie werden häufig dort eingesetzt, wo ein flacher, sauberer und nicht poröser Abschluss den praktischen Anforderungen von Gesundheitseinrichtungen, gewerblichen Sanitärräumen und Hotelbadezimmern entspricht. Großformatige fugenlose Paneele werden auch für raumhohe Abdeckungen ohne horizontale Fugenunterbrechungen verwendet. Dies hat das Interesse an Plattenlängen von 3.050 mm und 3.660 mm erhöht. Werkseitig zugeschnittene und vor Ort montierte Methoden können diese großen Installationen unterstützen. Dekorative und gemusterte Produkte bedienen mittlere Gewerbeprogramme, die standardisierte Farben an mehreren Standorten erfordern. Perforierte und hinterleuchtete Paneele bleiben in kleineren Anwendungen in Markenumgebungen.
Das Segment der 3D- und strukturierten Paneele soll bis 2031 mit einer CAGR von 7,8 % wachsen. Architekten nutzen die Thermoformung für organische und skulpturale Oberflächen in Hotellobbys, repräsentativen Unternehmensbereichen und Luxusresidenzen. DuPonts Nature in Motion-Designs umfassen Travertine- und Vasto-Muster für vertikale Flächen und Akzentwände. GREENGUARD Gold und EN 13501-1-Klassifizierung werden zunehmend zusammen mit ästhetischen Anforderungen in öffentlichen Gewerberäumen bewertet. Dies erweitert den Zertifizierungsaufwand für Lieferanten in dieser Produktkategorie. Investitionen in Thermoformanlagen bei Verarbeitern in Asien und dem GCC können dazu beitragen, diese Paneele über Prestigeprojekte hinaus zu führen. Der Markt für Acryl-Verbundwerkstoff-Wandpaneele hat daher einen designgetriebenen Weg zu einer breiteren gewerblichen Nutzung, ohne den Hygienewert des Materials zu verändern.
Nach Stärke:
Mittelstärke-Formate dominieren, dünne Paneele verändern die Wirtschaftlichkeit bei NachrüstungenDer Stärkenbereich 6–8 mm hielt im Jahr 2025 einen Marktanteil von 36,1 % im Markt für Acryl-Verbundwerkstoff-Wandpaneele. Er bietet Steifigkeit für die Klebeinstallation und ist gleichzeitig leicht genug für die Handhabung bei der Wandpaneelinstallation. Der Bereich kann auch Temperaturwechsel und Feuchtigkeit in Bad- und Sanitärräumen aufnehmen. Der Bereich 9–12 mm wird für Installationen mit intensiverer Thermoformung und geschwungene Akzentwände verwendet. Paneele von 13–20 mm und über 20 mm werden hauptsächlich für integrierte Waschbecken und Arbeitsflächen und nicht ausschließlich für Wandarbeiten verwendet. Das AVONITE Right Size-Programm von Trinseo bietet anpassbare Plattenabmessungen im Bereich 6–12 mm, um Verschnittverluste bei größeren Gewerbeprojekten zu reduzieren. Die Stärkewahl hängt daher von der Installationsmethode, der Designgeometrie und der Materialeffizienz des Projekts ab.
Das Segment unter 6 mm soll bis 2031 mit einer CAGR von 7,4 % wachsen. Bestehende Gebäude haben häufig Aufzugslastgrenzen, Bodenlastbeschränkungen und belegte Flächen, die das Entfernen vorhandener Untergründe erschweren. Dünne Paneele sind für die Installation über geeigneten vorhandenen Oberflächen mit weniger Abbrucharbeiten vorgesehen. Avonite Wet Wall 6-mm-Platten sind für Nachrüstungen in Hotels, Mehrfamilienwohnungen, Gesundheitseinrichtungen und Einrichtungen für betreutes Wohnen positioniert [4]. Die Installation ohne Abbruch oder Aushärtezeit ist ein praktischer Vorteil für Zimmerauffrischungsprogramme. Brandverhalten und Paneelgewicht sind wichtige technische Anforderungen bei diesen Projekten. Der Markt für Acryl-Verbundwerkstoff-Wandpaneele kann von dieser Nachrüstungsnachfrage profitieren, obwohl dünnere Produkte für stark geschwungene Anwendungen weniger geeignet sind.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Gewerbliche Dominanz vertieft sich, Gesundheitsteilsegment beschleunigtGewerbliche Einrichtungen hielten im Jahr 2025 einen Marktanteil von 75 % im Markt für Acryl-Verbundwerkstoff-Wandpaneele. Diese Gruppe umfasst Hotels, Gesundheitseinrichtungen, Unternehmensbüros, Einzelhandelsräume, Bildungsgebäude und Gastronomiebetriebe. Viele dieser Käufer verwenden nicht poröse Oberflächen als Hygiene- oder Haltbarkeitsanforderung. Für das Gesundheitswesen wird bis 2031 ein Wachstum mit einer CAGR von 7,6 % prognostiziert, da die Anforderungen zur Prävention von krankenhauserworbenen Infektionen die Wandoberflächenwahl beeinflussen. Die AcryMed-Reihe von Meganite integriert antimikrobiellen Schutz während der Plattenproduktion und nicht als Oberflächenbeschichtung. Futrus vermarktet Halo-Wandpaneele aus Corian für Gesundheitskorridore, und das System ist mit der GREENGUARD Gold-Zertifizierung für Beständigkeit gegen Schimmel- und Bakterienwachstum verbunden. Der Markt für Acryl-Verbundwerkstoff-Wandpaneele wird somit von gewerblichen Käufern gestützt, die standardisierte Hygienespezifikationen auf mehrere Einrichtungen anwenden können.
Die Nachfrage aus dem Wohnbereich machte im Jahr 2025 den verbleibenden Umsatzanteil aus und wuchs langsamer als die gewerbliche Nachfrage. Preissensibilität und günstigere ähnlich aussehende Produkte schränken eine breitere Verbraucherakzeptanz ein. Hochwertiger Wohnungsbau in Indien, den VAE und Saudi-Arabien verringert den Unterschied in der Spezifikationstiefe. Hochwertige Entwickler verwenden Verbundwerkstoff-Wandpaneele in Nassbereichen von Apartments und Villen als Teil hochwertiger Innenausstattungspakete. ISO 22196-konforme antimikrobielle Formulierungen und REACH-konforme Chemie können diese hochwertigeren Installationen differenzieren. Dies schafft eine begrenzte, aber relevante Öffnung für Lieferanten mit dokumentierten Produktsortimenten. Die Chance konzentriert sich weiterhin auf Premiumwohnungen und nicht auf die breite Wohnsanierung.
Nach Vertriebskanal:
Indirekte Kanäle behalten Skalierungsvorteil, direkte Formate beschleunigenIndirekter Vertrieb hielt im Jahr 2025 einen Marktanteil von 65,2 % im Markt für Acryl-Verbundwerkstoff-Wandpaneele. Händler, Händlernetzwerke und Mehrmarken-Spezifikationsausstellungsräume verbinden Hersteller mit Architekten, Verarbeitern und Projektstandorten. Corian und HIMACS nutzen zertifizierte Verarbeiternetzwerke, die lokalen technischen Support, Thermoformkapazität und Garantieverwaltung bieten. Diese Dienstleistungen sind für maßgeschneiderte Projekte wichtig und können durch direkten E-Commerce nicht einfach repliziert werden. Händlerbeziehungen können Projekte in der Designphase beeinflussen, wenn die Empfehlung eines Architekten mehrere zukünftige Käufe beeinflussen kann. ISFA-Zertifizierungsstrukturen stärken auch die Rolle von Verarbeiterbetrieben im Installationsprozess. Das indirekte Modell bleibt bedeutsam, wo technischer Service und lokale Verarbeitung benötigt werden.
Der direkte Vertrieb soll bis 2031 mit einer CAGR von 7,7 % wachsen. Große gewerbliche Entwickler können direkt mit Herstellern für Mehrstandortprogramme verhandeln. Digitale Musterbestellungen können die Zeit zwischen Designauswahl und Produktbewertung verkürzen. Asiatische Hersteller können auch direkte Exportbeziehungen nutzen, um ihre Marken ohne volle Händlermargen zu etablieren. Stylam Industries hat eine 100-%-Acryl-Verbundwerkstofflinie mit einer jährlichen Kapazität von 300.000 Paneelen eingerichtet und baut den Export nach Europa und Nordamerika mit NSF-Zertifizierung aus. Direkter internationaler Vertrieb erfordert weiterhin VOC-, Brandschutz- und Lebensmittelkontaktdokumentation für das Bestimmungsland. Diese Anforderung kann die Kanalexpansion verlangsamen, verhindert sie jedoch nicht.
Geografische Analyse
APAC-Markt für Acryl-Feststoffoberflächen-Wandpaneele
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 36,8 % am Markt für Acryl-Feststoffoberflächen-Wandpaneele und wird voraussichtlich bis 2031 mit einer CAGR von 7,3 % wachsen. China kombiniert eine große Produktionskapazität mit der Inlandsnachfrage aus dem Gastgewerbe und der gewerblichen Innenausstattung. Hersteller wie KingKonree und Durasein entwickeln transluzente und siliziumfreie Produktoptionen für den Export und lokale Projekte. Indien verfügt über eine erhebliche Kapazitätserweiterung durch die Panchkula-Linie von Stylam, und das geplante Unternehmen Stylam Industries verfügt über eine Acryl-Feststoffoberflächen-Kapazität von etwa 300.000 Paneelen pro Jahr. Das Unternehmen gab eine geplante Investition von INR 320 Crore, entsprechend 38 Millionen USD, für die Greenfield-Erweiterung bekannt. Vietnam, Thailand und Indonesien sind aufstrebende Nachfragezentren, in denen der Bau von Gastgewerbeeinrichtungen das Angebot qualifizierter Verarbeiter übersteigt. Japan und Südkorea behalten durch HIMACS- und Staron-Produkte, einschließlich mineralbasierter Zusammensetzungen, die mit den sich entwickelnden Erwartungen an die Herstellerverantwortung übereinstimmen, ihre Premiumposition.
Markt für Acryl-Feststoffoberflächen-Wandpaneele in Nordamerika und Europa
Nordamerika wird voraussichtlich bis 2031 mit einer CAGR von 5,2 % wachsen. Gewerbliche Nachrüstungen, Renovierungen im Gesundheitswesen und die Sanierung von Mehrfamilienhäusern stützen die Nachfrage in der Region. LX Hausys betreibt 3 Produktionslinien auf mehr als 293.000 Quadratfuß in Adairsville, Georgia, und unterstützt damit die inländische Verfügbarkeit. Trinseo eröffnete im November 2025 sein nordamerikanisches Global Innovation Center in Exton, Pennsylvania. Die über 46.000 Quadratfuß große Einrichtung umfasst Prüflabore und Materialcompoundierungslinien, wobei Avonite als Demonstrationsmaterial vorgestellt wird. Für Europa wird bis 2031 eine CAGR von 4,9 % prognostiziert, wobei das Vereinigte Königreich, Deutschland, Frankreich und die BENELUX-Staaten durch gewerbliche Renovierungen gestützt werden. KRION, hergestellt in Spanien, besteht zu zwei Dritteln aus Aluminiumtrihydrat und zu einem Drittel aus Acrylharz. GREENGUARD und EN 13501-1 bleiben in den Ausschreibungen nordamerikanischer und europäischer Gewerbeprojekte wichtige Anforderungen.
Markt für Acryl-Feststoffoberflächen-Wandpaneele in MEA, Südamerika und Ozeanien
Westasien, einschließlich des GCC und der Levante, wird voraussichtlich bis 2031 mit einer CAGR von 7,4 % wachsen und ist damit die am zweitschnellsten wachsende Region in der vorliegenden Analyse. Für Subsahara-Afrika wird im gleichen Zeitraum eine CAGR von 6,6 % prognostiziert. Die saudi-arabische Gastgewerbe-, Gesundheits-, Flughafen- und Mischnutzungsentwicklung stützt die Nachfrage nach hochwertigen Wandoberflächen. Die Küstenbedingungen der VAE begünstigen ebenfalls Materialien, die aufgrund ihrer nicht porösen und chemisch inerten Eigenschaften ausgewählt werden. Die Nachfrage in Afrika konzentriert sich auf Südafrika, Nigeria und Ägypten, wo Hotelketten und öffentlich-private Partnerschaftsprojekte im Gesundheitswesen wichtige Aktivitätsquellen darstellen. Für Südamerika wird eine CAGR von 5,8 % prognostiziert, angeführt von projektgetriebenem Gastgewerbe- und Wohnungsbau in Brasilien und Peru. Für Ozeanien wird eine CAGR von 5,5 % durch Gesundheits-, Gastgewerbe- und gewerbliche Sanitärprojekte prognostiziert, die von einer erfahrenen Auftragnehmerbase unterstützt werden.
Wettbewerbslandschaft
Marktkonzentration
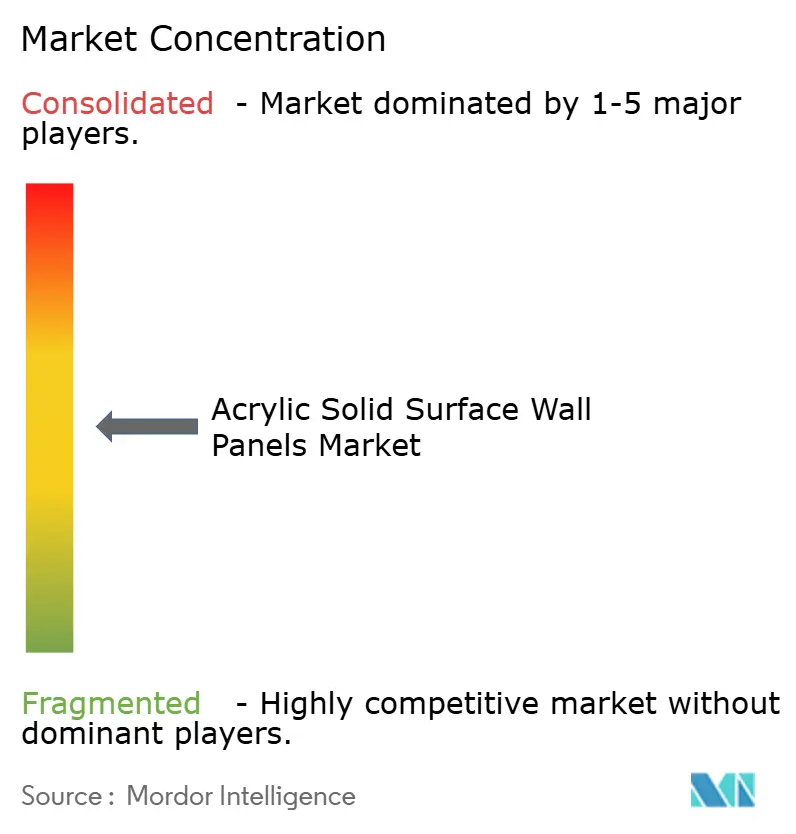
Der Markt für Acryl-Verbundwerkstoff-Wandpaneele weist eine moderate Konzentration auf, wobei DuPont, LX Hausys, LOTTE Chemical, Trinseo und PORCELANOSA Grupo schätzungsweise 45–55 % des globalen Umsatzes auf sich vereinen. Eine größere Gruppe von Herstellern in China, Indien, Korea und Spanien konkurriert über Preisgestaltung, Lieferzeiten und lokalen Verarbeitersupport. Premiumpanellieferanten setzen auf Markenerkennung, Thermoformleistung und breite Zertifizierungsabdeckung. DuPont stellte im April 2026 seine Kollektion Nature in Motion vor und fügte 7 Corian-Designs für vertikale und Akzentwandanwendungen hinzu. LX Hausys stellte auf der KBIS 2026 4 neue HIMACS-Farben und das BORTE-Premiumpaneelsystem vor. Diese Einführungen helfen großen Marken, bei Architekten und Spezifikationsteams sichtbar zu bleiben.
Die Schließung der Jungfern-MMA-Produktion von Trinseo in Italien spiegelt einen Wechsel hin zu nachgelagerten Oberflächen und Lieferkettenresilienz wider. Die Ergebnisse des ersten Quartals 2026 verzeichneten die damit verbundene Verschiebung bei Volumina und Umsatz der Sparte Engineered Materials. Die ATH-Lieferantenqualifizierungsinitiative des Unternehmens befasst sich auch mit der Materialkontinuität für Avonite-Produkte. Chinesische und indische Lieferanten konkurrieren um mittelmarktliche Gewerbeprojekte, die zuvor westliche Marken bevorzugt haben. Stylams erste indische 100-%-Acryllinie ist ein Schritt zur Produktionskapazität, der diesen Wettbewerb unterstützt. Das AcryMed von Meganite bietet eine antimikrobielle Option für Gesundheitsprojekte, die nicht poröse Wände ohne die Markenpositionierung der größten Lieferanten suchen.
Die Entwicklung von Thermoformprozessen ist ein wichtiger Wettbewerbsbereich, da engere Radien und kürzere Heizzyklen differenzierte Wanddesigns unterstützen. Antimikrobielle Formulierungen unter Verwendung von Silberionen- oder zinkbasierten Mineralverbundwerkstoffen bleiben ebenfalls ein Schwerpunkt, wenn Lieferanten verteidigbare Gesundheitsansprüche anstreben. Unabhängige Tests nach ISO 22196 und die Einhaltung der REACH-Beschränkungen können die Lieferantenberechtigung in regulierten Projekten beeinflussen. Der Markt für Acryl-Verbundwerkstoff-Wandpaneele belohnt Lieferanten, die diese Dokumente mit konsistenter Verarbeitungsanleitung kombinieren können. Regionale Hersteller bleiben relevant, da sie kürzere Lieferzeiten und lokalen Projektsupport anbieten können. Internationale Hotel- und Krankenhausgruppen bevorzugen jedoch möglicherweise weiterhin Marken mit etablierten Farbportfolios und Zertifizierungen in mehreren Ländern. Dieses Gleichgewicht unterstützt eine moderate und keine hochgradig konzentrierte Wettbewerbsstruktur.
Marktführer in der Branche für Acryl-Verbundwerkstoff-Wandpaneele
-
DuPont de Nemours, Inc.
-
LX Hausys, Ltd.
-
LOTTE Chemical Corporation
-
Trinseo PLC
-
Wilsonart LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Acryl-Feststoffoberflächen-Wandpaneele Unternehmen in diesem Bericht
- DuPont de Nemours, Inc.
- LX Hausys, Ltd.
- LOTTE Chemical Corporation
- Trinseo PLC
- Wilsonart LLC
- PORCELANOSA Grupo A.I.E.
- Hyundai L&C Corporation
- Hanex Solid Surfaces
- Formica Group
- Meganite, Inc.
- KingKonree International China Surface Industrial Co., Ltd.
- Guangzhou Gelandi New Materials Co., Ltd.
- Röhm GmbH
- Monerte Surfaces Materials Corporation
- Stylam Industries Limited
- Durlax Top Surface Private Limited
- Durasein
- Tower Industries, Inc.
- Swan Corporation
- Solid Source Corp.
Neueste Industrielle Entwicklungen in Markt für Acryl-Feststoffoberflächen-Wandpaneele
- April 2026: DuPont Corian Design stellte seine 2026 Nature in Motion Farbkollektion vor und fügte 7 neue Corian Solid Surface-Ästhetiken hinzu, darunter ein neues Travertine-Design in zwei Farben, zwei Vasto-Farben sowie Artista Drift, Artista Mocha und City Roast, ausgerichtet auf vertikale Flächen, Akzentwände, Gesundheits-, Hotellerie- und Gastronomiebereiche.
- Februar 2026: PORCELANOSA Grupo präsentierte auf der 32. PORCELANOSA International Exhibition den technischen Verbundwerkstoff Krion LUX sowie das Undora-Verkleidungssystem, eine leichte, feuerfeste Wandverkleidung, die ohne Spezialwerkzeug installiert werden kann.
Berichtsumfang für den globalen Markt für Acryl-Verbundwerkstoff-Wandpaneele
Segmentierungsübersicht
| Reines Acryl-Verbundwerkstoff |
| Modifizierter Acryl- / Acryl-Polyester-Blend-Verbundwerkstoff |
| Sonstige Acrylbasierte Blends |
| Standard-Verbundwerkstoff-Wandpaneele |
| Dekorative / Gemusterte Wandpaneele |
| Großformatige Fugenlose Paneele |
| 3D / Strukturierte Paneele |
| Sonstige |
| Weniger als 6 mm |
| 6–8 mm |
| 9–12 mm |
| 13–20 mm |
| Über 20 mm |
| Wohnbereich |
| Gewerblicher Bereich |
| Direkter Vertrieb |
| Indirekter Vertrieb |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande, Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | |
| Übriges Europa | |
| Asiatisch-Pazifischer Raum | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Materialzusammensetzung | Reines Acryl-Verbundwerkstoff | |
| Modifizierter Acryl- / Acryl-Polyester-Blend-Verbundwerkstoff | ||
| Sonstige Acrylbasierte Blends | ||
| Nach Produkt-/Paneelformat | Standard-Verbundwerkstoff-Wandpaneele | |
| Dekorative / Gemusterte Wandpaneele | ||
| Großformatige Fugenlose Paneele | ||
| 3D / Strukturierte Paneele | ||
| Sonstige | ||
| Nach Stärke | Weniger als 6 mm | |
| 6–8 mm | ||
| 9–12 mm | ||
| 13–20 mm | ||
| Über 20 mm | ||
| Nach Endnutzer | Wohnbereich | |
| Gewerblicher Bereich | ||
| Nach Vertriebskanal | Direkter Vertrieb | |
| Indirekter Vertrieb | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande, Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen, Schweden) | ||
| Übriges Europa | ||
| Asiatisch-Pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Acryl-Verbundwerkstoff-Wandpaneele bis 2031 erreichen?
Es wird prognostiziert, dass er bis 2031 794,2 Millionen USD erreichen wird, mit einer CAGR von 5,4 % ab 2026.
Welche Region weist die höchste Nachfrage nach Acryl-Verbundwerkstoff-Wandpaneelen auf?
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Umsatzanteil von 36,8 % und soll mit einer CAGR von 7,3 % wachsen.
Welches Endnutzersegment ist das größte?
Gewerbliche Einrichtungen hielten im Jahr 2025 einen Umsatzanteil von 75 %, angeführt von Gesundheits-, Hotellerie- und institutionellen Anwendungen.
Welches Produktformat wächst am schnellsten?
3D- und strukturierte Paneele sollen bis 2031 mit einer CAGR von 7,8 % wachsen.
Was sind die größten Herausforderungen für Lieferanten?
Hohe Anschaffungskosten, MMA-Preisvolatilität, begrenzte Verarbeiterkapazität und Zertifizierungsanforderungen schränken die Akzeptanz ein.
Wer sind die führenden Hersteller von Acryl-Verbundwerkstoff-Wandpaneelen?
DuPont, LX Hausys, LOTTE Chemical, Trinseo und PORCELANOSA Grupo sind die in der Analyse identifizierten führenden Lieferanten.