
Tamanho e Participação do Mercado de Software de Gerenciamento de Falhas de Telecomunicações
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
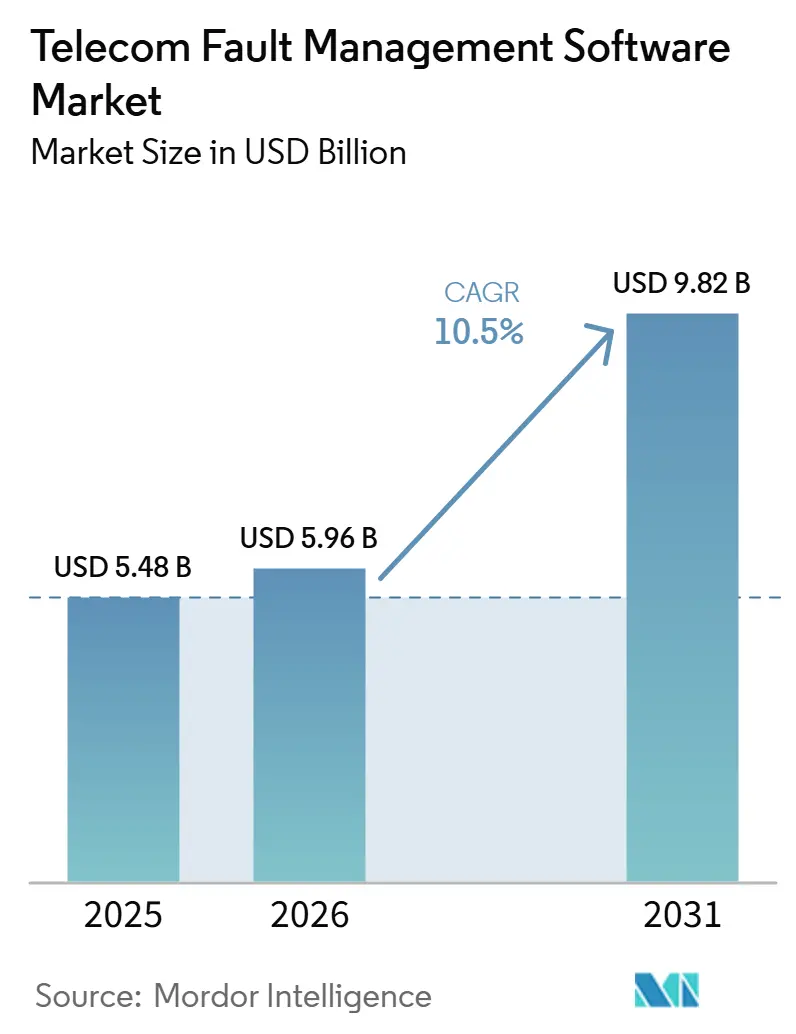
| Tamanho do Mercado (2026) | 5.96 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.82 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.50 % |
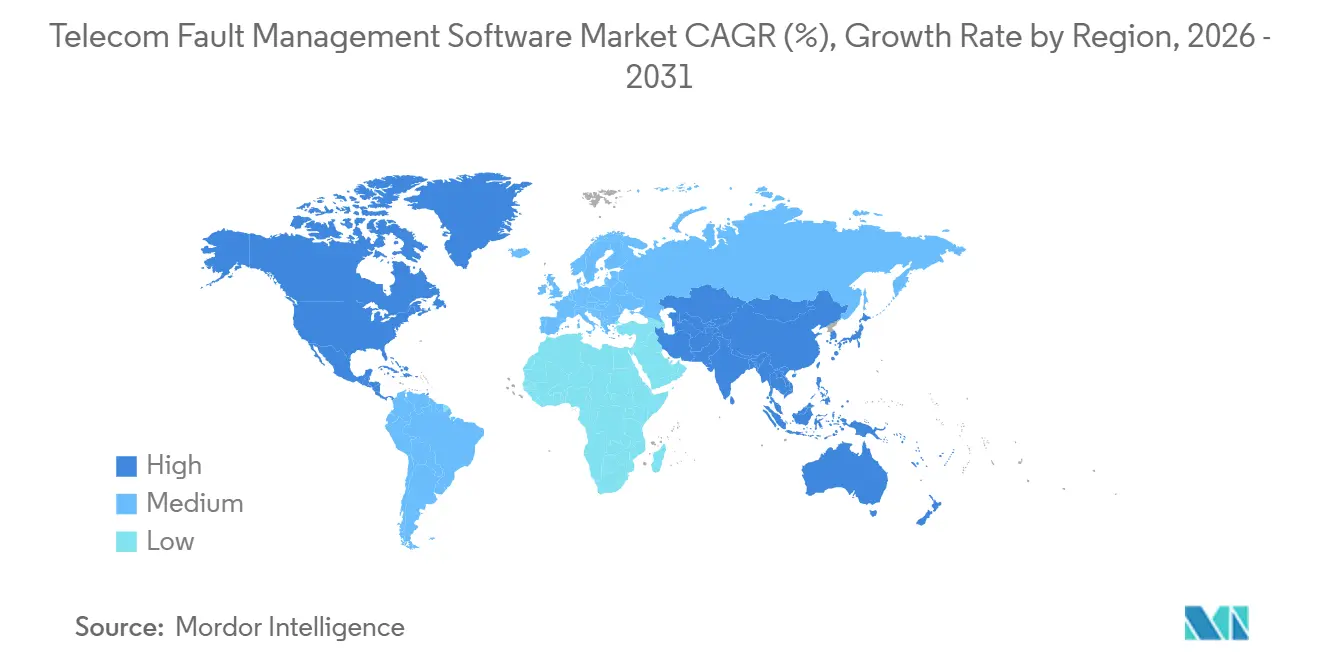
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software de Gerenciamento de Falhas de Telecomunicações por Mordor Intelligence
O tamanho do mercado de software de gerenciamento de falhas de telecomunicações foi avaliado em 5,48 bilhões de USD em 2025 e estima-se que cresça de 5,96 bilhões de USD em 2026 para atingir 9,82 bilhões de USD até 2031, a um CAGR de 10,5% durante o período de previsão (2026-2031). Redes 5G autônomas, Open RAN, funções de rede nativas em nuvem e arquiteturas multifornecedor estão aumentando o volume e a variedade de alarmes que os operadores precisam interpretar. Essas condições estão direcionando as aquisições para plataformas que correlacionam eventos em ambientes de rádio, núcleo, transporte e borda. Os operadores também estão substituindo sistemas OSS e BSS mais antigos para suportar fluxos de dados em tempo real e respostas automatizadas. O mercado de software de gerenciamento de falhas de telecomunicações está, portanto, sendo moldado pela necessidade de proteger a qualidade do serviço enquanto torna as operações de rede mais eficientes. Os fornecedores estão respondendo com ferramentas de garantia habilitadas por IA, opções de entrega em nuvem e integrações que apoiam uma transição gradual em direção a operações autônomas.
Principais Conclusões do Relatório
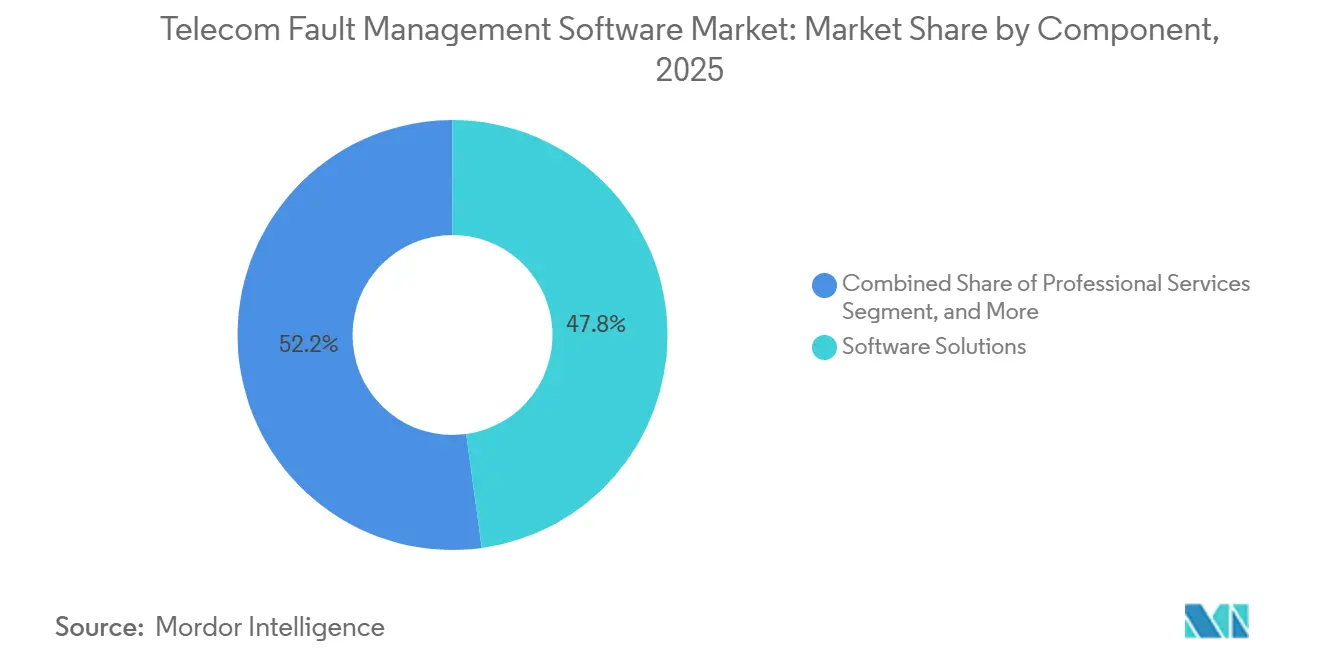
- Por componente, as Soluções de Software detinham 47,82% da participação do mercado de software de gerenciamento de falhas de telecomunicações em 2025, enquanto os Serviços Gerenciados devem expandir-se a um CAGR de 12% até 2031.
- Por função de gerenciamento de falhas, o Gerenciamento de Alarmes e Eventos representou 25,68% do tamanho do mercado de software de gerenciamento de falhas de telecomunicações em 2025, enquanto a Remediação Automatizada e o Controle em Malha Fechada devem crescer a um CAGR de 12,4% até 2031.
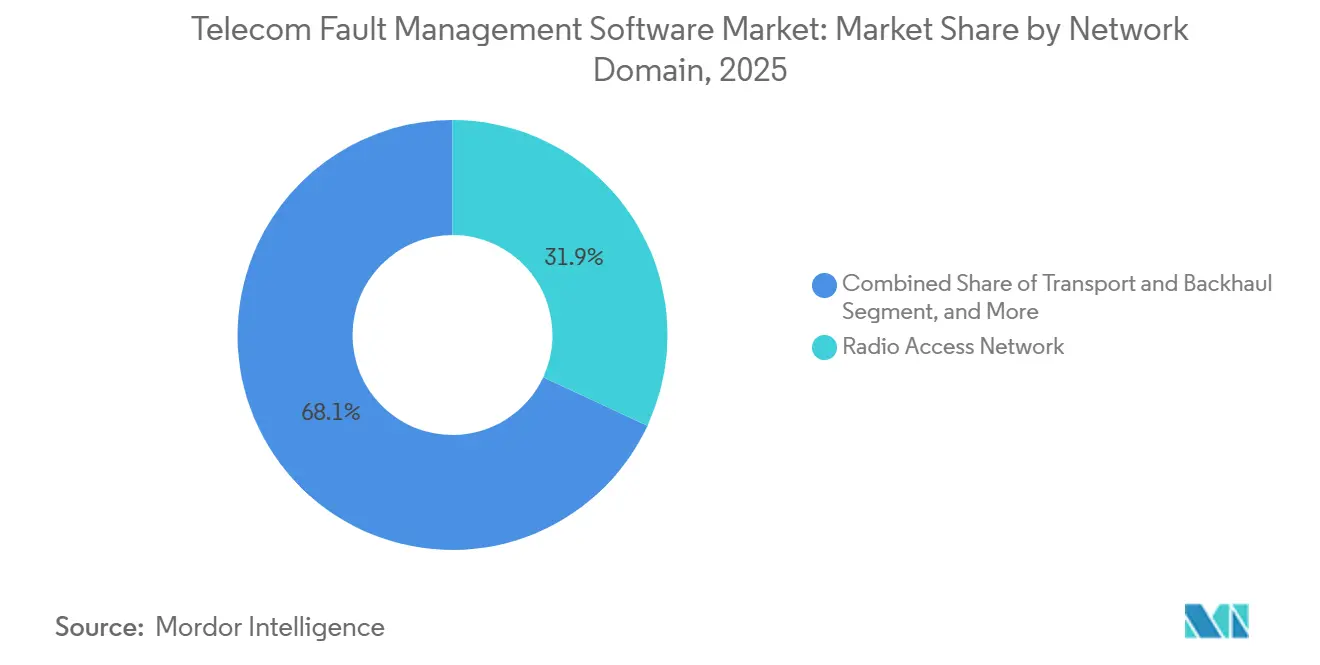
- Por domínio de rede, a Rede de Acesso por Rádio detinha 31,94% de participação na receita em 2025, enquanto as Funções de Rede Nativas em Nuvem devem avançar a um CAGR de 12,6% até 2031.
- Por implantação, a implantação Local reteve 56,28% de participação na receita em 2025, enquanto a implantação Baseada em Nuvem deve crescer a um CAGR de 11,9% até 2031.
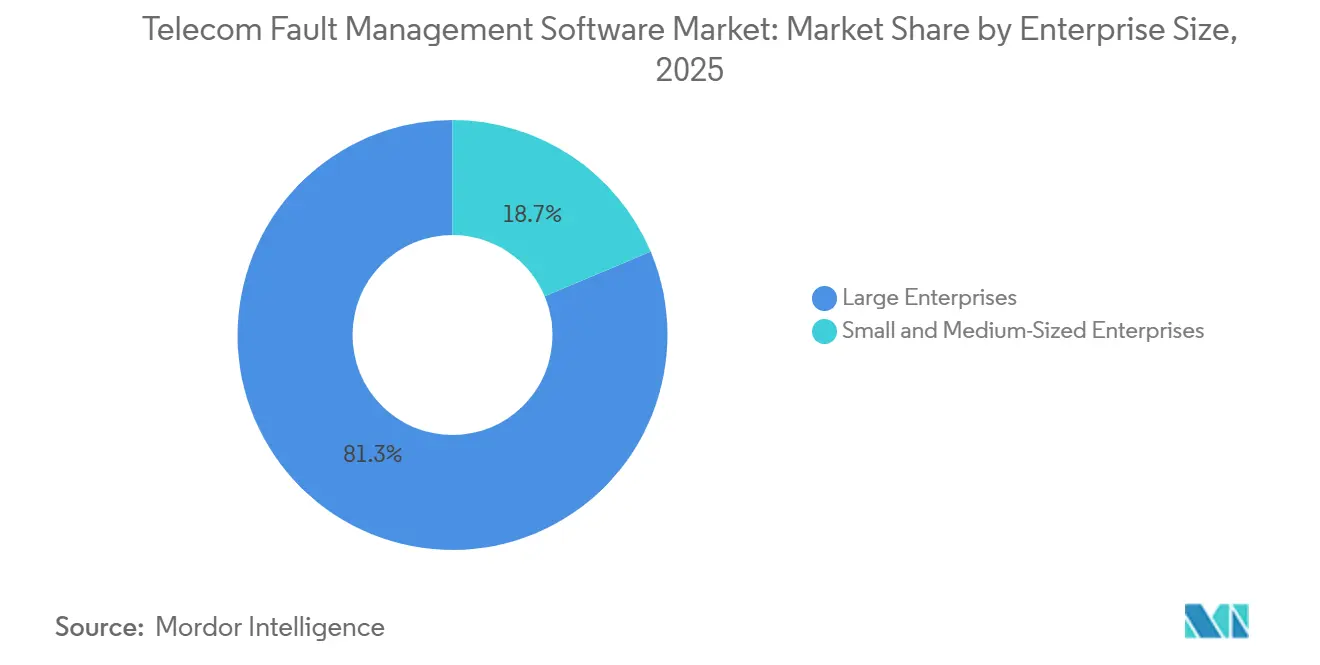
- Por porte da empresa, as Grandes Empresas detinham 81,34% de participação na receita em 2025, enquanto as Pequenas e Médias Empresas devem expandir-se a um CAGR de 11,5% até 2031.
- Por aplicação, a Garantia de Serviço e Experiência do Cliente representou 29,74% de participação na receita em 2025, enquanto a Garantia para Empresas e Redes Privadas deve crescer a um CAGR de 12,2% até 2031.
- Por geografia, a América do Norte detinha 34,86% de participação na receita em 2025, enquanto a Ásia-Pacífico deve avançar a um CAGR de 11,8% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade Multidomínio do 5G e do Open RAN | +2.8% | Global, liderado pela América do Norte, Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| Operações de Rede Autônomas Habilitadas por IA | +1.9% | Global | Longo prazo (≥ 4 anos) |
| Garantia de Qualidade de Experiência em Tempo Real e de SLA | +1.8% | Global, com demanda acentuada na América do Norte e Europa | Médio prazo (2-4 anos) |
| Modernização de OSS/BSS Nativos em Nuvem | +1.5% | Global, com adoção mais rápida na Europa e América do Norte | Médio prazo (2-4 anos) |
| Proteção e Garantia de Receita de Fatias de Rede | +0.7% | América do Norte, Europa, Coreia do Sul e Japão | Longo prazo (≥ 4 anos) |
| Otimização de Energia de Rede por meio de Inteligência de Falhas | +0.6% | Europa e Ásia-Pacífico, com adoção global mais ampla | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade Multidomínio do 5G e do Open RAN
O Open RAN separa unidades de rádio, unidades distribuídas e unidades centralizadas que um único fornecedor anteriormente entregava como um sistema de estação base integrado. Cada camada pode gerar diferentes formatos de alarme, tornando mais difícil para as ferramentas OSS tradicionais formar uma visão comum de uma falha de serviço. Essa complexidade é uma das principais razões pelas quais os operadores estão avaliando plataformas multidomínio no mercado de software de gerenciamento de falhas de telecomunicações. A interoperabilidade entre plataformas de fornecedores está se tornando mais importante à medida que os operadores buscam executar aplicações de automação em ambientes RAN multifornecedor. A Capgemini e a Deutsche Telekom também desenvolveram uma plataforma de gerenciamento e orquestração de serviços independente de fornecedor para ambientes O-RAN e RAN legado nas operações europeias da Deutsche Telekom. Plataformas capazes de ingerir dados das interfaces O1, E2 e A1 entre fornecedores de equipamentos estão melhor posicionadas para suportar grandes implantações de operadores.
Operações de Rede Autônomas Habilitadas por IA
A IA está migrando de programas piloto para fluxos de trabalho operacionais para correlação de eventos, diagnóstico e recuperação. A Deutsche Telekom lançou seu RAN Guardian Agent na Alemanha em novembro de 2025 e relatou que reduziu o tempo de gerenciamento de eventos críticos de horas para menos de 1 minuto e iniciou autonomamente mais de 100 ações de remediação em seu primeiro mês. A Nokia e o Google Cloud expandiram sua parceria em junho de 2026 para integrar 6 agentes baseados em Gemini ao Nokia Assurance Center, com um lançamento como Software como Serviço planejado para setembro de 2026.[1] Essa direção torna a análise de causa raiz assistida por IA e a resposta automatizada elementos centrais na seleção de fornecedores no mercado de software de gerenciamento de falhas de telecomunicações. Os provedores de serviços gerenciados também podem aprender a partir de uma base operacional mais ampla, enquanto os operadores que mantêm todas as atividades internamente têm oportunidades mais limitadas de reutilizar dados operacionais. A diferença resultante no acesso a dados pode afetar a velocidade com que a qualidade da automação melhora entre as plataformas concorrentes.
Garantia de Qualidade de Experiência em Tempo Real e de SLA
Os compromissos de serviço 5G estão tornando a garantia de nível de serviço mais específica do que as medidas agregadas de disponibilidade de rede. Os operadores devem identificar problemas no nível de uma fatia individual ou serviço empresarial quando os contratos definem obrigações de desempenho. Os serviços com SLA garantido criam uma necessidade comercial direta de monitoramento em nível de fatia e detecção de falhas. Um estudo de 2026 relatou um valor R² de 0,91 para previsão de perda de pacotes e 81,1% de precisão para classificação de atraso na previsão proativa de qualidade de fatiamento 5G.[2] Os operadores estão utilizando sistemas de IA agêntica para reduzir o intervalo entre detecção, diagnóstico e recuperação. Essas implantações elevam as expectativas de detecção e resolução mais rápidas em serviços premium para consumidores e empresas.
Modernização de OSS/BSS Nativos em Nuvem
As plataformas OSS e BSS legadas frequentemente carecem da capacidade de streaming de eventos necessária para correlação de IA em tempo real. A modernização está, portanto, intimamente ligada à adoção de software de gerenciamento de falhas nativo em nuvem. Muitos operadores precisam de modernização de BSS para suportar serviços 5G, enquanto a complexidade de integração continua sendo um desafio significativo. Os novos designs de plataforma estão conectando previsão, diagnóstico, recomendação e resolução em garantia, inventário e orquestração. A Lumen adotou o Blue Planet AI Studio e os agentes da Ciena em fevereiro de 2026 para aproveitar os insights do gêmeo digital de rede e agilizar a reconciliação de recursos.[3] Esses programas mostram por que o mercado de software de gerenciamento de falhas de telecomunicações depende cada vez mais de interfaces abertas e arquiteturas de dados, em vez de ferramentas de monitoramento isoladas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo de Integração e Migração de Sistemas Legados | -1.5% | Global, mais acentuado na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Complexidade de Segurança Multinuvem e Residência de Dados | -1% | Europa e América do Norte, expandindo-se para Ásia-Pacífico e Oriente Médio | Médio prazo (2-4 anos) |
| Escassez de Talentos em IA e Automação de Nível Telco | -0.7% | Global, mais acentuado em mercados emergentes | Médio prazo (2-4 anos) |
| Semântica de Alarmes Inconsistente em Domínios de Rede Desagregados | -0.4% | Global, agravando-se com a adoção do Open RAN | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custo de Integração e Migração de Sistemas Legados
Grandes operadores frequentemente dependem de integrações OSS personalizadas por décadas, o que torna os programas de substituição onerosos e tecnicamente complexos. Os requisitos de migração com execução paralela podem adicionar custos substanciais antes que qualquer módulo legado seja desativado. Os programas de transformação completa podem exigir longos períodos de implementação e cuidadosa continuidade operacional. Esses custos aumentam quando as interfaces southbound precisam suportar SNMP, NETCONF e CLI em múltiplos fornecedores de equipamentos. Consequentemente, o mercado de software de gerenciamento de falhas de telecomunicações tem um ponto de entrada mais claro em redes 5G privadas greenfield, onde a dívida de integração legada é menor. Isso também sustenta a demanda por implantações gerenciadas que reduzem a quantidade de trabalho de integração interna necessário.
Complexidade de Segurança Multinuvem e Residência de Dados
Os mecanismos de IA centralizados se beneficiam do acesso a grandes volumes de telemetria de falhas, mas informações de localização, comportamento e dispositivo podem levantar preocupações de privacidade e regulatórias de telecomunicações. Os operadores devem equilibrar esse valor analítico com as regras de localização de dados e os requisitos de governança para ações de recuperação automatizadas. As preocupações com governança continuam coexistindo com os requisitos de desempenho técnico para remediação automatizada. Esse ambiente ajuda a explicar por que a entrega local permaneceu importante para grandes operadores regulados em 2025. Designs híbridos podem manter a telemetria bruta em infraestrutura privada enquanto utilizam recursos de nuvem para cargas de trabalho analíticas selecionadas. Tais designs podem ampliar a participação no mercado de software de gerenciamento de falhas de telecomunicações entre operadores limitados por requisitos de conformidade, em vez de por demanda por automação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente, os Serviços Gerenciados Aceleram enquanto o Software Mantém a Liderança Estrutural
As Soluções de Software detinham 47,82% de participação em 2025, refletindo a demanda dos operadores por plataformas orientadas por análise que funcionam em domínios de rede. O setor do mercado de software de gerenciamento de falhas de telecomunicações está se afastando de ferramentas dependentes de hardware que avaliam falhas por elemento de rede. As camadas de software podem correlacionar sinais de operações de RAN, núcleo, transporte e borda em um único fluxo de trabalho. O Hardware e a Infraestrutura de Sondas permanecem relevantes em ambientes de núcleo 5G autônomo onde o tráfego criptografado restringe a visibilidade baseada puramente em software.
Os Serviços Gerenciados devem crescer a um CAGR de 12% até 2031, à medida que operadores menores buscam suporte operacional externo. Os Serviços Profissionais também permanecem necessários quando os operadores precisam de suporte de integração, configuração e migração durante projetos de modernização. A entrega de serviços gerenciados pode reduzir os requisitos de capital e diminuir a necessidade de especialistas internos em operações de IA. Também oferece aos provedores exposição a padrões operacionais em várias redes de clientes. Os fornecedores estão conectando produtos de software a serviços de automação contínuos para atender às necessidades operacionais recorrentes.



Por Função de Gerenciamento de Falhas, a Automação em Malha Fechada Muda as Prioridades Operacionais
O Gerenciamento de Alarmes e Eventos detinha 25,68% de participação em 2025, pois a normalização de alarmes continua sendo o ponto de partida para operações multifornecedor. A Remediação Automatizada e o Controle em Malha Fechada devem expandir-se a um CAGR de 12,4% até 2031, à medida que os operadores buscam respostas executadas por máquinas. O mercado de software de gerenciamento de falhas de telecomunicações ainda requer Detecção e Localização de Falhas para identificar o serviço ou a camada de infraestrutura afetada. A Correlação de Falhas e a Análise de Causa Raiz ajudam os operadores a distinguir um problema primário dos muitos alarmes relacionados que ele gera.
O Gerenciamento Preditivo de Falhas está ganhando relevância à medida que os modelos treinados em indicadores-chave de desempenho históricos se tornam mais confiáveis. O Gerenciamento de Incidentes, Chamados e Fluxo de Trabalho conecta a detecção técnica com as equipes de campo e a responsabilidade operacional. Abordagens baseadas em grafos de conhecimento estão sendo aplicadas à análise de causa raiz em grandes ambientes de rede. Isso apoia o uso de funções em malha fechada em grande escala operacional. No entanto, os operadores ainda precisam de semântica de alarmes confiável antes de poder ampliar amplamente a recuperação automatizada.
Por Domínio de Rede, as Funções Nativas em Nuvem Lideram o Crescimento enquanto a RAN Mantém a Base
A Rede de Acesso por Rádio detinha 31,94% de participação em 2025, sustentada pelo grande número de estações base 5G implantadas e pela crescente complexidade do Open RAN. As Funções de Rede Nativas em Nuvem devem crescer a um CAGR de 12,6% até 2031. As funções de rede em contêineres são propensas a erros como falhas de instância, contenção de recursos e falhas de agendamento do Kubernetes. Esses eventos diferem dos padrões de falha tratados pelos gerenciadores de elementos tradicionais.
Um estudo apresentado em conferência do IEEE em 2025 relatou mais de 90% de precisão para agregação e localização de falhas usando um modelo de diagnóstico integrado para nuvens de rede de telecomunicações.[4] Transporte e Backhaul, Acesso Fixo e Fibra, e Rede IP e de Núcleo permanecem áreas consolidadas para investimento em garantia. Os fornecedores estão estendendo plataformas de automação tanto para ambientes de RAN quanto de rede de núcleo. Redes de Borda e Privadas permanecem um domínio em desenvolvimento, com requisitos centrados em latência e disponibilidade. O mercado de software de gerenciamento de falhas de telecomunicações deve, portanto, suportar tanto os domínios de rede consolidados quanto os padrões operacionais orientados pela nuvem.

Por Implantação, a Nuvem Expande enquanto a Implantação Local Apoia Operadores Regulados
A implantação Local detinha 56,28% de participação em 2025, pois os principais operadores mantiveram os dados de falhas dentro dos limites de sua própria infraestrutura. A entrega Baseada em Nuvem deve avançar a um CAGR de 11,9% até 2031. A soberania de dados, a segurança e as obrigações contratuais continuam a influenciar as decisões de implantação. Esses requisitos são particularmente relevantes para operadores com serviços regulados para consumidores e empresas.
A entrega em nuvem pode reduzir a sobrecarga de infraestrutura para operadores menores e usuários empresariais de 5G. As estruturas de garantia hospedadas na nuvem estão suportando modelos operacionais preditivos e baseados em intenção. As especificações ETSI ENI e os padrões 3GPP NWDAF estão influenciando como as arquiteturas de implantação em nuvem suportam a inteligência de rede. A paridade de recursos entre as opções em nuvem e locais é importante porque ambos os modelos permanecerão relevantes. O setor de software de gerenciamento de falhas de telecomunicações, portanto, precisa abordar ambientes operacionais híbridos, em vez de tratar a entrega em nuvem como uma substituição completa.
Por Porte da Empresa, as Pequenas e Médias Empresas Impulsionam o Crescimento
As Grandes Empresas detinham 81,34% de participação em 2025, pois os principais provedores de serviços de comunicação continuam sendo os principais clientes de plataformas especializadas de gerenciamento de falhas. Seus volumes de alarmes podem justificar investimentos significativos em licenciamento e integração. As Pequenas e Médias Empresas devem crescer a um CAGR de 11,5% até 2031. As implantações de 5G privado em manufatura, logística, saúde e varejo estão criando um novo grupo de proprietários de rede.
Essas organizações frequentemente precisam de garantia de nível operadora sem manter um grande centro de operações de rede. Os serviços gerenciados podem fornecer uma rota prática para a automação quando os recursos técnicos internos são limitados. As ferramentas de raciocínio baseadas em IA estão sendo projetadas para operações em malha fechada e maior autonomia de rede. Esse tipo de oferta pode tornar a automação mais acessível a clientes abaixo do maior nível de operadora. O mercado de software de gerenciamento de falhas de telecomunicações está, consequentemente, se expandindo além de sua base tradicional de operadoras de Nível 1.
Por Aplicação, a Garantia de Redes Privadas Cresce enquanto a Garantia de Serviço Permanece Central
A Garantia de Serviço e Experiência do Cliente detinha 29,74% de participação em 2025, pois a conformidade com SLA tem importância comercial direta nos serviços 5G. A Garantia para Empresas e Redes Privadas deve crescer a um CAGR de 12,2% até 2031. Os fabricantes com redes de produção 5G sensíveis ao tempo requerem controles de disponibilidade semelhantes aos utilizados pelas operadoras. Seus orçamentos e modelos de pessoal, no entanto, diferem dos das operadoras nacionais.
A Automação do Centro de Operações de Rede e as Operações de Manutenção de Rede e de Campo continuam a apoiar as atividades diárias dos operadores. A Segurança de Rede e a Resposta a Anomalias estão ganhando atenção porque anomalias em infraestrutura nativa em nuvem também podem indicar problemas de segurança. As ferramentas de garantia em contêineres podem oferecer garantia automatizada e capacidades em malha fechada por meio do NWDAF. Essa abordagem mostra como as ferramentas de nível operadora podem ser adaptadas a ambientes 5G empresariais. O mercado de software de gerenciamento de falhas de telecomunicações está cada vez mais atendendo tanto aos requisitos de qualidade de serviço quanto às necessidades de gestão de risco operacional.
Análise Geográfica
Mercado de Software de Gestão de Falhas de Telecomunicações da América do Norte
A América do Norte deteve uma participação de 34,86% em 2025, impulsionada por implantações avançadas de 5G e programas ativos de modernização de OSS. O tamanho do mercado de software de gestão de falhas de telecomunicações na região reflete os investimentos das principais operadoras em operações de rede baseadas em inteligência artificial. Em 2026, a NVIDIA reportou que a automação de redes havia superado a experiência do cliente como o principal caso de uso de investimento em IA para operadoras de telecomunicações. O Canadá acompanha os ciclos de implantação do 5G, enquanto as operadoras mexicanas utilizam serviços gerenciados de gestão de falhas para compensar recursos internos de automação mais limitados.
Mercado de Software de Gestão de Falhas de Telecomunicações da Ásia-Pacífico
A Ásia-Pacífico está projetada para crescer a um CAGR de 11,8% até 2031, tornando-a a região de crescimento mais rápido. A China havia implantado mais de 2,8 milhões de estações-base 5G até meados de 2026, criando uma necessidade significativa de gestão de alarmes em larga escala. A implantação em larga escala do 5G está aumentando a necessidade de correlação de falhas e análise de causa raiz em ambientes de rede complexos. As operadoras japonesas também estão implantando sistemas de manutenção baseados em IA e de identificação de causas de falhas. A KDDI começou a operar um agente de IA de identificação de causas de falhas em tempo real em fevereiro de 2026, enquanto a SoftBank iniciou a validação multiagente para operações de estações-base em março de 2026. Os requisitos de qualidade de serviço da TRAI na Índia acrescentam um motivo regulatório para que as operadoras adotem garantia em tempo real e painéis de controle.
Mercado de Software de Gestão de Falhas de Telecomunicações da EMEA e América do Sul
A Europa manteve uma participação substancial em 2025 por meio de operações maduras na Alemanha, no Reino Unido e na França. A Deutsche Telekom reportou economias de energia de até 65% em uma rede central 5G por meio de automação com eficiência energética em 2025. As operadoras europeias estão consolidando as operações de gestão de falhas de redes fixas e móveis em ambientes de gestão unificados. O Oriente Médio está adicionando plataformas de operações inteligentes à medida que os serviços 5G e 5.5G se expandem. A África e a América do Sul permanecem em estágios mais iniciais, com atividade concentrada entre as principais operadoras da África do Sul, Egito, Brasil e Argentina.
Cenário Competitivo
Concentração do Mercado
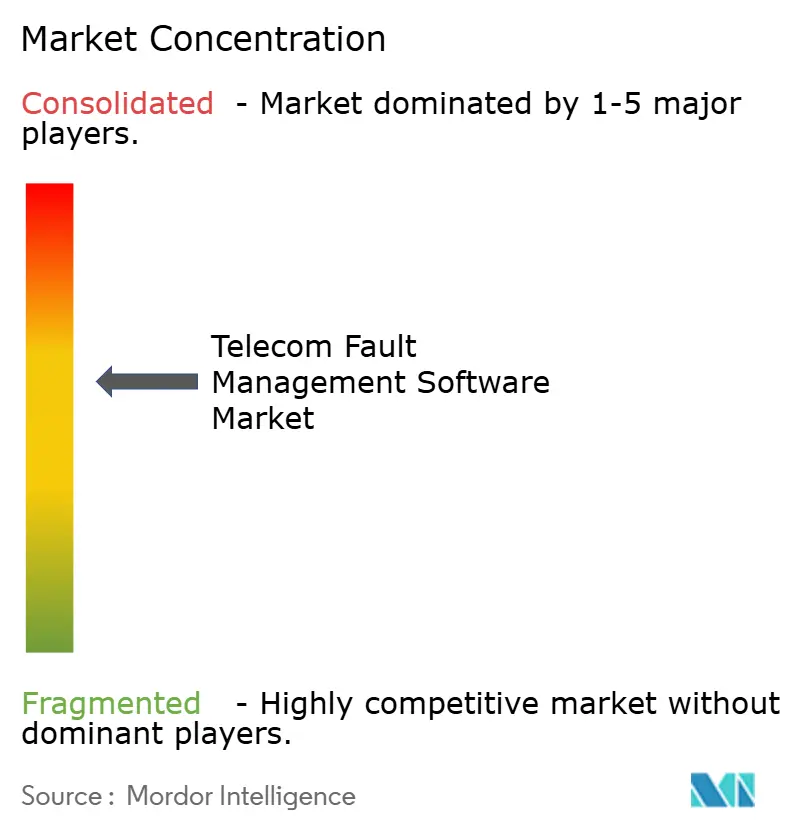
O mercado de software de gerenciamento de falhas de telecomunicações possui um nível superior moderadamente consolidado que inclui Nokia, Ericsson, IBM, Huawei e Cisco. Os grandes contratos com operadoras favorecem fornecedores capazes de integrar o gerenciamento de falhas a portfólios mais amplos de gerenciamento de rede. Comarch, RADCOM, Infovista, NETSCOUT e TEOCO competem por meio de capacidades focadas em garantia, observabilidade e automação. A Nokia lançou o Autonomous Network Fabric em junho de 2025, com modelos de IA treinados para telecomunicações, funções de segurança e aplicações projetadas para integrar observabilidade, análise, segurança e automação. Em junho de 2026, a Nokia também expandiu sua colaboração com o Google Cloud em agentes de IA para o Assurance Center.
Os principais fornecedores no mercado de software de gerenciamento de falhas de telecomunicações estão expandindo as funções de automação das redes de rádio para as operações de rede de núcleo. Nokia e Ericsson estão ambas utilizando modelos de marketplace que facilitam o acesso dos operadores a aplicações de automação de terceiros. Isso pode reduzir as barreiras de troca e criar uma rota de mercado mais ampla para fornecedores especializados. Oportunidades de espaço em branco permanecem na padronização de semântica de alarmes, garantia de borda e 5G privado para empresas menores, e remediação em malha fechada com consciência energética. A estrutura de operações autônomas do Google Cloud é utilizada pela Deutsche Telekom e pela One NZ, mostrando que as plataformas de nuvem estão se tornando concorrentes cada vez mais relevantes no mercado de software de gerenciamento de falhas de telecomunicações.
Os fornecedores especializados estão enfatizando governança e auditabilidade em plataformas de IA agêntica. Isso responde às preocupações dos operadores sobre a rastreabilidade das decisões de remediação automatizada. O mercado de software de gerenciamento de falhas de telecomunicações também exige que os fornecedores demonstrem como a supervisão humana pode ser mantida quando ações automatizadas afetam os serviços ao cliente. A conformidade com a Arquitetura Digital Aberta do TM Forum também está se tornando mais relevante nas decisões de aquisição, o que favorece fornecedores capazes de demonstrar componentes abertos e certificados. Fornecedores menores podem enfrentar pressão para acelerar a conformidade com padrões enquanto preservam funcionalidades especializadas. O mercado de software de gerenciamento de falhas de telecomunicações permanece competitivo porque os compradores precisam tanto de ampla capacidade de integração quanto de comprovada expertise de domínio. Isso cria espaço dentro do mercado de software de gerenciamento de falhas de telecomunicações para especialistas que demonstram valor operacional claro em um domínio de rede definido.
Líderes do Setor de Software de Gerenciamento de Falhas de Telecomunicações
-
International Business Machines Corporation
-
Telefonaktiebolaget LM Ericsson
-
Nokia Corporation
-
Huawei Technologies Co., Ltd.
-
Cisco Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software de Gestão de Falhas de Telecomunicações Empresas cobertas neste relatório
- International Business Machines Corporation
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- Huawei Technologies Co., Ltd.
- Cisco Systems, Inc.
- Amdocs Limited
- Netcracker Technology Corporation
- Oracle Corporation
- NEC Corporation
- Hewlett Packard Enterprise Company
- Broadcom Inc.
- NETSCOUT Systems, Inc.
- Comarch SA
- TEOCO Corporation
- Subex Limited
- VIAVI Solutions Inc.
- Spirent Communications plc
- EXFO Inc.
- RADCOM Ltd.
- Infovista SAS
Desenvolvimentos industriais recentes em Mercado de Software de Gestão de Falhas de Telecomunicações
- Julho de 2026: A Comarch Communications entregou sua Plataforma de Gerenciamento de Falhas e Integração à VodafoneZiggo, consolidando operações separadas de falhas fixas e móveis em uma plataforma unificada que automatiza as operações diárias da operadora de telecomunicações dos Países Baixos e permite automação avançada em direção à autonomia de rede de Nível 3 e Nível 4. A conquista seguiu uma avaliação competitiva e se baseou em uma implantação anterior da Comarch para a Vodafone Alemanha.
- Junho de 2026: Nokia e Google Cloud anunciaram uma parceria expandida para incorporar 6 agentes de IA baseados em Gemini ao Nokia Assurance Center no DTW Ignite Copenhagen. A plataforma está planejada para ser lançada como uma oferta de Software como Serviço no Google Cloud Marketplace em setembro de 2026. A Nokia citou uma potencial redução de 50% a 80% nos tempos de resolução de problemas de rede e planeja estender a automação agêntica para aplicações de Inventário Unificado, Suíte de Dados e Orquestração até o final de 2026 e 2027.
- Junho de 2026: A Ericsson expandiu sua Plataforma de Automação Inteligente para cobrir redes de núcleo, introduzindo aplicações de automação específicas para núcleo juntamente com uma nova capacidade de streaming de dados ESPE para dados de eventos de rede de baixa latência. A AT&T e a Swisscom endossaram o potencial da expansão para a transformação de rede autônoma em suas operações.
- Junho de 2026: A Nokia lançou sua Biblioteca de Agentes de Redes Autônomas e divulgou capacidades de IA agêntica atualizadas em domínios de RAN, IP, fixo e óptico no DTW Ignite Copenhagen. A empresa está trabalhando com a NTT DOCOMO em autonomia orientada por SMO por meio do MantaRay SON, testes do AutoPilot e desenvolvimento de Non-RT RIC e rApp.
Escopo do Relatório Global do Mercado de Software de Gerenciamento de Falhas de Telecomunicações
O Relatório do Mercado de Software de Gerenciamento de Falhas de Telecomunicações é Segmentado por Componente (Soluções de Software, Hardware e Infraestrutura de Sondas, Serviços Profissionais e Serviços Gerenciados), Função de Gerenciamento de Falhas (Gerenciamento de Alarmes e Eventos, Detecção e Localização de Falhas, Correlação de Falhas e Análise de Causa Raiz, Gerenciamento Preditivo de Falhas, Gerenciamento de Incidentes, Chamados e Fluxo de Trabalho, e Remediação Automatizada e Controle em Malha Fechada), Domínio de Rede (Rede de Acesso por Rádio, Transporte e Backhaul, Acesso Fixo e Fibra, Rede IP e de Núcleo, Funções de Rede Nativas em Nuvem e Redes de Borda e Privadas), Implantação (Local e Baseado em Nuvem), Porte da Empresa (Grandes Empresas e Pequenas e Médias Empresas), Aplicação (Automação do Centro de Operações de Rede, Garantia de Serviço e Experiência do Cliente, Manutenção de Rede e Operações de Campo, Segurança de Rede e Resposta a Anomalias, Garantia para Empresas e Redes Privadas) e Geografia. As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Soluções de Software |
| Hardware e Infraestrutura de Sondas |
| Serviços Profissionais |
| Serviços Gerenciados |
| Gerenciamento de Alarmes e Eventos |
| Detecção e Localização de Falhas |
| Correlação de Falhas e Análise de Causa Raiz |
| Gerenciamento Preditivo de Falhas |
| Gerenciamento de Incidentes, Chamados e Fluxo de Trabalho |
| Remediação Automatizada e Controle em Malha Fechada |
| Rede de Acesso por Rádio |
| Transporte e Backhaul |
| Acesso Fixo e Fibra |
| Rede IP e de Núcleo |
| Funções de Rede Nativas em Nuvem |
| Redes de Borda e Privadas |
| Local |
| Baseado em Nuvem |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Automação do Centro de Operações de Rede |
| Garantia de Serviço e Experiência do Cliente |
| Manutenção de Rede e Operações de Campo |
| Segurança de Rede e Resposta a Anomalias |
| Garantia para Empresas e Redes Privadas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Componente | Soluções de Software | |
| Hardware e Infraestrutura de Sondas | ||
| Serviços Profissionais | ||
| Serviços Gerenciados | ||
| Por Função de Gerenciamento de Falhas | Gerenciamento de Alarmes e Eventos | |
| Detecção e Localização de Falhas | ||
| Correlação de Falhas e Análise de Causa Raiz | ||
| Gerenciamento Preditivo de Falhas | ||
| Gerenciamento de Incidentes, Chamados e Fluxo de Trabalho | ||
| Remediação Automatizada e Controle em Malha Fechada | ||
| Por Domínio de Rede | Rede de Acesso por Rádio | |
| Transporte e Backhaul | ||
| Acesso Fixo e Fibra | ||
| Rede IP e de Núcleo | ||
| Funções de Rede Nativas em Nuvem | ||
| Redes de Borda e Privadas | ||
| Por Implantação | Local | |
| Baseado em Nuvem | ||
| Por Porte da Empresa | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Aplicação | Automação do Centro de Operações de Rede | |
| Garantia de Serviço e Experiência do Cliente | ||
| Manutenção de Rede e Operações de Campo | ||
| Segurança de Rede e Resposta a Anomalias | ||
| Garantia para Empresas e Redes Privadas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de software de gerenciamento de falhas de telecomunicações?
O tamanho do mercado de software de gerenciamento de falhas de telecomunicações é de 5,96 bilhões de USD em 2026 e prevê-se que atinja 9,82 bilhões de USD até 2031 a um CAGR de 10,5%.
O que está impulsionando a demanda por software de gerenciamento de falhas de telecomunicações?
Redes 5G autônomas, Open RAN, funções nativas em nuvem e redes multifornecedor estão aumentando a necessidade de correlação de eventos e remediação automatizada.
Qual componente lidera a adoção de software de gerenciamento de falhas de telecomunicações?
As Soluções de Software lideraram com 47,82% de participação em 2025, enquanto os Serviços Gerenciados são o componente de crescimento mais rápido, com um CAGR projetado de 12% até 2031.
Por que as operadoras de telecomunicações ainda utilizam implantações locais?
A implantação Local detinha 56,28% de participação em 2025 porque os operadores precisam atender à soberania de dados, segurança e requisitos contratuais.
Qual região deve crescer mais rapidamente até 2031?
A Ásia-Pacífico deve crescer a um CAGR de 11,8% até 2031, sustentada por grandes implantações de 5G e programas de automação de IA liderados por operadoras.
Como a IA está mudando as operações de falhas de rede?
A IA apoia a correlação de alarmes, a análise de causa raiz, a detecção preditiva e a recuperação em malha fechada, reduzindo a resolução manual de problemas e os tempos de resposta.