
Tamanho e Participação do Mercado de Materiais Superdurоs
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
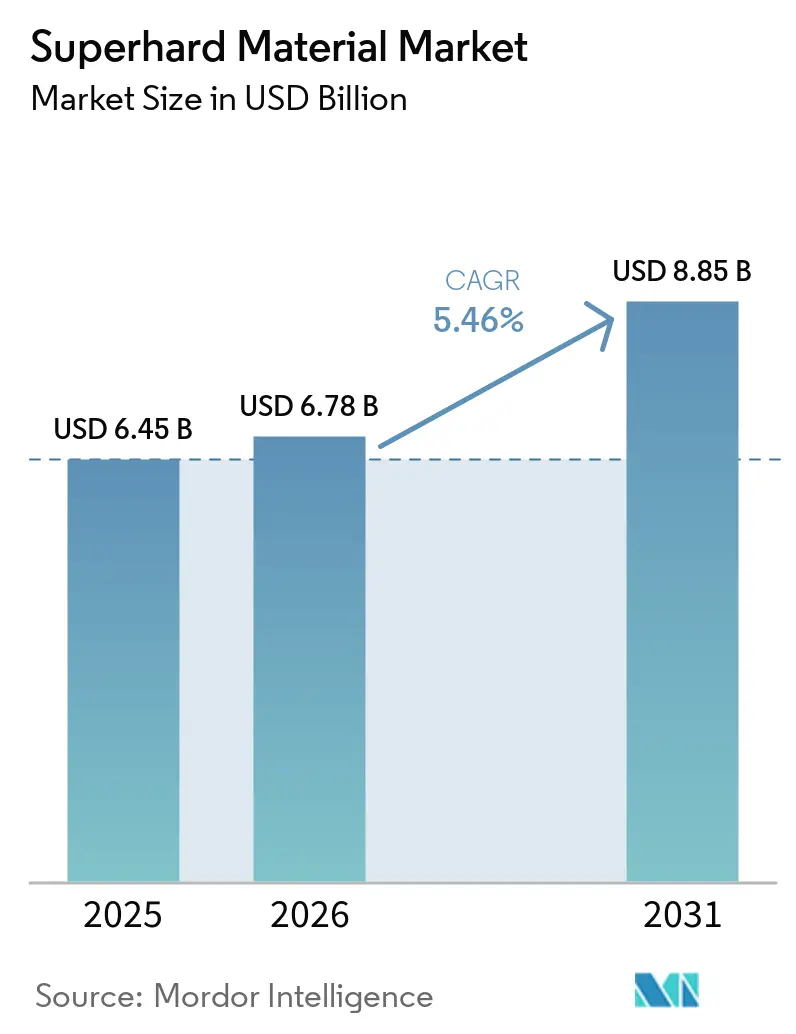
| Tamanho do Mercado (2026) | 6.78 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.85 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.46 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Materiais Superdurоs por Mordor Intelligence
O tamanho do mercado de materiais superdurоs foi avaliado em 6,45 bilhões de USD em 2025 e estima-se que cresça de 6,78 bilhões de USD em 2026 para atingir 8,85 bilhões de USD até 2031, a um CAGR de 5,46% durante o período de previsão (2026-2031). O mercado de materiais superdurоs serve atividades de produção onde a resistência ao desgaste, ao calor e à deformação é essencial. A fabricação de precisão, a construção, o processamento de semicondutores e a extração de recursos requerem ferramentas que mantenham o desempenho em condições operacionais exigentes. Uma vez que uma ferramenta superdura é qualificada para a produção, a substituição é difícil, pois as alterações podem afetar os tempos de ciclo, a qualidade dos componentes e a vida útil da ferramenta. Isso dá aos fornecedores razões para competir com base no desempenho do processo e no fornecimento confiável, e não apenas no preço do material. O mercado de materiais superdurоs também está exposto aos custos de insumos e energia, particularmente na produção de diamante sintético.
Principais Conclusões do Relatório
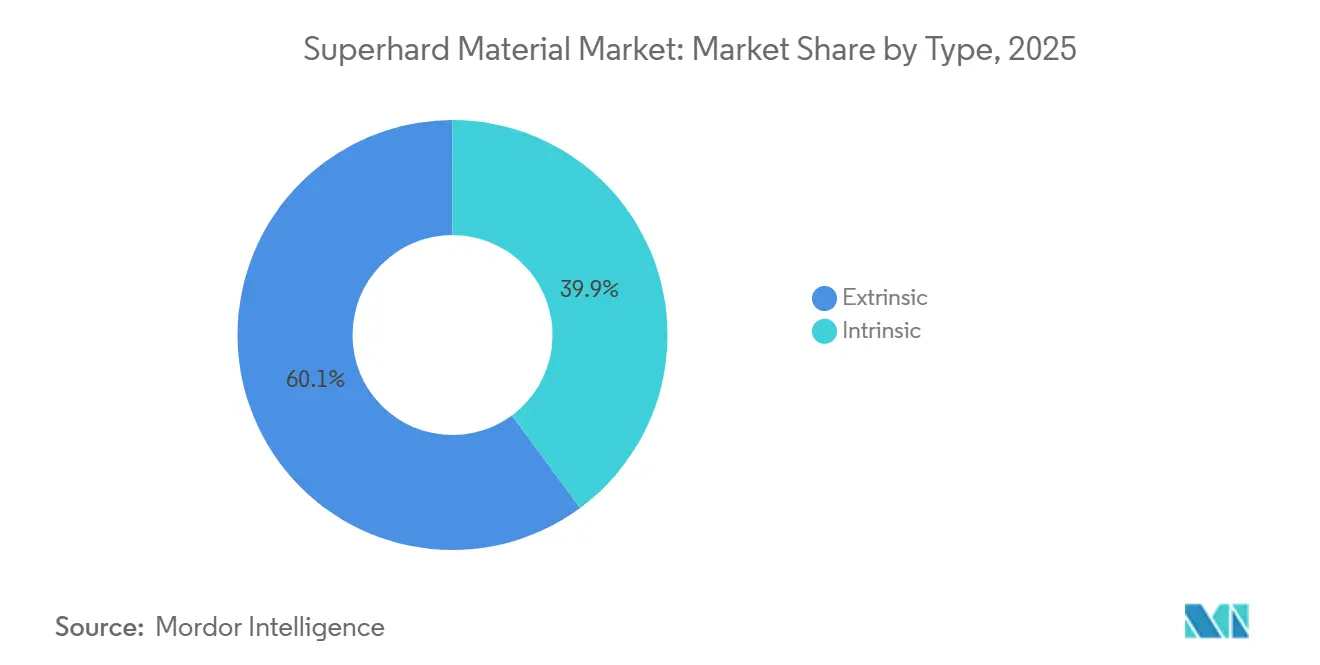
- Por tipo, os materiais superdurоs extrínsecos detinham 60,12% da participação do mercado de materiais superdurоs em 2025, enquanto os materiais intrínsecos têm previsão de crescer a um CAGR de 6,24% até 2031.
- Por cobertura, o diamante policristalino detinha uma participação de 32,46% em 2025, enquanto o nitreto de boro cúbico policristalino tem previsão de crescer a um CAGR de 6,67% até 2031.
- Por forma, os materiais policristalinos detinham uma participação de 46,04% em 2025, enquanto os materiais compósitos têm previsão de crescer a um CAGR de 6,83% até 2031.
- Por aplicação, as ferramentas de corte detinham uma participação de 42,81% em 2025, enquanto as brocas de diamante têm previsão de crescer a um CAGR de 7,07% até 2031.
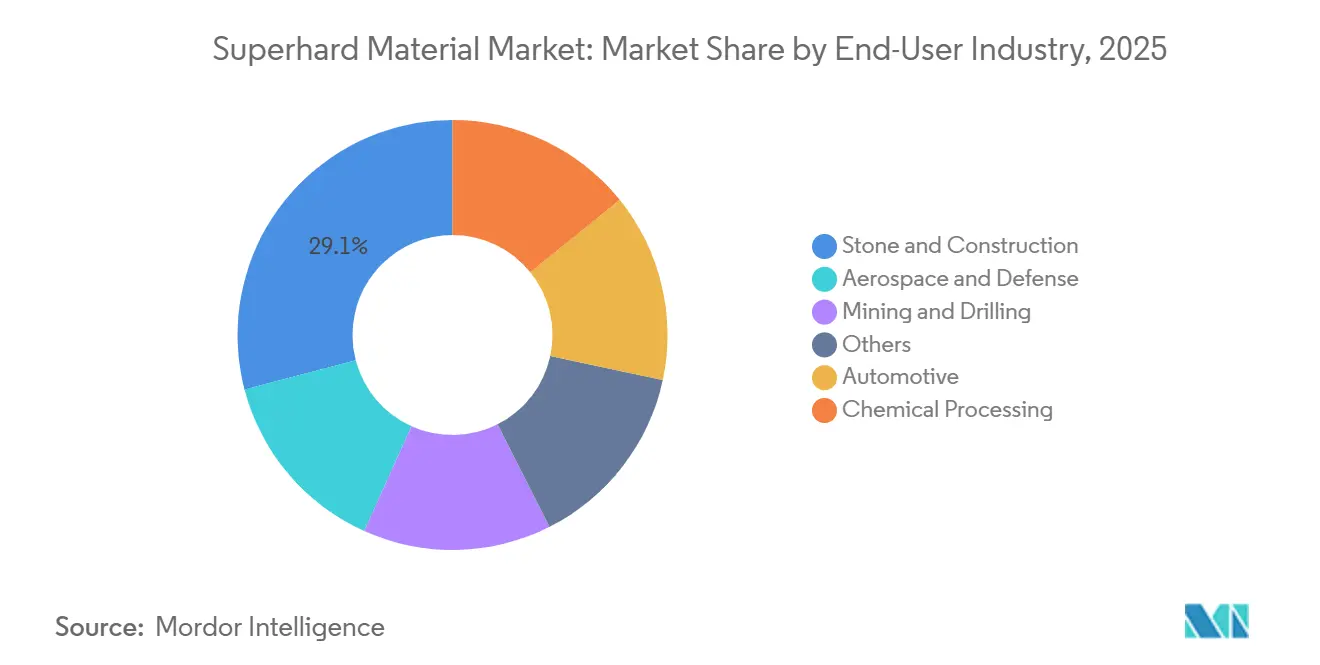
- Por indústria do utilizador final, pedra e construção detinham uma participação de 29,07% em 2025, enquanto mineração e perfuração têm previsão de crescer a um CAGR de 7,23% até 2031.
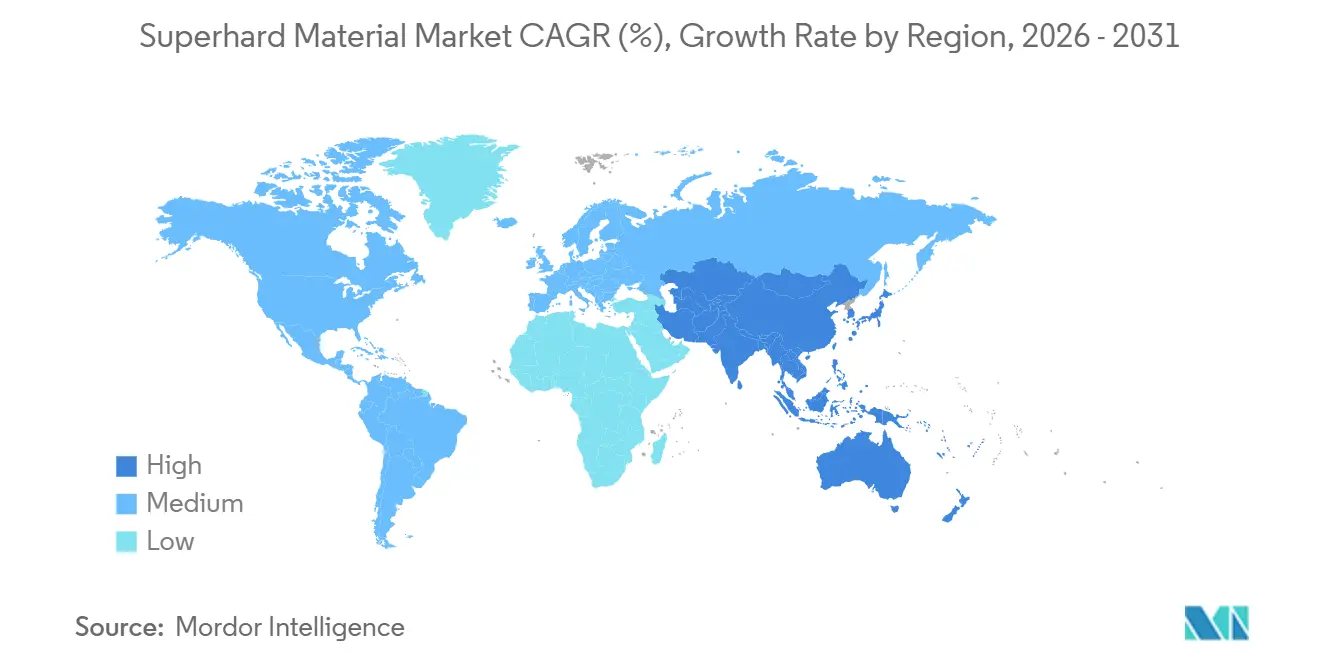
- Por geografia, a Ásia-Pacífico detinha 41,32% da participação do mercado de materiais superdurоs em 2025 e tem previsão de crescer a um CAGR de 6,46% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Maquinagem de Precisão para Componentes Leves de Veículos Elétricos (VE) | +1.2% | Global, concentrado na China, Alemanha, Estados Unidos e Coreia do Sul | Médio prazo (2-4 anos) |
| Processamento de Bolachas de Semicondutores e Gestão Térmica | +0.9% | Núcleo da Ásia-Pacífico, com extensão aos Estados Unidos | Longo prazo (≥ 4 anos) |
| Relocalização e Automação na Fabricação de Alto Valor | +0.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Procura de Ferramentas de Diamante Impulsionada por Infraestruturas na Ásia-Pacífico | +1.3% | Núcleo da Ásia-Pacífico, com extensão ao Médio Oriente e África | Curto prazo (≤ 2 anos) |
| Maior Vida Útil das Ferramentas em Ligas e Compósitos de Difícil Maquinagem | +0.7% | Global, com ganhos iniciais em clusters aeroespaciais e de defesa nos Estados Unidos, no Reino Unido e em França | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Maquinagem de Precisão para Componentes Leves de VE
A procura de ferramentas de diamante policristalino (PCD) está a aumentar à medida que as plataformas de veículos elétricos adotam ligas de alumínio com alto teor de silício e polímeros reforçados com fibra de carbono. As ferramentas de carboneto convencionais desgastam-se 10 a 20 vezes mais rapidamente do que o PCD nestes materiais. A Agência Internacional de Energia registou 17 milhões de vendas de veículos elétricos em 2024 e prevê que as vendas anuais excedam 40 milhões até 2030. Este crescimento aumenta o número de peças de alumínio e compósitos que requerem maquinagem consistente a alta velocidade. O mercado de materiais superdurоs beneficia de pastilhas de PCD, que permitem ciclos de produção mais longos em linhas de maquinagem concebidas para estes materiais. A mudança também favorece os fornecedores que podem ajudar as fábricas automóveis a qualificar ferramentas para graus específicos de alumínio e compósito.
Os veículos elétricos contêm 25 a 30% mais alumínio do que veículos comparáveis de combustão interna, o que aumenta a utilização de pastilhas com ponta de PCD em operações de maquinagem de alumínio a alta velocidade. A vida útil da ferramenta torna-se mais importante à medida que as linhas automatizadas reduzem a tolerância para trocas de ferramentas não planeadas. Uma pastilha de maior durabilidade reduz o risco de interrupções do processo em sistemas concebidos para operar continuamente. A construção de gigafábricas acrescenta outra fonte de procura, uma vez que o corte de betão armado requer lâminas de serra de diamante e brocas. Esta combinação liga o mercado de materiais superdurоs tanto à produção de veículos como ao desenvolvimento industrial que suporta a fabricação de veículos elétricos. Significa também que a procura de ferramentas pode começar antes de se atingir a produção total de veículos, uma vez que a construção e a instalação de equipamentos requerem corte e perfuração.
Processamento de Bolachas de Semicondutores e Gestão Térmica
Os abrasivos de diamante e CBN são utilizados em toda a fabricação de semicondutores para aplicações que vão desde o corte de lingotes até ao polimento mecânico-químico e ao corte de dispositivos. O seu papel torna-se mais importante à medida que os materiais de substrato se tornam mais duros e mais difíceis de processar. O carboneto de silício requer serras de fio de diamante com distribuição controlada de grão e adesão confiável de eletrodeposição[1]. Estes requisitos tornam o desempenho consistente crítico no processamento de bolachas. O mercado de materiais superdurоs tem, portanto, uma oportunidade em aplicações onde os graus de abrasivos de base não conseguem cumprir de forma confiável as tolerâncias do processo. Os fornecedores que compreendem o processo de fabricação completo podem oferecer mais do que um produto abrasivo básico.
A Hyperion Materials & Technologies lançou o seu guia Diamond Solutions for Semiconductors em julho de 2026, abrangendo o processamento de carboneto de silício, nitreto de gálio, safira e nitreto de alumínio. O guia reflete o foco da indústria no processamento de bolachas como um sistema conectado de ferramentas. O diamante também é relevante em aplicações de gestão térmica onde é necessária uma elevada transferência de calor. A oportunidade está ligada a substratos avançados e processamento especializado, e não apenas ao trabalho padrão com silício. Isso suporta a procura de graus de maior valor, incluindo materiais de diamante CVD, e aumenta a importância do suporte de aplicação, controlo de qualidade e colaboração estreita com os utilizadores de equipamentos.
Relocalização e Automação na Fabricação de Alto Valor
A atividade de relocalização aumentou nos Estados Unidos e na Europa durante 2024 e 2025 e continua em 2026 na fabricação relacionada com semicondutores, baterias e defesa. Estas instalações são construídas em torno de centros de maquinagem CNC, controlos programáveis e células robóticas. A produção automatizada atribui um valor mais elevado à vida útil estável da ferramenta, porque uma troca de ferramenta inesperada pode interromper uma operação sem supervisão. As ferramentas PCD e PCBN são adequadas para ambientes onde a repetibilidade é mais importante do que o preço de compra mais baixo. O mercado de materiais superdurоs beneficia quando o investimento se dirige para fábricas de precisão que requerem capacidade de processo confiável, particularmente em aplicações que exigem tolerâncias precisas e acabamentos repetíveis.
A Baucor expandiu o seu centro de fabricação nos Estados Unidos em abril de 2026 para suportar cadeias de fornecimento de ferramentas CNC personalizadas. Isso ilustra como a capacidade de produção local pode reforçar a procura de ferramentas próxima dos utilizadores finais. A engenharia mecânica e a eletrónica continuam a ser categorias relevantes para o investimento em fabricação europeia, e ambas utilizam materiais e peças que podem requerer ferramentas PCD ou PCBN. Uma cadeia de fornecimento localizada também pode encurtar o tempo necessário para testar e qualificar uma ferramenta para um novo componente. Isso favorece os fornecedores com capacidades de serviço técnico, acesso à fabricação e capacidade de satisfazer requisitos específicos do cliente.
Procura de Ferramentas de Diamante Impulsionada por Infraestruturas na Ásia-Pacífico
A atividade de construção e infraestruturas na China e na Índia representa uma grande parte da procura de ferramentas de diamante. Lâminas de diamante, serras e brocas são utilizadas no processamento de pedra, em trabalhos de betão armado e em construção civil. Estas aplicações criam uma procura separada das utilizações em fabricação avançada. O mercado de materiais superdurоs beneficia quando os projetos de infraestruturas requerem corte e perfuração repetidos ao longo de calendários de projeto alargados. As economias da ASEAN, incluindo o Vietname, a Indonésia e a Tailândia, estão a acrescentar procura de construção à medida que a infraestrutura urbana se expande, criando uma ampla base de casos de utilização para ferramentas de diamante de alto volume.
A construção e o processamento de pedra são segmentos consumidores importantes na China. Na Índia, a procura está ligada à iniciativa Habitação para Todos e aos programas de desenvolvimento de autoestradas. Os grandes projetos tendem a favorecer os fornecedores que oferecem disponibilidade confiável de produtos e cobertura de distribuição. A procura neste segmento é mais sensível ao calendário dos projetos e à atividade de construção do que a procura de ferramentas para semicondutores. No entanto, proporciona um importante canal para lâminas e discos de diamante. O mercado de materiais superdurоs pode servir tanto aplicações de construção como corte industrial especializado, embora os critérios de compra para cada um difiram.
Análise do Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Produção de Alta Pressão e Alta Temperatura (HPHT) e Deposição Química de Vapor (CVD) com Elevado Consumo Energético | -0.8% | Global, mais aguda na China e na Índia | Médio prazo (2-4 anos) |
| Reatividade do Diamante com Materiais Ferrosos e Limites Térmicos | -0.6% | Global | Longo prazo (≥ 4 anos) |
| Volatilidade das Matérias-Primas de Cobalto, Grafite e Boro | -0.5% | Global, concentrado na China e na República Democrática do Congo, cadeias de fornecimento interligadas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Produção HPHT e CVD com Elevado Consumo Energético
A síntese HPHT requer pressões sustentadas de 5 a 8 GPa e temperaturas de 1.300 a 1.600°C. O consumo de energia varia de 36 kWh por quilate para prensas com arrefecimento em circuito aberto até 72 kWh por quilate quando a infraestrutura de refrigeração está incluída. A síntese CVD para graus de diamante especiais também acarreta requisitos substanciais de energia. A energia representa uma parcela significativa dos custos de produção, particularmente para prensas e reatores que devem operar continuamente. O mercado de materiais superdurоs está exposto às tarifas de energia locais e à disponibilidade de eletricidade a menor custo. A pressão sobre os custos é especialmente relevante para os produtores que servem graus abrasivos sensíveis ao preço.
As operações térmicas contínuas limitam a capacidade dos produtores de transferir o trabalho exclusivamente para as horas de eletricidade fora do pico, tornando as alterações tarifárias mais consequentes para as instalações que operam prensas HPHT em escala. Os requisitos de gestão ambiental podem acrescentar custos adicionais para os produtores orientados para a exportação. O acesso à eletricidade renovável pode ajudar a reduzir esta exposição, mas não elimina a necessidade técnica de produção com elevado consumo energético. Custos de energia mais elevados podem comprimir as margens quando os preços das ferramentas e do grão não conseguem ajustar-se ao mesmo ritmo. A eficiência de produção e o acesso à eletricidade continuam a ser considerações operacionais importantes para o mercado de materiais superdurоs. Esta questão de custos aplica-se tanto à produção de abrasivos básicos como à produção de materiais especiais, embora a capacidade de recuperar custos difira entre os dois.
Reatividade do Diamante com Materiais Ferrosos e Limites Térmicos
O diamante torna-se quimicamente instável em contacto com metais do grupo do ferro a temperaturas acima de 700 a 800°C, o que limita a utilização de PCD na maquinagem de aço, um segmento importante da metalurgia. O PCD continua a ser mais adequado para materiais não ferrosos, compósitos abrasivos e madeira de engenharia. O PCBN desempenha um papel importante na maquinagem de aço e ferro fundido, mas os dois materiais não são intercambiáveis. O mercado de materiais superdurоs deve abordar o panorama da maquinagem com famílias de produtos distintas, uma vez que nenhum fornecedor pode depender apenas de uma linha de PCD para satisfazer toda a gama de requisitos de corte de metais.
Os testes publicados de ferramentas PCBN com ligantes de cermet para maquinagem de ferro dúctil concluíram que o desempenho da ferramenta pode ser otimizado a uma eficiência de maquinagem de 15,04 cm³/min[2]. A investigação também mostra que os lubrificantes termoquímicos podem prolongar o torneamento de diamante em aplicações de carboneto de silício. Estas abordagens são úteis para processos específicos e não como soluções amplas para o corte de materiais ferrosos. Os limites térmicos e químicos continuam a ser uma restrição duradoura à adoção de PCD em trabalhos com aço e explicam por que o PCBN continua a ser importante para aço endurecido, ferro fundido e determinadas aplicações de alta temperatura. A seleção de produtos no mercado de materiais superdurоs deve permanecer vinculada ao material da peça de trabalho e à temperatura de operação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Os Materiais Extrínsecos Lideram a Participação, Enquanto os Materiais Intrínsecos Servem Aplicações PremiumOs materiais superdurоs extrínsecos representaram 60,12% da participação do mercado de materiais superdurоs em 2025. As rotas de produção sintética HPHT e CVD suportam a sua ampla utilização em aplicações abrasivas e de ferramentas. Estes materiais satisfazem as necessidades de operações de alto rendimento que requerem graus consistentes e produção repetível. O segmento está estreitamente ligado à produção de diamante sintético e nitreto de boro cúbico, e a sua escala torna-o relevante para ferramentas de corte, retificação, perfuração e construção. Existe pressão sobre os preços onde o fornecimento de abrasivos de alto rendimento excede a procura, colocando um prémio na conversão de material em produtos de maior valor, em vez de na venda de grão básico isoladamente.
Os materiais superdurоs intrínsecos têm previsão de crescer a um CAGR de 6,24% até 2031. Esta categoria inclui cristais únicos de diamante natural e substratos CVD cuja dureza deriva da sua estrutura cristalográfica. O crescimento neste segmento reflete a utilização em sensores qunticos, substratos de semicondutores de potência, ótica de ultra-precisão e outras aplicações especializadas. Estas utilizações requerem qualidade de material controlada e comandam um valor por unidade mais elevado do que o grão de base. Em junho de 2026, a Element Six e a Orbray anunciaram um processo reprodutível para diamante monocristalino à escala de bolacha de 3 polegadas, com desenvolvimento de 4 polegadas em curso na instalação CVD da Element Six em Gresham, Oregon. Este anúncio destaca a importância da produção de material à escala de bolacha para o mercado de materiais superdurоs e ilustra o esforço necessário para mover o diamante especial da capacidade à escala laboratorial para a produção em grande escala confiável. A diferença entre a produção de base e o valor disponível a partir de compósitos de diamante policristalino compacto (PDC) a jusante mantém os substratos especiais distintos do negócio de abrasivos de alto rendimento. A escolha do tipo de material afeta, portanto, tanto o desempenho técnico como a economia do fornecedor.
Por Cobertura:
O PCD Detém a Maior Posição Enquanto o PCBN Aborda a Maquinagem de Materiais FerrososO PCD detinha 32,46% da participação do mercado de materiais superdurоs entre os tipos de cobertura em 2025. É utilizado onde a resistência ao desgaste é necessária em metais não ferrosos, compósitos abrasivos e madeira de engenharia. A produção de veículos elétricos suporta a procura de PCD, uma vez que a maquinagem de alumínio é uma aplicação fundamental. O seu desempenho nestes materiais suporta maquinagem consistente e maior vida útil da ferramenta. O PCD não é adequado para todos os processos de metalurgia, uma vez que as peças de trabalho ferrosas apresentam limitações químicas e térmicas, deixando a sua posição forte mas claramente definida pelo material a ser maquinado.
O PCBN tem previsão de crescer a um CAGR de 6,67% até 2031. O seu crescimento está ligado a aplicações de maquinagem envolvendo aço endurecido, ferro fundido e superligas de níquel que o PCD não consegue servir amplamente. As rodas de retificação de CBN são relevantes para o acabamento de discos de travão e maquinagem de virabrequins na produção automóvel. A Sumitomo Electric lançou o grau PCBN revestido SUMIBORON BNC2135 em janeiro de 2025 para maquinagem interrompida de aço endurecido, e em abril de 2026 lançou uma fresa de topo sem ligante com grãos de CBN ultra-finos para acabamento de precisão de moldes. Estes lançamentos refletem o desenvolvimento contínuo de produtos em graus concebidos para trabalhos ferrosos difíceis e de acabamento de precisão. O mercado de materiais superdurоs requer tanto PCD como PCBN porque os seus pontos fortes são complementares e não intercambiáveis. Os materiais de diamante também servem um propósito especializado em compostos de polimento de semicondutores e formulações de pasta abrasiva, onde o comportamento abrasivo controlado é mais importante do que a dureza em massa isoladamente. A seleção de cobertura permanece ligada às condições de maquinagem e ao resultado de superfície desejado.
Por Forma:
Os Materiais Policristalinos Lideram o Valor Enquanto os Compósitos Suportam a PerfuraçãoOs materiais policristalinos detinham uma participação de valor de 46,04% em 2025. Os processos de sinterização de Alta Pressão e Alta Temperatura (HPHT) maduros suportam distribuições consistentes de tamanho de grão para produção em grande escala. Esta forma é utilizada quando os produtores requerem fabricação comercialmente viável com qualidade repetível, e proporciona uma ampla base para muitas aplicações de corte e abrasivos. A sua rota de produção estabelecida suporta a sua posição no mercado de materiais superdurоs, e continua a ser importante onde os compradores necessitam de ferramentas que combinem desempenho comprovado com disponibilidade confiável.
Os materiais compósitos têm previsão de crescer a um CAGR de 6,83% até 2031. Os cortadores de brocas de Diamante Policristalino Compacto (PDC) unem uma mesa de diamante a um substrato de carboneto de tungsténio, combinando o desempenho de corte em formações abrasivas com resistência à vibração da coluna de perfuração. O crescimento é impulsionado pelos requisitos de perfuração direcional em poços profundos, onde a qualidade da ligação entre o diamante e o substrato influencia o tempo de operação durante uma corrida de perfuração. Os designs compósitos são valorizados por abordar o compromisso entre dureza e tenacidade. O seu crescimento indica que o mercado de materiais superdurоs valoriza cada vez mais as formas concebidas para ambientes operacionais específicos.
Por Aplicação:
As Ferramentas de Corte Lideram a Procura Enquanto as Brocas de Diamante Crescem Mais RapidamenteAs ferramentas de corte representaram 42,81% da participação do mercado de materiais superdurоs em 2025. A aplicação abrange os setores automóvel, aeroespacial, eletrónica e engenharia geral, atraindo procura tanto de maquinagem de rotina como de trabalho de alta precisão. O Diamante Policristalino (PCD) suporta a maquinagem de alumínio e compósitos, enquanto o Nitreto de Boro Cúbico Policristalino (PCBN) suporta a maquinagem de aço e ferro fundido. Esta gama confere às ferramentas de corte uma ampla base de fabricação e torna a sua aplicação menos dependente de qualquer ciclo de utilização final único do que as ferramentas de perfuração.
As brocas de diamante têm previsão de crescer a um CAGR de 7,07% até 2031. O crescimento é impulsionado pela exploração de minerais críticos e pela despesa de capital recuperada em petróleo e gás na Austrália, Canadá, África e América Latina. A procura de brocas está ligada a projetos de recursos e é, portanto, sensível aos preços das matérias-primas e aos orçamentos de exploração. A Epiroc lançou brocas de PCD de próxima geração para mineração de superfície em terreno abrasivo em novembro de 2025, com objetivos declarados de maior vida útil e menor custo por metro, destacando a concorrência em torno do desempenho de perfuração e não apenas do preço inicial da ferramenta. O mercado de materiais superdurоs serve esta aplicação através de produtos de engenharia concebidos para suportar formações duras e impactos repetidos. As lâminas de serra e os discos de diamante servem aplicações de pedra e construção, com suporte dos programas de infraestruturas da Ásia-Pacífico. A construção naval é outra área especializada onde os abrasivos de diamante são utilizados para a preparação de superfícies de cascos e maquinagem de materiais compósitos. As ferramentas de construção podem ter requisitos de produção mais elevados, enquanto os produtos de perfuração têm uma exposição mais direta ao ciclo de recursos. As ferramentas de corte proporcionam uma ligação comparativamente resiliente à produção industrial ampla, enquanto as brocas de diamante proporcionam uma ligação mais forte à exploração e à atividade de projetos. Em conjunto, estas aplicações conferem ao mercado de materiais superdurоs uma combinação de padrões de procura industrial.
Por Indústria do Utilizador Final:
Pedra e Construção Lideram a Participação Enquanto Mineração e Perfuração Crescem Mais RapidamentePedra e construção representaram 29,07% da participação do mercado de materiais superdurоs em 2025. O segmento é suportado pela atividade de construção na região da Ásia-Pacífico e pela utilização de lâminas de diamante em grandes projetos de construção civil, incluindo os programas ferroviários, de metro e de desenvolvimento urbano da China. O processamento de pedra também requer ferramentas de corte consistentes numa grande quantidade de material, criando uma base de utilizadores considerável para lâminas, discos e equipamentos de perfuração. O segmento reflete a importância dos gastos em infraestruturas para o mercado global de materiais superdurоs.
Mineração e perfuração têm previsão de expandir a um CAGR de 7,23% até 2031. Os programas de extração de minerais críticos na Austrália, Canadá, África e América Latina suportam as perspetivas de crescimento do segmento, e a despesa de capital recuperada em campos petrolíferos também contribui para a procura de produtos de perfuração. O segmento foi afetado por orçamentos de exploração mais baixos em 2020 e 2021, tornando o crescimento atual parcialmente uma recuperação de uma base reduzida e parcialmente uma resposta à procura de minerais. O mercado de materiais superdurоs beneficia quando os programas de perfuração requerem cortadores duráveis capazes de operar em formações abrasivas e difíceis. O setor automóvel continua a ser o segundo maior utilizador final vertical, utilizando PCBN para maquinagem de aço de trem de força convencional e PCD para aplicações de alumínio em veículos elétricos. A procura aeroespacial e de defesa exige graus premium onde arestas de ferramentas inconsistentes podem afetar a maquinagem de titânio e superligas de níquel. A Kennametal reportou receitas do exercício fiscal de 2026 de 2,357 bilhões de USD, com crescimento orgânico de 20%, e destacou ganhos em aeroespacial e defesa, bem como em movimentos de terra. Este resultado ilustra a procura em vários contextos de utilizadores finais, em vez de uma única aplicação, e reforça a importância das ferramentas premium onde a consistência do desempenho é crítica.

Análise Geográfica
Mercado de Materiais Superdurоs da APAC
A Ásia-Pacífico representou 41,32% do mercado de materiais superdurоs em 2025 e prevê-se que cresça a uma CAGR de 6,46% até 2031. A região atua tanto como uma importante base de produção quanto como a maior fonte de demanda. A China impulsiona a elevada atividade de diamante sintético e ferramentas para construção. O Japão e a Coreia do Sul concentram-se em ferramentas PCBN e monocristalinas de alto valor para aplicações em semicondutores. Isso cria posições regionais distintas dentro da mesma cadeia de suprimentos. A escala da Ásia-Pacífico influencia significativamente os preços, a disponibilidade de produção e a demanda dos utilizadores finais em todo o mercado de materiais superdurоs. A atividade de construção da China e sua base industrial sustentam uma ampla demanda por ferramentas de diamante. O Japão e a Coreia do Sul têm maior exposição a ferramentas para semicondutores e manufatura de precisão especializada. Esses mercados são menos dependentes dos preços de grãos abrasivos de commodities, pois suas aplicações exigem qualidade de material controlada e conhecimento de processos. A região também se beneficia da demanda por infraestrutura na Índia e do crescente desenvolvimento urbano nas economias da ASEAN, que sustentam a demanda por lâminas, serras, brocas e ferramentas industriais. A Ásia-Pacífico, portanto, combina demanda em larga escala com aplicações especializadas em semicondutores e manufatura de precisão.
Mercado de Materiais Superdurоs da América do Norte e Europa
A América do Norte e a Europa representam uma contrapartida de alta intensidade tecnológica à posição da Ásia-Pacífico. A América do Norte é sustentada pela usinagem aeroespacial e de defesa, pela aquisição de brocas para petróleo e gás, e pelo investimento em fabricação de semicondutores. O investimento em fabricação nos EUA impulsiona a demanda por abrasivos de diamante avançados utilizados em polimento e corte. A relocalização industrial apoia ainda mais a demanda por ferramentas de precisão na fabricação de baterias, defesa e eletrônicos. A Europa se beneficia da base de usinagem automotiva da Alemanha, da produção de equipamentos de mineração nos países nórdicos e da atividade aeroespacial na França, no Reino Unido e na Itália. Essas regiões favorecem graus que atendem a requisitos rigorosos de usinagem e acabamento.
Mercado de Materiais Superdurоs do Oriente Médio e África e América do Sul
A América do Sul e o Oriente Médio e África são regiões dependentes de importações que oferecem crescimento de demanda vinculado à mineração e à infraestrutura. O Brasil e a Argentina possuem depósitos de cobre, lítio e minério de ferro que requerem brocas de diamante. A mineração de metais do grupo da platina e ouro na África do Sul sustenta a demanda especializada por perfuração. A Arábia Saudita, os Emirados Árabes Unidos e o Egito geram demanda por ferramentas de construção por meio de atividades de engenharia civil e infraestrutura. Essas áreas apresentam oportunidades de expansão para fabricantes que estabeleçam distribuição local e suporte de aplicação, com fornecedores asiáticos e produtores premium europeus como potenciais participantes. Os padrões de demanda nessas regiões permanecem vinculados ao cronograma de projetos, aos ciclos de commodities e ao acesso ao fornecimento local.
Panorama Competitivo
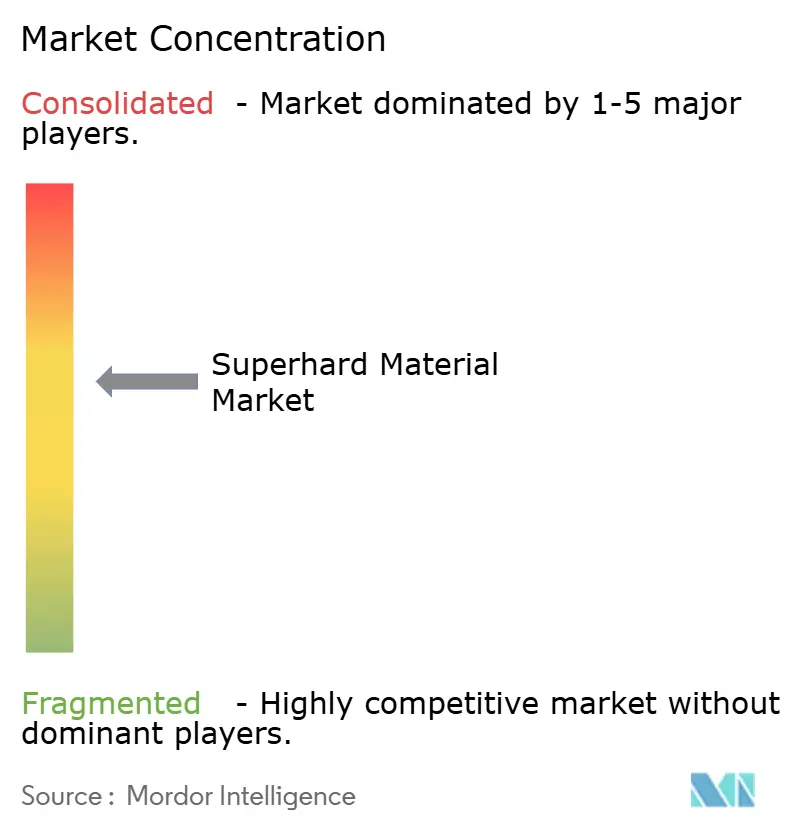
O mercado de materiais superdurоs é moderadamente consolidado. A produção de diamante sintético de alto volume é mais sensível ao preço, enquanto as ferramentas de engenharia competem com base no desempenho da aplicação e na especialização técnica. Os produtores de grão chineses incluem a Zhengzhou Sino-Crystal Diamond, a Zhongnan Diamond, a SF Diamond e a Henan Huanghe Whirlwind. Os participantes em ferramentas de precisão incluem a Element Six, a Hyperion Materials & Technologies, a Sandvik, a Sumitomo Electric, a ILJIN Diamond e a Kennametal. Estas empresas abordam diferentes pontos da cadeia de valor, e as suas estratégias refletem a distinção entre a quantidade de matéria-prima e o desempenho de ferramentas específicas para aplicações. Ao nível das ferramentas acabadas, os fornecedores podem diferenciar-se através do controlo do tamanho do grão, da geometria da ferramenta, do design do revestimento e do suporte de processo para os clientes. Isso é especialmente relevante em aplicações de semicondutores, aeroespacial, automóvel e perfuração. Como resultado, os resultados competitivos não são determinados apenas pelo preço da matéria-prima. O mercado de materiais superdurоs inclui tanto concorrência liderada pelo preço como concorrência liderada pela tecnologia.
A aquisição da K&Y Diamond pela Sandvik em abril de 2026 ilustra o investimento na capacidade de ferramentas de diamante de ultra-precisão. A Hyperion Materials & Technologies concluiu a sua aquisição da Manar Tools em julho de 2026 para expandir a sua presença em ferramentas de precisão na Índia e anunciou a aquisição da Electronica Tungsten em março de 2026. Estas ações focam-se na especialização de aplicações, na capacidade de fabricação e na cobertura geográfica, indicando que a expansão pode ser prosseguida tanto através de aquisições como de desenvolvimento interno de produtos. Demonstram também por que a produção local e o conhecimento especializado de ferramentas são importantes no mercado de materiais superdurоs.
O diamante CVD de grau para semicondutores continua a ser uma área onde o fornecimento atual de bolachas é limitado em tamanho, restringindo a disponibilidade imediata para aplicações maiores de gestão térmica de eletrónica de potência e chips de IA. A parceria da Element Six com a Orbray aborda a produção de diamante monocristalino à escala de bolacha. As discussões entre o Japão e os Estados Unidos sobre a produção de diamante sintético refletem o interesse na cadeia de fornecimento e suportam um foco estratégico na capacidade de síntese premium fora da China. Os fornecedores que conseguem produzir e qualificar bolachas maiores poderiam fortalecer a sua posição neste segmento especializado do mercado de materiais superdurоs.
Líderes da Indústria de Materiais Superdurоs
-
Element Six UK Ltd.
-
Sandvik AB
-
ILJIN DIAMOND CO., LTD.
-
Zhongnan Diamond Co., Ltd.
-
Henan Huanghe Whirlwind CO.,Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Materiais Superdurос Empresas cobertas neste relatório
- Asahi Diamond Industrial Co., Ltd.
- CERATIZIT S.A.
- Element Six UK Ltd.
- Henan Huanghe Whirlwind CO.,Ltd.
- Hyperion Materials & Technologies
- ILJIN DIAMOND CO., LTD.
- Kennametal Inc.
- Saint-Gobain
- Sandvik AB
- SF DIAMOND CO., LTD.
- Sumitomo Electric Industries, Ltd.
- Tomei Diamond Co.,Ltd.
- Tyrolit Group
- Zhengzhou Sino-Crystal Diamond Co., Ltd.
- Zhongnan Diamond Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Materiais Superdurос
- Julho de 2026: A Hyperion Materials & Technologies concluiu a aquisição da Manar Tools (Pune, Índia), fabricante de ferramentas rotativas de Diamante Policristalino (PCD), pastilhas e brocas de canhão, expandindo a sua presença em ferramentas de precisão no mercado de maquinagem automóvel e aeroespacial da Índia.
- Julho de 2026: A Asahi Diamond Industrial iniciou as vendas de lâminas de cubo certificadas pela ISO 9001 provenientes da sua joint venture AA Diamond Technology com a Tokyo Seimitsu, visando aplicações avançadas de corte de dispositivos semicondutores para chips de IA generativa.
Âmbito do Relatório Global do Mercado de Materiais Superdurоs
Um material superduro é uma substância sólida com um valor de dureza Vickers superior a 40 gigapascais (GPa), tornando-o resistente a arranhões, compressão e deformação permanente. Estes materiais, como o diamante e o nitreto de boro cúbico, derivam a sua resistência extrema de ligações covalentes densas e altamente direcionais. Devido à sua durabilidade e tolerância ao calor, são amplamente utilizados na indústria pesada para corte, perfuração e revestimentos resistentes ao desgaste.
O mercado de materiais superdurоs é segmentado por tipo, cobertura, forma, aplicação, indústria do utilizador final e geografia. Por tipo, o mercado é segmentado em intrínseco e extrínseco. Por cobertura, o mercado é segmentado em diamante policristalino (PCD), nitreto de boro cúbico policristalino (PCBN), nitreto de boro cúbico (CBN) e diamante de micron. Por forma, o mercado é segmentado em policristalino, compósito e monocristalino. Por aplicação, o mercado é segmentado em ferramentas de corte, brocas de diamante, construção naval, lâminas de serra, discos de diamante e outros. Por indústria do utilizador final, o mercado é segmentado em automóvel, pedra e construção, processamento químico, aeroespacial e defesa, mineração e perfuração, e outros. O relatório também abrange o tamanho do mercado e as previsões para o material superduro em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Intrínseco |
| Extrínseco |
| Diamante Policristalino (PCD) |
| Nitreto de Boro Cúbico Policristalino (PCBN) |
| Nitreto de Boro Cúbico (CBN) |
| Diamante de Micron |
| Policristalino |
| Compósito |
| Monocristalino |
| Ferramentas de Corte |
| Brocas de Diamante |
| Construção Naval |
| Lâminas de Serra |
| Discos de Diamante |
| Outros |
| Automóvel |
| Pedra e Construção |
| Processamento Químico |
| Aeroespacial e Defesa |
| Mineração e Perfuração |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Resto da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Resto da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Resto da América do Sul | |
| Médio Oriente e África | Arábia Saudita |
| África do Sul | |
| Resto do Médio Oriente e África |
| Por Tipo | Intrínseco | |
| Extrínseco | ||
| Por Cobertura | Diamante Policristalino (PCD) | |
| Nitreto de Boro Cúbico Policristalino (PCBN) | ||
| Nitreto de Boro Cúbico (CBN) | ||
| Diamante de Micron | ||
| Por Forma | Policristalino | |
| Compósito | ||
| Monocristalino | ||
| Por Aplicação | Ferramentas de Corte | |
| Brocas de Diamante | ||
| Construção Naval | ||
| Lâminas de Serra | ||
| Discos de Diamante | ||
| Outros | ||
| Por Indústria do Utilizador Final | Automóvel | |
| Pedra e Construção | ||
| Processamento Químico | ||
| Aeroespacial e Defesa | ||
| Mineração e Perfuração | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Resto da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Resto da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Resto da América do Sul | ||
| Médio Oriente e África | Arábia Saudita | |
| África do Sul | ||
| Resto do Médio Oriente e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Materiais Superdurоs?
O tamanho do mercado de materiais superdurоs foi avaliado em 6,45 bilhões de USD em 2025 e estima-se que cresça de 6,78 bilhões de USD em 2026 para atingir 8,85 bilhões de USD até 2031, a um CAGR de 5,46% durante o período de previsão (2026-2031).
Qual tipo de material superduro está a crescer mais rapidamente?
Os materiais intrínsecos têm previsão de crescer a um CAGR de 6,24% até 2031, suportados por utilizações especializadas em substratos de semicondutores, sensores quânticos e ótica de ultra-precisão.
Por que razão o PCD e o PCBN são utilizados em diferentes aplicações de maquinagem?
O PCD é adequado para metais não ferrosos e compósitos abrasivos, enquanto o PCBN é utilizado em operações de aço endurecido, ferro fundido e ligas de níquel onde o diamante enfrenta limites térmicos e químicos.
Qual aplicação tem as perspetivas de crescimento mais fortes?
As brocas de diamante têm previsão de crescer a um CAGR de 7,07% até 2031, suportadas pela exploração de minerais críticos e pela atividade de perfuração de petróleo e gás.