
Tamanho e Participação do Mercado de Ervas Frescas da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
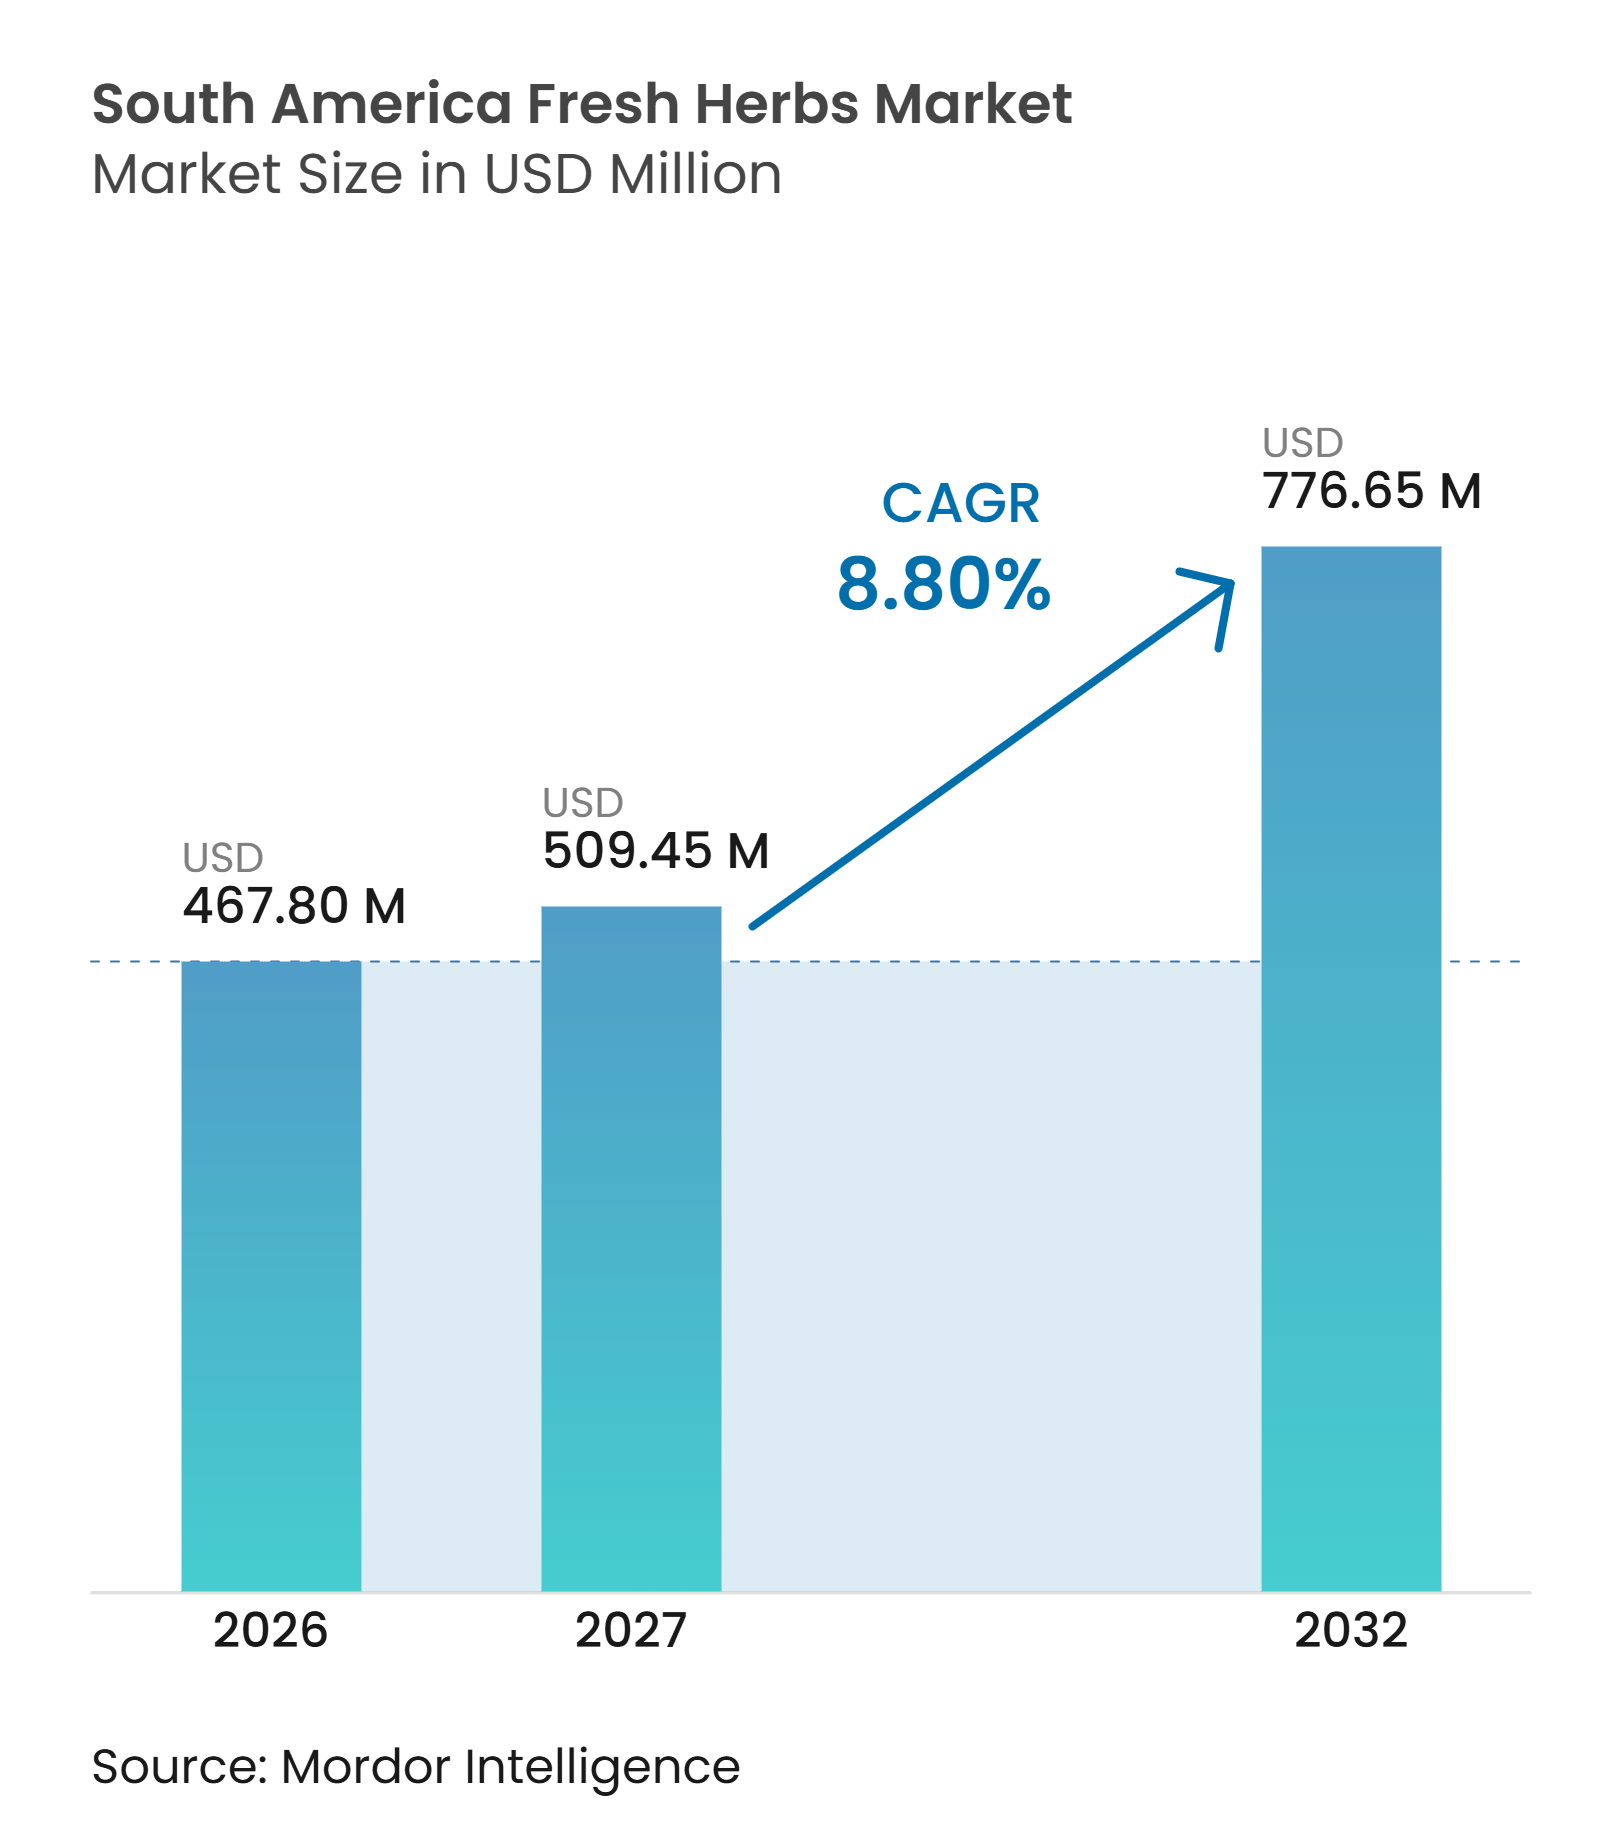
| Tamanho do mercado no ano base (2026) | 467.80 Milhões de dólares |
| Tamanho do Mercado (2027) | 509.45 Milhões de dólares |
| Tamanho do Mercado (2032) | 776.65 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.80 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ervas Frescas da América do Sul por Mordor Intelligence
O mercado de ervas frescas da América do Sul foi avaliado em 467,80 milhões de USD em 2026 e tem projeção de crescer de 509,45 milhões de USD em 2027 para 776,65 milhões de USD até 2032, registrando um CAGR de 8,80% de 2026 a 2031. A América do Sul se beneficia de condições climáticas favoráveis que permitem o cultivo durante todo o ano de uma ampla variedade de ervas culinárias frescas, apoiando tanto o consumo doméstico quanto a produção voltada para exportação. A crescente demanda de redes de varejo modernas, estabelecimentos de serviços de alimentação e consumidores que buscam ingredientes frescos, convenientes e de alta qualidade está incentivando os produtores a melhorar a eficiência produtiva e a consistência dos produtos. Investimentos em cultivo protegido, manuseio pós-colheita, infraestrutura de cadeia de frio e embalagens com valor agregado estão fortalecendo a confiabilidade do fornecimento e reduzindo as perdas de qualidade. A crescente ênfase em padrões de segurança alimentar, rastreabilidade e conformidade para exportação está impulsionando uma maior adoção de práticas padronizadas de cultivo e distribuição. No entanto, a produção fragmentada, os desafios logísticos e a perecibilidade continuam a influenciar o desenvolvimento geral do mercado.
Principais Conclusões do Relatório
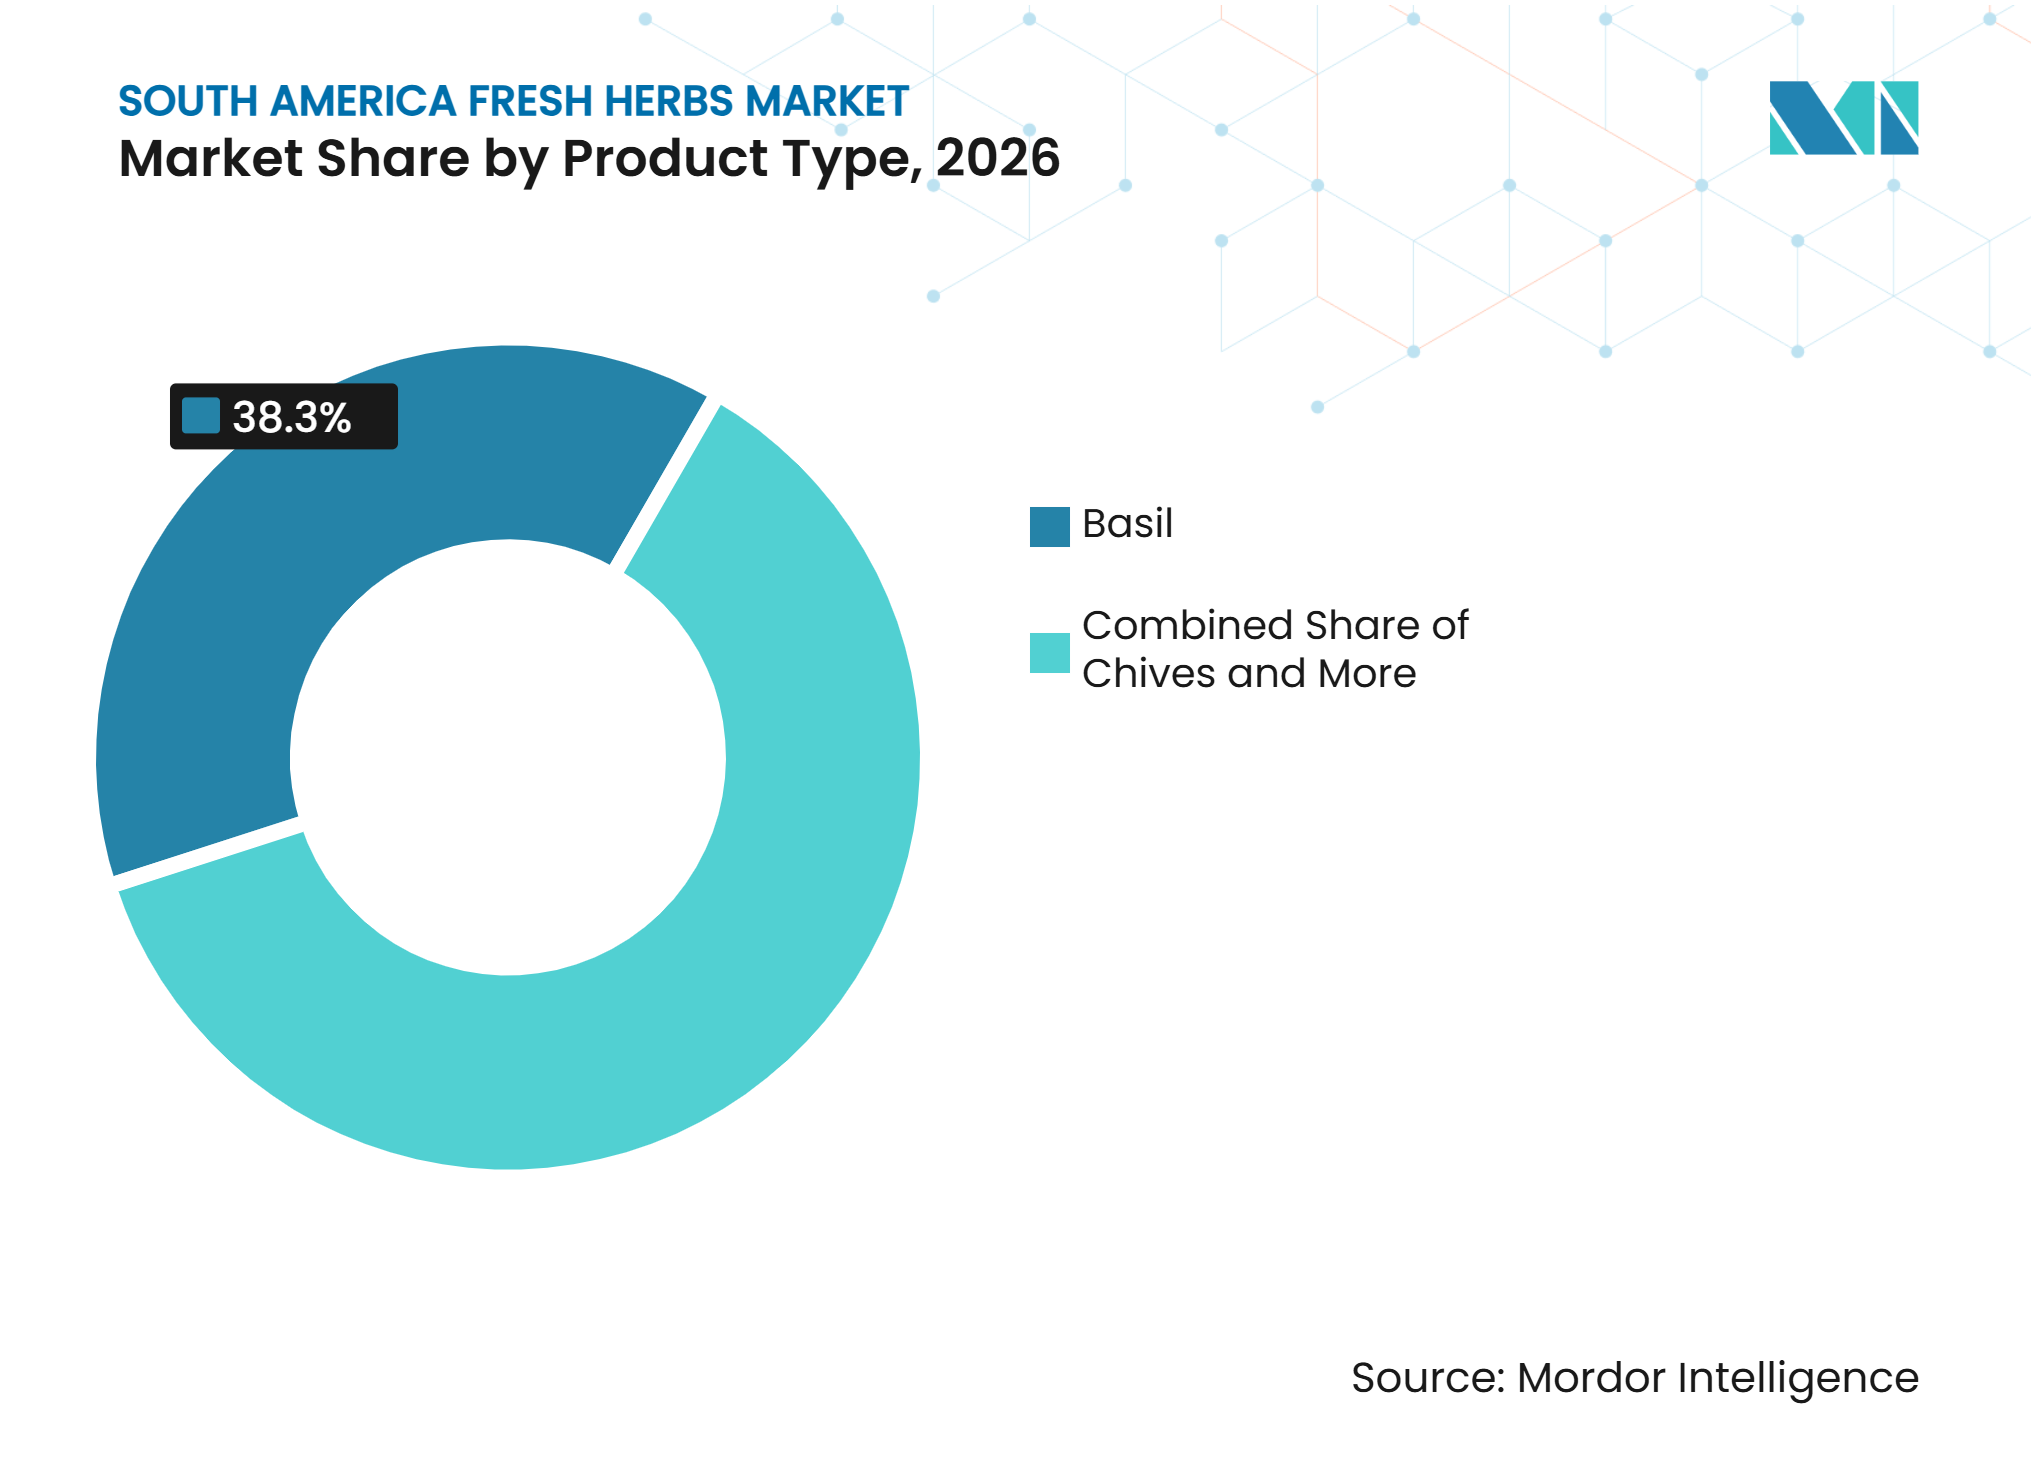
- Por tipo de produto, o manjericão representou a maior participação de 38,3% do mercado de ervas frescas da América do Sul em 2026 e tem projeção de crescer ao CAGR mais rápido de 9,9% de 2027 a 2032.
- Por categoria, as ervas convencionais representaram a maior participação de 84,0% em 2026, enquanto o tamanho do mercado de ervas frescas da América do Sul para ervas orgânicas tem projeção de crescer ao CAGR mais rápido de 12,0% de 2027 a 2032.
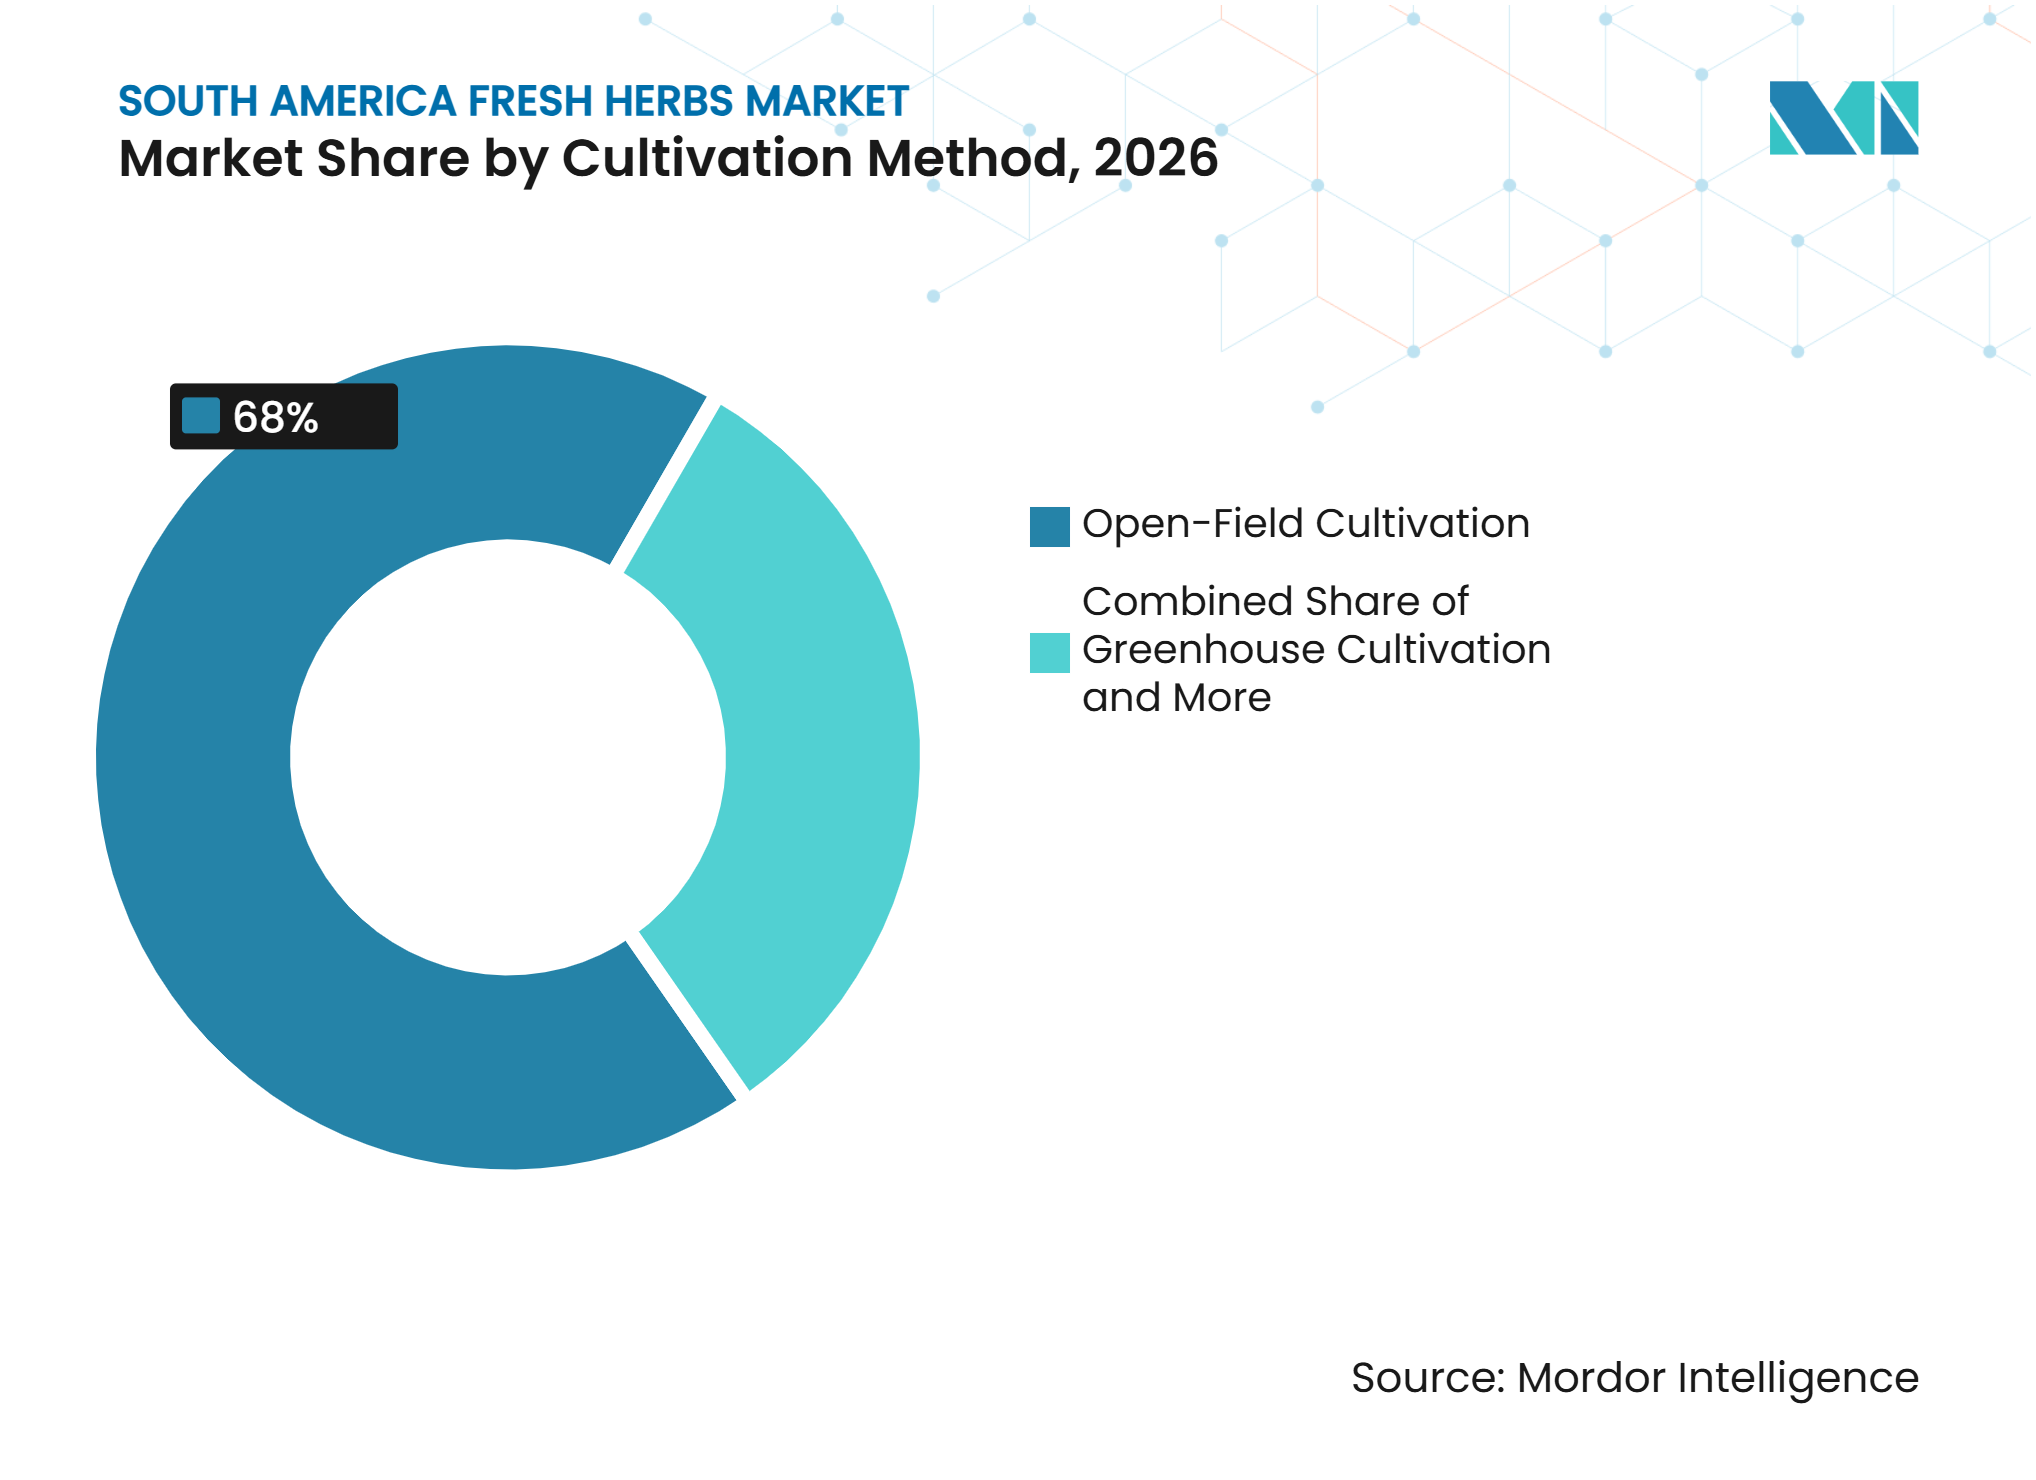
- Por método de cultivo, o cultivo a céu aberto representou a maior participação de 68,0% em 2026, enquanto o cultivo vertical em ambiente fechado tem projeção de crescer ao CAGR mais rápido de 15,5% de 2027 a 2032.
- Por usuário final, o varejo de alimentos representou a maior participação de receita de 42,0% em 2026, enquanto os serviços de alimentação têm projeção de crescer ao CAGR mais rápido de 9,8% de 2027 a 2032.
- Por geografia, o Brasil representou a maior participação de 46,0% em 2026 e tem projeção de crescer ao CAGR mais rápido de 10,2% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Premiumização de Ervas Culinárias Frescas | 2.2% | Centros urbanos do Brasil, Argentina, Chile e Peru | Médio prazo (2 a 4 anos) |
| Expansão do Varejo Moderno de Alimentos e Serviços de Alimentação | 1.9% | Brasil, Argentina e Chile | Curto prazo (≤ 2 anos) |
| Crescimento de Produtos Prontos para Uso e de Conveniência | 1.4% | Brasil, Argentina, Chile e Peru | Médio prazo (2 a 4 anos) |
| Cultivo em Ambiente Controlado Próximo a Centros de Demanda Urbana | 0.9% | Brasil, Chile e Argentina | Médio prazo (2 a 4 anos) |
| Requisitos de Rastreabilidade no Varejo Recompensam Fornecedores Especializados Consistentes | 0.7% | Brasil e corredores de exportação | Curto prazo (≤ 2 anos) |
| Clusters de Manjericão e Ervas Especiais Voltados para Exportação | 1.1% | Colômbia, Peru, Brasil e Chile | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Premiumização de Ervas Culinárias Frescas
A premiumização está impulsionando a demanda por ervas culinárias frescas que oferecem qualidade superior, rastreabilidade e segurança alimentar certificada em todo o mercado de ervas frescas da América do Sul. Varejistas, supermercados e operadores de serviços de alimentação preferem cada vez mais fornecedores que cumpram padrões de produção e qualidade reconhecidos internacionalmente, permitindo que os produtores garantam contratos premium e ampliem as oportunidades de exportação. De acordo com o Portafolio (2025), a Colômbia exportou mais de 11,2 milhões de quilogramas de ervas aromáticas frescas, avaliadas em 44,9 milhões de USD, em 2025, refletindo uma forte demanda internacional por ervas de qualidade premium. Essa tendência está incentivando os produtores a investir em certificação, melhoria do manuseio pós-colheita, cultivo sustentável e embalagens com valor agregado para fortalecer a competitividade nos mercados doméstico e de exportação.
Expansão do Varejo Moderno de Alimentos e Serviços de Alimentação
A expansão do varejo moderno de alimentos e dos serviços de alimentação organizados está impulsionando uma demanda mais forte por ervas frescas em todo o mercado de ervas frescas da América do Sul, à medida que varejistas e operadores de serviços de alimentação exigem cada vez mais produtos com qualidade consistente, rastreabilidade e fornecimento confiável durante todo o ano. Essa mudança está reforçando os investimentos em produção padronizada e redes de distribuição eficientes. O Ministério da Agricultura e Desenvolvimento Rural da Colômbia (2026) informou que as exportações agrícolas do país aumentaram 33,5% em valor e 20,1% em volume em 2025 em comparação com 2024As Exportações Agrícolas Cresceram um Recorde de 1,5% em 2025, minagricultura.gov.co.">[1], refletindo uma infraestrutura comercial mais robusta que beneficia tanto os produtores de ervas voltados para exportação quanto a aquisição doméstica de serviços de alimentação. Essa crescente integração entre o varejo organizado, a hotelaria e as cadeias de fornecimento agrícola continua a apoiar a expansão do mercado em toda a região.
Crescimento de Produtos Prontos para Uso e de Conveniência
A crescente preferência por produtos prontos para uso e voltados para a conveniência está impulsionando a demanda por ervas frescas embaladas no mercado de ervas frescas da América do Sul, particularmente entre consumidores urbanos que buscam produtos que exijam preparo mínimo, mantendo a frescura e a qualidade. Os varejistas estão ampliando suas ofertas de ervas pré-lavadas e porcionadas para melhorar a conveniência, reduzir o desperdício de alimentos e aumentar o apelo dos produtos. Um estudo de 2024 da Universidade Federal Fluminense (Brasil) constatou que o manjericão tratado com embalagem adequada e manuseio pós-colheita manteve a vida útil por mais de 120 horas, em comparação com apenas 24 horas para o manjericão não tratado. Esses resultados destacam o valor comercial das tecnologias aprimoradas de pós-colheita, incentivando os produtores a investir em embalagens prontas para o varejo que melhorem a qualidade do produto, ampliem a comercialização e apoiem o crescente segmento de produtos de conveniência.
Requisitos de Rastreabilidade no Varejo Recompensam Fornecedores Especializados Consistentes
Os requisitos de rastreabilidade no varejo estão aumentando a preferência por fornecedores especializados de ervas capazes de manter registros detalhados de produção, consistência de produtos e conformidade com a segurança alimentar em todo o mercado de ervas frescas da América do Sul. Varejistas organizados e compradores de exportação exigem cada vez mais rastreabilidade documentada em toda a cadeia de fornecimento para fortalecer a confiança do consumidor e atender aos padrões regulatórios. O Brasil reforçou esse ambiente regulatório por meio do Decreto nº 12.709, publicado em outubro de 2025, que estabeleceu um abrangente marco de inspeção para produtos de origem vegetal, incluindo rastreabilidade, certificação e medidas de conformidade baseadas em risco em todos os sistemas de produção e distribuiçãoDecreto Nº 2.709, de 31 de outubro de 2025, planalto.gov.br.">[2]. O quadro regulatório em evolução está incentivando os produtores a adotar práticas padronizadas de gestão da qualidade, melhorando o acesso aos canais de varejo organizados e fortalecendo parcerias comerciais de longo prazo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Curta Vida Útil e Perdas Pós-Colheita | -0.9% | América do Sul, com maior exposição em áreas tropicais | Curto prazo (≤ 2 anos) |
| Produção Fragmentada de Pequenos Agricultores e Qualidade Inconsistente | -0.7% | Brasil, Peru e Restante da América do Sul | Longo prazo (≥ 4 anos) |
| Lacunas na Cadeia de Frio Fora dos Principais Corredores Metropolitanos | -0.5% | Brasil, Peru e Argentina | Médio prazo (2 a 4 anos) |
| Exposição a Resíduos de Pesticidas, Microbiológicos e de Conformidade para Importação | -0.4% | Brasil e corredores de exportação | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Curta Vida Útil e Perdas Pós-Colheita
A natureza altamente perecível das ervas frescas continua sendo um grande desafio para o mercado de ervas frescas da América do Sul, pois a qualidade se deteriora rapidamente quando os produtos são expostos a controle de temperatura inadequado durante a colheita, o transporte e a distribuição. Mesmo pequenos atrasos podem levar à perda de umidade, murchamento e redução do valor de mercado, aumentando as perdas em toda a cadeia de fornecimento. De acordo com o Centro de Tecnologia Pós-Colheita da Universidade da Califórnia, Davis (2025), a maioria das ervas culinárias frescas tem uma vida útil projetada de apenas 2 semanas a 5°C, enquanto o manjericão geralmente dura apenas 1 a 2 semanas devido à sua sensibilidade ao frio. Essa janela de armazenamento limitada obriga produtores e distribuidores a investir em infraestrutura eficiente de cadeia de frio e logística rápida, aumentando os custos operacionais e restringindo a expansão do mercado.
Produção Fragmentada de Pequenos Agricultores e Qualidade Inconsistente
A produção fragmentada de pequenos agricultores continua sendo um desafio significativo para o mercado de ervas frescas da América do Sul. As diferenças nas práticas de cultivo, métodos de colheita, padrões de classificação e manuseio pós-colheita frequentemente resultam em qualidade inconsistente dos produtos. Muitos produtores enfrentam dificuldades para implementar sistemas uniformes de rastreabilidade, protocolos de segurança alimentar e embalagens padronizadas exigidas por varejistas organizados e compradores de exportação. O acesso limitado a conhecimentos técnicos, tecnologias de produção modernas e canais de comercialização coordenados restringe ainda mais sua capacidade de fornecer volumes consistentes ao longo do ano. Como resultado, os compradores frequentemente preferem fornecedores maiores e integrados que possam atender a especificações de qualidade rigorosas e garantir entregas confiáveis durante todo o ano.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Manjericão Lidera a Demanda e o CrescimentoO manjericão representou a maior participação de 38,3% do mercado de ervas frescas da América do Sul em 2026 e tem projeção de crescer ao CAGR mais rápido de 9,9% de 2027 a 2032. Seu papel culinário estabelecido sustenta a demanda em aplicações domésticas, de serviços de alimentação, processamento de alimentos e varejo premium. O manjericão é amplamente utilizado em molhos, saladas, refeições preparadas e guarnições frescas. Sua versatilidade em diferentes culinárias e adequação para formatos embalados e em vasos criam oportunidades para os fornecedores atenderem a diversos grupos de clientes. O cultivo durante todo o ano e o manuseio pós-colheita aprimorado podem apoiar ainda mais a disponibilidade consistente nos mercados regionais.
O coentro e o coentro-semente continuam sendo categorias importantes no mercado de ervas frescas, sustentados por seu uso generalizado nas culinárias tradicionais do Brasil, Peru e Argentina. Suas aplicações em molhos, marinadas, saladas, guarnições e pratos preparados sustentam a demanda de domicílios, restaurantes e processadores de alimentos. A hortelã, a salsa e a cebolinha também atendem a clientes do varejo e de serviços de alimentação, enquanto o orégano, o alecrim e o tomilho se beneficiam da demanda por culinárias mediterrâneas e internacionais. As remessas de Tacna de orégano, alecrim e manjerona aumentaram 29,7% em 2025, destacando oportunidades de exportação para ervas especiais. Essas diversas aplicações culinárias sustentam a demanda em todo o mercado de ervas frescas da América do Sul.



Por Categoria:
Convencional Domina Enquanto a Demanda por Orgânicos AceleraAs ervas convencionais representaram a maior participação de 84,0% do mercado de ervas frescas da América do Sul em 2026. Sua dominância reflete ampla disponibilidade, práticas de cultivo estabelecidas e acessibilidade em mercados tradicionais, supermercados e canais de serviços de alimentação. A produção convencional atende a diversos grupos de consumidores e permite que os fornecedores ofereçam preços competitivos para ervas de uso comum, como manjericão, coentro, hortelã, salsa e orégano. Redes estabelecidas de cultivo e distribuição em países como Brasil, Colômbia e Peru apoiam o fornecimento a compradores domésticos e mercados de exportação. Esses fatores sustentam a posição de liderança das ervas convencionais no mercado de ervas frescas da América do Sul.
As ervas orgânicas têm projeção de crescer ao CAGR mais rápido de 12,0% de 2027 a 2032, sustentadas pelo interesse em produção certificada, rastreabilidade e produtos frescos premium. A demanda de consumidores de renda mais alta, varejistas especializados e operadores selecionados de serviços de alimentação cria oportunidades para fornecedores certificados. Os produtores voltados para exportação também podem atender a mercados que exigem certificação orgânica reconhecida, enquanto os produtos de qualidade de exportação não vendidos podem entrar nos canais domésticos premium. No entanto, a certificação, a conversão da produção e as auditorias recorrentes podem aumentar os custos operacionais. Os fornecedores que mantêm certificação confiável, qualidade consistente e embalagem adequada podem fortalecer sua posição no segmento de ervas frescas orgânicas em expansão da região.
Por Método de Cultivo:
O Cultivo a Céu Aberto Lidera Enquanto o Cultivo Vertical em Ambiente Fechado se ExpandeO cultivo a céu aberto representou a maior participação de 68,0% do mercado de ervas frescas da América do Sul em 2026. Sua posição dominante reflete requisitos de infraestrutura relativamente baixos, práticas agrícolas estabelecidas e adequação para produção comercial em regiões de cultivo favoráveis. Produtores em países como Colômbia e Peru cultivam ervas ao ar livre onde as condições climáticas apoiam o desenvolvimento das culturas e o fornecimento voltado para exportação. A produção a céu aberto também permite que os produtores atendam a mercados domésticos e compradores internacionais sem os custos de capital associados a sistemas de cultivo controlado. Essas vantagens econômicas sustentam sua dominância em todo o mercado de ervas frescas da América do Sul, particularmente para ervas convencionais fornecidas a granel.
O cultivo vertical em ambiente fechado tem projeção de crescer ao CAGR mais rápido de 15,5% de 2027 a 2032, sustentado pelo interesse em produção durante todo o ano, condições de cultivo controladas e proximidade com consumidores urbanos. As instalações internas podem reduzir a exposição a condições climáticas adversas e encurtar as distâncias de distribuição quando localizadas próximas a grandes mercados de varejo e serviços de alimentação. Sistemas automatizados de iluminação, gestão climática e fornecimento de nutrientes podem apoiar a qualidade consistente das culturas. No entanto, o alto investimento de capital e os custos de eletricidade podem restringir a expansão comercial. Os operadores que melhoram a eficiência energética, mantêm produção confiável e fornecem ervas de alto valor a compradores próximos estão bem posicionados para capitalizar as oportunidades no crescente segmento de agricultura vertical da região.

Por Usuário Final:
O Varejo de Alimentos Lidera Enquanto os Serviços de Alimentação Impulsionam o CrescimentoO varejo de alimentos representou a maior participação de receita de 42,0% no mercado de ervas frescas da América do Sul em 2026. Supermercados, hipermercados e outros varejistas de alimentos oferecem aos consumidores acesso conveniente a ervas frescas para o cozimento diário. A demanda do varejo apoia uma variedade de formatos, incluindo maços cortados, ervas embaladas e plantas em vasos. Os compradores exigem cada vez mais qualidade consistente, embalagem adequada, entregas confiáveis e gestão eficaz da vida útil. Esses requisitos criam oportunidades para produtores e distribuidores organizados com capacidades estabelecidas de manuseio pós-colheita e cadeia de frio. O amplo alcance ao consumidor do varejo de alimentos e as redes de distribuição estabelecidas sustentam sua posição de liderança em receita em toda a região.
O segmento de serviços de alimentação tem projeção de crescer ao CAGR mais rápido de 9,8% de 2027 a 2032, impulsionado pela demanda de restaurantes, hotéis, empresas de catering e cozinhas comerciais. As ervas frescas contribuem com sabor, aroma, guarnição e diferenciação de produtos em culinárias tradicionais e internacionais. A expansão dos serviços de alimentação organizados e a demanda por fornecimento consistente de ingredientes estão aumentando a aquisição por meio de distribuidores especializados e relacionamentos diretos com fornecedores. Os compradores comerciais também valorizam cronogramas de entrega confiáveis, qualidade padronizada dos produtos e redução do desperdício no preparo. Os fornecedores que oferecem embalagens a granel, frescor confiável e disponibilidade durante todo o ano estão melhor posicionados para fortalecer os relacionamentos com clientes de serviços de alimentação e se beneficiar do crescimento projetado do segmento.
Análise Geográfica
O Brasil representou a maior participação de 46,0% em 2026 e tem projeção de crescer ao CAGR mais rápido de 10,2% de 2027 a 2032. Sua grande base de consumidores e os canais estabelecidos de varejo e serviços de alimentação sustentam a demanda por ervas culinárias em aplicações domésticas e comerciais. As ervas frescas são utilizadas no cozimento diário, no preparo em restaurantes, em molhos e em alimentos preparados. Os principais mercados urbanos oferecem oportunidades de distribuição para ervas embaladas e premium, enquanto os produtores domésticos abastecem os compradores por meio de redes agrícolas estabelecidas. A crescente demanda por ingredientes frescos convenientes e disponibilidade consistente de produtos apoia ainda mais a expansão do mercado.
Peru e Colômbia são importantes centros de produção e exportação no mercado de ervas frescas da América do Sul. O Peru possui capacidades estabelecidas de exportação agrícola, enquanto a Colômbia tem um setor organizado de ervas aromáticas frescas que abastece compradores internacionais, particularmente na América do Norte. Os produtores em ambos os países cultivam variedades como manjericão, hortelã, alecrim, orégano, tomilho e coentro para mercados domésticos e de exportação. Os fornecedores voltados para exportação podem melhorar o acesso ao mercado por meio de certificação de segurança alimentar, qualidade consistente e logística eficiente de cadeia de frio. A expansão da distribuição regional para o Brasil, Chile e Argentina poderia criar oportunidades adicionais para os produtores diversificarem os canais de vendas e reduzirem a dependência de mercados externos.
O Chile continua a fortalecer sua posição por meio da horticultura voltada para exportação, apoiada por sistemas fitossanitários robustos e práticas de produção modernas, enquanto o cultivo em estufa está se expandindo em países vizinhos selecionados para melhorar a disponibilidade durante todo o ano. De acordo com o Escritório de Estudos e Políticas Agrícolas (ODEPA, 2026), as exportações chilenas de vegetais frescos aumentaram 6,1% em valor durante janeiro a novembro de 2025 em comparação com o mesmo período de 2024Hortalizas Chilenas y Presencia Global, opia.fia.cl.">[3], refletindo a melhoria da competitividade internacional para produtos frescos. Os demais países sul-americanos continuam a depender principalmente do consumo doméstico, com investimentos graduais em cultivo protegido e modernização da cadeia de fornecimento.
Cenário Competitivo
Concentração do Mercado
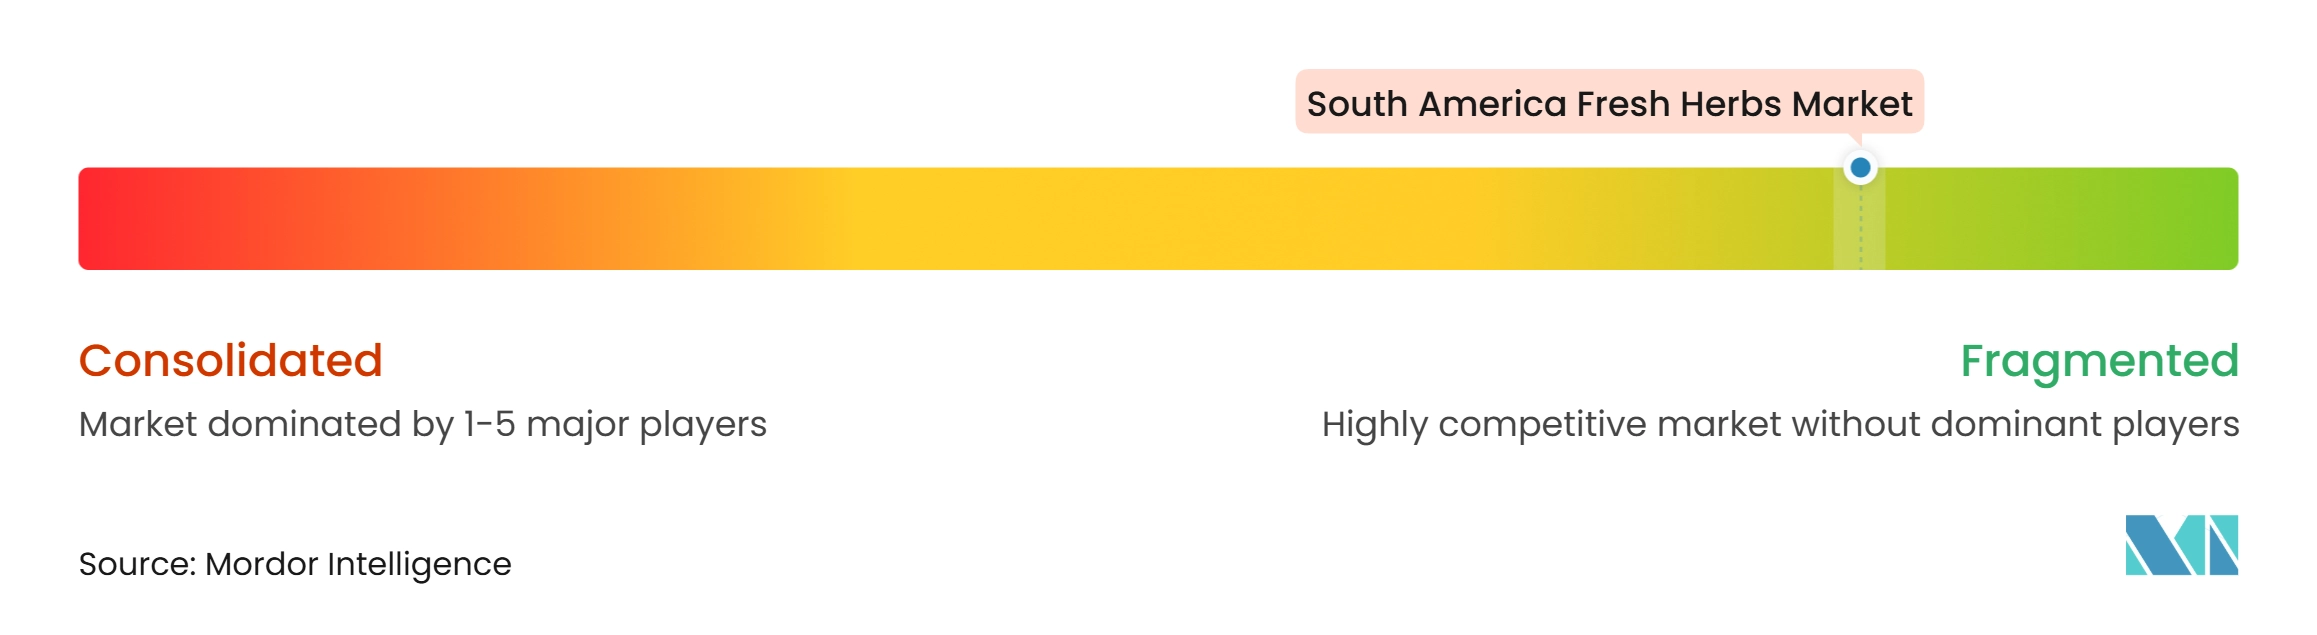
O mercado de ervas frescas da América do Sul é fragmentado em 2026, com produtores regionais, exportadores e produtores especializados de ervas competindo em qualidade do produto, frescor, rastreabilidade e confiabilidade de fornecimento durante todo o ano. Os principais participantes incluem ESHKOL PREMIUM S.A.S., Plantar de Colombia S.A.S., AgriFresh Herbs, SAGRA S.A.S. e La Laguna Herbs S.A.S. A concorrência é impulsionada por investimentos em cultivo protegido, manuseio pós-colheita, logística refrigerada e certificações de segurança alimentar reconhecidas internacionalmente. Parcerias de longo prazo com redes de supermercados, operadores de serviços de alimentação e distribuidores internacionais apoiam o acesso ao mercado. A diversificação de produtos em ervas premium, variedades orgânicas e formatos embalados com valor agregado permite que as empresas atendam às necessidades em evolução dos consumidores e do varejo.
A concorrência está cada vez mais centrada na capacidade de exportação e na conformidade com os requisitos fitossanitários e de rastreabilidade, em vez de apenas no volume de produção. As empresas continuam a expandir o cultivo em ambientes controlados, ao mesmo tempo em que melhoram a classificação, a embalagem e a gestão da cadeia de frio para reduzir as perdas pós-colheita e prolongar a vida útil dos produtos. Os produtores voltados para exportação também estão se concentrando em certificações como GlobalG.A.P. e sistemas de gestão de segurança alimentar para fortalecer o acesso a mercados internacionais premium. Os investimentos estratégicos em logística e cadeias de fornecimento integradas melhoram ainda mais a capacidade de resposta à demanda do varejo organizado e dos serviços de alimentação em toda a região.
A conformidade regulatória continua a moldar o cenário competitivo, favorecendo fornecedores capazes de atender a padrões rigorosos de exportação e qualidade. De acordo com o Instituto Colombiano Agropecuário (ICA), os exportadores de vegetais frescos na Colômbia devem obter registro oficial para locais de produção, casas de embalagem e exportadores por meio do sistema de registro do ICA antes de exportar vegetais frescos. Isso cria requisitos de entrada mais elevados para fornecedores comerciais e incentiva uma maior padronização em toda a cadeia de fornecimento de exportação. Esses requisitos regulatórios fortalecem a posição das empresas estabelecidas com sistemas de produção certificados, práticas avançadas de rastreabilidade e relacionamentos de longa data com compradores domésticos e internacionais.
Líderes do Setor de Ervas Frescas da América do Sul
-
ESHKOL PREMIUM S.A.S.
-
Plantar de Colombia S.A.S.
-
AgriFresh Herbs
-
SAGRA S.A.S.
-
La Laguna Herbs S.A.S.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ervas Frescas da América do Sul Empresas cobertas neste relatório
- ESHKOL PREMIUM S.A.S.
- SAGRA S.A.S.
- La Laguna Herbs S.A.S.
- Plantar de Colombia S.A.S.
- Natural Gloria
- AgriFresh Herbs
- THE FRESH WAY S.A.S.
- Organic Garden S.A.S.
- Messis Col S.A.S.
- Suagá Organic Herbs
- Great Herbs
- Splendor Herbs S.A.S.
Desenvolvimentos industriais recentes em Mercado de Ervas Frescas da América do Sul
- Fevereiro de 2026: O Instituto Colombiano Agropecuário (ICA) fortaleceu os protocolos de exportação por Abordagem de Sistemas por meio de 10 planos de trabalho de exportação, melhorando a conformidade fitossanitária e facilitando o acesso ao mercado internacional para exportações hortícolas, incluindo ervas aromáticas frescas.
- Dezembro de 2025: O Serviço Agrícola e Pecuário do Chile (SAG) atualizou os requisitos fitossanitários para importação de vegetais frescos do Peru por meio da Resolução nº 10.178, fortalecendo os controles de saúde vegetal e reforçando a supervisão regulatória para o comércio de produtos frescos.
- Fevereiro de 2025: A Argentina aprovou um protocolo de produção e Indicação Geográfica para o orégano de San Carlos, protegendo sua origem e qualidade. Esse reconhecimento pode fortalecer a diferenciação de mercado e as oportunidades comerciais para o orégano, uma erva aromática utilizada em aplicações culinárias frescas e secas.
Escopo do Relatório do Mercado de Ervas Frescas da América do Sul
As ervas frescas são folhas e caules de plantas aromáticas e comestíveis que são colhidas e vendidas sem secagem. São amplamente utilizadas para realçar o sabor, o aroma e a apresentação em aplicações culinárias, bebidas, processamento de alimentos e preparações medicinais e nutracêuticas selecionadas.
O relatório do mercado de ervas frescas da América do Sul é segmentado por tipo de produto (manjericão, coentro/coentro-semente, hortelã, salsa, cebolinha, orégano, alecrim, tomilho, sálvia, endro e outras ervas frescas), por categoria (convencional e orgânico), por método de cultivo (cultivo a céu aberto, cultivo em estufa, cultivo hidropônico, cultivo aeropônico e cultivo vertical em ambiente fechado) e por usuário final (serviços de alimentação, varejo de alimentos, processamento de alimentos, farmacêutico e nutracêutico e outros). As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Manjericão |
| Coentro/Coentro-Semente |
| Hortelã |
| Salsa |
| Cebolinha |
| Orégano |
| Alecrim |
| Tomilho |
| Sálvia |
| Endro |
| Outras Ervas Frescas |
| Convencional |
| Orgânico |
| Cultivo a Céu Aberto |
| Cultivo em Estufa |
| Cultivo Hidropônico |
| Cultivo Aeropônico |
| Cultivo Vertical em Ambiente Fechado |
| Serviços de Alimentação |
| Varejo de Alimentos |
| Processamento de Alimentos |
| Farmacêutico e Nutracêutico |
| Outros |
| Brasil |
| Argentina |
| Chile |
| Peru |
| Restante da América do Sul |
| Por Tipo de Produto | Manjericão |
| Coentro/Coentro-Semente | |
| Hortelã | |
| Salsa | |
| Cebolinha | |
| Orégano | |
| Alecrim | |
| Tomilho | |
| Sálvia | |
| Endro | |
| Outras Ervas Frescas | |
| Por Categoria | Convencional |
| Orgânico | |
| Por Método de Cultivo | Cultivo a Céu Aberto |
| Cultivo em Estufa | |
| Cultivo Hidropônico | |
| Cultivo Aeropônico | |
| Cultivo Vertical em Ambiente Fechado | |
| Por Usuário Final | Serviços de Alimentação |
| Varejo de Alimentos | |
| Processamento de Alimentos | |
| Farmacêutico e Nutracêutico | |
| Outros | |
| Por Geografia | Brasil |
| Argentina | |
| Chile | |
| Peru | |
| Restante da América do Sul |
Principais Perguntas Respondidas no Relatório
Qual é a previsão para ervas frescas na América do Sul?
O mercado de ervas frescas da América do Sul tem previsão de atingir 776,65 milhões de USD até 2032, crescendo a um CAGR de 8,80% de 2027 a 2032.
Qual país lidera as vendas de ervas frescas na América do Sul?
O Brasil liderou o mercado com a maior participação de 46,0% em 2026.
Qual país tem projeção de crescer mais rapidamente até 2032?
O Brasil tem projeção de registrar o CAGR mais rápido de 10,2% de 2027 a 2032.
O que está impulsionando a demanda por ervas culinárias frescas?
A demanda é impulsionada pela expansão do varejo formal, pela demanda de restaurantes, por embalagens prontas para o varejo, por requisitos de rastreabilidade e pela produção próxima a centros urbanos.