
Tamanho e Participação do Mercado de Chapas Metálicas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 204.85 Bilhões de dólares |
| Tamanho do Mercado (2031) | 287.55 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.02 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Chapas Metálicas por Mordor Intelligence
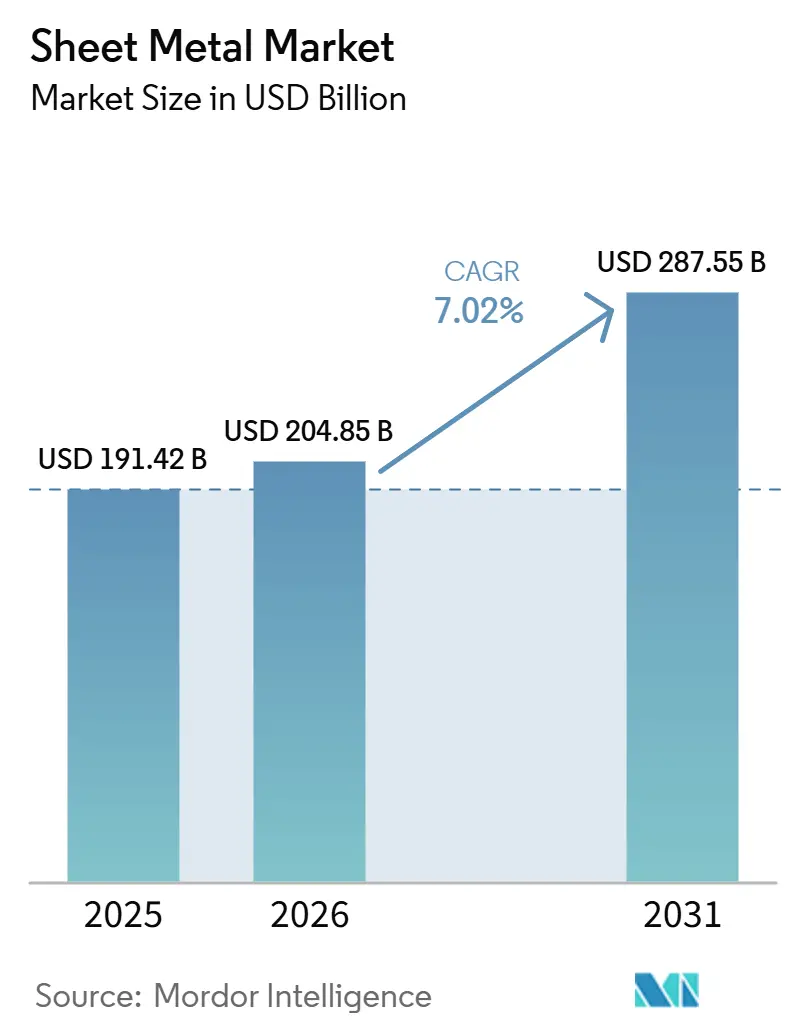
Espera-se que o tamanho do Mercado de Chapas Metálicas cresça de 191,42 bilhões de USD em 2025 para 204,85 bilhões de USD em 2026 e está previsto para atingir 287,55 bilhões de USD até 2031, a um CAGR de 7,02% no período de 2026 a 2031. O mercado de chapas metálicas está crescendo com base na demanda constante dos setores automotivo, de construção, de equipamentos industriais e de eletrônicos, mantendo a demanda final ampla em vez de dependente de um único ciclo. O aço continua sendo o material dominante em volume devido à sua profunda integração em plataformas automotivas, sistemas de construção e maquinário pesado, enquanto o alumínio está ganhando espaço em aplicações onde a redução de peso e a eficiência energética são prioridades. O mercado também está sendo moldado por uma mudança em direção a uma fabricação mais precisa, à medida que os compradores em eletrônicos, defesa e aplicações industriais de alta especificação exigem cada vez mais tolerâncias mais rígidas e melhor desempenho de superfície. Adições de capacidade, joint ventures e investimentos em produtos especiais indicam que as empresas estão indo além dos produtos planos de commodities para estabelecer posições em aço elétrico, chapas de grau automotivo e cadeias de suprimentos de baixo carbono. Ao mesmo tempo, a volatilidade de preços no aço e no alumínio, juntamente com o custo de modernização das linhas de produção, continua a diferenciar os operadores eficientes dos players menores com flexibilidade de aquisição e capacidade de gastos de capital limitadas.
Principais Conclusões do Relatório
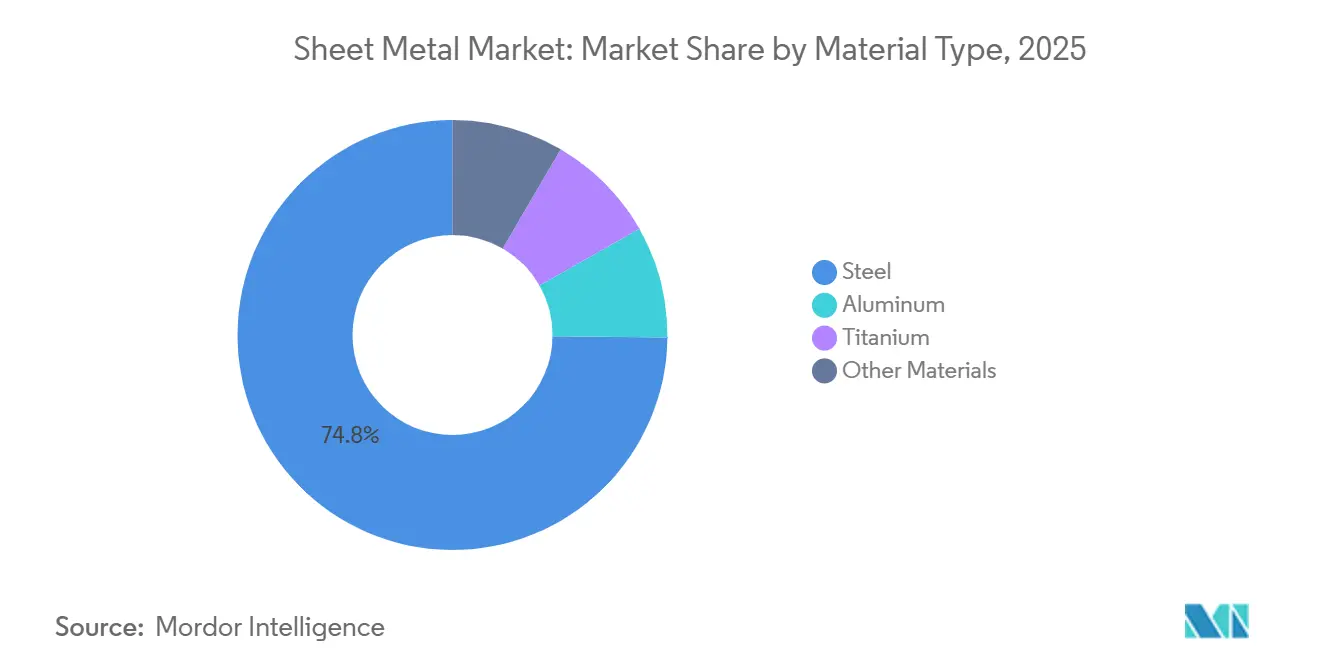
- Por tipo de material, o aço detinha 74,82% da participação do mercado de chapas metálicas em 2025, enquanto o alumínio tem previsão de crescer a um CAGR de 8,33% até 2031.
- Por processo, o corte liderou com 36,44% de participação na receita em 2025, enquanto a laminação de perfis está projetada para expandir a um CAGR de 7,93% até 2031.
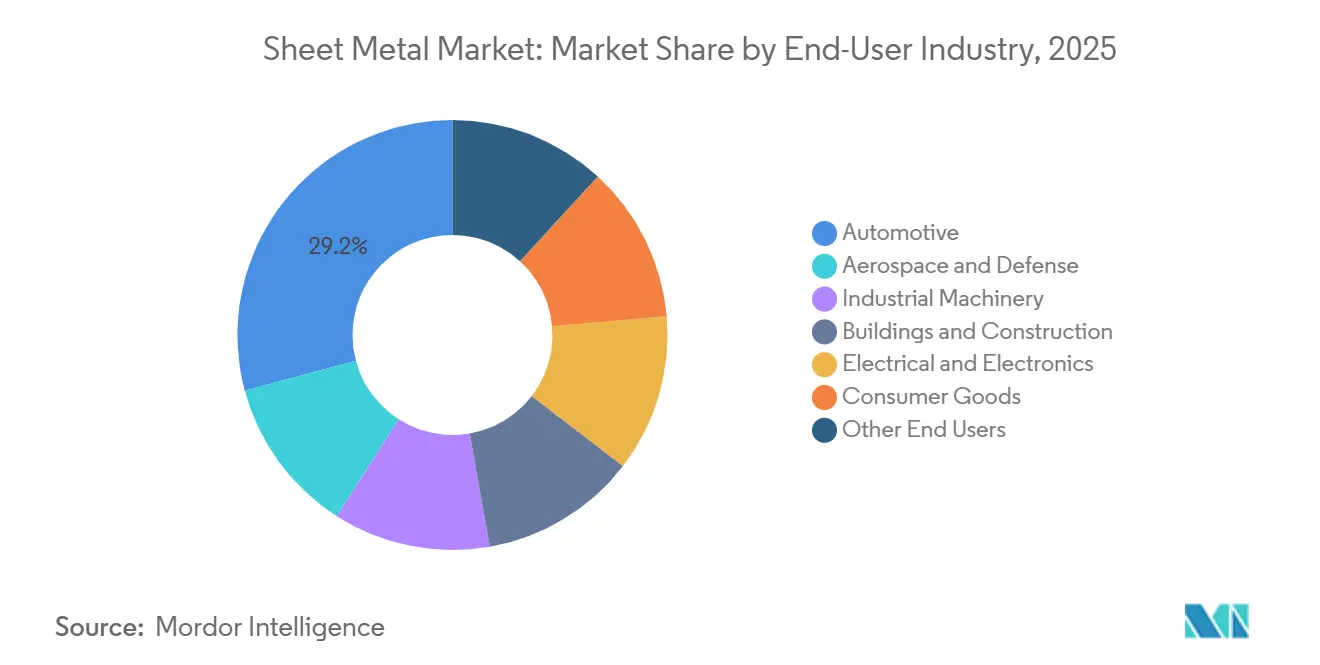
- Por indústria do usuário final, o setor automotivo representou 29,15% da participação de mercado em 2025, enquanto o setor elétrico e eletrônico tem previsão de registrar o maior CAGR de 8,14% até 2031.
- Por geografia, a Ásia-Pacífico detinha 48,63% da participação do mercado de chapas metálicas em 2025 e está projetada para crescer a um CAGR de 7,84% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Demanda por Materiais Leves em Plataformas Automotivas e de Veículos Elétricos | +2.0% | Global, liderado pela América do Norte, Europa e núcleo da APAC incluindo China, Coreia do Sul e Japão | Médio prazo (2 a 4 anos) |
| Crescimento na Atividade de Construção Civil nas Economias Emergentes da APAC | +1.5% | Núcleo da APAC, incluindo Índia, Sudeste Asiático e China, com repercussão no Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Expansão da Manufatura de Precisão e Fabricação de Alta Tolerância para Aplicações Industriais e de Defesa | +1.1% | América do Norte e Europa, com ganhos iniciais na Índia | Longo prazo (≥ 4 anos) |
| Crescimento da Demanda das Cadeias de Suprimentos de Fabricação de Veículos Elétricos e Eletrônicos | +1.3% | Global, concentrado na China, Coreia do Sul e América do Norte | Curto prazo (≤ 2 anos) |
| Adoção de Tecnologias Avançadas de Manufatura, Incluindo Corte a Laser, Dobramento por Controle Numérico Computadorizado (CNC) e Sistemas de Qualidade Baseados em Inteligência Artificial | +0.7% | América do Norte, Europa e APAC avançada incluindo Japão e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Demanda por Materiais Leves Remodelando o Mix de Materiais
O mercado de chapas metálicas está observando uma clara mudança na escolha de materiais, à medida que os fabricantes de veículos e os fornecedores de equipamentos de energia buscam estruturas mais leves sem sacrificar a resistência ou a conformabilidade. O alumínio está se beneficiando dessa mudança porque as estruturas de carroceria de veículos elétricos, fechamentos e conjuntos de piso de bateria requerem menor massa e melhor desempenho anticorrosão. O aço de alta resistência avançado continua relevante porque oferece um equilíbrio custo-resistência que muitos programas de veículos de alto volume continuam a necessitar. A mudança está se tornando estrutural em vez de temporária, pois os Fabricantes de Equipamentos Originais (OEMs) estão redesenhando arquiteturas completas de carroceria para plataformas nativas de veículos elétricos, em vez de fazer substituições menores em projetos mais antigos de combustão interna. Isso mantém o mercado de chapas metálicas vinculado não apenas a mais unidades vendidas, mas também a maiores requisitos de conteúdo em invólucros de baterias, sistemas de subchassi e invólucros de proteção. Essa tendência também apoia maior investimento em ativos de reciclagem, laminação e acabamento que podem fornecer produtos de chapa mais leves em escala.
Crescimento na Construção Civil Sustentando a Demanda por Chapas de Aço
A construção continua a ancorar o lado do volume do mercado de chapas metálicas porque sistemas de cobertura, revestimento, dutos, estruturas e edifícios industriais dependem fortemente de produtos planos de aço. A demanda permanece firme na Ásia-Pacífico, onde corredores de infraestrutura, expansão de parques industriais e instalações de energia renovável requerem grandes volumes de chapas de aço formadas e revestidas. Essa base é significativa porque mantém usinas e fabricantes expostos à demanda recorrente mesmo quando um segmento de manufatura desacelera. O mix dentro da construção também está mudando, pois os clientes exigem cada vez mais chapas de maior qualidade para edifícios energeticamente eficientes, estruturas modulares e trabalhos de reforma, em vez de fornecimento básico de volume. Essa mudança melhora o perfil de valor para os produtores que podem atender a requisitos mais rígidos de qualidade e revestimento. Também apoia a resiliência no mercado de chapas metálicas porque a demanda da construção está se espalhando por instalações logísticas, locais industriais e instalações vinculadas a serviços públicos, em vez de depender de um único ciclo imobiliário.
Crescimento da Demanda da Fabricação de Veículos Elétricos (VE) e Eletrônicos
O mercado de chapas metálicas está ganhando suporte das cadeias de suprimentos de eletrônicos e veículos elétricos que requerem peças fabricadas com precisão, repetíveis e específicas para cada aplicação. Os data centers contribuem para essa base de demanda porque racks, estruturas de gabinetes, sistemas de gerenciamento de cabos e invólucros térmicos dependem de conjuntos de chapas formadas. A produção de veículos elétricos adiciona outra camada por meio de invólucros de baterias, estruturas de motores, tampas de inversores e invólucros de eletrônica de potência, todos os quais requerem consistência dimensional e padrões de acabamento mais elevados. Isso muda o perfil comercial da demanda porque os compradores não estão mais adquirindo apenas peças fabricadas genéricas. Em vez disso, estão especificando tolerâncias mais rígidas, sistemas de qualidade validados e capacidade de produção que pode escalar em programas de longa duração. Isso favorece os fabricantes com capacidades de Controle Numérico Computadorizado (CNC), inspeção e acabamento, e eleva o valor médio do trabalho que flui pelo mercado de chapas metálicas.
Expansão da Manufatura de Precisão Criando Demanda Diferenciada
O mercado de chapas metálicas também está sendo impulsionado pela manufatura de precisão em aeroespacial, defesa, equipamentos médicos e outras aplicações industriais de alta especificação. Essas aplicações requerem mais do que corte e dobramento básicos, pois frequentemente envolvem ligas especiais, tolerâncias rígidas, rastreabilidade e qualidade de superfície consistente. Isso cria uma divisão clara entre a fabricação de commodities e o trabalho de engenharia de maior valor. Os fabricantes que investem em conformação multieixo, soldagem a laser, sistemas de inspeção e capacidade de certificação estão melhor posicionados para garantir contratos mais longos e proteger as margens. Os compradores nesses segmentos frequentemente priorizam a consistência e a qualificação tanto quanto o preço, tornando a capacidade especializada uma barreira à entrada. Como resultado, o mercado de chapas metálicas está gradualmente recompensando a profundidade técnica e o controle de processos em detrimento do simples volume de produção.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos Preços do Aço e do Alumínio Impulsionada por Tarifas, Eventos Geopolíticos e Desequilíbrios entre Oferta e Demanda | -1.3% | Global, mais aguda na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Alta Intensidade Energética dos Processos de Conformação de Chapas Metálicas, Agravada pelo Aumento dos Custos de Eletricidade Industrial | -0.8% | Global, mais severa na Europa e América do Norte, onde a transição energética está em curso | Médio prazo (2 a 4 anos) |
| Altos Requisitos de Investimento de Capital para Instalações Avançadas de Conformação, Corte a Laser e Siderurgia Baseada em Forno a Arco Elétrico (FAE) | -0.6% | Global, com ônus desproporcional sobre fabricantes de Pequenas e Médias Empresas (PMEs) em mercados emergentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preos do Aço e do Alumínio Comprimindo as Margens dos Fabricantes
O mercado de chapas metálicas permanece exposto a oscilações nos preços das matérias-primas porque muitos fabricantes operam sob contratos com clientes que não repassam integralmente as mudanças rápidas nos custos do aço ou do alumínio. Tarifas, interrupções no fornecimento e desequilíbrios regionais podem ampliar a lacuna entre os preços das usinas e a economia dos contratos a jusante. Isso é particularmente desafiador para fabricantes menores que compram em ciclos mais curtos e têm capacidade limitada de hedge ou alavancagem de aquisição. O gerenciamento de custos tornou-se uma prioridade estratégica à medida que os operadores recorrem à diversificação de fornecedores, rotas baseadas em sucata e acordos de longo prazo para reduzir a exposição. A pressão é mais imediata na América do Norte e na Europa, onde medidas comerciais e custos de energia mantiveram o ambiente de preços incerto. Essa dinâmica apoia a lucratividade para operadores disciplinados, mas aumenta o risco de execução para empresas que dependem fortemente de compras no mercado spot.
Alta Intensidade Energética Limitando a Competitividade de Custos em Mercados em Transição
Os custos de energia apresentam outra restrição, pois a siderurgia e muitas operações de conformação a jusante dependem de processos intensivos em calor e energia que são difíceis de desacoplar dos preços da eletricidade industrial. A intensidade energética da siderurgia foi de 21,0 GJ por tonelada em 2024, enquanto as fontes renováveis representaram apenas 1,9% do total de energia utilizado pelas empresas membros da Associação Mundial do Aço, indicando o quanto o setor ainda precisa avançar para mudar sua base operacional[1]. Isso é relevante para o mercado de chapas metálicas porque o corte a laser, o aquecimento por indução, o tratamento térmico e outras etapas de fabricação adicionam pressão de custo após o aço já ter sido produzido. O desafio é mais pronunciado na Europa, onde os produtores estão equilibrando compromissos de descarbonização com maior exposição energética e custos regulatórios mais elevados. ArcelorMittal, Thyssenkrupp Steel e voestalpine pediram uma reforma pragmática do Sistema de Comércio de Emissões da UE em 2026, refletindo a gravidade do ônus de custos sobre o setor siderúrgico regional. Até que o mix de energia, a economia da rede elétrica e a estrutura política se tornem mais favoráveis, o mercado de chapas metálicas continuará a carregar uma desvantagem de custo em algumas regiões com forte transição energética.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
A ascensão do alumínio está impulsionando o crescimento do valor enquanto o aço mantém a base de volumeO aço representou 74,82% do mercado de chapas metálicas em 2025, confirmando que a maior parcela da demanda veio de aplicações onde resistência, preço e rotas de processamento estabelecidas são mais importantes. Sistemas de construção, maquinário industrial e componentes automotivos pesados continuam a depender do aço porque sua economia de substituição permanece favorável em uso de alto volume. Isso mantém a indústria de chapas metálicas ancorada à produção de aço plano, redes de centros de serviço e práticas de conformação bem estabelecidas na maioria das regiões. O alumínio tem previsão de expandir a um CAGR de 8,33% até 2031, tornando-o o tipo de material de crescimento mais rápido neste mercado. Seu crescimento é mais forte em portas, capôs, estruturas de piso de bateria e outras peças de veículos elétricos onde a redução de massa apoia a eficiência energética e a autonomia. O resultado não é um declínio na demanda por aço, mas uma mudança no mix em direção a produtos planos mais leves e especializados.
Essa mudança é significativa porque o mercado de chapas metálicas não é mais definido apenas pela tonelagem, mas também pelo papel técnico que cada material desempenha no uso final. O alumínio pode justificar um custo de material mais elevado quando o componente acabado requer redução de peso, resistência à corrosão ou desempenho térmico que o aço padrão não consegue atender tão prontamente. O titânio e outros materiais especiais permanecem pequenos em volume, mas continuam a ser importantes na fabricação aeroespacial e médica, onde certificação, precisão e desempenho superam amplas comparações de custo. Os produtores estão respondendo movendo-se em direção a produtos planos especiais em vez de permanecer no fornecimento de chapas comoditizadas. A produção mundial de aço bruto atingiu 1.849,4 milhões de toneladas em 2025, indicando que a escala permanece substancial mesmo com a mudança do mix de produtos em direção a aplicações laminadas a plano de maior valor. Dentro da indústria de chapas metálicas, as posições mais fortes provavelmente pertencerão aos fornecedores que podem apoiar tanto a demanda de aço em grande volume quanto as aplicações de materiais leves de crescimento rápido.



Por Processo:
O corte permanece o processo base enquanto a laminação de perfis ganha peso estratégicoO corte detinha uma participação de 36,44% em 2025, tornando-o o maior segmento de processo no mercado de chapas metálicas e confirmando seu papel central em praticamente todos os fluxos de trabalho de fabricação. As operações de laser, plasma e jato de água permanecem essenciais porque servem como a etapa inicial de conversão para produtos que vão de dutos de climatização a estruturas automotivas e invólucros industriais. Seu amplo uso mantém o corte vinculado à saúde geral da manufatura e da construção, em vez de um único nicho. O dobramento e a estampagem também permanecem críticos, pois atendem a programas automotivos, de eletrodomésticos e de equipamentos de alto volume que dependem de repetibilidade e eficiência de ferramental. Isso dá ao mercado de chapas metálicas uma base de processamento estável, construída sobre fluxos de trabalho familiares e uma forte base instalada de equipamentos. A liderança de processo ainda é moldada por escala, tempo de atividade e controle de rendimento.
A laminação de perfis está projetada para crescer a um CAGR de 7,93% até 2031, tornando-a o processo de crescimento mais rápido, pois é adequada para perfis estruturais longos usados em sistemas solares, plataformas de veículos elétricos e construção modular. Essa vantagem vem da conformação contínua, melhor eficiência de material e a capacidade de produzir comprimentos consistentes com baixo desperdício. Em um mercado onde os compradores estão focados tanto em custo quanto em produção, essas características operacionais estão ganhando importância. O mercado de chapas metálicas está recompensando escolhas de processo que reduzem o desperdício enquanto suportam grandes volumes de programas. Essa é uma das razões pelas quais a indústria de chapas metálicas está prestando mais atenção a perfis conformados a frio para bandejas de bateria, sistemas de rack e estruturas de construção leve. À medida que o mix de aplicações se amplia, a laminação de perfis está passando de um processo de nicho para uma posição mais estratégica na cadeia de conversão geral.
Por Indústria do Usuário Final:
O setor automotivo mantém o maior pool de demanda enquanto o setor eletrônico define o ritmoO setor automotivo representou 29,15% da receita em 2025, tornando-o o maior segmento de usuário final no mercado de chapas metálicas, pois estruturas de carroceria, sistemas de subchassi, reforços e fechamentos consomem grandes volumes de produtos planos. A escala da demanda automotiva fornece aos produtores e fabricantes uma carga base confiável para operações de corte, estampagem, conformação e acabamento. Também cria vínculos profundos com as cadeias de suprimentos de aço e alumínio, razão pela qual as mudanças no design de veículos afetam rapidamente as estratégias de materiais em todo o mercado. Aeroespacial e defesa, maquinário industrial e construção de edifícios adicionam demanda secundária importante, cada um com diferentes requisitos de tolerância, grau e perfil de entrega. Bens de consumo e outros usuários finais são menores individualmente, mas estendem o mercado para eletrodomésticos, unidades de climatização, invólucros e produtos formados do cotidiano. Essa ampla distribuição de aplicações é uma das razões pelas quais o mercado de chapas metálicas permanece estruturalmente diversificado.
O setor elétrico e eletrônico tem previsão de expandir a um CAGR de 8,14% até 2031, tornando-o a categoria de usuário final de crescimento mais rápido e deslocando a atenção para peças fabricadas mais orientadas à precisão. Racks de data center, estruturas de gabinetes, sistemas de cabos e invólucros térmicos são uma parte crescente dessa base de demanda. Invólucros de gerenciamento de bateria de veículos elétricos, carcaças de motores e invólucros de inversores estão aumentando a necessidade de controle dimensional mais rígido e acabamentos de superfície aprimorados. Como resultado, o mercado de chapas metálicas está vendo mais valor migrar para fabricantes que podem entregar peças de engenharia em vez de depender exclusivamente da conversão padrão de chapas. Essa mudança também está elevando a importância dos sistemas de inspeção, da consistência de processos e da capacidade de fabricação específica para o cliente. O mix de segmentos ainda depende de setores de volume, mas os ganhos futuros estão cada vez mais vinculados a aplicações ligadas à eletrônica que exigem maior precisão e maior valor por unidade.

Análise Geográfica
Mercado de Chapas Metálicas da APAC
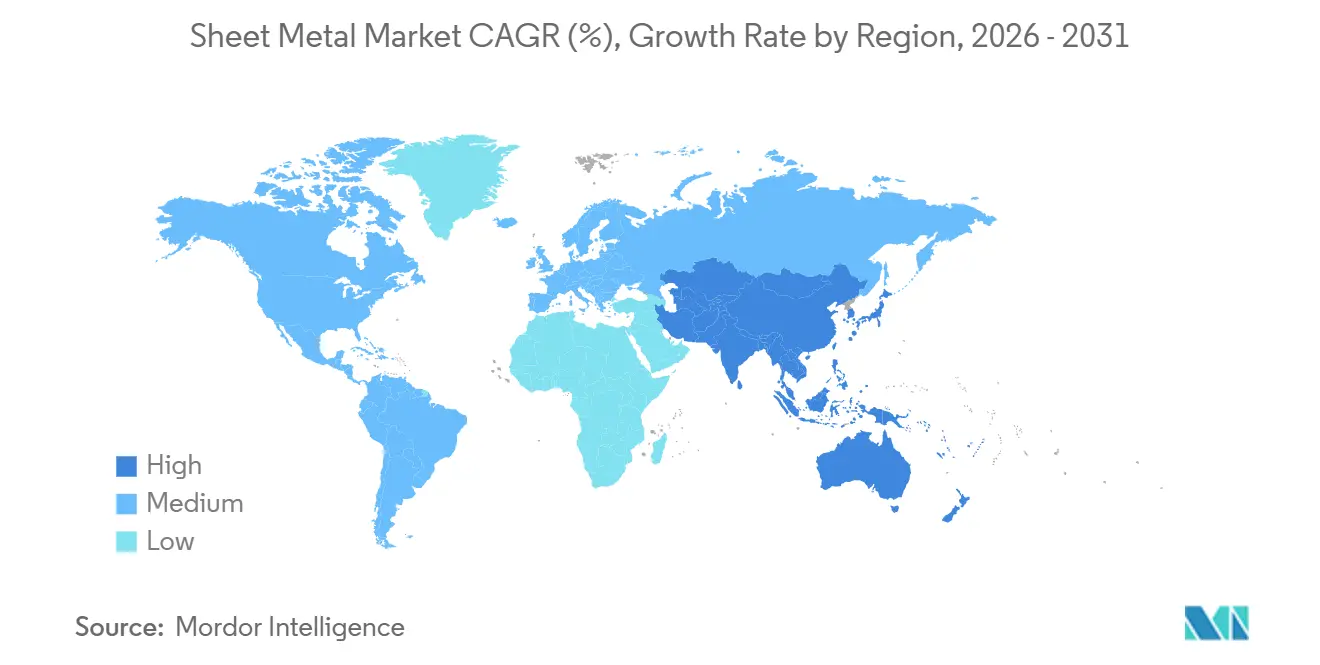
A Ásia-Pacífico respondeu por 48,63% da receita global em 2025 e deve crescer a um CAGR de 7,84% até 2031, tornando-se a maior e mais rápida região em crescimento no mercado de chapas metálicas. A China permanece central devido à sua produção de aço plano e à amplitude da fabricação downstream, mesmo com a concorrência local pressionando os produtores em direção a qualidade superior e grades mais especializadas. A Índia é um mercado-chave de crescimento, com nova capacidade siderúrgica, produção automotiva, fabricação de eletrônicos e investimento em infraestrutura se expandindo simultaneamente. Esse crescimento amplo torna o mercado de chapas metálicas da Ásia-Pacífico menos dependente de qualquer país isolado. A Coreia do Sul e o Japão permanecem relevantes devido à sua especialização em produtos de chapa de alto valor, como aço para uso automotivo, planos revestidos e aço elétrico, apoiando o fornecimento orientado à exportação para aplicações que exigem desempenho consistente, e não apenas baixo custo.
Mercado de Chapas Metálicas da América do Norte e Europa
A América do Norte opera sob condiçes diferentes, onde a proteção comercial tem apoiado as usinas domésticas, ao mesmo tempo em que mantém os custos de insumos desafiadores para alguns fabricantes. Isso cria uma divisão dentro do mercado de chapas metálicas, em que a capacidade upstream se beneficia do suporte de preços, enquanto as empresas downstream permanecem sensíveis à rigidez contratual e ao timing das matérias-primas. A Europa enfrenta desafios estruturais, pois as regulamentações de carbono, os gastos com descarbonização e os preços de energia estão remodelando a economia do fornecimento de aço e chapas fabricadas. O impulso por uma produção mais limpa coincide com elevados requisitos de capital e incerteza política. ArcelorMittal, Thyssenkrupp AG e voestalpine pressionaram publicamente pela reforma do Sistema de Comércio de Emissões (ETS) em 2026, destacando como o desenho das políticas se tornou um fator competitivo direto para a indústria siderúrgica regional[2]. Em ambas as regiões, o mercado de chapas metálicas está sendo moldado tanto por questões regulatórias e de estrutura de custos quanto pela demanda final.
Mercado de Chapas Metálicas da América do Sul e MEA
A América do Sul, o Oriente Médio e a África permanecem menores em termos absolutos, mas ainda são relevantes para o mercado de chapas metálicas, fornecendo demanda regional vinculada a veículos, construção, projetos industriais e fluxos de aço orientados à exportação. Brasil e Argentina sustentam a demanda automotiva e de construção na América do Sul, enquanto o Brasil também desempenha um papel importante no fornecimento de aço semiacabado. O Oriente Médio está crescendo em importância à medida que zonas industriais e programas de infraestrutura geram demanda por produtos de chapa formada e especial. Embora essas regiões ainda não se equiparem à Ásia-Pacífico em escala, oferecem oportunidades de diversificação para produtores que buscam mercados além dos maduros. Com o tempo, isso deve apoiar uma estrutura geográfica mais equilibrada no mercado de chapas metálicas.
Cenário Competitivo
Concentração do Mercado
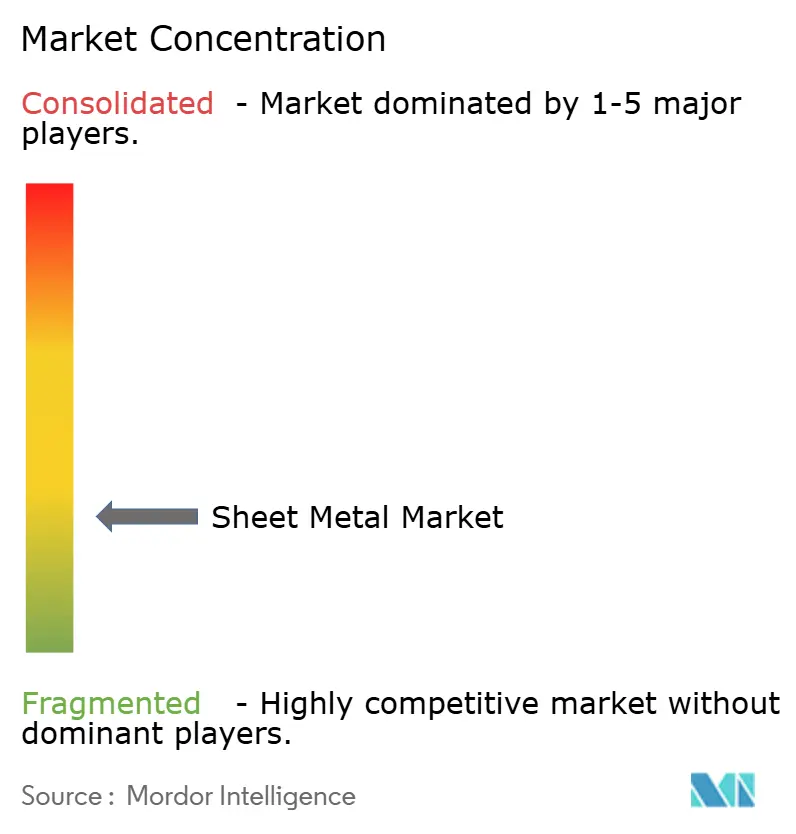
O mercado de chapas metálicas é fragmentado e a concorrência varia dependendo da posição de uma empresa na cadeia de valor. No nível de matéria-prima, grandes siderúrgicas como ArcelorMittal, China Baowu, Nippon Steel e POSCO detêm capacidade significativa de produtos laminados a plano e moldam o ambiente de fornecimento para muitos players a jusante. No nível de fabricação, o mercado é mais disperso, pois centros de serviço regionais, fabricantes contratados e oficinas de trabalho sob encomenda atendem à demanda local e especializada. Isso cria um mercado onde a escala importa a montante, mas a diferenciação operacional importa a jusante. Como resultado, os players fortes não são apenas grandes produtores, mas também empresas que podem conectar o fornecimento de materiais com processamento de maior valor e formatos específicos para o cliente.
Acordos estratégicos e parcerias de capacidade refletem como as empresas estão se posicionando para essa mudança. A Nippon Steel concluiu sua aquisição de 14,9 bilhões de USD da US Steel em junho de 2025 e comprometeu um adicional de 11 bilhões de USD em investimentos nos EUA até 2028, fortalecendo sua presença em produtos laminados a plano em um mercado doméstico protegido. A JFE Steel concluiu sua joint venture de siderurgia integrada com a JSW Steel em março de 2026, adicionando 4,5 toneladas métricas por ano (MTPA) de capacidade de chapa e bobina laminada a quente e a frio na Índia. POSCO e JSW Steel também assinaram uma joint venture 50:50 para construir uma planta greenfield integrada de 6 MTPA em Odisha, visando produtos planos de alto valor para aplicações automotivas. Esses movimentos indicam que o mercado de chapas metálicas está atraindo investimentos, com a demanda de longo prazo por produtos planos de grau automotivo e especiais parecendo mais forte.
A tecnologia tornou-se um fator competitivo significativo, pois os clientes exigem cada vez mais fornecimento de baixo carbono, melhor controle de processos e desempenho específico para cada aplicação. Os produtores que investem em fornos a arco elétrico, capacidades avançadas de laminação e sistemas de qualidade digital estão trabalhando para garantir posições mais fortes à medida que os padrões de aquisição evoluem. O mesmo se aplica a jusante, onde fabricantes de precisão podem ganhar trabalhos que oficinas básicas de volume não conseguem atender facilmente. Nesse ambiente, o mercado de chapas metálicas oferece oportunidades para empresas que podem combinar disponibilidade de material com tolerâncias mais rígidas, entrega confiável e menor exposição de carbono incorporado. As oportunidades mais visíveis estão em chapas revestidas para sistemas de armazenamento de energia, chapas de alumínio de precisão para estruturas de veículos elétricos e produtos estruturais de maior resistência para construção modular. A concorrência, portanto, dificilmente será decidida apenas pela escala, embora a escala continue sendo um fator relevante.
Líderes da Indústria de Chapas Metálicas
-
Nucor Corporation
-
NIPPON STEEL CORPORATION
-
ARCELORMITTAL
-
POSCO
-
China Baowu Steel Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Chapas Metálicas Empresas cobertas neste relatório
- Aleris International, Inc.
- ARCELORMITTAL
- BlueScope Steel Limited
- China Baowu Steel Group
- Constellium SE
- Hindalco Industries Limited
- JFE Holdings, Inc.
- JSW Steel Limited
- Kaiser Aluminum Corporation
- NIPPON STEEL CORPORATION
- Norsk Hydro ASA
- Nucor Corporation
- POSCO
- Steel Authority of India Limited
- Steel Dynamics, Inc.
- Tata Steel Limited
- Thyssenkrupp AG
- United States Steel Corporation
Desenvolvimentos industriais recentes em Mercado de Chapas Metálicas
- Julho de 2026: A UE aprovou financiamento para projetos de descarbonização siderúrgica da ArcelorMittal e da Thyssenkrupp, apoiando a transição de ambas as empresas para a produção de aço plano baseada em ferro de redução direta (FRD) e forno a arco elétrico. Isso posiciona o fornecimento de chapas de aço verde na Europa como uma iniciativa financiada.
- Abril de 2026: JSW Steel e POSCO assinaram um acordo de joint venture para uma planta siderúrgica integrada de 6 MTPA em Odisha, Índia, visando aço plano de grau automotivo de alto valor. A joint venture 50:50, com previsão de comissionamento até 2031, abrangerá a produção de ferro-gusa, siderurgia, laminação a quente e laminação a frio/galvanização.
Escopo do Relatório Global do Mercado de Chapas Metálicas
A chapa metálica é um metal formado por laminação industrial em peças finas e planas, geralmente medindo entre 0,5 mm e 6 mm de espessura. Peças mais finas são classificadas como folha, e peças mais espessas como placa. É amplamente utilizada em carrocerias automotivas, eletrodomésticos e construção devido à sua versatilidade e resistência.
O mercado de chapas metálicas é segmentado por tipo de material, processo, indústria do usuário final e geografia. Por tipo de material, o mercado é segmentado em aço, alumínio, titânio e outros materiais. Por processo, o mercado é segmentado em corte, dobramento, estampagem, laminação de perfis e outros processos. Por indústria do usuário final, o mercado é segmentado em automotivo, aeroespacial e defesa, maquinário industrial, construção de edifícios, elétrico e eletrônico, bens de consumo e outros usuários finais. O relatório também abrange o tamanho do mercado e previsões para chapas metálicas em 16 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Aço |
| Alumínio |
| Titânio |
| Outros Materiais |
| Corte |
| Dobramento |
| Estampagem |
| Laminação de Perfis |
| Outros Processos |
| Automotivo |
| Aeroespacial e Defesa |
| Maquinário Industrial |
| Construção de Edifícios |
| Elétrico e Eletrônico |
| Bens de Consumo |
| Outros Usuários Finais |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Material | Aço | |
| Alumínio | ||
| Titânio | ||
| Outros Materiais | ||
| Por Processo | Corte | |
| Dobramento | ||
| Estampagem | ||
| Laminação de Perfis | ||
| Outros Processos | ||
| Por Indústria do Usuário Final | Automotivo | |
| Aeroespacial e Defesa | ||
| Maquinário Industrial | ||
| Construção de Edifícios | ||
| Elétrico e Eletrônico | ||
| Bens de Consumo | ||
| Outros Usuários Finais | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Chapas Metálicas?
Espera-se que o tamanho do Mercado de Chapas Metálicas cresça de 191,42 bilhões de USD em 2025 para 204,85 bilhões de USD em 2026 e está previsto para atingir 287,55 bilhões de USD até 2031, a um CAGR de 7,02% no período de 2026 a 2031.
Qual região lidera a demanda global por produtos de chapas metálicas?
A Ásia-Pacífico liderou com 48,63% de participação na receita em 2025 e também é o mercado regional de crescimento mais rápido, com um CAGR projetado de 7,84% até 2031.
Qual segmento de material está crescendo mais rapidamente?
O aço permaneceu dominante em 2025 com uma participação de 74,82%, mas o alumínio está projetado para crescer mais rapidamente, a um CAGR de 8,33% até 2031, impulsionado pela demanda por materiais leves.
Por que o setor eletrônico está se tornando mais importante para a demanda por chapas fabricadas?
O setor elétrico e eletrônico tem previsão de crescer a um CAGR de 8,14% até 2031, impulsionado pela expansão de racks de data center, invólucros de bateria, invólucros de inversores e outras aplicações de precisão.