
Tamanho e Participação do Mercado de Rotomoldagem
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
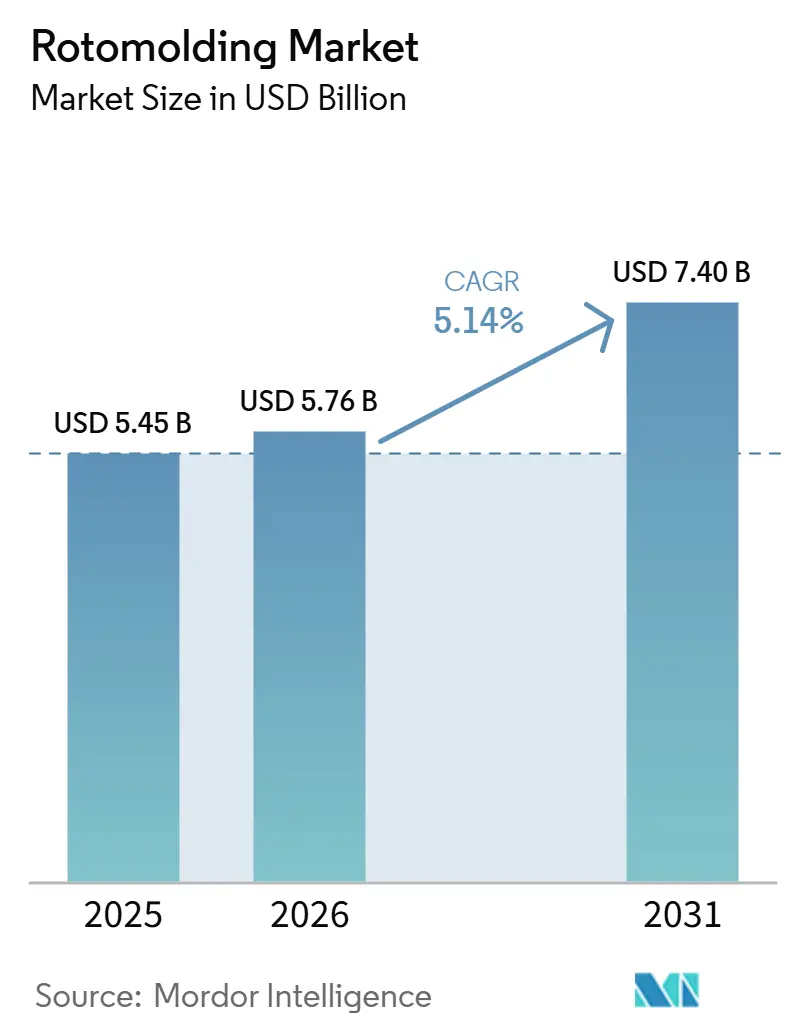
| Tamanho do Mercado (2026) | 5.76 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.40 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.14 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Rotomoldagem por Mordor Intelligence
O tamanho do Mercado de Rotomoldagem foi avaliado em 5,45 bilhões de USD em 2025 e estima-se que cresça de 5,76 bilhões de USD em 2026 para atingir 7,40 bilhões de USD até 2031, a um CAGR de 5,14% durante o período de previsão (2026-2031). O mercado de rotomoldagem está crescendo porque o processo continua sendo econômico para peças ocas de grande porte, particularmente onde os compradores exigem produtos duráveis em volumes de produção baixos a médios e desejam evitar os custos mais elevados de ferramental associados a outros métodos de conformação de plásticos. A demanda é ainda sustentada por produtos poliméricos resistentes à corrosão em armazenamento de água, agricultura e logística industrial, onde a construção sem emendas e o baixo desperdício de material melhoram o valor operacional de longo prazo. O mercado também está se beneficiando da substituição de aço e fibra de vidro por polímeros mais leves em aplicações de equipamentos, o que está expandindo os casos de uso para tanques moldados, contêineres e componentes funcionais. A Ásia-Pacífico permanece central para essa expansão, combinando a maior base de demanda instalada com o crescimento previsto mais rápido, o que está concentrando novos investimentos, adições de capacidade e atividade de fornecedores na região. A volatilidade das matérias-primas permanece um ponto de pressão de curto prazo para o mercado; no entanto, a transição para polietileno reciclado e de base biológica está criando um caminho mais claro para os processadores que conseguem garantir flexibilidade de matéria-prima e atender às crescentes expectativas de sustentabilidade de compradores e reguladores.
Principais Conclusões do Relatório
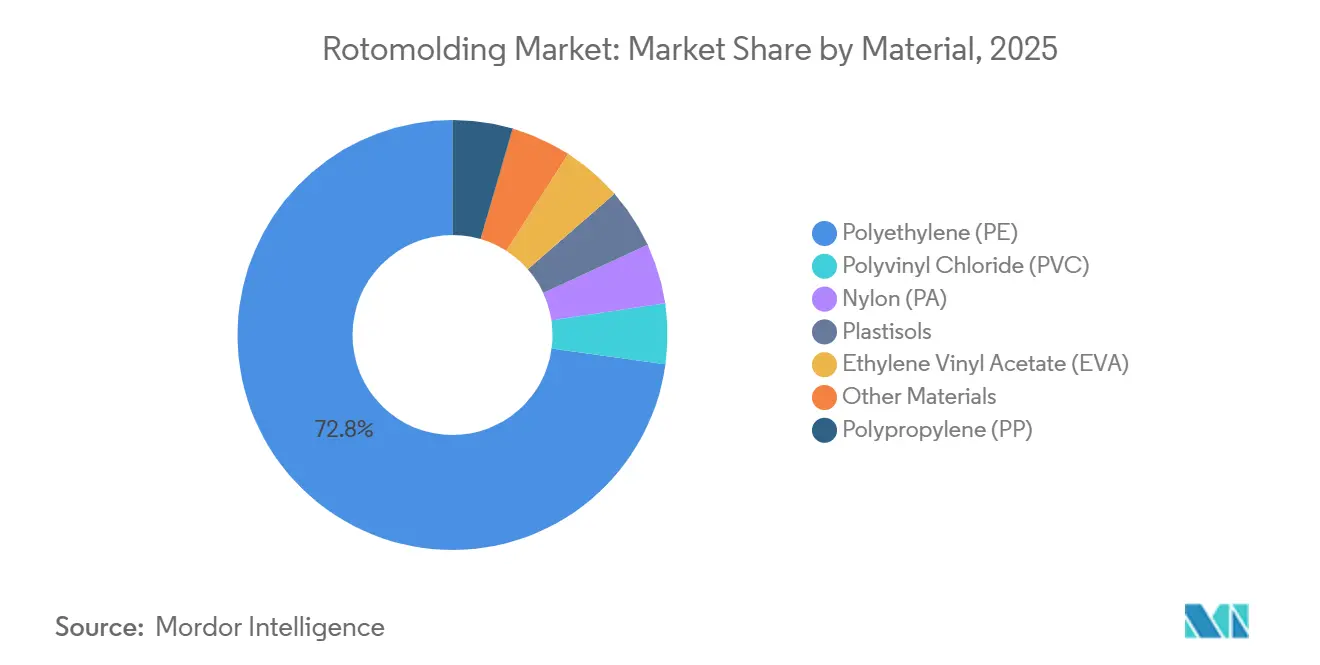
- Por material, o polietileno liderou com 72,83% de participação em 2025, enquanto o polipropileno tem previsão de expansão a um CAGR de 6,27% até 2031.
- Por forma, o pó deteve 84,71% do tamanho do mercado de rotomoldagem em 2025 e tem previsão de expansão a um CAGR de 5,29% até 2031.
- Por aplicação, os tanques representaram 36,57% do tamanho do mercado de rotomoldagem em 2025, enquanto o manuseio de materiais tem projeção de crescimento a um CAGR de 6,03% até 2031.
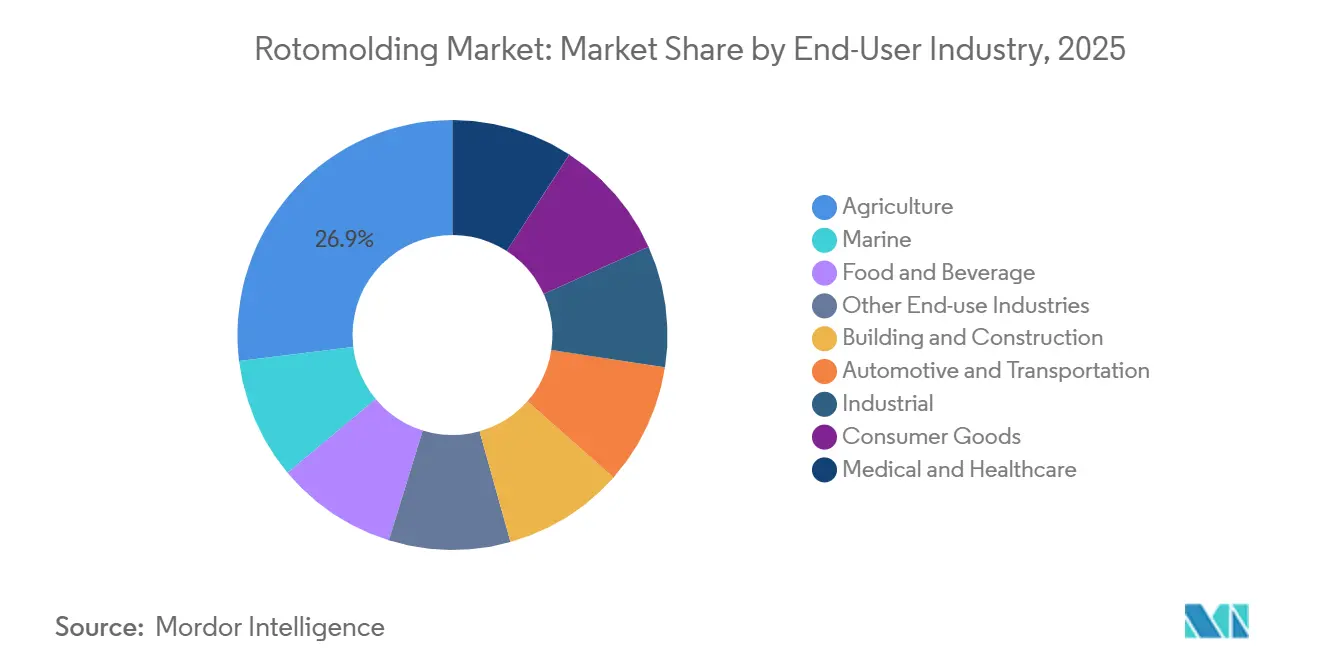
- Por indústria do usuário final, a agricultura deteve 26,93% da participação do mercado de rotomoldagem em 2025, enquanto a construção civil deve registrar o maior CAGR de 5,94% até 2031.
- Por geografia, a Ásia-Pacífico deteve 39,62% da participação do mercado de rotomoldagem em 2025 e tem projeção de crescimento a um CAGR de 6,02% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda de Substituição de Ativos de Armazenamento e Infraestrutura Envelhecidos | +1.5% | Global, concentrado na Ásia-Pacífico, no Oriente Médio e África e na América Latina | Médio prazo (2-4 anos) |
| Menores Custos de Ferramental em Relação a Processos Alternativos de Conformação de Plásticos | +1.2% | Global, alta relevância na América do Norte e Europa para conversores de pequenas e médias empresas (PMEs) | Longo prazo (≥ 4 anos) |
| Adoção Crescente de Materiais Poliméricos Recicláveis e Reciclados | +0.8% | Liderado pela UE, com expansão para a América do Norte e mercados asiáticos progressivos | Médio prazo (2-4 anos) |
| Demanda Crescente por Produtos Complexos, Ocos e de Geometria Personalizada | +0.9% | Global, concentrado na América do Norte, Europa e China | Longo prazo (≥ 4 anos) |
| Adoção Crescente de Componentes Rotomoldados nos Segmentos Automotivo e Industrial | +0.7% | América do Norte, Europa e Leste Asiático | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda de Substituição de Ativos de Armazenamento e Infraestrutura Envelhecidos
O mercado de rotomoldagem está ganhando suporte constante com a substituição de tanques de armazenamento de água envelhecidos, sistemas sépticos e vasos de produtos químicos industriais na América do Norte, Europa e Oriente Médio. Muitos desses ativos instalados estão chegando ao fim de sua vida útil, criando um ciclo de substituição recorrente em vez de um padrão de compra pontual impulsionado pela construção. Os tanques de polietileno rotomoldados permanecem relevantes nesse contexto porque oferecem longa vida útil, baixos requisitos de manutenção, resistência à corrosão e instalação mais simples do que alternativas de aço ou concreto em muitas aplicações de campo. A atividade de substituição também está indo além da substituição individual, pois os compradores usam os ciclos de renovação para migrar para novos formatos de produtos, como tanques de água verticais, que melhoram a utilização do espaço e a flexibilidade do local. O lançamento, em maio de 2025, de uma nova linha de tanques verticais de armazenamento de água pela Elkhart Plastics, Inc. ilustra como os fornecedores estão respondendo a essa mudança no comportamento de compra com produtos diretamente vinculados à demanda impulsionada pela substituição[1].
Menores Custos de Ferramental em Relação a Processos Alternativos de Conformação de Plásticos
O mercado de rotomoldagem continua a se beneficiar de uma carga de ferramental menor do que muitos métodos concorrentes de conformação de plásticos, o que é especialmente importante para os conversores que atendem a séries de produção mais curtas e mudanças frequentes de design. Essa estrutura de custos permite que os processadores desenvolvam produtos ocos de grande porte, invólucros personalizados e formas especializadas sem incorrer nos custos mais elevados de moldes iniciais comuns em outros processos. A vantagem torna-se mais significativa quando os compradores exigem revisões de design, produção em volume limitado ou alterações de geometria em múltiplos usos finais, como agricultura, recreação e invólucros de equipamentos. A tecnologia SMART de aquecimento direto de ferramental do Persico Group também demonstra como o processo está indo além de sua posição de custo tradicional, reduzindo o tempo de ciclo e a intensidade energética enquanto preserva a flexibilidade que torna a moldagem rotacional relevante. Essa combinação de menores custos de entrada e maior eficiência das máquinas está expandindo o espaço endereçável para o mercado de rotomoldagem em categorias de produtos que dependem de peças grandes, ocas e sem emendas.
Adoção Crescente de Materiais Poliméricos Recicláveis e Reciclados
O mercado de rotomoldagem também está sendo moldado por requisitos de sustentabilidade que estão mudando a seleção de matérias-primas em tanques, contêineres e outros produtos moldados. Uma pesquisa publicada em 2025 mostrou que os graus comerciais de polietileno linear de baixa densidade (PELBD) poderiam reter conteúdo reciclado em múltiplos ciclos de processamento, mantendo propriedades mecânicas e térmicas aceitáveis, apoiando um uso mais amplo em ambientes de produção. O trabalho de caso da ExxonMobil Chemical com a Polinter também demonstrou que os graus de polietileno metalocênico podem aumentar o conteúdo reciclado pós-consumo e pós-industrial em grandes tanques rotomoldados sem uma clara desvantagem de desempenho, o que é relevante para compradores que exigem tanto alegações de sustentabilidade quanto qualidade de produto confiável. Isso está criando uma divisão comercial mais clara dentro do mercado de rotomoldagem, pois os processadores que conseguem certificar conteúdo reciclado estão melhor posicionados para se qualificar para programas de aquisição influenciados por requisitos de circularidade e mandatos de fornecimento corporativo. O investimento contínuo da LyondellBasell na capacidade de reciclagem química da MoReTec indica que os fornecedores de resinas também estão se reposicionando para atender a essa demanda de forma mais direta.
Demanda Crescente por Produtos Complexos, Ocos e de Geometria Personalizada
O mercado de rotomoldagem está se expandindo para categorias de produtos tecnicamente mais exigentes porque o processo pode formar peças ocas e sem emendas em formatos difíceis de produzir por outros processos plásticos. A máquina SMART H2 do Persico Group ilustra essa direção, pois foi desenvolvida para produzir revestimentos ocos sem emendas para tanques de armazenamento de hidrogênio Tipo IV e Tipo V usando termoplásticos de alto desempenho. Os graus de pó Rilsan Roto 11 da Arkema também apoiam essa transição, permitindo aplicações de tanques de combustível e refrigerante rotomoldados que exigem desempenho de barreira, resistência ao impacto a frio e conformidade com exigentes normas automotivas. Um estudo de avaliação do ciclo de vida de 2026 reforçou o argumento para essas aplicações avançadas, mostrando que a otimização de ecodesign na moldagem rotacional pode reduzir materialmente o uso de material e energia por peça, fortalecendo o processo tanto do ponto de vista do design quanto da sustentabilidade. À medida que a complexidade dos produtos aumenta, o mercado de rotomoldagem tem espaço para ir além de sua concentração histórica em tanques e contêineres básicos, avançando para componentes mais especializados onde o desempenho do produto é tão importante quanto a escala.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade Limitada de Matérias-Primas de Grau Especial | -1.2% | Global, mais aguda na Europa e na Ásia-Pacífico, em meio à interrupção do fornecimento do Oriente Médio em 2026 | Curto prazo (≤ 2 anos) |
| Alto Consumo de Energia do Processo de Moldagem Rotacional | -0.8% | UE, com forte relevância na América do Norte | Médio prazo (2-4 anos) |
| Capacidade Limitada para Séries de Produção de Alto Volume e Alta Precisão | -0.5% | Global, particularmente relevante em automotivo e eletrônicos de consumo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade Limitada de Matérias-Primas de Grau Especial
O mercado de rotomoldagem permanece exposto ao risco de concentração de matéria-prima, pois o polietileno representa a maior parte do consumo de material e muitas aplicações dependem de um conjunto restrito de graus qualificados. Essa dependência se intensifica quando as condições de fornecimento se tornam mais rígidas, pois os processadores exigem índices de fluidez específicos, pacotes de aditivos, resistência a UV e resistência ao craqueamento por tensão ambiental que não podem ser facilmente substituídos por resinas alternativas. Os graus de Polietileno Linear de Baixa Densidade (PELBD) especiais adequados para moldagem rotacional são produzidos por um número limitado de fornecedores, e esse grupo se estreita ainda mais quando os compradores exigem formulações validadas para aplicações de água, produtos químicos ou uso externo. Essa estrutura coloca os compradores no mercado spot sob pressão de margem durante interrupções de fornecimento, enquanto os processadores com contratos de longo prazo ganham estabilidade, mas perdem flexibilidade para trocar de grau à medida que os padrões de demanda mudam. O resultado é uma restrição operacional persistente para o mercado de rotomoldagem, particularmente em regiões com maior dependência de resina importada e condições de aquisição menos estáveis[2].
Alto Consumo de Energia do Processo de Moldagem Rotacional
O mercado de rotomoldagem enfrenta um desafio operacional estrutural, pois o ciclo de moldagem requer aquecimento prolongado em forno, resfriamento controlado e tempos de ciclo mais longos em comparação com muitos processos de plásticos de alto rendimento. A energia, portanto, permanece um dos maiores custos variáveis para os processadores, particularmente onde máquinas carrossel a gás mais antigas ainda são amplamente utilizadas e onde a variação de ciclo contribui para o desperdício operacional. Essa questão é relevante na Europa e na América do Norte, onde regulamentos de eficiência energética, exposição ao carbono e requisitos de sustentabilidade dos clientes estão tornando o desempenho dos equipamentos mais visível nas decisões de aquisição. Os processadores que investem em isolamento, inversores de frequência variável, recuperação de calor residual e controle de processo aprimorado podem fortalecer sua posição de custo, mas o desembolso de capital necessário permanece um desafio para operadores menores. Isso deixa uma parte do mercado de rotomoldagem presa entre custos operacionais crescentes e a necessidade de modernizar equipamentos para permanecer competitiva em cadeias de suprimentos vinculadas à eficiência.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
Dominância do PE Sustentada enquanto o PP Reformula a Narrativa de CrescimentoO Polietileno (PE) representou 72,83% do mercado de rotomoldagem em 2025, permanecendo bem à frente dos outros materiais utilizados no processo. Essa posição reflete a otimização de longa data em torno dos graus de Polietileno de Alta Densidade (PEAD) e Polietileno Linear de Baixa Densidade (PELBD) que oferecem resistência ao craqueamento por tensão ambiental, resistência ao impacto a baixas temperaturas, estabilidade UV e economia favorável para tanques, tambores e contêineres agrícolas. Os graus Microthene e Petrothene da LyondellBasell ilustram a profunda integração do PE na cadeia de valor, pois essas famílias de resinas são projetadas para moldagem rotacional e suportam os requisitos de desempenho de grandes produtos ocos para uso externo. O PE permanece a escolha padrão quando os compradores priorizam disciplina de custos, confiabilidade do processo e acesso a uma ampla base de fornecedores, mantendo-o central para o mercado de rotomoldagem mesmo quando novos materiais ganham atenção. A base de moldes instalada, o histórico de certificação e a expertise em resinas construídos em torno de tanques e produtos de armazenamento externo continuam a reforçar essa plataforma de PE.
O polipropileno é o material de crescimento mais rápido, com um CAGR de 6,27% até 2031, impulsionado pela demanda de aplicações automotivas e industriais que exigem maior resistência térmica e maior rigidez do que o PE pode fornecer de forma consistente. O material está ganhando tração em tanques de combustível, reservatórios de refrigerante e componentes de proteção de carroceria onde a temperatura de operação e a rigidez são fatores-chave de especificação. O nylon serve nichos de maior valor onde resistência química ou desempenho adicional é necessário, e os graus de pó Rilsan Roto 11 da Arkema demonstram como a Poliamida 11 (PA11) está sendo posicionada para aplicações de tanques de combustível e refrigerante com requisitos de desempenho exigentes. O PVC na forma de plastisol permanece relevante para produtos decorativos, brinquedos e superfícies macias, enquanto o EVA e outros materiais ocupam casos de uso mais restritos em produtos flexíveis para uso externo e sistemas bicamada especiais. Uma pesquisa publicada em 2024 também ampliou as perspectivas para o PE ao mostrar que o polietileno reciclado pode ser valorizado ou misturado em níveis significativos sem perda inaceitável de desempenho, reforçando ainda mais a posição do polietileno mesmo quando o mix de materiais se diversifica lentamente. A história de crescimento no mercado de rotomoldagem, portanto, não é uma mudança direta para longe do PE, mas sim uma expansão seletiva do PP e dos polímeros de engenharia para aplicações onde um desempenho superior justifica uma escolha de material diferente. A indústria de rotomoldagem está caminhando para um mix de resinas mais amplo, enquanto o PE permanece o material de maior volume.



Por Forma:
O Processamento em Pó Sustenta a Cadeia de Valor em Todas as AplicaçõesO pó representou 84,71% do mercado de rotomoldagem em 2025, refletindo a dependência fundamental da moldagem rotacional no carregamento de pó, aquecimento controlado e distribuição uniforme de fusão dentro de um molde rotativo. Essa dominncia é estrutural e não temporária, pois a consistência do tamanho das partículas, o comportamento de fusão e a estabilidade do fluxo afetam diretamente a uniformidade da parede, o desempenho do ciclo e a qualidade final do produto. O pó também é a forma de crescimento mais rápido, com um CAGR de 5,29% até 2031, apoiado por melhorias na tecnologia de moagem e formulações de resinas que permitem seções de parede mais finas e mais uniformes. Essas melhorias de processo reduzem o consumo de material por peça, melhoram a consistência das peças e expandem o espaço de design tanto para produtos de armazenamento padrão quanto para componentes moldados mais especializados. Como resultado, o pó permanece central para o mercado de rotomoldagem tanto no valor atual quanto no crescimento futuro.
Os avanços na preparação de resinas e pós também estão tornando o segmento de forma cada vez mais relevante para a sustentabilidade e a eficiência do processamento. A adoção de PE reciclado e de base biológica está entrando no processo por meio de mistura e remoagem na fase de pellets e pó, permitindo que os processadores ajustem a estratégia de matéria-prima sem reformular as linhas de moldagem principais. Isso reduz a barreira para a adoção de sustentabilidade no mercado de rotomoldagem, permitindo que os conversores alterem a composição do material mantendo os equipamentos existentes em grande parte intactos. O pó também se beneficia do longo histórico de certificação dos graus estabelecidos de PEAD em aplicações de armazenamento de alimentos, água e produtos químicos, onde os especificadores geralmente preferem sistemas de materiais familiares e validados. A forma líquida permanece um nicho duradouro para produtos de plastisol de PVC, como itens decorativos macios, alguns componentes de brinquedos e certas aplicações médicas ou revestidas, mas não desafia o papel central do pó na cadeia de valor. A divisão de formas, portanto, reflete um mercado onde a maior parte da inovação continua a passar pelo processamento em pó, mesmo quando a mudança final é impulsionada por conteúdo reciclado, designs de parede mais leves ou maior resistência ao impacto.
Por Aplicação:
Tanques Lideram enquanto o Manuseio de Materiais Registra Crescimento Mais RápidoOs tanques lideraram com 36,57% da participação do mercado de rotomoldagem em 2025, confirmando que o armazenamento permanece o segmento de aplicação principal. Esse segmento abrange armazenamento de água, produtos químicos agrícolas, combustíveis e líquidos industriais, todos os quais se beneficiam da construção sem emendas, resistência à corrosão e capacidade de moldagem em grande formato que a moldagem rotacional oferece. A base de demanda é ampla e recorrente, pois os tanques atendem a residências, fazendas, infraestrutura municipal e operações industriais em economias desenvolvidas e emergentes. Essa amplitude mantém os tanques centrais para o mercado de rotomoldagem mesmo quando aplicações de crescimento mais rápido se expandem a partir de uma base menor. Os contêineres também permanecem um grupo de aplicação importante, particularmente no processamento de alimentos, distribuição de produtos químicos e armazenamento de insumos agrícolas, onde conformidade, durabilidade e segurança no transporte são requisitos essenciais.
O manuseio de materiais tem previsão de registrar o CAGR mais rápido de 6,03% até 2031, impulsionado pela automação de armazéns, atendimento de comércio eletrônico e uma mudança de formatos de uso único para soluções de manuseio moldadas reutilizáveis. A expansão, em maio de 2025, da linha de Contêineres Intermediários para Granel (IBC) TUFF da Elkhart Plastics por meio da Série E é um exemplo direto de desenvolvimento de produto voltado para melhorar a segurança no manuseio de líquidos em IBCs reutilizáveis. Brinquedos e produtos recreativos mantêm uma base de demanda estável, pois a moldagem rotacional suporta baixos custos de ferramental, paredes duráveis e peças resistentes a impactos em caiaques, itens de playground, bolas de futebol americano e caixas de resfriamento. Produtos de construção e itens de segurança viária também se beneficiam dos gastos com infraestrutura na Ásia-Pacífico, no Oriente Médio e África e na América do Sul, enquanto os produtos médicos permanecem menores em volume, mas mais elevados em valor devido aos requisitos regulatórios e de materiais. Outras aplicações, incluindo produtos náuticos, invólucros agrícolas e revestimentos emergentes para tanques de hidrogênio, indicam que o mercado de rotomoldagem continua a expandir sua base de aplicações sem enfraquecer o papel dominante dos tanques. Esse mix de aplicações mantém o volume legado concentrado em armazenamento, enquanto direciona o crescimento mais recente para logística, manuseio reutilizável e formatos moldados mais especializados.
Por Indústria do Usuário Final:
A Agricultura Comanda a Participação enquanto a Construção AceleraA agricultura representou 26,93% do mercado de rotomoldagem em 2025, tornando-a a maior indústria do usuário final na segmentação relatada. Essa posição reflete a gama de produtos vinculados à agricultura produzidos pelo processo, incluindo tanques de irrigação, sistemas de abastecimento de água para animais, contêineres de ração, vasos de armazenamento de produtos químicos e invólucros de equipamentos que devem suportar condições externas e de campo. Os produtos rotomoldados atendem aos requisitos de compra agrícola combinando estabilidade UV, compatibilidade química e construção sem emendas com uma economia de produção gerenciável em uma ampla gama de tamanhos de produtos. O segmento agrícola também fornece ao mercado de rotomoldagem suporte de volume duradouro, pois as necessidades de armazenamento e manuseio de água permanecem contínuas e não discricionárias em muitos ambientes operacionais. Esse segmento vincula o mercado estreitamente às necessidades de infraestrutura rural, à demanda de substituição e à expansão constante de soluções de armazenamento à base de polímeros nos sistemas agrícolas.
A construção civil deve crescer a um CAGR de 5,94% até 2031, apoiada pelos gastos com obras públicas e pelo uso mais amplo de sistemas de drenagem moldados, fossas sépticas, armazenamento de água potável e produtos de segurança viária na Ásia-Pacífico, no Oriente Médio e na África. A demanda vinculada à construção está impulsionando a moldagem rotacional para projetos de infraestrutura, onde a durabilidade do produto, a praticidade no transporte e a facilidade de instalação influenciam diretamente as decisões de aquisição. O setor automotivo e de transporte também permanece estrategicamente importante, pois os fabricantes de equipamentos originais (OEMs) estão usando tanques de combustível rotomoldados, reservatórios de refrigerante, plenuns e proteções de carroceria em aplicações onde o processo agora oferece capacidade aprimorada de polipropileno (PP). Os usuários finais industriais continuam a especificar tanques e contêineres para resistência química e desempenho de impacto, enquanto bens de consumo, náutico, médico e alimentos e bebidas contribuem com uma demanda mais restrita, mas constante, vinculada à certificação e à especialização de produtos. O mercado de rotomoldagem repousa sobre uma ampla base de usuários finais, com o impulso futuro apoiado pela sobreposição da demanda de agricultura e construção em regiões em rápido desenvolvimento. Esse mix apoia o crescimento sem tornar o mercado dependente de um único setor a jusante, mesmo que a agricultura permaneça o maior contribuinte de volume atual.

Análise Geográfica
Mercado de Rotomoldagem da APAC
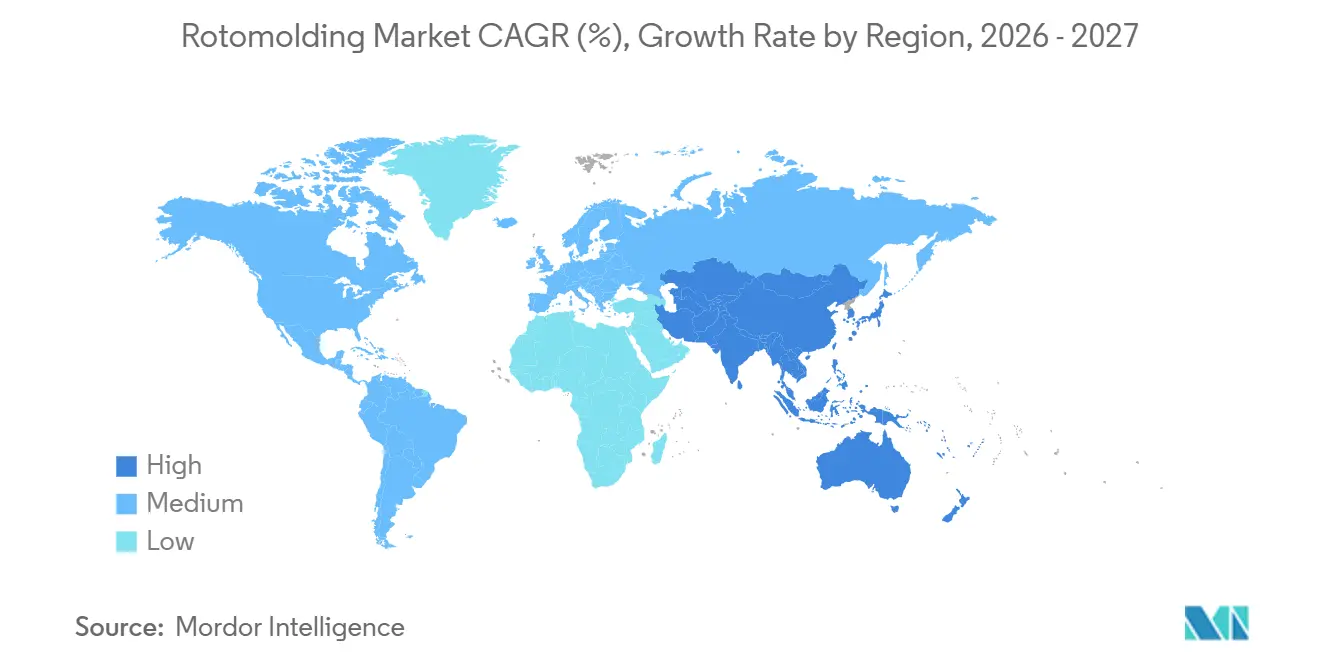
A Ásia-Pacífico respondeu por 39,62% do mercado de rotomoldagem em 2025 e tem previsão de expansão a um CAGR de 6,02% até 2031. Isso torna a região tanto a maior quanto a de crescimento mais rápido em termos geográficos no mercado de rotomoldagem, indicando onde as adições de capacidade e a atenção dos fornecedores tendem a permanecer concentradas. A demanda é sustentada pela modernização agrícola, necessidades de armazenamento de água, desenvolvimento de infraestrutura e bases de manufatura competitivas em custo nas economias asiáticas emergentes. Japão e Coreia do Sul representam bolsões de demanda mais maduros, focados em componentes automotivos e industriais de especificações mais elevadas, enquanto Vietnã, Indonésia e Tailândia estão fortalecendo seus papéis como locais de processamento orientados à exportação. Essa estrutura regional confere à Ásia-Pacífico tanto escala atual quanto uma ampla gama de fatores de demanda por uso final, razão pela qual a região permanece central para as perspectivas do mercado.
Mercado de Rotomoldagem da América do Norte
A América do Norte é uma região estruturalmente importante, com uma densa base de grandes rotomoldadores personalizados que atendem aplicações agrícolas, industriais e recreativas com tanques e contêineres de grande formato. Os Estados Unidos se beneficiam da forte disponibilidade de polietileno vinculada à capacidade petroquímica da Costa do Golfo, o que confere aos processadores locais uma posição de fornecimento mais favorável do que a de muitos concorrentes no exterior. O mercado regional também inclui players estabelecidos como Centro Incorporated, Snyder Industries, Elkhart Plastics e Granger Plastics Company, conferindo à América do Norte uma base de processamento instalada mais robusta do que a de muitas outras regiões. O México está adicionando demanda por meio da expansão da atividade industrial e agrícola, sustentando o consumo local de tanques, contêineres e produtos moldados correlatos. O Canadá contribui com demanda estável por meio da mineração, infraestrutura municipal de água e manufatura recreativa, mantendo o panorama regional mais amplo equilibrado entre vários usos finais.
Mercado de Rotomoldagem da EMEA e da América do Sul
A Europa é um mercado maduro onde a conformidade com a sustentabilidade desempenha um papel mais relevante nas decisões sobre matérias-primas e equipamentos do que em muitas outras regiões. As restrições relacionadas ao Regulamento de Registro, Avaliação, Autorização e Restrição de Substâncias Químicas (REACH), as prioridades da economia circular e as normas de eficiência energética estão elevando os requisitos operacionais para os processadores e acelerando a adoção de polietileno reciclado e maquinário atualizado. França e Itália permanecem relevantes em produtos recreativos e de consumo especializados, enquanto a posição da Rússia foi enfraquecida por complicações logísticas e de aquisição. A América do Sul está registrando demanda mais forte por tanques agrícolas, contêineres químicos e soluções de armazenamento de água, com a Rotoplas reportando crescimento de receita de 15,7% e uma margem de EBITDA acima de 22% em seu segmento de Outros Países no primeiro trimestre de 2026. O Oriente Médio e a África estão emergindo como um corredor de crescimento, onde programas de infraestrutura hídrica, a agenda de construção da Arábia Saudita e projetos de desenvolvimento agrícola estão aumentando a demanda por tanques moldados e produtos de armazenamento correlatos. Nessas regiões, o mercado de rotomoldagem é moldado por uma combinação de estresse hídrico, necessidades de infraestrutura agrícola, regulamentação e capacidade de manufatura localizada, e não por um único padrão universal de demanda.
Cenário Competitivo
Concentração do Mercado
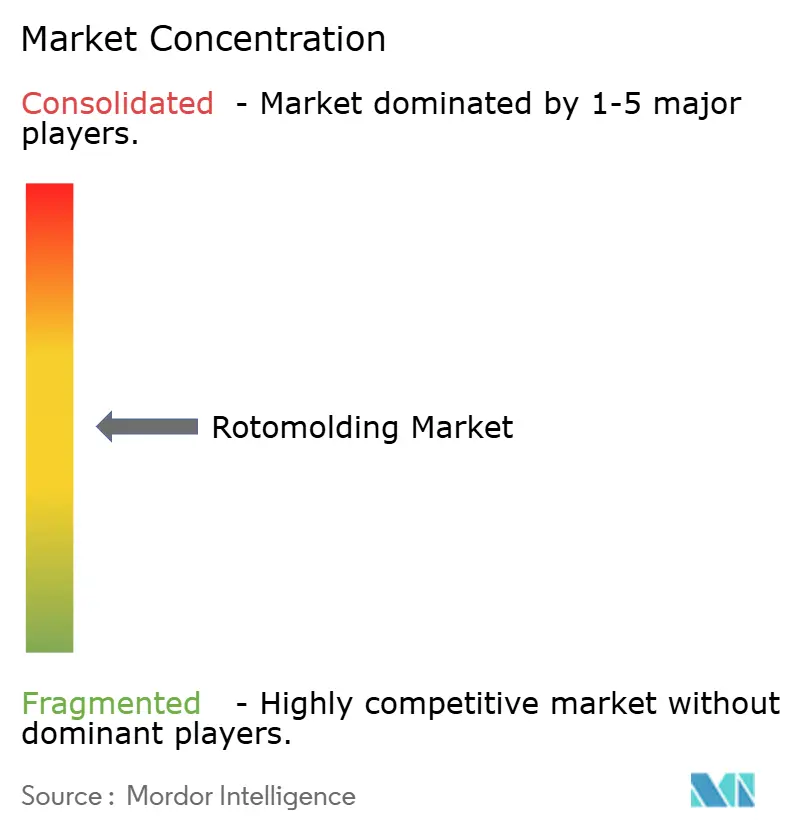
O mercado de rotomoldagem é moderadamente fragmentado, com a concorrência distribuída entre fornecedores de resinas, rotomoldadores personalizados especializados e processadores regionais, em vez de ser controlado por um pequeno número de fabricantes de produtos globais. Essa estrutura permite força regional, diferenciação baseada em certificação e especialização em aplicações, pois a escala por si só não garante dominância em todas as categorias de produtos ou geografias. LyondellBasell e Arkema competem no nível de resinas e polímeros especiais, enquanto empresas como Centro Incorporated, Snyder Industries, Elkhart Plastics e Rotovia competem de forma mais direta no fornecimento de produtos moldados acabados. Como resultado, tanto o posicionamento de materiais a montante quanto a capacidade de fabricação a jusante são importantes, mas nenhum dos lados controla totalmente o cenário comercial em todos os usos finais.
Os movimentos estratégicos em 2025 e 2026 indicam que os principais participantes estão focados em expandir a amplitude de produtos e garantir um posicionamento de maior valor, em vez de buscar apenas o crescimento de volume. Em maio de 2025, a Elkhart Plastics expandiu suas ofertas com a linha de Contêineres Intermediários para Granel (IBC) TUFF Série E e uma nova linha de tanques verticais de armazenamento de água, refletindo uma extensão ativa da linha de produtos em manuseio e armazenamento de líquidos. A LyondellBasell continuou a priorizar a MoReTec-1 em 2026, indicando que os fornecedores de resinas veem a reciclagem química e o polietileno circular como requisitos competitivos, e não como iniciativas secundárias. Em janeiro de 2026, a Arkema iniciou a operação de uma nova unidade de produção de poliamida transparente Rilsan Clear em Singapura, reforçando sua plataforma de polímeros especiais e sua capacidade de suportar aplicações moldadas exigentes.
A concorrência está sendo cada vez mais moldada por capacidade técnica e barreiras de qualificação, em vez de apenas escala de commodities. Oportunidades permanecem em aplicações de termoplásticos de engenharia, produtos certificados para economia circular e fabricação de precisão automatizada para cadeias de suprimentos automotivas, onde muitos processadores atuais ainda carecem de capacidade plena. Normas e certificações continuam sendo importantes, pois as aplicações de armazenamento de água potável, contato com alimentos e produtos químicos favorecem empresas que conseguem manter sistemas de materiais validados e conformidade documentada em múltiplos mercados finais. O Grupo Rotoplas também tem expandido sua linha de produtos e plataforma de serviços digitais, refletindo como os participantes a jusante buscam capturar valor por meio de ofertas de serviços, e não apenas por meio de vendas de produtos moldados. O mercado de rotomoldagem permanece aberto o suficiente para que participantes especializados ganhem participação, mas posições mais fortes são cada vez mais detidas por empresas que combinam amplitude de produtos, acesso a materiais e credibilidade em certificação.
Líderes da Indústria de Rotomoldagem
-
Centro Incorporated
-
Elkhart Plastics
-
Rototek Limited
-
Rotovia
-
LyondellBasell Industries Holdings B.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Rotomoldagem Empresas cobertas neste relatório
- Arkema
- Centro Incorporated
- DuraCast Products
- Elkhart Plastics
- Formed Plastics
- Granger Plastics Company
- Inpress Precision Ltd
- K. K. Nag Private Limited
- LyondellBasell Industries Holdings B.V.
- Persico S.p.A.
- Roto Dynamics
- Rotoplas
- Rototek Limited
- Rotovia
- Seljan Company
- Snyder Industries
Desenvolvimentos industriais recentes em Mercado de Rotomoldagem
- Janeiro de 2026: A LyondellBasell anunciou 1,2 bilhão de USD em despesas de capital para 2026, priorizando operações seguras e continuando a construção da MoReTec-1, sua primeira unidade comercial de reciclagem química. Espera-se que a unidade aumente o fornecimento de PE circular para aplicações de rotomoldagem e embalagens a jusante.
- Janeiro de 2026: A Arkema iniciou a operação de sua nova unidade de produção de poliamida transparente Rilsan Clear em Singapura, expandindo sua presença em polímeros especiais e aumentando a capacidade de Poliamida 11 (PA11) de alto desempenho para aplicações rotomoldadas, incluindo revestimentos para tanques de hidrogênio e vasos resistentes a produtos químicos.
Escopo do Relatório Global do Mercado de Rotomoldagem
A rotomoldagem é um processo de conformação de plásticos de alta temperatura e baixa pressão que usa calor e rotação em múltiplos eixos para produzir peças ocas e sem emendas. É utilizada para a fabricação de itens grandes, duráveis e de uma única peça, como tanques de água, caiaques, barreiras de tráfego e caixas de resfriamento de uso intensivo.
O mercado de rotomoldagem é segmentado por material, forma, aplicação, indústria do usuário final e geografia. Por material, o mercado é segmentado em polietileno (PE), polipropileno (PP), policloreto de vinila (PVC), nylon (PA), plastisóis, acetato de etileno e vinila (EVA) e outros materiais. Por forma, o mercado é segmentado em líquido e pó. Por aplicação, o mercado é segmentado em tanques, contêineres, produtos de manuseio de materiais, brinquedos e produtos recreativos, produtos de segurança viária e de tráfego, produtos médicos, produtos de construção e outras aplicações. Por indústria do usuário final, o mercado é segmentado em agricultura, construção civil, automotivo e transporte, industrial, bens de consumo, médico e saúde, náutico, alimentos e bebidas e outras indústrias de uso final. O relatório também abrange o tamanho do mercado e as previsões para rotomoldagem em 16 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Polietileno (PE) |
| Polipropileno (PP) |
| Policloreto de Vinila (PVC) |
| Nylon (PA) |
| Plastisóis |
| Acetato de Etileno e Vinila (EVA) |
| Outros Materiais |
| Líquido |
| Pó |
| Tanques |
| Contêineres |
| Produtos de Manuseio de Materiais |
| Brinquedos e Produtos Recreativos |
| Produtos de Segurança Viária e de Tráfego |
| Produtos Médicos |
| Produtos de Construção |
| Outras Aplicações |
| Agricultura |
| Construção Civil |
| Automotivo e Transporte |
| Industrial |
| Bens de Consumo |
| Médico e Saúde |
| Náutico |
| Alimentos e Bebidas |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Material | Polietileno (PE) | |
| Polipropileno (PP) | ||
| Policloreto de Vinila (PVC) | ||
| Nylon (PA) | ||
| Plastisóis | ||
| Acetato de Etileno e Vinila (EVA) | ||
| Outros Materiais | ||
| Por Forma | Líquido | |
| Pó | ||
| Por Aplicação | Tanques | |
| Contêineres | ||
| Produtos de Manuseio de Materiais | ||
| Brinquedos e Produtos Recreativos | ||
| Produtos de Segurança Viária e de Tráfego | ||
| Produtos Médicos | ||
| Produtos de Construção | ||
| Outras Aplicações | ||
| Por Indústria do Usuário Final | Agricultura | |
| Construção Civil | ||
| Automotivo e Transporte | ||
| Industrial | ||
| Bens de Consumo | ||
| Médico e Saúde | ||
| Náutico | ||
| Alimentos e Bebidas | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Rotomoldagem?
O tamanho do Mercado de Rotomoldagem foi avaliado em 5,45 bilhões de USD em 2025 e estima-se que cresça de 5,76 bilhões de USD em 2026 para atingir 7,40 bilhões de USD até 2031, a um CAGR de 5,14% durante o período de previsão (2026-2031).
Qual material lidera a demanda de rotomoldagem atualmente?
O polietileno lidera por ampla margem, detendo uma participação de 72,83% em 2025, porque combina compatibilidade com o processo, durabilidade e custo-benefício em tanques e contêineres.
Qual aplicação de rotomoldagem está crescendo mais rapidamente?
O manuseio de materiais é a aplicação de crescimento mais rápido, com um CAGR de 6,03% até 2031, apoiado pela automação de armazéns e pela transição para formatos de manuseio reutilizáveis.
Por que a Ásia-Pacífico é tão importante para a demanda de rotomoldagem?
A Ásia-Pacífico deteve uma participação de 39,62% em 2025 e também é a região de crescimento mais rápido, com um CAGR de 6,02%, impulsionada pela agricultura, infraestrutura hídrica e capacidade de processamento competitiva em custo.