
Tamanho e Participação do Mercado de Bateria de Fosfato de Ferro e Lítio (LFP)
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 28.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 84.37 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 24.14 % |
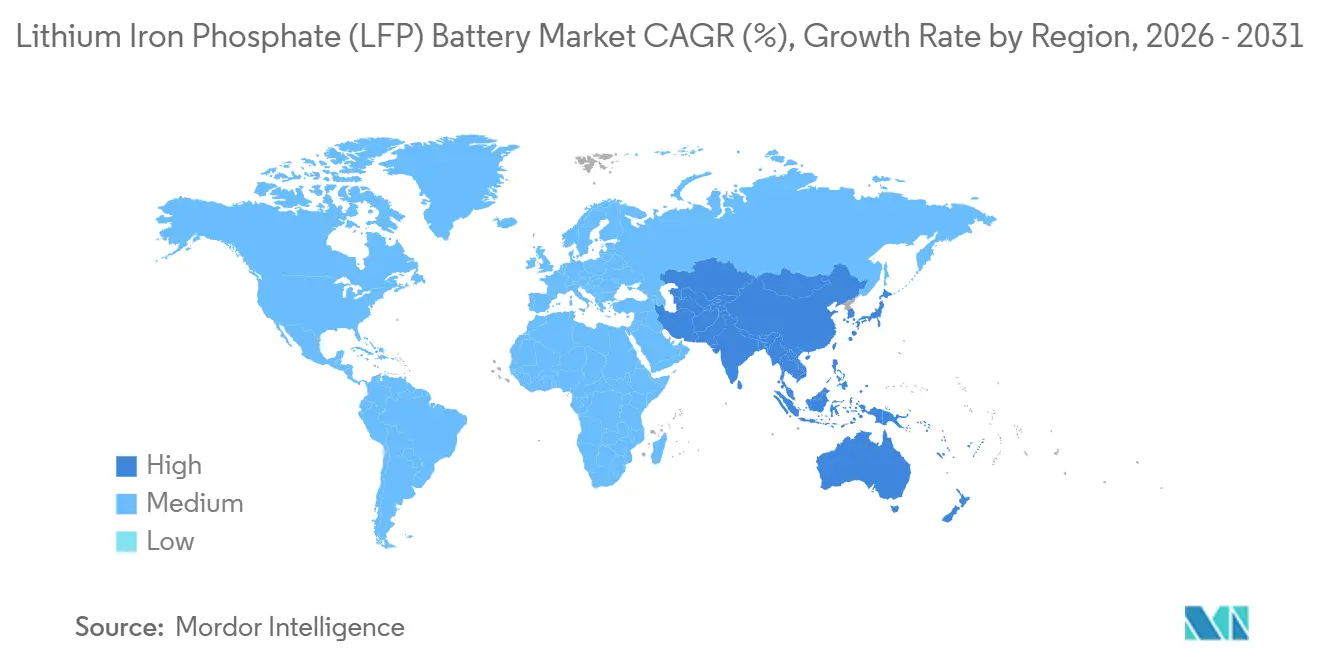
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
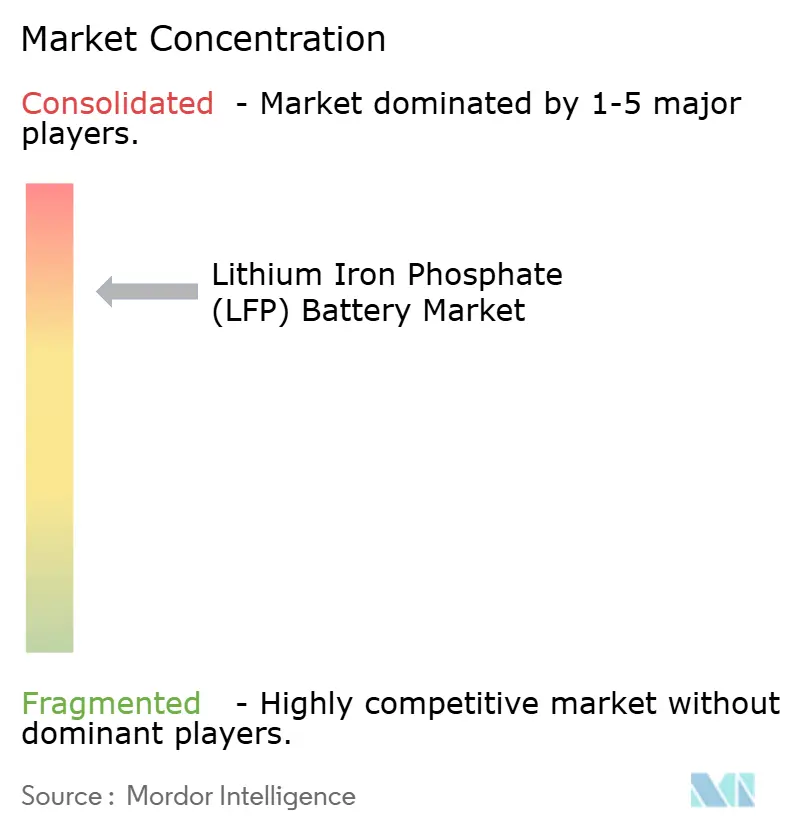
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bateria de Fosfato de Ferro e Lítio (LFP) por Mordor Intelligence
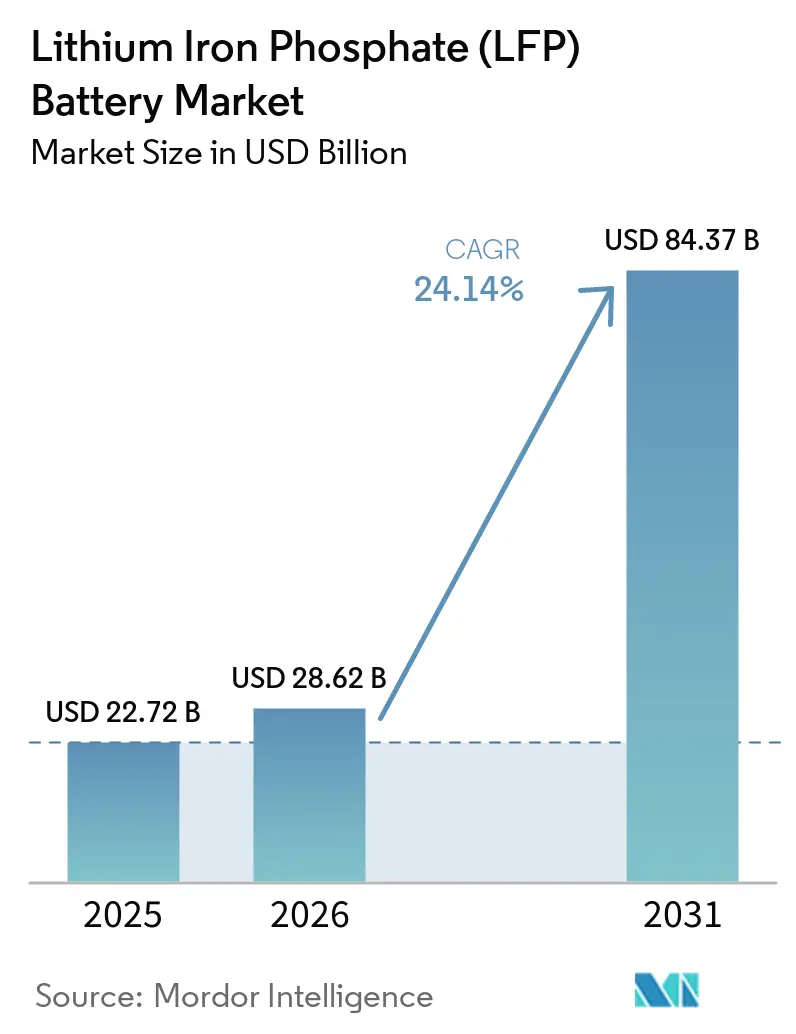
O tamanho do Mercado de Baterias de Fosfato de Ferro e Lítio (LFP) está projetado em 22,72 bilhões de USD em 2025, 28,62 bilhões de USD em 2026, e deverá atingir 84,37 bilhões de USD até 2031, crescendo a um CAGR de 24,14% de 2026 a 2031. A mobilidade elétrica e o armazenamento estacionário estão sustentando a demanda, pois o LFP combina menor custo de materiais, estabilidade térmica e longa vida útil em ciclos. O LFP representou mais de 55% das baterias para veículos elétricos implantadas globalmente em 2025, em comparação com cerca de 50% em 2024, enquanto seu uso em armazenamento em rede aumentou à medida que a geração de energia renovável se expandiu. As adições globais de armazenamento de energia em baterias atingiram 108 GW em 2025, um aumento de 40% em relação a 2024, e o LFP representou 90% dessas adições. O mercado de baterias de fosfato de ferro e lítio também está sendo moldado pela redução dos custos de pacotes, pelos projetos de célula para pacote e por regulamentações que exigem cadeias de suprimentos mais rastreáveis. Os fabricantes com acesso a cátodos, escala de produção e cadeias de suprimentos regionais em conformidade estão mais bem posicionados à medida que os compradores avaliam tanto o preço quanto o risco de fornecimento.
Principais Conclusões do Relatório
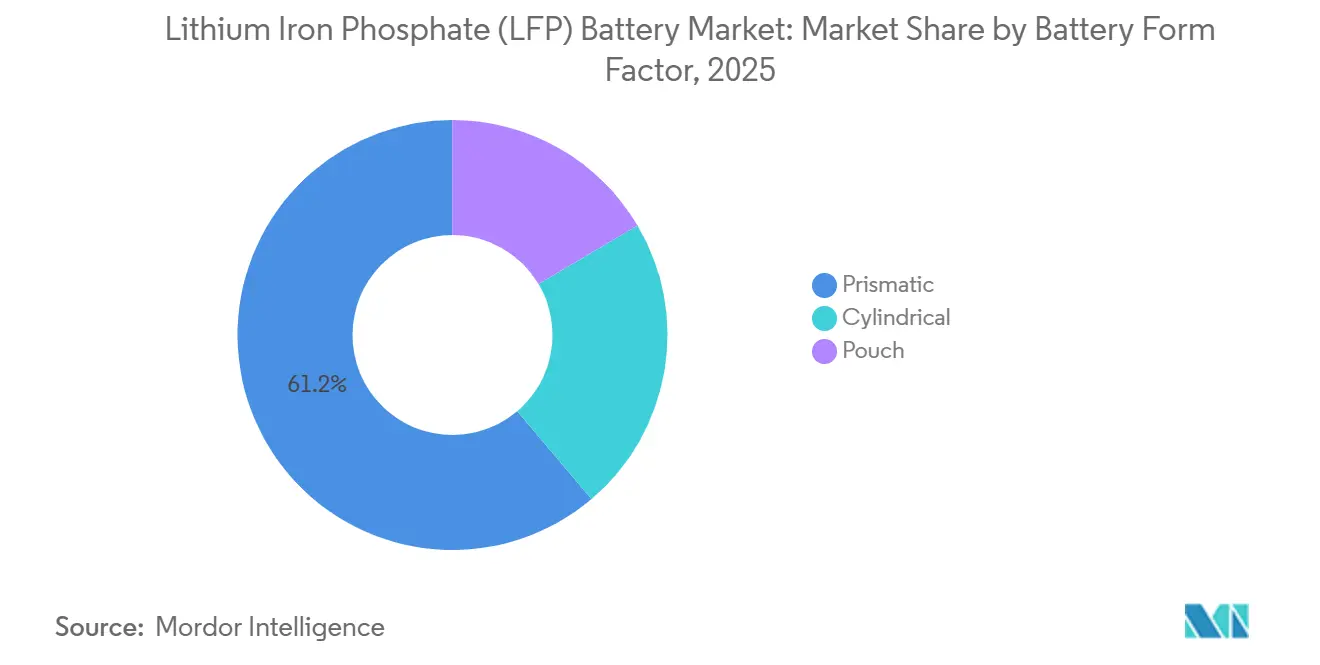
- Por fator de forma da bateria, as células prismáticas detinham 61,2% da participação de receita em 2025, enquanto o segmento prismático está previsto para crescer a um CAGR de 26,1% até 2031.
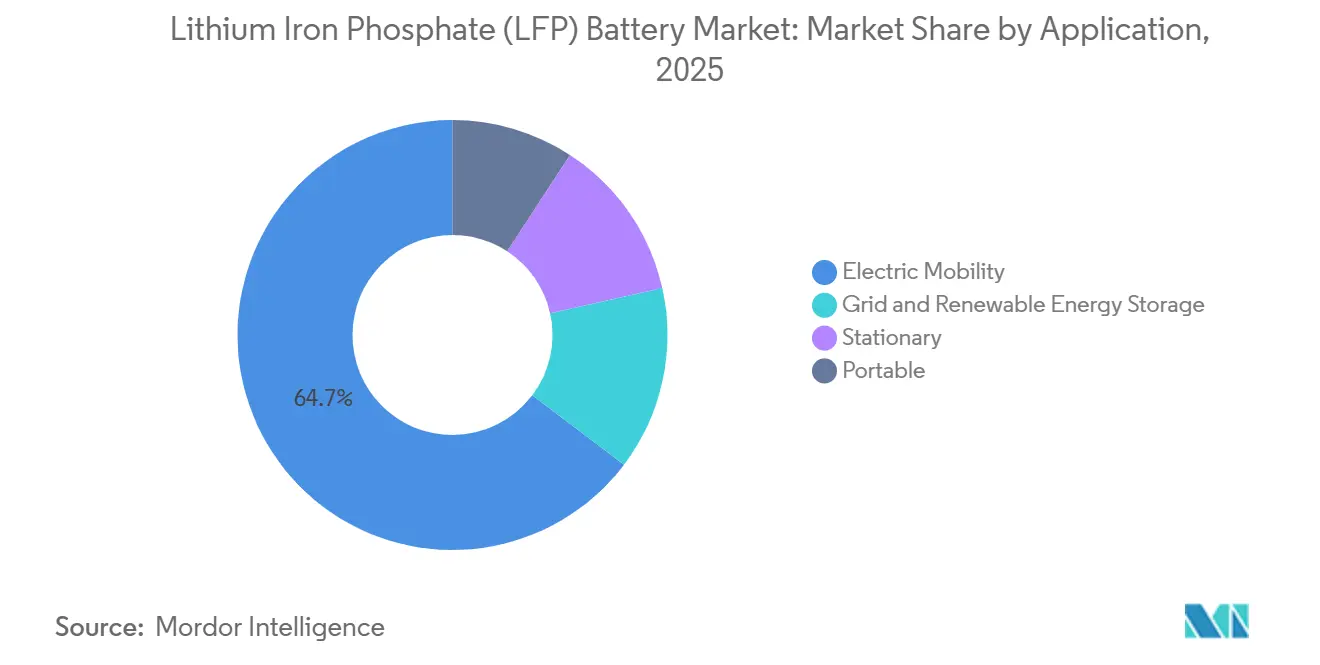
- Por aplicação, a mobilidade elétrica detinha 64,7% da participação do mercado de bateria de fosfato de ferro e lítio em 2025, enquanto o armazenamento de energia em rede e energia renovável está previsto para crescer a um CAGR de 29,5% até 2031.
- Por geografia, a Ásia-Pacífico detinha 58,4% da participação de receita em 2025 e está prevista para crescer a um CAGR de 31,2% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Competitividade de Custo dos Veículos Elétricos no Segmento de Veículos para o Mercado de Massa | +7.50% | Global; concentrado na China, em mercados emergentes e em desenvolvimento e no segmento de veículos elétricos para o mercado de massa da UE | Médio prazo (2 a 4 anos) |
| Integração de Energias Renováveis e Implantação de Armazenamento de Energia em Escala de Rede | +5.00% | Global; liderado pela China (~60% das adições), América do Norte e UE | Médio prazo (2 a 4 anos) |
| Localização da Fabricação de Baterias e Incentivos à Cadeia de Suprimentos | +4.00% | Global; mais pronunciado em mercados da APAC e em mercados emergentes e em desenvolvimento sensíveis a custos | Curto prazo (≤ 2 anos) |
| Vantagens de Segurança, Vida Útil de Ciclo e Custo Total de Propriedade | +3.50% | América do Norte (IRA), UE (Regulamento de Baterias, Battery Booster Facility), China (política de NEV) | Médio prazo (2 a 4 anos) |
| Arquitetura de Célula para Pacote Expandindo a LFP para Plataformas de 40 a 80 kWh | +2.50% | Global; China (origem da inovação CTP), UE e América do Norte (padronização de plataformas OEM) | Médio prazo (2 a 4 anos) |
| Backup de Data Centers e Aquisição de Armazenamento Distribuído | +1.50% | China (mandato provincial de data centers), América do Norte (expansão de infraestrutura de nuvem para IA), Sudeste Asiático (expansão de colocalização) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Competitividade de Custo dos Veículos Elétricos no Segmento de Veículos para o Mercado de Massa
As montadoras estão utilizando LFP com mais frequência em modelos de veículos elétricos sensíveis a custos, o que está expandindo o mercado de bateria de fosfato de ferro e lítio em carros de passeio, veículos de frota e modelos de menor preço. A LFP capturou mais de 55% das implantações globais de baterias para veículos elétricos em 2025, ante quase 50% em 2024, e os pacotes LFP custam em média mais de 40% menos por quilowatt-hora do que os pacotes NMC. Na China, a LFP atingiu 81,2% das instalações domésticas de baterias para veículos elétricos em 2025, refletindo seu papel em veículos de passeio convencionais com autonomias de 300 a 600 km e cronogramas de produção em alto volume. As vendas em mercados emergentes e em desenvolvimento também favoreceram a química, com a LFP impulsionando dois terços das vendas de carros elétricos em 2025, à medida que as exportações de OEMs chineses ampliaram a disponibilidade de modelos acessíveis. Os materiais catódicos de maior compactação estão se tornando importantes para as atualizações de modelos chineses, pois melhoram a densidade de energia da célula em 15 a 20% em relação às formulações padrão sem alterar a posição de custo básica da química. Isso deixa o mercado de bateria de fosfato de ferro e lítio com demanda por células padrão de menor custo e células mais capazes para modelos chineses domésticos, em vez de um único requisito de produto uniforme, e também aumenta a importância de fornecimento confiável de catodo, qualidade de fabricação e qualificação rápida de novos designs de células pelos fabricantes de veículos, particularmente à medida que os fabricantes trabalham para encurtar os ciclos de desenvolvimento para plataformas de veículos para o mercado de massa.
Integração de Energias Renováveis e Implantação de Armazenamento de Energia em Escala de Rede
O armazenamento em rede e de energia renovável é a aplicação de crescimento mais rápido no mercado de bateria de fosfato de ferro e lítio porque as concessionárias precisam de baterias que possam ser cicladas regularmente por longos períodos de operação. O mundo adicionou 108 GW de armazenamento em baterias durante 2025, um aumento de 40% em relação a 2024, e a LFP foi responsável por 90% das novas adições. Os Estados Unidos instalaram 57,6 GWh de armazenamento de energia em 2025, um aumento de 30%, e adicionaram 9,7 GWh no primeiro trimestre de 2026. A China atingiu 144,7 GW de capacidade acumulada de armazenamento de energia do novo tipo ao final de 2025, com suporte de células LFP com vida útil de ciclo certificada acima de 20.000 ciclos e a rápida expansão da geração de energia renovável. Os requisitos de armazenamento de backup para grandes campi de data centers chineses estão criando outra fonte de demanda além da integração de energias renováveis, especialmente onde os operadores exigem de 2 a 4 horas de capacidade de reserva. A LFP permanece adequada para projetos de 2 a 4 horas porque segurança, vida útil de ciclo e custo têm mais peso do que a densidade de energia neste caso de uso, e essa adequação ajuda os desenvolvedores a usar uma química comum em projetos de concessionárias, comerciais e de backup de energia selecionados com diferentes perfis de operação, mesmo onde os clientes têm diferentes cronogramas de despacho e requisitos de rede local.
Vantagens de Segurança, Vida Útil de Ciclo e Custo Total de Propriedade
O custo e a vida útil de operação continuam a apoiar o mercado de bateria de fosfato de ferro e lítio em veículos elétricos, armazenamento em concessionárias, instalações comerciais e outros projetos estacionários. A LFP remove o cobalto do catodo, reduzindo a exposição a um insumo de mineral crítico volátil e permitindo que os custos acompanhem o carbonato de lítio de forma mais direta ao longo dos ciclos de aquisição. Os custos médios dos pacotes LFP foram mais de 40% abaixo dos custos dos pacotes NMC em 2025, uma diferença que tornou a química particularmente relevante onde o custo inicial do sistema é decisivo. As baterias LFP podem fornecer de 3.000 a 10.000 ciclos, o que pode suportar vidas úteis de operação de 15 a 20 anos em armazenamento em escala de concessionária e ajudar os compradores a avaliar a durabilidade do projeto. As arquiteturas de célula para pacote reduzem os custos de montagem e fazem melhor uso do volume do pacote, embora não removam a diferença de densidade de energia subjacente entre as químicas. Esses fatores mantêm o mercado de bateria de fosfato de ferro e lítio atrativo à medida que os preços totais dos sistemas de baterias caem e os desenvolvedores de armazenamento buscam desempenho vitalício previsível, enquanto também reduzem a necessidade de trocar segurança e vida útil de operação por menor custo inicial do sistema em muitos usos estacionários, o que é valioso para os proprietários de projetos que avaliam longos períodos de operação e risco de substituição.
Localização da Fabricação de Baterias e Incentivos à Cadeia de Suprimentos
A política está influenciando a localização e o fornecimento da nova capacidade do mercado de bateria de fosfato de ferro e lítio, em vez de simplesmente aumentar ou diminuir a demanda. O Regulamento de Baterias da UE exigiu declarações de pegada de carbono para baterias de veículos elétricos a partir de fevereiro de 2025, enquanto as obrigações de diligência devida na cadeia de suprimentos entraram em vigor em agosto de 2026[1]. A Comissão Europeia estabeleceu o Battery Booster Facility em junho de 2026 para apoiar o investimento em gigafábricas e reduzir a dependência de materiais catódicos chineses. Nos Estados Unidos, o crédito de produção de fabricação avançada da Seção 45X apoia a produção doméstica de células e baterias até 2033 e melhora o caso para investimento em fabricação local. Regras mais rígidas sobre entidades estrangeiras de preocupação limitam o acesso a células LFP chinesas, embora os fornecimentos alternativos permaneçam limitados em uma escala comercial significativa. Essas regras apoiam o investimento regional de longo prazo, ao mesmo tempo em que tornam o fornecimento de curto prazo mais difícil fora da China e adicionam trabalho de conformidade para os compradores; portanto, os fabricantes devem considerar a rastreabilidade, as fontes de materiais elegíveis e o local de produção ao planejar capacidade e contratos com clientes, porque falhas de conformidade podem atrasar cronogramas de entrega e reduzir o acesso à demanda apoiada por incentivos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Menor Densidade de Energia Gravimétrica e Desempenho em Climas Frios | -1.50% | América do Norte, segmentos de veículos elétricos premium da UE; mercados com climas extremamente frios | Médio prazo (2 a 4 anos) |
| Substituição por Químicas de Íon de Sódio, LMFP, NMC e Estado Sólido | -1.50% | Global; mais agudo na China (escalonamento comercial de Na-ion), UE e América do Norte (investimento em P&D de estado sólido) | Longo prazo (≥ 4 anos) |
| Baixo Valor Residual de Material Enfraquecendo a Economia de Reciclagem de LFP | -0.50% | UE (mandatos de conteúdo reciclado do Regulamento de Baterias), China (política doméstica de reciclagem), América do Norte | Médio prazo (2 a 4 anos) |
| Gigafábricas Cativas de OEMs Reduzindo o Conjunto de Fornecedores Independentes | -1.00% | China (modelos de autoabastecimento da BYD e da SAIC), América do Norte, UE (programas internos da Volkswagen e da Stellantis) | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Menor Densidade de Energia Gravimétrica e Desempenho em Climas Frios
A densidade de energia e o desempenho em climas frios restringem o mercado de bateria de fosfato de ferro e lítio em veículos elétricos premium e de longo alcance. As células LFP fornecem 170 a 205 Wh/kg, enquanto as células NMC podem atingir 255 Wh/kg, colocando a LFP em desvantagem onde a autonomia do veículo ultrapassa 600 km. Os designs de célula para pacote melhoram a utilização do espaço para 65 a 72%, mas a diferença no nível da célula persiste e se torna mais pronunciada em temperaturas abaixo de zero. As células de íon de sódio competem em usos de menor alcance e em climas frios, enquanto a LMFP busca aumentar a densidade de energia na faixa de 400 a 600 km, e as baterias de estado sólido visam veículos premium. Os fabricantes europeus premium continuam a especificar NMC para seus modelos emblemáticos e avaliam a LFP de forma mais seletiva para veículos de entrada. Isso cria um limite tecnológico para a LFP, mesmo à medida que os designs de maior compactação melhoram seu desempenho.
Baixo Valor Residual de Material Enfraquecendo a Economia de Reciclagem de LFP
A química da LFP, livre de cobalto e manganês, reduz o valor dos materiais recuperados em relação ao NMC, enfraquecendo o caso comercial para a reciclagem em circuito fechado. Essa questão torna-se mais relevante à medida que os requisitos da UE para conteúdo reciclado e coleta no fim da vida útil entram em vigor. As gigafábricas cativas de OEMs também podem reduzir a oportunidade de células independentes à medida que as montadoras e os híbridos OEM de baterias direcionam a produção para programas de veículos internos. Esse modelo é particularmente relevante na China, onde os fabricantes de veículos e os produtores de baterias desenvolveram arranjos de fornecimento estreitamente integrados. Os fornecedores independentes, portanto, precisam competir por projetos de armazenamento, exportação e programas de veículos independentes, em vez de presumir que toda a produção de veículos elétricos cria demanda aberta por células. O mercado de bateria de fosfato de ferro e lítio permanece amplo, mas o acesso dos fornecedores difere acentuadamente por cliente e região.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fator de Forma da Bateria:
Células Prismáticas Lideram a Integração de PacotesAs células prismáticas detinham 61,2% da participação do mercado de bateria de fosfato de ferro e lítio em 2025 e estão previstas para crescer a um CAGR de 26,1% de 2026 a 2031. Sua posição segue o uso mais amplo de designs de célula para pacote, que as células prismáticas de grande formato suportam efetivamente ao reduzir o número de módulos intermediários e simplificar a estrutura do pacote. A BYD Blade Battery e as plataformas de célula para pacote da CATL ajudaram a estabelecer a LFP prismática para pacotes de veículos elétricos e contêineres de armazenamento em escala de concessionária, onde a forma da célula funciona com layouts de sistema em grande escala padronizados. Células maiores podem simplificar o gerenciamento térmico e reduzir os custos de montagem de módulos em sistemas de vários megawatt-hora, que agora são uma parte central da implantação de armazenamento estacionário. Um estudo da célula cilíndrica LFP no formato 4680 da BYD registrou 374,6 Wh/L, mostrando que as células cilíndricas permanecem tecnicamente competitivas em designs selecionados[2].
As células prismáticas representaram mais de 97% das remessas de baterias de armazenamento de energia da China no primeiro trimestre de 2026. Isso reflete a preferência por formatos maiores em armazenamento em escala de concessionária à medida que os projetos aumentam de tamanho e os desenvolvedores buscam designs de instalação repetíveis. As células cilíndricas mantêm um papel por meio do programa 4680 da Tesla e de aplicações de alto desempenho selecionadas, onde o formato suporta abordagens de engenharia de veículos estabelecidas. As células pouch permanecem relevantes em designs liderados por empresas coreanas porque sua embalagem pode suportar maior densidade de energia gravimétrica em configurações de célula para pacote e pode utilizar com eficiência o espaço disponível sob o assoalho do veículo[3]. Os designs prismáticos lideram o armazenamento de energia na China e globalmente, enquanto as células cilíndricas mantêm uma posição na América do Norte e em aplicações voltadas para desempenho, e as células pouch atendem a plataformas selecionadas de veículos elétricos europeus.


Por Aplicação:
O Armazenamento em Rede se Expande Além da MobilidadeA mobilidade elétrica representou 64,7% do tamanho do mercado de bateria de fosfato de ferro e lítio em 2025, enquanto o armazenamento de energia em rede e energia renovável está projetado para crescer a um CAGR de 29,5% até 2031. A mobilidade elétrica continua a ser sustentada pela grande base de veículos elétricos da China, onde a LFP detinha 81,2% das instalações domésticas de baterias em 2025 e atendia a uma ampla gama de modelos de veículos de passeio convencionais. O armazenamento em rede está se expandindo para um motor de demanda separado à medida que a capacidade de energia renovável requer despacho mais flexível e as concessionárias buscam baterias capazes de ciclagem diária repetida. A LFP representou mais de 90% das instalações de armazenamento em baterias estacionárias em todo o mundo em 2025, em comparação com abaixo de 50% há 5 anos. A LG Energy Solution planeja fornecer células prismáticas LFP para o Tesla Megapack 3 a partir de sua instalação em Lansing a partir de 2027, indicando que os compradores de armazenamento norte-americanos também estão buscando um fornecimento regional em conformidade[4].
As aplicações portáteis atendem a ferramentas elétricas, eletrônicos de consumo e dispositivos médicos, onde a estabilidade térmica é valiosa, e a segurança pode ter precedência sobre a densidade de energia máxima. Seu crescimento é mais lento porque os eletrônicos de consumo geralmente requerem maior densidade de energia do que a LFP pode fornecer no espaço limitado dos dispositivos. Os usos estacionários incluem armazenamento comercial e industrial, backup de telecomunicações e energia fora da rede, onde a vida útil de operação e as menores necessidades de manutenção podem apoiar o caso de uso. Esses usos estão se expandindo à medida que os operadores comerciais buscam gerenciamento de demanda e as redes de telecomunicações substituem os sistemas de backup a diesel em áreas com redes menos confiáveis. Os compromissos de fornecimento de armazenamento de energia de longo prazo mostram que os fabricantes estão alocando mais capacidade à demanda estacionária ao lado da produção de veículos elétricos, deixando a mobilidade e o armazenamento em rede como as principais aplicações.
Análise Geográfica
Mercado de Baterias de Fosfato de Ferro e Lítio (LFP) na Ásia-Pacífico
A Ásia-Pacífico detinha 58,4% do tamanho do mercado de baterias de fosfato de ferro e lítio em 2025 e tem previsão de crescimento a um CAGR de 31,2% de 2026 a 2031. A China contribuiu com 60% das adições globais de armazenamento de energia em novas baterias em 2025 e detém mais de 80% da capacidade global de fabricação de baterias de íons de lítio, conferindo aos fornecedores regionais uma base integrada que combina volume de produção com demanda local dos clientes. Essas vantagens sustentam o papel da China na produção, no desenvolvimento tecnológico e no consumo, enquanto sua posição nos materiais de cátodo também molda o mercado mais amplo de baterias de fosfato de ferro e lítio. A expansão de veículos elétricos na Índia e os investimentos em manufatura no Sudeste Asiático estão construindo demanda regional por LFP por meio de montagem de veículos, planos domésticos de baterias e nova geração de energia renovável. A Indonésia está desenvolvendo um pipeline de material ativo para ânodo que supera o do Japão e o da Coreia do Sul em escala.
Mercado de Baterias de Fosfato de Ferro e Lítio (LFP) na América do Norte e Europa
A América do Norte e a Europa formam o próximo grande bloco de atividade do mercado de baterias de fosfato de ferro e lítio, mas suas cadeias de suprimentos e configurações de políticas diferem das da Ásia-Pacífico. Nos Estados Unidos, o uso de LFP em veículos elétricos contraiu em 2025 com o endurecimento das restrições a entidades estrangeiras de preocupação, enquanto as adições de armazenamento atingiram 57,6 GWh e cresceram 30% à medida que os desenvolvedores continuaram a adquirir sistemas LFP para grandes projetos. O primeiro trimestre de 2026 adicionou 9,7 GWh, o trimestre de abertura mais forte já registrado, demonstrando que a demanda estacionária pode absorver material que não é mais direcionado a alguns programas de veículos elétricos. Na Europa, o LFP superou 10% da demanda de baterias para veículos elétricos em 2025, com quase todo o fornecimento importado da China e o fornecimento local ainda limitado. As obrigações de diligência devida em baterias agora afetam as decisões de aquisição europeias e poderiam incentivar o investimento local em cátodo, embora o desenvolvimento dessa capacidade leve tempo.
Mercado de Baterias de Fosfato de Ferro e Lítio (LFP) no Oriente Médio e África e América do Sul
A América do Sul e o Oriente Médio e África detêm participações menores no mercado de baterias de fosfato de ferro e lítio, mas estão se tornando mais relevantes para a fabricação localizada e o armazenamento vinculado à energia solar. O Brasil está adicionando linhas de montagem de pacotes de baterias e baterias de armazenamento de energia para atender aos requisitos de conteúdo doméstico e estabelecer uma presença de produção local. Chile e Argentina possuem recursos de salmoura de lítio que poderiam apoiar a integração upstream caso o investimento em cátodo se concretize, embora isso não substitua imediatamente a capacidade de processamento chinesa. A Arábia Saudita e os Emirados Árabes Unidos estão apoiando a implantação de LFP por meio de programas de energia renovável, enquanto a gigafábrica de LFP planejada no Marrocos tem como objetivo apoiar a montagem de veículos elétricos na África e as cadeias de suprimentos europeias. Essas regiões oferecem novos locais de demanda e fabricação, mas seu papel depende de investimentos em processamento, células e integração de sistemas, e não apenas nos recursos de lítio.

Cenário Competitivo
O mercado de bateria de fosfato de ferro e lítio é concentrado no nível de células. Sua escala se estende por células, materiais catódicos, armazenamento de energia e aplicações em veículos, permitindo que cada empresa participe em vários estágios da cadeia de valor. A China detinha mais de 80% da capacidade de fabricação global de íon de lítio ao final de 2025, o que ampliou sua vantagem de custo de produção sobre a Europa e a América do Norte. A CATL e a BYD podem usar essa escala para garantir insumos e atender a clientes de veículos elétricos e armazenamento, enquanto os novos entrantes enfrentam altos requisitos de capital, tecnologia e cadeia de suprimentos. Sua posição também eleva as barreiras de entrada para produtores de células menores que não têm poder de compra comparável ou programas de clientes de longo prazo.
A concorrência no mercado de bateria de fosfato de ferro e lítio está indo além do custo de células para o controle de catodos, localização de fabricação e design de célula para pacote. A CATL buscou acordos de aquisição de catodos de longo prazo e de fornecimento de armazenamento de energia para garantir insumos e demanda em múltiplos mercados finais. A BYD expandiu a produção da Blade Battery para atender seus programas de veículos elétricos e usos de armazenamento estacionário, vinculando sua demanda interna de veículos ao fornecimento mais amplo de baterias. A LG Energy Solution está migrando para LFP para armazenamento de energia e planeja fornecer o Tesla Megapack 3 a partir de Michigan a partir de 2027. Esses movimentos mostram que a elegibilidade de fornecimento regional está se tornando um fator competitivo ao lado do desempenho de células, custo, vida útil de ciclo e capacidade de fabricação em grande escala.
Empresas chinesas de segundo nível, incluindo CALB, EVE Energy, Gotion High-Tech, SVOLT e REPT Battero, competem por meio de aplicações especializadas, fábricas no exterior e parcerias em catodos. Os fornecedores coreanos estão desenvolvendo programas de LFP para mercados de armazenamento europeus e norte-americanos, onde as regras de conformidade podem limitar as importações chinesas e os compradores desejam opções alternativas de fornecimento. Os produtores não chineses podem buscar nichos onde a política restringe o acesso direto a células chinesas, enquanto os integradores de sistemas chineses usam células de menor custo para expandir para o armazenamento em rede no exterior. O mercado de bateria de fosfato de ferro e lítio, portanto, continua a ser liderado por grandes produtores chineses, mas os produtores regionais podem construir posições onde conformidade, serviço local ou requisitos de aplicação são decisivos.
Líderes do Setor de Bateria de Fosfato de Ferro e Lítio (LFP)
-
Contemporary Amperex Technology Co., Limited
-
BYD Company Limited
-
CALB Group Co., Ltd.
-
Gotion High-Tech Co., Ltd.
-
EVE Energy Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Baterias de Fosfato de Ferro e Lítio (LFP) Empresas cobertas neste relatório
- BYD Company Limited
- CALB Group Co., Ltd.
- Contemporary Amperex Technology Co., Limited
- Envision AESC Group Ltd.
- EVE Energy Co., Ltd.
- Farasis Energy (Ganzhou) Co., Ltd.
- Gotion High-Tech Co., Ltd.
- LG Energy Solution, Ltd.
- Lithium Werks B.V.
- Microvast Holdings, Inc.
- Narada Power Source Co., Ltd.
- Phylion Battery Co., Ltd.
- REPT Battero Energy Co., Ltd.
- Samsung SDI Co., Ltd.
- SVOLT Energy Technology Co., Ltd.
- Tianneng Battery Group Co., Ltd.
- Wanxiang A123 Systems Corp.

Desenvolvimentos industriais recentes em Mercado de Baterias de Fosfato de Ferro e Lítio (LFP)
- Março de 2026: LG Energy Solution e Tesla confirmaram um acordo de 3 anos no valor de 4,3 bilhões de USD para fornecimento de células prismáticas LFP destinadas aos sistemas de armazenamento de energia Tesla Megapack 3. A produção começa na instalação da LG em Lansing, Michigan, em agosto de 2027.
- Março de 2026: A Associação Americana de Energia Limpa (ACP) informou que o setor de armazenamento de energia dos EUA instalou um recorde de 57,6 GWh de nova capacidade em 2025, um aumento de 30% em relação a 2024. A capacidade de fabricação doméstica de células LFP nos EUA atingiu 69,4 GWh, refletindo a rápida expansão da cadeia de suprimentos de baterias do país.
- Janeiro de 2026: A CATL assinou um acordo de cooperação estratégica com o governo provincial de Yunnan para construir uma instalação de fabricação de baterias de lítio na Nova Área de Dianzhong, com início da construção no primeiro trimestre de 2026.
- Novembro de 2025: A joint venture 50:50 entre CATL e Stellantis iniciou as obras em Zaragoza, Espanha, para uma instalação de 4,1 bilhões de EUR e 50 GWh projetada para fornecer até 1 milhão de VEs por ano, com produção prevista para o final de 2026.


Escopo do Relatório Global do Mercado de Bateria de Fosfato de Ferro e Lítio (LFP)
Uma bateria de fosfato de ferro e lítio (LFP) é um tipo de bateria recarregável de íon de lítio que utiliza fosfato de ferro e lítio (LiFePO₄) como material catódico e grafite (carbono) como ânodo. As baterias LFP são amplamente utilizadas em veículos elétricos (VEs), sistemas de armazenamento de energia estacionário, energia de backup, integração de energias renováveis e equipamentos industriais. Sua adoção é impulsionada por forte estabilidade térmica, longa vida útil de ciclo e maior segurança em comparação com outras químicas de íon de lítio.
O Mercado de Bateria de Fosfato de Ferro e Lítio (LFP) é segmentado por fator de forma da bateria, aplicação e geografia. Por fator de forma da bateria, o mercado é segmentado em baterias cilíndricas, prismáticas e pouch. Por aplicação, o mercado é segmentado em portátil, estacionária, mobilidade elétrica e armazenamento de energia em rede e energia renovável. O relatório também abrange o tamanho do mercado e as previsões para o Mercado Global de Bateria de Fosfato de Ferro e Lítio (LFP) em 26 países dentro dessas regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base em valor (USD).
| Cilíndrica |
| Prismática |
| Pouch |
| Portátil |
| Estacionária |
| Mobilidade Elétrica |
| Armazenamento de Energia em Rede e Energia Renovável |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Fator de Forma da Bateria | Cilíndrica | |
| Prismática | ||
| Pouch | ||
| Por Aplicação | Portátil | |
| Estacionária | ||
| Mobilidade Elétrica | ||
| Armazenamento de Energia em Rede e Energia Renovável | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho projetado do mercado de bateria de fosfato de ferro e lítio até 2031?
O mercado de bateria de fosfato de ferro e lítio está projetado para atingir 84,37 bilhões de USD até 2031, partindo de 28,62 bilhões de USD em 2026. A previsão é baseada em um CAGR de 24,14% para 2026-2031, sustentado pela demanda de mobilidade elétrica e armazenamento em rede, menores custos de pacote e maior implantação de armazenamento.
Por que as baterias LFP estão sendo adotadas em veículos elétricos?
Os pacotes LFP eram em média mais de 40% mais baratos do que os pacotes NMC em 2025. A química também forneceu mais de 55% das implantações globais de baterias para veículos elétricos, refletindo sua adequação a veículos para o mercado de massa, onde custo, segurança, disponibilidade de fornecimento e autonomia de condução aceitável são importantes.
Qual fator de forma de bateria LFP lidera a demanda global?
As células prismáticas lideraram com 61,2% de participação em 2025 por funcionarem bem em configurações de célula para pacote de grande porte para veículos elétricos e armazenamento em escala de concessionária. O CAGR previsto de 26,1% reflete a demanda contínua por esse design na China, onde células grandes são amplamente usadas em sistemas estacionários, e em projetos de armazenamento em rede globalmente.
Qual é a aplicação de LFP de crescimento mais rápido?
O armazenamento de energia em rede e energia renovável é a aplicação de crescimento mais rápido, com um CAGR projetado de 29,5% até 2031. A LFP representou mais de 90% das novas adições globais de armazenamento em baterias estacionárias em 2025, porque os operadores valorizam a vida útil de ciclo, segurança, custo do sistema e operação confiável durante ciclos de carga repetidos.
Qual região lidera a demanda por baterias LFP?
A Ásia-Pacífico liderou com 58,4% de participação em 2025 e deve crescer a um CAGR de 31,2% até 2031. A base de produção da China, a demanda por veículos elétricos e a contribuição de 60% para as novas adições globais de armazenamento sustentam a posição de liderança da região, enquanto a Índia e o Sudeste Asiático adicionam nova demanda por veículos e fabricação.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
