
Tamanho e Participação do Mercado de Serviços de Marketing CRM na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 9.06 Bilhões de dólares |
| Tamanho do Mercado (2026) | 9.93 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.66 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 9.54 % |
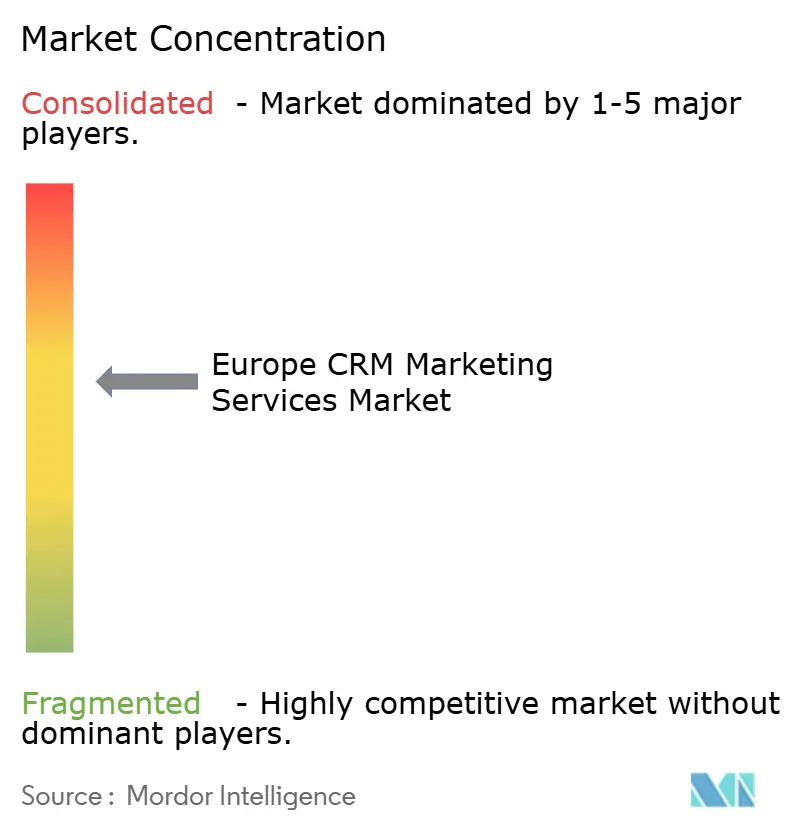
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Marketing CRM na Europa por Mordor Intelligence
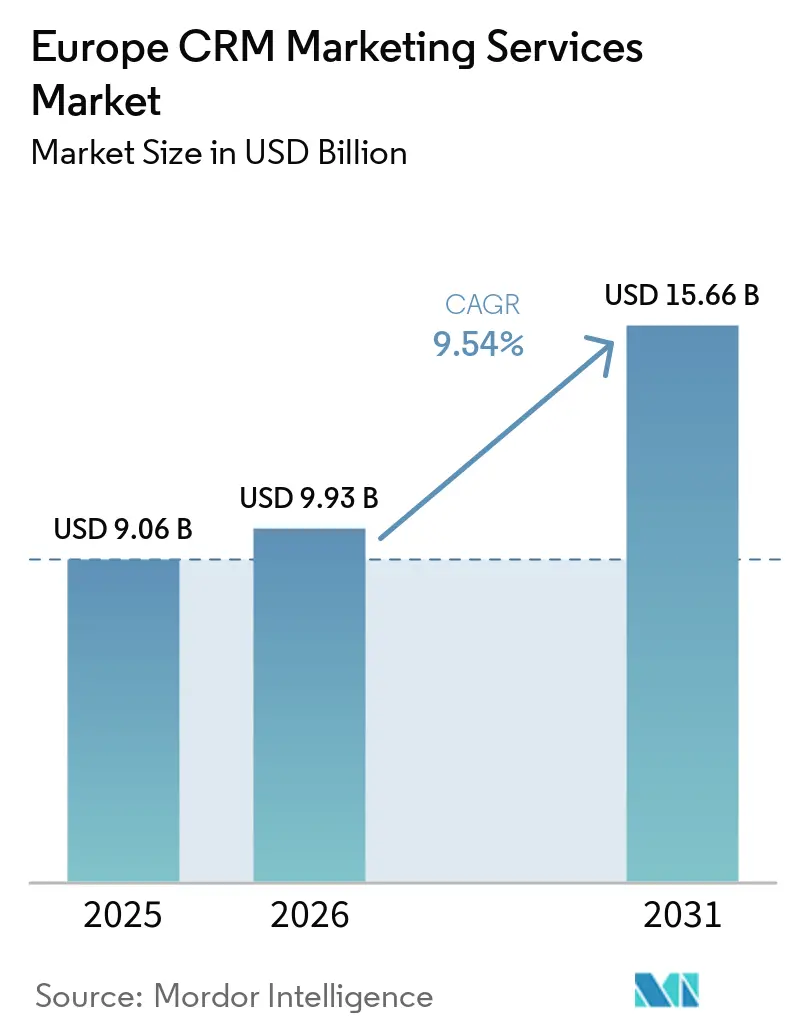
O tamanho do mercado de serviços de marketing CRM na Europa está projetado em 9,06 mil milhões de USD em 2025, 9,93 mil milhões de USD em 2026, e deverá atingir 15,66 mil milhões de USD até 2031, crescendo a um CAGR de 9,54% de 2026 a 2031. O mercado de serviços de marketing CRM na Europa ainda tem espaço significativo para expandir, pois muitas empresas estão a migrar de sistemas de clientes fragmentados para modelos operacionais unificados que necessitam de implementação externa, suporte e governança. O crescimento está a ser apoiado por expectativas de privacidade mais rigorosas, maior utilização de IA em processos voltados para o cliente e crescente procura de parceiros de serviços capazes de manter os programas de CRM em conformidade em vários países e idiomas. O mercado de serviços de marketing CRM na Europa está também a evoluir para relações geridas recorrentes, à medida que os compradores preferem cada vez mais a otimização contínua, a supervisão de fluxos de trabalho e o suporte operacional em vez de apenas trabalho de implementação pontual. A pressão competitiva permanece elevada porque integradores globais, empresas lideradas por consultoria, divisões de serviços de plataformas e boutiques especializadas estão a disputar os mesmos mandatos em camadas sobrepostas de consultoria, implementação, modernização e entrega gerida. Os fornecedores com aceleradores de integração mais robustos, prontidão para nuvem soberana, execução multilíngue e profundidade operacional de CRM específica por setor estão em melhor posição para ganhar programas de maior dimensão no mercado de serviços de marketing CRM na Europa.
Principais Conclusões do Relatório
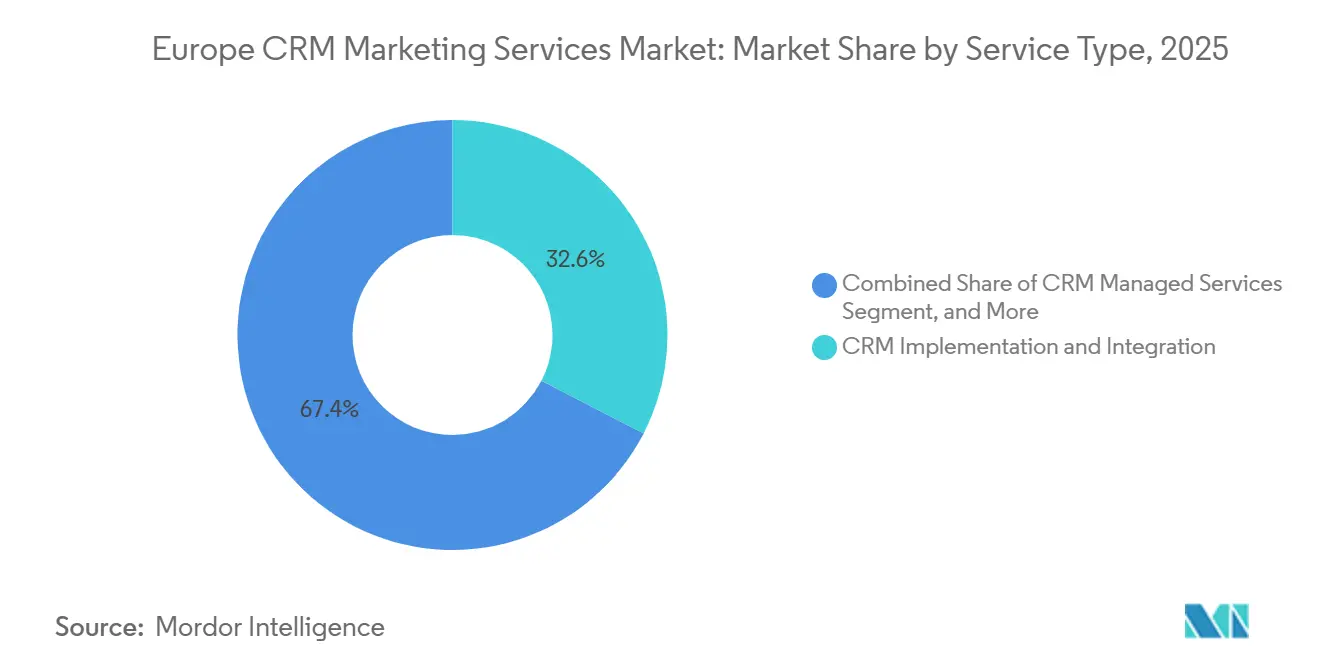
- Por tipo de serviço, a implementação e integração de CRM deteve uma participação de 32,57% do mercado de serviços de marketing CRM na Europa em 2025, enquanto os serviços geridos de CRM estão projetados para expandir a um CAGR de 13,42% até 2031.
- Por tamanho de empresa, as grandes empresas detiveram uma participação de 68,34% em 2025, enquanto as PME estão projetadas para registar o CAGR mais elevado de 12,63% até 2031.
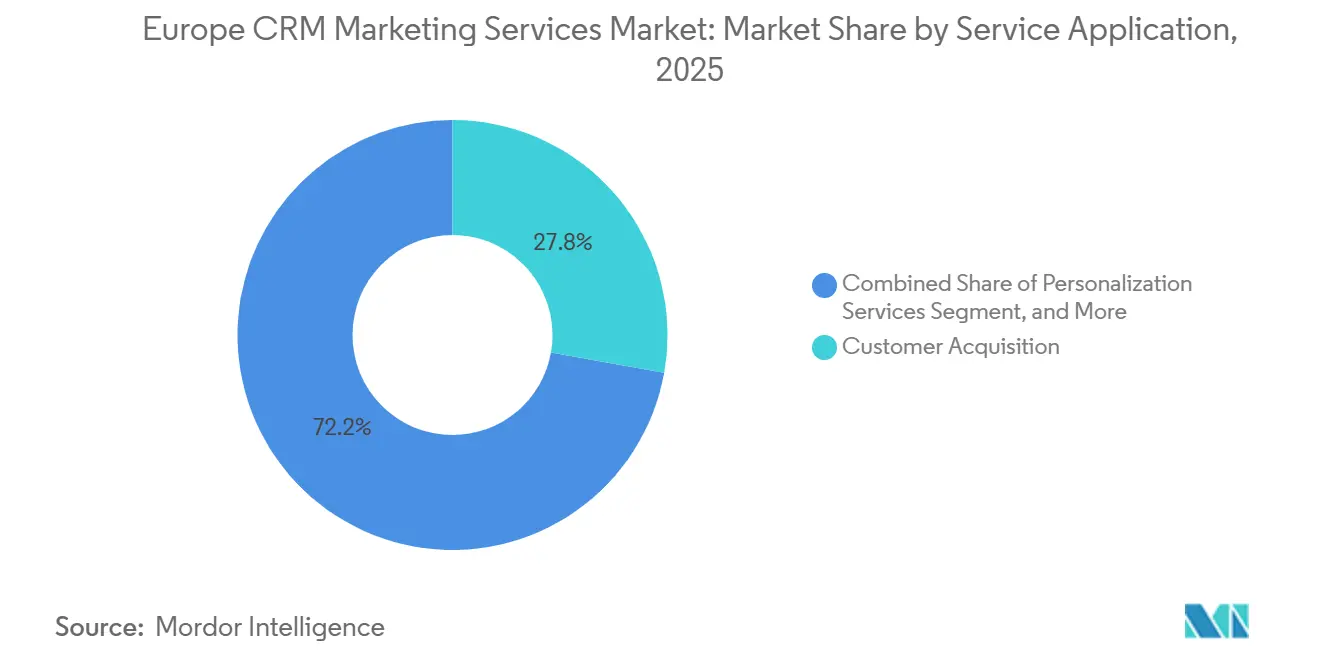
- Por aplicação de serviço, a aquisição de clientes representou 27,81% do tamanho do mercado de serviços de marketing CRM na Europa em 2025, enquanto o envolvimento omnicanal do cliente está projetado para crescer a um CAGR de 14,91% até 2031.
- Por setor do utilizador final, o retalho e o comércio eletrónico lideraram com uma participação de 23,24% em 2025, enquanto a saúde e as ciências da vida estão projetadas para expandir a um CAGR de 13,76% até 2031.
- Por país, o Reino Unido deteve 24,31% da participação do mercado de serviços de marketing CRM na Europa em 2025, enquanto a Alemanha está projetada para registar o CAGR mais rápido de 13,53% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DO CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescente Procura de Fluxos de Trabalho de Envolvimento do Cliente Prontos para o RGPD | +2.1% | UE-27 e EEE, maior intensidade no Reino Unido, Alemanha e França | Curto prazo (≤ 2 anos) |
| Rápida Transição para a Orquestração de Campanhas Assistida por IA | +1.8% | Global, com tração concentrada no DACH, Países Nórdicos e Reino Unido | Médio prazo (2-4 anos) |
| Personalização Multilíngue em Mercados Europeus Fragmentados | +1.4% | Europa Ocidental e Países Nórdicos como núcleo, com expansão para a Europa do Sul e do Leste | Médio prazo (2-4 anos) |
| Externalização de Operações de Marketing para Reduzir Lacunas de Talento | +1.1% | Impulsionado pelo Reino Unido, com expansão próxima para a Polónia, Roménia e República Checa | Curto prazo (≤ 2 anos) |
| Adoção Crescente de Pilhas de CRM Composável e Tecnologia de Marketing | +0.8% | DACH, Reino Unido e Países Nórdicos, com difusão gradual para a Europa do Sul | Longo prazo (≥ 4 anos) |
| Crescimento em Programas de Fidelização, Retenção e Valor do Tempo de Vida do Cliente | +0.6% | Mercados com elevada densidade de retalho, incluindo Reino Unido, França, Alemanha e Países Baixos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Procura de Fluxos de Trabalho de Envolvimento do Cliente Prontos para o RGPD
O design de fluxos de trabalho prontos para o RGPD tornou-se um fator de compra direto no mercado de serviços de marketing CRM na Europa, pois as empresas esperam agora que as funcionalidades de conformidade estejam integradas no modelo operacional e não fora dele. A Salesforce afirmou que o seu investimento em França inclui opções de implementação em nuvem soberana, chaves de encriptação controladas pelo cliente e visibilidade em tempo real sobre a atividade humana e de agentes, o que demonstra como as funcionalidades de privacidade e controlo estão a ser incorporadas no design de serviços de CRM desde o início.[1] A Brevo afirmou que o seu Laboratório de IA desenvolverá ferramentas de IA de CRM europeias em servidores da UE em conformidade com o RGPD, o que reforça a forte ligação que os compradores estão a estabelecer entre a modernização do CRM e o tratamento local de dados e a confiança em auditorias. A Temedica incorporou a gestão de consentimento e preferências em conformidade com o RGPD na sua Suite de Envolvimento Omnicanal do Paciente, o que demonstra que os programas de envolvimento regulamentados tratam agora o tratamento do consentimento como parte do âmbito de entrega e não como um processo jurídico adjacente. A Veeva afirmou que o Vault CRM foi concebido para cumprir os requisitos de negócio e conformidade a nível nacional em canais pessoais e digitais, o que reflete a mesma pressão nas implementações de ciências da vida que operam em vários mercados europeus. Isto está a aumentar a procura de fornecedores de serviços capazes de gerir a governança do consentimento, a documentação de fluxos de trabalho, o controlo de configuração e o suporte operacional pronto para conformidade ao longo de todo o ciclo de vida de um programa de CRM.
Rápida Transição para a Orquestração de Campanhas Assistida por IA
A orquestração de campanhas assistida por IA está a passar da experimentação para a produção em direto, e isto está a alterar o que os compradores esperam dos parceiros no mercado de serviços de marketing CRM na Europa. A Salesforce afirmou que o Agentforce atingiu 1,2 mil milhões de USD em receita recorrente anual no primeiro trimestre do exercício fiscal de 2027 e que os agentes de IA da Fin resolvem em média 76% do volume de suporte de ponta a ponta, o que aponta para uma rápida adoção comercial de fluxos de trabalho autónomos de clientes. A Salesforce também destacou implementações em direto em França na Bouygues, Pierre Fabre e Adecco, o que demonstra que a orquestração por IA já está a influenciar as operações de envolvimento do cliente em vários setores e casos de utilização. Isto está a elevar o nível de exigência para os fornecedores, pois os compradores querem cada vez mais equipas de implementação e serviços geridos capazes de ligar agentes de IA a dados de CRM, lógica de serviço e controlos de governança sem atrasar a implementação.
Personalização Multilíngue em Mercados Europeus Fragmentados
A personalização multilíngue continua a ser um impulsionador duradouro porque os fornecedores de serviços no mercado de serviços de marketing CRM na Europa devem traduzir os dados dos clientes em envolvimento localmente relevante em ambientes nacionais fragmentados e combinações de canais. A Brevo afirmou que o seu Laboratório de IA está focado na personalização avançada de marketing para utilizadores de CRM europeus, e a sua decisão de manter essas ferramentas em infraestrutura da UE alinha a personalização com as expectativas de conformidade local e a confiança nos dados.[2] A Salesforce afirmou que os clientes franceses poderão integrar modelos de IA locais como o Mistral, o que suporta um tratamento de linguagem e conteúdo mais localizado nos programas de CRM empresariais. O mesmo anúncio sobre a França mostrou como a Pierre Fabre está a utilizar um programa unificado One CRM para mais de 4.000 utilizadores nas atividades farmacêuticas e dermo-cosméticas, o que reflete a necessidade de coordenar a comunicação entre marcas, funções e grupos de clientes. A Temedica reportou que a sua abordagem omnicanal proporcionou mais de 15% de maior envolvimento do paciente do que as soluções de aplicações autónomas, o que sugere que as interações coordenadas e sensíveis ao contexto produzem melhor qualidade de resposta quando os utilizadores se movem entre canais. Isto favorece as empresas no mercado de serviços de marketing CRM na Europa que conseguem combinar governança de conteúdo, suporte de localização, orquestração de fluxos de trabalho e implementação com consciência de consentimento num único modelo de serviço.
Externalização de Operações de Marketing para Reduzir Lacunas de Talento
A externalização está a ganhar tração porque muitas empresas querem resultados de CRM sem suportar o custo total e o encargo de contratação de uma equipa de entrega interna maior no mercado de serviços de marketing CRM na Europa. A Salesforce afirmou que está a contratar em cibersegurança, dados, IA agêntica e engenharia de implementação em França como parte do seu programa de investimento alargado, o que sublinha como a combinação de talentos necessária se tornou especializada mesmo para os principais participantes do ecossistema. A vitória da Veeva na Novo Nordisk em janeiro de 2026 demonstra que os grandes compradores estão dispostos a confiar em plataformas externas para as bases de execução comercial em canais pessoais e digitais. A Merck KGaA, Darmstadt, Alemanha, assumiu um compromisso global semelhante em maio de 2026, reforçando o argumento a favor da entrega de CRM liderada por parceiros de longa duração em vez de apenas o desenvolvimento de capacidades internas.
Análise do Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DO CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Elevado Custo de Conformidade para Consentimento, Residência de Dados e Prontidão para Auditoria | -1.8% | UE-27 e EEE, maior encargo nos segmentos de PME e mercado intermédio | Curto prazo (≤ 2 anos) |
| Escassez de Especialistas em CRM e Operações de Marketing com Fluência em RGPD | -1.2% | Em toda a UE, com défices agudos na Europa do Sul e do Leste | Médio prazo (2-4 anos) |
| Complexidade de Integração com Plataformas ERP e de Dados Legadas | -0.9% | Segmento de grandes empresas na Alemanha, França e Itália | Longo prazo (≥ 4 anos) |
| Custo Total de Propriedade Crescente para Implementações em Múltiplos Mercados | -0.6% | Empresas pan-europeias com operações de CRM em múltiplos países | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Custo de Conformidade para Consentimento, Residência de Dados e Prontidão para Auditoria
O custo de conformidade continua a ser um verdadeiro entrave à velocidade de compra porque a privacidade, a residência e a governança de IA moldam agora tanto a escolha da plataforma como o âmbito do serviço no mercado de serviços de marketing CRM na Europa. O programa da Salesforce em França inclui opções de implementação em nuvem soberana, controlo de chaves de encriptação, visibilidade em tempo real sobre a atividade humana e de agentes, e suporte para integração de modelos locais, todos os quais acrescentam trabalho de arquitetura e implementação que os compradores devem financiar antes de o valor ser totalmente realizado. A Brevo comprometeu 50 milhões de EUR (57,02 milhões de USD) ao longo de 5 anos para construir agentes de IA alojados na UE para CRM, o que demonstra que a entrega de IA em conformidade requer investimento sustentado em infraestrutura e produto mesmo antes de os serviços de implementação serem incluídos nos programas dos clientes. A Temedica associou o seu quadro de consentimento e preferências em conformidade a resultados de envolvimento mensuráveis, o que reflete o esforço adicional de design e supervisão necessário para tornar o envolvimento regulamentado simultaneamente operacional e comercialmente útil. A Veeva também posicionou o Vault CRM em torno dos requisitos de negócio e conformidade a nível nacional, o que significa que os compradores em setores regulamentados frequentemente necessitam de trabalho mais amplo de configuração, validação e governança antes de atingirem a escala operacional. Estas camadas adicionais podem atrasar a aquisição no mercado de serviços de marketing CRM na Europa e podem levar as empresas do mercado intermédio a fasearem os programas de CRM mais lentamente do que a procura subjacente suportaria de outra forma.
Escassez de Especialistas em CRM e Operações de Marketing com Fluência em RGPD
A escassez de especialistas em CRM capazes de trabalhar em entrega de plataformas, obrigações de privacidade e governança de IA está a limitar a capacidade de execução no mercado de serviços de marketing CRM na Europa. A Salesforce afirmou que está a expandir a contratação em França nas áreas de cibersegurança, dados, IA agêntica e engenharia de implementação, o que sinaliza que a combinação de competências necessária é restrita e ainda difícil de escalar mesmo nos principais mercados europeus. A implementação da Veeva na Novo Nordisk demonstra que os setores regulamentados necessitam de especialistas que compreendam tanto a execução comercial como os requisitos de conformidade a nível nacional. O compromisso global da Merck KGaA, Darmstadt, Alemanha, com o Vault CRM em maio de 2026 reforça a escassez dessas competências combinadas quando os programas abrangem múltiplos países, unidades de negócio e ambientes de dados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Implementação Lidera, os Serviços Geridos Ganham Maior DinamismoA Implementação e Integração de CRM deteve 32,57% da participação do mercado de serviços de marketing CRM na Europa em 2025, mantendo-se à frente de todos os outros tipos de serviço e confirmando a escala do trabalho intensivo ainda em curso na região. Esta parte do mercado de serviços de marketing CRM na Europa continua ancorada em programas multi-nuvem que ligam ambientes Salesforce, SAP ou Microsoft Dynamics 365 a sistemas ERP, camadas de análise, armazéns de dados e aplicações de clientes adjacentes. O encargo de integração mantém-se elevado porque muitas empresas ainda operam com estruturas de dados desiguais, propriedade de processos fragmentada e personalizações de sistemas locais que devem ser reconciliadas antes de um programa de CRM poder funcionar de forma consistente entre países. Essa realidade continua a suportar uma forte procura de serviços profissionais porque os compradores raramente começam com fluxos de dados de clientes limpos, regras de fluxo de trabalho simples ou um modelo operacional totalmente padronizado. Os mandatos de estratégia e consultoria continuam a ser importantes onde as empresas estão a redesenhar o envolvimento do cliente de raiz, enquanto o trabalho de migração e modernização está a ser impulsionado pela consolidação de plataformas e saídas planeadas de sistemas de clientes mais antigos.
Os Serviços Geridos de CRM estão projetados para crescer a um CAGR de 13,42% de 2026 a 2031, tornando-os o tipo de serviço de expansão mais rápida no setor de serviços de CRM na Europa e o indicador mais claro de onde o valor recorrente é construído. O segmento beneficia da procura empresarial de otimização contínua, supervisão de modelos, gestão de conformidade, gestão de versões e ajuste de desempenho em vez de trabalho de configuração pontual que termina após a implementação. Os contratos baseados em resultados também estão a ganhar terreno porque os clientes querem cada vez mais taxas de serviço vinculadas à retenção, desempenho de campanhas ou qualidade de serviço em vez de apenas horas faturadas ou tickets fechados. Esta mudança está a alargar o espaço endereçável no mercado de serviços de marketing CRM na Europa para empresas de médio porte que conseguem fornecer operações geridas com consciência do RGPD a um custo total inferior ao dos maiores integradores, mantendo ainda profundidade de plataforma suficiente para gerir as mudanças do dia a dia.

Por Tamanho de Empresa:
As Grandes Empresas Detêm o Peso da Receita, as PME Expandem Mais RapidamenteAs grandes empresas representaram 68,34% do mercado em 2025 e mantiveram-se como a principal base de receitas para programas de CRM complexos no mercado de serviços de marketing CRM na Europa. Os seus projetos abrangem frequentemente múltiplas bases de dados de clientes, sistemas ERP, ferramentas de análise, plataformas de serviço e unidades de negócio, o que mantém as dimensões dos compromissos elevadas, os ciclos de entrega longos e os âmbitos de serviço mais amplos do que nas contas de menor dimensão. O BFSI, a manufatura industrial e as telecomunicações continuam a dominar esta procura porque estes setores dependem de fluxos de trabalho de clientes estruturados, disciplina de reporte, controlo de canais e consistência de processos entre geografias. Os programas de grandes empresas também geram uma procura desproporcional de serviços de consultoria porque a escolha da plataforma, o design do modelo operacional, as regras de governança e o sequenciamento do lançamento geralmente precisam de ser definidos antes do início da implementação. No setor de serviços de CRM na Europa, estes mandatos ainda moldam o ritmo comercial dos maiores fornecedores porque concentram orçamentos, decisões estratégicas e compromissos de entrega plurianuais no mesmo grupo de clientes.
As PME estão projetadas para expandir a um CAGR de 12,63% de 2026 a 2031, tornando-as o segmento de tamanho de empresa de crescimento mais rápido e uma oportunidade de volume cada vez mais importante no mercado de serviços de marketing CRM na Europa. O crescimento neste segmento está a ser apoiado por modelos de serviços geridos de menor custo, plataformas de nuvem pré-configuradas e pacotes de implementação mais simples que reduzem a barreira de implementação para operadores de mercado único e empresas regionais de menor dimensão. Os compradores de PME também estão mais dispostos a externalizar a administração, o suporte e a otimização incremental quando as equipas internas são reduzidas, a contratação de especialistas é difícil e as mudanças de plataforma continuam a chegar mais rapidamente do que o pessoal consegue absorver. Como resultado, os fornecedores que agrupam implementação, suporte de conformidade, formação e cuidados pós-lançamento em ofertas mais simples estão melhor posicionados para aprofundar a penetração nas PME sem depender da mesma intensidade de pessoal exigida pelos programas de grandes empresas.
Por Aplicação de Serviço:
A Aquisição Gera Volume, o Envolvimento Omnicanal Define o RitmoA Aquisição de Clientes deteve 27,81% do mercado em 2025 e manteve-se como a maior aplicação de serviço no mercado de serviços de marketing CRM na Europa porque a geração de leads e o controlo do pipeline ainda estão no centro da execução comercial em muitos setores. Esta posição reflete a prioridade que as indústrias B2B atribuem à captura de leads, gestão de pipeline, regras de qualificação e qualidade de dados, todos os quais moldam a consistência com que as vendas e o marketing podem trabalhar a partir do mesmo registo de cliente. O BFSI, os serviços de TI e as empresas industriais dependem fortemente destes fluxos de trabalho porque a previsão de receitas depende de qualificação disciplinada, lógica de encaminhamento repetível e forte integridade dos registos de clientes. A Retenção e Fidelização de Clientes e os Serviços de Gestão de Campanhas seguiram-se como grandes grupos de aplicações, especialmente em setores onde os custos de aquisição são elevados e o valor de uma relação com um cliente existente está a aumentar. Os Serviços de Automação de Marketing, Análise e Perspetivas de Clientes e Serviços de Personalização também continuam a expandir à medida que as empresas ligam a atividade de campanhas mais diretamente aos resultados de CRM e esperam ciclos de feedback mais claros entre despesa, envolvimento e conversão.
O Envolvimento Omnicanal do Cliente está projetado para crescer a um CAGR de 14,91% até 2031, tornando-o a área de aplicação de crescimento mais rápido e um dos bolsões de crescimento mais fortes dentro das perspetivas de tamanho do mercado de serviços de marketing CRM na Europa. A Temedica afirmou que a sua Suite de Envolvimento Omnicanal do Paciente proporcionou mais de 15% de maior envolvimento do paciente do que as soluções de aplicações autónomas e suporta o acesso a mais de 40 milhões de pacientes na região de língua alemã, o que demonstra o valor operacional das interações conectadas entre canais em casos de utilização regulamentados.[3] Esse resultado é relevante porque os programas omnicanal combinam aquisição, retenção, análise e personalização numa única camada operacional em vez de os tratar como fluxos de trabalho separados com fornecedores distintos. Os fornecedores capazes de executar a integração subjacente, a gestão de consentimento, a lógica de orquestração e a monitorização de desempenho estão, portanto, posicionados para capturar contratos plurianuais de maior dimensão à medida que a entrega omnicanal se torna uma parte mais central do mercado de serviços de marketing CRM na Europa.
Por Setor do Utilizador Final:
O Retalho Detém a Maior Base, a Saúde e as Ciências da Vida Avançam Mais RapidamenteO Retalho e o Comércio Eletrónico detiveram 23,24% do mercado em 2025 e mantiveram-se como o maior bloco de utilizadores finais no mercado de serviços de marketing CRM na Europa porque os programas de comércio unificado continuam a exigir integração intensiva, redesenho de processos e coordenação de dados de clientes. Os investimentos no Reino Unido e na Alemanha estão a manter este segmento ativo porque os retalhistas estão a abandonar ambientes legados altamente personalizados e a adotar arquiteturas de clientes integradas que suportam a interação digital e física num único sistema. O BFSI seguiu-se como um grande grupo de compradores, com a procura centrada na automação de integração, integração de reporte, precisão de dados e gestão de campanhas para produtos bancários, de gestão de patrimónios e de seguros. As Tecnologias de Informação e as Telecomunicações também continuam a ser importantes porque os grandes operadores ainda necessitam de transformação da experiência do cliente, capacitação de vendas e migração de sistemas de clientes mais antigos que são difíceis de escalar entre linhas de negócio. A manufatura industrial e os programas governamentais acrescentam um pipeline estável à medida que as empresas automatizam fluxos de trabalho de vendas B2B, coordenação de distribuidores ou parceiros e processos de envolvimento de cidadãos que necessitam de um controlo de dados mais robusto.
A Saúde e as Ciências da Vida estão projetadas para expandir a um CAGR de 13,76% de 2026 a 2031, tornando-as o segmento de utilizador final de crescimento mais rápido no setor de serviços de CRM na Europa e uma fonte importante de procura de programas de maior complexidade. A Veeva afirmou que a Novo Nordisk International Operations se comprometeu com o Vault CRM em janeiro de 2026 para suportar a execução comercial em canais pessoais e digitais, o que reflete o impulso para uma gestão de relacionamentos unificada e em conformidade nas ciências da vida.[4] A Veeva também afirmou que a Merck KGaA, Darmstadt, Alemanha, selecionou o Vault CRM a nível mundial em maio de 2026 para padronizar os processos comerciais e ligar a plataforma a um ecossistema mais amplo orientado por dados, o que demonstra a escala da consolidação atualmente em curso no envolvimento regulamentado de clientes. A Salesforce afirmou que a Pierre Fabre está a utilizar o Agentforce num programa One CRM para mais de 4.000 utilizadores em França, o que explica por que razão os compradores de ciências da vida estão a tornar-se um motor de crescimento importante para o mercado de serviços de marketing CRM na Europa à medida que os programas se expandem pelos canais médico, comercial e digital.
Análise Geográfica
Mercado de Serviços de Marketing de CRM do Reino Unido e da Alemanha
O Reino Unido detinha 24,31% da participação no mercado europeu de serviços de marketing de CRM em 2025 e permaneceu como o maior mercado nacional da região, refletindo tanto a maturidade da demanda quanto a profundidade do ecossistema local de serviços profissionais. Sua liderança se apoia em uma economia de serviços digitais consolidada, intensa atividade nos setores de varejo e serviços financeiros, e uma base madura de empresas que já tratam o CRM como uma plataforma operacional, e não como uma ferramenta de software restrita. A maturidade da demanda no Reino Unido também significa que os compradores favorecem cada vez mais relacionamentos de serviços gerenciados de longo prazo quando não conseguem manter internamente uma capacidade especializada, o que sustenta modelos de receita recorrente mais do que trabalhos isolados de implantação. A Alemanha deve crescer a um CAGR de 13,53% de 2026 a 2031 e se destaca como o mercado nacional de crescimento mais rápido na perspectiva de tamanho do mercado europeu de serviços de marketing de CRM. A demanda na Alemanha está sendo moldada pela adoção de IA no Mittelstand, pelo maior interesse em arquiteturas de nuvem em conformidade e pela preferência por modelos de entrega capazes de atender às expectativas de soberania sem sacrificar a velocidade.
Mercado de Serviços de Marketing de CRM da França, Países Baixos e Países Nórdicos
A França permanece como um dos mercados mais estratégicos no cenário regional, pois os grandes compradores estão vinculando a modernização do CRM à soberania de dados, à escolha de infraestrutura e ao design operacional de IA. A Salesforce anunciou um investimento de 2 bilhões de USD na França até 2030, incluindo um Hub de Inovação em IA em Paris e opções de implantação de nuvem soberana em plataformas francesas como S3NS, Scaleway, Cloud Temple e Orange. A Salesforce também afirmou que os clientes franceses poderão controlar as chaves de criptografia por meio de parceiros e integrar modelos de IA locais, o que eleva o papel da França como campo de prova para arquiteturas de CRM nativas de IA em conformidade, que poderão influenciar a adoção em outras partes da região. Os Países Baixos e os mercados nórdicos continuam a atrair programas de alto valor porque a prontidão para a nuvem é elevada, o engajamento digital já é mais maduro e os compradores frequentemente estão mais avançados no uso do CRM para coordenar múltiplos pontos de contato com o cliente. Esses mercados são especialmente relevantes para programas de personalização, fidelidade e retenção, nos quais as empresas buscam experimentação mais ágil, melhor aproveitamento de dados primários e uma governança mais sólida sobre como a IA e a automação interagem com as relações com os clientes.
Mercados Europeus Mais Amplos
Itália, Espanha e o restante da Europa formam um conjunto de demanda em crescimento, porém em estágio inicial, dentro do mercado europeu de serviços de marketing de CRM, o que mantém o trabalho de modernização ativo mesmo quando o gasto total parte de uma base mais baixa. Muitos compradores nesses mercados ainda estão migrando de ferramentas locais ou semicustomizadas para plataformas baseadas em nuvem, o que sustenta a demanda por serviços de migração, modernização, implementação e suporte pós-lançamento. Polônia e Romênia também estão se tornando mais relevantes como centros de entrega, apoiando modelos de serviço transfronteiriços para empresas que necessitam de suporte a implantações multilíngues, custos operacionais mais baixos e maior alinhamento regional em conformidade. Em toda a região mais ampla, a adoção está se expandindo à medida que as empresas buscam arquiteturas de CRM unificadas capazes de suportar conformidade, coordenação de canais, engajamento habilitado por IA e otimização contínua pós-lançamento ao longo de um ciclo operacional mais extenso.
Panorama Competitivo
O mercado de serviços de marketing CRM na Europa é moderadamente concentrado, com grandes integradores globais, empresas lideradas por consultoria, divisões de serviços de plataformas e boutiques especializadas a competir por mandatos sobrepostos em consultoria, implementação, modernização e entrega gerida. Os maiores fornecedores beneficiam de escala, profundidade de certificação, modelos de entrega transnacionais e uma maior capacidade de absorver ciclos de aquisição mais longos quando os projetos envolvem setores regulamentados ou integração multi-nuvem. Ainda assim, o segmento intermédio do mercado permanece aberto porque muitos compradores ainda preferem fornecedores capazes de se mover mais rapidamente, localizar a entrega ou focar-se profundamente numa plataforma e num setor em vez de oferecer todas as linhas de serviço. A diferenciação está cada vez mais ligada à prontidão para nuvem soberana, à capacidade de implementação de agentes de IA, a modelos setoriais e à capacidade de gerir a conformidade como parte das operações diárias em vez de como um exercício de revisão periódica. Isto mantém a pressão sobre os preços elevada no trabalho de implementação padrão, preservando margens mais fortes nos serviços geridos, na orquestração habilitada por IA e nos programas de transformação de maior complexidade que necessitam de suporte operacional mais profundo.
O acordo da Salesforce de junho de 2026 para adquirir a Fin por aproximadamente 3,6 mil milhões de USD é um dos movimentos estratégicos mais claros a moldar o campo competitivo no mercado de serviços de marketing CRM na Europa. A Salesforce afirmou que os agentes de IA da Fin resolvem em média 76% do volume de suporte de ponta a ponta e que a empresa serve mais de 30.000 clientes, o que reforça a posição da Salesforce nas operações autónomas de clientes e dá aos parceiros uma camada de execução de IA maior para implementar em torno dos programas de CRM. A Salesforce também comprometeu 2 mil milhões de USD em França até 2030, o que sinaliza que a infraestrutura local, as opções de soberania, o suporte a modelos locais e a profundidade do ecossistema estão a tornar-se ativos competitivos em vez de funcionalidades de suporte. A Brevo lançou um Laboratório de IA em Paris em fevereiro de 2025 com um investimento de 50 milhões de EUR (57,02 milhões de USD) ao longo de 5 anos para construir agentes de IA alojados na UE para CRM, posicionando-se como um desafiante regional construído em torno de infraestrutura nativa de RGPD e posicionamento de dados europeus. Estes movimentos demonstram que a concorrência já não se limita à capacidade de implementação porque a direção do produto, a localização dos dados, a governança de IA e a arquitetura de implementação influenciam agora a escolha do fornecedor muito mais cedo no ciclo de compra.
A vitória da Veeva na Novo Nordisk em janeiro de 2026 demonstra como a especialização vertical pode criar vantagem duradoura em programas de envolvimento regulamentado de clientes onde os requisitos a nível nacional são importantes e a execução comercial deve manter-se alinhada entre canais. O seu compromisso global de maio de 2026 da Merck KGaA, Darmstadt, Alemanha, reforça o mesmo ponto e destaca o valor das plataformas de CRM capazes de se integrar em ecossistemas mais amplos orientados por dados em vez de operar como ferramentas comerciais autónomas.[5] Como resultado, espera-se que a concorrência no mercado de serviços de marketing CRM na Europa continue centrada na profundidade da plataforma, na especialização setorial, na entrega de serviços habilitada por IA, nas capacidades de conformidade e na capacidade de combinar consultoria, implementação e operações geridas em programas integrados de envolvimento do cliente.
Líderes do Setor de Serviços de Marketing CRM na Europa
-
Accenture plc
-
Publicis Groupe S.A.
-
Capgemini SE
-
IBM Corporation
-
Cognizant Technology Solutions Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Serviços de Marketing de CRM Empresas cobertas neste relatório
- Accenture plc
- Publicis Groupe S.A.
- Capgemini SE
- IBM Corporation
- Cognizant Technology Solutions Corporation
- Wipro Limited
- Tata Consultancy Services Limited
- Infosys Limited
- HCL Technologies Limited
- Deloitte Touche Tohmatsu Limited
- Ernst and Young Global Limited
- PricewaterhouseCoopers International Limited
- KPMG International Limited
- Salesforce, Inc.
- Adobe Inc.
- Oracle Corporation
- Microsoft Corporation
- SAP SE
- HubSpot, Inc.
- Brevo
- Zoho Corporation Pvt. Ltd.
- Pipedrive OU
- Freshworks Inc.
- Zendesk, Inc.
- SugarCRM Inc.
Desenvolvimentos industriais recentes em Mercado Europeu de Serviços de Marketing de CRM
- Junho de 2026: A Salesforce assinou um acordo definitivo para adquirir a Fin (anteriormente Intercom) por aproximadamente 3,6 mil milhões de USD. Os agentes de IA da Fin proporcionam uma taxa média de resolução de suporte de ponta a ponta de 76% e servem mais de 30.000 empresas a nível global. Espera-se que a aquisição acelere a adoção do Agentforce para clientes de PME e de nível comercial em toda a Europa.
- Junho de 2026: A Salesforce anunciou um investimento de 2 mil milhões de USD em França até 2030, divulgado na cimeira Choose France a 1 de junho de 2026, incluindo o primeiro Centro de Inovação de IA da UE da Salesforce em Paris e opções de soberania de dados em plataformas de nuvem soberana francesas, incluindo S3NS, Scaleway e Orange.
- Janeiro de 2026: A Novo Nordisk International Operations comprometeu-se com o Veeva Vault CRM para a execução comercial em canais pessoais e digitais, expandindo a presença de CRM biofarmacêutico da Veeva nos mercados europeus e internacionais.
- Fevereiro de 2025: A Brevo lançou um Laboratório de IA em Paris, comprometendo 50 milhões de EUR (57,02 milhões de USD) ao longo de 5 anos para desenvolver agentes de IA alojados na UE para CRM e personalização de marketing, posicionando-se como uma alternativa nativa de RGPD às plataformas de CRM com sede nos EUA. A receita recorrente anual situou-se em 179 milhões de EUR (194,2 milhões de USD) em 2024.
Âmbito do Relatório do Mercado de Serviços de Marketing CRM na Europa
Os serviços de marketing CRM na Europa abrangem soluções e serviços profissionais que permitem às empresas em toda a Europa gerir as relações com os clientes, otimizar as operações de marketing e melhorar o envolvimento do cliente. Estes serviços incluem gestão de dados de clientes, automação de campanhas, análise, personalização e comunicação omnicanal. Ajudam as organizações a cumprir os regulamentos europeus de privacidade de dados, ao mesmo tempo que reforçam a fidelização dos clientes e apoiam o crescimento das receitas.
O Relatório do Mercado de Serviços de Marketing CRM na Europa é Segmentado por Tipo de Serviço (Estratégia e Consultoria de CRM, Implementação e Integração de CRM, Migração e Modernização de CRM, Serviços Geridos de CRM e Formação e Suporte de CRM), Tamanho de Empresa (Grandes Empresas e Pequenas e Médias Empresas), Aplicação de Serviço (Aquisição de Clientes, Retenção e Fidelização de Clientes, Serviços de Gestão de Campanhas, Serviços de Automação de Marketing, Análise e Perspetivas de Clientes, Envolvimento Omnicanal do Cliente e Serviços de Personalização), Setor do Utilizador Final (Serviços Bancários, Financeiros e Seguros (BFSI), Saúde e Ciências da Vida, Tecnologias de Informação e Telecomunicações, Retalho e Comércio Eletrónico, Manufatura Industrial, Governo e Administração Pública e Outros Setores do Utilizador Final) e País (Reino Unido, Alemanha, França, Itália, Espanha, Países Baixos, Países Nórdicos e Resto da Europa). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Estratégia e Consultoria de CRM |
| Implementação e Integração de CRM |
| Migração e Modernização de CRM |
| Serviços Geridos de CRM |
| Formação e Suporte de CRM |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Aquisição de Clientes |
| Retenção e Fidelização de Clientes |
| Serviços de Gestão de Campanhas |
| Serviços de Automação de Marketing |
| Análise e Perspetivas de Clientes |
| Envolvimento Omnicanal do Cliente |
| Serviços de Personalização |
| Serviços Bancários, Financeiros e Seguros (BFSI) |
| Saúde e Ciências da Vida |
| Tecnologias de Informação e Telecomunicações |
| Retalho e Comércio Eletrónico |
| Manufatura Industrial |
| Governo e Administração Pública |
| Outros Setores do Utilizador Final |
| Reino Unido |
| Alemanha |
| França |
| Itália |
| Espanha |
| Países Baixos |
| Países Nórdicos |
| Resto da Europa |
| Por Tipo de Serviço | Estratégia e Consultoria de CRM |
| Implementação e Integração de CRM | |
| Migração e Modernização de CRM | |
| Serviços Geridos de CRM | |
| Formação e Suporte de CRM | |
| Por Tamanho de Empresa | Grandes Empresas |
| Pequenas e Médias Empresas | |
| Por Aplicação de Serviço | Aquisição de Clientes |
| Retenção e Fidelização de Clientes | |
| Serviços de Gestão de Campanhas | |
| Serviços de Automação de Marketing | |
| Análise e Perspetivas de Clientes | |
| Envolvimento Omnicanal do Cliente | |
| Serviços de Personalização | |
| Por Setor do Utilizador Final | Serviços Bancários, Financeiros e Seguros (BFSI) |
| Saúde e Ciências da Vida | |
| Tecnologias de Informação e Telecomunicações | |
| Retalho e Comércio Eletrónico | |
| Manufatura Industrial | |
| Governo e Administração Pública | |
| Outros Setores do Utilizador Final | |
| Por País | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Países Nórdicos | |
| Resto da Europa |
Principais Questões Respondidas no Relatório
Qual é a perspetiva de tamanho do mercado de serviços de marketing CRM na Europa?
O tamanho do mercado de serviços de marketing CRM na Europa está projetado em 9,06 mil milhões de USD em 2025 e 9,93 mil milhões de USD em 2026, e espera-se que atinja 15,66 mil milhões de USD até 2031 a um CAGR de 9,54%.
Qual tipo de serviço lidera atualmente e qual está a crescer mais rapidamente?
A Implementação e Integração de CRM liderou com uma participação de 32,57% em 2025, enquanto os Serviços Geridos de CRM estão projetados para crescer mais rapidamente a um CAGR de 13,42% até 2031.
Por que razão a procura de serviços geridos está a aumentar em toda a Europa?
As empresas querem cada vez mais otimização contínua, suporte de conformidade, supervisão de IA e gestão de versões, o que torna as relações geridas recorrentes mais atrativas do que as implementações pontuais.
Qual grupo de utilizadores finais está a expandir mais rapidamente?
A Saúde e as Ciências da Vida estão projetadas para crescer a um CAGR de 13,76% até 2031, apoiadas por grandes decisões de padronização de CRM em empresas como a Novo Nordisk, Merck KGaA, Darmstadt, Alemanha, e Pierre Fabre.
Quais países estão a moldar mais a procura regional?
O Reino Unido deteve a maior participação de 24,31% em 2025, enquanto a Alemanha está projetada para crescer mais rapidamente a um CAGR de 13,53%, e a França está a tornar-se um campo de prova fundamental para arquiteturas de CRM nativas de IA em conformidade.
O que está a mudar na concorrência entre fornecedores?
A concorrência depende agora menos da escala isolada e mais da prontidão para nuvem soberana, da implementação de agentes de IA, da especialização setorial e da capacidade de gerir a conformidade no âmbito das operações diárias de CRM.