
Tamanho e Participação do Mercado de Chocolate Amargo
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
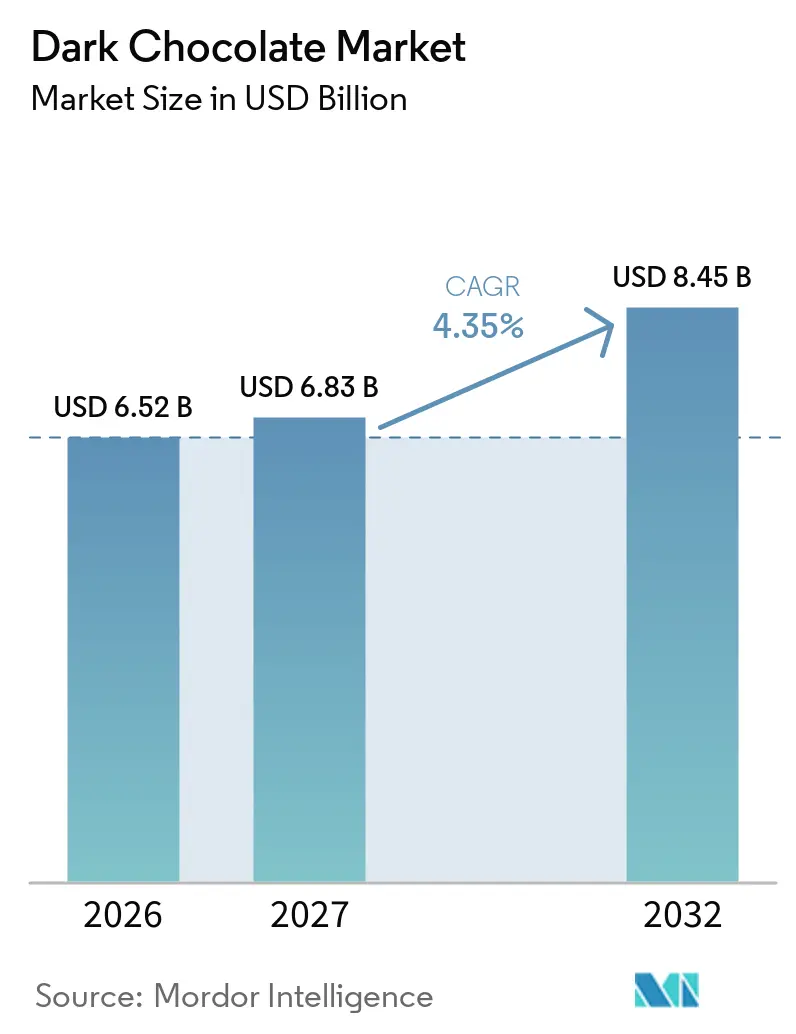
| Tamanho do Mercado (2027) | 6.83 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.45 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.35 % |
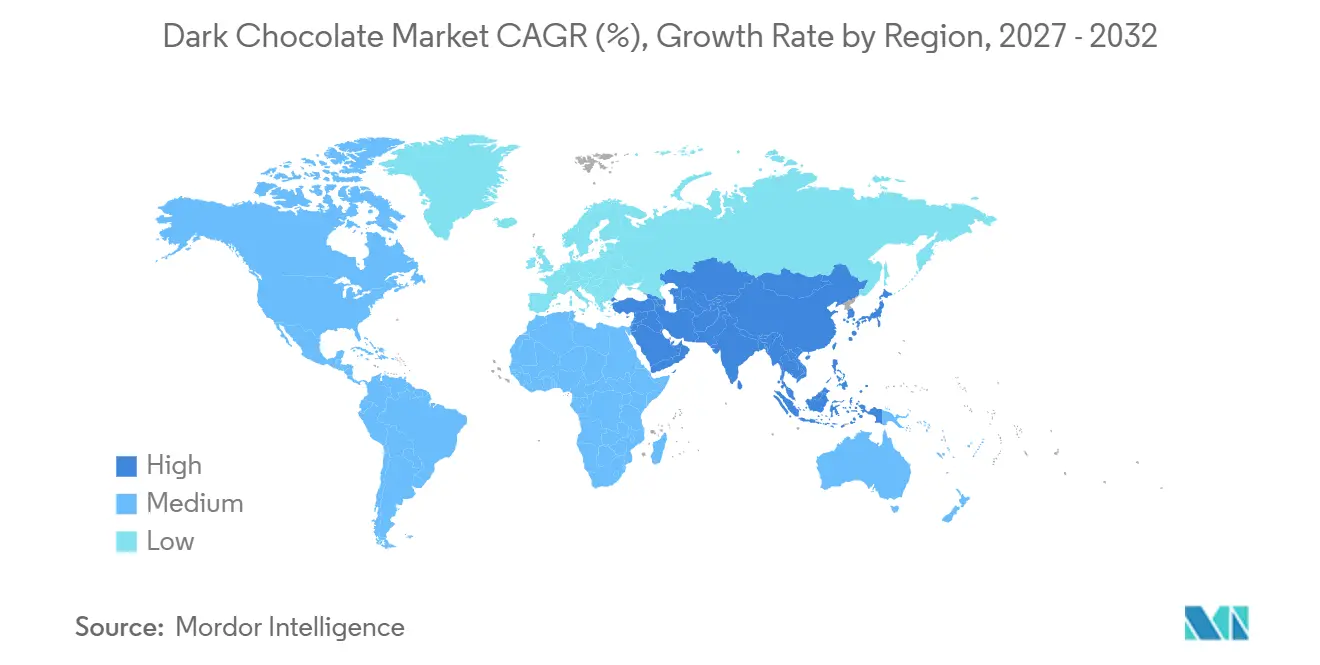
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
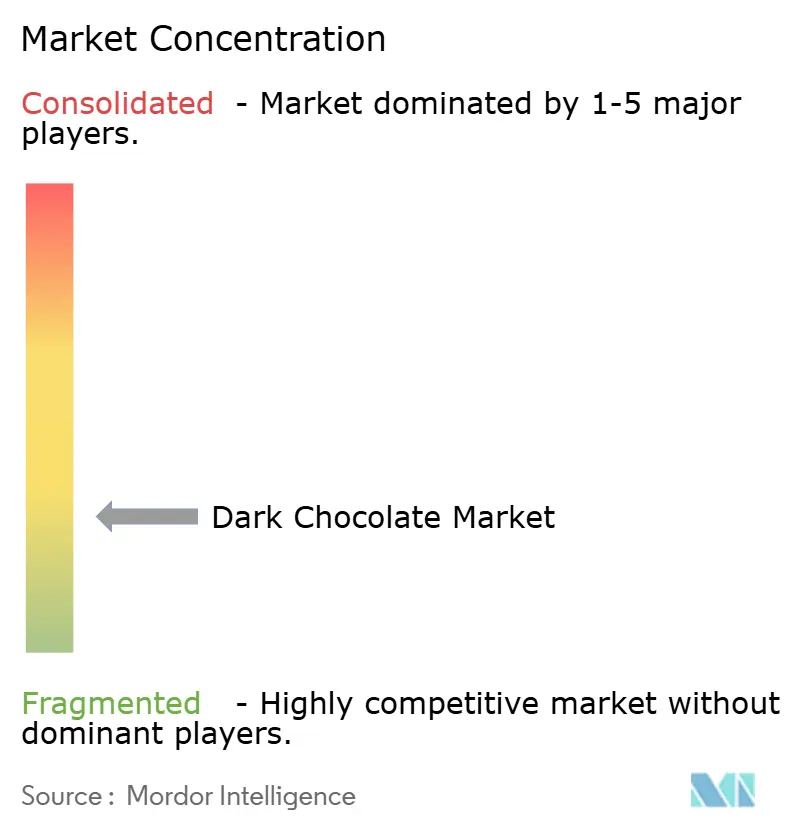
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Chocolate Amargo por Mordor Intelligence
O mercado de chocolate amargo está projetado para crescer de 6,52 bilhões de USD em 2026 para 6,83 bilhões de USD em 2027, atingindo 8,45 bilhões de USD até 2032, a um CAGR de 4,35% de 2027 a 2032. O crescente interesse dos consumidores em produtos com alto teor de cacau, os benefícios percebidos à saúde e o chocolate de qualidade premium sustentam o crescimento do mercado. A demanda crescente por variedades orgânicas, de origem única e com sabores distintos cria oportunidades para inovação de produtos e diferenciação de marcas. Além disso, a expansão das aplicações em foodservice e a crescente demanda dos consumidores por produtos de confeitaria sustentam o desenvolvimento do mercado. Essas tendências incentivam os fabricantes a fortalecer as estratégias de abastecimento e diversificar as ofertas de produtos em meio a restrições de oferta de cacau e pressões de custos.
Principais Conclusões do Relatório
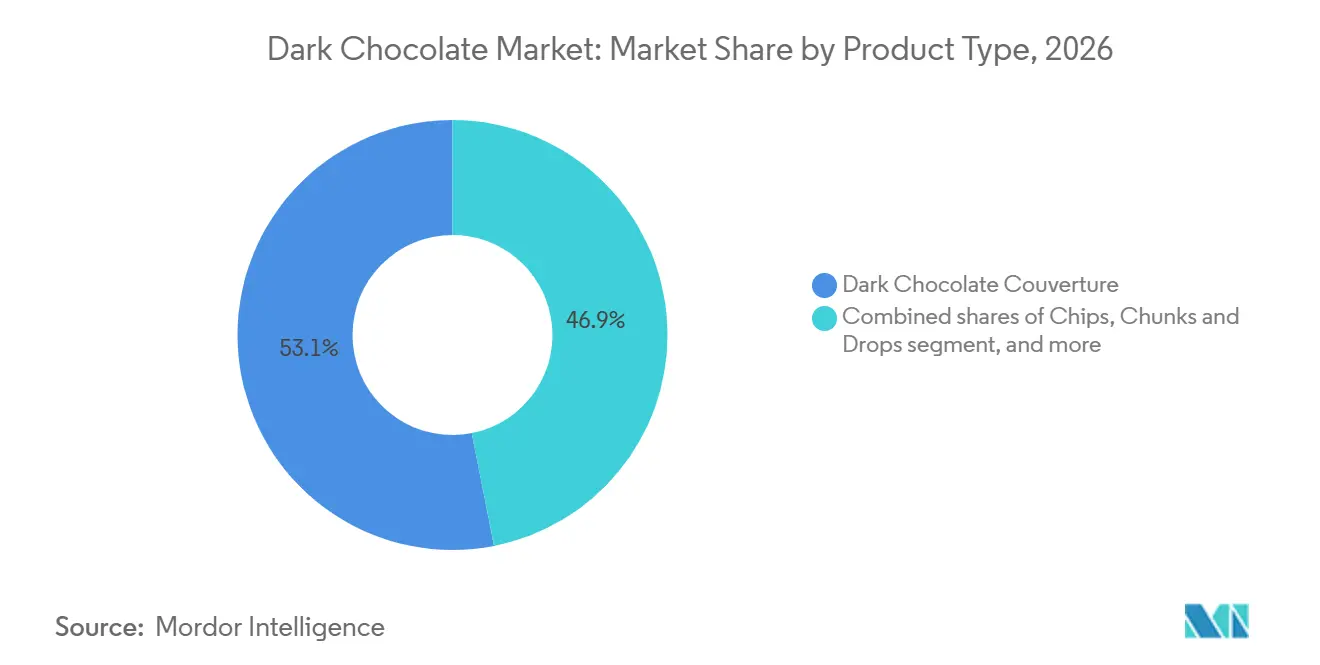
- Por tipo de produto, a Cobertura de Chocolate Amargo detinha 53,12% da participação do mercado de chocolate amargo em 2026, enquanto Gotas, Pedaços e Fragmentos estão projetados para crescer a um CAGR de 7,41% até 2032.
- Por teor de cacau, o segmento de 50% a 70% de Cacau detinha 48,24% de participação em 2026, enquanto 100% de Cacau está projetado para crescer a um CAGR de 7,82% até 2032.
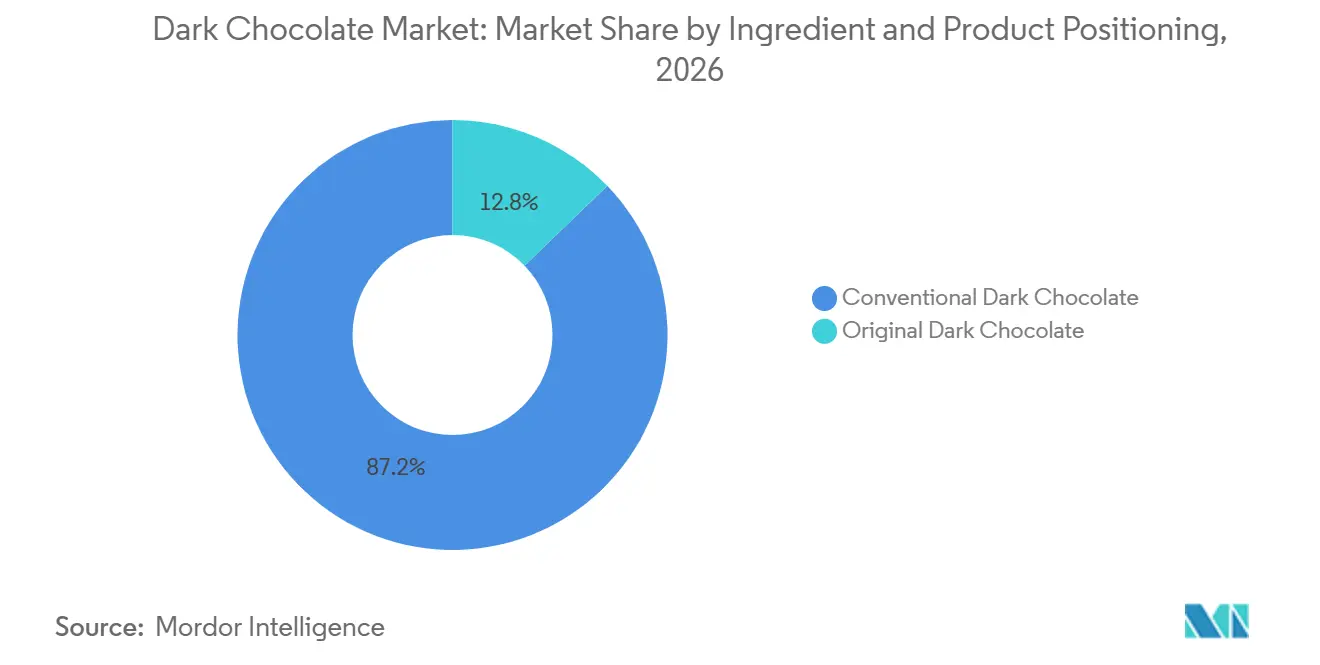
- Por posicionamento de ingrediente, o Chocolate Amargo Convencional detinha 87,21% de participação em 2026, enquanto o Chocolate Amargo Orgânico está projetado para crescer a um CAGR de 7,22% até 2032.
- Por aplicação, a Aplicação Industrial detinha 72,11% de participação em 2026, enquanto Foodservice e HoReCa estão projetados para crescer a um CAGR de 6,88% até 2032.
- Por geografia, a Europa detinha 48,29% de participação em 2026, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 7,52% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Benefícios percebidos à saúde e demanda por chocolate amargo com alto teor de cacau | +1.2% | Global, mais forte na América do Norte, Europa e Japão | Longo prazo (≥ 4 anos) |
| Crescente demanda por chocolate amargo artesanal e especial | +0.7% | Europa, América do Norte e Austrália | Médio prazo (2-4 anos) |
| Crescente interesse dos consumidores por origens de cacau distintas e perfis de sabor | +0.6% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Inovação em formulações de chocolate amargo com teor reduzido de açúcar | +0.5% | Europa, América do Norte, Japão e Austrália | Longo prazo (≥ 4 anos) |
| Demanda crescente por formatos convenientes de chocolate amargo | +0.5% | Global, especialmente Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Preferência crescente por chocolate amargo orgânico e de origem sustentável | +0.6% | Europa, com expansão para América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Benefícios Percebidos à Saúde e Demanda por Chocolate Amargo com Alto Teor de Cacau
A crescente conscientização sobre os potenciais benefícios do cacau à saúde está sustentando a demanda por chocolate amargo com alto teor de cacau. Por exemplo, em março de 2025, de acordo com a Biblioteca Nacional de Medicina, uma revisão relatou evidências clínicas mostrando que o consumo diário de 30 g de chocolate amargo com 84% de cacau por oito semanas melhorou marcadores cardiometabólicos e inflamatórios selecionados [1]. Essas descobertas estão fortalecendo o interesse dos consumidores em formulações com alto teor de cacau e apoiando o posicionamento de produtos com base no teor e na qualidade do cacau, impulsionando o crescimento do mercado.
Crescente Demanda por Chocolate Amargo Artesanal e Especial
O crescente interesse dos consumidores por origens de cacau distintas e perfis de sabor premium está impulsionando a demanda por chocolate amargo artesanal e especial. Por exemplo, em fevereiro de 2026, de acordo com o Centro para a Promoção de Importações de Países em Desenvolvimento (CBI), 75% dos consumidores consideram o chocolate de origem única mais premium e sustentável do que o chocolate padrão, enquanto 63% percebem o chocolate proveniente de regiões específicas como mais premium do que o chocolate de outras regiões [2]. Essas preferências criam oportunidades para os fabricantes diferenciarem os produtos de chocolate amargo por meio de abastecimento de origem única, produção do grão à barra e perfis de sabor distintos.
Crescente Interesse dos Consumidores por Origens de Cacau Distintas e Perfis de Sabor
O cacau de origem específica e os perfis de sabor distintos permitem que os fabricantes de chocolate amargo premium diferenciem seus produtos por meio de proveniência, artesanato e qualidade do produto. Por exemplo, em setembro de 2025, de acordo com o relatório de mercado da Organização Internacional do Cacau, a produção de cacau do Equador atingiu uma estimativa de 570.000 toneladas, com rendimentos médios de aproximadamente 800 kg por hectare, sustentando sua posição como fornecedor-chave de cacau de alta qualidade para a produção de chocolate premium [3]. Esses atributos apoiam o desenvolvimento de ofertas de chocolate amargo premium que atraem consumidores que buscam experiências de sabor distintas e abastecimento transparente
Inovação em Formulações de Chocolate Amargo com Teor Reduzido de Açúcar
As formulações com teor reduzido de açúcar estão criando oportunidades para os fabricantes de chocolate amargo atenderem à demanda dos consumidores por alternativas com menos açúcar sem comprometer o sabor ou a textura. Os fabricantes estão explorando adoçantes alternativos e ingredientes funcionais para desenvolver variedades de chocolate amargo sem açúcar e probiótico. Essas inovações apoiam a diversificação de produtos e permitem que as marcas atendam às preferências alimentares em evolução, preservando o sabor característico do cacau e o apelo sensorial do chocolate amargo.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do preço do cacau e compressão de margens | -1.2% | Global, concentrado nos centros de fabricação europeus e norte-americanos | Curto prazo (≤ 2 anos) |
| Riscos climáticos, de doenças e de envelhecimento de árvores nas origens do cacau | -0.8% | África Ocidental, com implicações para o abastecimento global | Longo prazo (≥ 4 anos) |
| Barreiras de adoção relacionadas ao amargor e ao sabor | -0.5% | Mercados emergentes da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Preços elevados de produtos premium | -0.4% | Europa Oriental, América do Sul e Oriente Médio e África | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Cacau e Compressão de Margens
As flutuações nos preços do cacau desafiam os fabricantes de chocolate amargo ao aumentar a incerteza na aquisição de matérias-primas, nos custos de produção e nas estratégias de precificação. A volatilidade dos preços do cacau dificulta que os fabricantes mantenham margens de lucro estáveis enquanto mantêm os produtos acessíveis para os consumidores. Os fabricantes podem responder reformulando produtos, ajustando tamanhos de porções ou adotando tecnologias alternativas de ingredientes. No entanto, essas estratégias podem afetar a qualidade do produto, a aceitação do consumidor e a competitividade no mercado.
Riscos Climáticos, de Doenças e de Envelhecimento de Árvores nas Origens do Cacau
A produção de cacau enfrenta desafios persistentes decorrentes de mudanças nos padrões climáticos, doenças de plantas e envelhecimento de árvores nas principais regiões produtoras. Altas temperaturas, chuvas irregulares e surtos de doenças reduzem os rendimentos das colheitas e perturbam a consistência do abastecimento de cacau. Abordar essas questões requer investimentos de longo prazo em reabilitação de fazendas, gestão de doenças, práticas de cultivo resilientes ao clima e apoio aos agricultores. Esses desafios criam incerteza de abastecimento para os fabricantes de chocolate amargo, aumentam os custos de produção, complicam o planejamento de aquisições e restringem a continuidade do abastecimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
A Cobertura Mantém Liderança Estrutural Enquanto Gotas e Fragmentos AceleramA cobertura de chocolate amargo está projetada para representar 53,12% do mercado de chocolate amargo em 2026. Sua posição sólida no mercado de chocolate amargo decorre de seu uso em confeitaria profissional, confeitaria industrial e aplicações de hospitalidade, onde o acabamento, a fluidez e a consistência do produto são fundamentais. A cobertura normalmente contém de 32% a 39% de manteiga de cacau, sustentando o brilho e o estalo esperados em produtos acabados premium. Essas propriedades funcionais tornam difícil para as alternativas compostas substituírem a cobertura em aplicações de maior valor. Alemanha, Bélgica, França e Países Baixos oferecem um ambiente de demanda estável para cobertura de chocolate amargo de alta especificação.
Gotas, pedaços e fragmentos estão projetados para se expandir a um CAGR de 7,41% até 2032, o mais alto entre os tipos de produtos. Esse formato se beneficia da crescente popularidade da confeitaria caseira e dos lanches, bem como do melhor acesso online a ingredientes especiais de confeitaria. Tabletes, barras e chocolate para confeitaria continuam a atender compradores industriais que exigem dosagem precisa e controle de custos. As vendas no varejo de gotas e fragmentos também estão reduzindo a divisão histórica entre o fornecimento de ingredientes e os produtos voltados ao consumidor.

Por Teor de Cacau:
O Cacau de Faixa Intermediária Atende à Demanda Ampla Enquanto o Cacau 100% Lidera o CrescimentoO segmento de 50% a 70% de cacau representou 48,24% do mercado de chocolate amargo em 2026. Esse segmento equilibra a intensidade do cacau com a doçura, tornando-o amplamente atraente para consumidores do varejo e formuladores industriais. Seu perfil de sabor bem equilibrado suporta uma ampla gama de aplicações, incluindo barras de chocolate, confeitaria, produtos de panificação, sobremesas e bebidas. O segmento também se beneficia de sua versatilidade, pois os fabricantes o utilizam para desenvolver produtos que exigem um sabor consistente e acessível, ao mesmo tempo em que atendem à demanda por ofertas de chocolate amargo premium, porém moderadamente intensas.
O segmento de 100% de Cacau está previsto para crescer a um CAGR de 7,82% até 2032, impulsionado pela preferência dos consumidores por sabor intenso de cacau e doçura mínima. As principais marcas estão se expandindo para essa categoria de nicho. A faixa de 86% a 99% de cacau oferece uma opção para consumidores em transição para teores muito altos de cacau. O segmento de 71% a 85% de Cacau foi a segunda maior categoria, sustentado pela demanda por sabor de cacau mais intenso e atributos relacionados à saúde. Uma revisão clínica de 2025 citou um ensaio de oito semanas com chocolate de 83% de cacau contendo 450 mg de flavonoides.
Por Posicionamento de Ingrediente e Produto:
A Escala Convencional Permanece Forte Enquanto o Orgânico Ganha ImpulsoO chocolate amargo convencional representou 87,21% do mercado de chocolate amargo em 2026. Relações de abastecimento estabelecidas, capacidades de produção em larga escala e os requisitos de custo dos compradores de panificação e confeitaria sustentam sua posição de liderança. Os compradores industriais priorizam qualidade consistente, disponibilidade confiável e preços competitivos ao adquirir ingredientes de chocolate amargo. Os produtos convencionais também alcançam uma ampla base de consumidores no varejo por meio dos canais de varejo convencionais. Essas vantagens de escala permitem que grandes fabricantes atendam a múltiplos pontos de preço dentro do mercado de chocolate amargo, mantendo produção eficiente e abastecimento estável.
O mercado de chocolate amargo orgânico está previsto para se expandir a um CAGR de 7,22% até 2032, impulsionado pela crescente demanda dos consumidores por produtos de chocolate premium e de origem sustentável e pela adoção crescente de ingredientes orgânicos nos canais de varejo e foodservice. A crescente conscientização sobre ingredientes orgânicos, abastecimento ético e responsabilidade ambiental está levando os fabricantes a expandir suas ofertas de produtos orgânicos. Além disso, a ênfase crescente em certificação e rastreabilidade permite que as empresas diferenciem seus produtos com base em qualidade e práticas de abastecimento sustentável.
Por Aplicação:
A Demanda Industrial Lidera Enquanto Foodservice e HoReCa Constroem Ocasiões PremiumO segmento de aplicação industrial está projetado para representar 72,11% do mercado de chocolate amargo em 2026. A demanda abrange a fabricação de confeitaria, panificação e produtos assados, laticínios e sobremesas congeladas e bebidas, nos quais o chocolate amargo é um ingrediente-chave em formulações premium e de mercado de massa. Os clientes industriais valorizam formulações consistentes, qualidade padronizada e um abastecimento confiável de produtos de cobertura escura para suportar processos de produção eficientes e consistência do produto. O treinamento profissional apoia ainda mais essa preferência ao familiarizar futuros chefs e profissionais de confeitaria com as especificações de cobertura, técnicas de temperagem e requisitos de aplicação.
A aplicação de foodservice e HoReCa está projetada para crescer a um CAGR de 6,88% até 2032. O crescimento é impulsionado pelo uso crescente de chocolate amargo em sobremesas, bebidas, confeitaria e produtos assados em restaurantes premium, cafés especiais, hotéis e empresas profissionais de confeitaria. Esses estabelecimentos apresentam cada vez mais variedades de chocolate amargo com alto teor de cacau, de origem única e artesanais em seus cardápios, expondo os consumidores a ofertas de produtos premium e perfis de sabor distintos. Essa exposição aumenta o interesse dos consumidores em produtos similares por meio dos canais de varejo, particularmente nos segmentos premium e especiais, sustentando assim o crescimento geral do mercado.
Análise Geográfica
Mercado de Chocolate Amargo na Europa e na Ásia-Pacífico
A Europa deteve 48,29% do mercado de chocolate amargo em 2026, sustentada por indústrias de fabricação de chocolate bem estabelecidas, forte preferência dos consumidores por produtos premium e uma ênfase crescente no abastecimento sustentável de cacau e na rastreabilidade da cadeia de suprimentos. A Ásia-Pacífico deve crescer na taxa mais rápida, registrando um CAGR de 7,52% até 2032. A rápida urbanização, o aumento do poder de compra dos consumidores, a expansão das tendências de presentes premium e o crescente interesse em produtos de chocolate com alto teor de cacau e funcionais estão impulsionando a demanda regional. A expansão dos canais de varejo moderno e das plataformas de comércio eletrônico também está melhorando a acessibilidade dos produtos nos principais mercados da região.
Mercado de Chocolate Amargo nas Américas
O mercado de chocolate amargo da América do Norte é impulsionado pelas preferências dos consumidores conscientes da saúde, ofertas de produtos premium, ocasiões de presentes e demanda por ingredientes para panificação doméstica. O crescente interesse em formulações com alto teor de cacau, produtos orgânicos e chocolate especial continua a apoiar o crescimento do mercado. As celebrações sazonais também incentivam a premiumização por meio de sabores inovadores e variedades de origem única. A América do Sul desempenha um papel significativo na produção de cacau e no desenvolvimento de chocolate amargo premium. As variedades de cacau de sabor fino da região e a expansão da indústria de chocolate artesanal criam oportunidades para produtos diferenciados por origem, qualidade e perfis de sabor únicos.
Mercado de Chocolate Amargo no Oriente Médio e África
O Oriente Médio e a África se beneficiam de seu papel na produção de cacau e da crescente demanda por chocolate importado premium, particularmente nos mercados do Golfo, onde os consumidores favorecem cada vez mais produtos de alta qualidade com sabores distintos, ingredientes premium e forte posicionamento de marca. Os países produtores de cacau da região também oferecem oportunidades para fortalecer as capacidades de processamento local, reduzir a dependência das exportações de cacau bruto e capturar maior valor ao longo da cadeia de suprimentos de cacau e chocolate. O crescente interesse no processamento local de cacau, na diferenciação de produtos baseada em origem e no abastecimento rastreável cria oportunidades adicionais para a agregação de valor regional e o desenvolvimento de produtos de chocolate amargo premium adaptados tanto para os mercados domésticos quanto para os de exportação.
Cenário Competitivo
O mercado de chocolate amargo é fragmentado, com grandes fabricantes internacionais e marcas premium especializadas competindo com base em pontos fortes distintos. Lindt & Sprüngli, Mondelez International, Mars Incorporated, Ferrero, Nestlé e The Hershey Company aproveitam extensas redes de distribuição, forte reconhecimento de marca e substancial capacidade de aquisição. Valrhona, Guittard, Domori, Tony's Chocolonely e Alter Eco intensificam a concorrência por meio da qualidade de produtos especializados, transparência na cadeia de suprimentos, fornecimento ético e relacionamentos sólidos com compradores profissionais.
A resiliência do fornecimento está emergindo como uma área-chave de cooperação e competição no mercado de chocolate amargo. Os fabricantes estão fortalecendo as cadeias de suprimentos de cacau por meio de iniciativas de apoio aos agricultores, desenvolvimento de culturas resistentes ao clima e ingredientes alternativos de cacau. Esses esforços incluem a melhoria do acesso dos agricultores a treinamento, financiamento e práticas agrícolas sustentáveis, além do desenvolvimento de variedades de cacau mais adequadas às mudanças nas condições climáticas. As empresas também estão explorando ingredientes alternativos de cacau para reduzir a dependência de fontes convencionais de cacau.
A premiumização continua sendo uma estratégia competitiva fundamental no mercado de chocolate amargo, à medida que os consumidores buscam cada vez mais produtos que ofereçam sabor superior, qualidade e valor ético. Os fabricantes diferenciam suas ofertas por meio de formatos de produtos inovadores, sabores distintos, cacau de origem única e ingredientes de alta qualidade. Iniciativas de treinamento profissional influenciam as preferências dos profissionais de confeitaria ao promover o uso de produtos premium de chocolate amargo em aplicações de panificação, confeitaria e sobremesas. Enquanto isso, a transparência na cadeia de suprimentos e as certificações de sustentabilidade fortalecem o posicionamento de marca ao atender ao crescente interesse dos consumidores em fornecimento ético e responsabilidade ambiental.
Líderes do Setor de Chocolate Amargo
-
Lindt & Sprüngli AG
-
Mondelez International, Inc.
-
Ferrero International S.A.
-
Mars, Incorporated
-
The Hershey Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Chocolate Amargo Empresas cobertas neste relatório
- Lindt & Sprüngli AG
- Mondelez International, Inc.
- Ferrero International S.A.
- Mars, Incorporated
- The Hershey Company
- Nestlé S.A.
- Meiji Co., Ltd.
- August Storck KG
- Valrhona SAS
- Guittard Chocolate Company
- Gujarat Co-operative Milk Marketing Federation Ltd. (Amul)
- Tony’s Chocolonely B.V.
- Domori S.p.A.
- TCHO Chocolate
- Alter Eco Foods (WorldPantry.com LLC)
- Reliance Industries (Lotus Chocolate Company)
- Yıldız Holding (Guylian)
- MBK Partners (Pierre Marcolini Group)
- Endangered Species Chocolate, LLC
- Alfred Ritter GmbH & Co. KG (Ritter Sport)
Desenvolvimentos industriais recentes em Mercado de Chocolate Amargo
- Setembro de 2025: A Ferrero North America lançou os Ferrero Rocher Chocolate Squares, incluindo uma variante Dark Hazelnut, em pontos de venda em todo os Estados Unidos. O lançamento expandiu a franquia premium Ferrero Rocher para ocasiões de consumo e compartilhamento de chocolate amargo por meio de um formato multicamadas com preço premium.
- Agosto de 2025: A Lindt & Sprüngli lançou o EXCELLENCE Fusion no Canadá, combinando chocolate amargo premium 70% com uma camada de chocolate ao leite ou chocolate branco em uma única barra. Este produto foi desenvolvido para reduzir a barreira sensorial ao chocolate amargo para os segmentos de consumidores predominantemente adeptos do chocolate ao leite, mantendo o posicionamento premium da marca.
- Março de 2025: A marca japonesa de chocolate artesanal Minimal relançou cinco barras de chocolate amargo de origem única com receitas renovadas de propriedade única, incluindo uma formulação de 90% de alto teor de cacau produzida com técnicas proprietárias de torrefação. A marca recebeu 96 prêmios internacionais ao longo de nove anos consecutivos, reforçando as credenciais emergentes da Ásia-Pacífico na produção de chocolate artesanal.
Escopo do Relatório Global do Mercado de Chocolate Amargo
O mercado de chocolate amargo inclui produtos com teores variados de cacau para consumo direto e aplicações industriais. O mercado é segmentado por tipo de produto, teor de cacau, ingrediente, posicionamento de produto, aplicação e geografia. Os tipos de produto incluem cobertura, chips, pedaços e gotas, barras, tabletes e chocolate para confeitaria, entre outros. Os segmentos de teor de cacau incluem 50%–70%, 71%–85%, 86%–99% e 100%. O mercado inclui chocolate amargo convencional e orgânico e abrange aplicações industriais e de foodservice/HoReCa. Geograficamente, cobre América do Norte, Europa, Ásia-Pacífico, América do Sul, Oriente Médio e África. O relatório fornece estimativas e previsões do tamanho do mercado em valor (USD).
Visão geral da segmentação
| Cobertura de Chocolate Amargo |
| Gotas, Pedaços e Fragmentos |
| Tabletes, Barras e Chocolate para Confeitaria |
| Outros Tipos |
| 50% a 70% de Cacau |
| 71% a 85% de Cacau |
| 86% a 99% de Cacau |
| 100% de Cacau |
| Chocolate Amargo Convencional |
| Chocolate Amargo Orgânico |
| Aplicação Industrial | Fabricação de Confeitaria e Chocolate |
| Panificação e Produtos Assados | |
| Laticínios e Sobremesas Congeladas | |
| Bebidas | |
| Outras Aplicações Alimentares Industriais | |
| Aplicação de Foodservice e HoReCa |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| Japão | |
| Austrália | |
| China | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Cobertura de Chocolate Amargo | |
| Gotas, Pedaços e Fragmentos | ||
| Tabletes, Barras e Chocolate para Confeitaria | ||
| Outros Tipos | ||
| Por Teor de Cacau | 50% a 70% de Cacau | |
| 71% a 85% de Cacau | ||
| 86% a 99% de Cacau | ||
| 100% de Cacau | ||
| Por Posicionamento de Ingrediente e Produto | Chocolate Amargo Convencional | |
| Chocolate Amargo Orgânico | ||
| Por Aplicação | Aplicação Industrial | Fabricação de Confeitaria e Chocolate |
| Panificação e Produtos Assados | ||
| Laticínios e Sobremesas Congeladas | ||
| Bebidas | ||
| Outras Aplicações Alimentares Industriais | ||
| Aplicação de Foodservice e HoReCa | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| Japão | ||
| Austrália | ||
| China | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de chocolate amargo até 2032?
A categoria está projetada para atingir 8,45 bilhões de USD até 2032, crescendo a um CAGR de 4,35% a partir de 2027.
Qual tipo de produto de chocolate amargo detém a maior participação?
A Cobertura de Chocolate Amargo detinha 53,12% de participação em 2026 devido à sua importância na confeitaria profissional, na confeitaria industrial e no uso em hospitalidade.
Qual segmento de teor de cacau está crescendo mais rapidamente?
O segmento de 100% de Cacau está projetado para crescer a um CAGR de 7,82% até 2032, à medida que os consumidores buscam produtos de maior intensidade e com baixo teor de açúcar.
Qual região deve crescer mais rapidamente no mercado de chocolate amargo?
A Ásia-Pacífico está projetada para crescer a um CAGR de 7,52% até 2032, sustentada por consumidores urbanos, presentes premium e interesse em saúde.