
Tamanho e Participação do Mercado de Laticínios da Colômbia
Visão Geral do Mercado
| Período de Estudo | 2027 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
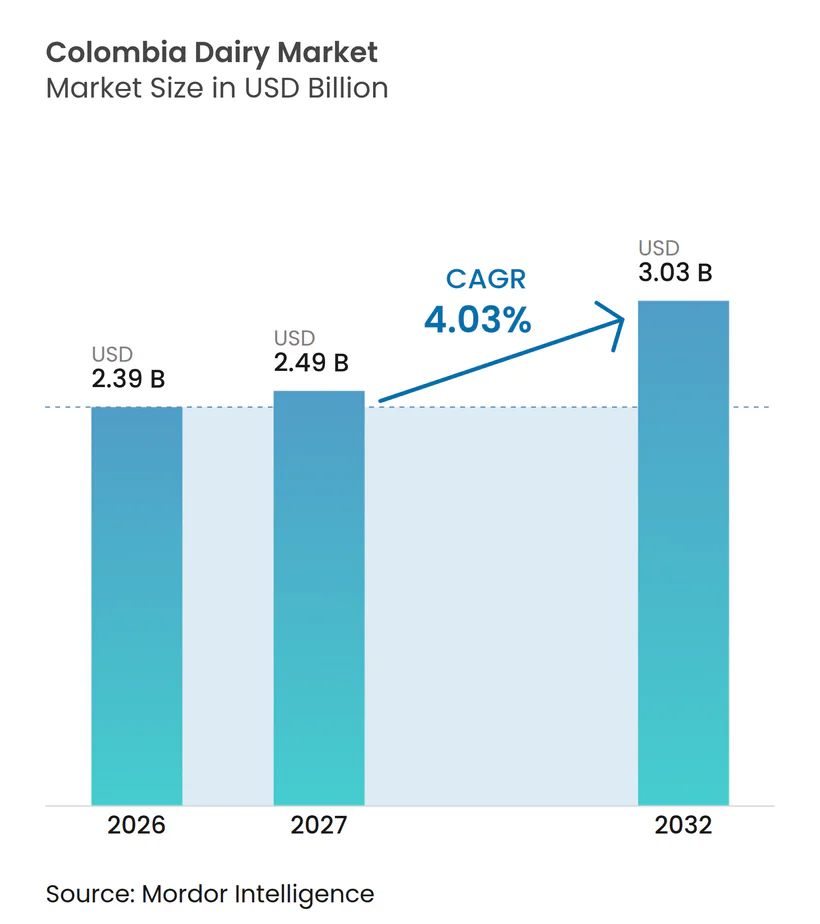
| Tamanho do mercado no ano base (2026) | 2.39 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.49 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.03 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.03 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Laticínios da Colômbia por Mordor Intelligence
O tamanho do Mercado de Laticínios da Colômbia foi avaliado em 2,39 bilhões de USD em 2026 e estima-se que cresça de 2,49 bilhões de USD em 2027 para atingir 3,03 bilhões de USD até 2032, a um CAGR de 4,03% durante o período de previsão (2027–2032). O crescimento do Mercado de Laticínios da Colômbia é moldado pela demanda estabelecida por produtos lácteos essenciais e pelas oportunidades de diversificar a oferta de produtos e os canais de distribuição. O leite permanece central no mercado, enquanto a demanda por queijo, manteiga, creme e outros produtos lácteos sustenta um mix de produtos mais amplo. Os formatos de embalagem desempenham um papel importante na acessibilidade e conveniência dos produtos, com formatos flexíveis oferecendo uma via para maior desenvolvimento. A distribuição está fortemente orientada para lojas de conveniência, enquanto o varejo online apresenta um canal adicional para a expansão do mercado. Em geral, as oportunidades residem no fortalecimento da variedade de produtos, na adaptação das embalagens às necessidades dos consumidores e na ampliação do acesso digital aos produtos lácteos.
Principais Conclusões do Relatório
- Por tipo de produto, o leite representou 57,40% do Mercado de Laticínios da Colômbia em 2026, enquanto o queijo deve crescer a um CAGR de 5,50% de 2027 a 2032.
- Por tipo de embalagem, garrafas e recipientes de plástico detinham uma participação de 42,50% em 2026, enquanto sachês e bolsas devem se expandir a um CAGR de 6,20% até 2032.
- Por canal de distribuição, as lojas de conveniência representaram 66,90% do mercado em 2026, enquanto o varejo online deve crescer a um CAGR de 5,20% durante 2027–2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Laticínios da Colômbia
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Demanda Sustentada por Leite e Produtos Lácteos Essenciais | +1.0% | Colômbia, em todo o mercado interno de laticínios | Mais de 4 anos (≥ 4 anos) |
| Crescente Demanda por Iogurte, Queijo e Laticínios de Valor Agregado | +0.9% | Colômbia, em todas as categorias de produtos lácteos | Médio prazo (2-4 anos) |
| Crescente Interesse dos Consumidores em Laticínios Ricos em Proteínas e Funcionais | +0.6% | Colômbia, particularmente segmentos de consumidores que buscam produtos lácteos nutricionais e funcionais | Médio prazo (2-4 anos) |
| Expansão do Varejo Moderno e da Distribuição com Cadeia de Frio | +0.8% | Colômbia, em todos os canais de distribuição varejista | Mais de 4 anos (≥ 4 anos) |
| Iniciativas Governamentais de Apoio à Produção Interna de Leite e aos Produtores Rurais | +0.7% | Colômbia, em toda a produção interna de leite e na pecuária leiteira | Menos de 2 anos (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Sustentada por Leite e Produtos Lácteos Essenciais
O leite e os produtos lácteos essenciais formam a base do Mercado de Laticínios da Colômbia, sustentados pelo seu papel estabelecido no consumo alimentar cotidiano. O leite permanece o maior segmento por tipo de produto, refletindo sua posição de liderança no mercado. A demanda contínua por produtos lácteos essenciais fornece uma base para a estabilidade do mercado, enquanto manteiga, creme, queijo e outros produtos lácteos contribuem para o portfólio de produtos mais amplo. Essa demanda estabelecida por produtos apoia oportunidades para os processadores de laticínios manterem suas ofertas principais e atenderem a uma variedade de necessidades dos consumidores. À medida que o mercado se expande ao longo do período de previsão, espera-se que o leite permaneça um componente fundamental do Mercado de Laticínios da Colômbia.
Crescente Demanda por Iogurte, Queijo e Laticínios de Valor Agregado
A diversificação de produtos apresenta uma oportunidade para o Mercado de Laticínios da Colômbia, à medida que iogurte, queijo e outros produtos lácteos de valor agregado ampliam o leque de ofertas além do consumo essencial de leite. O queijo deve ser o segmento de tipo de produto de crescimento mais rápido, destacando sua potencial contribuição para a expansão do mercado. Um portfólio mais amplo de produtos lácteos permite que os fabricantes atendam a diferentes ocasiões de consumo e preferências dos consumidores. O desenvolvimento contínuo de ofertas de valor agregado também pode ajudar os processadores a diferenciar seus produtos e fortalecer suas posições em todo o mercado. Essas oportunidades tornam a diversificação de produtos uma área importante de foco durante o período de previsão.
Crescente Interesse dos Consumidores em Laticínios Ricos em Proteínas e Funcionais
O papel nutricional dos produtos lácteos fornece uma base para o desenvolvimento contínuo do Mercado de Laticínios da Colômbia. O Ministério da Agricultura e Desenvolvimento Rural da Colômbia identifica os laticínios como um contribuinte importante para a dieta nacional e relata que o setor sustenta meios de vida em toda a economia agrícola do país. Leite, queijo, iogurte e outros produtos lácteos oferecem aos fabricantes oportunidades de desenvolver e posicionar produtos em torno de atributos nutricionais, incluindo o teor de proteínas.[1] O desenvolvimento de produtos também pode permitir que os processadores diferenciem suas ofertas por meio de formulação e da expansão de linhas lácteas especializadas. No entanto, a medida em que o interesse dos consumidores em laticínios ricos em proteínas e funcionais se traduz em crescimento adicional do mercado dependerá das preferências reais de compra e da adoção dos produtos. Esse impulsionador, portanto, representa uma via potencial para a diversificação de produtos, e não uma contribuição quantificada para o crescimento do mercado.
Expansão do Varejo Moderno e da Distribuição com Cadeia de Frio
O desenvolvimento da distribuição é uma consideração importante para o Mercado de Laticínios da Colômbia, pois os produtos lácteos requerem manuseio e armazenamento adequados para manter a qualidade do produto. O Departamento Administrativo Nacional de Estatística da Colômbia (DANE) realizou seu Censo Econômico Urbano Nacional de 2024 para avaliar a estrutura e a dinâmica da atividade econômica urbana, fornecendo contexto oficial para o ambiente de varejo urbano do país[2]. O fortalecimento das capacidades de distribuição e a manutenção de condições de armazenamento adequadas podem apoiar a disponibilidade de produtos em diferentes formatos de varejo. A combinação do varejo físico estabelecido e a potencial expansão dos canais online fornece um caminho para melhorar a acessibilidade dos produtos lácteos em toda a Colômbia.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Inovação de Produtos em Ofertas Lácteas Sem Lactose e Enriquecidas | -0.3% | Colômbia, em todas as categorias de produtos lácteos que buscam desenvolvimento especializado de produtos | Médio prazo (2-4 anos) |
| Sensibilidade a Preços e Restrições de Acessibilidade entre os Consumidores | -0.7% | Colômbia, particularmente segmentos de consumidores sensíveis a preços | Médio prazo (2-4 anos) |
| Limitações Regionais na Cadeia de Suprimentos e no Armazenamento a Frio | -0.5% | Colômbia, particularmente regiões com infraestrutura limitada de coleta de leite, refrigeração e transporte | Mais de 4 anos (≥ 4 anos) |
| Desafios com qualidade e fornecimento consistentes | -0.4% | Mercado de laticínios geral da Colômbia | Mais de 4 anos (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Sensibilidade a Preços e Restrições de Acessibilidade entre os Consumidores
A sensibilidade a preços pode restringir o consumo de laticínios na Colômbia quando preços de varejo mais elevados reduzem o poder de compra dos consumidores. O Serviço Agrícola Estrangeiro do USDA relatou em agosto de 2024 que o consumo interno de leite havia diminuído nos últimos anos em meio à alta inflação, ao crescimento econômico estagnado e aos preços mais elevados[3]. Essas condições podem limitar a capacidade dos consumidores de manter as compras de leite e outros produtos lácteos, particularmente quando os orçamentos domésticos estão sob pressão. Para os processadores, as restrições de acessibilidade podem dificultar a sustentação da demanda em todas as categorias de produtos e podem aumentar a importância de preços competitivos. Consequentemente, a sensibilidade a preços permanece uma potencial restrição à expansão do Mercado de Laticínios da Colômbia.
Limitação Regional na Cadeia de Suprimentos e no Armazenamento a Frio
As diferenças regionais na produção de leite e a distância entre as fazendas e as instalações de processamento podem complicar a coleta e a distribuição de produtos lácteos na Colômbia. Um relatório sobre o setor de laticínios colombiano identifica desafios de transporte para fazendas localizadas mais distantes das plantas de processamento, particularmente em áreas de produção de terras baixas tropicais. Essas restrições logísticas podem aumentar a complexidade de transportar o leite cru para as instalações de processamento, mantendo condições adequadas de manuseio. Tais circunstâncias ilustram a importância de redes de coleta confiáveis e capacidade de processamento.[4] As limitações nesses sistemas podem interromper a continuidade do fornecimento e restringir a distribuição eficiente de produtos lácteos em todo o Mercado de Laticínios da Colômbia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: O Leite Lidera o Mercado Enquanto o Queijo Impulsiona o Crescimento
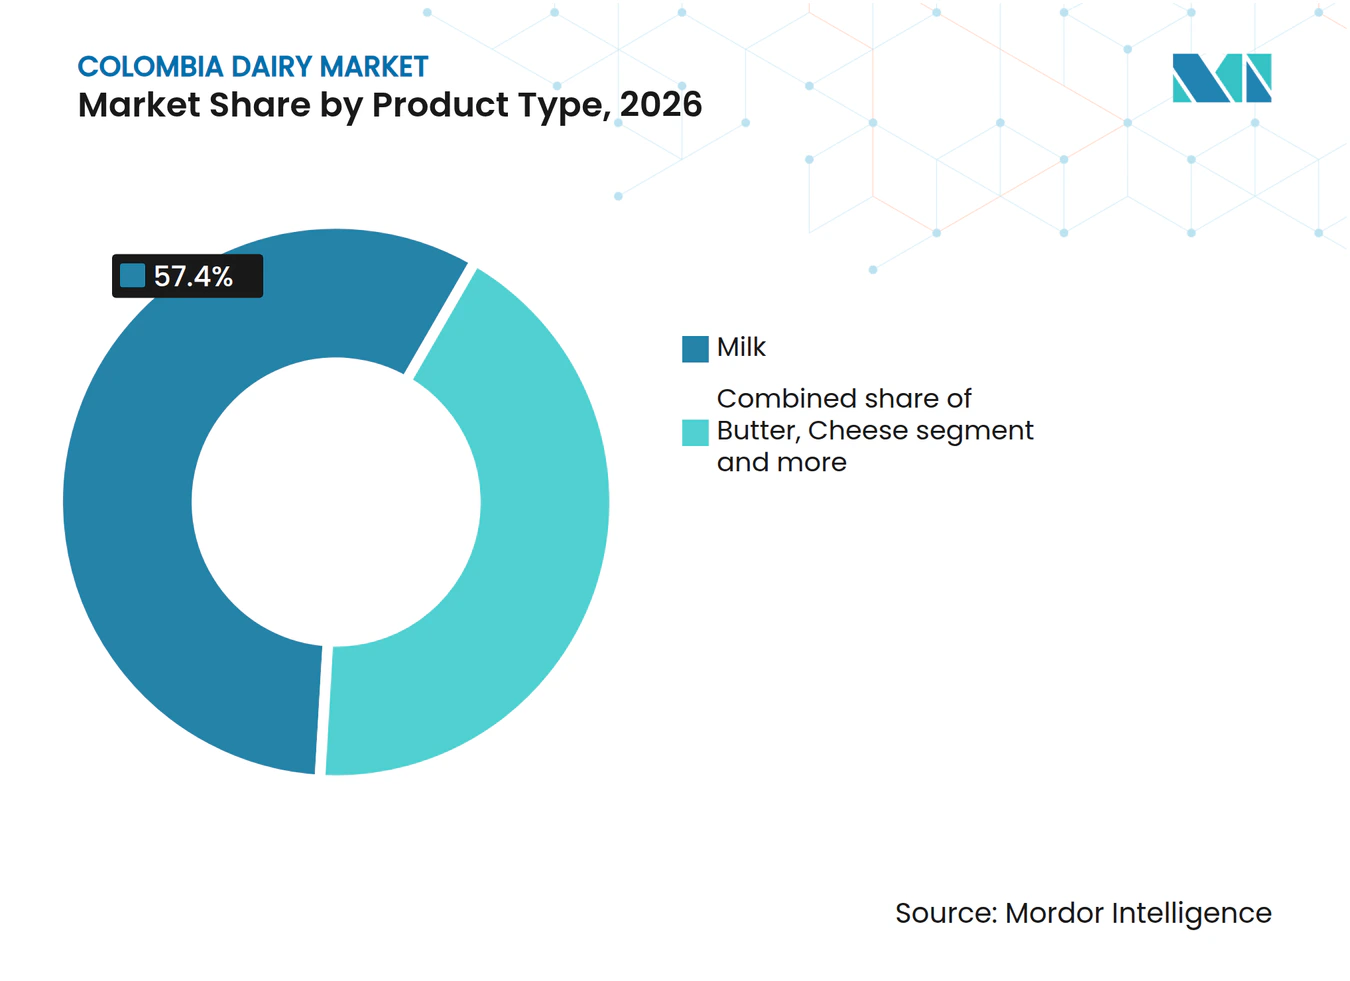
O segmento de leite detém a maior participação do Mercado de Laticínios da Colômbia, representando 57,40% em 2026. Sua posição de liderança destaca a importância do leite no mix geral de produtos do mercado. A categoria fornece uma base para os processadores de laticínios, enquanto manteiga, queijo, creme e outros produtos lácteos contribuem para o leque mais amplo de ofertas. Manter a posição do leite enquanto se desenvolvem categorias de produtos complementares permanece relevante para a expansão do mercado ao longo do período de previsão.
O queijo é o segmento de tipo de produto de crescimento mais rápido, com um CAGR projetado de 5,50% de 2027 a 2032. Seu crescimento esperado aponta para uma oportunidade para os fabricantes ampliarem seus portfólios de produtos além do leite convencional. A diferenciação de produtos, as variações nas ofertas de queijo e a maior disponibilidade nos canais de distribuição poderiam apoiar essa expansão. No entanto, os dados fornecidos não quantificam a contribuição de inovações individuais de produtos ou preferências dos consumidores para o crescimento projetado.



Por Canal de Distribuição: Lojas de Conveniência Lideram Enquanto o Varejo Online se Expande
As lojas de conveniência representam o maior canal de distribuição no Mercado de Laticínios da Colômbia, representando 66,90% em 2026. Sua posição de liderança ressalta a importância dos pontos de venda físicos na distribuição de produtos lácteos. A estrutura mais ampla de canais também inclui varejistas tradicionais e pequenos mercados locais, varejistas especializados, varejo online e estabelecimentos de consumo no local. Esses canais fornecem diferentes rotas pelas quais os produtos lácteos chegam aos consumidores e clientes comerciais. Manter a disponibilidade de produtos nos formatos de varejo estabelecidos permanece uma consideração importante para os participantes do mercado.
O varejo online deve ser o segmento de distribuição de crescimento mais rápido, com um CAGR de 5,20% de 2027 a 2032. Seu crescimento projetado apresenta uma oportunidade para fabricantes e varejistas de laticínios expandirem sua presença por meio de canais de compra digitais. Varejistas tradicionais e pequenos mercados locais, lojas de conveniência e varejistas especializados permanecem parte do cenário de distribuição mais amplo do mercado, enquanto os canais de consumo no local representam uma rota adicional para o mercado. A perspectiva destaca o potencial do varejo online para complementar os canais físicos estabelecidos, embora os dados fornecidos não quantifiquem as taxas de crescimento individuais dos demais segmentos de distribuição.
Por Tipo de Embalagem: Garrafas e Recipientes de Plástico Lideram Enquanto Bolsas e Sachês Crescem Mais Rapidamente
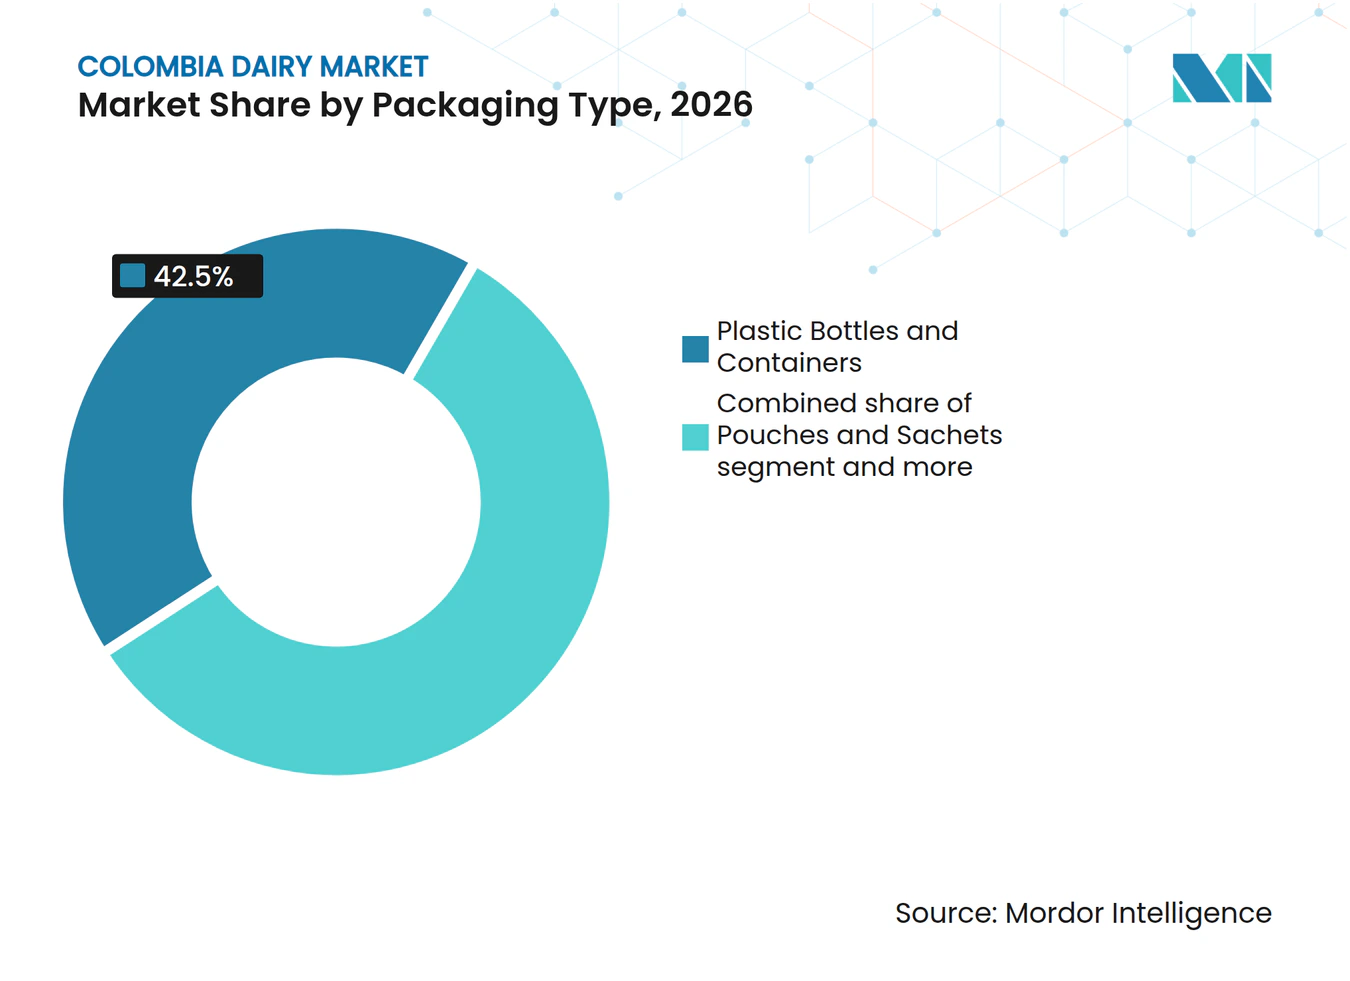
Garrafas e recipientes de plástico representam a maior participação do Mercado de Laticínios da Colômbia por tipo de embalagem, representando 42,50% em 2026. Sua posição de liderança destaca a importância desse formato no mix de embalagens do mercado. Os produtos lácteos também são distribuídos em bolsas e sachês, bem como em embalagens cartonadas e Tetra Pak, fornecendo aos fabricantes múltiplos formatos de embalagem em todo o portfólio de produtos. A seleção de embalagens permanece uma consideração importante para os processadores que buscam atender a diferentes requisitos de produtos e canais de distribuição.
Bolsas e sachês devem ser o segmento de embalagem de crescimento mais rápido, com um CAGR de 6,20% de 2027 a 2032. Essa perspectiva de crescimento identifica as embalagens flexíveis como uma área importante de oportunidade para o Mercado de Laticínios da Colômbia. Os fabricantes podem avaliar os formatos de embalagem de acordo com os requisitos do produto, manuseio, armazenamento e necessidades de distribuição. Enquanto isso, garrafas e recipientes de plástico mantêm sua posição de liderança nas estimativas de 2026 fornecidas, e as embalagens cartonadas e Tetra Pak permanecem parte da segmentação do mercado. O crescimento projetado de bolsas e sachês indica uma potencial mudança no mix de embalagens, embora os dados fornecidos não estabeleçam os fatores específicos que impulsionam essa expansão.

Análise Geográfica
O mercado de laticínios da Colômbia é influenciado por diferenças regionais na produção de leite, demanda dos consumidores e infraestrutura de distribuição nas regiões Andina, Caribenha, Pacífica, Orinoquía, Amazônica e Insular. A Região Andina é uma área importante a considerar para a produção e o processamento de laticínios, enquanto as regiões Caribenha e Pacífica apresentam considerações distintas de distribuição e acesso ao mercado. As diferenças na infraestrutura e no acesso às instalações de processamento podem afetar a coleta de leite, o manuseio de produtos e a disponibilidade de produtos lácteos nessas regiões.
O mercado inclui demanda por produtos lácteos essenciais, como leite, além de queijo, manteiga, creme e outras ofertas lácteas. As preferências regionais dos consumidores, a acessibilidade e o acesso aos canais de varejo podem influenciar o mix de produtos e os padrões de compra. Em áreas onde a infraestrutura de transporte e armazenamento a frio é menos desenvolvida, manter a qualidade do produto e uma distribuição confiável pode ser mais desafiador. Esses fatores tornam o desenvolvimento regional da cadeia de suprimentos relevante para o crescimento mais amplo do Mercado de Laticínios da Colômbia.
As oportunidades de distribuição se estendem pelas principais regiões da Colômbia, com varejistas tradicionais, lojas de conveniência, varejistas especializados e varejo online atendendo a diferentes necessidades dos consumidores. Melhorar o alcance da distribuição e as capacidades da cadeia de frio poderia ajudar os fabricantes a fortalecer a disponibilidade de produtos além dos mercados estabelecidos. A diversificação de produtos e o desenvolvimento de formatos de embalagem adequados também oferecem oportunidades para atender a requisitos regionais variados. Em geral, a perspectiva do Mercado de Laticínios da Colômbia depende da manutenção da demanda por produtos lácteos essenciais, ao mesmo tempo em que melhora a acessibilidade regional e amplia a gama de produtos disponíveis aos consumidores.
Cenário Competitivo
Concentração do Mercado
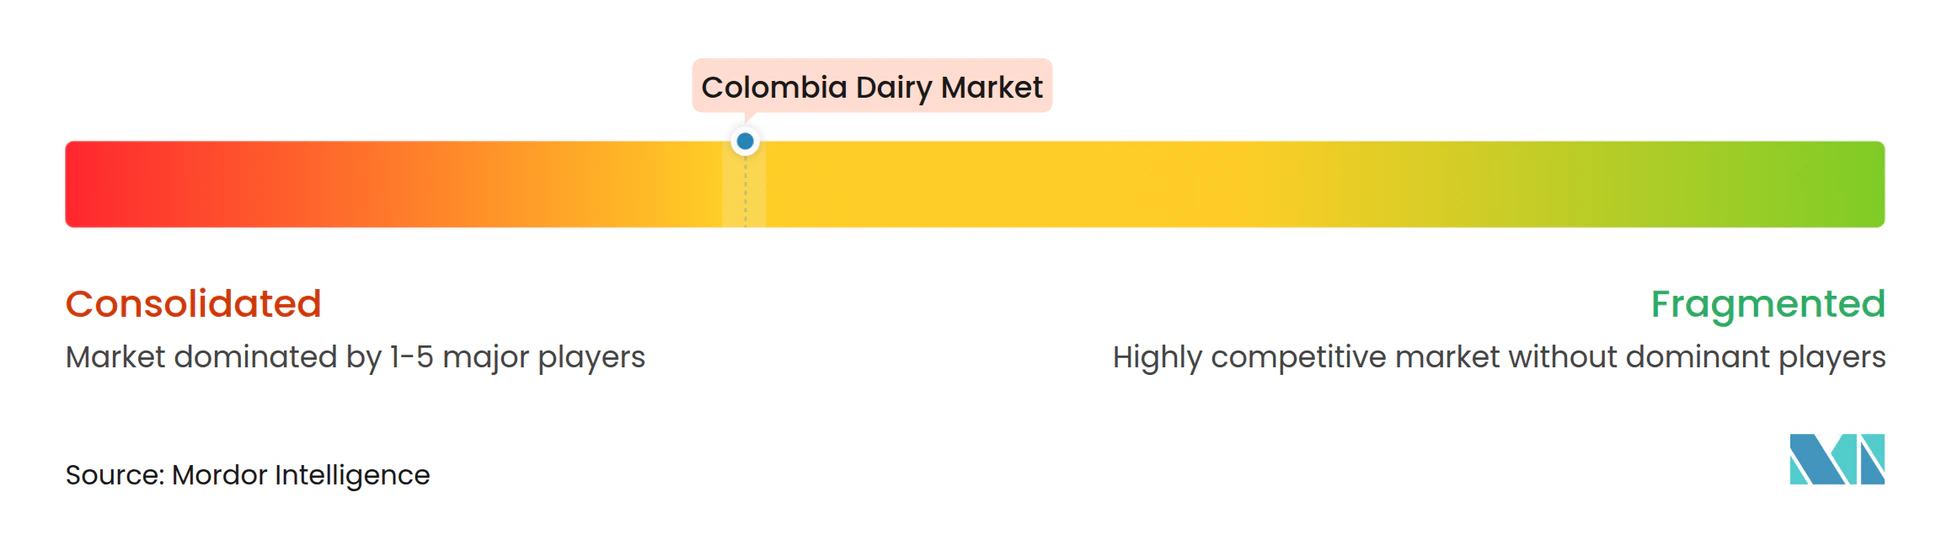
O Mercado de Laticínios da Colômbia apresenta concorrência entre empresas multinacionais de laticínios, processadores domésticos estabelecidos e cooperativas lácteas regionais. Empresas como Nestlé de Colombia S.A., Grupo Lactalis, Danone e FrieslandCampina trazem expertise internacional em laticínios e amplos portfólios de produtos ao mercado. Sua presença abrange categorias de laticínios estabelecidas e produtos de valor agregado, enquanto players domésticos como Alpina Productos Alimenticios S.A.S. e Alquería contribuem para a concorrência em ofertas lácteas comercializadas localmente. A concorrência em leite, queijo, iogurte e outros produtos lácteos incentiva os fabricantes a diferenciar seus portfólios e fortalecer a distribuição em toda a Colômbia.
Os processadores e cooperativas domésticos também desempenham um papel importante no cenário competitivo. Cooperativa Colanta, Coolechera, Freskaleche e Cooperativa de Productos Lácteos de Nariño (Colácteos) representam participantes localmente estabelecidos no setor de laticínios da Colômbia. Sua presença doméstica fornece uma base para atender aos mercados regionais e participar do fornecimento e processamento de produtos lácteos. Outras empresas, incluindo Gloria Foods / Algarra, Productos Naturales de la Sabana S.A.S., Lácteos Pomar, Alival, Auralac e Lácteos Betania, contribuem para o leque de concorrentes que operam no mercado. A coexistência de empresas multinacionais, processadores domésticos e cooperativas cria um ambiente competitivo variado em todas as categorias de produtos e áreas geográficas.
A concorrência no Mercado de Laticínios da Colômbia é moldada pela variedade de produtos, posicionamento de marca, alcance de distribuição e capacidade de manter um fornecimento confiável. Os participantes competem em produtos lácteos essenciais, ao mesmo tempo em que abordam oportunidades em ofertas diferenciadas e formatos de embalagem alternativos. O cenário competitivo do mercado inclui tanto empresas internacionais com amplos portfólios quanto empresas domésticas com operações locais estabelecidas. Esses fatores tornam o desenvolvimento de portfólio, as capacidades de distribuição e a presença no mercado regional considerações importantes na avaliação do posicionamento competitivo.
Líderes do Setor de Laticínios da Colômbia
-
Cooperativa Colanta
-
Alpina Productos Alimenticios S.A.S.
-
Alquería
-
Nestlé de Colombia S.A.
-
Grupo Lactalis
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2025: A Alpina lançou o Alpi10, uma versão pronta para consumo da tradicional colada colombiana, projetada para oferecer nutrição conveniente para crianças. O produto foi lançado em três sabores: cocada, banana e cinnamon roll. O lançamento reflete o foco da Alpina no desenvolvimento de produtos que combinam tradições alimentares colombianas familiares com formatos convenientes.
- Setembro de 2025: A Alpina lançou o Kéfir Plus, uma bebida láctea fermentada incorporando fibra de galacto-oligossacarídeo (GOS), tornando-o o primeiro produto de kefir na Colômbia a apresentar esse ingrediente. O produto combina probióticos com fibra prebiótica e está posicionado para apoiar a saúde digestiva. Tornou-se disponível em todo o país no final de agosto de 2025, expandindo o portfólio de laticínios funcionais da Alpina.
- Agosto de 2025: A Alpina fez parceria com o Burger King Colômbia para lançar o hambúrguer Megastacker com queijo Tilsit defumado. Anunciada em agosto de 2025, a colaboração trouxe o queijo produzido na Colômbia pela Alpina para uma oferta de restaurante de serviço rápido, ilustrando uma abordagem de diferenciação de produtos liderada por parcerias e alcançando consumidores por meio de canais de alimentação fora do lar.
- Agosto de 2025: A Alpina lançou o Argovia, um queijo maturado premium desenvolvido para comemorar o 80º aniversário da empresa. Inspirado na herança suíça de fabricação de queijos de seus fundadores, o queijo passa por 90 dias de maturação e apresenta notas de nozes, manteiga, aromas florais e sabores de bosque. O lançamento apoia o desenvolvimento da categoria de queijos especiais e maturados da Colômbia.
Escopo do Relatório do Mercado de Laticínios da Colômbia
O Mercado de Laticínios da Colômbia compreende produtos lácteos produzidos, processados, embalados e comercializados para consumo em toda a Colômbia. O mercado é classificado por tipo de produto, canal de distribuição, tipo de embalagem e geografia. Com base no tipo de produto, o mercado é classificado em manteiga, queijo, creme, leite e outros produtos lácteos. Com base no canal de distribuição, o mercado é classificado em consumo no local e fora do local, com o fora do local sendo ainda classificado em varejistas tradicionais e pequenos mercados locais, lojas de conveniência, varejistas especializados e varejo online. Com base no tipo de embalagem, o mercado é classificado em garrafas e recipientes de plástico, bolsas e sachês, e embalagens cartonadas e Tetra Pak. Com base na geografia, o mercado abrange a Colômbia, incluindo suas regiões Andina, Caribenha, Pacífica, Orinoquía, Amazônica e Insular. As previsões de mercado são fornecidas em termos de valor (USD).
| Manteiga |
| Queijo |
| Creme |
| Leite |
| Outros |
| Consumo no Local | |
| Fora do Local | Varejistas Tradicionais e Pequenos Mercados Locais |
| Lojas de Conveniência | |
| Varejistas Especializados | |
| Varejo Online |
| Garrafas e Recipientes de Plástico |
| Bolsas e Sachês |
| Embalagens Cartonadas e Tetra Pak |
| Por Tipo de Produto | Manteiga | |
| Queijo | ||
| Creme | ||
| Leite | ||
| Outros | ||
| Por Canal de Distribuição | Consumo no Local | |
| Fora do Local | Varejistas Tradicionais e Pequenos Mercados Locais | |
| Lojas de Conveniência | ||
| Varejistas Especializados | ||
| Varejo Online | ||
| Por Tipo de Embalagem | Garrafas e Recipientes de Plástico | |
| Bolsas e Sachês | ||
| Embalagens Cartonadas e Tetra Pak | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Laticínios da Colômbia?
O Mercado de Laticínios da Colômbia é avaliado em 2,39 bilhões de USD em 2026 e estima-se que cresça de 2,49 bilhões de USD em 2027 para 3,03 bilhões de USD até 2032, a um CAGR de 4,03% durante o período de previsão (2027–2032).
Qual tipo de produto domina o Mercado de Laticínios da Colômbia?
O leite é o maior segmento por tipo de produto, representando 57,40% do Mercado de Laticínios da Colômbia em 2026. O queijo deve ser o tipo de produto de crescimento mais rápido, com um CAGR de 5,50% de 2027 a 2032.
Quais são os principais fatores que impulsionam o Mercado de Laticínios da Colômbia?
O mercado é sustentado pela demanda contínua por leite e produtos lácteos essenciais, pela crescente demanda por queijo e laticínios de valor agregado, pelo interesse dos consumidores em produtos ricos em proteínas e funcionais, e pela expansão da distribuição varejista e da infraestrutura de cadeia de frio.
Qual canal de distribuição e tipo de embalagem lideram o Mercado de Laticínios da Colômbia?
As lojas de conveniência são o principal canal de distribuição, representando 66,90% do mercado em 2026, enquanto garrafas e recipientes de plástico representam o maior segmento de embalagem com 42,50%.