
Tamaño y Participación del Mercado Lácteo de Colombia
Visión General del Mercado
| Período de Estudio | 2027 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
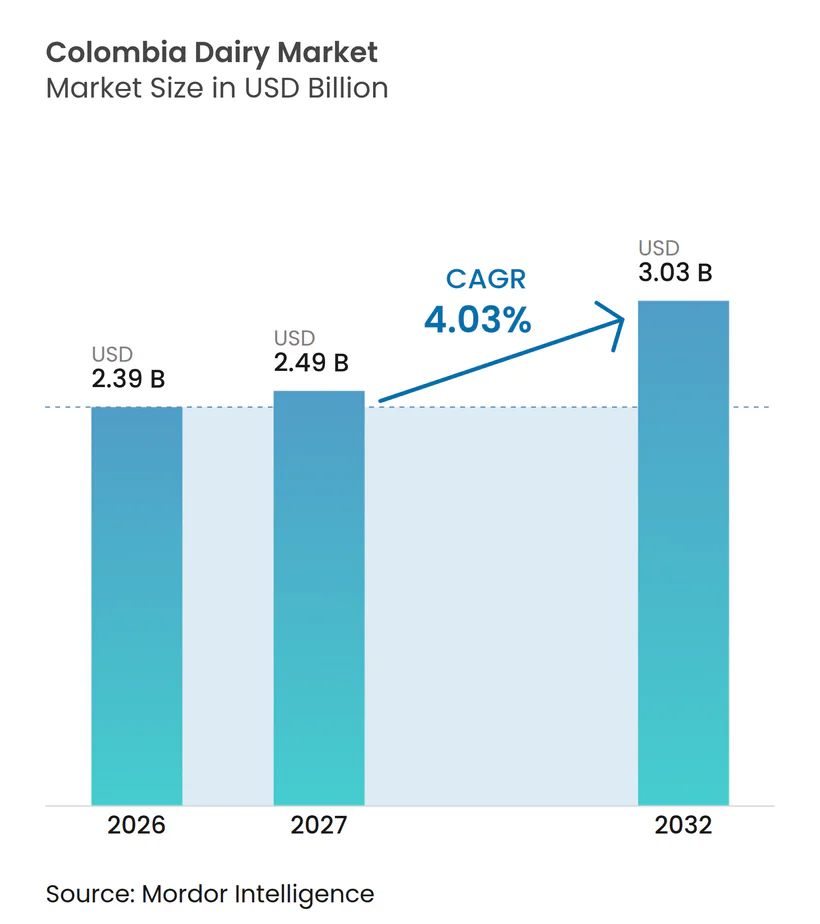
| Tamaño del mercado en el año base (2026) | 2.39 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.49 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.03 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.03 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Lácteo de Colombia por Mordor Intelligence
El tamaño del Mercado Lácteo de Colombia fue valorado en 2,39 mil millones de USD en 2026 y se estima que crecerá desde 2,49 mil millones de USD en 2027 hasta alcanzar 3,03 mil millones de USD en 2032, a una CAGR del 4,03% durante el período de pronóstico (2027–2032). El crecimiento del Mercado Lácteo de Colombia está determinado por la demanda establecida de productos lácteos esenciales y las oportunidades para diversificar la oferta de productos y los canales de distribución. La leche sigue siendo el eje central del mercado, mientras que la demanda de queso, mantequilla, crema y otros productos lácteos respalda una combinación de productos más amplia. Los formatos de envase desempeñan un papel importante en la accesibilidad y conveniencia del producto, y los formatos flexibles ofrecen una vía para un mayor desarrollo. La distribución está fuertemente orientada hacia las tiendas de conveniencia, mientras que el comercio electrónico presenta un canal adicional para la expansión del mercado. En general, las oportunidades radican en fortalecer la variedad de productos, adaptar los envases a las necesidades del consumidor y ampliar el acceso digital a los productos lácteos.
Conclusiones Clave del Informe
- Por tipo de producto, la leche representó el 57,40% del Mercado Lácteo de Colombia en 2026, mientras que se proyecta que el queso crezca a una CAGR del 5,50% de 2027 a 2032.
- Por tipo de envase, las botellas y recipientes de plástico tuvieron una participación del 42,50% en 2026, mientras que se prevé que las bolsas y sobres se expandan a una CAGR del 6,20% hasta 2032.
- Por canal de distribución, las tiendas de conveniencia representaron el 66,90% del mercado en 2026, mientras que se proyecta que el comercio electrónico crezca a una CAGR del 5,20% durante 2027–2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Lácteo de Colombia
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Demanda Sostenida de Leche y Productos Lácteos Esenciales | +1.0% | Colombia, en todo el mercado lácteo nacional | Más de 4 años (≥ 4 años) |
| Creciente Demanda de Yogur, Queso y Productos Lácteos de Valor Agregado | +0.9% | Colombia, en todas las categorías de productos lácteos | Mediano plazo (2-4 años) |
| Creciente Interés del Consumidor en Productos Lácteos Ricos en Proteínas y Funcionales | +0.6% | Colombia, particularmente los segmentos de consumidores que buscan productos lácteos nutricionales y funcionales | Mediano plazo (2-4 años) |
| Expansión del Comercio Minorista Moderno y la Distribución en Cadena de Frío | +0.8% | Colombia, en todos los canales de distribución minorista | Más de 4 años (≥ 4 años) |
| Iniciativas Gubernamentales de Apoyo a la Producción Nacional de Leche y a los Productores Lácteos | +0.7% | Colombia, en toda la producción nacional de leche y la ganadería lechera | Menos de 2 años (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Demanda Sostenida de Leche y Productos Lácteos Esenciales
La leche y los productos lácteos esenciales constituyen la base del Mercado Lácteo de Colombia, respaldados por su papel establecido en el consumo alimentario cotidiano. La leche sigue siendo el segmento de tipo de producto más grande, lo que refleja su posición de liderazgo dentro del mercado. La demanda continua de productos lácteos esenciales proporciona una base para la estabilidad del mercado, mientras que la mantequilla, la crema, el queso y otros productos lácteos contribuyen a la cartera de productos más amplia. Esta demanda establecida de productos respalda las oportunidades para que los procesadores lácteos mantengan su oferta principal y atiendan una variedad de necesidades del consumidor. A medida que el mercado se expanda durante el período de pronóstico, se espera que la leche siga siendo un componente clave del Mercado Lácteo de Colombia.
Creciente Demanda de Yogur, Queso y Productos Lácteos de Valor Agregado
La diversificación de productos presenta una oportunidad para el Mercado Lácteo de Colombia, ya que el yogur, el queso y otros productos lácteos de valor agregado amplían la gama de ofertas más allá del consumo esencial de leche. Se proyecta que el queso sea el segmento de tipo de producto de más rápido crecimiento, lo que destaca su potencial contribución a la expansión del mercado. Una cartera más amplia de productos lácteos permite a los fabricantes atender diferentes ocasiones de consumo y preferencias del consumidor. El desarrollo continuo de ofertas de valor agregado también puede ayudar a los procesadores a diferenciar sus productos y fortalecer sus posiciones en todo el mercado. Estas oportunidades hacen de la diversificación de productos un área de enfoque importante durante el período de pronóstico.
Creciente Interés del Consumidor en Productos Lácteos Ricos en Proteínas y Funcionales
El papel nutricional de los productos lácteos proporciona una base para el desarrollo continuo del Mercado Lácteo de Colombia. El Ministerio de Agricultura y Desarrollo Rural de Colombia identifica a los lácteos como un contribuyente importante a la dieta nacional e informa que el sector apoya los medios de vida en toda la economía agrícola del país. La leche, el queso, el yogur y otros productos lácteos ofrecen a los fabricantes oportunidades para desarrollar y posicionar productos en torno a atributos nutricionales, incluido el contenido de proteínas.[1] El desarrollo de productos también puede permitir a los procesadores diferenciar su oferta mediante la formulación y la expansión de gamas lácteas especializadas. Sin embargo, el grado en que el interés del consumidor en los productos lácteos ricos en proteínas y funcionales se traduzca en un crecimiento adicional del mercado dependerá de las preferencias de compra reales y la adopción de productos. Por lo tanto, este impulsor representa una vía potencial para la diversificación de productos más que una contribución cuantificada al crecimiento del mercado.
Expansión del Comercio Minorista Moderno y la Distribución en Cadena de Frío
El desarrollo de la distribución es una consideración importante para el Mercado Lácteo de Colombia, ya que los productos lácteos requieren un manejo y almacenamiento adecuados para mantener la calidad del producto. El Departamento Administrativo Nacional de Estadística (DANE) de Colombia realizó su Censo Económico Urbano Nacional de 2024 para evaluar la estructura y dinámica de la actividad económica urbana, proporcionando un contexto oficial para el entorno minorista urbano del país[2]. Fortalecer las capacidades de distribución y mantener condiciones de almacenamiento adecuadas puede respaldar la disponibilidad de productos en todos los formatos minoristas. La combinación del comercio minorista físico establecido y la posible expansión de los canales en línea proporciona una vía para mejorar la accesibilidad de los productos lácteos en toda Colombia.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Innovación de Productos en Ofertas Lácteas sin Lactosa y Enriquecidas | -0.3% | Colombia, en todas las categorías de productos lácteos que buscan desarrollo de productos especializados | Mediano plazo (2-4 años) |
| Sensibilidad al Precio y Restricciones de Asequibilidad entre los Consumidores | -0.7% | Colombia, particularmente los segmentos de consumidores sensibles al precio | Mediano plazo (2-4 años) |
| Limitaciones Regionales en la Cadena de Suministro y el Almacenamiento en Frío | -0.5% | Colombia, particularmente las regiones con infraestructura limitada de recolección de leche, refrigeración y transporte | Más de 4 años (≥ 4 años) |
| Desafíos con la calidad y el suministro constantes | -0.4% | Mercado lácteo general de Colombia | Más de 4 años (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sensibilidad al Precio y Restricciones de Asequibilidad entre los Consumidores
La sensibilidad al precio puede limitar el consumo de productos lácteos en Colombia cuando los precios minoristas más altos reducen el poder adquisitivo de los consumidores. El Servicio Agrícola Exterior del USDA informó en agosto de 2024 que el consumo interno de leche había disminuido en los últimos años en medio de una alta inflación, un crecimiento económico estancado y precios más elevados[3]. Estas condiciones pueden limitar la capacidad de los consumidores para mantener las compras de leche y otros productos lácteos, especialmente cuando los presupuestos del hogar están bajo presión. Para los procesadores, las restricciones de asequibilidad pueden dificultar el mantenimiento de la demanda en todas las categorías de productos y pueden aumentar la importancia de los precios competitivos. En consecuencia, la sensibilidad al precio sigue siendo una posible restricción para la expansión del Mercado Lácteo de Colombia.
Limitación Regional en la Cadena de Suministro y el Almacenamiento en Frío
Las diferencias regionales en la producción de leche y la distancia entre las granjas y las instalaciones de procesamiento pueden complicar la recolección y distribución de productos lácteos en Colombia. Un informe sobre el sector lácteo colombiano identifica desafíos de transporte para las granjas ubicadas más lejos de las plantas de procesamiento, particularmente en las zonas de producción de tierras bajas tropicales. Estas limitaciones logísticas pueden aumentar la complejidad de trasladar la leche cruda a las instalaciones de procesamiento mientras se mantienen las condiciones de manejo adecuadas. Tales circunstancias ilustran la importancia de redes de recolección confiables y capacidad de procesamiento.[4] Las limitaciones en estos sistemas pueden interrumpir la continuidad del suministro y restringir la distribución eficiente de productos lácteos en todo el Mercado Lácteo de Colombia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Leche Lidera el Mercado Mientras el Queso Impulsa el Crecimiento
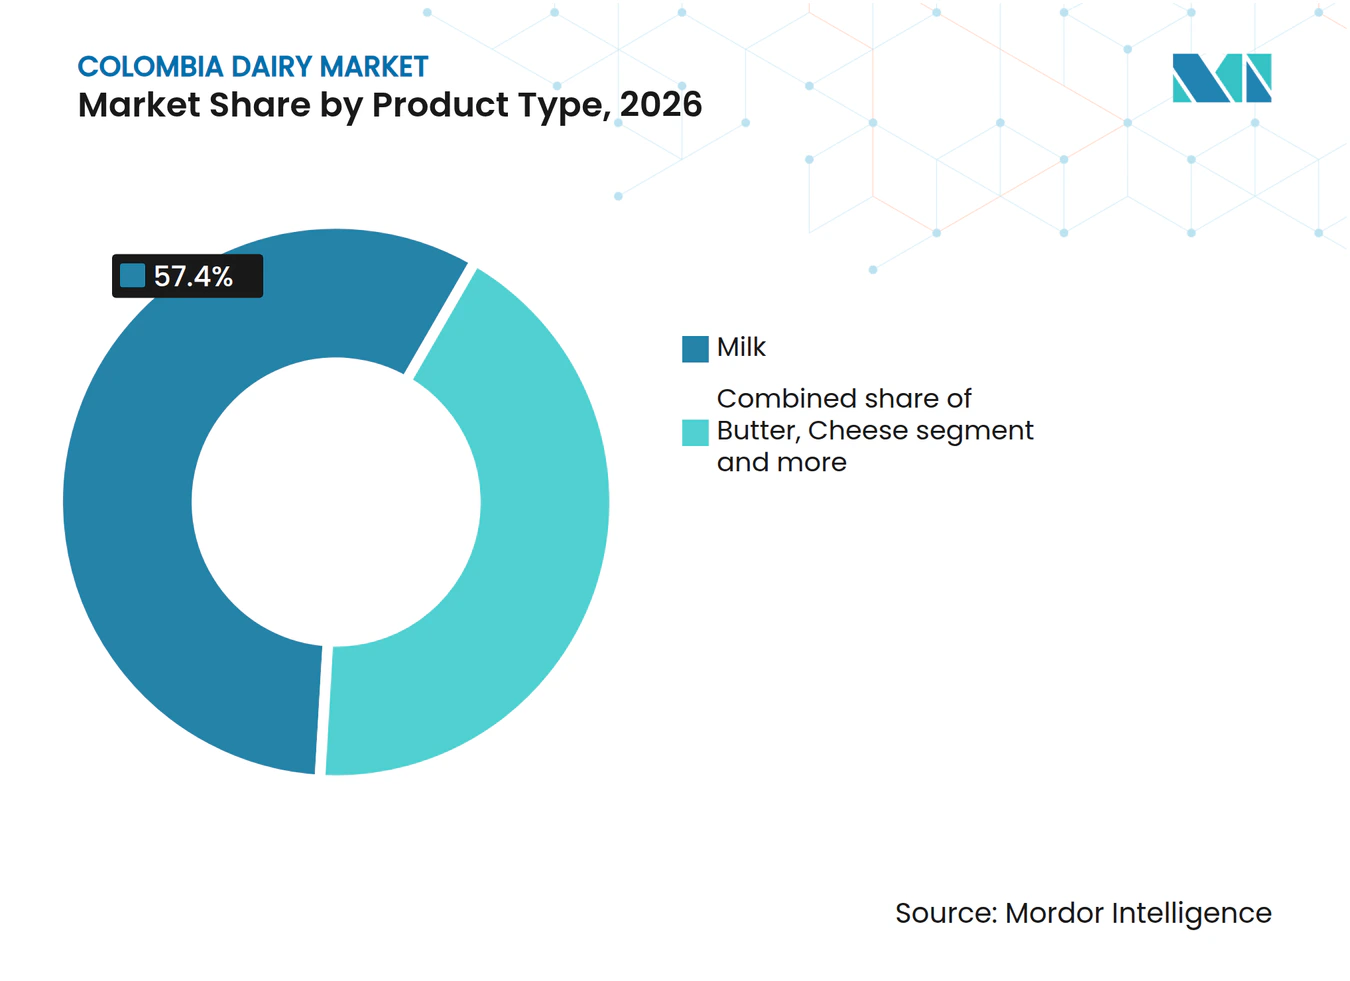
El segmento de leche tiene la mayor participación del Mercado Lácteo de Colombia, representando el 57,40% en 2026. Su posición de liderazgo destaca la importancia de la leche dentro de la combinación general de productos del mercado. La categoría proporciona una base para los procesadores lácteos, mientras que la mantequilla, el queso, la crema y otros productos lácteos contribuyen a la gama más amplia de ofertas. Mantener la posición de la leche mientras se desarrollan categorías de productos complementarias sigue siendo relevante para la expansión del mercado durante el período de pronóstico.
El queso es el segmento de tipo de producto de más rápido crecimiento, con una CAGR proyectada del 5,50% de 2027 a 2032. Su crecimiento esperado señala una oportunidad para que los fabricantes amplíen sus carteras de productos más allá de la leche convencional. La diferenciación de productos, las variaciones en la oferta de quesos y una mayor disponibilidad en los canales de distribución podrían respaldar esta expansión. Sin embargo, los datos suministrados no cuantifican la contribución de las innovaciones individuales de productos o las preferencias del consumidor al crecimiento proyectado.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución: Las Tiendas de Conveniencia Lideran Mientras el Comercio Electrónico se Expande
Las tiendas de conveniencia representan el canal de distribución más grande del Mercado Lácteo de Colombia, representando el 66,90% en 2026. Su posición de liderazgo subraya la importancia de los puntos de venta minorista físicos en la distribución de productos lácteos. La estructura más amplia del canal también incluye minoristas tradicionales y pequeñas tiendas locales, minoristas especializados, comercio electrónico y establecimientos de canal horeca. Estos canales proporcionan diferentes vías a través de las cuales los productos lácteos llegan a los consumidores y clientes comerciales. Mantener la disponibilidad de productos en los formatos minoristas establecidos sigue siendo una consideración importante para los participantes del mercado.
Se proyecta que el comercio electrónico sea el segmento de distribución de más rápido crecimiento, con una CAGR del 5,20% de 2027 a 2032. Su crecimiento proyectado presenta una oportunidad para que los fabricantes y minoristas de productos lácteos amplíen su presencia a través de canales de compra digitales. Los minoristas tradicionales y las pequeñas tiendas locales, las tiendas de conveniencia y los minoristas especializados siguen siendo parte del panorama de distribución más amplio del mercado, mientras que los canales de canal horeca representan una vía adicional hacia el mercado. Las perspectivas destacan el potencial del comercio electrónico para complementar los canales físicos establecidos, aunque los datos suministrados no cuantifican las tasas de crecimiento individuales de los segmentos de distribución restantes.
Por Tipo de Envase: Las Botellas y Recipientes de Plástico Lideran Mientras las Bolsas y Sobres Crecen Más Rápido
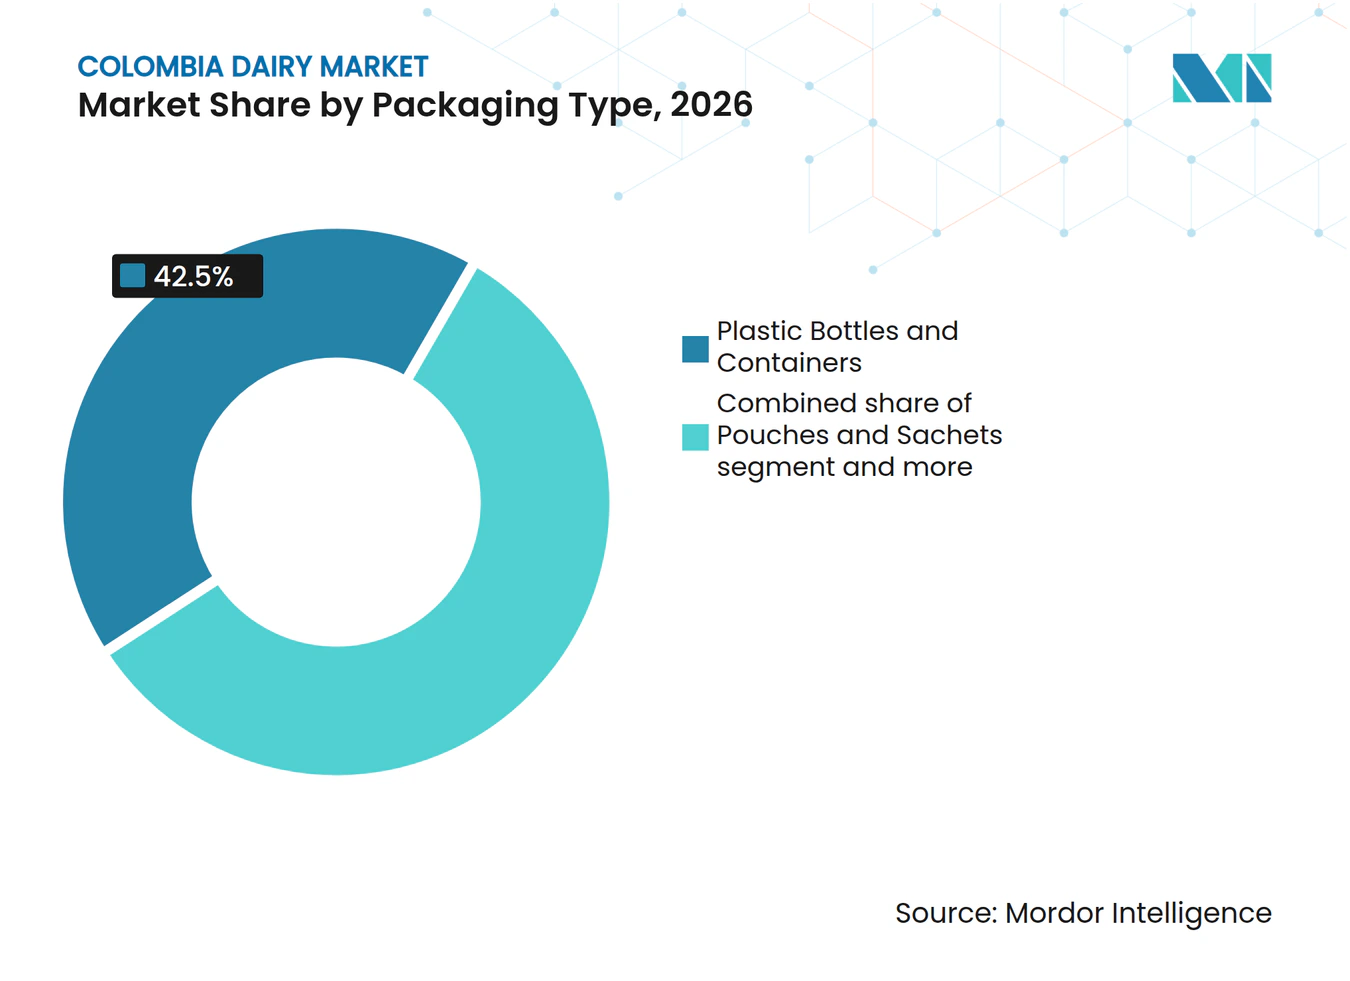
Las botellas y recipientes de plástico representan la mayor participación del Mercado Lácteo de Colombia por tipo de envase, representando el 42,50% en 2026. Su posición de liderazgo destaca la importancia de este formato dentro de la combinación de envases del mercado. Los productos lácteos también se distribuyen en bolsas y sobres, así como en envases de cartón y Tetra Pak, lo que proporciona a los fabricantes múltiples formatos de envase en toda la cartera de productos. La selección de envases sigue siendo una consideración importante para los procesadores que buscan atender diferentes requisitos de productos y canales de distribución.
Se proyecta que las bolsas y sobres sean el segmento de envases de más rápido crecimiento, con una CAGR del 6,20% de 2027 a 2032. Esta perspectiva de crecimiento identifica el envase flexible como un área importante de oportunidad para el Mercado Lácteo de Colombia. Los fabricantes pueden evaluar los formatos de envase según los requisitos del producto, el manejo, el almacenamiento y las necesidades de distribución. Mientras tanto, las botellas y recipientes de plástico mantienen su posición de liderazgo en las estimaciones de 2026 suministradas, y los envases de cartón y Tetra Pak siguen siendo parte de la segmentación del mercado. El crecimiento proyectado de las bolsas y sobres indica un posible cambio en la combinación de envases, aunque los datos suministrados no establecen los factores específicos que impulsan esta expansión.

Análisis Geográfico
El mercado lácteo de Colombia está influenciado por las diferencias regionales en la producción de leche, la demanda del consumidor y la infraestructura de distribución en las regiones Andina, Caribe, Pacífica, Orinoquía, Amazónica e Insular. La Región Andina es un área importante a considerar para la producción y el procesamiento lácteo, mientras que las regiones Caribe y Pacífica presentan consideraciones distintas de distribución y acceso al mercado. Las diferencias en la infraestructura y el acceso a las instalaciones de procesamiento pueden afectar la recolección de leche, el manejo de productos y la disponibilidad de productos lácteos en estas regiones.
El mercado incluye demanda de productos lácteos esenciales como la leche, junto con queso, mantequilla, crema y otras ofertas lácteas. Las preferencias regionales del consumidor, la asequibilidad y el acceso a los canales minoristas pueden influir en la combinación de productos y los patrones de compra. En las áreas donde la infraestructura de transporte y almacenamiento en frío está menos desarrollada, mantener la calidad del producto y una distribución confiable puede ser más difícil. Estos factores hacen que el desarrollo regional de la cadena de suministro sea relevante para el crecimiento más amplio del Mercado Lácteo de Colombia.
Las oportunidades de distribución se extienden por las principales regiones de Colombia, con minoristas tradicionales, tiendas de conveniencia, minoristas especializados y comercio electrónico que atienden diferentes necesidades del consumidor. Mejorar el alcance de la distribución y las capacidades de la cadena de frío podría ayudar a los fabricantes a fortalecer la disponibilidad de productos más allá de los mercados establecidos. La diversificación de productos y el desarrollo de formatos de envase adecuados también ofrecen oportunidades para atender los variados requisitos regionales. En general, las perspectivas del Mercado Lácteo de Colombia dependen de mantener la demanda de productos lácteos esenciales mientras se mejora la accesibilidad regional y se amplía la gama de productos disponibles para los consumidores.
Panorama Competitivo
Concentración del Mercado
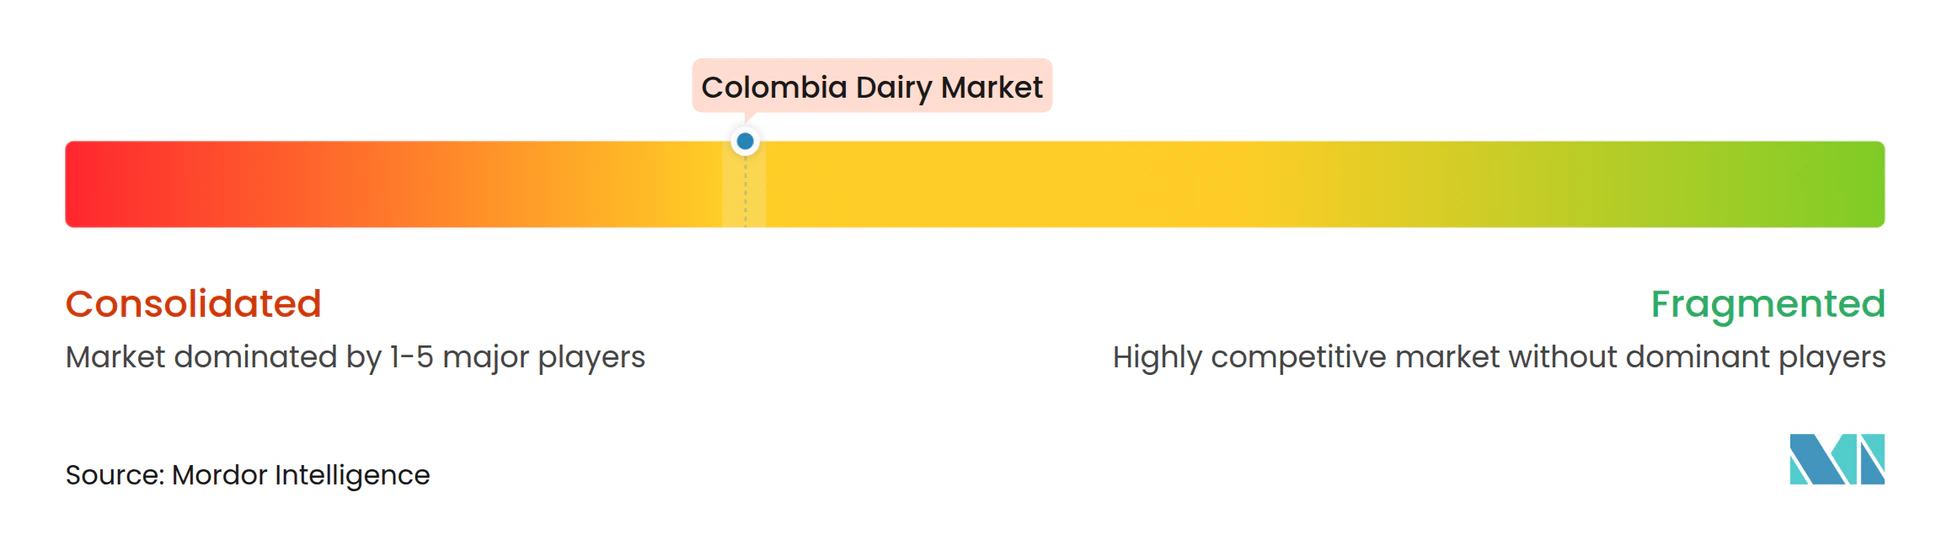
El Mercado Lácteo de Colombia presenta competencia entre empresas lácteas multinacionales, procesadores nacionales establecidos y cooperativas lácteas regionales. Empresas como Nestlé de Colombia S.A., Grupo Lactalis, Danone y FrieslandCampina aportan experiencia láctea internacional y amplias carteras de productos al mercado. Su presencia abarca categorías lácteas establecidas y productos de valor agregado, mientras que actores nacionales como Alpina Productos Alimenticios S.A.S. y Alquería contribuyen a la competencia en las ofertas lácteas comercializadas localmente. La competencia en leche, queso, yogur y otros productos lácteos alienta a los fabricantes a diferenciar sus carteras y fortalecer la distribución en toda Colombia.
Los procesadores y cooperativas nacionales también desempeñan un papel importante en el panorama competitivo. Cooperativa Colanta, Coolechera, Freskaleche y Cooperativa de Productos Lácteos de Nariño (Colácteos) representan participantes establecidos localmente en el sector lácteo de Colombia. Su presencia nacional proporciona una base para atender los mercados regionales y participar en el suministro y procesamiento de productos lácteos. Otras empresas, incluidas Gloria Foods / Algarra, Productos Naturales de la Sabana S.A.S., Lácteos Pomar, Alival, Auralac y Lácteos Betania, contribuyen a la gama de competidores que operan en el mercado. La coexistencia de empresas multinacionales, procesadores nacionales y cooperativas crea un entorno competitivo variado en todas las categorías de productos y áreas geográficas.
La competencia en el Mercado Lácteo de Colombia está determinada por la variedad de productos, el posicionamiento de marca, el alcance de la distribución y la capacidad de mantener un suministro confiable. Los participantes compiten en productos lácteos esenciales mientras también abordan oportunidades en ofertas diferenciadas y formatos de envase alternativos. El panorama competitivo del mercado incluye tanto empresas internacionales con amplias carteras como empresas nacionales con operaciones locales establecidas. Estos factores hacen que el desarrollo de la cartera, las capacidades de distribución y la presencia en el mercado regional sean consideraciones importantes para evaluar el posicionamiento competitivo.
Líderes de la Industria Láctea de Colombia
-
Cooperativa Colanta
-
Alpina Productos Alimenticios S.A.S.
-
Alquería
-
Nestlé de Colombia S.A.
-
Grupo Lactalis
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Septiembre de 2025: Alpina introdujo Alpi10, una versión lista para consumir de la colada colombiana tradicional, diseñada para ofrecer nutrición conveniente para los niños. El producto fue lanzado en tres sabores: cocada, banano y rollo de canela. El lanzamiento refleja el enfoque de Alpina en el desarrollo de productos que combinan las tradiciones alimentarias colombianas familiares con formatos convenientes.
- Septiembre de 2025: Alpina lanzó Kéfir Plus, una bebida láctea fermentada que incorpora fibra de galacto-oligosacárido (GOS), convirtiéndolo en el primer producto de kéfir en Colombia en incluir este ingrediente. El producto combina probióticos con fibra prebiótica y está posicionado para apoyar la salud digestiva. Estuvo disponible a nivel nacional a finales de agosto de 2025, ampliando la cartera de productos lácteos funcionales de Alpina.
- Agosto de 2025: Alpina se asoció con Burger King Colombia para lanzar la hamburguesa Megastacker con queso Tilsit ahumado. Anunciada en agosto de 2025, la colaboración llevó el queso de producción colombiana de Alpina a una oferta de restaurante de servicio rápido, ilustrando un enfoque de diferenciación de productos liderado por alianzas y llegando a los consumidores a través de canales de servicio de alimentos.
- Agosto de 2025: Alpina introdujo Argovia, un queso madurado premium desarrollado para conmemorar el 80.º aniversario de la empresa. Inspirado en la herencia quesera suiza de sus fundadores, el queso pasa por 90 días de maduración y presenta notas de nueces, mantequilla, aromas florales y sabores de bosque. El lanzamiento apoya el desarrollo de la categoría de quesos especiales y madurados de Colombia.
Alcance del Informe del Mercado Lácteo de Colombia
El Mercado Lácteo de Colombia comprende productos lácteos producidos, procesados, envasados y comercializados para el consumo en toda Colombia. El mercado se clasifica por tipo de producto, canal de distribución, tipo de envase y geografía. Según el tipo de producto, el mercado se clasifica en mantequilla, queso, crema, leche y otros productos lácteos. Según el canal de distribución, el mercado se clasifica en canal horeca y canal minorista, con el canal minorista clasificado además en minoristas tradicionales y pequeñas tiendas locales, tiendas de conveniencia, minoristas especializados y comercio electrónico. Según el tipo de envase, el mercado se clasifica en botellas y recipientes de plástico, bolsas y sobres, y envases de cartón y Tetra Pak. Según la geografía, el mercado cubre Colombia, incluidas sus regiones Andina, Caribe, Pacífica, Orinoquía, Amazónica e Insular. Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Mantequilla |
| Queso |
| Crema |
| Leche |
| Otros |
| Canal Horeca | |
| Canal Minorista | Minoristas Tradicionales y Pequeñas Tiendas Locales |
| Tiendas de Conveniencia | |
| Minoristas Especializados | |
| Comercio Electrónico |
| Botellas y Recipientes de Plástico |
| Bolsas y Sobres |
| Envases de Cartón y Tetra Pak |
| Por Tipo de Producto | Mantequilla | |
| Queso | ||
| Crema | ||
| Leche | ||
| Otros | ||
| Por Canal de Distribución | Canal Horeca | |
| Canal Minorista | Minoristas Tradicionales y Pequeñas Tiendas Locales | |
| Tiendas de Conveniencia | ||
| Minoristas Especializados | ||
| Comercio Electrónico | ||
| Por Tipo de Envase | Botellas y Recipientes de Plástico | |
| Bolsas y Sobres | ||
| Envases de Cartón y Tetra Pak | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado Lácteo de Colombia?
El Mercado Lácteo de Colombia está valorado en 2,39 mil millones de USD en 2026 y se estima que crecerá desde 2,49 mil millones de USD en 2027 hasta 3,03 mil millones de USD en 2032, a una CAGR del 4,03% durante el período de pronóstico (2027–2032).
¿Qué tipo de producto domina el Mercado Lácteo de Colombia?
La leche es el segmento de tipo de producto más grande, representando el 57,40% del Mercado Lácteo de Colombia en 2026. Se proyecta que el queso sea el tipo de producto de más rápido crecimiento, con una CAGR del 5,50% de 2027 a 2032.
¿Cuáles son los factores clave que impulsan el Mercado Lácteo de Colombia?
El mercado está respaldado por la demanda sostenida de leche y productos lácteos esenciales, la creciente demanda de queso y productos lácteos de valor agregado, el interés del consumidor en productos ricos en proteínas y funcionales, y la expansión de la distribución minorista y la infraestructura de cadena de frío.
¿Qué canal de distribución y tipo de envase lideran el Mercado Lácteo de Colombia?
Las tiendas de conveniencia son el canal de distribución líder, representando el 66,90% del mercado en 2026, mientras que las botellas y recipientes de plástico representan el segmento de envases más grande con el 42,50%.