
Tamanho e Participação do Mercado de Transporte Frigorífico Rodoviário no Brasil
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
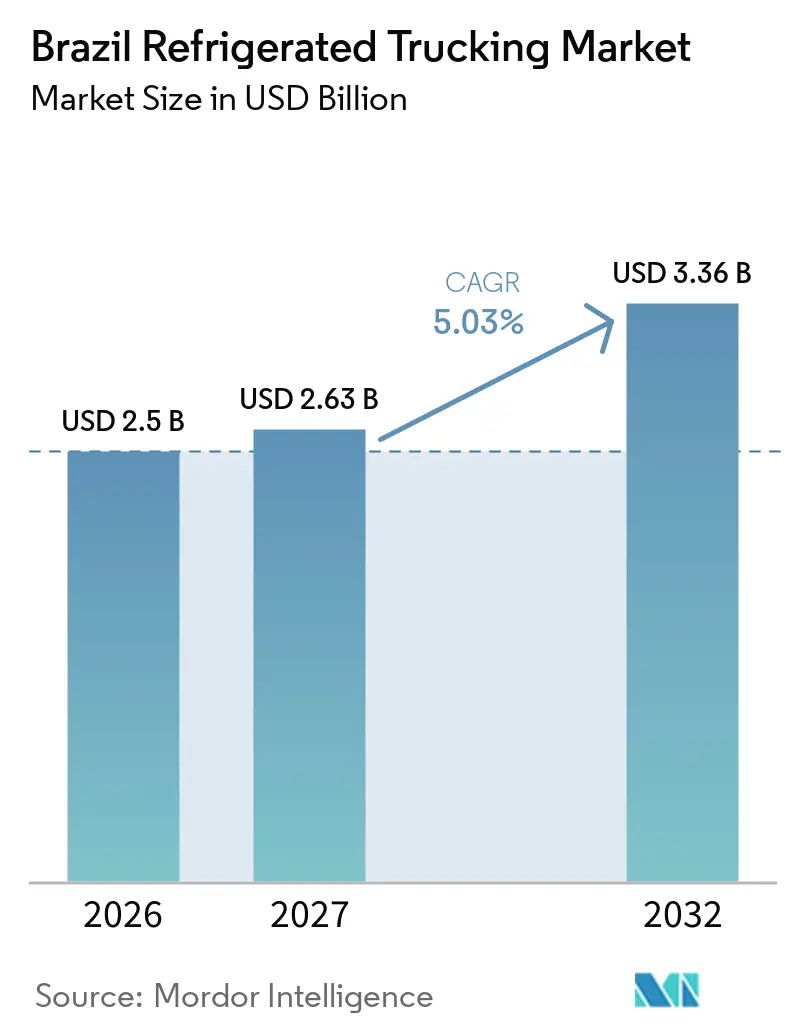
| Tamanho do mercado no ano base (2026) | 2.5 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.63 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.36 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.03 % |
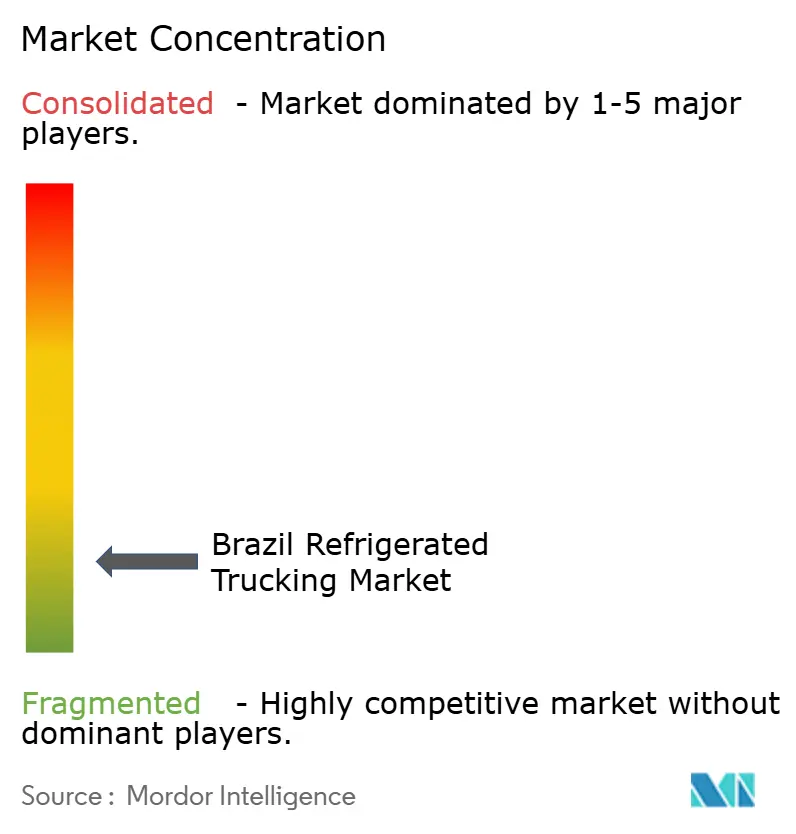
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Transporte Frigorífico Rodoviário no Brasil por Mordor Intelligence
O tamanho do mercado de transporte frigorífico rodoviário no Brasil é avaliado em 2,50 bilhões de USD em 2026 e estima-se que cresça de 2,63 bilhões de USD em 2027 para atingir 3,36 bilhões de USD até 2032, a um CAGR de 5,03% durante o período de previsão de 2027 a 2032.
O mercado de transporte frigorífico rodoviário no Brasil é sustentado pelas cadeias de suprimentos de proteínas do país, que exigem transporte controlado desde os locais de processamento até os centros de distribuição domésticos e os portos de exportação. O mercado de transporte frigorífico rodoviário no Brasil também se beneficia da crescente demanda por controle documentado de temperatura na distribuição farmacêutica. Os operadores de logística de alimentos, farmacêuticos e de exportação necessitam cada vez mais de transporte rastreável, e não apenas de armazenamento a frio básico. Isso favorece os fornecedores que conseguem combinar capacidade de frota, cobertura de rotas, registros de temperatura e manuseio de contêineres. A pressão de custos proveniente do diesel, dos equipamentos de refrigeração e das estradas difíceis continua sendo um importante limitador do mercado de transporte frigorífico rodoviário no Brasil.
Principais Conclusões do Relatório
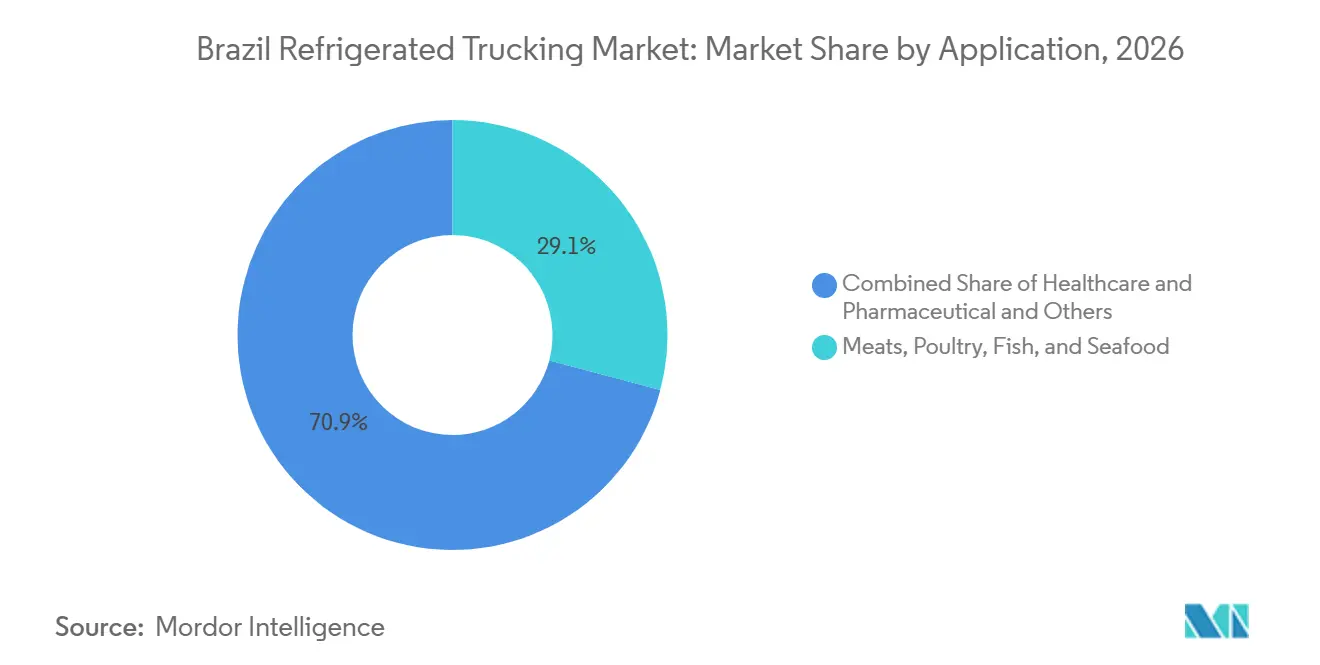
- Por aplicação, carnes, aves, peixes e frutos do mar respondem por 29,12% da participação do mercado de transporte frigorífico rodoviário no Brasil em 2026, enquanto saúde e produtos farmacêuticos devem registrar um CAGR de 6,47% até 2032.
- Por especificação de carga, a carga completa (FTL) responde por 65,61% da participação do mercado de transporte frigorífico rodoviário no Brasil em 2026, enquanto a carga fracionada (LTL) deve registrar um CAGR de 7,76% até 2032.
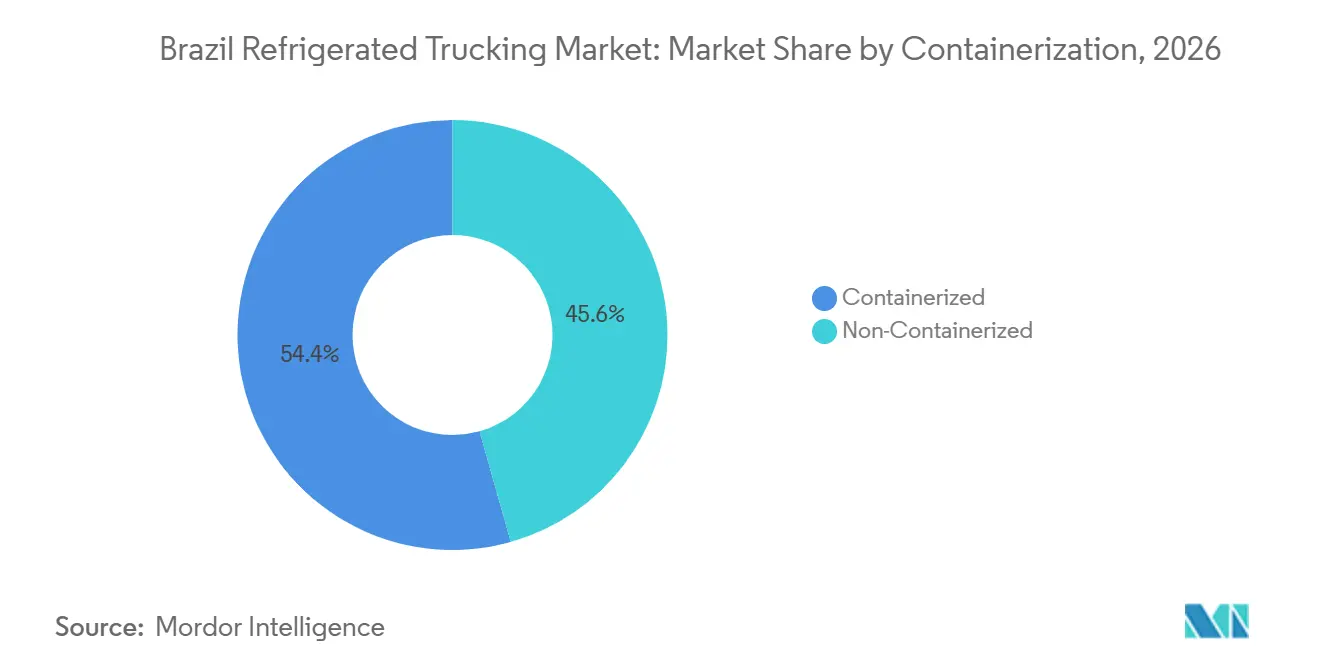
- Por conteinerização, o frete conteinerizado responde por 54,37% da participação do mercado de transporte frigorífico rodoviário no Brasil em 2026 e deve registrar um CAGR de 7,37% até 2032.
- Por distância, a longa distância responde por 60,41% da participação do mercado de transporte frigorífico rodoviário no Brasil em 2026, enquanto a curta distância deve registrar um CAGR de 7,98% até 2032.
- Por destino, o frete doméstico responde por 90,12% da participação do mercado de transporte frigorífico rodoviário no Brasil em 2026, enquanto o frete transfronteiriço deve registrar um CAGR de 6,59% até 2032.
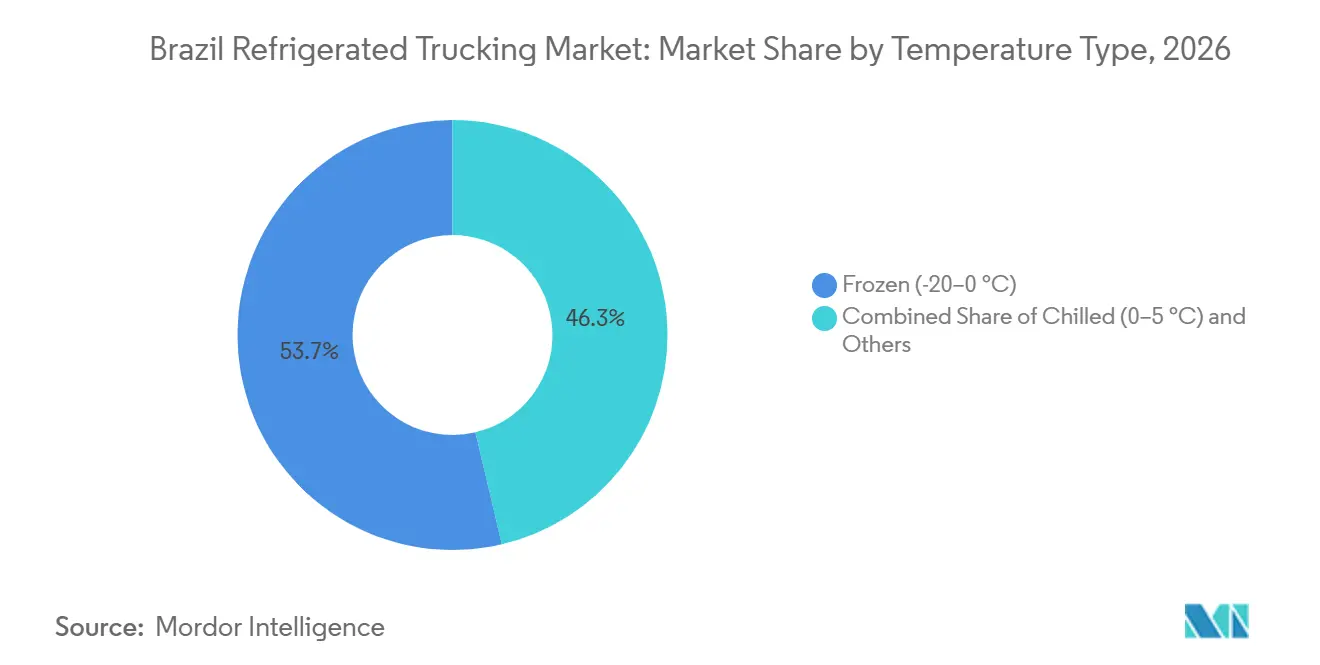
- Por tipo de temperatura, o frete congelado responde por 53,68% da participação do mercado de transporte frigorífico rodoviário no Brasil em 2026, enquanto o frete resfriado deve registrar um CAGR de 7,64% até 2032.
- Por geografia, o Sudeste responde por 35,27% da participação do mercado de transporte frigorífico rodoviário no Brasil em 2026, enquanto o Nordeste deve registrar um CAGR de 7,41% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Distribuição de Alimentos com Controle de Temperatura Ampliando a Demanda por Frete Frigorífico | +1.5% | Sudeste e Sul como núcleo, Nordeste e Centro-Oeste em expansão | Médio prazo (2 a 4 anos) |
| Crescimento Farmacêutico Aumentando a Demanda por Transporte Especializado em Cadeia de Frio | +1.0% | São Paulo e Rio de Janeiro, com expansão para o Centro-Oeste e o Sul | Curto prazo (≤ 2 anos) |
| Corredores Agrícolas Fortalecendo os Volumes de Movimentação de Frete Frigorífico | +0.8% | Corredores do Centro-Oeste e do Sul, com desenvolvimento no Norte e no Nordeste | Médio prazo (2 a 4 anos) |
| Monitoramento Digital de Temperatura Melhorando a Conformidade e a Rastreabilidade | +0.5% | Nacional, com ganhos iniciais em São Paulo, Paraná e Pernambuco | Curto prazo (≤ 2 anos) |
| Frotas de Dupla Temperatura Melhorando a Utilização e a Economia de Retorno | +0.4% | Nacional, com maior adoção no Sudeste e no Sul | Médio prazo (2 a 4 anos) |
| Expansão Regional da Cadeia de Frio Fortalecendo os Corredores de Distribuição no Norte | +0.3% | Norte e Nordeste, incluindo os hubs logísticos de Manaus e Fortaleza | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Distribuição de Alimentos com Controle de Temperatura Ampliando a Demanda por Frete Frigorífico
A cadeia de suprimentos de proteínas do Brasil exige veículos refrigerados que mantenham as condições da carga desde as plantas de processamento até os varejistas e os portos. O mercado de transporte frigorífico rodoviário no Brasil depende dessa necessidade, pois o frete rodoviário comum não consegue transportar cargas resfriadas ou congeladas com os controles exigidos. A atividade de contêineres frigoríficos no complexo portuário de Paranaguá e Antonina aumentou em 2025, sustentada por maiores volumes de aves e carne bovina. Também se identifica um conjunto limitado de operadores refrigerados qualificados em comparação com a base logística mais ampla. A expansão da capacidade, portanto, não é simplesmente uma questão de armazenamento, pois a movimentação confiável entre plantas, locais de distribuição e portos é igualmente importante. A documentação de segurança alimentar e os registros de temperatura tornam os equipamentos certificados mais valiosos para contratos que exigem comprovação de manuseio.
Crescimento Farmacêutico Aumentando a Demanda por Transporte Especializado em Cadeia de Frio
O frete farmacêutico impõe requisitos de temperatura mais rigorosos do que a maioria dos movimentos de alimentos e sustenta uma categoria de transporte premium separada. O mercado de transporte frigorífico rodoviário no Brasil se beneficia da demanda por distribuição controlada entre 2 °C e 8 °C de medicamentos, vacinas e produtos biológicos. A demanda é sustentada pelo uso de terapias com agonistas do receptor GLP-1, ensaios clínicos e fluxos de exportação farmacêutica. Os operadores farmacêuticos exigem controle documentado de temperatura, equipamentos especializados e manuseio cuidadoso nos pontos de transferência. Esses requisitos favorecem as frotas que conseguem cumprir as obrigações de boas práticas de distribuição da ANVISA. A distinção resultante entre operadores certificados e não certificados pode ampliar a diferença na capacidade de serviço em todo o mercado de transporte frigorífico rodoviário no Brasil.
Corredores Agrícolas Fortalecendo os Volumes de Movimentação de Frete Frigorífico
A produção agrícola cria demanda por movimentação refrigerada além do comércio de proteínas. O aumento dos volumes de exportação de frutas no primeiro semestre de 2026 elevou a necessidade de logística confiável de cadeia de frio para conectar as áreas de produção com os portos, preservando a qualidade do produto durante o trânsito. A base de produção de frutas do Brasil é maior do que sua posição de exportação indicaria, o que aponta para lacunas na infraestrutura de coleta, manuseio e transporte. A produção do Centro-Oeste em Mato Grosso e Goiás aumenta a necessidade de conexões refrigeradas com instalações de processamento e portas de exportação. As rotas intraestaduais mais curtas podem ser importantes porque a cadeia de frio começa antes de a carga chegar a um corredor portuário principal. O mercado de transporte frigorífico rodoviário no Brasil pode, portanto, encontrar oportunidades em conexões locais, bem como em rotas de exportação de longa distância.
Monitoramento Digital de Temperatura Melhorando a Conformidade e a Rastreabilidade
O monitoramento digital está mudando a forma como as transportadoras demonstram o desempenho de temperatura aos clientes. A Movecta implantou o monitoramento ReefWatch em Guarujá, Itajaí e Suape em fevereiro de 2026, substituindo a inspeção manual em locais que manuseiam contêineres refrigerados[1]. Esses sistemas melhoram a capacidade de identificar um desvio antes que ele se torne uma perda de carga. Eles também criam registros que podem apoiar discussões com embarcadores, seguradoras e reguladores. No mercado de transporte frigorífico rodoviário no Brasil, o monitoramento está se tornando uma capacidade básica para operadores que atendem cargas farmacêuticas e de alimentos de alto valor.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Combustível e Refrigeração Aumentando as Despesas Operacionais | -1.5% | Nacional, com maior impacto nas rotas de longa distância do Norte, Centro-Oeste e Nordeste | Curto prazo (≤ 2 anos) |
| Escassez de Capacidade Frigorífica Limitando a Disponibilidade de Transporte Especializado | -0.8% | Nacional, crítico no Nordeste, Norte e corredores de pico sazonal | Médio prazo (2 a 4 anos) |
| Restrições em Estradas Rurais Prejudicando a Confiabilidade das Rotas Refrigeradas | -0.5% | Norte, Nordeste, interior do Centro-Oeste e Mato Grosso | Longo prazo (≥ 4 anos) |
| Excursões de Temperatura Aumentando os Riscos de Transbordo e de Energia | -0.3% | Norte e Nordeste, incluindo os hubs de transferência portuária de Suape e Manaus | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Combustível e Refrigeração Aumentando as Despesas Operacionais
A inflação do combustível é um desafio direto para as transportadoras frigoríficas, pois o diesel e os equipamentos de refrigeração são custos operacionais materiais. O aumento dos preços do diesel eleva os custos operacionais do transporte refrigerado, pois esses veículos necessitam de combustível tanto para o transporte quanto para a manutenção das temperaturas da carga durante o trânsito e enquanto aguardam nos locais de carregamento[2]. As rotas longas no Norte, Nordeste e Centro-Oeste têm maior exposição porque as distâncias e as condições das estradas podem aumentar o consumo de combustível. Quando as tarifas de frete não recuperam totalmente esses custos, as transportadoras menores enfrentam pressão sobre as margens e a renovação da frota. O mercado de transporte frigorífico rodoviário no Brasil, portanto, depende tanto da gestão de custos quanto do crescimento de cargas.
Escassez de Capacidade Frigorífica Limitando a Disponibilidade de Transporte Especializado
Os veículos refrigerados representam uma parcela limitada da frota de frete rodoviário do Brasil, tornando a capacidade mais difícil de garantir durante as colheitas, feriados e outros picos sazonais. A escassez de técnicos de refrigeração, a alta rotatividade de mão de obra em operações com controle de temperatura e a conectividade multimodal limitada restringem ainda mais a expansão do mercado. Produtores maiores podem gerenciar parcialmente o problema por meio de frotas próprias, enquanto fabricantes menores podem ter menos opções de transporte. A lacuna pode levar a tarifas spot mais elevadas e acesso tardio a veículos qualificados. Isso também significa que a disponibilidade de frota permanece uma restrição prática ao mercado de transporte frigorífico rodoviário no Brasil.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
A Demanda por Proteínas Sustenta o Volume Enquanto os Corredores Farmacêuticos se ExpandemCarnes, aves, peixes e frutos do mar respondem por 29,12% da participação do mercado de transporte frigorífico rodoviário no Brasil em 2026, tornando-se a maior categoria de aplicação. O segmento reflete a base de exportação de proteínas do Brasil e as necessidades de distribuição doméstica no varejo, no serviço de alimentação e nos processadores. As movimentações de proteínas congeladas e resfriadas exigem controle estável de temperatura entre plantas, armazéns, portos e lojas. Grandes volumes podem sustentar rotas regulares e alta utilização de veículos. Essas características tornam a logística de proteínas uma âncora para o mercado de transporte frigorífico rodoviário no Brasil.
Saúde e produtos farmacêuticos devem registrar o maior CAGR de aplicação de 6,47% até 2032. O crescimento farmacêutico reflete a demanda por transporte controlado de medicamentos, vacinas, biológicos e outros produtos sensíveis. Essas movimentações geralmente exigem registros de temperatura mais detalhados do que o frete alimentar convencional. Os produtos hortícolas exigem tempos de permanência curtos e condições de resfriamento, enquanto laticínios, sobremesas congeladas e alimentos processados podem exigir transporte congelado de longa distância. Outras aplicações incluem categorias menores, como produtos florais e ingredientes sensíveis à temperatura. A combinação de tipos de carga permite que os operadores reduzam sua dependência de uma única classe de produto. As transportadoras que adicionam serviços farmacêuticos conformes e distribuição de alimentos processados podem buscar contratos de maior valor enquanto mantêm os volumes de logística alimentar.

Por Especificação de Carga:
Carga Completa Lidera Enquanto Cargas Fracionadas Ganham EspaçoA carga completa responde por 65,61% do tamanho do mercado de transporte frigorífico rodoviário no Brasil em 2026. Ela é adequada para processadores de proteínas, fabricantes de bebidas e distribuidores farmacêuticos que movimentam cargas consolidadas para centros de distribuição regionais. Uma carga direta limita o manuseio da carga e reduz a chance de um problema de temperatura durante o transbordo. Isso torna o modelo adequado para remessas de alto volume ou alto valor que percorrem longas distâncias. O FTL também se adapta ao design de rede de grandes produtores que planejam despachos regulares a partir de instalações estabelecidas.
A carga fracionada deve registrar um CAGR de 7,76% até 2032. A demanda por LTL vem da atividade de e-grocery, da entrega direta de medicamentos ao varejo e de pequenos produtores de alimentos que precisam de capacidade refrigerada compartilhada. O modelo necessita de rotas densas, planejamento sólido e volume suficiente para manter os veículos cheios. Grandes operadores precisam de ampla cobertura de frota e acesso a centros de distribuição para gerenciar a distribuição refrigerada nacional complexa. Veículos de múltiplas temperaturas podem suportar cargas fracionadas transportando cargas com diferentes requisitos de temperatura. Fornecedores estabelecidos com várias filiais têm vantagem porque podem construir rotas em corredores metropolitanos e regionais. Operadores menores de LTL devem equilibrar a cobertura de serviço com o custo mais elevado de equipamentos e coordenação.
Por Conteinerização:
O Frete Conteinerizado Integra as Operações Portuárias e RodoviáriasO frete conteinerizado responde por 54,37% da participação do mercado de transporte frigorífico rodoviário no Brasil em 2026 e deve registrar um CAGR de 7,37% até 2032. Esse formato apoia a movimentação de cargas de exportação refrigeradas entre as áreas de produção e os portos. Ele limita o manuseio da carga, o que pode reduzir o risco de interrupções de temperatura durante a transferência. Santos, Paranaguá, Suape e Fortaleza são locais importantes para esse modelo operacional. O uso de contêineres também apoia a rastreabilidade, pois o status dos equipamentos pode ser monitorado na interface entre o porto e a rodovia. O segmento, portanto, conecta o transporte rodoviário doméstico com os requisitos internacionais de cadeia de frio.
A Movecta instalou mais de 500 sensores ReefWatch em Guarujá e introduziu alertas automatizados para operações de contêineres refrigerados. Esses sistemas ajudam terminais e transportadoras a gerenciar energia, temperatura e tempo de permanência com mais precisão. O transporte não conteinerizado permanece importante para entregas de última milha, pequenos produtores de alimentos e áreas onde a infraestrutura de manuseio de contêineres é limitada. Ele também pode oferecer maior flexibilidade para a distribuição local. O frete conteinerizado se beneficiará onde os investimentos portuários melhorarem a disponibilidade de tomadas refrigeradas e o fluxo de terminais. O setor de transporte frigorífico rodoviário no Brasil, portanto, inclui tanto serviços integrados de contêineres quanto distribuição rodoviária convencional.
Por Distância:
Corredores de Longa Distância Carregam Volume Enquanto as Rotas Locais Crescem Mais RápidoA longa distância responde por 60,41% do tamanho do mercado de transporte frigorífico rodoviário no Brasil em 2026. O segmento reflete a distância entre as zonas de produção do Centro-Oeste e do Sul e os hubs de consumo ou exportação no Sudeste e no Nordeste. Algumas rotas se estendem por mais de 700 km das áreas de processamento em Mato Grosso até os portos e as principais cidades. As viagens longas geram receita substancial por remessa, mas exigem equipamentos confiáveis, planejamento de combustível e programação cuidadosa de motoristas. O segmento está intimamente ligado às exportações de proteínas e à grande distribuição doméstica de alimentos.
A curta distância deve se expandir a um CAGR de 7,98% até 2032. A demanda por curta distância é sustentada pela entrega urbana de alimentos, pela distribuição local de produtos farmacêuticos e por centros de distribuição menores. Essas rotas geralmente exigem veículos menores, paradas frequentes e maior densidade de entregas. Elas também enfrentam maior concorrência de fornecedores de logística urbana que adicionam serviços refrigerados. O alcance da rede de longa distância permanece importante para conectar as áreas de produção com os corredores de fronteira e os portos. Os operadores precisam de estratégias diferentes de frota e rota para essas duas categorias de distância. O equilíbrio entre cobertura nacional e densidade de serviço local molda os modelos de negócios disponíveis.
Por Destino:
A Distribuição Doméstica Domina Enquanto os Serviços Transfronteiriços se DesenvolvemO frete doméstico responde por 90,12% da participação do mercado de transporte frigorífico rodoviário no Brasil em 2026. A participação reflete as extensas movimentações internas de fazendas para plantas, de plantas para centros de distribuição e de centros de distribuição para varejistas. A escala geográfica do Brasil significa que as rotas domésticas de cadeia de frio podem ser longas e operacionalmente exigentes. São Paulo é especialmente importante porque combina consumo, manufatura, logística e atividade farmacêutica. Essa base de demanda fornece volumes estáveis para transportadoras refrigeradas nacionais e regionais.
O frete transfronteiriço deve registrar um CAGR de 6,59% até 2032. O transporte transfronteiriço está ligado aos fluxos de proteínas do Mercosul e às importações de frutos do mar e frutas do Chile. Ele exige que os operadores gerenciem procedimentos de fronteira, acesso a câmaras frias e documentação fitossanitária. Essas capacidades podem diferenciar as transportadoras dos fornecedores exclusivamente domésticos. As redes próximas às fronteiras com o Paraguai e a Argentina podem apoiar as movimentações refrigeradas do Mercosul. Os serviços transfronteiriços podem complementar as redes domésticas porque o mesmo fornecedor pode gerenciar a carga de entrada após ela cruzar a fronteira. O mercado de transporte frigorífico rodoviário no Brasil se beneficia quando as empresas conseguem conectar esses fluxos relacionados.
Por Tipo de Temperatura:
O Frete Congelado Lidera Enquanto o Transporte Resfriado Cresce Mais RápidoO frete congelado responde por 53,68% do tamanho do mercado de transporte frigorífico rodoviário no Brasil em 2026. Exportações de proteínas, alimentos congelados, sorvetes, refeições prontas e vegetais congelados o sustentam. Essas categorias de carga exigem transporte estável abaixo de zero tanto nas rotas domésticas quanto nas vinculadas à exportação. A escala da distribuição de proteínas congeladas confere a essa faixa de temperatura uma ampla base de clientes. Ela também apoia o uso de veículos de alta capacidade e transporte conteinerizado.
O frete resfriado deve registrar um CAGR de 7,64% até 2032. A demanda por resfriado está ligada a laticínios, produtos frescos, refeições prontas e cargas farmacêuticas que exigem uma faixa de 2 °C a 8 °C. Os sistemas de congelamento profundo e ultrabaixo temperatura atendem a usos farmacêuticos mais restritos, incluindo plasma, terapias celulares e alguns produtos de vacinas. Os serviços dedicados de contêineres farmacêuticos próximos a São Paulo demonstram a necessidade de manuseio controlado antes do embarque internacional. Caminhões de múltiplas temperaturas podem combinar esses requisitos em rotas selecionadas. Esse equipamento pode melhorar a flexibilidade quando os operadores têm demanda suficiente para justificar o investimento.
Análise Geográfica
O Sudeste responde por 35,27% do tamanho do mercado de transporte frigorífico rodoviário no Brasil em 2026. São Paulo sustenta essa posição por meio de sua grande base de consumidores, atividade farmacêutica e concentração de ativos logísticos. A região também inclui os principais corredores de distribuição e conexões com a infraestrutura de exportação. O Sul é outra área importante porque o Paraná e Santa Catarina sustentam a logística de aves e suínos. Juntas, essas regiões fornecem o ambiente mais consolidado para grandes redes de frotas refrigeradas.
O Nordeste deve registrar o maior CAGR regional de 7,41% até 2032. O crescimento está ligado às exportações agrícolas, frutos do mar, atividade portuária e à necessidade de maior cobertura de cadeia de frio. Em setembro de 2026, o Ministério de Portos e Aeroportos do Brasil informou a aprovação do modelo de terminal MUC04 no Porto de Fortaleza, incluindo um mínimo de 1.226 tomadas para contêineres frigoríficos e uma capacidade anual de 360.000 TEUs[3]. Essa infraestrutura pode apoiar a logística de exportação e melhorar o manuseio de contêineres refrigerados. O mercado de transporte frigorífico rodoviário no Brasil pode crescer à medida que as conexões de transporte entre as áreas de produção, os portos e os compradores regionais se tornam mais confiáveis.
O Centro-Oeste oferece potencial crescente porque a produção agrícola e de proteínas em Mato Grosso exige conexões com destinos domésticos e de exportação. O Norte registra a menor base de armazenamento a frio e enfrenta as maiores restrições de infraestrutura. A avaliação rodoviária do USDA mostra a escala do desafio que a movimentação interiorana enfrenta em todo o Brasil. A cabotagem e os contêineres refrigerados podem ajudar a conectar Manaus e outros locais do Norte às redes costeiras. O frete rodoviário, no entanto, permanece essencial para a entrega no interior. A geografia continuará a moldar os custos de frota, a confiabilidade do serviço e a localização de novos investimentos.
Cenário Competitivo
O mercado de transporte frigorífico rodoviário no Brasil é fragmentado. Os operadores integrados competem por escala de frota, cobertura nacional, tecnologia e capacidade de atender a várias categorias de clientes. Os especialistas regionais competem por conhecimento de corredor e relacionamentos de longa data com produtores de alimentos e varejistas. JSL, Emergent Cold LatAm e SuperFrio representam um grupo integrado maior. Ao mesmo tempo, BORA Transportes, DJE Transportes, Natal Transportes, Piraju Transportes e CAP Logística Frigorificada se concentram mais estreitamente em rotas ou necessidades de temperatura selecionadas. Essa estrutura confere aos grandes operadores uma vantagem em contratos nacionais complexos. Também deixa espaço para especialistas que podem fornecer serviço confiável em regiões específicas.
A Emergent Cold LatAm concluiu a aquisição da Comfrio em setembro de 2025 após aprovação regulatória, criando um negócio com 37 instalações em 12 estados brasileiros, 4 milhões de m³ de capacidade e 610.000 posições de paletes[4]. A transação expandiu sua cobertura para Minas Gerais, Ceará, Bahia, Mato Grosso, Goiás e Amazonas. Outras combinações de frotas também buscaram melhorar o acesso a rotas refrigeradas transfronteiriças e de longa distância. Esses movimentos mostram por que a cobertura geográfica e a profundidade da rede são fatores competitivos importantes. A consolidação pode ajudar os operadores a oferecer um serviço mais amplo enquanto melhora o uso de ativos. As empresas regionais ainda mantêm um papel importante onde os clientes precisam de capacidade específica para determinado corredor.
A tecnologia está se tornando necessária para o acesso a cargas farmacêuticas regulamentadas e remessas de alimentos de alto valor. A DHL Supply Chain confirmou um investimento de BRL 100 milhões (USD 17,5 milhões) na modernização da frota refrigerada para o transporte farmacêutico no Brasil, incluindo veículos Euro 6, câmeras com inteligência artificial e monitoramento redundante de temperatura. A DHL Supply Chain também formalizou operações de logística de saúde com múltiplas temperaturas para a Bristol-Myers Squibb em Extrema, Minas Gerais, abrangendo armazenamento, inventário e distribuição. O monitoramento, a custódia documentada e a redundância de equipamentos agora influenciam a elegibilidade para contratos, e não apenas a qualidade do serviço. Os fornecedores de última milha urbana estão adicionando capacidade refrigerada, o que pode pressionar as transportadoras regionais menores. A competência transfronteiriça permanece um diferenciador útil onde os requisitos de fronteira e a infraestrutura disponível são mais complexos.
Líderes do Setor de Transporte Frigorífico Rodoviário no Brasil
-
JSL SA
-
Transportes Gral
-
BORA Transportes
-
SuperFrio Armazéns Gerais SA
-
Emergent Cold LatAm (including Comfrio)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transporte Frigorífico Rodoviário no Brasil Empresas cobertas neste relatório
- JSL SA
- Transportes Gral
- BORA Transportes
- SuperFrio Armazéns Gerais SA
- Emergent Cold LatAm (including Comfrio)
- Ghelere Transportes (including Brilhante Transportes)
- Friozem Armazéns Frigoríficos
- ARFRIO Armazéns Gerais Frigoríficos
- DHL Group
- Unindo Logística
- DJE Transportes
- Boeng Logística
- Kanejo Logística
- Natal Transportes
- Piraju Transportes
- MegaFrio Logística
- CAP Logística Frigorificada
- Cooperunião Transportes
- Luft Logistics
- Multilog
- Yusen Logistics
- NX Group
Desenvolvimentos industriais recentes em Mercado de Transporte Frigorífico Rodoviário no Brasil
- Setembro de 2026: A DHL Supply Chain formalizou as operações de logística farmacêutica para a Bristol-Myers Squibb em seu campus de Extrema, incluindo armazenamento com múltiplas temperaturas e distribuição em todo o Brasil.
- Setembro de 2026: O Ministério de Portos e Aeroportos do Brasil informou a aprovação do modelo de terminal MUC04 no Porto de Fortaleza, exigindo BRL 429 milhões (USD 75,3 milhões) em investimento ao longo de uma concessão de 25 anos e fornecendo pelo menos 1.226 tomadas para contêineres frigoríficos.
- Março de 2026: A DHL Supply Chain confirmou BRL 100 milhões (USD 17,5 milhões) em modernização da frota refrigerada para o transporte farmacêutico no Brasil, com unidades adicionais planejadas durante 2026.
- Setembro de 2025: A Emergent Cold LatAm concluiu a aquisição da Comfrio após aprovação regulatória do CADE em julho de 2025. A empresa opera 37 instalações em 12 estados brasileiros, totalizando 4 milhões de m³ de capacidade e 610.000 posições de paletes.
Escopo do Relatório do Mercado de Transporte Frigorífico Rodoviário no Brasil
Visão geral da segmentação
| Produtos Hortícolas |
| Laticínios e Sobremesas Congeladas |
| Carnes, Aves, Peixes e Frutos do Mar |
| Alimentos Processados |
| Saúde e Farmacêuticos |
| Outras Aplicações |
| Carga Completa (FTL) |
| Carga Fracionada (LTL) |
| Conteinerizado |
| Não Conteinerizado |
| Longa Distância |
| Curta Distância |
| Doméstico |
| Transfronteiriço |
| Resfriado (0–5 °C) |
| Congelado (-20–0 °C) |
| Temperatura Ambiente |
| Congelamento Profundo / Ultrabaixo Temperatura (Abaixo de -20 °C) |
| Norte |
| Nordeste |
| Centro-Oeste |
| Sudeste |
| Sul |
| Por Aplicação | Produtos Hortícolas |
| Laticínios e Sobremesas Congeladas | |
| Carnes, Aves, Peixes e Frutos do Mar | |
| Alimentos Processados | |
| Saúde e Farmacêuticos | |
| Outras Aplicações | |
| Por Especificação de Carga | Carga Completa (FTL) |
| Carga Fracionada (LTL) | |
| Por Conteinerização | Conteinerizado |
| Não Conteinerizado | |
| Por Distância | Longa Distância |
| Curta Distância | |
| Por Destino | Doméstico |
| Transfronteiriço | |
| Por Tipo de Temperatura | Resfriado (0–5 °C) |
| Congelado (-20–0 °C) | |
| Temperatura Ambiente | |
| Congelamento Profundo / Ultrabaixo Temperatura (Abaixo de -20 °C) | |
| Por Região | Norte |
| Nordeste | |
| Centro-Oeste | |
| Sudeste | |
| Sul |
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para o transporte frigorífico rodoviário no Brasil?
O mercado de transporte frigorífico rodoviário no Brasil deve registrar um CAGR de 5,03% de 2027 a 2032, atingindo 3,36 bilhões de USD até 2032.
Qual categoria de carga detém a maior participação no setor de transporte frigorífico rodoviário do Brasil?
Carnes, aves, peixes e frutos do mar é a maior categoria de aplicação, com uma participação de 29,12% em 2026.
Qual aplicação de transporte refrigerado deve crescer mais rapidamente?
Saúde e farmacêuticos deve registrar um CAGR de 6,47% até 2032, sustentado por requisitos mais rigorosos de manuseio e documentação.
Por que os serviços de cadeia de frio farmacêutica são importantes no Brasil?
O frete farmacêutico necessita de controle documentado de temperatura, incluindo manuseio entre 2 °C e 8 °C para muitos produtos, o que eleva o valor dos operadores conformes.
O que limita a expansão do transporte rodoviário refrigerado no Brasil?
Os custos de combustível, uma frota refrigerada limitada, as condições das estradas e os riscos de temperatura nos pontos de transferência restringem a capacidade confiável.
Qual região brasileira está experimentando o maior crescimento projetado no transporte rodoviário refrigerado?
O Nordeste deve registrar um CAGR de 7,41% até 2032, sustentado pela atividade portuária e por investimentos mais amplos em cadeia de frio.