
Tamanho e Participação do Mercado de Logística de E-commerce do Brasil
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
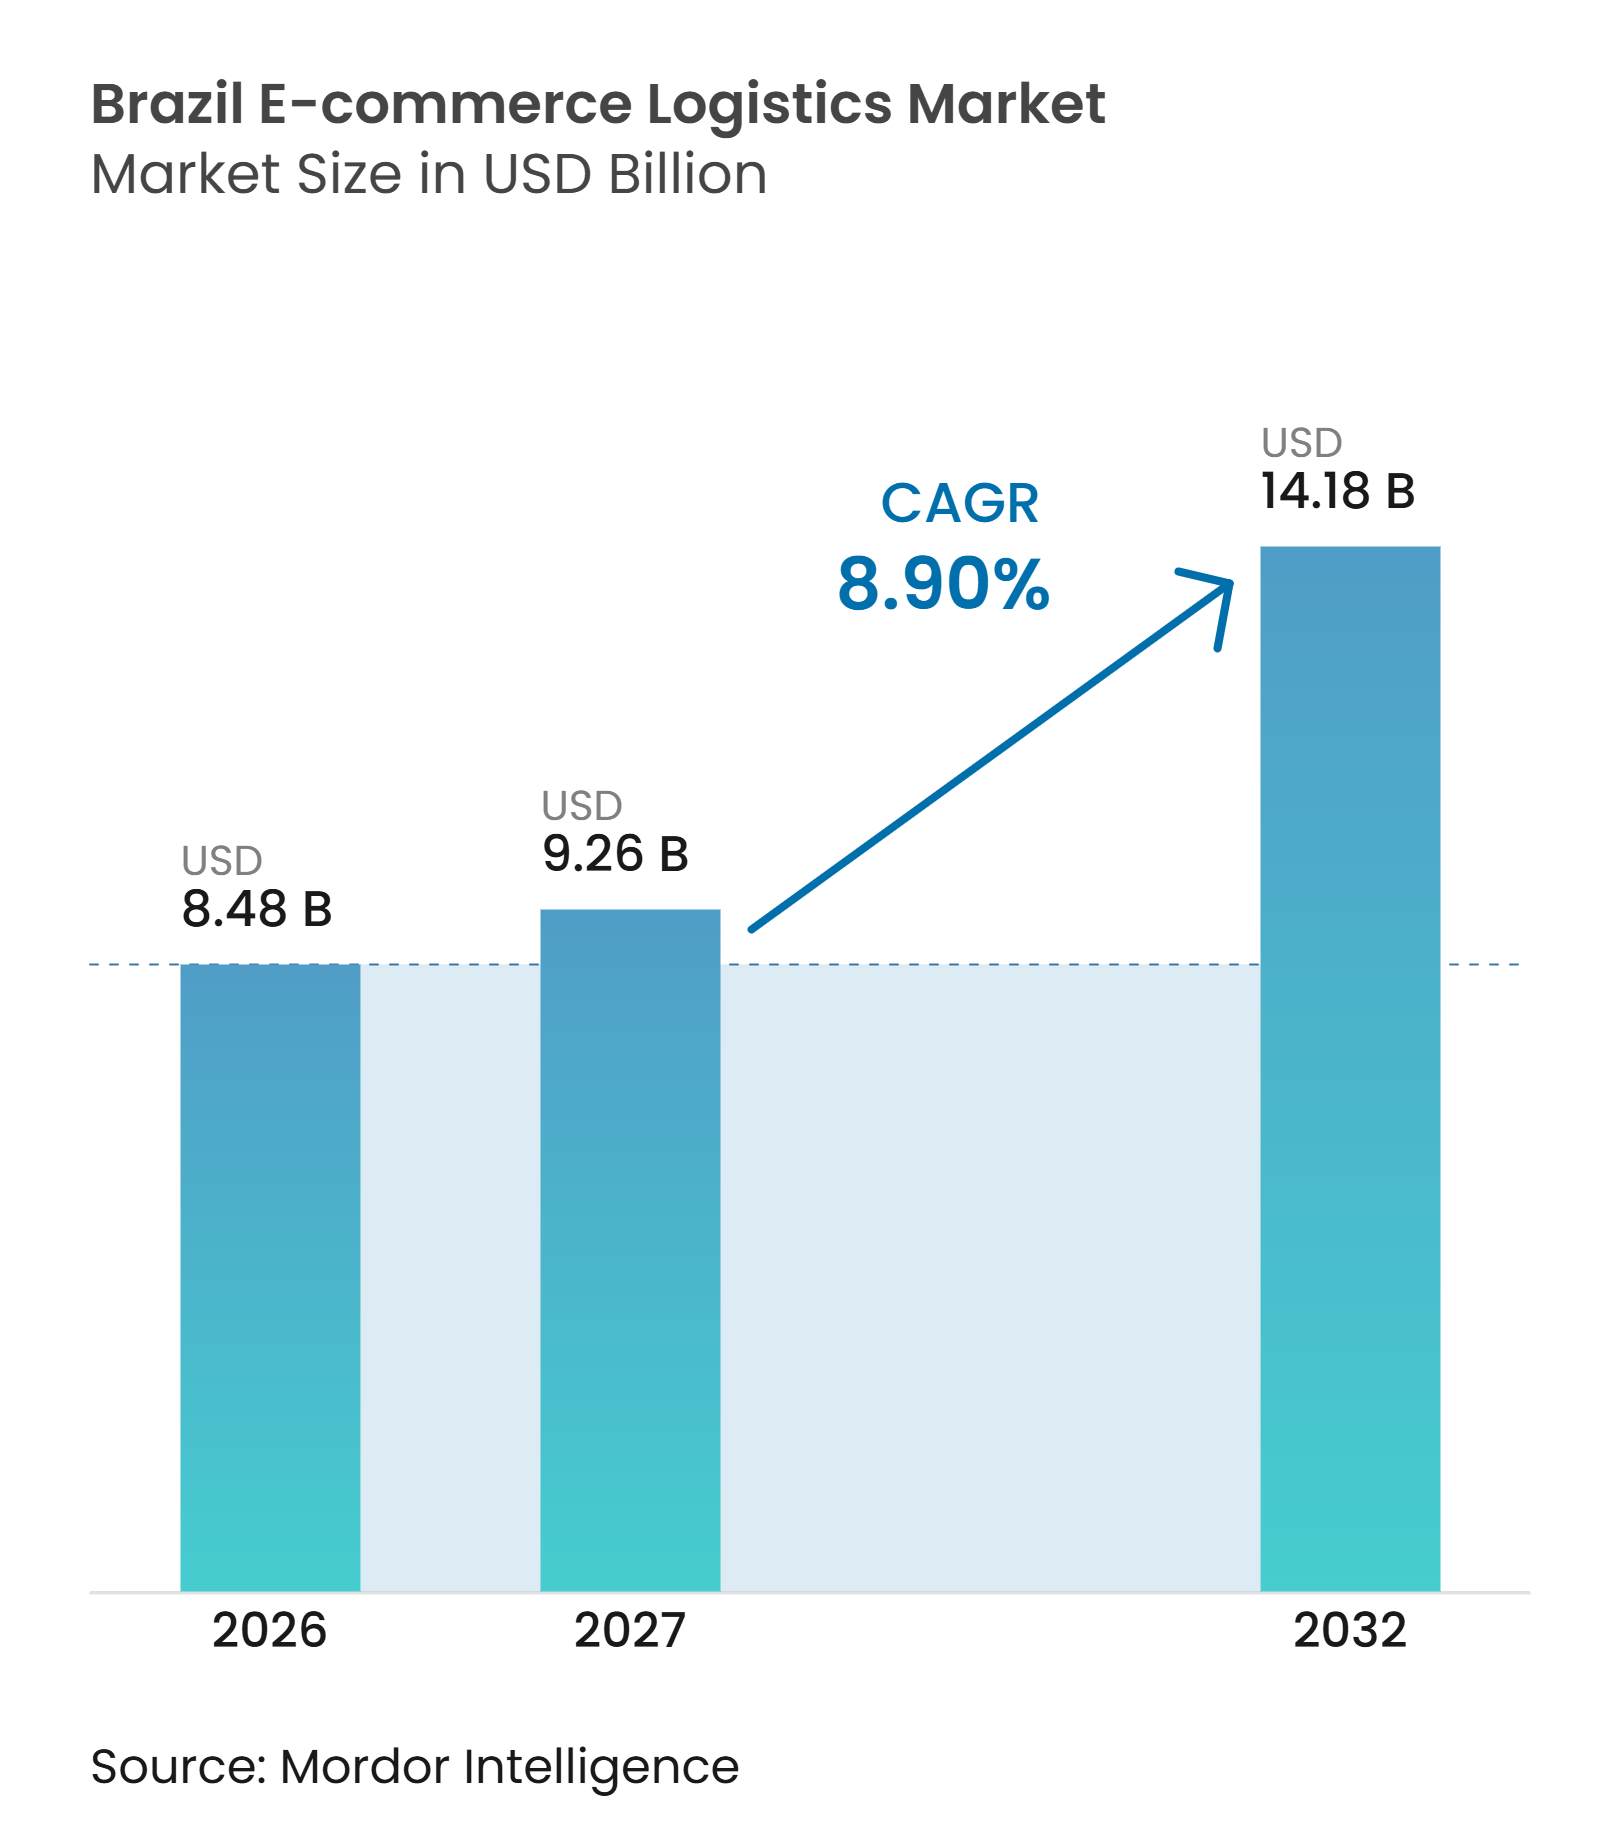
| Tamanho do mercado no ano base (2026) | 8.48 Bilhões de dólares |
| Tamanho do Mercado (2027) | 9.26 Bilhões de dólares |
| Tamanho do Mercado (2032) | 14.18 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.90 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de E-commerce do Brasil por Mordor Intelligence
O tamanho do mercado de logística de e-commerce no Brasil é avaliado em 8,48 bilhões de USD em 2026 e estima-se que cresça de 9,26 bilhões de USD em 2027 para 14,18 bilhões de USD até 2032, a um CAGR de 8,90% no período de 2027-2032.
O setor de logística de e-commerce no Brasil é sustentado por uma grande base de compradores online e pelo aumento dos volumes de pedidos, o que exige maior capacidade de fulfillment em todo o país. O Brasil registrou BRL 295,6 bilhões em valor bruto de mercadoria de e-commerce em 2025 (55,8 bilhões de USD), e 94,2 milhões de compradores online ativos realizaram 438,9 milhões de pedidos. Os operadores de plataformas estão expandindo suas redes de fulfillment, enquanto os prestadores de logística terceirizada estão adicionando automação e capacidade de armazenagem compartilhada. As expectativas de entrega também estão aumentando à medida que os investimentos das plataformas levam serviços mais rápidos a um número maior de cidades. Ao mesmo tempo, a dependência de rodovias, a escassez de armazéns, os congestionamentos e os requisitos de conformidade para o comércio transfronteiriço continuam a elevar os custos de entrega e a favorecer os operadores com redes densas.
Principais Conclusões do Relatório
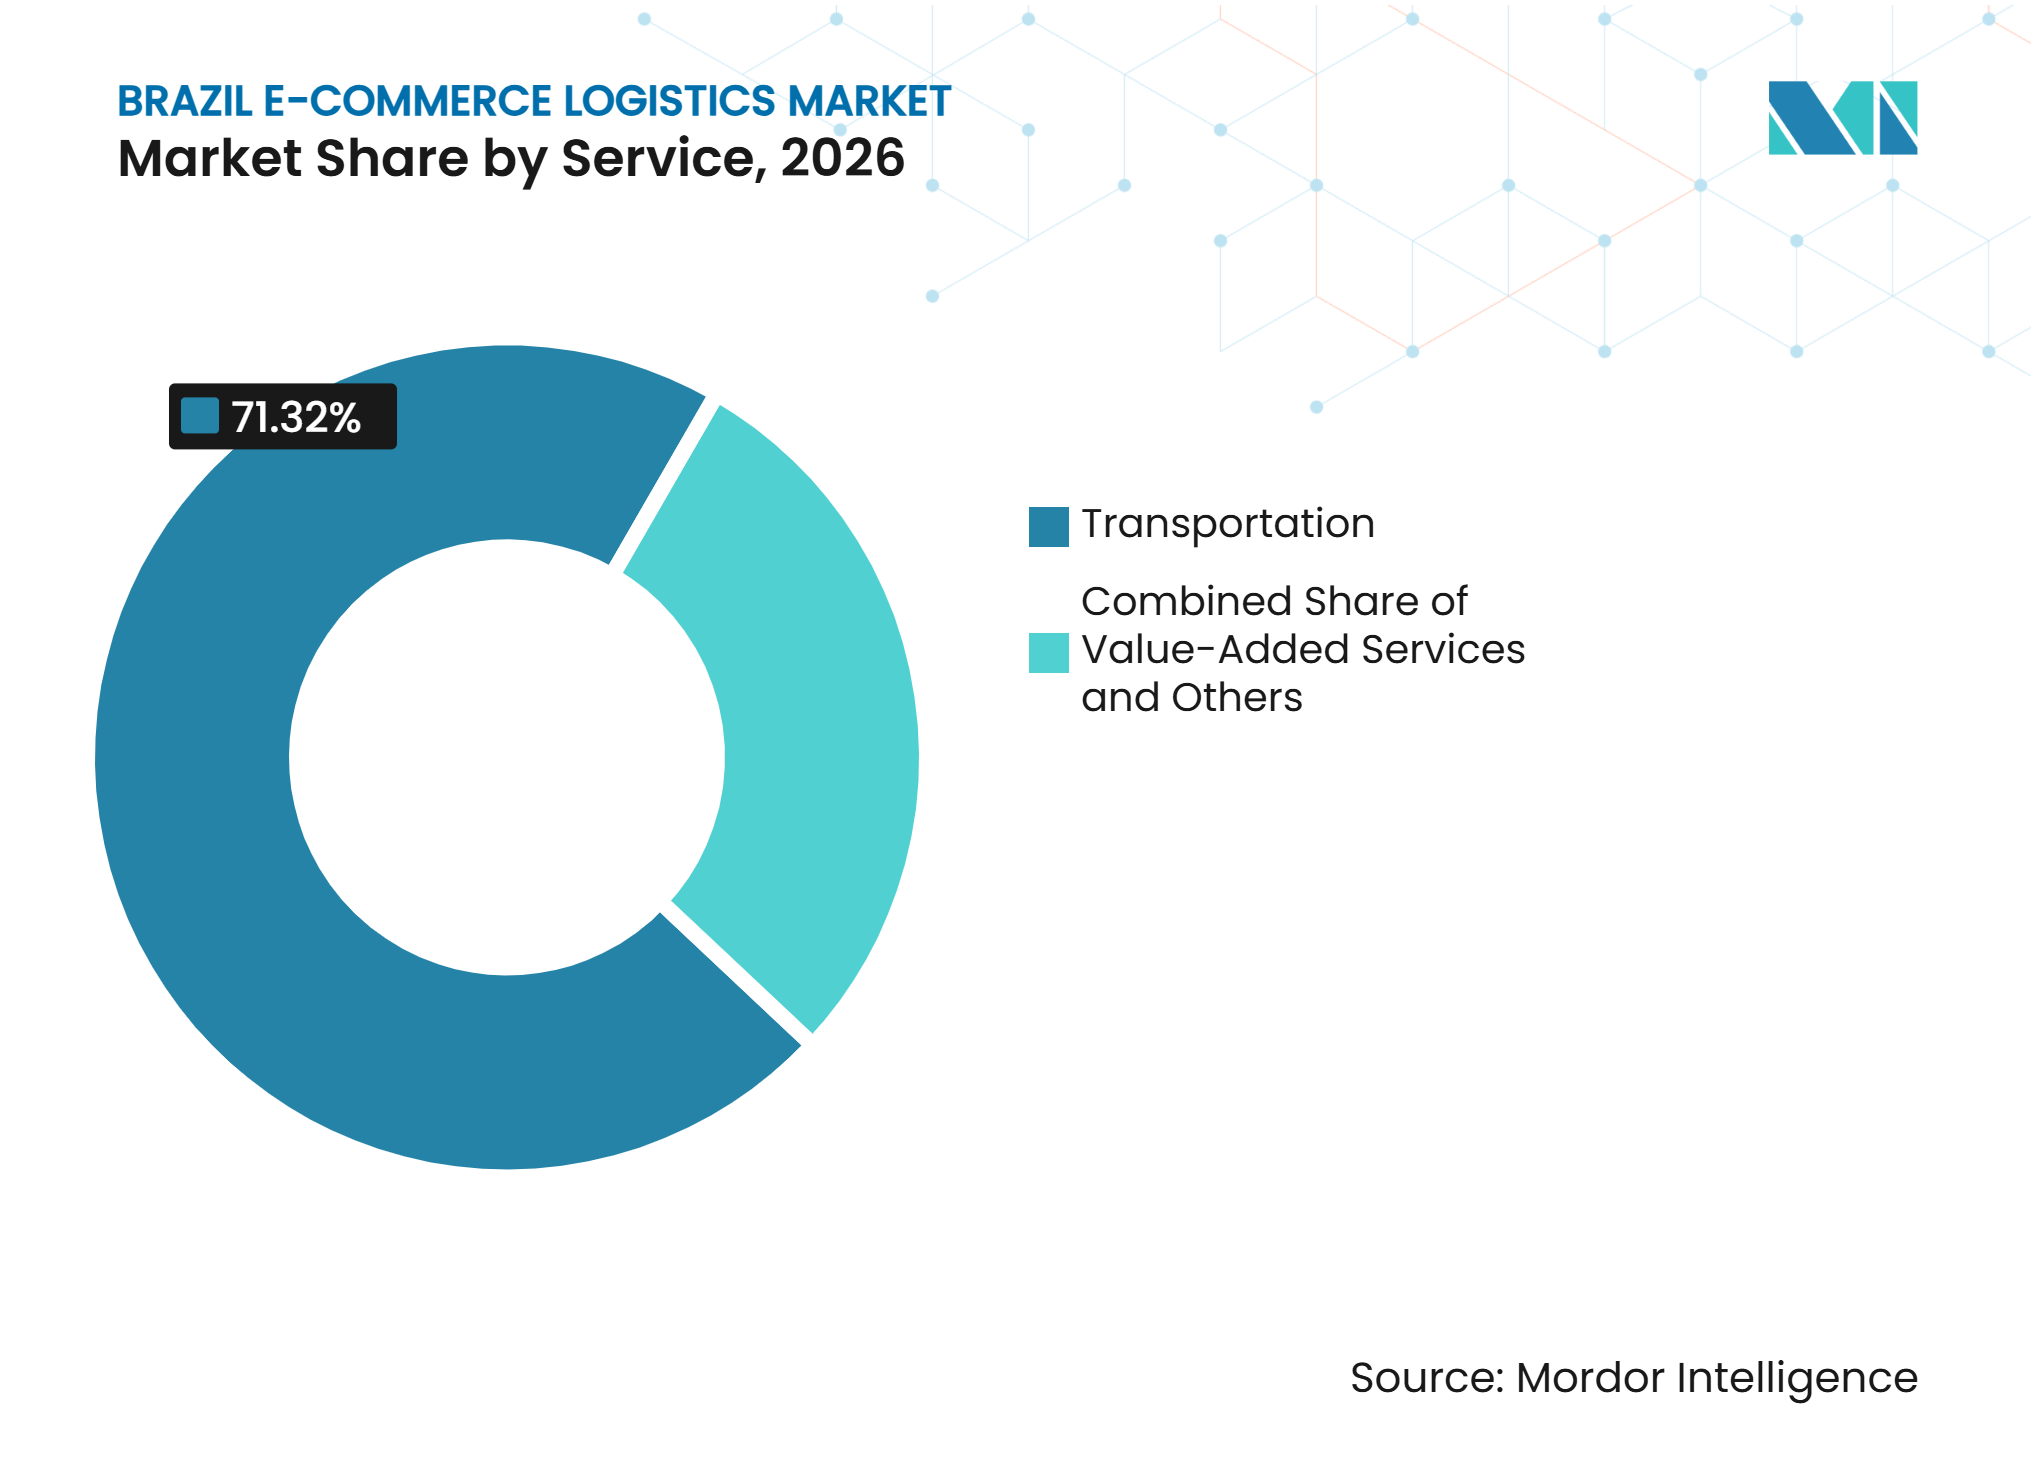
- Por serviço, o transporte representa 71,32% da participação do mercado de logística de e-commerce do Brasil em 2026, enquanto os serviços de valor agregado devem registrar um CAGR de 10,31% até 2032.
- Por modelo de negócio, o B2C representa 76,93% do tamanho do mercado de logística de e-commerce do Brasil em 2026, enquanto o B2B deve registrar um CAGR de 9,65% até 2032.
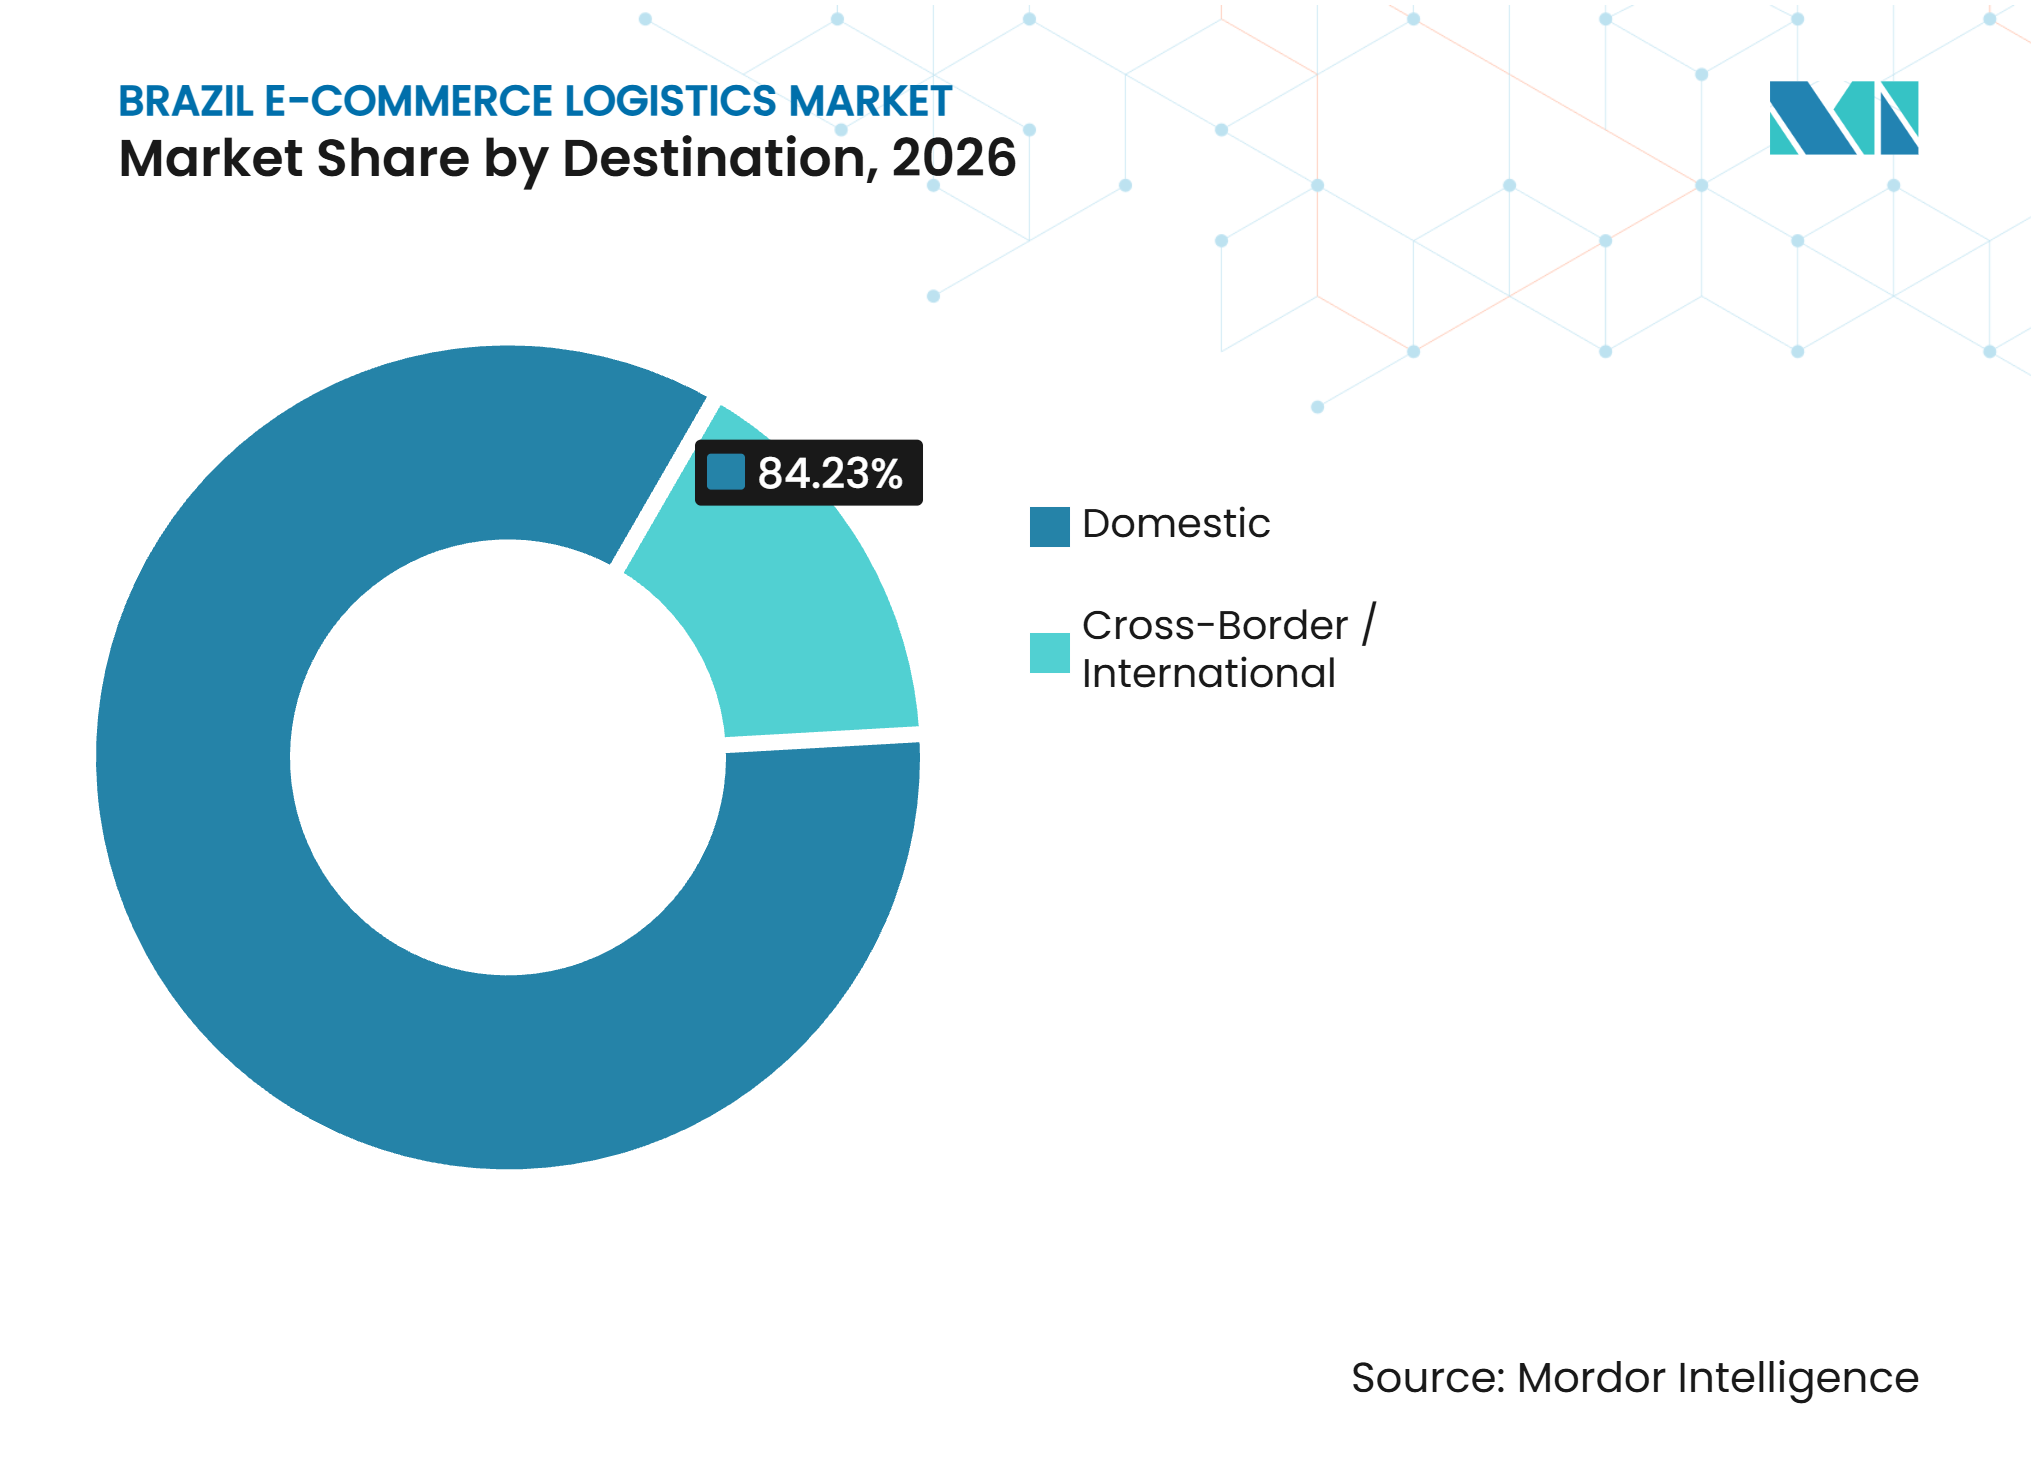
- Por destino, a logística doméstica representa 84,23% da participação do mercado de logística de e-commerce do Brasil em 2026, enquanto a logística transfronteiriça e internacional deve registrar um CAGR de 9,42% até 2032.
- Por velocidade de entrega, a entrega padrão representa 58,84% do tamanho do mercado de logística de e-commerce do Brasil em 2026, enquanto a entrega no mesmo dia deve registrar um CAGR de 10,28% até 2032.
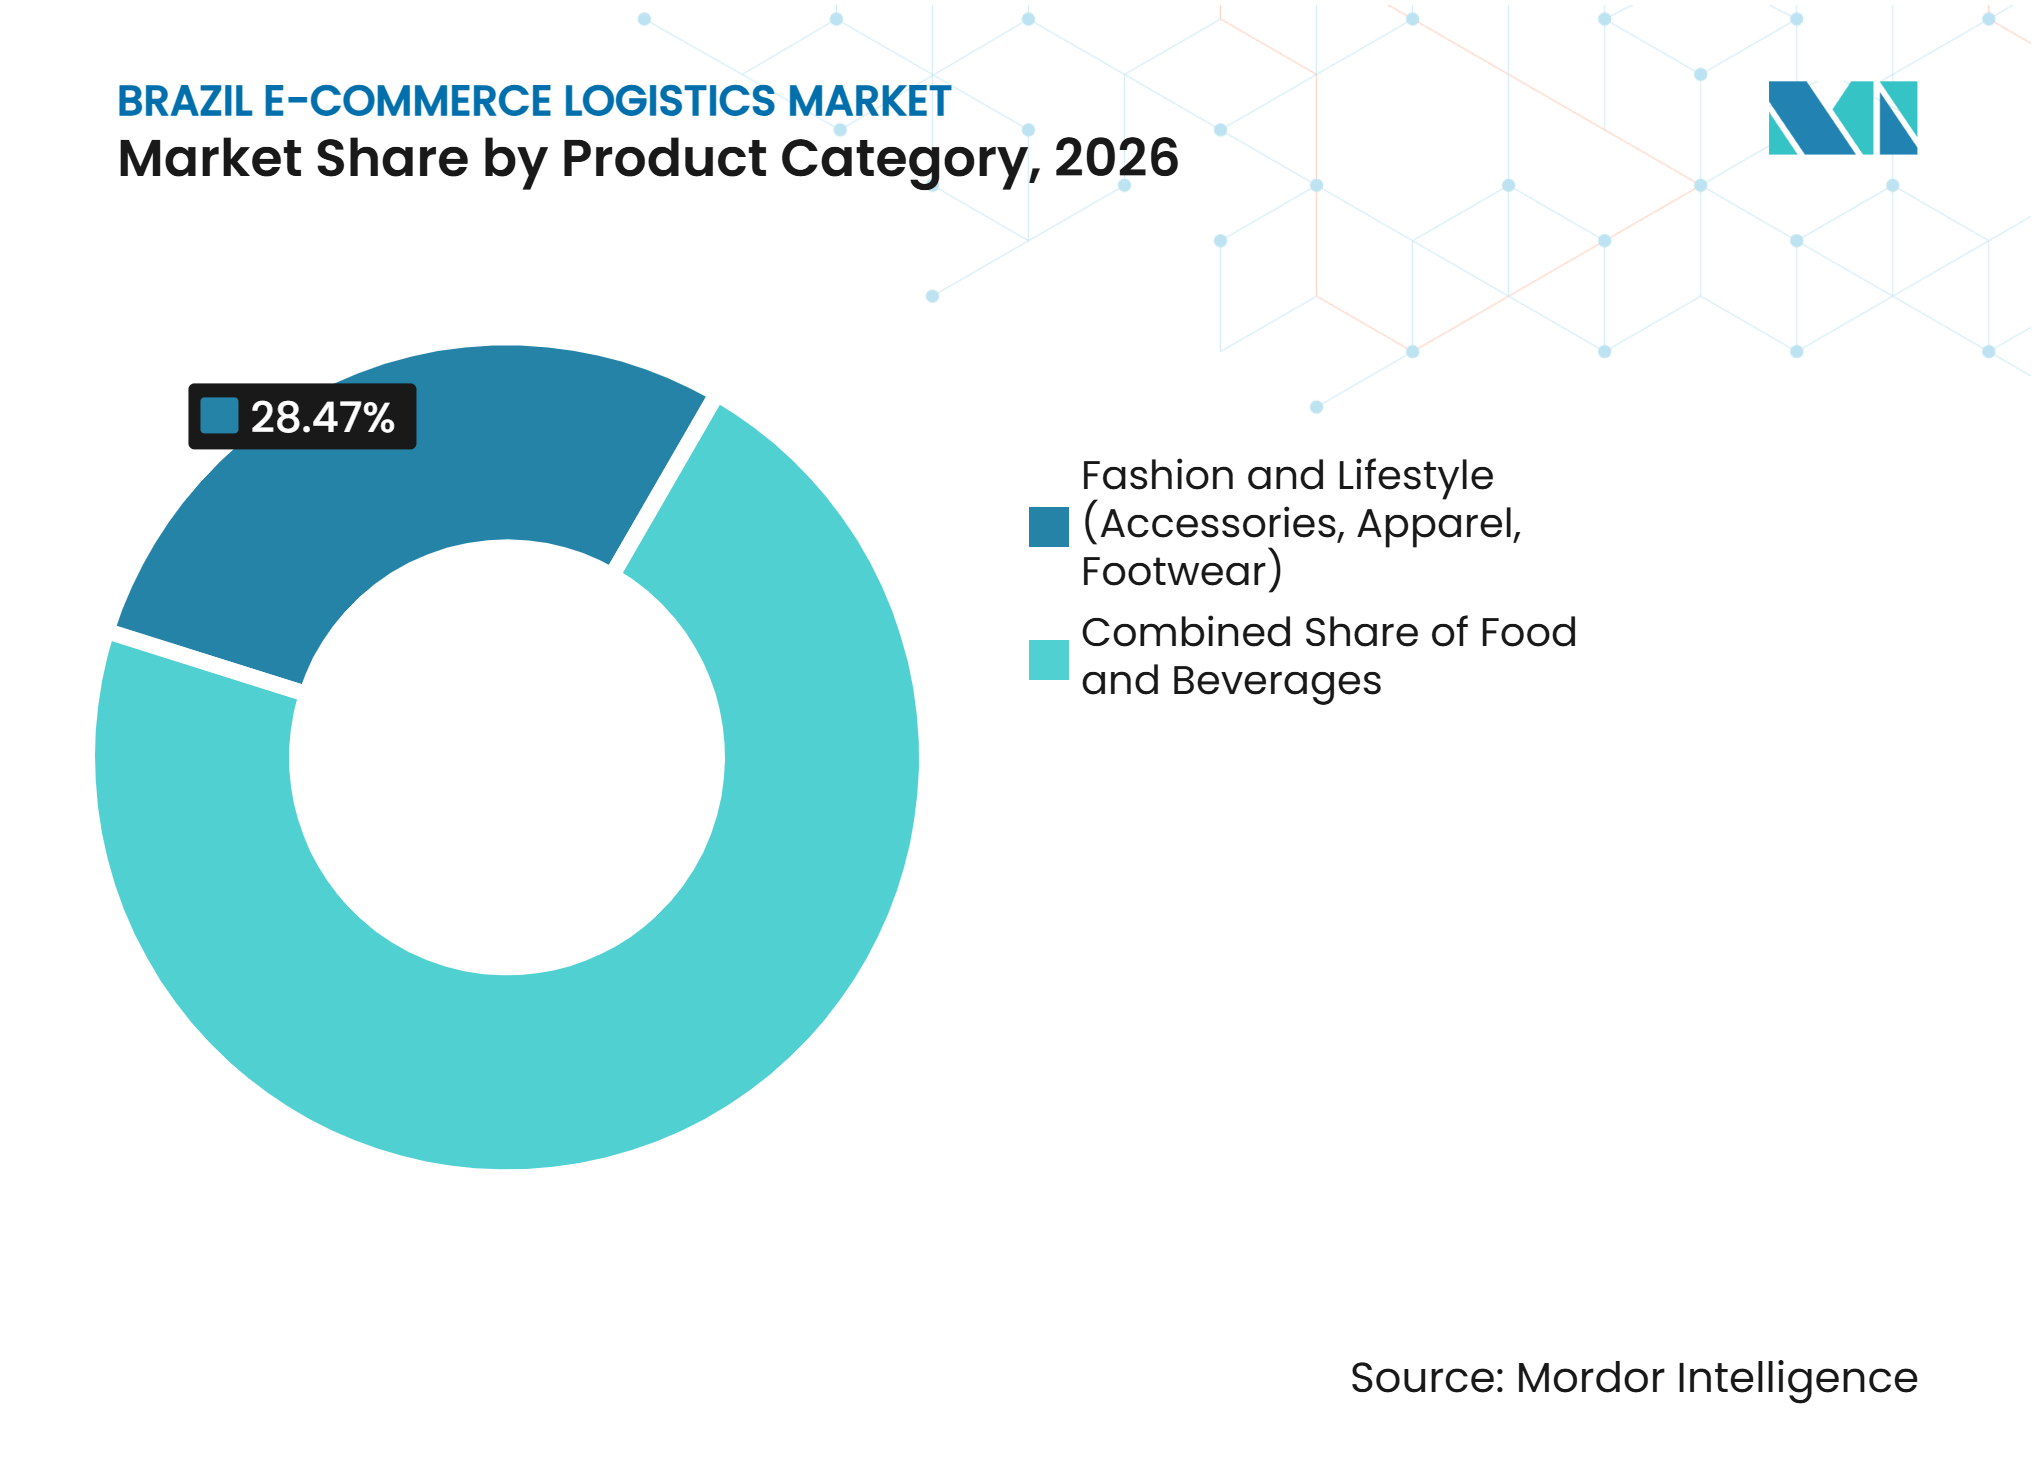
- Por categoria de produto, moda e estilo de vida representa 28,47% do tamanho do mercado de logística de e-commerce do Brasil em 2026, enquanto alimentos e bebidas deve registrar um CAGR de 9,63% até 2032.
- Por nível de cidade, as cidades de Nível 1 representam 57,34% da participação do mercado de logística de e-commerce do Brasil em 2026, enquanto as cidades de Nível 3 e abaixo devem registrar um CAGR de 10,26% até 2032.
- Por geografia, o Sudeste do Brasil representa 50,02% do tamanho do mercado de logística de e-commerce do Brasil em 2026, enquanto o Nordeste do Brasil deve registrar um CAGR de 10,65% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento de Compradores On-line Aumentando a Demanda por Logística de E-commerce | +2.5% | Nacional; maior intensidade no Sudeste e no Nordeste emergente | Curto prazo (≤ 2 anos) |
| Investimento em Atendimento de Marketplaces Ampliando a Capacidade da Rede de Distribuição | +2.2% | Nacional; ancorado no Sudeste, expandindo-se para o Norte, Nordeste e Centro-Oeste | Médio prazo (2 a 4 anos) |
| Adoção do Pix Acelerando o Processamento e a Liquidação de Pedidos | +1.5% | Nacional; mais forte nas cidades de Nível 2 e Nível 3, onde a adoção por PMEs é mais elevada | Curto prazo (≤ 2 anos) |
| Descentralização de Vendedores Aumentando os Requisitos de Rede de Atendimento Regional | +1.3% | Nordeste, Sul, Centro-Oeste | Médio prazo (2 a 4 anos) |
| Expansão do Micro-atendimento Melhorando a Cobertura de Serviço em Corredores Mal Atendidos | +1.0% | Cidades de Nível 2 e Nível 3; corredores urbanos mal atendidos em todo o país | Longo prazo (≥ 4 anos) |
| Crescimento do Varejo Omnicanal Aumentando os Requisitos de Atendimento Integrado | +1.2% | Núcleo do Sudeste; expandindo-se para cidades de Nível 1 no Nordeste e no Sul | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento de Compradores On-line Aumentando a Demanda por Logística de E-commerce
O Brasil contava com 94,2 milhões de compradores on-line ativos em 2025, criando uma ampla base de demanda para o mercado de logística de e-commerce do Brasil. A atividade de varejo on-line do país gerou 438,9 milhões de pedidos durante o ano, aumentando os requisitos de triagem, transporte, devoluções e comunicação com o cliente[1]. As pequenas e médias empresas estão se tornando uma fonte cada vez maior de remessas, com a Loggi reportando um aumento de 77% nos volumes de pacotes dessas empresas em 2025. Suas remessas têm origem em um conjunto mais amplo de localidades do que as de grandes marcas, o que cria demanda por capacidade de coleta e transporte de longa distância fora dos corredores estabelecidos. As compras por dispositivos móveis representaram 79% das transações de e-commerce brasileiras, reforçando a necessidade de processos mais rápidos de confirmação, atendimento e entrega.
Investimento em Atendimento de Marketplaces Ampliando a Capacidade da Rede de Distribuição
O investimento dos marketplaces está ampliando a base física do setor de logística de e-commerce no Brasil. A Mercado Libre anunciou BRL 57 bilhões (10,9 bilhões de USD) em investimentos no Brasil para 2026, incluindo 14 novos centros de distribuição de fulfillment, com a logística como principal alocação. A Amazon expandiu para mais de 300 centros logísticos em todo o Brasil e oferece seu serviço de entrega mais rápido em 8 cidades. Esses investimentos também criam oportunidades de serviço para operadores terceirizados que gerenciam instalações de plataformas ou prestam funções especializadas. A ID Logistics reportou 3 novos projetos de e-commerce em abril de 2026, totalizando cerca de 120.000 m2 e mais de 2.000 empregos.
Adoção do Pix Acelerando o Processamento e a Liquidação de Pedidos
O Pix está mudando a etapa de pagamento que antecede o atendimento no mercado de logística de e-commerce brasileiro. A confirmação instantânea do pagamento pode reduzir o intervalo entre uma compra e a liberação de um pedido para um armazém. Isso é especialmente relevante para mercearias, bebidas e outras categorias em que as janelas de entrega podem ser curtas. O Pix Garantido foi introduzido em 2025 para suportar pagamentos parcelados, estendendo o sistema a compras que tradicionalmente dependiam de parcelamentos no cartão[2]. O uso mais amplo da confirmação imediata de pagamento pode melhorar o posicionamento de estoque e os cronogramas de separação, embora o benefício operacional dependa dos sistemas e do modelo de atendimento do varejista.
Expansão do Micro-atendimento Melhorando a Cobertura de Serviço em Corredores Mal Atendidos
As instalações de micro-atendimento podem aproximar o estoque da demanda e reduzir a distância percorrida na última milha. O modelo inclui dark stores, separação em loja e pequenos pontos de preparação urbana que suportam produtos de alta rotatividade. A colaboração do Mercado Libre com o Assaí Atacadista utiliza espaço selecionado em lojas atacadistas para preparação de micro-atendimento, ampliando a entrega rápida sem a necessidade de construir uma instalação dedicada para cada localidade. A Amazon também descreveu trabalhos de engenharia local que utilizam dados para melhorar o posicionamento de estoque e a cobertura de entrega. Em cidades menores, esses formatos podem oferecer uma rota prática para a expansão do serviço onde a densidade de pacotes ainda não justifica um grande centro de distribuição. Sua viabilidade econômica permanece dependente da densidade de pedidos, de parcerias com lojas e de reabastecimento confiável a partir de hubs regionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Dependência Rodoviária Limitando a Eficiência da Rede de Logística Multimodal | -1.4% | Nacional; mais aguda no Norte, Centro-Oeste e corredores interestaduais de longa distância. | Longo prazo (≥ 4 anos) |
| Custos de Última Milha Aumentando as Despesas de Entrega e Atendimento | -1.2% | Centros urbanos no Sudeste e Nordeste; cidades de Nível 2 e Nível 3 em todo o país | Médio prazo (2 a 4 anos) |
| Congestionamento Urbano Aumentando os Riscos de Falha na Entrega e Atrasos | -0.8% | São Paulo, Rio de Janeiro, Fortaleza, Recife, Belém | Médio prazo (2 a 4 anos) |
| Complexidade Aduaneira Aumentando a Carga de Processamento da Logística Transfronteiriça | -0.6% | Nacional; afeta principalmente os corredores de importação de e-commerce transfronteiriço | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Dependência Rodoviária Limitando a Eficiência da Rede de Logística Multimodal
O frete rodoviário continua sendo o principal modal de transporte para a carga doméstica no Brasil, criando uma restrição duradoura de custo e serviço para o mercado de logística de e-commerce do Brasil. O efeito é mais intenso no Norte e no Centro-Oeste, onde as longas distâncias e as alternativas modais limitadas tornam o planejamento de entregas difícil. O Plano Nacional de Logística 2050 do Ministério dos Transportes busca melhorar a integração entre os modais de transporte, incluindo hidrovias e ferrovias, mas seu impacto se desenvolverá ao longo de um longo período. Os transportadores, portanto, precisam continuar projetando redes em torno da capacidade rodoviária e de seus custos operacionais durante o período de previsão.
Custos de Última Milha Aumentando as Despesas de Entrega e Atendimento
A entrega de última milha é cara quando os destinos são dispersos, os endereços variam e a densidade de entrega é baixa. Essas condições afetam as cidades secundárias e as áreas urbanas periféricas tanto quanto afetam as áreas metropolitanas densas. A disponibilidade de armazéns também limita a rapidez com que os operadores podem posicionar o estoque mais próximo dos consumidores. A escassez de instalações bem localizadas eleva os custos de ocupação e pode retardar a expansão para localidades de crescimento acelerado. A questão é relevante para as cidades de Nível 3 e abaixo, onde se espera o crescimento mais rápido por nível de cidade, mas a viabilidade econômica de pacotes é menos favorável. Grandes redes podem distribuir os custos de tecnologia, planejamento de rotas e pontos de coleta por um maior número de remessas, o que dificulta a competição de novos operadores regionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Serviço:
O Transporte Lidera a Receita, Enquanto os Serviços de Valor Agregado Crescem Mais RapidamenteO transporte representa 71,32% da participação do mercado de logística de e-commerce do Brasil em 2026, refletindo a escala do movimento doméstico de pacotes em um país de grandes dimensões. O transporte rodoviário continua sendo o principal modal porque muitas rotas têm alternativas ferroviárias ou hidroviárias limitadas. O transporte aéreo atende rotas e destinos sensíveis ao tempo onde o trânsito rodoviário é menos prático. Os prestadores de transporte devem equilibrar ampla cobertura com o custo de operar em uma infraestrutura rodoviária congestionada e irregular. O setor de logística de e-commerce do Brasil, portanto, depende de redes de transporte de longa distância, frotas de entrega local, instalações de triagem e pontos de coleta que funcionam em conjunto ao longo de grandes distâncias.
Os serviços de valor agregado devem registrar um CAGR de 10,31% até 2032, à medida que os vendedores terceirizam etiquetagem, embalagem, kitting e devoluções. Esses serviços ajudam os varejistas a preparar pedidos para canais específicos e requisitos dos clientes. São particularmente úteis para moda, beleza, eletrônicos e produtos que exigem apresentação ou manuseio cuidadosos. O mercado de logística de e-commerce do Brasil está, portanto, se expandindo além do movimento de pacotes para a preparaão integrada de pedidos e o trabalho de devoluções. A armazenagem e o atendimento constituem a segunda maior área de serviço, sustentada pelo investimento de plataformas e terceiros no Sudeste e Nordeste. A DHL Supply Chain inaugurou um centro de atendimento de e-commerce em Extrema, Minas Gerais, em janeiro de 2025, com capacidade para 350.000 entregas B2C e B2B por mês[3].



Por Modelo de Negócio:
O B2C Domina, Enquanto o B2B Ganha Maior RelevânciaO B2C representa 76,93% do tamanho do mercado de logística de e-commerce do Brasil em 2026, pois os pedidos de marketplaces para consumidores continuam sendo a principal fonte de demanda. Os 438,9 milhões de pedidos realizados em 2025 ilustram o grande número de pacotes individuais que circulam pelas redes de varejo. A demanda dos consumidores exige ampla cobertura de entrega, rastreamento simples, opções de entrega flexíveis e um processo eficaz de devoluções. As grandes plataformas responderam controlando mais de suas atividades de atendimento e entrega. Isso aumentou a importância da densidade de rede e da coordenação de dados para os transportadores que atendem pedidos de consumidores.
O B2B deve registrar um CAGR de 9,65% até 2032, à medida que os varejistas omnicanal conectam o reabastecimento de lojas ao atendimento digital. O Magazine Luiza reportou que o Magalog atendeu mais de 1.200 clientes externos e movimentou quase 10 milhões de pacotes por mês durante 2025[4]. Esse modelo permite que os ativos logísticos de propriedade do varejo atendam clientes externos, além dos canais de vendas da empresa controladora. O C2C permanece menor, mas se beneficia do recomércio e das vendas entre pares, que dependem de arranjos simples de coleta e entrega de pacotes. Instalações compartilhadas podem processar fluxos B2C, B2B e C2C, reduzindo a necessidade de redes separadas. A sobreposição resultante torna a qualidade do serviço, a integração de sistemas e a precificação pontos de diferenciação mais importantes.
Por Destino:
A Logística Doméstica Detém a Maior Participação, Enquanto os Serviços Transfronteiriços se Consolidam por Meio da ConformidadeA logística doméstica representa 84,23% da participação do mercado de logística de e-commerce do Brasil em 2026, sustentada por uma ampla base de consumidores e pelo uso de produtos de alto volume estocados localmente. O atendimento doméstico permite que as plataformas controlem o estoque, os prazos de entrega e o atendimento ao cliente de forma mais direta. Também evita muitas etapas alfandegárias que afetam os pacotes internacionais. O tamanho do mercado de logística de e-commerce do Brasil para a atividade doméstica permanece vinculado ao crescimento dos grandes marketplaces e das redes de varejo nacionais. Os volumes domésticos proporcionam aos transportadores demanda consistente para hubs regionais, capacidade de triagem e operações de entrega em nível de cidade.
A logística transfronteiriça e internacional deve registrar um CAGR de 9,42% até 2032. O Programa Remessa Conforme do Brasil permite que plataformas credenciadas coletem e pré-paguem os impostos aplicáveis antes da importação, o que pode melhorar o processamento alfandegário. O marco regulatório favorece operadores que conseguem manter processos conformes de dados, tributação e remessa em escala. As alíquotas de importação no regime simplificado de courier e os requisitos estaduais de ICMS ainda adicionam complexidade para vendedores não credenciados. O World Customs Journal descreveu o programa como uma mudança em direção a uma conformidade mais estruturada no e-commerce transfronteiriço. Como resultado, a capacidade aduaneira está se tornando parte do modelo operacional, em vez de uma etapa administrativa separada.

Por Velocidade de Entrega:
A Entrega Padrão Mantém a Maior Participação, Enquanto os Serviços de Entrega no Mesmo Dia Intensificam a ConcorrênciaA entrega padrão, definida como 3 a 5 dias, representa 58,84% da participação do mercado de logística de e-commerce do Brasil em 2026. Permanece relevante para clientes que priorizam o custo de entrega e para localidades onde o atendimento muito rápido ainda não é economicamente viável. Os serviços padrão também atendem destinos rurais e rotas de longa distância que não conseguem cumprir de forma confiável as janelas de entrega no mesmo dia. A categoria fornece uma ampla linha de base para a utilização da rede nacional. Sua escala contínua significa que os transportadores precisam melhorar o controle de custos, além da velocidade de entrega.
A entrega no mesmo dia deve registrar um CAGR de 10,28% até 2032, à medida que as grandes plataformas aumentam a densidade de atendimento urbano. O Mercado Libre declarou que 76% de suas entregas brasileiras foram concluídas em 48 horas no primeiro trimestre de 2026 e que 59% das entregas expressas chegaram às capitais estaduais no dia seguinte. A Amazon expandiu o Amazon Now para 8 cidades após lançar o serviço em São Paulo em março de 2026. Os serviços mais rápidos dependem de estoque local, planejamento de rotas e demanda de entrega densa. A entrega no dia seguinte oferece uma opção intermediária importante em cidades onde novos hubs de atendimento regionais estão reduzindo os tempos de trânsito. O segmento está levando os operadores a tratar a velocidade de entrega como uma característica de serviço mensurável, em vez de um benefício secundário.
Por Categoria de Produto:
A Moda Lidera a Demanda Atual, Enquanto Alimentos e Bebidas Ganham RitmoModa e estilo de vida representa 28,47% do tamanho do mercado de logística de e-commerce do Brasil em 2026, sustentado pelo papel do vestuário, calçados e acessórios no varejo on-line. Esses produtos exigem um manuseio confiável de devoluções, pois questões de tamanho e escolha de produto podem levar a trocas. Os pedidos de moda também criam demanda por etiquetagem, embalagem e verificações de qualidade nos centros de atendimento. A ampla base instalada da categoria ajuda a sustentar volumes regulares de pacotes para plataformas e transportadores. Seus padrões de distribuição estão concentrados em torno dos principais centros de consumo, mas ainda exigem alcance nacional.
Alimentos e bebidas devem registrar um CAGR de 9,63% até 2032, à medida que os serviços de comércio rápido se expandem. A categoria exige posicionamento próximo de estoque, separação ágil e janelas de entrega confiáveis, pois a frescura dos produtos e as expectativas dos clientes são centrais para o serviço. Isso torna o micro-atendimento, a separação em loja e as parcerias de entrega local mais relevantes. O Zé Delivery introduziu o Modo Turbo em 2026 para entrega de bebidas em 15 minutos, demonstrando o papel do estoque de proximidade nessa categoria. Os produtos de saúde e farmácia também exigem armazenamento especializado e conformidade com os requisitos da Agência Nacional de Vigilância Sanitária do Brasil. Eletrônicos e móveis criam necessidades operacionais diferentes, incluindo manuseio cuidadoso, segurança e capacidade de entrega de cargas pesadas.
Por Nível de Cidade:
As Cidades de Nível 1 Mantêm a Base, Enquanto as Cidades Menores Ampliam o Alcance da RedeAs cidades de Nível 1 representam 57,34% da participação do mercado de logística de e-commerce do Brasil em 2026, pois combinam grandes populações de consumidores, instalações de atendimento e demanda frequente de entrega. São Paulo, Rio de Janeiro, Belo Horizonte, Brasília e Curitiba oferecem alta densidade de remessas e capacidade estabelecida de transportadores. Essas localidades podem suportar serviços de entrega no mesmo dia com mais facilidade do que municípios menores. Também continuam sendo o principal campo de testes para novos produtos de entrega e automação de armazéns. No mercado de logística de e-commerce do Brasil, as cidades de Nível 1 mantêm a maior posição de receita por nível de cidade, pois os principais ativos de distribuição permanecem concentrados nos maiores centros urbanos do Brasil.
As cidades de Nível 3 e abaixo devem registrar um CAGR de 10,26% até 2032, à medida que as redes alcançam municípios menores. A Loggi expandiu de 1.000 para 1.700 pontos de retirada e de 90 para 194 cidades em 2025, com foco em pequenos e médios vendedores fora dos hubs tradicionais. A rede nacional da Amazon inclui mais de 100 instalações no Norte e Nordeste, ampliando a cobertura de entrega além das principais áreas metropolitanas. O mercado de logística de e-commerce do Brasil está se tornando cada vez mais dependente de pontos de coleta, lojas parceiras e melhor roteamento para reduzir o custo de atender essas áreas. Os operadores que estabelecerem cobertura antecipadamente podem ter vantagem, pois construir densidade local leva tempo.
Análise Geográfica
O Sudeste do Brasil representa 50,02% da receita em 2026. São Paulo é o núcleo da atividade de atendimento da região, pois combina demanda, oferta de armazéns, conexões de transporte e investimento de plataformas. O Mercado Libre, a Amazon e a Shopee desenvolveram grandes redes no estado ou em seu entorno. O mercado de logística de e-commerce do Brasil continua dependendo do Sudeste por causa de sua densa base de varejistas, consumidores e ativos logísticos. O mercado de armazéns apertado da região aumenta o valor das instalações próximas à Grande São Paulo e à Grande Rio de Janeiro. A DHL Supply Chain utilizou sua rede de atendimento em Cajamar, Jandira, Brasília, Serra e Extrema como base para o serviço nacional, enquanto planeja novos sites em Fortaleza e Porto Alegre. Os serviços de entrega estão se tornando mais rápidos à medida que o estoque é posicionado mais próximo da demanda urbana densa.
O Nordeste do Brasil deve registrar um CAGR de 10,65% até 2032. O mercado de logística de e-commerce do Brasil está ganhando uma base operacional mais ampla à medida que a região passa de um destino de redistribuição para uma localidade de atendimento mais substancial. Pernambuco, Bahia e Ceará estão atraindo investimentos porque combinam demanda on-line crescente com acesso a importantes centros populacionais regionais. A instalação do Mercado Libre em Simões Filho, na Bahia, deve criar 6.500 empregos diretos e indiretos, demonstrando a escala do investimento atual. A Shopee inaugurou um centro de distribuição na região metropolitana do Recife em novembro de 2026, como parte de 4 novos sites nacionais que adicionaram 2,4 milhões de pacotes de capacidade de processamento diário. A Amazon ampliou sua rede de centros para atender mais cidades, enquanto os operadores locais estão melhorando a cobertura de coleta e transporte de longa distância. A conformidade com as regras de transporte rodoviário e de instalações permanece importante, mas a questão maior é construir capacidade regional confiável antes que a demanda supere a infraestrutura local.
O Sul está ganhando capacidade logística em razão de sua base industrial e de suas cidades com renda relativamente elevada. A ID Logistics e a Amazon inauguraram um centro de atendimento de 20.000 m² em São José dos Pinhais, Paraná, em setembro de 2026, com quase 600 funcionários. O Centro-Oeste está se tornando uma localidade de redistribuição em torno do Distrito Federal, como demonstrado pela instalação da CEVA em Santa Maria. O Norte tem o ambiente operacional mais difícil, pois as distâncias e a cobertura rodoviária limitada elevam os custos de transporte. O Plano Nacional de Logística 2050 identifica a integração modal como uma prioridade de política, incluindo hidrovias que poderiam melhorar o acesso em corredores mal atendidos. A expansão da Amazon para mais de 50 cidades no Norte indica que as plataformas nacionais estão alcançando áreas antes excluídas das redes de entrega convencionais.
Cenário Competitivo
Concentração do Mercado
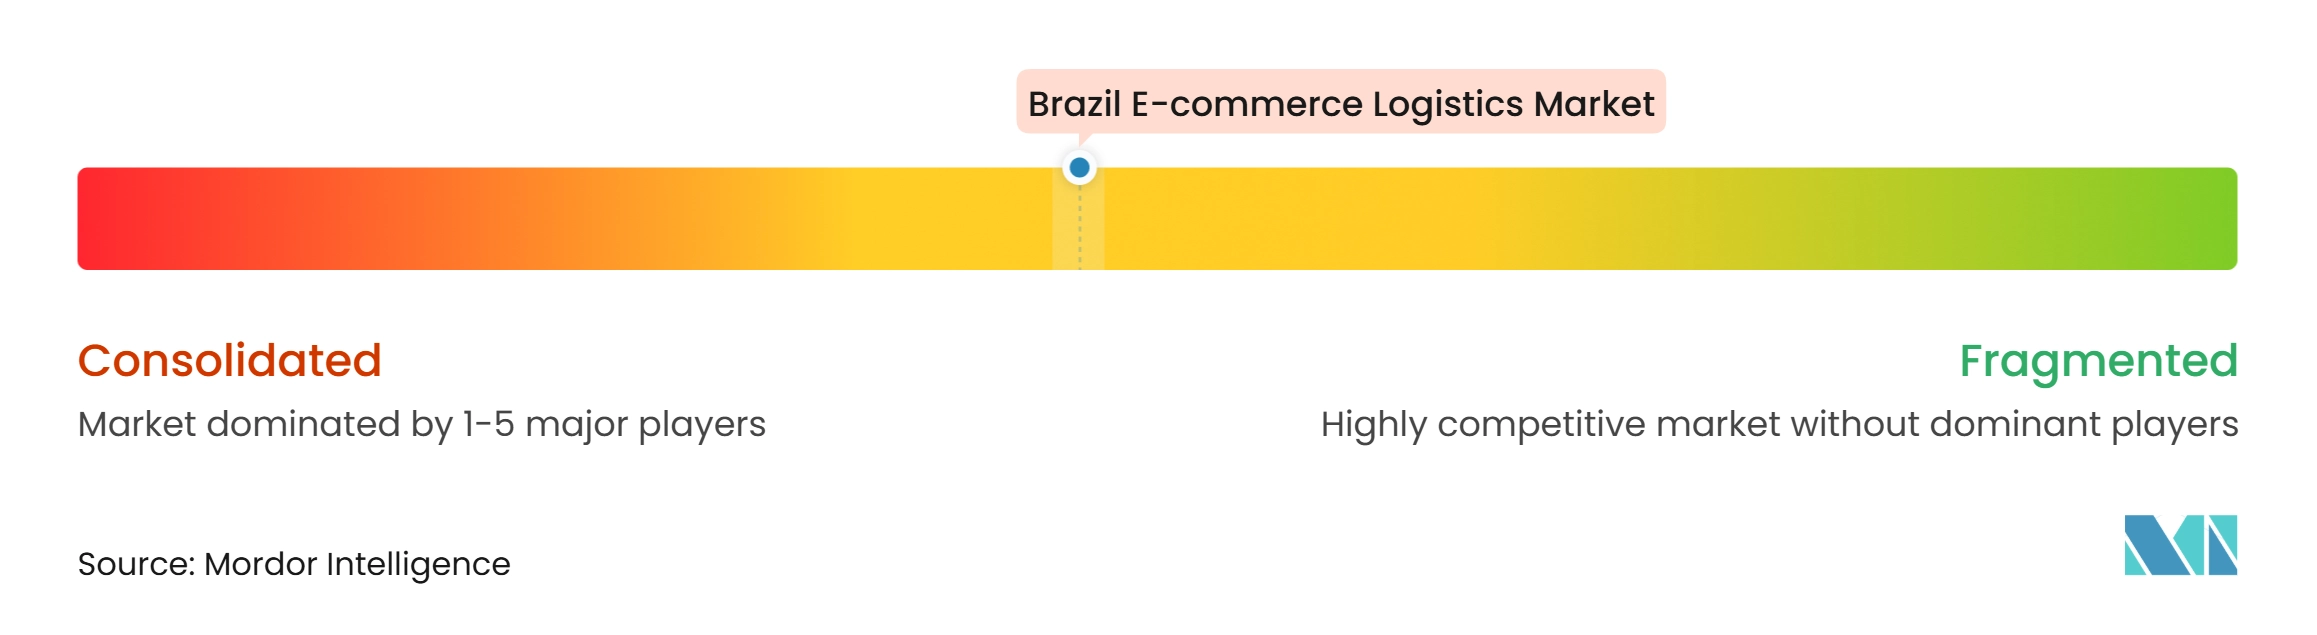
O mercado de logística de e-commerce do Brasil é moderadamente consolidado. O Mercado Libre, a Amazon e a Shopee gerenciam partes significativas de suas próprias atividades de atendimento e entrega. Suas redes combinam ativos proprietários com contratos de gestão terceirizada e serviços especializados. A Amazon possui mais de 300 centros de logística em todo o país, o que suporta ampla cobertura de serviço e opções de entrega rápida. A Shopee também expandiu sua presença nacional de atendimento por meio de novos centros de distribuição e localidades de primeira e última milha.
As oportunidades de crescimento permanecem na conformidade transfronteiriça, na densidade de entrega fora das cidades de Nível 1 e no atendimento de valor agregado. Os 1.700 pontos de retirada da Loggi em 194 cidades demonstram o valor da cobertura de coleta local para vendedores menores. O investimento em tecnologia também é importante, pois os prestadores utilizam automação e sistemas de dados para melhorar a separação, a triagem e o design de rotas. O Mercado Libre implantou 125 unidades de robótica em um centro de atendimento em São Paulo em 2025, processando até 105.000 itens por dia e reduzindo o tempo de processamento de múltiplos pedidos em 25%.
A FedEx encerrou as operações de entrega doméstica de pacotes no Brasil em fevereiro de 2026, mas continuou a investir em instalações internacionais e de cadeia de suprimentos, o que limita seu papel no segmento central de última milha doméstica. A concorrência deve permanecer mais intensa onde os operadores conseguem combinar redes físicas densas, sistemas conformes e desempenho de entrega consistente.
Líderes do Setor de Logística de E-commerce do Brasil
-
Empresa Brasileira de Correios e Telégrafos (Correios)
-
Loggi
-
Total Express
-
DHL Group
-
CMA CGM Group (CEVA Logistics)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Logística de E-commerce no Brasil Empresas cobertas neste relatório
- MercadoLibre Inc. (Mercado Envios)
- Empresa Brasileira de Correios e Telégrafos (Correios)
- Amazon Brasil (Amazon Logistics)
- Shopee Brasil (SPX Express)
- Magazine Luiza SA (Magalog)
- Loggi
- Total Express
- Jadlog Logística SA
- J&T Express Brazil
- DHL Group
- CMA CGM Group (CEVA Logistics)
- ID Logistics Group
- Braspress Transportes Urgentes
- BBM Logística SA
- Azul SA (Azul Cargo Express)
- GOL Linhas Aéreas SA (GOLLOG)
- FedEx Corp.
- United Parcel Service Inc.
- Penske Logistics LLC
- FM Logistic
Desenvolvimentos industriais recentes em Mercado de Logística de E-commerce no Brasil
- Novembro de 2026: A Shopee inaugurou 4 novos centros de distribuição na região metropolitana do Recife, no Rio de Janeiro, no Espírito Santo e em Blumenau, adicionando capacidade de processamento de 2,4 milhões de pacotes diários e elevando seu total para 30 CDs e mais de 200 hubs de primeira/última milha em todo o país.
- Outubro de 2026: O MercadoLibre confirmou que encerrará 2026 com 72 centros de logística de grande escala no Brasil, um aumento de 39% em relação a 2025, incluindo 30 centros de atendimento, 3,3 milhões de m² de espaço logístico e mais de 8.000 veículos de entrega.
- Setembro de 2026: O MercadoLibre lançou o
Envios Agora,
um serviço de entrega por proximidade em 60 minutos para itens elegíveis de até 15 kg, implantado inicialmente para vendedores selecionados em São Paulo, complementando as opções existentes de entrega no mesmo dia e no dia seguinte e expandindo o nível de entrega mais rápida além de alimentos e bebidas. - Setembro de 2026: A ID Logistics e a Amazon inauguraram o primeiro centro de atendimento da Amazon no Paraná, em São José dos Pinhais, com 20.000 m² e quase 600 funcionários, ampliando a disponibilidade de entrega no mesmo dia para os consumidores do estado do Paraná.
Escopo do Relatório do Mercado de Logística de E-commerce do Brasil
Visão geral da segmentação
| Transporte | Rodoviário |
| Ferroviário | |
| Aéreo | |
| Marítimo | |
| Armazenagem e Atendimento | |
| Serviços de Valor Agregado (Etiquetagem, Embalagem, Kitting) |
| B2C |
| B2B |
| C2C |
| Doméstico |
| Transfronteiriço / Internacional |
| No Mesmo Dia (Menos de 24 Horas) |
| No Dia Seguinte (24 a 48 Horas) |
| Padrão (3 a 5 Dias) |
| Outros (Mais de 5 Dias) |
| Alimentos e Bebidas |
| Cuidados Pessoais e Domésticos |
| Moda e Estilo de Vida (Acessórios, Vestuário, Calçados) |
| Móveis e Produtos para o Lar |
| Eletrônicos de Consumo e Eletrodomésticos |
| Saúde e Farmácia |
| Outros Produtos |
| Cidades de Nível 1 |
| Cidades de Nível 2 |
| Cidades de Nível 3 e Abaixo |
| Norte |
| Nordeste |
| Centro-Oeste |
| Sudeste |
| Sul |
| Por Serviço | Transporte | Rodoviário |
| Ferroviário | ||
| Aéreo | ||
| Marítimo | ||
| Armazenagem e Atendimento | ||
| Serviços de Valor Agregado (Etiquetagem, Embalagem, Kitting) | ||
| Por Modelo de Negócio | B2C | |
| B2B | ||
| C2C | ||
| Por Destino | Doméstico | |
| Transfronteiriço / Internacional | ||
| Por Velocidade de Entrega | No Mesmo Dia (Menos de 24 Horas) | |
| No Dia Seguinte (24 a 48 Horas) | ||
| Padrão (3 a 5 Dias) | ||
| Outros (Mais de 5 Dias) | ||
| Por Categoria de Produto | Alimentos e Bebidas | |
| Cuidados Pessoais e Domésticos | ||
| Moda e Estilo de Vida (Acessórios, Vestuário, Calçados) | ||
| Móveis e Produtos para o Lar | ||
| Eletrônicos de Consumo e Eletrodomésticos | ||
| Saúde e Farmácia | ||
| Outros Produtos | ||
| Por Nível de Cidade | Cidades de Nível 1 | |
| Cidades de Nível 2 | ||
| Cidades de Nível 3 e Abaixo | ||
| Por Região | Norte | |
| Nordeste | ||
| Centro-Oeste | ||
| Sudeste | ||
| Sul |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado da logística de e-commerce do Brasil até 2032?
Projeta-se que atinja 14,18 bilhões de USD até 2032, a partir de 9,26 bilhões de USD em 2027, a um CAGR de 8,90%.
Qual serviço representa a maior participação na atividade de logística de e-commerce no Brasil?
O transporte lidera com 71,32% da receita em 2026, refletindo a escala do movimento doméstico de pacotes e do frete rodoviário.
Qual velocidade de entrega está crescendo mais rapidamente no Brasil?
A entrega no mesmo dia deve registrar um CAGR de 10,28% até 2032, à medida que as plataformas adicionam estoque local e capacidade de entrega urbana densa.
Por que o Nordeste do Brasil é importante para os operadores de logística?
O Nordeste do Brasil deve registrar um CAGR de 10,65% até 2032, sustentado por novos sites de atendimento e volumes crescentes de pedidos regionais.
Como o Pix afeta o atendimento de pedidos on-line?
A confirmação instantânea pode reduzir o intervalo entre o pagamento e a liberação para o armazém, ajudando os varejistas a processar pedidos sensíveis ao tempo com mais rapidez.
Quais são as principais barreiras para a entrega eficiente de e-commerce no Brasil?
A dependência rodoviária, os destinos dispersos, os altos custos de última milha, as restrições de armazéns e os requisitos de conformidade transfronteiriça elevam a complexidade operacional.