
Tamanho e Participação do Mercado de Queijo Azul
Visão Geral do Mercado
| Período de Estudo | 2027 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 1.83 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.38 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.40 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Queijo Azul por Mordor Intelligence
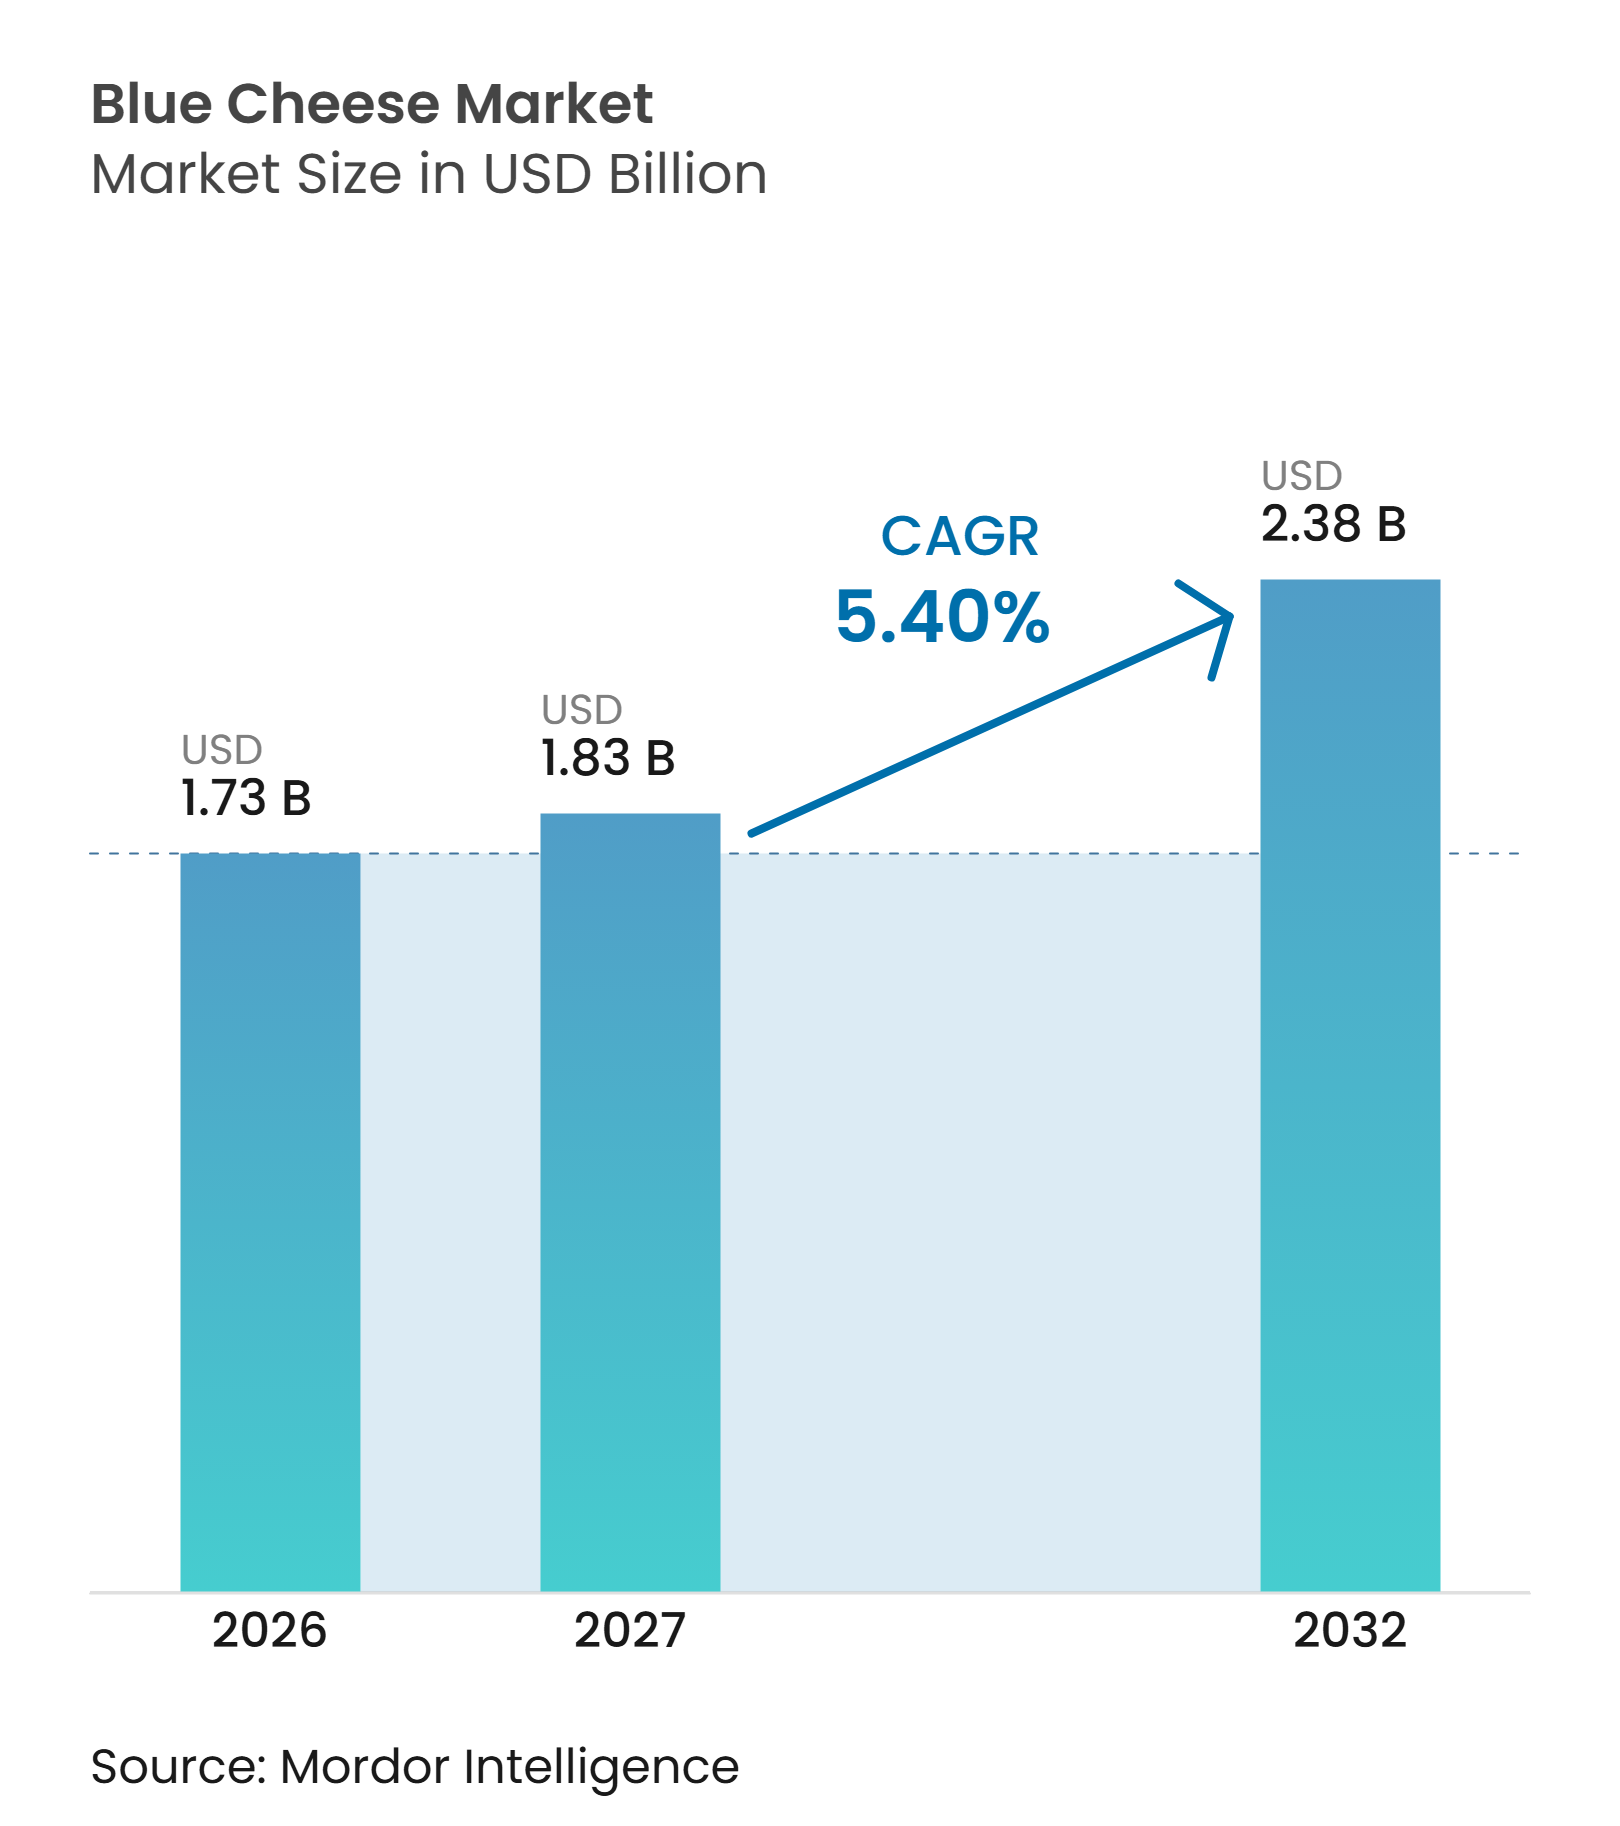
Espera-se que o tamanho do mercado de queijo azul aumente de 1,73 bilhões de USD em 2026 para 1,83 bilhões de USD em 2027 e atinja 2,38 bilhões de USD até 2032, crescendo a um CAGR de 5,4% ao longo de 2027–2032. O crescimento é sustentado pelo crescente interesse dos consumidores em variedades de queijo especiais e premium, pela expansão das aplicações gastronômicas gourmet e pela crescente popularidade internacional das variedades europeias estabelecidas de queijo azul. O Gorgonzola permanece como a principal categoria de produto, enquanto a demanda por Roquefort e outras variedades distintas se beneficia do crescente interesse dos consumidores por queijos artesanais e perfis de sabor diferenciados. A inovação de produtos em blocos, rodas, fatias, migalhas e pastas, juntamente com maior disponibilidade por meio de lojas especializadas e plataformas de varejo online, cria oportunidades para alcançar grupos de consumidores diversificados. No entanto, o perfil de sabor intenso do queijo azul, os preços de varejo relativamente elevados, os complexos requisitos de maturação e os desafios de gestão da cadeia de frio podem limitar a adoção no mercado de massa e a eficiência da distribuição. O crescimento, portanto, favorece os produtores que conseguem manter qualidade consistente do produto, fortalecer o posicionamento premium e expandir a distribuição pelos canais de varejo e de alimentação fora do lar, particularmente nos mercados emergentes da Ásia-Pacífico.
Principais Conclusões do Relatório
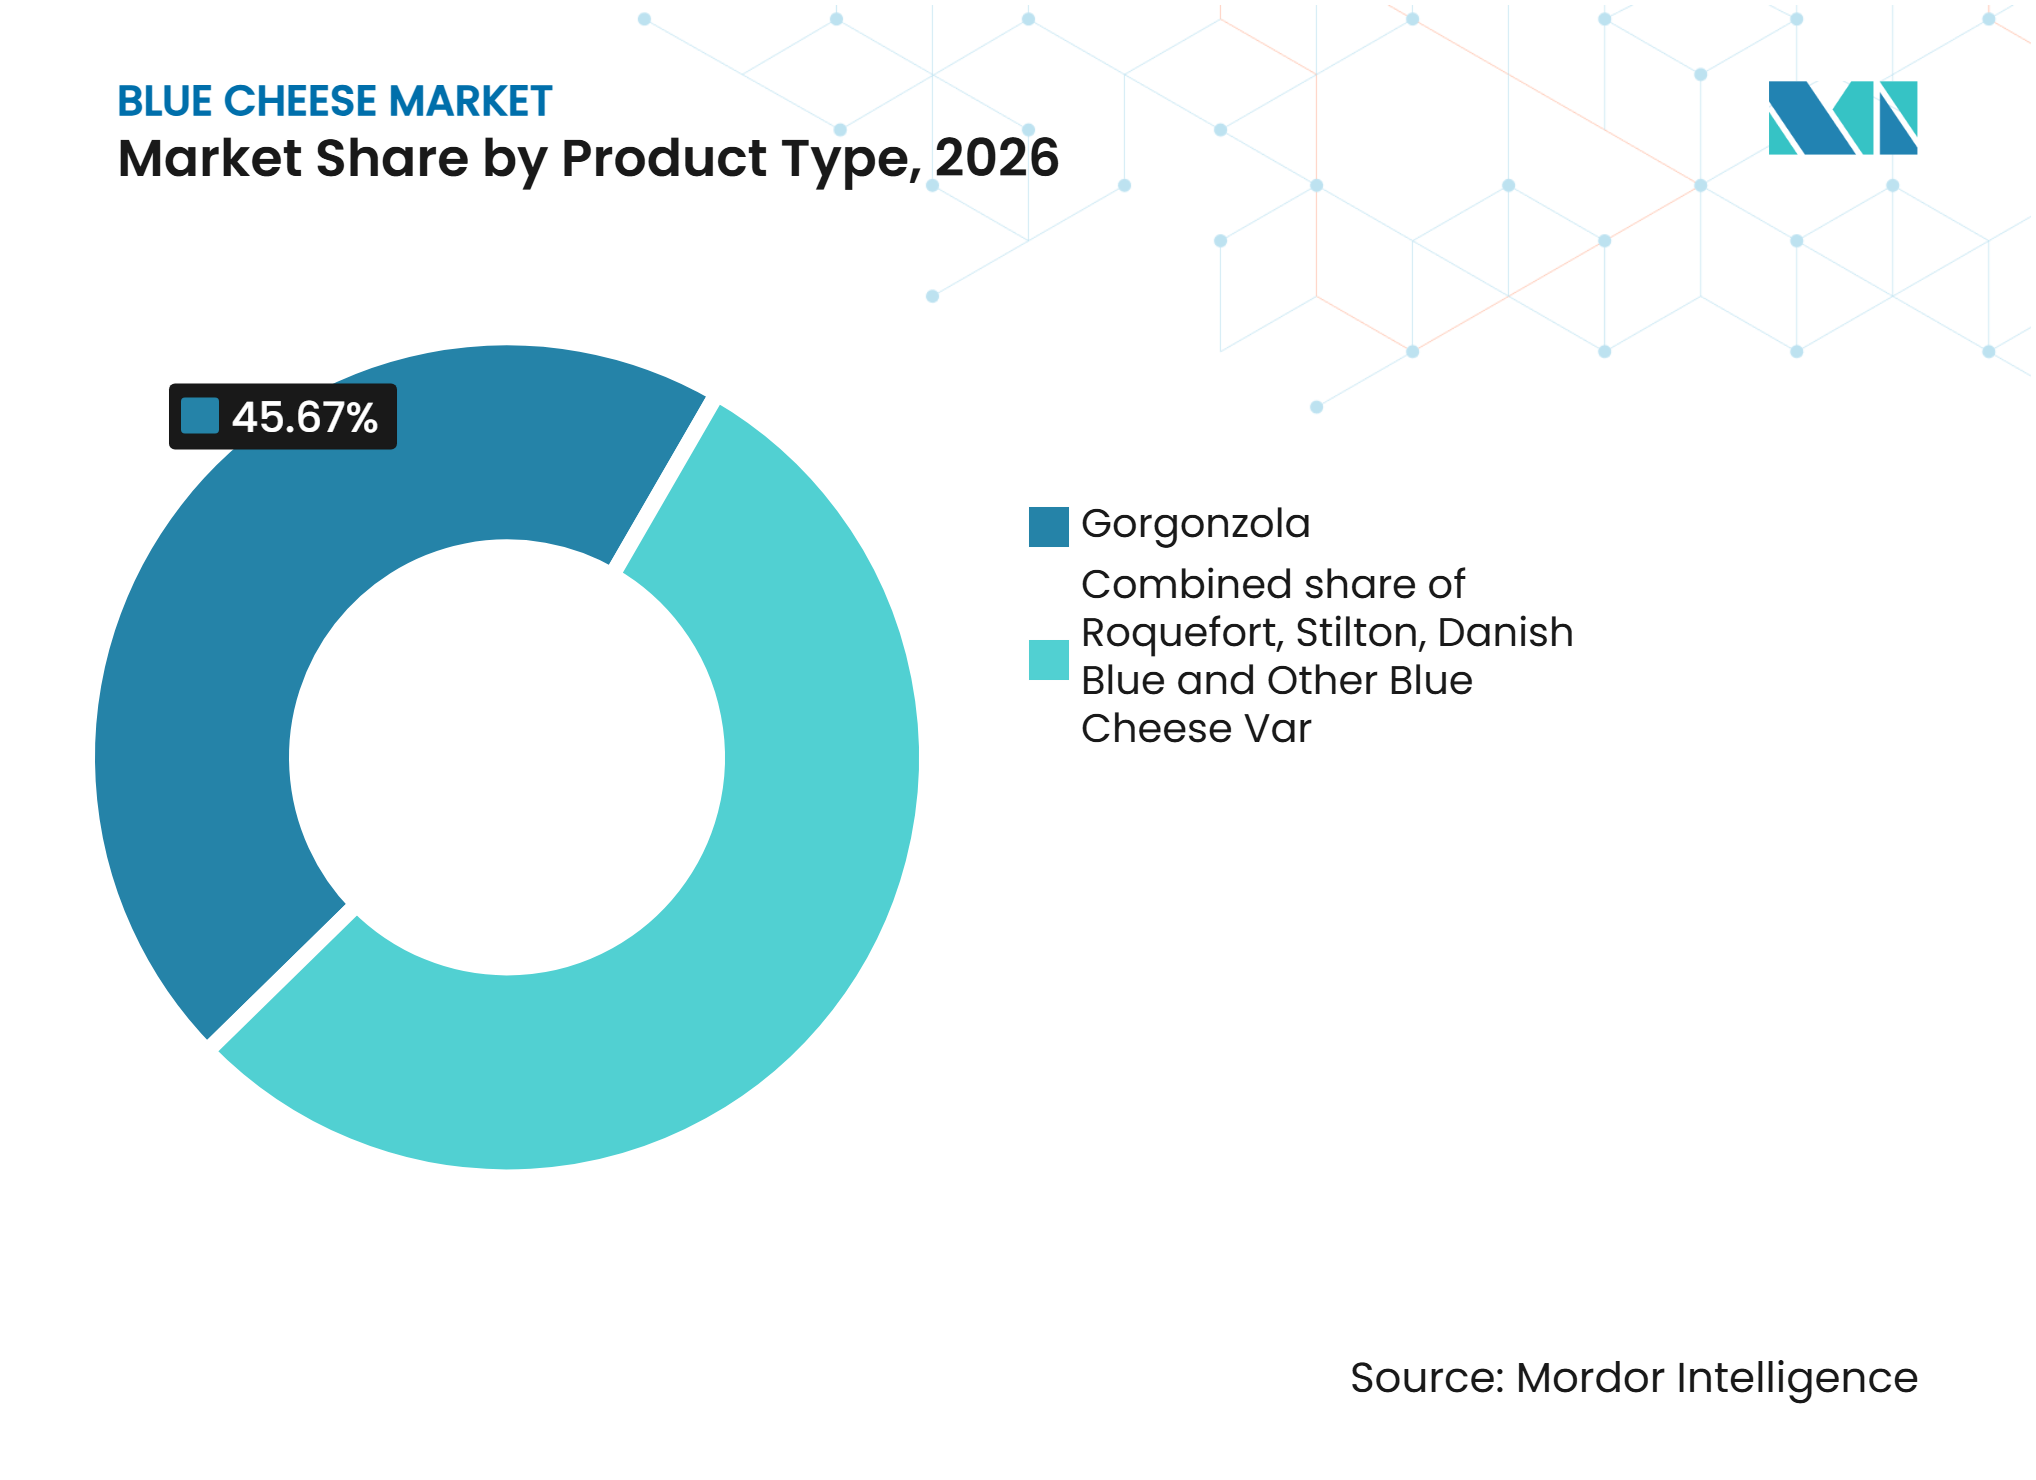
- Por tipo de produto, o Gorgonzola liderou o mercado de queijo azul com uma participação de 45,67% em 2026, enquanto o Roquefort tem previsão de crescimento mais rápido a um CAGR de 6,20% ao longo de 2027–2032.
- Por fonte de leite, o leite de vaca representou a maior participação, com 79,30% em 2026, enquanto o leite de cabra tem previsão de crescimento mais rápido a um CAGR de 6,95% ao longo de 2027–2032.
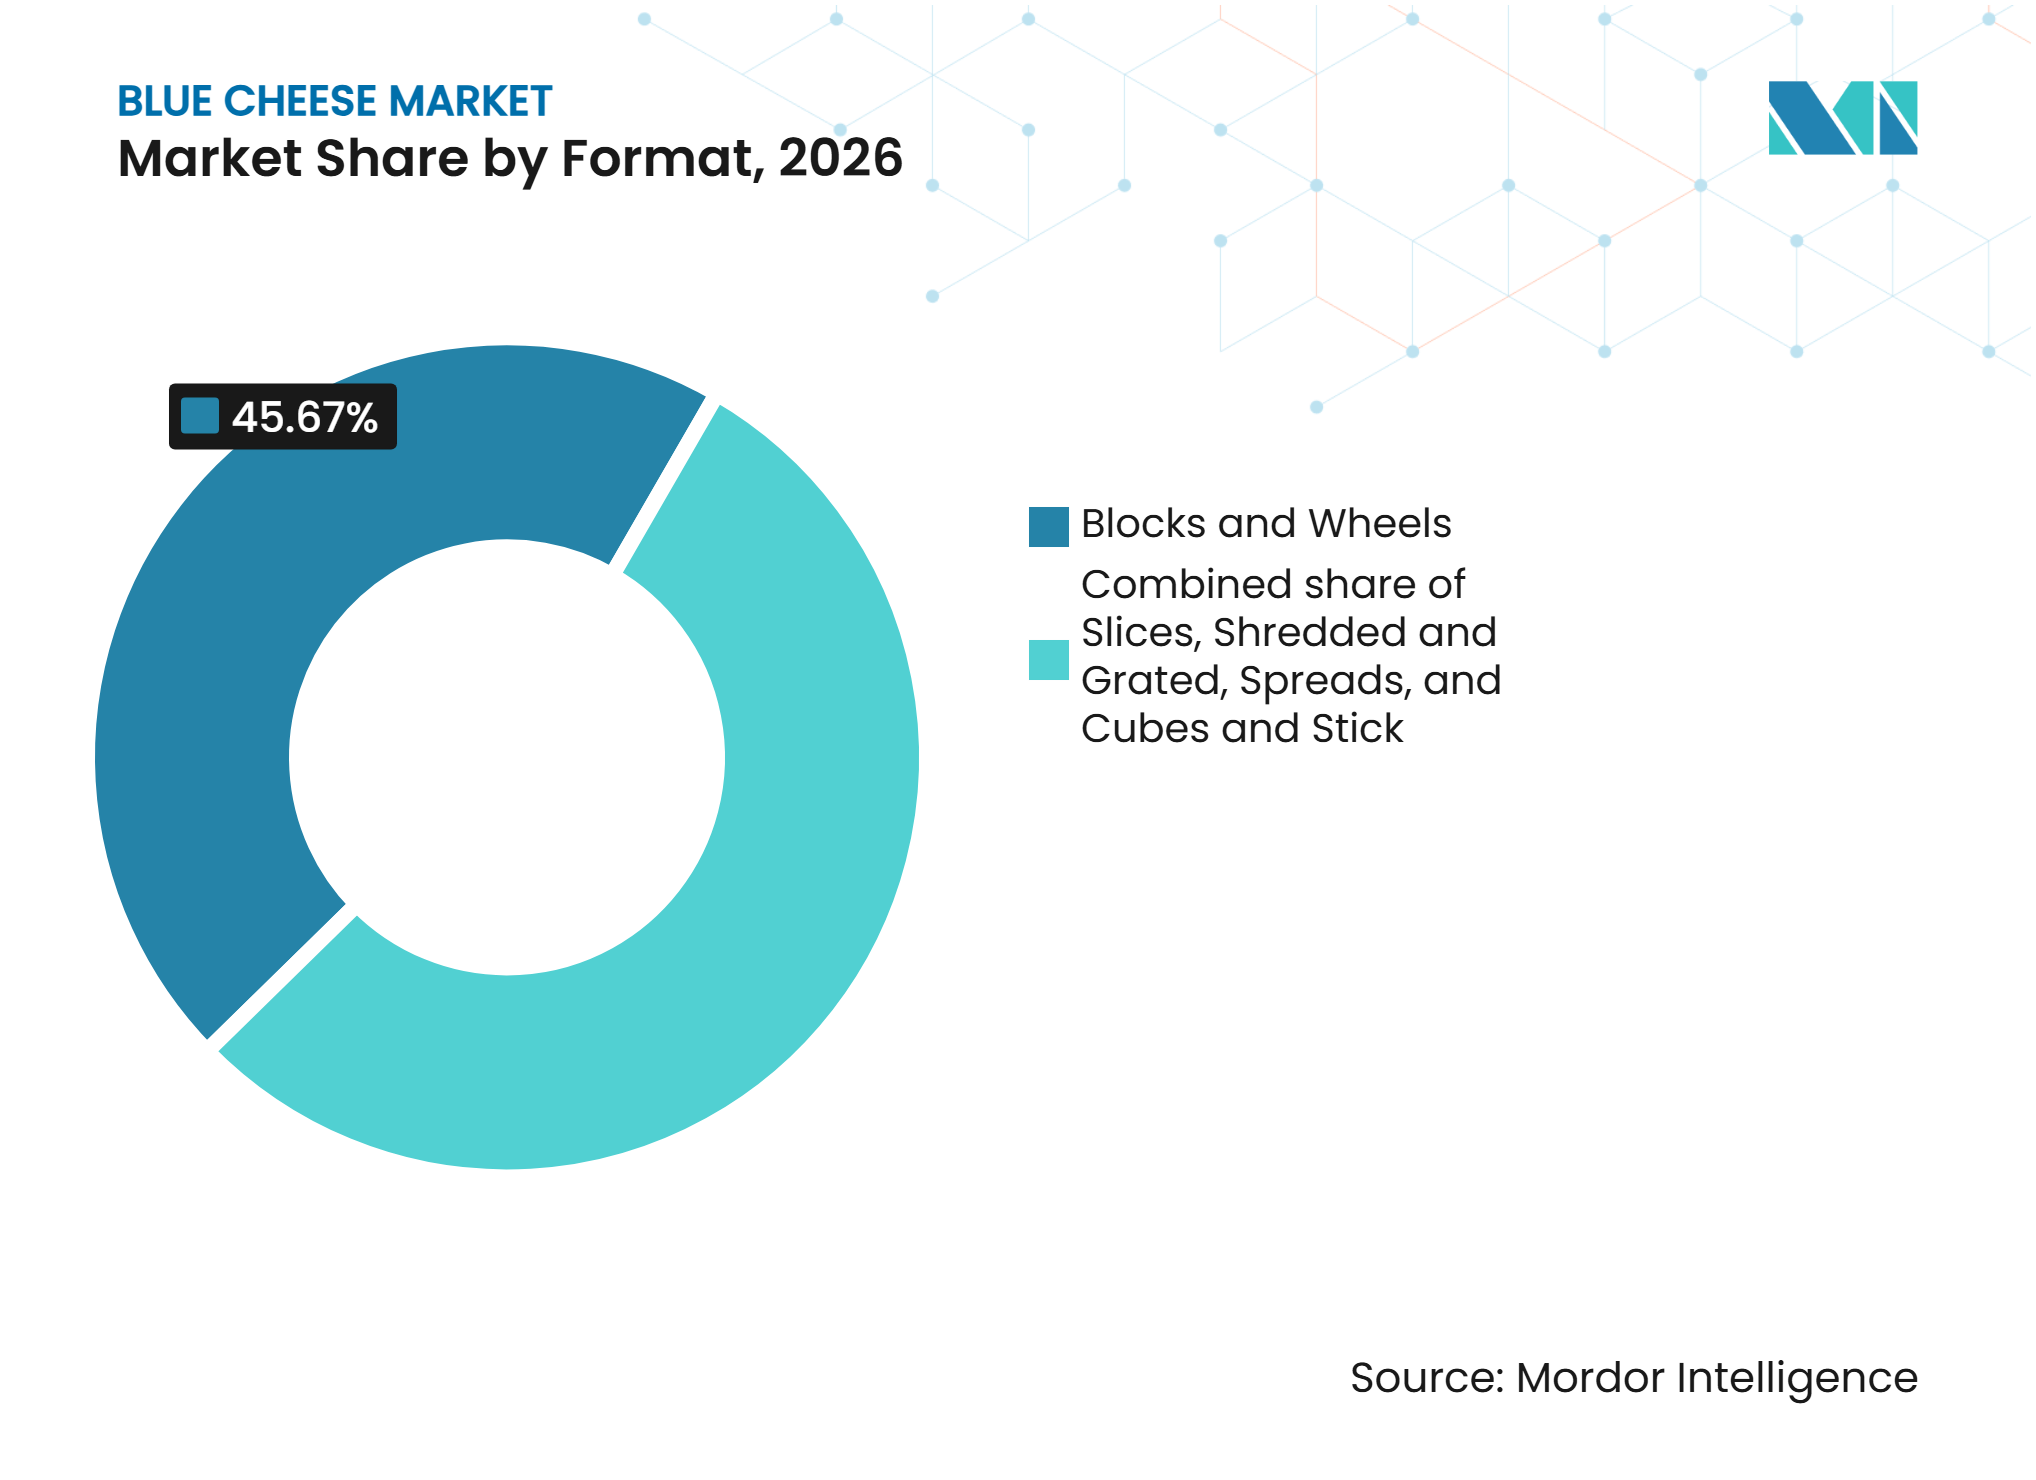
- Por formato, blocos e rodas dominaram com uma participação de mercado de 45,67% em 2026, enquanto as migalhas têm projeção de registrar o crescimento mais rápido a um CAGR de 6,70% ao longo de 2027–2032.
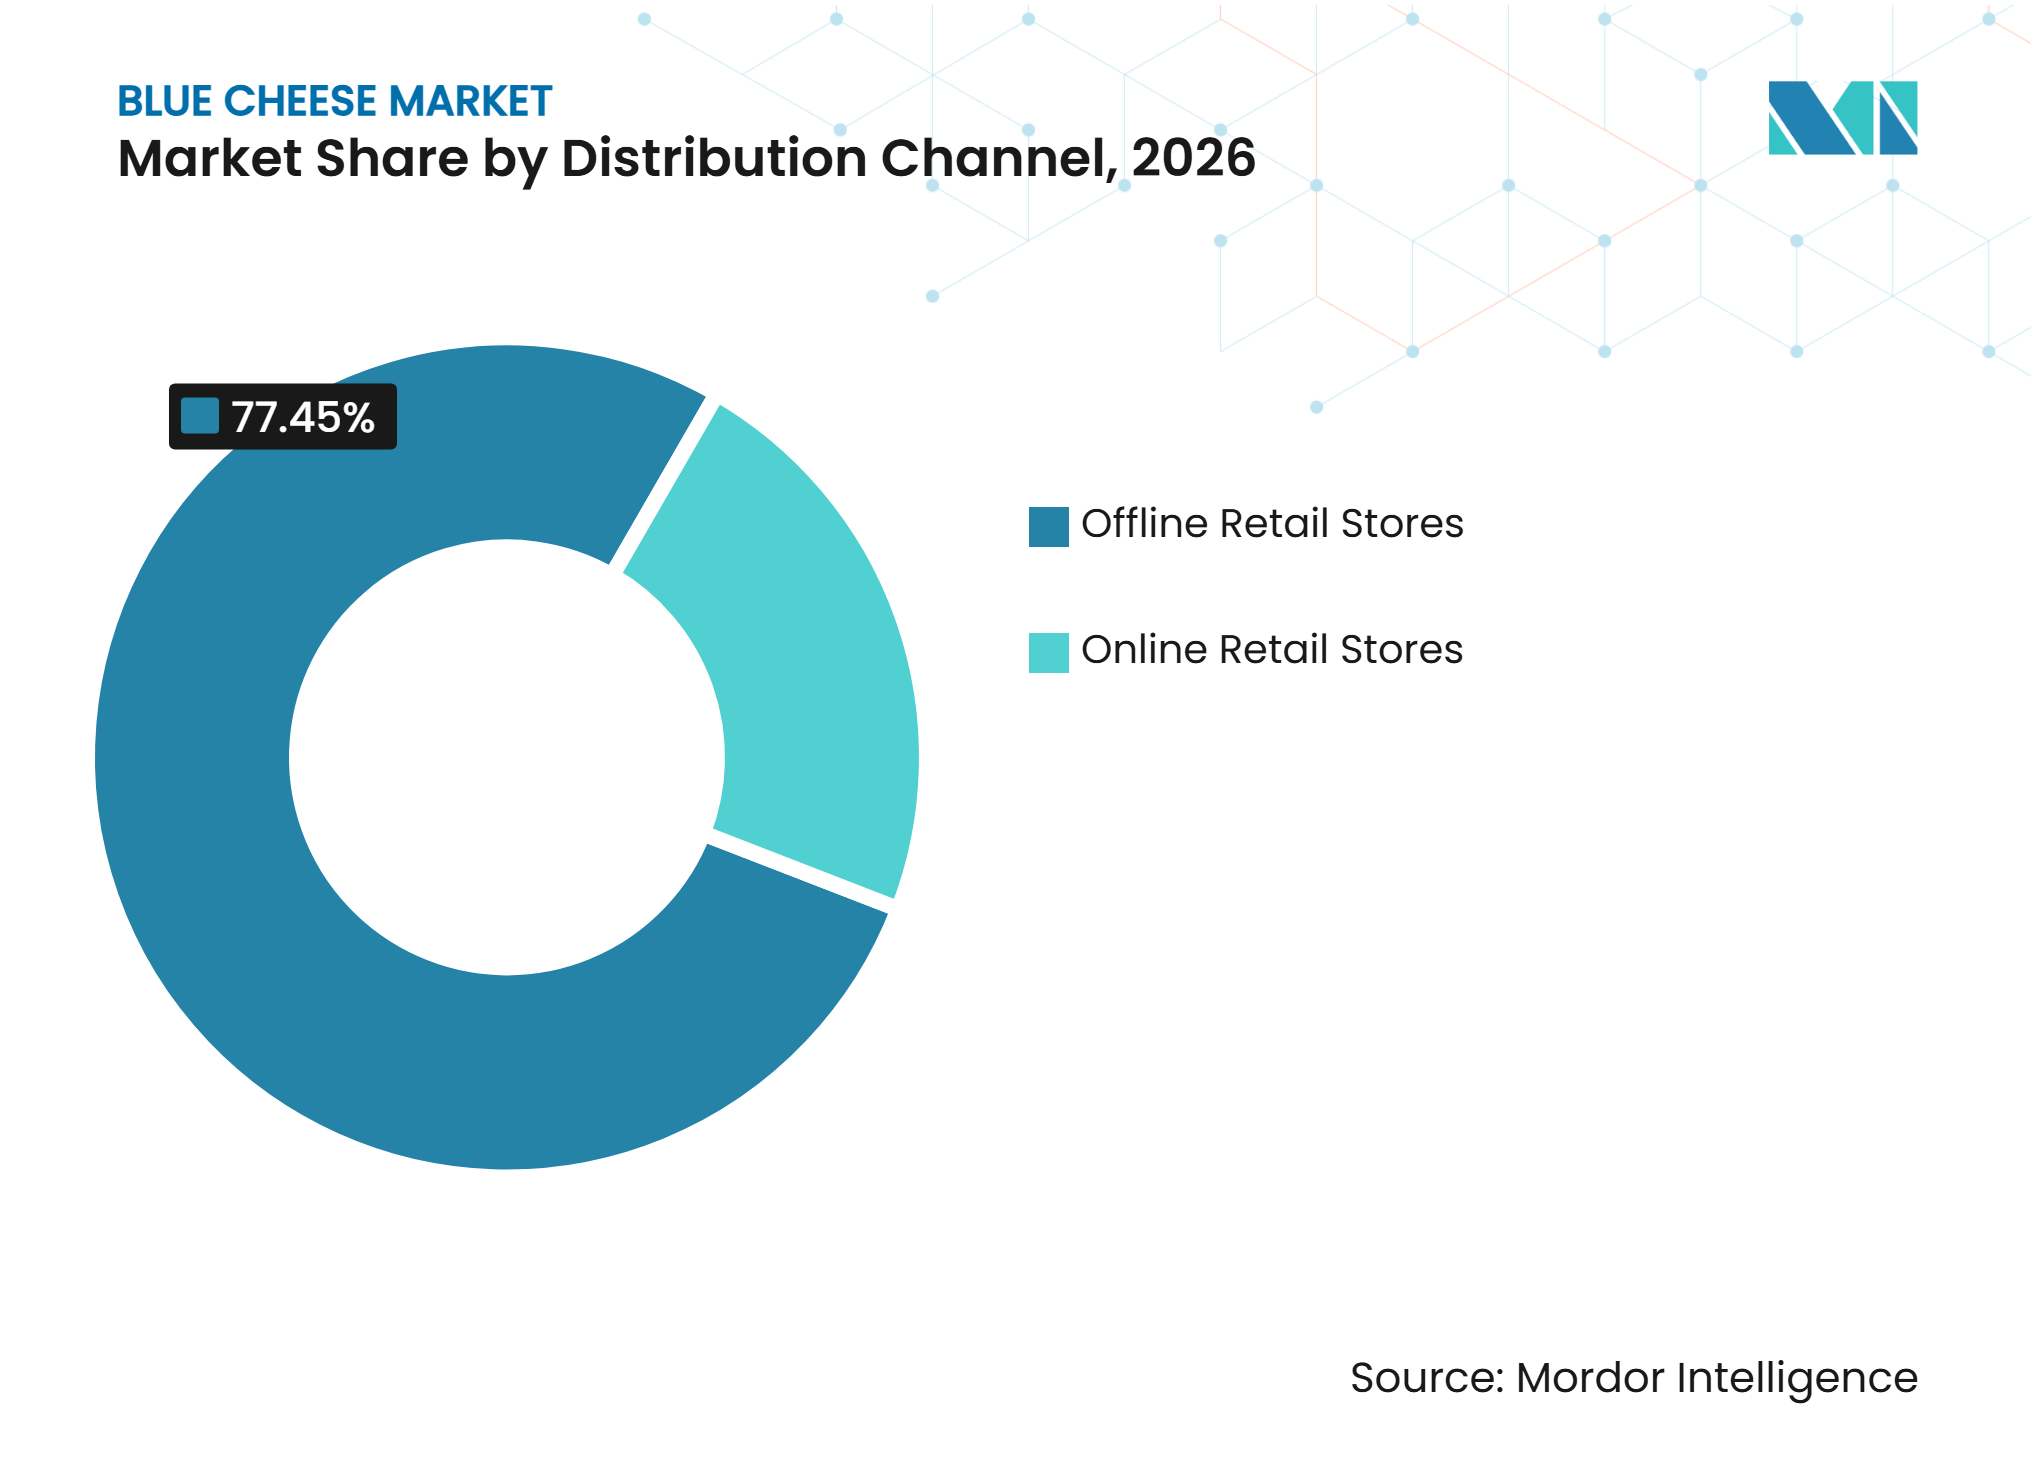
- Por canal de distribuição, as lojas de varejo offline representaram a maior participação, com 77,45% em 2026, enquanto as lojas de varejo online devem crescer mais rapidamente a um CAGR de 8,10% ao longo de 2027–2032.
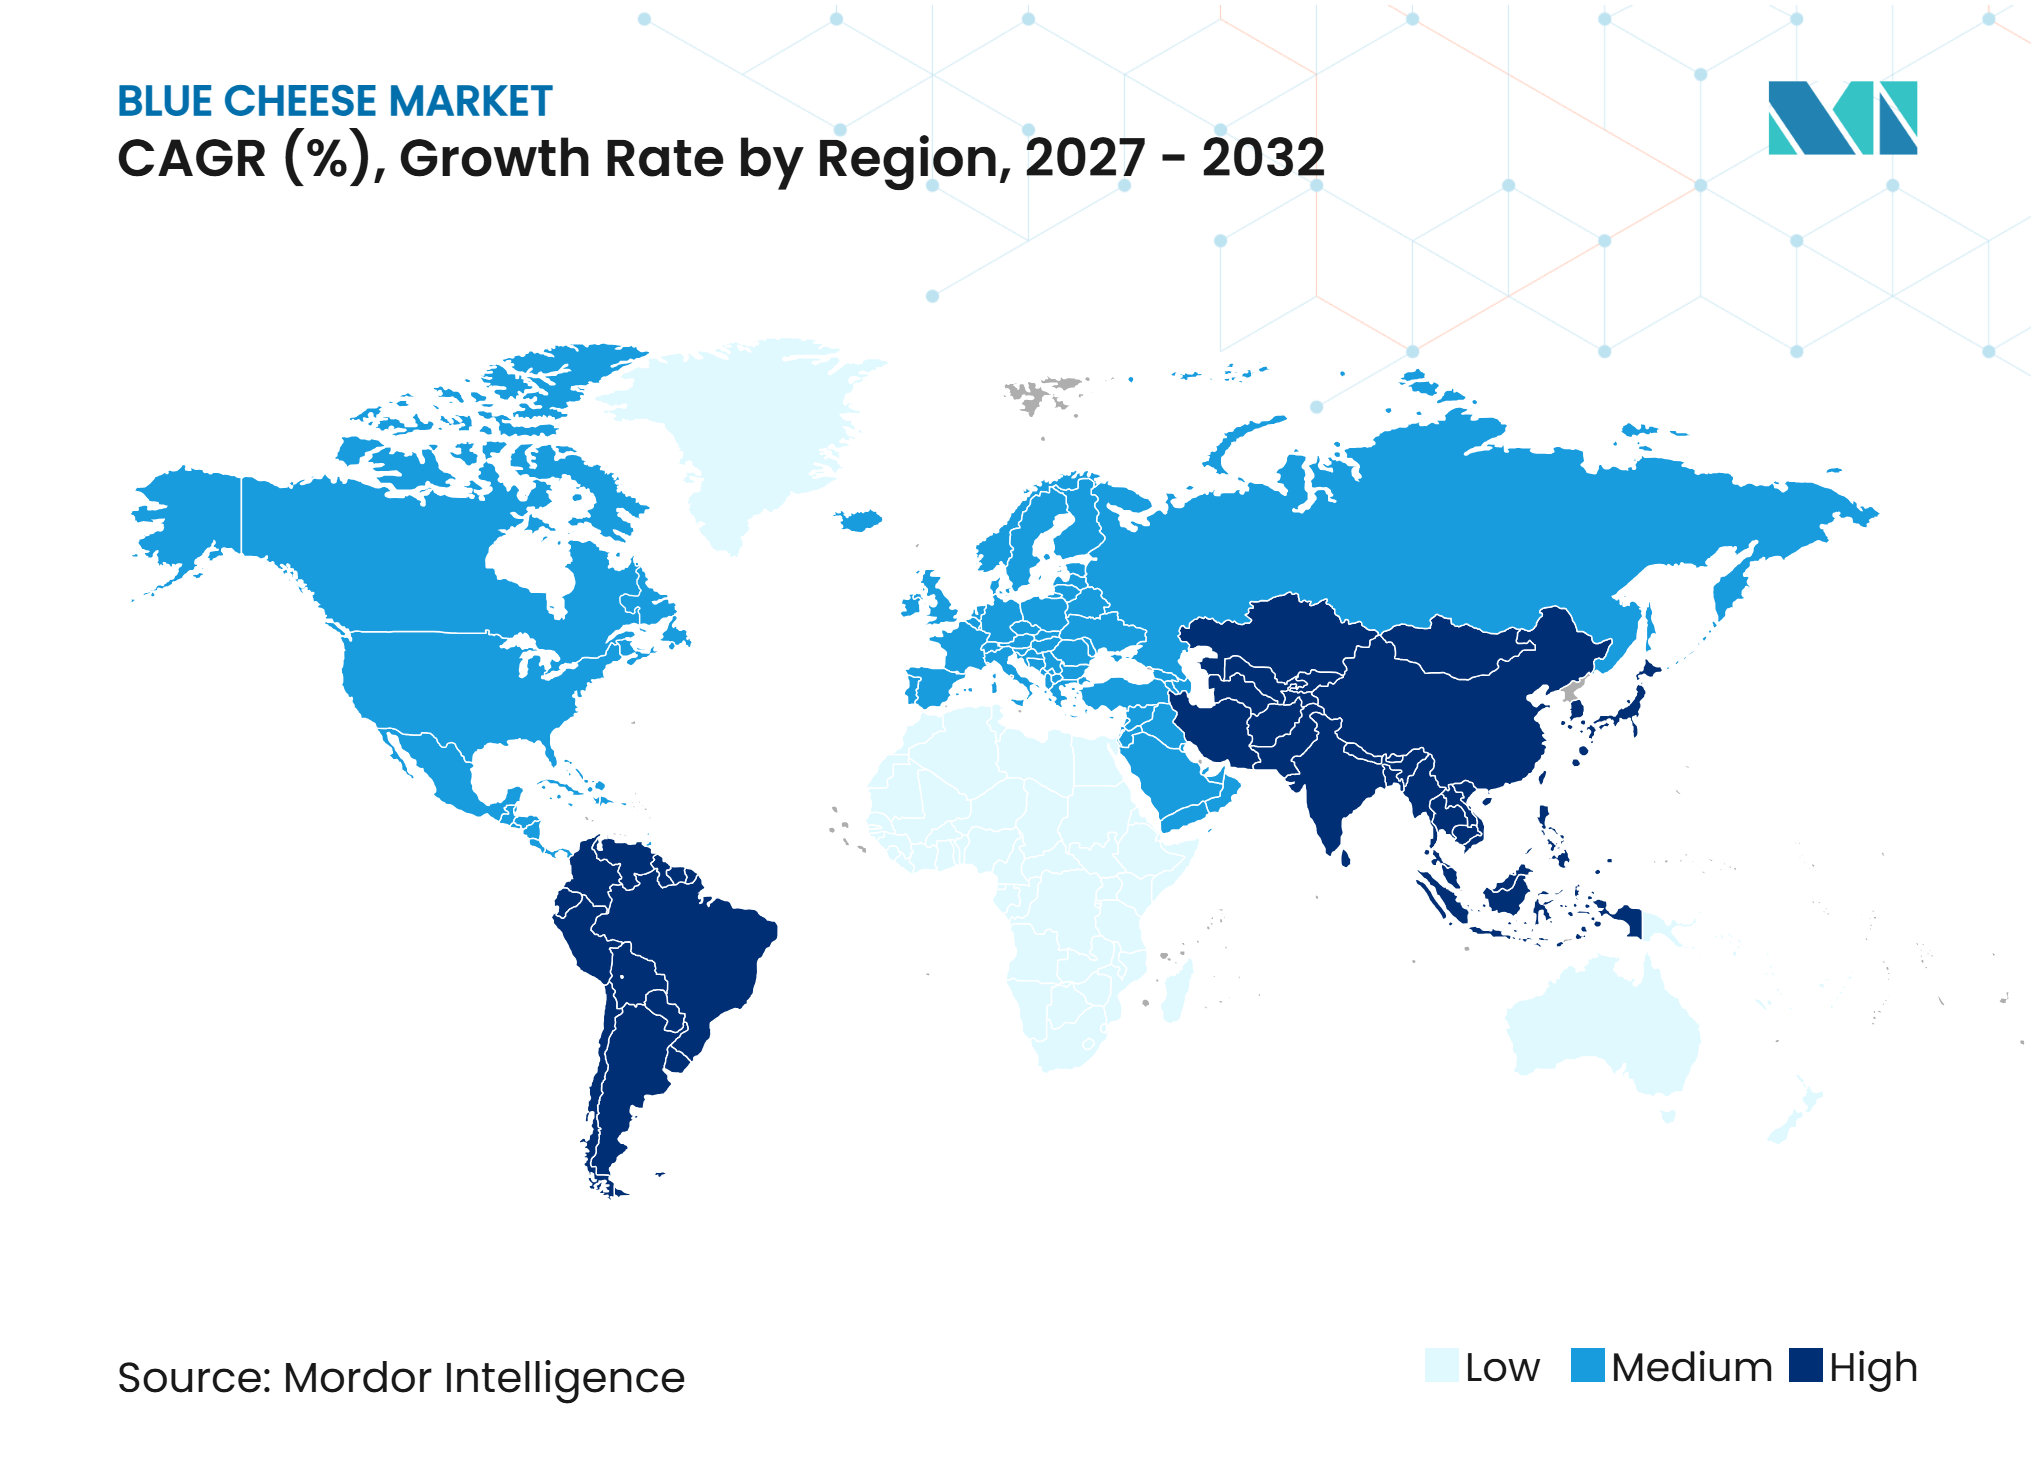
- Entre as geografias, a Europa liderou com uma participação de 46,89% do mercado de queijo azul em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento mais rápido a um CAGR de 7,20% ao longo de 2027–2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescente preferência dos consumidores por variedades de queijo especiais e premium | +0.9% | Global, particularmente Europa e América do Norte, onde o consumo de queijo premium e especial está bem estabelecido | Médio prazo (2 a 4 anos) |
| Demanda crescente por queijo azul em aplicações de alimentação fora do lar e culinárias gourmet | +0.8% | Global, particularmente Europa e América do Norte, com oportunidades crescentes no setor de alimentação fora do lar em expansão na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescente popularidade das variedades europeias de queijo azul nos mercados internacionais | +0.7% | Global, particularmente Europa e América do Norte, com crescente conscientização dos consumidores na Ásia-Pacífico e no Oriente Médio | Longo prazo (Mais de 4 anos) |
| Expansão de portfólios de queijo premium por meio do varejo moderno e lojas especializadas | +0.6% | Global, particularmente América do Norte e Europa, com distribuição crescente de queijo premium nos mercados urbanos da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescente interesse dos consumidores por queijo artesanal e perfis de sabor distintos | +0.5% | Global, particularmente Europa e América do Norte, sustentado por culturas artesanais de queijo estabelecidas e mercados emergentes de alimentos especiais | Longo prazo (Mais de 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Preferência dos Consumidores por Variedades de Queijo Especiais e Premium
O crescente interesse dos consumidores em produtos de queijo premium, especiais e diferenciados está criando oportunidades para os fabricantes de queijo azul nos canais de varejo e de alimentação fora do lar. Consumidores que buscam perfis de sabor distintos, métodos de produção tradicionais e ingredientes de maior qualidade estão sustentando a demanda por variedades como Gorgonzola, Roquefort, Stilton e Danish Blue. De acordo com o Conselho de Desenvolvimento da Agricultura e Horticultura (AHDB), o queijo premium registrou crescimento de valor de 9,8% e crescimento de volume de 7,1% nas 12 semanas encerradas em 4 de outubro de 2025, indicando crescente demanda dos consumidores por ofertas de queijo de maior valor [1]. Além disso, o AHDB identifica o Stilton e outros queijos com proteção regional como produtos que se beneficiam de forte reconhecimento de marca e qualidade nos mercados internacionais, particularmente em toda a Europa. Para os fabricantes, essas preferências criam oportunidades para diferenciar os portfólios de queijo azul por meio de proveniência regional, técnicas tradicionais de maturação, características de sabor distintas e formatos de produtos premium. A expansão das seleções de queijo especial em supermercados, delicatessens e lojas de varejo gourmet pode melhorar ainda mais a acessibilidade do produto e incentivar a experimentação entre consumidores que buscam alternativas às variedades convencionais de queijo.
Demanda Crescente por Queijo Azul em Aplicações de Alimentação Fora do Lar e Culinárias Gourmet
O uso crescente de queijos especiais em cardápios de restaurantes, pratos gourmet e ofertas premium de alimentação fora do lar está sustentando a demanda por queijo azul. Variedades como Gorgonzola e Roquefort são utilizadas em aplicações que incluem pizzas gourmet, hambúrgueres, saladas, massas, molhos, temperos e tábuas de queijo devido ao seu sabor distinto e à capacidade de aprimorar formulações culinárias. O Conselho de Desenvolvimento da Agricultura e Horticultura (AHDB) relatou em sua análise de alimentação fora do lar de 2026 que o queijo representou 30,1% dos itens de cardápio contendo ingredientes lácteos no primeiro trimestre de 2026, em comparação com 23,7% em 2023 [2]. O Conselho de Exportação de Laticínios dos EUA também identifica o queijo azul e o Gorgonzola como ingredientes adequados para aplicações premium em cardápios à base de carne bovina, incluindo hambúrgueres, saladas e preparações de bife. Essas aplicações permitem que chefs e operadores de alimentação fora do lar diferenciem os cardápios por meio de sabores mais intensos e ingredientes premium. Consequentemente, a adoção crescente em restaurantes, hotéis, cafés especializados e estabelecimentos de catering cria oportunidades para os produtores de queijo azul fornecerem formatos a granel, migalhas, blocos e formulações orientadas para a alimentação fora do lar.
Crescente Popularidade das Variedades Europeias de Queijo Azul nos Mercados Internacionais
O reconhecimento internacional das variedades europeias de queijo azul está sustentando a demanda pelo produto além dos mercados europeus de consumo tradicionais. Variedades estabelecidas como o Roquefort francês, o Gorgonzola italiano, o Stilton britânico e o Danish Blue se beneficiam de tradições de produção consolidadas, identidades regionais distintas e reputações de qualidade estabelecidas. Uma revisão de 2024 publicada no International Dairy Journal destaca que muitos queijos de veias azuis estão intimamente associados ao patrimônio regional e aos métodos de produção tradicionais, com várias variedades proeminentes detentoras do status de Denominação de Origem Protegida (DOP) ou Indicação Geográfica Protegida (IGP). Os dados de comércio internacional da Solução Integrada de Comércio Mundial (WITS) do Banco Mundial indicam que as exportações da União Europeia de queijo de veias azuis atingiram aproximadamente 211,3 milhões de USD em 2024, com o Reino Unido, os Estados Unidos, a Austrália, a Ucrânia e o Canadá entre os principais destinos. Essas redes de exportação estabelecidas ajudam a apresentar as variedades europeias de queijo azul a consumidores internacionais e varejistas de alimentos especiais. Para os fabricantes, fortalecer a marca geográfica, manter a autenticidade do produto e desenvolver parcerias de distribuição para exportação pode apoiar uma penetração mais ampla no mercado internacional.
Expansão de Portfólios de Queijo Premium por Meio do Varejo Moderno e Lojas Especializadas
A expansão das seleções de queijo premium em supermercados, hipermercados, delicatessens e varejistas de alimentos especiais está melhorando o acesso dos consumidores aos produtos de queijo azul. Os varejistas estão incorporando cada vez mais variedades de queijo diferenciadas em seus portfólios de produtos para atender a consumidores que buscam sabores internacionais, ingredientes premium e alternativas às ofertas convencionais de queijo. De acordo com a Euromonitor International, a distribuição no varejo de produtos lácteos está evoluindo por meio da crescente presença do comércio eletrônico, varejistas de desconto, clubes de atacado e formatos menores de mercearia, embora o varejo offline continue a dominar as vendas de laticínios [3]. Os pontos de venda especializados também oferecem oportunidades para apresentar aos consumidores diferentes variedades de queijo azul por meio de sortimentos selecionados, informações sobre o produto, atividades de degustação e posicionamento premium. Para os fabricantes, a maior disponibilidade no varejo cria oportunidades para expandir a visibilidade do produto por meio de blocos embalados, fatias, migalhas, pastas e porções menores para o consumidor. Fortalecer parcerias com redes de varejo modernas e varejistas especializados em queijo pode, portanto, melhorar a penetração no mercado e apoiar as vendas em mercados estabelecidos e emergentes.
Crescente Interesse dos Consumidores por Queijo Artesanal e Perfis de Sabor Distintos
O crescente interesse dos consumidores em produtos alimentares artesanais, métodos tradicionais de fabricação de queijo e experiências de sabor distintas está criando oportunidades para produtores especializados de queijo azul. Os queijos azuis oferecem características sensoriais diferenciadas por meio de suas características veias azul-esverdeadas, perfis de sabor intensos e picantes e processos especializados de maturação por mofo. Uma revisão de 2024 publicada no International Dairy Journal destaca que existem mais de 100 tipos de queijos de veias azuis no mundo, cada um com processos de fabricação e propriedades sensoriais distintos. A revisão também enfatiza a importância do patrimônio regional e das complexas mudanças bioquímicas e microbiológicas durante a maturação do queijo. Além disso, o quadro de indicações geográficas da Comissão Europeia protege produtos cujas características, reputação e métodos de produção estão vinculados a regiões geográficas específicas, apoiando a autenticidade e o reconhecimento das variedades tradicionais de queijo [4]. Essas características oferecem oportunidades para os produtores artesanais diferenciarem suas ofertas por meio de maturação tradicional, abastecimento regional, produção em pequenos lotes e perfis de sabor distintos. À medida que os consumidores exploram experiências alimentares especiais, os produtores que comunicam o patrimônio do produto e mantêm qualidade consistente podem fortalecer seu posicionamento nos mercados de queijo premium.
Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Sabor forte e pungente limitando a aceitação do queijo azul entre os consumidores do mercado de massa | −0.8% | Global, particularmente mercados com familiaridade limitada dos consumidores com queijo azul, incluindo partes da Ásia-Pacífico, América do Sul e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Altos custos de produção e preços de varejo premium do queijo azul especial | −0.7% | Global, particularmente mercados sensíveis a preços e regiões dependentes de queijo especial importado, incluindo Ásia-Pacífico e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Processos complexos de maturação e requisitos rigorosos de controle de qualidade | −0.6% | Global, particularmente produtores menores e mercados com acesso limitado a instalações especializadas de maturação, expertise técnica e infraestrutura de controle de qualidade | Longo prazo (Mais de 4 anos) |
| Perecibilidade e desafios de gestão da cadeia de frio durante o armazenamento e a distribuição | −0.5% | Global, particularmente mercados com longas rotas de distribuição, climas quentes e infraestrutura menos desenvolvida de armazenamento e transporte refrigerado | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Produção e Preços de Varejo Premium
A produção de queijo azul envolve custos de fabricação mais elevados do que diversas variedades de queijo convencionais, devido ao processamento especializado, à maturação controlada e aos rigorosos requisitos de qualidade. Os fabricantes devem investir em leite de alta qualidade, culturas microbianas especializadas, instalações de maturação com temperatura e umidade controladas, e queijeiros qualificados para alcançar o sabor característico, a textura e as veias azuis. Os períodos de maturação prolongados também aumentam os custos de manutenção de estoque, os requisitos de armazenamento e os compromissos de capital de giro. Além disso, o uso de fontes de leite premium, métodos de produção tradicionais e requisitos de indicação geográfica para variedades como Roquefort e Gorgonzola pode aumentar ainda mais os gastos com produção. Esses custos frequentemente se refletem em preços de varejo premium, potencialmente limitando a acessibilidade entre consumidores sensíveis ao preço e restringindo uma adoção mais ampla em mercados onde variedades de queijo convencionais oferecem alternativas mais econômicas. Os fabricantes, portanto, precisam melhorar a eficiência da produção, otimizar os processos de maturação e fortalecer as capacidades de distribuição para gerenciar os custos enquanto mantêm a qualidade do produto.
Processos Complexos de Maturação e Rigorosos Requisitos de Controle de Qualidade
A produção de queijo azul requer condições de maturação cuidadosamente controladas para desenvolver suas características veias azul-esverdeadas, sabor distintivo e textura desejada. Os fabricantes devem gerenciar temperatura, umidade, exposição ao oxigênio e atividade microbiana ao longo do processo de maturação para garantir qualidade consistente do produto. A introdução e o crescimento de culturas de Penicillium requerem condições de produção precisas, enquanto variações nos níveis de umidade, duração da maturação e ambientes de armazenamento podem afetar as características sensoriais e a qualidade final do queijo. Além disso, os fabricantes devem manter rigorosos padrões de higiene e realizar avaliações microbiológicas e de qualidade regulares para minimizar os riscos de contaminação durante a produção e a maturação. Esses requisitos aumentam a complexidade operacional, prolongam os prazos de produção e criam custos adicionais de controle de qualidade, particularmente para produtores artesanais menores com infraestrutura especializada limitada. Os fabricantes, portanto, precisam investir em instalações de maturação controlada, práticas de produção padronizadas e monitoramento contínuo de qualidade para manter a consistência do produto e atender aos requisitos de segurança alimentar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Gorgonzola Lidera Enquanto o Roquefort Expande Mais RapidamenteEm 2026, o Gorgonzola representou uma estimativa de 45,67% do Mercado de Queijo Azul, tornando-o o principal tipo de produto. Sua posição reflete o reconhecimento estabelecido do Gorgonzola como um queijo azul versátil utilizado em molhos, pratos de massa, saladas, temperos e tábuas de queijo. Sua disponibilidade em diferentes texturas, incluindo variedades cremosas e mais firmes, também apoia seu uso em aplicações de consumo doméstico e de alimentação fora do lar. Enquanto isso, o Roquefort tem projeção de registrar o crescimento mais rápido, a um CAGR estimado de 6,20% até 2032. Seu sabor distinto, patrimônio de produção tradicional e identidade geográfica protegida apoiam seu posicionamento na categoria de queijo especial premium.
O Stilton e o Danish Blue contribuem para o mercado por meio de suas identidades regionais estabelecidas e aplicações em tábuas de queijo, molhos e alimentos preparados. Outras variedades de queijo azul ampliam ainda mais a categoria ao oferecer diferenças na fonte de leite, textura, intensidade de sabor e características de maturação. Os produtores podem fortalecer a demanda melhorando a acessibilidade do produto, comunicando as características específicas de cada variedade e introduzindo formatos que incentivem a experimentação pelo consumidor.



Por Fonte de Leite:
Leite de Vaca Domina Enquanto o Leite de Cabra Ganha ImpulsoEm 2026, o leite de vaca representou uma estimativa de 79,30% do Mercado de Queijo Azul, tornando-o a principal fonte de leite. Sua dominância reflete o uso estabelecido do leite de vaca na fabricação comercial de queijo, sustentado por sua ampla disponibilidade, infraestrutura de processamento estabelecida e adequação para produzir texturas e perfis de sabor consistentes de queijo. Enquanto isso, o leite de cabra tem projeção de registrar o crescimento mais rápido, a um CAGR estimado de 6,95% até 2032. Suas características de sabor distintas e associação com produtos lácteos especiais apoiam seu apelo entre os consumidores que buscam alternativas ao queijo convencional de leite de vaca.
O leite de ovelha e outras fontes de leite contribuem para a diferenciação do produto ao oferecer variações em sabor, textura e composição. Essas categorias também oferecem oportunidades para os produtores desenvolverem variedades de queijo regionalmente distintas e premium. No entanto, os fabricantes precisam gerenciar o abastecimento de leite, as condições de processamento e os requisitos de maturação para manter qualidade consistente do produto em diferentes formulações à base de leite.
Por Formato:
Blocos e Rodas Lideram Enquanto as Migalhas Expandem Mais RapidamenteEm 2026, blocos e rodas representaram uma estimativa de 45,67% do Mercado de Queijo Azul, tornando-os o principal formato de produto. Sua posição reflete sua adequação para o varejo tradicional de queijo, balcões de queijo especial, preparação em alimentação fora do lar e processamento adicional em porções menores. Blocos e rodas também permitem que varejistas e operadores de alimentação fora do lar cortem, porcionem e preparem o queijo de acordo com requisitos específicos. Enquanto isso, as migalhas têm projeção de registrar o crescimento mais rápido, a um CAGR estimado de 6,70% até 2032. Seu formato pronto para uso apoia a incorporação conveniente em saladas, pizzas, massas, molhos e outros pratos preparados, reduzindo a necessidade de preparação adicional.
Fatias, queijo ralado e fatiado, pastas e cubos e palitos atendem a diferentes requisitos de consumo e aplicação. Esses formatos oferecem conveniência para uso doméstico, lanches, preparação de alimentos e operações de alimentação fora do lar. Os fabricantes podem expandir seu alcance desenvolvendo embalagens com porções controladas e formatos específicos para cada aplicação, mantendo o sabor característico, a textura e a qualidade do queijo azul.

Por Canal de Distribuição:
Lojas de Varejo Offline Lideram Enquanto o Varejo Online Expande Mais RapidamenteEm 2026, as lojas de varejo offline representaram uma estimativa de 77,45% do Mercado de Queijo Azul, tornando-as o principal canal de distribuição. Sua posição reflete a importância dos supermercados, hipermercados, lojas especializadas em queijo e delicatessens na venda de produtos de queijo premium e especial. Os pontos de venda físicos permitem que os consumidores comparem variedades, avaliem embalagens e informações sobre o produto e busquem recomendações do pessoal da loja. Enquanto isso, as lojas de varejo online têm projeção de registrar o crescimento mais rápido, a um CAGR estimado de 8,10% até 2032. As plataformas de comércio eletrônico oferecem acesso a uma seleção mais ampla de variedades de queijo especial, pedidos convenientes e entrega em domicílio, apoiando as compras entre consumidores que podem ter acesso limitado a varejistas dedicados de queijo.
A expansão da distribuição online também cria oportunidades para os produtores alcançarem grupos de consumidores de nicho e apresentarem variedades premium ou específicas de regiões além dos mercados de varejo estabelecidos. No entanto, ambos os canais requerem armazenamento refrigerado adequado, manuseio do produto e embalagem para preservar a qualidade. Varejistas e fabricantes que combinam maior disponibilidade de produtos com distribuição confiável com controle de temperatura estão melhor posicionados para apoiar a expansão do mercado.
Análise Geográfica
Mercado de Queijo Azul na Europa
A Europa representou uma estimativa de 46,89% do Mercado de Queijo Azul em 2026, tornando-a o maior mercado regional. A região se beneficia de uma longa tradição estabelecida de fabricação de queijo e da presença de variedades de queijo azul internacionalmente reconhecidas, incluindo o Gorgonzola da Itália, o Roquefort da França e o Stilton do Reino Unido. Os sistemas de indicação geográfica protegida e denominação de origem também ajudam a preservar a identidade e a reputação dos queijos regionais tradicionais. Varejistas especializados em queijo, supermercados e canais de alimentação fora do lar estabelecidos apoiam ainda mais a disponibilidade e o consumo do produto. Esses fatores fortalecem a posição da Europa como o principal mercado para queijo azul.
Mercado de Queijo Azul na Ásia-Pacífico
A Ásia-Pacífico tem projeção de ser o mercado regional de crescimento mais rápido, com um CAGR estimado de 7,20% ao longo de 2027–2032. A crescente exposição a culinárias internacionais, a expansão do varejo de alimentos premium e a maior disponibilidade de queijos especiais importados estão criando oportunidades para os produtores de queijo azul. A demanda de hotéis, restaurantes e operadores modernos de alimentação fora do lar também apoia o uso de queijo azul em saladas, pizzas, massas, molhos e pratos de fusão. No entanto, os fabricantes precisam abordar as diferenças nas preferências de sabor, familiaridade dos consumidores e sensibilidade a preços nos mercados individuais. Embalagens menores, variedades mais suaves e formatos prontos para uso podem ajudar a incentivar a experimentação do produto e uma adoção mais ampla.
Mercado de Queijo Azul na América do Norte
A América do Norte representa um mercado estabelecido para queijo azul, sustentado pela familiaridade dos consumidores com variedades de queijo especial e seu uso em saladas, hambúrgueres, temperos, molhos e outras aplicações de alimentação fora do lar. Os Estados Unidos são um mercado importante para produtos de queijo premium e especial, com supermercados, varejistas especializados e operadores de alimentação fora do lar fornecendo canais de acesso aos consumidores. A base estabelecida de consumo de queijo da região e o uso contínuo de queijo em cardápios de restaurantes criam oportunidades para os produtores de queijo azul expandirem as aplicações do produto. No entanto, os preços premium e a concorrência de variedades de queijo mais amplamente consumidas podem influenciar as decisões de compra.
Cenário Competitivo
Concentração do Mercado
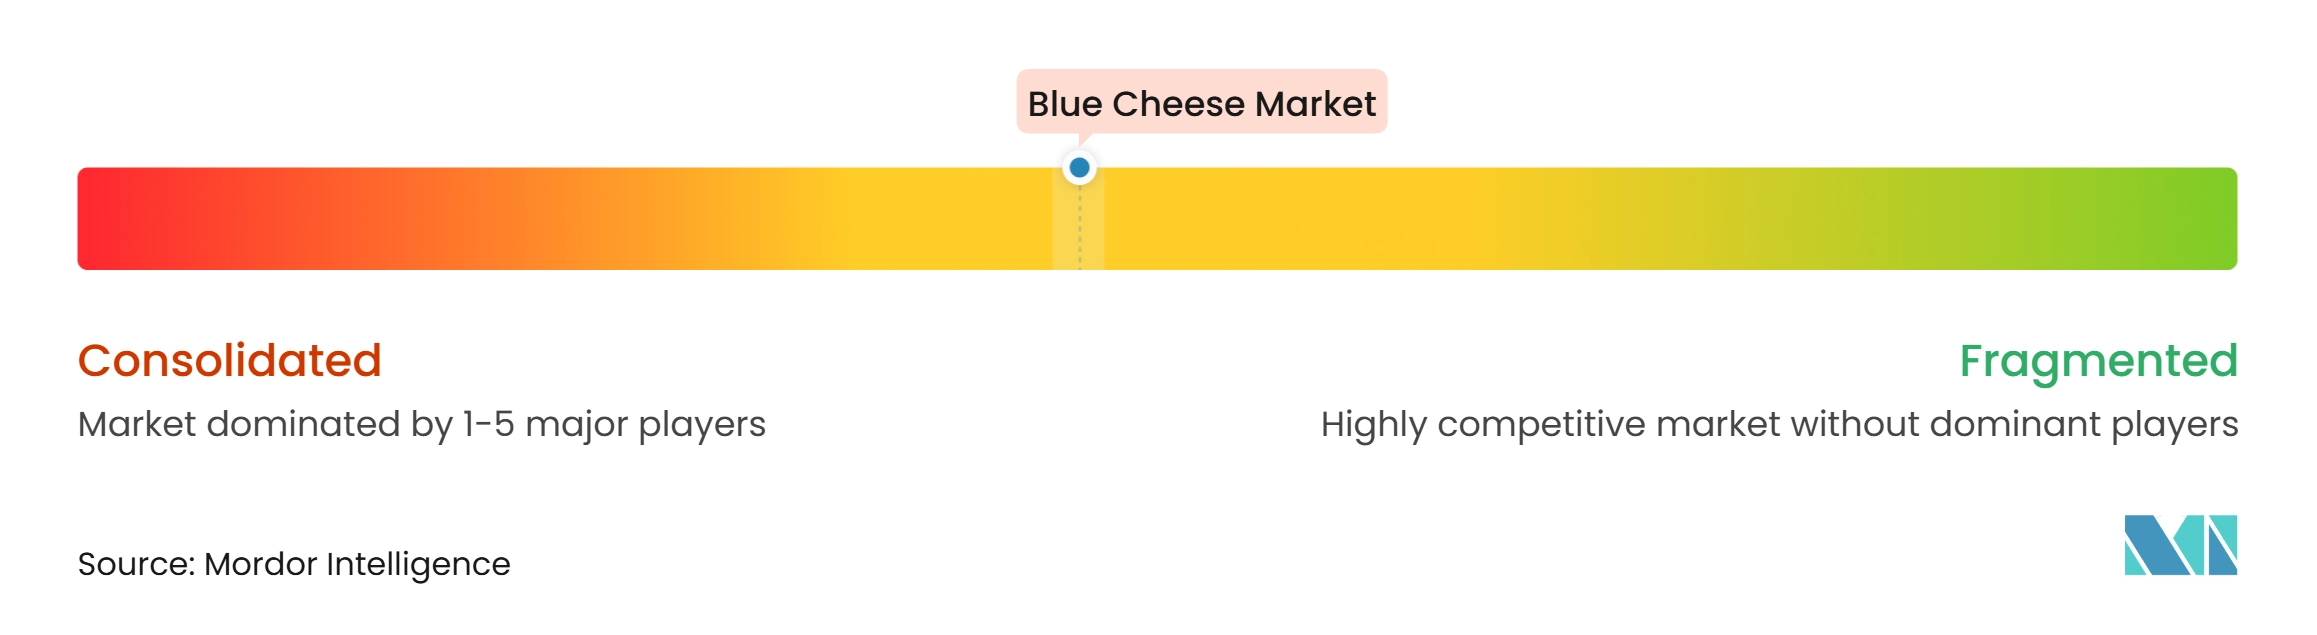
O Mercado de Queijo Azul inclui empresas multinacionais de laticínios, fabricantes especializados de queijo, laticínios regionais e produtores de variedades de queijo de origem protegida que competem por meio de qualidade do produto, expertise em produção tradicional, posicionamento de marca e alcance de distribuição. As empresas têm níveis variados de participação em Gorgonzola, Roquefort, Stilton, Danish Blue e outras variedades de queijo azul. Os produtores especializados se diferenciam por meio do patrimônio regional, abastecimento de leite e técnicas de maturação, enquanto as grandes empresas de laticínios aproveitam as capacidades de fabricação estabelecidas, os relacionamentos com a alimentação fora do lar e as redes de distribuição no varejo.
As estratégias competitivas no Mercado de Queijo Azul concentram-se na expansão dos formatos de produto, no desenvolvimento de ofertas específicas por variedade e no fortalecimento do posicionamento premium e de alimentação fora do lar. Por exemplo, a Arla Foods comercializa queijo azul sob sua marca Castello, incluindo o Traditional Danish Blue e formatos para alimentação fora do lar, como rodas e migalhas de queijo azul. A Saputo oferece produtos de queijo de veias azuis por meio de sua marca Treasure Cave, incluindo rodas e migalhas de queijo azul e Gorgonzola. A Lactalis também participa da categoria por meio de sua marca Galbani, que oferece produtos Gorgonzola para aplicações de varejo e culinárias. Esses portfólios demonstram como os fabricantes atendem a diferentes ocasiões de consumo por meio de variedades tradicionais, formatos convenientes e produtos projetados para cozinhas profissionais.
A expertise regional e a autenticidade do produto continuam sendo considerações competitivas importantes. O Consórcio do Gorgonzola representa os produtores de Gorgonzola DOP, enquanto a Associação dos Fabricantes de Queijo Stilton identifica seis laticínios licenciados autorizados a produzir Blue Stilton. Essas redes de produção regional reforçam a importância da origem, dos métodos tradicionais e das especificações do produto na diferenciação das variedades especiais de queijo azul. Enquanto isso, as empresas com relacionamentos estabelecidos no varejo e na alimentação fora do lar podem melhorar o acesso ao mercado por meio de maior disponibilidade de produtos e formatos adequados para cozinhas profissionais. No entanto, os fabricantes devem gerenciar a aquisição de leite, as condições de maturação, a consistência da qualidade, a distribuição refrigerada e os preços premium. Esses fatores tornam a diferenciação do produto, a expertise em produção, o abastecimento confiável e as operações eficientes de cadeia de frio áreas importantes de competição.
Líderes do Setor de Queijo Azul
-
Groupe Lactalis
-
Savencia Fromage and Dairy
-
Arla Foods amba
-
Saputo Inc.
-
Rogue Creamery
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Queijo Azul Empresas cobertas neste relatório
- Arla Foods amba
- Groupe Lactalis
- Savencia Fromage and Dairy
- Emmi Group
- Saputo Inc.
- Ornua Co-operative Limited
- Colston Bassett Dairy
- Cropwell Bishop Creamery
- Long Clawson Dairy
- Hartington Creamery
- Roquefort Société
- Fromageries Papillon
- Gabriel Coulet S.A.
- Les Fromageries Occitanes
- Mammen Cheese A/S
- Point Reyes Farmstead Cheese Company
- Rogue Creamery
- Maytag Dairy Farms
- Prairie Farms Dairy
- Highland Fine Cheeses Ltd.
Desenvolvimentos industriais recentes em Mercado de Queijo Azul
- Outubro de 2026: O Consórcio do Gorgonzola participou da B2Cheese 2026 em Bérgamo, Itália, ao lado de outros consórcios de queijo DOP italiano. A iniciativa incluiu degustações de produtos, atividades educacionais e discussões do setor sobre varejo de queijo, engajamento de compradores internacionais e parcerias comerciais, apoiando a visibilidade e o posicionamento de mercado do Gorgonzola DOP.
- Setembro de 2026: O Consórcio do Gorgonzola promoveu o Gorgonzola DOP por meio de sua campanha de comunicação de outono, destacando os atributos nutricionais e a versatilidade culinária do queijo. A iniciativa apoiou a conscientização dos consumidores e reforçou o posicionamento do Gorgonzola italiano tradicional no mercado de queijo especial.
- Agosto de 2026: A Treasure Cave Cheese expandiu sua rede de distribuição por meio de uma parceria de varejo com a Wegmans Food Markets, introduzindo seu Queijo Azul Esfarelado e Molho e Pasta de Queijo Azul em lojas selecionadas no nordeste dos Estados Unidos. A expansão fortaleceu a presença da marca no varejo e aumentou o acesso dos consumidores a produtos de queijo azul embalados.
- Março de 2026: A Kingston Creamery lançou três novos produtos de queijo azul: Gorgonzola Orgânico, Bountiful Blue e Bountiful Blue Defumado nos Estados Unidos. O lançamento expandiu seu portfólio de queijo especial com Gorgonzola orgânico de leite de vaca e variedades de queijo azul de leite de ovelha, apoiado por distribuição nacional e parcerias de varejo selecionadas.
Escopo do Relatório Global do Mercado de Queijo Azul
Para este estudo, o Mercado de Queijo Azul é definido como o valor de vendas de queijos de veias azuis produzidos comercialmente, fabricados por meio da introdução de culturas de Penicillium durante o processo de fabricação e maturação do queijo, resultando em suas características veias azuis ou verdes, sabor distinto e aroma. O mercado abrange Gorgonzola, Roquefort, Stilton, Danish Blue e outras variedades de queijo azul, segmentado por fonte de leite em leite de vaca, leite de cabra, leite de ovelha e outras fontes de leite; por formato em blocos e rodas, fatias, ralado e fatiado, pastas e cubos e palitos; e por canal de distribuição em lojas de varejo offline e lojas de varejo online. O mercado é analisado na América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África, com cobertura em nível de país conforme especificado no relatório. O dimensionamento e as previsões do mercado são apresentados em termos de valor (USD) nos segmentos e geografias definidos.
Visão geral da segmentação
| Roquefort |
| Gorgonzola |
| Stilton |
| Danish Blue |
| Outras Variedades de Queijo Azul |
| Vaca |
| Cabra |
| Ovelha |
| Outras Fontes de Leite |
| Blocos/Rodas |
| Fatias |
| Ralado e Fatiado |
| Pastas |
| Cubos e Palitos |
| Lojas de Varejo Online |
| Lojas de Varejo Offline |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Suécia | |
| Bélgica | |
| Polônia | |
| Países Baixos | |
| Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Tailândia | |
| Singapura | |
| Indonésia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Peru | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Roquefort | |
| Gorgonzola | ||
| Stilton | ||
| Danish Blue | ||
| Outras Variedades de Queijo Azul | ||
| Por Fonte de Leite | Vaca | |
| Cabra | ||
| Ovelha | ||
| Outras Fontes de Leite | ||
| Por Formato | Blocos/Rodas | |
| Fatias | ||
| Ralado e Fatiado | ||
| Pastas | ||
| Cubos e Palitos | ||
| Por Canal de Distribuição | Lojas de Varejo Online | |
| Lojas de Varejo Offline | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Suécia | ||
| Bélgica | ||
| Polônia | ||
| Países Baixos | ||
| Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Tailândia | ||
| Singapura | ||
| Indonésia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Peru | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Queijo Azul?
O Mercado de Queijo Azul é estimado em 1,73 bilhões de USD em 2026 e tem projeção de atingir 2,38 bilhões de USD até 2032.
Qual é o CAGR do Mercado de Queijo Azul?
Espera-se que o Mercado de Queijo Azul registre um CAGR de 5,4% durante o período de previsão (2027–2032).
Qual tipo de produto detém a maior participação do Mercado de Queijo Azul?
O Gorgonzola é o maior tipo de produto, representando 45,67% do Mercado de Queijo Azul em 2026, sustentado por sua presença estabelecida no consumo europeu de queijo e na distribuição internacional de queijo especial.
Qual região domina o Mercado de Queijo Azul?
A Europa detém a maior participação regional do Mercado de Queijo Azul, representando 46,89% em 2026, impulsionada por suas tradições estabelecidas de produção de queijo azul, forte familiaridade dos consumidores e presença de variedades regionais proeminentes como Gorgonzola, Roquefort e Stilton.