
Tamanho e Participação do Mercado de Proteína Anticongelante
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 21.45 Milhões de dólares |
| Tamanho do Mercado (2031) | 44.17 Milhões de dólares |
| Growth Rate (2026 - 2031) | 15.54 % |
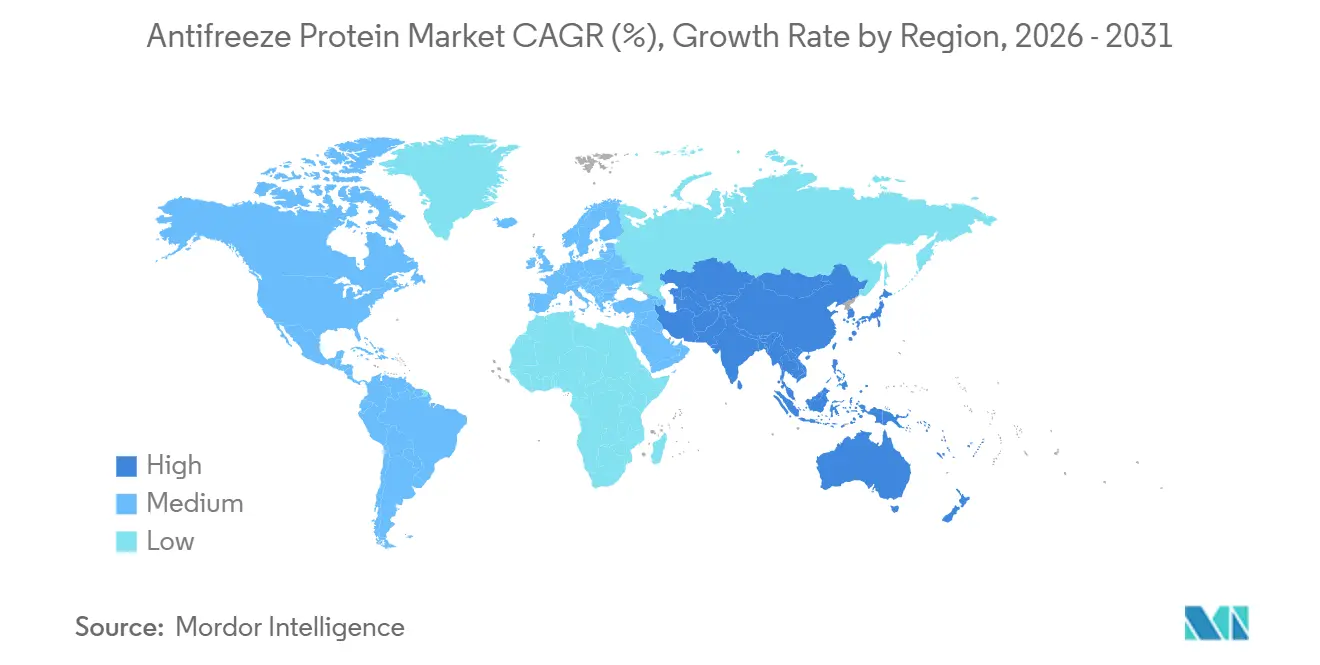
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
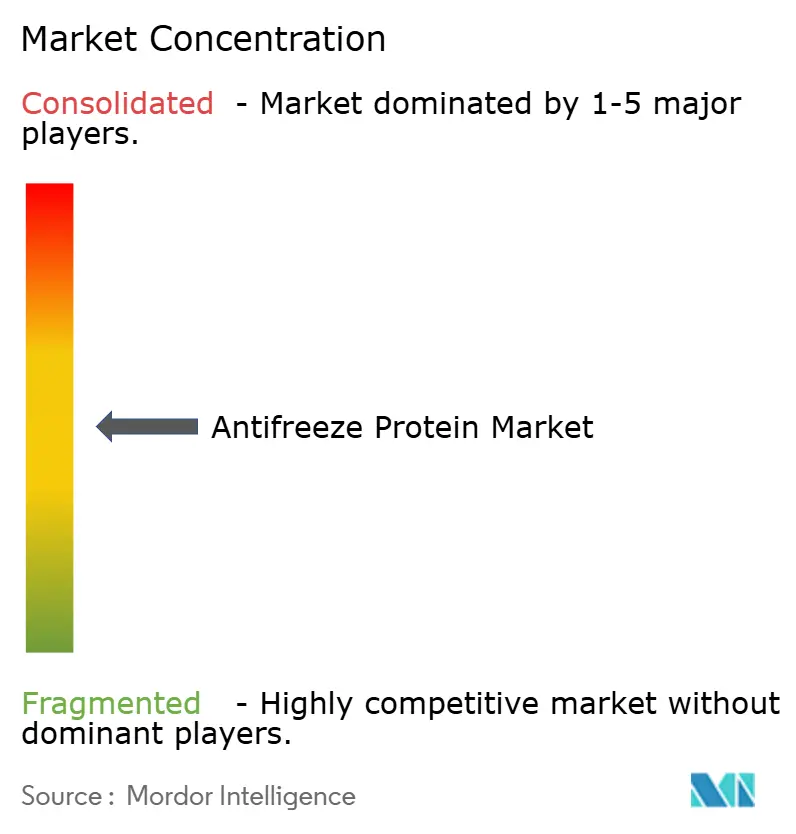
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Proteína Anticongelante por Mordor Intelligence
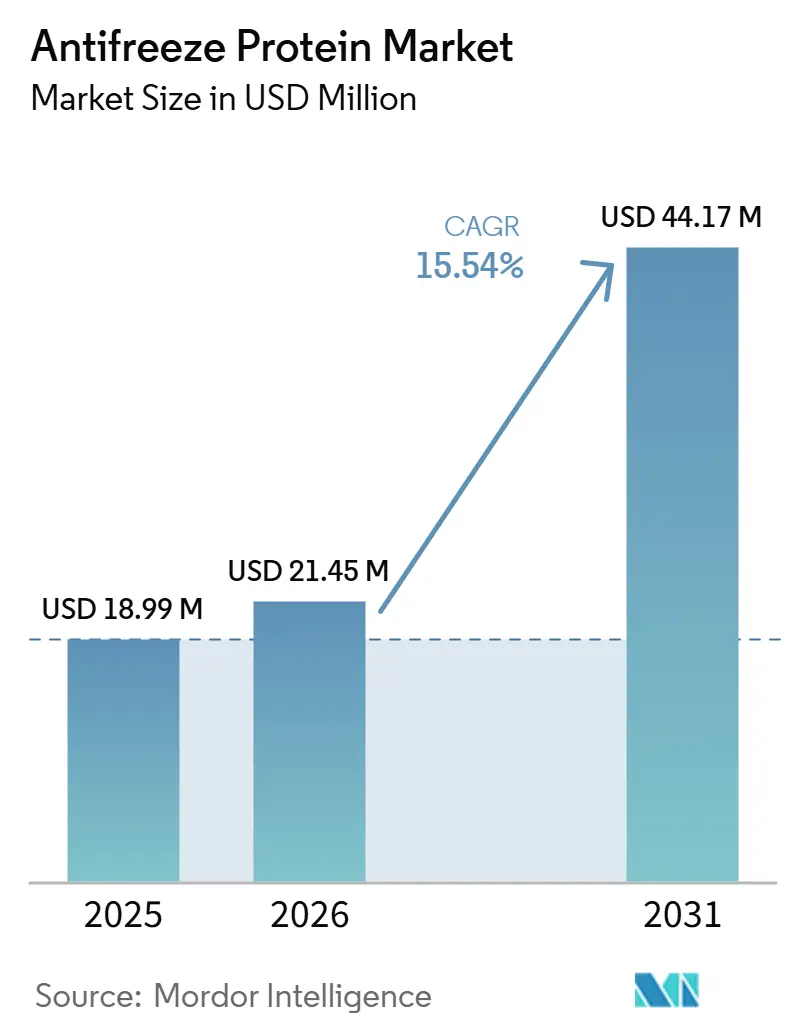
O tamanho do mercado de proteína anticongelante deve crescer de USD 18,99 milhões em 2025 para USD 21,45 milhões em 2026 e está previsto para atingir USD 44,17 milhões até 2031 a um CAGR de 15,54% no período de 2026 a 2031. O mercado de proteína anticongelante está entrando em uma fase de adoção comercial acelerada, apoiada pela expansão das aplicações em preservação de alimentos, agricultura e indústrias de biotecnologia. O aumento dos investimentos em tecnologias de produção de proteínas recombinantes está melhorando a escalabilidade e reduzindo as restrições de fabricação, permitindo um uso industrial mais amplo. A demanda também está crescendo por soluções crioprotetoras sustentáveis e de base biológica que possam substituir aditivos sintéticos de congelamento em aplicações sensíveis à temperatura. As colaborações de pesquisa entre empresas de biotecnologia e instituições acadêmicas estão avançando ainda mais no desenvolvimento de formulações de proteína anticongelante de alto desempenho.
Principais Conclusões do Relatório
- Por fonte, o peixe detinha 47,61% da participação do mercado de proteína anticongelante em 2025, enquanto o segmento microbiano está previsto para crescer a um CAGR de 16,89% até 2031.
- Por método de produção, a extração natural detinha 53,49% do mercado em 2025, enquanto a produção recombinante está prevista para crescer a um CAGR de 17,22% até 2031.
- Por aplicação, alimentos e bebidas detinham 41,67% do mercado em 2025, enquanto farmacêuticos e biotecnologia estão previstos para crescer a um CAGR de 17,45% até 2031.
- Por geografia, a América do Norte respondeu por 37,81% da receita em 2025, enquanto a Ásia-Pacífico está prevista para crescer a um CAGR de 17,04% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da demanda por criopreservação em terapia celular e gênica | +3.0% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescimento na pesquisa de preservação de órgãos e tecidos | +1.8% | América do Norte, União Europeia e Japão | Longo prazo (≥ 4 anos) |
| Uso crescente em produtos alimentícios congelados premium | +3.5% | Global, com ganhos iniciais no Japão, nos Estados Unidos e na Alemanha | Curto prazo (≤ 2 anos) |
| Expansão das aplicações de medicina regenerativa | +1.5% | América do Norte e União Europeia, com a Ásia-Pacífico emergindo | Longo prazo (≥ 4 anos) |
| Avanços na produção de proteína anticongelante recombinante | +2.8% | Global, com produção migrando para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescimento dos requisitos de cadeia de frio para biológicos e vacinas | +1.7% | Global, com concentração nos Estados Unidos, na União Europeia e na Índia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da demanda por criopreservação em terapia celular e gênica
Os programas de terapia celular e gênica exigiam agentes de criopreservação que mantivessem a viabilidade celular após o descongelamento. Os pesquisadores continuaram a usar o DMSO amplamente; no entanto, sua citotoxicidade e os potenciais efeitos na diferenciação de células-tronco aumentaram o interesse em alternativas mais seguras e eficazes. Um estudo de 2024 relatou 77,5% de supressão tumoral em um modelo de linfoma em camundongos após os pesquisadores administrarem células T criopreservadas usando um sistema de nanopartículas inspirado em proteína anticongelante globular[1]Fonte: ACS Publications, "Sistema de Criopreservação de Células T em Grande Escala Baseado em Nanopartículas Inspiradas em Proteína Anticongelante Globular para Imunoterapia de Linfoma", pubs.acs.org. Este resultado atingiu o dobro da taxa alcançada com o DMSO no mesmo estudo, indicando um desempenho funcional pós-descongelamento mais forte. Um estudo de 2025 reduziu a imunogenicidade das proteínas anticongelantes de Marinomonas primoryensis em 48% por meio de modificação hidrofílica e relatou 96% de viabilidade de células NIH/3T3 após o descongelamento. Esses resultados apoiaram a demanda no mercado de proteína anticongelante proveniente de cadeias de suprimentos de terapia celular orientadas para BPF, enquanto a pesquisa em órgãos, tecidos e medicina regenerativa poderia ter expandido a base de clientes de longo prazo.
Uso crescente em produtos alimentícios congelados premium
As aplicações em alimentos congelados fornecem uma base de receita estabelecida para o mercado de proteína anticongelante. As proteínas anticongelantes suprimem a recristalização do gelo em baixas concentrações, ajudando a preservar a textura durante o armazenamento e as variações repetidas de temperatura. Um estudo de 2026 relatou que um polipeptídeo sintético de alanina-ácido glutâmico era não tóxico, biodegradável, digestível e ativo em concentrações de microgramas por mililitro. Uma pesquisa publicada em 2025 constatou que as proteínas de Glaciozyma protegeram os produtos alimentícios sem alterações de sabor relatadas em aplicações de sorvete, carne e laticínios[2]Plos One, "Proteínas anticongelantes produzidas por levedura antártica do gênero Glaciozyma como crioprotetores no armazenamento de alimentos", journals.plos.org. Estudos com peptídeos de pele de frango e krill antártico também mostraram proteção contra a agregação de proteínas miofibrilares durante ciclos de congelamento-descongelamento. Portanto, o mercado de proteína anticongelante pode atender a processadores que exigem rótulos mais limpos e melhor retenção de textura em produtos congelados premium.
Avanços na produção de proteína anticongelante recombinante
A produção recombinante continua sendo central para o mercado de proteína anticongelante porque melhora a pureza, a repetibilidade e a confiabilidade do fornecimento. Um estudo de 2026 descreveu uma rota livre de plasmídeo para produzir proteína anticongelante de Lolium perenne em Saccharomyces cerevisiae. O estudo abordou os desafios de produção de sequências repetitivas que haviam limitado as abordagens de expressão anteriores. A Ginkgo Bioworks declarou que seu trabalho apoiado pela DARPA utiliza fermentação em Pichia pastoris para produzir proteínas hiperativas modificadas para aplicações em clima frio. O mercado de proteína anticongelante se beneficia quando a seleção de cepas e a engenharia de processos reduzem o custo de proteínas de alta atividade. Esses avanços deslocam a atenção comercial da descoberta de novas proteínas para a seleção de hospedeiros de produção e a construção de processos a jusante confiáveis.
Crescimento dos requisitos de cadeia de frio para biológicos e vacinas
Biológicos, vacinas e terapias celulares requerem controle de temperatura para proteger a qualidade do produto durante o armazenamento e o transporte. Os Centros de Controle e Prevenção de Doenças fornecem atualmente orientações de manuseio separadas para produtos armazenados em temperaturas ultrafrias e criogênicas[3]Fonte: Centros de Controle e Prevenção de Doenças, "Kit de Ferramentas para Armazenamento e Manuseio de Vacinas", cdc.gov. Uma revisão de 2026 relatou que 85% dos conjugados biológicos comerciais dependem de liofilização e observou que a liofilização contínua reduziu os tempos de ciclo em três vezes. Esses desenvolvimentos podem criar oportunidades para as proteínas anticongelantes atuarem como lioprotegentes e crioprotetores. Pesquisadores da Universidade de New Hampshire relataram que as proteínas anticongelantes podem apoiar pesquisas sobre preservação de células e tecidos de mamíferos. O mercado de proteína anticongelante tem um caminho mais claro para o manuseio farmacêutico quando os fornecedores demonstram desempenho estável em processos de cadeia de frio validados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de produção e purificação | -1.8% | Global, mais agudo nos canais farmacêuticos da América do Norte e da Europa | Médio prazo (2 a 4 anos) |
| Capacidade de fabricação em escala comercial limitada | -1.4% | Global, com concentração nos segmentos agrícola e farmacêutico da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Requisitos rigorosos de aprovação regulatória | -1.1% | União Europeia, América do Norte e estruturas nacionais da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Instabilidade proteica durante o processamento | -0.9% | Global, particularmente no processamento a jusante farmacêutico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos custos de produção e purificação
Os baixos rendimentos de extração natural e os altos custos de purificação restringiram o mercado de proteína anticongelante. Os fabricantes enfrentaram complexidade adicional porque proteínas ricas em repetições complicavam a expressão e a purificação a jusante, especialmente quando corpos de inclusão se formavam. A diferença de custo permaneceu ampla entre proteínas de grau farmacêutico e crioprotetores convencionais, como glicerol ou DMSO, o que limitou a adoção comercial mais ampla em aplicações sensíveis ao custo. Os sistemas de levedura ofereceram um caminho para rendimentos mais altos, mas os produtores ainda precisavam de purificação cuidadosa e controle de qualidade para atender aos requisitos de desempenho e regulatórios. Uma colaboração de 2026 entre a Ginkgo Bioworks e a Invaio Sciences demonstrou investimento contínuo em fermentação industrial para insumos agrícolas à base de peptídeos. A redução de custos dependia de expressão escalável, purificação simplificada e demanda suficiente para manter os ativos de produção bem utilizados.
Capacidade de fabricação em escala comercial limitada
Produtores de pequenos lotes ainda atendiam amplamente ao mercado de proteína anticongelante. As empresas que visavam escalar de material de grau laboratorial para produção comercial de grau BPF precisavam de investimento de capital, processos validados, sistemas de qualidade e demanda consistente. No entanto, os fornecedores encontraram dificuldades para atender a esses requisitos, pois o mercado permanecia pequeno em valor absoluto em 2026. A capacidade de fabricação também variava entre regiões e áreas de aplicação, o que limitou o ritmo de comercialização. Grandes plataformas de enzimas e biotecnologia aproveitaram os ativos de fermentação existentes para apoiar a produção, enquanto fornecedores menores buscaram parcerias para acessar capacidades técnicas, infraestrutura e financiamento. As autoridades regulatórias analisaram cada aplicação de perto, e as empresas também abordaram os desafios de estabilidade proteica durante o processamento. Esses fatores atrasaram ainda mais a comercialização, pois cada formulação exigiu evidências separadas de desempenho e segurança.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte:
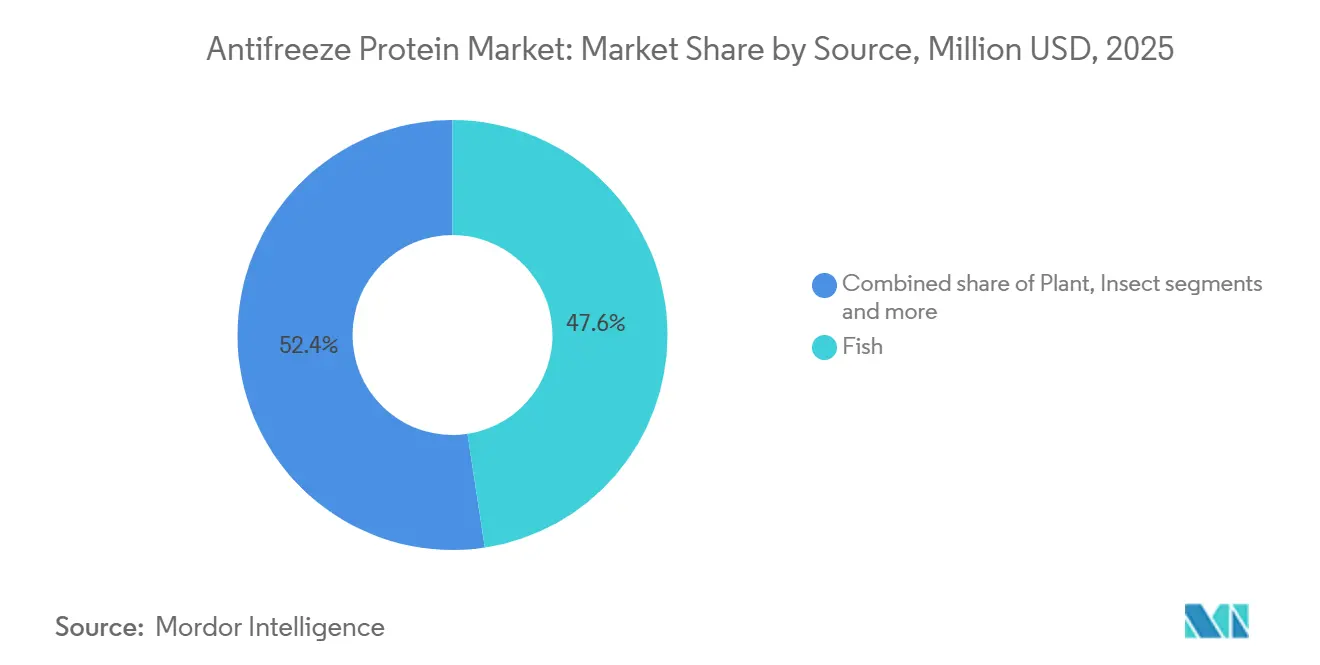
O Peixe Mantém a Maior Posição de Receita Enquanto as Fontes Microbianas se ExpandemO segmento de peixe respondeu por 47,61% da participação do mercado de proteína anticongelante em 2025, tornando-o o maior contribuinte para a receita geral do mercado. As proteínas anticongelantes derivadas de peixes têm sido há muito tempo a fonte mais estabelecida e comercialmente utilizada devido às suas estruturas moleculares bem caracterizadas e propriedades crioprotetoras comprovadas. Essas proteínas são amplamente utilizadas em preservação de alimentos, processamento de frutos do mar congelados e aplicações de biotecnologia onde a proteção eficaz contra a formação de cristais de gelo é essencial. A disponibilidade de proteínas anticongelantes de ocorrência natural de espécies de peixes de água fria apoiou o fornecimento comercial consistente e a adoção industrial.
O segmento microbiano está projetado para crescer ao CAGR mais rápido de 16,89% até 2031, refletindo o crescente interesse em métodos de produção escaláveis e sustentáveis. As fontes microbianas, incluindo bactérias, fungos e leveduras, oferecem vantagens significativas em termos de cultivo controlado, reprodutibilidade e fabricação em grande escala com boa relação custo-benefício. Os avanços na tecnologia recombinante e na fermentação microbiana estão permitindo maiores rendimentos de produção e melhor desempenho funcional das proteínas anticongelantes.


Por Método de Produção:
A Extração Natural Lidera Enquanto a Produção Recombinante Ganha TerrenoPor método de produção, a extração natural respondeu pela maior participação do mercado de proteína anticongelante em 2025, refletindo seu uso comercial de longa data e processos de extração estabelecidos. As proteínas anticongelantes obtidas por extração natural são amplamente utilizadas em preservação de alimentos, processamento de frutos do mar e aplicações de pesquisa porque retêm sua estrutura biológica nativa e funcionalidade. A disponibilidade de fontes de peixe, planta, inseto e microbiana apoiou a produção comercial estável para indústrias de uso final especializadas. Como resultado, a extração natural permanece o método de produção dominante no mercado global de proteína anticongelante.
A produção recombinante está projetada para crescer ao CAGR mais rápido de 17,22% até 2031, refletindo a crescente mudança em direção a abordagens de fabricação escaláveis e orientadas por tecnologia. A produção recombinante permite a síntese em grande escala de proteínas anticongelantes com alta pureza, qualidade consistente e características funcionais controladas. Os avanços em engenharia genética, fermentação microbiana e sistemas de expressão recombinante estão melhorando significativamente a eficiência da produção e reduzindo a dependência de fontes biológicas naturais.
Por Aplicação:
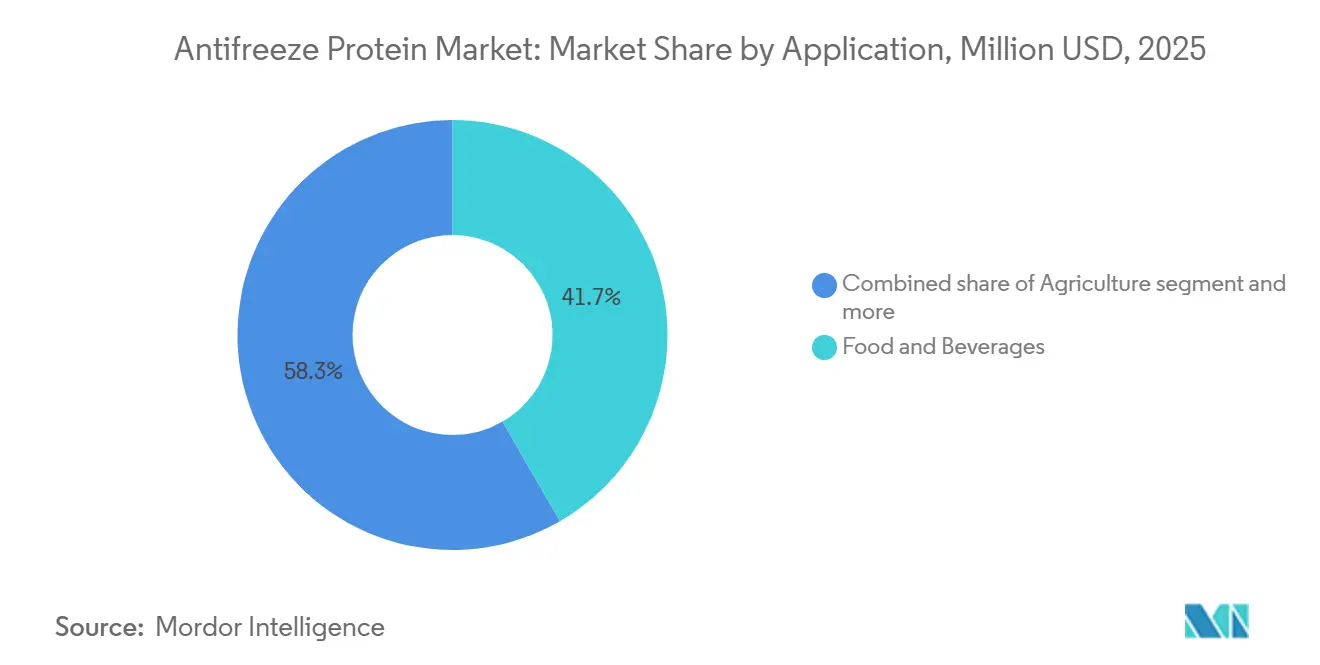
Alimentos e Bebidas Lidera a Receita Enquanto Farmacêuticos e Biotecnologia Crescem Mais RapidamenteAlimentos e bebidas detinham 41,67% da participação do mercado de proteína anticongelante em 2025, tornando-o o maior segmento de aplicação do setor. As proteínas anticongelantes são amplamente utilizadas em produtos alimentícios congelados, sorvetes, frutos do mar e outros itens alimentícios sensíveis à temperatura porque ajudam a inibir a formação de cristais de gelo e preservar a textura e a qualidade do produto. Sua capacidade de melhorar a estabilidade no congelamento-descongelamento as tornou ingredientes valiosos em formulações de alimentos congelados premium e aplicações de armazenamento a frio de longo prazo. A crescente demanda dos consumidores por alimentos congelados e de conveniência de alta qualidade apoiou ainda mais a adoção de proteínas anticongelantes nas indústrias de processamento de alimentos.
O segmento de farmacêuticos e biotecnologia está projetado para crescer ao CAGR mais rápido de 17,45% até 2031, refletindo a expansão das aplicações em ciências da vida avançadas e pesquisa médica. As proteínas anticongelantes estão sendo cada vez mais utilizadas em criopreservação, armazenamento de órgãos e tecidos, preservação de cultura celular e processos de fabricação biofarmacêutica. Sua capacidade de proteger materiais biológicos de danos por congelamento as torna altamente valiosas em medicina regenerativa, pesquisa com células-tronco e aplicações de armazenamento de vacinas.
Análise Geográfica
Mercado de Proteínas Anticongelantes da América do Norte
A América do Norte respondeu por 37,81% da receita do mercado de proteínas anticongelantes em 2025, tornando-se o maior mercado regional. A região se beneficia de um ecossistema de biotecnologia e farmacêutico bem estabelecido, de uma extensa infraestrutura de pesquisa e de fortes capacidades de comercialização de proteínas especializadas. Os Estados Unidos lideram a demanda regional devido ao seu avançado setor de fabricação biofarmacêutica, ao crescente investimento em tecnologias de criopreservação e à ampla adoção de soluções de alto valor para conservação de alimentos. As proteínas anticongelantes são cada vez mais utilizadas em produtos alimentícios congelados, pesquisa médica, preservação de órgãos e aplicações de biotecnologia industrial em toda a América do Norte.
Mercado de Proteínas Anticongelantes da Ásia-Pacífico
Projeta-se que a Ásia-Pacífico cresça ao CAGR mais rápido, de 17,04%, até 2031, impulsionada pela expansão das indústrias de biotecnologia, farmacêutica e de processamento de alimentos nas principais economias, como China, Japão, Coreia do Sul e Índia. A rápida industrialização e os crescentes investimentos em pesquisa em ciências da vida estão acelerando a adoção de proteínas anticongelantes na fabricação farmacêutica, na criopreservação e em aplicações de biotecnologia agrícola. A região também está testemunhando uma demanda crescente por produtos alimentícios congelados e processados, criando oportunidades adicionais para o uso de proteínas anticongelantes em sistemas de conservação de alimentos e cadeia de frio.
Mercado de Proteínas Anticongelantes da EMEA e América do Sul
A Europa representa um mercado significativo devido à sua sólida base de pesquisa em biotecnologia, à avançada indústria de processamento de alimentos e à ênfase em ingredientes sustentáveis de base biológica. A América do Sul está se expandindo gradualmente, apoiada pelo crescimento na aquicultura, na agricultura e na produção de alimentos congelados, enquanto o Oriente Médio e a África permanecem mercados relativamente menores, mas estão ganhando atenção por meio da melhoria da infraestrutura de saúde e dos investimentos em conservação de alimentos. Espera-se que o aumento das colaborações em pesquisa e das iniciativas de desenvolvimento em biotecnologia nessas regiões apoie uma expansão de mercado constante ao longo do período de previsão.

Cenário Competitivo
O mercado de proteína anticongelante é moderadamente fragmentado, com a presença de várias empresas de biotecnologia especializadas, empresas orientadas para pesquisa e players emergentes focados no desenvolvimento, extração e comercialização de soluções baseadas em proteína anticongelante. A estrutura do mercado é influenciada pela complexidade das tecnologias de produção, disponibilidade limitada de capacidades de fabricação em escala comercial e demanda crescente de aplicações de nicho, como preservação de alimentos, farmacêuticos, criopreservação e biotecnologia.
As principais empresas que operam no mercado incluem A/F Protein, Inc., AquaBounty Technologies, Inc. e ArcticZymes Technologies ASA, entre outras. A A/F Protein, Inc. é reconhecida por seu foco em pesquisa e comercialização de proteína anticongelante, particularmente para aplicações em tecnologia de alimentos, biotecnologia e criopreservação. A empresa desenvolveu expertise na utilização de proteínas anticongelantes para controlar a formação de cristais de gelo e melhorar a qualidade e a estabilidade de produtos congelados. A AquaBounty Technologies, Inc., embora seja principalmente conhecida por aplicações de biotecnologia em aquicultura, contribui para o campo mais amplo de engenharia genética e inovação biológica, o que apoia os avanços em tecnologias baseadas em proteínas.
Espera-se que o cenário competitivo evolua à medida que as empresas investem cada vez mais em métodos de produção recombinante, estratégias de fornecimento sustentável e tecnologias avançadas de engenharia de proteínas. As parcerias entre empresas de biotecnologia, instituições de pesquisa e indústrias de uso final estão se tornando cada vez mais importantes para acelerar o desenvolvimento de produtos e expandir as aplicações comerciais. Os players também estão explorando oportunidades nos setores farmacêutico e de biotecnologia, onde a demanda por soluções crioprotetoras está crescendo devido aos avanços em terapia celular, biológicos e medicina regenerativa.
Líderes do Setor de Proteína Anticongelante
-
A/F Protein, Inc.
-
AquaBounty Technologies, Inc.
-
ArcticZymes Technologies ASA
-
DSM-Firmenich AG
-
Kerry Group plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Proteínas Anticongelantes
- A/F Protein, Inc.
- AquaBounty Technologies, Inc.
- ArcticZymes Technologies ASA
- Novozymes A/S
- DSM-Firmenich AG
- Chr. Hansen Holding A/S
- Kerry Group plc
- Ingredion Incorporated
- Lallemand Inc.
- Ginkgo Bioworks Holdings, Inc.
- BASF SE
- Merck KGaA
- Thermo Fisher Scientific Inc.
- Sartorius AG
- Lonza Group AG
- Corning Incorporated
- Takara Bio Inc.
- Bio-Rad Laboratories, Inc.
- QIAGEN N.V.
- FUJIFILM Holdings Corporation

Recent Industry Developments in Mercado de Proteínas Anticongelantes
- Abril de 2026: A ArcticZymes Technologies obteve uma nova patente para suas tecnologias proprietárias de enzimas de restrição de RNA utilizadas na fabricação terapêutica de RNA, fortalecendo sua posição de propriedade intelectual neste campo. A empresa também ingressou no Consórcio para Engenharia Analítica e de Recuperação Avançada como parceira associada, onde visou apoiar os avanços no bioprocessamento de vetores virais.
- Outubro de 2025: A ArcticZymes Technologies nomeou a Brenntag Specialties Pharma como sua distribuidora europeia exclusiva para as linhas de produtos de nuclease de bioprocesso SAN-HQ e M-SAN HQ, expandindo sua rede de distribuição em toda a Europa.
- Maio de 2025: A ArcticZymes Technologies estendeu sua parceria de pesquisa colaborativa de três anos com o Centro Austríaco de Biotecnologia Industrial no âmbito do programa COMET. Por meio dessa parceria, a empresa se concentrou no desenvolvimento de nucleases ativas em sal para purificação de bionanopartículas.


Escopo do Relatório Global do Mercado de Proteína Anticongelante
A proteína anticongelante (AFP) é uma proteína especializada produzida por certos peixes, insetos, plantas, microrganismos e outros organismos adaptados ao frio que lhes permite sobreviver em ambientes de congelamento ou subzero. A proteína anticongelante é segmentada por fonte, método de produção, aplicação e geografia. Com base na fonte, o mercado é segmentado em peixe, planta, inseto e microbiano. Com base no método de produção, o mercado é segmentado em extração natural, produção recombinante e produção sintética. Com base na aplicação, o mercado é segmentado em alimentos e bebidas, farmacêuticos e biotecnologia, agricultura e outras aplicações. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados em termos de valor (USD milhões).
| Peixe |
| Inseto |
| Planta |
| Microbiano |
| Extração Natural |
| Produção Recombinante |
| Produção Sintética |
| Alimentos e Bebidas |
| Farmacêuticos e Biotecnologia |
| Agricultura |
| Outras Aplicações |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Restante do Oriente Médio e África |
| Por Fonte | Peixe | |
| Inseto | ||
| Planta | ||
| Microbiano | ||
| Por Método de Produção | Extração Natural | |
| Produção Recombinante | ||
| Produção Sintética | ||
| Por Aplicação | Alimentos e Bebidas | |
| Farmacêuticos e Biotecnologia | ||
| Agricultura | ||
| Outras Aplicações | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por proteínas anticongelantes?
A preservação em terapia celular e gênica, alimentos congelados premium e o manuseio de biológicos apoiam o mercado de proteína anticongelante. Esses usos valorizam a capacidade de limitar os danos causados pelo gelo durante o armazenamento, transporte e descongelamento. O segmento geral está previsto para crescer a um CAGR de 15,54% de 2026 a 2031.
Qual fonte de proteína anticongelante tem a maior participação?
As proteínas derivadas de peixes detinham 47,61% em 2025 porque suas estruturas e histórico de aplicação são bem estabelecidos.
Qual método de produção está crescendo mais rapidamente?
A produção recombinante está prevista para crescer a um CAGR de 17,22% até 2031. Ela pode oferecer maior controle sobre pureza, consistência de lotes e volumes de produção do que muitas rotas de extração natural.
Por que as proteínas anticongelantes são usadas na preservação de terapia celular?
Elas podem ajudar a proteger as células durante o congelamento e o descongelamento, reduzindo a dependência do DMSO, que pode criar preocupações com toxicidade. Sua relevância aumenta quando a viabilidade e a função celular pós-descongelamento afetam a qualidade de uma terapia.
Qual aplicação lidera a receita atual?
Alimentos e bebidas detinham 41,67% em 2025, apoiados por usos em sorvete, carne congelada e panificação.
Página atualizada pela última vez em:



