
WebXRおよびブラウザベースのイマーシブプラットフォーム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
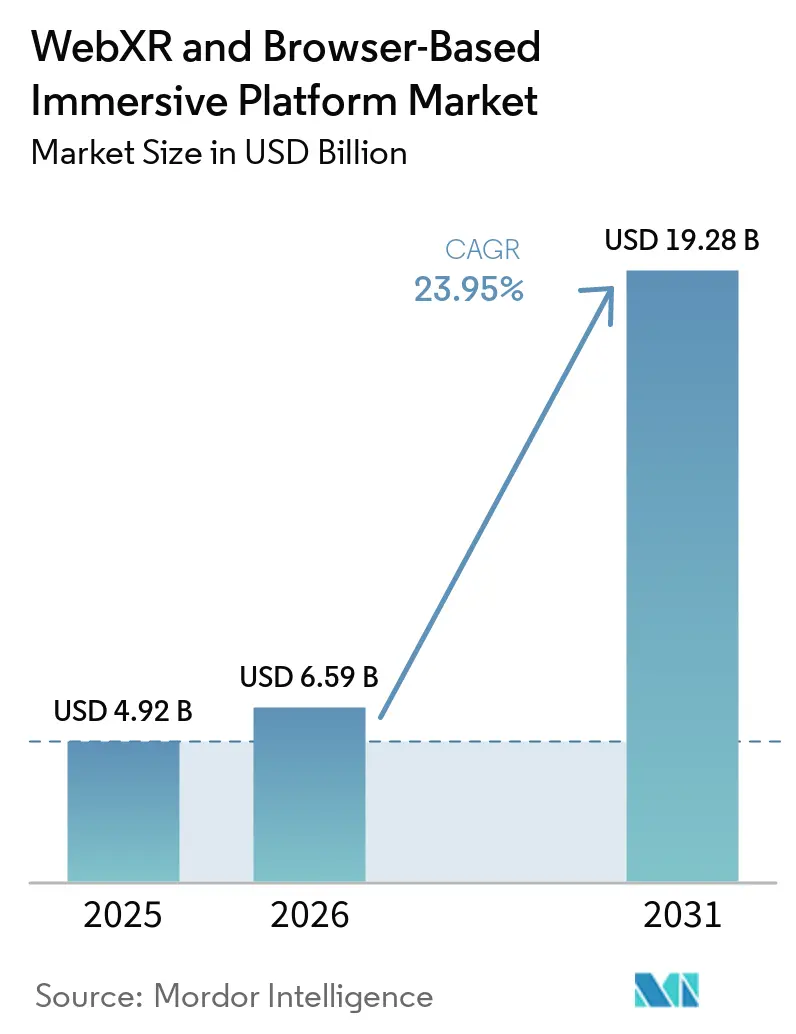
| 市場規模 (2026) | 6.59 十億米ドル |
| 市場規模 (2031) | 19.28 十億米ドル |
| Growth Rate (2026 - 2031) | 23.95 % |
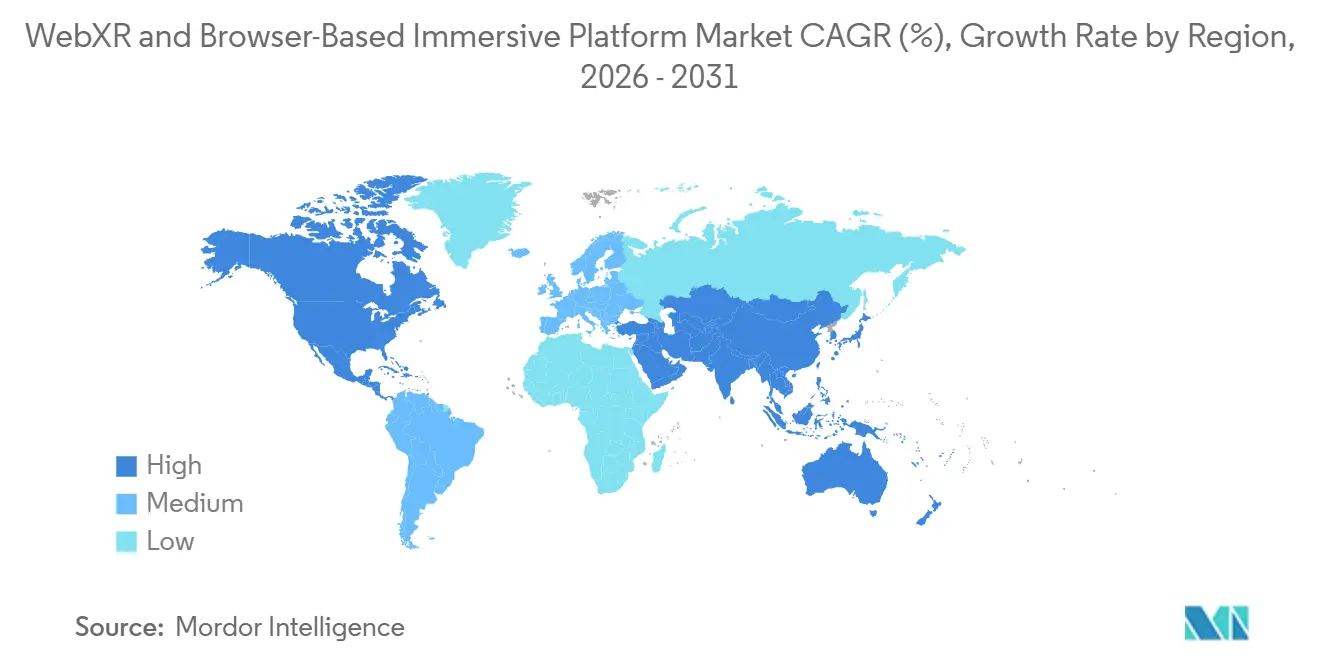
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるWebXRおよびブラウザベースのイマーシブプラットフォーム市場分析
WebXRおよびブラウザベースのイマーシブプラットフォーム市場規模は2025年に4.92 ビリオン 米ドルと評価され、2026年の6.59 ビリオン 米ドルから2031年には19.28 ビリオン 米ドルに達すると推定されており、予測期間2026年~2031年のCAGRは23.95%です。WebXR市場は、ブラウザサポートの拡大とレンダリング能力の向上により恩恵を受けており、これによりブラウザデリバリーがエンタープライズおよびコンシューマーアプリケーションにとってより実用的なものとなっています。単一のJavaScriptデプロイメントでヘッドセットおよびモダンモバイルブラウザに対応できるようになり、アプリストアでの配布要件やデバイスプロビジョニング作業が軽減されています。クラウドストリーミングも、低性能デバイスで実行可能なエクスペリエンスの範囲を拡大していますが、結果はネットワーク品質に依然として左右されます。競争は、価格だけでなく、オーサリングツール、デベロッパーエコシステム、レンダリング品質、および垂直コンテンツライブラリを中心に展開されています。エンタープライズの予算見直しやブラウザ機能サポートの不均一さが、特に中小規模の組織においていくつかのデプロイメントを引き続き遅らせています。
主要レポートのポイント
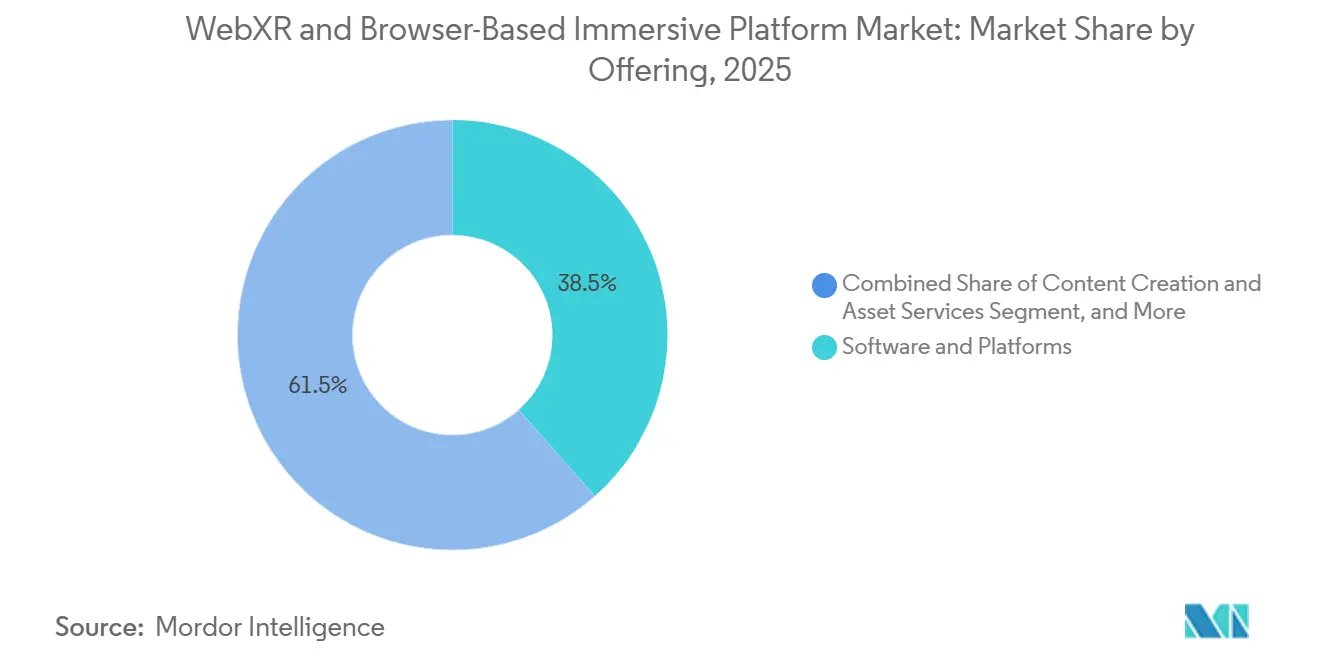
- オファリング別では、ソフトウェアおよびプラットフォームが2025年に38.46%のシェアを保持し、ホスティング・ストリーミング・デリバリーサービスはWebXRおよびブラウザベースのイマーシブプラットフォーム市場において2031年までに24.34%のCAGRで拡大する見込みです。
- デリバリーモデル別では、クラウドベースのデリバリーが2025年に52.60%のシェアを占め、ハイブリッドデプロイメントはWebXRおよびブラウザベースのイマーシブプラットフォーム市場において2031年までに24.11%のCAGRで拡大する見込みです。
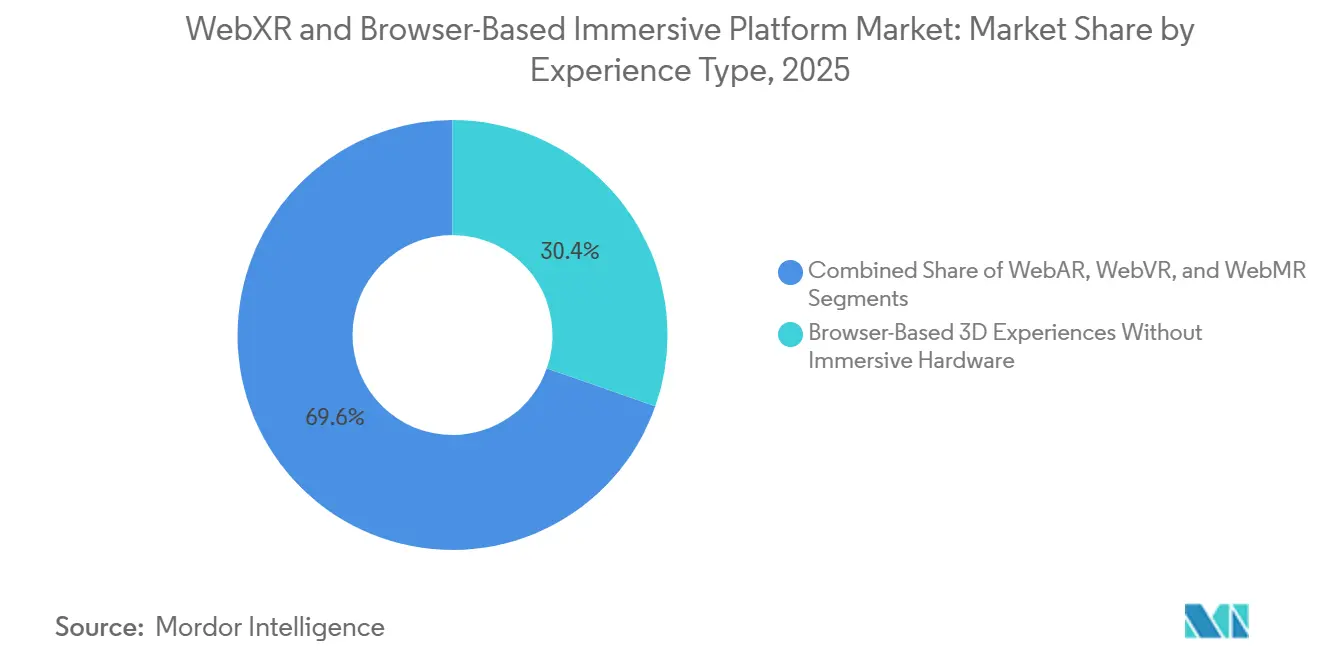
- エクスペリエンスタイプ別では、イマーシブハードウェアを必要としないブラウザベース3Dエクスペリエンスが2025年に30.38%のシェアを保持し、WebMRは2031年までに24.56%のCAGRで拡大する見込みです。
- アプリケーション別では、ゲームおよびインタラクティブエンターテインメントが2025年に18.24%のシェアを保持し、バーチャルイベントおよびコラボレーションはWebXRおよびブラウザベースのイマーシブプラットフォーム市場において2031年までに24.43%のCAGRで拡大する見込みです。
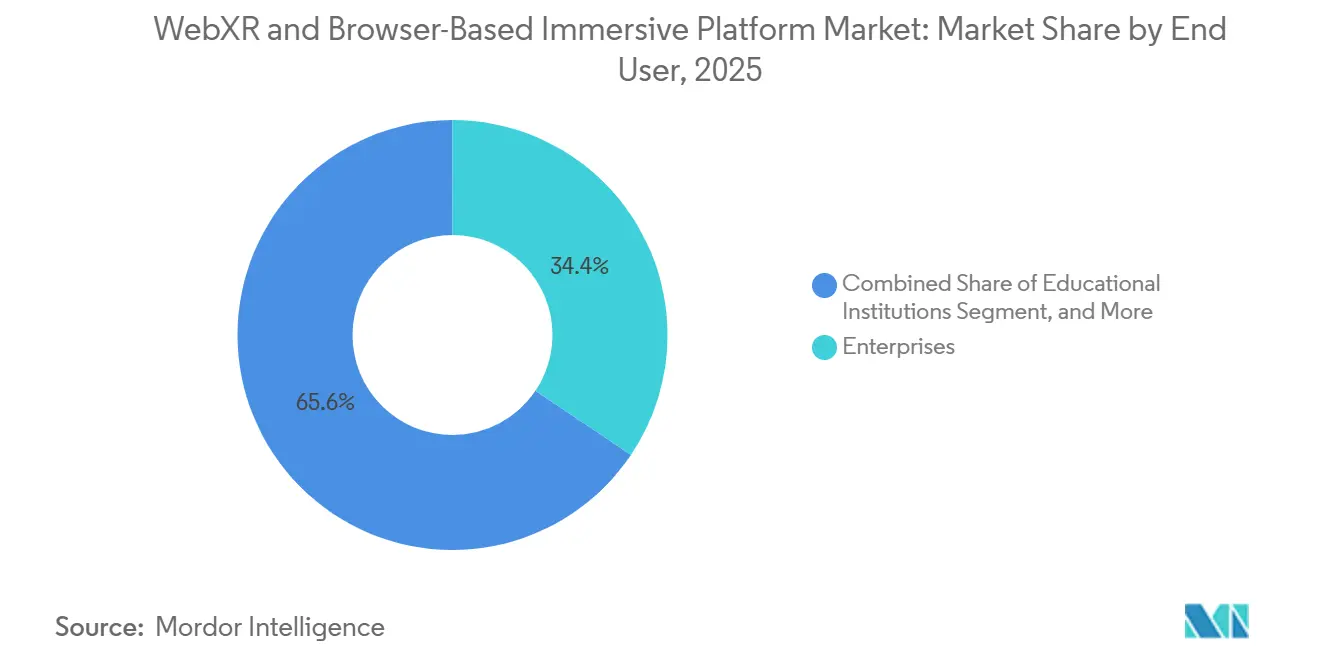
- エンドユーザー別では、エンタープライズが2025年にWebXR市場の34.42%を保持し、クリエイティブエージェンシーおよびデベロッパーは2031年までに24.76%のCAGRで拡大する見込みです。
- 地域別では、北米が2025年に32.38%のシェアを保持し、アジア太平洋地域は2031年までに24.32%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クロスブラウザWebXR相互運用性の改善 | +5.2% | 北米およびアジア太平洋主要市場におけるiOSおよびiPadのインストールベースの解放に不均衡な恩恵をもたらすグローバル規模 | 短期(2年以内) |
| アプリ不要のイマーシブエクスペリエンスに対するエンタープライズ需要 | +4.8% | 北米およびヨーロッパ、シンガポール、日本、オーストラリアのエンタープライズハブへの波及効果あり | 中期(2~4年) |
| 5G、エッジコンピューティング、クラウドレンダリングの拡大 | +4.1% | 韓国、日本、中国、北米、およびヨーロッパの5Gアドバンスドコリドー | 中期(2~4年) |
| ブラウザベースの製品ビジュアライゼーションおよびバーチャル試着 | +3.6% | 北米、ヨーロッパ、アジア太平洋のeコマース市場に最も高い密度を持つグローバル規模 | 短期(2年以内) |
| イマーシブトレーニングおよびデジタルツインの採用 | +3.0% | 北米およびヨーロッパ、アジア太平洋の製造ハブにおける産業的普及あり | 中期(2~4年) |
| ノーコードおよびAI支援WebXRコンテンツ制作 | +2.4% | 中東、アフリカ、南米のデベロッパー不足市場に高い影響を持つグローバル規模 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
クロスブラウザWebXR相互運用性の改善
WebXRおよびブラザベースのイマーシブプラットフォーム市場は、WebXRデバイスAPIが実験的なツールから本番標準へと移行することで再形成されています。ワールドワイドウェブコンソーシアムは2026年6月にAPIを候補勧告として公開しました。これは少なくとも2つのブラウザエンジンからの相互運用可能な実装の証拠を必要とする段階です。[1]ワールドワイドウェブコンソーシアム、「WebXRデバイスAPI公開履歴」、W3C、w3.org このプロセスにより、エンタープライズの購買担当者は、ブラウザベースのデプロイメントが複数のデバイス、チーム、および運用環境に対応できるかどうかを評価するためのより明確な根拠を得られます。また、主要な機能が単一のブラウザサプライヤーや短命の独自実装に依存するリスクも軽減されます。AppleオペレーティングシステムにわたるイマーシブエクスペリエンスへのSafariサポートにより、iPhone、iPad、デスクトップ、およびヘッドセットユーザーにリーチする必要がある組織にとっての主要なカバレッジ制限が解消されました。高度な機能における残存する差異はデバイス間でのテストを依然として必要としますが、より広い相互運用性により、共有ブラウザコードベースのビジネスケースが改善されます。
アプリ不要のイマーシブエクスペリエンスに対するエンタープライズ需要
WebXRおよびブラウザベースのイマーシブプラットフォーム市場は、エンタープライズチームがアプリケーションをインストールおよび管理する代わりにリンクを発行できる場合に恩恵を受けます。このアプローチにより、分散した労働力にサービスを提供するトレーニングプログラムのデバイスプロビジョニング作業を削減し、アプリストアのレビューサイクルを回避できます。また、コース、製品デモ、またはリモートサポート資料を多くの拠点のスタッフに届ける必要がある場合のコンテンツ配布を簡素化することもできます。Metaは2025年にMITライセンスのもとでイマーシブウェブSDKをリリースし、ブラウザベースのヘッドセットエミュレーター内でWebXRアプリケーションを作成、テスト、デバッグするAI支援ツールを提供しました。[2]Meta、「AIとイマーシブウェブSDKでVR開発を加速」、Meta Horizon OSブログ、developers.meta.com テストの迅速化により、専門の3Dウェブチームだけでなくさらなるチームへの参加を広げ、より小規模なパイロットの立ち上げを容易にすることができます。ENGAGE XR Holdings plcは2025年度の売上高として340万ユーロ(370万米ドル)を報告しつつ、エンタープライズ予算の鈍化を近期の逆風として特定しました。したがって、需要の根拠は現実のものですが、調達のタイミングは裁量的なテクノロジー支出に対して依然として敏感です。
5G、エッジコンピューティング、クラウドレンダリングの拡大
クラウドレンダリングにより、WebXRおよびブラウザベースのイマーシブプラットフォーム市場は、複雑なレンダリングをローカルで完了できないデバイスに高品質なコンテンツを提供できます。NVIDIAは2026年3月にCloudXR 6.0を発表し、ヘッドセット、オペレーティングシステム、およびブラウザ向けのOpenXRベースのストリーミングランタイムを提供しました。これにはvisionOSサポートも含まれます。[3]NVIDIA、「NVIDIA CloudXR 6.0であらゆるデバイスに高忠実度の空間コンピューティングコンテンツをストリーミング」、NVIDIA技術ブログ、developer.nvidia.com 同社は、このプラットフォームが標準5GHz Wi-Fiで90fpsにおける4K相当の空間エクスペリエンスを目標としていると述べました。Qualcomm、Ericsson、T-Mobileも、困難な無線環境において分散ARワークロードを安定させた5Gエッジトライアルを記録しました。これらの開発により、パフォーマンスリスクがエンドポイントハードウェアからネットワークおよびクラウドアーキテクチャへと移行します。したがって、プロバイダーはストリーミングレンダリングに依存するサービスを構築する際に、ネットワーク容量、サーバーの場所、ユーザーの同時接続数、セキュリティ、および継続性を計画する必要があります。5Gカバレッジが不均一な地域では、クラウドレンダリングがエクスペリエンス品質の不均等を生じさせる可能性があるため、アダプティブビットレートデリバリーが依然として重要です。
ブラウザベースの製品ビジュアライゼーションおよびバーチャル試着
WebXR市場は、ビジュアル製品ツールが単独の目新しさではなく購買プロセスの一部となるにつれて、小売業との関連性を高めています。ブラウザデリバリーにより、買い物客はアプリケーションをダウンロードすることなく自分の環境で製品を確認できます。GANTは2025年にFibblを通じて13市場でWebARバーチャル試着を展開し、カートへの追加とチェックアウト段階に3D製品コンテンツを配置しました。NVIDIA CloudXR.jsも、ブラウザクライアントを通じてストリーミングGPUレンダリングのエンジニアリングコンフィギュレーターおよびAutodesk VREDデザインレビューをサポートしています。このモデルは、産業製品がモバイルローカルレンダリングで許容可能な品質を実現するには複雑すぎる場合に有用です。顧客やフィールドチームが使用現場でワークステーションクラスのグラフィックスシステムを操作することを求めることなく、詳細なエンジニアリングレビューをサポートできます。したがって、ストリーミング能力を持つプロバイダーは、デバイス側の処理のみに依存する競合他社よりも高い視覚品質の上限を提供できます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ブラウザおよびデバイス機能サポートの不一致 | -1.8% | iOSおよびiPadOSにおける深刻な制限とFirefoxでデフォルト無効のWebXRを持つグローバル規模 | 短期(2年以内) |
| モバイルデリバリー向け複雑な3Dアセット最適化の高コスト | -1.4% | 南米、アフリカ、東南アジアの中小企業に不均衡な負担をもたらすグローバル規模 | 中期(2~4年) |
| 空間トラッキングデータに関するプライバシーおよび同意の制約 | -0.9% | ヨーロッパおよびカリフォルニア州、グローバルなエンタープライズデプロイメント標準への影響あり | 長期(4年以上) |
| 断片化した収益化と不明確なエンタープライズ投資対効果 | -0.8% | 特にパイロット期間中の北米およびヨーロッパのエンタープライズセグメント | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ブラウザおよびデバイス機能サポートの不一致
WebXRおよびブラウザベースのイマーシブプラットフォーム市場は、ブラウザとデバイスの機能の違いによる実際的な制限に依然として直面しています。デスクトップおよびAndroid上のChromeとEdge、Meta Questブラウザ、Samsung Internetは、パススルーAR、平面検出、空間アンカー、ハンドトラッキングなどの機能をサポートしています。Mozillaは、FirefoxがWebXRをデフォルトで無効にした状態で出荷されており、その実装は2020年以降アクティブな開発が行われていないと述べています。iOSおよびiPadOS上のSafariはイマーシブVRおよびARをサポートしていますが、Android ChromeおよびMeta Questブラウザで利用可能ないくつかの高度な空間機能を公開していません。開発チームはフォールバックパスを維持し、ブラウザ、オペレーティングシステム、デバイスフォーマットの広いマトリックスをテストする必要があります。この要件により品質保証コストが増加し、小規模プロバイダーにとって重大な負担となります。また、チームが機能の同等性を待つか、インタラクションを再設計するか、または機能の低いフォールバックを提供するかを決定する必要があるため、機能計画が遅くなる可能性もあります。
モバイルデリバリー向け複雑な3Dアセット最適化の高コスト
高忠実度の3Dアセットは、モバイルブラウザで良好なパフォーマンスを発揮する前に、手動のリトポロジー、テクスチャ圧縮、レベルオブディテール作業が必要なことが多いです。この要件により、複雑または定期的に更新される製品カタログを持つ組織のデプロイメントが遅延する可能性があります。EON Realityは2026年6月にGenesis 3.1をリリースし、標準作業手順書と写真をインタラクティブな産業XRトレーニングシミュレーターに変換するコストが施設パイロットあたり50,000米ドルであり、6~18ヶ月の開発期間を要するUnityで構築した同等プロジェクトの300,000~700,000米ドルと比較して低コストであると述べました。したがって、WebXRおよびブラウザベースのイマーシブプラットフォーム市場は、モバイル対応のglTFアセットが従来の3Dデザインとは異なるスキルを必要とするため、人材の制約に直面しています。AI支援ツールは単純な形状に役立ちますが、アパレル、外科器具、精密機械は依然として困難な最適化作業を要します。コンテンツチームはまた、低性能スマートフォン向けにアセットを簡素化する際に、精度、視覚的明瞭さ、および許容可能な読み込み時間を維持する必要があります。プライバシー管理と初期パイロットからの不確実なリターンも、特に機密性の高い位置情報や生体情報を扱う空間アプリケーションにおいて慎重さを加えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
オファリング別:
ソフトウェアプラットフォームがリードし、デリバリーインフラが加速ソフトウェアおよびプラットフォームは2025年にWebXRおよびブラウザベースのイマーシブプラットフォーム市場シェアの38.46%を保持しており、オーサリングツール、ランタイムエンジン、マネージドソフトウェアプラットフォームに付与される価値を反映しています。このカテゴリには、PlayCanvasやWonderland Engineなどのブラウザベースのゲームエンジン、MattercraftやBlipparのWebAR SDKなどのマネージドプラットフォーム、Spatial SystemsやENGAGE XRなどのソーシャルXR環境が含まれます。開発・統合サービスも、多くのエンタープライズプログラムがカスタム実装を必要とするため、引き続き補完的な役割を担っています。これらのプロジェクトは多くの場合、既存のコンテンツ、トレーニングプロセス、セキュリティルール、アナリティクス、および内部システムへのリンクを必要とします。また、デプロイメントが日常的になる前に、デバイステスト、ワークフロー設計、コンテンツ更新、および従業員オンボーディングのサポートも必要です。
ホスティング・ストリーミング・デリバリーサービスは、WebXRおよびブラウザベースのイマーシブプラットフォーム市場全体よりも速い24.34%のCAGRで2031年まで拡大する見込みです。WebXR産業は、ストリーミングコンテンツがローカルデバイスハードウェアに完全に依存することなく視覚品質を維持できるため、このレイヤーにより多くの価値を置いています。NVIDIAは2026年3月にCloudXR 6.0をリリースし、ヘッドセットおよびデスクトップブラウザ向けにWebRTCおよびWebXRデバイスAPIを通じたブラウザストリーミングを提供しました。これにより、ストリーミングインフラがソフトウェアスタック全体で利用可能な忠実度の主要な制約として位置づけられます。コンテンツ制作・アセットサービスはAI支援制作によりユニットコストが低下する可能性がある一方、エンタープライズ要件がより複雑になるにつれて統合作業は引き続き重要となる可能性があります。また、エクスペリエンスが複数の拠点で繰り返し使用される場合、プロバイダーは信頼性の高いホスティング、セキュリティ管理、ネットワーク監視、およびデリバリーサポートも必要とします。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


デリバリーモデル別:
クラウドが支配し、ハイブリッドが成長のフロンティアとして台頭クラウドベースのデリバリーは2025年に52.60%のシェアを保持し、デリバリーモデル別のWebXRおよびブラウザベースのイマーシブプラットフォーム市場規模においてリーディングポジションを占めています。このリーダーシップは、ブラウザを通じて提供されるエクスペリエンスにおけるスケーラブルで低レイテンシーのホスティングの必要性を反映しています。クラウドの価格設定により、中小企業は大規模な初期インフラ支出なしにプロジェクトをテストすることもできます。このモデルは、幅広いアクセスを必要とする製品ビジュアライゼーション、トレーニング、イベント、その他のサービスに有用です。サポートされているすべてのモバイルデバイスとヘッドセットに対して個別のアプリケーションバージョンを管理することなく、変化するユーザーベースにサービスを提供できます。また、コンテンツ更新をユーザーに届けるために繰り返しのソフトウェアインストールを必要とせず、より短いパイロットサイクルと幅広いオーディエンスアクセスをサポートします。
ハイブリッドデプロイメントは、組織がブラウザのリーチと機密ワークロードの管理のバランスを取るにつれて、2031年まで24.11%のCAGRで拡大する見込みです。データ主権規則、レイテンシーに敏感な産業ユースケース、および施設からの空間データにより、純粋なパブリッククラウドアプローチが不適切となる場合があります。NVIDIAはCloudXR 6.0をオンプレミスまたはコロケーション環境のRTXサーバーおよびクラウドデリバリーを通じてデプロイ可能と説明しています。このアーキテクチャは、エンタープライズデータがプライベートネットワーク境界内に留まる必要があるデジタルツインおよびトレーニングの用途に適しています。オンプレミスおよびプライベートクラウドの使用は金融サービスおよび防衛において引き続き関連性がありますが、GPUインフラのコストが広範な採用を制限しています。ハイブリッドプログラムは、機密データのローカル管理を維持しながら、より広範なコンテンツデリバリーと管理にクラウド容量を活用できます。
エクスペリエンスタイプ別:
ハードウェア非依存の3Dがリードし、WebMRが最速の成長を遂げるイマーシブハードウェアを必要としないブラウザベース3Dエクスペリエンスは2025年に30.38%のシェアを保持し、最大のエクスペリエンスカテゴリとなりました。製品コンフィギュレーター、バーチャル物件ツアー、ブラウザトレーニングモジュールはスマートフォンブラウザで動作し、ヘッドセットを必要としません。この幅広いアクセスはユーザーボリュームをサポートし、専用XRハードウェアを所有していないオーディエンスにプラットフォームプロバイダーがリーチするのに役立ちます。また、実用的なブラウザベース3Dアプリケーションが現在の商業活動の大部分を占めていることも示しています。これらのエクスペリエンスの多くは、専門的なイマーシブ入力ではなく、使い慣れた画面とシンプルなタッチ操作向けに設計されています。これらのフォーマットは一般的なウェブリンクを通じて共有でき、小売、教育、不動産、および基本的な製品デモに適しています。
WebMRは2031年まで24.56%のCAGRで拡大する見込みであり、WebXRおよびブラウザベースのイマーシブプラットフォーム市場において最も成長の速いエクスペリエンスタイプとなっています。複合現実は物理的な機械の上に指示やデジタルオブジェクトを配置できるため、製造、フィールドサービス、デザインレビューに適しています。GANTの2025年における13市場でのWebARバーチャル試着のデプロイメントも、ブラウザベースの空間コンテンツの確立された小売用途を示しています。WebVRはコンシューマーヘッドセットの普及に依然として連動しており、スマートフォンベースのエクスペリエンスと比較してアドレス可能なオーディエンスが制限されています。WebXRおよびブラウザベースのイマーシブプラットフォーム産業は、購買担当者がローカルサポート、サービスレベル、ブラウザ互換性を検討するにつれて、より多くの国固有のプラットフォームも見られる可能性があります。このミックスにより、プロバイダーはシンプルな画面ベースの閲覧と、物理的なコンテキストと空間オーバーレイに依存する高付加価値ワークフローの両方に対応できます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:
ゲームがトップを維持し、エンタープライズコラボレーションが再浮上ゲームおよびインタラクティブエンターテインメントは2025年に18.24%のシェアを保持しており、大規模なブラウザゲームデベロッパーベースとブラウザ内3Dコンテンツに対するコンシューマーの親しみやすさに支えられています。PlayCanvasとBabylon.jsは、このアプリケーションにおける継続的な活動をサポートするアクセスしやすい開発パスを提供しています。このカテゴリには確立されたユーザーベースがあり、ビジネスアプリケーションがより重要になっても需要を維持できます。その地位はまた、ブラウザリンクの比較的直接的な配布上の利点を反映しています。これにより、潜在的なユーザーに別のインストールステップを作ることなく、ウェブサイト、ソーシャルチャンネル、製品ページ、キャンペーン素材を通じた発見をサポートできます。デベロッパーは迅速にアップデートをリリースでき、ヘッドセットを所有していないか別のアプリケーションをインストールしたくないユーザーにリーチできます。
バーチャルイベントおよびコラボレーションは2031年まで24.43%のCAGRで拡大する見込みです。ブラウザネイティブのコラボレーションツールは、独自のハードウェア要件なしに空間音声、永続的なオブジェクト、および簡単な共有を組み合わせることができます。SiemensはCES 2026でデジタルツインコンポーザーを発表し、XceleratorデジタルツインデータとNVIDIA Omniverseライブラリをブラウザおよび空間コンピューティングクライアントからアクセス可能なリアルタイム空間環境でリンクしました。WebXRおよびブラウザベースのイマーシブプラットフォーム市場は、このタイプの接続を使用して、製造実行、品質管理、PLCコード、IIoTデータを一つのコンテキストにまとめることができます。トレーニング、製品ビジュアライゼーション、産業デザイン、ヘルスケア、教育、観光、不動産、小売、文化がエンターテインメントを超えたアプリケーションの範囲を広げています。組織はブラウザアクセスを使用して、すべての参加者が同じインストール済みソフトウェアやデバイスを使用することを要求せずにリモート参加者を巻き込むことができます。
エンドユーザー別:
エンタープライズが支配し、クリエイティブがイノベーションの先端を牽引エンタープライズは2025年に34.42%のシェアを保持しており、WebXRおよびブラウザベースのイマーシブプラットフォーム市場において最大のエンドユーザーポジションでした。トレーニングプラットフォーム、バーチャルショールーム、デジタルツインは、規模とビジネス価値が投資を正当化できる場合に資金を受けます。大規模な組は、本番デプロイメントに必要なセキュリティ、統合、コンテンツ準備、調達、ガバナンス作業もサポートできます。中小企業はサブスクリプションプラットフォームを採用していますが、その購買サイクルはコストと不確実なリターンに対してより敏感になる可能性があります。政府および公共部門の組織と個人消費者も需要を加えていますが、一般的に異なる予算、コンテンツ、ユーザビリティ要件を持っています。
クリエイティブエージェンシーおよびデベロッパーは、エンドユーザーセグメンテーションにおいて最速の24.76%のCAGRで2031年まで拡大する見込みです。Googleリサーチは2026年にVibe Coding XRを発表し、GeminiとXR Blocksを使用して自然言語プロンプトを機能的なWebXRアプリケーションに変換します。開発労力の低下により、初期コンセプトと本番アプリケーションを制作できるチームの数が増加する可能性があります。教育機関は高いユーザーボリュームを提供しますが、価格に敏感です。それらのプログラムは多くの場合、パイロットが定期的なコースコンポーネントになる前に、アクセスしやすいコンテンツ、繰り返し可能なデリバリー、スタッフサポート、および学習者にとっての明確な価値が必要です。EON RealityとSkills Groupは2026年6月にニュージーランドで2,000人の学習者向けの空間AI職業訓練パイロットを開始しました。より簡単なプロトタイピングにより、エージェンシーはより広範なアセット制作、統合、ホスティング作業にコミットする前にクライアントとコンセプトをテストするのに役立ちます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米のWebXRおよびブラウザベースの没入型プラットフォーム市場
北米は2025年にWebXRおよびブラウザベースの没入型プラットフォーム市場シェアの32.38%を占め、最大の地域貢献者であり続けた。国は、エンタープライズソフトウェアの購買層、WebXR開発者、および小売、eコマース、トレーニング、産業用ソフトウェアにおけるアーリーアダプターの密度の高い基盤を有している。PlayCanvas、EON Reality、Spatial Systemsをはじめとする複数の基盤的ベンダーが米国を拠点として事業を展開している。カナダはテクノロジーセクターの需要を加え、メキシコはネイティブアプリケーションに対する低コストの代替手段として、ブラウザベースのトレーニングおよび小売ビジュアライゼーションを採用しつつある。カリフォルニア州のプライバシー要件は、同州のユーザーを対象とした展開における同意フロー、空間データの取り扱い、および製品設計に影響を与えている。
アジア太平洋地域のWebXRおよびブラウザベースの没入型プラットフォーム市場
アジア太平洋地域は2031年までに24.32%のCAGRで拡大すると予測されており、WebXRおよびブラウザベースの没入型プラットフォーム市場において最も成長の速い地域となっている。韓国、日本、および中国の主要都市部は、低遅延ストリーミングとより応答性の高いブラウザ体験を支援できる広範な5Gネットワークの恩恵を受けている。インドはコスト競争力のある開発者基盤を提供し、東南アジアには専用ハードウェアなしにブラウザ体験にアクセスできるモバイルファーストのユーザー層が存在する。日本のpalan Inc.は2026年1月にSTYLY WebARブランドのもとで次世代WebARインフラストラクチャスタックを発表し、エンタープライズ向けサービスレベルコミットメントを備えたローカルオプションを提示した。国レベルの嗜好、調達慣行、および現地規制がプラットフォームの選択に影響を与える可能性があり、グローバルプロバイダーが一貫して優位に立つとは限らない。
EMEAおよび南米のWebXRおよびブラウザベースの没入型プラットフォーム市場
欧州は地域別シェアで第3位にランクされ、ドイツ、英国、フランスがエンタープライズおよび開発者の中心地として機能している。GDPRの要件および感情認識と生体認証分類に関する欧州の規制案は、中小規模ベンダーのコンプライアンスコストを引き上げる可能性がある。中東は観光、スマートシティ、および文化遺産アプリケーションへの投資を進めているが、2026年には地域紛争が一部の調達サイクルに影響を与えた。南米では、ネイティブXRハードウェアが所得水準および事業予算に対して依然として高コストであるため、ブラウザベースのトレーニングおよび小売ツールが活用されている。アフリカは、4G品質、デバイスの入手しやすさ、および高度なハードウェアへのアクセス制限が参加を制約しているため、採用の初期段階にとどまっている。アプリのインストール不要という特性は、ストレージ容量、デバイスコスト、およびデータ使用量が採用の意思決定に影響を与えるこれらの地域において特に重要である。ブラウザアクセスは初回利用の実質的な障壁を低下させることができるが、一貫した体験を実現するためには安定したネットワークと最適化されたアセットが依然として不可欠である。

競合ランドスケープ
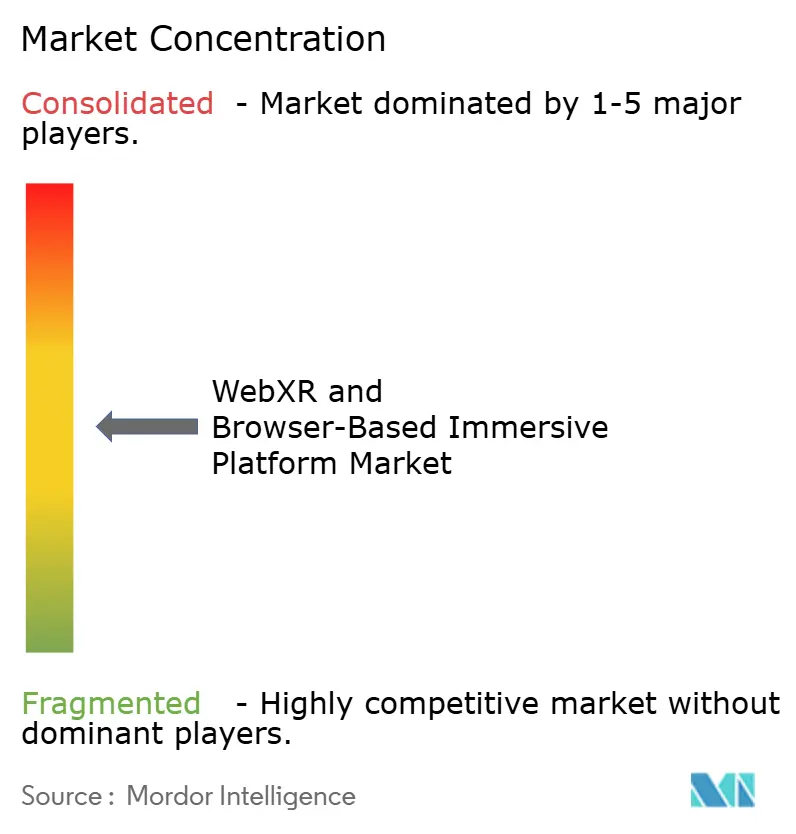
WebXRおよびブラウザベースのイマーシブプラットフォーム市場は中程度に断片化しており、オファリング、エクスペリエンスタイプ、地域にわたってリーディングポジションを保持する単一のプロバイダーは存在しません。競争は、フルスタックエンタープライズプラットフォーム、専門的なソフトウェア開発キットおよびツールキット、ストリーミングインフラプロバイダーを中心にグループ化されています。フルスタックベンダーは、大規模デプロイメント向けにコンテンツ制作、デリバリー、アナリティクス、実装サポート、顧客管理を組み合わせています。専門プロバイダーは、デベロッパーエクスペリエンス、レンダリング品質、空間機能、パートナーエコシステム、および既存アセットをウェブに持ち込む容易さを通じて競争しています。ストリーミングオペレーターは他のベンダーのコンテンツのイネーブリングレイヤーを提供し、ユーザーが受け取る視覚品質、応答性、デバイスリーチに影響を与えます。
EON Realityは2026年5月にEON Spatial OSを発表し、生成コンテンツエンジン、リアルタイムAIコワーカー、パフォーマンスプラットフォーム、ワークフォースインテリジェンスをハードウェア非依存のオペレーティングシステムに統合しました。Zapparは2025年にMultiSetのビジュアルポジショニングシステムをMattercraftに統合し、ウェブベースの小売およびエンタープライズナビゲーション向けの屋内空間ポジショニングを改善しました。Innoactiveは2026年6月のAutodesk自動車イノベーションフォーラムでNVIDIAおよびKIAとともにAI支援デザインレビューワークフローを実演しました。これらの動きは、プロバイダーが主に価格競争に依存するのではなく、専門的な機能、データ管理、パートナーシップを追加していることを示しています。WebXR市場は、ヘルスケアビジュアライゼーション、産業デジタルツイン接続、および新興市場の中小企業向け低帯域幅デプロイメントにおいて特に大きな可能性を持っています。
AI支援開発ツールはWebXRアプリケーション制作のコストを削減し、従来の統合サービスに圧力をかける可能性があります。MetaのイマーシブウェブSDKとGoogleのXR Blocksは、AI支援コーディングで作業できるチームの障壁を下げます。モダンブラウザ全体でのWebGPUサポートも、ブラウザデリバリーを通じて利用可能な視覚品質を向上させます。ブラウザベースのレンダリング、クラウドデリバリー、AI支援オーサリングに適応していないプロバイダーは、中堅エンタープライズセグメントでの関連性を失う可能性があります。したがって、競争環境は、実用的なブラウザアクセスと信頼性の高いエンタープライズ統合、セキュリティ、コンテンツ制作、運用サポートを組み合わせることができる企業を優遇します。これは、プロバイダーがより広範なプラットフォームや確立されたエンタープライズシステムと連携しながら明確な顧客問題を解決できる、焦点を絞った専門化を優遇します。
WebXRおよびブラウザベースのイマーシブプラットフォーム産業リーダー
Zappar Ltd
PlayCanvas Ltd
Variant 3D, Inc.
Wonderland Engine GmbH
Blippar Ltd
- *免責事項:主要選手の並び順不同
WebXRおよびブラウザベースの没入型プラットフォーム市場
- Zappar Ltd
- Variant 3D, Inc.
- Miris, Inc.
- RP1 Inc.
- PlayCanvas Ltd
- Wonderland Engine GmbH
- Blippar Ltd
- Hololight AG
- Innoactive GmbH
- Virti Limited
- ENGAGE XR Holdings plc
- Spatial Systems, Inc.
- Hadean Supercomputing Limited
- WorldViz, Inc.
- Matterport, Inc.
- EON Reality, Inc.
- Captic Technologies Ltd
- Ethereal Engine, Inc.
- LucidWeb Limited
- Scenebrook Ltd
- OXR Technologies, Inc.

Recent Industry Developments in WebXRおよびブラウザベースの没入型プラットフォーム市場
- 2026年6月:EON RealityとEON AI VenturesがGenesis 3.1を発表し、標準作業手順書と通常の写真をインタラクティブな産業XRトレーニングシミュレーターに変換するコストが施設パイロットあたり50,000米ドルであり、6~18ヶ月の開発期間を要するUnityで構築した同等プロジェクトの300,000~700,000米ドルと比較して低コストです。このリリースによりプラットフォームはプロトタイプから本番ステータスへと移行しました。
- 2026年6月:EON RealityがEON Spatial OSを正式に発表しました。これはGenesis 3生成コンテンツエンジン、Assist IQリアルタイムAIコワーカー、Field IQパフォーマンスプラットフォーム、Career Compassワークフォースインテリジェンスを統合したハードウェア非依存のオペレーティングシステムです。このプラットフォームは80カ国の4,400以上の機関顧客にサービスを提供しており、エンタープライズセクター向けの産業AIレイヤーとして位置づけられています。
- 2026年6月:InnoactiveがInnoactive Haloを発表しました。これはApple Vision Pro向けのオンデバイスAIエージェントで、ローカルのNVIDIA DGX Spark上で完全に動作し、クラウドにデータを送信することなくデザインレビューの決定をキャプチャして実行します。この製品はAutodesk自動車イノベーションフォーラムでNVIDIAおよびKIAとともに実演されました。
- 2026年3月:NVIDIAがGTC 2026でCloudXR 6.0を発表しました。これはヘッドセット、オペレーティングシステム、ブラウザをサポートするユニバーサルOpenXRベースのストリーミングランタイムを提供し、プライバシー保護されたフォービエイテッドストリーミングによるネイティブvisionOS統合を含みます。このシステムは標準5GHz Wi-Fiで90fpsにおける4K相当の空間エクスペリエンスを実現し、ゼロインストールのブラウザベースデリバリー向けのCloudXR.jsを含みます。


グローバルWebXRおよびブラウザベースのイマーシブプラットフォーム市場レポートの範囲
WebXRおよびブラウザベースのイマーシブプラットフォーム市場は、専用のネイティブアプリケーションを必要とせずにウェブブラウザを通じて直接、拡張現実(AR)、仮想現実(VR)、複合現実(MR)のイマーシブエクスペリエンスの制作、デリバリー、消費を促進するソフトウェアプラットフォーム、フレームワーク、開発ツール、ブラウザ、クラウド対応ソリューションで構成されています。
WebXRおよびブラウザベースのイマーシブプラットフォーム市場レポートは、オファリング(ソフトウェアおよびプラットフォーム、開発・統合サービス、コンテンツ制作・アセットサービス、ホスティング・ストリーミング・デリバリーサービス)、デリバリーモデル(クラウドベース、オンプレミスおよびプライベートクラウド、ハイブリッドデプロイメント)、エクスペリエンスタイプ(WebAR、WebVR、WebMR、イマーシブハードウェアを必要としないブラウザベース3Dエクスペリエンス)、アプリケーション(ゲームおよびインタラクティブエンターテインメント、製品ビジュアライゼーションおよびバーチャル試着、トレーニングおよびシミュレーション、バーチャルイベントおよびコラボレーション、教育およびデジタルラーニング、ヘルスケアおよび医療ビジュアライゼーション、小売・コマース・マーケティング、産業デザインおよびデジタルツイン、観光・文化・バーチャルツアー、不動産および建築、その他のアプリケーション)、エンドユーザー(エンタープライズ、中小企業、教育機関、政府および公共部門組織、個人消費者、クリエイティブエージェンシーおよびデベロッパー)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ソフトウェアおよびプラットフォーム |
| 開発・統合サービス |
| コンテンツ制作・アセットサービス |
| ホスティング・ストリーミング・デリバリーサービス |
| クラウドベース |
| オンプレミスおよびプライベートクラウド |
| ハイブリッドデプロイメント |
| WebAR |
| WebVR |
| WebMR |
| イマーシブハードウェアを必要としないブラウザベース3Dエクスペリエンス |
| ゲームおよびインタラクティブエンターテインメント |
| 製品ビジュアライゼーションおよびバーチャル試着 |
| トレーニングおよびシミュレーション |
| バーチャルイベントおよびコラボレーション |
| 教育およびデジタルラーニング |
| ヘルスケアおよび医療ビジュアライゼーション |
| 小売・コマース・マーケティング |
| 産業デザインおよびデジタルツイン |
| 観光・文化・バーチャルツアー |
| 不動産および建築 |
| その他のアプリケーション |
| エンタープライズ |
| 中小企業 |
| 教育機関 |
| 政府および公共部門組織 |
| 個人消費者 |
| クリエイティブエージェンシーおよびデベロッパー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| イスラエル | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| オファリング別 | ソフトウェアおよびプラットフォーム | |
| 開発・統合サービス | ||
| コンテンツ制作・アセットサービス | ||
| ホスティング・ストリーミング・デリバリーサービス | ||
| デリバリーモデル別 | クラウドベース | |
| オンプレミスおよびプライベートクラウド | ||
| ハイブリッドデプロイメント | ||
| エクスペリエンスタイプ別 | WebAR | |
| WebVR | ||
| WebMR | ||
| イマーシブハードウェアを必要としないブラウザベース3Dエクスペリエンス | ||
| アプリケーション別 | ゲームおよびインタラクティブエンターテインメント | |
| 製品ビジュアライゼーションおよびバーチャル試着 | ||
| トレーニングおよびシミュレーション | ||
| バーチャルイベントおよびコラボレーション | ||
| 教育およびデジタルラーニング | ||
| ヘルスケアおよび医療ビジュアライゼーション | ||
| 小売・コマース・マーケティング | ||
| 産業デザインおよびデジタルツイン | ||
| 観光・文化・バーチャルツアー | ||
| 不動産および建築 | ||
| その他のアプリケーション | ||
| エンドユーザー別 | エンタープライズ | |
| 中小企業 | ||
| 教育機関 | ||
| 政府および公共部門組織 | ||
| 個人消費者 | ||
| クリエイティブエージェンシーおよびデベロッパー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| イスラエル | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
WebXRおよびブラウザベースのイマーシブプラットフォーム市場規模はどのくらいですか?
WebXRおよびブラウザベースのイマーシブプラットフォーム市場は2025年に4.92 ビリオン 米ドルと評価され、2026年には6.59 ビリオン 米ドルと推定されています。2031年までに23.95%のCAGRで19.28 ビリオン 米ドルに達すると予測されており、ブラウザデリバリーの広範な利用、より強力なレンダリング能力、およびイマーシブツール対するエンタープライズ需要の高まりを反映しています。
ブラウザベースのイマーシブプラットフォームの採用を促進しているものは何ですか?
WebXRおよびブラウザベースのイマーシブプラットフォーム市場は、クロスブラウザ相互運用性、アプリ不要の配布、クラウドレンダリング、ビジュアライゼーションおよびトレーニングへの需要によって支えられています。ブラウザリンクにより、デバイスのセットアップを削減し、組織がサポートされているさまざまなデバイスを通じて顧客、従業員、パートナー、リモート参加者とコンテンツを共有するのに役立ちます。
最も成長の速いWebXRオファリングはどれですか?
ホスティング・ストリーミング・デリバリーサービスは、クラウドレンダリングされたブラウザエクスペリエンスに支えられ、2031年まで24.34%のCAGRで拡大する見込みです。このカテゴリは、ネットワーク容量、レイテンシー、サービスの信頼性が効果的に管理されていれば、ストリーミングが低性能デバイスに詳細なコンテンツを提供できるため重要です。
ブラウザベースのイマーシブデプロイメントをリードするデリバリーモデルはどれですか?
クラウドベースのデリバリーは2025年に52.60%のシェアを保持し、ハイブリッドデプロイメントは2031年まで24.11%のCAGRで拡大する見込みです。WebXRおよびブラウザベースのイマーシブプラットフォーム市場は、組織がブラウザアクセスを必要としながらも機密性の高い空間データやレイテンシーに敏感なプロセスの管理を維持したい場合にハイブリッドモデルを使用しています。
WebXRプラットフォームで最も急速に拡大している地域はどこですか?
アジア太平洋地域は、5Gカバレッジ、デジタル化プログラム、モバイルファーストの利用、および広範なデベロッパーベースに支えられ、2031年まで24.32%のCAGRで拡大する見込みです。地域の需要は、ローカルの接続性、国家政策、エンタープライズ投資、およびローカルプラットフォームとサポートの利用可能性によって形成されています。
WebXRアプリケーションの広範な利用を制限しているものは何ですか?
ブラウザ機能のギャップ、モバイル対応3Dアセットのコスト、空間データのプライバシー要件、および初期エンタープライズパイロットからの不確実なリターンがデプロイメントを制約する可能性があります。組織はまた、初期トライアルから日常的な使用に移行する際に、テスト、コンテンツ準備、ネットワーク品質、セキュリティ、サポートを考慮する必要があります。
最終更新日:



