
VRストリーミング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 3.05 十億米ドル |
| 市場規模 (2031) | 6.33 十億米ドル |
| Growth Rate (2026 - 2031) | 15.72 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるVRストリーミング市場分析
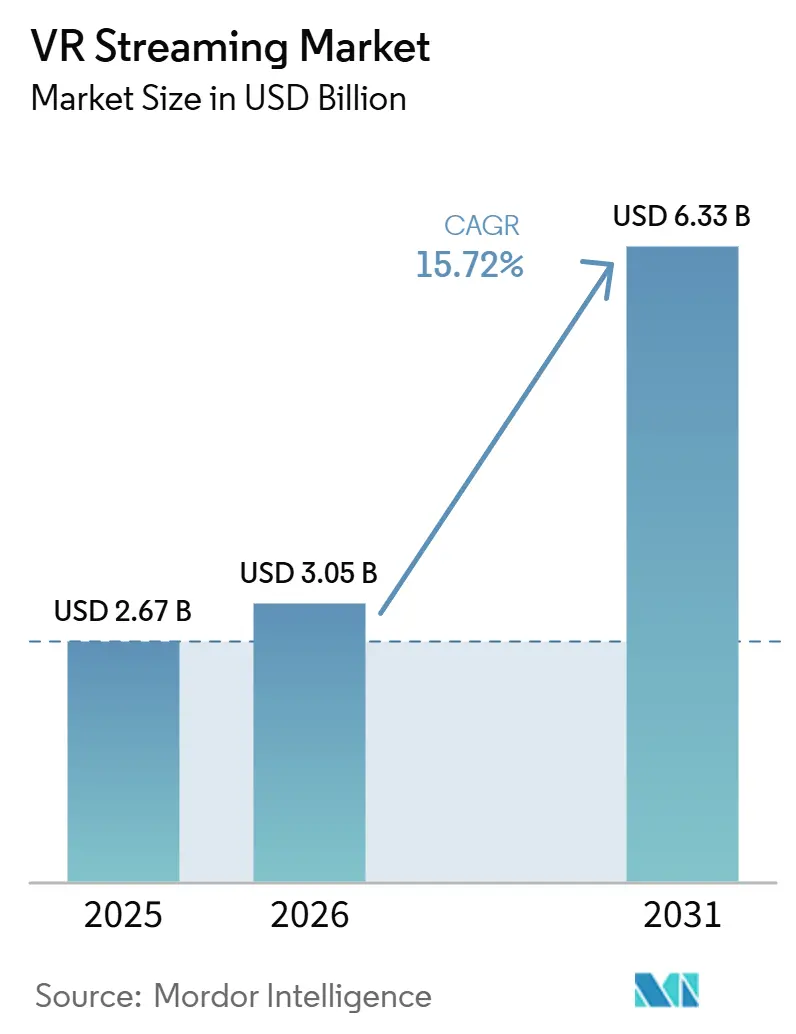
VRストリーミング市場規模は2025年に26.7億米ドルと評価され、2026年の30.5億米ドルから2031年には63.3億米ドルに達すると推定されており、予測期間2026年~2031年のCAGRは15.72%です。VRストリーミング市場は、ネットワーク容量、ヘッドセット設計、没入型コンテンツパイプラインが同時に改善されることで拡大しています。ライブイベント視聴は、視聴者が静的なライブラリよりもリアルタイム参加に高い価値を置き続けているため、引き続き普及の中心となっています。エンタープライズ需要もVRストリーミング市場に安定した収益基盤をもたらしています。これは、トレーニング、リモートコラボレーション、ガイド付きデモンストレーションが短期的な消費者支出の変動の影響を受けにくいためです。プラットフォームオーナーは、単一の統一された戦略ではなく、デバイスエコシステム、クラウド配信ツール、サブスクリプションアクセスを通じて競争しています。これにより、VRストリーミング市場はプレミアム消費者コンテンツとエンタープライズグレードのストリーミングユースケースの両方を通じて成長する余地が生まれています。
レポートの主要ポイント
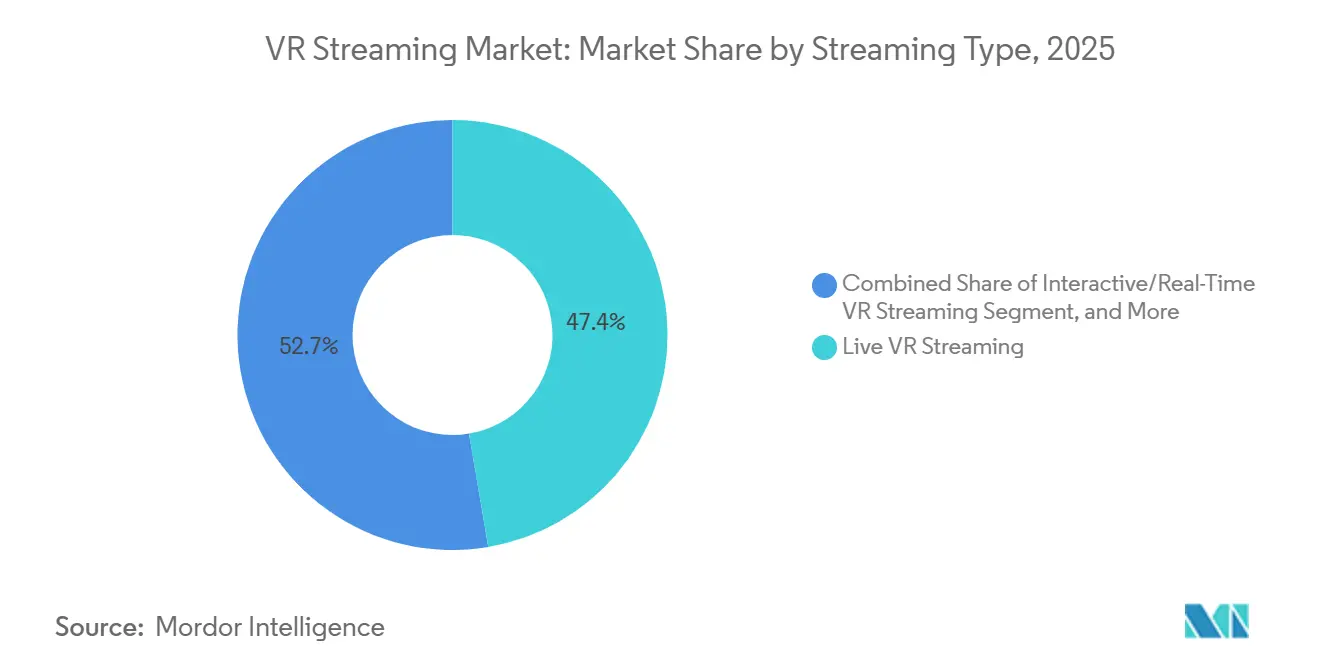
- ストリーミングタイプ別では、ライブVRストリーミングが2025年のVRストリーミング市場において47.35%のシェアでリードし、インタラクティブ・リアルタイムVRストリーミングは2031年にかけてCAGR 16.07%で拡大する見込みです。
- デバイスタイプ別では、スタンドアロンVRヘッドセットが2025年のVRストリーミング市場規模の36.48%を占め、2031年にかけてCAGR 16.31%で拡大する見込みです。
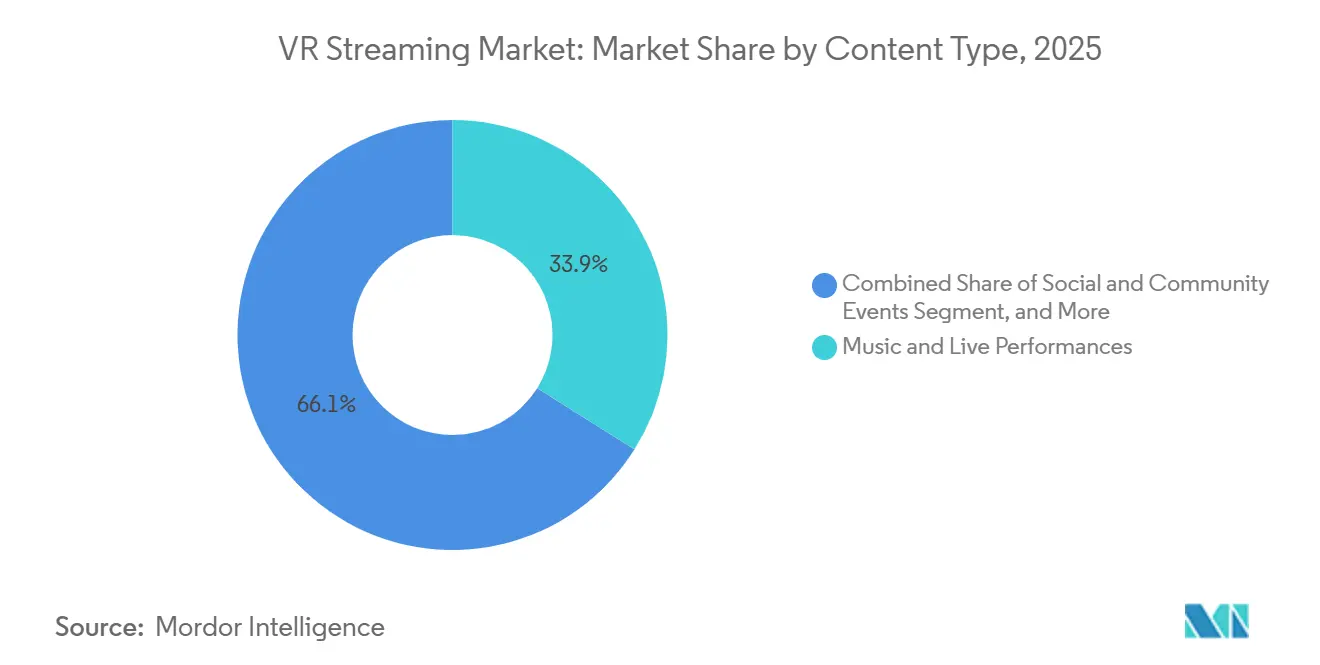
- コンテンツタイプ別では、音楽・ライブパフォーマンスが2025年の収益の33.92%を占め、スポーツは2031年にかけてCAGR 16.25%で拡大する見込みです。
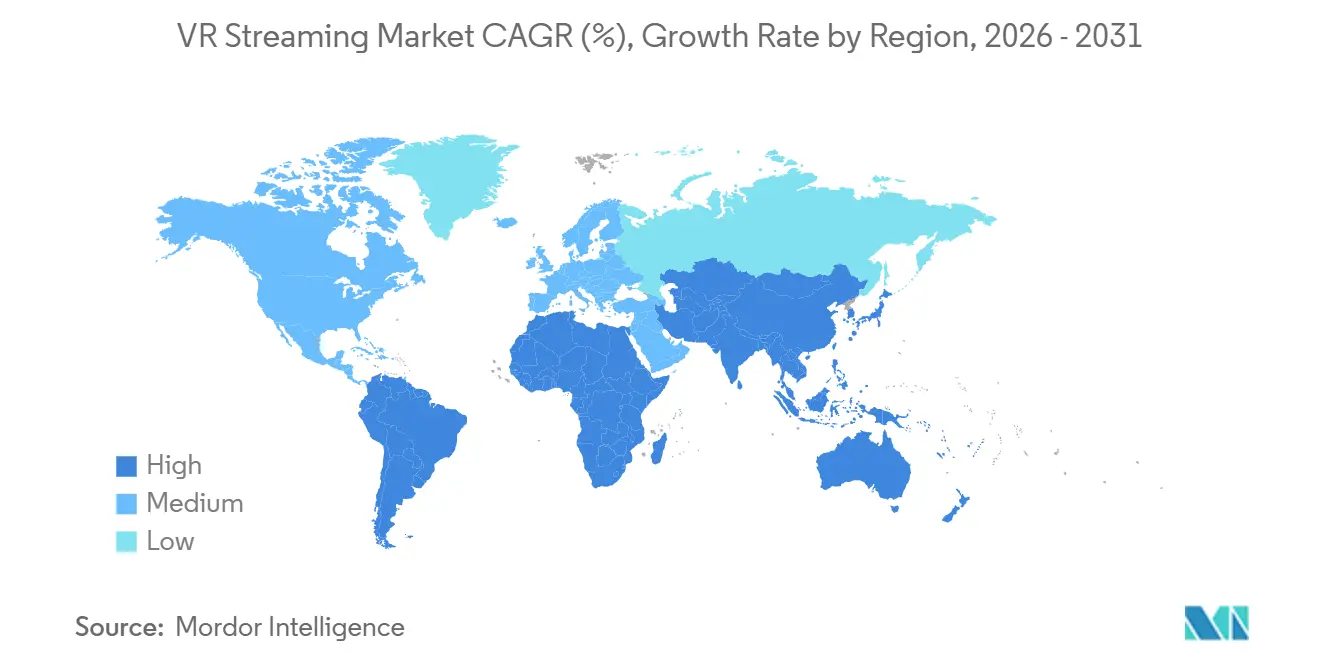
- 地域別では、北米が2025年のVRストリーミング市場シェアの44.73%を占め、アジア太平洋地域は2031年にかけてCAGR 16.48%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低遅延5GおよびWi-Fi 7再生環境 | +3.5% | グローバル、特に5Gスタンドアロン展開が最も進んでいるアジア太平洋地域と北米での影響が最大 | 短期(2年以内) |
| スタンドアロンヘッドセット価格の低下 | +2.8% | グローバル、特に2026年以降に部品コストが正常化するにつれて北米とアジア太平洋の消費者市場で顕著 | 中期(2〜4年) |
| 高品質クラウド配信のためのエッジレンダリング採用 | +2.5% | グローバル、北米とヨーロッパがエンタープライズ展開をリードし、アジア太平洋地域は通信主導のプログラムを通じて前進 | 中期(2〜4年) |
| デバイス・コンテンツ・クラウドアクセスにわたるサブスクリプションバンドル | +2.2% | 主に北米とヨーロッパ、プラットフォーム拡大を通じてアジア太平洋地域への波及あり | 短期(2年以内) |
| リモート没入型配信に対するエンタープライズトレーニング需要 | +1.8% | グローバル、北米・西ヨーロッパ・アジア太平洋のエンタープライズ回廊で最も強い | 中期(2〜4年) |
| ヘッドセットとサービスにわたるクロスプラットフォームコンテンツポータビリティ | +1.4% | グローバル、標準採用は北米とヨーロッパが主導 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
低遅延5GおよびWi-Fi 7再生環境
VRストリーミング市場は、頭部の動きに伴う遅延が増加すると視聴快適性が急激に低下するため、低く安定した遅延に依存しています。Wi-Fi 7のマルチリンク動作は、高密度なXRトラフィックに対してより強力なサポートを既に示しており、学術的なテストでは、同等の帯域幅条件下でシングルリンク動作と比較して最大50%多くの同時VRユーザーをサポートできることが示されています。これは、映像の遅延が没入感に直接影響するライブスポーツ、コンサート、共有バーチャルイベントにとって最も重要です。2026年のNTTとNTT DOCOMOのIOWN APNの実験でも、リアルタイムのファンインタラクションが平均片道ネットワーク遅延0.04ミリ秒で実行できることが示され、より強力なネットワークアーキテクチャが商業的なユースケースを拡大できることが裏付けられました。[1]NTTグループスタッフ、「IOWN × VTuberがバーチャルハイタッチ体験を伴うVRミートアンドグリートを実現」、NTTグループニュースリリース、group.ntt その結果、VRストリーミング市場は、高性能ワイヤレスインフラがすでに大規模に利用可能な場所で最も速く進展しています。
スタンドアロンヘッドセット価格の低下
VRストリーミング市場は、予測期間中にスタンドアロンヘッドセットの価格設定が主流の購入者にとってより手頃になるにつれて恩恵を受けるでしょう。スタンドアロンデバイスは、別途コンソール、スマートフォン、またはPCを必要とせず、初めてのユーザーの購入決定を簡素化します。この変化が重要なのは、購入者がマルチデバイスのセットアップではなく1台のバイスを見たときに普及が高まる傾向があるためです。2026年に部品コストへの一時的な圧力があるとしても、より広いアクセスを支持するより広範なトレンドは依然として時間の経過とともに続いています。これは、追加のハードウェアの摩擦なしに没入型ライブ、オンデマンド、インタラクティブコンテンツを消費できるインストールベースを拡大することで、VRストリーミング市場を支援します。
高品質クラウド配信のためのエッジレンダリング採用
VRストリーミング市場は、重い処理をヘッドセットから離れてネットワークに近い場所に移すエッジレンダリングによっても支援されています。NVIDIAは、CloudXR 6.0がvisionOS 26.4を通じたネイティブApple Vision Pro統合を含む、ヘッドセット、オペレーティングシステム、ブラウザにわたるユニバーサルなOpenXRベースのストリーミングランタイムをもたらすと述べています。これにより、同じ高品質コンテンツを少ない手直しで複数のハードウェア環境にわたってストリーミングできるため、デバイス依存性が低下します。また、軽量デバイスがローカルの計算能力のみに依存せずにより高度なシミュレーションにアクセスできるため、エンタープライズ購入者にも役立ちます。これにより、VRストリーミング市場はトレーニング、設計レビュー、プレミアム消費者体験にわたってよりスケーラブルになります。
デバイス・コンテンツ・クラウドアクセスにわたるサブスクリプションバンドル
VRストリーミング市場は、一度限りのハードウェア販売から継続的なアクセスモデルへと徐々に移行しています。Metaは、Horizon+が2026年1月までに100タイトル以上に拡大したと述べており、サブスクリプションカタログがユーザー維持においてますます重要な部分になっていることを示しています。バンドルアクセスはまた、ユーザーがハードウェア、コンテンツ、サービスの価値を一緒に受け取るため、意思決定サイクルを短縮します。Metaはまた、Horizon+の67のアプリがプログラムから2,000万米ドル以上の収益を上げ、一部のタイトルはカタログに参加後に60%以上の収益成長を見せたと報告しました。これは、単一タイトルの購入のみに依存するよりも安定した収益経路をプラットフォームと開発者に提供することで、VRストリーミング市場を支援します。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高動作コンテンツにおける遅延感度 | -1.5% | グローバル、5Gスタンドアロンのカバレッジが限られており、Wi-Fi 7インフラが初期段階にある地域で最も深刻 | 短期(2年以内) |
| 断片化したデバイスエコシステムとアプリストアの制約 | -1.2% | グローバル、開発者の負担は北米とヨーロッパで最も高い | 中期(2〜4年) |
| プレミアムVRコンテンツライブラリの不足 | -0.9% | グローバル、アーリーアダプターが高品質コンテンツを期待する北米とヨーロッパで最も顕著 | 短期(2年以内) |
| 快適性、モーションシックネス、セッション時間の制限 | -0.7% | グローバル、高齢ユーザーよびVR事前露出が低い市場でより強い影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高動作コンテンツにおける遅延感度
VRストリーミング市場は、わずかな遅延でも快適性とパフォーマンスを損なう可能性があるため、高動作コンテンツに対する技術的な上限に依然として直面しています。2025年のIEEEの研究では、50ミリ秒を超える遅延がタスクパフォーマンスを測定可能なほど低下させ、ユーザーが意識的に遅延を認識する前に神経反応を引き起こすことが判明しました。これにより、速いカメラの動き、インタラクティブなスポーツ視聴、観客参加を不均一なネットワーク環境にわたって拡大することが難しくなります。別のIEEEの包括的レビューでは、遅延がサイバーシックネス研究において最も一貫して引用されるハードウェアリスク要因であり、レビューされた文献の72%に登場することが判明しました。これは、VRストリーミング市場が高性能ワイヤレスカバレッジがすでに信頼できる地域で最初に収益を生み出し続けることを意味します。
断片化したデバイスエコシステムとアプリストアの制約
VRストリーミング市場は、ヘッドセットのソフトウェアスタックとストアフロントのルールにわたるプラットフォームの断片化によっても制約されています。開発者は依然として、Meta Horizon OS、Apple visionOS、Android XR、その他の新興空間システムにわたって異なる要件に直面しています。この断片化は公開コストを引き上げ、あるインストールベースから別のインストールベースへのコンテンツのポータビリティを遅らせます。また、並行開発と認証作業を負担できる大企業に有利に働きます。その結果、小規模なスタジオが1つのプラットフォームのみを優先することを選択した場合、VRストリーミング市場は主要なエコシステム外でより緩やかに拡大する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ストリーミングタイプ別:
ライブフォーマットが収益リーダーシップを維持し、インタラクティビティが収益化ポテンシャルを高めるライブVRストリーミングは2025年の収益の47.35%を占め、VRストリーミング市場で最大のフォーマットとなりました。そのリードは、リアルタイムイベントがカタログ視聴では完全に代替できない緊迫感を生み出すという単純な事実を反映しています。視聴者は、イベント自体の開催中に参加することに価値が依存している場合、アクセスに対して支払う可能性が高くなります。これにより、VRストリーミング市場全体でスポーツ、コンサート、特別イベントプログラミングにおいてライブ視聴が中心的な位置を維持しています。
オンデマンドストリーミングは、ユーザーがライブセッションにコミットする前に没入型視聴を体験させるため、依然として重要な役割を果たしています。また、テントポールイベント間のエンゲージメントを延長するのに立つライブラリレイヤーをプラットフォームに提供します。インタラクティブ・リアルタイムVRストリーミングは2031年にかけてCAGR 16.07%で拡大する見込みであり、VRストリーミング市場で最も成長の速いストリーミングタイプとなっています。NTTとNTT DOCOMOは2026年に、平均片道ネットワーク遅延0.04ミリ秒でのリアルタイムハイタッチインタラクションを特徴とするVRファンミーティングを通じてこの方向性を実証し、参加が有料体験の一部になり得ることを示しました。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


デバイスタイプ別:
スタンドアロンヘッドセットがシンプルさとポータビリティで普及をリードスタンドアロンVRヘッドセットは2025年に36.48%のシェアを保有し、2031年にかけてCAGR 16.31%で成長する見込みであり、VRストリーミング市場の中心に位置しています。その最大の強みは使いやすさであり、トラッキング、コンピューティング、ディスプレイ機能が1台のデバイスに組み込まれているためです。このセットアップにより、以前は消費者の普及を制限していたケーブルの摩擦とセカンダリハードウェアへの依存が解消されます。その結果、VRストリーミング市場において現在の需要と将来の成長の両方をリードするデバイスセグメントとなっています。
このパターンはまた、単一の自己完結型デバイスが大規模にサポートしやすいため、コンテンツプロバイダーが配信について考える方法を変えています。テザードヘッドセットは、視覚的な忠実度が依然として主要な優先事項であるエンタープライズおよびプロフェッショナルシミュレーションにおいて依然として重要です。NVIDIAはCloudXR 6.0をクロスデバイスストリーミングランタイムとして位置付けており、高度なレンダリングが依然として最も重要なケースでプレミアムおよびエンタープライズグレードのヘッドセットの役割を支援しています。スマートフォンベースのビューアーは構造的な重要性を失い続けており、コンソールベースのセットアップはVRストリーミング市場内の既存のゲーミング世帯の間でより狭いが守りやすい役割を維持しています。
コンテンツタイプ別:
音楽・ライブパフォーマンスが収益をリードし、スポーツが勢いを増す音楽・ライブパフォーマンスは2025年のコンテンツ収益の33.92%を占め、VRストリーミング市場で最大のカテゴリーとなりました。このセグメントは、繰り返し可能なコンサートフォーマットと没入型エンターテインメント利用のより強固な基盤から恩恵を受けました。また、パフォーマンスキャプチャとイベントスケジューリングがプレミアムバーチャルアクセスとうまく一致するため、スケールアップが容易でした。これにより、VRストリーミング市場が追加のユースケースに拡大し続ける中、音楽コンテンツは幅広いインストール済み視聴者を持っています。
スポーツは2031年にかけてCAGR 16.25%で拡大する見込みであり、VRストリーミング市場で最も成長の速いコンテンツタイプとなっています。AppleとCharterは2026年1月にSpectrum Front Rowを立ち上げ、Apple Immersiveフォーマットでロサンゼルス・レイカーズのライブゲームを配信し、スポーツ視聴が既存のサブスクリプション関係内でプレミアム拡張として機能できることを実証しました。[2]Appleニュースルームスタッフ、「Spectrum Front RowがApple Vision Proで1月9日にティップオフ」、Appleニュースルーム、apple.com 教育・トレーニングは引き続き機関需要を構築し、ブランド体験とソーシャルイベントはより小さいが成長する商業レイヤーを追加しています。これらのカテゴリーは合わせて、VRストリーミング市場をエンターテインメントを超えて広げ、より多様な収益源のミックスを支援しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米および欧州のVRストリーミング市場
北米は2025年の世界収益の44.73%を占め、VRストリーミング市場において最大の地域となっています。米国がリードしているのは、プラットフォーム事業者、スポーツ放映権保有者、エンタープライズ採用企業、そしてプレミアムコンテンツ予算が単一のエコシステムに集約されているためです。Appleは2026年1月にApple Vision Pro対応の対象Spectrumサブスクライバー向けにSpectrum Front Rowを提供開始し、米国の権利構造がすでに商業的なイマーシブスポーツ配信を支えていることを示しています。欧州は、産業シミュレーションおよびエンタープライズトレーニングが純粋なコンシューマーエンターテインメント以外の需要を生み出しているため、引き続き重要な地域です。
欧州およびアジア太平洋地域のVRストリーミング市場
Focal Point XRは、ローラン・ギャロス2025がApple Vision Pro向けに片目あたり8K・50FPSのライブ、イマーシブ、180°ステレオスコピックテニスライブストリームを初めて実現したと報告しており、同地域におけるプレミアムイマーシブスポー制作への早期投資を示しています。[3]Focal Point XR スタッフ、「RGLAB 2025」、Focal Point XR、focalpointxr.com アジア太平洋地域は2031年までに16.48%のCAGRで成長すると予測されており、VRストリーミング市場において最も急速に拡大する地域セグメントとなっています。同地域の成長は、高品質なネットワーク、活発なバーチャルエンターテインメントエコシステム、およびイマーシブフォーマットへの幅広い機関的関心によって支えられています。日本は、VTuberおよびライブイベント経済がVRストリーミング市場に対して単発のデモンストレーションを超えた継続的な商業モデルを提供しているため、特に注目されています。
アジア太平洋地域、南米および中東・アフリカのVRストリーミング市場
NTTおよびNTT DOCOMOは2026年にIOWN APNの実験を通じてこれを実証しており、従来のスタジオ設備と比較してイベント運営コストを20%削減しながら、リアルタイムのバーャルファンインタラクションを実現しています。中国はコンシューマーエンターテインメントとエンタープライズ展開の両トラックで発展しており、インドとオーストラリアは異なる採用モデルを通じてアクセスおよびトレーニング需要を加えています。南米はVRストリーミング市場においてより初期の拡大フェーズにあり、ブラジルが主要な地域ハブとして機能しています。ネットワークの整備状況とヘッドセットの価格面での課題が広範な普及を依然として制限しているため、採用の進展は比較的緩やかです。中東はデジタルエンターテインメントおよびイマーシブ体験インフラへの公共投資を通じて台頭しています。アフリカはVRストリーミング市場において最小の地域セグメントであり、近期の進展は早期採用国における帯域幅の向上とデバイスアクセスに依然として左右されています。

競合環境
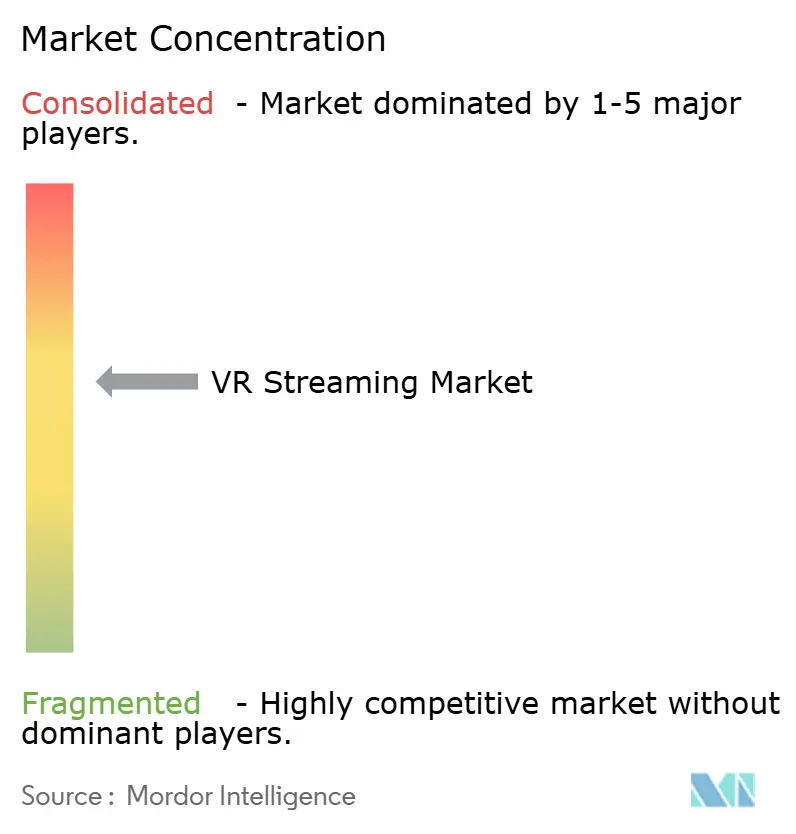
VRストリーミング市場は、プラットフォーム層では適度に集中しており、コンテンツおよびアプリケーション層では断片化しています。Metaは、Questエコシステムを通じて消費者インストールベースで強力な地位を保有しており、開発者がヘッドセットサポートを優先する方法において中心的な存在であり続けています。NVIDIAは、CloudXR 6.0を複数のデバイス環境にわたって機能するクロスプラットフォームストリーミングレイヤーとして位置付けることで、VRストリーミング市場において異なる役割を形成しています。[4]Max Bickley、「NVIDIA CloudXR 6.0であらゆるデバイスに高品質な空間コンピューティングコンテンツをストリーミング」、NVIDIA技術ブログ、developer.nvidia.com これは、一部の企業がハードウェアスケールで構築し、他の企業がインフラ、コンテンツアクセス、またはエンタープライズ配信で構築しているため、競争が単一のモデルによって定義されないことを意味します。
Metaは、VRストリーミング市場においてバンドルされたコンテンツアクセスとより広いサブスクリプションカタログを提供することでプラットフォームの地位を強化しています。同社は、Horizon+が2026年1月までに100タイトル以上に拡大し、プログラムの開発者が67の参加アプリで既に2,000万米ドル以上の収益を生み出したと述べてます。Appleは、Vision Proエコシステムと既存のペイTV関係に結びついた没入型スポーツ配信を通じて、VRストリーミング市場においてプレミアムな道を追求しています。NVIDIAは、高品質ストリーミングをローカルデバイスの性能への依存度を低くすることでインフラ側に注力しています。NTTとNTT DOCOMOは、通信バックアップの低遅延体験がVRストリーミング市場の成熟に伴いプレミアムインタラクティブイベントをサポートできるため、別の競争角度を追加しています。
残りのホワイトスペースは、規制されたトレーニングとプロフェッショナルコラボレーションがより専門的なソリューションを必要とするエンタープライズグレードのインタラクティブ配信において最も強くなっています。このギャップは、デバイス互換性、クラウドレンダリング、コンプライアンス指向の配信を組み合わせることができるベンダーに余地を残しています。また、VRストリーミング市場が予測期間中にすべてのコンテンツタイプと地域にわたって1社によって支配される可能性は低いことも意味します。成長が単一の勝者総取り構造ではなく、いくつかの異なるポジションによって形成されているため、競争圧力は高いままであるべきです。
VRストリーミング業界リーダー
Microsoft Corporation
NVIDIA Corporation
Meta Platforms, Inc.
Google LLC
Apple Inc.
- *免責事項:主要選手の並び順不同
VRストリーミング場
- Apple Inc.
- ByteDance Ltd.
- Ericsson
- Google LLC
- HTC Corporation
- Intel Corporation
- Meta Platforms, Inc.
- Microsoft Corporation
- NVIDIA Corporation
- PICO Immersive Pte. Ltd.
- Qualcomm Incorporated
- Samsung Electronics Co., Ltd.
- Sony Group Corporation
- Tencent Holdings Limited
- Unity Software Inc.
- Valve Corporation
- Varjo Technologies Oy
- Amazon.com, Inc.
- NetEase, Inc.

Recent Industry Developments in VRストリーミング場
- 2026年4月:NTTとNTT DOCOMOは、2026年3月15日に実施した共同VRファンミーティング実験を完了し、IOWN APNを使用して平均片道ネットワーク遅延0.04ミリ秒と従来のスタジオ設定と比較して20%低い運営コストを達成し、大規模なリアルタイム触覚VRイベントの商業的実現可能性を実証しました。
- 2026年3月:NVIDIAはGTC 2026でCloudXR 6.0を発表し、visionOS 26.4を通じたネイティブApple Vision Pro統合を備えたユニバーサルなOpenXRベースのストリーミングランタイムを導入し、標準5GHz Wi-Fiで8Mbpsのダウンストリームで90FPSの4Kクラスの空間コンテンツを可能にし、商業規模で初めて高品質VRストリーミングをデバイスに依存しないものにしました。
- 2026年1月:AppleとCharter Communicationsは2026年1月9日からApple Vision ProでSpectrum Front Rowを立ち上げ、南カリフォルニア、ハワイ、ネバダ州の一部の対象Spectrumサブスクライバーに対してApple Immersiveフォーマットでロサンゼルス・レイカーズのNBAライブゲームを配信し、既存のペイTV認証システムに結びついた初の定期的な地域スポーツVRストリーミングサービスとなりました。
- 2026年1月:Metaは、サービスが2025年にアクティブサブスクライバー100万人を突破した後、Horizon+カタログを100タイトル以上に拡大し、ゲームカタログと新しいインディーカタログの両方を通じて対象アプリへの開発者登録を開放し、プラットフォームレベルのVRストリーミングのサブスクリプションコンテンツパイプラインを拡大しました。


グローバルVRストリーミング市場レポートの範囲
VRストリーミング市場とは、インターネットベースのストリーミングプラットフォームおよびサービスを通じた没入型バーチャルリアリティコンテンツの配信を指し、ユーザーが互換性のあるデバイスでリアルタイムまたはオンデマンドのVR体験にアクセスできるようにするものです。レポートの範囲は、VRストリーミングアプリケーション、プラットフォーム、コンテンツタイプ、エンドユーザーセグメントにわたる市場トレンド、成長ドライバー、阻害要因、機会、主要な動向をカバーしています。
VRストリーミング市場レポートは、ストリーミングタイプ(ライブVRストリーミング、オンデマンドVRストリーミング、インタラクティブ/リアルタイムVRストリーミング)、デバイスタイプ(スタンドアロンVRヘッドセット、テザードVRヘッドセット、スマートフォンベースVRビューアー、コンソールベースVRセットアップ)、コンテンツタイプ(音楽・ライブパフォーマンス、スポーツ、教育・トレーニング、ブランド体験・ブランドイベント・広告、ソーシャル・コミュニティイベント、その他のコンテンツタイプ)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| ライブVRストリーミング |
| オンデマンドVRストリーミング |
| インタラクティブ/リアルタイムVRストリーミング |
| スタンドアロンVRヘッドセット |
| テザードVRヘッドセット |
| スマートフォンベースVRビューアー |
| コンソールベースVRセットアップ |
| 音楽・ライブパフォーマンス |
| スポーツ |
| 教育・トレーニング |
| ブランド体験・ブランドイベント・広告 |
| ソーシャル・コミュニティイベント |
| その他のコンテンツタイプ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| アフリカその他 |
| ストリーミングタイプ別 | ライブVRストリーミング | |
| オンデマンドVRストリーミング | ||
| インタラクティブ/リアルタイムVRストリーミング | ||
| デバイスタイプ別 | スタンドアロンVRヘッドセット | |
| テザードVRヘッドセット | ||
| スマートフォンベースVRビューアー | ||
| コンソールベースVRセットアップ | ||
| コンテンツタイプ別 | 音楽・ライブパフォーマンス | |
| スポーツ | ||
| 教育・トレーニング | ||
| ブランド体験・ブランドイベント・広告 | ||
| ソーシャル・コミュニティイベント | ||
| その他のコンテンツタイプ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| アフリカその他 | ||


レポートで回答される主要な質問
VRストリーミング市場の現在および予測規模はどのくらいですか?
VRストリーミング市場規模は2025年に26.7億米ドルであり、2026年には30.5億米ドルとなり、CAGRは15.72%で2031年までに63.3億米ドルに達すると予測されています。
どのストリーミングフォーマットが収益創出をリードしていますか?
ライブVRストリーミングは2025年に47.35%の収益シェアでリードしました。これは、リアルタイムイベントが緊迫感を生み出し、ライブラリ視聴よりも支払い意欲が強いためです。
VRストリーミングで最も成長の速いデバイスカテゴリーはどれですか?
スタンドアロンVRヘッドセットは、2025年に36.48%のシェアを持つ最大のデバイスセグメントであり、2031年にかけてCAGR 16.31%で最も成長の速いセグメントでもあります。
スポーツが没入型ビデオプラットフォームにとってより重要になっている理由は何ですか?
スポーツは、権利保有者がフラットスクリーンストリーミングを超えたプレミアム配信レイヤーとして没入型視聴を使用し始めるにつれて、2031年にかけてCAGR 16.25%で成長すると予測されています。
グローバル収益をリードしている地域はどこで、最も成長が速い地域はどこですか?
北米は2025年の収益の44.73%を占め、アジア太平洋地域は2031年にかけてCAGR 16.48%で最も速い成長を記録すると予想されています。
より広い普及を遅らせている主な課題は何ですか?
遅延は依然として最大の運用上の課題です。これは、高動作コンテンツが遅延の増加とともに不快になるためであり、特に強力な5Gスタンドアロンまたは高度なWi-Fiのない環境では顕著です。
最終更新日:



