
製造業向けビジョンアナリティクスソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
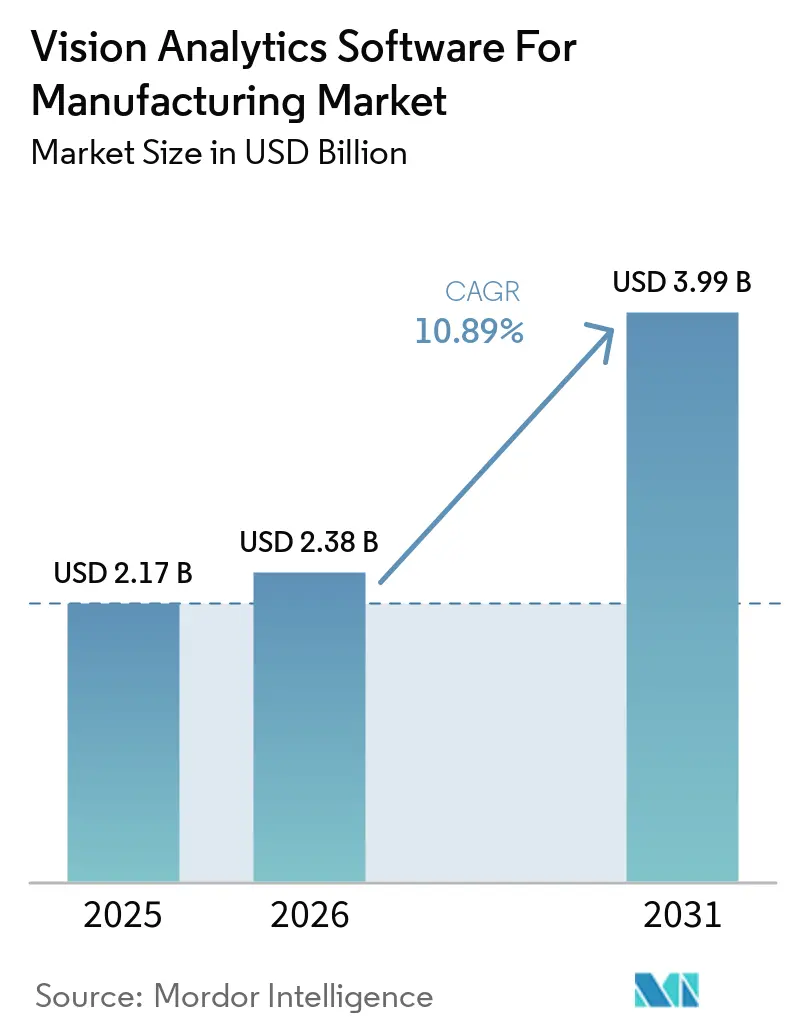
| 市場規模 (2026) | 2.38 十億米ドル |
| 市場規模 (2031) | 3.99 十億米ドル |
| Growth Rate (2026 - 2031) | 10.89 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる製造業向けビジョンアナリティクスソフトウェア市場分析
製造業向けビジョンアナリティクスソフトウェア市場規模は2025年に2.17 ビリオン 米ドルと評価され、2026年の2.38 ビリオン 米ドルから2031年には3.99 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは10.89%です。製造業者は生産ラインにおける定期的な人的検査から継続的画像ベースの管理へと移行しています。電子機器、半導体、自動車、EVバッテリー工場では、公差が狭まるにつれてより一貫した検査が必要とされています。低コストの画像センサーとエッジベースのディープラーニングにより、中規模工場への導入がより現実的になっています。購買担当者はクラウドツールを活用してモデルのトレーニング、バージョン管理、サイト間のパフォーマンス比較を行いながら、工場フロアではローカル推論を維持しています。データラベリング、レガシーシステム統合、サイバーセキュリティ要件は引き続きベンダー選定と展開タイミングに影響を与えます。
レポートの主要ポイント
- ソフトウェアタイプ別では、画像処理・分析ソフトウェアが2025年の製造業向けビジョンアナリティクスソフトウェア市場シェアの30.21%を占め、AI・ディープラーニングビジョンアナリティクスソフトウェアは2031年までに11.32%のCAGRで拡大する見込みです。
- アプリケーション別では、品質検査・欠陥検出が2025年に35.65%のシェアを占め、予知保全は2031年までに11.45%のCAGR成長する見込みです。
- 展開形態別では、エッジ・オンプレミスが2025年の製造業向けビジョンアナリティクスソフトウェア市場の59.88%を占め、クラウドベースの展開は2031年までに11.78%のCAGRで拡大する見込みです。
- 産業垂直別では、電子機器・半導体が2025年に24.78%の収益シェアを占め、2031年までに11.98%のCAGRで成長する見込みです。
- 地域別では、アジア太平洋が2025年に36.54%のシェアを占め、2031年までに11.61%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
製造業向けビジョンアナリティクスソフトウェアのグローバル市場トレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ゼロ欠陥製造への需要増大 | +3.2% | グローバル、特に北米、ドイツ、日本、韓国での需要が強い | 短期(2年以内) |
| AI対応電子機器・半導体検査 | +2.5% | アジア太平洋、特に中国、韓国、台湾、日本、北米への波及効果あり | 短期(2年以内) |
| EVバッテリーのスループットおよびトレーサビリティ要件 | +1.8% | 北米、ドイツ、韓国、中国 | 中期(2~4年) |
| エッジAI推論とブラウンフィールド接続性の改善 | +1.4% | グローバル、欧州および北米での早期採用あり | 中期(2~4年) |
| 製造業における労働力・品質エンジニアリング不足 | +1.1% | 北米、欧州、日本 | 中期(2~4年) |
| 複数工場ネットワークにわたるクローズドループ品質最適化 | +0.8% | グローバルエンタープライズ製造業者 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ゼロ欠陥製造への需要増大
ゼロ欠陥要件は、製造業向けビジョンアナリティクスソフトウェア市場およびプレミアム製造サプライチェーン全体での継続的な検査の必要性を高めています。ティア1 OEMは百万個あたりの欠陥目標を厳格化しており、高い生産量ではサンプリングの適合性が低下しています。2026年にCognex Corporationが500社以上の製造業者、インテグレーター、OEMを対象に実施した調査では、57%がすでにマシンビジョン業務にAIを活用しており、30%が近い将来の採用を計画していることが判明しました。採用は、製品のばらつきと厳しい公差が高い検査需要を生み出す自動車、電子機、物流分野で最も強く見られました。自動化検査要件がサプライヤー品質契約に組み込まれると、製造業者はそのソフトウェアをコアの運用インフラとして扱う可能性が高くなります。ISO 9001:2015および自動車品質管理要件も、生産速度でトレーサブルな検査記録を生成できるシステムを支持しています。
AI対応電子機器・半導体検査の拡大
先端半導体生産では、小さく多様な欠陥パターンを識別できる製造業向けビジョンアナリティクスソフトウェア市場システムが必要です。欠陥シグネチャーが複雑になると、ルールベースの光学検査では偽陽性が大量に発生する可能性があります。NVIDIA Corporationは、TSMCがファブ運営全体にわたってNVIDIA加速コンピューティングを使用しており、最適化、リソグラフィー、プロセス制御、検査が含まれると述べています。製造業向けビジョンアナリティクスソフトウェア市場は、生産画像にラベルが付けられることで恩恵を受け、時間の経過とともにモデルのパフォーマンスが向上します。このデータ蓄積により、早期に導入した施設での歩留まり管理能力が化される可能性があります。自動化検査は、先端パッケージングおよび半導体製造の品質管理要件もサポートします。
EVバッテリーのスループットおよびトレーサビリティ要件
EVバッテリー生産では、セル、モジュール、パックの組み立て工程全体にわたるインライン検査のための製造業向けビジョンアナリティクスソフトウェア市場ソリューションが必要です。手動プロセスでは、ギガファクトリーのスループットレベルで完全なカバレッジを維持することができません。EU電池規制は、バッテリートレーサビリティとバッテリーパスポートをサポートする情報を要求しています。BMWは、Plant Woodruff施設がAIアシスタントとエージェントを使用してラインの生産工程を監視しており、100%の最終検査のために250台のロボットがサポートしていると述べています。同社は2026年12月に同工場からの最初の量産バッテリーを見込んでいます。可視光、熱、X線イメージングにより、単一の生産環境内で多様な検査入力を処理できるソフトウェアの必要性が高まっています。
エッジAI推論とブラウンィールド接続性の改善
ブラウンフィールド工場は、製造市場におけるAI推論ワークフロー向けビジョンアナリティクスソフトウェア用に設計されていないPLC、SCADAヒストリアン、産業プロトコルに依存していることが多いです。製造業者は、これらのシステムとビジョンアナリティクスアプリケーション間の信頼性の高い接続を必要としています。エッジプロセッサーは、クラウドへの往復なしにカメラストリームのローカル分析をサポートできます。ゲートウェイ製品は、古い施設全体でプラントデータをアナリティクスシステムと接続することもできます。製造業向けビジョンアナリティクスソフトウェア市場は、混在した機器環境全体でモデルバージョン、パフォーマンスドリフト、フリート全体の更新を管理するプロバイダーを優先する可能性が高いです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ラベル付き欠陥データおよびモデル検証の高コスト | -1.2% | グローバル、特に北米、欧州、日本のハイミックス工場で深刻 | 短期(2年以内) |
| レガシーMES、SCADA、PLC、カメラ統合の複雑性 | -1.1% | グローバルのブラウンフィールド施設、成熟した製造経済圏に集中 | 中期(2~4年) |
| 接続されたビジョンシステムにおけるサイバーセキュリティおよび知的財産の露出 | -0.8% | 北米および欧州連合、コンプライアンス要件がより厳格な地域 | 中期(2~4年) |
| ハイミックス・ローボリューム生産におけるモデルドリフト | -0.6% | 航空宇宙・防衛、医療機器、特殊産業機器(グローバル) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ラベル付き欠陥データおよびモデル検証の高コスト
教師あり検査モデルは、信頼性の高い結果を達成するために実際の欠陥のラベル付き画像を必要とします。多くの生産環境では欠陥の発生頻度が低く、有用なトレーニングサンプルの供給が制限されます。Advanced Engineering Informaticsの2025年の研究では、AI対応産業欠陥検出においてデータ収集とラベリングが依然として労働集約的であることが判明しました。Journal of Intelligent Manufacturingの2025年の研究では、教師あり、弱教師あり、教師なしアプローチを組み合わせた統合モデルが特定のラベリング制約に対処できることが判明しました。これらのアプローチは、大規模に使用される前に実際の生産条件下で検証される必要があります。購買担当者は、提案された展開を評価する際に、継続的なラベリング、検証、エンジニアリング作業を考慮する必要があります。
レガシーMES、SCADA、PLC、カメラ統合の複雑性
ビジョンアナリティクスアプリケーションを独自のMES、SCADA、PLC、カメラシステムと接続すると、実装スケジュールが長くなる可能性があります。古い施設では、異なる年代とインターフェースを持つ機器のためにOPC UAゲートウェイとカスタムドライバーが必要になる場合があります。工場が異なる制御システムを運用している場合、このような作業の再利用は困難です。グリーンフィールド施設は初期アーキテクチャに接続された品質システムを設計できますが、レトロフィットにはより広範な統合作業が必要になる場合があります。IEC 62443は産業オートメーションおよび制御システムコンポーネントのサイバーセキュリティ要件を提供、接続された展開に対する検証責任を追加します。[1]国際電気標準会議、「IEC 62443-4-2:産業オートメーションおよび制御システムのセキュリティ」、IEC、iec.ch。 サイバーレジリエンス法に基づく欧州の要件は、デジタルコンポーネントを持つビジョンプラットフォームに対するもう一つの調達上の考慮事項を追加します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソフトウェアタイプ別:プロセス監視がリードし、ディープラーニングが拡大
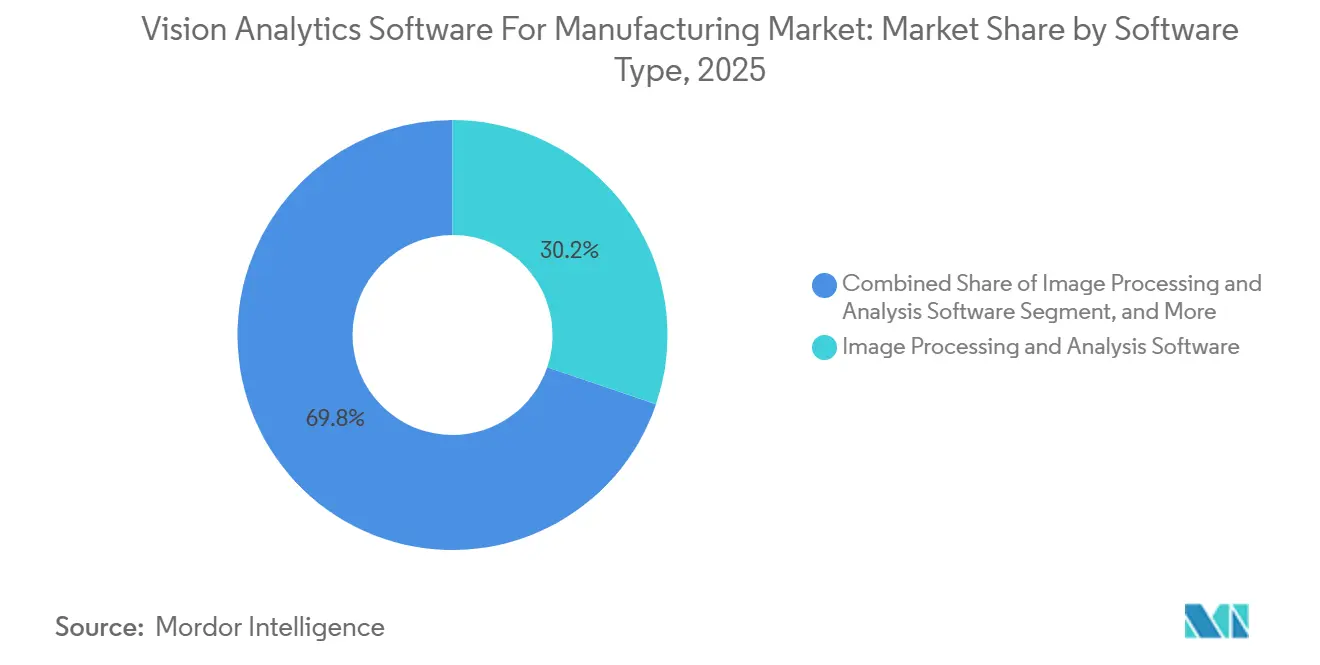
画像処理・分析ソフトウェアは2025年の製造業向けビジョンアナリティクスソフトウェア市場シェアの30.21%を占めました。製造業向けビジョンアナリティクスソフトウェア市場におけるその地位は、個別製造サイトでのプロセス制御アプリケーションへの確立された投資を反映しています。これらのシステムは、複数の検査ステーション全体で生産条件を監視するチームを支援します。既存プロバイダーは、そのソフトウェアが工場ワークフローと深く連携している場合に恩恵を受けます。インストールベースはまた、既存システムをすべて置き換えるのではなく、新しいAI機能を追加するための基盤を購買担当者に提供します。
AI・ディープラーニングビジョンアナリティクスソフトウェアは2031年までに11.32%のCAGRで拡大する見込みです。基盤モデル、自己教師あり学習方法、エッジコンピューティングが、より複雑な検査環境での使用をサポートしています。Cognex Corporationは2026年4月にNVIDIA Jetsonテクノロジーとエッジでの複数のAIモデルのサポートを備えたIn-Sight 6900ビジョンコントローラーを発表しました。[2] Cognex Corporation、「CognexがNVIDIA搭載のIn-Sightビジョンコントローラーを発売」、Cognex、investor.cognex.com。 ルールベース・従来型ビジョンアナリティクスソフトウェアは、製品が一貫しており決定論的な動作が重要な場合に引き続き関連性を持ちます。画像処理・分析ソフトウェアとビジョンアプリケーション開発ソフトウェアは、より広いビジョンエコシステム全体で作業するインテグレーターと開発者を引き続きサポートします。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


アプリケーション別:品質検査が最大のベースを維持し、保全が加速
品質検査・欠陥検出は2025年製造業向けビジョンアナリティクスソフトウェア市場規模の35.65%を占めました。これは生産環境における多くのビジョン展開を確立したコアアプリケーションです。電子機器、食品・飲料、製薬工場は、製品がラインをさらに進む前に欠陥を特定するためにこれらのシステムを使用しています。このアプリケーションはまた、後の品質レビューをサポートできる画像記録を作成します。製造業向けビジョンアナリティクスソフトウェアプログラムの多くは欠陥検出から始まり、その後他の生産用途に拡張されます。
予知保全は2031年までに11.45%のCAGRで成長する見込みです。表面検査のために収集された画像は、アライメントの変化やロボットアームの摩耗パターンなどの機器の状態も明らかにすることができます。これにより、製造業者は別のセンサーハードウェアを追加することなく、信頼性作業のために既存の視覚データを使用できます。プロセス監視・最適化、計測・メトロロジー、識別・分類・トレーサビリティは各サイトでのエンゲージメントを深めることができます。作業員の安全とコンプライアンスは、保護具の実践に文書化されたレビューが必要な規制施設でも関連性があります。
展開形態別:エッジシステムがリードし、クラウドツールがガバナンスをサポート
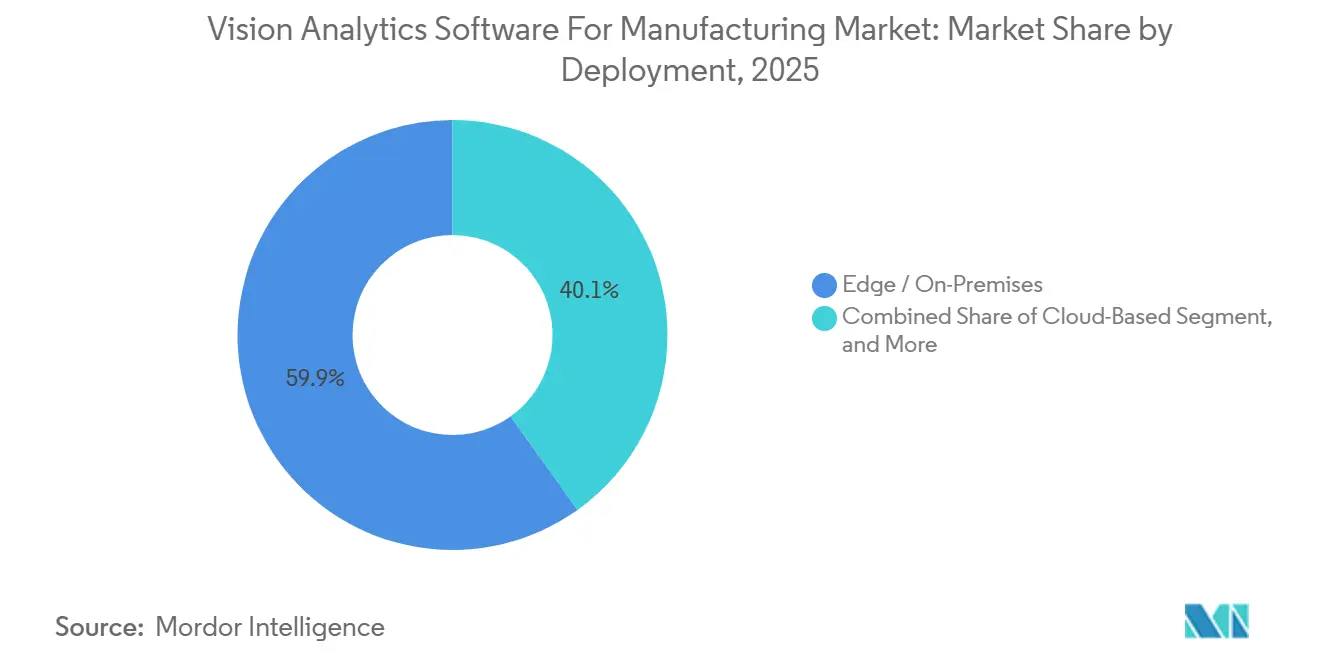
エッジ・オンプレミス展開は2025年の製造業向けビジョンアナリティクスソフトウェア市場シェアの59.88%を占めました。ローカル処理は生産ラインが低レイテンシーで意思決定を行うのを支援します。また、生産情報をオンサイトで保持する必要がある施設もサポートします。半導体、製薬、防衛業務では、ローカル展開を重要にするデータ処理要件がある場合があります。したがって、エッジインストールは、クラウドツールがより高機能になっても、製造業向けビジョンアナリティクスソフトウェア市場において中心的な位置を維持する可能性があります。
クラウドベースの展開は2031年までに11.78%のCAGRで拡大する見込みです。その主な役割は、サイト全体でのモデルトレーニング、バージョン管理、展開管理、分析を一元化することです。Cognex Corporationは、2025年6月のベータ版ローンチ後、100社以上の製造業者がシングルライン作業からマルチサイトのOneVisionロールアウトに移行したと述べています。このプラットフォームにより、モデルを一元的に開発・更新しながら、ローカルのIn-Sightデバイスで検査を実行できます。ハイブリッド構成は、マルチサイト組織がレイテンシーとデータ主権のニーズを管理しながら一貫したモデルパフォーマンスを追求するのに役立ちます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
産業別:電子機器・半導体が成長をリードし、自動車が拡大
電子機器・半導体は2031年までの産業垂直の中で最高のCAGR 11.98%を記録する見込みです。先端ノード生産と複雑な半導体パッケージングにより、精密検査の必要性が高まっています。EVバッテリーセル製造も、詳細な品質検証のための製造業向けビジョンアナリティクスソフトウェア市場への需要を促進しています。製造業向けビジョンアナリティクスソフトウェア産業は、小さな欠陥が歩留まり、信頼性、コンプライアンスに影響を与える可能性があるため、これらの工場に依存しています。その要件は、複雑なパターンを検出し生産記録を保持できるシステムを優先します。
自動車・EVバッテリーは、OEMがバッテリーモジュール組み立て、ボディインホワイト溶接、パワートレイン検査のためのインラインビジョンを実装するにつれて、もう一つの重要な貢献者となっています。Atlas Copcoは、そのAI搭載スマート検証がEVバッテリーの接合、シーリング、組み立て工程の正確性、完全性、公差コンプライアンスをリアルタイムで確認できると述べています。食品・飲料、製薬、医療機器はトレーサブルな検査記録に対する安定した要件を持っています。航空宇宙・防衛、産業機器・機械は、要求の厳しいイメージング条件を持つ小規模で高価値なアプリケーションでこれらのシステムを使用しています。金属、プラスチック、ゴムは普及率が低いままですが、製品の多様性が高くルールベースの検査の効果が低い場合に恩恵を受けることができます。
地域分析
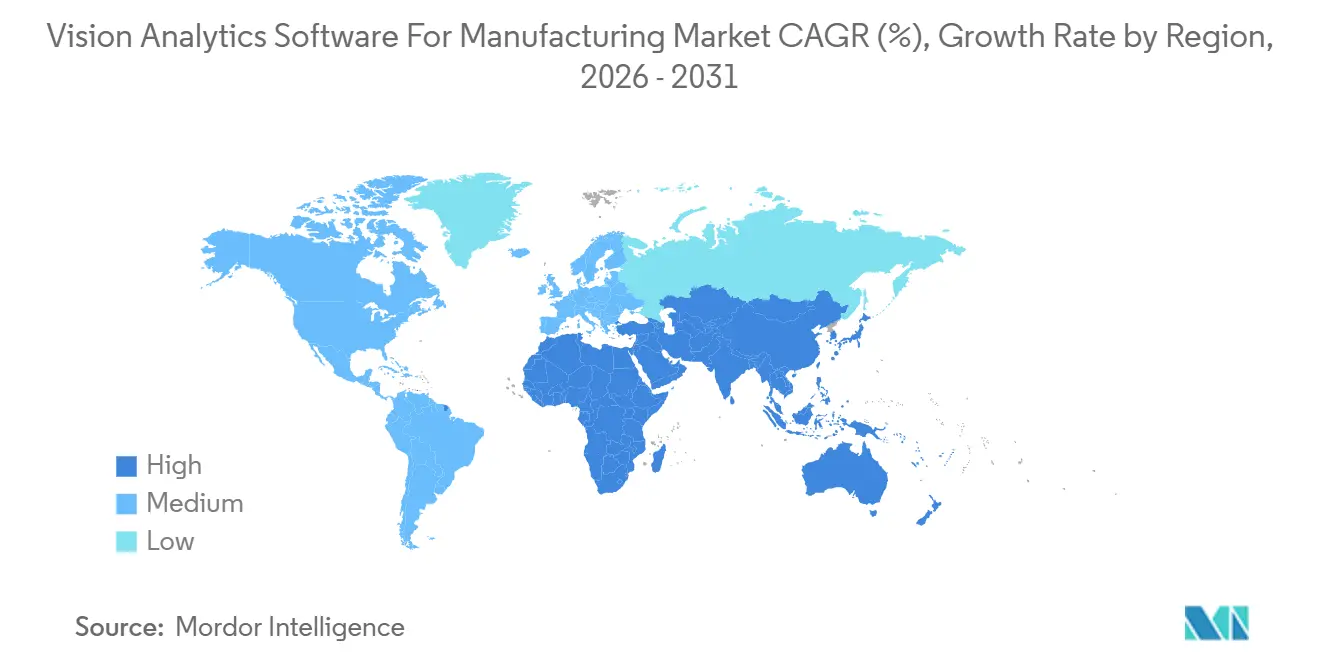
アジア太平洋は2025年の製造業向けビジョンアナリティクスソフトウェア市場シェアの36.54%を占め、2031年までに11.61%のCAGRで成長する見込みです。中国、韓国、日本、インドは半導体製造、電子機器組み立て、自動車生産を通じて地域需要を支えています。日本の経済産業省とNEDOは、2026年度から2030年度にかけての物理AIインフラに最大1 トリリオン 円(6.6 ビリオン 米ドル)を拠出することを約束しました。[3]日本経済産業省およびNEDO、「AIボティクス戦略とフロンティアAIインフライニシアチブ」、経済産業省、meti.go.jp。 韓国の産業通商資源部は、2030年までに500のAI工場を設立し、15の製造AIモデルを開発するための製造AI変革イニシアチブを開始しました。Samsungは嶺南地域全体で60 トリリオン 韓国ウォン(440 ビリオン 米ドル)の製造AIインフラ投資を発表しました。
深圳、成都、常州の中国の産業クラスターは、特に電子機器生産において製造業向けビジョンアナリティクスソフトウェアに対する相当な需要を維持しています。生産連動型インセンティブ制度の下でのインドの拡大する電子機器製造は、工場が輸出グレードの品質基準を満たそうとするにつれて成長する機会を提供しています。北米は半導体能力の拡大、EV投資、確立されたスマートファクトリーソフトウェアインフラに支えられ、2番目に大きな地域シェアを保持しています。米国が地域需要をリードし、カナダとメキシコは米国OEMと連携した自動車サプライチェーンをサポートしています。グリーンフィールドプロジェクトは最初から接続された品質システムを組み込むことができ、製造業向けビジョンアナリティクスソフトウェア市場のレトロフィット制約の一部を回避できます。
欧州はドイツ、英国、フランス、イタリア、スペインが主導しており、自動車品質への期待がサプライヤー全体に広がっています。サイバーレジリエンス法は、接続されたデジタル製品を管理する製造業者にとって追加のプラットフォーム選択上の考慮事項を生み出しています。南米、中東、アフリカは製造業向けビジョンアナリティクスソフトウェア市場の新興地域として残っています。ブラジルは自動車組み立て、食品加工、アグリビジネスを通じて製造業向けビジョンアナリティクスソフトウェア市場の需要をサポートしています。アラブ首長国連邦とサウジアラビアは産業多様化プログラムで関連能力を展開しており、南アフリカとエジプトは多国籍ベンダーの参入市場となっています。カタールは石油化学・素材加工において選択的な可能性を持ち、ナイジェリアは産業の正式化とデジタルインフラに関連した長期的な機会を持っています。

競合ランドスケープ
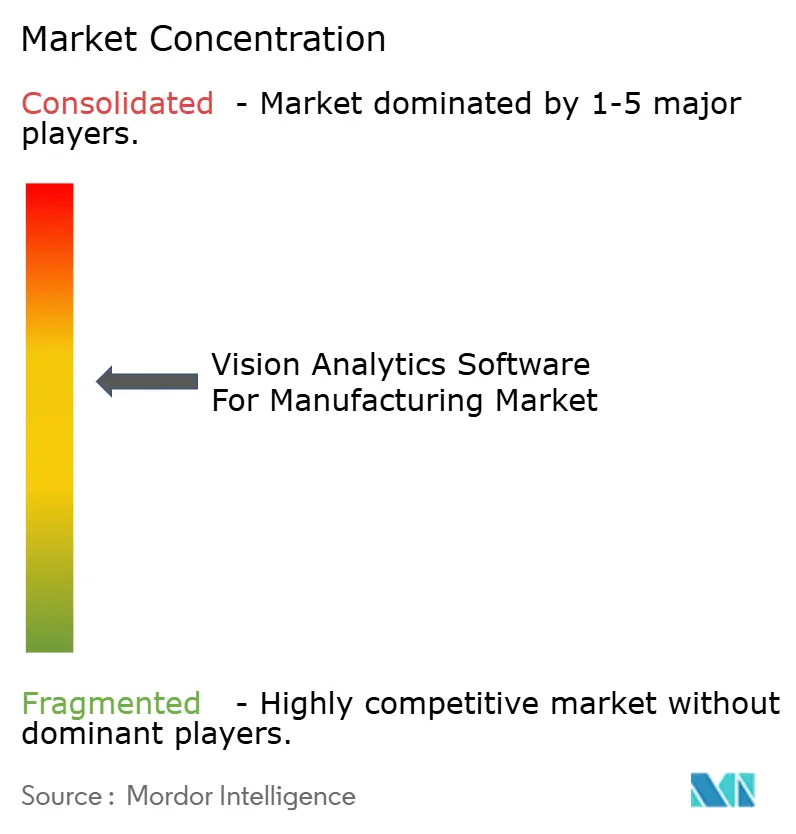
製造業向けビジョンアナリティクスソフトウェア市場は、プラットフォーム層において中程度に集約されています。専門ベンダーは、特に汎用マシンビジョンおよび半導体検査において、製造業向けビジョンアナリティクスソフトウェア市場で強固な地位を維持しています。インフラプロバイダーも、専門企業がその提供物に組み込むことができるAIコンピューティングおよびクラウドサービスを通じて競争しています。検査セルとソフトウェアプラットフォームを制御する統合ベンーと、異種カメラハードウェアをサポートするソフトウェアプラットフォームとの間で分断が生まれています。後者のグループは、すべての施設でハードウェアを標準化できない製造業向けビジョンアナリティクスソフトウェアの購買担当者に関連しています。
Keyence Corporationは2026年6月に32コアAIエンジン、前世代モデルより最大13倍高速な処理速度、視覚的トレーサビリティのための内蔵ビジョンストレージを備えたVS-Gシリーズを発売しました。[4]Keyence Corporation、「AIパワード高性能ビジョンシステム、VS-Gシリーズ」、Keyence、keyence.com。 この製品は、クラウド依存アーキテクチャを使用しない可能性がある施設でのローカルデータ管理をサポートします。SiemensとNVIDIA Corporationは2026年1月にパートナーシップを拡大し、Siemens Electronics Factory Erlangenを適応型製造のブループリントとして使用した産業AIオペレーティングシステムの開発を進めています。この関係は、製造業向けビジョンアナリティクスソフトウェア市場の展開においてSiemensのソフトウェア能力とNVIDIAのコンピューティングインフラを結びつけています。また、競合プラットフォームにとってエコシステムの適合性の重要性も高まっています。
Landing AI, Inc.は、ABBロボティクスが2025年9月にLandingLensビジュアルAI機能をABBロボティクスソフトウェアに統合するための戦略的投資を行ったと述べています。両社は、事前学習済みモデル、インテリジェントデータワークフロー、ノーコードツールを通じて、トレーニングと展開時間を最大80%削減することを目標としています。このアプローチは、製造業向けビジョンアナリティクスソフトウェア市場の統合集約型プロジェクトを遅らせる可能性がある実装負担に対処します。セキュリティ認証も、購買担当者が産業制御システムにIEC 62443要件を満たすことを必要とする場合に、より重要になっています。モデルパフォーマンス、統合能力、安全な製品設計を組み合わせたベンダーは、複雑な製造業向けビジョンアナリティクスソトウェア市場のエンタープライズ展開においてより有利な立場にあります。
製造業向けビジョンアナリティクスソフトウェア産業のリーダー企業
Cognex Corporation
Keyence Corporation
Omron Corporation
Teledyne Technologies Incorporated
Basler AG
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:SICK AGは、Novaマシンビジョンプラッフォーム内でAIパワード3D品質検査を発売し、ディープラーニングアルゴリズムと精密な高さデータ分析を統合して、追加の外部ハードウェアなしにデバイス上でのトレーニングを可能にしました。このソリューションは電子機器、バッテリー製造、自動車、消費財の検査を対象とし、リアルタイムのバッチおよびプロセスラインの欠陥識別のための異常ヒートマップを備えたAIネイティブソフトウェアへとSICKのセンサーポートフォリオを拡張します。
- 2026年7月:三菱電機株式会社とソニーセミコンダクタソリューションズ株式会社は、規制当局の承認を条件として2026年10月に事業を開始する予定の合弁会社Advanced Vision Solutions Co., Ltd.の設立を発表しました。この合弁会社は、ソニーのイメージセンサーおよびエッジAI技術と三菱電機のファクトリーオートメーション能力を統合し、従来のイメージングでは監視が困難だった製造サイト向けのAIベースの視覚アナリティクスソリューションを提供します。
- 2026年7月:Keyence Corporationは、32コアAIエンジン、前世代モデルより最大13倍高速な処理速度、コントーラー上で直接100%の視覚的トレーサビリティを実現する業界初の内蔵ビジョンストレージを備えたVS-GシリーズAIパワード高性能ビジョンシステムを発売しました。このシステムは、蓄積された生産画像によるオートチューニングを通じて、欠陥の見逃しと誤過検出の完全排除を目標としています。
- 2026年1月:Siemens AGとNVIDIA Corporationは、2026年から開始する完全AI駆動の適応型製造ブループリントとして、ドイツのエアランゲンにあるSiemens Electronics Factoryを対象とした産業AIオペレーティングシステムの構築に向けた戦略的パートナーシップの拡大を発表しました。このパートナーシップはAIネイティブEDA、シミュレーション、適応型製造、サプライチェーンにわたり、NVIDIA CorporationがAIインフラを提供し、Siemensが数百名の産業AIエキスパートを投入します。


製造業向けビジョンアナリティクスソフトウェアグローバル市場レポートの調査範囲
製造業向けビジョンアナリティクスソフトウェア市場には、コンピュータービジョン、人工知能、機械学習を使用して製造プロセスからの視覚データを分析するソフトウェアソリューションが含まれます。これらのソリューションにより、製造業者はリアルタイムで製品品質の監視、欠陥の検出、業務の最適化、職場の安全性の向上が可能になります。カメラ、センサー、産業システムと統合し、製造施設全体でデータ駆動型の意思決定をサポートします。
製造業向けビジョンアナリティクスソフトウェア市場レポートは、ソフトウェアタイプ別(AI・ディープラーニングビジョンアナリティクスソフトェア、ルールベース・従来型ビジョンアナリティクスソフトウェア、画像処理・分析ソフトウェア、ビジョンアプリケーション開発ソフトウェア、その他のソフトウェアタイプ)、アプリケーション別(品質検査・欠陥検出、プロセス監視・最適化、計測・メトロロジー、識別・分類・トレーサビリティ、予知保全、作業員の安全とコンプライアンス)、展開形態別(エッジ・オンプレミス、クラウドベース、ハイブリッド)、産業別(電子機器・半導体、自動車・EVバッテリー、食品・飲料、製薬・医療機器、航空宇宙・防衛、産業機器・機械、金属・プラスチック・ゴム、その他の産業)、地域別(北米、南米、欧州、アジア太平洋、中東、アフリカ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| AI・ディープラーニングビジョンアナリティクスソフトウェア |
| ルールベース・従来型ビジョンアナリティクスソフトウェア |
| 画像処理・分析ソトウェア |
| ビジョンアプリケーション開発ソフトウェア |
| その他のソフトウェアタイプ |
| 品質検査・欠陥検出 |
| プロセス監視・最適化 |
| 計測・メトロロジー |
| 識別・分類・トレーサビリティ |
| 予知保全 |
| 作業員の安全とコンプライアンス |
| エッジ・オンプレミス |
| クラウドベース |
| ハイブリッド |
| 電子機器・半導体 |
| 自動車・EVバッテリー |
| 食品・飲料 |
| 製薬・医療機器 |
| 航空宇宙・防衛 |
| 産業機器・機械 |
| 金属・プラスチック・ゴム |
| その他の産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| カタール | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| ソフトウェアタイプ別 | AI・ディープラーニングビジョンアナリティクスソフトウェア | |
| ルールベース・従来型ビジョンアナリティクスソフトウェア | ||
| 画像処理・分析ソトウェア | ||
| ビジョンアプリケーション開発ソフトウェア | ||
| その他のソフトウェアタイプ | ||
| アプリケーション別 | 品質検査・欠陥検出 | |
| プロセス監視・最適化 | ||
| 計測・メトロロジー | ||
| 識別・分類・トレーサビリティ | ||
| 予知保全 | ||
| 作業員の安全とコンプライアンス | ||
| 展開形態別 | エッジ・オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| 産業別 | 電子機器・半導体 | |
| 自動車・EVバッテリー | ||
| 食品・飲料 | ||
| 製薬・医療機器 | ||
| 航空宇宙・防衛 | ||
| 産業機器・機械 | ||
| 金属・プラスチック・ゴム | ||
| その他の産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| カタール | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
製造業向けビジョンアナリティクスソフトウェア市場の規模はどのくらいですか?
市場は2025年に2.17 ビリオン 米ドルと評価され、2026年には2.38 ビリオン 米ドルと推定され、10.89%のCAGRで2031年までに3.99 ビリオン 米ドルに達する見込みです。この予測は、工場業務全体での画像ベースの品質管理のより広範な使用を反映しています。
製造業におけるビジョンアナリティクスソフトウェアの採用を促進しているものは何ですか?
ゼロ欠陥要件、電子機器・半導体検査、EVバッテリートレーサビリティ、労働力不足が採用を増加させています。ブラウンフィールド接続性と安全なソフトウェアアーキテクチャもプロジェクトの意思決定に影響を与えます。
2031年までに最も急速に成長しているソフトウェアタイプはどれですか?
AI・ディープラーニングビジョンアナリティクスソフトウェアは2031年までに11.32%のCAGRを記録する見込みです。自己教師あり学習とローカルAI処理が、複雑な検査環境での使用をサポートしています。
製造業者が視覚検査にエッジ展開を使用する理由は何ですか?
エッジ展開は低レイテンシーの意思決定とローカルデータ処理をサポートし、これらは生産ライン制御と制限された環境において重要です。半導、製薬、防衛業務において引き続き重要です。
需要の最大シェアを持つアプリケーションはどれですか?
品質検査・欠陥検出は2025年に35.65%のシェアを占めました。これは一般的に、後の保全および安全用途への拡張の出発点を提供します。
最終更新日:



