
ベトナム油圧プレス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
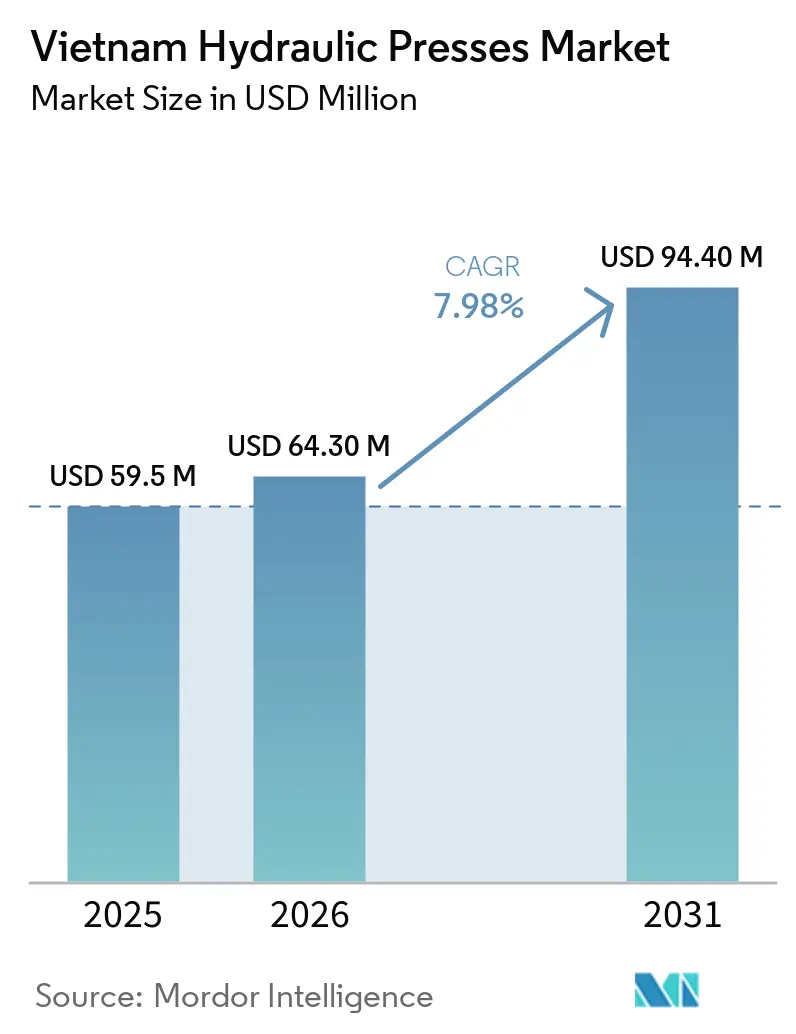
| 基準年の市場規模 (2025) | 59.5 百万米ドル |
| 市場規模 (2026) | 64.30 百万米ドル |
| 市場規模 (2031) | 94.40 百万米ドル |
| Growth Rate (2026 - 2031) | 7.98 % |
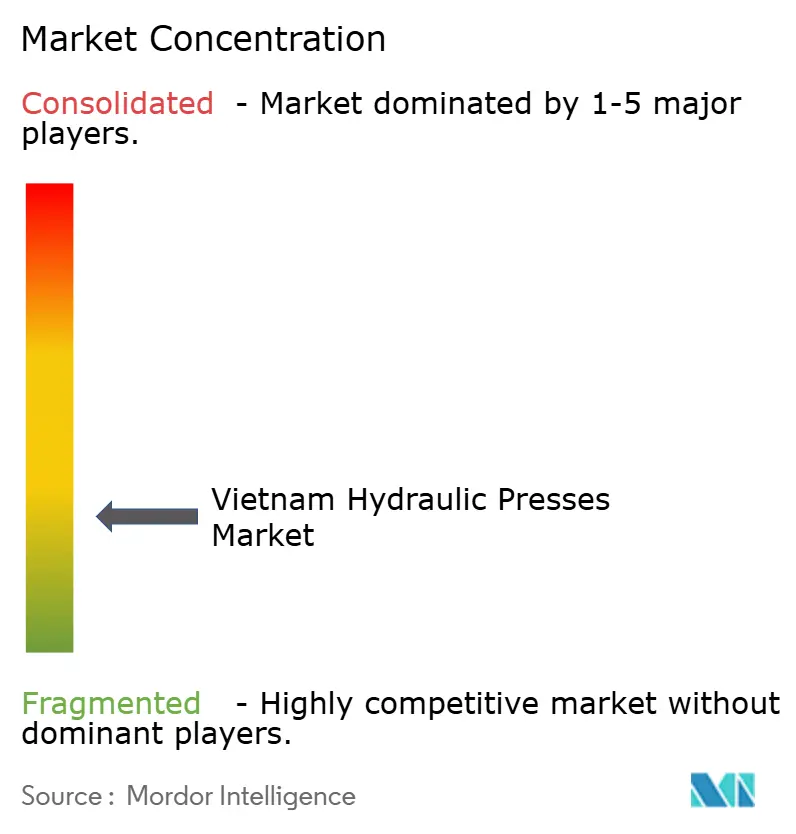
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナム油圧プレス市場分析
ベトナム油圧プレス市場規模は、2025年の5,950万米ドルから2026年には6,430万米ドルに増加し、2026年から2031年にかてCAGR 7.98%で成長して2031年には9,440万米ドルに達する見込みです。
ベトナムの製造・加工セクターが2025年に10.5%成長し、鉱工業生産指数が2024年の8.2%と比較して9.2%上昇したことから、製造産出量は引き続き主要な需要基盤となっています。工場投資の増加と生産能力の拡大が、自動車、電子機器、機械、産業部品にわたる金属成形設備への需要を支えています。ベトナム油圧プレス市場は、自動車、電子機器、重工業の工場が成形能力を追加するにつれて、プロジェクト単位の購入を超えた段階へと移行しています。需要は、繰り返し生産と厳格な品質要件に対応できる、より高トン数でデジタル制御された省エネ型プレスへとシフトしています。ローカライズされたEV部品やより精密な電子部品が、信頼性の高いプレス、制御装置、および補助工具への要件を高めています。メーカーがローカライズ生産を拡大するにつれて、設備サプライヤーはプレス本体だけでなく、アプリケーションエンジニアリング、自動化統合、スペアパーツ、アフターサービスの提供も期待されるようになっています。設備サポートにコミッショニングメンテナンス、ファイナンスへのアクセスを組み合わせたサプライヤーは、設備仕様だけでは解決できないギャップに対応することができます。
主要レポートのポイント
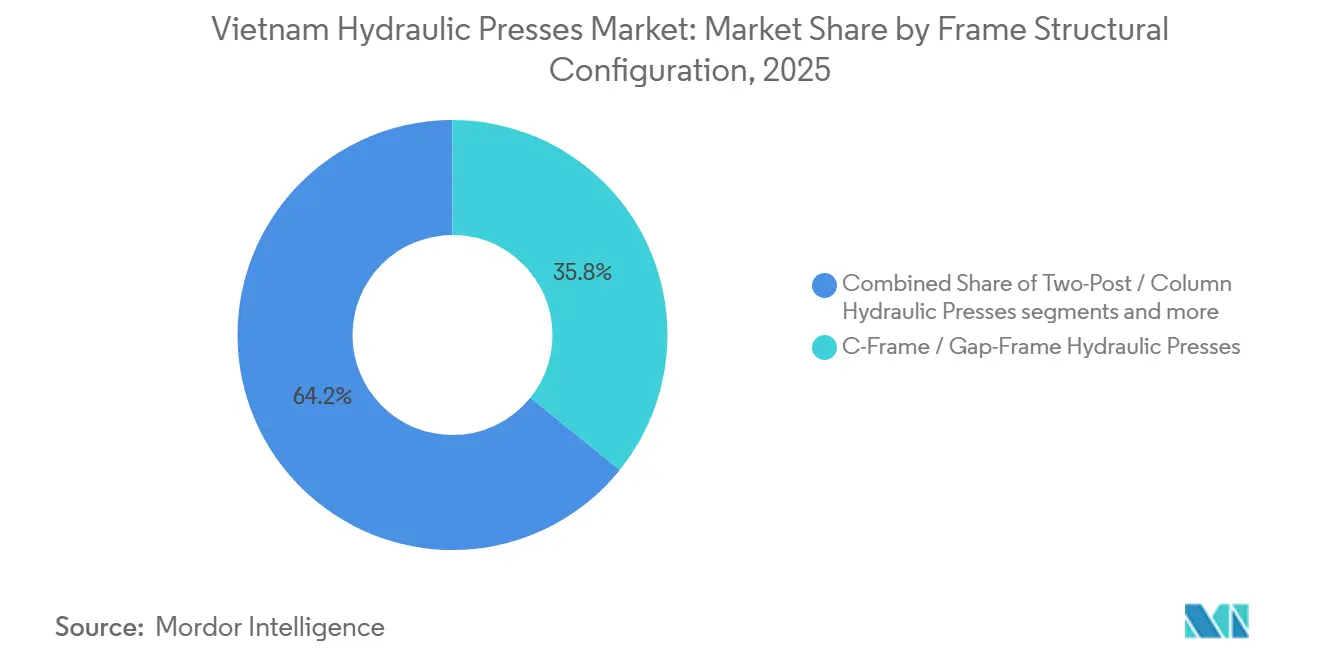
- フレームおよび構造構成別では、C型およびギャップフレーム油圧プレスが2025年のベトナム油圧プレス市場規模の35.8%を占め、H型、ストレートサイド、ギブガイド油圧プレスは2031年にかけてCAGR 10.1%で拡大する見込みです。
- トン数およびプレス力別では、101~500トンのプレスが2025年のベトナム油圧プレス市場シェアの38%を占め、2,000トン超のプレスは2031年にかけてCAGR 10.4%で成長する見込みです。
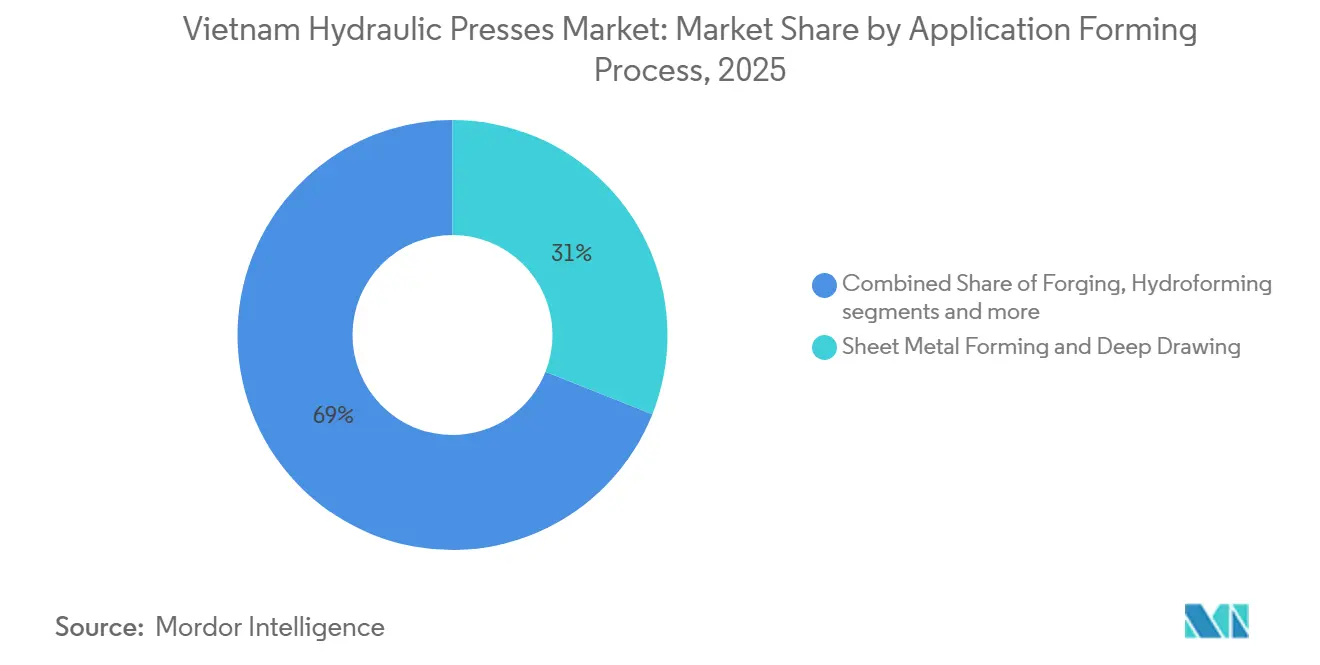
- 用途および成形プロセス別では、板金成形および深絞りが2025年の売上高の31%を占め、圧縮成形は2031年にかけてCAGR 10.8%で成長する見込みです。
- 最終用途産業別では、自動車・輸送が2025年の売上高の34%を占め、その他の特殊用途は2031年にかけてCAGR 9.7%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ベトナム油圧プレス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車およびEV部品のローカライズ | +2.5% | 国内全体、特にフートー、バクニン、ハティン、ホーチミン市のクラスターに集中 | 中期(2~4年) |
| 自動車ボディおよびシャシープレス能力の拡大 | +2.0% | 国内全体、特にフートー、チュライ、ビンズオンで早期の成果 | 中期(2~4年) |
| 電子機器・電気設備・家電製造の成長 | +1.5% | 北部回廊および南部ホーチミン市クラスター | 短期(2年以内) |
| 自動化、ロボティクス、コネクテッドプレスの導入 | +1.0% | 国内全体、輸出志向メーカーを含む | 長期(4年以上) |
| 老朽化プレスおよび制御装置のブラウンフィールド更新 | +0.7% | 国内全体、特にハノイ、ホーチミン市、ビンズオンの既存工業団地 | 中期(2~4年) |
| 地域の工具・金型・プロセス検証エコシステムの開発 | +0.5% | 国内全体、特にバクニン、バクザン、ハイフォン、チュライで早期活動 | 長期(4年以上 |
| 情報源: Mordor Intelligence | |||
自動車およびEV部品のローカライズ
ベトナムのEVローカライズの取り組みは、2026年における油圧プレス新規調達の主要な源泉となっています。VinFastは2025年末までにローカライズ率が60%に達し、ハティンのVinESバッテリーセル生産が全能力に達する2026年には80%を目標としていると発表しました。より高い地場調達率を達成するには、サプライヤーが完成部品を調達するのではなく、ベトナム国内でバッテリーケーシングや構造ブラケットを成形する必要があります。この要件は、一次・二次サプライヤーネットワーク全体で2,000トン未満のプレスの購入を後押しします。決定929/QĐ-TTgは、2030年までに自動車部品のローカライズ率を22%から30%に設定しており、適格サプライヤーの国内成形ラインへの需要を高めています。したがって、ベトナム油圧プレス市場は、単一の自動車メーカーの生産サイクルを超えた政策的方向性から恩恵を受けています。
自動車ボディおよびシャシープレス能力の拡大
自動車投資は、ボディおよびシャシー生産ラインにわたる複数の機械への需要を生み出していますトヨタ自動車ベトナムは2026年8月に、登録投資額を3億7,300万米ドル超に引き上げ、フェンダー、ドア、ボンネット、フロアパン用のプレス工場を追加する承認を受け、2029年の操業開始が計画されています。[1]フートー人民委員会およびトヨタ自動車ベトナム、「トヨタ、ベトナム工場拡張およびハイブリッド車生産追加に3億7,300万米ドルを投資」、The Investor、theinvestor.vn。 地場プレス加工は完成部品の輸入を代替し、ボディパネルサプライヤーの関連需要を創出します。THACO Industriesは2026年2月にダナンで7,000万米ドルの製造複合施設を開設し、自動化生産ラインと2026年の6,000万米ドルの輸出目標を掲げています。[2]ヒュンダイタインコン、「ベトナムで製造された1万台超のヒュンダイ車が2026年に輸出される」、ベトナム政府ニュース、vietnam.vn。 ヒュンダイタインコンも2026年に15,280台の車両ユニットおよびコンポーネントセットの輸出を目標としており、メキシコへのクレタ出荷を含んでいます。これらのプロジェクトは、ベトナム油圧プレス市場に典型的な短期設備更新サイクルよりも長い受注見通しをもたらします。
電子機器・電気設備・家電製造の成長
電子機器製造は、成形設備への需要の第二の大きな源泉を加えています。電子機器・部品の輸出は2025年に1,077億5,000万米ドルに達し、前年比48.4%増となり、国内輸出の23%を占めました。工場はバスバー、端子ハウジング、ヒートスプレッダープレート、バッテリーモジュールエンクロージャーなど、より機械的に精密な部品を追加しています。これらの部品は、多くの施設が回路基板の組み立てに注力していた時代にはあまり一般的でなかった油圧プレス加工能力を必要としす。この変化は、特に北部の外資系クラスターにおいて、ベトナム油圧プレス市場でのより高付加価値な購入を支えています。ベトナムが世界トップ10の電子機器輸出国の一つとしての地位を確立していることは、より深い部品生産能力の必要性を強化しています。このシフトはまた、自動車生産スケジュールを超えて需要を広げ、プレスメーカーのサプライヤー基盤を拡大します。
自動化、ロボティクス、コネクテッドプレスの導入
コネクテッド設備は、日本および韓国のサプライチェーンに連結した工場においてより重要性を増しています。これらの施設は、顧客の品質プロセスのために力変位記録とメンテナンスデータをますます必要としています。ANDRITZシューラーは2026年1月に、3,200 kNから15,500 kNの力、毎分最大85ストロークの速度、サーボ制御油圧ポンプドライブ、統合プロセスモニタリングを備えたHFA plus+ファインブランキングプレスシリーズを発売しました。このような仕様は、高付加価値用途においてコネクテッド制御を購入要件に近づけています。ロボットローディングと自動金型交も、多品種生産工場でのハンドリング制約を軽減できます。ベトナム油圧プレス市場には、これらのシステムを現地でインストール、検証、保守できるサプライヤーの余地があります。中小規模の機械メーカー向けの国内デジタルツインプログラムも、データに基づく生産ツールへの関心の高まりを示しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストと中小企業向けファイナンスの限界 | -1.5% | 国内全体、特にハノイ、ホーチミン市、ビンズオンの既存中小企業製造ハブ | 短期(2年以内) |
| 機械式、電動式、代替成形技術との競合 | -1.0% | 国内全体、特に500トン未満の精密プレス加工セグメント | 中期(2~4年) |
| 油圧・制御・コミッショニング専門家の不足 | -0.7% | 国内全体、特に北部の外資系工業団地 | 中期(2~4年) |
| 輸入部品、サービス遅延、コンプライアンスの複雑さ | -0.5% | 国内全体、特にハノイ、ホーチミン市、ハイフォンの税関ゾーンで最も高いリスク | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い資本コストと中小企業向けファイナンスの限
資本コストは、中小規模メーカーによる油圧プレスの購入を遅らせる可能性があります。正式な信用へのアクセスは依然として不均一であり、小規模製造業者が老朽化した設備を更新する能力を制限しています。この制約は、購入者が内部キャッシュフローに頼ることが多い低トン数の購入において最も強く現れます。既存の公的支援メカニズムは、機械集約型企業の担保および融資障壁を完全には取り除いていません。したがって、ベトナム油圧プレス市場は、生産需要が改善した場合でも、より長い更新サイクルを経験する可能性があります。ファイナンスパートナーシップやリース契約は設備へのアクセスを改善できますが、その利用可能性は小規模購入者にとって重要な条件であり続けています。
機械式、電動式、代替成形技術との競合
サーボ電動式および高速機械式プレスは、500トン未満の精密プレス加工において油圧システムと直接競合しています。AIDA Engineeringは、サーボプレスへの自動車需要の回復に支えられ、2027年度のプレス受注成長率が11.9%になると予測していると報告しまた。コマツのH2FMプログレッシブサーボプレスは630トンの能力を持ち、高トルク液冷サーボモーターを使用しています。これらの代替品は、エネルギー使用量、オイル管理、メンテナンス要件が工場の承認決定を左右する場合に魅力的です。油圧プレスは、持続的な力、深絞り、圧縮成形、または大型ワークピースを必要とする用途において優位性を保っています。したがって、ベトナム油圧プレス市場は、購入価格だけでなく、用途適合性、生産性、サービスサポート、プロセス制御において競争しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フレーム/構造構成別:C型プレスがリード、H型プレスはより速く成長
C型およびギャップフレーム油圧プレスは、2025年のベトナム油圧プレス市場シェアの35.8%を占めました。その開放型三面構造は、電子機器、家電、自動車部品、一般製造にわたる板金、プレス加工、曲げ、打ち抜き、組み立て作業を支えています。この構成は、プレスセル全体を再設計することなくロボット材料ハンドラーを収容でき、製造施設での段階的な自動化を支援します。この柔軟性は、金型を頻繁に交換し複数の部品を生産する中小規模の工場に適しています。また、アクセスしやすい作業エリアと頻繁なセットアップ変更を必要とする電子機器組み立てラインも支援します。需要は、CNC設備、自動フィーディングシステム、インライン検査と統合できるコンパクトなプレスをサプライヤーがますます必要とするベトナムの拡大する製造基盤によってさらに支えられています。
H型、ストレートサイド、ギブガイド油圧プレスは、2031年にかけてCAGR 10.1%で成長する見込みです。そのラム平行性は、不均一な荷重とより厳しいパネル公差が存在する場合に価値があります。これらのプレスは、より高い剛性と繰り返し精度が求められる自動車ボディ部品、構造部品、重板金成形、産業製造にますます適しています。四柱プレスは、大型プラテン全体に力を必要とする深絞りおよびコンポジット成形用途に対応します。より均一に圧力を分散させる能力は、より大型のワークピースや多段成形作業を含む用途も支援します。二柱およびベンチトップシステムは、電子機器組み立て、メンテナンス作業、プロトタイプ作業における小規模用途に対応します。TCVN 11310:2015への準拠は、OEM連携工場において追跡可能な安全文書を備えた標準化された構成を促進しています。ベトナムのメーカーが自動化を進め、より高付加価値な生産へと移行するにつれて、プレスの選択はプログラマブル制御、サーボ油圧システム、エネルギー効率、安全インターロック、自動ローディング・アンローディング設備との互換性によってますます影響を受けています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


トン数/プレス力別:中間レンジプレスが売上高をリード、トン数設備はより速く成長
101~500トンカテゴリーは2025年の売上高の38%を占めました。自動車ティア2サプライヤー、電子機器ハウジングメーカー、家電フレーム製造業者に対応しています。このトン数範囲は、多くの中規模外資系サプライヤーの投資能力に適合し、ブラケット、ハウジング、パネル、フレーム、成形板金部品の一般的な要件と一致しています。また、適度な力と頻繁な金型交換が必要なプログレッシブプレス加工、曲げ、打ち抜き、成形作業も支援します。需要は、ベトナムの成長する電子機器、自動車部品、電気設備、家電製造基盤によって強化されています。サプライヤーは、自動フィーディング、ロボットハンドリング、プログラマブル制御、インライン検査システムと統合できるプレスをますます求めています。その結果、ベトナム油圧プレス産業は中間レンジ設備需要の広く安定した基盤を持っています。
2,000トン超のプレスは、2031年にかけてCAGR 10.4%で成長する見込みです。需要は商用車シャシー、構造バッテリーエンクロージャー、鍛造、鉄道製造から来ています。その施設は、より高い力のプレス要件の新たな源泉をもたらします。大容量プレスはまた、大型構造部品、重負荷成形、高いベッド剛性と一貫した力分布を必要とする用途にも適しています。501~1,000トンおよび1,001~2,000トンの範囲は、トラックボディ、農業機械、建設機械、より重い板金製造を引き続き支援します。これらのトン数帯全体で、購入者は定格プレス能力に加えて、自動化互換性、サイクルタイム効率、圧力制御、オペレーター安全性、エネルギー消費をますます優先しています。
用途/成形プロセス別:板金成形がリード、圧縮成形はより速く成長
板金成形および深絞りは、2025年のベトナム油圧プレス市場規模の31%を占めました。自動車ボディパネル、電子機器エンクロージャー、家電部品、構造ブラケットが最大の生産量を支えています。このプロセスは、予測可能な出力、寸法の一貫性、確立された工具を必要とする繰り返し部品に広く使用されています。地場生産により、サプライヤーは組み立て施設の近くに能力を追加する理由が増え、材料移動を削減し、より短い生産サイクル支援します。自動車および電子機器部品製造のローカライズの進展も、より高い生産量を処理し、自動ブランクフィーディングとロボット部品ハンドリングと統合できるプレスへの需要を生み出しています。深絞りは、ドアスキン、ボンネット、フェンダーシェル、タンク、および同様の成形部品において引き続き重要です。これらの用途で使用されるプレスは、繰り返し成形サイクル中の表面品質を維持欠陥を最小化するために、制御されたラム動作とプログラマブル圧力プロファイルをますます必要としています。
圧縮成形は、2031年にかけてCAGR 10.8%で成長する見込みです。バッテリーモジュールエンクロージャーとコンポジットEV部品がこのプロセスへの需要を高めています。ビングループの8億1,000万米ドルのEV部品工業ハブがハティンで2025年9月に承認され、2027年6月の完成が計画されています。このハブはバッテリー断熱材および構造コンポジット生産を支援することが期待されています。この拡張は、特にEVメーカーがより多くの部品生産をローカライズするにつれて、繊維強化コンポジットおよびより大型の成形部品を処理できる高力プレスへの要件を高める可能性があります。ハイドロフォーミングおよび粉末圧縮は、航空宇宙、防衛、自動車、先端材料の顧客向けの特殊用途として残り、量は少ないものの機械あたりの設備価値は高くなっています。これらの用途は、圧力精度、プロセス繰り返し精度、工具互換性、特殊制御をより重視し、設備サプライヤーが従来の板金成形を超えた高付価値生産ニッチに対応できるようにしています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:自動車が売上高をリード、その他の特殊用途はより速く成長
自動車・輸送は、2025年のベトナム油圧プレス市場シェアの34%を占めました。トヨタ、ヒュンダイタインコン、THACOは直接投資需要とサプライヤーネットワーク全体の関連受注を生み出しています。OEM連携施設は、認定された文書、プロセス制御、一貫した操業性能を備えた設備を好みます。IATF 16949要件は、日本および欧州設備を含む認定システムへの需要を支えています。ティア1およびティア2サプライヤーも、ボディパネル、シャシー部品、ブラケット、構造部品、バッテリー関連部品の能力を拡大しており、自動フィーディング、精密な力制御、繰り返し可能なサイクル性能への要件を高めています。自動車は、より大型のプレス設置とより複雑な成形ラインへの最も明確な経路であり続けています。EVへのシフトは、サプライヤーがバッテリートレイ、モーターハウジング、構造部品、軽量成形部品の能力を追加するにつれて、設備要件をさらに広げています。
その他の特殊用途は、2031年にかけてCAGR 9.7%で成長する見込みです。これらの用途には、厳格な技術文書、プロセストレーサビリティ、用途固有の工具を伴う高付加価値要件が含まれます。電気・電子機器は、コネクタ、ハウジング、端子、精密ブラケット、バッテリー関連部品の大きな需要領域であり続けています。これらのメーカーは一般に、自動化生産セルに統合でき、頻繁な製品切り替えに対応できる、コンパクトで高い繰り返し精度を持つプレスを好みます。鉄道および海洋用途も、メーカーが構造およびボディパル能力を追加するにつれて台頭しています。建設機械、農業機械、産業部品からの需要は、中・高トン数システムの追加の顧客基盤を提供します。これらの最終用途は合わせて、ベトナム油圧プレス産業を従来の自動車基盤を超えて広げ、標準化された構成と用途固有のプレス構成の両方にわたって需要を生み出しています。
地理的分析
ハノイ、フートー、ビンフック、バクニン、バクザン、ハイフォン、タイグエンの回廊は、自動車工場と主要な電子機器クラスターを組み合わせています。トヨタの承認済み拡張には、2029年から始まるフェンダー、ドア、ボンネット、フロアパンの地場プレス加工能力が含まれています。サムスン、フォックスコン、LGの投資も、コネクタ、ヒートスプレッダー、ハウジングに使用される中トン数プレスへの需要を支えています。この地域の密なサプライネットワークは、国内代替品が改善する中でも、強力な品質・文書サポートを備えた国際認定モデルを好みます。
南部ベトナムは2026年の第二の地域需要プールです。ホーチミン市、ビンズオン、ドンナイは多くの中小企業製造業者、家電メーカー、コンポジットサプライヤーが集積しています。その生産ミックスは、高品種・低量生産向けの小型C型およびベンチトッププレスを支えています。設置済みベースの多くは2005年から2015年の拡張サイクルに遡り、耐用年数の終わりに近づいています。THACOの2026年3月のホーチミン市における320ヘクタールの鉄道・多目的機械複合施設の着工も、より重い能力ニーズを示しています。定期的な更新需要と新たな産業投資の両方が、南部のベトナム油圧プレス市場シェアを支えています。
中部ベトナムは2031年にかけて最も速く成長する地域クラスターです。ダナン、クアンナム、チュライ、ハティン経済区は、自動車およびEV部品プロジェクトを通じて重要性を増しています。THACOのダナン複合施設は2026年2月に自動化ラインで開業しました。ビングループのハティンハブは、バッテリーケーシングおよび構造ブラケットサプライヤーを引き付けることが期待されています。キムロンモーターも、LGエナジーソリューションとの取り決めを通じて2026年第2四半期までに80%のッテリーローカライズを目標としていました。これらのプロジェクトは、インフラが成熟していない地域に新たなプレス集約型生産活動を確立しています。
競合環境
ベトナム油圧プレス市場は低い市場集中度を示しています。国内メーカーにはTHACO Industries、An Hung Mechanical and Equipment、Vietsteel Machinery、AUTOMECH、CUNMACが含まれます。これらは主に低トン数用途において価格、地場サービス、納期で競争しています。日本および欧州のサプライヤーは、性能認定と詳細なプロセス記録を必要とする自動車および電子機器の購入者に注力しています。中国メーカーは中間レンジセグメントでサービス拠点を拡大し品質認定を改善しており、同等の地場サポートなしにブランドプレミアムに依存するサプライヤーへの圧力を高めています。
技術とサービス能力が主要な競争要因になりつつあります。ANDRITZシューラーのHFA plus+シリーズはサーボ制御油圧ポンプドライブと統合モニタリングを使用しており、エネルギーとデータ要件への対応を示しています。SMS group GmbHは、2026年1月に中村鉄工所でコミッショニングされた12.5 MN鍛造プレスにおいて、油圧コンパクトドライブが平均エネルギー消費量を50%、ピーク電力需要を60%削減したと報告しました。[3]SMS group GmbH、「中村、SMS group GmbHからの自由鍛造プレスのFACに署名」、鉄鋼技術協会、aist.org。 Beckwood Press Companyは2025年に製造能力を40%拡大し、造船会社から1,500トン四柱プレスの受注を受けました。これらの動きは、大型プレスサプライヤーがより重い設備用途とより高い効率要件に備えていることを示しています。
THACO Industriesは2026年上半期に欧州メーカー向けのコンベヤー構造プロジェクトを15件以上完了し、合計約200トンに達しました。この実績は、輸出志向プロジェクトに向けたより強力な国内製造能力を示しています。サプライヤーは、コミッショニング、メンテナンス、スペアパーツサポート、ファイナンス手配の支援を提供することで差別化できます。これのサービスは、中小企業の購入者が新規設備を容易に資金調達できない場合に特に重要です。ハイテク用途における中古機械に関する規則も、確立されたコンプライアンス文書を持つサプライヤーを有利にします。主要サプライヤーの合計市場シェアは提供されておらず、これは断片化した競合構造と一致しています。
ベトナム油圧プレス産業リーダー
THACO INDUSTRIES
Vietsteel Machinery Co., Ltd.
CUNMAC Company Limited
Schuler AG
Komatsu Ltd.
- *免責事項:主要選手の並び順不同

最近産業動向
- 2026年9月:THACO INDUSTRIESは2026年上半期に欧州メーカー向けのOEMコンベヤー構造プロジェクトを15件以上完了し、合計約200トンに達しました。これは国際基準での大規模プレス依存製造能力を実証し、さらなるOEM輸出契約への道を開くものです。
- 2026年8月:フートー人民委員会がトヨタ自動車ベトナムの修正投資を承認し、総資本を3億7,300万米ドル超に引き上げました。これにはプレス工場および塗装工場向けの2億8,370万米ドルが含まれます。プレス施設はフェンダー、ドア、ボンネット、フロアパンを地場でプレス加工し、2027年5月に建設を開始して2029年の操業開始を目標としています。
- 2026年5月:ベトナム首相が決定929/QĐ-TTgに署名し、2030年までに自動車部品のローカライズ率を22%から30%に義務付けました。この指令は、国内成形能力を必要とするティア2サプライヤーに油圧プレス調達要件を生み出します。
- 2026年2月:THACO Industriesがダナンに7,000万米ドルの三工場製造複合施設を開設し、完全自動化生産ラインとスマートファクトリー統合を実現しました。同社は2026年に6,000万ドル、2027年に1億米ドルの輸出収益を目標としています。


ベトナム油圧プレス市場レポートの範囲
ベトナム油圧プレス市場レポートは、フレーム/構造構成別(C型/ギャップフレーム油圧プレス、H型/ストレートサイド、その他)、トン数/プレス力別(100トン以下、101~500トン、その他)、用途別(鍛造、ハイドロフォーミング、その他)、最終用途産業別(自動車・輸送、電気・電子、その他)に区分されています。市場予測は金額(米ドル)ベースで提供されます。
| C型/ギャップフレーム油圧プレス |
| H型/ストレートサイド/ギブガイド油圧プレス |
| 四柱/四コラム油圧プレス |
| 二柱/コラム油圧プレス |
| ベンチトップ/ワークショップ油圧プレス |
| そ他の特殊油圧プレス構成 |
| 100トン以下 |
| 101~500トン |
| 501~1,000トン |
| 1,001~2,000トン |
| 2,000トン超 |
| 板金成形および深絞り |
| 鍛造 |
| 曲げおよび矯正 |
| 打ち抜き、ブランキング、コイニング |
| 圧縮成形 |
| 粉末圧縮 |
| ハイドロフォーミング |
| 組み立て、圧入、一般プレス加工 |
| その他の特殊用途 |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| 産業機械・一般製造 |
| 電気・電子 |
| プラスチック・ゴム・コンポジット |
| 建設・重機 |
| エネルギー・電力設備 |
| 鉄道・海洋 |
| 粉末冶金・セラミックス・先端材料 |
| その他の最終用途産業 |
| フレーム/構造構成別 | C型/ギャップフレーム油圧プレス |
| H型/ストレートサイド/ギブガイド油圧プレス | |
| 四柱/四コラム油圧プレス | |
| 二柱/コラム油圧プレス | |
| ベンチトップ/ワークショップ油圧プレス | |
| そ他の特殊油圧プレス構成 | |
| トン数/プレス力別 | 100トン以下 |
| 101~500トン | |
| 501~1,000トン | |
| 1,001~2,000トン | |
| 2,000トン超 | |
| 用途/成形プロセス別 | 板金成形および深絞り |
| 鍛造 | |
| 曲げおよび矯正 | |
| 打ち抜き、ブランキング、コイニング | |
| 圧縮成形 | |
| 粉末圧縮 | |
| ハイドロフォーミング | |
| 組み立て、圧入、一般プレス加工 | |
| その他の特殊用途 | |
| 最終用途産業別 | 自動車・輸送 |
| 航空宇宙・防衛 | |
| 産業機械・一般製造 | |
| 電気・電子 | |
| プラスチック・ゴム・コンポジット | |
| 建設・重機 | |
| エネルギー・電力設備 | |
| 鉄道・海洋 | |
| 粉末冶金・セラミックス・先端材料 | |
| その他の最終用途産業 |


レポートで回答される主要な質問
2031年のベトナム油圧プレスの予測値は?
ベトナム油圧プレス市場規模は、2026年の6,420万米ドルから2031年には9,440万米ドルに達する見込みです。
ベトナムにおける油圧プレスの需要を牽引しているものは何ですか?
自動車のローカライズ、EV部品、電子機器製造、新たなディおよびシャシー能力が主要な需要要因です。
ベトナムで最も広く使用されているプレスフレームはどれですか?
C型プレスは、多様な製造・組み立て作業を支えるため、2025年に最大の設置済みベースを保有していました。
最大の売上高基盤を持つトン数範囲はどれですか?
101~500トンの範囲は、自動車、電子機器、家電製造にわたって2025年に最も広い売上高基盤を保有していました。
最も速く拡大している用途はどれですか?
圧縮成形は、EVバッテリーエンクロージャーとコンポジット部品がこのプロセスを必要とするため、最も速く成長している用途です。
プレス需要において最も速く成長しているベトナムの地域はどこですか?
中部ベトナムは、ダナン、チュライ、ハティン経済区のプロジェクトに支えられ、最も速く成長しているクラスターです。
最終更新日:



