
獣医用消耗品市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.32 十億米ドル |
| 市場規模 (2032) | 1.93 十億米ドル |
| 成長率 (2026 - 2032) | 7.79 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる獣医用消耗品市場分析
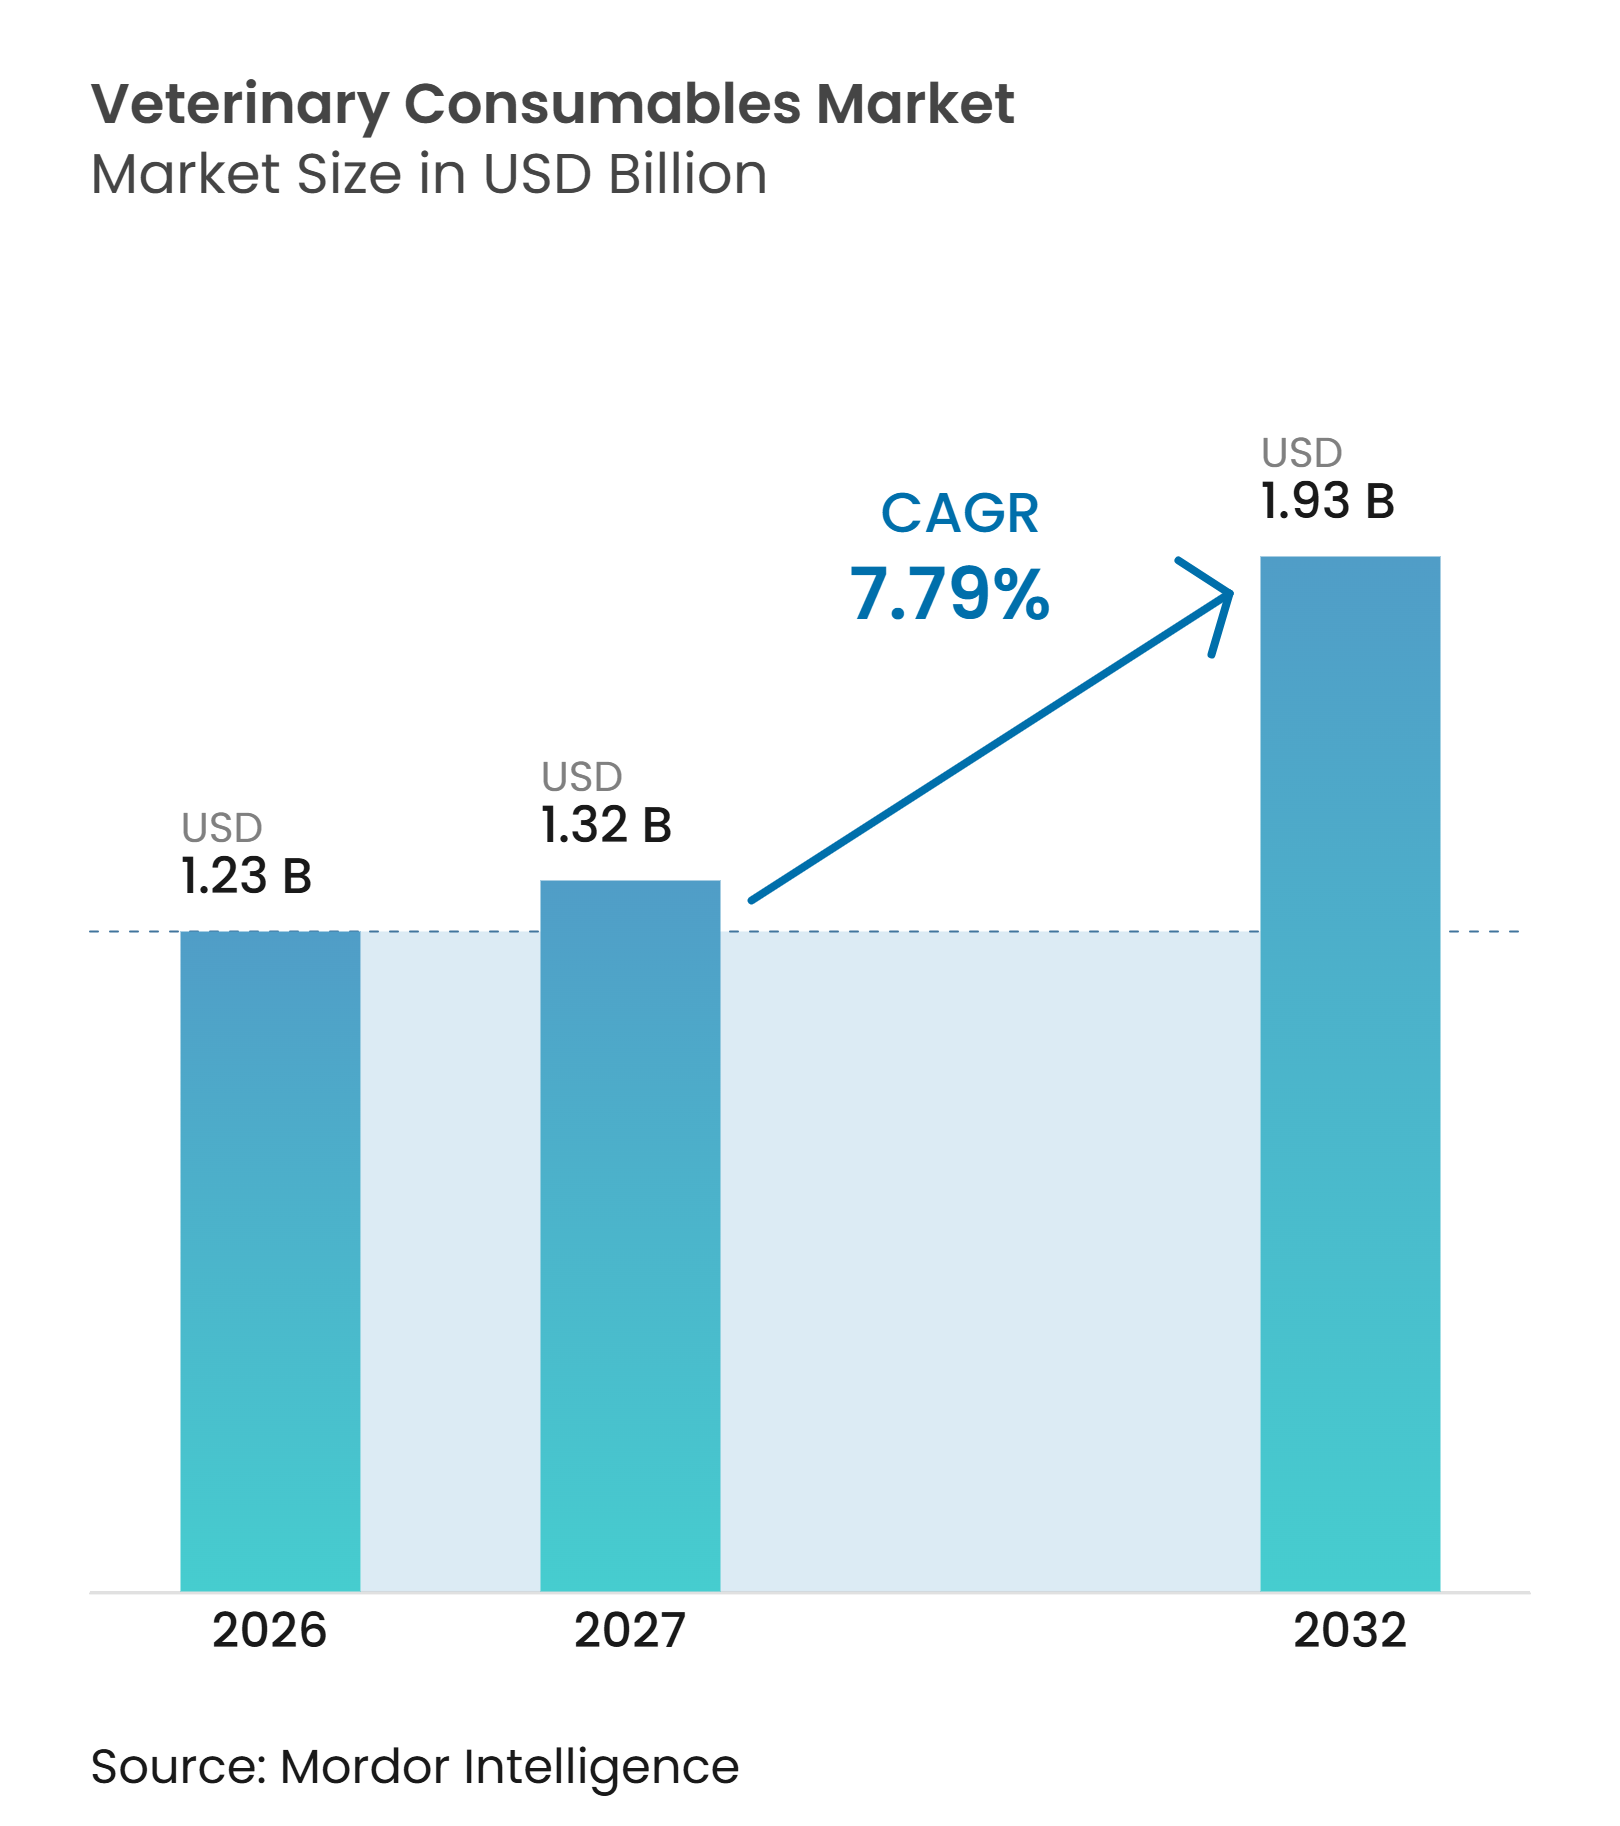
獣医用消耗品市場規模は、2026年の1.23 ビリオン 米ドルおよび2027年の1.32 ビリオン 米ドルから、2032年までに1.93 ビリオン 米ドルに拡大し、2027年から2032年の間に7.79%のCAGRを記録すると予測されています。
獣医用消耗品市場は、コンパニオンアニマルの飼育拡大、臨床活動の増加、予防ケアおよび専門ケアの幅広い活用によって支えられています。米国のペット産業支出は2025年に158 ビリオン 米ドルに達し、獣医ケアは犬の飼い主の支出の31%を占めており、診断用・外科用・モニタリング用品への需要を支えています。疾病サーベイランスは、農場、獣医実験室、移動ユニット、公衆衛生プログラムにわたって採取材料、試薬、その他の診断製品を必要とするため、別途需要を生み出しています。クリニックが分析装置や画像診断システムを導入するにつれ、定期的な購買がよ重要になっており、これらの機器は稼働期間中に専用の消耗品を使用するため、機器の設置が後の調達量やサプライヤーとの関係に影響を与えます。コスト圧力、熟練した専門家へのアクセスの不均一さ、および使い捨て廃棄物の管理は、獣医用消耗品市場における制約として残っています。
主要レポートのポイント
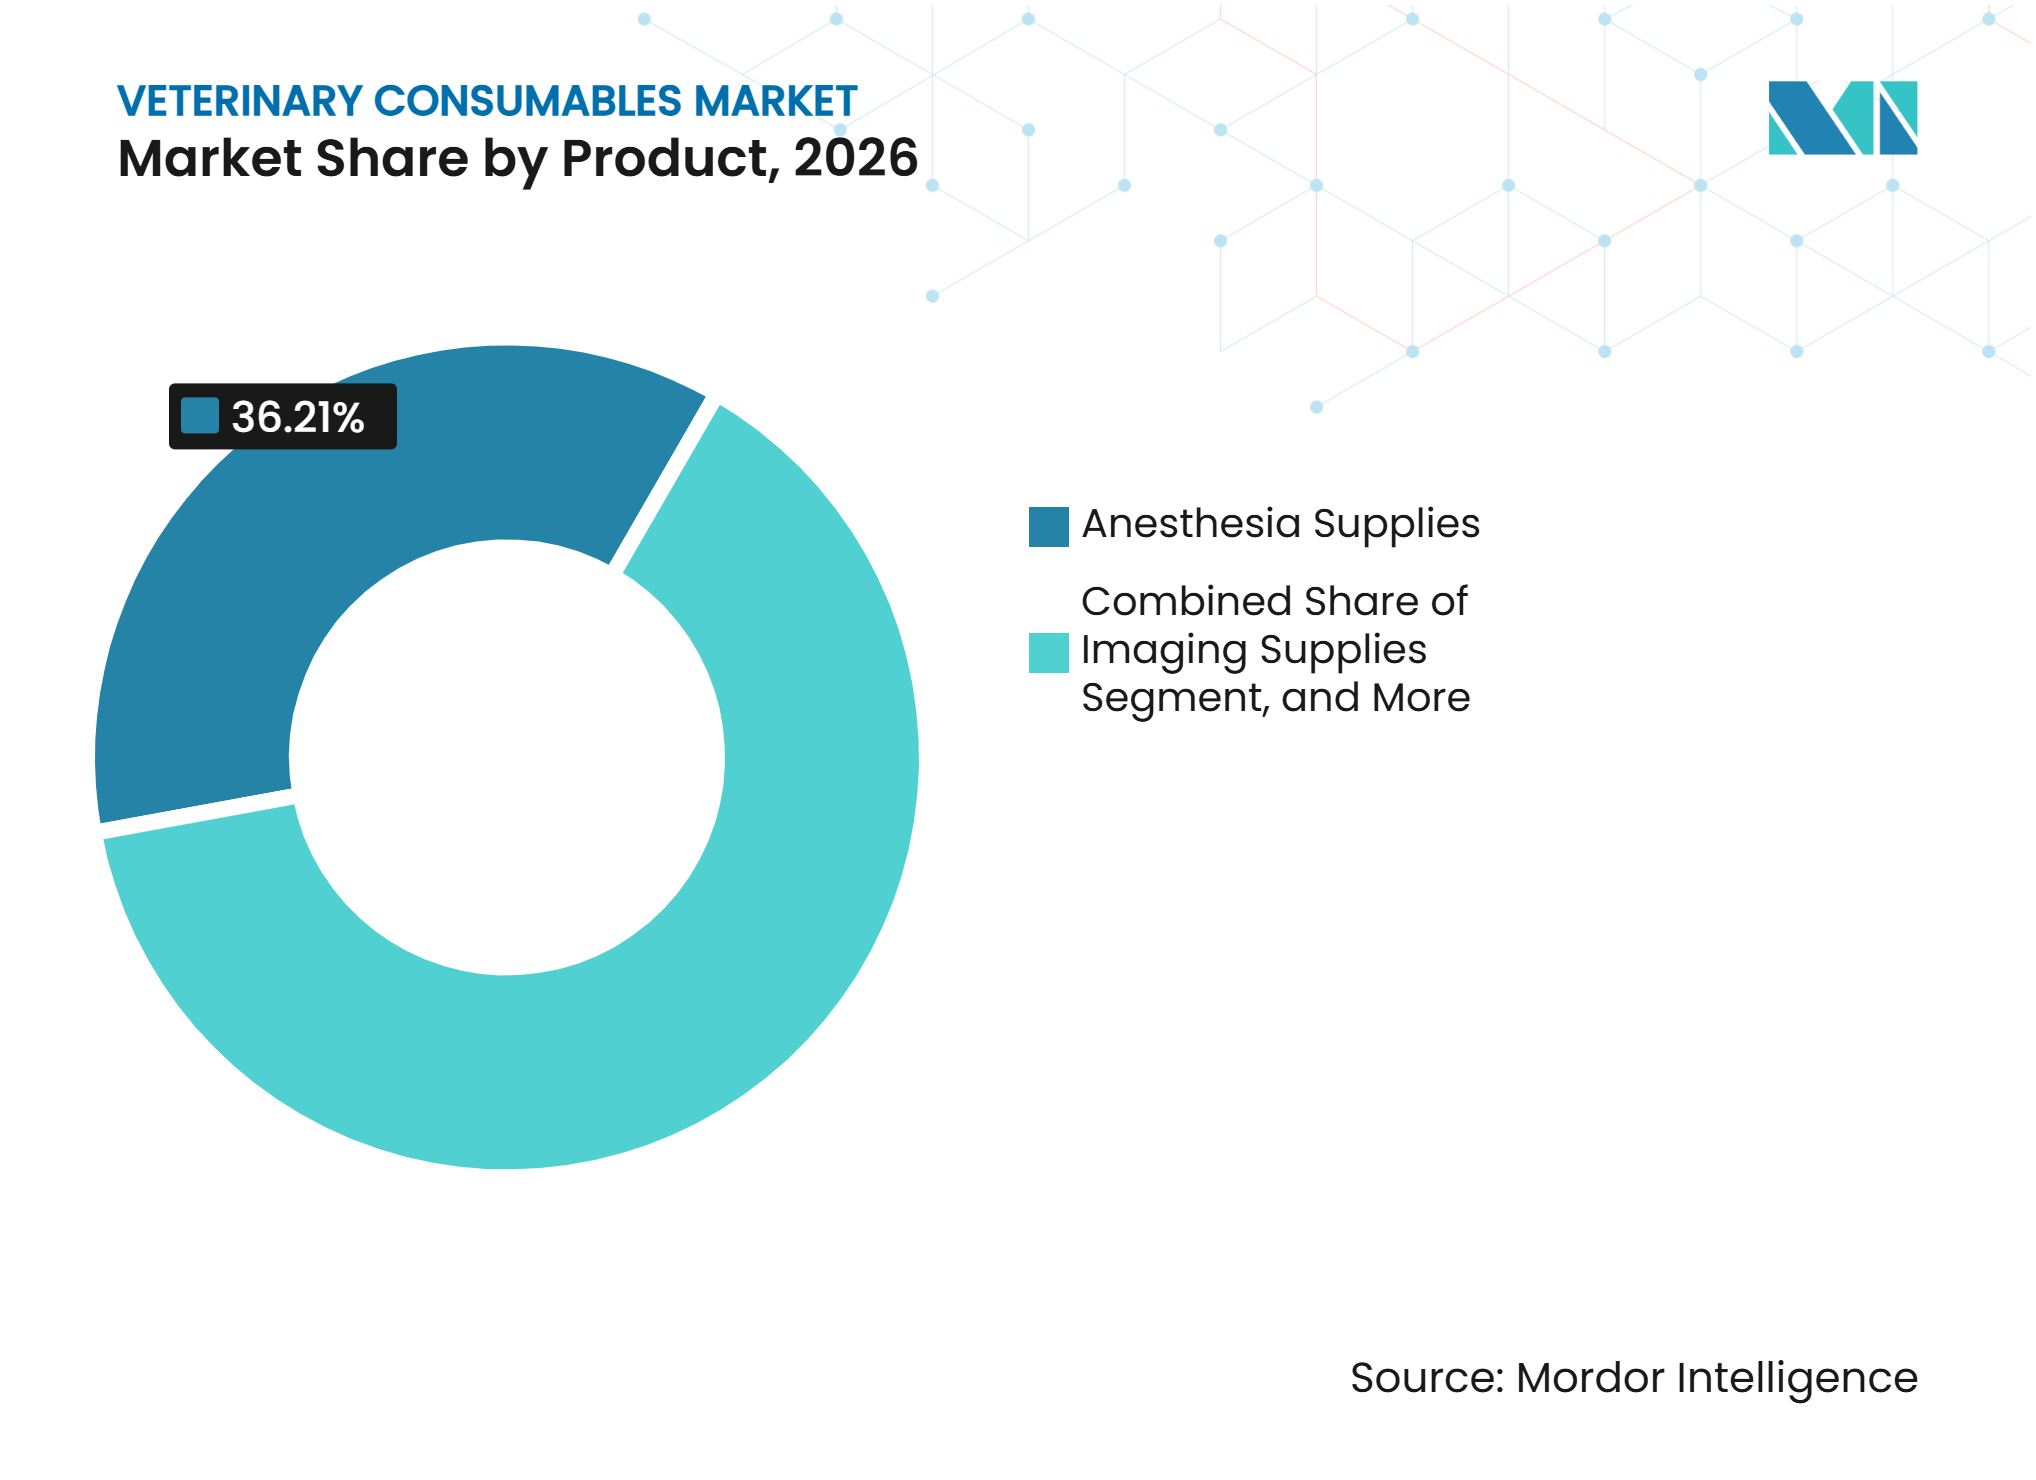
- 製品別では、麻酔用品が2026年の収益シェアの36.21%を占め、画像診断用品は獣医用消耗品市場において2032年まで8.14%のCAGRで拡大すると予測されています。
- 動物種別では、コンパニオンアニマルが2026年の収益シェアの64.37%を占め、家畜は2032年まで8.43%のCAGRで拡大すると予測されています。
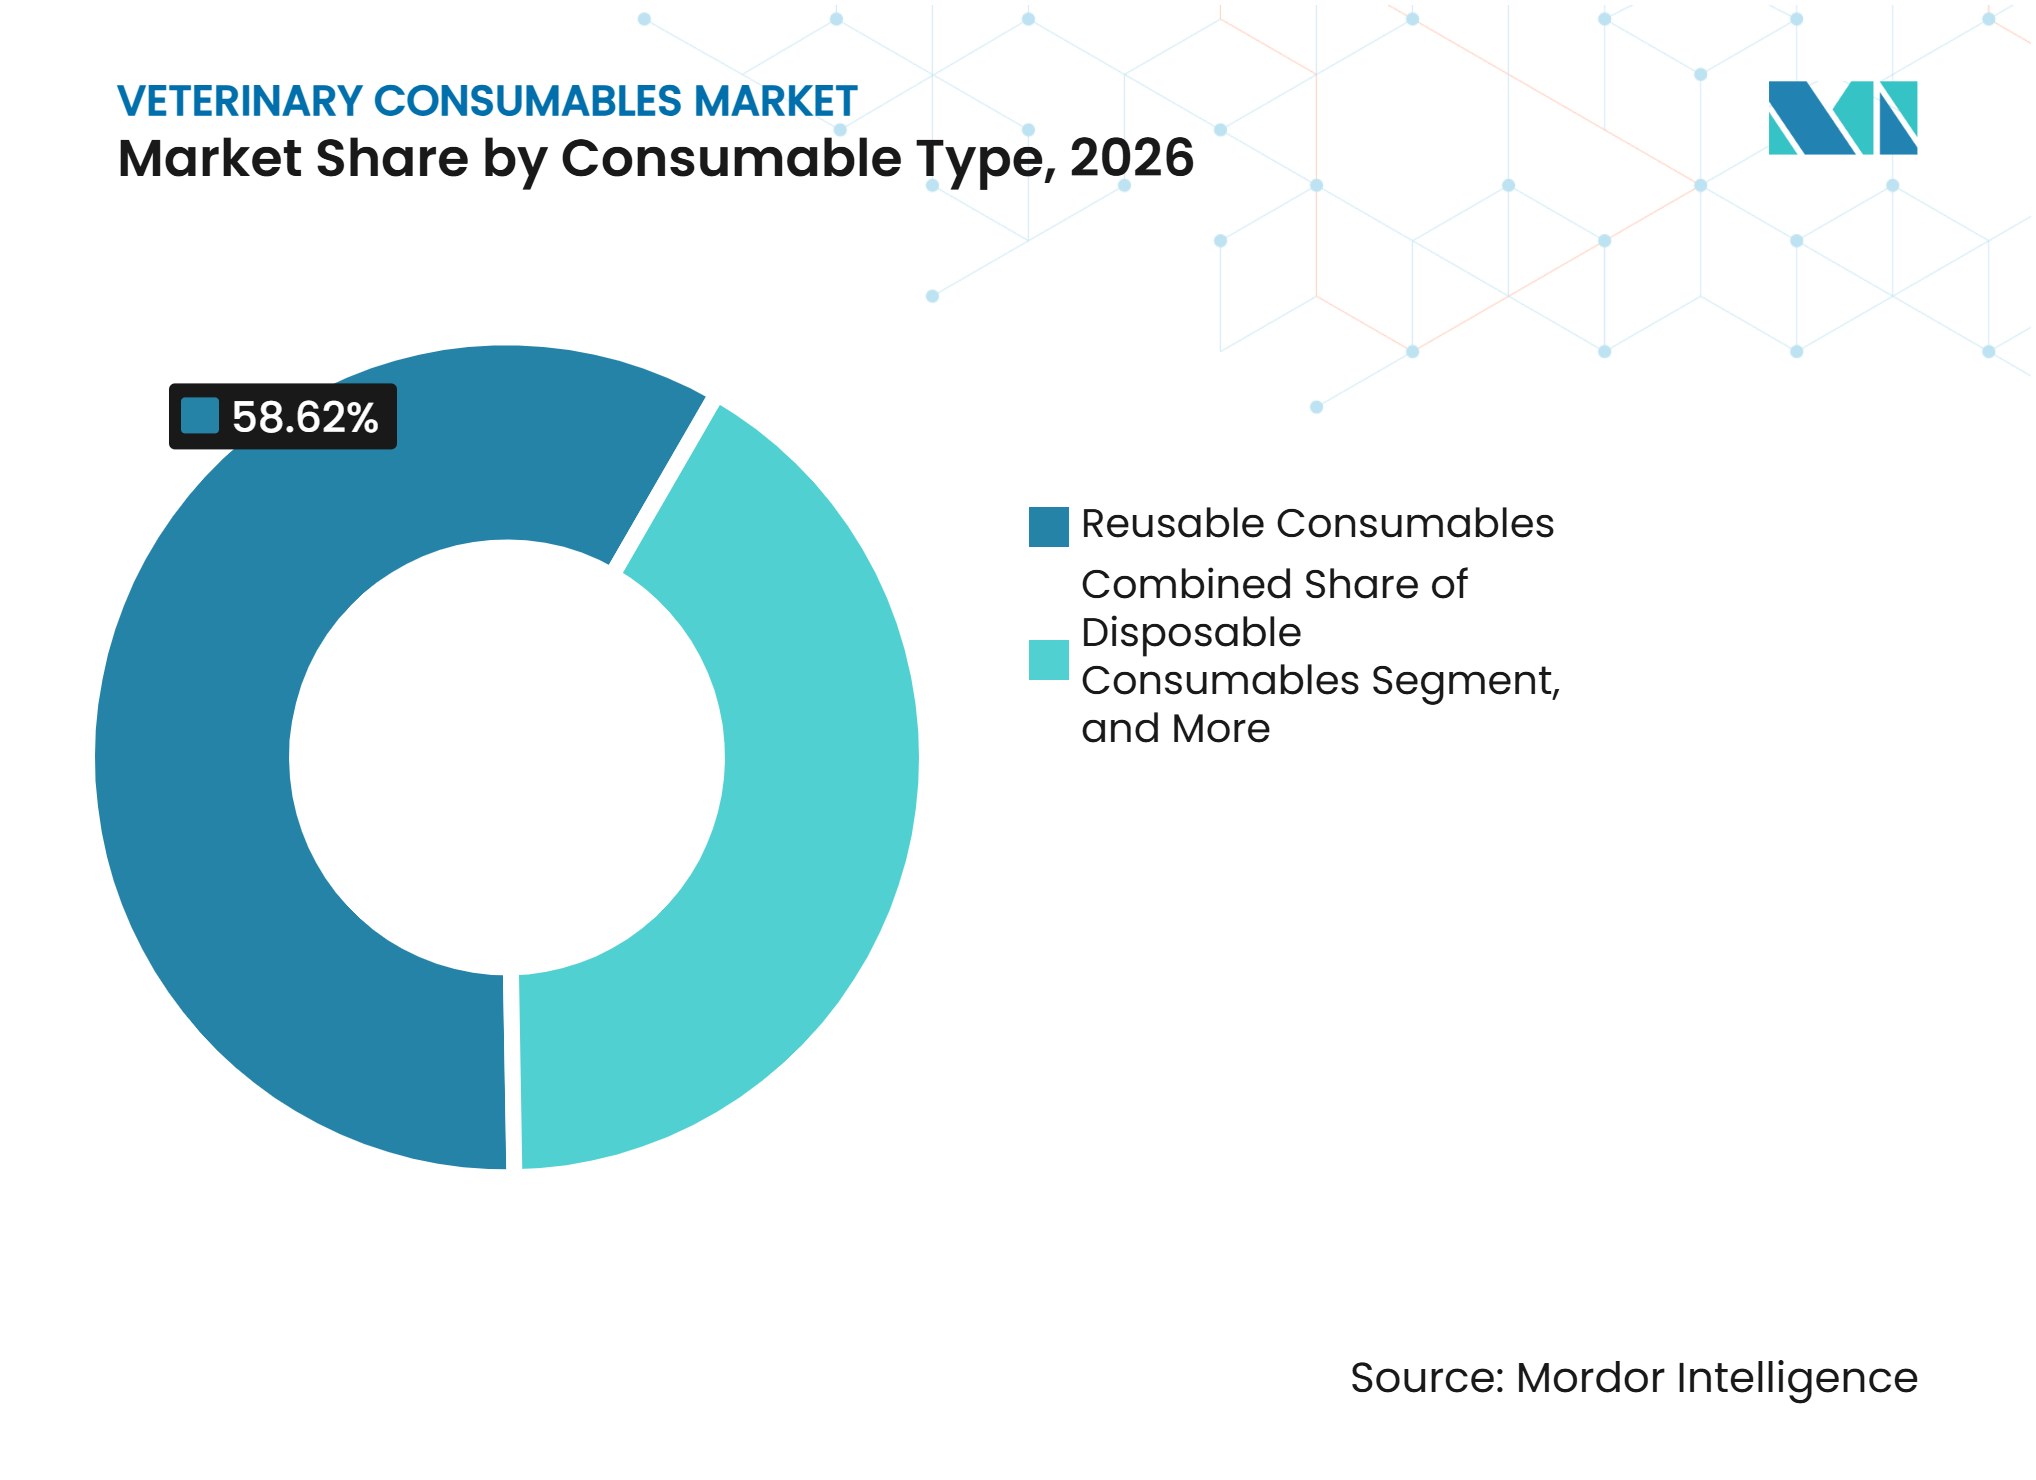
- 消耗品タイプ別では、再利用可能消耗品が2026年の収益シェアの58.62%を占め、使い捨て消耗品は獣医用消耗品市場において2032年まで9.26%のCAGRで拡大すると予測されています。
- エンドユーザー別では、獣医クリニックが2026年の収益シェアの53.48%を占め、獣医診断センターは2032年まで9.54%のCAGRで拡大すると予測されています。
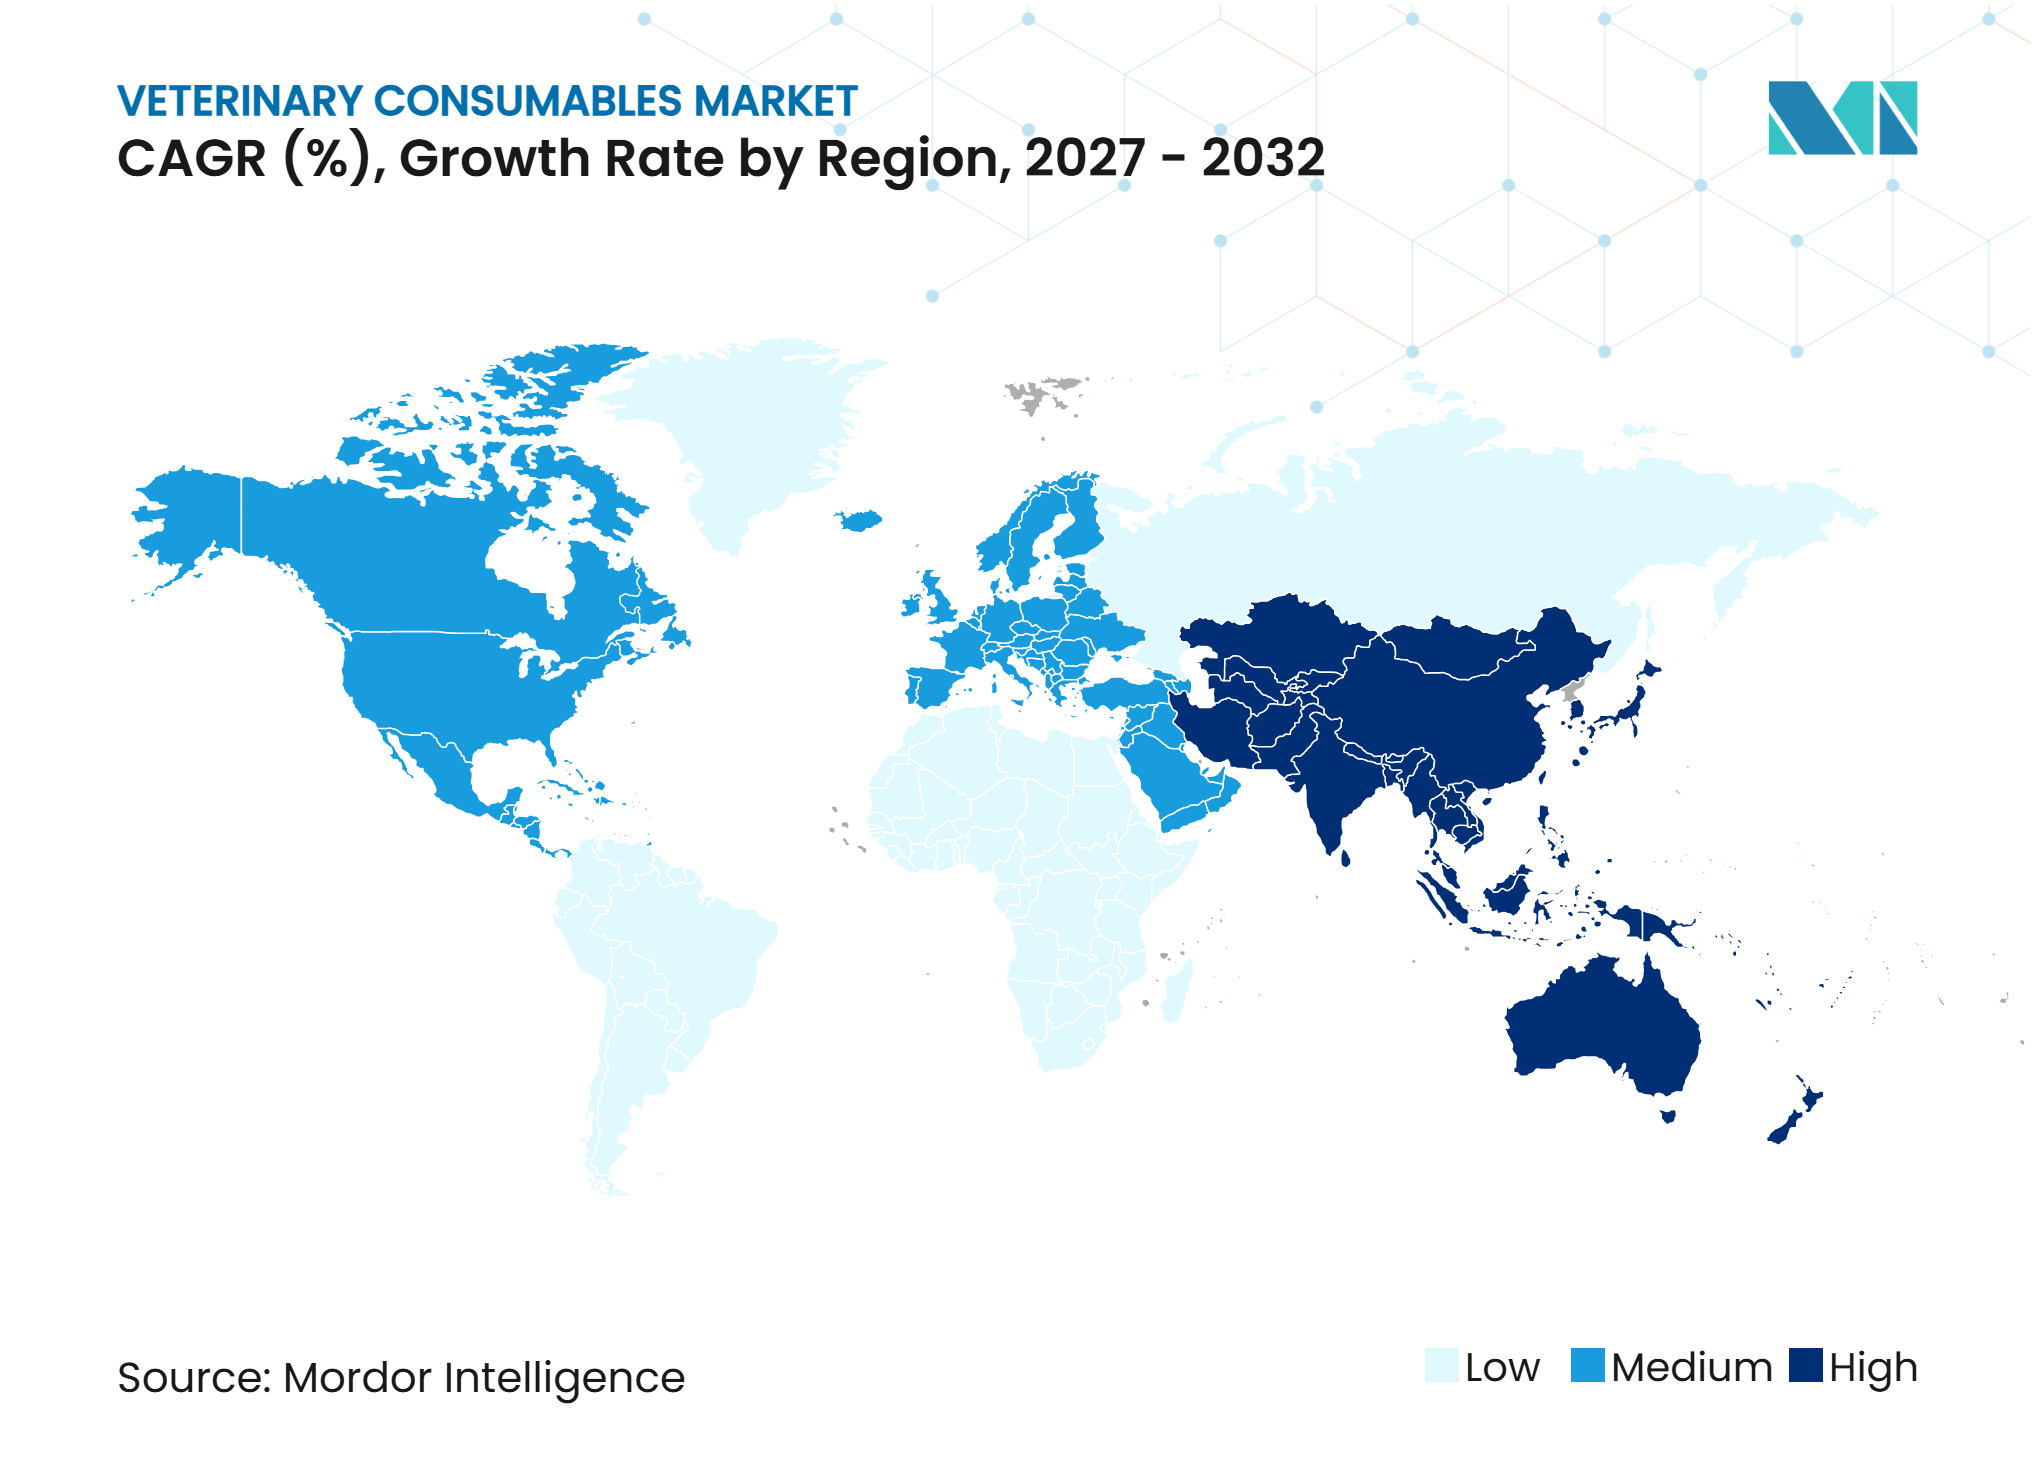
- 地域別では、北米が2026年の収益シェアの36.74%を占め、アジア太平洋地域は獣医用消耗品市場において2032年まで10.35%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
獣医用消耗品市場の促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ペット飼育数の増加およびコンパニオンアニマルの普及拡大 | +2.0% | 世界全体、特に北米、欧州、および都市部のアジア太平洋地域 | 長期(4年以上) |
| 動物医療費の増加 | +1.5% | 世界全体、北米および西欧で最も高い | 中期(2〜4年) |
| 獣医クリニック、動物病院、および診断実験室の拡大 | +1.3% | 世界全体、中国、インド、GCCで大きな伸び | 長期(4年以上) |
| 動物疾病およびズーノーシスサーベイランスの拡大 | +1.2% | 世界全体、アジア太平洋地域、中東・アフリカ、欧州で緊急性が高い | 短期(2年以内) |
| 設置済み診断・ポイントオブケアプラットフォームからの定期的需要 | +1.0% | 北米および欧州が中心、アジア太平洋地域への波及 | 中期(2〜4年) |
| 緊急・移動獣医ケアによる呼吸器・クリティカルケア消耗品の拡大 | +0.7% | 北米が中心、英国およびオーストラリアで初期の伸び | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ペット飼育数の増加およびコンパニオンアニマルの普及拡大
コンパニオンアニマルの飼育拡大は、家庭内のペット数だけでなく、獣医ケアの臨床的な密度を高めています。2025年には、米国の7,100万世帯が犬を飼育しており、これは全世帯の53%に相当し、2024年の51%から増加しています。このグループは獣医ケアを日常的な家計支出として扱う傾向が強く、臨床医が追加調査や継続的なモニタリングの必要性を認識した場合に、診断検査選択的処置、フォローアップ受診を求める傾向があります。各活動では、検査、麻酔、無菌準備、モニタリング、回復のための用品が使用されます。したがって、成長は単一の患者エピソード内で繰り返し使用される製品への需要を押し上げています。獣医用消耗品市場は、患者をクリニック、専門病院、または移動環境でケアできる場合に恩恵を受けます。なぜなら、患者の診療経路のより多くの部分がプロバイダー自身のサービスモデル内に留まるからです。
動物医療費の増加
米国のペット産業支出は2025年に158 ビリオン 米ドルに達し、2026年には165 ビリオン 米ドルに増加すると見込まれています。獣医ケアは犬の飼い主の支出の31%を占め、ペット予算の中で最大の報告カテゴリーとなっています。支出の構成は必須ケア用品を優先しており、診断、外科的サポート、クリティカルケアは、臨床検査または緊急受診後に診療所と飼い主が行う治療上の意思決定に結びついています。一部のペット飼い主は2025年中にペット支出全体を削減しましたが、ケア関連の購買は裁量的製品よりも回復力のある位置を維持しました。保険適用はより複雑な処置に対する即時コストの障壁をさらに低下させる可能性があります。農場が正式な健康・バイオセキュリティプロトコルを採用する場合、生産動物ケアは追加の需要源を提供します。
獣医クリニック、動物病院、および診断実験室の拡大
新たな臨床キャパシティは消耗品の定期的な使用を支えます。なぜなら、追加された診察室、手術室、実験室ベンチ、または集中治療ベッドはそれぞれ、患者準備、検査、治療、清掃、フォローアップケアのための日常的な用品を必要とするからです。獣医用消耗品産業は、診断検査が紹介後ではなく初回受診時に完了する場合に恩恵を受け、獣医用消耗品市場はポイントオブケアでのキットや試薬のより定期的な使用から利益を得ることができます。カリフォルニア大学デービス校は2025年に、DVM定員を600名から800名に増やし、年間患者キャパシティを50,000件から70,000件に引き上げるための1億1,050万 米ドルの慈善的支援を発表しました。この拡大は、教育病院がトレーニングキャパシティと臨床スループットの両方を追加できることを示しています。より多くのトレーニング枠は、多くの市場で処置量を制限しているスタッフィングの制約に対処するのに役立つ可能性があります。診断実験室もまた、検体採取、試薬、保管材料、品質管理されたワークフローへの需要を生み出します。
動物疾病およびズーノーシスサーベイランスの拡大
動物疾病サーベイランスは、影響を受けた動物集団全体での検出、確認、報告、および継続的なモニタリングに使用されるサンプルチューブ、PCRキット、試薬、バイオセーフティ材料、その他の検査用品への即時需要を生み出します。世界動物保健機関(WOAH)は2024年に55カ国の哺乳類で1,022件の鳥インフルエンザアウトブレイクを報告しており、これは2023年に報告された459件の2倍以上です。[1] 世界動物保健機関(WOAH)はまた、リストに掲載された動物疾病の47%がズーノーシスの可能性を持つと指摘しており、これは動物衛生サーベイランスと公衆衛生への備えを結びつけています。[2] フランスとイタリアは2025年7月に初めての結節性皮膚病アウトブレイクを報告し、アフリカ豚熱は最も近い以前のアウトブレイクから遠く離れたスリランカに到達しました。これらの事象は、農場、実験室、政府プログラムにわたる新たな検査ネットワークとより一貫したサプライチェーンを必要とする可能性があります。したがって、獣医用消耗品市場はコンパニオンアニマルケアと家畜システムにおける疾病管理活動の両方にさらされており、これらは購買サイクルが異なりますが、いずれも信頼性の高い臨床用品を必要とします。
獣医用消耗品市場の抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度な獣医処置および消耗品の高コスト | -1.2% | 世界全体、ラテンアメリカ、南・東南アジア、中東・アフリカで最も深刻 | 長期(4年以上) |
| 発展途上地域における熟練獣医師の不足 | -0.8% | アジア太平洋地域(インド、東南アジア)、中東・アフリカ、南米が中心 | 長期(4年以上) |
| 償還制度、保険適用、および飼い主の支払い能力のばらつき | -0.7% | 世界全体、北米および西欧以外で最も顕著 | 中期(2〜4年) |
| 使い捨て廃棄物、滅菌負担、およびサステナビリティコスト | -0.5% | 欧州および北米、アジア太平洋地域への規制波及あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高度な獣医処置および消耗品の高コスト
高度な画像診断用品、特殊な麻酔回路、クリティカルケア製品は、動物一頭あたりの獣医支出が低い地域では入手が困難な場合があります。このような環境では、自己負担による支払いがプレミアム製品の使用を制限し、臨床上の選択肢を基本的な材料に限定する可能性があります。独立した診療所も、マージンが圧迫されている場合に低仕様の代替品を選択することがあります。原材料、包装、物流はサプライチェーン全体の調達コストに加算され、患者数や家計予算が限られている場合、独立した診療所がその影響を吸収することは困難です。品質とラベリングに関する規制上の要件は、特に中小メーカーにとって、適合製品のコストを引き上げる可能性があります。したがって、獣医用消耗品市場は、高度な治療に対する臨床的ニーズが認識されている場合でも、クリニックが高い処置コストを飼い主や機関に転嫁できない地域では成長が遅くなる可能性があります。
発展途上地域における熟練獣医師の不足
訓練を受けた獣医専門家の不足は、ケアへの需要が存在する場合でも、施設が完了できる処置数を制限します。これは、外科用品、麻酔製品、モニタリング材料、診断ツールの使用に影響します。なぜなら、これらの製品は訓練を受けたスタッフが患者を評価し、処置を完了し、回復を管理できる場合にのみ消費されるからです。この制約は、高い潜在力を持つ市場でのケアの必要性をなくすのではなく、普及を遅らせます。より発展した市場の専門病院も、新たな画像診断およびクリティカルケアサービスの展開を遅らせる可能性のあるスタッフィングギャップに直面しています。カリフォルニア大学デービース校は2025年に発表された支援を受けてDVM定員を600名から800名に拡大していますが、新たな専門家の育成には時間がかかります。[3] クリニックがスタッフの採用、育成、定着に取り組む間、キャパシティの制限は獣医用消耗品市場に引き続き関連し続ける可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
麻酔用品がリードし、画像診断用品が最も速く成長麻酔用品は2026年の獣医用消耗品市場規模の36.21%を占め、日常的な外科手術、歯科処置、専門的な介入によって支えられています。これらの製品は患者準備、気道管理、吸入麻酔、モニタリング、回復を通じて使用されるため、単一の処置でポイントオブケアで提供される複数の互換性のある用品が必要になる場合があります。コンパニオンアニマル病院は、信頼性の高い麻酔ワークフローに依存する整形外科、歯科、軟部組織、緊急処置をますます提供するようになっています。手術室および緊急施設の設置済みベースも、回路、気管内チューブ、マスク、関連する使い捨て品の定期的な購買を支えています。製品の信頼性と臨床的な親しみやすさは、診療所にとって引き続き重要な購買要因です。幅広い麻酔ポートフォリオを持つサプライヤーは、日常的なケアとより複雑なケースの両方をサポートできます。
画像診断用品は2032年まで8.14%のCAGRで成長すると予測されており、獣医用消耗品市場で最も成長の速い製品カテゴリーとなっています。デジタルX線撮影とポータブル超音波により、診療所は受診中により多くの診断作業を実施できます。IDEXXはVMX 2025でImageVue DR50 Plusを発表し、AI支援画像診断と診療管理および遠隔医療ワークフローを組み合わせました。[4] このプラットフォームは前機種と比較して放射線被曝を最大25%低減するよう設計されており、より幅広い臨床環境での使用を支援します。病院が集中治療サービスを拡大する際には、モニタリングおよび人工呼吸器用品も恩恵を受けます。クリニックが専用のドレープ、灌流材料、アクセサリーを必要とする低侵襲技術を採用するにつれ、外科用消耗品も引き続き重要です。


動物種別:
コンパニオンアニマルが規模を維持し、家畜ケアが拡大コンパニオンアニマルは2026年の獣医用消耗品市場規模の64.37%を占めました。この位置は、受診あたりの高い支出、予防サービスの利用拡大、および幅広い診断オプションを反映しています。定期的なウェルネスケアは、標準的な診察および予防的介入の前後を通じて使用される注射器、検体採取製品、試薬、創傷ケア材料、モニタリング用品への安定した需要を生み出します。飼い主はまた、腫瘍学、心臓疾患、神経学的懸念に対するより高度なサービスを求めています。これらの処置は、基本的な診察よりも大きく、より専門化された消耗品セットを必要とします。したがって、コンパニオンアニマルケアは、日常的なクリニック購買サイクルを通じて獣医用消耗品市場にサービスを提供する多くのサプライヤーの定期収益基盤の中心となっています。
家畜は、サーベイランスおよびバイオセキュリティプログラムがより正式化されるにつれ、2032年まで8.43%のCAGRで成長すると予測されています。動物衛生上の事象は、農場、地域実験室、国家サーベイランスレベルでの検査を必要とする場合があります。世界動物保健機関(WOAH)はいくつかの家畜システムにわたる疾病リスクの拡大を記録し、ワクチン接種動物と感染動物を区別できる診断ツールに注目しました。標準化されたサンプリングおよび検査プロトコルは、農場や公共プログラムの調達をより定期的にする可能性があります。生産システムは、注射、検体採取、疾病モニタリング、保護的取り扱いのための大量の製品を使用します。動物衛生要件が農場および貿易慣行に組み込まれている場合、獣医用消耗品産業は需要の別の経路を得ます。
消耗品タイプ別:
再利用可能製品がベースを維持し、使い捨て品がペースを上げる再利用可能消耗品は2026年の獣医用消耗品市場シェアの58.62%を占めました。その位置は、オートクレーブ可能なドレープ、ガウン、器具、および一部の内視鏡アクセサリーの長年にわたる使用を反映しています。再利用可能製品は、確立された滅菌プロセスと器具の再処理、保管、検査、予定された処置間の準備を管理するよう訓練されたスタッフを持つ環境に適している場合があります。また、日常的な外科材料への支出を管理しようとするクリニックにも引き続き関連しています。滅菌機器の設置済みベースは、診療所がこれらの製品を使い続ける実際的な理由を与えます。その役割は、予測可能な処置量と確立された感染管理ルーティンを持つ施設において特に持続的です。
使い捨て消耗品は2032年まで9.26%のCAGRで成長すると予測されています。企業系獣医グループは、トレーサビリティと処置フローを改善するために、無菌の単回使用製品をますます標準化しています。このアプローチはケース間の取り扱い負担を軽減し、特に中央調達チームが日常的な材料の仕様を設定する複数拠点ネットワーク全体で一貫したプロトコルをサポートできます。サステナビリティ要件は、サプライヤーとクリニックに特定の製品、特に大量の補助的アイテムの再考を促しています。CVS Groupは2025年6月に英国の診療所全体に再利用可能な鋭利物廃棄容器を導入し、21,000個の使い捨て容器を廃止して年間二酸化炭素排出量を30トン削減しました。獣医用消耗品市場は、臨床的に適切でプロバイダーにとって運用上実用的な場合に再利用が選択的に拡大する一方で、コアとなる無菌用途には単回使用製品を維持する可能性が高いです。

エンドユーザー別:
クリニックがリードし、診断センターが急速に進歩獣医クリニックは2026年の収益シェアの53.48%を占めました。クリニックはウェルネス受診、予防ケア、ワクチン接種、基本的な外科手術、および一次診断作業の主要な場所です。これにより、予防受診、軽微な処置、診断検査、フォローアップ予約にわたってクリニックが使用する注射器、静脈内投与セット、創傷ケア製品、綿棒、検体チューブ、試薬への大量需要が生まれます。クリニックはまた、病院や専門サービスを必要とする患者の最初の紹介ポイントとしても機能します。その購買は通常、限られた数の大型プロジェクトではなく、日常的なケースロードに結びついた頻繁なものです。グループ診療モデルは、複数の拠点にわたって製品仕様を設定することで購買の一貫性を高めることができます。
獣医診断センターは2032年まで9.54%のCAGRで成長すると予測されています。参照実験室とクリニック内分析装置は、患者の近くで完了できる検査の範囲を拡大しています。IDEXXは2026年第1四半期にVetLab消耗品収益が19.7%増加し、グローバルプレミアム機器設置済みベースが12%増加したと報告しました。同社はまた、同四半期中に1,100件以上のinVue Dx細胞診分析装置の設置を報告しました。これらの設置は機器購入を専用検査および試薬への将来の需要と結びつけます。複雑な入院患者ケアは麻酔、モニタリング、クリティカルケア、画像診断製品への高いニーズを持つため、病院および学術施設は引き続き重要なユーザーです。
地域分析
北米
北米は2026年の獣医用消耗品市場シェアの36.74%を占めました。この地域は、ペットへの高い家計支出と、一般診療所、専門病院、診断施設の密なネットワークを組み合わせています。米国のペット産業支出は2025年に158 ビリオン 米ドルに達し、獣医ケアに継続的な臨床購買の強固な基盤を与えています。犬を飼育する世帯はペット支出の31%を獣医ケアに充てており、診断用、外科用、モニタリング用品の使用を支えています。BluePearl Pet Hospitalは2025年8月にカリフォルニア州モントレーの施設を8,000平方フィートから15,000平方フィートに拡大し、CTスキャン装置を追加しました。このような拡大は、緊急、画像診断、麻酔、モニタリングワークフローのローカルキャパシティを高めます。規制上の影響も、HPAI H5N1検査要件を含む家畜環境での診断使用を支えています。市場構造は、信頼性の高い流通とクリニックの品質要件を満たす製品を提供できるサプライヤーを優遇します。
アジア太平洋
アジア太平洋地域は2032年まで10.35%のCAGRで成長すると予測されており、獣医用消耗品市場で最も高い地域成長率です。都市部のペット飼育、獣医サービスの拡大、生産動物サーベイランスがすべて需要に貢献しています。中国は大規模な都市部のコンパニオンアニマルベースを提供し、インドは制度的な獣医キャパシティを拡大する余地があります。疾病管理ニーズも、サンプリング用品、試薬、フィールド対応の診断製品への需要支えています。地域の機会は、クリニックや実験室が定義された保管・取り扱い要件を持つ製品への信頼性の高いアクセスを求める中で、必要に応じた診断材料のコールドチェーン取り扱いを含む信頼性の高い流通に依存しています。診療所はクリニック内分析装置とポータブル機器を採用しており、互換性のある用品の定期的な購買を生み出す可能性があります。Mindray Animal Medicalは2025年6月に欧州トレーニングセンターを開設し、アジア太平洋地域を拠点とするメーカーがホーム市場を超えて臨床教育と商業的リーチを構築していることを示しています。トレーニング、機器サポート、消耗品を組み合わせた獣医用消耗品市場のサプライヤーは、分散したプロバイダーベースにサービスを提供するうえでより有利な立場にある可能性があります。
欧州、中東・アフリカ、南米
欧州は獣医用消耗品市場の成熟した部分であり、臨床需要はコンプライアンス要因とサステナビリティへの期待によって形成されています。再利用可能製品と廃棄物削減プログラムは欧州でより多くの注目を集めていますが、無菌の単回使用用品は多くの処置において引き続き重要です。CVS Groupの再利用可能な鋭利物廃棄容器プログラムは、クリニックがコアとなる臨床用品を置き換えることなく特定の廃棄物フローを変更できることを示しています。中東・アフリカはインフラ整備の初期段階にあり、需要は家畜衛生プログラムと動物ケアキャパシティの開発に結びついています。欧州における新たな結節性皮膚病事象に関する世界動物保健機関(WOAH)の報告は、サーベイランスニーズの国境を越えた性質と準備された検査システムの重要性を浮き彫りにしています。南米は大規模な生産動物システムによって支えられており、注射用消耗品と診断試薬が疾病管理プログラムで使用されています。投資は農業条件と生産者の予算によって変動する可能性があります。これらの多様な地域にわたって、獣医用消耗品市場のサプライヤーはコンパニオンアニマルクリニックと制度的な家畜衛生要件の両方に対応する製品ポートフォリオを必要とします。
競合ランドスケープ
市場集中度
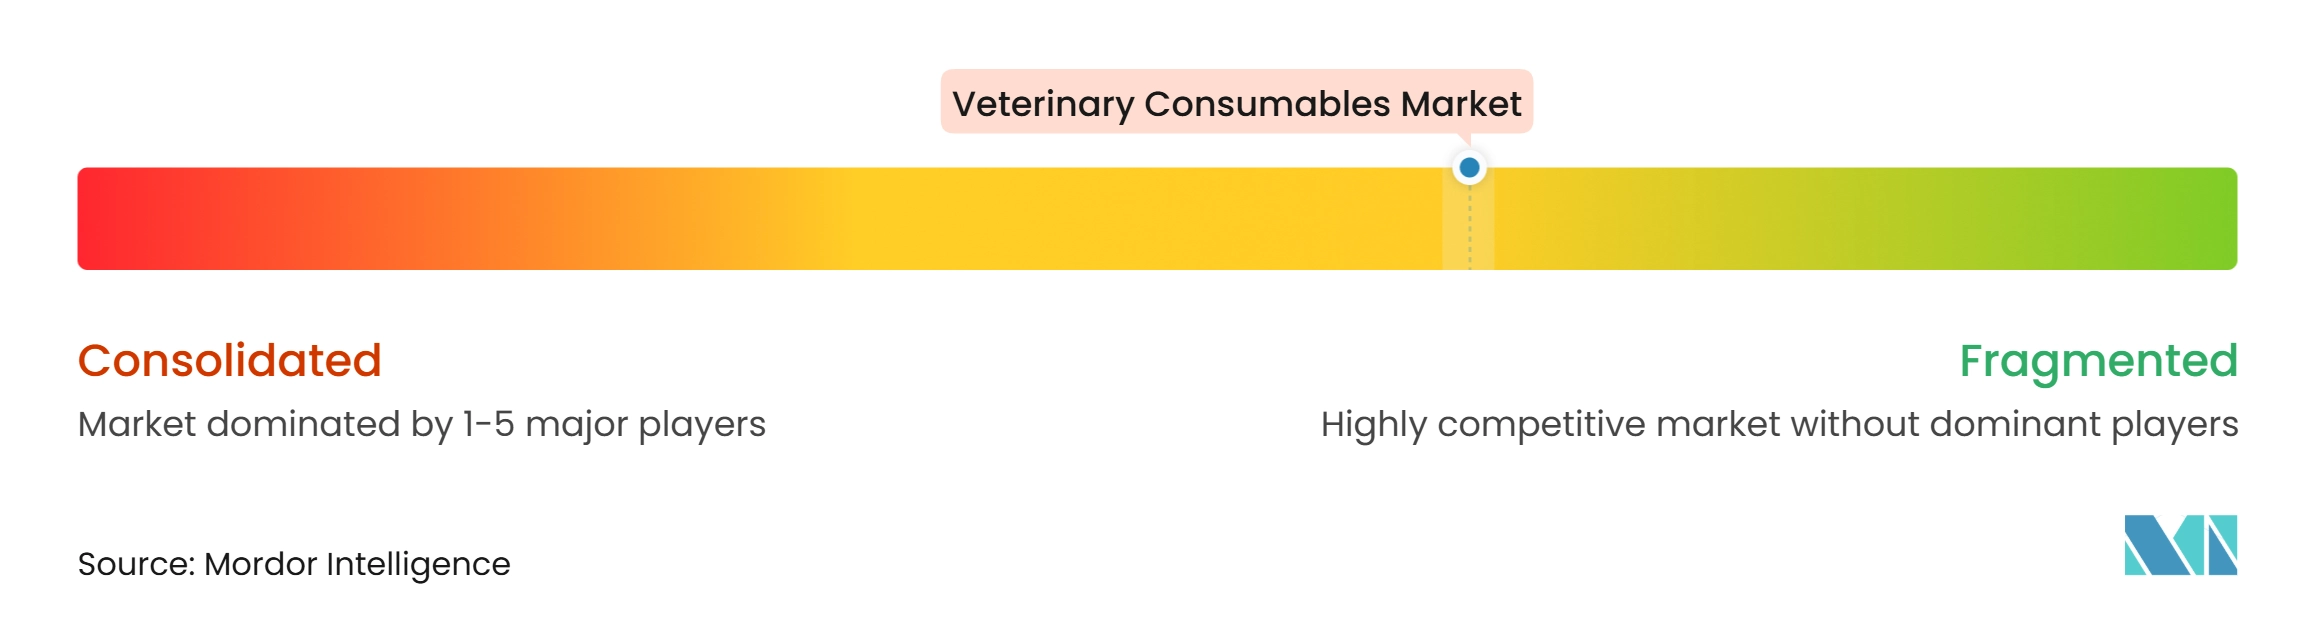
獣医用消耗品市場は、すべての製品カテゴリーにわたってグローバルで支配的な地位を持つサプライヤーが存在しないため、中程度に分散しています。診断主導のビジネスは、その機器が専用の試薬と検査キットを必要とする場合に持続的な地位を構築できます。IDEXXは2026年第1四半期にVetLab消耗品収益が19.7%成長したと報告しました。この結果は同期間の同社全体の収益成長率14.3%を上回りました。このモデルは、クリニックがプラットフォームにコミットした後にサプライヤーに定期収益をもたらし、獣医用消耗品市場内でそれらのサプライヤーを差別化します。麻酔、輸液、モニタリング、無菌製品では、競争は製品の信頼性、流通カバレッジ、コンプライアンス資格により依存しています。
IDEXXはinVue Dx細胞診分析装置を通じて診断提供を拡大しており、2026年第1四半期に1,100件以上の設置を達成しました。この分析装置は細胞診および関連する臨床用途への検査を拡大し、新たな消耗品セットへの定期的な需要を生み出す可能性があります。同社の同四半期中のプレミアム機器設置済みベースの12%増加は、設置と後の検査消費の関連を示しています。Mindray Animal Medicalはモニタリング、麻酔、画像診断、クリティカルケアにおけるプロファイルを構築しています。その欧州トレーニングセンターは2025年6月にハーグで開設され、超音波、モニタリング、麻酔、集中治療、デジタルX線撮影に関する教育を提供しました。この投資は、獣医専門家に同社の機器と関連用品の経験を提供することで普及を支援できます。
品質システムと規制コンプライアンスは、外科用および無菌消耗品において重要な参入障壁となる可能性があります。なぜなら、プロバイダーは材料が文書化され、一貫して供給され、患者向け使用に適していることへの確信を必要とするからです。ISO 13485の慣行と関連するUSDAおよびFDAの要件は、確立された文書化、製造管理、流通プロセスを持つサプライヤーを優遇する可能性があります。CVS Groupの2025年6月の英国診療所全体への再利用可能な鋭利物廃棄容器の展開は、補助的な消耗品需要に影響を与える戦略的な購買変更のもう一つの例です。BluePearl の拡大されたモントレー施設(新しいCTスキャン装置を含む)は、プロバイダーの投資が高度急性期用品への需要をどのように増加させるかを示しています。
獣医用消耗品産業のリーダー企業
-
B. Braun SE
-
bioMérieux SA
-
Cardinal Health Inc.
-
Johnson & Johnson Inc. (Ethicon US LLC)
-
Medtronic plc
- 注:主要企業の掲載順は順位を示すものではありません。
獣医用消耗品市場 このレポートでカバーされる企業
- Antech Diagnostics
- B. Braun
- bioMérieux
- Burtons Medical Equipment Ltd.
- Cardinal Health
- Covetrus
- Digicare Animal Health
- Dispomed Ltd
- FUJIFILM Wako Pure Chemical Corporation
- ICU Medical
- IDEXX
- Johnson & Johnson Inc. (Ethicon US LLC)
- Jørgen Kruuse A/S
- Jorgensen Laboratories LLC
- Medtronic
- Mindray Animal Medical
- Neogen
- Patterson Companies
- Vetland Medical Sales & Services LLC
- VetOne (MWI Animal Health)
最近の産業開発事情 獣医用消耗品市場
- 2025年9月:カリフォルニア大学デービース校獣医学部は、DVM定員を600名から800名に増やし、年間患者キャパシティを50,000件から70,000件に引き上げるため、5,000万 米ドルのチャレンジグラントを含む1億1,050万 米ドルの慈善的拡大を発表し、臨床消耗品の制度的需要基盤を拡大しました。
- 2025年8月:Mars Veterinary HealthのBluePearl Pet Hospitalは、カリフォルニア州モントレーの施設を8,000平方フィートから15,000平方フィートに移転・拡大し、新しいCTスキャン装置を追加して、24時間緊急・専門ケア環境における麻酔、モニタリング、画像診断消耗品のキャパシティを拡大しました。
- 2025年6月:Mindray Animal Medicalはオランダのハーグに欧州トレーニングセンターを開設しました。これは欧州の専門家向けに特化した初の獣医専用学術教育ハブであり、超音波、モニタリング、麻酔、ICU、デジタルX線撮影のトレーニングを組み込み、欧州、中国、米国から200名以上のゲストが開所式に参加しました。
世界の獣医用消耗品市場レポートの調査範囲
レポートの調査範囲によると、獣医用消耗品とは、動物医療、獣医クリニック、動物病院、診断実験室で日常的に使用される使い捨てまたは短期使用製品です。これらの製品には、注射器、針、手袋、カテーテル、創傷ドレッシング、検体採取用品、外科用使い捨て品が含まれます。これらは衛生の維持、感染予防、正確な診断の確保、コンパニオンアニマルおよび家畜の効果的な治療のサポートに不可欠です。
獣医用消耗品市場は、製品別、動物種別、消耗品タイプ別、エンドユーザー別、地域別に区分されています。製品別では、市場は麻酔用品、人工呼吸器用品、モニタリング用品、画像診断用品、外科用消耗品、クリティカルケア消耗品、その他に区分されています。動物種別では、市場はコンパニオンアニマルと家畜に区分されています。消耗品タイプ別では、市場は使い捨て消耗品と再利用可能消耗品に区分されています。エンドユーザー別では、市場は動物病院、獣医クリニック、獣医診断センター、その他に区分されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米に区分されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模と市場トレンドをカバーしています。レポートは上記セグメントの市場価値(米ドル)を提供しています。
セグメンテーション概要
| 麻酔用品 |
| 人工呼吸器用品 |
| モニタリング用品 |
| 画像診断用品 |
| 外科用消耗品 |
| クリティカルケア消耗品 |
| その他 |
| コンパニオンアニマル |
| 家畜 |
| 使い捨て消耗品 |
| 再利用可能消耗品 |
| 動物病院 |
| 獣医クリニック |
| 獣医診断センター |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品別 | 麻酔用品 | |
| 人工呼吸器用品 | ||
| モニタリング用品 | ||
| 画像診断用品 | ||
| 外科用消耗品 | ||
| クリティカルケア消耗品 | ||
| その他 | ||
| 動物種別 | コンパニオンアニマル | |
| 家畜 | ||
| 消耗品タイプ別 | 使い捨て消耗品 | |
| 再利用可能消耗品 | ||
| エンドユーザー別 | 動物病院 | |
| 獣医クリニック | ||
| 獣医診断センター | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
獣医用消耗品の予測成長率はどのくらいですか?
このカゴリーは2027年から2032年にかけて7.79%のCAGRで成長し、2032年までに1.93 ビリオン 米ドルに達すると予測されています。
どの獣医用消耗品カテゴリーが最も速く成長していますか?
使い捨て消耗品は2032年まで9.26%のCAGRという最も高い予測成長率を持っています。
コンパニオンアニマルが獣医用品需要にとって重要な理由は何ですか?
コンパニオンアニマルは2026年の収益の64.37%を占め、予防ケア、診断、およびより複雑な臨床検査によって支えられています。
どのエンドユーザーが最も多くの獣医用消耗品を購入しますか?
獣医クリニックは2026年の収益の53.48%を占めました。なぜなら、クリニックは大量の日常ケア、検査、低複雑度処置を提供するからです。
家畜向け獣医用品の需要を促進しているものは何ですか?
疾病サーベイランス、バイオセキュリティプロトコル、および正式化された検査要件が、検体採取および診断製品への需要を支えています。
2032年まで最も速く成長する地域はどこですか?
アジア太平洋地域は10.35%のCAGRで成長すると予測されており、都市部のペット飼育、獣医サービスの拡大、家畜サーベイランスによって支えられています。