
米国ワイヤー・ケーブル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
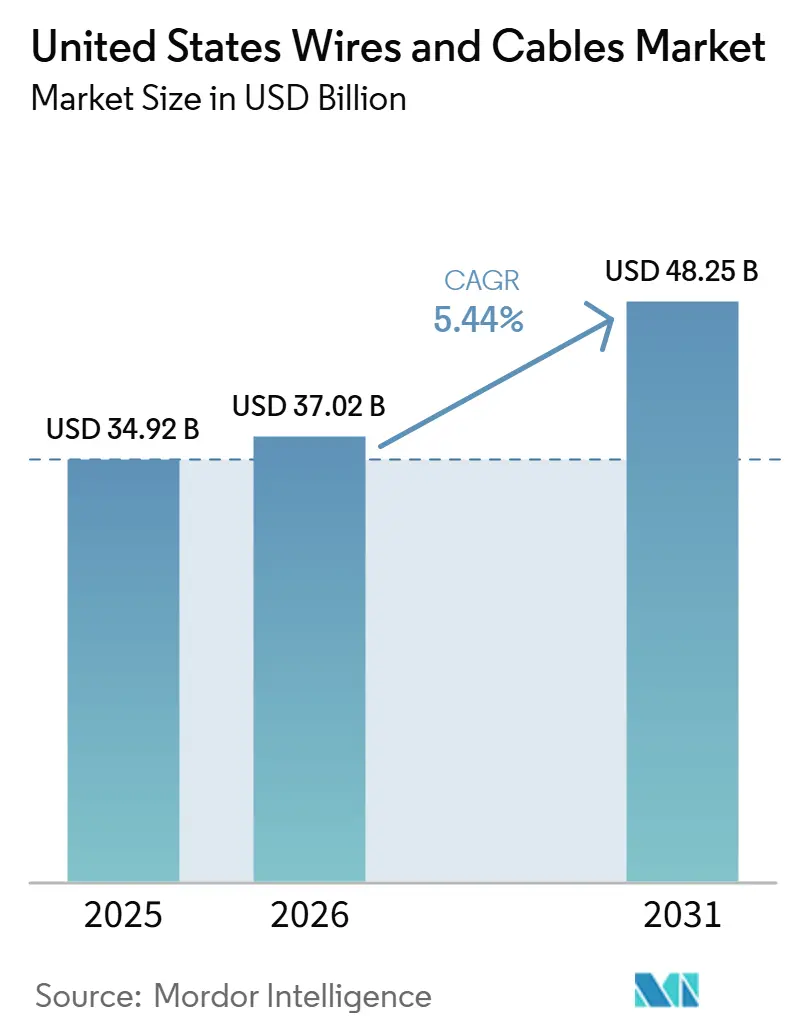
| 基準年の市場規模 (2025) | 34.92 十億米ドル |
| 市場規模 (2026) | 37.02 十億米ドル |
| 市場規模 (2031) | 48.25 十億米ドル |
| 成長率 (2026 - 2031) | 5.44 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国ワイヤー・ケーブル市場分析
米国ワイヤー・ケーブル市場規模は、2025年の34.92 ビリオン 米ドルから2026年には37.02 ビリオン 米ドルへと拡大し、2031年までに48.25 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 5.44%で成長すると予測されています。
広範な送電網更新サイクル、大規模なデータセンター建設、および電力・ブロードバンドインフラへの連邦資金投入が、米国ワイヤー・ケーブル市場を支えています。全国送電ネットワークの老朽化も需要を後押ししており、電力会社は短期プロジェクトサイクルではなく、長期的な更新・アップグレードプログラムへと移行しています。南部は依然として生産・消費の両面で最大の地域拠点であり、一方で西部は再生可能エネルギーの系統連系とデジタルインフラの整備が進むにつれて、より速いペースで拡大しています。レジリエンスの確保、山火事リスクへの対応、および洋上風力発電の要件が調達優先事項を形成するなか、地・海底敷設の比重が高まっています。米国ワイヤー・ケーブル市場における競争は、国内生産を持つ大手垂直統合型メーカーが引き続きリードしており、銅コストと労働力の確保がマージンとプロジェクト遂行に影響を与え続けています。
主要レポートのポイント
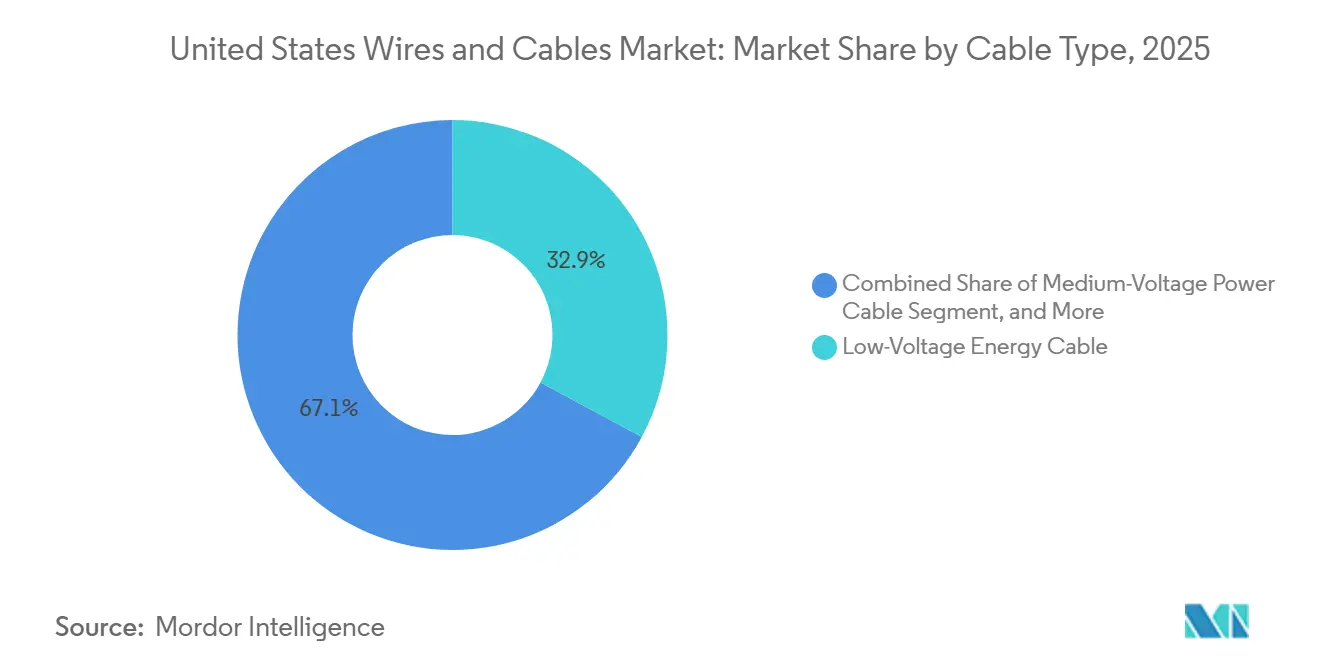
- ケーブルタイプ別では、低電圧エネルギーケーブルが2025年の米国ワイヤー・ケーブル市場規模の32.86%のシェアを占め、光ファイバーケーブルは2031年にかけてCAGR 6.74%で拡大する見込みです。
- 絶縁タイプ別では、絶縁ケーブルが2025年の米国ワイヤー・ケーブル市場規模の84.48%のシェアを占め、2031年にかけてCAGR 5.50%で成長する見込みです。
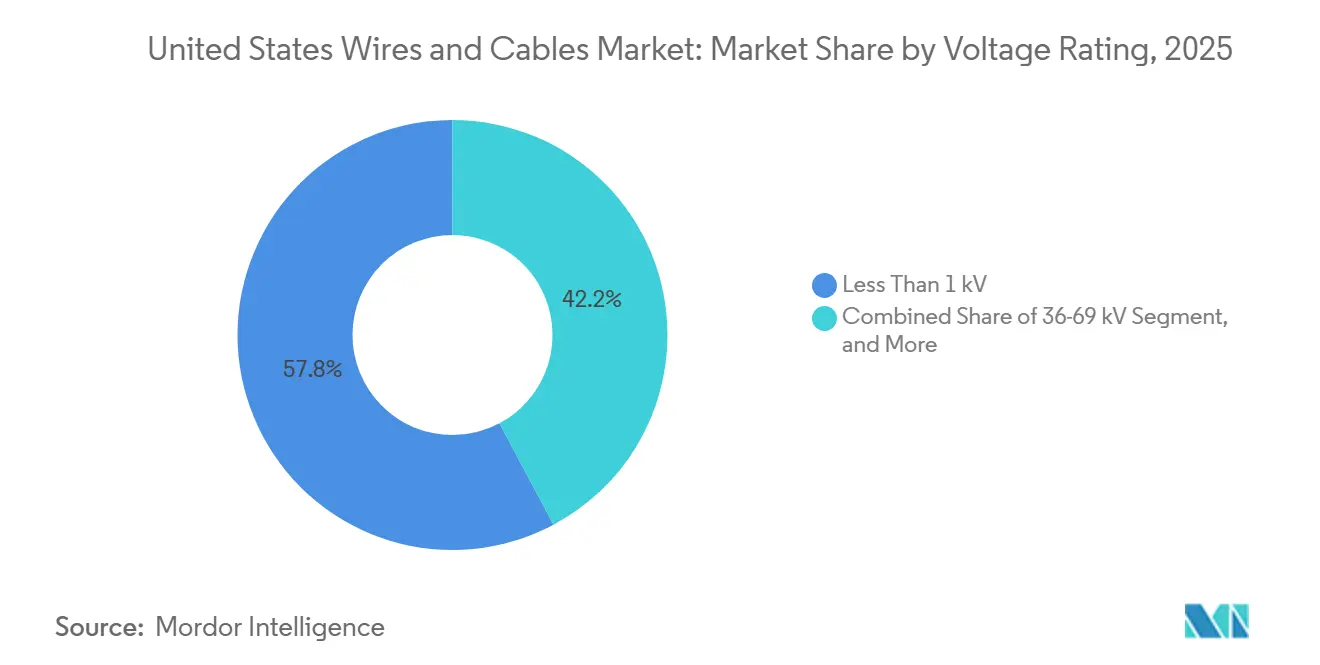
- 電圧定格別では、1kV未満が2025年の米国ワイヤー・ケーブル市場規模の57.79%のシェアを占め、36~69kVレンジが2031年にかけて最速のCAGR 6.14%を記録する見込みです。
- 設置タイプ別では、架空設置が2025年の米国ワイヤー・ケーブル市場規模の38.44%のシェアを占め、海底設置は2031年にかけてCAGR 8.18%で拡大する見込みです。
- 導体材料別では、銅が2025年に62.02%のシェアを占め、複合材・高強度コア導体は2031年にかけてCAGR 7.95%で進展する見込みです。
- エンドユーザー産業別では、建設が2025年の米国ワイヤー・ケーブル市場規模の27.00%のシェアを維持し、電気通信・データセンターが2031年にかけて最速のCAGR 8.79%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国ワイヤー・ケーブル市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフラ近代化支出の増加 | +1.5% | 全国規模、南部・中西部・西部に最も集中 | 長期(4年以上) |
| 送電網強化とスマートグリッドの改修 | +1.1% | 全国規模、カリフォルニア州・テキサス州・南東部に集中 | 中期(2~4年) |
| データセンター向け光ファイバー整備 | +0.9% | バージニア州北部、テキサス州、中西部、太平洋岸北西部 | 短期(2年以内) |
| 公益事業規模の再生可能エネルギー送電需要 | +0.7% | 南部、西部、中西部の風力地帯 | 中期(2~4年) |
| 地下・海底送電プロジェクト | +0.4% | 北東部・メキシコ湾岸沿岸 | 長期(4年以上) |
| バイ・アメリカ主導の国内調達優先 | +0.3% | 連邦資金援助インフラプロジェクトにおける全国的優先事項 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
インフラ近代化支出の増加
連邦資金援助は、電力網とブロードバンド整備プログラムに直接結びついているため、米国ワイヤー・ケーブル市場にとって最も明確な需要支援となっています。インフラ投資・雇用法(IIJA)は2021年から2026年にかけて電力網アップグレードに730 ビリオン 米ドル、ブロードバンド拡張に650 ビリオン 米ドルを配分し、公益事業者、請負業者、通信ネットワーク事業者に明確な支出基盤を設定しました。[1] 米国の公益事業者は2023年に送電に277 ビリオン 米ドル、配電に509 ビリオン 米ドルを支出し、投資家所有の公益事業者による2023年から2026年の送電建設投資は1,210 ビリオン 米ドルと予測されています。エネルギー省は2026年7月、データセンター、国内製造、電化が既存の送電網に圧力をかける負荷成長の主要な源泉であると述べました。[2] 同調査はまた、米国の送電線の70%が25年以上経過していることを指摘しており、個々のプロジェクトの進捗が遅い場合でも、米国ワイヤー・ケーブル市場に持続的な更新需要の下支えを提供しています。近代化が今やシステムの信頼性、産業成長、新たな電力需要に結びついており、一時的なアップグレードではなくなっているため、この支出プロファイルは安定した受注の視認性を支えています。
送電網強化とスマートグリッドの改修
送電網強化は、米国ワイヤー・ケーブル市場全体でケーブル需要とその需要の平均技術仕様の両方を引き上げています。エネルギー省は、プログラムが2026年にSPARK構造に移行する前に、送電網レジリエンス・イノベーション・パートナーシップ(GRIP)プログラムを通じて約50 ビリオン 米ドルを管理しました。34プロジェクトにわたる30 ビリオン 米ドルのスマートグリッド補助金も、電力導体と並行して光ファイバー通信リンクを展開しており、ケーブル調達は以前の送電網サイクルよりも統合的なものになっています。火災・嵐の多発地域の公益事業者は、被覆導体、地下システム、高性能絶縁材へのシフトを進めており、ルートマイルの増加が速くない場合でも価値ミックスを改善しています。このシフトは、需要をより単純なコモディティワイヤーから価格決定力の高い製品へと移行させるため、大手メーカーにとって特に重要です。その結果、レジリエンス基準が例外的な支出ではなく通常の設備投資計画の一部となるにつれて、米国ワイヤー・ケーブル市場の収益ミックスが強化されています。
データセンター向け光ファイバー整備
AI主導のデータセンター建設は、特に光ファイバー集約型の回廊において、米国ワイヤー・ケーブル市場の成長プロファイルを再形成しています。[3] 光ファイバーブロードバンド協会とRVAは、米国で必要な光ファイバーマイル数が2024年の1億5,900万マイルから2029年には3億7,300万マイルに増加し、年間新規光ファイバーマイルの追加数は2025年の3,000万マイルから2029年には約6,000万マイルに増加すると推定しています。Corning社とMeta社は2026年1月に最大60 ビリオン 米ドル相当の複数年契約を発表し、ノースカロライナ州ヒッコリーにあるCorning社の施設での関連拡張工事は2026年3月に着工しました。[4] この需要は、電力アクセスと大規模キャンパス開発を持つ回廊、すなわちバージニア州北部、テキサス州中部、中西部、太平洋岸北西部に集中しています。この集中は、国内生産能力が拡大する中でも局所的な供給ボトルネックのリスクを高めるため重要です。また、米国ワイヤー・ケーブル市場が、単一の整備サイクルの中で光学製品、中電圧製品、低電圧製品を引き込む顧客グループから恩恵を受けていることも意味しています。
公益事業規模の再生可能エネルギー送電需要
再生可能エネルギー発電の成長は、米国ワイヤー・ケーブル市場において長距離・技術的に差別化された送電ケーブルへの需要を高めています。エネルギー省は2026年の送電ニーズ調査において、MISOが2024年に米国史上最大の送電ポートフォリオを承認し、サウスウエスト・パワー・プール(SPP)とPJMも異例の大規模ポートフォリオを処理中であると述べました。Prysmian社は2026年6月、Invenergy社がグレイン・ベルト・エクスプレスプロジェクトの最初のケーブル注文を行ったと述べており、大規模な送電プログラムが長い規制上のリードタイムを経てどのようにケーブル収益に転換されるかを示しています。[5] 先進導体も注目を集めており、再導体化により既存の用地内で新規路線建設よりもはるかに低コストで送電容量を増加させることができます。2024年のPNAS研究では、先進的な再導体化が近期の地域間送電ニーズの80%以上を満たし、2035年までに90%以上のクリーン電力カバレッジを支援できることが示されました。これにより、公益事業者がスピード、コスト、許認可の制限のバランスを取る中で、再生可能エネルギー送電はプレミアム導体製品の強力な支援要因となっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設置・土木工事コスト | -0.7% | 全国規模、北東部の都市部とカリフォルニア州で最も深刻 | 短期(2年以内) |
| 銅・アルミニウム価格の変動 | -0.5% | グローバル、米国メーカーはロンドン金属取引所(LME)価格を通じてリスクにさらされている | 短期(2年以内) |
| ケーブル設置における熟練労働者不足 | -0.3% | 全国規模、データセンターおよび送電網回廊で最も深刻 | 中期(2~4年) |
| 許認可の遅延と用地取得の制約 | -0.2% | 州間送電ルートおよび洋上風力回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い設置・土木工事コスト
地下展開は現在、架空代替手段よりもはるかに大きな土木工事負担を伴うため、設置コストは主要な抑制要因となっています。光ファイバーブロードバンド協会とCartesianは、2025年の地下展開の中央値を1フィートあたり18米ドル、架空展開を1フィートあたり8米ドルと報告しており、このコスト差が2026年のケーブルルート選択を左右しています。同じ2026年の調査では、88%の事業者が労働力、材料、許認可、準備工事の要件により、コストが再び上昇すると予想しています。中電圧・高電圧プロジェクトは、材料費に加えて掘削、導管工事、変電所接続、道路復旧が加わため、さらに重い負担に直面しています。この圧力はケーブルの必要性を減らすものではありませんが、プロジェクトが承認から設置に移行するペースを遅らせる可能性があります。米国では、ワイヤー・ケーブル市場は強い需要に直面しているものの、買い手が土木工事のコミットメントを遅らせるため、タイミングの摩擦に依然として悩まされています。
銅・アルミニウム価格の変動
原材料の変動性も短期的な抑制要因であり、金属価格は現在、多くの買い手が固定予算内で吸収できるよりも速く動いています。ロイターは2024年に、コスト比率が正式な仕様を変更する範囲に移行するにつれて、より多くのメーカーが銅からアルミニウムへの切り替えを進めていると報告しました。2026年には、銅価格が十分に上昇し、ケーブルメーカーは従来の固定価格契約ではなくロンドン金属取引所(LME)連動型の価格設定方式へと移行しました。この変化はメーカーを突然の利益率圧縮から守りますが、公益事業者、請負業者、産業バイヤーにより多くの予算不確実性を転嫁することにもなります。このシフトはまた、一部の低電圧用途においてアルミニウムおよび銅クラッドアルミニウムの役割を拡大させており、米国ワイヤー・ケーブル市場内の製品ミックスを変化させています。代替が限定的な場合でも、頻繁な価格リセットの必要性が調達計画と入札管理を複雑にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ケーブルタイプ別:光ファイバーの拡大が幅広い製品ミックスを再形成
低電圧エネルギーケーブルは2025年のケーブルタイプ別セグメントの32.86%を占める見込みです。この地位は、住宅、商業、軽工業建設からの安定した需要を反映しており、日常的な配線要件は広範かつ継続的です。光ファイバーケーブルは最も成長が速いタイプであり、デジタルインフラ支出の加速に伴い、2026年から2031年にかけてCAGR 6.74%を記録する見込みです。光ファイバーブロードバンド協会とRVAは、設置済み光ファイバーマイルのベースが2029年までに2倍以上になる必要があると述べており、これがケーブルメーカーがハイパースケールおよびブロードバンド需要に特化した生産能力を追加している理由を説明しています。
Corning社のヒッコリー拡張は、米国ワイヤー・ケーブル市場がこの需要シフトにリアルタイムでどのように対応しているかを示す明確な企業レベルの事例を提供しています。中電圧電力ケーブル、高電圧・超高電圧ケーブル、信号・制御ケーブル、同軸・データケーブル、特殊ワイヤーは、送電網、自動化、防衛、放送システムにわたって、より狭いが技術的に重要な役割を果たし続けています。公益事業者はまた、新規送電建設において電力導体と光ファイバー対応グラウンドワイヤーを組み合わせており、通信ケーブルと電力ケーブル調達の歴史的な分離を縮小しています。分散型エネルギー資源管理と産業自動化が拡大するにつれて、信号・制御ケーブルへの需要が高まっており、シールドと信頼性がルートマイルと同様に重要となっています。特殊ワイヤーも、モーター、変圧器、EV充電設備の国内生産が下流需要の多くを米国ワイヤー・ケーブル産業内に留めることで恩恵を受けています。


注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
絶縁タイプ別:絶縁製品が引き続き需要の中核を担う
絶縁ケーブルは2025年のセグメントの84.48%を占め、ほとんどの電圧クラスとエンドユースがポリマー保護を必要とするため、支配的なカテゴリーであり続ける見込みです。このセグメントでは、絶縁ケーブルが2025年の米国ワイヤー・ケーブル市場シェアの84.48%を占め、2031年にかけてCAGR 5.50%で成長する見込みです。その規模は、安全性、熱性能、環境耐性が不可欠な建物、公益事業ネットワーク、輸送システム、データインフラにわたる幅広い用途から生まれています。このリーダーシップは単一のエンドマーケットに依存しておらず、絶縁ケーブルを米国ワイヤー・ケーブル市場の最も安定した部分の一つにしています。
このセグメント内の主な競争上の問題は、絶縁製品の全体的な地位ではなく、絶縁化学物質のミックスです。XLPEは、益事業者がその優れた耐熱性と耐湿性を評価するため、中電圧・高電圧用途において古いPVC配合に対して地位を拡大し続けています。ハロゲンフリー難燃性化合物も、煙と毒性プロファイルが重要なデータセンター、トンネル、交通システムなどの密集した設置において、より広く採用されています。非絶縁ケーブルは、特に先進的な導体設計が古い路線回廊の性能を向上させるにつれて、裸架空導体と接地用途において引き続き関連性を持っています。先進導体に関する2024年のPNAS研究は、プレミアムな裸導体技術が既存の用地内で大幅な送電利益を引き出せることを示すことで、米国ワイヤー・ケーブル市場のこの部分を支援しています。
電圧定格別:低電圧の規模が量を支え、中間レンジの用途がより速く成長
1kV未満セグメントは2025年の電圧定格別セグメントの57.79%を占める見込みであり、大差で最大の電圧クラスとなっています。このカテゴリーには、建物用ワイヤー、低電圧配電回路、データセンターや商業プロジェクト向けの施設内ケーブルの大量需要が含まれます。その規模は建設活動と現場の電気システムに密接に結びついており、広範な非住宅・デジタルキャンパス開発から恩恵を受けています。米国の1kV未満帯のワイヤー・ケーブル市場は、すべての新築建物、改修工事、データホールが大量の低電圧製品を必要とするため、2025年も最大規模を維持する見込みです。
36~69kVレンジは最も成長が速い電圧帯であり、2026年から2031年にかけてCAGR 6.14%が予測されています。この帯域は、多くの風力・公益事業規模の太陽光発電プロジェクトが送電電圧に昇圧する前に34.5kVから69kVで電力を収集・移送するため重要です。エネルギー省の2026年送電調査は、MISO、サウスウエスト・パワー・プール(SPP)、PJM、ERCOTにわたる地域間送電ポートフォリオの拡大を指摘しており、中電圧送電網リンクへの継続的な投資を支援しています。1~35kVおよび70~220kV帯は配電・送電の大規模な設置基盤に引き続き対応していますが、中間レンジは再生可能エネルギー収集システムと産業用サブ送電からより強い勢いを得ています。これにより、大量の低電圧ベースと、より特殊化された高電圧ネットワーク整備の間に、米国ワイヤー・ケーブル市場における成長の余地が生まれています。

注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
設置タイプ別:架空ルートがベースを維持し、海底プロジェクトが成長をリード
架空設置は2025年の設置タイプ別セグメントの38.44%を占め、米国ワイヤー・ケーブル市場全体で最大の設置形式であり続ける見込みです。このシェアは、架空線が依然としてほとんどのルートマイルをカバーしている米国の送電・配電ネットワークの長年確立された構造を反映しています。地下設置は、レジリエンスと土地利用の制約がより重要な都市・郊外の配電システムを中心に、2番目に大きなカテゴリーであり続ける見込みです。屋内・建物用ケーブルは建設・データセンター活動を追跡し続け、架空マイクロダクトは完全な地下ルートよりも低い土木コストを必要とする光ファイバー整備において台頭しています。
海底設置は2026年から2031年にかけてCAGR 8.18%で成長する見込みであり、米国ワイヤー・ケーブル市場で最も成長が速い設置タイプとなっています。LS GreenLinkは2026年5月、バージニア州チェサピークの6.81 ビリオン 米ドルのフェーズ1海底ケーブル施設の主要建物の垂直建設を開始し、フェーズ1の操業は2027年第4四半期に予定されています。コースタル・バージニア・オフショア・ウィンドは2026年3月に送電網への電力供給を開始し、Nexans社のMarmac 306はすでに2025年7月にエンパイア・ウィンド1のケーブル設置工事を開始していました。バイ・アメリカ、ビルド・アメリカの枠組みも、連邦支援プロジェクトにおける国内生産の関連性を高め、海底・地下システムの地元調達を支援しています。このミックスにより、架空ルートが量の基盤として機能しながら、より高付加価値の設置形式に最も強い成長が置かれています。
導体材料別:銅が現在の需要をリードし、先進導体が勢いを増す
銅導体は2025年の導体材料別セグメントの62.02%を占め、高い導電性と既存システムとの幅広い互換性を兼ね備えているため、米国ワイヤー・ケーブル市場全体でリーディング材料であり続ける見込みです。銅は、導電性と確立された端末接続規格が引き続き重要なデータセンターの電力配電、建物用ワイヤー、制御用途において特に重要です。アルミニウムは、重量の優位性が長距離経済性を支える架空送電と中電圧配電を中心に、2番目に大きな材料であり続ける見込みです。銅クラッドアルミニウムも、買い手が予算管理のために代替を受け入れるコスト重視の低電圧用途に引き続き対応しています。
複合材・高強度コア導体は2026年から2031年にかけてCAGR 7.95%を記録する見込みであり、最も成長が速い材料カテゴリーとなっています。その魅力は、用地と許認可の期間が限られている場合に価値のある、完全な鉄塔交換を必要とせずに容量を増加させる再導体化プログラムから生まれています。Prysmian社は2026年6月、グレイン・ベルト・エクスプレスプロジェクトに関連するペンシルベニア州ウィリアムズポートの拡張により、特定の先進送電導体の生産能力が2倍になると述べました。この投資は、プロジェクトレベルの送電需要が米国ワイヤー・ケーブル市場内の工場の意思決定をどのように形成し始めているかを示しています。また、成長が従来の導体量を単純に供給するのではなく、ネットワークのボトルネックを解決する材料へとシフトしていることも示しています。
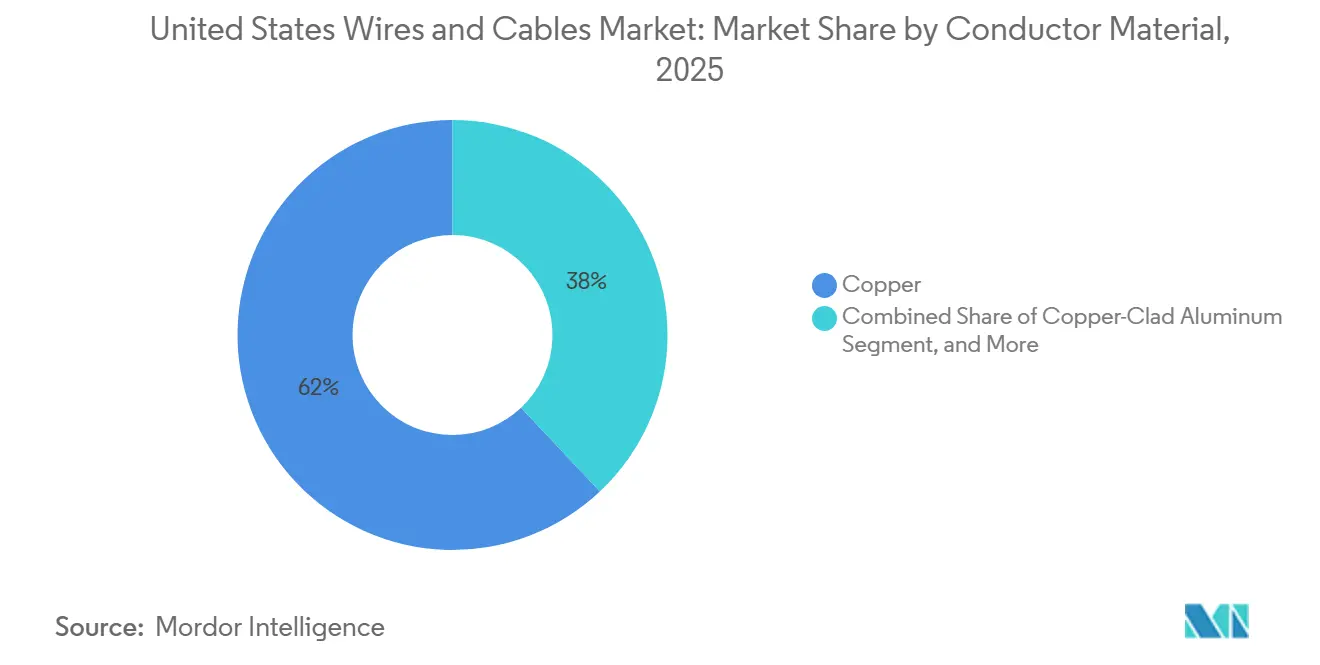
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
エンドユーザー産業別:建設が最大のベースを維持し、デジタルインフラが最速で拡大
住宅・商業活動を含む建設は、2025年に27.00%という最大のエンドユーザーシェアを維持し、米国ワイヤー・ケーブル市場で最も広範な需要基盤であり続ける見込みです。この地位は、基本的な電気インフラが不可欠な住宅、オフィス、小売施設、軽工業施設にわたる継続的なニーズを反映しています。送電・配電公益事業者は、送電網の更新とシステム拡張が引き続き大量のケーブルを吸収するため、2番目に大きなエンドユーザーグループであり続ける見込みです。産業製造、再生可能エネルギー、石油・ガス、鉱業、輸送用途は、異なる技術要件と調達サイクルを持つ安定した需要を加えています。
電気通信・データセンターは2026年から2031年にかけてCAGR 8.79%で成長する見込みであり、米国ワイヤー・ケーブル市場で最も成長が速いエンドユーザーセグメントとなっています。光ファイバーブロードバンド協会とRVAは、AIインフラの成長により2029年までに現在の設置済み光ファイバーマイルベースの2.3倍が必要になると推定しており、長期的な光学需要を支援しています。このセグメントはまた、単一のハイパースケールキャンパスが同じプロジェクトサイクル内で光ファイバーケーブル、中電圧フィーダーケーブル、低電圧内部配電ケーブル、専用通信リンクを必要とすることが多いため、強い波及効果を生み出しています。軍・防衛ニーズは量的には小さいものの、高い信頼性と技術的資格を重視する特殊需要を生み出しています。このエンドユーザーミックスは、広範な建設活動と集中したデジタルインフラ投資の波の両方が米国ワイヤー・ケーブル産業を支援していることを示しています。
地域分析
南部は、活発な建設活動、大規模な公益事業プログラム、強力な国内製造基盤に支えられ、米国ワイヤー・ケーブル市場で最大の地域市場であり続けています。テキサス州とフロリダ州は、送電網の追加、人口増加に伴う建設、デジタルインラ要件の高まりを通じて、引き続き地域需要を牽引しています。生産能力もテキサス州と南東部(ジョージア州、アラバマ州、サウスカロライナ州、ノースカロライナ州を含む)に集中しており、この地域は供給とエンドユースの両面で強い役割を担っています。中西部は、公益事業者が老朽化した配電資産の更新を続け、自動車・EV工場が特殊なケーブルシステムを必要とするため、安定した需要センターであり続けています。中西部の送電網地域で承認された大規模な送電ポートフォリオも、架空・地下製品への長期的な需要を支援しています。
西部は、再生可能エネルギーの相互接続と太平洋岸北西部のデータセンター拡張が同時に進展しているため、米国ワイヤー・ケーブル市場で最も成長が速い地域市場です。カリフォルニア州のレジリエンスとエネルギー転換プログラムは、被覆導体、高性能絶縁材、高容量送電リンクへの需要を促進しています。北東部は、ニューヨーク州、ニュージャージー州、マサチューセッツ州の密集した都市システムが埋設インフラにより大きく依存しているため、地下ケーブル支出の比較的高い集中を占めています。クリーンエネルギーグリッドを支持するアメリカ人の証言によると、ニューイングランド・クリーン・エネルギー・コネクトプロジェクトは2年間の許認可遅延後に当初の約10 ビリオン 米ドルの見積もりから約15 ビリオン 米ドルに増加しており、立地の摩擦がケーブルの必要性を減らすことなく納入プロジェクトコストを引き上げる可能性があることを示しています。
エネルギー省は、NYISO、ノーザングリッド・サウス、MISOが地域内の輻輳を軽減するための新規地域内送電の最大の可能性を持つと特定し、主要な地域間リンクにはウェストコネクト・SPPとノーザングリッド・ウェストコネクトが含まれます。これらの回廊は、2026年から2031年にかけて高付加価値の送電ケーブル注文が最も発展しやすい場所を示しているため重要です。2026年の国内工場稼働率は75%から85%と推定されており、一部のメーカーはデータセンター電力ケーブルやプレナム定格ケーブルなどの高需要カテゴリーでほぼフル稼働に近い状態で操業すると予想されています。米国生産の地理的な広がりも、米国ワイヤー・ケーブル市場が不必要なバイ・アメリカのコンプライアンスギャップを生じさせることなく連邦支援プロジェクトに対応するのに役立っています。
競争環境
市場集中度
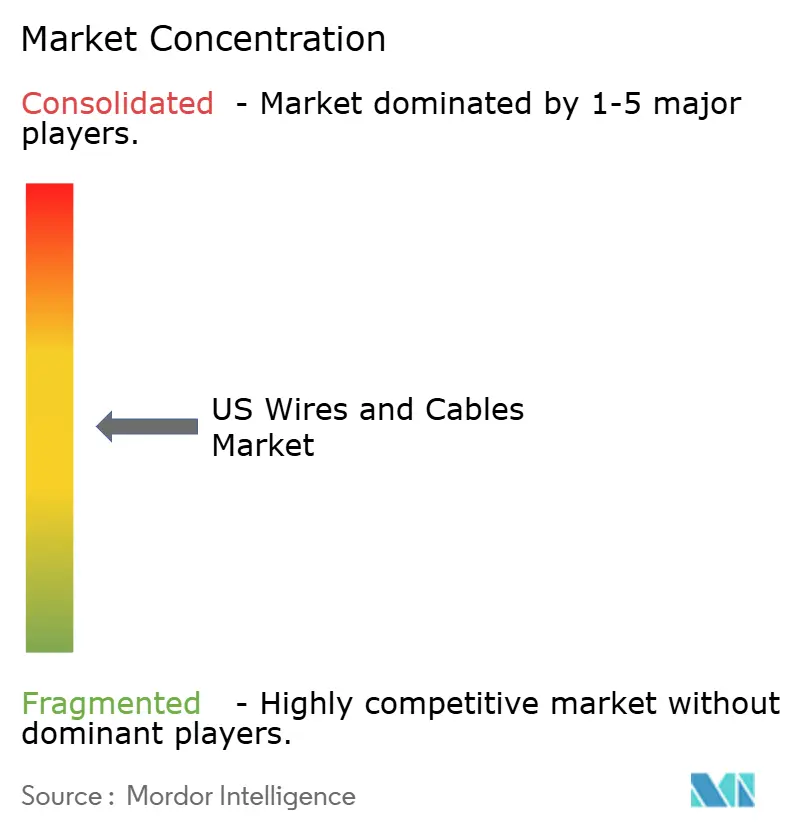
米国ワイヤー・ケーブル市場は上位において適度に集中しており、上位5社から8社のメーカーが国内生産の相当部分を占めています。Prysmian社は2024年にEncore Wireを42 ビリオン 米ドルで買収することで米国での地位を大幅に強化し、テキサス州での大規模な製造拡張でそのプラットフォームを拡大しています。2026年4月、Prysmian社とEncore Wire社はテキサス州マッキニーに新しい銅建物用ワイヤー工場と100万平方フィートのサービスセンターを開設する予定であり、統合プラットフォームの規模と対応力を高めています。Nexans社も注目すべき取引を発表しており、2026年4月にRepublic Wireの買収計画を企業価値6.8 ビリオン ユーロ(7.34 ビリオン 米ドル)に加え、2028年に支払われる最大4,300万ユーロ(4,600万米ドル)の条件付き追加報酬で発表しました。Southwire社、Belden社、Nexans社、LS Cable and System USA社、その他の確立されたサプライヤーは、国内の生産拠点、認証のさ、製品の専門化を通じて、電力ケーブル、特殊ケーブル、海底システムにわたって差別化されたポジションを維持し続けています。
技術競争は先進導体とAIグレードの光ファイバーシステムで激化しており、中堅の専門メーカーが大手の既存企業を依然として混乱させる可能性があります。Fujikura社は2026年5月、新しい子会社構造を通じて米国の光ファイバーケーブル生産を拡大するために最大2,600 ビリオン 円(16.3 ビリオン 米ドル)を投資すると発表しました。Furukawa Electric社も2026年3月、米国向けの生産能力を含む光ファイバー・ケーブル生産能力を現在の最大3倍に拡大するために最大3,000 ビリオン 円(19.1 ビリオン 米ドル)を投資すると発表しました。同時に、バイ・アメリカの文書化は、連邦支援業務を求めるサプライヤーにとって実質的な資格要件となっており、確立された米国製造拠点を持つ企業の地位を強化しています。
第2層の専門メーカーと輸入業者は、より標準化された製品クラスで価格規律を維持し続けています。その結果、米国ワイヤー・ケーブル市場でのリーダーシップは競争圧力を排除するものではありません。金属価格の変動は契約構造を取引所連動型の方式へと押し進めており、より強力な調達能力、財務管理、顧客関係を持つサプライヤーに有利に働いています。熟練労働力の制約も引き続き重要であり、拡張計画とプロジェクト受注は、工場と現場の作業員が納期通りの納品を支援できる場合にのみ収益に転換されます。全体として、米国ワイヤー・ケーブル市場は規模と国内生産を重視しながら、送電網、海底、データセンター需要に迅速に対応できる技術重視のプレーヤーにも余地を残しています。
米国ワイヤー・ケーブル産業のリーダー
-
Prysmian Group USA, LLC
-
TE Connectivity plc
-
Southwire Company, LLC
-
Belden Inc.
-
Corning Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年7月:米国エネルギー省電力局が2026年国家送電ニーズ調査草案を公表し、データセンター、国内製造、電化からの負荷成長を拡大された送電インフラ整備の主要な促進要因として特定しました。同調査はNYISO、ノーザングリッド・サウス、MISOを最も輻輳の高い地域として指定し、2026年から2031年にかけてのケーブル調達回廊を直接マッピングしています。
- 2026年7月:Lightpathが、アンカーとなるハイパースケール顧客との提携のもと、ミシガン州セーラインとウィスコンシン州ポートワシントンにある各1GWを超える2つのハイパースケールデータセンターキャンパスへの新規光ファイバー整備を発表しました。セーラインの整備は2026年の納品を目標とし、ポートワシントンは2027年第2四半期に続く予定です。
- 2026年6月:Prysmian社がInvenergy社からグレイン・ベルト・エクスプレスHVDCプロジェクトの最初のケーブル注文を受け、ペンシルベニア州ウィリアムズポートの施設の2,250万米ドルの拡張を開始し、E3X先進導体の製造能力を2倍にしました。規制承認から最初のケーブル注文までの7年間のギャップは、米国の大規模送電プログラムに内在する構造的なリードタイムリスクを浮き彫りにしています。
- 2026年5月:LS GreenLinkがバージニア州チェサピークの6.81 ビリオン 米ドルのフェーズ1海底ケーブル施設の主要建物の垂直建設を開始しました。同施設はエネルギー省の先進エネルギー税額控除9,900万米ドルとバージニア州オポチュニティファンドの1,320万米ドルの助成金に支援されており、米国最大の海底ケーブル生産拠点となる予定で、フェーズ1の完成は2027年第4四半期に予定されています。
米国ワイヤー・ケーブル市場レポートの範囲
米国ワイヤー・ケーブル市場レポートは、ケーブルタイプ(低電圧エネルギー、中電圧電力ケーブル、高電圧・超高電圧ケーブル、光ファイバーケーブル、信号・制御ケーブル、同軸・データケーブル、特殊ワイヤー)、絶縁(絶縁、非絶縁)、電圧定格(1kV未満、1~35kV、36~69kV、70~220kV)、設置タイプ(架空、地下、海底、屋内・建物、架空マイクロダクト)、導体材料(銅、アルミニウム、銅クラッドアルミニウム、複合材・高強度コア)、エンドユーザー産業(建設、送電・配電公益事業者、電気通信・データセンター、産業製造、自動車・輸送、EV・鉄道、再生可能エネルギー・太陽光・風力、石油・ガス・鉱業、軍・防衛、その他のエンドユーザー産業)によってセグメント化されています。市場予測は金額(米ドル)で提供されます。
| 低電圧エネルギーケーブル |
| 中電圧電力ケーブル |
| 高電圧・超高電圧ケーブル |
| 光ファイバーケーブル |
| 信号・制御ケーブル |
| 同軸・データケーブル |
| 特殊ワイヤー(マグネット、撚線など) |
| 絶縁 |
| 非絶縁 |
| 1kV未満 |
| 1~35kV |
| 36~69kV |
| 70~220kV |
| 架空 |
| 地下 |
| 海底 |
| 屋内・建物 |
| 架空マイクロダクト |
| 銅 |
| アルミニウム |
| 銅クラッドアルミニウム |
| 複合材・高強度コア |
| 建設(住宅・商業) |
| 送電・配電公益事業者 |
| 電気通信・データセンター |
| 産業製造 |
| 自動車・輸送、EV・鉄道 |
| 再生可能エネルギー・太陽光・風力 |
| 石油・ガス・鉱業 |
| 軍・防衛 |
| その他のエンドユーザー産業 |
| ケーブルタイプ別 | 低電圧エネルギーケーブル |
| 中電圧電力ケーブル | |
| 高電圧・超高電圧ケーブル | |
| 光ファイバーケーブル | |
| 信号・制御ケーブル | |
| 同軸・データケーブル | |
| 特殊ワイヤー(マグネット、撚線など) | |
| 絶縁タイプ別 | 絶縁 |
| 非絶縁 | |
| 電圧定格別 | 1kV未満 |
| 1~35kV | |
| 36~69kV | |
| 70~220kV | |
| 設置タイプ別 | 架空 |
| 地下 | |
| 海底 | |
| 屋内・建物 | |
| 架空マイクロダクト | |
| 導体材料別 | 銅 |
| アルミニウム | |
| 銅クラッドアルミニウム | |
| 複合材・高強度コア | |
| エンドユーザー産業別 | 建設(住宅・商業) |
| 送電・配電公益事業者 | |
| 電気通信・データセンター | |
| 産業製造 | |
| 自動車・輸送、EV・鉄道 | |
| 再生可能エネルギー・太陽光・風力 | |
| 石油・ガス・鉱業 | |
| 軍・防衛 | |
| その他のエンドユーザー産業 |
レポートで回答される主要な質問
2026年の米国ワイヤー・ケーブル市場の規模はどのくらいですか?
米国ワイヤー・ケーブル市場は2026年に370.2 ビリオン 米ドルに達し、CAGR 5.44%で2031年までに482.5 ビリオン 米ドルに達する見込みです。
この分野で最も急速に拡大している製品タイプはどれですか?
光ファイバーケーブルは最も成長が速いケーブルタイプであり、AIデータセンターとブロードバンド整備に支えられ、2026年から2031年にかけてCAGR 6.74%が予測されています。
2031年にかけて最も高い成長を示している設置形式はどれですか?
海底設置は、洋上風力と沿岸送電活動に支えられ、CAGR 8.18%で最も速く成長する見込みです。
最も強い成長機会を生み出しているエンドユーザーグループはどれですか?
電気通信・データセンターは、ハイパースケールキャンパス建設と光ファイバー需要に牽引され、CAGR 8.79%で最も速い成長を記録する見込みです。
なぜ送電網の近代化が需要にとってそれほど重要なのですか?
老朽化した送電線、連邦資金援助、製造業とデータセンターからの電力需要の増加が、公益事業者にとって長期的な更新・拡張サイクルを生み出しています。
近期のパフォーマンスに影響を与える主なリスクは何ですか?
高い設置コストと銅価格の変動が主な近期リスクであり、最終需要が依然として強い場合でも、プロジェクトのタイミングを遅らせ、調達の不確実性を高める可能性があります。