
米国コンテナデポロジスティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 6.44 十億米ドル |
| 市場規模 (2026) | 6.75 十億米ドル |
| 市場規模 (2031) | 8.49 十億米ドル |
| 成長率 (2026 - 2031) | 4.68 % |
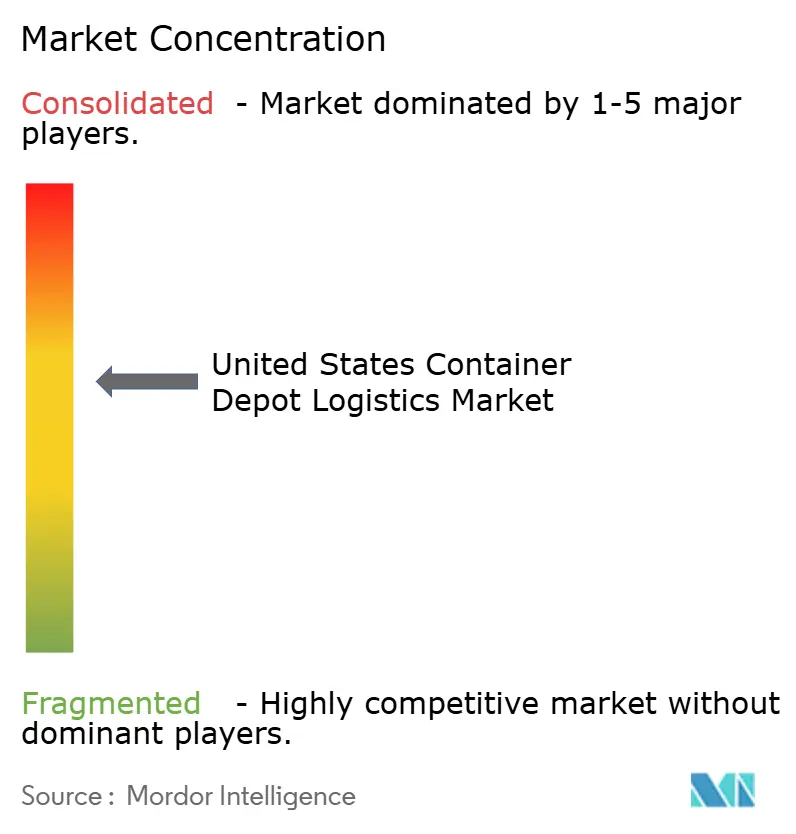
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国コンテナデポロジスティクス市場分析
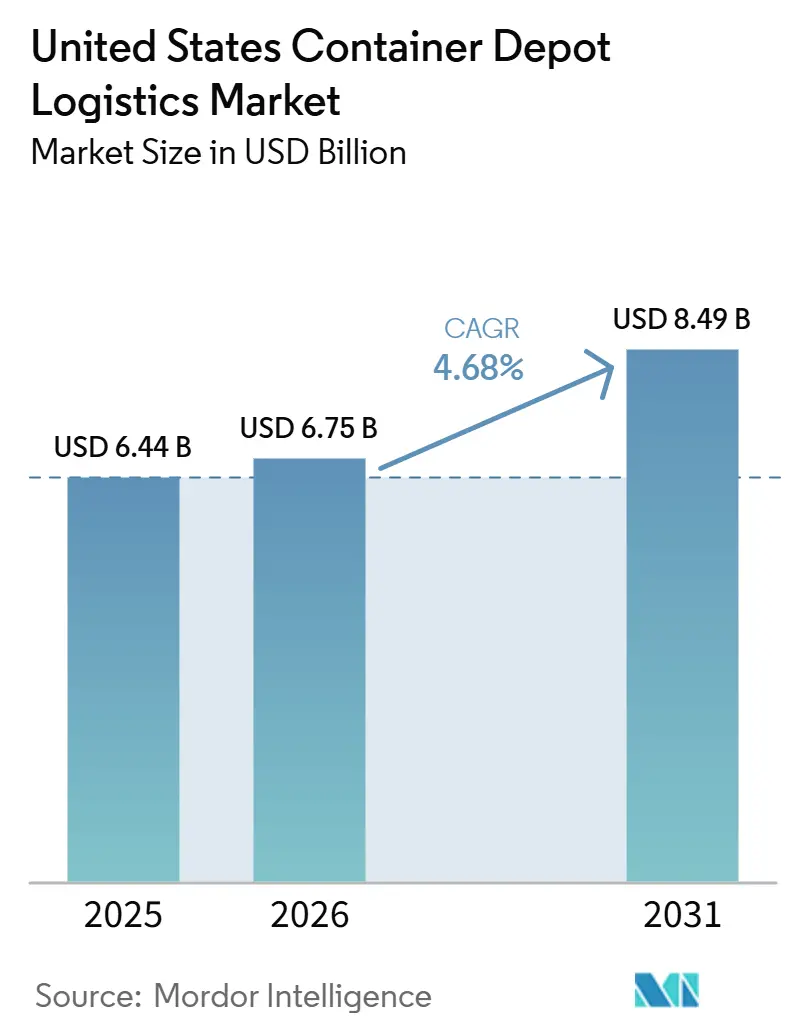
米国コンテナデポロジスティクス市場規模は2025年に6.44 ビリオン 米ドルと評価され、2026年の6.75 ビリオン 米ドルから2031年には8.49 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.68%です。
持続的な輸入活動、広範なインターモーダルネットワーク、および内陸コンテナハンドリングへの着実な移行が、米国コンテナデポロジスティクス市場を引き続き支えています。鉄道会社、ターミナルオペレーター、海運会社が内陸・ターミナル資産への投資を深めるにつれ、競争環境も変化しています。同時に、サービスの差別化は修理の深度、リーファー対応能力、デジタルヤード管理にますます依存するようになっています。マージン圧力は労働力不足と排出規制対応支出に引き続き関連しています。しかし、規模、補助金へのアクセス、または優れたテクノロジーを持つオペレーターは、米国コンテナデポロジスティクス市場の次の成長段階を取り込むうえで依然として有利な立場にあります。
主要レポートのポイント
- デポタイプ別では、内陸コンテナデポが2025年の米国コンテナデポロジスティクス市場規模の38.20%を占め、2031年にかけてCAGR 7.54%で拡大する見込みです。
- サービスタイプ別では、コンテナ保管サービスが2025年の米国コンテナデポロジスティクス市場シェアの34.99%を占め、コンテナメンテナンス・修理サービスは2031年にかけてCAGR 8.70%で成長すると予測されています。
- コンテナタイプ別では、ドライコンテナが2025年の米国コンテナデポロジスティクス市場規模の84%を占め、リーファーコンテナは2031年にかけてCAGR 7.12%で成長する見込みです。
- 貿易方向別では、国内コンテナ輸送が2025年の米国コンテナデポロジスティクス市場シェアの57.64%を占め、国際・トランシップコンテナハンドリングは2031年にかけてCAGR 6.83%で拡大する見込みです。
- 地域別では、西部が2025年の米国コンテナデポロジスティクス市場規模の29.57%を占め、中西部は2031年にかけてCAGR 6.55%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国コンテナデポロジスティクス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インターモーダル鉄道と港湾混雑による 転換需要 | +1.1% | 北東部、西部、中西部回廊で最も強い圧力がかかる全国規模 | 短期(2年以内) |
| 輸入コンテナの再配置と 保管サイクルの成長 | +0.9% | 沿岸ゲートウェイに集中し、南東部および湾岸への波及を伴う全国規模 | 中期(2〜4年) |
| Eコマース主導の国内コンテナ 輸送 | +0.8% | 部、北東部、中西部の流通ハブを中心とした全国規模 | 中期(2〜4年) |
| 付加価値デポサービスの拡大 | +0.7% | サバンナおよびヒューストン近郊で強い関連性を持つ全国規模 | 長期(4年以上) |
| デジタルヤード可視化とアポイントメント 管理導入 | +0.5% | 西部および北東部の高スループット施設での普及が速い全国規模 | 中期(2〜4年) |
| 冷蔵コンテナハンドリング対応への需要 | +0.6% | 湾岸沿岸、西海岸、テキサス国境回廊を中心とした全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インターモーダル鉄道と港湾混雑による転換需要
内陸デポは、港湾の待ち行列に長く滞留していたフレートを引き受けています。ITS Logisticsは2026年6月、米国の港湾・鉄道地域全体で懸念水準が依然として高止まりしており、輸送能力が逼迫し、燃料コストの上昇がピークシーズン中の下流価格急騰リスクを高めていると報告しました[1]。この変化により、シカゴ、ダラス、フォートワース、メンフィス、アトランタの内陸鉄道ランプ近くのデポの戦略的価値が高まっています。これらの拠点は、以前は沿岸ターミナル近くに留まっていたオーバーフローを吸収するようになっています。鉄道のコスト優位性も内陸ハンドリングの対象基盤を拡大しており、混雑緩和は緊急対応ではなく計画的なユースケースになりつつあります。2026年5月にノーフォークサザーンのサービスと年間20万コンテナの処理能力を備えて開業した新たな1.34 ビリオン 米ドル規模のゲインズビル内陸港は、内陸回廊が米国コンテナデポロジスティクス市場における専用ノードになりつつあることを示しています。
輸入コンテナの再配置と保管サイクルの成長
コンテナ活動の増加するシェアは、直接の積載輸入輸送ではなく、再配置と保管に関連しています。米国貿易におけるマッチバック効率の低下と空コンテナ再配置レグの増加により、より多くのコンテナがサービスに戻る前に検査、クリーニング、軽微な修理のためにデポを経由する必要があります。2025年の関税主導の在庫積み増しがこの圧力を高め、高水準の入荷フローがデポネットワーク全体で仕分け・ステージングが必要な空コンテナの返却波を後から引き起こしました。この需要基盤はオペレーターにって有用です。なぜなら、日々の輸入成長よりも、需要ショック後にキャリアが機器を再調整する方法に結びついているからです。また、保管を超えて洗浄、修理、ターン準備にまで及ぶ繰り返しの作業を生み出し、大規模施設の収益安定性を向上させます。留置料・滞留料慣行に対する連邦政府の精査も、米国コンテナデポロジスティクス市場全体でヤード効率を改善し、空コンテナの滞留時間を短縮するよう海運会社とオペレーターに圧力をかけています。
Eコマース主導の国内コンテナ輸送
Eコマースフルフィルメントネットワークの拡大が、主要な内陸流通回廊における国内インターモーダルコンテナ需要を押し上げています。IANAは、全体のインターモーダル量が軟化する中でも、2025年第4四半期の国内コンテナ発送が2.2%増の230万ユニットに達したと報告しており、国内コンテナ需要が底堅さを維持したことを示しています。IANAのデータはまた、2025年の国内コンテナの通年成長率が3.2%であったことを示しており、関税の不確実性の中でもこのトラフィックが持ちこたえたという見方を支持しています。これにより、Eコマースユーザーは単純なヤード保管ではなく、より厳密なアポイントメント枠、より速いターンアラウンド、統合されたトランスロードを必要とするため、デポのサービスミックスが変化しています。したがって、海上から鉄道へのトランスロードは、高密度の小売ネットワークと高速フルフィルメントフローに対応する施設においてますます重要になっています。その結果、保管、ドレージ調整、トランスロード実行を組み合わせられる内陸施設が、米国コンテナデポロジスティクス市場においてより大きな役割を担うようになっています。
付加価値デポサービスの拡大
デポオペレーターは基本的な保管を超え、トランスロード、貨物混載、通関ドレージ管理、フリート再配置支援を含むサービスバンドルを構築しています。商業的な魅力は明確です。トランスロードとハンドリング収益を保管と合わせて獲得できるデポは、単純な保管ヤードよりもコンテナ1本あたりはるかに多くの収益を得られるからです。サバンナでの強力なゲートウェイスループットが、より高付加価値のデポサービスを中心とした港湾近接ロジスティクス開発を支えています。ボンデッドスペース、リーファープラグ、危険物対応、通関連携ワークフローを追加するオペレーターは、基本的な保管料よりもスピードと調整を重視する荷主ビジネスを獲得するうえで有利な立場にあります。この変化は価格決定力も変えます。より広いサービスメニューは、単純な1日あたり保管料ベースでは比較しにくいからです。その結果、米国コンテナデポロジスティクス市場のサービス範囲が拡大し、土地集約型の保管のみへの依存が低下しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ヤードおよび修理業務における働力不足 | -0.8% | 移民関連の労働力流出が記録されているカリフォルニア、テキサス、アリゾナで最も深刻な全国規模 | 短〜中期(1〜3年) |
| 排出規制対応と機器更新コスト | -0.6% | カリフォルニアが主要で、EPA クリーンポートプログラム要件の下で米国主要港湾地域全体に規制波及 | 中〜長期(3〜6年) |
| 内陸ハブにおける鉄道・トラック輸送能力のボトルネック | -0.4% | 中西部回廊(シカゴ、セントルイス、カンザスシティ)および南西部内陸ハブ(ダラス・フォートワース、ヒューストン)で最も深刻な全国規模 | 中期(2〜4年) |
| ゲートウェイハブ近辺の土地確保とゾーニング制約 | -0.3% | 高密度沿岸・港湾近接市場:カリフォルニア(ロサンゼルス、ロングビーチ、オークランド)、ニュージャージー(ポートニューアーク・エリザベス)、ジョージア(サバンナ) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ヤードおよび修理業務における労働力不足
労働力不足は、米国コンテナデポロジスティクス市場全体でゲートスタッフィング、機器ハンドリング、専門メンテナンス作業に引き続き影響を与えています。高齢化する労働基盤と新規採用者の長い訓練サイクルにより、オペレーターが混乱後にスタッフィングの厚みを迅速に回復することが制限されています。これらの不足は特にカリフォルニア、アリゾナ、テキサスで重要であり、高いゲートウェイ量がヤードターンと修理リードタイムに対する労働力不足の影響を増幅させています。2025年半ばのロサンゼルス・タイムズの報道は、輸入の軟化と労働力制約がロサンゼルス港での活動を直撃し、港湾の雇用機会が急激に減少したことを示しました。オペレーターは自動化とクリーナー機器プログラムで対応していますが、リーファーサービシング、溶接、IICL検査は依然として訓練された技術者に依存しており、その不足が修理サイクルを延長し、留置料リスクを高めています。この負担はメンテナンス・修理において最も顕著であり、専門家が1人欠けるだけで、はるかに広いネットワーク全体のコンテナのサービス復帰が遅延する可能性があります。
排出規制対応と機器更新コスト
排出規制対応により、ヤード機器、トラクター、関連ターミナル資産の資本需要が高まっています。海事業界の報道によると、米国の港湾は今後5年間で貨物ハンドリング機器に6.7 ビリオン 米ドルを投資する見込みであり、クレーンとヤード機器への大規模な支出が含まれます[2]。ロッキーマウンテン研究所はまた、サンペドロ湾港の残存するディーゼル貨物ハンドリング機器をゼロエミッション代替品に置き換えるコストは25 ビリン 米ドル超になると推定しています。2026年6月に60%の連邦補助金を受けて発表されたAPM Terminalsのピア400における8,000万 米ドルのクリーンポートプログラムは、官民コスト分担を通じて移行がどのように進んでいるかを示しています。大規模オペレーターはこれらのコストをより容易に分散できますが、小規模デポプロバイダーは補助金へのアクセスが乏しく、時間をかけて厳格化する規制に対応しなければならないため、より大きな圧力に直面しています。これにより、コンプライアンスが成長を完全に停止させることはありませんが、小規模オペレーターの間でマージン圧力と機器更新の遅れのリスクが高まります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デポタイプ別:内陸ハブがコンテナフローアーキテクチャを再定義
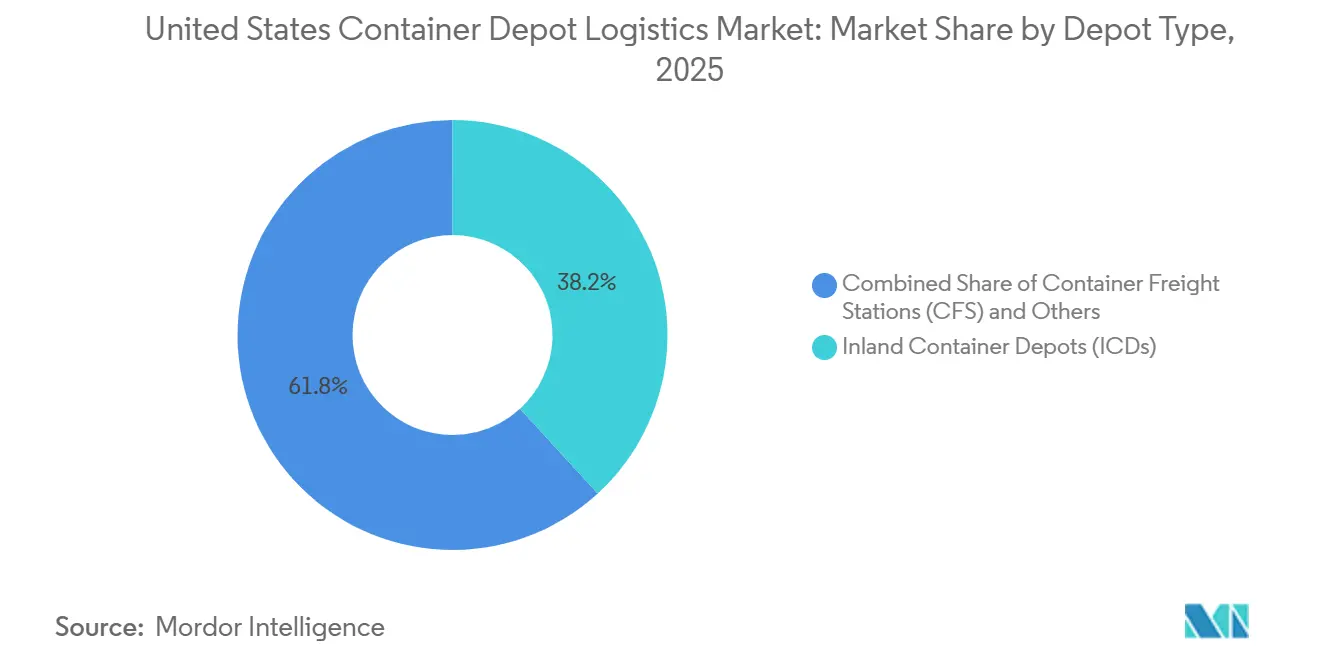
内陸コンテナデポは2025年の米国コンテナデポロジスティクス市場規模の38.20%を占め、2031年にかけてCAGR 7.54%で拡大する見込みです。成熟したロジスティクスニッチにおいて、同一の資産タイプが現在の需要と将来のネットワーク再設計の両方を牽引しているという規模と成長の組み合わせは異例です。ICDはゲートウェイ混雑を緩和し、保管、通関業務、リーファーステージング、トランスロードを内陸需要センターに近づけることでシェアを拡大しています。米国コンテナデポロジスティクス産業は、その運営の中心を沿岸の土地不足から鉄道連結型の内陸回廊へと部分的に移行させています。ゲインズビル内陸港やその他の内陸ターミナルプロジェクトは、キャリアと鉄道会社が内陸アクセスを二次的なオーバーフローオプションではなく、コンテナフロー設計の中核として捉えるようになったことを示しています。
コンテナフレートステーションは、小売業者やEコマース輸入業者がゲートウェイおよび内陸流通拠点近くでLCL混載・デバンニングを必要とし続けているため、安定した役割を維持しています。空コンテナデポは、需要ショック後にキャリアが機器マッチバックパターンの悪化に対処する中で、検査、洗浄、再配置ニーズの高まりから恩恵を受けています。港湾ベースのデポは、ターミナル近くでより速いボックスターンアラウンドを望む海運会社にとって直接の船舶アクセスが依然として重要であるため、ジャストインタイムの機器配置において引き続き重要な役割を果たしています。BNSFが承認した4,500エーカーのバーストウ国際ゲートウェイは、沿岸ヤードへの圧力を加えるのではなく、内陸での仕分けとトランスロードを中心としたモデルで、長期資本がどこに向かっているかを示しています[3]。このセグメント構造は、デポタイプの競争が単純なヤード分類よりも、各資産がより広い鉄道、港湾、貨物ネットワーク内のどこに位置するかについてのものになりつつあることを示しています。

サービスタイプ別:メンテナンス・修理が不均衡な成長を獲得
コンテナ保管サービスは2025年の米国コンテナデポロジスティクス市場シェアの34.99%を占め、コンテナメンテナンス・修理サービスは2031年にかけてCAGR 8.70%で成長する見込みです。輸入急増、空コンテナ再配置、不安定な需要パターンがすべてバッファ容量を使用し続けるため、保管は最大のサービスラインであり続けています。これにより、特に港湾や鉄道の状況が逼迫した際にデポをバルブとして使用する荷主のネットワークにおいて、保管は安定した基盤を持ちます。それでも、大規模な発注サイクル後にコンテナの年齢プロファイルが長期化したため、より速い成長はメンテナンス・修理に向かっています。これは、米国コンテナデポロジスティクス市場が単純なヤード稼働率ではなく、サービスの深度からより多くの価値を生み出していることを意味します。
ハンドリングサービスは引き続き量主導であり、海上ターミナルと内陸デポのスループットを追跡し続けるでしょう。クリーニング・洗浄サービスは、輸入農産物やリーファーコンテナがより厳格な検査と生物安全ルーティンに直面する場所で関連性を高めています。トランスロード、フリート管理、通関調整を含むその他の付加価値サービスは、オペレーターを貨物チェーンのより多くのステップに関与させ続けるため、マージン拡大の最も明確な余地を提供します。留置料・滞留料慣行に対する連邦政府の精査も、コンテナがメンテナンス作業を待っている際の修理スケジューリングとより速いサービス実行の重要性を強調しています。予測期間を通じて、より広いサービスメニューを持つオペレーターは、主に保管に依存するプロバイダーよりも料金圧力にさらされにくいはずです。
コンテナタイプ別:ドライコンテナの量がリーファーの戦略的頭を覆い隠す
ドライコンテナは2025年の米国コンテナデポロジスティクス市場シェアの84%を占め、このセグメントの中心に量効率を置いています。ドライボックストラフィックがフローを支配しているため、競争力は専門的なサービスの深度よりも、ゲートスピード、積み付け規律、シャーシターン、鉄道接続性に依存することが多くなっています。これにより、ドライコンテナセグメントは米国コンテナデポロジスティクス市場全体のベースラインを確立するうえで重要です。インストールベースが非常に大きいため、このセグメントのわずかな効率向上でもネットワーク経済を変えることができます。大規模なドライコンテナフローはまた、特に小売輸入サイクルで稼働率が変動する場所で、オペレーターが固定ヤードコストのバランスを取るのに役立ちます。
リーファーコンテナは2031年にかけてCAGR 7.12%で成長する見込みであり、より広い市場を上回り、ドライボックスの成長を大きく超えています。リーファー作業は電力供給、温度監視、食品グレードコンプライアンスにより、より厳格な運用要件を必要とします。SeaCubeが西海岸でリーファーデポサービスを拡大する動きは、オペレーターがコールドチェーンハンドリングを副次的なサービスではなく、専門的な成長分野として扱っていることを示しています[4]。リーファー需要はまた、コールドチェーン輸入の強化と認定輸送中処理プロセスにも関連しており、これにより準拠したステージング能力の価値が高まっています。その結果、準拠したリーファーオペレーターと小規模競合他社の能力格差は、予測期間を通じてさらに拡大する可能性が高いです。
貿易方向別:国内コンテナ成長がデポネットワーク地理を再描画
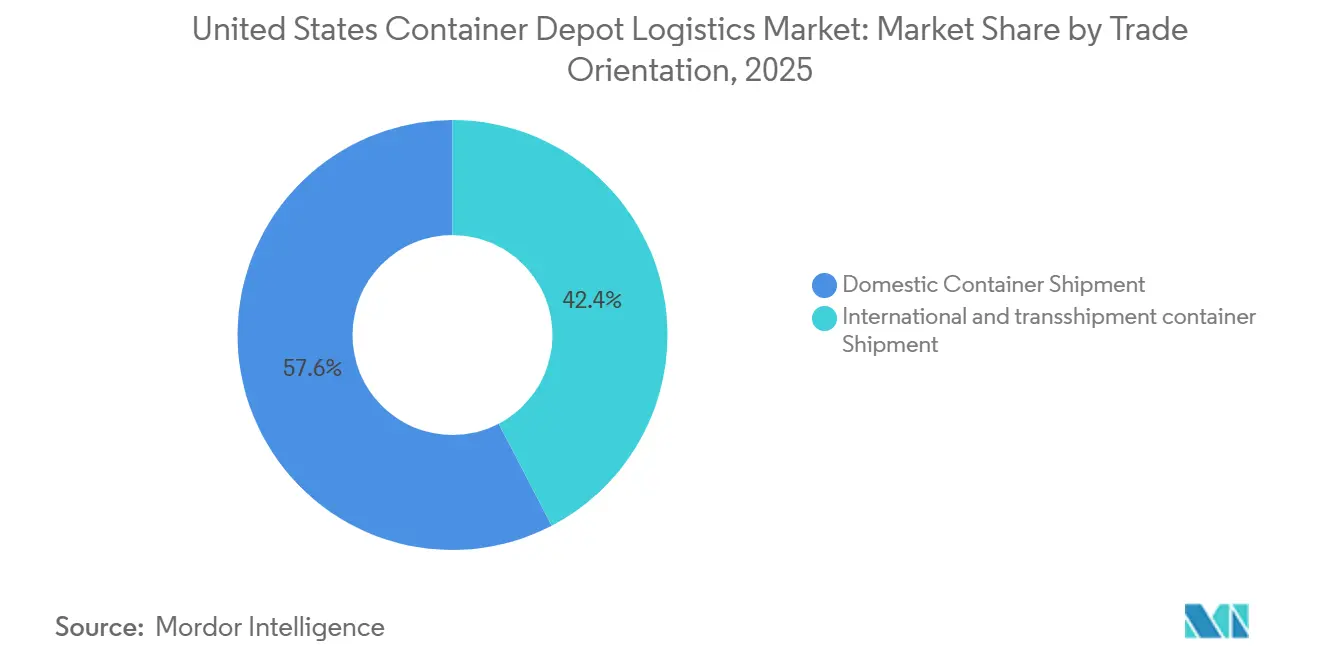
国内コンテナ輸送は2025年の米国コンテナデポロジスティクス市場規模の57.64%を占め、国際・トランシップコンテナハンドリングは2031年にかけてCAGR 6.83%で成長する見込みです。国内の優位性は、輸入・輸出レグだけでなく、米国の小売・フルフィルメントネットワーク内でのコンテナ使用の増加を反映しています。2025年の国内コンテナ成長に関するIANAデータは、より広いインターモーダル量が不安定な場合でも活発な内陸流通需要へのこのシフトを支持しています。米国コンテナデポロジスティクス産業のこの部分は、小売密度、鉄道アクセス、トランスロード需要が重なるレーンへの投資を増やしています。国内フローはまた、国際サイクルよりも港湾寄港タイミングへの依存度が低いため、デポにより予測可能な運営基盤を提供します。
国際・トランシップフローは、サプライチェーンの再編がコンテナが国内に入る場所と空コンテナの再配置が必要な場所を変え続けているため、依然として重要です。2026年を通じた貿易正常化は、主要ゲートウェイ連結デポシステムを通じた国際ハンドリング需要の緩やかな復を支えています。これにより、単一ネットワーク内で国内ターンと国際保管、修理、再配置のバランスを取れるオペレーターの見通しが改善されます。また、輸入主導のピークと内陸国内流通サイクルの間で迅速に切り替えられる施設の価値も高まります。長期的には、セグメントミックスは安定した国内需要とグローバル貿易フローの急激な変動の両方に対応できるオペレーターに有利に働くはずです。
地域分析
西部は2025年の米国コンテナデポロジスティクス市場シェアの29.57%を占め、米国コンテナデポロジスティクス市場の最大の地域基盤であり続けています。APM Terminalsはピア400で8,000万 米ドルの電化プログラムを推進しており、最初の40台のバッテリー電気ターミナルトラクターは2026年6月にEPAクリーンポートフレームワークの下で到着する予定です。この地域はまた、BNSFのバーストウ国際ゲートウェイを通じた大規模な内陸連結投資を引き付けており、ロサンゼルスとロングビーチから130マイル内陸に仕分けとトランスロード活動を移すよう設計された4,500エーカーのプロジェクトです。これが重要なのは、西部の成長がもはやポートランドだけの話ではなく、ターミナル資産と内陸デポ管理を融合させた回廊・ネットワークの話になっているからです。カリフォルニアの排出規制期限は短期的なコストを引き上げますが、先行者に補助金、クリーナーフリート、低い運営コストを確保する機会を与え、遅れたオペレーターが追いつく前に優位性を築けます。
北東部と南東部は合わせて現在のデポ活動の大きなシェアを占めており、両地域が強力なゲートウェイスループットと高密度の内陸需要を組み合わせているためです。北東部では、Maher Terminalsの2063年までのリース延長が、ニューヨーク・ニュージャージー港での長期的な能力へのコミットメントを示しています。Maherの2026年後半に納入予定のハイブリッドストラドルキャリア発注も、主要な東海岸オペレーターが能力コミットメントとフリート近代化を組み合わせていることを示しています。南東部では、ゲインズビル内陸港が2026年5月に年間20万コンテナの処理能力で開業し、サバンナ連結活動が近隣のデポとトランスロード開発を引き続き支えています。この地域パターンは、デポの成長がゲートウェイの規模と、コンテナフローを吸収できる内陸の土地、鉄道アクセス、産業ユーザーの利用可能性の両方に従うことを示しています。
中西部は2031年にかけてCAGR 6.55%で成長する見込みであり、米国コンテナデポロジスティクス市場で最も成長の速い地域セグメントです。ノーフォークサザーンのイーストエッジサービスとユニオンパシフィック・ノーフォークサザーンのインターモーダルゲートウェイ拡張が内陸アクセスを改善し、中西部デポを国内・国際フローの両方においてより競争力のあるものにしています。南西部は国境越えとリーファー活動から恩恵を受けており、新しいモービル岸壁などの湾岸プロジェクトが今後24ヶ月で内陸ネットワークとの連携を強化するでしょう。地域のパフォーマンスは今や明確な分断を示しており、沿岸ゲートウェイが依然として量の方向性を設定し、内陸回廊が保管、トランスロード、再配置作業のより大きなシェアを獲得しています。
競争環境
米国コンテナデポロジスティクス市場は運営レベルでは適度に分散しており、すべてのデポ形式にわたって支配的な地位を持つ単一企業はありません。APM Terminals、Ports America、SSA Marine、Maher Terminals、Fenix Marine Servicesなどの港湾ベースのターミナルオペレーターは、主要ゲートウェイ近くの最も制約された土地を依然として管理しています。彼らの優位性は、ターミナルへの直接隣接性、確立された顧客フロー、ヤード管理と海上側ハンドリングを組み合わせる能力から生まれています。同時に、クラスI鉄道会社はターミナルアクセス、スケジュール設計、回廊投資を通じて内陸コンテナフローを形成できるため、より強力なライバルになっています。これが、米国コンテナデポロジスティクス市場における競争力が単純なヤード面積よりもネットワーク管理にますます結びついている理由です。
キャリア主導の垂直統合は、競争構造における最も明確な変化の一つになっています。CMA CGMとStonePeakは2026年1月にUnited Ports LLCを発表し、Fenix Marine ServicesとPort Libertyを含む24 ビリオン 米ドルの合弁会社を設立し、さらなる資本展開の余地を加えました。MSCのTerminal Investment LimitedとTradepoint Atlanticは2026年5月に12 ビリオン 米ドルのスパローズポイントコンテナターミナルの着工式を行い、米国のターミナルとデポの所有権におけるキャリアの役割の強化を示しました。これらの動きが重要なのは、同じグループが今や船舶能力、ターミナルスペース、内陸ボックスフロー、および陸側マージンプールのより大きなシェアを管理できるからです。その結果、従来のデポが輸送、ターミナル、内陸インフラを単一の戦略の下に組み合わせたライバルにますます直面する競争環境が生まれています。
小規模・中規模オペレーターは、リーファー対応内陸デポ、デジタルアポイントメントシステム、トランスロードサービスが依然として不足している場所で成長の余地があります。ContainerPort Groupの2025年3月のDray Alliance買収は南カリフォルニアのテクノロジーフットプリントを拡大し、IMC Logisticsは深い湾岸沿岸プレゼンスを構築した後、カナダへのネットワーク拡大を進めています。テクノロジーもより明確な参入障壁になっており、MaherのNokia導入とYusenのバッテリー電気トップハンドラーは、ヤード可視性とクリーナー機器がスループットの一貫性とコンプライアンスを改善できることを示しています。総合すると、競争環境は規模が有利であり、ネットワーク管理がより重要であり、能力の深度がマージンを守る者を決定することが多い米国コンテナデポロジスティクス市場を支持しています。
米国コンテナデポロジスティクス産業リーダー
-
SSA Marine
-
Ports America
-
APM Terminals
-
Fenix Marine Services
-
Maher Terminals
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年6月:APM Terminalsは、EPAクリーンポートプログラムの下での8,000万 米ドルの補助金受領契約の一環として、ロサンゼルスのピア400にHUSK-e XPバッテリー電気ターミナルトラクター40台をOrange EVに発注しました。資金は連邦政府60%、ロサンゼルス港20%、APM Terminals 20%の資本で構成されており、APM Terminalsは別途ピア400の広範な電化プログラムに4,000万 米ドルをコミットしています。
- 2026年4月:Hapag-LloydのHanseatic Global Terminals(HGT)は、ポートエバーグレーズのFlorida International Terminal(FIT)の100%所有権の取得を完了し、残りの30%の株式をGrupo Empresas Navieras(GEN)/Agunsa USAから2,900万 米ドルで取得しました。この取引により、HGTはラテンアメリカとカリブ海への貿易レーンに対応する主要な米国南東部ゲートウェイの単独管理権を得ました。
- 2026年1月:ノーフォークサザーンは、シカゴとニューイングランドを結ぶイーストエッジダブルスタックインターモーダル回廊を開始しました。これは6,400万 米ドルの投資であり、輸送時間を最大10時間短縮し、以前はシングルスタックルーティングのみで対応していた回廊に大幅な能力を追加します。このサービスはCSXの線路使用権協定を活用しており、2年以内にノーフォークサザーンのニューイングランドインターモーダル量を倍増させると予測されています。
- 2025年10月:アラバマ港湾局とAPM Terminalsは、モービル港に新しい1,300フィートのコンテナ岸壁を建設する合意を発表しました。連邦予算とAPM Terminalsの民間資本による合計1.31 ビリオン 米ドルの投資です。
米国コンテナデポロジスティクス市場レポートの範囲
| 内陸コンテナデポ(ICD) |
| コンテナフレートステーション(CFS) |
| 空コンテナデポ(ECD) |
| 港湾ベースのコンテナデポ |
| コンテナ保管サービス |
| コンテナハンドリングサービス |
| コンテナメンテナンス・修理(M&R)サービス |
| コンテナクリーニング・洗浄サービス |
| その他の付加価値ロジスティクスサービス |
| ドライコンテナ |
| リーファーコンテナ |
| 国際・トランシップコンテナハンドリング |
| 国内コンテナ輸送 |
| 北東部 |
| 南東部 |
| 中西部 |
| 南西部 |
| 西部 |
| デポタイプ別 | 内陸コンテナデポ(ICD) |
| コンテナフレートステーション(CFS) | |
| 空コンテナデポ(ECD) | |
| 港湾ベースのコンテナデポ | |
| サービスタイプ別 | コンテナ保管サービス |
| コンテナハンドリングサービス | |
| コンテナメンテナンス・修理(M&R)サービス | |
| コンテナクリーニング・洗浄サービス | |
| その他の付加価値ロジスティクスサービス | |
| コンテナタイプ別 | ドライコンテナ |
| リーファーコンテナ | |
| 貿易方向別 | 国際・トランシップコンテナハンドリング |
| 国内コンテナ輸送 | |
| 地域別 | 北東部 |
| 南東部 | |
| 中西部 | |
| 南西部 | |
| 西部 |
レポートで回答される主要な質問
2031年における米国コンテナデポロジスティクスの予測金額は?
米国コンテナデポロジスティクス市場は、2026年の6.75 ビリオン 米ドルからCAGR 4.68%で成長し、2031年までに8.49 ビリオン 米ドルに達すると予測されています。
この分野で最も成長が速いデポタイプはどれですか?
内陸コンテナデポは現在の規模と将来の成長の両方でリードしており、2025年のシェアは38.20%、2031年にかけての予測CAGRは7.54%です。
なぜ内陸デポが米国全体で重要性を増しているのですか?
内陸拠点は港湾混雑の緩和、鉄道回廊とのより良い接続、トランスロード、リーファーステージング、通関連携ハンドリングなどのサービス支援に役立っています。
最も強い成長ポテンシャルを持つサービスラインはどれですか?
コンテナメンテナンス・修理は、コンテナの年齢プロファイルの長期化と修理需要の強化に支えられ、2031年にかけてCAGR 8.70%で際立っています。
国内コンテナ輸送はデポ需要にとってどれほど重要ですか?
国内コンテナ輸送は2025年の市場の57.64%を占めており、デポ需要が輸入・輸出トラフィックだけでなく、内陸の小売・フルフィルメントネットワークに大きく依存するようになっていることを示しています。
新たな成長に向けてオペレーターが最も注目すべき地域はどこですか?
中西部は最も成長の速い地域であり、新しいインターモーダル回廊、鉄道投資、内陸ネットワークの強化された経済性に支えられ、2031年にかけてCAGR 6.55%を記録しています。