
米国金融機関向けコンプライアンス研修市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
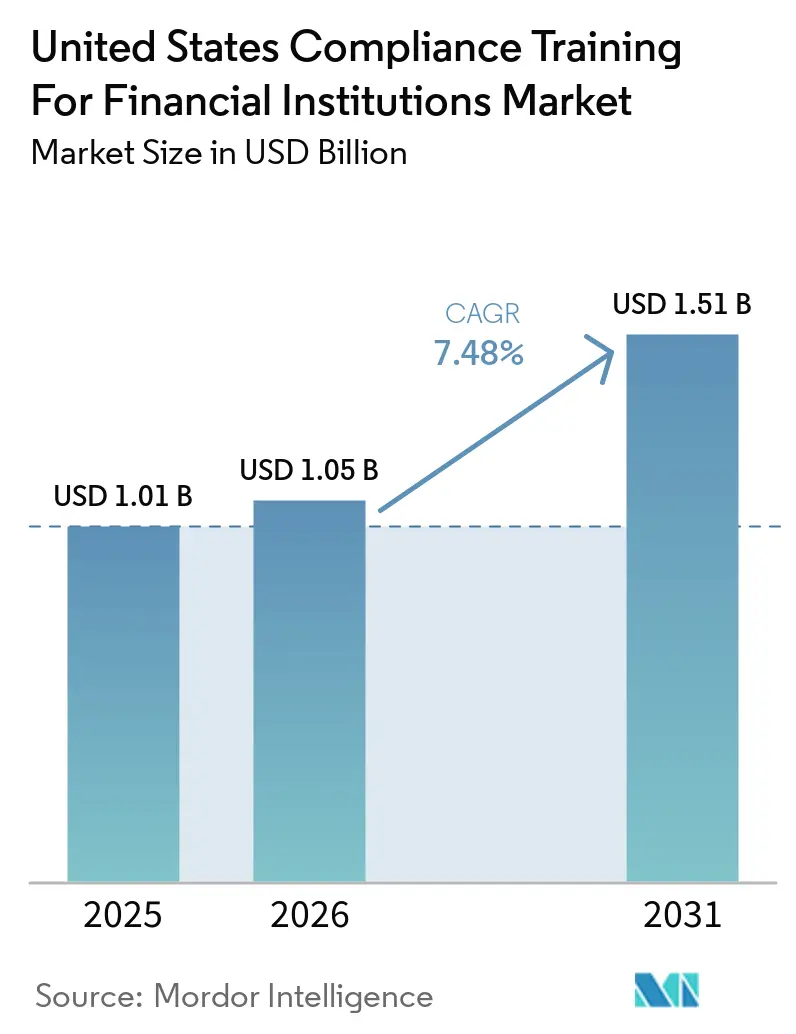
| 基準年の市場規模 (2025) | 1.01 十億米ドル |
| 市場規模 (2026) | 1.05 十億米ドル |
| 市場規模 (2031) | 1.51 十億米ドル |
| 成長率 (2026 - 2031) | 7.48 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国金融機関向けコンプライアンス研修市場分析
米国の金融機関向けコンプライアンス研修市場は2025年に1.01 ビリオン 米ドルと評価され、2026年の1.05 ビリオン 米ドルから2031年には1.51 ビリオン 米ドルへと成長する見込みで、2026年から2031年にかけてのCAGRは7.48%です。連邦機関が従業員研修を任意の活動ではなく、監査可能なコアコンポーネントとして扱うようになったことで、より厳格な連邦研修要件が成長を牽引しています。オンボーディング、監視、顧客データ管理、監督レビューにおけるデジタルワークフローの採用も、新たな研修ニーズを生み出し、頻繁なコンテンツ更新を必要とすることで市場を拡大しています。市場の競争力は、単に幅広いコースを提供するだけでなく、研修記録をコンプライアンスエビデンス、リスクシステム、サードパーティ監督要件と連携させるプロバイダーの能力にますます依存しています。主要な機会としては、役割別AMLコンテンツ、データプライバシーおよび顧客情報保護モジュール、請負業者監督研修、分析主導のオンライン提供プラットフォームが挙げられ、これらは機関が規制変更に効果的に対応するのに役立ちます。予算制約、無料入門モジュール、ユーザー疲労などの課題は依然として存在します。しかし、規制された需要が米国における市場の安定性と成長ポテンシャルを確保しています[1]。
レポートの主要なポイント
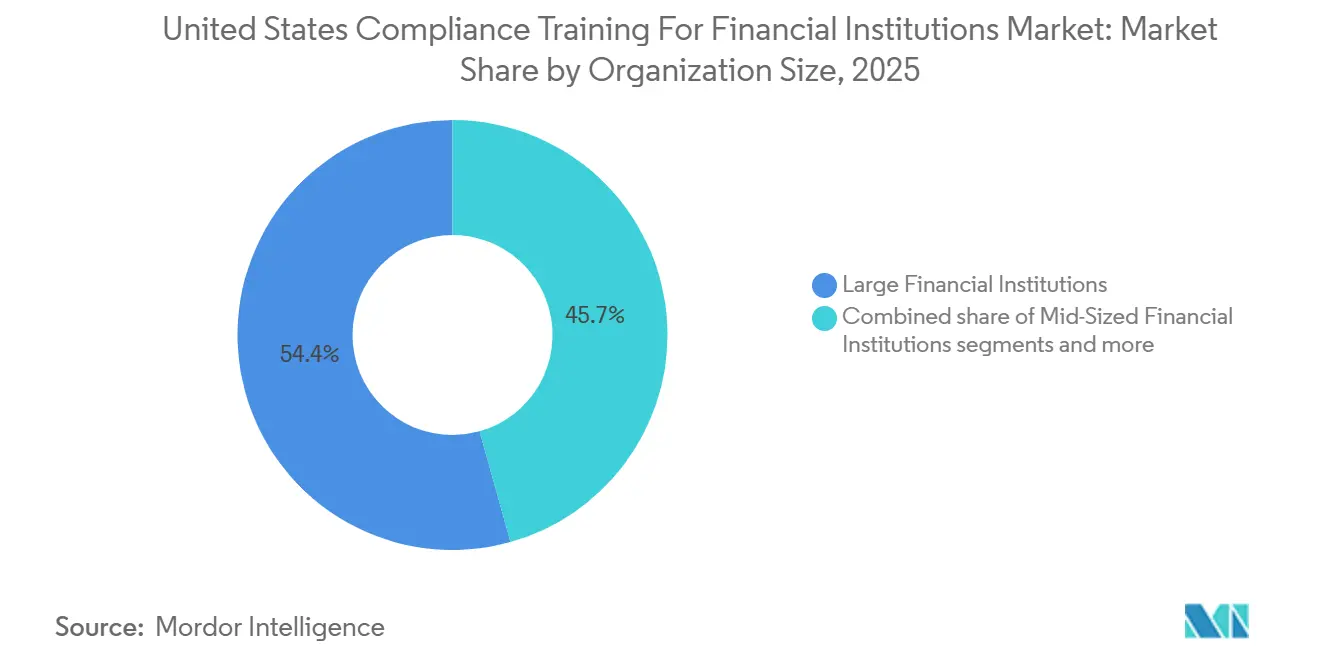
- 組織規模別では、大規模金融機関が2025年の米国金融機関向けコンプライアンス研修市場において54.35%のシェアを占め、中規模金融機関は2031年までに最高のCAGR8.51%で成長する見込みです。
- 提供モード別では、オンライン学習が2025年の米国金融機関向けコンプライアンス研修市場において63.46%のシェアを占め、2031年までに最高のCAGR7.98%で成長する見込みです。
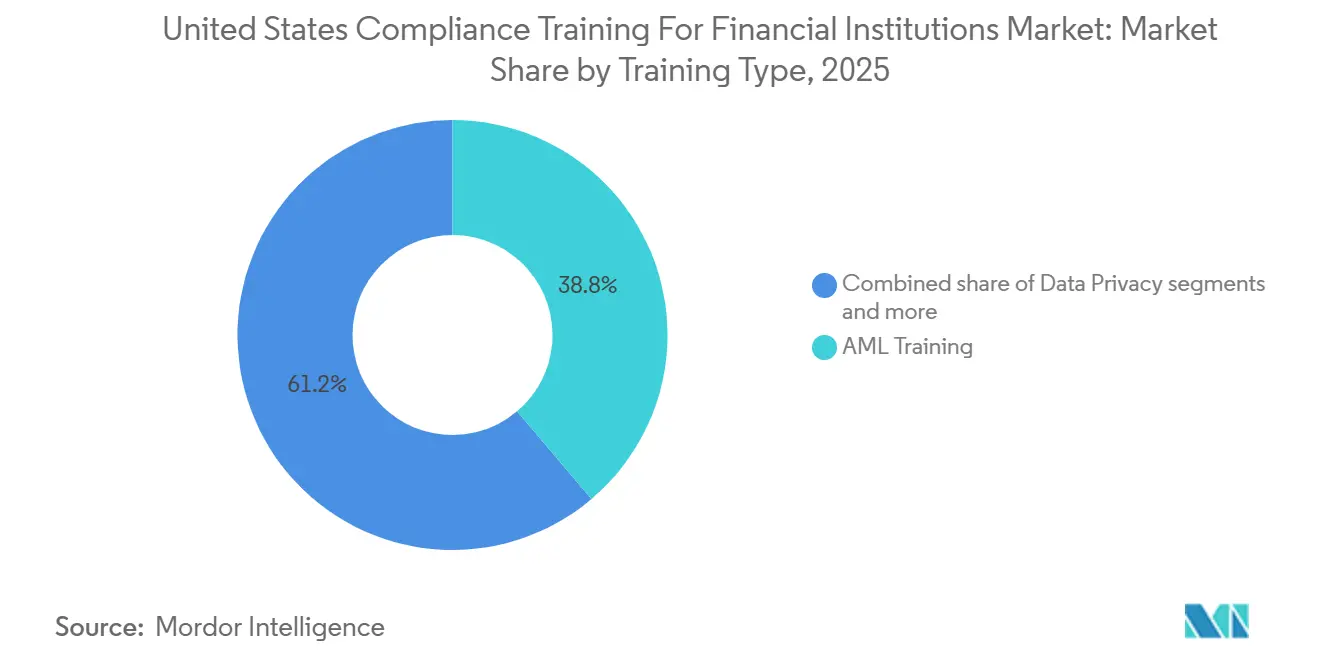
- 研修タイプ別では、AML研修が2025年の米国金融機関向けコンプライアンス研修市場において38.82%のシェアを占め、データプライバシー研修は2031年までに最高のCAGR8.43%で成長する見込みです。
- エンドユーザー別では、銀行が2025年の米国金融機関向けコンプライアンス研修市場において48.41%のシェアを占め、投資会社は2031年までに最高のCAGR8.84%で成長する見込みです。
- 地域別では、南部が2025年の米国金融機関向けコンプライアンス研修市場において36.95%のシェアを占め、西部は2031年までに最高のCAGR8.96%で成長す見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国金融機関向けコンプライアンス研修市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 銀行および資本市場全体における規制強化の高まり | +2.5% | 全国的、特にニューヨーク、カリフォルニア、テキサスに集中 | 短期(2年以内) |
| 金融ワークフローおよびコントロール負担の急速なデジタル化 | +2.3% | 全国的、西部および北東部のfintechハブで早期の成果 | 中期(2〜4年) |
| 金融犯罪リスクに起因するAMLおよびKYC研修の拡大 | +1.7% | 全国的、ニューヨーク、イリノイ、カリフォルニアを含む主要金融市場で高まり | 短期(2年以内) |
| GRCおよび内部統制に連動した監査対応可能な学習記録 | +1.0% | 全国的、中西部および南東部の銀行クラスターへの波及効果あり | 中期(2〜4年) |
| サードパーティおよび請負業者監督からのコンプライアンス研修需要 | +0.9% | 全国的、カリフォルニア、テキサス、ニューヨークで早期の成果 | 中期(2〜4年) |
| AI支援によるパーソナライゼーションと学習分析の採用 | +0.8% | 全国的、南部の新興テクノロジーハブへの波及効果あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
銀行および資本市場全体における規制強化の高まり
連邦機関は、監督下にある金融機関全体でスタッフ研修に関するより厳格な基準を施行しています。FinCEN、FDIC、OCC、NCUAによる共同提案は、リスクベースのコンプライアンスプログラムのコアフレームワークに従業員研修を統合することを強調しています。この提案は、体系的かつ継続的な研修の重要性を強調しています。FINRAは、企業に対して年次で研修ニーズを評価し、業務活動、規制の更新、監督要件を反映した書面による企業要素計画を維持することを求めています。OCCは、リスク状況によって正当化される場合にのみ、審査官が研修の柱に関連する結論を評価または引き継ぐことを許可することで、コミュニティバンクの手続きを明確化しました。研修記録はこのアプローチの下で審査範囲内に留まります。これらの動向は、金融機関市場におけるコンプライアンス研修のベースラインを引き上げており、組織は今や防御可能な研修設計、適切なエビデンス保持、定期的な更新を優先しなければなりません。この変化は、単発の意識向上セッションへの依存から脱却し、より堅牢で反復可能なコンプライアンス研修フレームワークを確保するものです[2]。
金融ワークフローおよびコントロール負担の急速なデジタル化
デジタルオンボーディング、顧客コミュニケーション、取引モニタリング、情報セキュリティへの移行により、金融機関に必要な研修の範囲が大幅に拡大しました。FINRAのeラーニングカタログは、AML、帳簿・記録、プライバシー、サイバーセキュリティ、電子通信、監督責任に関する幅広いモジュールへの米国企業の依存を示しています。この変化は、従来のコンプライアンスモデルよりも大きく多様な研修需要を反映しています[3]。SEC規則S-Pの施行により、ブローカーディーラーおよび関連機関がインシデント対応、顧客情報保護、侵害通知プロセスのためにスタッフを準備させることが求められ、研修ニーズがさらに増加しました。さらに、カリフォルニア州のプライバシーおよび自動意思決定提案に関する銀行政策研究所のコメントは、デジタルツールがガバナンスの期待をどのように再形成し、業務および研修慣行に影響を与えているかを示しています。その結果、米国の金融機関向けコンプライアンス研修市場は、規制変更だけでなく、デジタルコントロール環境が組織内に追加の研修要件を生み出すことによっても拡大しています。
金融犯罪リスクに起因するAMLおよびKYC研修の拡大
AMLおよびKYCは、不審な活動の検出、顧客デューデリジェンスの実施、エスカレーションプロセスの管理が人間の判断に大きく依存するため、引き続き不可欠です。金融機関は、2025年10月に発行された共同SAR FAQで強調されているように、特定のリスクプロファイル、商品、所在地、顧客基盤に合致したAMLおよびCFTプログラムを維持することが求められています。役割別研修への注目の高まりは、監督者、業務担当者、登録代表者向けのカスタマイズされたモジュールを含むFINRAの2026年コースカタログに明らかです。2026年4月に発表された連邦提案は、監督下にある機関の効果的なAMLおよびCFTフレームワークの不可欠な部分として従業員研修の必要性をさらに強調しています。このアプローチにより、コンプライアンス研修は関連性を保ち、類型、詐欺手法、危険信号の進化する性質に対応できるよう適応性を維持します。米国のコンプライアンス研修市場におけるAMLコンプライアンス教育の需要は、機関が常に変化する規制および業務環境において静的で汎用的なコンテンツに依存できないため、成長を続けています。
GRCおよび内部統制に連動した監査対応可能な学習記録
研修は、単に出席を示すだけでなく、エビデンスとして機能する場合により大きな価値を持ちます。コミュニティバンクのコンプライアンスコストに関するCSBSの調査は、スタッフ研修、監査手続き、規制情報提供、技術投資が規模に比例しない固定負担であることを示しています。これにより、研修記録をコントロール文書と統合するシステムへの需要が高まっています。FINRAの年次書面計画の要件は、学習者、トピック、修了履歴を単一の検索可能な記録セットに統合するプラットフォームをさらに支援しています。NAVEXのトレーニングインサイトの立ち上げは、単純な修了数よりも監査対応ダッシュボード、プログラムの有効性、知識ギャップの追跡を重視することで、この変化を反映しています。その結果、米国の金融機関向けコンプライアンス研修市場は、スタンドアロンのeラーニング管理から脱却し、ガバナンス、リスク、コンプライアンスシステムに連動したエビデンスベースの管理へと進化しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フロントラインスタッフおよび支店従業員の研修疲労 | -0.6% | 全国的、中部および南東部のコミュニティバンクに不均衡な影響 | 短期(2年以内) |
| 統合されたRegTechおよびL&D調達からの予算圧力 | -0.5% | 全国的、ニューヨーク、シャーロット、シカゴに集中 | 中期(2〜4年) |
| 有料需要を減少させるオープンソースおよび無料入門モジュール | -0.4% | 全国的、中小規模機関への波及効果あり | 短期(2年以内) |
| 学習者モニタリングおよび行動分析に関するデータガバナンスの懸念 | -0.3% | 全国的、カリフォルニアでより高い感度 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フロントラインスタッフおよび支店従業員の研修疲労
研修要件は、フロントラインスタッフが効果的に対応できる速度よりも速く増加しています。コミュニティバンクや広範な支店ネットワークを持つ機関では、同じ従業員がAML、プライバシー、行動規範、サイバーセキュリティ、消費者保護、業務手続きなどの分野で年次研修を修了することが求められることが多くあります。CSBSの調査は、小規模機関が大きな固定コンプライアンスコストに直面しており、疲労を軽減するために研修コンテンツを再設計したり提供スケジュールを調整したりする能力が制限されていることを示しています[4]。研修が日常的な義務と見なされると、機関は新しいモジュールの追加に慎重になり、コスト効率に重点を置くようになります。このアプローチは、米国全体の金融機関におけるコンプライアンス研修の必要性を排除するものではありませんが、簡潔で役割別の、適切なタイミングで提供される研修プログラムの必要性を強調しています。
統合されたRegTechおよびL&D調達からの予算圧力
金融機関は、単一のプラットフォーム内で複数の機能を提供するシステムをますます優先しています。書面による研修計画、監査エビデンス、規制変更の追跡、コントロール文書の統合が、スタンドアロンのコースプロバイダーよりもバンドルされたGRCプラットフォームの採用を促進しています。CSBSのコンプライアンス間接費データは、プロセスを合理化し、手作業を削減し、冗長な技術費用を排除するソリューションへの選好を示しています。この変化は、銀行コンプライアンスコースのみに特化したプロバイダーに課題をもたらし、分析、統合、ワークフロー整合などの機能を提供することが求められます。米国の金融機関向けコンプライアンス研修市場が成長を続ける中、ソリューションが調達統合の傾向に合致しない場合、ベンダーは価格競争力の維持に課題を抱えることになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
組織規模別:大規模機関が支出を支え、中規模機関が成長を牽引
大規模金融機関は、ユーザー提供の2025年収益分布の54.35%を占め、米国コンプライアンス研修市場において最大の組織規模セグメントとなっています。その規模により、複数年契約、集中型ガバナンス、コンテンツ割り当てをレポートおよびエビデンス保持と統合するプラットフォームが可能になります。これらの機関は大きなコントロールの複雑さに直面しており、定期な審査要件の下で事業部門、地域、監督役割にわたる研修の調整が必要です。この複雑さにより、価格圧力の下でも機関あたりの平均支出が高く維持されます。最大の購入者は、研修コースだけでなく、コントロールの一貫性を確保するために市場を活用しています。
中規模金融機関は、2031年までに複合年間成長率(CAGR)8.51%で成長する見込みであり、最も成長の速いセグメントです。固定コンプライアンスコストに関する州銀行監督者会議(CSBS)の調査は、小規模および中堅機関が研修、監査、情報要求から規模に比例して高い負担を受けていることを示しています。これらの組織は、規制当局が求めるペースでコンテンツを更新し、学習システムを管理し、エビデンスを文書化するための内部リソースが不足していることが多くあります。これにより、エンタープライズ規模の実装を必要とせずに手作業を削減するアウトソーシングされたコンプライアンス研修ソリューションへの需要が生まれます。米国コンプライアンス研修市場の成長は、手動プログラムには複雑すぎるが、包括的な内部システムを開発するにはリソースが制約されている機関へとシフトしています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


提供モード別:オンライン学習がリードを維持しリーチを拡大
オンライン学習は2025年の提供モード分布の63.46%を占め、米国の金融機関向けコンプライアンス研修市場における主要モードであり続けています。デジタル提供により、大規模な従業員グループへの年次モジュールの割り当て、修了の追跡、エビデンスの保存、コンテンツの更新が簡素化されます。FINRAのFLEX構造はウェブベースのコースアクセスをサポートし、企業が集中型研修計画を実施するのに役立ちます。規制対象の学習者にとって、オンライン提供は利便性、反復可能性、文書化を提供し、その支配的な収益シェアを牽引しています。
オンライン学習は最も成長の速い提供モードであり、2031年までの複合年間成長率(CAGR)は7.98%と報告されています。分散型スタッフモデル、サードパーティ監督ワークフロー、迅速なポリシー更新をサポートしており、これらは教室ベースの形式では管理が難しいものです。オンラインプラットフォームは、ダッシュボード、知識ギャップ追跡、フィッシングシミュレーション、サプライヤー研修などの機能を効率的に統合します。オフライン学習は、ディスカッション、ワークショップ、役員レベルのシナリオ演習には引き続き関連性がありますが、スケーラブルなエビデンス作成には適していません。米国の金融機関向けコンプライアンス研修市場は、特定のニーズに対して対面形式を選択的に使用しながら、オンラインワークフローに引き続き注力することが期待されます。
研修タイプ別:AMLが現在の量をリードし、データプライバーが速度を増す
AML研修は2025年の市場シェアの38.82%を占め、米国の金融機関向けコンプライアンス研修市場において最大の研修タイプとなっています。この優位性は、規制対象の金融機関内での不審な活動報告、顧客デューデリジェンス、口座モニタリングの継続的な重要性によるものです。2026年4月に導入された連邦提案は、AMLおよびCFTフレームワークの主要コンポーネントとして従業員研修を強調しており、AMLコンプライアンス教育がコンプライアンス予算の中心であり続けることを確保しています。FINRAの役割ベースのAMLモジュールは、単一の年次標準コースを超えた研修のより深い深度を示しています。これが、カリキュラムが拡大する中でもAML研修が最大のカテゴリーとしてリードし続ける理由を説明しています。
データプライバシー研修は、2031年までにCAGR8.43%で成長する見込みであり、ユーザー定義のセグメンテーションにおいて最も成長の速い研修タイプです。顧客情報保護、インシデント対応準備、プライバシー関連の監督トピックへの注目が、特にブローカーディーラーおよびその他の対象機関の間でこの成長を牽引しています。規則S-Pの改正とデータガバナンスへの期待の高まりがこのトレンドに寄与しています。カリフォルニア州の提案に関するBPIやSIFMAなどの組織からの業界書簡は、企業が連邦フレームワークとの免除または整合を求める中でも、プライバシーおよび自動意思決定の懸念が金融業務にどのように影響しているかを示しています。KYC研修はAMLプログラム設計に不可欠であり続け、倫理・行動規範研修は年次監督レビューを通じて関連性を維持していますが、AML研修が最大のセグメントであり、データプライバシー研修が急速に成長しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:銀行が支出を支配し、投資会社がより速く拡大
銀行は、米国の金融機関コンプライアンス研修市場において2025年のエンドユーザー市場シェアの48.41%を占めています。これは、銀行秘密法(BSA)、顧客コンプライアンス、業務コントロールなどの分野における広範なコンプライアンス義務、大規模な従業員基盤、定期的な研修ニーズを反映しており、これらすべてが徹底した文書化を必要とします。フロントライン、バックオフィス、支店、専門職など銀行内の多様な役割は、複数のカスタマイズされた研修パスを必要とし、コンテンツとプラットフォームの両方への支出を促進します。これにより、銀行は市場における主要セグメントとして位置づけられます。
投資会社は、2031年までに複合年間成長率(CAGR)8.84%で成長する見込みであり、最も成長の速いエンドユーザーセグメントです。成長は、FINRAの年次計画要件、ブローカーディーラーのマネーロンダリング防止(AML)コンテンツ、規則S-P準備によって牽引されており、証券環境における包括的かつ文書化された研修の必要性を強調しています。FINRAのeラーニングカタログは、AML、プライバシー、帳簿・記録、コミュニケーション、監督を含む幅広いブローカーディーラー研修トピックを提供しています。保険会社と信用組合も、AMLおよび関連する研修要件がさまざまな監督機関タイプに適用されるため、需要に大きく貢献しています。銀行が市場シェアを支配している一方で、投資会社は米国の金融機関向けコンプライアンス研修市場においてより速い成長を経験しています。
地域分析
南部は2025年の地域市場シェアの36.95%を占め、金融機関向けコンプライアンス研修市場への最大の貢献者となっています。主要な銀行センターと、AML、行動規範、プライバシー、サイバーセキュリティ研修を必要とする多数のコミュニティおよび地域機関を組み合わせています。OCCのコミュニティバンク手続きは、南部諸州における小規模および中規模の監督機関の集中により重要です。オンライン研修提供は、地域の大規模な支店および業務人口に適しており、プライバシーおよび分析のユースケースの成長を考慮する前でも収益基盤を強化しています。
西部は、強力なテクノロジープレゼンス、デジタルバンキングの採用、顧客データ、自動化プロセス、サードパーティエコシステムへの注目に牽引され、2031年までにCAGR8.96%で成長する見込みです。この地域の機関は、プライバシー、AI利用、ベンダー依存、スケーラブルなデジタル学習に関連する課題に直面しています。これらの要因が、fintechコンプライアンス研修、顧客情報保護モジュール、サプライヤー監督ソリューションへの需要を生み出しています。業務モデルの進化に伴うより迅速なコンテンツ更新の必要性によって成長がさらに支援されています。
北東部は、ブローカーディーラー、投資会社、主要金融センター銀行、複雑な監督構造の集中により、引き続き高価値地域です。FINRAの企業要素要件と規則S-P準備がここでは重要です。ニューヨークのNYDFS指針は、監督サイクル中のセキュリティ意識向上資料を含む、より強力なサードパーティサイバーセキュリティガバナンスを強調しています。中西部は、大規模なコミュニティバンキング基盤と持続的な固定コスト負担に支えられ、着実に成長しています。地域の違いは、連邦研修要件の変化よりも、機関の組み合わせと州レベルの規制によってより大きく影響されます。
競合環境
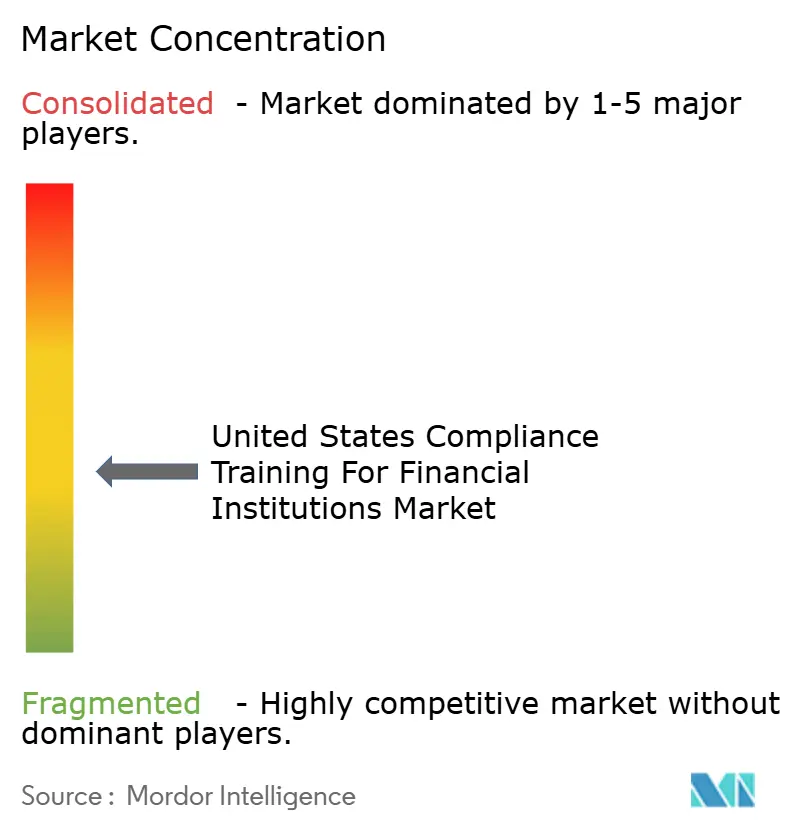
米国の金融機関向けコンプライアンス研修市場は適度に分散しています。上位プレイヤーが市場の半分未満を集合的に保有しており、Thomson Reuters Corporation、Wolters Kluwer N.V.、KPMG LLP、Moody's Corporation、Skillcast Group plcが主要参加者として特定されています。Thomson Reutersが首位ですが、単一のプロバイダーが市場を支配しておらず、専門的な競合他社の余地があります。競争は、統合GRCプラットフォーム、コンプライアンスコンテンツ専門家、アドバイザリー主導のプロバイダー、ニッチなオンライン研修ベンダーにわたります。成功は、規制の関連性、タイムリーな更新、品質の高い文書化、システムの互換性を提供する能力に依存します。
最近の戦略的活動は競争の進化を示しています。NAVEXはトレーニングインサイトでオファリングを拡大し、Goldman Sachs AlternativesとBlackstoneが主導する過半数株式取得を通じて投資を確保しました。LRNはサプライヤー督とAI対応マイクロラーニングに焦点を当てたCatalyst Supplierを導入し、プラットフォームをさらに強化しました。Traliantはそのマネーロンダリング防止(AML)およびインサイダー取引研修を拡大し、役割別およびトピック別コースへの継続的な需要を示しました。これらの動向は、競争が規模だけでなく、新興のワークフローニーズへの対応に焦点を当てていることを示しています。
競争にもかかわらず、機会は残っています。規制指針がその重要性を強調しているにもかかわらず、サードパーティ監督研修は内部従業員研修と比較して発展が遅れています。データプライバシーと顧客情報保護は成長していますが、AMLライブラリで見られるような標準化が欠けています。プライバシーの懸念なしに知識の定着とリスク削減を測定する改善された学習分析も機会を提供します。市場シェアの獲得は、監査エビデンス、サプライヤー研修、高リスクチーム向けの短いモジュールなどの分野での集中的な製品開発から生まれる可能性が高いです。
米国金融機関向けコンプライアンス研修業界のリーダー企業
-
Thomson Reuters Corporation
-
Wolters Kluwer N.V.
-
KPMG LLP
-
Moody's Corporation
-
Skillcast Group plc
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年5月:Ncontractsは、元規制当局およびコンプライアンス弁護士によって検証された17年分のコンプライアンスデータを使用するAI搭載の規制インテリジェンスプラットフォームであるNquiry Ntelligenceを立ち上げました。これにより、金融機関は規制上の質問に対して監査可能で引用された回答を迅速に生成でき、米国の金融機関全体における審査準備文書化のギャップに対応します。
- 2026年4月:FinCEN、FDIC、OCC、NCUAは、リスクベースの従業員研修を法定の柱として、カスタマイズされた頻度とコンテンツ要件を持つ銀行秘密法に基づくAML/CFTプログラム要件を改革するNPRを発行しました。この規則は、全国のBSA監督下にあるすべての金融機関の研修予算に影響を与えます。
- 2025年12月:NAVEXはNAVEX One GRCプラットフォーム内にトレーニングインサイトを立ち上げ、コンプライアンスリーダーが研修提供を行動リスクの結果とパフォーマンス指標に結びつけるリアルタイムダッシュボードにアクセスできるようにしました。この機能は、コース修了記録を超えた行動エビデンスに対する規制上の要求を満たします。
- 2025年10月:Goldman Sachs Alternativesは、Blackstoneを少数投資家として、NAVEXの過半数株式を取得しました。これにより、NAVEXのグローバル展開と、世界13,000の組織にサービスを提供するNAVEX One GRCおよびコンプライアンス研修プラットフォームの開発が支援されます。


米国金融機関向けコンプライアンス研修市場レポートの範囲
| 大規模金融機関 |
| 中規模金融機関 |
| 小規模金融機関 |
| オフライン学習 |
| オンライン学習 |
| マネーロンダリング防止(AML) |
| 顧客確認(KYC) |
| データプライバシー |
| 倫理・行動規範 |
| 銀行 |
| 保険会社 |
| 投資会社 |
| 信用組合 |
| 北東部 |
| 中西部 |
| 南部 |
| 西部 |
| 組織規模別 | 大規模金融機関 |
| 中規模金融機関 | |
| 小規模金融機関 | |
| 提供モード別 | オフライン学習 |
| オンライン学習 | |
| 研修タイプ別 | マネーロンダリング防止(AML) |
| 顧客確認(KYC) | |
| データプライバシー | |
| 倫理・行動規範 | |
| エンドユーザー別 | 銀行 |
| 保険会社 | |
| 投資会社 | |
| 信用組合 | |
| 地域別 | 北東部 |
| 中西部 | |
| 南部 | |
| 西部 |


レポートで回答される主要な質問
米国の金融機関向けコンプライアンス研修分野の2026年の価値はいくらですか?
ユーザー提供の2026年の価値は1.05 ビリオン 米ドルであり、同じデータセットはCAGR7.48%で2031年までに1.51 ビリオン 米ドルを予測しています。
現在、どの研修タイプが支出をリードしていますか?
AML研修は2025年に38.82%のシェアを持つ最大のカテゴリーであり、継続的な連邦AMLおよび不審な活動報告の期待によって支えられています。
どの顧客グループが最も速く拡大していますか?
投資会社は、FINRAの計画要件と規則S-P準備に支えられ、2031年までにCAGR8.84%で最も成長の速いエンドユーザーセグメントです。
なぜこの分野でオンライン提供がリードしているのですか?
オンライン学習は2025年に63.46%のシェアを占めており、大規模な割り当て、より迅速なコンテンツ更新、監査および審査のためのより強力な文書化をサポートするためです。
どの米国地域が最も速く成長していますか?
西部は、デジタルワークフロー、プライバシーの懸念、テクノロジー関連のコンプライアンス要件へのより大きなエクスポージャーを反映し、2031年までにCAGR8.96%で成長すると予測されています。
プロバイダー間の主な競上の差別化要因は何ですか?
最も強力な差別化要因は、関連するコンテンツと監査対応レポート、GRC統合、AML、プライバシー、サードパーティ監督のためのより迅速な更新を組み合わせる能力です。


 お客様のデータは安全であり、販売や共有は一切行われません。
