
米国アゼライン酸コスメティクス市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
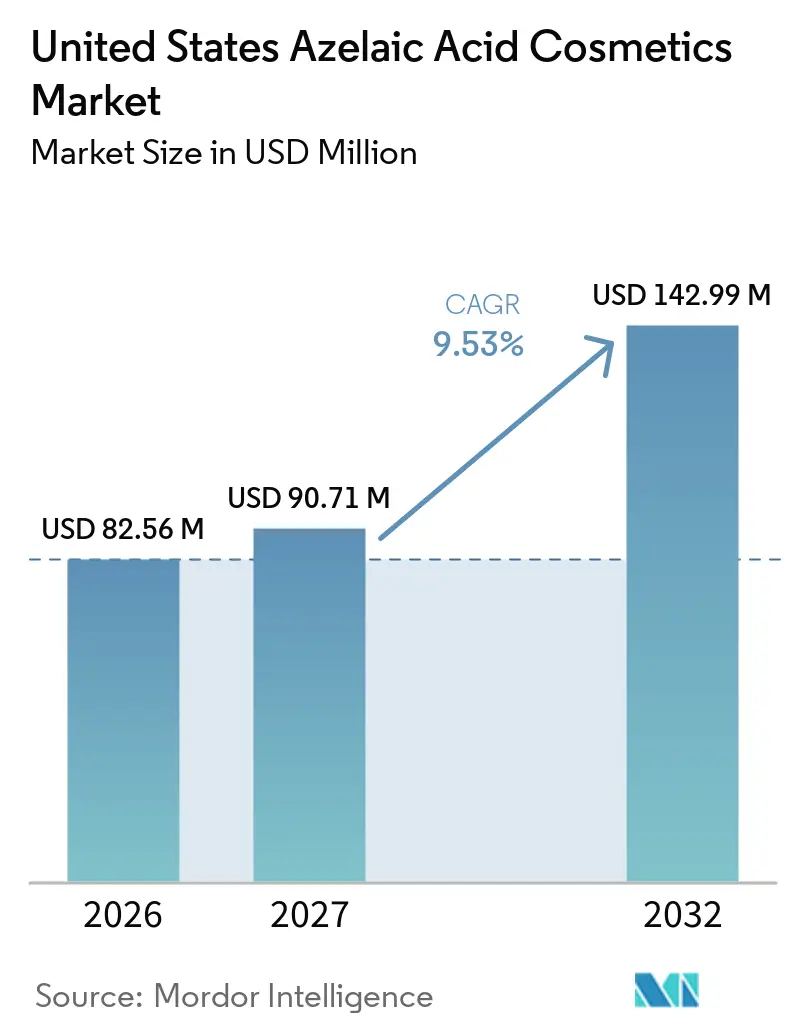
| 基準年の市場規模 (2026) | 82.56 百万米ドル |
| 市場規模 (2027) | 90.71 百万米ドル |
| 市場規模 (2032) | 142.99 百万米ドル |
| 成長率 (2027 - 2032) | 9.53 % |
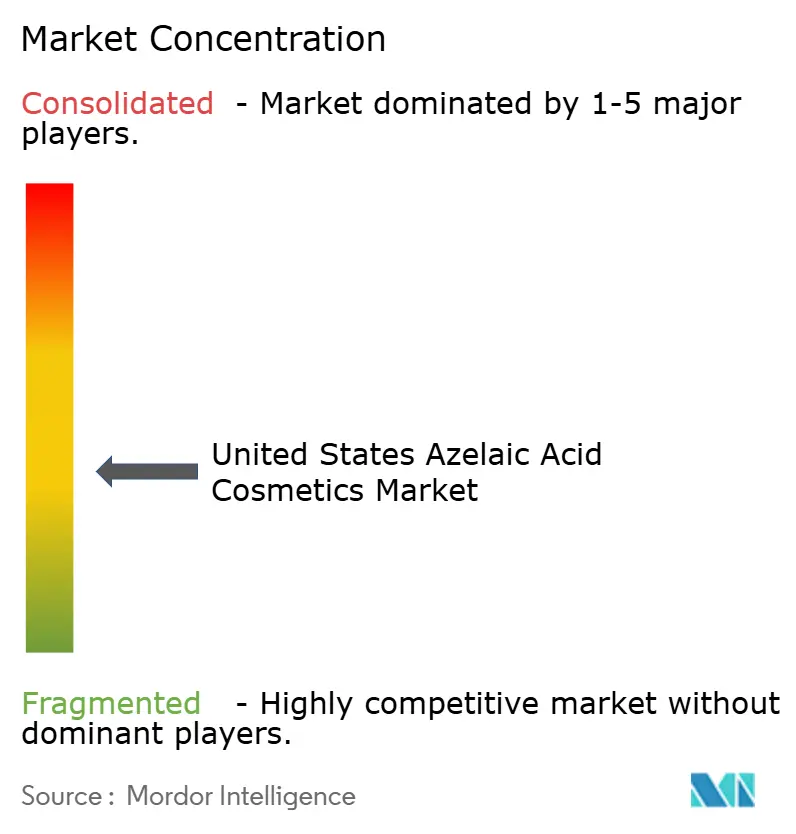
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国アゼライン酸コスメティクス市場分析
米国アゼライン酸コスメティクス市場は2026年に8,256万米ドルと評価され、2027年の9,071万米ドルから2032年には1億4,299万米ドルに達すると推定され、予測期間(2027年~2032年)中にCAGR 9.53%を記録する見込みです。市場成長は、ターゲット型スキンケアソリューションに対する消費者の関心の高まり、活性成分に関する認知度の向、色素沈着・ニキビ跡・目立つ赤みに対処する製品への需要拡大によって牽引されています。科学的根拠に基づくスキンケアおよび多機能フォーミュレーションへの嗜好の高まりが、コスメティック成分としてのアゼライン酸の採用をさらに後押ししています。また、デジタルによるスキンケア教育と成分別情報へのアクセス向上が、アゼライン酸とそのコスメティック効果に対する消費者の親しみを深め、予測期間を通じた市場拡大を支援しています。
レポートの主要ポイント
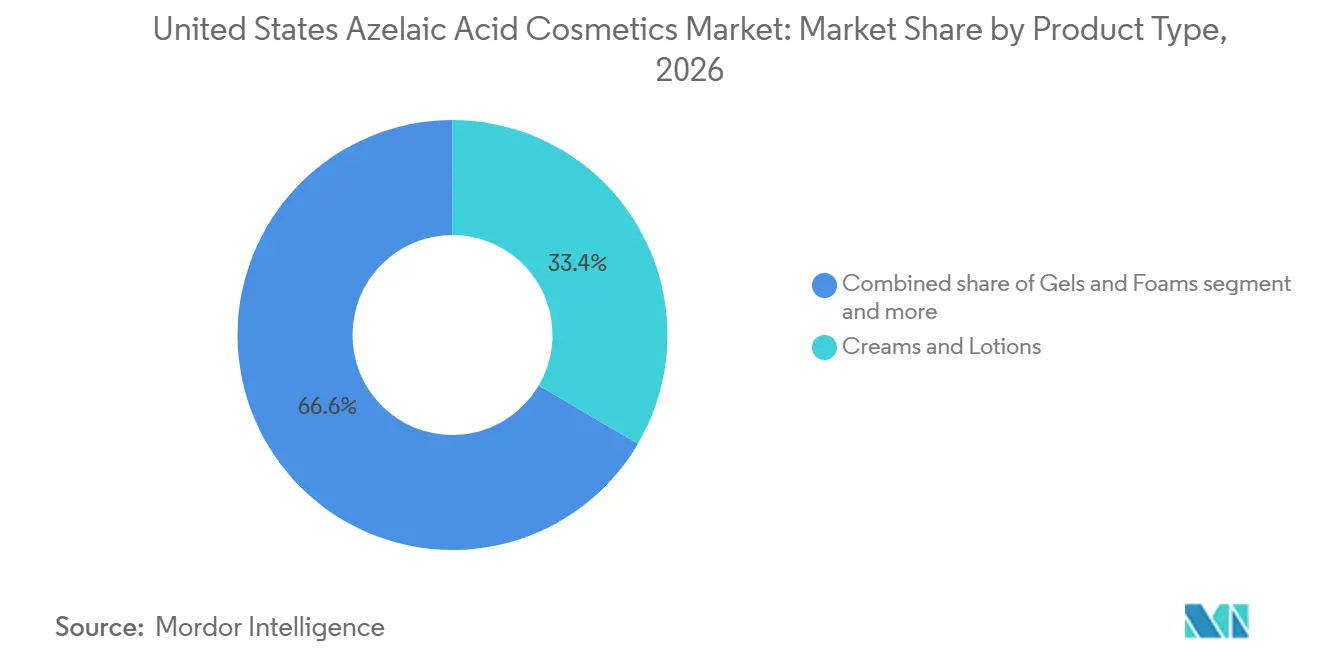
- 製品タイプ別では、クリーム・ローションが2026年の米国アゼライン酸スキンケア市場シェアの33.44%を占め、セラム・アンプル・エッセンスは2032年までCAGR 10.67%で成長すると予測されています。
- 濃度別では、中濃度製品が2026年の米国アゼライン酸スキンケア市場シェアの47.19%を占め、医療グレードコスメティックは2032年までCAGR 10.73%で拡大すると予測されています。
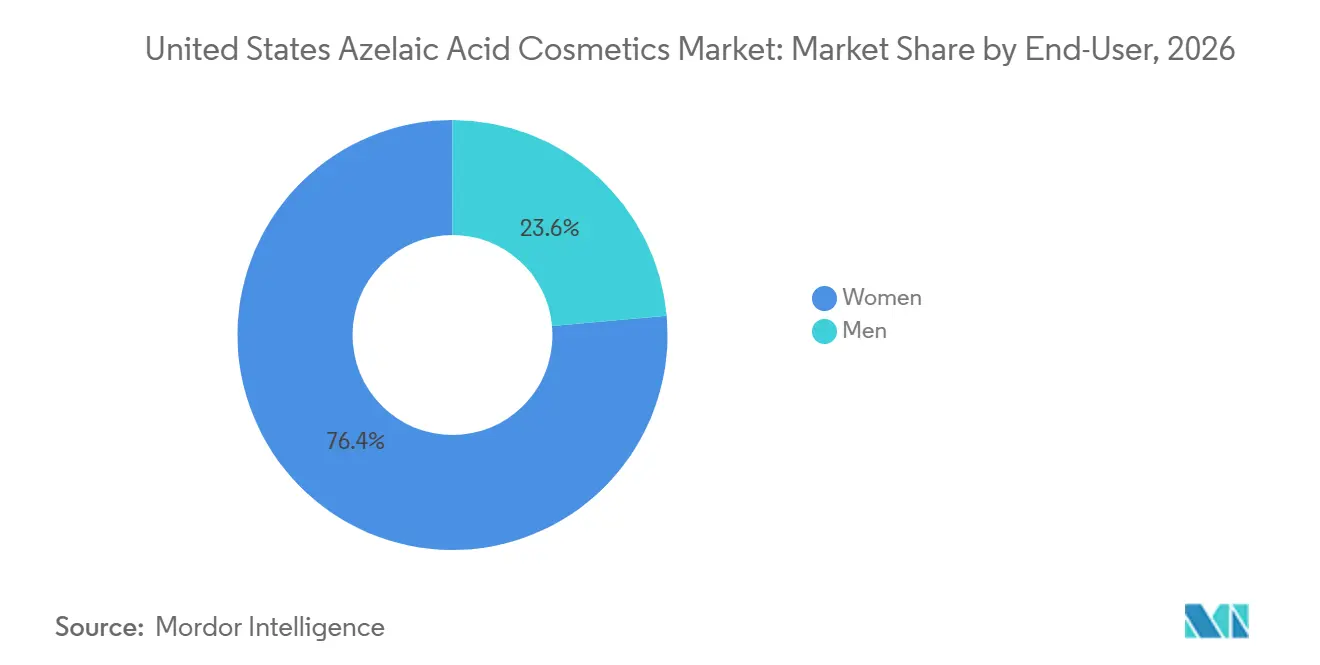
- エンドユーザー別では、女性が2026年の支出の76.43%を占め、男性は2032年までCAGR 10.09%という最高成長率を記録すると予測されています。
- 流通チャネル別では、スペシャリティビューティー・健康専門店が2026年の市場の42.65%を維持し、オンライン小売は2032年までCAGR 11.56%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
米国アゼライン酸コスメティクス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 色素沈着・ダークスポット治療に対する需要の増加 | +1.8% | 全国規模、フロリダ州・ニューヨーク州・カリフォルニア州での早期成長 | 中期(2~4年) |
| 酒さ(ロザセア)肌ケアへの関心の高まり | +1.4% | 全国規模、北東部およびサンベルト州に集中 | 中期(2~4年) |
| 複合成分配合スキンケアフォーミュレーションにおけるイノベーション | +1.5% | 全国規模 | 長期(4年以上) |
| 皮膚科医推奨スキンケアルーティンの拡大 | +1.3% | 全国規模、皮膚科医密度の高い都市市場 | 中期(2~4年) |
| ソーシャルコマースによる成分主導ルーティンの発見 | +1.6% | 全国規模、Z世代・ミレニアル世代が集中する州(ニューヨーク州、テキサス州) | 短期(2年以内) |
| ターゲット型フェイシャルセラムおよびトリートメントの人気上昇 | +1.2% | 全国規模 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
色素沈着・ダークスポット修正に対する臨床的需要の増大
色素沈着やダークスポットをターゲットとするトリートメントへの需要の高まりが、米国アゼライン酸コスメティクス市場を支えています。消費者は炎症後色素沈着、ニキビ跡、不均一な肌色に対するソリューションをますます求めています。アゼライン酸は、メラニン産生への作用と変色管理における役割から皮膚科学的スキンケアで重視されており、コンプレクション修正フォーミュレーションにおける重要な活性成分となっています。ニキビと色素沈着の両方の悩みに対処できるその能力は、単一のスキンケアルーティン内で複数の肌の問題をターゲットとする成分を求める消費者に訴求します。持続的なダークスポットへの関心の高まりと、より均一なコンプレクションへの欲求が、アゼライン酸配合セラム、クリーム、その他の外用製品への需要をさらに促進しています。
酒さ(ロザセア)肌ケアにおける臨床的関心の加速
酒さ(ロザセア)への認知度の向上と、赤みが出やすい敏感肌に適したスキンケア製品の必要性が、米国におけるアゼライン酸コスメティクスへの需要を支えています。消費者は、酒さ(ロザセア)肌に関連する持続的な顔面の赤み、ニキビ、不均一な肌のキメの改善を助ける外用フォーミュレーションをますます求めています。皮膚科学的ケアにおけるアゼライン酸の確立された役割と、コスメティックスキンケアフォーミュレーションにおけるその入手可能性が、ターゲット型コンプレクションケアを求める消費者にとって関連性を持たせています。全米酒さ協会(NRS)によると、2025年には1,600万人以上のアメリカ人が酒さ(ロザセア)に罹患していました[1]。この大規模な罹患者数は、赤み対策スキンケアの重要性を浮き彫りにし、関連するコスメティック上の悩みに対処するよう設計されたアゼライン酸配合製品の機会を生み出しています。
複合成分配合スキンケアフォーミュレーションにおけるイノベーション
複合成分配合スキンケアフォーミュレーションにおけるイノベーションは、ブランドが単一製品で複数の肌の悩みに対処できるようにすることで、米国アゼライン酸コスメティクス市場を支えています。アゼライン酸と補完的な成分を組み合わせることで、フォーミュレーションは肌の快適さ、保湿、または赤みの外観をサポートしながら不均一な肌色をターゲットにすることができます。このアプローチにより、ブランドはアゼライン酸濃度のみに依存するのではなく、成分の組み合わせ、テクスチャー、特定のスキンケアニーズに基づいて製品を差別化することができます。例えば、The INKEY Listは、肌を落ち着かせるための0.3%アラントインと赤みの外観を中和するグリーン色素を配合した、赤み緩和のための10%アゼライン酸セラムを提供しており、アゼライン酸と補完的な成分を組み合わせることで赤みが出やすい肌向けの差別化されたフォーミュレーションをサポートできることを示しています。
皮膚科医推奨スキンケアルーティンの拡大
皮膚科医推奨スキンケアルーティンの採用拡大が、米国におけるアゼライン酸コスメティクスへの需要を牽引しています。消費者が定期的なフェイシャルケアのレジメンにターゲット型活性成分をますます取り入れるようになっているためです。成分ベースのスキンケアへの認識の高まりが、ニキビ関連の変色、不均一な肌色、目立つ赤みに対処する製品を求める消費者を促しています。複数のコンプレクションの悩みに対処するアゼライン酸の能力が、単一目的のトリートメントに依存せずに肌の外観改善に焦点を当てたルーティンとの関連性を高めています。科学的根拠に基づくスキンケアとパーソナライズされた製品選択への関心の高まりが、継続的な使用を目的として設計されたセラム、クリーム、その他の外用フォーミュレーションへのアゼライン酸の組み込みをさらに支援しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 低水溶性によるフォーミュレーションの難しさ | -0.9% | 全国規模;すべての製品フォーミュレーションに均等に影響 | 長期(4年以上) |
| レチノイド、サチル酸、ナイアシンアミド、トラネキサム酸による代替 | -1.3% | 全国規模 | 中期(2~4年) |
| アゼライン酸に対する消費者認知度の低さ | -0.8% | 全国規模、特に非沿岸市場 | 短期(2年以内) |
| 誤解を招く、または誇張された製品クレームのリスク | -0.7% | 全国規模;連邦取引委員会(FTC)コンプライアンスリスクが関連 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
低水溶性によるフォーミュレーションの複雑さ
アゼライン酸の低水溶性は、米国アゼライン酸コスメティクス市場においてフォーミュレーション上の課題をもたらしています。この成分を安定した均一で審美的に魅力的なスキンケア製品に組み込むには、フォーミュレーションビヒクルと賦形剤の慎重な選択が必要です。溶解度の制限により、結晶化、ざらつきのあるテクスチャー、均一な成分分散の維持困難が生じる可能性があり、製品の伸びや消費者体験に影響を与えることがあります。フォーミュレーターは、望ましい製品特性を達成するために粒子径、乳化剤システム、またはデリバリー技術を最適化する必要があり、研究・開発・試験の要件が増加します。これらの課題は、滑らかなテクスチャーと安定性が重要な軽量セラム、ジェル、その他のフォーミュレーションを開発する際の柔軟性を制限し、製品開発を遅らせる可能性もあります。
レチノイド、サリチル酸、ナイアシンアミド、トラネキサム酸による代替
代替スキンケア活性成分の入手可能性が、ニキビ、色素沈着、不均一な肌色に対するソリューションを求める消費者間の競争を激化させることで、米国アゼライン酸コスメティクス市場を抑制しています。レチノイドはニキビと肌のキメをターゲットとするスキンケアルーティンで広く使用されており、サリチル酸は角質除去と毛穴詰まりの管理を求める消費者に訴求します。ナイアシンアミドは不均一な肌色への対処と肌バリアのサポートの代替として機能し、トラネキサム酸はダークスポットや変色をターゲットとするフォーミュレーションに使用されています。これらの成分は確立された消費者認知度とスキンケア製品カテゴリー全体での幅広い展開から恩恵を受けており、アゼライン酸フォーミュレーションから需要を遠ざける可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:クリーム・ローションがリードし、セラムイノベーションが加速
クリーム・ローションは2026年の米国アゼライン酸スキンケア市場の33.44%を占め、異なるスキンケアの嗜好とフォーミュレーション要件に対応する汎用性によって支えられています。クリームは塗布後に保湿された肌を好む消費者に適したリッチなテクスチャーを提供し、ローションはより広い顔面への軽い使用感と塗り広げやすさを提供します。この柔軟性により、フォーミュレーターは異なる製品ポジショニング戦略に合わせて粘度、エモリエント含有量、吸収特性を調整することができます。アゼライン酸の低水溶性も、均一な成分分散と製品安定性を維持するためのフォーミュレーションビヒクルの選択を重要にしています。
セラム・アンプル・エッセンスは最も成長の速いフォーマットであり、2032年までCAGR 10.67%で成長すると予測されています。これは、マルチステップルーティンに容易に組み込める軽量でターゲット型のスキンケアフォーミュレーションへの消費者の嗜好によって牽引されています。その流動的なテクスチャーにより、リッチなフォーミュレーションに関連する重さを感じることなく、保湿剤、日焼け止め、その他のスキンケア製品と便利に重ね使いすることができます。これらのフォーマットはまた、アゼライン酸濃度、補完的な活性成分、特定のフォーミュレーション効果を強調した成分重視の製品開発をサポートし、消費者がスキンケアの嗜好に基づいて製品を選択しやすくします。トリートメント志向のスキンケアの人気の高まりとオンラインでの成分教育が、消費者が組成と意図された効果に基づいてフォーミュレーションを比較するようになるにつれ、これらのフォーマットへの関心をさらに高めています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
濃度別:中濃度ティアが数量を支え、医療グレードが成長プレミアムを獲得
中濃度製品は2026年の米国アゼライン酸スキンケア市場の47.19%を占め、活性成分含有量と製品使用性のバランスを取ったフォーミュレーション開発への適合性によって支えられています。中濃度は、テクスチャー、伸び、全体的なフォーミュレーションの許容性を管理しながら、定期的なスキンケアルーティン向けの製品を設計する柔軟性をフォーミュレーターに提供します。この濃度範囲はまた、より高い活性成分レベルのみに依存することなく、補完的な成分、保湿特性、ターゲット型コスメティックポジショニングを通じて製品を差別化するブランドを可能にします。さらに、中濃度は確立されたスキンケアルーティンへの活性成分の導入に慎重なアプローチを好む消費者に訴求します。
医療グレードコスメティックフォーミュレーションは最も成長の速い濃度ティアであり、2032年までCAGR 10.73%で成長すると予測されています。これは、ターゲット型コスメティック効果を提供する高強度・科学ベースのスキンケア製品への消費者の関心の高まりによって牽引されています。持続的なニキビ跡や不均一な肌色に対する専門的なソリューションを求める消費者は、正確な活性成分レベルと証拠に基づく製品開発を中心に位置づけられたフォーミュレーションに引き付けられています。このティアはまた、日常的なビューティールーティンと皮膚科医が推奨するアプローチを橋渡しするスキンケアへの需要から恩恵を受けており、成分の透明性、使用ガイダンス、明確に定義された製品効果への重点が高まっています。
エンドユーザー別:女性が需要を支え、男性がカテゴリー採用の加速を記録
女性は2026年の米国アゼライン酸スキンケア市場の76.43%を占め、マルチステップフェイシャルスキンケアルーティンへの確立されたエンゲージメントと、不均一な肌色、ニキビ、目立つ赤みに対処するターゲット型製品によって支えられています。フェイシャルセラム、保湿剤、修正トリートメントの定期的な使用が、アゼライン酸製品をデイリーおよびナイトタイムスキンケアレジメンに組み込む機会を生み出しています。より均一なコンプレクションの実現とニキビ後の跡への対処への関心が、活性成分ベースのスキンケアへの継続的な需要をさらに支えています。ビューティー重視のデジタルコンテンツ、成分教育、オンライン製品レビューも、消費者がフォーミュレーションを比較し、個々のスキンケアの悩みに適した製品を特定するのに役立っています。
男性は最も成長の速いエンドユーザーセグメントであり、2032年までCAGR 10.09%が予測されています。これは、ターゲット型フェイシャルスキンケアへの関心の高まりと、男性のパーソナルケアルーティンへの専門製品の統合の増加によって牽引されています。ニキビ、ニキビ後の跡、不均一な肌色、目立つ赤みへの関心の高まりが、特定のスキンケアニーズに対処するよう設計されたアゼライン酸配合フォーミュレーションへの需要を生み出しています。軽量セラム、フェイシャル保湿剤、シンプルなスキンケア製品の入手可能性が、複数の専門的なステップなしにシンプルなルーティンを求める男性の採用をさらに促進する可能性があります。活性スキンケア成分と皮膚科医推奨アプローチへの認識の高まりも、一般的なコンプレクションの悩みに対処するオプションとしてのアゼライン酸への関心を支援し、セグメントの成長に貢献しています。
流通チャネル別:スペシャリティ小売が発見を持続させ、オンラインチャネルが加速
スペシャリティビューティー・健康専門店は2026年の米国アゼライン酸スキンケア市場の42.65%を占め、専門的な製品品揃え、対面ショッピング体験、スキンケアガイダンスへのアクセスによって支えられています。これらの小売業者は消費者がフォーミュレーションを比較し、成分特性を理解し、個々のスキンケアの嗜好に基づいて製品を選択することを可能にします。厳選されたレンジはまた、アゼライン酸などの専門的な活性成分の視認性を高め、消費者が補完的なスキンケアソリューションとともにターゲット型フェイシャルケア製品を発見するのを助けます。例えば、Ulta Beautyは2026年1月31日時点で米国全土に1,505店舗を運営していました。その広範な店舗ネットワークと専用スキンケア品揃えは、消費者が実店舗の小売チャネルを通じて専門的なフェイシャルケア製品を探索する機会を提供し、アゼライン酸配合スキンケアフォーミュレーションのアクセシビリティを支援しています。
オンライン小売は最も成長の速い流通チャネルであり、2032年までCAGR 11.56%を記録すると予測されています。この成長は、デジタル製品発見の利便性、専門スキンケアフォーミュレーションへのアクセス、購入前に成分組成、製品レビュー、使用ガイダンスを比較できる能力によって牽引されています。オンラインプラットフォームはまた、消費者が個々の実店舗小売店では入手できない可能性のある、より幅広いアゼライン酸セラム、クリーム、ターゲット型トリートメントを探索することを可能にします。例えば、米国国勢調査局によると、小売電子商取引売上高は2025年に1.234 トリリオン米ドルに達し、2024年から5.4%増加しした[2]。このオンライン小売の拡大は、製品のアクセシビリティを向上させ、ターゲット型スキンケアソリューションを求める消費者にリーチしようとするアゼライン酸スキンケアブランドにとって有利な流通環境を提供しています。
地理的分析
米国アゼライン酸コスメティクス市場は、スキンケアニーズ、活性成分に対する消費者認知度、専門ビューティー製品の入手可能性における地域差によって形成されています。カリフォルニア州、ニューヨーク州、テキサス州、フロリダ州は主要な州であり、確立されたビューティー小売ネットワークと幅広いスキンケア製品の選択肢が、ターゲット型フェイシャルトリートメントへの消費者アクセスを支援しています。ニキビ、ニキビ後の跡、不均一な肌色、目立つ赤みに対処するフォーミュレーションへの需要が、スペシャリティ小売とオンライン流通チャネルの両方でアゼライン酸製品の機会を生み出しています。スキンケアの嗜好と製品発見における地域差も、ブランドがフォーミュレーションをどのようにポジショニングし消費者にリーチするかに影響を与えています。
フロリダ州は米国における注目すべきパーソナルケア市場を代表しています。米国商務省によると、フロリダ州のパーソナルケア支出は2025年に1人当たり1,914米ドルに達しました[3]。これは同州のパーソナルケア市場とより広いビューティー・スキンケア産業内でのその重要性を反映しています。スキンケアメンテナンス、コンプレクションケア、活性成分ベースの製品への消費者エンゲージメントの高まりが、アゼライン酸コスメティクス市場に関連するコンテキストを提供しており、消費者がスキンケアニーズに対処するために専門的な成分をますます探索するようになっています。
カリフォルニア州とニューヨーク州は、スペシャリティビューティー小売業者、スキンケア重視の電子商取引プラットフォーム、成分主導フォーミュレーションの確立された市場を通じてアゼライン酸コスメティクスの機会を提供しています。テキサス州も全国ビューティーチェーン、薬局、オンライン小売業者を通じたより広い流通の余地を提供しており、専門スキンケア製品がよりアクセスしやすくなるにつれて他の州も市場拡大に貢献できます。複数の購買チャネルの存在により、ブランドは様々な購買嗜好と活性成分への親しみのレベルを持つ消費者にリーチすることができます。全体的に、地域の成長機会は製品の入手可能性、消費者認知度、流通戦略の有効性に依存していますが、アゼライン酸コスメティクスの州別売上高は公開されていません。
競合環境
米国アゼライン酸スキンケア市場は中程度に分散しており、多国籍ビューティー・パーソナルケア企業、確立された皮膚科学重視ブランド、成分重視の独立系スキンケアプレイヤーで構成されています。競争は製品フォーミュレーション、性成分の組み合わせ、ブランドポジショニング、科学主導スキンケアへの消費者の信頼によって形成されています。L'Oréal S.A.、The Estée Lauder Companies Inc.、Shiseido Company, Limited、The Procter & Gamble Company、Unilever PLCなどの企業がより広いスキンケア市場に参加し、ニキビ、不均一な肌色、その他のコンプレクションの悩みに対処する製品カテゴリー全体で競争しています。これらの大手プレイヤーとともに、専門スキンケアブランドがターゲット型フォーミュレーションと成分の透明性に焦点を当てることで市場の多様性に貢献しています。
製品差別化は重要な競争戦略であり、ブランドはアゼライン酸濃度、補完的な活性成分、テクスチャー、異なるスキンケアルーティンへの適合性を強調しています。アゼライン酸とナイアシンアミド、アラントイン、保湿剤などの成分を組み合わせたフォーミュレーションにより、企業は単一製品内で複数の消費者の悩みに対処することができます。デリバリーシステムとフォーミュレーション安定性におけるイノベーションも、成分分散、塗布特性、全体的な製品体験を改善する機会を提供します。これらのアプローチは、重複するコスメティック効果を持つレチノイド、サリチル酸、その他の成分に基づく製品から自社の提供物を差別化しようとするブランドにとって特に重要です。
競争はさらに、デジタルスキンケア教育の成長、オンライン製品発見、皮膚科医が推奨するブランドポジショニングによって影響を受けています。成分重視の独立系ブランドは、ソーシャルメディア、ダイレクトトゥコンシューマープラットフォーム、オンライン小売を活用してフォーミュレーションの効果を伝え、特定の消費者グループとエンゲージすることができ、一方で確立された企業はより広いブランドポートフォリオと製品開発能力を活用することができます。皮膚科医が創設したブランドと専門スキンケア企業も、ターゲット型製品ポジショニングと消費者教育を通じて競争に貢献しています。
米国アゼライン酸コスメティクス産業リーダー
-
L'Oréal S.A.
-
The Estée Lauder Companies Inc.
-
Shiseido Company, Limited
-
The Procter & Gamble Company
-
Unilever PLC
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年10月:Galderma Group AGは、米国における医師処方スキンケアポートフォリオを拡大するため、ZO Skin Health Inc.を15億米ドルの全額現金取引で買収することに合意しました。
- 2026年9月:Remedyはアゼライン酸アドバンスドクラリファイングセラムを発売しました。この製品は、アゼライン酸フォーミュラによく見られるざらつきやべたつきなしに、赤み、ダークスポット、ニキビを目に見えて軽減するよう設計された10%純粋アゼライン酸フォーミュラを特徴としています。
- 2026年9月:Biotradeは、20%アゼライン酸と6%ナイアシンアミドを含む既存のAzeB3インテンシブクリームを補完する新しいアゼライン酸製品を発売し、アゼライン酸を日常のスキンケアルーティンに取り入れる別の方法を提供しています。
米国アゼライン酸コスメティクス市場レポートの範囲
コスメティクスにおけるアゼライン酸とは、ニキビ、酒さ(ロザセア)、ダークスポットの治療のためにクリーム、ジェル、セラムの外用成分として使用される天然由来のジカルボン酸を指します。米国アゼライン酸コスメティクス市場は、製品タイプ、濃度、エンドユーザー、流通チャネル別にセグメント化されています。製品タイプに基づき、市場はクリーム・ローション、ジェル・フォーム、セラム・アンプル・エッセンス、マスク・ピール、その他の製品タイプにセグメント化されています。濃度に基づき、市場は低濃度、中濃度、高濃度、医療グレードコスメティックにセグメント化されています。エンドユーザーに基づき、市場は男性と女性にセグメント化されています。流通チャネルに基づき、市場はスーパーマーケット・ハイパーマーケット、スペシャリティビューティー・健康専門店、オンライン小売店、その他の流通チャネルにセグメント化されています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| クリーム・ローション |
| ジェル・フォーム |
| セラム・アンプル・エッセンス |
| マスク・ピール |
| その他の製品タイプ |
| 低濃度 |
| 中濃度 |
| 高濃度 |
| 医療グレードコスメティック |
| 男性 |
| 女性 |
| スーパーマーケット・ハイパーマーケット |
| スペシャリティビューティー・健康専門店 |
| オンライン小売店 |
| その他の流通チャネル |
| 製品タイプ別 | クリーム・ローション |
| ジェル・フォーム | |
| セラム・アンプル・エッセンス | |
| マスク・ピール | |
| その他の製品タイプ | |
| 濃度別 | 低濃度 |
| 中濃度 | |
| 高濃度 | |
| 医療グレードコスメティック | |
| エンドユーザー別 | 男性 |
| 女性 | |
| 流通チャネル別 | スーパーマーケット・ハイパーマーケット |
| スペシャリティビューティー・健康専門店 | |
| オンライン小売店 | |
| その他の流通チャネル |
レポートで回答される主要な質問
米国アゼライン酸スキンケア市場の規模はどのくらいですか?
米国アゼライン酸スキンケア市場は2026年に8,256万米ドルと評価され、2032年までに1億4,299万米ドルに達すると予測されており、2027年から2032年にかけてCAGR 9.53%で成長します。
米国におけるアゼライン酸スキンケアへの需要を牽引しているものは何ですか?
需要は、酒さ(ロザセア)、ニキビ、肝斑、ダークスポット、炎症後色素沈着への臨床的関心の高まりによって支えられています。
アゼライン酸スキンケア製品の販売をリードしている製品フォーマットはどれですか?
クリーム・ローションは2026年に33.44%のシェアでカテゴリーをリードしています。これは、酒さ(ロザセア)肌や敏感肌の消費者のバリアサポートルーティンに適しているためです。
最も成長の速いアゼライン酸製品フォーマットはどれですか?
セラム・アンプル・エッセンスは最も成長の速い製品フォーマットであり、2032年までCAGR 10.67%が予測されています。その成長は、水系軽量フォーミュレーションにおけるテクスチャーと安定性を改善する進歩に依存しています。