
トルコ 電線・ケーブル市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
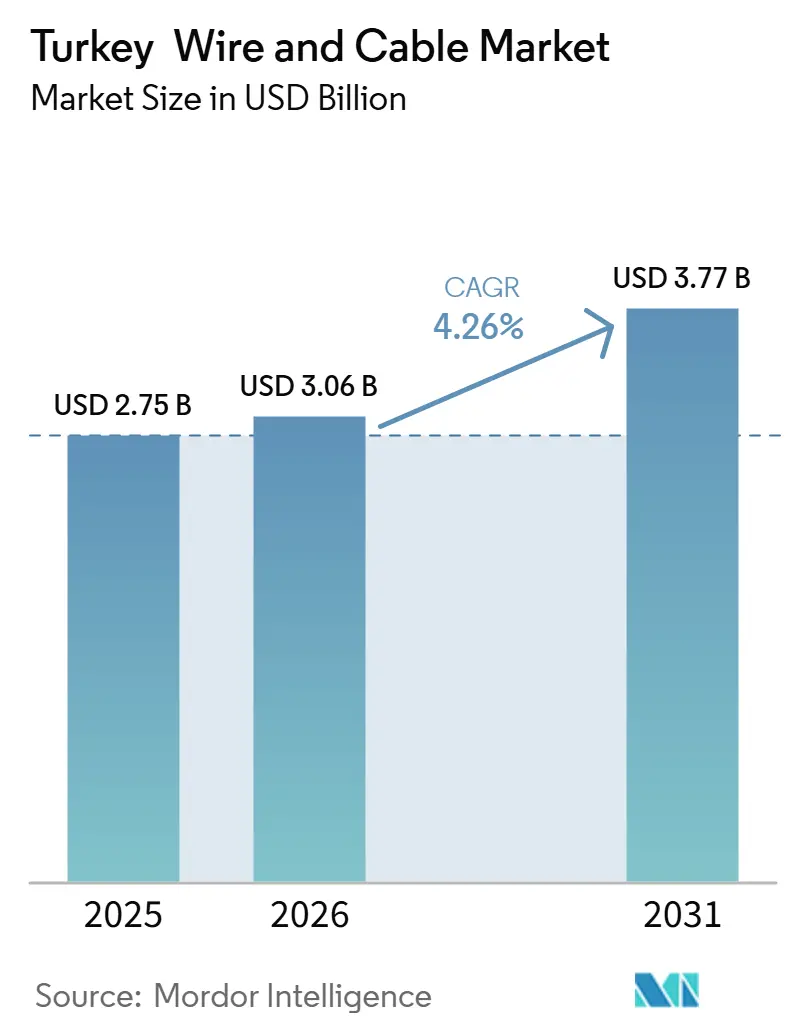
| 基準年の市場規模 (2025) | 2.75 十億米ドル |
| 市場規模 (2026) | 3.06 十億米ドル |
| 市場規模 (2031) | 3.77 十億米ドル |
| 成長率 (2026 - 2031) | 4.26 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるトルコ 電線・ケーブル市場分析
トルコ電線・ケーブル市場規模は、2025年に27.5億米ドル、2026年に30.6億米ドルと予測され、2026年から2031年にかけてCAGR 4.26%で成長し、2031年までに37.7億米ドルに達する見込みです。送電近代化、地震復興、デジタルインフラ投資が、電力、光ファイバー、建築用ケーブルの各用途にわたる需要を支えています。トルコの計画的な電力網投資は、特に地中ルートおよび高圧ネットワークが必要とされる分野において、より高い仕様の製品への需要を高めています。輸出活動は、国内の信用状況が依然として制約的な場合に、メーカーに追加的な販路を提供しています。試験能力、銅の一貫加工、および確立された輸出チャネルを持つ生産者は、より要求の厳しい仕様へのシフトを管理するうえで有利な立場にあります。銅価の変動、インフレ、および高額な運転資本は、輸入原材料に依存する企業のマージンを引き続き圧迫しています。
主要レポートのポイント
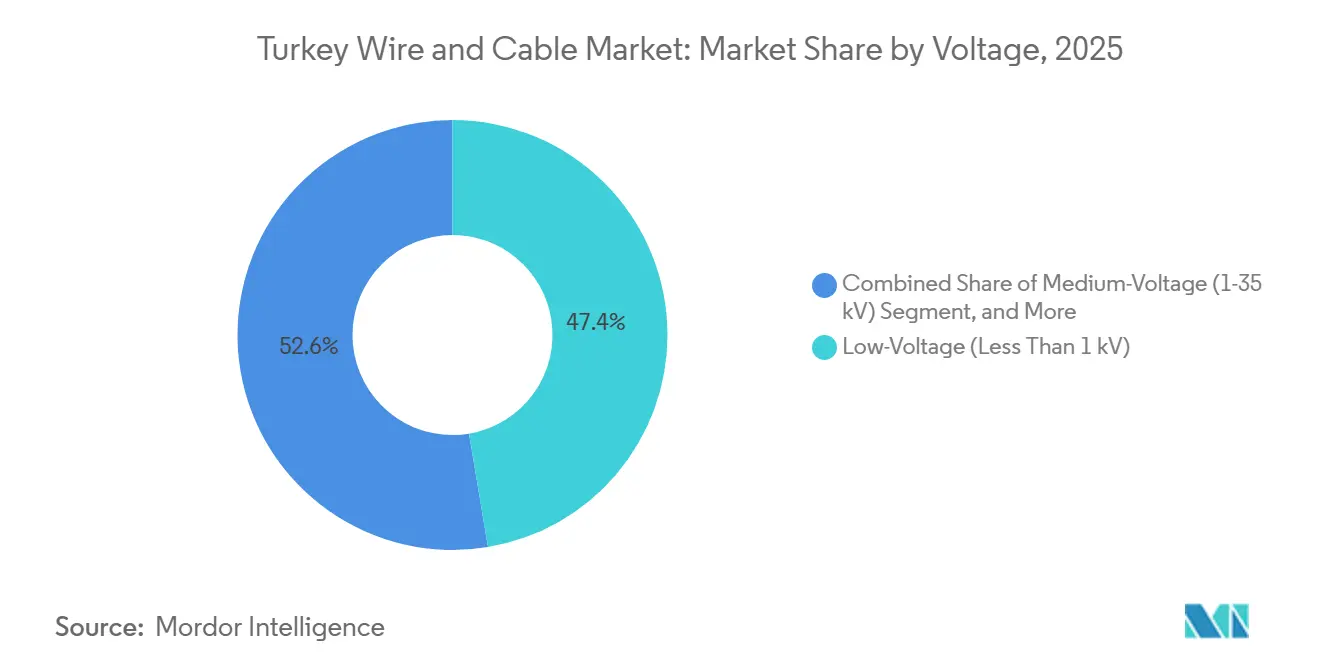
- 電圧別では、低圧(1kV未満)ケーブルが2025年のトルコ電線・ケーブル市場において売上シェアの47.36%を占め、超高圧・高圧ケーブルは2031年にかけてCAGR 5.58%で拡大する見込みです。
- ケーブルタイプ別では、電力ケーブルが2025年のトルコ電線・ケーブル市場において売上シェアの69.32%を占め、光ファイバーケーブルは2031年にかけてCAGR 5.94%で成長する見込みです。
- 導体材料別では、銅が2025年のトルコ電線・ケーブル市場において売上シェアの58.22%を占め、光学ガラス・ポリマーは2031年にかけてCAGR 6.08%で成長する見込みです。
- 設置方法別では、地中ケーブルが2025年のトルコ電線・ケーブル市場において売上シェアの50.76%を占め、2031年にかけてCAGR 5.12%で拡大する見込みです。
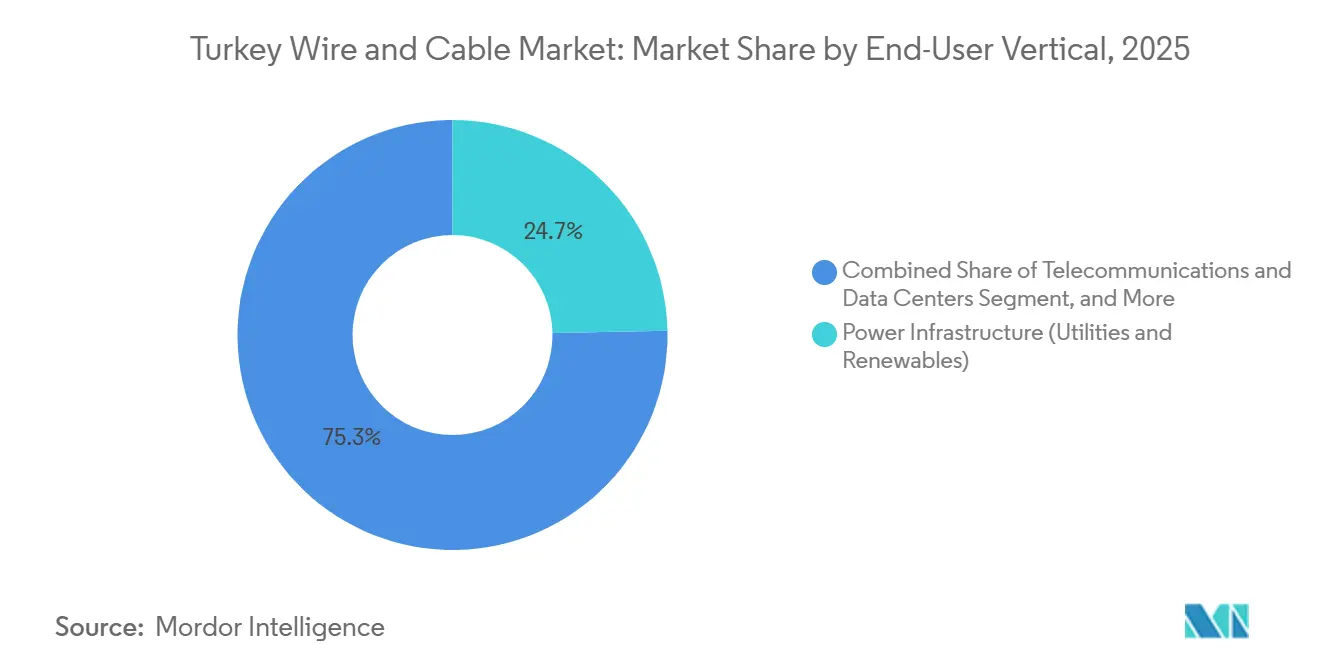
- エンドユーザー業種別では、電力インフラが2025年のトルコ電線・ケーブル市場において売上シェアの24.68%を占め、2031年にかけてCAGR 5.76%で成長する見込みです。
- 絶縁別では、絶縁ケーブルが2025年のトルコ電線・ケーブル市場において売上シェアの89.14%を占め、2031年にかけてCAGR 4.43%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
トルコ 電線・ケーブル市場のトレンドと考察
ドライバー影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能エネルギー電力網の拡大 および送電近代化 | +1.4% | 東部・西部アナトリア送電回廊に集中した活動を伴う全国規模 | 長期(4年以上) |
| 地震後の都市変革 および建物の電気配線更新 | +0.9% | カフラマンマラシュ、ハタイ、アドゥヤマン、ガジアンテップおよび隣接する11州を含むトルコ南東部 | 中期(2〜4年) |
| ファイバーバックホール、データセンター、 および5Gインフラ投資 | +0.8% | イスタンブール、アンカラ、イズミルのテクノロジー回廊に早期集中した全国規模 | 短期(2年以内) |
| 輸出主導型生産 およびヨーロッパ・隣接市場からのニアショアリング需要 | +0.6% | マルマラ工業地帯、エーゲ海沿岸地域、および黒海(サムスンを含む)へのスピルオーバー | 中期(2〜4年) |
| モビリティ、鉄道、 および産業機器の電動化 | +0.4% | イスタンブール、コジャエリ、イズミット自動車回廊、および全国鉄道回廊 | 長期(4年以上) |
| より高い防火・ エネルギー効率ケーブル仕様 | +0.3% | イスタンブールおよびアンカラの商業建設ハブにおける早期採用を伴う全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギー電力網の拡大および送電近代化
トルコの再生可能エネルギー計画は、新たな変電所、送電線、および地中ケーブル回廊の必要性を高めています。世界銀行は2025年8月に、1.7GWの再生可能エネルギー統合を支援する「電力送電システム変革プロジェクト」に対して7.48億米ドルを承認しました。[1] 電力配電セクターは、2026〜2030年の料金期間において7,770億トルコリラ(190億米ドル)のネットワーク更新投資を計画しています。これらのプロジェクトは、標準的な建築配線よりも高い電圧、絶縁、および試験要件を満たすケーブルを必要とします。その結果、調達はXLPE絶縁製品、文書化されたコンプライアンス、および設置サポートを提供できるサプライヤーを優遇します。この要件は、電力網工事の進展に伴い、トルコ電線・ケーブル市場のプレミアムエンドを強化しています。また、送電回廊での障害がより大規模な電力網プログラム全体を遅延させる可能性があるため、サプライヤー選定において実証済みの工場試験、導体品質、および納期実績がより重要になっています。
地震後の都市変革および建物の電気配線更新
地震被災地域での復興は、低圧建築配線および中圧配電機器への需要を支えています。イスラム開発銀行とトルコは2025年7月、持続可能な都市インフラのために2億ユーロ(2.35億米ドル)の融資パッケージに署名しました。[2] このパッケージは、水道・下水・雨水復興に1.5億ユーロ(1.763億米ドル)、都市交通改善に5,000万ユーロ(5,875万米ドル)を配分しました。再建された住宅は現行のTS EN要件を満たす配線を必要とし、再建された地区はフィーダー、変圧器、および市営接続を必要とします。この作業は、ネットワーク更新と最終的な建物の内装工事が異なるスケジュールで進むため、初期の構造フェーズ後も継続します。市営システム、近隣フィーダー、および完成した住宅は同じケーブルの組み合わせを必要としないため、複数の建設段階にわたって購買が分散されます。これにより、南東部各州のトルコ電線・ケーブル市場に複数年にわたる需要源が提供されます。
ファイバーバックホール、データセンター、および5Gインフラ投資
全国的な5Gロールアウトにより、ファイバーバックホール、電力配電、および構造化ケーブリングの必要性が高まっています。トルコの2025年10月の5G周波数オークションは、政府の下限値21.25億米ドルを超える29.5億米ドルを調達しました。2026年4月1日に開始されたロールアウトにより、2026年第1四半期に2,630億トルコリラ(56億米ドル)の通信インフラ投資が促進されました。トルコの光ファイバーケーブル延長は、同年中に618,000kmから697,000kmに増加しました。TurkcellとGoogle Cloudはアンカラにハイパースケールの地域データセンターに30億米ドルを投資することを約束し、建設は2026年に開始される見込みです。これらの施設は光ファイバーリンクとLSZH銅電力ケーブルの両方を必要とし、トルコ電線・ケーブル市場にサービスを提供するサプライヤーの機会を広げています。大都市のテクノロジー回廊への集中は、ケーブルメーカーに販売および技術サポートのための特定可能な拠点を提供しています。
輸出主導型生産およびヨーロッパ・隣接市場からのニアショアリング需要
輸出需要は、ケーブルメーカーが国内の運転資本圧力のバランスをとるのに役立っています。Türk Prysmian Kabloは、セクターの輸出が2025年に16%増加し39億米ドルに達したと報告しました。トルコの電気・電子セクターは2026年上半期に91億米ドルの輸出を記録しました。チェルケズキョイ、ムダンヤ、デニズリ、コルルのメーカーは、IECおよびEN認証を通じてすでに国際顧客にサービスを提供しています。輸出量を維持しながら認知されたブランドを構築する生産者は、国内契約のコスト圧力を部分的に相殺できます。トルコの立地と関税同盟のリンクにより、より短いサプライチェーンがヨーロッパのバイヤーにとって魅力的になっています。これにより、トルコ電線・ケーブル市場の一部の国内需要カテゴリーに先行して製造投資が支援されます。輸出能力はまた、複数の管轄区域の顧客に対して一貫した文書化、品質管理、およびリードタイムを維持する生産者に報いるものです。
制約要因影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 銅、アルミニウム、ポリマーの コスト変動 | -0.8% | マルマラおよびエーゲ海工業地帯のケーブル製造クラスターへの直接的な転嫁を伴うグローバル規模 | 短期(2年以内) |
| 高インフレ、通貨下落、 および運転資本圧力 | -0.6% | 米ドル建て輸出収入を持たない国内中堅メーカーに最も深刻な全国規模 | 中期(2〜4年) |
| 低圧市場の断片化した競争 および価格主導型調達 | -0.3% | 住宅・商業建設の調達チャネルに集中した全国規模 | 中期(2〜4年) |
| 高品質ファイバー、海底、 および特殊ケーブルの輸入依存 | -0.2% | イスタンブールおよびマルマラ流通ハブに輸入エクスポージャーが集中した全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
銅、アルミニウム、ポリマーのコスト変動
銅は2025年のトルコのケーブル生産量の58.22%において主要な導体であり続け、生産者は材料価格の変動に大きくさらされています。LME 3ヶ月物銅価格は2025年に1メトリックトン当たり8,105米ドルから12,960米ドルの範囲で推移し、年間で42.30%上昇しました。鉱山の混乱と戦略的備蓄がこの変動に寄与しました。ワイヤーロッドの一体化または米ドル建て輸出収入を持たない企業は、原材料コストが上昇した際により直接的なマージン圧力に直面します。HFFRおよびXLPEコンパウンドのコストも、石油化学フィードストックが原油価格の動きに追随したため上昇しました。フレームワーク契約には材料コスト上昇条項が増加しており、リスクの一部をメーカーからプロジェクトオーナーに移転しています。
高インフレ、通貨下落、および運転資本圧力
高い資金調達ストは、支払いを受ける前に銅とポリマーの在庫を調達しなければならない生産者を引き続き制約しています。トルコの年間消費者物価インフレは、2024年5月の75.45%から2025年12月の30.9%に低下しました。政策金利は100ベーシスポイントの引き下げ後、2026年半ばに37%で推移しており、資本集約型工場にとって借入コストは依然として高い水準にあります。トルコの製造業の設備稼働率は2025年に平均74.5%であり、プロジェクト活動にもかかわらず設置済み能力が十分に活用されていないことを示しています。輸入銅エクスポージャーを持つメーカーは、2025年の米ドルの11.35%下落に伴い、現地通貨建ての原材料コストの上昇に直面しました。輸出収入を持つ企業は部分的な相殺を受け、2026年後半の信用状況の緩和が住宅・商業需要を支援する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電圧別:高圧プロジェクトがプレミアム需要を支援
1kV未満の低圧ケーブルは2025年の電線・ケーブルセグメントシェアの47.36%を占めました。住宅配線、商業建設、産業設備、および一般電気工事がこの広範な需要基盤を支えました。このセグメントは、量および進行中のプロジェクト数において最大のままです。多くの小規模な国内サプライヤーが、トルコ電線・ケーブル市場のこの部分で価格競争を行っています。1〜35kVの中圧ケーブルは、産業施設、配電変電所、および再生可能エネルギー発電所の相互接続に使用されます。太陽光・風力プロジェクトの稼働開始と南東部各州での電気配線更新が、このカテゴリーを支えています。
35kV超の超高圧・高圧ケーブルは、2026年から2031年にかけてCAGR 5.58%で成長する見込みです。トルコは、再生可能エネルギー発電地域と需要センターを結ぶ、合計容量40GWの15,000kmのHVDCラインを計画しています。これらのプロジェクトは、XLPE絶縁を施した長距離地中ケーブルと154kV以上での高性能を必要とします。世界銀行の7.48億米ドルのプロジェクトは、変電所と地中送電回廊を支援します。Turk PrysmianのムダンヤファシリティはIEC 60840要件を満たすことができる国内拠点の一つです。このティアでEPC作業を提供できるサプライヤーは、価格主導型の低圧供給に集中している企業よりも明確なポジションを持っています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
ケーブルタイプ別:デジタルインフラとともに光ファイバー需要が拡大
電力ケーブルは2025年の電線・ケーブルセグメント価値の69.32%を占めました。電力網の拡大、配電更新、および地震後のユーティリティ復興がこのリードを支えています。信号・制御ケーブルは、プロセスオートメーション、鉄道信号、およびEV充電監視に使用されます。同軸・データケーブルは引き続きブロードバンドおよびCCTV用途に使用されています。メーカーは多くの電力ケーブルポートフォリオをEU建設製品規則およびIEC 60332防火性能規格に合わせています。このアプローチは輸出アクセスを支援し、防火反応クラスを指定する公共入札への適格性を強化します。
光ファイバーケーブルは、ケーブルタイプの中で最も高い成長率となる、2026年から2031年にかけてCAGR 5.94%で拡大する見込みです。5Gインフラの拡大に伴い、ファイバー延長は1年間で618,000kmから697,000kmに増加しました。アンカラのハイパースケールデータセンターは、ファイバー相互接続および支援電力システムへの需要を追加します。ファイバールートはまた、アクティブ機器のための電力ケーブルとLSZH銅ケーブルを必要とします。この接続により、デジタル投資が複数のケーブルカテゴリーを同時に支援できます。これにより、トルコ電線・ケーブル市場に従来の電力建設を超えた需要源が提供されます。したがって、ケーブルサプライヤは、密集した機器室内での電力信頼性、防火安全性、および設置ニーズとデジタルインフラ要件を結びつける製品ラインナップを必要としています。
導体材料別:光学ガラス・ポリマーが光ファイバーネットワークとともに進展
銅は2025年の電線・ケーブルセグメントシェアの58.22%を占めました。その導電性により、電圧レベルを問わず電力・制御ケーブル用途の中心的な位置を維持しています。アルミニウムは2位にランクされ、農村配電における架空送電および低圧空中集束ケーブルに好まれています。より大きなアルミニウム断面積は、重量とコストが許す場合に低い導電性の影響を軽減できます。Öznur Cableは、統合されたチェルケズキョイ複合施設から年間70,000メトリックトンの銅ワイヤーロッド生産を目標としています。この国内能力は、銅の継続的な役割を支えるサプライチェーンを支援しています。
光学ガラス・ポリマーは、2026年から2031年にかけてCAGR 6.08%で成長する見込みです。光ファイバーネットワークとデータセンターの拡大がこの材料カテゴリーを直接支援しています。2025年の銅の42.30%の価格上昇は、選択された低圧電力ケーブルにおけるアルミニウム代替の評価も促進しています。住宅工事では、より大きなアルミニウム導体が適切な用途において低い導電性を補うことができます。大量住宅契約におけるコスト規律が、この選択肢を調達の議論に持ち込んでいます。銅は引き続き重要ですが、材料の選択はプロジェクト経済に対してより敏感になっています。統合生産者は、顧客が代替品を要求する際により大きな柔軟性を持ちますが、外部から材料を購入する企業は価格変動と仕様制限を同時に管理しなければなりません。
設置方法別:地中ケーブルが規模と成長の両方を維持
地中ケーブルは2025年の電線・ケーブルセグメント価値の50.76%を占めました。また、2026年から2031年にかけてCAGR 5.12%で成長する見込みです。都市インフラ更新と再生可能エネルギー電力網開発が、この規模と成長の組み合わせを説明しています。地中ルートは密集した地域および高圧送電プロジェクトにおいて重要です。2026年1月、Türk Prysmian KabloはHKABY.16イズミルプロジェクトのために9億3,430万トルコリラ(2,670万米ドル)の契約を獲得しました。[3] このプロジェクトは31,500mの154kV XLPE絶縁地中ケーブルをカバーしています。
架空ケーブルは、密度の低い東部地域における農村配電および変電所間接続のためのコスト効率の高い選択肢として残っています。海底ケーブルは、より小規模ですが戦略的に重要なカテゴリーです。ボスポラス海峡、ダーダネルス海峡、およびマルマラ海での計画中の洋上風力プロジェクトがプロジェクト固有の需要を生み出しています。これらのプロジェクトは多くの場合、特殊な輸入品またはグローバルな海底ケーブルサプライヤーとのパートナーシップを必要とします。アジアインフラ投資銀行は、イスタンブール北部鉄道横断プロジェクトに最大15億米ドルを拠出することを約束しました。電化された横断は、地中および海洋型ケーブルシステムへの需要を支援できます。各設置方法は異なる物理的環境に対応するため、サプライヤーはケーブル設計、接続能力、および現場サポートを各プロジェクトの条件に合わせる必要があります。
エンドユーザー業種別:電力インフラが需要をリード
ユーティリティおよび再生可能エネルギーを含む電力インフラは、2025年の電線・ケーブルセグメント価値の24.68%を占めました。2026年から2031年にかけてCAGR 5.76%で成長する見込みです。電力網のアップグレード、再生可能エネルギー接続、および配電投資がこの二重のリードを生み出しています。配電セクターは2026〜2030年にわたるネットワーク更新に7,770億トルコリラ(190億米ドル)を配分する計画でした。通信・データセンターは2番目に成長の速い業種です。Turkcellのデータセンター事業は2025年末までに5億8,500万ユーロ(6.55億米ドル)の累積投資に達していました。
住宅建設は、復興と都市変革が現行のTS EN規格への完全な電気配線更新を必要とするため、引き続き重要なバイヤーです。オフィス、ホテル、小売施設、データセンターキャンパスを含む商業ビルも電力・データケーブリングを必要としています。トルコは2025年に240,000のEV販売を記録し、牽引ケーブル、充電ケーブル、および高温ワイヤーハーネスへの需要を押し上げました。Hyundai Motor TurkeyはイズミットにおいてIONIQ 3 EVファシリティおよびバッテリー組立工場に7億1,500万ユーロ(8.01億米ドル)を投資しています。石油・ガス、石油化学、および産業製造は、メンテナンスおよびプロセスプラント作業に牽引された安定した需要を引き続き見せています。これらのエンドユーザーは、トルコ電線・ケーブル市場を公共インフラ契約を超えて広げています。その要件は運用環境によって異なり、すべての顧客グループにわたる単一の標準製品ではなく、特殊なケーブル設計への需要を支えています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
絶縁別:耐火材料の重要性が増大
絶縁ケーブルは2025年の電線・ケーブルセグメントシェアの89.14%を占めました。2026年から2031年にかけてCAGR 4.43%で拡大する見込みです。絶縁製品はほぼすべての最終用途に使用されており、これがその支配的な地位を説明しています。非絶縁導体は主に、架空送電および農村配電用の裸ACSR・AAAC製品を含みます。地中設置へのより広範なシフトがその役割を制約しています。このカテゴリーは選択された電力網および農村プロジェクトにとって引き続き重要です。
絶縁ケーブルの中では、中圧・高圧においてPVCがXLPEに置き換えられています。XLPEはより優れた熱性能、低い誘電損失、およびより大きな導体断面積との互換性を提供します。HFFRケーブルは、煙や有毒燃焼生成物の発生が少ないため、商業ビル、病院、ホテル、およびデータセンターでの使用が増加しています。Nexans Türkiyeは2026年2月に、以前のEcaクラスに代わり、CPR Ccaクラスケーブルをポートフォリオのベースラインとして採用しました。この変更は同社のデニズリおよびトゥズラの研究開発センターを通じて開発されました。これはトルコ電線・ケーブル市場における高い防火安全仕様の閾値を反映しています。準拠した材料と防火性能を文書化できるサプライヤーは、安全要件が決定的な購買条件となる用途に対してより良い準備が整っているはずです。
地理的分析
マルマラ地域を中心とするトルコ西部は、トルコ電線・ケーブル市場においてケーブル生産と需要の最大の集積地を代表しています。この地域には、ムダンヤのTürk Prysmian、トゥズラのNexans Türkiye、チェルケズキョイのÖznur Cable、チョルルのVatan Cable、サンジャクテペのETK Kabloが運営する施設が含まれます。イスタンブール港、銅原材料、および技術スキルへの近接性が効率的なサプライチェーンを支えています。その需要には住宅配線、産業・商業ケーブル、および大都市圏の送電工事が含まれます。Türk Prysmianの2026年1月のイズミル契約は、154kV XLPE絶縁地中ケーブル31,500mをカバーし、エーゲ海工業地帯からの需要を反映しました。
アンカラと中央アナトリアは、通信・データセンターケーブルの重要な需要地域になりつつあります。アンカラにおけるTurkcellとGoogle Cloudの30億米ドルのプロジェクトは、LSZHの電力ケーブル、構造化ファイバー、および信号ケーブルを購入する見込みです。東部トルコは、計画中のHVDC回廊が再生可能エネルギー資源を西部の需要センターに接続するエネルギー発電地域です。トルコの国家エネルギー計画は、2035年までに510TWhの電力消費量と189.7GWの設置容量を目標としています。このルートに沿った送電調達は、予測期間を通じて超高圧・高圧ケーブルへの需要を持続させると予想されます。
トルコ南東部は、地震後の復興が住宅の電気配線更新、ユーティリティ復旧、市営ネットワークケーブル、および電化輸送接続を必要とするため、別個の需要地域です。11州にわたる復興のための外部資金調達は2026年までに87億米ドルに達しました。黒海沿岸は、サムスンにおけるBorsan Cableの1.8億米ドルの統合施設を通じて供給ハブとして重要性を増しています。この施設は地域の生産能力を150%増加させると予想されています。その立地は国内の黒海プロジェクトと中央アジアへのルートを支援しています。欧州連合、中東、および中央アジアは、トルコを拠点とする生産者にとって引き続き重要な輸出先です。
競争環境
市場集中度
トルコ電線・ケーブル市場は、電圧クラスによって異なる二層構造を持っています。高圧・特殊製品は、Turk Prysmian、Nexans Turkey、および試験・EPC能力を持つ国内生産者を含む、技術的に有能な企業の小グループによって供給されています。これらの企業は、型式試験証明書、実行能力、および財務リソースを通じて、大規模なTEİAŞおよびTEDAŞ契約を競い合っています。Prysmianは2025年にトルコ事業に6,500万ユーロ(7,280万米ドル)を投資しました。この投資は、高圧エンジニアリングおよびヨーロッパのプロジェクトへの供給におけるムダンヤの役割を強化しました。Nakkaş HoldingはTMSF管理の入札を通じて2026年2月にHES Kabloを買収し、セクターにおける所有権の重要な変化をもたらしました。
低・中圧供給はより断片化しており、200社以上の国内メーカーが住宅・商業調達で競争しています。このティアでの競争は、特に標準製品において価格主導型になりがちです。HFFRおよび耐火製品は、より厳格なCPR要件を満たすことができる企業に機会を生み出しています。銅ワイヤーロッド生産、コンパウンドライン、および内部試験室を持つ生産者は、仕様が上昇するにつれてマージンを守ることができます。Borsan Cableの1.8億米ドルのサムスン施設は、この統合能力アプローチの一例です。年間70,000メトリックトンの銅ワイヤーロッド能力を目標とするOznur Cableのチェルケズキョイ複合施設も同様のモデルに従っています。
輸出の多様化は、トルコを拠点とするメーカーにとって意味のある競争ツールになりつつあります。企業はすでに確立されたヨーロッパのコンプライアンス文書を通じて100カ国以上にサービスを提供しています。Turk Prysmianは2025年に中央アジアで初の500kVターンキープロジェクトを獲得し、タジキスタンでの供給、監督、設置、および現場試験をカバーしました。Nexans Turkeyも2026年にポートフォリオのベースラインをCPR Ccaクラスケーブルに引き上げました。これらの行動は、技術規格と国際プロジェクト遂行がサプライヤーを差別化できることを示しています。入手可能な情報は上位プレイヤーの合計市場シェアを提供していないため、必要なシェアベースの方法を使用して市場集中スコアを割り当てることはできません。
トルコ 電線・ケーブル産業リーダー
-
HES Hacılar Elektrik Industry and Trade Inc.(Hes Kablo)
-
Seval Cable Lighting Devices Import Export Industry and Trade Inc.(Seval Kablo)
-
Vatan Cable Metal Industry and Trade Inc.(Vatan Kablo)
-
Turk Prysmian Cable and Systems Inc.
-
Nexans Turkey Industry and Trade Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年4月:Turk Prysmianは、ユーティリティスケールの太陽光発電所用途向けに特別に開発された次世代太陽光ケーブルソリューション「PRYSUN」をSolarEXで発表し、専用の太陽光発電ケーブル製品への参入と送電ケーブルを超えた再生可能エネルギーポートフォリオの拡大を示しました。
- 2026年2月:Nexans Turkeyは、デニズリおよびトゥズラの研究開発センターで開発されたCPR Ccaクラスケーブルをポートフォリオ全体の新しいベースラインとして採用し、以前のCPR Ecaクラスからアップグレードすることで、防火安全規格をポートフォリオ全体で引き上げました。Cca分類は、より高い防火伝播抵抗、有毒煙の発生低減、および避難安全性能の向上を提供します。
- 2026年1月:Turk Prysmian KabloはTEİAŞからHKABY.16イズミル高圧地中ケーブルプロジェクトのために9億3,430万トルコリラ(2,670万米ドル)のターンキー契約を獲得しました。このプロジェクトは2ロットにわたり154kV、1×1600mm²、756メトリックトンのXLPE絶縁地中電力ケーブル31,500mの供給と設置を含みます。完工は420日以内に予定されています。
トルコ 電線・ケーブル市場レポートの範囲
トルコ電線・ケーブル市場の収益は、銅、アルミニウム、または光学ガラス・ポリマー導体を使用した電力、光ファイバー、信号・制御、および同軸・データケーブルを含む低・中・高圧電線・ケーブルの販売、ならびに架空、地中、および海底ネットワーク展開のための関連付加価値製品および設置固有のソリューションを通じて生成されます。
トルコ電線・ケーブル市場レポートは、電圧(35kV超の超高圧・高圧、1〜35kVの中圧、1kV未満の低圧)、ケーブルタイプ(電力ケーブル、光ファイバーケーブル、信号・制御ケーブル、同軸・データケーブル)、導体材料(銅、アルミニウム、光学ガラス・ポリマー)、設置方法(架空、地中、海底)、エンドユーザー業種(住宅建設、商業建設、電力インフラ(ユーティリティおよび再生可能エネルギー)、通信・データセンター、石油・ガスおよび石油化学、自動車・モビリティ、産業製造)、絶縁(絶縁、非絶縁)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
| 超高圧・高圧(35kV超) |
| 中圧(1〜35kV) |
| 低圧(1kV未満) |
| 電力ケーブル |
| 光ファイバーケーブル |
| 信号・制御ケーブル |
| 同軸・データケーブル |
| 銅 |
| アルミニウム |
| 光学ガラス・ポリマー |
| 架空 |
| 地中 |
| 海底 |
| 住宅建設 |
| 商業建設 |
| 電力インフラ(ユーティリティおよび再生可能エネルギー) |
| 通信・データセンター |
| 石油・ガスおよび石油化学 |
| 自動車・モビリティ |
| 産業製造 |
| 絶縁 |
| 非絶縁 |
| 電圧別 | 超高圧・高圧(35kV超) |
| 中圧(1〜35kV) | |
| 低圧(1kV未満) | |
| ケーブルタイプ別 | 電力ケーブル |
| 光ファイバーケーブル | |
| 信号・制御ケーブル | |
| 同軸・データケーブル | |
| 導体材料別 | 銅 |
| アルミニウム | |
| 光学ガラス・ポリマー | |
| 設置方法別 | 架空 |
| 地中 | |
| 海底 | |
| エンドユーザー業種別 | 住宅建設 |
| 商業建設 | |
| 電力インフラ(ユーティリティおよび再生可能エネルギー) | |
| 通信・データセンター | |
| 石油・ガスおよび石油化学 | |
| 自動車・モビリティ | |
| 産業製造 | |
| 絶縁別 | 絶縁 |
| 非絶縁 |
レポートで回答される主要な質問
トルコ電線・ケーブル市場の規模はどのくらいですか?
トルコ電線・ケーブル市場は2025年に27.5億米ドルと評価され、2026年には30.6億米ドルと推定されています。2031年までにCAGR 4.26%で37.7億米ドルに達すると予測されています。電力網の近代化、復興、およびデジタルインフラ投資が予測期間中の主要な需要源です。
トルコで最も速く成長するケーブルタイプはどれですか?
光ファイバーケーブルは、5Gバックホールおよびデータセンター投資に支えられ、2026年から2031年にかけてCAGR 5.94%で成長する見込みです。ファイバールートはまたアクティブ機器のための電力ケーブルとLSZHケーブルを必要とし、デジタル投資を複数のケーブル購入に結びつけています。
トルコで地中ケーブルの需要が増加しているのはなぜですか?
地中ケーブルは2025年に50.76%のシェアを占め、都市更新と高圧電力網プロジェクトが地中ルートを必要とするため、CAGR 5.12%で成長する見込みです。密集した都市環境と送電回廊は、架空システムが適さない場所での地中設置を優先します。
電線・ケーブルに対して最も強い需要を生み出すエンドユーザーはどこですか?
電力インフラは2025年に24.68%のシェアを占め、電力網のアップグレードと再生可能エネルギー接続に支えられ、2031年にかけてCAGR 5.76%で拡大する見込みです。配電更新と高圧送電工事は異なるケーブル設計を必要とし、複数のサプライヤーと製品タイプにわたって需要を拡大しています。
トルコのケーブルメーカーが直面する課題は何ですか?
銅とポリマーの価格変動、高い資金調達コスト、通貨下落、および価格主導型の低圧競争がマージンを引き続き圧迫しています。統合された材料能力または輸出収入を持つ企業は、国内契約に完全に依存する生産者よりもこれらの圧力を管理するためのより多くのツールを持っています。
5Gはトルコのケーブル需要にどのような影響を与えていますか?
ロールアウトによりファイバー延長が618,000kmから697,000kmに拡大し、ファイバー、LSZH電力ケーブル、および構造化データケーブルへの需要が増加しました。データセンターとネットワーク施設も電力信頼性と防火安全要件を満たすケーブリングを必要としています。