
のどスプレー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
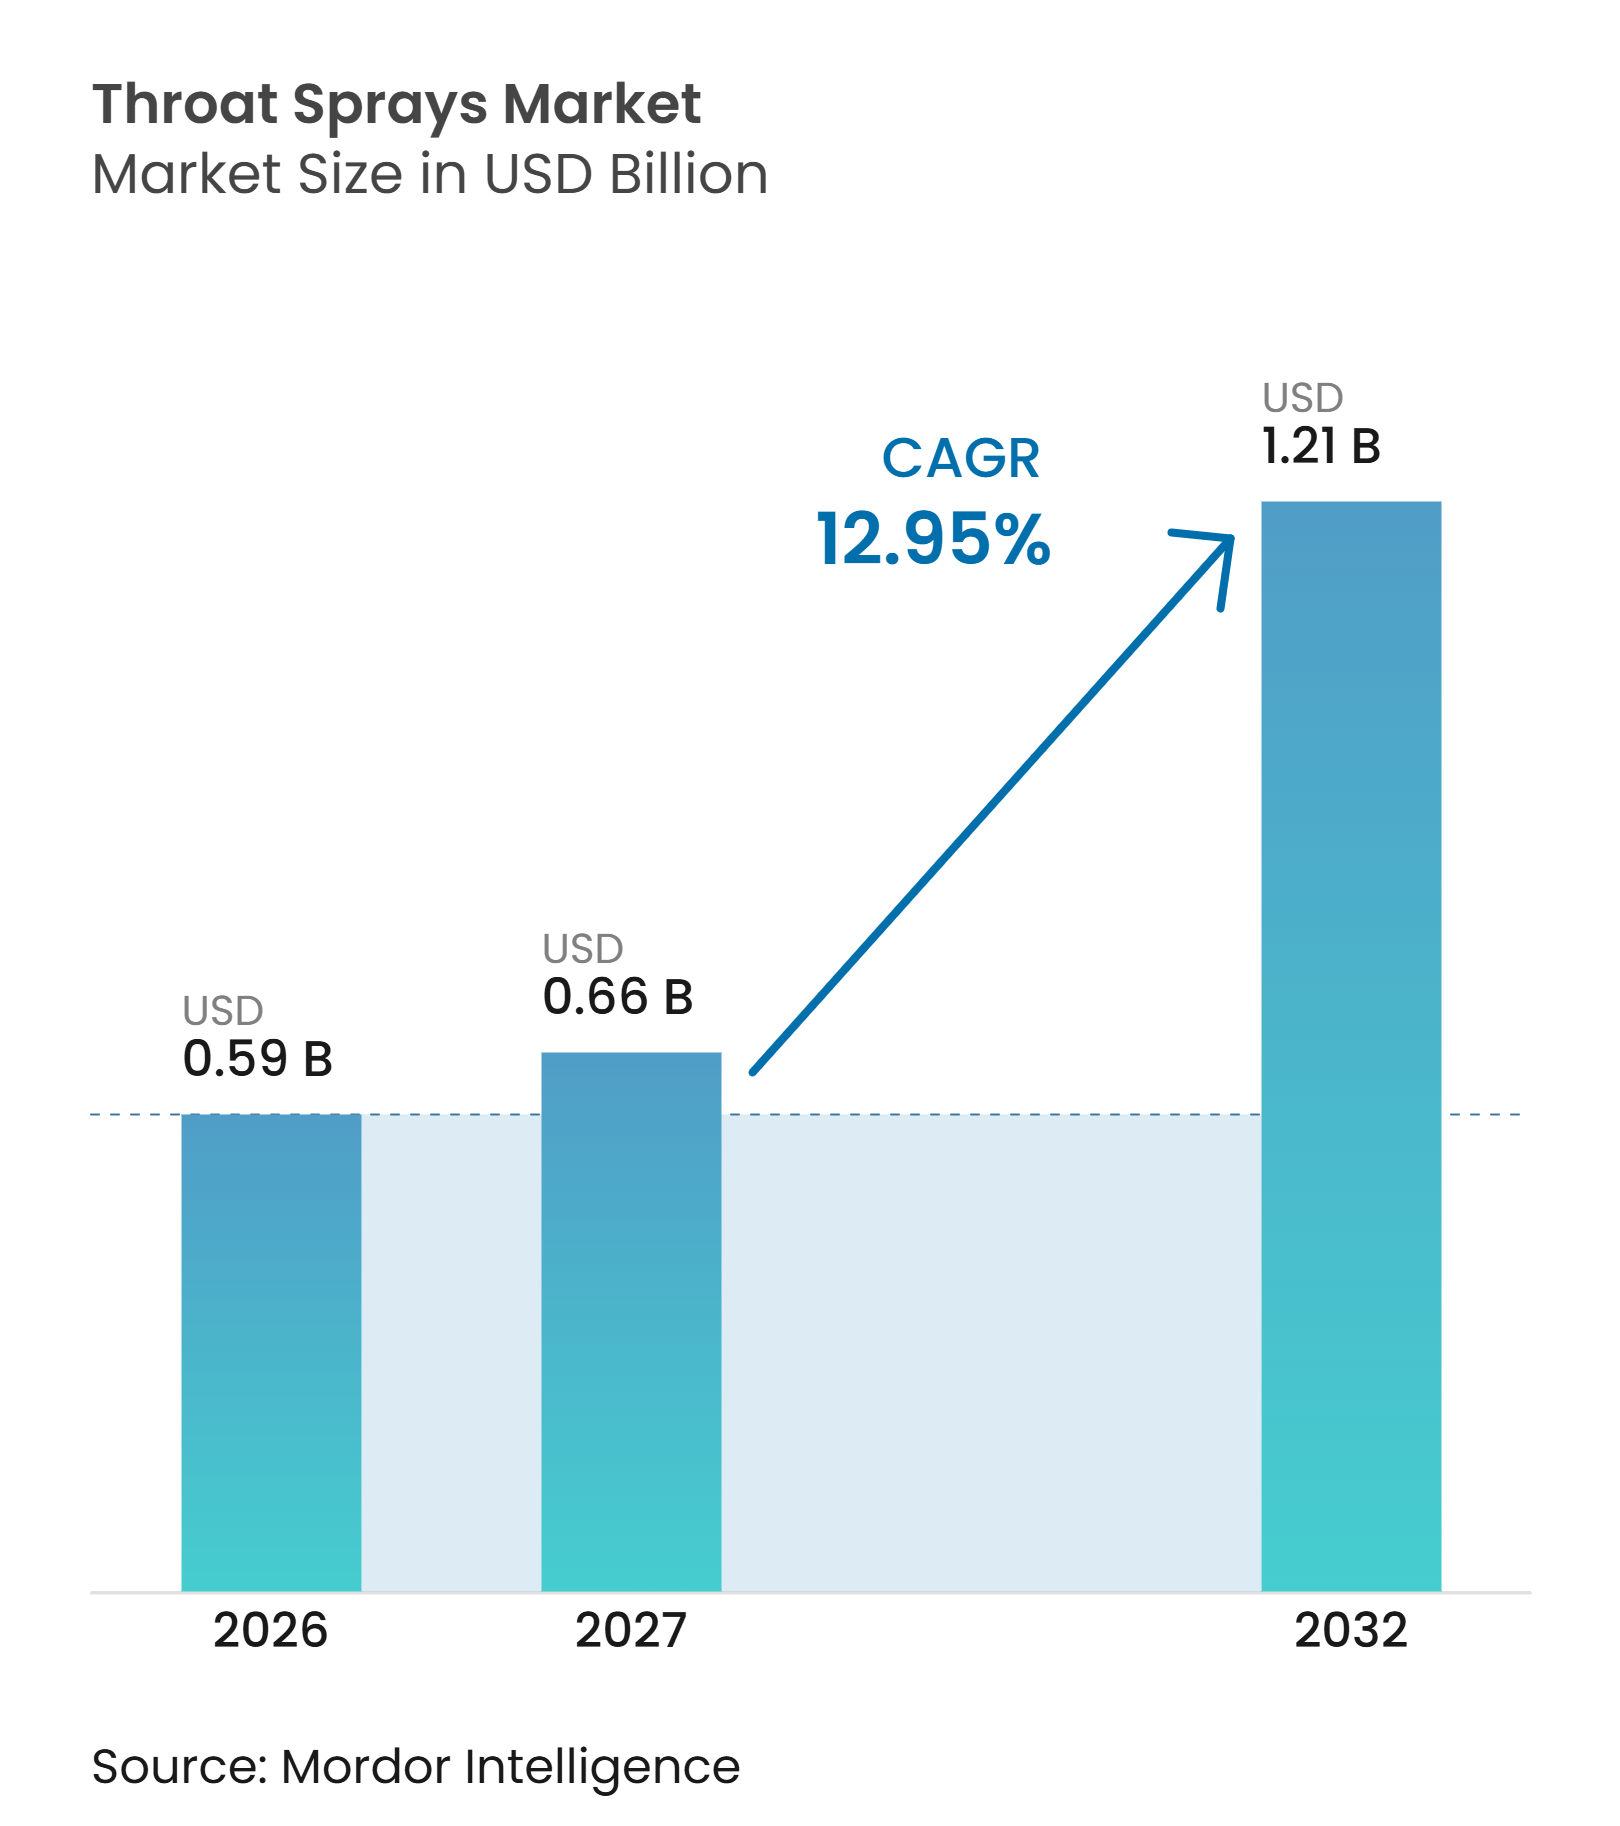
| 市場規模 (2027) | 0.66 十億米ドル |
| 市場規模 (2032) | 1.21 十億米ドル |
| 成長率 (2027 - 2032) | 12.95 % |
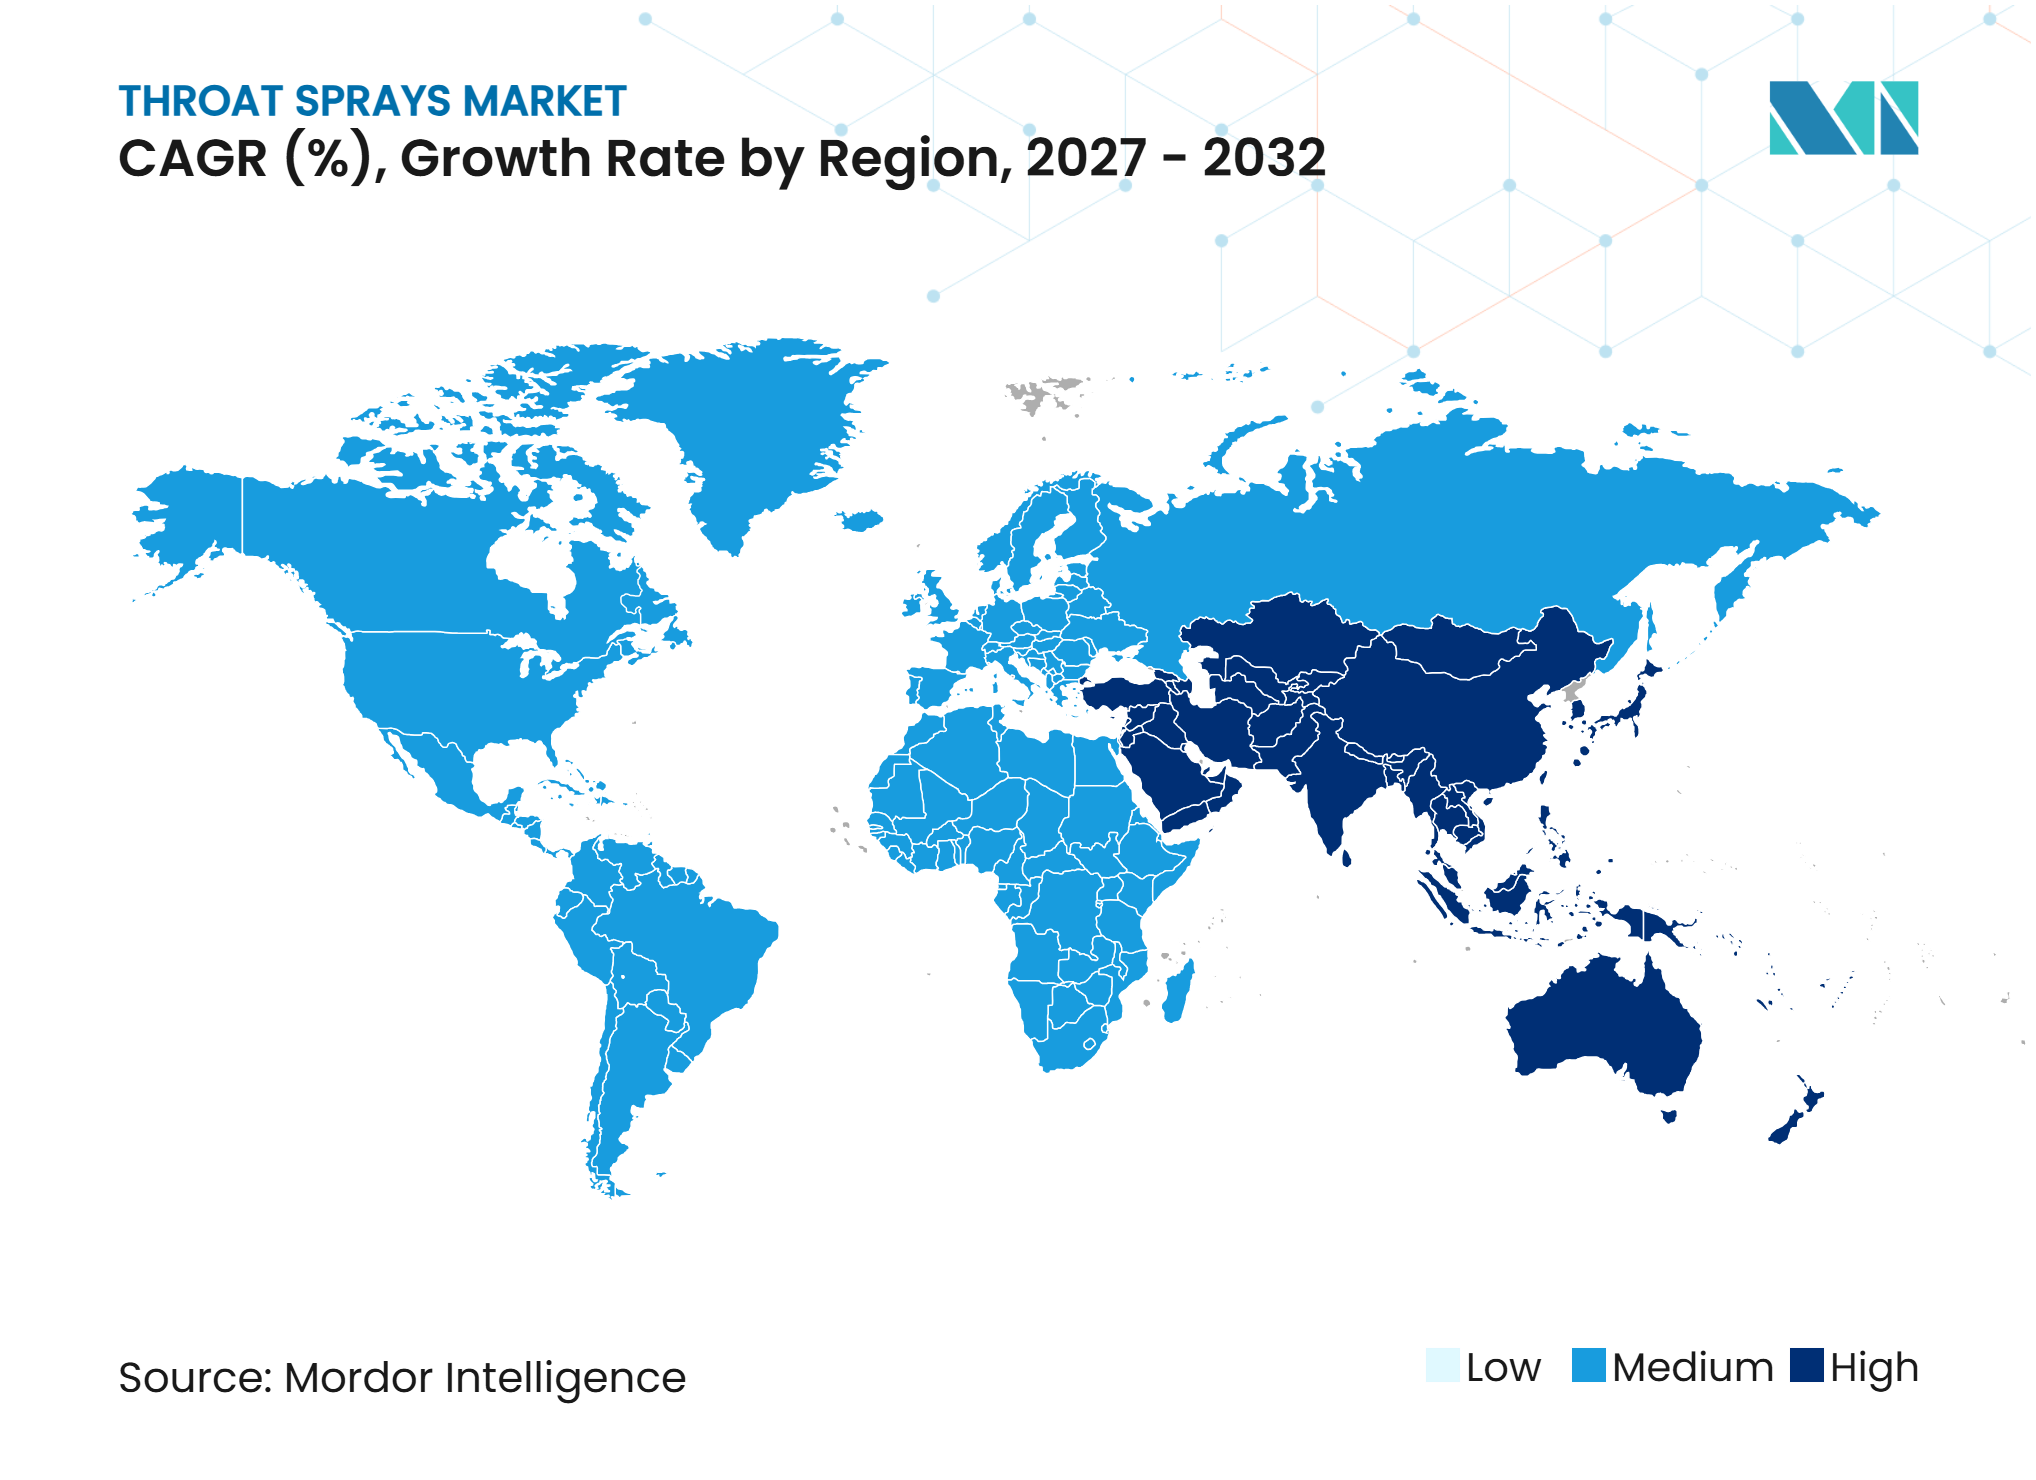
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるのどスプレー市場分析
のどスプレー市場規模は2026年に0.59 ビリオン 米ドルと評価され、2027年の0.66 ビリオン 米ドルから2032年には1.21 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)のCAGRは12.95%です。
市場は繰り返し発生する呼吸器疾患から恩恵を受けており、消費者の購買行動は短い季節的ピークを超え、より定期的なセルフケア利用へと移行しています。特に、アクセスしやすい市販薬(OTC)製品により、症状が現れてすぐに対処できる環境では、この傾向が顕著です。2024~25年の米国インフルエンザシーズンは、2017~18年以来初めての高重症度シーズンとなり、4,300万~7,300万件の罹患、1,900万件以上の医療受診、最大110万件の入院が報告されました。WHOのサーベイランスでも2025年12月に呼吸器ウイルス陽性率が25%を超え、北半球の冬季を通じてのどの局所症状緩和への需要が持続しました。のどスプレー市場は、精密デリバリーシステム、アルコールフリー製剤、デジタル薬局へのアクセスへと向かっています。
レポートの主要ポイント
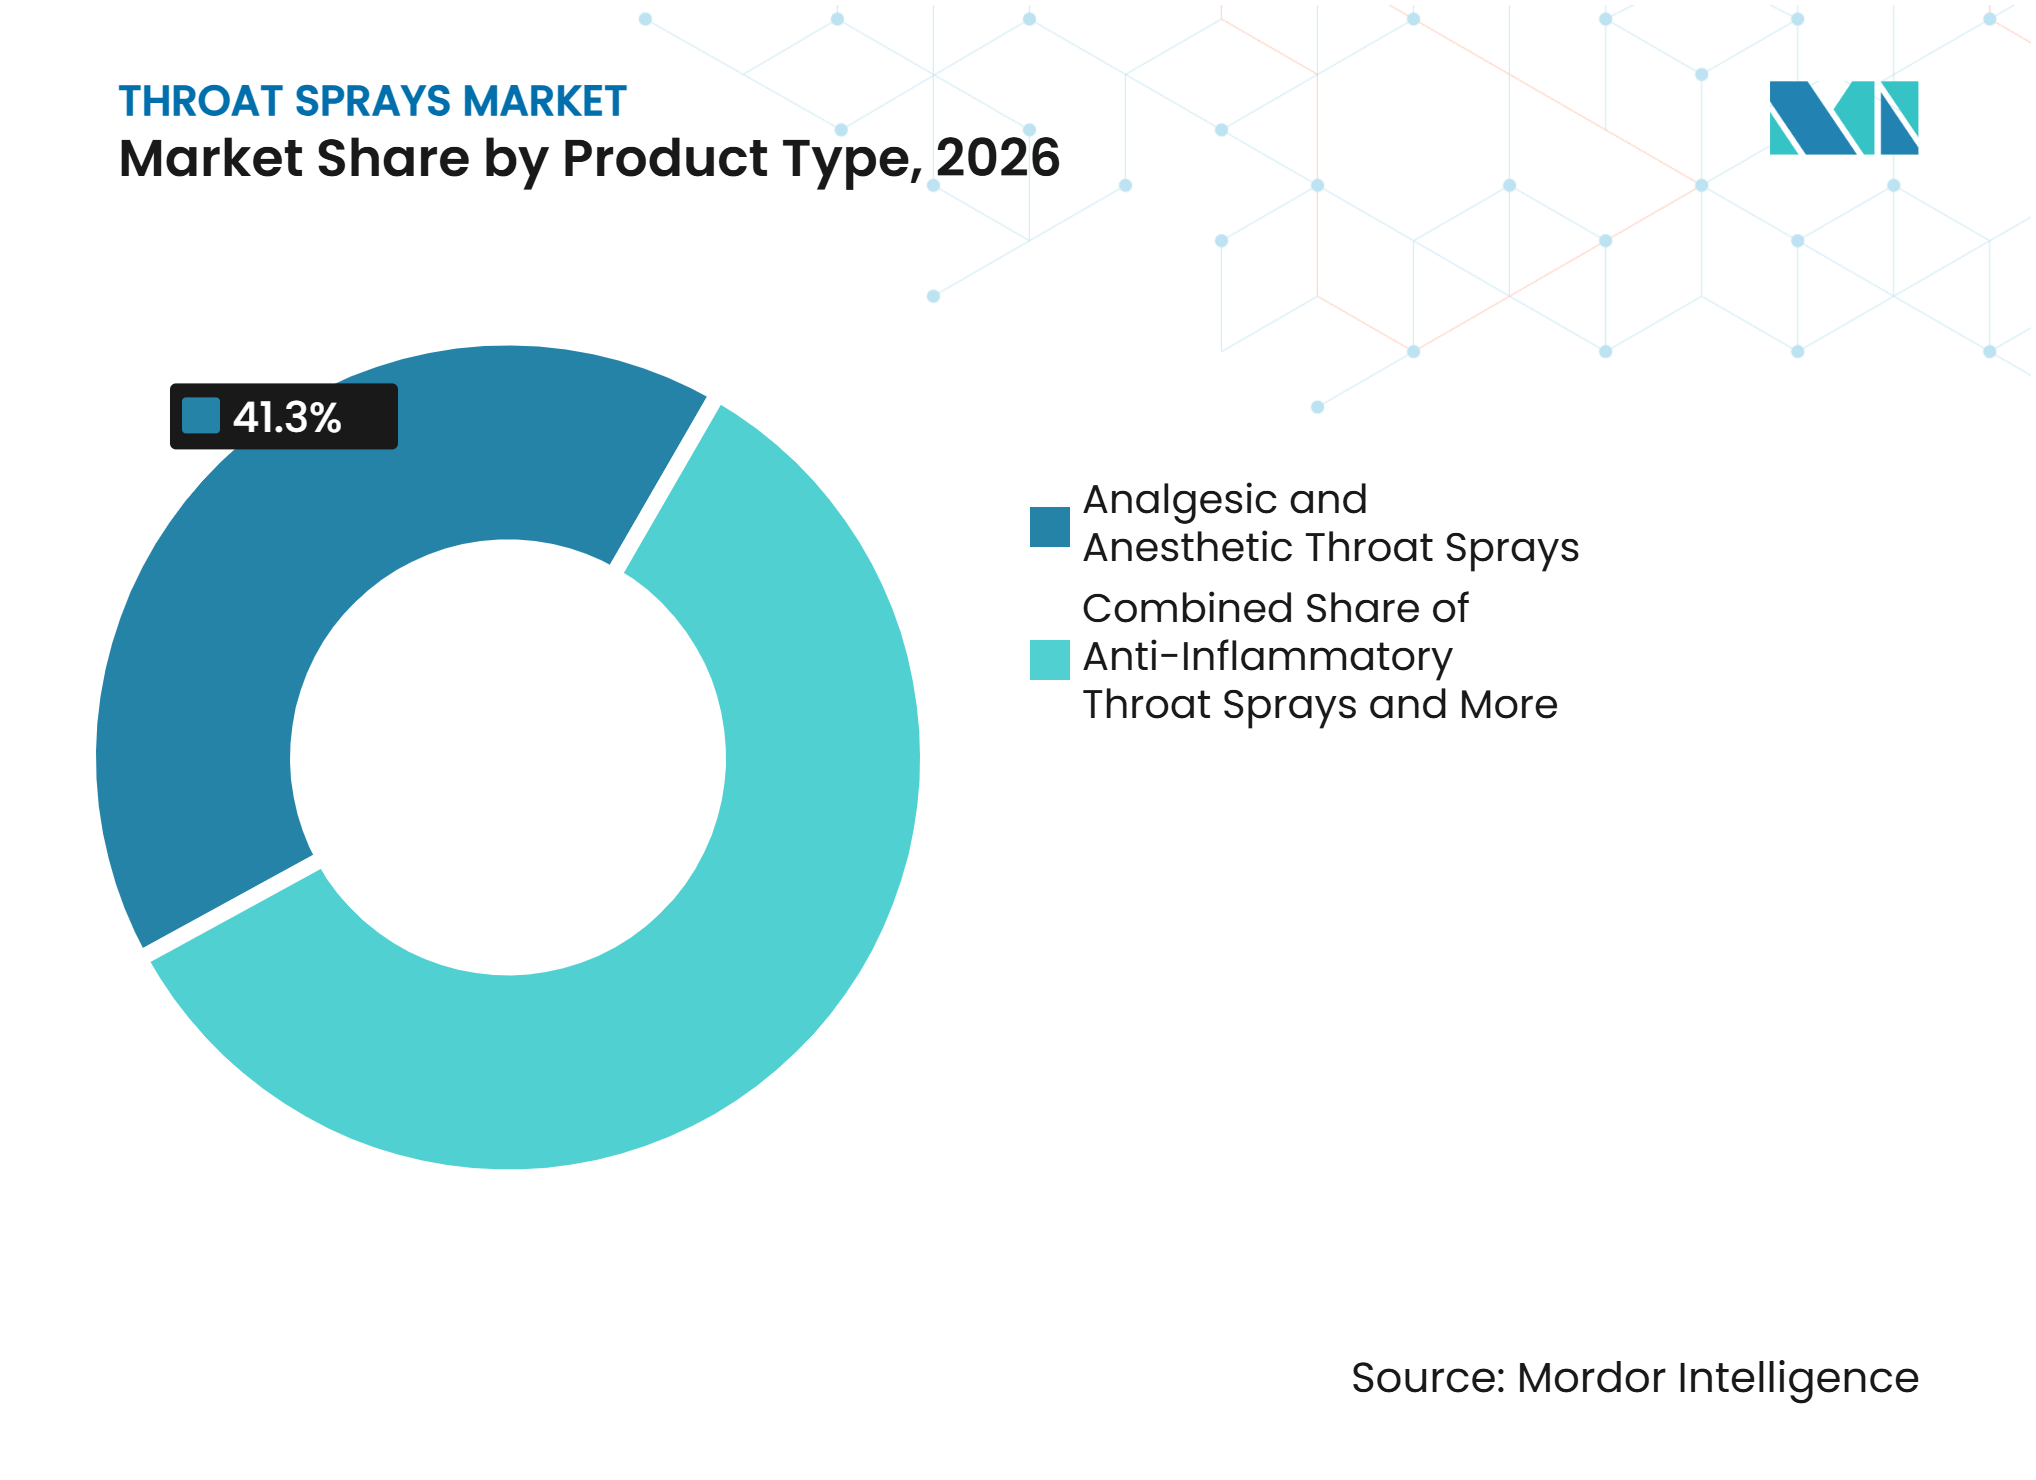
- 製品タイプ別では、鎮痛・麻酔スプレーが2026年のどスプレー市場シェアの41.34%を占め、抗炎症スプレーは2032年にかけて最も成長が速い製品タイプであり、CAGRは13.24%で成長しています。
- クロージャータイプ別では、ポンプ・ディスペンサーが2026年のカテゴリー売上の55.34%を占め、CAGRは13.01%で2032年にかけての予測成長をリードしています。
- 容量別では、10~15 mlパックが2026年のカテゴリー売上の38.05%を占め、20~30 mlパックは2032年にかけてCAGR 13.14%で成長すると予測されています。
- 製剤別では、シュガーフリー製品が2026年のカテゴリー売上の32.67%を占め、アルコールフリー製品は2032年にかけてCAGR 14.09%で成長すると予測されています。
- 成分タイプ別では、合成成分が2026年のカテゴリー売上の61.34%を占め、天然成分は2032年にかけてCAGR 14.19%で成長すると予測されています。
- 用途別では、のどの痛みの緩和が2026年のカテゴリー売上の54.90%を占め、咳の緩和は2032年にかけてCAGR 14.87%で成長すると予測されています。
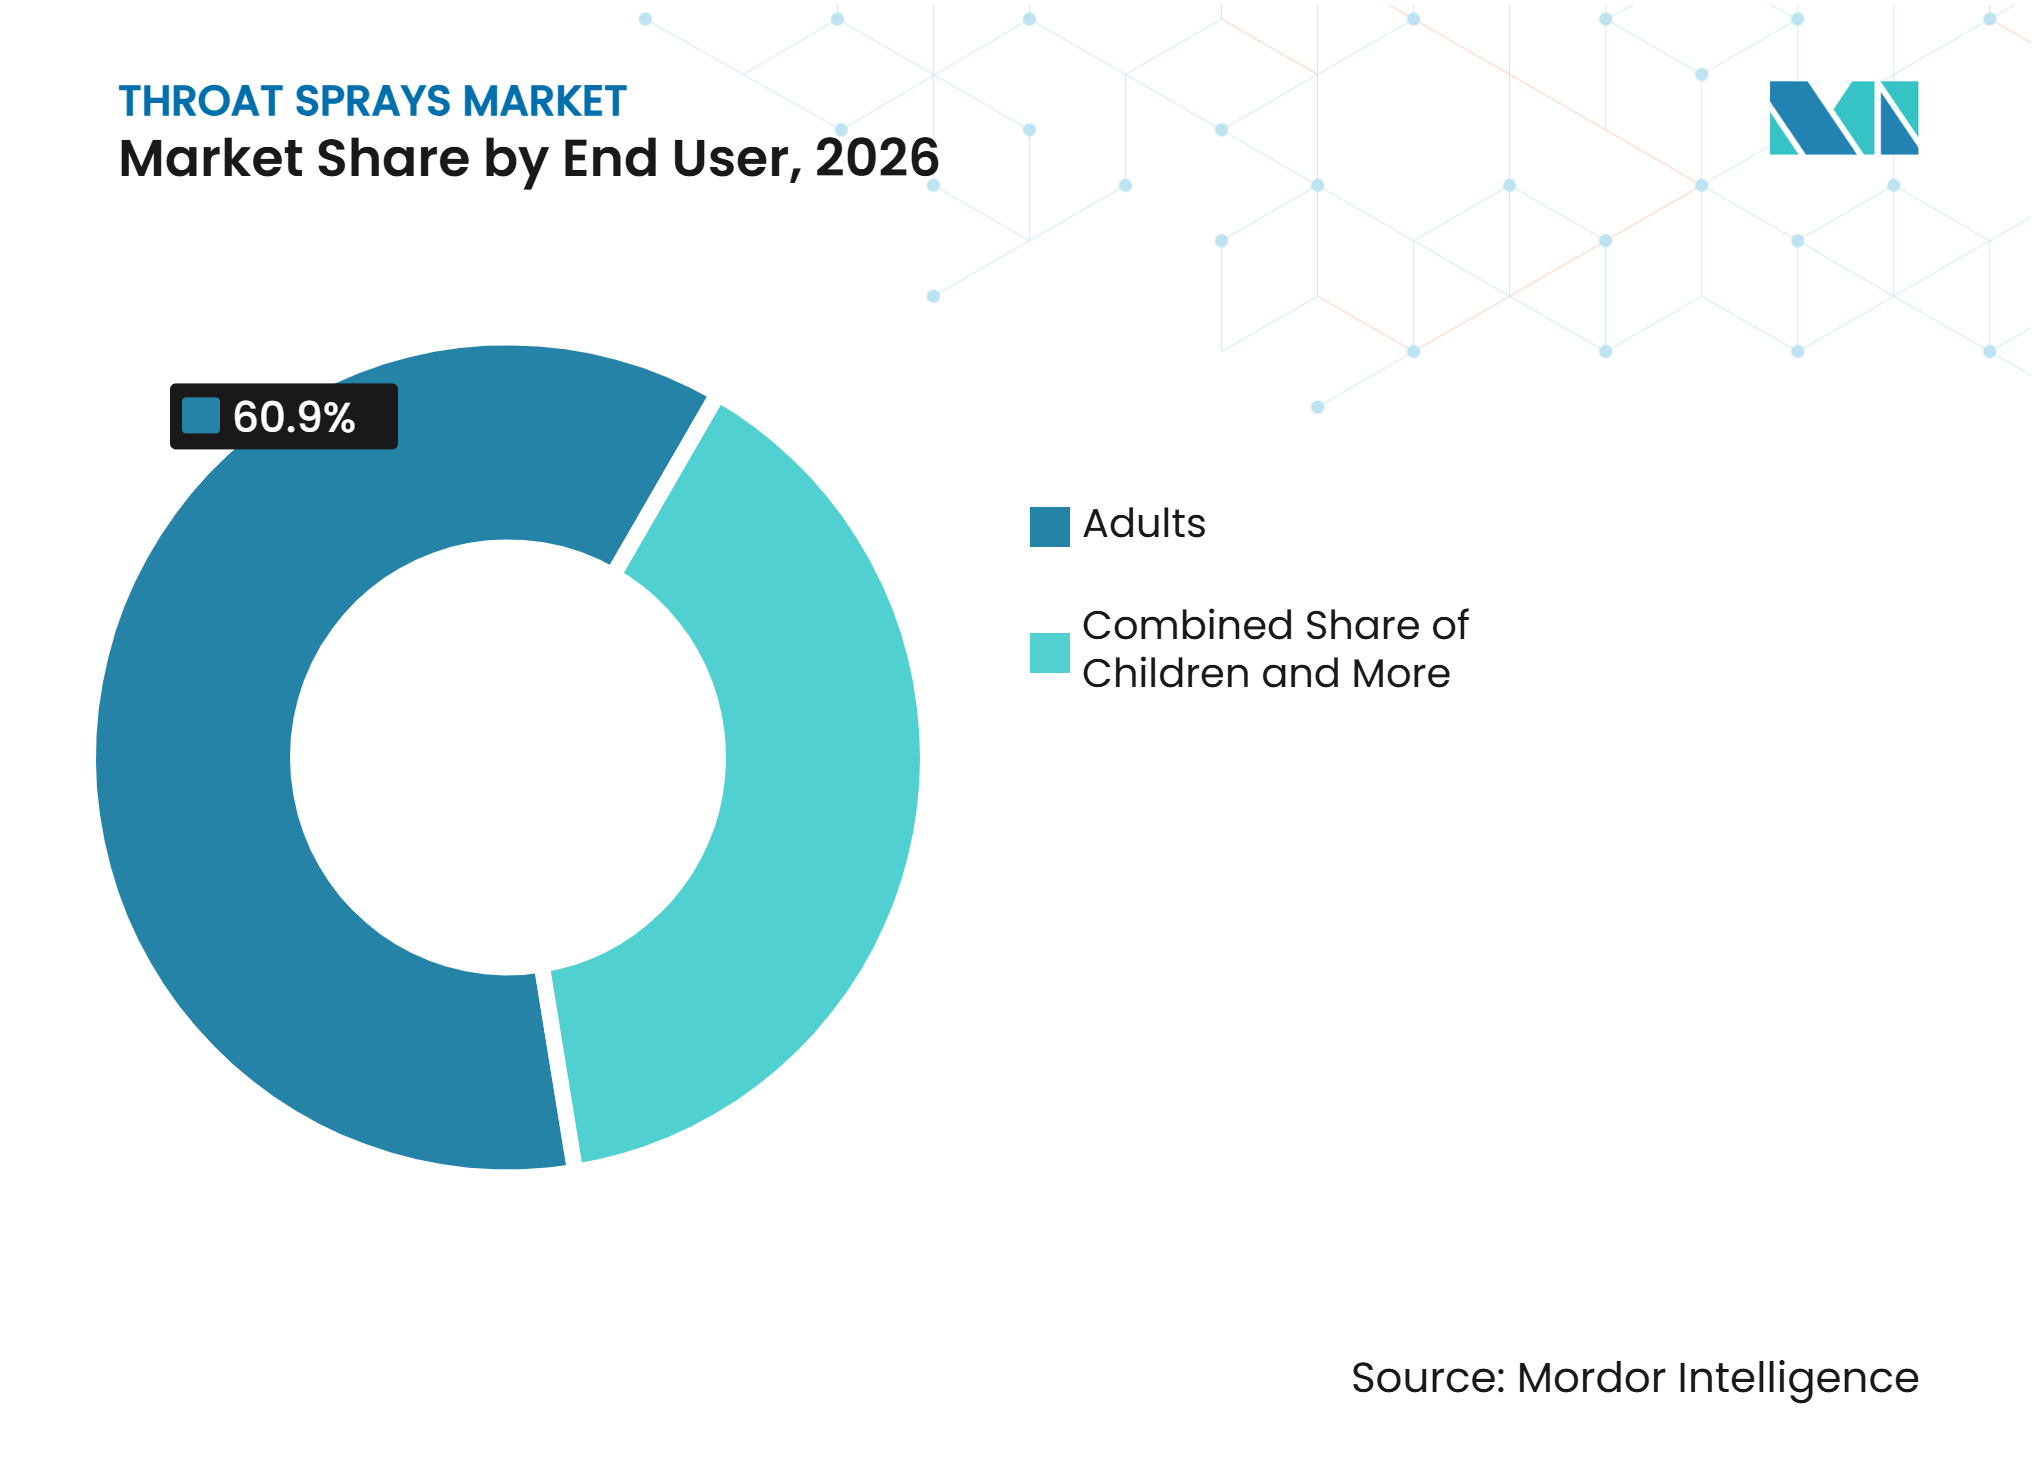
- エンドユーザー別では、成人が2026年のカテゴリー売上の60.91%を占め、小児は2032年にかけてCAGR 13.34%で成長すると予測されています。
- 流通チャネル別では、小売薬局およびドラッグストアが2026年のカテゴリー売上の48.23%を占め、オンライン薬局および電子薬局は2032年にかけてCAGR 15.65%で成長すると予測されています。
- 地域別では、北米が2026年の地域売上の34.09%を占め、アジア太平洋地域は2032年にかけてCAGR 14.90%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
のどスプレー市場のドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 呼吸器感染症の有病率 | +2.8% | 世界全体、特に北米、欧州、南アジアおよび東アジアで顕著 | 短期(2年以内) |
| 計量投与型および低廃棄物デリバリー | +1.5% | 北米および欧州、アジア太平洋およびMEAへ拡大 | 中期(2~4年) |
| 即効性のある局所的な症状緩和 | +1.8% | 世界全体 | 短期(2年以内) |
| セルフメディケーションおよびOTCヘルスケアの普及 | +1.9% | 世界全体、特にアジア太平洋および南米で顕著 | 中期(2~4年) |
| 電子薬局およびオンライン小売の拡大 | +1.6% | アジア太平洋、北米、欧州、GCC、ブラジル | 中期(2~4年) |
| 天然・ハーブ・シュガーフリー・アルコールフリー製剤 | +1.4% | アジア太平洋、欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
呼吸器感染症の有病率の増加
呼吸器ウイルスの活動は、のどスプレー市場の需要の直接的な源泉であり続けています。米国疾病予防管理センター(CDC)の2024~25年シーズンの推計には、4,300万~7,300万件の罹患と、FluSurv-NETの入院率のピークが10万人あたり13.7件が含まれています[1]。これらの罹患エピソードにより、のどの痛みや咽頭刺激の局所的な緩和を求める消費者数が増加します。需要は風邪やインフルエンザのシーズンに限定されず、ウイルス性および細菌性咽頭炎も年間を通じた使用を支えています。このカテゴリーは、急性の季節的購買が落ち着いた後も薬局での存在感を維持できます。これは、消費者が日常的なウイルス曝露、環境的不快感、および繰り返す上気道症状に関連する刺激に対して、使い慣れた製品を求め続けるためです。明確な症状緩和のポジショニングを持つブランドは、この繰り返しのニーズを活用してプレミアム薬局配置を支援できます。
計量投与型および低廃棄物デリバリーシステムに対する消費者の嗜好
計量投与型システムは、家庭および臨床環境での反復投与をサポートします。2025年のデバイス研究では、のどスプレーの性能がデバイスによって異なり、プルームジオメトリーと投与再現性が重要な製品特性として機能することが報告されました。このような性能は、局所作用製剤においてデバイスが意図した部位へのデリバリーに影響するため重要です。欧州医薬品庁(EMA)は、製品開発者に対し、局所作用製品に適切な品質および性能エビデンスを提供することを求めています。Nemeraは、医薬品用途向けに設計された多回投与プラットフォームを用いて耳鼻咽喉科(ENT)ポートフォリオを拡充しました。これらの開発により、デリバリーハードウェアはのどスプレー市場における製品差別化の実用的な手段となっています。
即効性のある局所的な症状緩和への需要
消費者は、刺激の部位でのどの不快感に対処する製品を求めています。2025年の無作為化試験では、フルルビプロフェン経口スプレーが術後のどの痛みスコアをプラセボと比較して1時間後および6時間後に低下させることが示されました。この知見は、術後ケアにおける局所抗炎症治療の役割を支持しています。また、メーカーが軽微な風邪症状に対する日常的なセルフケアを超えてスプレーをポジショニングするのにも役立ちます。局所投与は、経口鎮痛薬を避けたい人にも適切な選択肢となり得ます。したがって、のどスプレー市場は、企業が製剤エビデンスを明確な適応症および責任ある製品クレームと結びつけることで恩恵を受けることができます。
セルフメディケーションおよびOTCヘルスケアの普及の拡大
セルフケア行動は、OTCのど製品のより広い検討を支援しています。PAGBセルフケア調査では、調査対象の英国成人の91%が前年にセルフケア可能な症状に対してOTC医薬品を使用したことが示されました。同調査では、回答者の29%がセルフケア可能な症状としてのどの痛みを経験したと報告しています。これにより、のどの不快感は消費者が処方箋なしで一般的に管理する症状の一つとして位置づけられます。薬局や小売店での製品入手可能性は、症状から購入までの経路を短縮できます。のどスプレー市場は、医療専門家や小売業者が適切な使用と受診の必要性について明確なガイダンスを提供することで恩恵を受けます。消費者は、セルフケア可能な症状と臨床的評価が必要な症状を区別する必要があるためです。
のどスプレー市場の抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| トローチ、うがい薬、経口鎮痛薬との競合 | -1.2% | 世界全体、特に価格感応度の高いアジア太平洋および南米で顕著 | 短期(2年以内) |
| 有効成分および製品クレームに関する規制上の制限 | -0.9% | 北米および欧州 | 中期(2~4年) |
| 短い使用サイクルと季節的需要の変動性 | -0.8% | 世界全体、特に温暖な冬の市場で顕著 | 短期(2年以内) |
| 可変保管条件下でのアクチュエーター劣化と投与量の不一致 | -0.6% | 熱帯アジア太平洋、MEA、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
トローチ、うがい薬、経口鎮痛薬との競合
トローチ、薬用うがい薬、経口鎮痛薬は、のどの不快感に対する確立された代替品であり続けています。単価が低いことは、価格感応度の高い市場では重要な要素となり得ます。トローチはまた、即時の感覚的フィードバックを提供し、消費者の有効性に対する認識に影響を与える可能性があります。これにより、ブランドが製品フォーマットだけでプレミアムを確保することが難しくなります。特に、以前にトローチを使用したことがあり、局所スプレーと経口代替品の実際の違いを理解していない可能性のある買い物客がいる市場ではなおさらです。スプレーメーカーは、局所デリバリーと適切な投与の価値を説明する必要がありますが、特に消費者が購入時点でより安価な使い慣れた代替品を選択できる場合には、臨床的効果を誇張しないようにする必要があります。季節的な購買と短い使用期間も、呼吸器疾患のレベルが低い場合に需要を予測しにくくします。
有効成分および製品クレームに関する規制上の制限
製品クレームと有効成分は、主要市場において厳格な規制審査を受けています。米国食品医薬品局(FDA)は、非処方薬のマーケティング条件を定めるOTCモノグラフを管理しています。欧州では、デバイスおよび製剤のエビデンスが局所作用スプレー製品の開発作業を増加させる可能性があります。これらの要件は、特に小児用および配合製品の再製剤化を遅らせる可能性があります。保管条件もスプレー機能に影響を与える可能性があり、高温多湿地域では品質上の課題が生じます。のどスプレー市場は、準拠したクレームと検証済みのデリバリー性能および安定した包装を組み合わせるメーカーに有利です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
鎮痛・麻酔フォーマットが最大カテゴリーを維持鎮痛・麻酔スプレーは2026年ののどスプレー市場規模の41.34%を占めました。その地位は、短期的なのどの不快感に対して確立された有効成分を使用する製品に対する消費者の親しみやすさを反映しています。フェノール系製品は米国の大手小売チャネル全体で引き続き存在感を示しています。Prestige Consumer Healthcareは、2025年度の申告においてChlorasepticを米国ののどの痛み液体製品のリーディングブランドとして特定しました。この入手可能性は幅広い消費者基盤を支え、季節的な需要期間中にフォーマットへのアクセスを可能にします。この時期、小売業者は確立されたブランドを使用して、混雑した呼吸器ケアの棚での買い物客の意思決定を簡素化できます。薬局流通も、認識可能な有効成分を持つ製品への信頼を強化します。このセグメントは、使い慣れたフォーマットを求める多くの買い物客にとって基準点であり続けています。
抗炎症スプレーは2032年にかけて最も成長が速い製品カテゴリーであり、CAGRは13.24%で成長しています。ベンジダミン製品は、局所鎮痛および抗炎症特性を組み合わせているため関連性があります。配合フォーマットには、セチルピリジニウムクロリドなどの防腐成分が追加される場合があります。このアプローチにより、メーカーは基本的な麻酔スプレーが確立されている市場で製品を差別化する経路を得ることができます。Angelini Pharmaは、塩酸ベンジダミンとセチルピリジニウムクロリドを組み合わせたTantum Verde Duoを導入しました。防腐・抗菌スプレーは、プロフェッショナルな声のケアや施設環境での関連性を維持しています。ハーブ製品は、天然成分を好む購買者向けに別のティアを占めています。製品ミックスは、ブランドが症状緩和、成分の好み、使用機会に対応するにつれて広がっています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
クロージャータイプ別:
ポンプとディスペンサーがデリバリー基準を設定ポンプとディスペンサーは2026年のカテゴリー売上の55.34%を占め、クロージャータイプの中で予測成長をリードし、CAGRは13.01%で成長しています。ポンプは、非計量フォーマットよりも一貫した投与量を提供できます。また、のどおよび口腔内を対象とした製品の標的デリバリーをサポートします。デバイスの選択は、スプレーパターン、作動力、清潔さを通じてユーザーエクスペリエンスを形成できます。2025年ののどスプレーデバイス研究では、評価されたデバイス全体で投与再現性が主要な差別化要因として特定されました。メーカーはこの性能作業を品質文書化のサポートに使用できます。これにより、ポンプは製品設計と規制準備の両方において重要となります。選択されたクロージャーは、表示された使用期間全体および通常の消費者取り扱い条件下で確実に機能する必要があるためです。これはのどスプレー市場における実用的な品質上の考慮事項です。
エアゾール製品は、クロージャーミックスの中で小規模ながら発展中の部分を占めています。バッグオンバルブフォーマットは360度使用を可能にし、防腐剤フリー製剤をサポートできます。これらの特徴は、旅行用製品や敏感な成分を含む製剤に関連しています。製品の高い排出率は、使用終了時の廃棄物を削減することもできます。この技術は、より制御されたデリバリーを求める企業にとって、標準的な加圧フォーマットの代替手段を提供します。製剤の完全性と使いやすさを重視するプレミアム製品に適している可能性があります。のどスプレー市場には、エアゾールフォーマットの実用的なメリットが消費者に明確な場合、そのためのスペースがあります。ただし、ポンプは日常的なOTC製品においてより広く適用可能なオプションであり続けています。その使い慣れた操作、制御されたスプレーパターン、および複数の製剤との互換性が、より幅広い消費者ニーズに対応するためです。
容量別:
標準パックがリードし、大容量フォーマットが拡大10~15 mlセグメントは2026年のカテゴリー売上の38.05%を占めました。このフォーマットは、典型的な短期症状管理コースに十分な容量を提供します。また、確立された薬局の棚レイアウトに容易に収まります。成人ユーザーは一般的に急性のどの痛みエピソードにこのフォーマットを購入します。パックサイズは携帯性と意味のある投与回数のバランスを取っており、必要なときに携帯できる一方で、消費者が一般的に急性のどの痛みケアに関連付ける短期コースに十分な製品を提供します。また、小売薬局の購買者に対して明確な価格ポイントをサポートできます。これらの属性は、成人OTC使用の標準フォーマットであり続ける理由を説明するのに役立ちます。小型パックフォーマットは、コア薬局パックを置き換えるのではなく、より専門的なニーズに対応します。
20~30 mlセグメントは2032年にかけてCAGR 13.14%で拡大すると予測されています。大容量フォーマットは、風邪やインフルエンザ期間中の家庭での備蓄パターンに対応します。家庭では、複数の成人をサポートしたり、シーズン中に繰り返し使用できるパックを好む場合があります。これにより、ブランドが製品を在宅呼吸器ケアセットの一部としてパッケージ化する機会が生まれます。5 ml以下のフォーマットは、旅行やオンザゴー使用に引き続き関連しています。5~10 mlの範囲は、小児用投与量と子供向け安全包装要件により適している可能性があります。30 ml超の製品は、施設および臨床購買においてより限定的な関連性を持ちます。容量の選択は、個人の利便性、家庭需要、および管理された専門的使用の間の明確な分割に従っており、メーカーがのどスプレー市場における価格とチャネル戦略の一部としてパックアーキテクチャを活用できるようにします。
製剤別:
シュガーフリー製品がリードし、アルコールフリー製品が勢いを増すシュガーフリー製品は2026年のカテゴリー売上の32.67%を占めました。そのリーダーシップは、糖分摂取を管理する消費者や、子供向けに低糖分オプションを求める親からの需要を反映しています。この属性は、いくつかの規制されたOTC市場で馴染みのある期待となっています。アイルランドのHPRAによるOrosoothe 0.15%口腔粘膜スプレーの製品情報は、製品をシュガーフリーとして識別しています。このような製品表示は、消費者が製剤を簡単に比較する方法を提供します。また、薬局の棚での実用的な差別化ポイントを提供します。シュガーフリーのクレームは、製品が家族での使用のために購入される場合に特に関連性が高い場合があります。家庭の購買者は、関連する表示された指示に従いながら、複数の成人または子供に考慮できるフォーマットを探すことが多いためです。
アルコールフリー製品は2032年にかけてCAGR 14.09%で成長すると予測されています。この製剤は、親やアルコール含有製品を避けたい消費者に訴求します。また、中東、アフリカ、東南アジアのイスラム教徒が多数を占める国々でのより広い受容をサポートします。ハーブ、防腐剤フリー、ハチミツベースのフォーマットは、同じカテゴリー内で異なる消費者の好みに対応します。多成分製品は、より広い症状サポートへの関心に応えて、メントール、植物エキス、ビタミンを組み合わせることができます。ブランドは、これらの成分の組み合わせが関連する製品およびクレーム要件の範囲内に収まることを確認する必要があります。したがって、製剤の状況は、確立された治療的有効成分の重要性を排除することなく広がっています。これにより、のどスプレー市場全体でより多様な製品レンジがサポートされ、買い物客は成分の好み、家庭への適合性、および症状の予想される強度または持続時間に応じて製品を選択できます。
成分タイプ別:
合成成分がリードし、天然成分がより速く成長合成成分は2026年のカテゴリー売上の61.34%を占めました。ベンジダミン、フルルビプロフェン、ベンゾカイン、クロルヘキシジンは、確立された臨床および規制上の歴史を持っています。それらの既知のプロファイルにより、使い慣れた有効性と全性情報を必要とする製品において有用であり、薬剤師と消費者が異なる有効成分とポジショニングを持つ製品を比較する際に認識可能な選択基準を提供します。メーカーはまた、確立された成分サプライチェーンを活用できます。これにより、合成製剤は主流の薬局製品において重要な役割を果たします。このカテゴリーは、消費者と薬剤師が認識された有効成分を優先する場合に特に関連性が高いです。これらの要因により、合成成分は現在の売上でリードを維持しています。また、補完的な成分を追加する配合製品の基盤を提供します。
天然成分は2032年にかけてCAGR 14.19%で成長すると予測されています。ハチミツ、プロポリス、エキナセア、精油は、植物性または伝統的な治療法を好む購買者を対象とした製品をサポートします。一部のハーブ製品は、指令2004/24/ECが定めるフレームワークを含む欧州の特定の伝統的使用規制経路に従う場合があります。これにより製品開発の選択が形成される可能性がありますが、準拠した品質および安全基準の必要性は排除されません。最近のインドの製品発売は、アーユルヴェーダハーブのどスプレーへの継続的な商業的関心を示しています。天然フォーマットは、消費者にとって許容可能な製品選択の範囲を広げることができます。その成長は、確立された合成有効成分の置き換えではなく、製剤の好みの変化を反映しています。これにより、小売ポートフォリオの両方の成分カテゴリーにスペースが生まれ、企業はのどスプレー市場において同じより広い呼吸器ケアフランチャイズの下で天然の拡張をテストしながら従来の製品を維持できます。
用途別:
のどの痛みの緩和が需要を支え、咳の緩和が拡大のどの痛みの緩和は2026年のカテゴリー売上の54.90%を占めました。この用途は、急性のどの痛み、咽頭炎、扁桃炎関連の不快感をカバーします。のどスプレー使用の中核的な目的と密接に関連しています。呼吸器感染症と季節的な風邪エピソードが繰り返しの使用機会を提供します。この用途はインフルエンザのピーク月以外でも関連性があります。のどの不快感は年間を通じて発生する可能性があり、カテゴリーが単一の短い風邪・インフルエンザ購買期間に依存する程度を制限するためです。局所的な製品投与は、不快感の部位での緩和を求める消費者に適しています。これにより、のどの痛みの緩和が中心的な量の用途となります。また、薬局チームがOTC呼吸器ケアの棚内に製品を配置する簡単な方法を提供します。
咳の緩和は2032年にかけてCAGR 14.87%で成長すると予測されています。この拡大は、呼吸器症状管理へのより広いアプローチを反映しています。Reckittは2026年6月にポーランドでの初期発売に続き、Strepsils Cough Dual Actionの世界展開を開始しました。このレンジは、乾いた咳と痰の絡む咳に対して異なるハーブ有効成分の組み合わせを使用しています。これは、確立されたのどの痛みブランドが関連する用途に拡張できる方法を示しています。術後ののどケアも重要な臨床ニッチであり続けています。フルルビプロフェン経口スプレーの2025年無作為化試験は、術後のどの痛みに対する製品の関連性を支持しています。風邪・インフルエンザ症状、喉頭炎、咽頭炎、口腔乾燥が追加の使用ケースを生み出します。用途の拡大は、企業が一つの症状だけでなく呼吸器の不快感を中心にポートフォリオを構築するのに役立ちます。これにより、消費者が同じ疾患エピソード中に複数の形態の緩和を購入する際の製品の関連性が向上する可能性があります。
エンドユーザー別:
成人が現在の需要をリードし、小児が成長を支援成人は2026年のカテゴリー売上の60.91%を占めました。成人は、一般的な呼吸器疾患や声の酷使を含む幅広い関連使用機会を持っています。頻繁に声を使う労働者は、疾患期間外でも局所的なのどケアを求める場合があります。確立されたブランドへの親しみやすさも、リピート購買を促進できます。成人向け製品は薬局および小売チャネル全体で広く入手可能であり、確立されたブランドが日常的な視認性を維持し、事前の処方相談なしに症状緩和を求める消費者への即時アクセスをサポートします。これにより、このセグメントは現在のカテゴリー量の中心となっています。また、標準製剤とプレミアム製剤の両方の売上をサポートします。したがって、成人需要はより広いのどスプレー市場の安定した基盤を提供し、日常的なOTC小売場所全体での確立されたフォーマットの配置をサポートします。
小児は2032年にかけてCAGR 13.34%で拡大すると予測されています。親は小児用製品を選択する際に、成分プロファイル、フレーバー、投与量、包装を考慮することが多いです。ハチミツとプロポリスをベースとした天然製品は、この分野で注目を集めています。ハチミツおよびプロポリスベースの製品は、小児セグメントで注目を集めています。小児用製品開発は、年齢に適した表示と有効成分の制限も考慮する必要があります。高齢者は、薬物感受性が製剤の選択に影響を与える可能性があるため、別の明確なグループを形成します。防腐剤フリーおよび低濃度オプションは、これらの消費者に関連性がある場合があります。エンドユーザーのセグメンテーションは、特にブランドが特定の年齢グループ向けに製品のフレーバー、パックサイズ、デリバリー、成分プロファイルを適応させる場合に、安全なポジショニングと明確な使用指示に引き続き依存します。

流通チャネル別:
小売薬局がリードし、電子薬局が拡大小売薬局およびドラッグストアは2026年のカテゴリー売上の48.23%を占めました。これらの販売店は、多くの国でOTCのどケアの主要なアクセスポイントであり続けています。薬局スタッフは、消費者が麻酔、抗炎症、天然、小児用製品の中から選択するのを支援できます。このインタラクションは、症状、年齢適合性、または有効成分が選択に影響する場合に有用です。実店舗はまた、急性疾患エピソード中の即時購入をサポートします。その広い地理的カバレッジは、のどスプレー市場における薬局チャネルの役割を強化します。特に、症状が初めて支障をきたした当日に製品を求めている個人の状況においてはなおさらです。デジタルルートがより広く使用されるようになっても、小売薬局は重要であり続けます。確立されたブランドと新製品の視認性を提供し続けます。
オンライン薬局および電子薬局は2032年にかけてCAGR 15.65%で成長すると予測されています。デジタルチャネルにより、消費者は製剤を比較し、リピート購買を手配しやすくなります。また、ブランドが補完的な呼吸器ケア製品を一緒に提供することも可能にします。このチャネルは、詳細な成分情報に依存する天然製剤やプレミアム製品に特に関連性が高い場合があります。電子商取引の拡大は、適切なOTC製品情報の必要性を排除しません。小売業者とブランドは、投与量、警告、製品クレームを明確に提示する必要があります。ダイレクトトゥコンシューマーウェブサイトは、厳選されたウェルネス製品セットを求める購買者にもリーチできます。チャネルシフトにより、のどスプレー市場は物理的な薬局を超えて消費者にリーチする別のルートを得ると同時に、ブランドが製品発見とリピート注文および季節的な補充オプションを組み合わせることができます。
地域分析
北米
北米は2026年のカテゴリー売上の34.09%を占めています。Prestige Consumer Healthcareの2025年度申告によると、Chlorasepticは米国ののどの痛み液体製品のリーディングブランドであり続けています。天然フォーマットも地域のプレミアムティアに位置を占めています。FDA OTCモノグラフフレームワークは、非処方薬製品の中心的な規制上の影響であり続けています。企業は確立された小売アクセスを使用して、臨床的にポジショニングされたクリーンラベル製品を導入できます。メキシコは、拡大する薬局チェーンインフラと高まるセルフケア利用を通じて量を追加しており、一次医療へのアクセスが異なる都市部での非処方呼吸器製品へのアクセスを広げています。
アジア太平洋
アジア太平洋は2032年にかけてCAGR 14.90%で成長すると予測されています。インドと中国が主要な量成長エンジンです。インドはアーユルヴェーダのど製品の重要な基盤を持っており、ハーブ製品の正式な商業化をサポートしています。中国は大きな消費者基盤と成長するデジタル小売環境を組み合わせています。都市部の大気質への懸念も、咽頭刺激に使用される製品への需要をサポートできます。韓国とオーストラリアは確立された消費者健康購買パターンを提供しています。成長は、多様な国内規制全体での製品の手頃な価格、準拠したクレーム、チャネルの入手可能性に依存します。この地域は従来のOTC製品と地域で好まれる天然製剤の両方をサポートしているため、企業は多様な薬局、電子商取引、規制環境全体で均一な地域提供ではなく、国別ポートフォリオが必要です。
欧州、南米、中東・アフリカ
欧州、南米、MEAはそれぞれ需要成長への異なるルートを持っています。欧州市場は製剤品質と規制コンプライアンスを重視しています。EMAの製品品質ガイダンスは、局所作用デリバリーシステムにとってデバイス性能を関連性のあるものにしています[2]。Angelini Pharmaは欧州製品活動の一環としてルーマニアでTantum Verde Duoを導入しました。ブラジルとアルゼンチンは、拡大する薬局アクセスと高い価格感応度を組み合わせており、ジェネリック製品の役割を維持しています。GCC市場は、消費者の好みと地域のコンプライアンス要因に合致したアルコールフリーおよび防腐剤フリーフォーマットの可能性を提供しています。これらの混在した地域では、規制、購買力、製剤の好み、および消費者が薬局のアドバイス、小売閲覧、オンライン注文の間を移動する異なる方法を考慮した製品品揃えが必要です。
競合状況
市場集中度
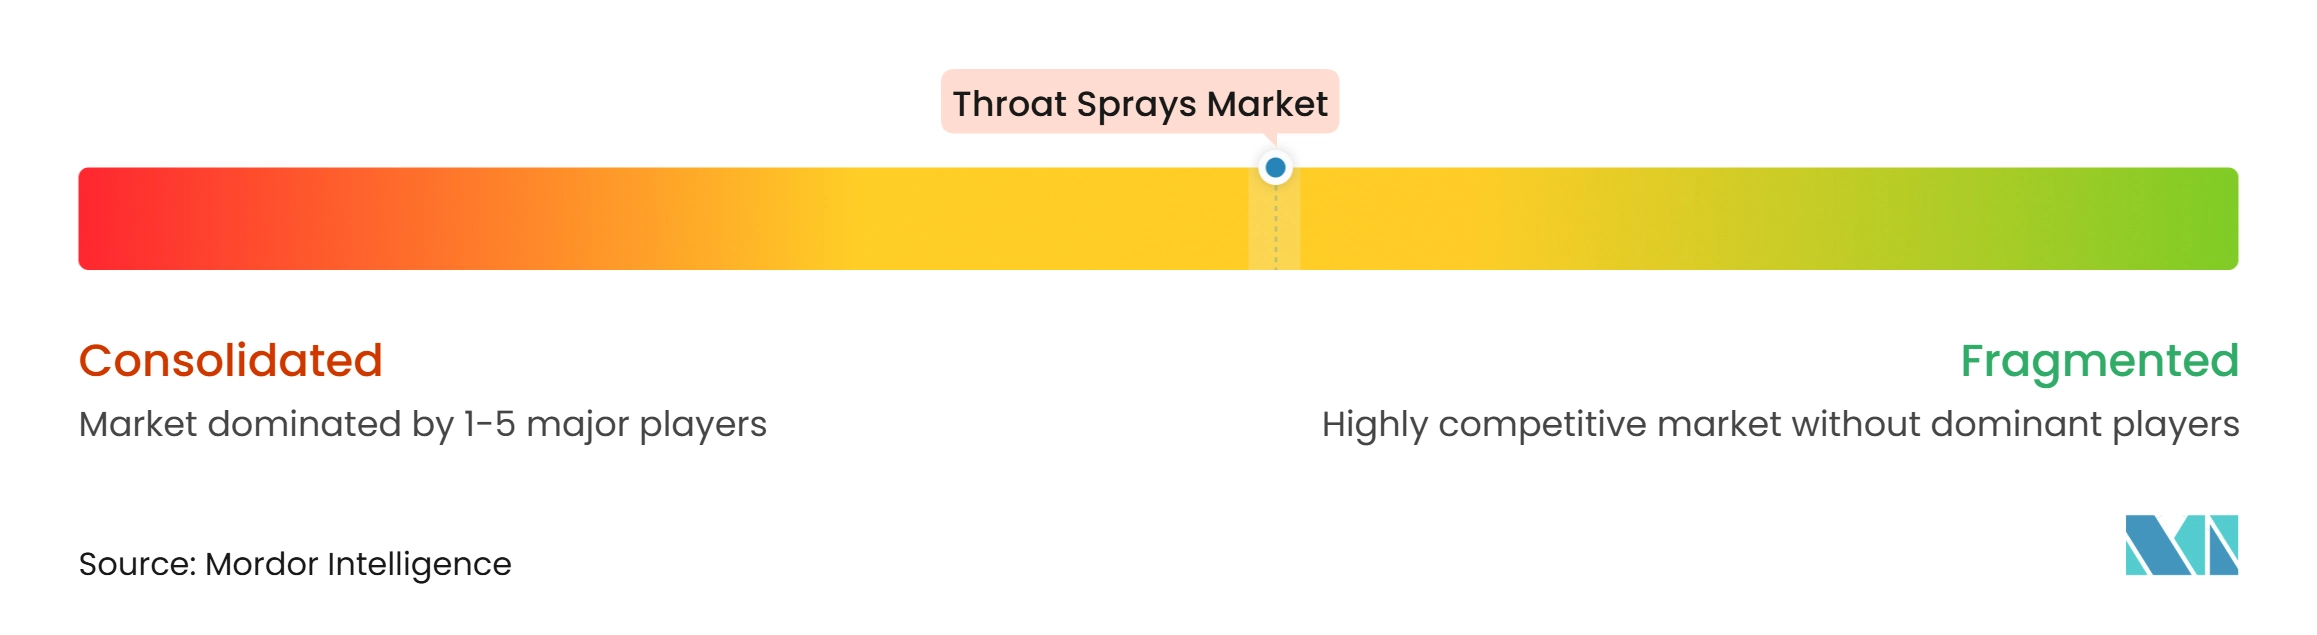
のどスプレー市場は中程度に分散しています。大手消費者健康企業が確立されたブランドポジションをリードし、地域の専門企業と天然ブランドが集中したニッチを構築しています。競争は、臨床的サポート、製剤品質、デバイスの選択、ポートフォリオの幅を中心に展開しています。Reckittは、Cough Dual Actionレンジを通じてStrepsilsをのどの痛みの緩和を超えて拡張しています。これにより、のどスプレー市場における認知されたブランドに対してより広い呼吸器ケアの提案が生まれます。Angelini Pharmaも配合製剤の発売を使用して欧州市場全体でTantum Verdeを拡大しました。これらの行動は、製品の隣接性と特定の製剤上の利点が引き続き中心的な競争ツールであることを示しています。特に、確立されたブランドが従来の有効成分とハーブの代替品を比較する買い物客に対して関連性を維持しようとする場合においてはなおさらです。
配合製品は活発な開発の一分野です。一つのフォーマットで抗炎症、防腐、またはハーブ成分を組み合わせることができます。このような製品には、明確なエビデンス、表示、および有効成分のコンプライアンスが必要です。小児ケアは、年齢に適した製品と成分の選択を通じて企業が差別化できる別の分野です。プロポリスベースの製品は、小児セグメントで認知を築いています。精密ディスペンシングも関連性があります。信頼性の高いポンプは一貫したユーザーエクスペリエンスをサポートできるためです。NemeraのENTポートフォリオは、多回投与デリバリープラットフォームへのサプライヤーの継続的な投資を示しています。したがって、デバイスサプライヤーは、消費者健康企業が将来の製品を設計・ポジショニングする方法に影響を与えます。メーカーがスプレー性能、防腐剤フリーの互換性、または計量デリバリーを製品提案の一部として使用する場合、その役割はより目立つようになります。これにより、サプライヤーとの関係は生産計画だけでなく、ブランドがチャネルと市場全体で一貫したエクスペリエンスを維持する能力にも関連します。
のどスプレー業界リーダー
-
The Procter & Gamble Company
-
Reckitt Benckiser Group plc
-
Prestige Consumer Healthcare Inc.
-
Johnson & Johnson
-
iNova Pharmaceuticals
- 注:主要企業の掲載順は順位を示すものではありません。
スロートスプレー市場 このレポートでカバーされる企業
- Angelini Pharma S.p.A.
- Bayer
- BioGaia AB
- Boiron SA
- Church & Dwight
- Cipla
- Dabur India
- Dr. Reddy’s Laboratories Limited
- Haleon plc
- Himalaya
- iNova Pharmaceuticals
- Johnson & Johnson
- Klosterfrau Healthcare Group
- Perrigo Company
- Prestige Consumer Healthcare
- Reckitt Benckiser Group
- Sandoz Group AG
- Sanofi
- Schwabe Group
- Procter & Gamble
- Tokiwa Pharmaceutical Co. Ltd
- Viatris
- Zandu Pharmaceutical Works Limited
最近の産業開発事情 スロートスプレー市場
- 2026年6月:Reckittは、ポーランドでの初期発売に続き、Strepsils Cough Dual Actionの世界展開を開始しました。このレンジは、乾いた咳と痰の絡む咳に対してハーブ有効成分を導入し、Strepsilsのカテゴリー拡大を表しています。
- 2025年11月:Angelini Pharmaはルーマニアでのどスプレー「Tantum Verde Duo Spray」を発売しました。この製品は、抗炎症、鎮痛、防腐作用のために塩酸ベンジダミンとセチルピリジニウムクロリドを組み合わせています。
世界ののどスプレー市場レポートの範囲
レポートの範囲として、のどスプレー市場は、のどおよび口腔内への局所投与のために設計された市販薬(OTC)および処方スプレー製品を対象とし、のどの痛み、咳、風邪・インフルエンザ症状、のどの刺激、喉頭炎、咽頭炎、術後ののどの不快感、口腔乾燥、および関連する症状に対する症状緩和または支持的ケアを提供します。対象製品には、鎮痛、麻酔、防腐、抗菌、抗炎症、ハーブ、天然、および配合のどスプレーが含まれ、定義されたクロージャータイプ、容量、製剤、成分タイプ、用途、エンドユーザーグループ、および流通チャネルを通じて提供されます。
市場は製品タイプ、クロージャータイプ、容量、製剤、成分タイプ、用途、エンドユーザー、流通チャネル、地域別にセグメント化されています。製品タイプ別では、市場は鎮痛・麻酔のどスプレー、防腐・抗菌のどスプレー、抗炎症のどスプレー、ハーブ・天然のどスプレー、配合のどスプレーにセグメント化されています。鎮痛・麻酔のどスプレーは、ベンゾカインベースのどスプレー、フェノールベースのどスプレー、リドカインベースのどスプレー、配合鎮痛・麻酔のどスプレーにセグメント化されています。防腐・抗菌のどスプレーは、クロルヘキシジンベースのどスプレー、ヘキセチジンベースのどスプレー、セチルピリジニウムクロリドベースのどスプレー、塩化ベンザルコニウムベースのどスプレー、配合防腐・抗菌のどスプレーにセグメント化されています。抗炎症のどスプレーは、フルルビプロフェンベースのどスプレー、非ステロイド性抗炎症のどスプレー、コルチコステロイドベースのどスプレー、配合抗炎症のどスプレーにセグメント化されています。ハーブ・天然のどスプレーは、ハチミツベースのどスプレー、プロポリスベースのどスプレー、エキナセアベースのどスプレー、精油ベースのどスプレー、アーユルヴェーダおよび植物性のどスプレーにセグメント化されています。配合のどスプレーは、鎮痛・防腐配合、鎮痛・抗炎症配合、防腐・ハーブ配合、のど緩和・咳配合にセグメント化されています。
クロージャータイプ別では、市場はポンプ・ディスペンサーおよびエアゾールスプレーにセグメント化されています。ポンプ・ディスペンサーは、計量投与ポンプ、非計量ポンプ、ロングノズルディスペンサーにセグメント化されています。エアゾールスプレーは、加圧エアゾールスプレーおよびバッグオンバルブエアゾールスプレーにセグメント化されています。容量別では、市場は5 ml以下、5~10 ml、10~15 ml、20~30 ml、30 ml超にセグメント化されています。製剤別では、市場はハーブ製剤、シュガーフリー製剤、アルコールフリー製剤、防腐剤フリー製剤、ハチミツベース製剤、メントールベース製剤、多成分製剤にセグメント化されています。成分タイプ別では、市場は合成成分と天然成分にセグメント化されています。合成成分は、鎮痛成分、麻酔成分、防腐成分、抗炎症成分にセグメント化されています。天然成分は、ハチミツ、プロポリス、エキナセア、メントールおよびユーカリ、精油、その他の植物エキスにセグメント化されています。
セグメンテーション概要
| 鎮痛・麻酔のどスプレー | ベンゾカインベースのどスプレー |
| フェノールベースのどスプレー | |
| リドカインベースのどスプレー | |
| 配合鎮痛・麻酔のどスプレー | |
| 防腐・抗菌のどスプレー | クロルヘキシジンベースのどスプレー |
| ヘキセチジンベースのどスプレー | |
| セチルピリジニウムクロリドベースのどスプレー | |
| 塩化ベンザルコニウムベースのどスプレー | |
| 配合防腐・抗菌のどスプレー | |
| 抗炎症のどスプレー | フルルビプロフェンベースのどスプレー |
| 非ステロイド性抗炎症のどスプレー | |
| コルチコステロイドベースのどスプレー | |
| 配合抗炎症のどスプレー | |
| ハーブ・天然のどスプレー | ハチミツベースのどスプレー |
| プロポリスベースのどスプレー | |
| エキナセアベースのどスプレー | |
| 精油ベースのどスプレー | |
| アーユルヴェーダおよび植物性のどスプレー | |
| 配合のどスプレー | 鎮痛・防腐配合 |
| 鎮痛・抗炎症配合 | |
| 防腐・ハーブ配合 | |
| のど緩和・咳配合 |
| ポンプ・ディスペンサー | 計量投与ポンプ |
| 非計量ポンプ | |
| ロングノズルディスペンサー | |
| エアゾールスプレー | 加圧エアゾールスプレー |
| バッグオンバルブエアゾールスプレー |
| 5 ml以下 |
| 5~10 ml |
| 10~15 ml |
| 20~30 ml |
| 30 ml超 |
| ハーブ製剤 |
| シュガーフリー製剤 |
| アルコールフリー製剤 |
| 防腐剤フリー製剤 |
| ハチミツベース製剤 |
| メントールベース製剤 |
| 多成分製剤 |
| 合成成分 | 鎮痛成分 |
| 麻酔成分 | |
| 防腐成分 | |
| 抗炎症成分 | |
| 天然成分 | ハチミツ |
| プロポリス | |
| エキナセア | |
| メントールおよびユーカリ | |
| 精油 | |
| その他の植物エキス |
| のどの痛みの緩和 | 急性のどの痛み |
| 咽頭炎 | |
| 扁桃炎関連ののどの不快感 | |
| のどの刺激 | |
| 咳の緩和 | 乾いた咳 |
| 上気道感染症に関連する咳 | |
| のどをコーティングする咳の緩和 | |
| 風邪・インフルエンザ症状の緩和 | 一般的な風邪に関連するのどの症状 |
| インフルエンザに関連するのどの症状 | |
| 季節的な呼吸器症状 | |
| 喉頭炎および咽頭炎 | |
| 術後ののどケア | |
| 口腔乾燥とのどの刺激 | |
| その他の用途 |
| 成人 |
| 小児 |
| 高齢者 |
| その他のエンドユーザー |
| 小売薬局およびドラッグストア | 独立系薬局 |
| 薬局チェーン | |
| 病院薬局 | |
| オンライン薬局および電子薬局 | |
| ダイレクトトゥコンシューマーチャネル | |
| 施設・クリニック調達 | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカその他 | |
| ブラジル | |
| アルゼンチン | |
| 南米その他 |
| 製品タイプ別 | 鎮痛・麻酔のどスプレー | ベンゾカインベースのどスプレー |
| フェノールベースのどスプレー | ||
| リドカインベースのどスプレー | ||
| 配合鎮痛・麻酔のどスプレー | ||
| 防腐・抗菌のどスプレー | クロルヘキシジンベースのどスプレー | |
| ヘキセチジンベースのどスプレー | ||
| セチルピリジニウムクロリドベースのどスプレー | ||
| 塩化ベンザルコニウムベースのどスプレー | ||
| 配合防腐・抗菌のどスプレー | ||
| 抗炎症のどスプレー | フルルビプロフェンベースのどスプレー | |
| 非ステロイド性抗炎症のどスプレー | ||
| コルチコステロイドベースのどスプレー | ||
| 配合抗炎症のどスプレー | ||
| ハーブ・天然のどスプレー | ハチミツベースのどスプレー | |
| プロポリスベースのどスプレー | ||
| エキナセアベースのどスプレー | ||
| 精油ベースのどスプレー | ||
| アーユルヴェーダおよび植物性のどスプレー | ||
| 配合のどスプレー | 鎮痛・防腐配合 | |
| 鎮痛・抗炎症配合 | ||
| 防腐・ハーブ配合 | ||
| のど緩和・咳配合 | ||
| クロージャータイプ別 | ポンプ・ディスペンサー | 計量投与ポンプ |
| 非計量ポンプ | ||
| ロングノズルディスペンサー | ||
| エアゾールスプレー | 加圧エアゾールスプレー | |
| バッグオンバルブエアゾールスプレー | ||
| 容量別 | 5 ml以下 | |
| 5~10 ml | ||
| 10~15 ml | ||
| 20~30 ml | ||
| 30 ml超 | ||
| 製剤別 | ハーブ製剤 | |
| シュガーフリー製剤 | ||
| アルコールフリー製剤 | ||
| 防腐剤フリー製剤 | ||
| ハチミツベース製剤 | ||
| メントールベース製剤 | ||
| 多成分製剤 | ||
| 成分タイプ別 | 合成成分 | 鎮痛成分 |
| 麻酔成分 | ||
| 防腐成分 | ||
| 抗炎症成分 | ||
| 天然成分 | ハチミツ | |
| プロポリス | ||
| エキナセア | ||
| メントールおよびユーカリ | ||
| 精油 | ||
| その他の植物エキス | ||
| 用途別 | のどの痛みの緩和 | 急性のどの痛み |
| 咽頭炎 | ||
| 扁桃炎関連ののどの不快感 | ||
| のどの刺激 | ||
| 咳の緩和 | 乾いた咳 | |
| 上気道感染症に関連する咳 | ||
| のどをコーティングする咳の緩和 | ||
| 風邪・インフルエンザ症状の緩和 | 一般的な風邪に関連するのどの症状 | |
| インフルエンザに関連するのどの症状 | ||
| 季節的な呼吸器症状 | ||
| 喉頭炎および咽頭炎 | ||
| 術後ののどケア | ||
| 口腔乾燥とのどの刺激 | ||
| その他の用途 | ||
| エンドユーザー別 | 成人 | |
| 小児 | ||
| 高齢者 | ||
| その他のエンドユーザー | ||
| 流通チャネル別 | 小売薬局およびドラッグストア | 独立系薬局 |
| 薬局チェーン | ||
| 病院薬局 | ||
| オンライン薬局および電子薬局 | ||
| ダイレクトトゥコンシューマーチャネル | ||
| 施設・クリニック調達 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカその他 | ||
| ブラジル | ||
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年までののどスプレーの予測値はいくらですか?
このカテゴリーは2032年までに1.21 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 12.95%で成長します。
最大のシェアを持つのどスプレーの製品タイプはどれですか?
鎮痛・麻酔製品が2026年に41.34%でリードしており、確立された有効成分に対する強い消費者の親しみやすさに支えられています。
なぜ抗炎症のどスプレーの需要が高まっているのですか?
抗炎症フォーマットは局所的な症状に対処し、術後ののどの痛みに対するフルルビプロフェン経口スプレーのエビデンスから恩恵を受けています。
のどスプレーで最も急速に拡大している販売チャネルはどれですか?
オンライン薬局および電子薬局は2032年にかけてCAGR 15.65%で成長すると予測されています。
アルコールフリーのどスプレーが成長の可能性を持つ理由は何ですか?
アルコールフリー製品はCAGR 14.09%で成長すると予測されており、小児の好みとイスラム教徒が多数を占める市場でのより広い受容に支えられています。
のどスプレーで最も高い成長見通しを持つ地域はどこですか?
アジア太平洋は2032年にかけてCAGR 14.90%で成長すると予測されており、インドと中国が主要な量成長市場として機能しています。