
Marktgröße und Marktanteil für Halssprays
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 0.66 Milliarden US-Dollar |
| Marktgröße (2032) | 1.21 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.95 % |
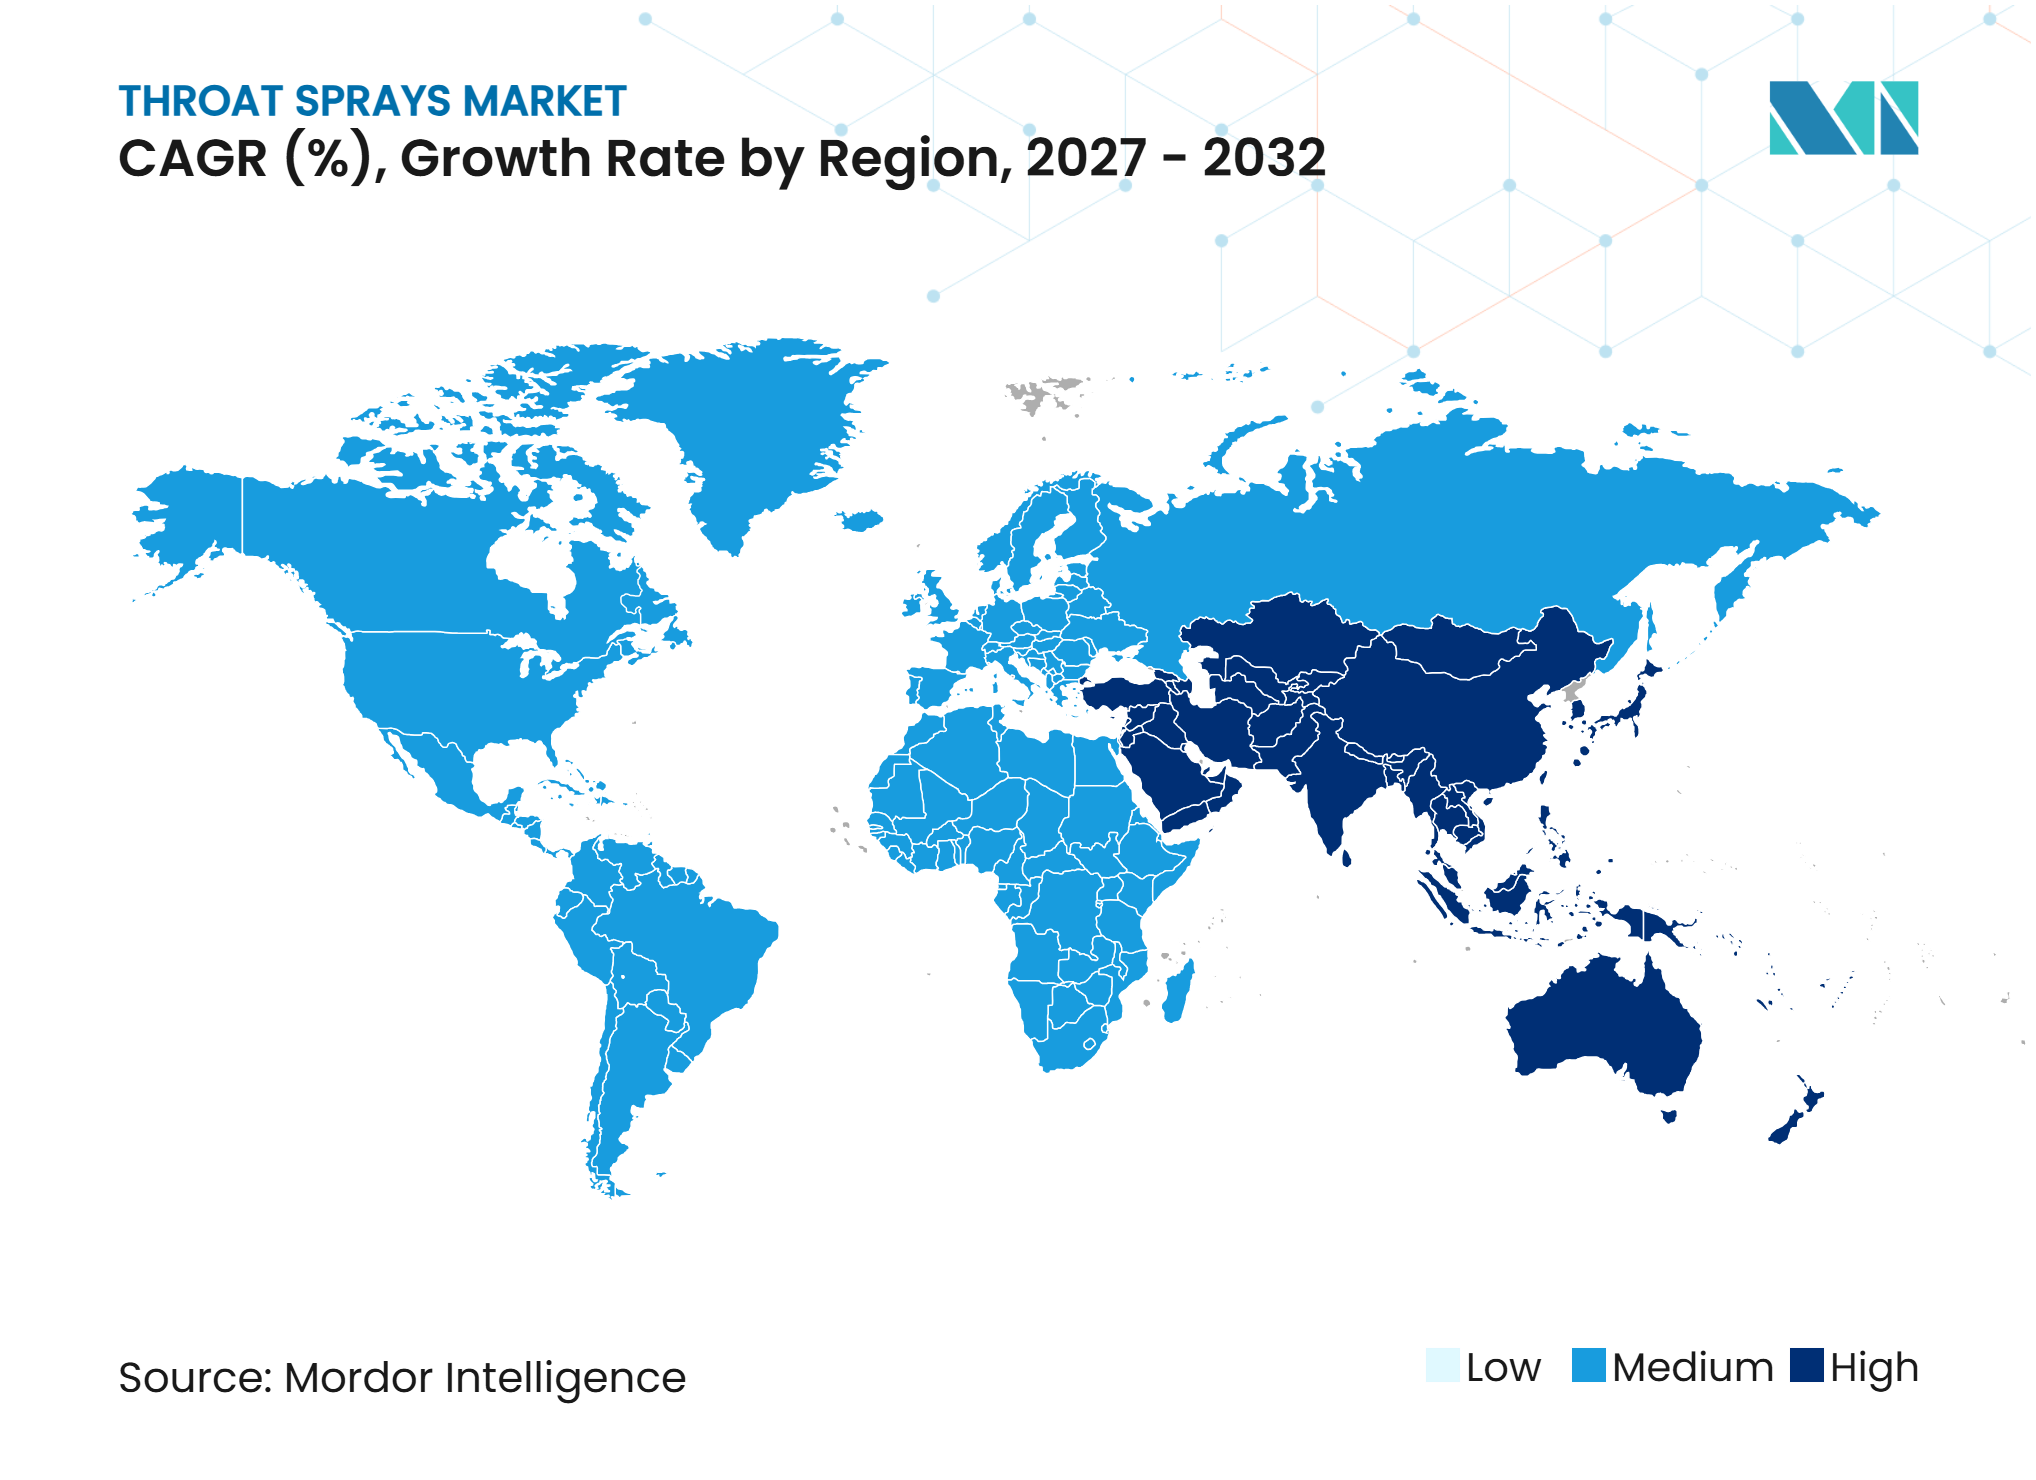
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Halssprays von Mordor Intelligence
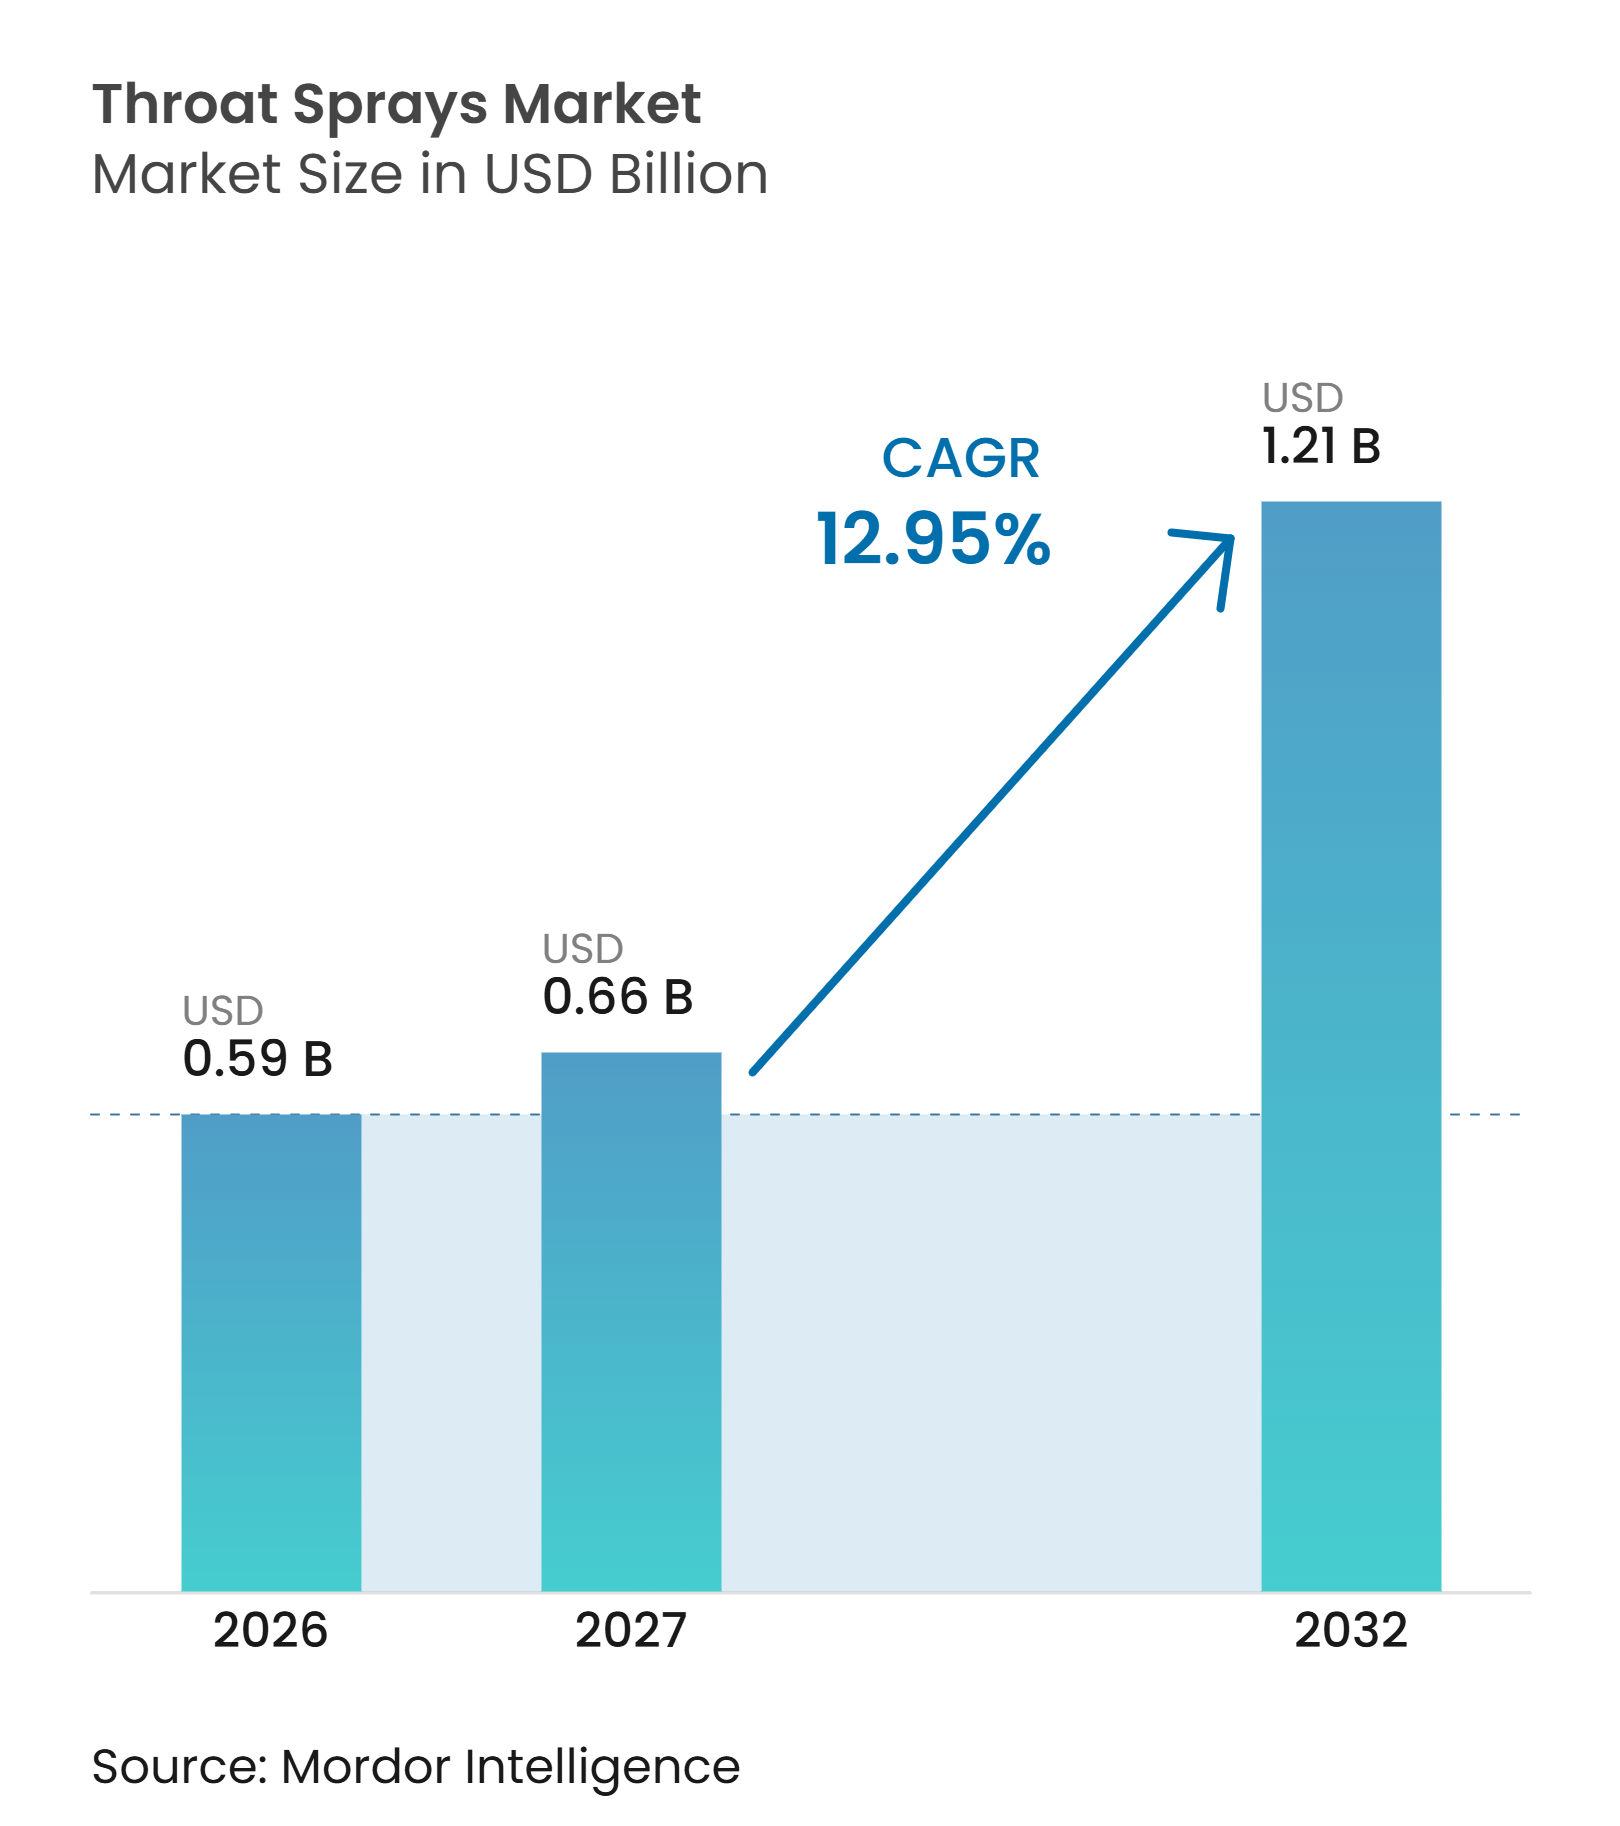
Die Marktgröße für Halssprays wurde im Jahr 2026 auf 0,59 Milliarden USD geschätzt und soll von 0,66 Milliarden USD im Jahr 2027 auf 1,21 Milliarden USD bis 2032 wachsen, bei einer CAGR von 12,95 % während des Prognosezeitraums (2027–2032).
Der Markt profitiert von wiederkehrenden Atemwegserkrankungen, während das Kaufverhalten der Verbraucher über kurze saisonale Spitzen hinaus zu einer regelmäßigeren Selbstfürsorge übergegangen ist, insbesondere dort, wo zugängliche rezeptfreie Produkte es den Verbrauchern ermöglichen, kurz nach dem Auftreten von Symptomen zu handeln. Die US-amerikanische Grippesaison 2024–25 war die erste Saison mit hohem Schweregrad seit 2017–18, mit 43–73 Millionen Erkrankungen, mehr als 19 Millionen Arztbesuchen und bis zu 1,1 Millionen Krankenhauseinweisungen. Die WHO-Überwachung meldete im Dezember 2025 auch eine Positivitätsrate für Atemwegsviren von über 25 %, was die Nachfrage nach lokaler Halsymptomlinderung während des Winters auf der Nordhalbkugel aufrechterhalten hat. Der Markt für Halssprays entwickelt sich auch in Richtung präziser Abgabesysteme, alkoholfreier Formulierungen und digitaler Apothekenzugänge.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten analgetische und anästhetische Sprays im Jahr 2026 einen Marktanteil von 41,34 % am Markt für Halssprays, während entzündungshemmende Sprays bis 2032 die am schnellsten wachsende Produktkategorie sind und mit einer CAGR von 13,24 % wachsen.
- Nach Verschlusstyp entfielen im Jahr 2026 55,34 % des Kategorieumsatzes auf Pumpen und Dosierer, die bis 2032 auch das Prognosewachstum anführten und mit einer CAGR von 13,01 % wachsen.
- Nach Kapazität hielten 10–15-ml-Packungen im Jahr 2026 einen Anteil von 38,05 % am Kategorieumsatz, während 20–30-ml-Packungen voraussichtlich mit einer CAGR von 13,14 % bis 2032 wachsen werden.
- Nach Formulierung hielten zuckerfreie Produkte im Jahr 2026 einen Anteil von 32,67 % am Kategorieumsatz, während alkoholfreie Produkte voraussichtlich mit einer CAGR von 14,09 % bis 2032 wachsen werden.
- Nach Wirkstofftyp hielten synthetische Wirkstoffe im Jahr 2026 einen Anteil von 61,34 % am Kategorieumsatz, während natürliche Wirkstoffe voraussichtlich mit einer CAGR von 14,19 % bis 2032 wachsen werden.
- Nach Anwendung entfielen im Jahr 2026 54,90 % des Kategorieumsatzes auf die Linderung von Halsschmerzen, während die Hustenlinderung voraussichtlich mit einer CAGR von 14,87 % bis 2032 wachsen wird.
- Nach Endnutzer hielten Erwachsene im Jahr 2026 einen Anteil von 60,91 % am Kategorieumsatz, während Kinder voraussichtlich mit einer CAGR von 13,34 % bis 2032 wachsen werden.
- Nach Vertriebskanal hielten Einzelhandelsapotheken und Drogerien im Jahr 2026 einen Anteil von 48,23 % am Kategorieumsatz, während Online-Apotheken und E-Apotheken voraussichtlich mit einer CAGR von 15,65 % bis 2032 wachsen werden.
- Nach Region hielt Nordamerika im Jahr 2026 einen Anteil von 34,09 % am regionalen Umsatz, während die Region Asien-Pazifik voraussichtlich mit einer CAGR von 14,90 % bis 2032 wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern auf den Markt für Halssprays*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung von Atemwegsinfektionen | +2.8% | Global, am stärksten in Nordamerika, Europa sowie Süd- und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Dosierte und abfallarme Abgabesysteme | +1.5% | Nordamerika und Europa, mit Ausweitung auf Asien-Pazifik und MEA | Mittelfristig (2–4 Jahre) |
| Schnell wirkende, lokalisierte Symptomlinderung | +1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Selbstmedikation und Übernahme der rezeptfreien Gesundheitsversorgung | +1.9% | Global, am stärksten in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Expansion von E-Apotheken und Online-Einzelhandel | +1.6% | Asien-Pazifik, Nordamerika, Europa, GCC und Brasilien | Mittelfristig (2–4 Jahre) |
| Natürliche, pflanzliche, zuckerfreie und alkoholfreie Formulierungen | +1.4% | Asien-Pazifik, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Verbreitung von Atemwegsinfektionen
Die Aktivität von Atemwegsviren bleibt eine direkte Nachfragequelle für den Markt für Halssprays. Die CDC-Schätzungen für die US-amerikanische Saison 2024–25 umfassten 43–73 Millionen Erkrankungen und eine Spitzen-Hospitalisierungsrate im FluSurv-NET von 13,7 pro 100.000 Personen[1]. Diese Krankheitsepisoden erhöhen die Anzahl der Verbraucher, die eine lokalisierte Linderung bei Halsschmerzen und Rachenentzündungen suchen. Die Nachfrage ist nicht auf Erkältungs- und Grippesaisons beschränkt, da virale und bakterielle Pharyngitis auch eine ganzjährige Nutzung unterstützt. Die Kategorie kann daher nach dem akuten saisonalen Kauf weiterhin für Apotheken relevant bleiben, da Verbraucher weiterhin nach vertrauten Produkten bei Reizungen suchen, die mit routinemäßiger viraler Exposition, Umweltbeschwerden und wiederkehrenden Symptomen der oberen Atemwege zusammenhängen. Marken mit klarer Symptomlinderungs-Positionierung können diesen wiederkehrenden Bedarf nutzen, um eine bevorzugte Apothekenplatzierung zu unterstützen.
Verbraucherpräferenz für dosierte und abfallarme Abgabesysteme
Dosierte Systeme unterstützen eine wiederholbare Verabreichung im häuslichen und klinischen Umfeld. Eine Gerätestudie aus dem Jahr 2025 berichtete, dass die Leistung von Halssprays je nach Gerät variierte, wobei Sprühgeometrie und Dosisreproduzierbarkeitals bedeutsame Produktmerkmale fungierten. Diese Leistung ist bei lokal wirkenden Formulierungen wichtig, da das Gerät die Abgabe an den vorgesehenen Bereich beeinflusst. Die Europäische Arzneimittel-Agentur erwartet von Produktentwicklern, dass sie geeignete Qualitäts- und Leistungsnachweise für lokal wirkende Produkte erbringen. Nemera hat sein HNO-Portfolio mit Mehrfachdosis-Plattformen für pharmazeutische Anwendungen erweitert. Diese Entwicklungen machen die Abgabehardware zu einem praktischen Mittel der Produktdifferenzierung im Markt für Halssprays.
Nachfrage nach schnell wirkender, lokalisierter Symptomlinderung
Verbraucher suchen nach Produkten, die Halsbeschwerden direkt am Reizungsort bekämpfen. Eine randomisierte Studie aus dem Jahr 2025 ergab, dass Flurbiprofen-Mundspray die postoperativen Halsschmerzwerte nach 1 Stunde und 6 Stunden im Vergleich zu Placebo reduzierte. Der Befund unterstützt die Rolle der lokalisierten entzündungshemmenden Behandlung in der postoperativen Versorgung. Er hilft Herstellern auch dabei, Sprays über die routinemäßige Selbstbehandlung bei leichten Erkältungssymptomen hinaus zu positionieren. Die lokale Verabreichung kann für Personen relevant sein, die orale Analgetika vermeiden möchten. Der Markt für Halssprays kann daher profitieren, wenn Unternehmen Formulierungsnachweise mit einer klaren Indikation und verantwortungsvollen Produktaussagen verbinden.
Zunehmende Übernahme von Selbstmedikation und rezeptfreier Gesundheitsversorgung
Selbstfürsorgeverhalten unterstützt eine breitere Berücksichtigung rezeptfreier Halsprodukte. Der PAGB-Selbstfürsorge-Census ergab, dass 91 % der befragten britischen Erwachsenen im Vorjahr ein rezeptfreies Arzneimittel für eine selbst behandelbare Erkrankung verwendet hatten. Dieselbe Umfrage berichtete, dass 29 % der Befragten Halsschmerzen als selbst behandelbare Erkrankung erlebt hatten. Dies ordnet Halsbeschwerden unter die Erkrankungen ein, die Verbraucher häufig ohne Rezept behandeln. Die Produktverfügbarkeit in Apotheken und Einzelhandelsgeschäften kann den Weg von den Symptomen zum Kauf verkürzen. Der Markt für Halssprays profitiert, wenn Angehörige der Gesundheitsberufe und Einzelhändler klare Hinweise zur angemessenen Verwendung und zum Überweisungsbedarf geben, da Verbraucher selbst behandelbare Symptome von Symptomen unterscheiden müssen, die eine klinische Beurteilung erfordern.
Analyse der Auswirkungen von Hemmnissen auf den Markt für Halssprays*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wettbewerb durch Lutschtabletten, Gurgelmittel und orale Analgetika | -1.2% | Global, am stärksten in preissensiblen Märkten in Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen bei Wirkstoffen und Produktaussagen | -0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Kurze Nutzungszyklen und saisonale Nachfrageschwankungen | -0.8% | Global, am stärksten in Märkten mit milden Wintern | Kurzfristig (≤ 2 Jahre) |
| Degradierung des Aktuators und Dosisinkonsistenz bei variablen Lagerbedingungen | -0.6% | Tropisches Asien-Pazifik, MEA und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wettbewerb durch Lutschtabletten, Gurgelmittel und orale Analgetika
Lutschtabletten, medizinische Gurgelmittel und orale Analgetika bleiben etablierte Alternativen bei Halsbeschwerden. Ihre niedrigeren Stückkosten können in preissensiblen Märkten eine Rolle spielen. Lutschtabletten bieten auch unmittelbares sensorisches Feedback, das die Wahrnehmung der Wirksamkeit durch den Verbraucher beeinflussen kann. Dies erschwert es Marken, sich allein auf das Produktformat zu stützen, um einen Aufpreis zu erzielen, insbesondere dort, wo Käufer zuvor Lutschtabletten verwendet haben und den praktischen Unterschied zwischen einem lokalen Spray und einer oralen Alternative möglicherweise nicht verstehen. Spray-Hersteller müssen den Wert der lokalisierten Abgabe und der angemessenen Dosierung erklären, ohne klinische Vorteile zu übertreiben, insbesondere wenn Verbraucher am Kaufort eine günstigere, vertraute Alternative wählen können. Saisonale Käufe und kurze Nutzungszeiträume machen die Nachfrage auch weniger vorhersehbar, wenn die Atemwegserkrankungsraten niedrig sind.
Regulatorische Einschränkungen bei Wirkstoffen und Produktaussagen
Produktaussagen und Wirkstoffe unterliegen in wichtigen Märkten einer strengen regulatorischen Prüfung. Die US-amerikanische Food and Drug Administration verwaltet OTC-Monografien, die Bedingungen für die Vermarktung nicht verschreibungspflichtiger Arzneimittel festlegen. In Europa kann der Nachweis für Geräte und Formulierungen den Entwicklungsaufwand für lokal wirkende Spray-Produkte erhöhen. Diese Anforderungen können die Neuformulierung verlangsamen, insbesondere bei pädiatrischen und Kombinationsprodukten. Lagerbedingungen können auch die Spray-Funktion beeinträchtigen und eine Qualitätsherausforderung in heißen und feuchten Regionen darstellen. Der Markt für Halssprays begünstigt Hersteller, die konforme Aussagen mit validierter Abgabeleistung und stabiler Verpackung kombinieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
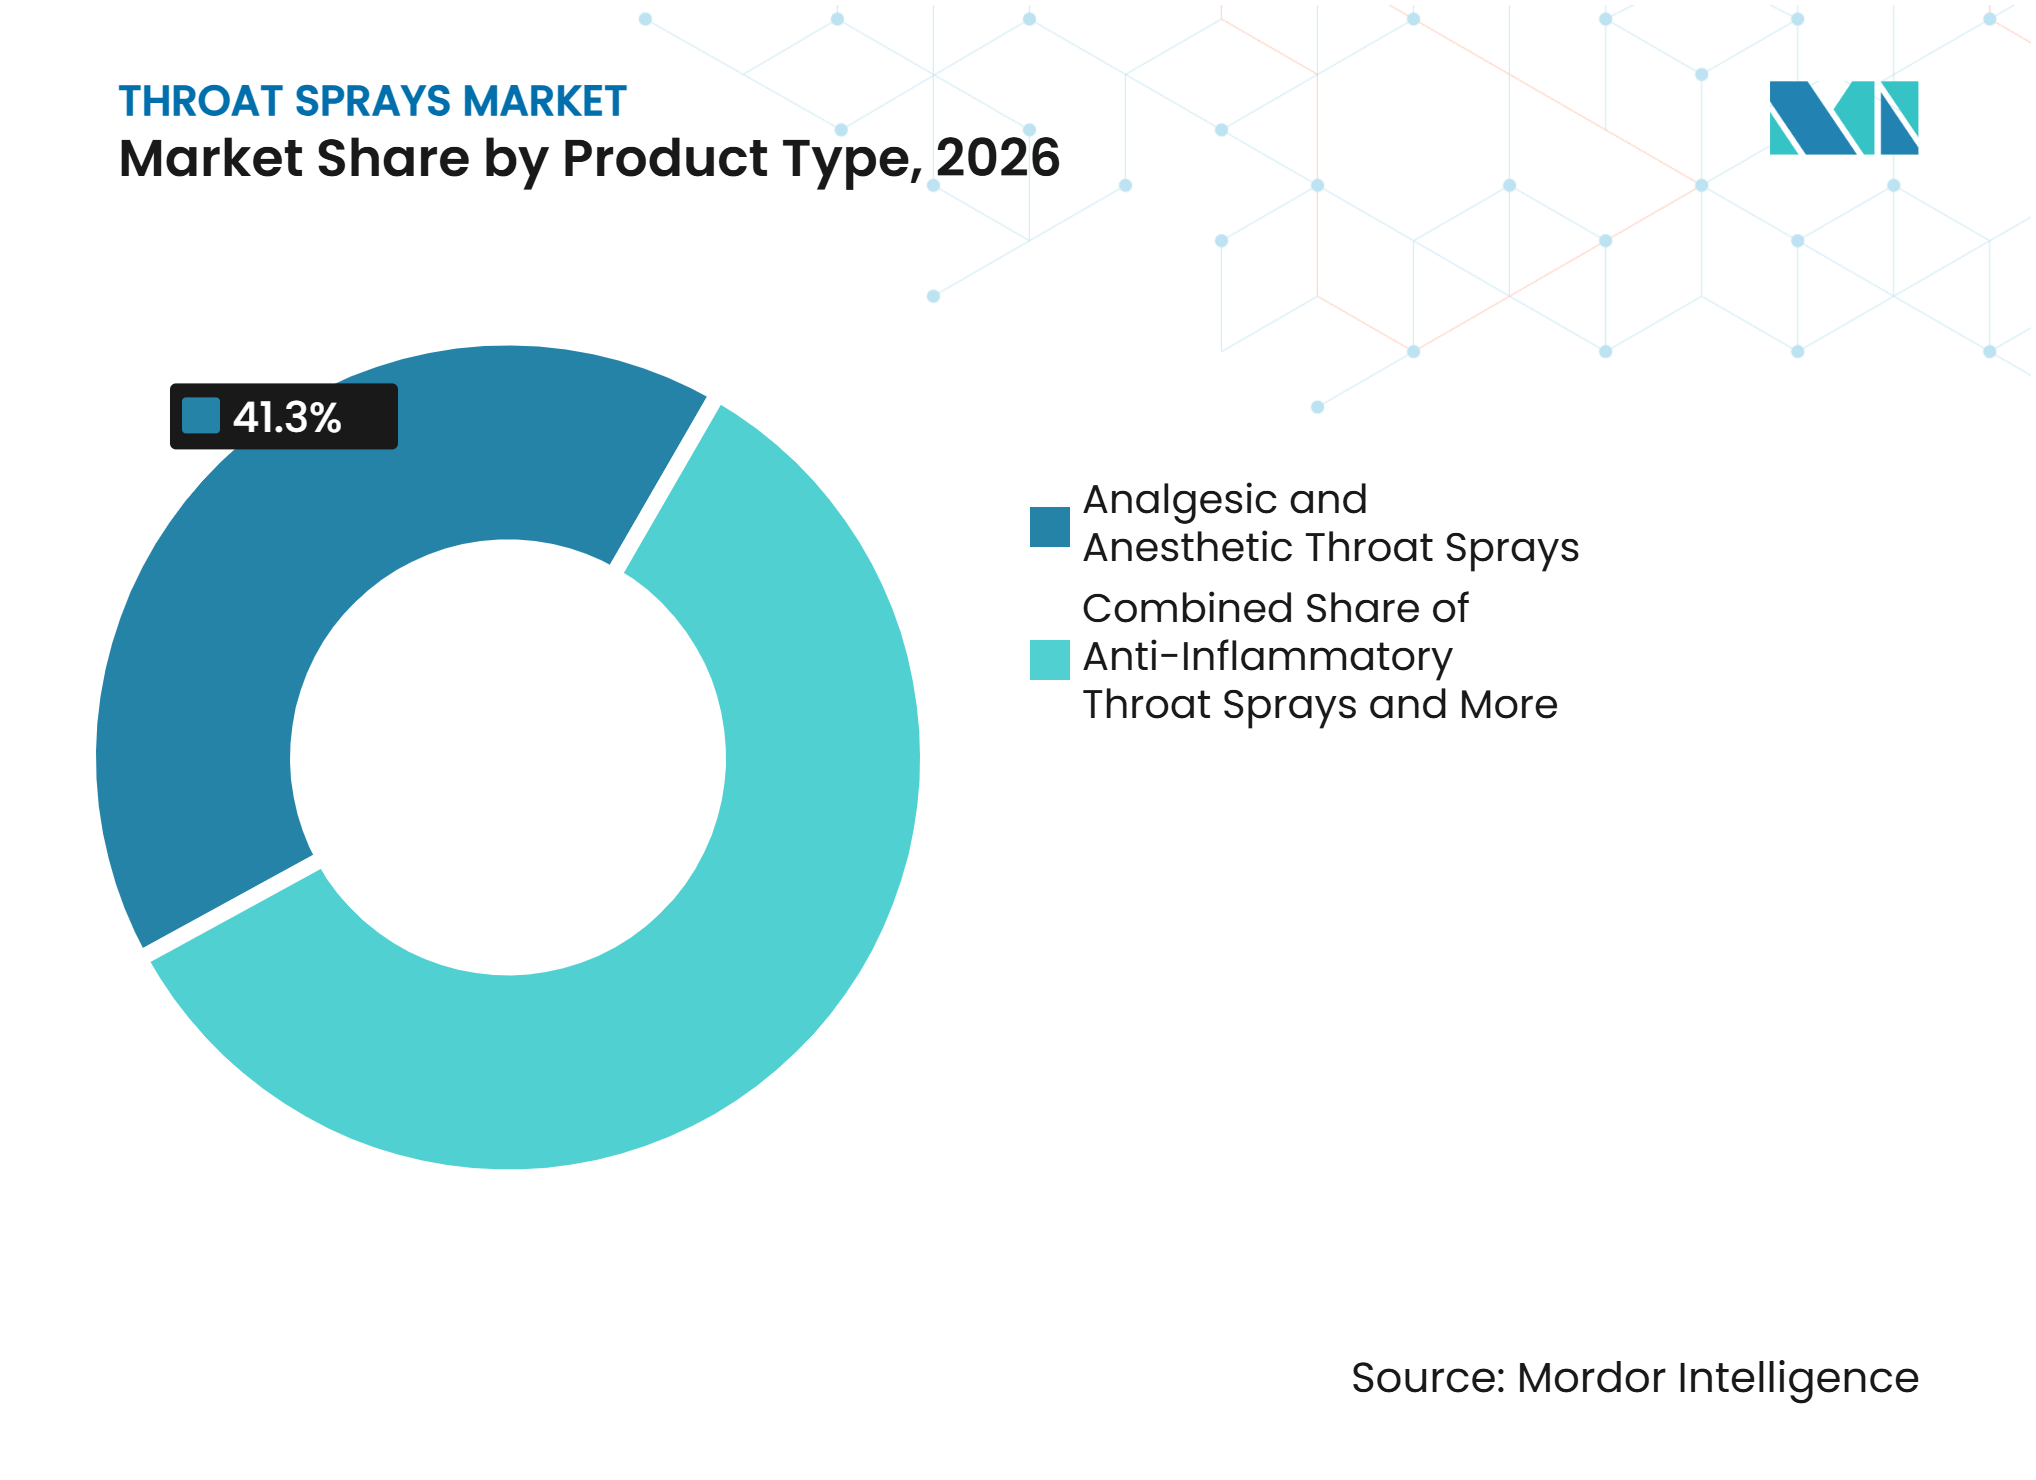
Analgetische und anästhetische Formate bleiben die größte KategorieAnalgetische und anästhetische Sprays hielten im Jahr 2026 einen Anteil von 41,34 % an der Marktgröße für Halssprays. Ihre Position spiegelt die Vertrautheit der Verbraucher mit Produkten wider, die etablierte Wirkstoffe zur kurzfristigen Linderung von Halsbeschwerden verwenden. Phenolbasierte Produkte bleiben in großen US-amerikanischen Einzelhandelskanälen sichtbar. Prestige Consumer Healthcare identifizierte Chloraseptic in seiner Einreichung für das Geschäftsjahr 2025 als führende US-amerikanische Marke bei Halsschmerzflüssigkeiten. Diese Verfügbarkeit unterstützt eine breite Verbraucherbasis und macht das Format während saisonaler Nachfrageperioden zugänglich, wenn Einzelhändler etablierte Marken nutzen können, um Kaufentscheidungen in überfüllten Atemwegsversorgungsgängen zu vereinfachen. Der Apothekenvertrieb stärkt auch das Vertrauen in Produkte mit erkennbaren Wirkstoffen. Das Segment bleibt der Referenzpunkt für viele Käufer, die ein vertrautes Format suchen.
Entzündungshemmende Sprays sind bis 2032 die am schnellsten wachsende Produktkategorie und wachsen mit einer CAGR von 13,24 %. Benzydamin-Produkte sind relevant, da sie lokale analgetische und entzündungshemmende Eigenschaften kombinieren. Kombinationsformate können eine antiseptische Komponente wie Cetylpyridiniumchlorid hinzufügen. Dieser Ansatz gibt Herstellern einen Weg zur Produktdifferenzierung, wo grundlegende anästhetische Sprays gut etabliert sind. Angelini Pharma hat Tantum Verde Duo eingeführt, das Benzydaminhydrochlorid und Cetylpyridiniumchlorid kombiniert. Antiseptische und antibakterielle Sprays bleiben in der professionellen Stimmenpflege und in institutionellen Umgebungen relevant. Pflanzliche Produkte nehmen eine separate Ebene für Käufer ein, die natürliche Inhaltsstoffe bevorzugen. Die Produktmischung wird breiter, da Marken Symptomlinderung, Inhaltsstoffpräferenzen und Verwendungsanlässe ansprechen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verschlusstyp:
Pumpen und Dosierer setzen den AbgabestandardPumpen und Dosierer hielten im Jahr 2026 einen Anteil von 55,34 % am Kategorieumsatz und führen das Prognosewachstum unter den Verschlusstypen an, mit einer CAGR von 13,01 %. Eine Pumpe kann eine konsistentere Dosis als ein nicht dosiertes Format liefern. Sie unterstützt auch eine gezielte Abgabe für Produkte, die für den Rachen und die Mundhöhle bestimmt sind. Die Geräteauswahl kann das Benutzererlebnis durch Sprühmuster, Betätigungskraft und Sauberkeit beeinflussen. Die Halsspray-Gerätestudie aus dem Jahr 2025 identifizierte die Dosisreproduzierbarkeitals wichtiges Unterscheidungsmerkmal bei den bewerteten Geräten. Hersteller können diese Leistungsarbeit zur Unterstützung der Qualitätsdokumentation nutzen. Dies macht Pumpen sowohl für das Produktdesign als auch für die regulatorische Vorbereitung wichtig, da der gewählte Verschluss während der gesamten gekennzeichneten Verwendungsdauer und unter normalen Verbraucherbedingungen zuverlässig funktionieren muss. Dies ist eine praktische Qualitätsüberlegung im Markt für Halssprays.
Aerosolprodukte bleiben ein kleinerer, aber sich entwickelnder Teil des Verschlussmixes. Bag-on-Valve-Formate können eine 360-Grad-Nutzung ermöglichen und konservierungsmittelfreie Formulierungen unterstützen. Diese Merkmale sind für Reiseprodukte und Formulierungen mit empfindlichen Inhaltsstoffen relevant. Eine hohe Produktentleerung kann auch Abfall am Ende der Nutzung reduzieren. Die Technologie bietet eine Alternative zu Standard-Druckformaten, wenn Unternehmen eine kontrolliertere Abgabe anstreben. Sie kann für Premium-Produkte geeignet sein, die Formulierungsintegrität und Benutzerfreundlichkeit betonen. Der Markt für Halssprays hat Raum für Aerosolformate, wenn ihre praktischen Vorteile für Verbraucher klar sind. Pumpen bleiben jedoch die breiter anwendbare Option für routinemäige rezeptfreie Produkte, da ihr vertrauter Betrieb, das kontrollierte Sprühmuster und die Kompatibilität mit mehreren Formulierungen einem breiteren Spektrum von Verbraucherbedürfnissen entsprechen.
Nach Kapazität:
Standardpackungen führen, während größere Formate expandierenDas 10–15-ml-Segment entfiel im Jahr 2026 auf 38,05 % des Kategorieumsatzes. Dieses Format bietet ausreichend Volumen für einen typischen kurzen Verlauf des Symptommanagements. Es passt auch problemlos in etablierte Apothekenregalanordnungen. Erwachsene Nutzer kaufen dieses Format häufig bei akuten Halsschmerzen. Die Packungsgröße balanciert Tragbarkeit mit einer sinnvollen Anzahl von Dosen, sodass sie bei Bedarf mitgenommen werden kann und gleichzeitig genug Produkt für den kurzen Verlauf bietet, den Verbraucher im Allgemeinen mit akuter Halsschmerzversorgung verbinden. Sie kann auch einen klaren Preispunkt für Einzelhandelsapothekenkäufer unterstützen. Diese Eigenschaften erklären, warum es das Standardformat für den rezeptfreien Gebrauch bei Erwachsenen bleibt. Kleinere Packungsformate dienen spezialisierteren Bedürfnissen, anstatt die Kernapothekenpackung zu ersetzen.
Das 20–30-ml-Segment soll bis 2032 mit einer CAGR von 13,14 % expandieren. Größere Formate reagieren auf Haushaltsbevorratungsmuster während Erkältungs- und Grippeperioden. Ein Haushalt bevorzugt möglicherweise eine Packung, die mehrere Erwachsene oder eine wiederholte Nutzung während einer Saison unterstützen kann. Dies schafft eine Möglichkeit für Marken, Produkte als Teil eines häuslichen Atemwegsversorgungssets zu verpacken. Formate bis zu 5 ml bleiben für Reisen und die Nutzung unterwegs relevant. Der 5–10-ml-Bereich kann besser für pädiatrische Dosierungen und kindersichere Verpackungsanforderungen geeignet sein. Produkte über 30 ml haben eine begrenztere Relevanz bei institutionellen und klinischen Käufen. Die Kapazitätswahl folgt daher einer klaren Aufteilung zwischen persönlicher Bequemlichkeit, Haushaltsnachfrage und kontrolliertem professionellem Gebrauch, was es Herstellern ermöglicht, die Packungsarchitektur zu einem Teil ihrer Preis- und Kanalstrategie im Markt für Halssprays zu machen.
Nach Formulierung:
Zuckerfreie Produkte führen und alkoholfreie Produkte gewinnen an TempoZuckerfreie Produkte hielten im Jahr 2026 einen Anteil von 32,67 % am Kategorieumsatz. Ihre Führungsposition spiegelt die Nachfrage von Verbrauchern wider, die ihren Zuckerkonsum kontrollieren, und von Eltern, die zuckerärmere Optionen für Kinder suchen. Das Merkmal ist in mehreren regulierten rezeptfreien Märkten zu einer vertrauten Erwartung geworden. Die HPRA-Produktinformation Irlands für Orosoothe 0,15 % oromukosales Spray identifiziert das Produkt als zuckerfrei. Eine solche Produktkennzeichnung gibt Verbrauchern eine einfache Möglichkeit, Formulierungen zu vergleichen. Sie bietet auch einen praktischen Unterscheidungspunkt in Apothekenregalen. Zuckerfreie Aussagen können besonders relevant sein, wenn Produkte für den Familiengebrauch gekauft werden, da Haushaltskäufer häufig nach Formaten suchen, die für mehr als einen Erwachsenen oder ein Kind in Betracht gezogen werden können, während sie die relevanten gekennzeichneten Anweisungen befolgen.
Alkoholfreie Produkte sollen bis 2032 mit einer CAGR von 14,09 % wachsen. Die Formulierung spricht Eltern und Verbraucher an, die alkoholhaltige Produkte vermeiden möchten. Sie unterstützt auch eine breitere Akzeptanz in muslimisch geprägten Ländern im Nahen Osten, Afrika und Südostasien. Pflanzliche, konservierungsmittelfreie und honigbasierte Formate sprechen unterschiedliche Verbraucherpräferenzen innerhalb derselben Kategorie an. Mehrkomponentenprodukte können Menthol, botanische Extrakte und Vitamine als Reaktion auf das Interesse an einer breiteren Symptomunterstützung kombinieren. Marken müssen sicherstellen, dass diese Inhaltsstoffkombinationen innerhalb der relevanten Produkt- und Aussageanforderungen bleiben. Die Formulierungslandschaft erweitert sich daher, ohne die Bedeutung etablierter therapeutischer Wirkstoffe zu verringern. Dies unterstützt eine vielfältigere Produktpalette im gesamten Markt für Halssprays, wo Käufer Produkte nach Inhaltsstoffpräferenz, Haushaltseignung und der erwarteten Intensität oder Dauer der Symptome auswählen können.
Nach Wirkstofftyp:
Synthetische Wirkstoffe führen, während natürliche Wirkstoffe schneller wachsenSynthetische Wirkstoffe hielten im Jahr 2026 einen Anteil von 61,34 % am Kategorieumsatz. Benzydamin, Flurbiprofen, Benzocain und Chlorhexidin haben etablierte klinische und regulatorische Historien. Ihre bekannten Profile machen sie in Produkten nützlich, die vertraute Wirksamkeits- und Sicherheitsinformationen benötigen, und geben Apothekern und Verbrauchern eine erkennbare Grundlage für die Auswahl beim Vergleich von Produkten mit unterschiedlichen Wirkstoffen und Positionierungen. Hersteller können auch auf etablierte Wirkstofflieferketten zurückgreifen. Dies gibt synthetischen Formulierungen eine wichtige Rolle im Mainstream-Apothekenangebot. Die Kategorie bleibt besonders relevant, wo Verbraucher und Apotheker anerkannte Wirkstoffe priorisieren. Diese Faktoren halten synthetische Wirkstoffe beim aktuellen Umsatz vorne. Sie bieten auch eine Basis für Kombinationsprodukte, die komplementäre Komponenten hinzufügen.
Natürliche Wirkstoffe sollen bis 2032 mit einer CAGR von 14,19 % wachsen. Honig, Propolis, Echinacea und ätherische Öle unterstützen Produkte, die auf Käufer abzielen, die botanische oder traditionelle Heilmittel bevorzugen. Einige pflanzliche Produkte können in Europa spezifischen Zulassungswegen für traditionelle Anwendungen folgen, einschließlich des Rahmens der Richtlinie 2004/24/EG. Dies kann Produktentwicklungsentscheidungen beeinflussen, beseitigt jedoch nicht die Notwendigkeit konformer Qualitäts- und Sicherheitsstandards. Jüngste indische Produkteinführungen zeigen ein anhaltendes kommerzielles Interesse an ayurvedischen pflanzlichen Halssprays. Natürliche Formate können die Bandbreite akzeptabler Produktoptionen für Verbraucher erweitern. Ihr Wachstum spiegelt sich ändernde Formulierungspräferenzen wider und nicht die Verdrängung etablierter synthetischer Wirkstoffe. Dies schafft Raum für beide Inhaltsstoffkategorien in Einzelhandelsportfolios und ermöglicht es Unternehmen, konventionelle Produkte beizubehalten und gleichzeitig natürliche Erweiterungen unter derselben breiteren Atemwegsversorgungsfranchise im Markt für Halssprays zu testen.
Nach Anwendung:
Halsschmerzlinderung verankert die Nachfrage, während Hustenlinderung expandiertDie Halsschmerzlinderung entfiel im Jahr 2026 auf 54,90 % des Kategorieumsatzes. Die Anwendung umfasst akute Halsschmerzen, Pharyngitis und tonsillitisverwandte Beschwerden. Sie ist eng mit dem Kernzweck der Halssprayverwendung verbunden. Atemwegsinfektionen und saisonale Erkältungsepisoden bieten wiederkehrende Verwendungsanlässe. Die Anwendung hat auch außerhalb der Spitzengrippezeiten Relevanz, da Halsbeschwerden das ganze Jahr über auftreten können, was das Ausmaß begrenzt, in dem die Kategorie von einem einzigen kurzen Zeitraum des Erkältungs- und Grippekaufs abhängt. Die lokale Produktverabreichung eignet sich für Verbraucher, die Linderung am Ort der Beschwerden suchen. Dies macht die Halsschmerzlinderung zur zentralen Volumenanwendung. Es gibt Apothekenmitarbeitern auch eine unkomplizierte Möglichkeit, Produkte im rezeptfreien Atemwegsversorgungsgang zu platzieren.
Die Hustenlinderung soll bis 2032 mit einer CAGR von 14,87 % wachsen. Die Expansion spiegelt einen umfassenderen Ansatz zum Management von Atemwegssymptomen wider. Reckitt begann im Juni 2026 mit dem globalen Rollout von Strepsils Cough Dual Action nach seiner ersten Einführung in Polen. Die Reihe verwendet verschiedene pflanzliche Wirkstoffkombinationen für trockenen und schleimigen Husten. Dies zeigt, wie eine etablierte Halsschmerzmarke in verwandte Anwendungen expandieren kann. Die postoperative Halsversorgung bleibt ebenfalls eine wichtige klinische Nische. Die randomisierte Studie aus dem Jahr 2025 zu Flurbiprofen-Mundspray unterstützt die Produktrelevanz für postoperative Halsschmerzen. Erkältungs- und Grippesymptome, Laryngitis, Pharyngitis und Mundtrockenheit schaffen zusätzliche Anwendungsfälle. Die Anwendungserweiterung kann Unternehmen helfen, Portfolios rund um Atemwegsbeschwerden aufzubauen, anstatt nur ein Symptom zu behandeln, was die Produktrelevanz verbessern kann, wenn Verbraucher während derselben Krankheitsepisode mehrere Linderungsformen kaufen.
Nach Endnutzer:
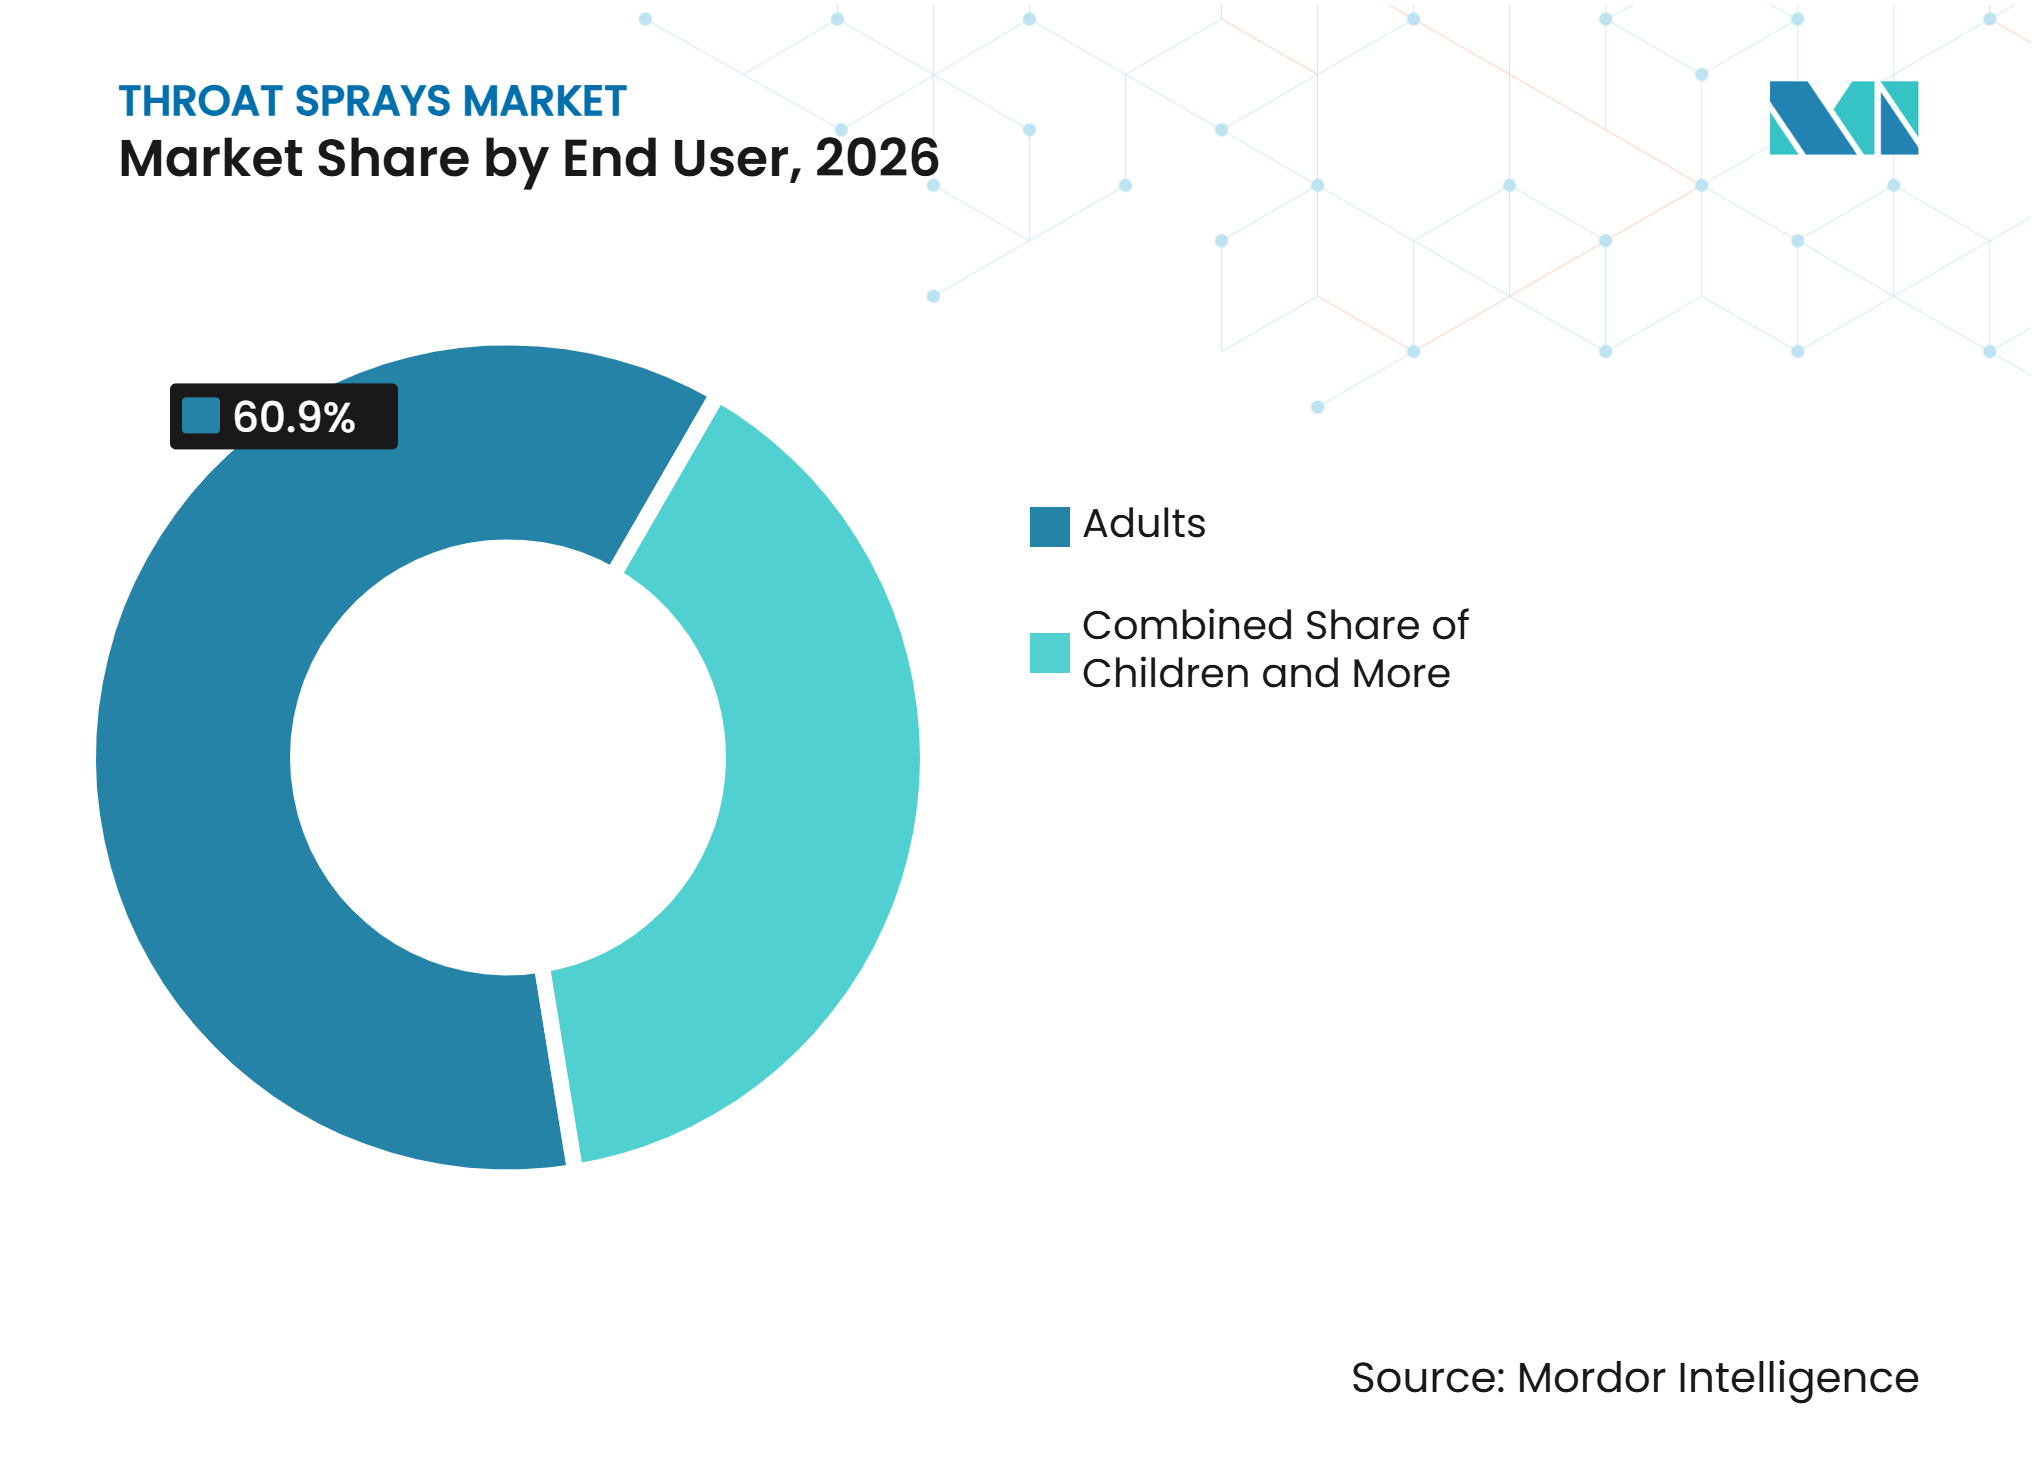
Erwachsene führen die aktuelle Nachfrage an und Kinder unterstützen das WachstumErwachsene hielten im Jahr 2026 einen Anteil von 60,91 % am Kategorieumsatz. Erwachsene haben eine breite Palette relevanter Verwendungsanlässe, darunter häufige Atemwegserkrankungen und Stimmbelastung. Arbeitnehmer, die ihre Stimme häufig einsetzen, suchen möglicherweise außerhalb von Krankheitsperioden nach lokaler Halsversorgung. Die Vertrautheit mit etablierten Marken kann auch Wiederholungskäufe fördern. Erwachsenenprodukte sind in Apotheken- und Einzelhandelskanälen weit verbreitet, was es etablierten Marken ermöglicht, routinemäßige Sichtbarkeit aufrechtzuerhalten und den sofortigen Zugang für Verbraucher zu unterstützen, die Symptomlinderung ohne vorherige Rezeptkonsultation erhalten möchten. Dies macht das Segment zentral für das aktuelle Kategorievolumen. Es unterstützt auch den Verkauf sowohl von Standard- als auch von Premium-Formulierungen. Die Erwachsenennachfrage bietet daher eine stabile Basis für den breiteren Markt für Halssprays und unterstützt die Platzierung etablierter Formate in routinemäßigen rezeptfreien Einzelhandelsstandorten.
Kinder sollen bis 2032 mit einer CAGR von 13,34 % expandieren. Eltern berücksichtigen bei der Auswahl eines pädiatrischen Produkts häufig Inhaltsstoffprofil, Geschmack, Dosierung und Verpackung. Natürliche Produkte auf Basis von Honig und Propolis haben in diesem Bereich Aufmerksamkeit erregt. Honig- und propolisbasierte Produkte haben im Kindersegment Aufmerksamkeit erregt. Die pädiatrische Produktentwicklung muss auch altersgerechte Kennzeichnung und Wirkstoffbeschränkungen berücksichtigen. Ältere Erwachsene bilden eine weitere eigenständige Gruppe, da die Medikamentenempfindlichkeit die Formulierungswahl beeinflussen kann. Konservierungsmittelfreie und niedrig konzentrierte Optionen können für diese Verbraucher relevant sein. Die Endnutzersegmentierung wird weiterhin von einer sicheren Positionierung und klaren Verwendungsanweisungen abhängen, insbesondere wenn Marken Produktgeschmack, Packungsgröße, Abgabe und Inhaltsstoffprofil für eine bestimmte Altersgruppe anpassen.

Nach Vertriebskanal:
Einzelhandelsapotheken führen, während E-Apotheken skalierenEinzelhandelsapotheken und Drogerien hielten im Jahr 2026 einen Anteil von 48,23 % am Kategorieumsatz. Diese Verkaufsstellen bleiben in vielen Ländern ein primärer Zugangspunkt für rezeptfreie Halsversorgung. Apothekenmitarbeiter können Verbrauchern bei der Auswahl zwischen anästhetischen, entzündungshemmenden, natürlichen und pädiatrischen Produkten helfen. Diese Interaktion ist nützlich, wenn Symptome, Alterseignung oder Wirkstoffe die Auswahl beeinflussen. Physische Geschäfte unterstützen auch den sofortigen Kauf während einer akuten Krankheitsepisode. Ihre breite geografische Abdeckung stärkt die Rolle des Apothekenkanals im Markt für Halssprays, insbesondere in Situationen, in denen eine Person ein Produkt an demselben Tag sucht, an dem Symptome erstmals störend werden. Einzelhandelsapotheken werden auch dann wichtig bleiben, wenn digitale Wege breiter genutzt werden. Sie bieten weiterhin Sichtbarkeit für etablierte Marken und neue Einführungen.
Online-Apotheken und E-Apotheken sollen bis 2032 mit einer CAGR von 15,65 % wachsen. Digitale Kanäle erleichtern es Verbrauchern, Formulierungen zu vergleichen und Wiederholungskäufe zu arrangieren. Sie ermöglichen es Marken auch, komplementäre Atemwegsversorgungsprodukte gemeinsam anzubieten. Der Kanal kann besonders relevant für natürliche Formulierungen und Premium-Produkte sein, die auf detaillierten Inhaltsstoffinformationen basieren. Die E-Commerce-Expansion beseitigt nicht die Notwendigkeit angemessener rezeptfreier Produktinformationen. Einzelhändler und Marken müssen Dosierung, Warnhinweise und Produktaussagen weiterhin klar präsentieren. Direktverbraucher-Websites können auch Käufer erreichen, die kuratierte Wellness-Produktsets suchen. Der Kanalwechsel gibt dem Markt für Halssprays einen weiteren Weg, Verbraucher über die physische Apotheke hinaus zu erreichen, während Marken Produktentdeckung mit Wiederholungsbestellungen und saisonalen Nachfülloptionen verbinden können.
Geografische Analyse
Nordamerika
Nordamerika hält im Jahr 2026 einen Anteil von 34,09 % am Kategorieumsatz. Chloraseptic blieb laut der Einreichung von Prestige Consumer Healthcare für das Geschäftsjahr 2025 die führende US-amerikanische Marke bei Halsschmerzflüssigkeiten. Natürliche Formate haben auch einen Platz im regionalen Premium-Segment. Der FDA-OTC-Monografierahmen bleibt ein zentraler regulatorischer Einfluss für nicht verschreibungspflichtige Arzneimittelprodukte. Unternehmen können den etablierten Einzelhandelszugang nutzen, um klinisch positionierte und Clean-Label-Produkte einzuführen. Mexiko trägt durch den Ausbau der Apothekenketten-Infrastruktur und die zunehmende Selbstfürsorge zum Volumen bei, was den Zugang zu nicht verschreibungspflichtigen Atemwegsprodukten in städtischen Gebieten mit unterschiedlichem Zugang zur Primärversorgung erweitert.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einer CAGR von 14,90 % wachsen. Indien und China sind die wichtigsten Volumenwachstumsmotoren. Indien hat eine bedeutende Basis für ayurvedische Halsprodukte, die die formelle Kommerzialisierung pflanzlicher Produkte unterstützt. China kombiniert eine große Verbraucherbasis mit einem wachsenden digitalen Einzelhandelsumfeld. Bedenken hinsichtlich der städtischen Luftqualität können auch die Nachfrage nach Produkten unterstützen, die bei Rachenentzündungen eingesetzt werden. Südkorea und Australien tragen etablierte Kaufmuster im Bereich Verbrauchergesundheit bei. Das Wachstum hängt von der Produkterschwinglichkeit, konformen Aussagen und der Kanalverfügbarkeit über verschiedene nationale Vorschriften hinweg ab. Die Region unterstützt sowohl konventionelle rezeptfreie Produkte als auch lokal bevorzugte natürliche Formulierungen, sodass Unternehmen länderspezifische Portfolios benötigen, anstatt ein einheitliches regionales Angebot über verschiedene Apotheken-, E-Commerce- und regulatorische Umgebungen hinweg.
Europa, Südamerika und Naher Osten und Afrika
Europa, Südamerika und MEA haben jeweils unterschiedliche Wege zum Nachfragewachstum. Europäische Märkte betonen Formulierungsqualität und regulatorische Compliance. Die Produktqualitätsleitlinie der EMA macht die Geräteleistung für lokal wirkende Abgabesysteme relevant[2]. Angelini Pharma führte Tantum Verde Duo in Rumänien als Teil seiner europäischen Produktaktivitäten ein. Brasilien und Argentinien kombinieren einen expandierenden Apothekenzugang mit hoher Preissensibilität, was eine Rolle für Generika aufrechterhalten. GCC-Märkte bieten Potenzial für alkohol- und konservierungsmittelfreie Formate, die mit Verbraucherpräferenzen und lokalen Compliance-Faktoren übereinstimmen. Diese gemischten Geografien benötigen Produktsortimente, die Regulierung, Kaufkraft, Formulierungspräferenzen und die unterschiedlichen Wege berücksichtigen, auf denen Verbraucher zwischen Apothekenberatung, Einzelhandelsbrowsing und Online-Bestellungen wechseln.
Wettbewerbslandschaft
Marktkonzentration
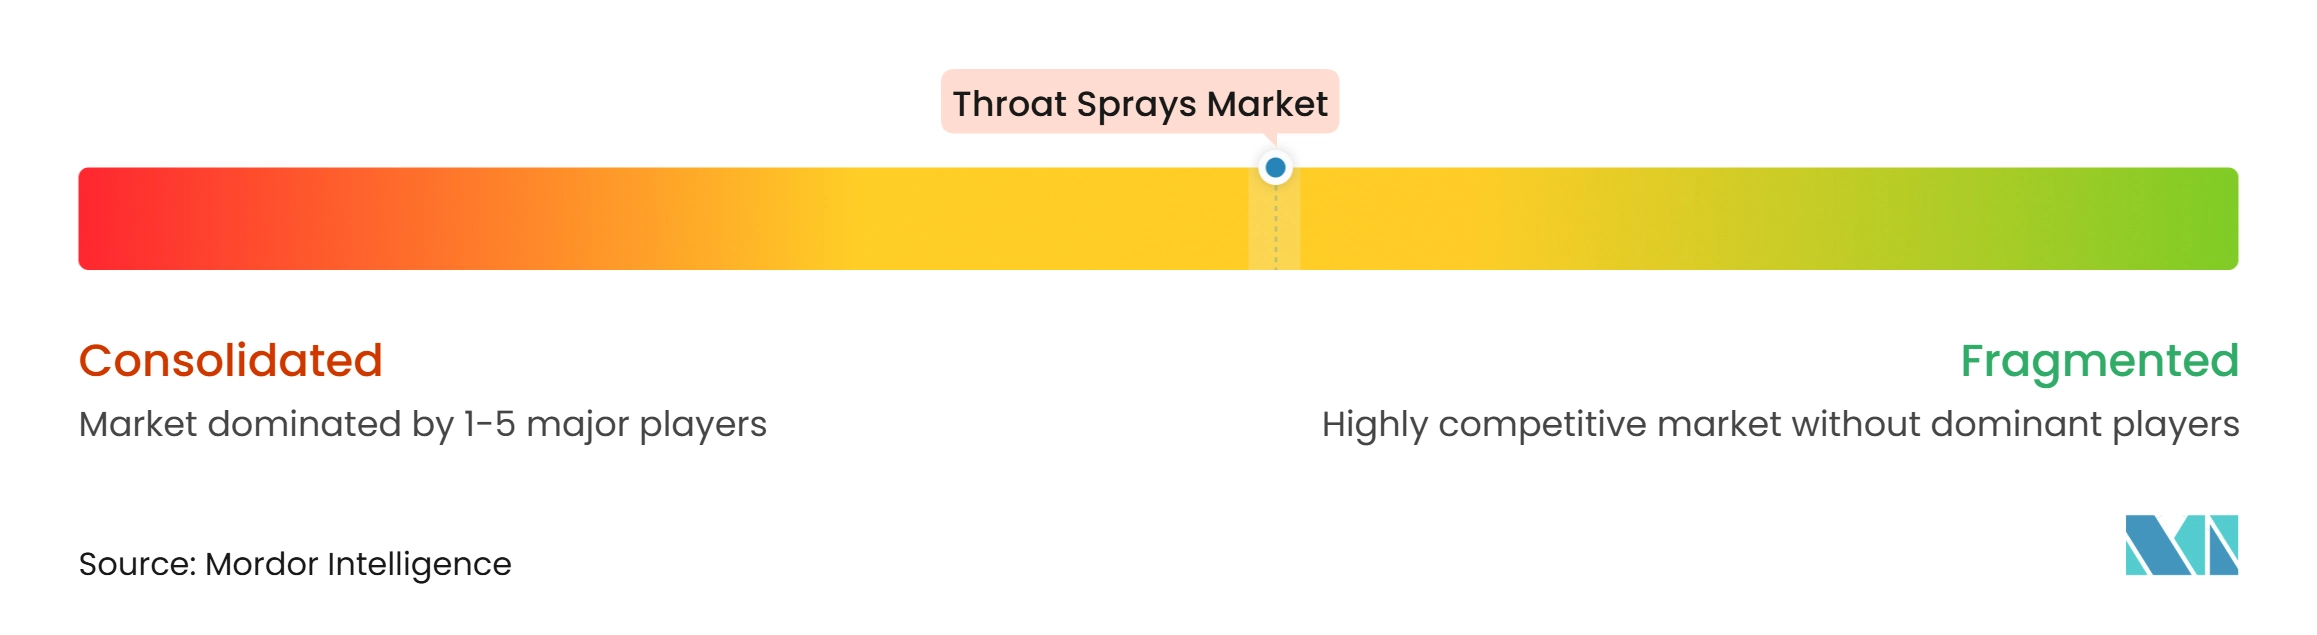
Der Markt für Halssprays ist mäßig fragmentiert. Große Verbrauchergesundheitsunternehmen führen etablierte Markenpositionen an, während regionale Spezialisten und Naturmarken fokussierte Nischen aufbauen. Der Wettbewerb konzentriert sich auf klinische Unterstützung, Formulierungsqualität, Gerätewahl und Portfoliobreite. Reckitt erweitert Strepsils über die Halsschmerzlinderung hinaus durch seine Cough Dual Action-Reihe. Dies schafft ein breiteres Atemwegsversorgungsangebot für eine anerkannte Marke im Markt für Halssprays. Angelini Pharma hat auch Kombinationsformulierungseinführungen genutzt, um Tantum Verde in europäischen Märkten zu erweitern. Diese Maßnahmen zeigen, dass Produktnähe und spezifische Formulierungsvorteile weiterhin zentrale Wettbewerbsinstrumente sind, insbesondere dort, wo etablierte Marken relevant bleiben wollen, wenn Käufer konventionelle Wirkstoffe mit pflanzlichen Alternativen vergleichen.
Kombinationsprodukte sind ein Bereich aktiver Entwicklung. Sie können entzündungshemmende, antiseptische oder pflanzliche Komponenten in einem Format kombinieren. Solche Produkte benötigen klare Nachweise, Kennzeichnung und Wirkstoff-Compliance. Pädiatrische Versorgung ist ein weiterer Bereich, in dem Unternehmen durch altersgerechte Produkte und Inhaltsstoffauswahl differenzieren können. Propolisbasierte Produkte haben im Kindersegment Anerkennung aufgebaut. Präzisionsdosierung ist ebenfalls relevant, da eine zuverlässige Pumpe ein konsistentes Benutzererlebnis unterstützen kann. Nemeras HNO-Portfolio veranschaulicht das anhaltende Lieferanteninvestment in Mehrfachdosis-Abgabeplattformen. Gerätezulieferer beeinflussen daher, wie Verbrauchergesundheitsunternehmen zukünftige Produkte gestalten und positionieren. Ihre Rolle wird sichtbarer, wenn ein Hersteller Spray-Leistung, Konservierungsmittelfreiheit oder dosierte Abgabe als Teil seines Produktangebots nutzt. Dies macht Lieferantenbeziehungen nicht nur für die Produktionsplanung relevant, sondern auch für die Fähigkeit einer Marke, ein konsistentes Erlebnis über Kanäle und Märkte hinweg aufrechtzuerhalten.
Marktführer für Halssprays
-
The Procter & Gamble Company
-
Reckitt Benckiser Group plc
-
Prestige Consumer Healthcare Inc.
-
Johnson & Johnson
-
iNova Pharmaceuticals
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Halssprays-Markt Unternehmen in diesem Bericht
- Angelini Pharma S.p.A.
- Bayer
- BioGaia AB
- Boiron SA
- Church & Dwight
- Cipla
- Dabur India
- Dr. Reddy’s Laboratories Limited
- Haleon plc
- Himalaya
- iNova Pharmaceuticals
- Johnson & Johnson
- Klosterfrau Healthcare Group
- Perrigo Company
- Prestige Consumer Healthcare
- Reckitt Benckiser Group
- Sandoz Group AG
- Sanofi
- Schwabe Group
- Procter & Gamble
- Tokiwa Pharmaceutical Co. Ltd
- Viatris
- Zandu Pharmaceutical Works Limited
Neueste Industrielle Entwicklungen in Halssprays-Markt
- Juni 2026: Reckitt initiierte den globalen Rollout von Strepsils Cough Dual Action nach seiner ersten Einführung in Polen. Die Reihe führt pflanzliche Wirkstoffe für trockenen und schleimigen Husten ein und stellt die Kategorieexpansion von Strepsils dar.
- November 2025: Angelini Pharma führte Tantum Verde Duo Spray in Rumänien ein. Das Produkt kombiniert Benzydaminhydrochlorid und Cetylpyridiniumchlorid für entzündungshemmende, analgetische und antiseptische Wirkung.
Berichtsumfang des globalen Marktes für Halssprays
Gemäß dem Berichtsumfang umfasst der Markt für Halssprays rezeptfreie und verschreibungspflichtige Spray-Produkte, die für die lokalisierte Verabreichung im Rachen und in der Mundhöhle konzipiert sind, um symptomatische Linderung oder unterstützende Versorgung bei Halsschmerzen, Husten, Erkältungs- und Grippesymptomen, Halsreizungen, Laryngitis, Pharyngitis, postoperativen Halsbeschwerden, Mundtrockenheit und verwandten Erkrankungen zu bieten. Die abgedeckten Produkte umfassen analgetische, anästhetische, antiseptische, antibakterielle, entzündungshemmende, pflanzliche, natürliche und Kombinations-Halssprays, die über definierte Verschlusstypen, Kapazitäten, Formulierungen, Wirkstofftypen, Anwendungen, Endnutzergruppen und Vertriebskanäle geliefert werden.
Der Markt ist nach Produkttyp, Verschlusstyp, Kapazität, Formulierung, Wirkstofftyp, Anwendung, Endnutzer, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in analgetische und anästhetische Halssprays, antiseptische und antibakterielle Halssprays, entzündungshemmende Halssprays, pflanzliche und natürliche Halssprays sowie Kombinations-Halssprays segmentiert. Analgetische und anästhetische Halssprays sind in benzocainbasierte Halssprays, phenolbasierte Halssprays, lidocainbasierte Halssprays und Kombinations-analgetische und anästhetische Halssprays segmentiert. Antiseptische und antibakterielle Halssprays sind in chlorhexidinbasierte Halssprays, hexetidinbasierte Halssprays, cetylpyridiniumchloridbasierte Halssprays, benzalkoniumchloridbasierte Halssprays und Kombinations-antiseptische und antibakterielle Halssprays segmentiert. Entzündungshemmende Halssprays sind in flurbiprofenbasierte Halssprays, nichtsteroidale entzündungshemmende Halssprays, kortikosteroidbasierte Halssprays und Kombinations-entzündungshemmende Halssprays segmentiert. Pflanzliche und natürliche Halssprays sind in honigbasierte Halssprays, propolisbasierte Halssprays, echinaceabasierte Halssprays, ätherischölbasierte Halssprays sowie ayurvedische und botanische Halssprays segmentiert. Kombinations-Halssprays sind in analgetische und antiseptische Kombinationen, analgetische und entzündungshemmende Kombinationen, antiseptische und pflanzliche Kombinationen sowie Halslinderungs- und Hustenkombinationen segmentiert.
Nach Verschlusstyp ist der Markt in Pumpen und Dosierer sowie Aerosolsprays segmentiert. Pumpen und Dosierer sind in dosierte Pumpen, nicht dosierte Pumpen und Langdüsenspender segmentiert. Aerosolsprays sind in Druckaerosolsprays und Bag-on-Valve-Aerosolsprays segmentiert. Nach Kapazität ist der Markt in bis zu 5 ml, 5–10 ml, 10–15 ml, 20–30 ml und über 30 ml segmentiert. Nach Formulierung ist der Markt in pflanzliche Formulierungen, zuckerfreie Formulierungen, alkoholfreie Formulierungen, konservierungsmittelfreie Formulierungen, honigbasierte Formulierungen, mentholbasierte Formulierungen und Mehrkomponentenformulierungen segmentiert. Nach Wirkstofftyp ist der Markt in synthetische Wirkstoffe und natürliche Wirkstoffe segmentiert. Synthetische Wirkstoffe sind in analgetische Wirkstoffe, anästhetische Wirkstoffe, antiseptische Wirkstoffe und entzündungshemmende Wirkstoffe segmentiert. Natürliche Wirkstoffe sind in Honig, Propolis, Echinacea, Menthol und Eukalyptus, ätherische Öle und andere botanische Extrakte segmentiert.
Segmentierungsübersicht
| Analgetische und anästhetische Halssprays | Benzocainbasierte Halssprays |
| Phenolbasierte Halssprays | |
| Lidocainbasierte Halssprays | |
| Kombinations-analgetische und anästhetische Halssprays | |
| Antiseptische und antibakterielle Halssprays | Chlorhexidinbasierte Halssprays |
| Hexetidinbasierte Halssprays | |
| Cetylpyridiniumchloridbasierte Halssprays | |
| Benzalkoniumchloridbasierte Halssprays | |
| Kombinations-antiseptische und antibakterielle Halssprays | |
| Entzündungshemmende Halssprays | Flurbiprofenbasierte Halssprays |
| Nichtsteroidale entzündungshemmende Halssprays | |
| Kortikosteroidbasierte Halssprays | |
| Kombinations-entzündungshemmende Halssprays | |
| Pflanzliche und natürliche Halssprays | Honigbasierte Halssprays |
| Propolisbasierte Halssprays | |
| Echinaceabasierte Halssprays | |
| Ätherischölbasierte Halssprays | |
| Ayurvedische und botanische Halssprays | |
| Kombinations-Halssprays | Analgetische und antiseptische Kombinationen |
| Analgetische und entzündungshemmende Kombinationen | |
| Antiseptische und pflanzliche Kombinationen | |
| Halslinderungs- und Hustenkombinationen |
| Pumpen und Dosierer | Dosierte Pumpen |
| Nicht dosierte Pumpen | |
| Langdüsenspender | |
| Aerosolsprays | Druckaerosolsprays |
| Bag-on-Valve-Aerosolsprays |
| Bis zu 5 ml |
| 5–10 ml |
| 10–15 ml |
| 20–30 ml |
| Über 30 ml |
| Pflanzliche Formulierungen |
| Zuckerfreie Formulierungen |
| Alkoholfreie Formulierungen |
| Konservierungsmittelfreie Formulierungen |
| Honigbasierte Formulierungen |
| Mentholbasierte Formulierungen |
| Mehrkomponentenformulierungen |
| Synthetische Wirkstoffe | Analgetische Wirkstoffe |
| Anästhetische Wirkstoffe | |
| Antiseptische Wirkstoffe | |
| Entzündungshemmende Wirkstoffe | |
| Natürliche Wirkstoffe | Honig |
| Propolis | |
| Echinacea | |
| Menthol und Eukalyptus | |
| Ätherische Öle | |
| Andere botanische Extrakte |
| Halsschmerzlinderung | Akute Halsschmerzen |
| Pharyngitis | |
| Tonsillitisverwandte Halsbeschwerden | |
| Halsreizung | |
| Hustenlinderung | Trockener Husten |
| Mit Infektionen der oberen Atemwege verbundener Husten | |
| Halsberuhigende Hustenlinderung | |
| Linderung von Erkältungs- und Grippesymptomen | Erkältungsbedingte Halssymptome |
| Grippebedingte Halssymptome | |
| Saisonale Atemwegssymptome | |
| Laryngitis und Pharyngitis | |
| Postoperative und postprozedurale Halsversorgung | |
| Mundtrockenheit und Halsreizung | |
| Andere Anwendungen |
| Erwachsene |
| Kinder |
| Ältere Erwachsene |
| Andere Endnutzer |
| Einzelhandelsapotheken und Drogerien | Unabhängige Apotheken |
| Apothekenketten | |
| Krankenhausapotheken | |
| Online-Apotheken und E-Apotheken | |
| Direktverbraucher-Kanäle | |
| Institutionelle und klinische Beschaffung | |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Übriger Naher Osten und Afrika | |
| Brasilien | |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Analgetische und anästhetische Halssprays | Benzocainbasierte Halssprays |
| Phenolbasierte Halssprays | ||
| Lidocainbasierte Halssprays | ||
| Kombinations-analgetische und anästhetische Halssprays | ||
| Antiseptische und antibakterielle Halssprays | Chlorhexidinbasierte Halssprays | |
| Hexetidinbasierte Halssprays | ||
| Cetylpyridiniumchloridbasierte Halssprays | ||
| Benzalkoniumchloridbasierte Halssprays | ||
| Kombinations-antiseptische und antibakterielle Halssprays | ||
| Entzündungshemmende Halssprays | Flurbiprofenbasierte Halssprays | |
| Nichtsteroidale entzündungshemmende Halssprays | ||
| Kortikosteroidbasierte Halssprays | ||
| Kombinations-entzündungshemmende Halssprays | ||
| Pflanzliche und natürliche Halssprays | Honigbasierte Halssprays | |
| Propolisbasierte Halssprays | ||
| Echinaceabasierte Halssprays | ||
| Ätherischölbasierte Halssprays | ||
| Ayurvedische und botanische Halssprays | ||
| Kombinations-Halssprays | Analgetische und antiseptische Kombinationen | |
| Analgetische und entzündungshemmende Kombinationen | ||
| Antiseptische und pflanzliche Kombinationen | ||
| Halslinderungs- und Hustenkombinationen | ||
| Nach Verschlusstyp | Pumpen und Dosierer | Dosierte Pumpen |
| Nicht dosierte Pumpen | ||
| Langdüsenspender | ||
| Aerosolsprays | Druckaerosolsprays | |
| Bag-on-Valve-Aerosolsprays | ||
| Nach Kapazität | Bis zu 5 ml | |
| 5–10 ml | ||
| 10–15 ml | ||
| 20–30 ml | ||
| Über 30 ml | ||
| Nach Formulierung | Pflanzliche Formulierungen | |
| Zuckerfreie Formulierungen | ||
| Alkoholfreie Formulierungen | ||
| Konservierungsmittelfreie Formulierungen | ||
| Honigbasierte Formulierungen | ||
| Mentholbasierte Formulierungen | ||
| Mehrkomponentenformulierungen | ||
| Nach Wirkstofftyp | Synthetische Wirkstoffe | Analgetische Wirkstoffe |
| Anästhetische Wirkstoffe | ||
| Antiseptische Wirkstoffe | ||
| Entzündungshemmende Wirkstoffe | ||
| Natürliche Wirkstoffe | Honig | |
| Propolis | ||
| Echinacea | ||
| Menthol und Eukalyptus | ||
| Ätherische Öle | ||
| Andere botanische Extrakte | ||
| Nach Anwendung | Halsschmerzlinderung | Akute Halsschmerzen |
| Pharyngitis | ||
| Tonsillitisverwandte Halsbeschwerden | ||
| Halsreizung | ||
| Hustenlinderung | Trockener Husten | |
| Mit Infektionen der oberen Atemwege verbundener Husten | ||
| Halsberuhigende Hustenlinderung | ||
| Linderung von Erkältungs- und Grippesymptomen | Erkältungsbedingte Halssymptome | |
| Grippebedingte Halssymptome | ||
| Saisonale Atemwegssymptome | ||
| Laryngitis und Pharyngitis | ||
| Postoperative und postprozedurale Halsversorgung | ||
| Mundtrockenheit und Halsreizung | ||
| Andere Anwendungen | ||
| Nach Endnutzer | Erwachsene | |
| Kinder | ||
| Ältere Erwachsene | ||
| Andere Endnutzer | ||
| Nach Vertriebskanal | Einzelhandelsapotheken und Drogerien | Unabhängige Apotheken |
| Apothekenketten | ||
| Krankenhausapotheken | ||
| Online-Apotheken und E-Apotheken | ||
| Direktverbraucher-Kanäle | ||
| Institutionelle und klinische Beschaffung | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Übriger Naher Osten und Afrika | ||
| Brasilien | ||
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Halssprays bis 2032 erreichen?
Die Kategorie soll bis 2032 1,21 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 12,95 % wachsen.
Welcher Halsspray-Produkttyp hat den größten Marktanteil?
Analgetische und anästhetische Produkte führen im Jahr 2026 mit einem Anteil von 41,34 %, unterstützt durch eine starke Vertrautheit der Verbraucher mit etablierten Wirkstoffen.
Warum gewinnen entzündungshemmende Halssprays an Nachfrage?
Entzündungshemmende Formate sprechen lokalisierte Symptome an und profitieren von Nachweisen für Flurbiprofen-Mundspray bei postoperativen Halsschmerzen.
Welcher Vertriebskanal expandiert am schnellsten für Halssprays?
Online-Apotheken und E-Apotheken sollen bis 2032 mit einer CAGR von 15,65 % wachsen.
Warum haben alkoholfreie Halssprays Wachstumspotenzial?
Alkoholfreie Produkte sollen mit einer CAGR von 14,09 % wachsen, unterstützt durch pädiatrische Präferenzen und eine breitere Akzeptanz in muslimisch geprägten Märkten.
Welche Region hat die höchsten Wachstumsaussichten für Halssprays?
Asien-Pazifik soll bis 2032 mit einer CAGR von 14,90 % wachsen, wobei Indien und China als wichtige Volumenwachstumsmärkte fungieren.