
タイ・デスティネーション・ウェディング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
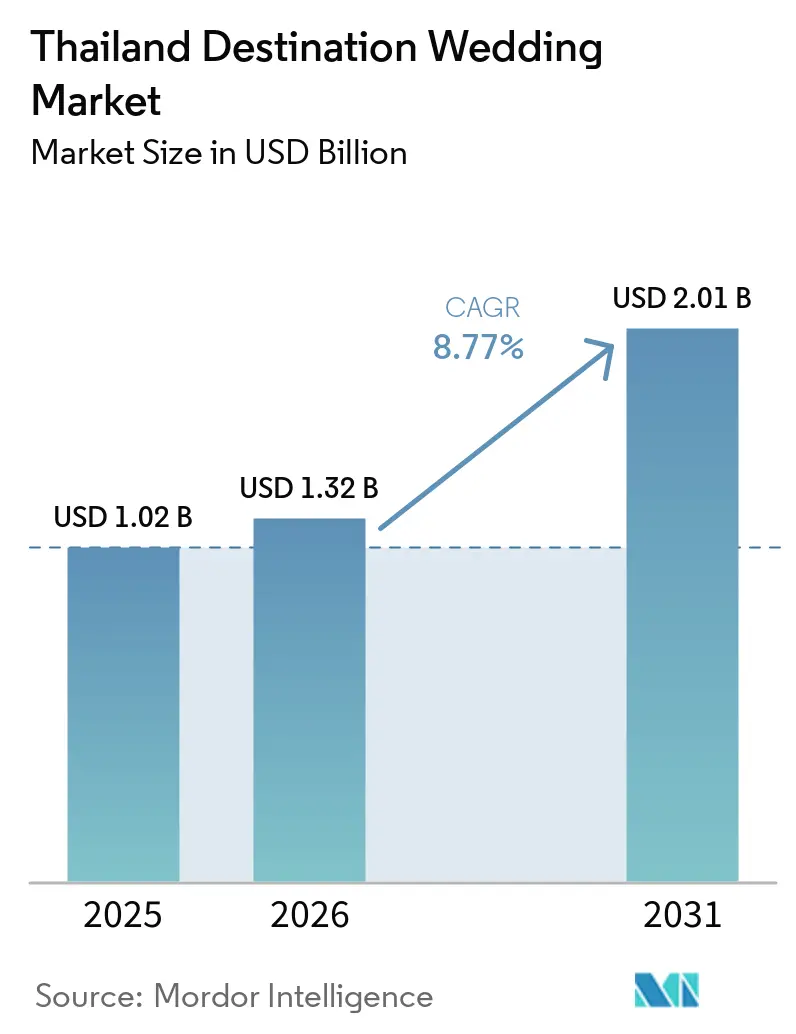
| 基準年の市場規模 (2025) | 1.02 十億米ドル |
| 市場規模 (2026) | 1.32 十億米ドル |
| 市場規模 (2031) | 2.01 十億米ドル |
| 成長率 (2026 - 2031) | 8.77 % |
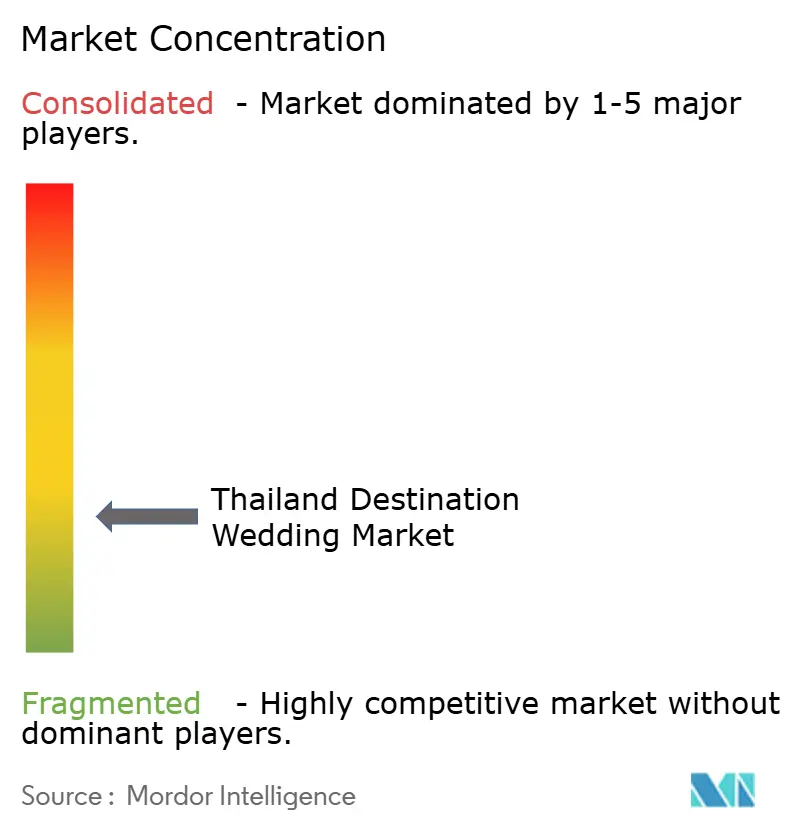
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタイ・デスティネーション・ウェディング市場分析
タイ・デスティネーション・ウェディング市場は、2025年の10.2億米ドル(1.02 ビリオン 米ドル)から2026年には13.2億米ドル(1.32 ビリオン 米ドル)に成長し、2026年から2031年にかけてCAGR 8.77%で2031年までに20.1億米ドル(2.01 ビリオン 米ドル)に達すると予測されています。インドおよび中国からのインバウンド需要が成長を牽引しており、国際的な購買者センチメントが予約トレンドおよび支出の中心的要素となっています。2025年1月に施行された婚姻平等法は、潜在的なカップル層を拡大し、長距離ロマンス旅行先としてのタイの魅力を高めました。タイ観光庁(TAT)およびタイ国際会議・展示局(TCEB)が、ウェディング・ロマンス観光をより広範なビジネスイベントプロモーションに組み込むなど、公共部門の支援も拡大しています[1]。市場の断片化は、統合型リゾートスケール、文化的カスタマイズ、詳細なプランニングを提供するオペレーターに機会をもたらしています。リスクとしては、インドルピーおよび中国人民元に対する通貨圧力、ならびに2026年5月に導入されたアライバルビザ規制の厳格化が挙げられ、これらはグループ旅行コストおよび予約の信頼性に影響を与え、国際的なウェディングパーティーにとって重要な課題となっています。
レポートの主要ポイント
- タイプ別では、国際デスティネーション・ウェディングが2025年のタイ・デスティネーション・ウェディング市場において61.2%のシェアを占め、国内デスティネーション・ウェディングは2031年にかけて最も高いCAGR 10.44%を記録すると予測されています。
- ウェディング規模別では、少人数・マイクロウェディングが2025年のタイ・デスティネーション・ウェディング市場において45.12%のシェアを占め、中規模ウェディングは2031年にかけて最も高いCAGR 10.64%で拡大すると予測されています。
- 支出別では、ミッドレンジウェディングが2025年のタイ・デスティネーション・ウェディング市場において49.81%のシェアを占め、ラグジュアリーウェディングは2031年にかけてCAGR 9.97%で成長すると予測されています。
- サービス別では、会場・宿泊が2025年のタイ・デスティネーション・ウェディング市場において32.91%のシェアを占め、エンターテインメント・写真撮影は2031年にかけて最も高いCAGR 11.01%を記録すると予測されています。
- 地域別では、プーケットおよびアンダマン海岸が2025年のタイ・デスティネーション・ウェディング市場において27.93%のシェアを獲得し、タイその他の地域は2031年にかけてCAGR 10.39%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
タイ・デスティネーション・ウェディング市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中国・インドからの強いインバウンド・ウェディング観光 | +3.2% | プーケット、クラビ、コサムイ | 短期(2年以内) |
| 60カ国以上へのアライバルビザ拡大 | +1.5% | 欧州、中東、オセアニアの非東南アジア諸国連合(ASEAN)市場 | 短期(2年以内) |
| マイクロインフルエンサーによるウェディングコンテンツの人気上昇 | +1.0% | インド、中国、アジア太平洋地域で最も強い牽引効果 | 中期(2〜4年) |
| 「ウェディング&ロマンス」をMICEの柱として政府が推進 | +1.1% | 全国規模、プーケットおよびバンコクで早期の成果 | 中期(2〜4年) |
| 気候変動に強いビーチフロント会場のアップグレード | +0.8% | プーケットおよびアンダマン海岸、クラビ県 | 中期(2〜4年) |
| Z世代カップルによるカーボンニュートラルな式典への需要 | +0.6% | プーケット、チェンマイ、カオヤイへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中国・インドからの強いインバウンド・ウェディング観光
インドはタイのデスティネーション・ウェディング市場における需要牽引において重要な役割を果たしており、2025年のインド人訪問者数の前年比大幅増加は、ウェディング、プレウェディングイベント、家族の集まりのための成長基盤を反映しています。2024年および2025年を通じて年間400件以上のインドウェディングが開催されており、散発的なイベントからより定期的なイベントへのシフトを示しています。インドのウェディンググループは通常、複数日にわたるプログラム、大規模な客室ブロック、複数の文化的な儀式を予約し、市場に大きく貢献しています。一方、中国は到着者数が軟調であるものの依然として重要な市場であり、中国のウェディングは小規模で高付加価値なイベントに重点を置く傾向があります。インドの大規模需要と中国の独自の嗜好の組み合わせは、タイのデスティネーション・ウェディング市場に多様で安定した収益基盤を提供し、単一のソース市場への依存を軽減しています。
60カ国以上へのアライバルビザ拡大
タイの2024年ビザ改革は、長距離訪問者の渡航アクセスを改善し、ウェディングデスティネーションとしての魅力を高めました。タイ大使館は2024年7月にビザ免除およびアライバルビザプログラムを拡大し、他のアジアのデスティネーションと比較して書類手続きとリードタイムを削減しました[2]。入国手続きの簡素化はデスティネーション・ウェディングにとって重要であり、固定されたイベント日程に向けて家族、エンターテイナー、フォトグラファー、サプライヤーのスムーズな移動を可能にします。欧州、中東、オセアニアの非ASEAN市場が最も恩恵を受けており、ウェディングパーティーが式典と長期滞在を組み合わせることが多いためです。タイは2026年5月にアライバルビザの対象資格を縮小しましたが、当初の改革は市場のダイナミクスに大きな影響を与え、予測期間末までにウェディング業界にとってより複雑なモビリティ環境を生み出しました。
マイクロインフルエンサーによるウェディングコンテンツの人気上昇
タイのデスティネーション・ウェディング市場は、よりビジュアル重視、ソーシャル重視、会場重視になっています。カップルは現在、ショートフォーム動画、実際のウェディングクリップ、クリエイター主導の会場ストーリーテリングによって形成されたショートリストを持ってプランナーに相談し、都市をまたいだ家族の意思決定者と容易に共有していす。このトレンドは特にインドと中国で顕著であり、両国ではウェディングの購買意思決定が高度にリサーチされ、パンフレットの主張よりも実行の証拠によって影響を受けます。タイの会場やプランナーは、よく実行された式典がイベント後も長期にわたって問い合わせを生み続けることで恩恵を受けており、特に写真撮影とエンターテインメントが含まれる場合にその効果が顕著です。これがエンターテインメントと写真撮影が最も成長の速いサービスセグメントである理由を説明しています。市場は、認知から問い合わせまでの時間を短縮するために、旅行業界との関係とともに、ビジュアルの信頼性にますます依存するようになっています。
「ウェディング&ロマンス」をMICEの柱として政府が推進
タイ政府は、一般的な観光ブランディングからデスティネーション・ウェディング市場の開発へと焦点を移し、より広範なビジネスイベントセクターのための取り組みを推進しています。タイ国際会議・展示局(TCEB)は、タイ観光庁(TAT)と共同で立ち上げた「タイランド・パワーアップ」キャンペーンを通じて、2026年までにビジネスイベント支出で3,713億タイバーツ(119億米ドル、11.79 ビリオン 米ドル)の達成を目指し、企業会議やインセンティブグループの誘致を図っています。TATの「アメージング・タイランド・ロマンス・トレード・ミート2025」は、52名のグローバルバイヤーと55名のタイサプライヤーを結びつけ、体系的なトレードカレンダーとサプライヤー育成を強調しました。TATおよびタイホテル協会、バンコク都庁の支援を受けたKTCとWeddinglist.co.thは、200以上の出展者と5,000組以上のカップルが参加したタイランド・ウェディングリスト2026
を開催しました[3]。官民の連携が需要、決済サポート、統一されたエコシステム内での会場の可視性を促進しています。これらの取り組みは、タイのデスティネーション・ウェディングおよびMICE市場の通年プロモーションを強化し、個々のリゾートレベルの営業活動への依存を軽減しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インドルピーおよび中国人民元に対するタイバーツ高 | -1.8% | 全国規模、インドおよび中国発の予約に最も顕著 | 短期(2年以内) |
| 第1級ビーチデスティネーション(プーケット/クラビ)の収容能力の限界 | -1.2% | プーケットおよびアンダマン海岸、クラビ県 | 中期(2〜4年) |
| 多言語対応の式典執行者の労働市場の逼迫 | -0.9% | プーケット、コサムイ、バンコク | 中期(2〜4年) |
| ゲストの旅行保険料の上昇 | -0.6% | 大規模なインドウェディング代表団に最も顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
インドルピーおよび中国人民元に対するタイバーツ高
通貨変動はタイのデスティネーション・ウェディング市場に大きな影響を与えています。タイバーツの為替レートの変化は、現地価格が安定しているにもかかわらず、インド購買力を低下させています[4]。これはラグジュアリーウェディングよりもミッドレンジウェディングに大きな影響を与えており、会場、デコレーション、エンターテインメントのコスト上昇を吸収する柔軟性が低いためです。ルピー建てのウェディング予算は、ゲスト数やプランが変わらなくてもタイでカバーできる範囲が縮小しています。同様に、バーツに対する中国人民元の下落は、プーケットやコサムイなどのデスティネーションでのプライベートラグジュアリー式典へのアクセスを困難にしています。リゾートオペレーターはこの問題を軽減するために固定レートのパッケージロックを導入していますが、為替レートの感応度は引き続き市場の需要に影響を与えています。
第1級ビーチデスティネーション(プーケット/クラビ)の収容能力の限界
タイの沿岸ウェディングデスティネーションは、ピークシーズンの供給がより逼迫しています。ピーク月の高い客室稼働率は、プーケットとクラビのビーチフロント会場がしばしば早期に予約で埋まる理由を示しています。クラビは最大のイベントスペースであるソフィテル・クラビ・ポキートラ・グランドボールルームの収容能力が限られているため、追加的な制約に直面しています。これは通常大規模なゲスト代表団を招くインドウェディングにとって課題となっています。その結果、需要はカオラック、コサムイ、バンコク、および内陸の会場へとシフトしつつあります。タイのデスティネーション・ウェディング市場は、物流上の制約と変化する嗜好の両方に牽引されて、地理的に多様化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デスティネーション・ウェディングのタイプ別:国際フォーマットが市場の特性を定義
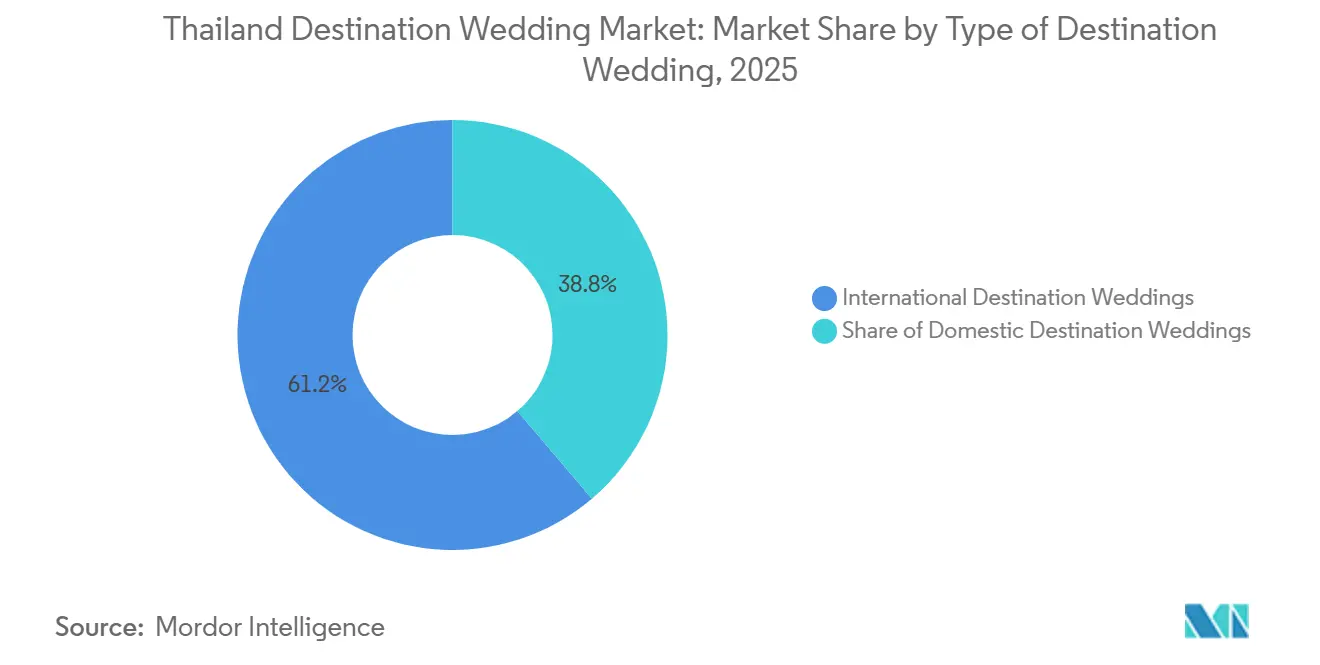
国際ウェディングは2025年のタイのデスティネーション・ウェディング市場の61.2%を占め、国境を越えた需要によって牽引されています。インド、中国、オーストラリア、湾岸諸国へのタイの近接性は、カップルとゲストのアクセスを確保しています。航空路線の接続性、ビザ規制、為替レートなどの要因が市場に大きな影響を与えています。2025年1月の婚姻平等法は国際的なクライアント層を拡大し、他のアジアのデスティネーションに対するタイの魅力を高めました。2025年にインドで最も人気の国際ウェディングデスティネーションとして認定され、主要なソース市場における地位を強化しました。
国内ウェディングは2025年の市場の38.8%を占め、2031年にかけてCAGR 10.4%で成長すると予測されています。この成長は国際需要の代替ではなく、予約数の増加を反映しています。タイのミレニアル世代や都市部のカップルは、週末の小旅行、ブティックリゾート、パーソナライズされた式典を選択しています。業界は国内外の需要のバランスを取るために多様化していますが、国際ウェディングは長期滞在と複数の儀式により高い収益を生み出しています。
国際ウェディングと国内ウェディングの分割は、会場の価格設定とプランニングに影響を与えています。国際イベントは多様な参加者のために、より長いリードタイム、サプライヤーの調整、語学力を要とします。国内ウェディングは組織が迅速で、オフピーク日程を埋め、市場の稼働率を向上させ、新興の内陸会場を支援します。旅行小売チャネルは国際ウェディングへのサポートを正式化しています。TUIは2025年4月にタイをポートフォリオに追加し、2026年の予約が34%増加したと報告しています。プーケットとカオラックでの西洋式とタイ式の祝福パッケージなど、カスタマイズされたオファリングが予約率を向上させ、国際ウェディングを主要な収益ドライバーとして維持しています。
ウェディング規模別:少人数フォーマットがリードし、中規模ウェディングが勢いを増す
ゲスト数50名未満の少人数・マイクロウェディングは、2025年の市場シェアの45.12%を占めました。カップルはプライバシー、景観の良い場所、コントロールのためにデスティネーション・ウェディングをますます選択しています。ヴィラ、ブティックリゾート、小規模なエステートを含むタイの会場オファリングはこの嗜好に合致しており、収容能力よりもサービス品質を重視しています。Four Seasons Resort Chiang Maiの最大20名向け「プライベート・バウ・エクスペリエンス」はこのトレンドを示しています。これらのウェディングは、よりシンプルな物流、天候リスクの軽減、家族の調整の容易さというメリットがあります。タイでの小規模ウェディングは、カップルが宿泊、食事、写真撮影、デコレーション、ウェルネスサービスにゲスト1人当たりより多くの支出を割り当てることを可能にします。このトレンドは、スパ、ダイニング、プレイベントサービスを提供するリゾートを支援します。また、特に2025年の婚姻平等法以降、同性カップルや再婚するカップルにも魅力的です。プランナーにとって、マイクロウェディングは関与するベンダー数は少ないものの、強いデザインの視点とストーリーテリングを必要とし、ゲスト数が少なくても商業的な魅力を維持しています。
ゲスト数50名から200名の中規模ウェディングは、2031年にかけてCAGR 10.64%で成長すると予測されています。これらのウェディングは、リゾートの買い切りや大型ボールルームなど、実用的な会場オプションと社会的な可視性のバランスを取っています。JW Marriott Khao LakやCentara Grand Beach Resort Phuketなどの会場がこの需要に対応しており、都市中心部のホテルへの依存を避けています。中規模ウェディングはイベントの複雑さと管理可能なリスクを組み合わせており、予測期間中の成長を牽引しています。200名以上のゲストを招く大規模ウェディングは、ビーチフロントの収容能力とスタッフィングによって依然として制限されています。Angsana Laguna Phuketは最大1,000名のゲストを収容できますが、選択肢は限られています。タイのデスティネーション・ウェディング市場の成長は、大規模なビーチフロントイベントよりも中模フォーマットのウェディングから生まれると予想されています。内陸のエステートや都市部のラグジュアリーホテルが一部の需要を吸収する可能性がありますが、沿岸の会場は引き続き選択的であり続けるでしょう。
支出・予算別:ミッドレンジが基盤を維持しながらラグジュアリーが深化
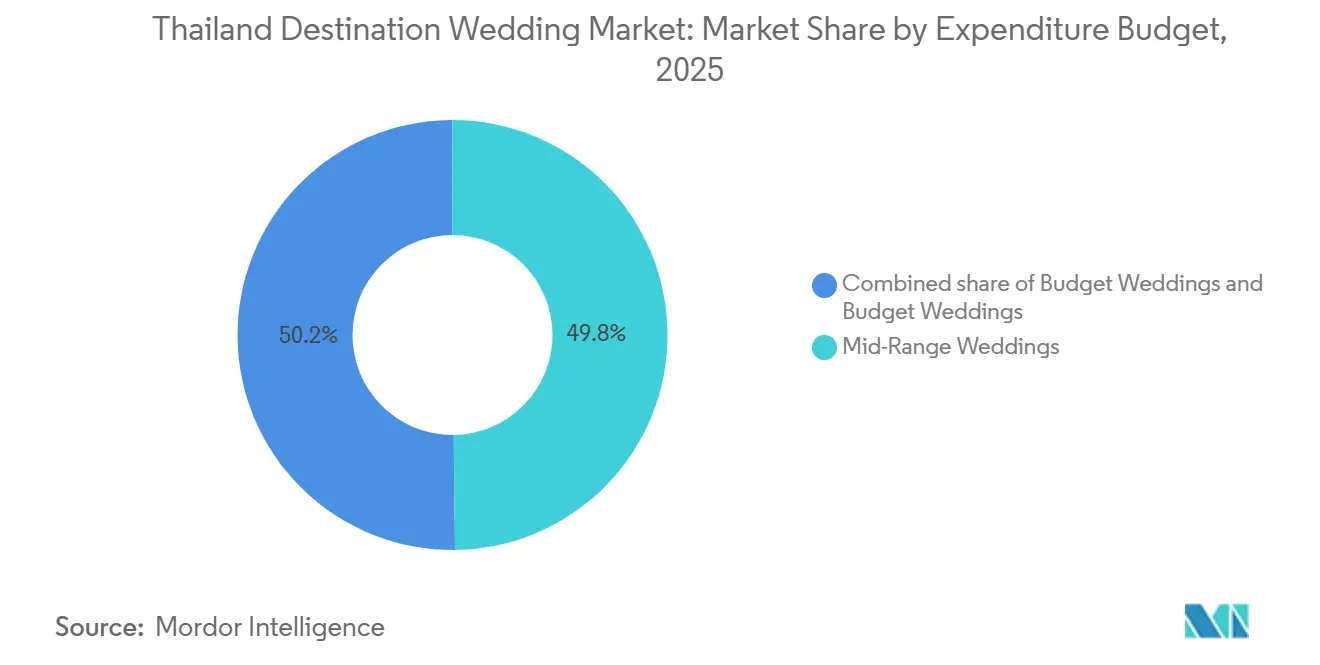
ミッドレンジウェディングは2025年のタイのデスティネーション・ウェディング市場価値の49.81%を占めました。これらのウェディングは通常、150万タイバーツから500万タイバーツ(5万米ドルから16万米ドル)の費用がかかり、ビーチリゾートパッケージや複数のベンダーを伴うプランナー主導のイベントが含まれます。タイはコストに対する会場の質、ホスピタリティ、景観の魅力において競争力を維持しており、ラグジュアリー層に入ることなくハイエンドな雰囲気を求める家族を引き付けています。通貨変動はミッドレンジセグメントに大きな影響を与えています。このティアのコスト意識の高いカップルはデスティネーションを綿密に比較しますが、それでも複数の式典、質の高い写真撮影、リゾートの設定を求めています。バーツ高はラグジュアリー市場よりもこのセグメントに大きな影響を与えており、パッケージの明確さ、固定レートの見積もり、バンドルされた客室オファーが予約において重要となっています。独立したプランナーは、会場の価値とサプライヤーの選定を組み合わせることで重要な役割を果たし、市場がラグジュアリーに依存するのではなく多様性を維持することを確保しています。
ラグジュアリーウェディングは、裕福なインドおよび中国のカップルからの需要と、2020年以降の混乱後の排他性と没入型体験への嗜好に牽引されて、2031年にかけてCAGR 10.0%で成長すると予測されています。Conrad Koh SamuiやRayavadee Krabiなどのホテルは、この需要に対応するために宿泊施設、会場、サービスを強化しています。タイは欧州のデスティネーションと比較して低コストで沿岸の排他性と高いサービス水準を提供しており、価値を求めるカップルに魅力的です。バジェットウェディングは依然として小規模で成長の遅いセグメントです。タイはインド国内や地域の代替手段と比較してコスト効率が低いです。コスト意識の高いカップルは滞在期間、ゲスト数、支出を制限することが多く、このセグメントを制約しています。市場はバジェット拡大よりもミッドレンジとラグジュアリーの成長に焦点を当てると予想されています。

サービスタイプ・ベンダー別:会場が実行の基盤を担い、コンテンツ主導のサービスが価値を高める
会場・宿泊サービスは2025年の市場価値の32.91%を占め、タイのデスティネーション・ウェディング市場における物件の中心的役割を示しています。会場の見積もりには客室ブロック、式典スペース、ケータングの調整、ゲストの物流が含まれることが多く、これらのサービスの重要性を高めています。この構造は、コンプライアンス、スタッフィング、サプライヤー管理を簡素化することで、ブランドホテルと統合型リゾートに利益をもたらします。会場へのアクセスは通常プランニングの議論を開始させ、独立したプランナーの影響力にもかかわらず市場を会場中心に保っています。会場のコントロールは他のサービスの販売に影響を与えます。デコレーション、ケータリング、エンターテインメント、写真撮影は独立して選択されますが、多くの場合、会場が承認したベンダー、技術的なルール、イベントスケジュールに依存しています。これにより、リゾートは商業チェーンにおける競争上の優位性を持ちます。熟練したロマンスチームを持つホスピタリティブランドは、バンドルされたサービスを効果的に管理し、カップルの調整ストレスを軽減し、オペレーターの収益を保護しています。
エンターテインメントと写真撮影は最も成長の速いサービスセグメントであり、2031年にかけてCAGR 11.01%が予測されています。カップルはシネマティックなドキュメンテーション、ドローン撮影、ショートフォームコンテンツ、ライブパフォーマンスを不可欠な要素としてますます優先しています。タイの景観豊かな会場はビジュアルコンテンツの価値を高め、ウェディングをプライベートなイベントであると同時に会場の質のショーケースにしています。これにより、プランナーと会場によるクリエイティブなプロダクション能力への投資が促進されています。このセグメントの成長はサプライチェーンに影響を与えています。イベントプランニングは、正確なタイムラインと文化的なシーケンシングを必要とする複数日にわたるプログラムにとって引き続き重要です。ケータリング飲料は家族の評価における重要性から安定しています。デコレーションは職人的な調達とカスタムインスタレーションのトレンドとともに徐々に進化しています。市場は運営上の基本を維持しながら、記憶の記録、エンターテインメント、コンテンツの流通により多くの予算を割り当てています。
競合環境
タイのデスティネーション・ウェディング市場は断片化しており、上位5社のオペレーター(The Wedding Bliss Thailand、Anantara Weddings、Banyan Tree Phuket、Take Us To Thailand、Luxury Events Phuket)が2025年に推定28.6%の市場シェアを保有しています。競争上の優位性は規模よりも実行力、専門性、サプライヤーとの関係に依存しているため、単一のオペレーターが価格を支配することはありません。市場は、文化的なカスタマイズに焦点を当てたグローバルブランドのホスピタリティプレーヤーとブティックプランナーで構成されており、カップルに多様な選択肢を提供しながら、サプライヤーには差別化の維持を求めています。ブランドホスピタリティグループは垂直統合に注力しています。Banyan Tree Phuketはロマンスチーム、デコレーションの調整、ウェルネスサービス、宿泊施設を組み合わせ、クライアントのプロセスを簡素化しています。2025年、Banyan Groupはラグーナ・プーケットへの投資とスパプールヴィラの在庫追加によりオファリングを拡大しました。Anantaraはプーケットでマルチプロパティモデルを採用し、ポジショニングを維持しながら様々なウェディングフォーマットに対応できるようにしています。リゾートグループは近隣物件を活用して、設定、客室ブロック、サービスチームのクロスセルを行っています。
独立したプランナーは文化的理解、ベンダーの選定、パーソナライゼーションを重視しています。The Wedding Bliss Thailand、Dream Asia Weddings、Marry Me Thailandなどの企業は、宗教的な儀式、家族の伝統、デコレーションの嗜好、エンターテインメントのニーズに対応することで成功しています。このアプローチは、メヘンディアーティスト、マンダップ製作者、ボリウッドDJ、ハラール認定ケータリングの正確な調整を必要とするインドウェディングにとって特に重要です。市場は文化的に特化したシームレスな実行を提供するプランナーを評価しており、ブティックオペレーターが特定の案件で大手ブランドを上回ることを可能にしています。テクノロジーの採用は増加していますが、競争を再形成するには至っていません。Siam Planner Co., Ltd.傘下のThailand Plannerなどのオペレーターはデジタルツールを使用してプランニングを効率化し、若いカップルが問い合わせからショートリストへ迅速に移行できるよう支援しています。しかし、高額なウェディングは依然としてソフトウェアよりも信頼、文化的適合性、会場との関係に依存しています。市場は引き続き、ブランドホスピタリティの信頼性と専門プランナーの文化的専門知識およびカスタマイズを組み合わせるオペレーターを評価しています。
タイ・デスティネーション・ウェディング業界のリーダー企業
-
The Wedding Bliss Thailand
-
Anantara Weddings
-
Banyan Tree Phuket
-
The Bridal Planner Thailand
-
Luxury Events Phuket
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年3月:Banyan Groupはラグーナ・プーケットにおける国際住宅開発の新フェーズを発表し、リゾートを長期在住の国際居住者のハブとして位置づけ、オンサイトのウェディングおよびセレブレーションイベント向けの富裕層クライアントを拡大することを目指しています。
- 2026年1月:タイランド・ウェディングリスト2026が1月24日〜25日にQSNCC ホール7で開催され、200以上のブランドが出展し、5,000組以上のカップルが来場しました。Weddinglist.co.thとKTCが主催し、TATおよびタイホテル協会の支援を受け、タイをウェディングデスティネーションとして促進するために最大80%の割引を提供しました。
- 2025年11月:タイ観光庁(TAT)がニューデリーで開催されたTTJ MICEマート&アワードで「2025年最も人気の国際ウェディングデスティネーション」賞を受賞し、インドとタイのウェディング観光の強い結びつきを示しました。タイは過去2年間、年間400件以上のインドウェディングを開催しました。
- 2025年8月:Marriott Vacation Clubが2025年8月にカオラック・ビーチ・リゾートを開業し、グローバルホテルチェーンの進出が限られていた地域への存在感を拡大し、アンダマン海岸沿いのウェディング会場の選択肢を増やしました。
タイ・デスティネーション・ウェディング市場レポートの範囲
| 国内デスティネーション・ウェディング |
| 国際デスティネーション・ウェディング |
| 少人数・マイクロ(50名未満) |
| 中規模(50名〜200名) |
| 大規模・グランド(200名超) |
| バジェットウェディング |
| ミッドレンジウェディング |
| ラグジュアリーウェディング |
| 会場・宿泊 |
| 旅行・交通 |
| イベントプランニング・コーディネーション |
| ケータリング・飲料 |
| エンターテインメント・写真撮影 |
| デコレーション・テーマ設定 |
| バンコク・中央平原 |
| プーケット・アンダマン海岸 |
| クラビ県 |
| パタヤ・東部沿岸 |
| タイその他 |
| デスティネーション・ウェディングのタイプ別 | 国内デスティネーション・ウェディング |
| 国際デスティネーション・ウェディング | |
| ウェディング規模別 | 少人数・マイクロ(50名未満) |
| 中規模(50名〜200名) | |
| 大規模・グランド(200名超) | |
| 支出・予算別 | バジェットウェディング |
| ミッドレンジウェディング | |
| ラグジュアリーウェディング | |
| サービスタイプ・ベンダー別 | 会場・宿泊 |
| 旅行・交通 | |
| イベントプランニング・コーディネーション | |
| ケータリング・飲料 | |
| エンターテインメント・写真撮影 | |
| デコレーション・テーマ設定 | |
| 地域別 | バンコク・中央平原 |
| プーケット・アンダマン海岸 | |
| クラビ県 | |
| パタヤ・東部沿岸 | |
| タイその他 |
レポートで回答される主要な質問
2026年のタイのデスティネーション・ウェディングの現在の規模は?
タイのデスティネーション・ウェディング市場は2026年に13.2億米ドル(1.32 ビリオン 米ドル)と評価されており、CAGR 8.77%で2031年までに20.1億米ドル(2.01 ビリオン 米ドル)に達すると予測されています。
タイでウェディング需要をリードするデスティネーションはどこですか?
プーケットおよびアンダマン海岸が市場価値の27.93%でリードしており、ビーチ会場、航空路線の接続性、確立されたプランナーネットワークに支えられています。
タイで最も成長の速いウェディングフォーマットはどれですか?
国内デスティネーション・ウェディングは2031年にかけてCAGR 10.39%で最も速く成長すると予測されていますが、国際ウェディングは依然として2025年のシェアの61.23%と大きな割合を占めています。
サプライヤーにとって最も重要な予算ティアはどれですか?
ミッドレンジウェディングは2025年の市場価値の49.81%を占める最大の予算セグメントであり、プランナーとリゾートにとって主要な収益基盤となっています。
最も成長の速いサービスカテゴリーはどれですか?
エンターテインメントと写真撮影はCAGR 11.01%で最も成長の速いサービスラインであり、シネマティックコンテンツや没入型ゲスト体験への需要の高まりを反映しています。
インドウェディングがタイにとって重要な理由は何ですか?
インドのウェディンググループは複数日にわたるお祝いと大規模な客室ブロックを予約する傾向があり、タイは2024年および2025年を通じて年間400件以上のインドウェディングを開催しました。