
スチレンブタジエンラテックス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
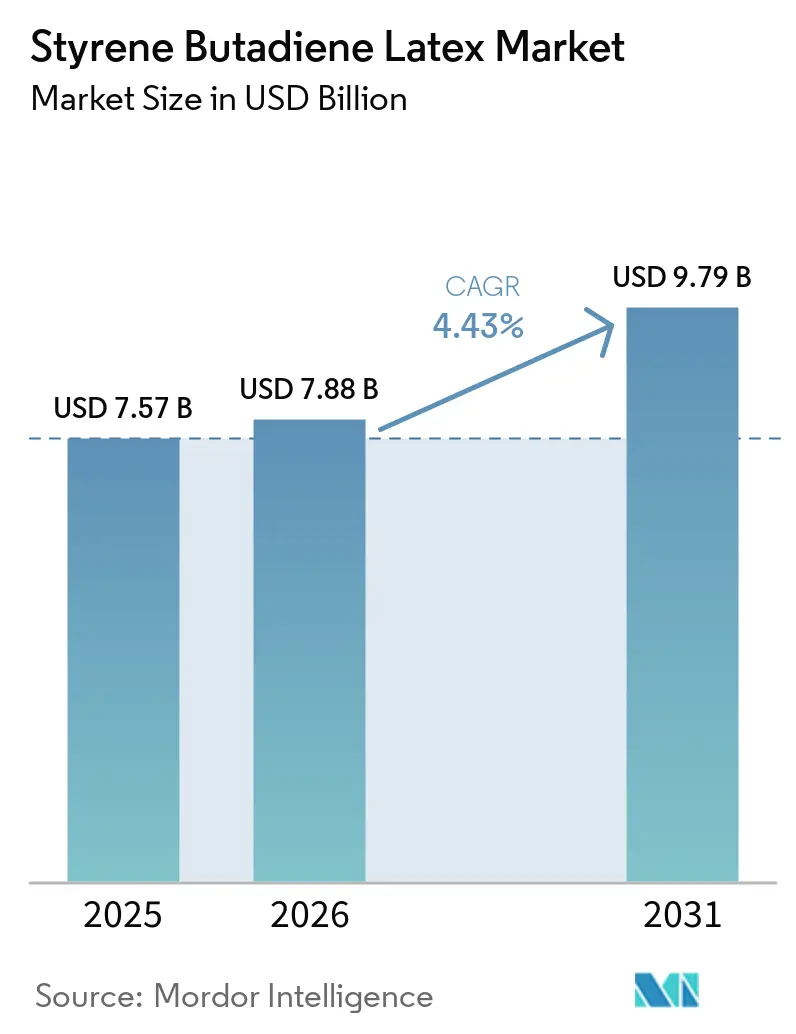
| 市場規模 (2026) | 7.88 十億米ドル |
| 市場規模 (2031) | 9.79 十億米ドル |
| 成長率 (2026 - 2031) | 4.43 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスチレンブタジエンラテックス市場分析
スチレンブタジエンラテックス市場規模は2025年に75.7億米ドルと評価され、2026年の78.8億米ドルから2031年には97.9億米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは4.43%となっています。スチレンブタジエンラテックス市場は、環境規制が一層厳格化する中でも水系化学が引き続き重要な役割を果たす紙・包装、建設、繊維産業からの需要に支えられています。紙および板紙コーティングは主要な需要セグメントであり、建設および不織布用途が市場の用途基盤を拡大しています。メーカーは、より強力な接着性や特定の配合性能を必要とする用途向けに特殊グレードを開発しています。アジア太平洋地域は、建設および衛生製品向けの需要と加工活動を組み合わせており、スチレンブタジエンラテックスの地域需要を支えています。競争力学は用途によって異なり、紙コーティング用途では価格感応度の高い最終用途と比較して、技術的な認定・認証がより重要な役割を果たしています。
主要レポートのポイント
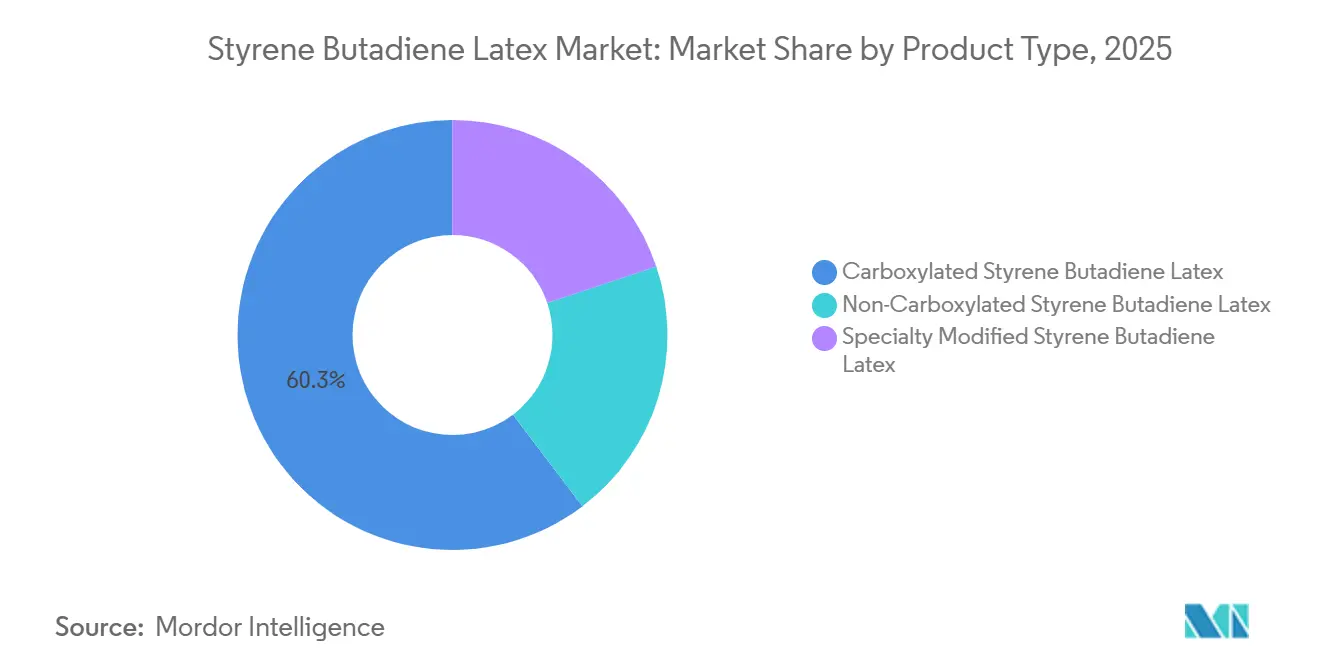
- 製品タイプ別では、カルボキシル化スチレンブタジエンラテックスが2025年に60.34%の収益シェアを占め、非カルボキシル化スチレンブタジエンラテックスは2031年までCAGR 4.78%で拡大する見込みです。
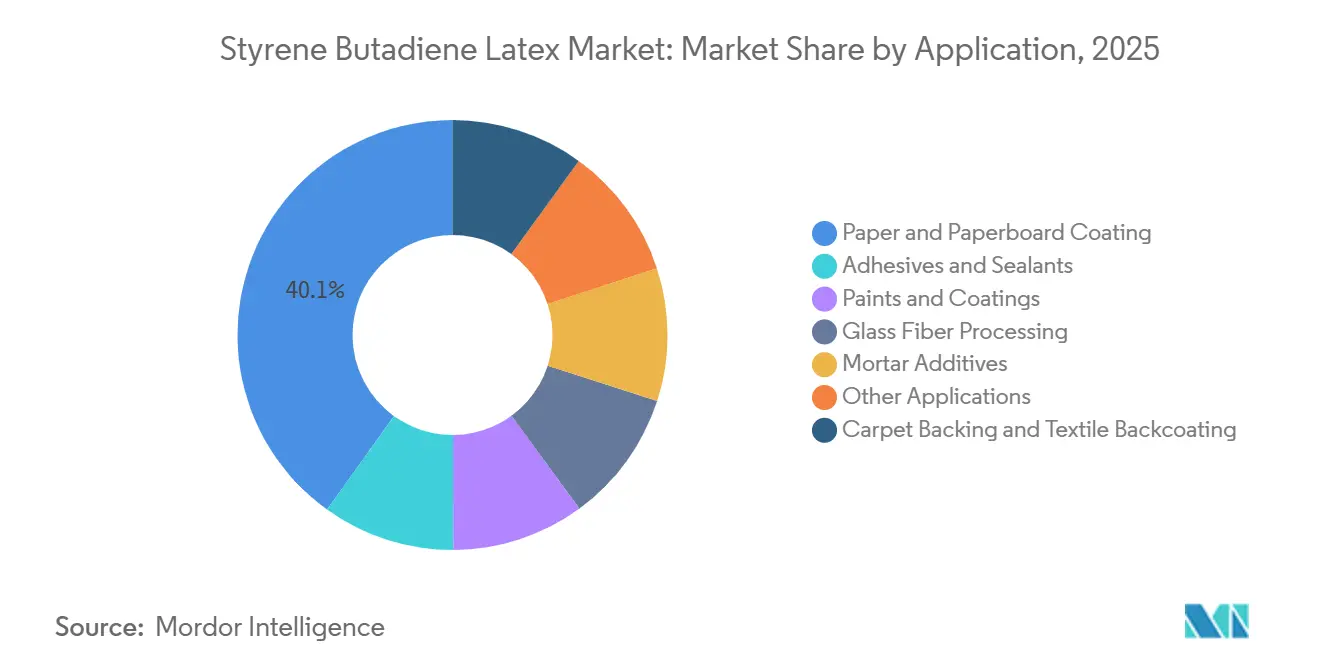
- 用途別では、紙および板紙コーティングが2025年の収益の40.07%を占め、モルタル添加剤は2031年までCAGR 5.12%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年に収益の44.18%を占め、2031年まで最高の地域CAGR 4.81%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のスチレンブタジエンラテックス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 紙および板紙包装の転換 | +1.5% | 世界全体、アジア太平洋および欧州に集中 | 長期(4年以上) |
| 水系・低VOCバインダーの代替 | +0.8% | 欧州、北米、中国 | 中期(2~4年) |
| インフラ、防水、補修モルタル需要 | +0.6% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| カーペット、繊維、不織布バックコーティングの成長 | +0.7% | アジア太平洋、北米、欧州 | 長期(4年以上) |
| 乾燥エネルギー強度を低減する高固形分配合 | +0.4% | 欧州および北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
紙および板紙包装の転換が構造的需要を牽引
使い捨てプラスチックから繊維系包装への移行は、スチレンブタジエンラテックス市場における紙コーティングバインダーの需要を支えています。食品・飲料・eコマース用途に使用されるコーティング板紙は、単一の配合でグロス、顔料保持性、耐水性を必要とします。カルボキシル化スチレンブタジエンラテックス(SBL)はこれらの特性を提供しながら、再パルプ化可能な包装要件にも対応します。欧州における紙・板紙のリサイクル率は70%を超えており、循環型包装の目標に沿った水系バインダーシステムの使用を強化しています。コーティング板紙生産を促進する同じ要件が、互換性の低い代替品よりも水系システムを優位にしています。BASFは2024年にハミナの分散体サイトを近代化し、2025年にはStyronal及びBasonal XSBバインダーを使用する北欧の紙・板紙顧客をサポートするために施設を拡張しました。
水系・低VOCバインダーの代替と高固形分配合が認定を支援
スチレンブタジエンラテックス市場は、コーティングおよび接着剤の配合業者が揮発性有機化合物(VOC)含有量の低いバインダーシステムを追求する中で恩恵を受けています。欧州委員会決定(EU)2025/2607は、2025年12月に装飾用塗料、ワニス、および関連製品に関する更新されたEUエコラベル基準を策定しました。これらの基準はVOC排出限界を差別化し、配合における特定物質を制限しています。水系SBLは低VOC製品への移行に沿っており、一部の代替システムは再配合が必要になる場合があります。化学品の登録・評価・認可・制限(REACH)に関連するサプライヤー認定は、特殊ラテックスグレードの承認タイムラインを長引かせる可能性があり、適合製品を持つ既存サプライヤーが有利になる可能性があります。高固形分配合は乾燥エネルギー強度を低減することもでき、欧州および北米のコーティングラインにわたって製品開発と操業効率を結びつけています。
インフラ、防水、補修モルタル需要が高成長用途ニッチを開拓
モルタル添加剤はスチレンブタジエンラテックス市場において最も成長の速い用途を代表しています。南アジアおよび東南アジアにおけるインフラ改修と、沿岸商業ビルの防水要件が、ポリマー変性セメント系配合の使用を支えています。これらの製品は、以前はセメントのみまたはアクリル変性混合物に依存していたプロジェクトでも使用が増えています。SBL変性モルタルはポリウレタン代替品よりも低温で施工でき、現場バッチ処理で調製できます。インドの国家インフラパイプライン(政府支援による1.4 トリリオン米ドルのコミットメント)は、モルタル添加剤の地域需要を増加させる可能性のある建設活動を支援しています[1]インド政府、「国家インフラパイプライン」、NITI Aayog、niti.gov.in。。Wackerの2026年ファクトブックは、複合セメントの使用によりCO₂排出量を最大50%削減する手段として、ポリマー変性乾式混合モルタルを特定しています。
カーペット、繊維、不織布バックコーティングの成長がアジアの需要を持続
SBLは、カーペットメーカーが長年その性能特性に基づいて配合を最適化してきたため、カーペットバッキング用途において確立された地位を維持しています。スチレンブタジエンラテックス市場はまた、インドおよび東南アジアにおけるおむつおよびフェミニンケア製品向けの不織布生産からも恩恵を受けています。ラテックス結合不織布は、特定の坪量で引張性能を提供でき、吸収性衛生製品での使用を支えています。これらの性能特性は、繊維結合用途におけるSBLのコスト面での優位性とともに引き続き重要です。しかし、SBLバッキングカーペットに関するリサイクル性の懸念が、北米および欧州において代替熱可塑性バッキングへの関心を高めています。メーカーはまた、成熟したカーペット用途を超えてラテックスポートフォリオを拡大する特殊用途への製品開発リソースを配分しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スチレンおよびブタジエンの価格変動 | -0.8% | 世界全体 | 短期(2年以内) |
| アクリル、ビニル、ポリウレタン、バイオベースバインダーによる代替 | -0.6% | 欧州および北米、次いでアジア太平洋 | 長期(4年以上) |
| 分散安定性および高速コーティングライン認定 | -0.4% | 世界全体、特に欧州および北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
スチレンおよびブタジエンの価格変動がマージンを圧迫し認定を複雑化
原料の変動性は、スチレンブタジエンラテックス市場においてメーカーがマージンを計画する能力を制限しています。ブタジエン価格は2025年末までに循環的な低水準に落ち込み、2026年第2四半期に上昇しました。これは中東の緊張とホルムズ海峡に関する懸念がナフサ分解原料の入手可能性に影響を与えたためです。製紙工場やカーペットメーカーと固定価格契約を結んでいるメーカーは、これらの価格変動時にコスト圧力に直面する可能性があります。12ヶ月から24ヶ月にわたる契約は、タイムリーな価格転嫁を妨げる可能性があります。分散安定性要件と高速コーティングライン認定は追加的な制約をもたらし、顧客は厳しい操業条件下でラテックス性能を検証する必要があります。これらの制約は、確立されたコーティングラインが狭い性能許容範囲内で操業し、サプライヤー承認プロセスが長期にわたる欧州および北米において特に重要です。
アクリル、ビニル、ポリウレタン、バイオベースバインダーによる代替が特定用途を侵食
代替バインダーシステムは、スチレンブタジエンラテックス市場に対して長期的な課題をもたらしており、特にその性能が向上している用途においてそれが顕著です。バイオベースアクリルラテックスは、再生可能炭素含有量が調達決定に影響を与える欧州においてコーティング用途の承認を得ています。ポリウレタン分散体は、高性能商業用カーペット用途において布地基材への接着性を向上させることができます。Synthomerは、確立されたラテックスサプライヤーもバイオベースプラットフォームを開発していることを示すNeste及びPCSとのバイオベースニトリルラテックス製造に関するパートナーシップを報告しました[2]Synthomer plc、「2025年年次報告書」、Synthomer plc、synthomer.com。。代替リスクは最終用途によって異なり、紙コーティングおよびセメント系製品はスチレンブタジエンラテックス(SBL)の確立された用途として残っています。しかし、カーペット、塗料、コーティング用途は、代替バインダーシステムが受け入れられるにつれて配合への継続的な投資を必要とします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:カルボキシル化化学が仕様上の優位性を維持
カルボキシル化スチレンブタジエンラテックスは2025年のスチレンブタジエンラテックス市場の60.34%を占めました。その地位は、2つの最大用途における確立された仕様を反映しています。カルボキシル基は、顔料結合、高コーティング固形分での機械的安定性、および極性基材への接着性を支えています。これらの特性は、高速紙コーティングラインでの一貫した操業性能を支援します。BASFは2025年にハミナサイトを拡張し、持続可能な繊維系包装に使用されるStyronal及びBasonal XSBグレード向けのISSC PLUS認定容量を追加しました。この拡張は、認定が仕様主導の調達においてカルボキシル化グレードを差別化できることを示しています。
非カルボキシル化SBLは、2031年までCAGR 4.78%で最も成長の速い製品タイプになると予想されています。その採用は、カルボキシル化によって提供される追加機能よりも単純で低コストの処理が重視される用途で増加しています。汎用紙処理、低性能接着剤、および特定の繊維仕上げ用途がこのプロファイルに合致しています。特殊変性SBLはまた、ガラス繊維サイジング、バッテリーバインダー、特殊繊維仕上げなどの小規模用途にも対応しています。BASFはリチウムイオン電池用途向けにLicity XSBLを販売しており、ハミナサイトでは紙コーティンググレードと並行してこれらの材料を生産しています。これらの特殊用途は、確立された紙コーティングおよび接着剤用途とは異なる技術仕様要件を持っています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


用途別:紙コーティングが需要を支えながらモルタル添加剤がより速く成長
紙および板紙コーティングは2025年のスチレンブタジエンラテックス市場の40.07%を占めました。この用途はプラスチックから繊維系包装への移行から恩恵を受けています。欧州およびアジアの一部における消費者の嗜好と規制がコーティング板紙の需要を支えています。再パルプ化可能な水系バインダーシステムは、液体包装ボードおよび軽量コーティング紙グレードに関連しています。70%を超える欧州の紙・板紙リサイクル率は、互換性のあるバインダーシステムの商業的役割を支えています。中国およびインドにおけるeコマース活動の拡大も、コーティング段ボール包装の需要を増加させています。
モルタル添加剤は、インフラ改修および防水プロジェクトに支えられ、2031年までCAGR 5.12%で最高の用途成長率を記録すると予想されています。カーペットバッキングおよびテキスタイルバックコーティングは次に大きな用途クラスターを代表しており、SBLは広く使用されているバインダーとして残っています。アジア全域での衛生不織布の成長がこのクラスターの需要を支えています。接着剤およびシーラントは、建設および木工用途でVOC要件が厳格化するにつれて水系配合から恩恵を受けています。塗料およびコーティングは中程度の成長用途を代表しており、アクリル分散体が欧州および北米でより高い価格帯の地位を維持しています。ガラス繊維処理およびバッテリーバインダーは収益規模の小さい用途として残っていますが、より速い成長が期待され、より要求の高い技術仕様を必要とします。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
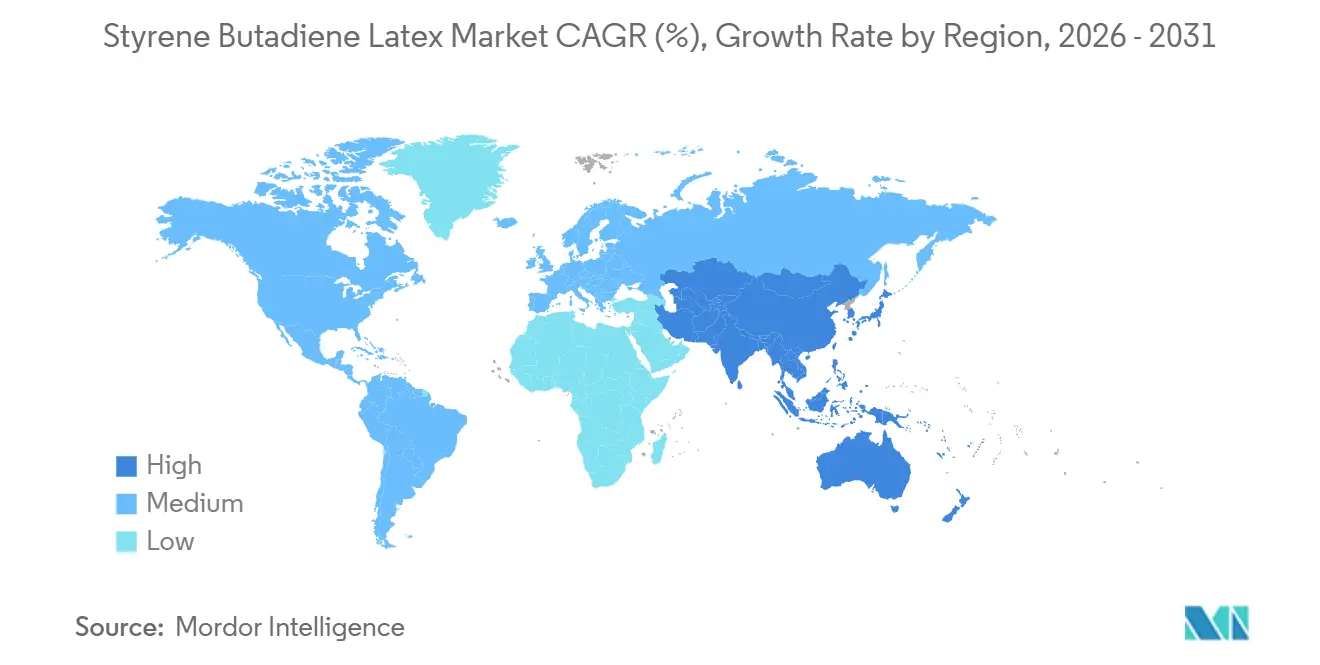
アジア太平洋は2025年のスチレンブタジエンラテックス市場の44.18%を占め、2031年まで最高のCAGR 4.81%を記録すると予測されています。中国のコーティング板紙生産・消費基盤が地域需要を支えています。広東省、江蘇省、山東省の包装加工業者は、eコマースフルフィルメントをサポートするためにコーティングボード生産を拡大しています。インドは紙、モルタル、不織布テキスタイル用途にわたる地域成長の源泉です。国家インフラパイプラインは1.4 トリリオン米ドルのコミットメントを通じて建設需要を支えています。日本と韓国は、技術性能が主要な購買基準となる特殊バッテリーバインダーおよびガラス繊維サイジンググレードの需要を牽引しています。
北米と欧州は厳格な仕様要件を持つ確立された地域です。欧州のREACH規制と更新されたEUエコラベル基準は、認定済み低VOCスチレンブタジエンラテックス(SBL)グレードの需要を支えています。これらの要件はサプライヤーに対して認定障壁を生み出す可能性があります。2025年5月、Trinseoは北米カーペット市場向けに販売されるスチレンブタジエンラテックス製品について、2025年7月1日付で乾燥ポンドあたり0.04米ドルの値上げを発表しました。同社は値上げの根拠として原材料および輸送コストの上昇を挙げました。確立された物流関係とサプライヤー認定の実績が、引き続き地域の購買決定に影響を与えています。
南米は発展途上の地域であり、ブラジルの紙・包装産業と建設活動がその需要基盤を形成しています。中東・アフリカは建設モルタル用途の新興消費地域です。サウジアラビアとUAEはインフラプロジェクトを拡大しており、ポリマー変性セメント系配合の需要を増加させる可能性があります。同地域のホルムズ関連原料供給混乱へのエクスポージャーは、地域のSBL価格に影響を与える可能性があります。このエクスポージャーは、地域生産のアクリル代替品を検討する短期的なインセンティブを生み出す可能性があります。

競合状況
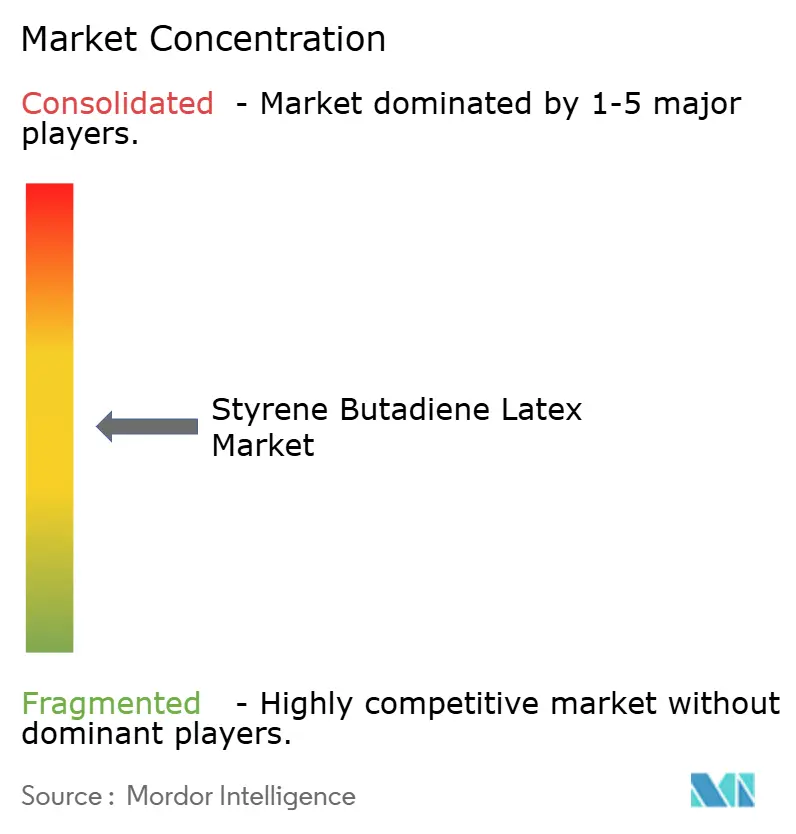
スチレンブタジエンラテックス市場は中程度に分散しています。BASF、Dow、Synthomer、Trinseo、LG Chem、Kumho Petrochemical、JSRが生産能力のポジションを保有し、地域専門業者が国レベルの需要に対応しています。インドのApcotex、台湾のNANTEX、米国のMallard Creek Polymersは、カーペットバッキングや汎用接着剤などの用途で競合しています。競争条件は用途によって異なります。紙コーティングは長期にわたるサプライヤー認定プロセスと確立された技術的関係を必要とします。認定された紙コーティングサプライヤーは最大36ヶ月の顧客ロックイン期間を持つ場合があります。対照的に、カーペットバッキングはマージンが狭く、わずかなコスト変化が調達決定に影響を与える可能性があります。
BASFは2025年にハミナサイトで認定XSBL容量を拡張し、リチウムイオン電池用途向けにLicityブランドのXSBバインダーを開発しました。この戦略は、持続可能性認定と特殊用途への参入を組み合わせています。同社はまた、2025年5月に北米カーペットラテックス価格を乾燥ポンドあたり0.04米ドル引き上げました。これらの行動は、用途にわたる製品開発、認定、価格戦略の活用を反映しています。
Kumho PetrochemicalはEVタイヤ向けのソリューションスチレンブタジエンゴム(SSBR)に多角化し、持続可能性イニシアチブとして再生スチレンモノマーを探索しています。市販のバイオベーススチレンブタジエンラテックスは開発中であり、30%の再生可能炭素を含む欧州のパイロットグレードは主流用途でコストパリティを達成していません。これは、購買者が再生可能含有量をますます考慮するにつれて製品差別化を支えています。スチレンブタジエンラテックス市場は、紙コーティング入札においてスケールと認定製品を優遇する一方、カーペットバッキングおよびコモディティ接着剤用途ではコスト管理と地域物流が引き続き重要です。
スチレンブタジエンラテックス業界リーダー
Synthomer plc
Trinseo
Dow
BASF
LG Chem
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2025年12月:Trinseoは、電気自動車(EV)およびエネルギー貯蔵システム(ESS)用途に使用されるリチウムイオン電池向けに、第4世代スチレンブタジエンゴム(SBR)バッテリーバインダープラットフォームの下でラテックスバインダーVoltabond 109を発売しました。世界の電池メーカーとの協力のもとで開発されたこのプラットフォームは、従来のSBRバインダーと比較して最大30%高い剥離強度を提供し、電極接着性とコーティング操作を支援します。
- 2025年5月:Trinseoは、北米カーペット市場向けに販売されるすべてのスチレンブタジエンラテックス製品について、2025年7月1日付で乾燥ポンドあたり0.04米ドルの値上げを発表しました。同社は値上げの原因として原材料および輸送コストの上昇を挙げました。値上げは、契約で許可されている場合、インデックス顧客および非インデックス顧客の両方に適用されました。


世界のスチレンブタジエンラテックス市場レポートの範囲
スチレンブタジエンラテックスは、スチレンとブタジエンモノマーの重合によって製造される水系合成ゴムエマルジョンです。メーカーは紙コーティング、カーペットバッキング、接着剤、シーラント、建設材料などの用途に使用しています。
スチレンブタジエンラテックス市場は、製品タイプ、用途、地域別にセグメント化されています。製品タイプ別では、市場はカルボキシル化スチレンブタジエンラテックス、非カルボキシル化スチレンブタジエンラテックス、特殊変性スチレンブタジエンラテックスにセグメント化されています。用途別では、市場は紙および板紙コーティング、カーペットバッキングおよびテキスタイルバックコーティング、接着剤およびシーラント、塗料およびコーティング、ガラス繊維処理、モルタル添加剤、その他の用途にセグメント化されています。レポートはまた、主要地域の15カ国にわたるスチレンブタジエンラテックスの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| カルボキシル化スチレンブタジエンラテックス |
| 非カルボキシル化スチレンブタジエラテックス |
| 特殊変性スチレンブタジエンラテックス |
| 紙および板紙コーティング |
| カーペットバッキングおよびテキスタイルバックコーティング |
| 接着剤およびシーラント |
| 塗料およびコーティング |
| ガラス繊維処理 |
| モルタル添加剤 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | カルボキシル化スチレンブタジエンラテックス | |
| 非カルボキシル化スチレンブタジエラテックス | ||
| 特殊変性スチレンブタジエンラテックス | ||
| 用途別 | 紙および板紙コーティング | |
| カーペットバッキングおよびテキスタイルバックコーティング | ||
| 接着剤およびシーラント | ||
| 塗料およびコーティング | ||
| ガラス繊維処理 | ||
| モルタル添加剤 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
スチレンブタジエンラテックス市場の現在の市場規模は?
スチレンブタジエンラテックス市場規模は2025年に75.7億米ドルと評価され、2026年の78.8億米ドルから2031年には97.9億米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは4.43%となっています。
2025年のスチレンブタジエンラテックス需要を牽引した製品タイプは?
カルボキシル化スチレンブタジエンラテックスが2025年に60.34%のシェアで製品需要をリードし、顔料結合とコーティングライン安定性に支えられました。
2031年まで最も速く成長している用途は?
モルタル添加剤はCAGR 5.12%で成長すると予測されており、インフラ改修および防水建設に支えられています。
スチレンブタジエンラテックス需要をリードしている地域は?
アジア太平洋が2025年に44.18%のシェアで需要をリードし、2031年までCAGR 4.81%で拡大すると予測されています。
最終更新日:



