
ストリングチーズ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
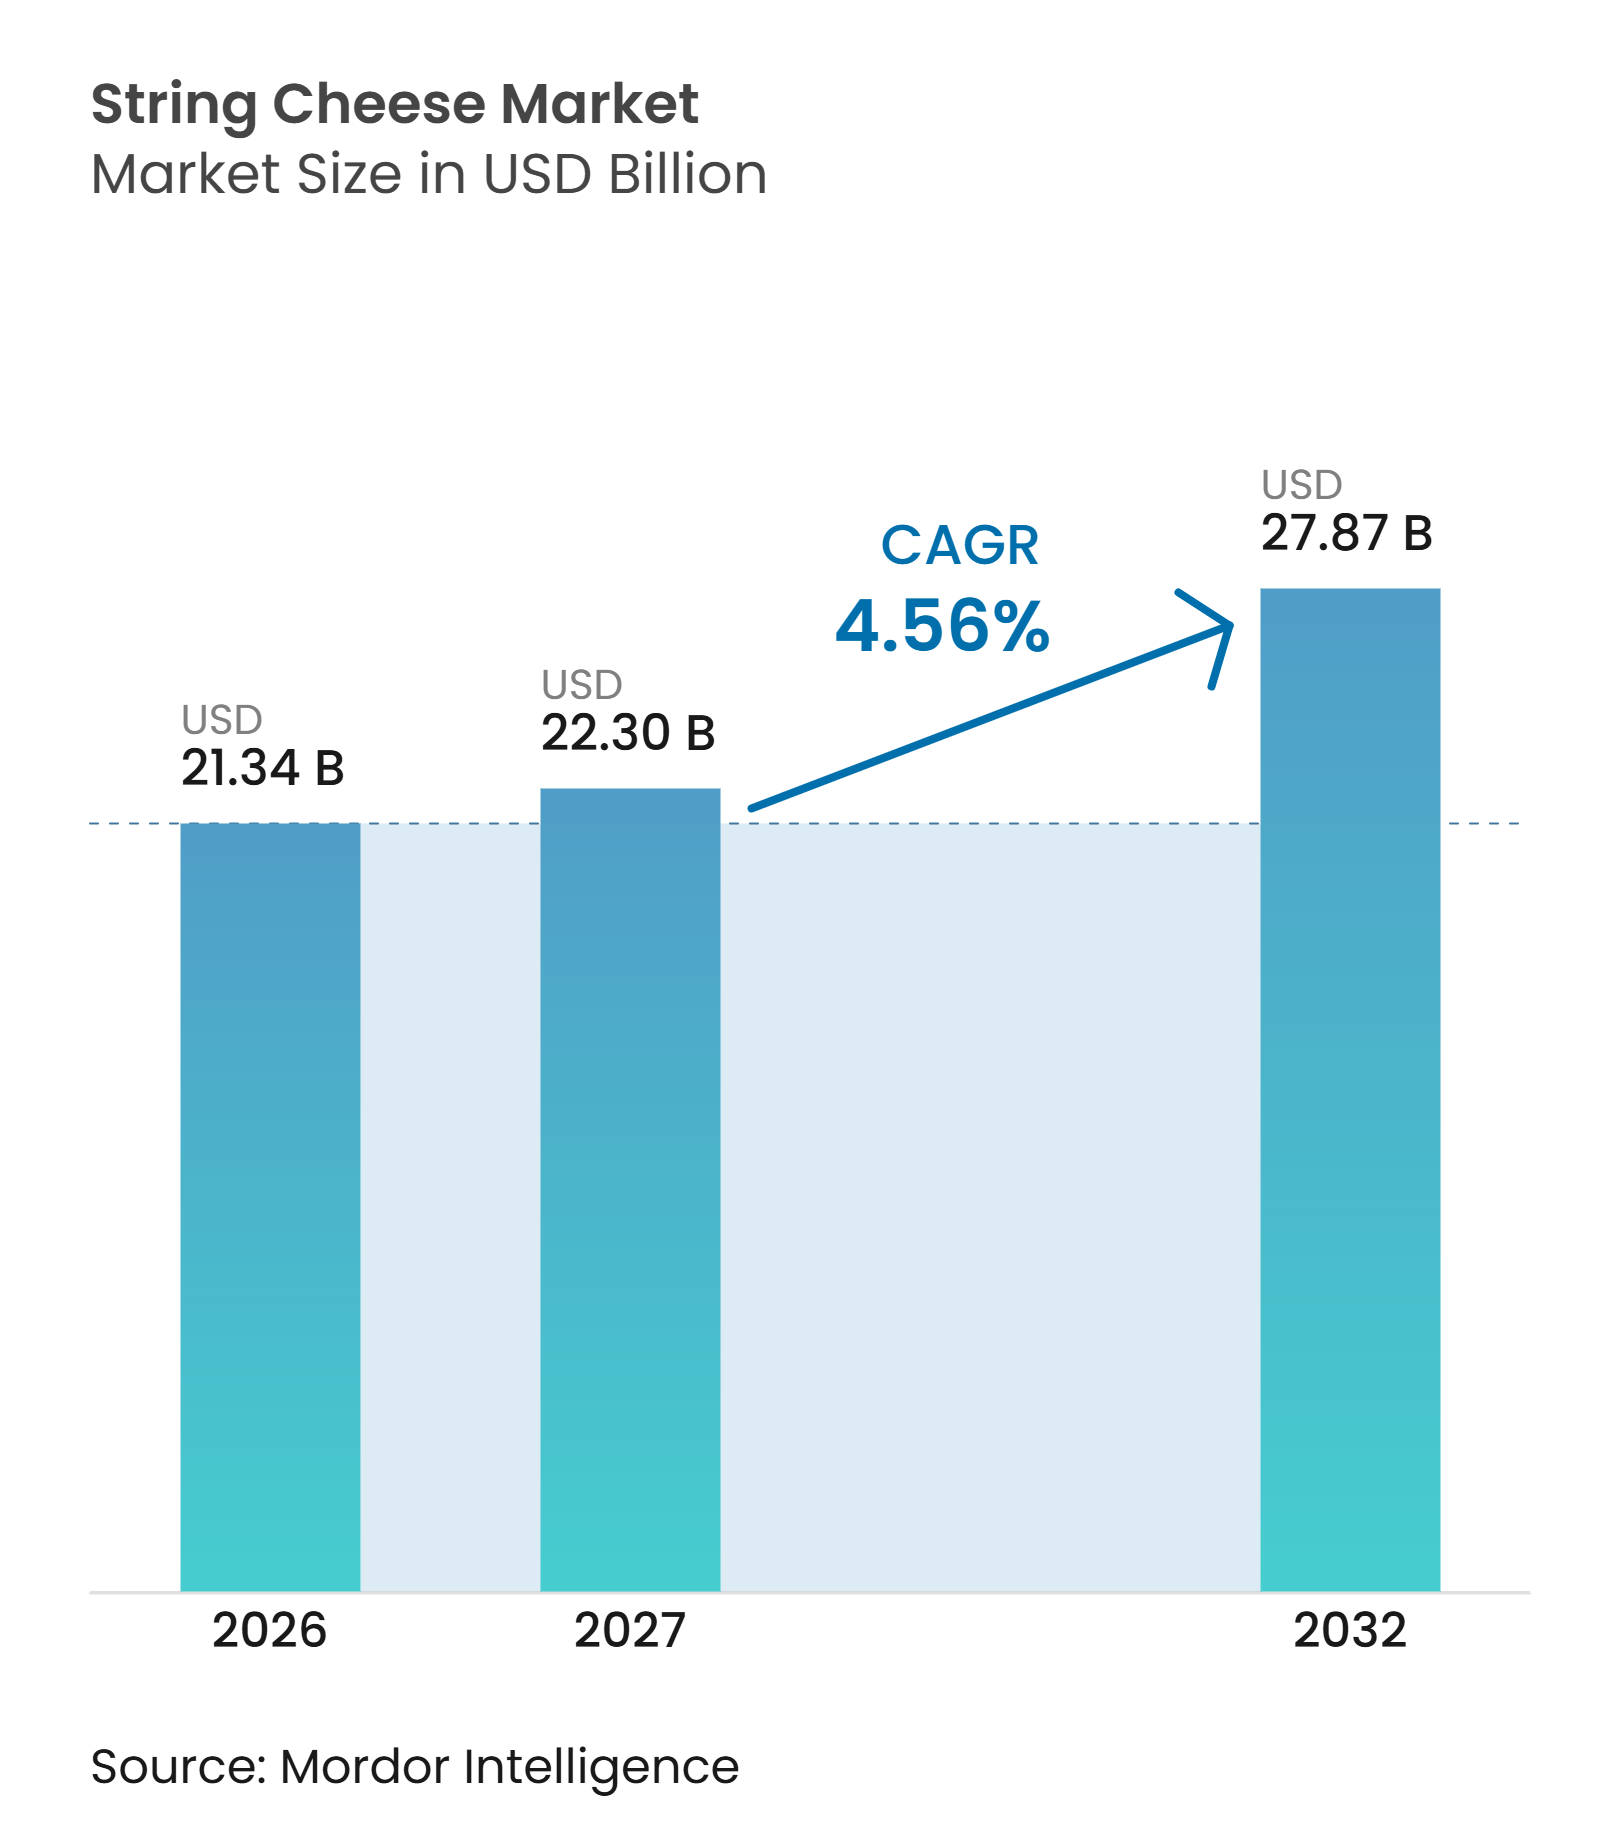
| 市場規模 (2027) | 22.30 十億米ドル |
| 市場規模 (2032) | 27.87 十億米ドル |
| 成長率 (2027 - 2032) | 4.56 % |
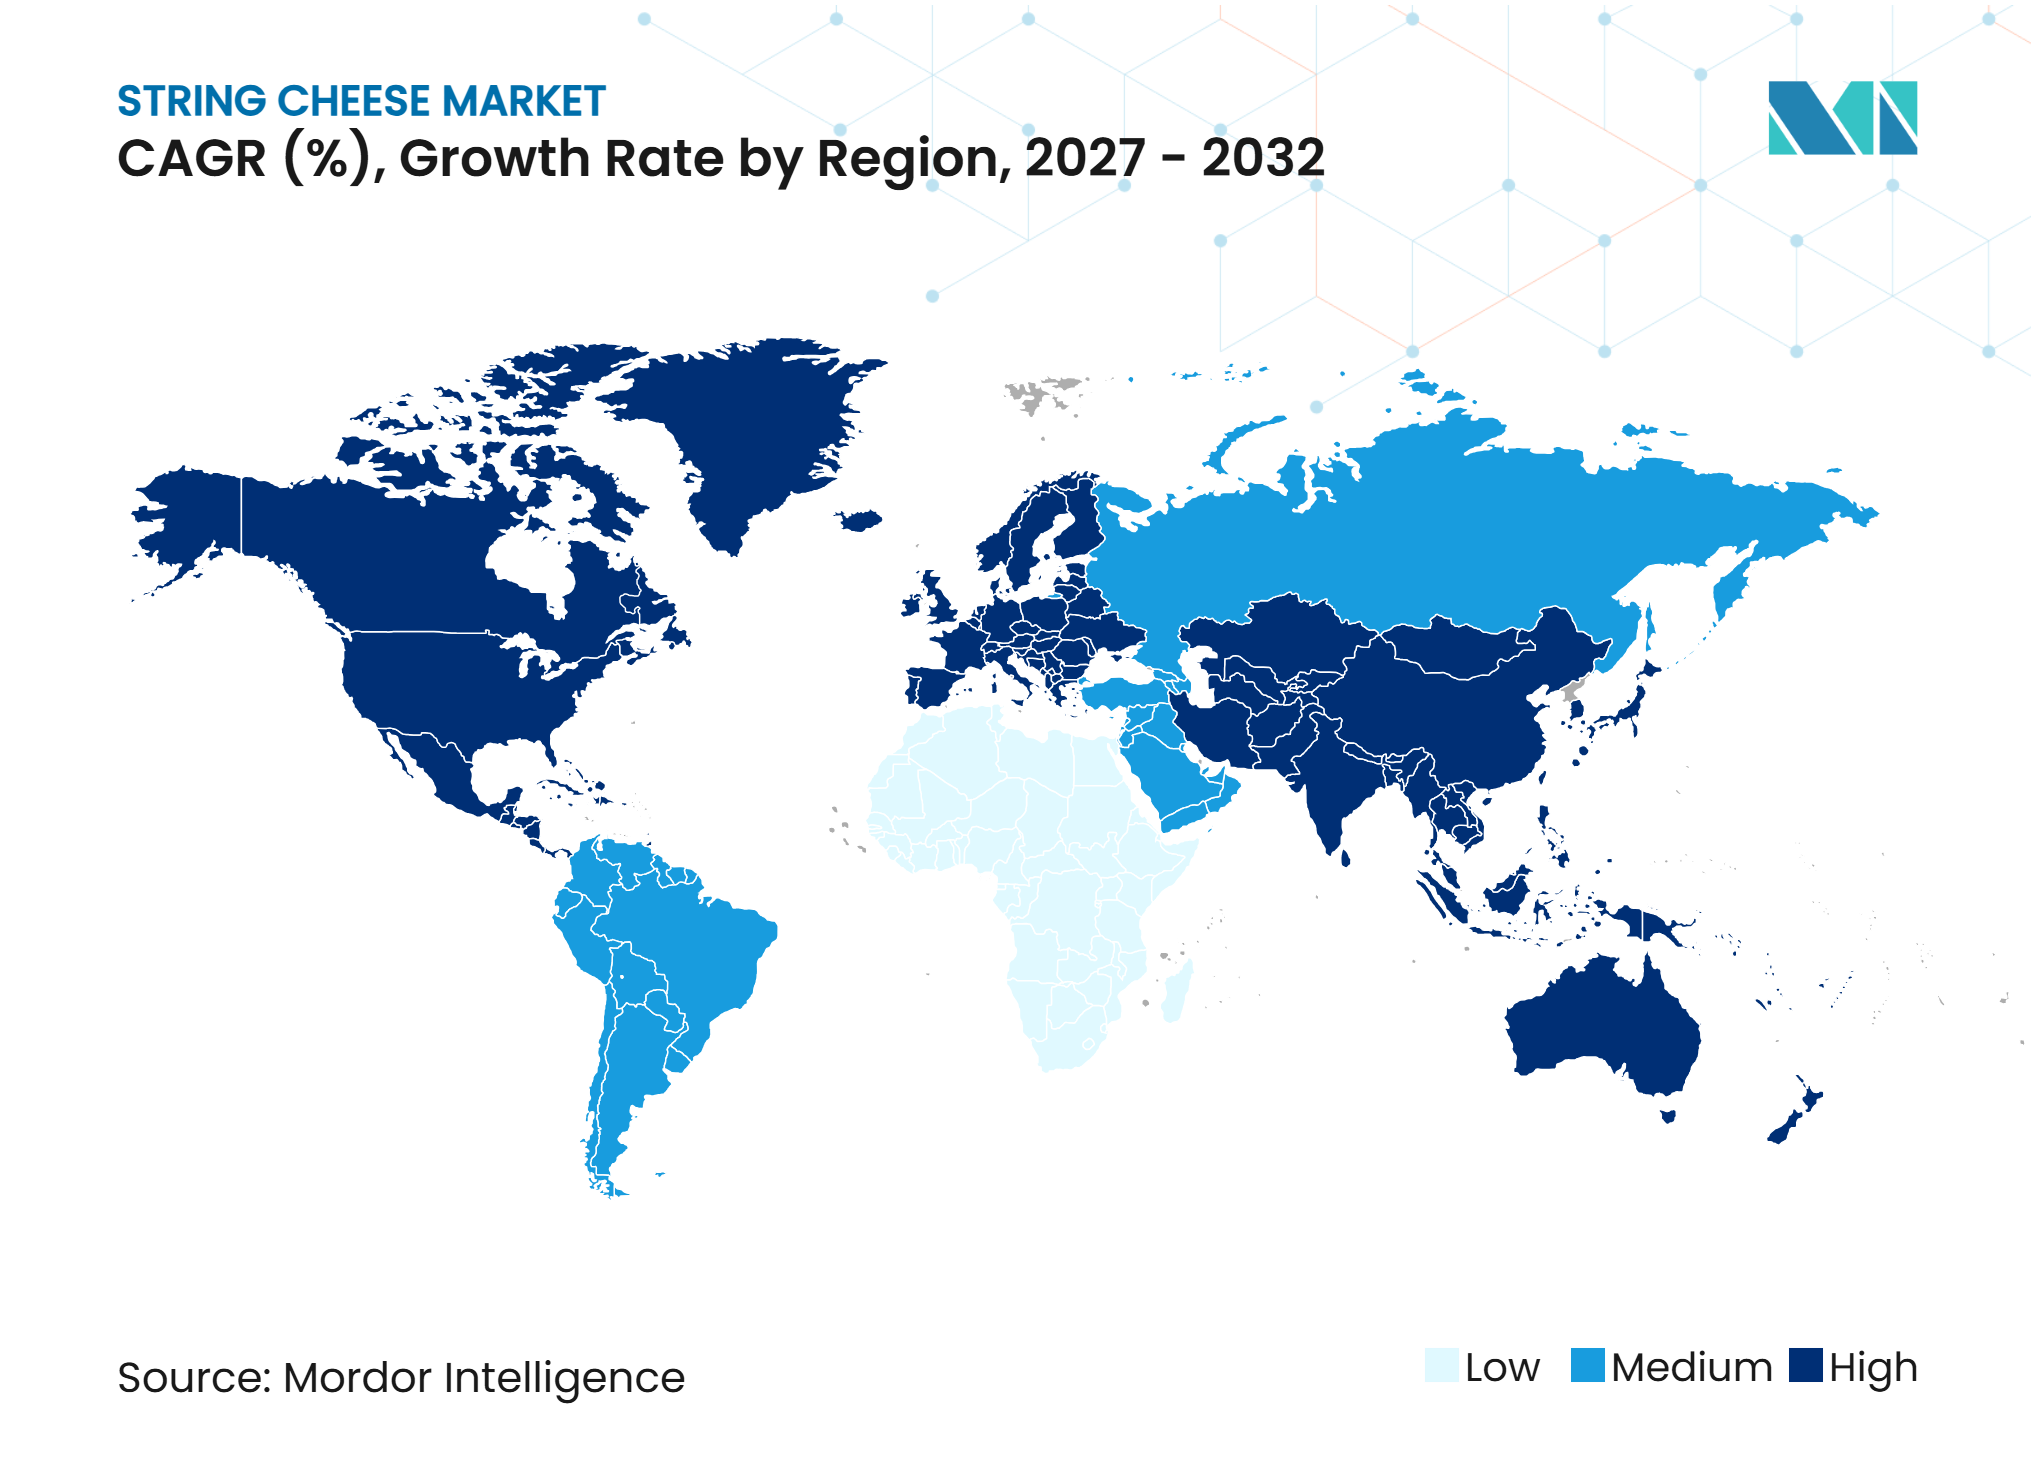
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるストリングチーズ市場分析
ストリングチーズ市場規模は2026年に5.35 ビリオン 米ドルと評価され、2027年から2032年にかけてCAGR 4.69%で推移し、2032年には7.03 ビリオン 米ドルに達すると予測されています。ストリングチーズ市場は、タンパク質、カルシウム、適切な分量管理、冷蔵の利便性を一つの身近な製品に組み合わせた携帯可能な乳製品スナックへの需要から恩恵を受けています。ナチュラルフォーマットは、買い物客や機関購入者がシンプルな原材料リスト、既知の乳製品原料、および家庭・学校・フードサービスの場面で機能する味のプロファイルを重視するため、引き続き重要な位置を占めています。メーカーは、フレーバー製品、チェダーとモッツァレラのブレンド、ランチボックス・大人のスナック・通勤・計画的な家庭での買い物向けに設計されたパックフォーマットを通じて、使用機会を拡大しています。確立された乳業会社は製品開発と生産能力投資を組み合わせており、地域のプロセッサーは確立された集乳・流通関係を通じて地元の小売・フードサービス需要に応え続けています。コールドチェーンコスト、乳価の変動、食事制限は、特に冷蔵ネットワークが未発達で価格志向の製品が値上げの余地が限られている地域において、ストリングチーズ市場の実際的な制約として残っています。
主要レポートのポイント
-
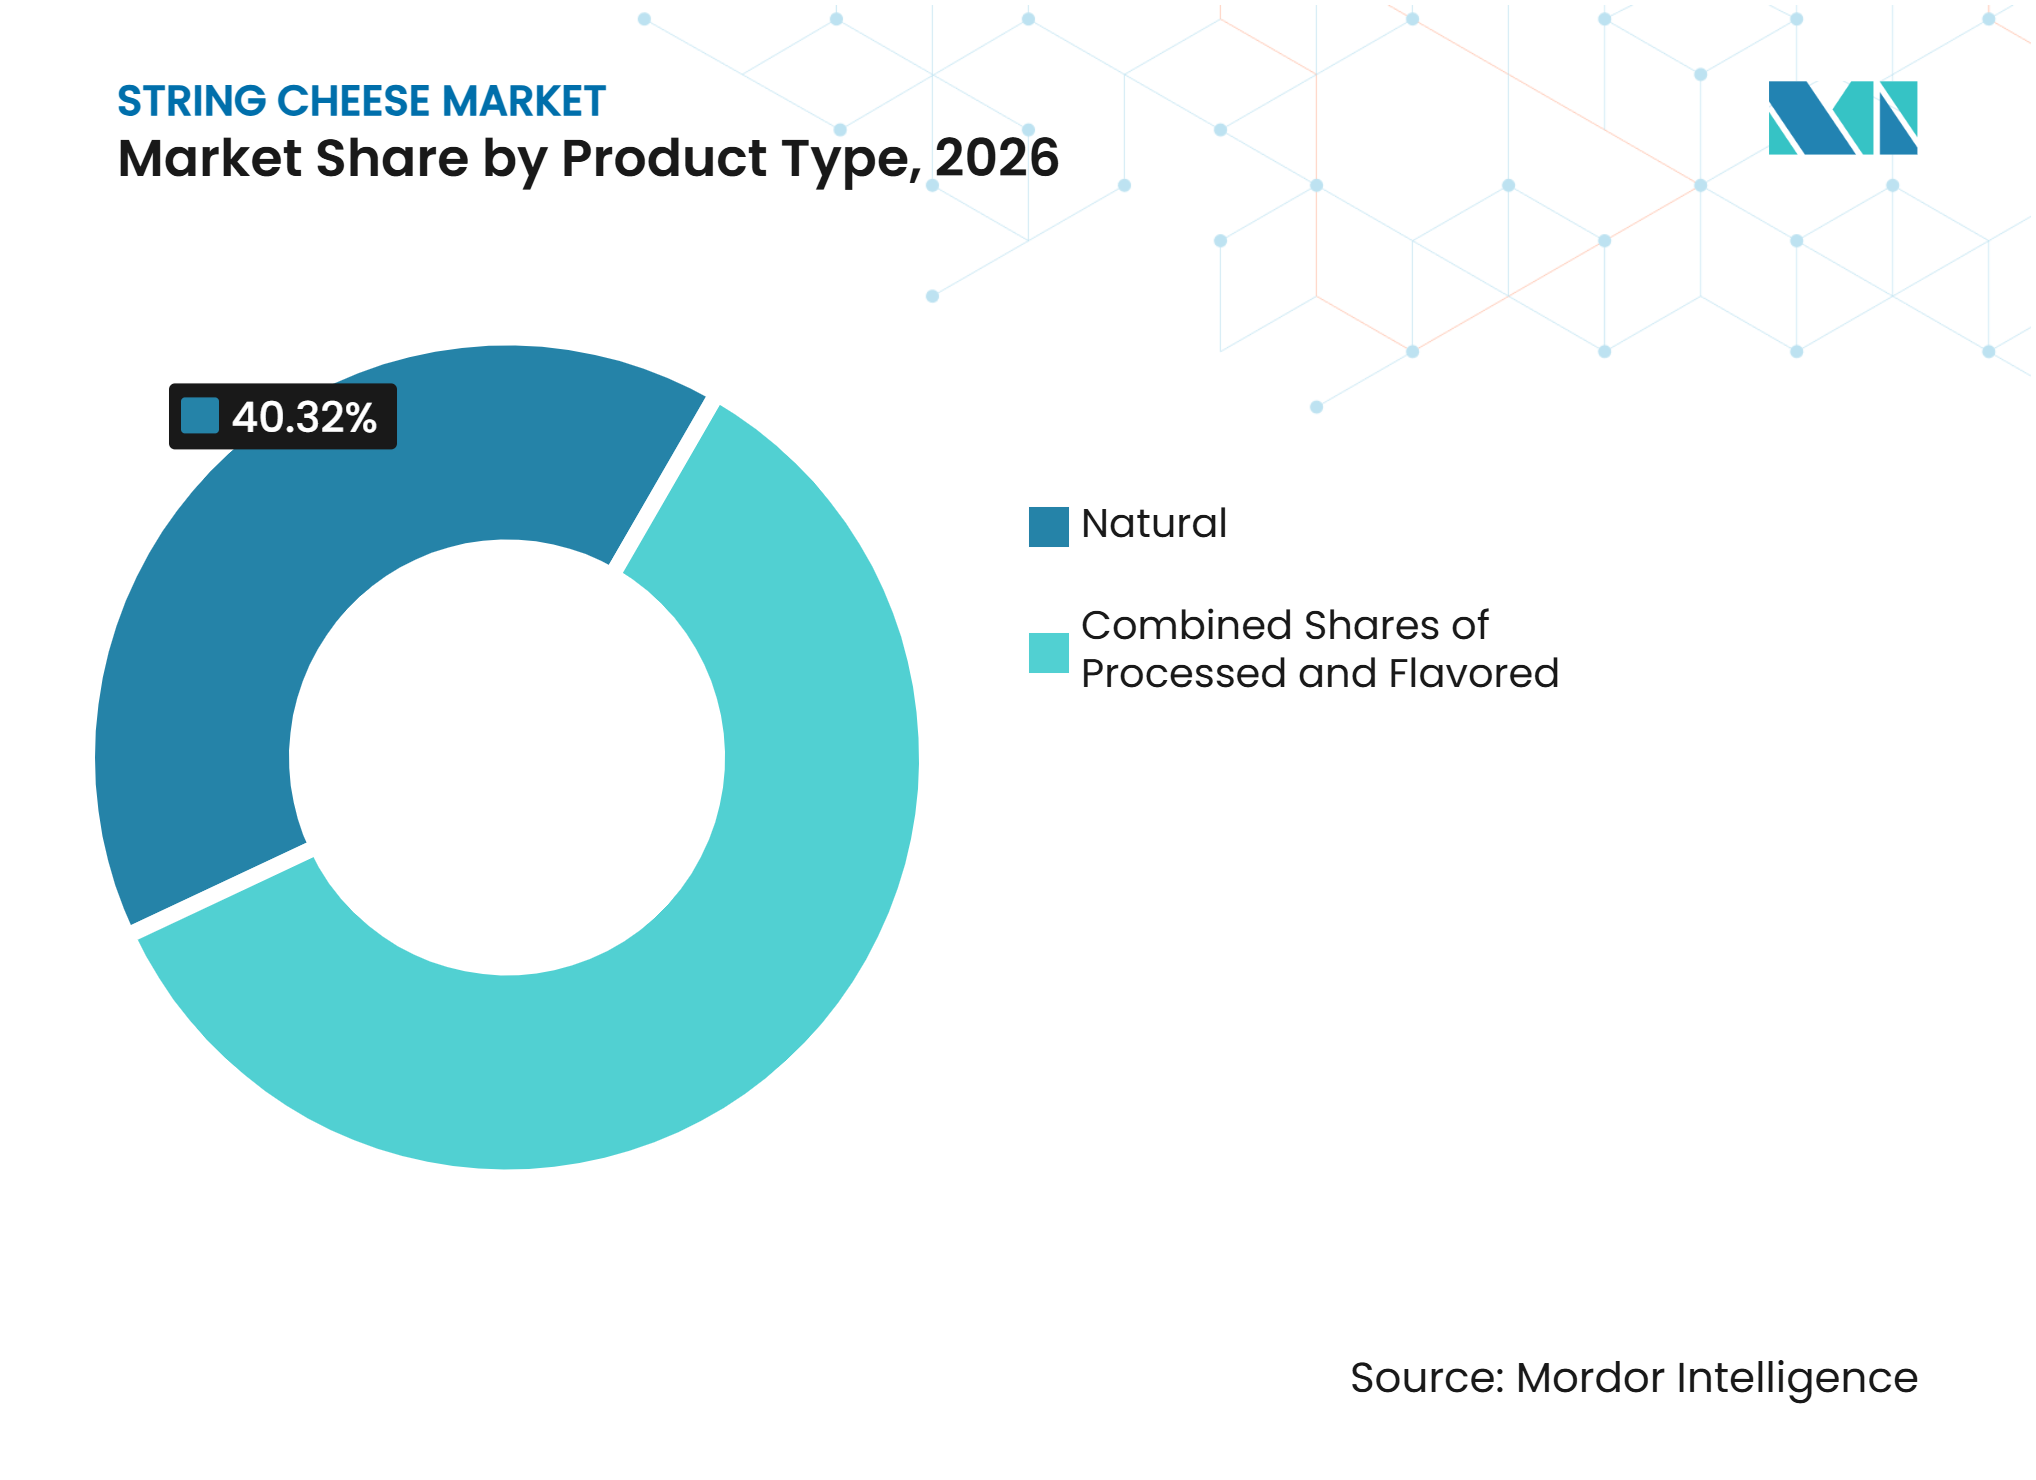
製品タイプ別では、ナチュラルストリングチーズが2026年のストリングチーズ市場シェアの40.32%を占め、フレーバーストリングチーズは2032年にかけてCAGR 6.02%で成長すると予測されています。
-
チーズタイプ別では、モッツァレラが2026年のストリングチーズ市場シェアの38.26%を占め、チェダーは2032年にかけてCAGR 5.72%で成長すると予測されています。
-
乳源別では、牛乳が2026年のストリングチーズ市場シェアの61.26%を占め、ヤギ乳は2032年にかけてCAGR 5.68%で成長すると予測されています。
-
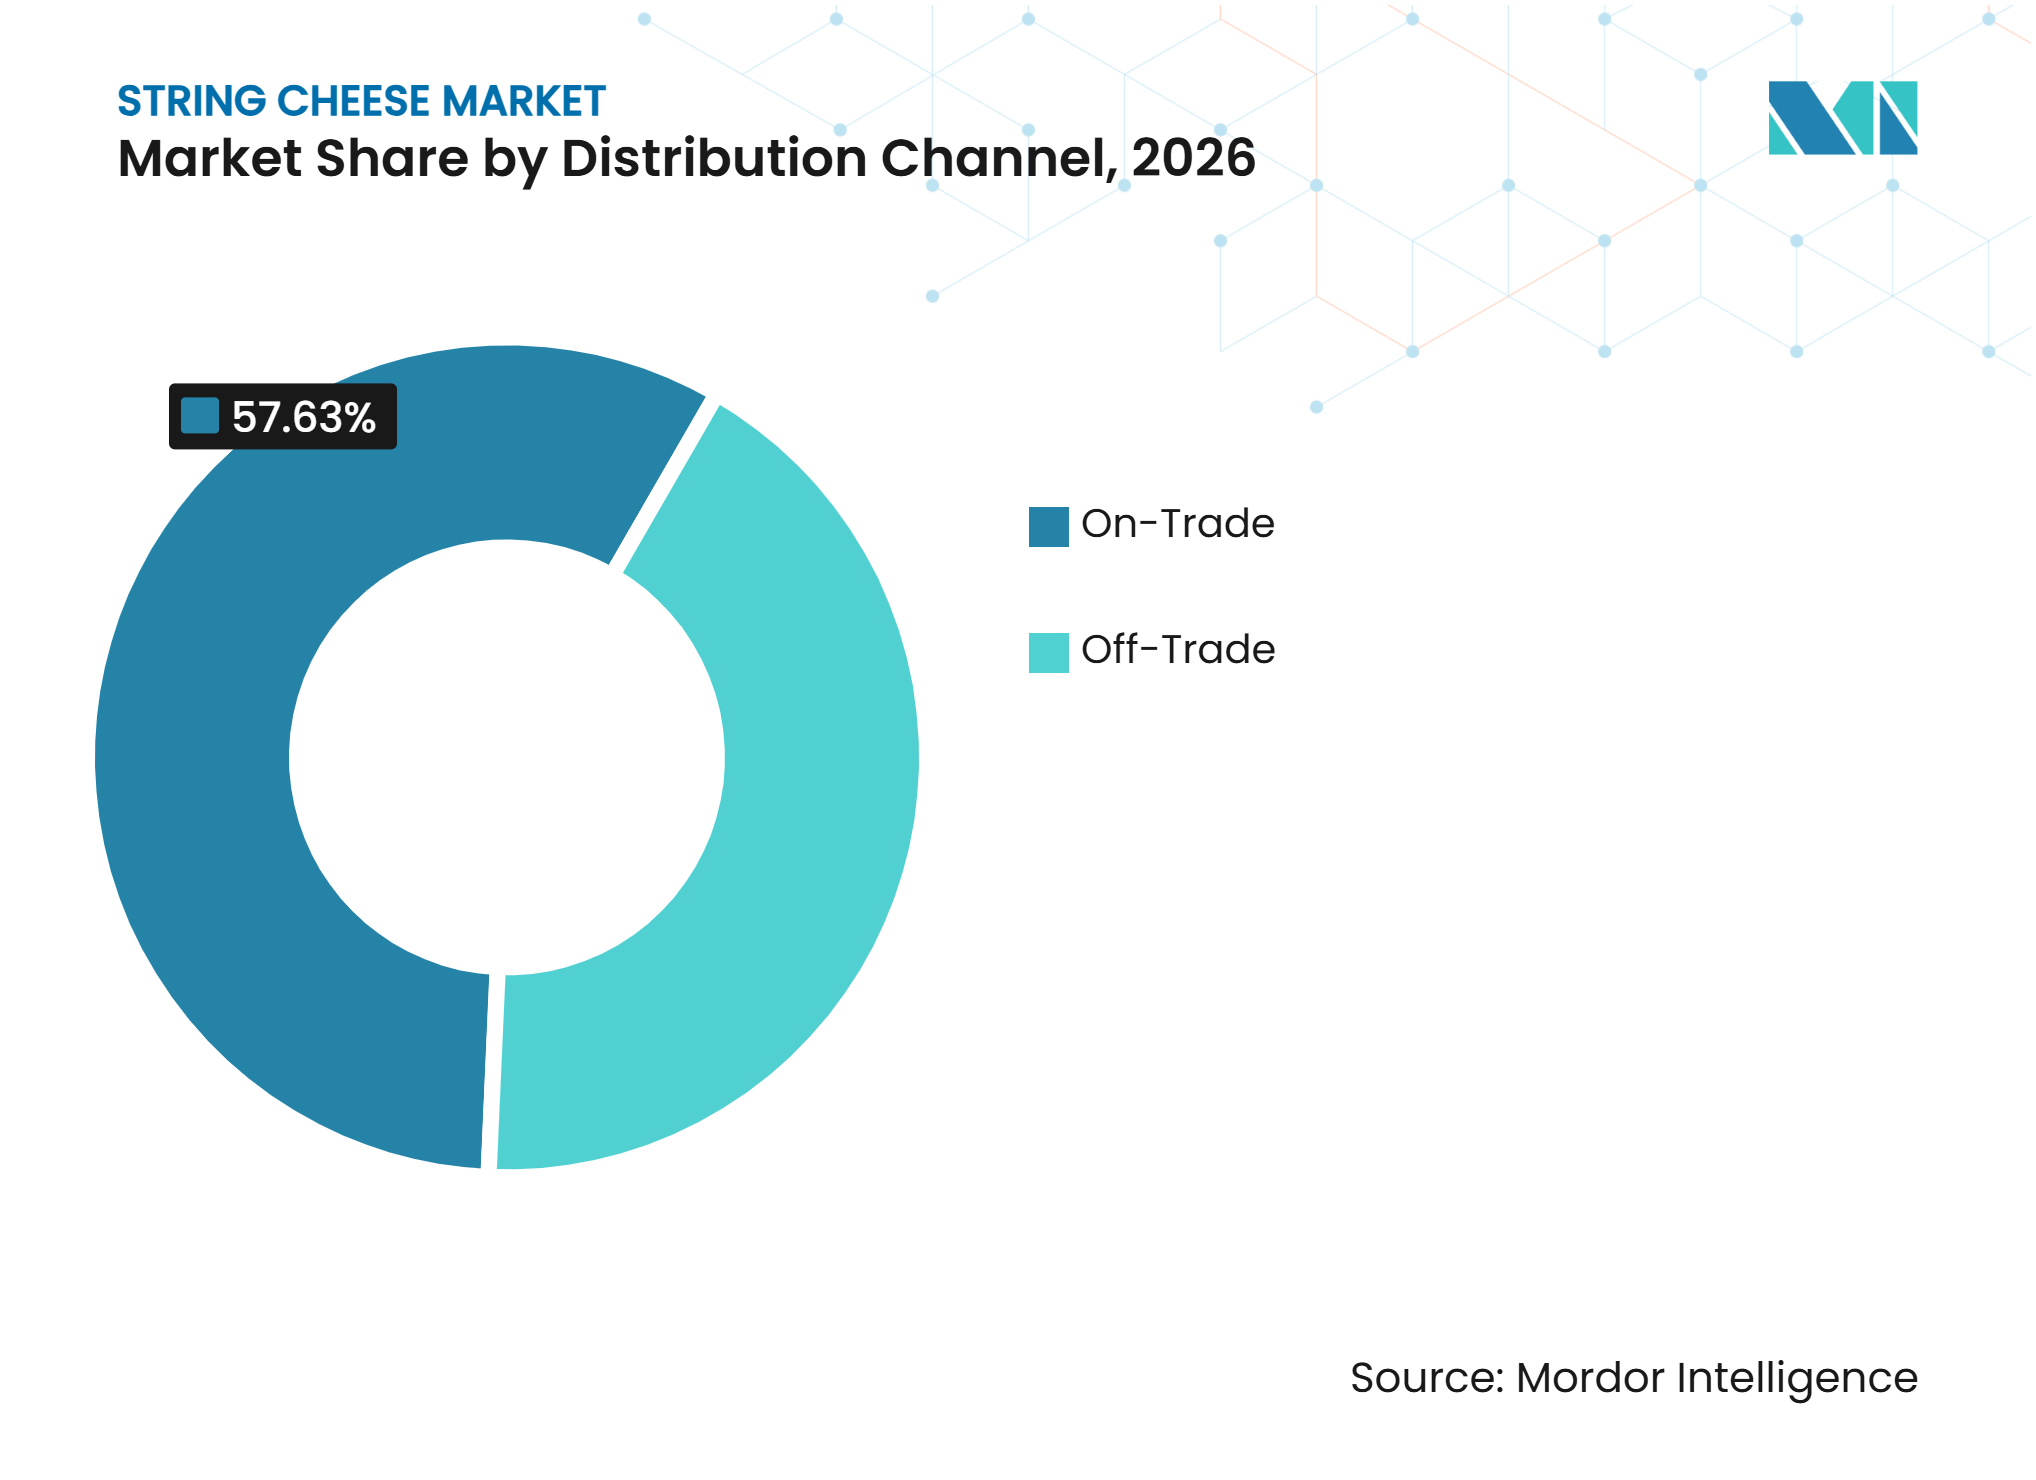
流通チャネル別では、オフトレードが2026年のストリングチーズ市場シェアの42.37%を占め、オントレードは2032年にかけてCAGR 5.68%で成長すると予測されています。
-
地域別では、欧州が2026年のストリングチーズ市場シェアの43.72%を占め、アジア太平洋は2032年にかけてCAGR 6.23%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高タンパク質・カルシウム豊富な食品に対する消費者の嗜好の高まり | +1.1% | 北米と欧州でより強い伸びを示すグローバル市場 | 中期(2〜4年) |
| 子供や若年成人の間でのチーズベースのスナックの人気上昇 | +0.9% | 北米、欧州、および都市部のアジア太平洋 | 中期(2〜4年) |
| 組織化された小売業とスーパーマーケット流通ネットワークの拡大 | +0.6% | 中国、インド、ベトナム、中東・アフリカ | 長期(4年以上) |
| 学校のランチボックスや機関フードサービスにおけるストリングチーズの採用拡大 | +0.5% | 北米および西欧 | 短期(2年以内) |
| フレーバーおよびスペシャルティストリングチーズ品種の導入による製品革新 | +0.8% | 北米とアジア太平洋が主するグローバル市場 | 中期(2〜4年) |
| 個別包装・分量管理されたスナック製品への需要の高まり | +0.6% | 特に都市部の北米、欧州、東アジアを含むグローバル市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高タンパク質・カルシウム豊富な食品に対する消費者の嗜好の高まり
ストリングチーズは1本あたり通常6〜8グラムのタンパク質を提供しており、食事を準備したり、より高度に加工された代替品を選んだりすることなく、満足感のあるスナック分量を求める消費者に適しています。そのカルシウム含有量も、ヨーグルト、スライスチーズ、その他の日常食品と並べて配置できる冷蔵乳製品スナックコーナーでの役割を支えています。このフォーマットは、便利で身近で、持ち運びやすく、分量管理が容易でありながら栄養価を提供する食品への消費者の関心に合致しています。この位置づけは、製品の基本的な処方や消費方法を大きく変えることなく、子供、大人、機関の食事プログラムに対応できるため、ストリングチーズ市場全体に関連しています。ナチュラルモッツァレラフォーマットは、原材料の提案をシンプル保ち、購入者が製品を素早く理解できるため、この需要に特に適しています。この嗜好は、基本的な栄養プロファイルを維持しながら、フレーバーの選択肢、食感、パック数、さまざまな小売価格帯への適合性を改善する製品を開発するメーカーに動機を与えています。
子供や若年成人の間でのチーズベースのスナックの人気上昇
ストリングチーズは、引き裂いて食べるインタラクティブなフォーマットと管理された1食分のサイズを組み合わせており、子供のランチボックスでの定期的な使用を支援し、親がスナックの分量を管理するのに役立ちます。同じ特徴は、器具や準備を必要とせずに仕事、旅行、勉強、短い休憩のための携帯可能なスナックを求める若年成人にも訴求できます。Sargentoのバランスドブレイクスはチーズ、ナッツ、ドライフルーツを組み合わせており、チーズスナックが異なる食感と食品グループを提供するマルチアイテムスナックパックに含まれる方法を示しています。2025年6月、Binggrae社は韓国で高カルシウム、高タンパク質、ゼロシュガー、亜鉛、ビタミンDのメッセージグを伴うチェダー入りモッツァレラストリングチーズを発売しました。この発売は、地元ブランドが製品の目新しさや輸入品のイメージだけに頼るのではなく、西洋スタイルのチーズスナックを国内の健康志向の消費向けにポジショニングできることを示しています。この幅広い顧客関連性は、消費者がさまざまなライフステージを経て、日中のスナックニーズが変化しても、フォーマットが家庭での購買の一部であり続けられるため、ストリングチーズ市場を支えています。
フレーバーおよびスペシャルティストリングチーズ品種による製品革新
フレーバーストリングチーズは、限られた調味料の変更を超えて、多様性を求める買い物客のために異なるチーズタイプ、認知度の高いフレーバー名、より明確な味のプロファイルを組み合わせた製品へと進化しています。2025年7月、Saputo USAはフリゴチーズヘッズ チェダレラを発売しました。これは本物のチェダーと低水分部分脱脂モッツァレラを組み合わせた製品で、アルバートソンズ、ホールフーズマーケット、フードライオン、ハイビーを通じて流通されました。Saputoは2025年10月に同じポートフォリオを12個入りパックのシャープチェダーとペッパージャックスナックスティックス、コルビージャックとゴーダのオプションとともに拡大しました。これらの製品は、小売業者が使い慣れたスナックスティックフォーマットを捨てることなく、より強いフレーバーを提供する方法を提供しており、棚で新しい製品フォーマットを説明する必要性を減らす可能性があります。また、プレーンモッツァレラの差別化が限られており、消費者が信頼できる冷蔵スナックカテゴリー内でフレーバーを選ぶ意欲がある場合に、プレミアムポジショニングを支援します。新しいフレーバー製品は依然として食品安全と表示要件を満たす必要があり、これにより小規模生産者にとって処方、原材料調達、承認プロセスがより要求の高いものになる可能性があります。
学校のランチボックスや機関フードサービスにおける採用拡大
個別包装フォーマットは、定義された1食分のサイズを提供し、冷却パックで簡単に持ち運べ、準備なしに扱えるため、学校のランチボックでの使用を支援します。小売業者もまた、新学期の時期を利用して、マルチパックが平日の繰り返し使用のための実用的な購入としてポジショニングできる価値重視の家族向け買い物にストリングチーズを配置しています。ターゲットは2025年8月の学校のランチとスナックセレクションにグッド&ギャザーストリングチーズを取り上げ、日常的な家庭使用のためのマルチパックで提供しました。このユースケースは、購入が学校ではなく家庭によって行われる場合でも、両方の環境が定義された分量とシンプルな取り扱いを重視するため、食料品の需要と機関の食事パターンを結びつけています。米国の食品表示規則と栄養要件は、正式な食事環境で使用される製品に関連しており、購入者が家族に伝えられるタンパク質、カルシウム、アレルゲン、原材料の表示に影響を与えます。したがって、メーカーが冷蔵保管と流通を通じて一貫した製品品質を維持しながら、小売の利便性の期待と機関のコンプライアンスニーズを満たすことができる場合、ストリングチーズ市場は恩恵を受けます。
抑制要因の影響析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 生乳価格と乳製品原料コストの変動 | -0.7% | 北米と欧州で最も深刻なグローバル市場 | 短期(2年以内) |
| チーズ製造に関連する高い生産・加工コスト | -0.6% | レガシーインフラを持つ市場を中心としたグローバル市場 | 長期(4年以上) |
| 短い賞味期限と冷蔵保管・輸送への依存 | -0.4% | アジア太平洋、中東・アフリカ、南米 | 中期(2〜4年) |
| 乳糖不耐症と乳製品関連の食事制限の増加 | -0.3% | アジア太平洋、北米への波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
生乳価格と乳製品原料コストの変動
乳はストリングチーズの主要なコスト投入物であるため、農場出荷乳価、飼料、エネルギー、乳製品原料価格の変化はプロセッサーのマージンに迅速に影響を与え、小売計画に不確実性をもたらす可能性があります。食料品の購入者は、主要な家族向けスナック製品における頻繁な価格変更に抵抗する可能性があるため、生産者はコスト条件が明確になる前に交渉される大手食料品顧客との小売業者への変更を常に同じペースで転嫁できるわけではありまん。これにより、価値志向の製品ライン、プロモーションプログラム、およびコスト条件が明確になる前に交渉される大手食料品顧客との供給契約に圧力が生じます。Saputoは2026年度第1四半期の業績において乳価の変動を短中期的な変数として特定し、更新された米国連邦乳マーケティングオーダー式の影響についても議論しました。大規模なプロセッサーは、調達計画、製品ミックス、自動化、および業務規模を使用して、小売業者へのサービスレベルを維持しながらこのリスクの一部を管理できます。小規模メーカーは価格が急速に変化した場合に柔軟性が低くなる可能性があり、製品発売、フレーバー拡張、より広い流通、またはより長い冷蔵配送ルートに必要なパッケージのアップグレードへの投資を制限する可能性があります。
短い賞味期限と冷蔵保管・輸送への依存
ストリングチーズは生産から小売展示まで継続的な冷蔵を必要とし、流通チェーン全体でエネルギー、倉庫保管、輸送、品質管理コストを引き上げます。2025年のApplied Sciences誌のレビューは、チーズ生産におけるエネルギー用を主要な問題として特定し、加工効率を改善する機会について議論しています[1]。この課題は、電力供給、冷蔵倉庫、温度管理輸送、店舗レベルの冷蔵が一貫していないか高価な地域でより顕著です。個別真空パックと改良雰囲気包装は流通中の品質を保護し、ランチボックスでの取り扱いを容易にしますが、材料と生産の複雑さを増加させます。これらの要件は小規模プロセッサーへの参入障壁を生み出すとともに、適切な製品でさえ信頼できる状態で小売棚に届かない可能性がある、コールドチェーンカバレッジが弱い新興地域へのアクセスを制限します。乳糖不耐症やその他の乳製品制限は別の制約を加え、経済性、乳供給、冷蔵流通モデルが許す場合に、乳糖フリーフォーマット、ヤギ乳製品、または隣接する代替品を検討するよう企業を促しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ナチュラルフォーマットが主導しフレーバー製品が拡大ナチュラルストリングチーズは2026年に市場シェアの40.32%を占め、添加物が少ない認知度の高い乳製品への継続的な需要を反映しています。そのモッツァレラベースの提案が家庭に身近であるため、食料品のプライベートブランドと機関使用の中心であり続けています。このフォーマットはまた、クリーンラベルとシンプルな原材料リストを優先する買い物客とも一致しています。プロセス製品は、フードサービス購入者が一貫したコストと可用性を優先する場合に特に、別の価値志向のポジションを占めています。ナチュラルセグメントは、ランチボックス、家庭でのスナック、基本的な食事準備にわたる幅広い使用から恩恵を受けています。
フレーバー製品は製品タイプセグメンテーション内で最も高い成長率として、2032年にかけてCAGR 6.02%で成長すると予測されています。フレーー製品のストリングチーズ市場規模は、プレーンモッツァレラを超えてストリングチーズ市場を拡大するスモーク、チリ、バーベキュー、ハーブ、チェダー、ペッパーベースの製品によって支えられています。Saputoの2025年のフリゴチーズヘッズの発売は、大規模生産者がチェダーとペッパーフレーバーを使用してより差別化されたスナック体験を生み出す方法を示しています[2]。フレーバーフォーマットは単独のスナックとして、またはクラッカー、サンドイッチ、その他の軽食と一緒に使用できます。この幅広い使用法は、プレーンモッツァレラを選ばない可能性のある消費者にリーチするのに役立ちます。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
チーズタイプ別:
モッツァレラがコアポジションを維持しチェダーが成長モッツァレラは2026年に市場シェアの38.26%を占めました。その構造がストリングチーズ市場に関連する引き裂き食感を支えているためです。このチーズタイプは、ほとんどの伝統的なストリングチーズ製品のコアベースであり続けています。その穏やかなフレーバーは、子供、家族、機関顧客に対応するための柔軟性をメーカーに与えます。モッツァレラはまた、大量スナックおよびフードサービス生産向けに設計された確立された乳製品加工システムにも適合しています。その親しみやすさは、メーカーがより多くのペシャルティ製品を導入しても関連性を保ちます。
チェダーは、チェダーフレーバーとモッツァレラの食感を組み合わせた製品に支えられ、2032年にかけてCAGR 5.72%で成長すると予測されています。チェダレラは、ストリングチーズフォーマットで本物のチェダーと低水分部分脱脂モッツァレラを使用するため、このアプローチの明確な例です。チェダーはプレーンモッツァレラよりも強いフレーバープロファイルを持ち、食料品店やコンビニエンスチャネルでプレミアム価格帯を支援できます。コルビーやその他の品種は、スタンドアロンのストリングフォーマットよりもブレンドコンポーネントとして、より小さな役割を担っています。それらの関連性は、地元のチーズの嗜好が確立されている地域でより顕著です。
乳源別:
牛乳が規模を提供しヤギ乳がプレミアムポジションを構築牛乳は2026年に市場シェアの61.26%を占め、大規模な乳牛群、成熟した集乳システム、広く利用可能なチーズ製造能力に支えられています。大量のモッツァレラ生産の主要な投入物であり続けています。メーーはスーパーマーケット、プライベートブランド、フードサービス、機関購入者向けに牛乳製品を大規模に生産できます。この供給基盤は、メーカーが広い地理的可用性を維持するのに役立ちます。したがって、このセグメントは他の乳源が発展しても、ストリングチーズ市場の基盤であり続ける可能性が高いです。
ヤギ乳は、スペシャルティポジショニングと一部の消費者の間での消化上の利点の認識に支えられ、2032年にかけてCAGR 5.68%で成長すると予測されています。Agrialの2035年ヤギ計画は、次の10年間でヤギ乳集乳能力を3,500万リットル追加するよう設計されており、このセクターへの長期的な供給投資を示しています[3]。ヤギ乳ストリングチーズは、差別化された乳製品オプションを求める消費者やプレミアム製品を求めるスペシャルティ小売業者に訴求できます。水牛乳は、確立された水牛乳業の伝統とプレミアムモッツァレラ生産を持つ市場でより小さいが関連性のある役割を担っています。これらの代替品は牛乳の供給規模に匹敵することはできませんが、特定の地域およびプレミアム需要に対応する方法をメーカーに提供します。
流通チャネル別:
オフトレードが主導しオントレードが新たな機会を追加オフトレードチャネルは2026年に市場シェアの42.37%を占め、スーパーマーケットとハイパーマーケットに支えられています。食料品店は買い物客にマルチパック、家族向けフォーマット、プライベートブランド製品への定期的なアクセスを提供します。学校のランチの機会も、家庭が週次の食料品買い物の一部としてストリングチーズを購入できるため、スーパーマーケットの需要を強化します。製品は混雑した乳製品コーナーで他の冷蔵スナックと競合するため、小売での視認性は引き続き重要です。オンライン食料品とコンビニエンスプラットフォームは、プレミアム、オーガニック、スペシャルティチーズの選択においてますます関連性が高まっています。
オントレードチャネルは、レストラン、職場のケータリング、機関フードサービスが個別に分量管理された乳製品スナックを使用するにつれて、2032年にかけてCAGR 5.68%で成長すると予測されています。これらのチャネルは、スナックプログラム、調理済み食事、フードサービスメニュー内で管理された1食分を提供できます。このフォーマットは、オペレーターが一貫した分量と最小限の準備を必要とする場合に特に有用かもしれません。機関需要はまた、小売プロモーションの短期的な変化に縛られにくい安定した量を生み出すのに役立ちます。食品表示とフードサービス要件を満たす企業は、消費者小売事業と並行してこれらのチャネルに対応できます。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
欧州
欧州は2026年のグローバルカテゴリーシェアの43.72%を占め、高いチーズ消費量、組織化された小売業、確立された乳業協同組合に支えられています。この地域は日常の食事とスナックにわたる長年のチーズの伝統を持ち、携帯可能なチーズフォーマットに安定した消費者基盤を与えています。生産者は発達した集乳ネットワーク、冷蔵物流、広いスーパーマーケットプレゼンスに依存できます。Arlaは2026年2月にスウェーデンのイェーテネに新しいチーズ乳業への3億ユーロの投資を発表し、2030年までに年間10億キログラムの乳処理能力を計画しています。この投資は、モッツァレラやスペシャルティ製品を含む欧州のチーズ生産能力への継続的な信頼を示しています。スウェーデンでも2025年にチェダースナックストリングスが導入され、フレーバー主導の製品開発がプレーンモッツァレラがより身近だった市場にも広がっていることを示しています。欧州の食品安全と表示要件は、特に学校や主要小売業者を通じて販売される製品の製品処方と包装を形成しています。
アジア太平洋
アジア太平洋はストリングチーズ市場の地理的セグメントの中で最も速い成長率として、2032年にかけてCAGR 6.23%で成長すると予測されています。この地域は乳製品への親しみの高まりと組織化された小売業の拡大、便利な食品への関心の高まりを組み合わせています。消費者の採用は国によって異なりますが、地元企業はフォーマットを地域の味と栄養の嗜好に適応させています。Binggrae社の2025年6月の韓国でのチェダー入りモッツァレラ製品は、高タンパク質、ゼロシュガー、カルシウム、亜鉛、ビタミンDのポジショニングを含んでいました。このローカライズされたアプローチは、西洋のモッツァレラ製品の直接コピーよりもストリングチーズをより関連性の高いものにすることができます。
北米、南米、中東・アフリカ
北米は、このフォーマットが家庭のスナックやランチボックスで広く使用されているため、ストリングチーズ市場の成熟した基盤であり続けています。製品革新は特に米国で顕著であり、フリゴチーズヘッズが2025年7月にチェダレラを発売し、2025年10月にスナックスティックスのフレーバーを拡大しました。ターゲットの学校のランチ提供などの小売プログラムも、主要な家族向け買い物期間中にストリングチーズ市場の視認性を維持しています。南米では、乳製品加工の拡大がモッツァレラおよび関連チーズフォーマットのより強い基盤を生み出す可能性がありますが、コールドチェーンの信頼性は引き続き重要です。中東・アフリカの需要はより初期段階にあり、アラブ首長国連邦やサウジアラビアを含む組織化された小売市場に集中しています。都市化、若い消費者層、冷蔵インフラの拡大が時間をかけてより広い採用を支援できます。地元の生産・流通能力が、製品が輸入プレミアム品からよりアクセスしやすい主流スナックへと移行できるかどうかを決定します。
競合環境
市場集中度
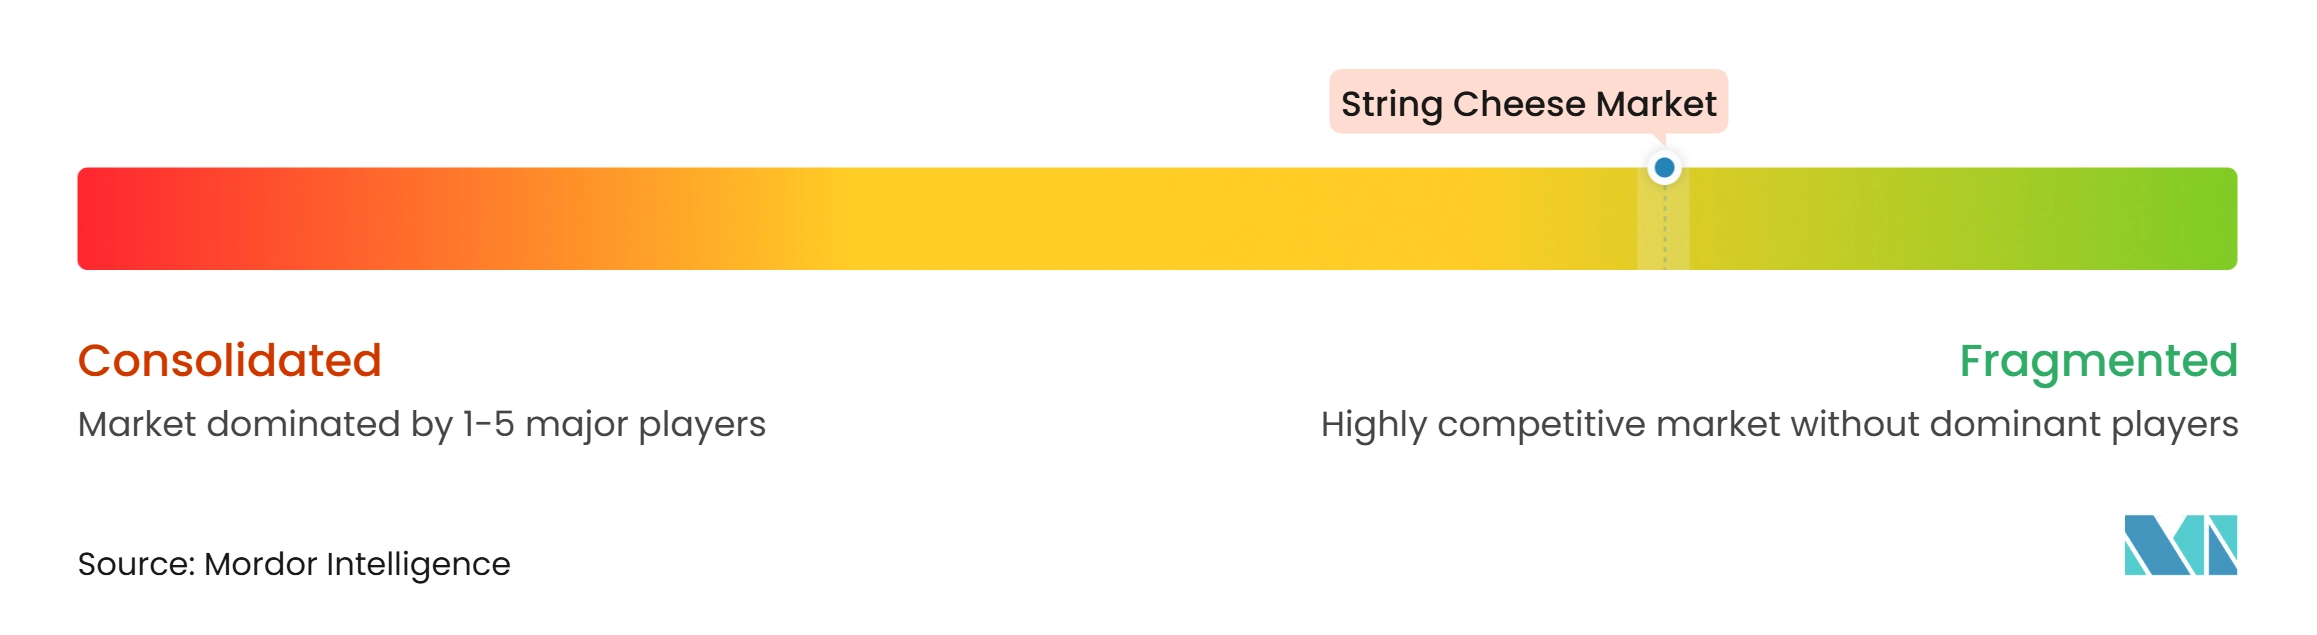
ストリングチーズ市場には、幅広い地域生産者、乳業協同組合、多国籍乳業会社が存在します。Saputoはフリゴチーズヘッズを通じて米国の主要競合企業であり、フレーバーとフォーマット開発を使用して製品ラインナップを支援しています。同社は2025年7月にチェダーとモッツァレラのハイブリッドとしてチェダレラを発売しました。その後、2025年10月にフリゴスナックスティックスをシャープチェダーとペッパージャックフレーバーで拡大しました。これらの動きは、主要サプライヤーがプレーンモッツァレラを中心としてきたカテゴリーで差別化を追求する方法を示しています。
LactalisとArlaは、その規模、チーズポートフォリオ、投資能力から欧州の重要な乳業サプライヤーであり続けています。Arlaのイェーテネプロジェクトは、欧州のチーズカテゴリーの供給能力を維持するための製造投資の役割を示しています。大規模企業は調達規模、自動化、広い小売アクセス、機関顧客への供給能力を通じて競争できます。小規模プロセッサーは、地域ブランの親しみやすさ、スペシャルティ乳源、フレッシュモッツァレラ製品、地元の小売関係を通じて競争できます。食品安全、表示、顧客仕様へのコンプライアンスは、両グループにとって実際的な要件です。これにより、ブランド構築と製品革新と並んで業務規律が重要な市場が生まれます。
新しい製品フォーマットは、多くの小売環境において価格だけよりも直接的に競争を形成しています。チェダーとモッツァレラのブレンド、フレーバースナックスティックス、プレミアムヤギ乳製品は、標準的なモッツァレラを選ばない可能性のある消費者にリーチする方法を企業に提供します。Bel Groupeは2025年9月にベビーベルミニロールズでオーストラリアのカテゴリーに参入し、コールズスーパーマーケットでディズニーピクサーブランドを使用したスパイラル形状のストリングチーズフォーマットを展開しました。小売業者もまた、家族の価値とランチボックスの使用をターゲットにしたプライベートブランド製品を通じて影響力を保持しています。信頼できるコールドチェーンの実行とターゲットを絞った製開発を組み合わせることができる企業は、リピート購入を獲得するためにより有利な立場にあります。その結果、確立された規模と地域の専門化が共存できる競争環境が生まれています。
ストリングチーズ産業のリーダー企業
-
The Kraft Heinz Company
-
Saputo Inc.
-
Sargento Foods Inc.
-
Dairy Farmers of America, Inc.
-
Arla Foods amba
- 注:主要企業の掲載順は順位を示すものではありません。
ストリングチーズ市場 このレポートでカバーされる企業
- The Kraft Heinz Company
- Lactalis Group
- Saputo Inc.
- Sargento Foods Inc.
- Leprino Foods Company
- BelGioioso Cheese, Inc.
- Tillamook County Creamery Association
- Dairy Farmers of America, Inc.
- Organic Valley, CROPP Cooperative
- Arla Foods amba
- FrieslandCampina
- Fonterra Co-operative Group Limited
- Danone North America
- Crystal Farms Dairy Company
- Borden Dairy Company
- Land O’Lakes, Inc.
- Great Lakes Cheese
- Schreiber Foods, Inc.
- Baker Cheese Inc.
- Hiland Dairy Foods
- Parag Milk Foods Limited
最近の産業開発事情 ストリングチーズ市場
- 2026年9月:Arla Foodsはスウェーデンのイェーテネサイトに新しいチーズ乳業の建設を開始しました。3億ユーロのプロジェクトは2026年2月に発表され、同社最大の単一施設投資を表しています。2030年の完成時には年間10億キログラムの乳を処理し、現在のサイトの能力をほぼ倍増させます。
- 2025年9月:Bel Groupeはコールズスーパーマーケットでディズニーピクサーブランドを使用したスパイラル形状のフォーマットのベビーベルミニロールズでオーストラリアのストリングチーズセグメントに参入しました。子供と家族のスナック向けに設計されたフォーマットをターゲットにしながら、ベビーベルブランドを新しい製品形状に拡大しました。
- 2025年7月:Saputo USAはアルバートソンズ、ホールフーズマーケット、フードライオン、ハイビーを通じて、本物のチェダーと低水分部分脱脂モッツァレラを組み合わせたハイブリッドのチェダレラストリングチーズを発売しました。この製品は、従来プレーンモッツァレラを中心としていたフォーマットにチェダー前面の味をもたらしました。この展開は、同社がプレミアム層で競争するための中心的なルートとして製品ライン開発を使用していることを示しました。
グローバルストリングチーズ市場レポートの範囲
ストリングチーズは、パスタフィラータ(引き伸ばしカード)プロセスによって製造されるセミソフトチーズであり、加熱されたチーズカードを引き伸ばして折り畳むことで、薄いストランドに剥がすことができる特徴的な繊維状の食感を発達させます。
ストリングチーズ市場レポートは、製品タイプ、チーズタイプ、乳源、流通チャネル、地域に基づいて市場を分析しています。製品タイプ別では、市場はナチュラル、プロセス、フレーバーストリングチーズにセグメント化されており、フレーバー品種はさらにスモーク、チリ、バーベキュー、ハーブ、その他のフレーバーに分類されています。チーズタイプに基づいて、市場はモッツァレラチェダー、コルビー、その他のチーズ品種をカバーしています。乳源別では、市場は牛乳、ヤギ乳、水牛乳を含んでいます。流通チャネルに基づいて、市場はオントレードとオフトレードチャネルに分けられており、後者はさらにスーパーマーケット・ハイパーマーケット、コンビニエンスストア、オンライン小売チャネル、その他の流通チャネルにセグメント化されています。 地理的には、レポートは北米、欧州、アジア太平洋、南米、中東・アフリカをカバーしています。 市場規模は、上記のすべてのセグメントについて米ドルの金額ベースで算出されています。
セグメンテーション概要
| ナチュラル | |
| プロセス | |
| フレーバー | スモーク |
| チリ | |
| バーベキュー | |
| ハーブ | |
| その他 |
| モッツァレラ |
| チェダー |
| コルビー |
| その他 |
| 牛乳 |
| ヤギ乳 |
| 水牛乳 |
| オントレード | |
| オフトレード | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア | |
| オンライン小売チャネル | |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| スウェーデン | |
| ポーランド | |
| ベルギー | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| ベトナム | |
| インドネシア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| ペルー | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 製品タイプ | ナチュラル | |
| プロセス | ||
| フレーバー | スモーク | |
| チリ | ||
| バーベキュー | ||
| ハーブ | ||
| その他 | ||
| チーズタイプ | モッツァレラ | |
| チェダー | ||
| コルビー | ||
| その他 | ||
| 乳源 | 牛乳 | |
| ヤギ乳 | ||
| 水牛乳 | ||
| 流通チャネル | オントレード | |
| オフトレード | スーパーマーケット・ハイパーマーケット | |
| コンビニエンスストア | ||
| オンライン小売チャネル | ||
| その他の流通チャネル | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| スウェーデン | ||
| ポーランド | ||
| ベルギー | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| ベトナム | ||
| インドネシア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| ペルー | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年のストリングチーズ市場の予測規模は?
ストリングチーズ市場は2026年の5.35 ビリオン 米ドルから2032年には7.03 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 4.69%が見込まれています。
ストリングチーズ製品への需要を牽引しているものは何ですか?
需要は、タンパク質とカルシウムのポジショニング、便利な分量、学校のランチでの使用、フレーバー製品の開発によって支えられています。
ストリングチーズ市場でどの製品タイプが主導していますか?
ナチュラルストリングチーズが2026年に40.32%のシェアで製品タイプセグメンーションを主導しています。
ストリングチーズで最も速く成長しているチーズタイプはどれですか?
チェダーはチェダーとモッツァレラのブレンドに支えられ、2032年にかけてCAGR 5.72%で成長すると予測されています。