
無菌バリア包装検査システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
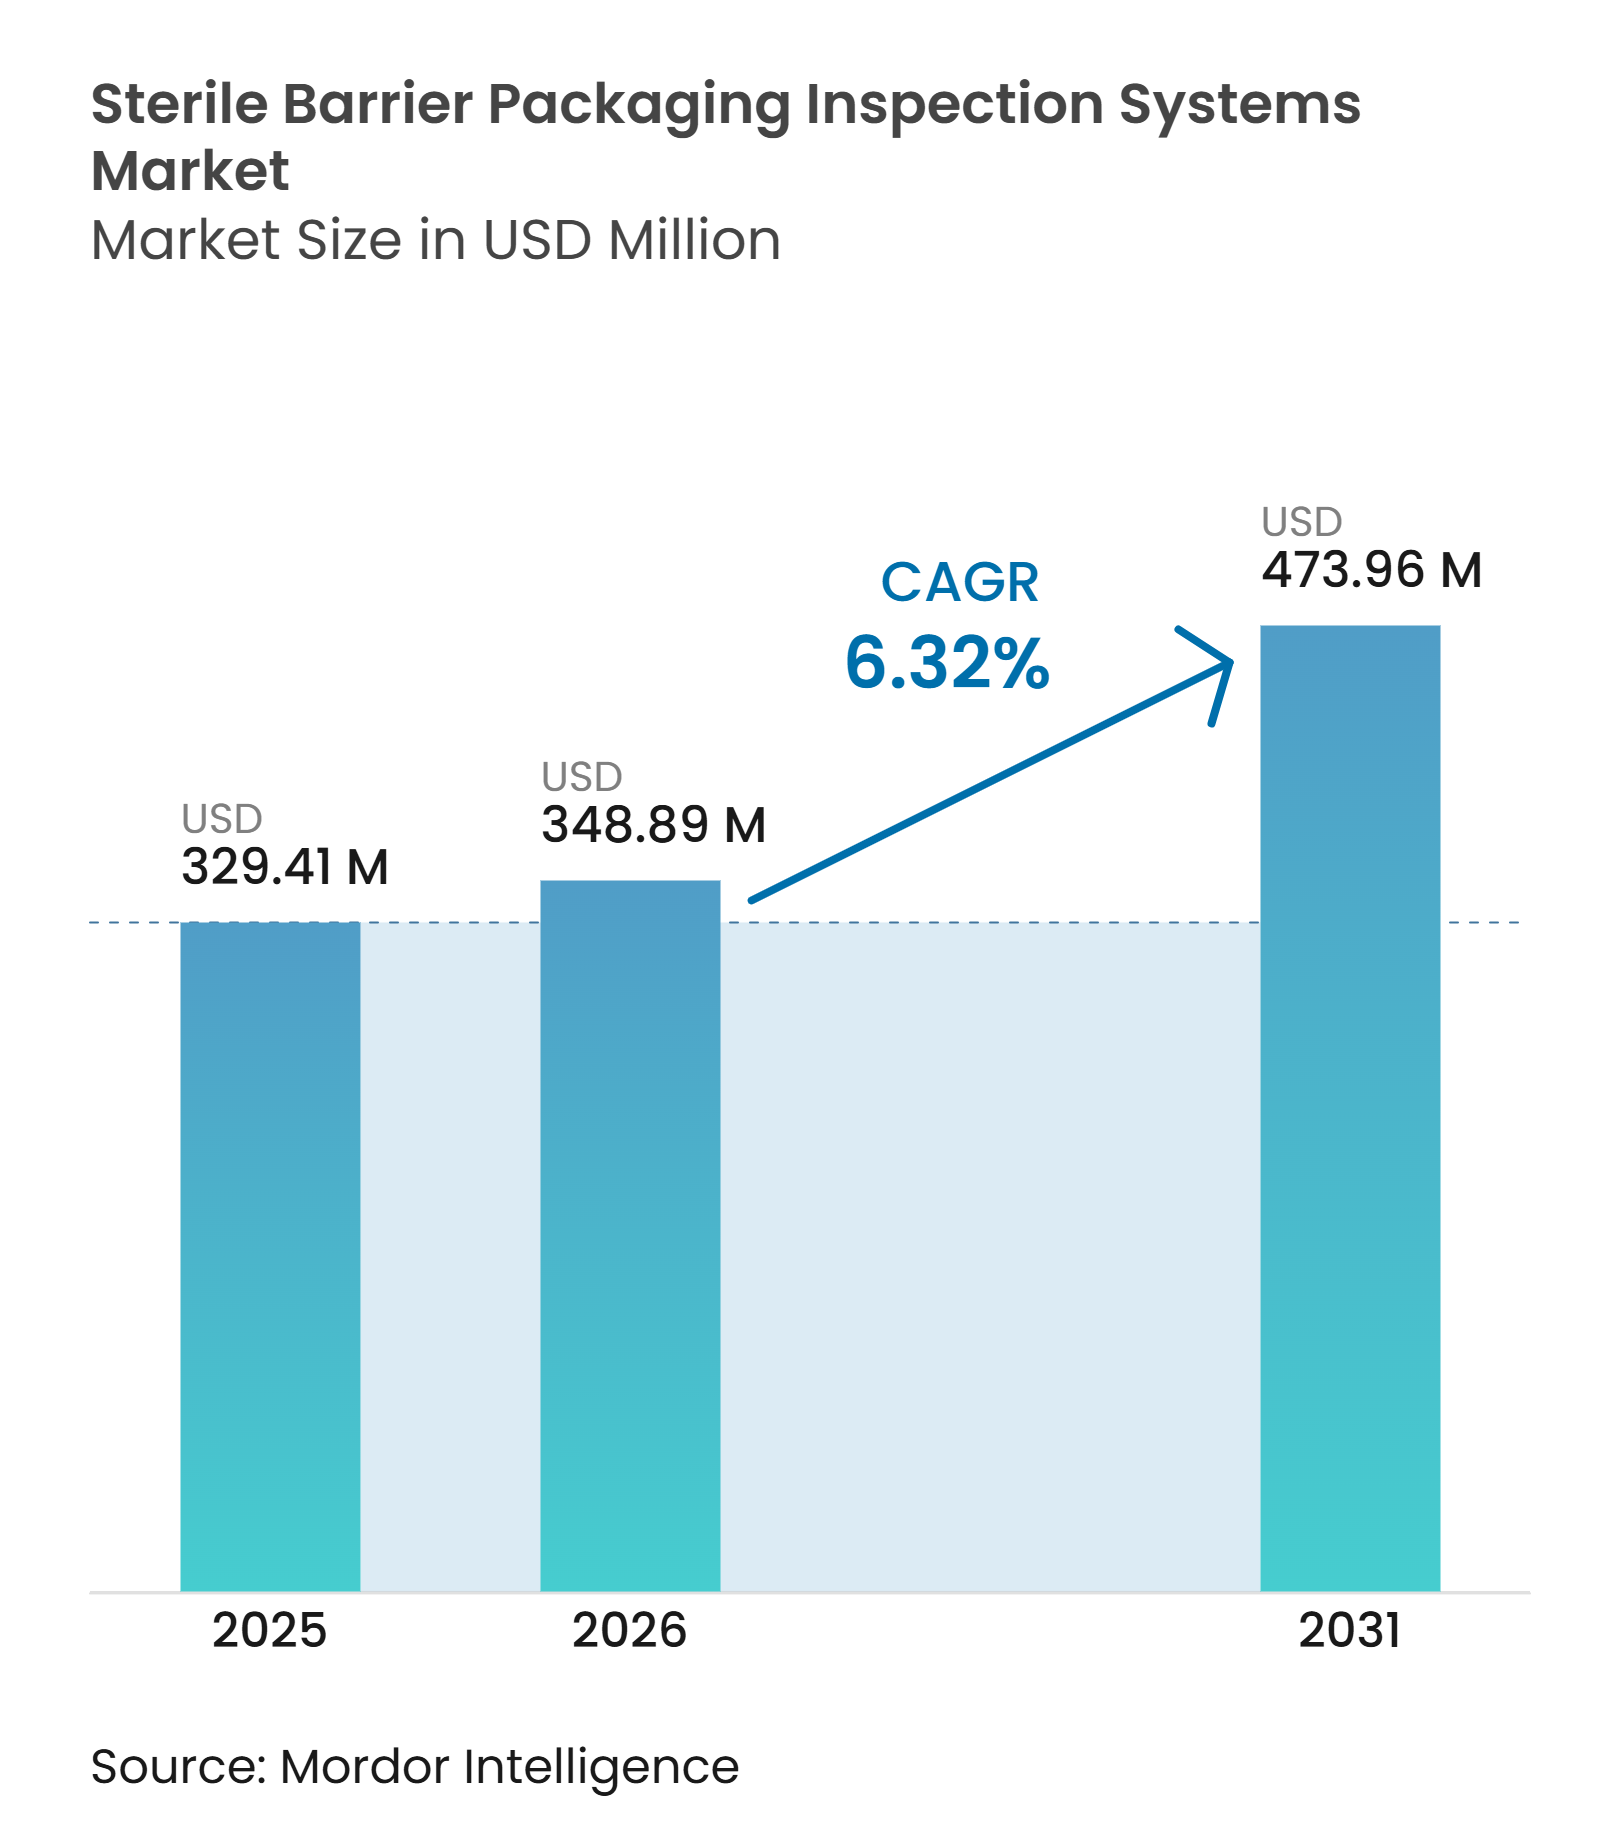
| 市場規模 (2026) | 348.89 百万米ドル |
| 市場規模 (2031) | 473.96 百万米ドル |
| 成長率 (2026 - 2031) | 6.32 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる無菌バリア包装検査システム市場分析
無菌バリア包装検査システムの市場規模は2025年に329.41 ミリオン 米ドルと評価され、2026年の348.89 ミリオン 米ドルから2031年には473.96 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.32%です。規制の変更が設備導入の意思決定を促進しており、特に規格改訂後に無菌バリアの妥当性確認を再実施しなければならない場面でその影響が顕著です。無菌バリア包装検査システム市場はまた、高速無菌生産をサポートできる継続的なユニットレベルの検査へと移行しつつあります。検査機器サプライヤーは、より少ない生産ライン上のシステムに目視検査、リーク検出、データ収集、トレーサビリティ機能を統合しています。この変化により、妥当性確認記録、エンジニアリングサポート、および統合経験が購買者にとって重要な場面では、既存サプライヤーが優位に立てます。新たな無菌設備の増設、包装フォーマットの変更、および監査対応可能な電子記録が新たな検査能力を必要とする場面で、需要機会が最も強くなっています。
レポートの主要ポイント
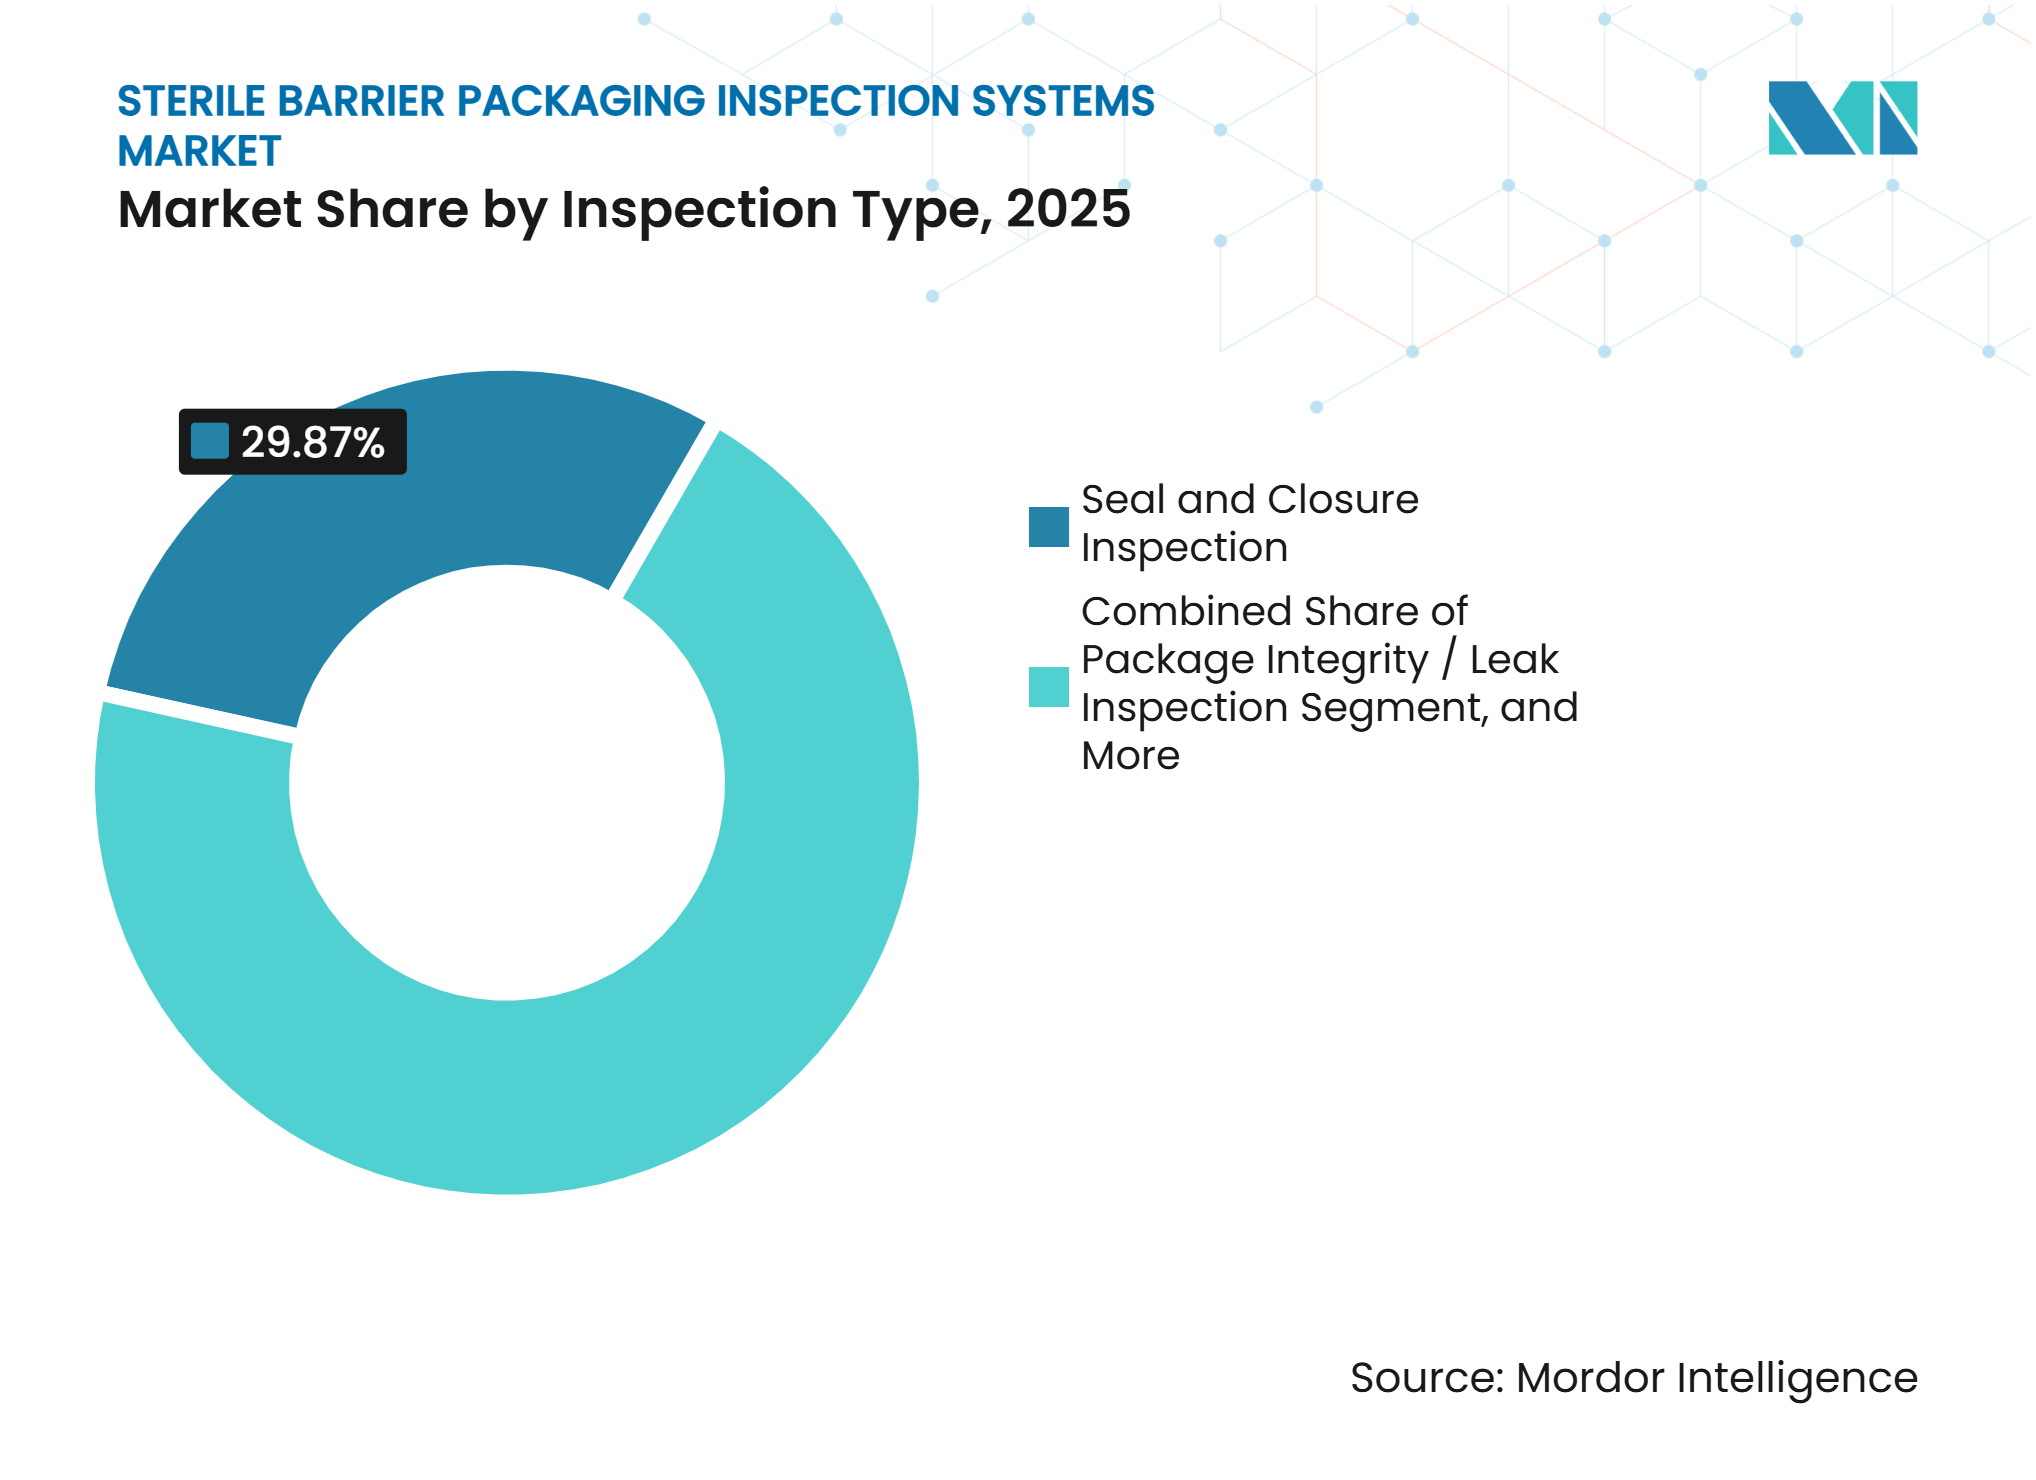
- 検査タイプ別では、シールおよびクロージャー検査が無菌バリア包装検査システム市場をリードしており、包装完全性・リーク検査は2031年までに7.59%のCAGRで拡大する見込みです。
- 包装フォーマット別では、ポーチおよびバッグが2025年の収益の35.59%を占め、リジッドトレイおよびリッド付きトレイは2031年までに7.12%のCAGRで拡大する見込みです。
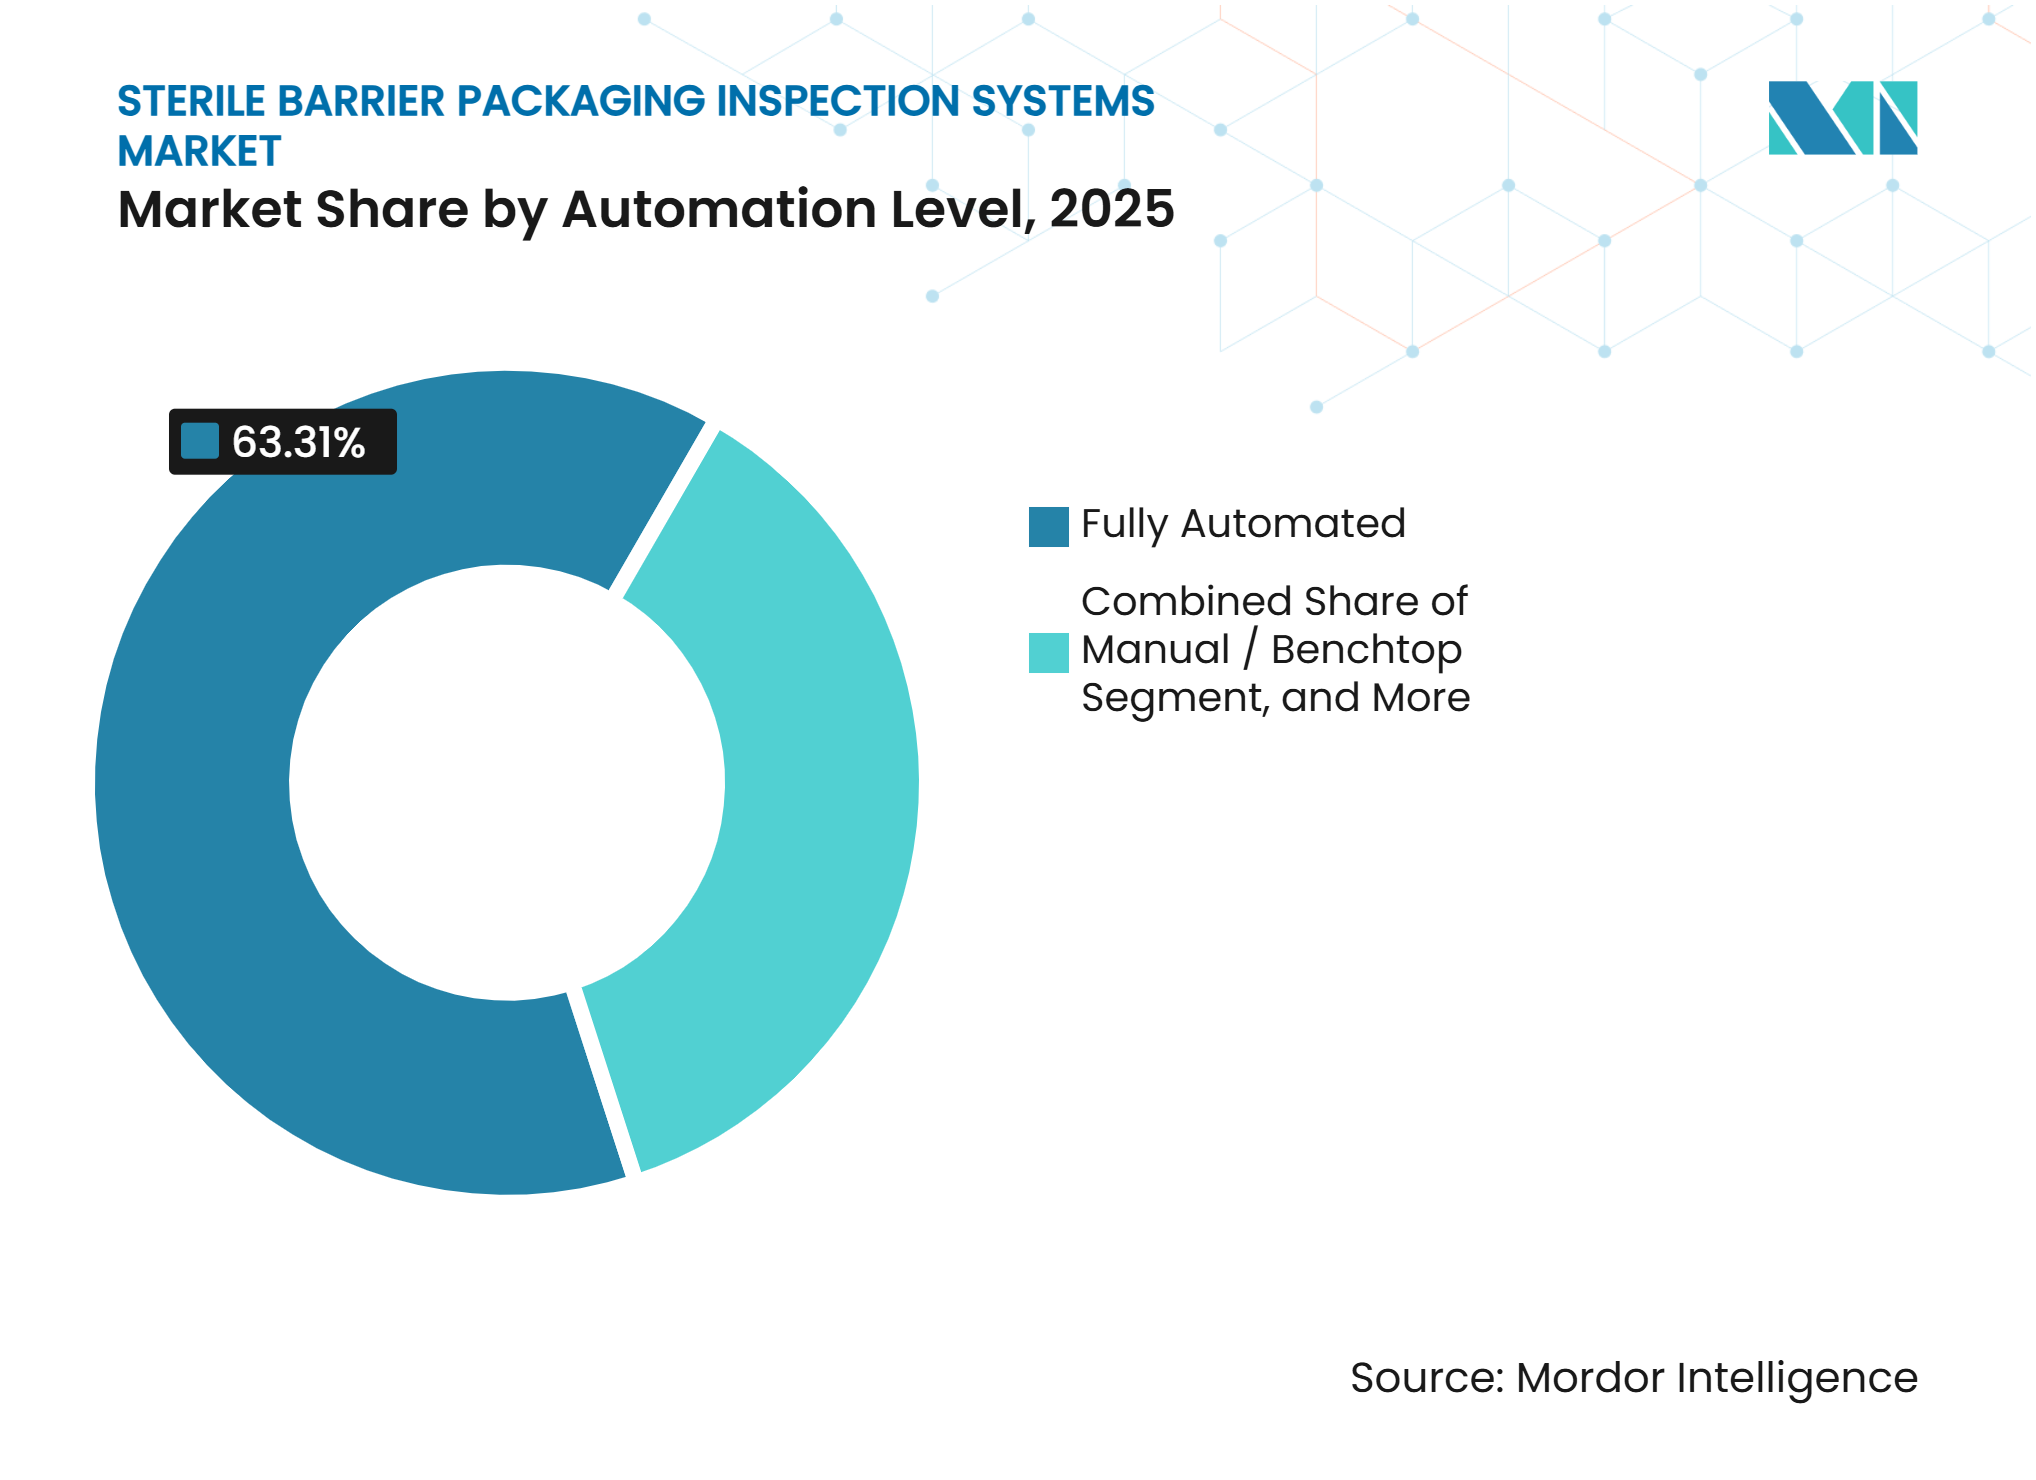
- 自動化レベル別では、完全自動化システムが2025年の収益の63.31%を占め、2031年までに7.25%のCAGRで成長する見込みです。
- エンドユーザー別では、医療機器メーカーが2025年の収益の66.43%を占め、受託製造業者およびCMO・CDMOは2031年までに7.34%のCAGRで成長する見込みです。
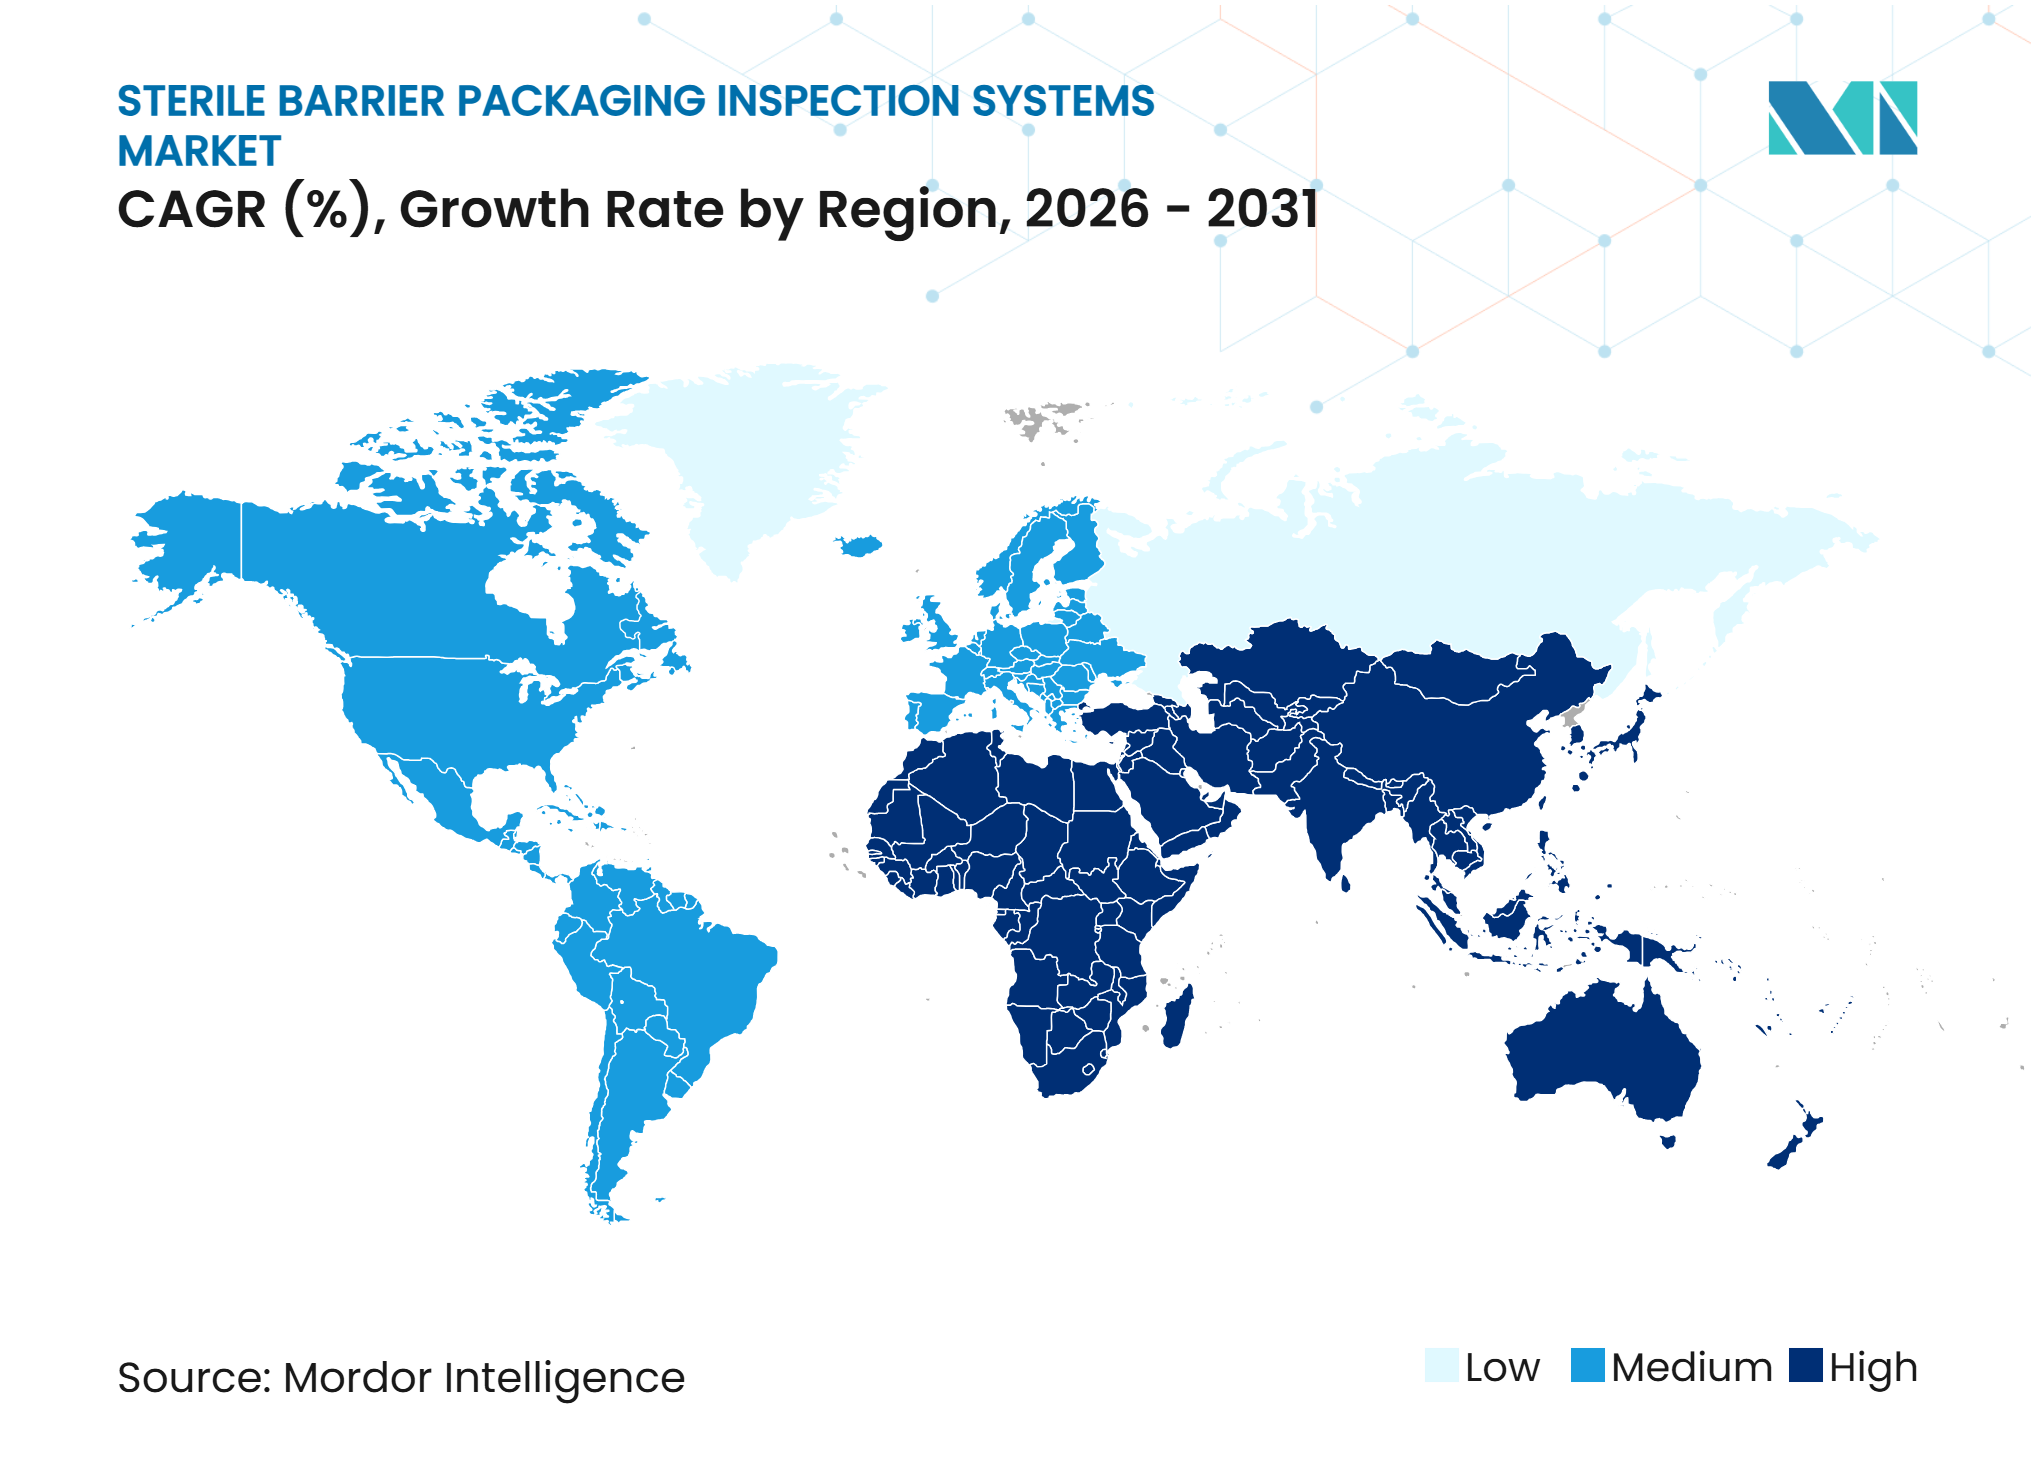
- 地域別では、北米が2025年の収益の34.96%を占め、アジア太平洋地域は2031年までに7.41%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ISO 11607妥当性確認とプロセス管理支出 | +1.4% | グローバル、北米および欧州に集中 | 短期(2年以内) |
| サンプリングから100%インライン検査へのシフト | +1.2% | グローバル、北米および欧州で最も強く、アジア太平洋地域で拡大中 | 中期(2年~4年) |
| 高スループット無菌デバイス製造の成長 | +0.9% | アジア太平洋地域が中核、北米および欧州への波及あり | 中期(2年~4年) |
| デジタルトレーサビリティと電子バッチ記録の統合 | +0.7% | グローバル、北米および欧州連合でコンプライアンス主導 | 中期(2年~4年) |
| 医療用包装における赤外線および空中超音波の採用 | +0.5% | 北米および欧州、アジア太平洋地域での早期採用あり | 長期(4年以上) |
| 滅菌・流通データからの欠陥ライブラリ学習 | +0.3% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ISO 11607主導の妥当性確認とプロセス管理支出
ISO 11607の改訂により、製造業者は単に設備を交換するのではなく、検査プロセスを再適格化することが求められています。EN ISO 11607-2:2026では、Tyvek製無菌リッドに対する動的湿潤微生物浸透試験が導入され、2027年1月のコンプライアンス期限がシール完全性試験の需要を高めています。[1] ISO/FDIS 11607-3は2026年4月に最終草案段階にあり、成形、シール、および組立工程のプロセス開発要件を扱っています。これらの要件により、生産環境全体で文書化・反復可能な検査方法の重要性が高まっています。新しい方法は、バッチリリース判断を支援する前に、設置、運用、および性能適格性確認の記録が必要になる場合があります。したがって、無菌バリア包装検査システム市場は、製造業者が実績ある妥当性確認サポートと互換性のある文書化機能を備えたシステムを求める際に恩恵を受けます。
サンプリングから100%インライン検査へのシフト
バッチサンプリングからユニットレベルの容器閉鎖完全性試験へのシフトが、無菌包装ラインにおける設備更新の意思決定を変えています。真空減衰や空中超音波などの決定論的手法は、主観的な色素浸透試験や水浴試験への依存を低減できる定量的な結果を提供します。空中超音波は多孔質材料の非破壊試験をサポートし、インライン使用向けに構成することができます。継続的な検査はまた、欠陥分類とプロセス監視のためのより多くのデータを生成します。生産速度で検査感度を維持するシステムは、より広いカバレッジに伴うスループットへの懸念を抑制できます。顧客が検査データを生産管理の一部として扱うようになっているため、無菌バリア包装検査システム市場はこの変化から恩恵を受けています。
高スループット無菌デバイス製造の成長
新たな無菌充填仕上げおよびデバイス生産ラインには、関連する包装フォーマットに対して妥当性確認された検査設備が必要です。PCI Pharma Servicesは2026年4月、米国および欧州の事業全体で10億 米ドル超の投資を発表しました。このプログラムには、年間7,000万本超のプレフィルドシリンジおよびカートリッジと4,000万本のバイアルをサポートする自動目視検査が含まれています。受託製造業者は複数の顧客製品と包装設計を扱う場合があるため、フォーマット互換性は引き続き重要です。検査サプライヤーはまた、設置後のキャリブレーション、再妥当性確認、および交換サービスを通じて収益を維持できます。設備投資が検査要件を早期のプロジェクト計画に組込むことで、無菌バリア包装検査システム市場は恩恵を受けます。
デジタルトレーサビリティと電子バッチ記録の統合
購買者が規制対象の無菌業務向けに検査プラットフォームを選定する際、電子バッチ記録の重要性が高まっています。Körberは2025年3月、包装ライン、製造実行システム、および基幹業務システム向けのクラウドネイティブかつベンダー中立のサイト管理プラットフォームとしてPAS-X Track and Traceを導入しました。このプラットフォームは、ライン情報をプラントレベルの記録と接続するシステムへの需要を反映しています。検査サプライヤーは、互換性のある通信プロトコルと管理されたデータロギングをますます提供しなければなりません。この機能は、製造業者が生産イベントを確認し、包装業務全体にわたる監査証跡を保持するのに役立ちます。検査設備が接続された生産環境の一部として購入される場合、無菌バリア包装検査システム市場は支援を受けます。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新たな検査モダリティに対する妥当性確認の負担 | -0.9% | グローバル、北米および欧州で最も深刻 | 短期(2年以内) |
| 高い改修コストとライン統合の複雑さ | -0.7% | グローバル、北米および欧州の既存施設で最も顕著 | 中期(2年~4年) |
| 多孔質および反射性材料における誤棄却リスク | -0.4% | グローバル | 中期(2年~4年) |
| 包装プロセスおよびマシンビジョン専門家の不足 | -0.3% | グローバル、北米および欧州で特に深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新たな検査モダリティに対する妥当性確認の負担
新しい検査方法は、規制対象施設がリリース判断にそれらを使用できるようになる前に、文書化された設置、運用、および性能適格性確認が必要です。この作業は、技術が明確な技術的利点を提供する場合でも、採用期間を延長する可能性があります。妥当性確認は、形状、材料、またはシール構造が一般的でない包装の場合に特に困難になる場合があります。製造業者は、システムが定義された生産範囲全体で機能し、通常の運用中も信頼性を維持するという証拠が必要です。この要件は、確立された方法、公開された試験アプローチ、およびアプリケーションサポートを持つサプライヤーの価値を高めます。無菌バリア包装検査システム市場は、購買者が新技術に対して長期的な適格性確認サイクルを経ることが求められるため、採用ペースが遅くなるという課題に直面しています。
高い改修コストとライン統合の複雑さ
手動サンプリングを前提に設計された既存ラインは、決定論的インライン検査を追加する前に、機械的、ソフトウェア的、およびクリーンルームの変更が必要になる場合があります。古い施設では、統合システムに必要なスペース、コンベア配置、速度制御、または電気設計が不足している場合があります。ATEQは2026年7月、40カ国以上での統合サポートおよびオンサイトキャリブレーションを備えたSeries 7リーク・フロー試験プラットフォームを導入しました。このサポートの必要性は、設置が購買決定の重要な部分であり続けることを示しています。ダウンタイム、再設計、および再妥当性確認は、改修プロジェクトにおいて設備価格を超えた総コストを引き上げる可能性があります。小規模製造業者や病院の無菌供給部門が完全自動化を正当化できない場合、無菌バリア包装検査システム市場は受注遅延を経験する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
検査タイプ別:
決定論的リーク試験が勢いを増す包装完全性・リーク検査は2026年から2031年にかけて7.59%のCAGRを記録する見込みであり、最も成長の速い検査カテゴリーとなっています。このカテゴリーにおける無菌バリア包装検査システムの市場規模は、決定論的かつ非破壊的な容器閉鎖完全性試験への需要によって牽引されています。真空減衰と空中超音波は、ポーチ、リジッドトレイ、および非経口容器に対して定量的な結果を提供します。無菌バリア包装検査システム市場において、これらのアプローチはオペレーターの解釈に依存しない結果をもたらす可能性があります。製造業者はこれらを使用して、シール品質と包装完全性のより一貫したレビューをサポートできます。また、電子記録と反復可能なプロセス管理へのより広いシフトとも整合しています。
シールおよびクロージャー検査は、幅広い無菌包装フォーマットに適用されるため、検査タイプ内で最大のポジションを維持しています。初期の包装形成から最終検査まで、無菌包装業務における基本的な管理ポイントであり続けています。異物および汚染検査は、過去の欠陥記録を分類に活用する機械学習ツールから恩恵を受けています。包装外観・外装検査は、完成品の品質要件とプレゼンテーションニーズの両方に対応しています。ラベル・印刷・コード検査は、情報の正確性が不可欠な場面での識別およびシリアライゼーション要件をサポートします。製品存在・位置検査は、薬剤・デバイス複合品やその他の複雑な包装の組立および包装完全性チェックに対応しています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
包装フォーマット別:
ポーチがリードし、リジッドトレイが拡大ポーチおよびバッグは2025年の収益の35.59%を占め、最大の包装フォーマットポジションを示しました。このセグメントが無菌バリア包装検査システム市場でリードシェアを維持しているのは、ポーチがインプラント、処置キット、および単回使用医療器具に広く使用されているためです。空中超音波は、包装を破壊せずに多孔質材料を検査できるため、ポーチシールに適しています。PTIは、ASTM F3004-13に準拠した100%ポーチシールスキャニングのためのインラインプラットフォームとして、Seal-Sensorシステムを説明しています。この機能は生産速度での継続的な監視をサポートします。関連するポーチアプリケーションにおけるライン末端サンプリングへの依存を低減できます。
リジッドトレイおよびリッド付きトレイは2031年までに7.12%のCAGRで成長する見込みです。需要は、熱成形リジッドトレイを使用するロボット支援手術キットや整形外科用インプラントセットと関連しています。無菌バリア包装検査システム市場では、これらのフォーマットに対してシール、リッド配置、包装形状、および潜在的なリークの信頼性の高い検査が必要です。ブリスターおよびタブフォーマットも、医薬品包装アプリケーション向けに特殊な方法を必要とします。Sephaは、該当するフォーマットに対して破壊的な青色色素試験に代わる非破壊ブリスターリーク検出のためのVisionScan 3Dを提供しています。[2] 滅菌ラップおよびリール、リジッドコンテナおよびケース、その他のフォーマットは、病院の無菌供給および特殊デバイスの場面で引き続き重要です。
自動化レベル別:
完全自動化システムがリードを維持完全自動化システムは2025年の収益の63.31%を占め、生産速度での継続的な検査への需要を反映しています。この自動化レベルにおける無菌バリア包装検査システムの市場シェアは、広範なインラインカバレッジの必要性によって牽引されています。Syntegonは2026年2月にAIM9を発売し、目視検査と統合された容器閉鎖完全性試験を特徴とし、毎分最大600バイアルの出力を実現しています。このプラットフォームは、ラインスキャンカメラとエリアスキャンカメラを組み合わせ、オプションのディープラーニング機能を備えています。無菌バリア包装検査システム市場において、統合設計はクリーンルームで必要なシステム数を削減できます。また、目視チェックとリーク検出活動の調整にも役立つ可能性があります。
半自動化システムは、高スループット自動化と基本的なベンチトップ試験の間の狭いポジションを占めています。大規模な受託製造ラインのスピードニーズを満たせない場合があります。また、限られたリリース試験のみを必要とする低量施設にとっては費用がかかりすぎる場合もあります。手動・ベンチトップシステムは、方法開発、プロセス特性評価、および臨床段階のバッチのサポートを継続しています。完全な生産ライン統合が正当化されない場合、その低い自動化レベルが適切である可能性があります。半自動化サプライヤーは、ライン速度が中程度で製品ポートフォリオがまだ発展途上にある場面で機会を見出す可能性があります。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザー別:
医療機器メーカーが需要をリード医療機器メーカーは2025年の収益の66.43%を占め、最大のエンドユーザーグループであり続けました。そのポジションは、製品の有効期間を通じた無菌バリア完全性に対する直接的な責任を反映しています。このエンドユーザーグループにおける無菌バリア包装検査システムの市場規模は、設計管理要件と製造物責任リスクによって支えられています。無菌バリア包装検査システム市場において、これらの要因は検査支出を設備投資の短期的な変化に依存しにくくします。購買者は、関連するフォーマットをカバーし、文書化された品質プロセスをサポートするシステムを必要としています。医療機器企業はまた、確立された製造およびクリーンルーム手順に適合できる設備を必要としています。
受託製造業者およびCMO・CDMOは2031年までに7.34%のCAGRで成長する見込みです。その需要は、製薬・バイオテクノロジースポンサーによる無菌充填仕上げおよび組立業務のアウトソーシングの継続と関連しています。これらの組織は多くの場合、複数の顧客の在庫管理単位と包装構成を管理しています。フォーマットの柔軟性、迅速な切り替え、および同一業務内で異なる検査方法を適用する能力を重視しています。製薬メーカーも引き続き主要な顧客グループであり、無菌生産と容器閉鎖への期待によって検査ニーズが形成されています。無菌包装メーカーは、下流の顧客に品質保証されたポーチ、リール、およびトレイを提供するために検査システムに投資しています。
地域分析
北米は2025年の収益の34.96%を占め、最大の地域貢献者でした。この地域の収益シェアは、規制対象の無菌製造サイトの高い集中度を反映しています。無菌バリア包装検査システム市場の施設は、管理されたデータ出力を提供し、電子記録要件に適合する統合システムを求めています。米国は、大規模な医療機器および医薬品生産基盤を通じて地域需要の大部分を牽引しています。カナダとメキシコは、サプライヤーが北米規制市場向けの生産を拡大するにつれて需要を追加しています。
アジア太平洋地域は2026年から2031年にかけて7.41%のCAGRで成長する見込みです。中国のGB/T 19633.2-2024規格は2025年12月に発効し、国内の包装妥当性確認要件をISO 11607と整合させました。インドの生産連動型インセンティブプログラムは国内医療機器製造を支援し、地域の設備需要を増加させています。日本は2026年にJIS T 0841-1およびJIS T 0841-2の改訂規格を公表し、ISO 11607と整合させました。[3] SephaのKorea Pack 2026およびThailand LAB International 2026への参加は、アジア太平洋地域全体での積極的な商業的関与を示しています。
欧州は第2位の地域収益貢献者であり、ドイツ、フランス、英国、イタリア、スペインが中核的な需要基盤を形成しています。EN ISO 11607-2:2026の変更は、デバイスメーカーおよび無菌包装コンバーターの間で再妥当性確認活動を促進しています。ドイツは、無菌バリア包装検査システム市場において主要な顧客基盤であると同時に技術輸出センターでもあります。南米はブラジルとアルゼンチンを中心に需要が拡大していますが、インフラの制約と通貨の変動がシステム採用を遅らせる可能性があります。中東およびアフリカは合計で小規模な機会を示しており、湾岸協力会議諸国における医療投資が新たな地域無菌製造能力を支援しています。
競合状況
市場集中度
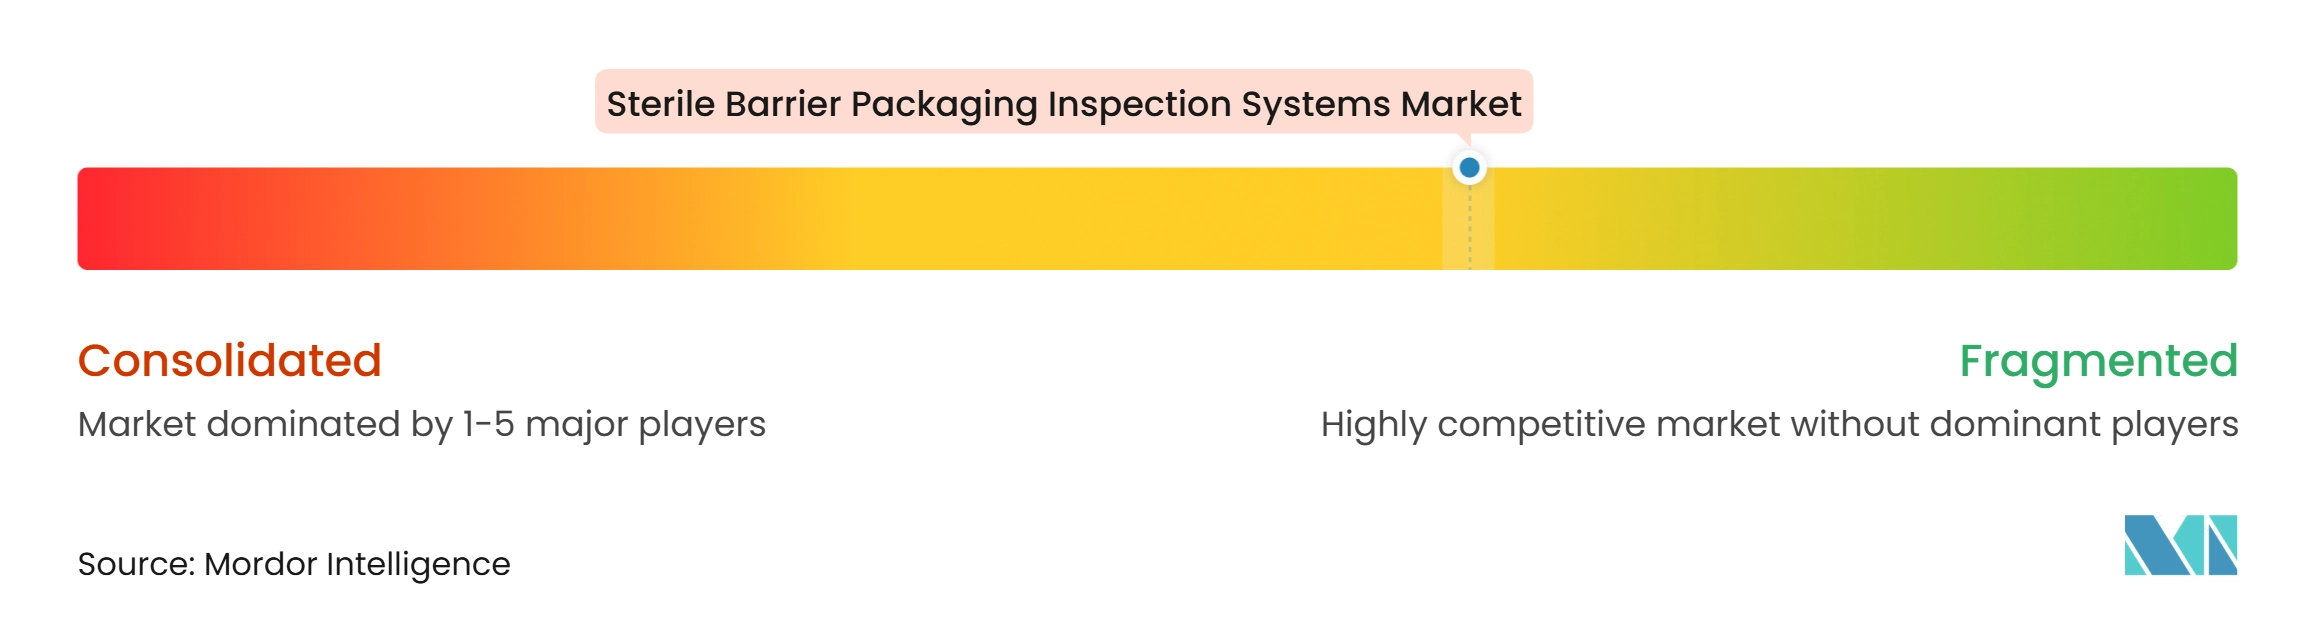
無菌バリア包装検査システム市場は中程度に分散しており、専門的な容器閉鎖試験プロバイダーがより大規模なライン自動化企業と競合しています。PTI、Sepha、ATEQ、およびCognex Corporationは、試験方法、妥当性確認経験、およびアプリケーションエンジニアリングに注力しています。Cognex、Mettler-Toledo、Antares Vision Group、およびSyntegonは、より広範な自動化ポートフォリオの一部として検査を提供しています。大規模サプライヤーは、充填、ラベリング、シリアライゼーション、およびサービス機能と検査を組み合わせることができます。専門企業は、困難な包装フォーマットの方法に関する詳細な知識を顧客が必要とする場面で競合しています。
技術競争は、欠陥分類、接続型アナリティクス、および統合ライン機能にますます集中しています。Cognexは2026年5月、組み込み人工知能、最大25MPの解像度、および前世代より高速な処理を備えたIn-Sight 3900ビジョンシステムを導入しました。SyntegonのAIM9は、単一プラットフォームで目視検査と容器閉鎖完全性試験を組み合わせています。Antares Vision Groupは、Interphex NYC 2026においてプレフィルドシリンジ検査およびリーク検出向けのCYシリーズを発表しました。[4] WITT GasetechnikはINFICONのContura リーク検出製品ラインおよび関連特許を2026年7月1日付で取得し、その後製品ラインをLeak Master Conturaとしてリブランドしました。
この動きにより、差圧リーク検出カテゴリーの所有権が変わりました。ハードウェア機能の比較が容易になるにつれ、サプライヤーはより強力なソフトウェア、サービス、およびアプリケーションエンジニアリング能力を求めています。無菌バリア包装検査システム市場は、半硬質包装、滅菌ラップ、および薬剤・デバイス複合キットに特化したサプライヤーに余地を提供しています。多孔質または反射性材料における誤棄却は、ライン停止時間を増加させ、自動化の経済性に影響を与える可能性があるため、実際的な懸念事項であり続けています。
無菌バリア包装検査システム業界リーダー
-
Packaging Technologies and Inspection (PTI)
-
Sepha Ltd
-
ATEQ SAS
-
Cognex Corporation
-
Mettler-Toledo International Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
無菌バリア包装検査システム市場 このレポートでカバーされる企業
- Packaging Technologies and Inspection (PTI)
- Sepha Ltd
- ATEQ SAS
- Cognex Corporation
- Mettler-Toledo International Inc.
- Antares Vision S.p.A.
- Syntegon Technology GmbH
- Ishida Co., Ltd.
- Wipotec-OCS GmbH
- Industrial Vision Systems Ltd
- Vision Engineering Ltd
- Labthink International, Inc.
- Teledyne Technologies Incorporated
- Van der Stahl Scientific
- Optimeasure Ltd
- Nolek A/S
- TriVision A/S
最近の産業開発事情 無菌バリア包装検査システム市場
- 2026年9月:Markem-ImajeおよびDoverの一部であるSystechは、シリアライゼーションデータを受動的なコンプライアンス記録から、グローバル無菌サプライチェーン全体の検査および包装ライン調整をサポートする運用インテリジェンスへと変換するエンタープライズ医薬品トレーサビリティプラットフォームであるSystech TraceIQを発売しました。この発売は、監査対応可能な検査からトレーサビリティへのデータ統合に対する高まるニーズに直接対応しています。
- 2026年7月:ATEQ Leasktestingは、3モデル(F720、F750、F770)で構成されるSeries 7リーク・フロー試験プラットフォームを発売しました。0.001 Pa分解能までの高精度測定、遠隔診断のためのクラウド接続、および40カ国以上でのサポートを備えています。このプラットフォームは、医療機器および医薬品包装アプリケーション全体での自動インライン統合向けに位置付けられています。
- 2026年6月:ISOおよびCENはEN ISO 11607-2:2026を正式に発行し、Tyvek製無菌リッドに対する必須の動的湿潤微生物浸透試験を導入しました。2026年6月29日付で発効した欧州委員会規則EC No. 2026/1387は、EU輸出向けのEN ISO 11607-2:2019認証を無効化し、中国メーカーに対して90日間の再試験期間を設けました。
- 2026年5月:Syntegonは、ダブリンで開催されたPDA目視検査フォーラムにおいて、不透明な注射用製品向けの検査技術であるOpaqViewを発表しました。この技術は、カメラ、照明、およびソフトウェアを使用して、従来の目視検査では確実に対応できない製剤中の粒子を検出するものであり、Syntegon自動検査プラットフォームで利用可能です。
グローバル無菌バリア包装検査システム市場レポートの範囲
無菌バリア包装検査システム市場は、無菌バリア包装の完全性、品質、およびコンプライアンスを評価するために使用される技術および設備で構成されています。これらのシステムは、医療機器、医薬品、およびその他の無菌製品が有効期間を通じて保護されるよう、リーク、シール不良、汚染、および材料の不均一性などの欠陥について包装を検査します。
無菌バリア包装検査システム市場レポートは、検査タイプ(シールおよびクロージャー検査、包装完全性・リーク検査、異物および汚染検査、包装外観・外装検査、ラベル・印刷・コード検査、製品存在・位置検査、その他の検査タイプ)、包装フォーマット(ポーチおよびバッグ、ジッドトレイおよびリッド付きトレイ、ブリスターおよびタブフォーマット、滅菌ラップおよびリール、リジッドコンテナおよびケース、その他の包装フォーマット)、自動化レベル(完全自動化、半自動化、手動・ベンチトップ)、エンドユーザー(医療機器メーカー、製薬メーカー、受託製造業者・CMO・CDMO、無菌包装メーカー、その他のエンドユーザー)、および地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| シールおよクロージャー検査 |
| 包装完全性・リーク検査 |
| 異物および汚染検査 |
| 包装外観・外装検査 |
| ラベル・印刷・コード検査 |
| 製品存在・位置検査 |
| その他の検査タイプ |
| ポーチおよびバッグ |
| リジッドトレイおよびリッド付きトレイ |
| ブリスターおよびタブフォーマット |
| 滅菌ラップおよびリール |
| リジッドコンテナおよびケース |
| その他の包装フォーマット |
| 完全自動化 |
| 半自動化 |
| 手動・ベンチトップ |
| 医療機器メーカー |
| 製薬メーカー |
| 受託製造業者・CMO・CDMO |
| 無菌包装メーカー |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| アフリカその他 |
| 検査タイプ別 | シールおよクロージャー検査 | |
| 包装完全性・リーク検査 | ||
| 異物および汚染検査 | ||
| 包装外観・外装検査 | ||
| ラベル・印刷・コード検査 | ||
| 製品存在・位置検査 | ||
| その他の検査タイプ | ||
| 包装フォーマット別 | ポーチおよびバッグ | |
| リジッドトレイおよびリッド付きトレイ | ||
| ブリスターおよびタブフォーマット | ||
| 滅菌ラップおよびリール | ||
| リジッドコンテナおよびケース | ||
| その他の包装フォーマット | ||
| 自動化レベル別 | 完全自動化 | |
| 半自動化 | ||
| 手動・ベンチトップ | ||
| エンドユーザー別 | 医療機器メーカー | |
| 製薬メーカー | ||
| 受託製造業者・CMO・CDMO | ||
| 無菌包装メーカー | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカその他 | ||
レポートで回答される主要な質問
無菌バリア包装検査システムの市場規模はどのくらいですか?
市場は2025年に329.41 ミリオン 米ドルと評価され、2026年には348.89 ミリオン 米ドルと推定され、2031年までに473.96 ミリオン 米ドルに達すると予測されています。
無菌バリア包装検査システムの需要を牽引しているものは何ですか?
ISO 11607関連の妥当性確認、より広範なインライン検査、無菌生産能力、および電子バッチ記録の統合が需要を支えています。
最も成長の速い検査タイプはどれですか?
包装完全性・リーク検査は2031年までに7.59%のCAGRで成長する見込みです。
最も多くの収益を生み出した包装フォーマットはどれですか?
ポーチおよびバッグは2025年の収益の35.59%を占め、医療機器包装への広範な使用によって支えられています。
2031年までに最も速く成長する地域はどこですか?
アジア太平洋地域は、規格の整合化と医療機器製造能力の拡大に支えられ、7.41%のCAGRで拡大する見込みです。