
鉄鋼屋根材市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 20.42 十億米ドル |
| 市場規模 (2031) | 26.72 十億米ドル |
| Growth Rate (2026 - 2031) | 5.53 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる鉄鋼屋根材市場分析
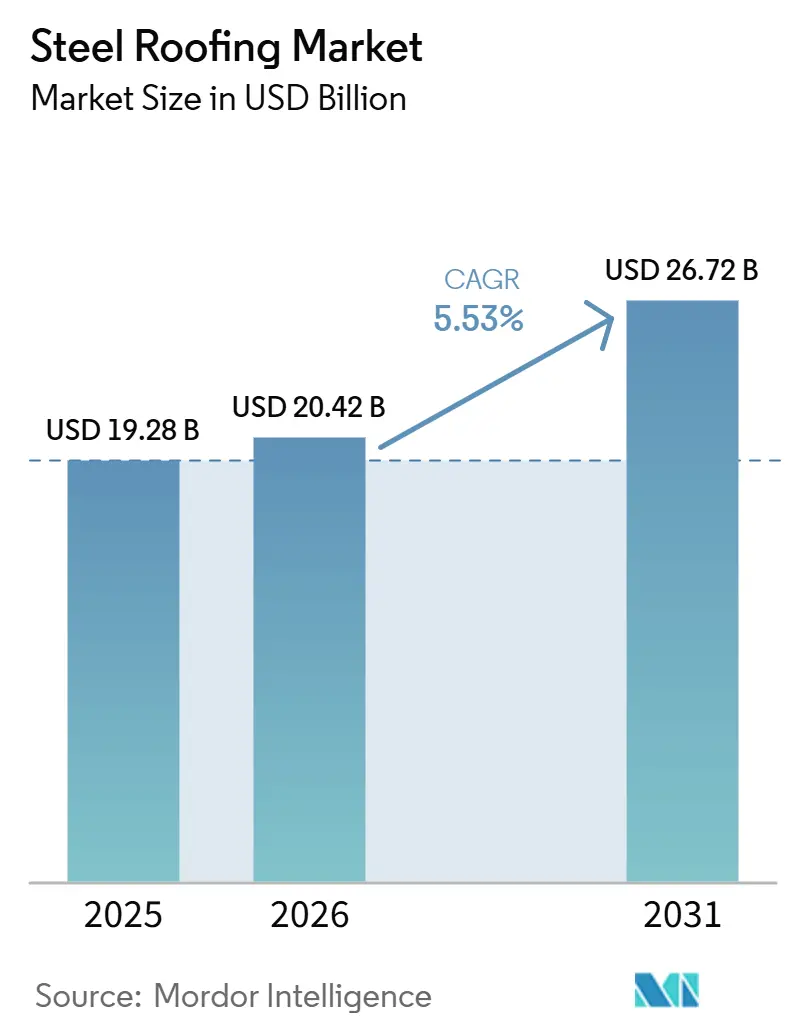
鉄鋼屋根材市場規模は、2025年の192.8億米ドルおよび2026年の204.2億米ドルから2031年までに267.2億米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 5.53%を記録すると予測されています。鉄鋼屋根材市場は、急成長する経済圏における旺盛な新築建設活動と、成熟した建築ストックにおける更新サイクルによって支えられており、より厳格なエネルギー基準と保険コスト格差の拡大が所有者をより耐久性の高い屋根材へと誘導しています。鉄鋼屋根材市場はまた、プレエンジニアード建築システムの普及拡大からも恩恵を受けており、工場、倉庫、物流センターがスパン、施工速度、コスト管理の観点から引き続き鉄鋼パネル屋根材を選好しています。製品需要は反射性・コーティング・ソーラー対応フォーマットへと移行しており、数量成長が緩やかな局面においても金額成長を押し上げています。主要メーカーによる生産能力増強は、鉄鋼屋根材市場が長期投資先として依然として魅力的であることを示しており、特に産業・商業プロジェクト向けのコーティングおよびプレペイントラインにおいてその傾向が顕著です。鉄鋼屋根材市場における主要な圧力要因は、原材料およびコーティングコストの変動であり、固定価格契約で事業を行うファブリケーターの利益率を圧迫し、中堅プロジェクトの意思決定を遅らせる可能性があります。
レポートの主要ポイント
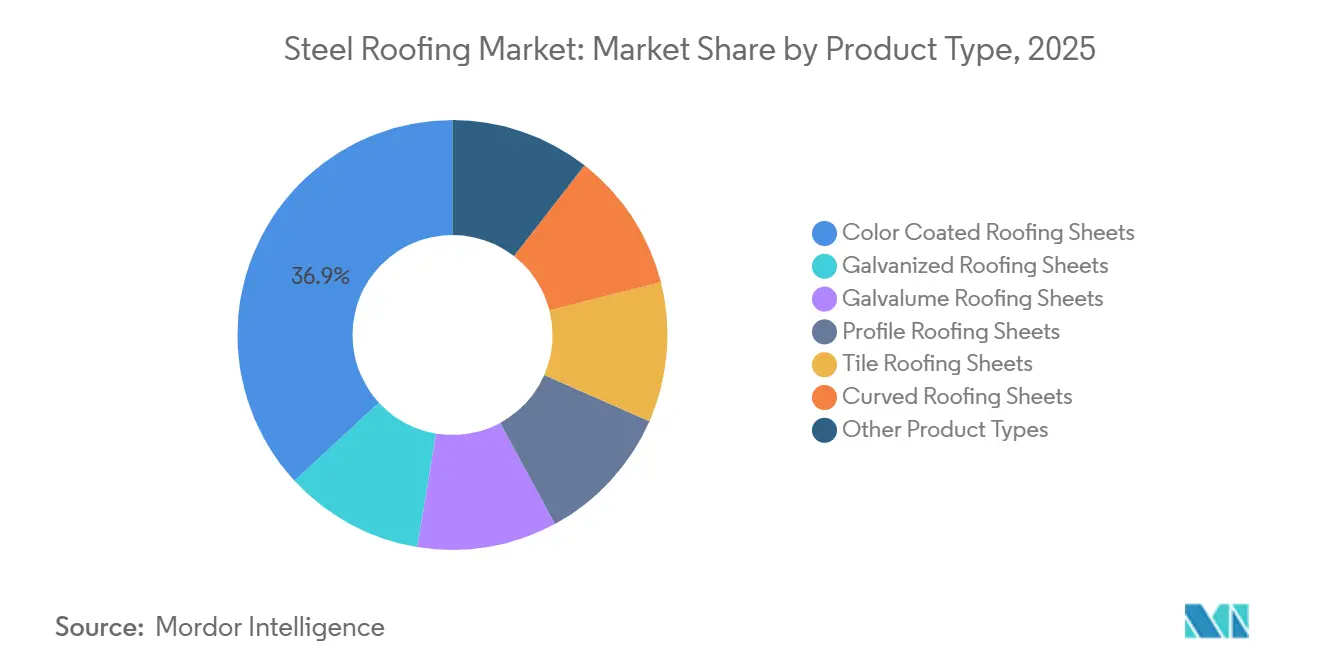
- 製品タイプ別では、カラーコーティング屋根材シートが2025年の鉄鋼屋根材市場シェアの36.85%を占め、ガルバリウム屋根材シートは2031年にかけてCAGR 6.42%で拡大する見込みです。
- 建設タイプ別では、新築が2025年の鉄鋼屋根材市場シェアの68.71%を占め、改修・リモデリングは2031年にかけてCAGR 5.98%で成長すると予測されています。
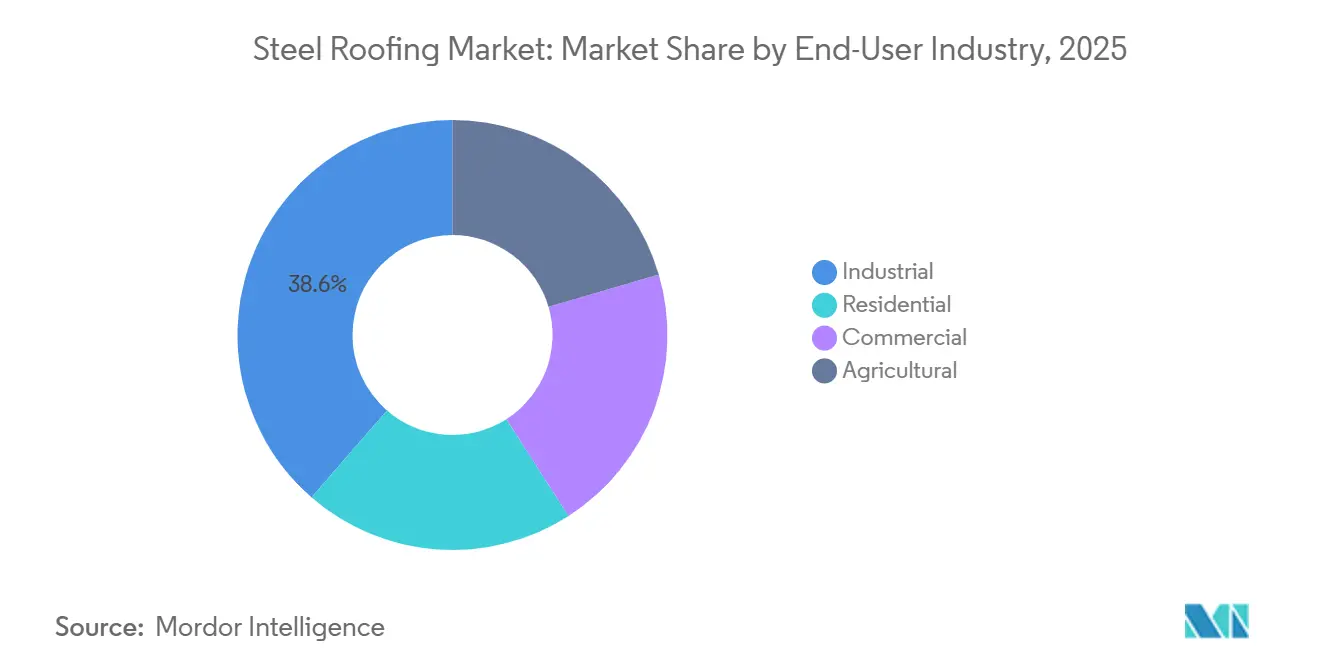
- エンドユーザー産業別では、産業用が2025年の鉄鋼屋根材市場シェアの38.62%を占め、商業用は2031年にかけてCAGR 6.11%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年の鉄鋼屋根材市場シェアの44.27%を占め、2031年にかけての地域別CAGRも6.71%と最速となる見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先進国経済圏における老朽化した屋根材システムの更新需要の増加 | +1.2% | 北米、欧州 | 中期(2〜4年) |
| プレエンジニアード建築の採用拡大による鉄鋼屋根材システムへの需要増加 | +1.4% | アジア太平洋、中東、南米 | 中期(2〜4年) |
| エネルギー効率の高い反射性屋根材ソリューションへの選好の高まり | +1.0% | グローバル | 長期(4年以上) |
| 屋上太陽光発電システムの設置増加による金属屋根材採用の促進 | +0.8% | 欧州、アジア太平洋、北米 | 長期(4年以上) |
| 倉庫・物流・製造・冷蔵保管インフラの拡大 | +1.3% | アジア太平洋、北米、欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
プレエンジニアード建築の採用拡大による鉄鋼屋根材システムへの需要増加
鉄鋼屋根材市場は、産業・物流プロジェクトにおけるプレエンジニアード建築の普及拡大から安定した需要チャネルを獲得しています。倉庫・物流施設は2026年の床面積ベースでプレエンジニアード建築総需要の57%超を占めており、これらの施設はほぼ例外なく鉄鋼パネル外装を採用しています。代替材料は、クリアスパン、軒高の柔軟性、施工速度、コスト効率の組み合わせにおいて同等の性能を発揮できないためです。これは鉄鋼屋根材市場にとって重要な意味を持ちます。新たな物流倉庫、工場シェル、物流センターが建設されるたびに、将来的にコーティングメンテナンス、補修作業、最終的なパネル交換を必要とする設置済みベースが拡大するからです。供給側はすでにこのパターンに対応しており、POSCOとJSW Steelは2025年7月にオリッサ州に溶融亜鉛めっき能力を備えた年産600万メートルトンの一貫製鉄所を建設する50/50合弁契約を締結し、2031年までの稼働開始を目標としています。品質基準もここで重要な役割を果たしており、インド標準局(BIS)のIS:10748規格がインドにおける屋根材用溶融亜鉛めっき鋼板のコーティングおよび機械的基準を引き続き規定しています。
エネルギー効率の高い反射型スチール屋根ソリューションへの需要の高まり
鉄鋼屋根材市場では、エネルギー基準が購買者をより反射性が高く高性能な屋根システムへと誘導するにつれ、製品選択に着実な変化が生じています。ENERGY STAR屋根材製品プログラムは、低勾配クールルーフに対して初期総太陽反射率0.65以上、経年後総太陽反射率0.50以上の最低基準を設定しており、ガルバリウムコーティング鋼板製品は多くの商業用途においてこれらの閾値を満たしています[1]米国環境保護庁、「Energy Star屋根材製品クールメタル屋根材連合レター」、ENERGY STAR、energystar.gov。反射性ガルバリウム屋根材は冷房エネルギーコストを最大20%削減できるため、冷房負荷が増大している高温都市市場においてその価値提案はより強力なものとなっています。この変化は、改修工事を標準的な溶融亜鉛めっきシートからコーティングガルバリウムおよびプレペイントシステムへとシフトさせており、屋根面積の成長が緩やかな場合でもプロジェクト当たりの収益を押し上げています。ArcelorMittalも2025年3月にこの動向を強調しており、XCarbアーク炉鋼を使用したGranite Storm屋根材鋼板を通じて、同社が高炉ルートと比較して製造時の炭素フットプリントが67%低いと述べています。
屋上太陽光発電システムの設置増加による金属屋根材採用の促進
鉄鋼屋根材市場はまた、商業・産業建築物における太陽光対応・工場統合型屋上システムへの移行からも恩恵を受けています。2025年から2026年にかけての主要な変化は、太陽光モジュールが製造段階で屋根材パネルに組み込まれるケースが増加していることであり、これにより別途の施工工程が不要となり、設置速度が向上しています。Cornerstone Building Brandsは2026年1月に、SunSteel両面単結晶太陽光パネルをDouble-Lok立はぜ金属屋根材パネルに工場設置すると発表し、IEC/EN 61215およびUL 61730認証と20年間の直線的出力保証(20年目に少なくとも91.4%の出力)を取得しています。中国では、大規模産業メーカーが新たな金属屋根施設を分散型太陽光プログラムと連携させており、グリーン建材への政策支援が太陽光対応鉄鋼屋根材を新規プロジェクトにおいてより重要な存在にしています。鉄鋼はここでも優位性を保っており、金属屋根システムはその上に設置される太陽光アレイの運転保証期間よりも長持ちすることが多く、電力資産の耐用年数中に屋根材を交換するリスクを低減します。
倉庫・物流・製造・冷蔵保管インフラの拡大
鉄鋼屋根材市場は、アジア、北米、中東、ラテンアメリカ全域における倉庫建設、サプライチェーンの地域化、新たな製造能力の拡大から引き続き支援を受けています。倉庫・物流施設はほぼ例外なく鉄鋼屋根材を使用するため、新たな物流投資の波が生じるたびに需要が迅速かつ直接的に喚起されます。2026年における米国での倉庫建設活動の再開は、前サイクルで遅延していたプロジェクトが実行段階に移行したことで、短期的な押し上要因となっています。高度製造業の成長、AI関連データインフラ、輸出志向型産業パークの拡大も、従来の工場を超えてコーティング鋼屋根材のプロジェクト基盤を広げています。メキシコ、東欧、モロッコにおけるニアショアリング活動も追加的な支援要因となっており、これらの地域における新規産業プロジェクトが施工速度と耐火性能の観点から引き続き鉄鋼屋根材を選好しているためです。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄鋼および保護コーティング原材料価格の変動が生産コストに影響 | -0.9% | グローバル | 短期(2年以内) |
| 従来の屋根材と比較した初期設置コストの高さ | -0.6% | 新興市場、住宅セクター | 中期(2〜4年) |
| 長期的な耐候性と構造性能を確保するための熟練施工への依存 | -0.4% | グローバル、特に発展途上国経済圏 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
鉄鋼および保護コーティング原材料価格の変動が生産コストに影響
鉄鋼屋根材市場は、コーティング屋根材製品が熱延コイル、アルミニウム、亜鉛、シリコンに依存しているため、原材料価格の変動リスクに引き続きさらされています。ガルバリウム鋼板コイル価格は2026年に本船渡し(FOB)ベースで1メートルトン当たり1,150〜1,250米ドルで推移し、前年比5.8%の上昇、月次変動は1メートルトン当たり50〜80米ドルとなっています。このような価格変動は、エンドカスタマーとの屋根材契約がすでに固定されているファブリケーターにとって転嫁が困難です。また、メーカーが生産能力を追加する前にスプレッドに対する確信を必要とするため、新たなコーティング・加工ラインへの投資を鈍化させる可能性もあります。欧州では、炭素国境調整メカニズム(CBAM)第2フェーズが、排出量の多い製造ルートで生産された輸入品に対して構造的なコスト層を追加しており、一部の輸入コーティングシートがかつて持っていた陸揚げコスト優位性を低下させています。
従来の屋根材と比較した初期設置コストの高さ
鉄鋼屋根材市場は、設置コストが多くの価格感応度の高い環境においてアスファルトシングル、粘土瓦、ビチューメン防水膜を上回るため、住宅および軽商業工事において依然として実質的な採用障壁に直面しています。北米の住宅市場では、鉄鋼屋根材は標準的なアスファルトシングルと比較して設置済み1平方フィート当たり通常2〜3倍のコストがかかり、材料コストが労務費よりも重視される発展途上地域ではその格差がさらに大きく感じられることがあります。これが、鉄鋼が40〜50年にわたってより優れたライフサイクルリターンを提供することが多いにもかかわらず、住宅需要が産業需要ほど急速に拡大していない理由の一つです。保険料の節約やグリーン建築インセンティブが利用できない限り、多くの住宅所有者や小規模建物オーナーにとって回収期間は依然として長すぎます。メーカーは薄ゲージ・軽量製品によってこの格差を縮小しようとしていますが、これらのフォーマットはより精密な施工を必要とし、南アジアおよびサブサハラアフリカの一部における熟練労働力不足に鉄鋼屋根材市場をさらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
マルチアロイコーティングの台頭の中でカラーコーティングがリードカラーコーティング屋根材シートは2025年の鉄鋼屋根材市場規模の36.85%を占め、製品カテゴリー全体でリーダーポジションを維持しました。そのリードは、気候を問わない幅広い用途、産業・住宅建築の両方における強い受容性、および現代建築における視覚的嗜好との容易な整合性から生まれています。鉄鋼屋根材市場は、購買者が単一パネルフォーマットで防食性、外観、低メンテナンス負担のバランスを求めているため、引き続きこのカテゴリーを選好しています。溶融亜鉛めっき屋根材シートは、初期コストが主要な購買基準であるアフリカおよび南アジアのコスト感応度の高い地域において依然として大規模な設置済みベースを有しています。
このコスト優先パターンは、ガルバリウム製品によって徐々に挑戦されており、初期購入価格のみではなく5〜7年のライフサイクルコストベースで競争するようになっています。プロファイルシートは、シンプルな形状と迅速な施工が最も重要な農業・軽工業用途において依然として主流です。タイル屋根材シートは、鉄鋼の利点を損なうことなく伝統的な形状に合わせる必要がある住宅プロジェクトに結びついています。曲面屋根材シートは金額ベースでは依然として小規模ですが、軽量屋根形状が従来の代替材料よりも鉄鋼で実現しやすいスタジアム、空港、交通ハブで存在感を高めています。ガルバリウム屋根材シートは2031年にかけてCAGR 6.42%で成長すると予測されており、コード要件とプロジェクト期待値の上昇に伴い鉄鋼屋根材市場が高性能コーティング製品へと移行していることを示しています。


建設タイプ別:
改修経済性が新築との格差を縮小新築は2025年の鉄鋼屋根材市場シェアの68.71%を占め、アジア太平洋、中東、および南米の一部市場における大規模な新規産業・商業活動の比重を反映しています。大型施設が引き続き建設時間を短縮し構造レイアウトの柔軟性を維持する迅速な外装システムを優先しているため、この基盤は依然として強固です。鉄鋼屋根材市場は、基本的な数量において依然として新規工場、物流倉庫、公益施設、商業シェルに大きく依存しています。同時に、建物所有者が現行の防火、エネルギー、保険要件に照らして老朽化した屋根システムを再評価するにつれ、改修工事の重要性が高まっています。
改修・リモデリングは2031年にかけてCAGR 5.98%で成長すると予測されており、そのペースは単純な補修需要以上のものに支えられています。米国では、FORTIFIED Roof フレームワークが、保険コストの削減によって実質的な回収期間を短縮できるため、風害リスクの高い州において所有者がより強固な屋根組立への改修を正当化する助けとなっています。欧州では、改修に焦点を当てた政策措置が、より優れた耐火性能、リサイクル性、屋上太陽光発電との適合性を提供するシステムへの老朽化した商業屋根材の交換を促進しています。屋根の交換はエネルギーに関する意思決定にもなりつつあり、太陽光対応の立はぜ鉄鋼システムがメンテナンスプロジェクトを運用資産に転換できるためです。Central States Manufacturingは2025年9月にユタ州トゥーエルに13番目の製造施設を開設し、プレエンジニアード金属建築・屋根材用途向けの屋根・壁パネル、トリム、構造部材を生産することでこの方向性を強化しました。
エンドユーザー産業別:
産業用が基盤を固め商業用がペースを上げる産業用エンドユーザー産業は2025年の鉄鋼屋根材市場規模の38.62%を占め、最大のエンドユース群となりました。工場、エネルギー施設、倉庫、物流センターが引き続きそのリードを支えており、鉄鋼屋根材が大型フロアプレートと繰り返し構造グリッドに適しているためです。頻繁な中間支持なしに広いスパンをカバーする能力は、設計・建設時にレイアウトの柔軟性と速度が重要な物流施設において依然として重要です。農業需要は、穀物貯蔵、畜産施設、多湿環境における水産養殖建築を通じて、より小規模ながら安定した層を追加しています。
住宅需要は、波形溶融亜鉛めっきシートが依然として手頃な屋根材オプションとして機能しているインド、東南アジア、サブサハラアフリカの農村・半都市部において依然として重要です。商業用は、迅速な建設スケジュールと高い屋根性能を必要とするデータセンター、小売パーク、医療施設、複合用途プロジェクトに牽引され、2031年にかけてエンドユーザー産業セグメント最速のCAGR 6.11%を記録すると予測されています。これにより、断熱と構造屋根材を一体化した断熱・エンジニアードパネルシステムの役割が拡大しています。IsopanやMetecnoなどの企業による製品バンドルは、単一材料購入よりもシステムレベルの価値を求めるこの嗜好を反映しています。その結果、鉄鋼屋根材市場は、基本的なパネル価格のみで競争するのではなく、屋根材、断熱材、太陽光統合をパッケージ化できるサプライヤーにとってより大きな余地を生み出しています。
地域分析
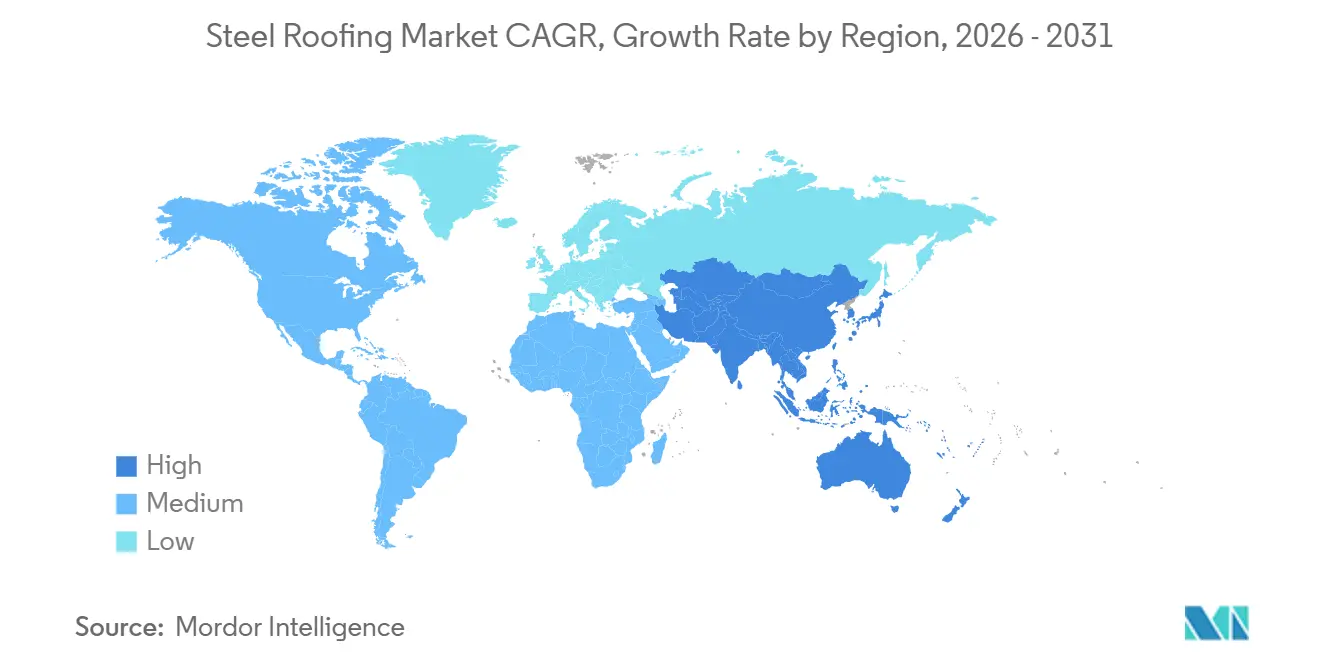
アジア太平洋地域スチール屋根材市場
アジア太平洋地域は2025年のスチール屋根材市場シェアの44.27%を占め、2031年までに6.71%のCAGRで成長すると予測されており、最大かつ最も成長の速い地域ブロックとなっている。中国は引き続き、産業・商業・インフラ活動を通じて規模を提供しており、防火性とリサイクル性の要件を満たす金属屋根材フォーマットを支援する2026年の建設プログラムが、グリーンビルディング資材の高度な活用を後押ししている。インドはもう一つの成長エンジンを加えており、世界鉄鋼協会はインドの鉄鋼需要が2026年にインフラおよび建設活動の堅調な継続を背景に7.4%上昇すると予測している。日本と韓国は、より高グレードのスタンディングシームおよびビルディング・インテグレーテッド・フォトボルタイクス(BIPV)対応屋根材への需要を加え、地域のミックスをより高度なコーティングスチールソリューションへと傾けている。
北米および欧州スチール屋根材市場
北米と欧州は、2026年のスチール屋根材市場において支持的ではあるが、より運営上の複雑さを伴う環境を形成している。米国では、インフラ支出と段階的な住宅回復に支えられて鉄鋼需要が拡大しているものの、高い借入コストが住宅着工件数の広範な回復を依然として抑制している。コーティングスチール輸入品に対する貿易措置が供給を逼迫させ、熱延コイルとコーティング製品の価格差を拡大させており、これによりバークレー郡においてNucorが2026年半ばの稼働を目指して進めている年産50万ショートトンの連続溶融亜鉛めっきラインなど、国内投資の正当性が高まっている。欧州では、鉄鋼需要が2026年に1.3%回復しており、改修工事においてより厳格な建築基準および輸入規制に適合した低炭素かつより高度なコーティングフラットスチール製品が選好されている。
南北アメリカおよびMEAスチール屋根材市場
南米および中東・アフリカは基礎的な市場規模では依然として小さいものの、スチール屋根材市場において長期的に有意義な機会を有している。南米では、ブラジルが2025年の地域建設活動を支え、ラテンアメリカ鉄鋼協会(ALACERO)によると建設部門が地域の見かけの鉄鋼需要の49.2%を占めた。メキシコでは2025年の見かけの鉄鋼消費量が10.5%減少し、地域全体の合計を押し下げたが、アルゼンチン、チリ、ペルー、コロンビアは建設の拡大を記録した。地域全体では、プロジェクトチームが耐久性と迅速な施工を評価することから、金属屋根材が工業団地、ニアショアリング関連施設、農業・食品インフラにおいて採用を拡大している。アフリカでは、世界鉄鋼協会が2026年に3.8%、2027年に4.6%の鉄鋼需要成長を予測しており、都市部およびインフラプロジェクトにおける耐食性スチール屋根材の長期的な需要基盤を支えている[2]世界鉄鋼協会、「短期見通し2026年4月」、世界鉄鋼協会、worldsteel.org。サウジアラビアのNEOM関連開発および南アフリカの物流・鉱業インフラ整備も、過酷な砂漠および沿岸環境における高仕様屋根材への需要を支えている。

市場ランドスケープ
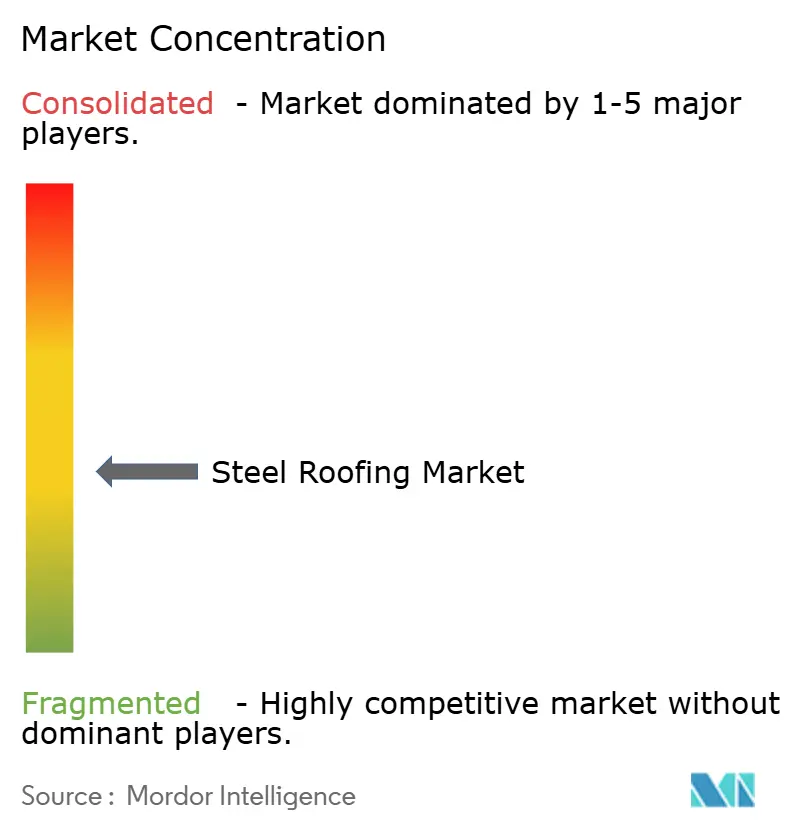
鉄鋼屋根材市場は中程度に分散しており、上位5社はBlueScope Steel Limited、Nucor Corporation、Kingspan Group、TATA STEEL COLORS、Carlisle Companies Inc.です。上流活動はArcelorMittal、BlueScope Steel、Nucor、POSCOなどの企業を中心に中程度に集中している一方、下流の加工・施工は地域・ローカルサプライヤーに広く分散しています。この分断は重要な意味を持ちます。鉄鋼屋根材市場は単層のコモディティチェーンとして機能しておらず、製品力は最終施工よりもコーティング平鋼とシステム設計において強いためです。上位層における競争優位性は依然として、独自のコーティングシステム、プレペイント・溶融亜鉛めっきラインの規模、および高能屋根材パッケーの認証能力から生まれています。
技術投資は、鉄鋼屋根材市場の主要サプライヤー間でより明確な差別化要因となっています。ArcelorMittalはフランスのHelioroof生産ラインに1,500万ユーロ(約1,730万米ドル)を投資し、鉄鋼パネル、断熱材、太陽電池を一体化した統合型鉄鋼屋根モジュールを創出しました。BlueScopeは2026年にニューサウスウェールズ州で4億1,500万豪ドル(約2億6,400万米ドル)の金属コーティングライン7号機を稼働させ、30年以上ぶりとなるオーストラリア初の新規鉄鋼コーティングラインとして年産24万メートルトンのZINCALUMEおよびCOLORBOND生産能力を追加します。Nucorは米国における追加の溶融亜鉛めっきおよびプレペイント生産能力を通じて数量主導のルートを追求しており、国内需要により密接に対応し輸入依存を低減することを目的としています。
地域プレーヤーは依然として重要な位置を占めています。鉄鋼屋根材市場はコーティング鋼段階以降において高度に分散しているためです。アフリカのSafal GroupやインドのTata Steel Colorsなどのサプライヤーは、地域生産経済性と地域流通力を組み合わせることで競争しています。Interlock RoofingやBilka Steelなどのプレミアム住宅専門企業は、原材料の数量よりも施工品質、仕上げの質、ブランド信頼に依存しています。Cornerstone Building Brands、Metecno、Isopanなどのシステム志向企業は、購買者の関心をパネル価格から外装性能、断熱値、太陽光統合へとシフトさせています。ホワイトスペースはBIPV対応屋根材において最も大きく、ArcelorMittalとCornerstoneによる先行的な動きは商業的な準備状況を示しているものの、まだ大規模な普及には至っていません。これにより、基本的なパネル供給が分散して価格感応度が高い状況においても、鉄鋼屋根材市場は高度な製品において選択的な価格決定力の余地を残しています。
鉄鋼屋根材産業リーダー
BlueScope Steel Limited
Kingspan Group
Nucor Corporation
TATA STEEL COLORS
Carlisle Companies Inc.
- *免責事項:主要選手の並び順不同
スチール屋根材市場
- ArcelorMittal
- Bilka Steel
- BlueScope Steel Limited
- Carlisle Companies Inc.
- Cornerstone Building Brands, Inc.
- Interlock Roofing Ltd.
- Isopan S.p.A.
- Kingspan Group
- Metecno Group
- Nucor Corporation
- POSCO
- Safal Group
- SSAB AB
- TATA STEEL COLORS
- The OmniMax International, Inc.
- voestalpine Stahl GmbH

Recent Industry Developments in スチール屋根材市場
- 2026年3月:家族経営の屋根材施工業者であるJ&E Roofing Solutionsは、耐久性・エネルギー効率の高い屋根材システムへの需要増加に対応するため、金属屋根材サービスを拡大しました。同社はShell Knob、Eagle Rock、Cassville、Republic、Monettを含むコミュニティにサービスを提供しており、波形金属シート、立はぜ金属システム、金属タイルシート、石材コーティング鋼オプションなどの金属屋根材ソリューションを提供しています。
- 2025年10月:ArcelorMittalはフランスのコントリソンでHelioroof生産ラインを開設しました。この製品は鉄鋼屋根材パネル、断熱材、太陽電池を統合しており、従来製品と比較して大幅に低い炭素排出量を実現しています。Heliroofモジュールは設置準備済みのカスタムメイドで、長さ最大12メートル、1モジュール当たり最大2.1 kWp(キロワットピーク)のエネルギー出力を持ちます。


世界の鉄鋼屋根材市場レポートの調査範囲
鉄鋼屋根材は、住宅、商業、農業用途向けの耐久性・持続可能性・耐候性に優れた屋根材オプションです。高い引張強度、優れた耐火性、強風・大雨・積雪荷重に対する保護性能を提供します。
鉄鋼屋根材市場は、製品タイプ、建設タイプ、エンドユーザー産業、地域によって区分されています。製品タイプ別では、カラーコーティング屋根材シート、溶融亜鉛めっき屋根材シート、ガルバリウム屋根材シート、プロファイル屋根材シート、タイル屋根材シート、曲面屋根材シート、その他の製品タイプに区分されています。建設タイプ別では、新築と改修・リモデリングに区分されています。エンドユーザー産業別では、住宅、商業、産業、農業に区分されています。本レポートは、主要地域の16カ国における鉄鋼屋根材の市場規模と予測も対象としています。各セグメントの市場規模と予測は金額ベース(米ドル)で算出されています。
| カラーコーティング屋根材シート |
| 溶融亜鉛めっき屋根材シート |
| ガルバリウム屋根材シート |
| プロファイル屋根材シート |
| タイル屋根材シート |
| 曲面屋根材シート |
| その他の製品タイプ |
| 新築 |
| 改修・リモデリング |
| 住宅用 |
| 商業用 |
| 産業用 |
| 農業用 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | カラーコーティング屋根材シート | |
| 溶融亜鉛めっき屋根材シート | ||
| ガルバリウム屋根材シート | ||
| プロファイル屋根材シート | ||
| タイル屋根材シート | ||
| 曲面屋根材シート | ||
| その他の製品タイプ | ||
| 建設タイプ別 | 新築 | |
| 改修・リモデリング | ||
| エンドユーザー産業別 | 住宅用 | |
| 商業用 | ||
| 産業用 | ||
| 農業用 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
鉄鋼屋根材市場の規模はどのくらいですか?
鉄鋼屋根材市場規模は、2025年の192.8億米ドルおよび2026年の204.2億米ドルから2031年までに267.2億米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 5.53%を記録すると予測されています。
鉄鋼屋根材の需要を最も牽引しているのは何ですか?
最も強い需要ドライバーは、プレエンジニアード建築の採用、倉庫・製造業の拡大、屋根材更新活動、およびエネルギー効率の高い太陽光対応屋根システムへのシフトです。
2025年に市場需要をリードした製品タイプはどれですか?
カラーコーティング屋根材シートが2025年に36.85%のシェアでリードしました。
改修・リモデリングが2031年にかけて最速成長が見込まれる理由は何ですか?
改修・リモデリングは、老朽化した屋根ストックがエネルギー、防火、保険、屋上太陽光発電の要件を満たすために更新されているため、2031年にかけてCAGR 5.98%で成長すると予測されています。
最終更新日:



