
スポーツ・レジャー技術繊維市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
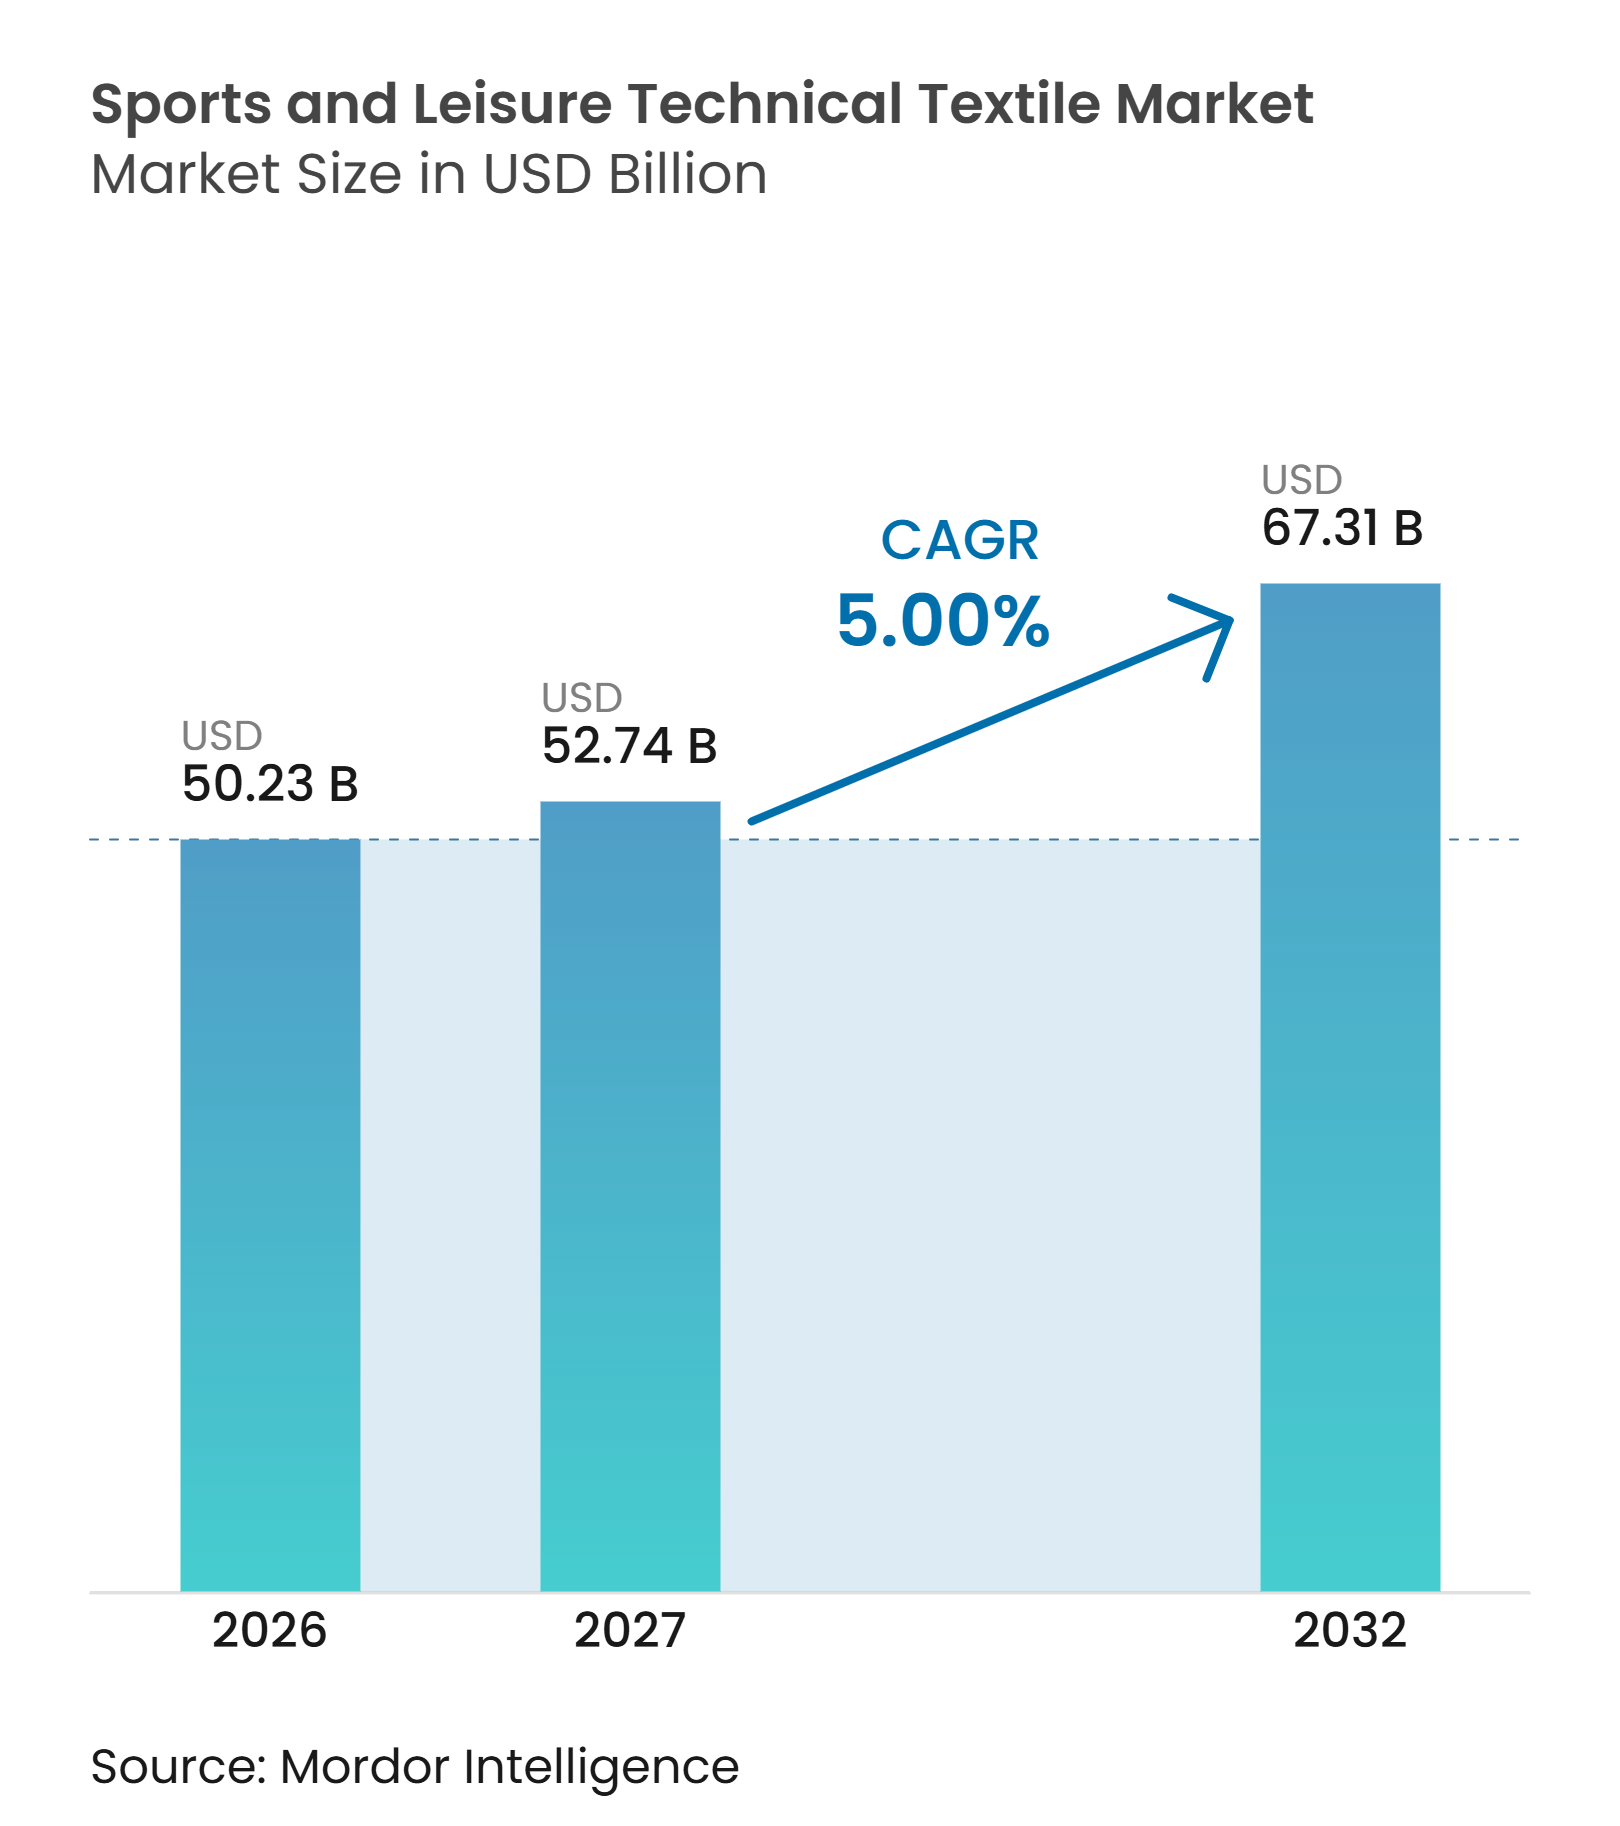
| 市場規模 (2027) | 52.74 十億米ドル |
| 市場規模 (2032) | 67.31 十億米ドル |
| 成長率 (2027 - 2032) | 5.00 % |
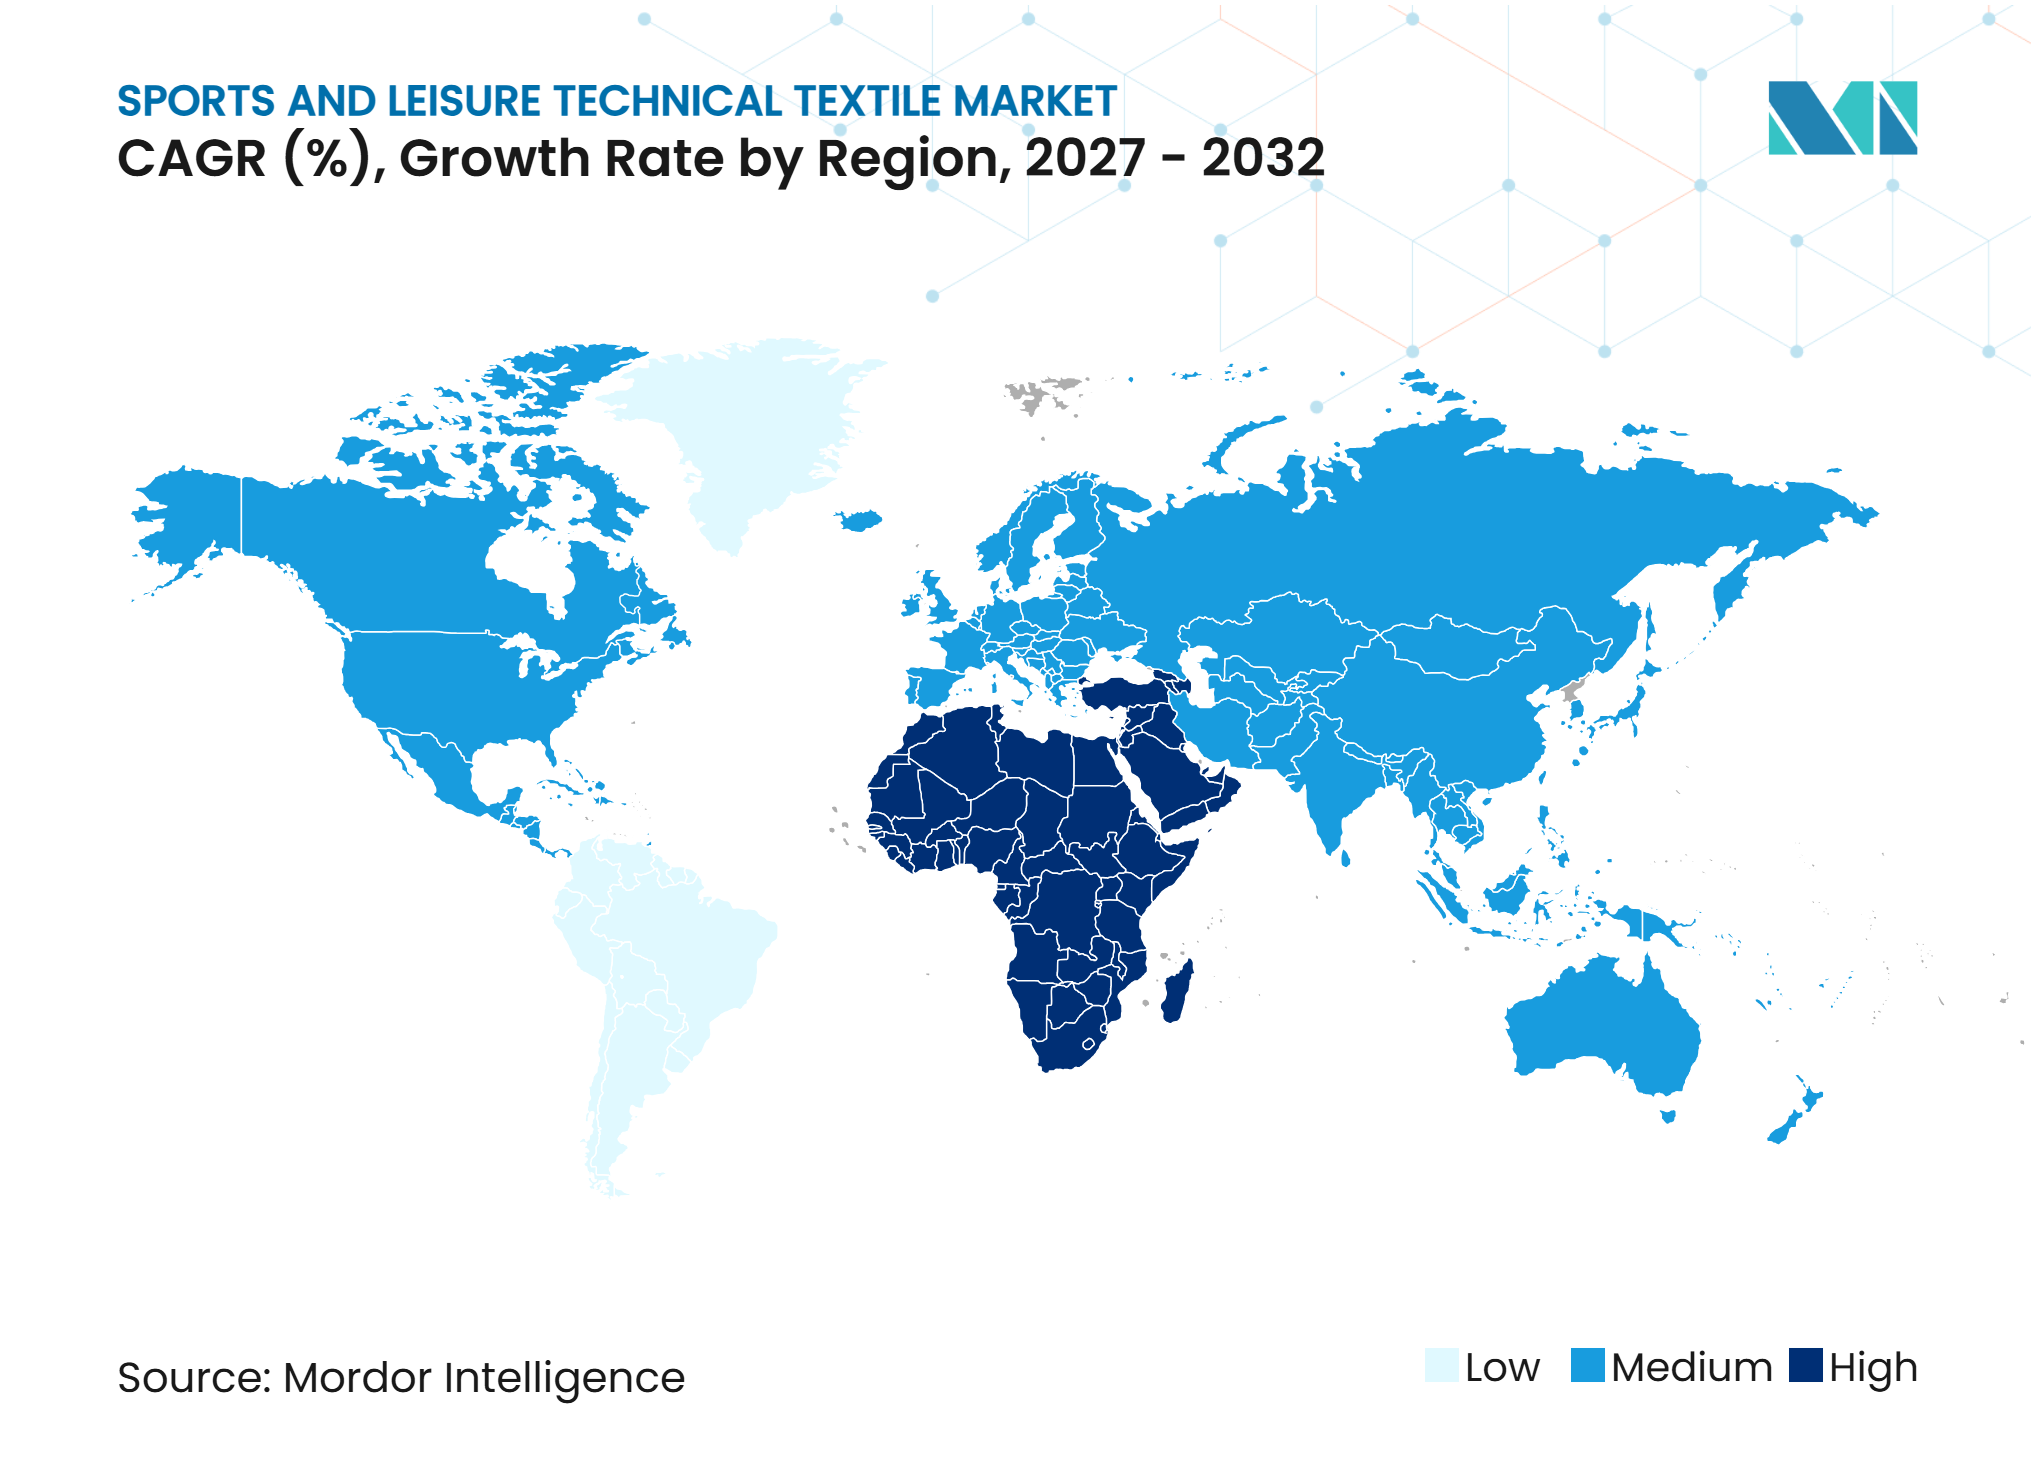
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスポーツ・レジャー技術繊維市場分析
スポーツ・レジャー技術繊維市場規模は、2026年の50.23 ビリオン 米ドルから2027年には52.74 ビリオン 米ドルに拡大し、2032年までに67.31 ビリオン 米ドルに達する見込みで、2027年から2032年にかけて5%のCAGRで成長します。
市場は、技術的アクティブウェア、フットウェアコンポーネント、スポーツ表面、アウトドア用品に対する需要に支えられています。製品要件は、水分管理、ストレッチ回復性、耐久性、および環境負荷の低減を組み合わせることが求められるようになっています。サプライヤーはフッ素フリー処理、リサイクル原料、過酷なスポーツ条件向けに設計された素材で対応しています。製造はアジア太平洋地域に集中している一方、スポーツインフラプロジェクトが他地域での需要を拡大しています。品質認定基準と素材コストは、確立された試験能力と専門的な製品知識を持つ生産者に引き続き有利に働いています。
レポートの主要ポイント
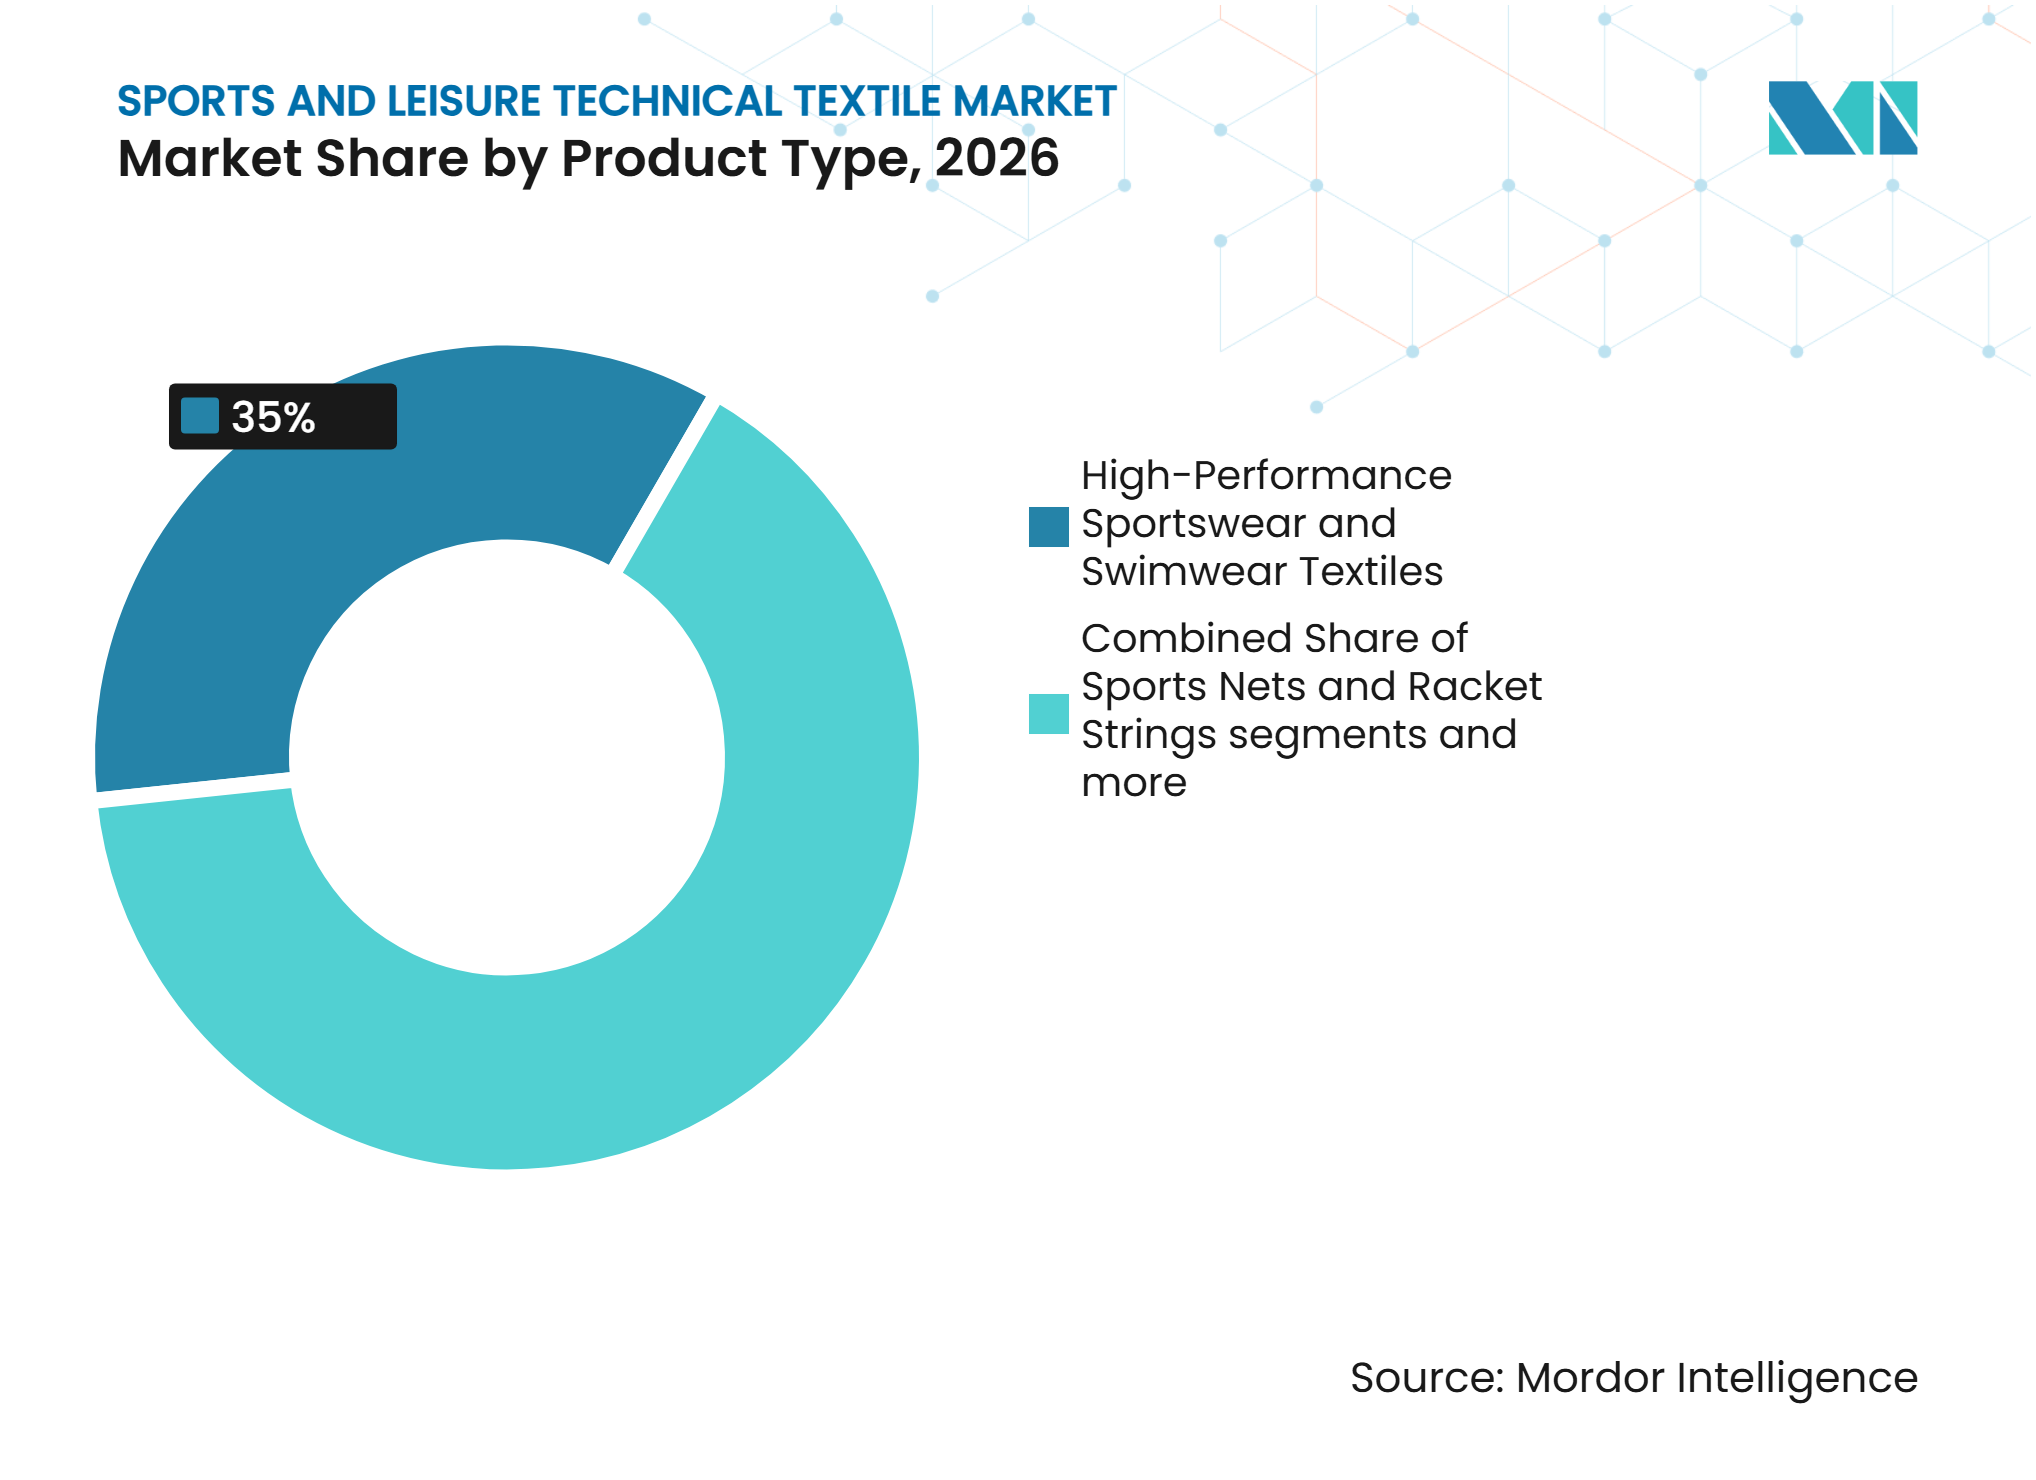
- 製品タイプ別では、高性能スポーツウェアおよびスイムウェア繊維が2026年のスポーツ・レジャー技術繊維市場シェアの35%を占め、スポーツ複合材・機器補強繊維は2032年までに7.2%のCAGRで成長する見込みです。
- 素材タイプ別では、ポリエステルが2026年のスポーツ・レジャー技術繊維市場規模の35%を占め、炭素繊維は2032年までに8.5%のCAGRで成長する見込みです。
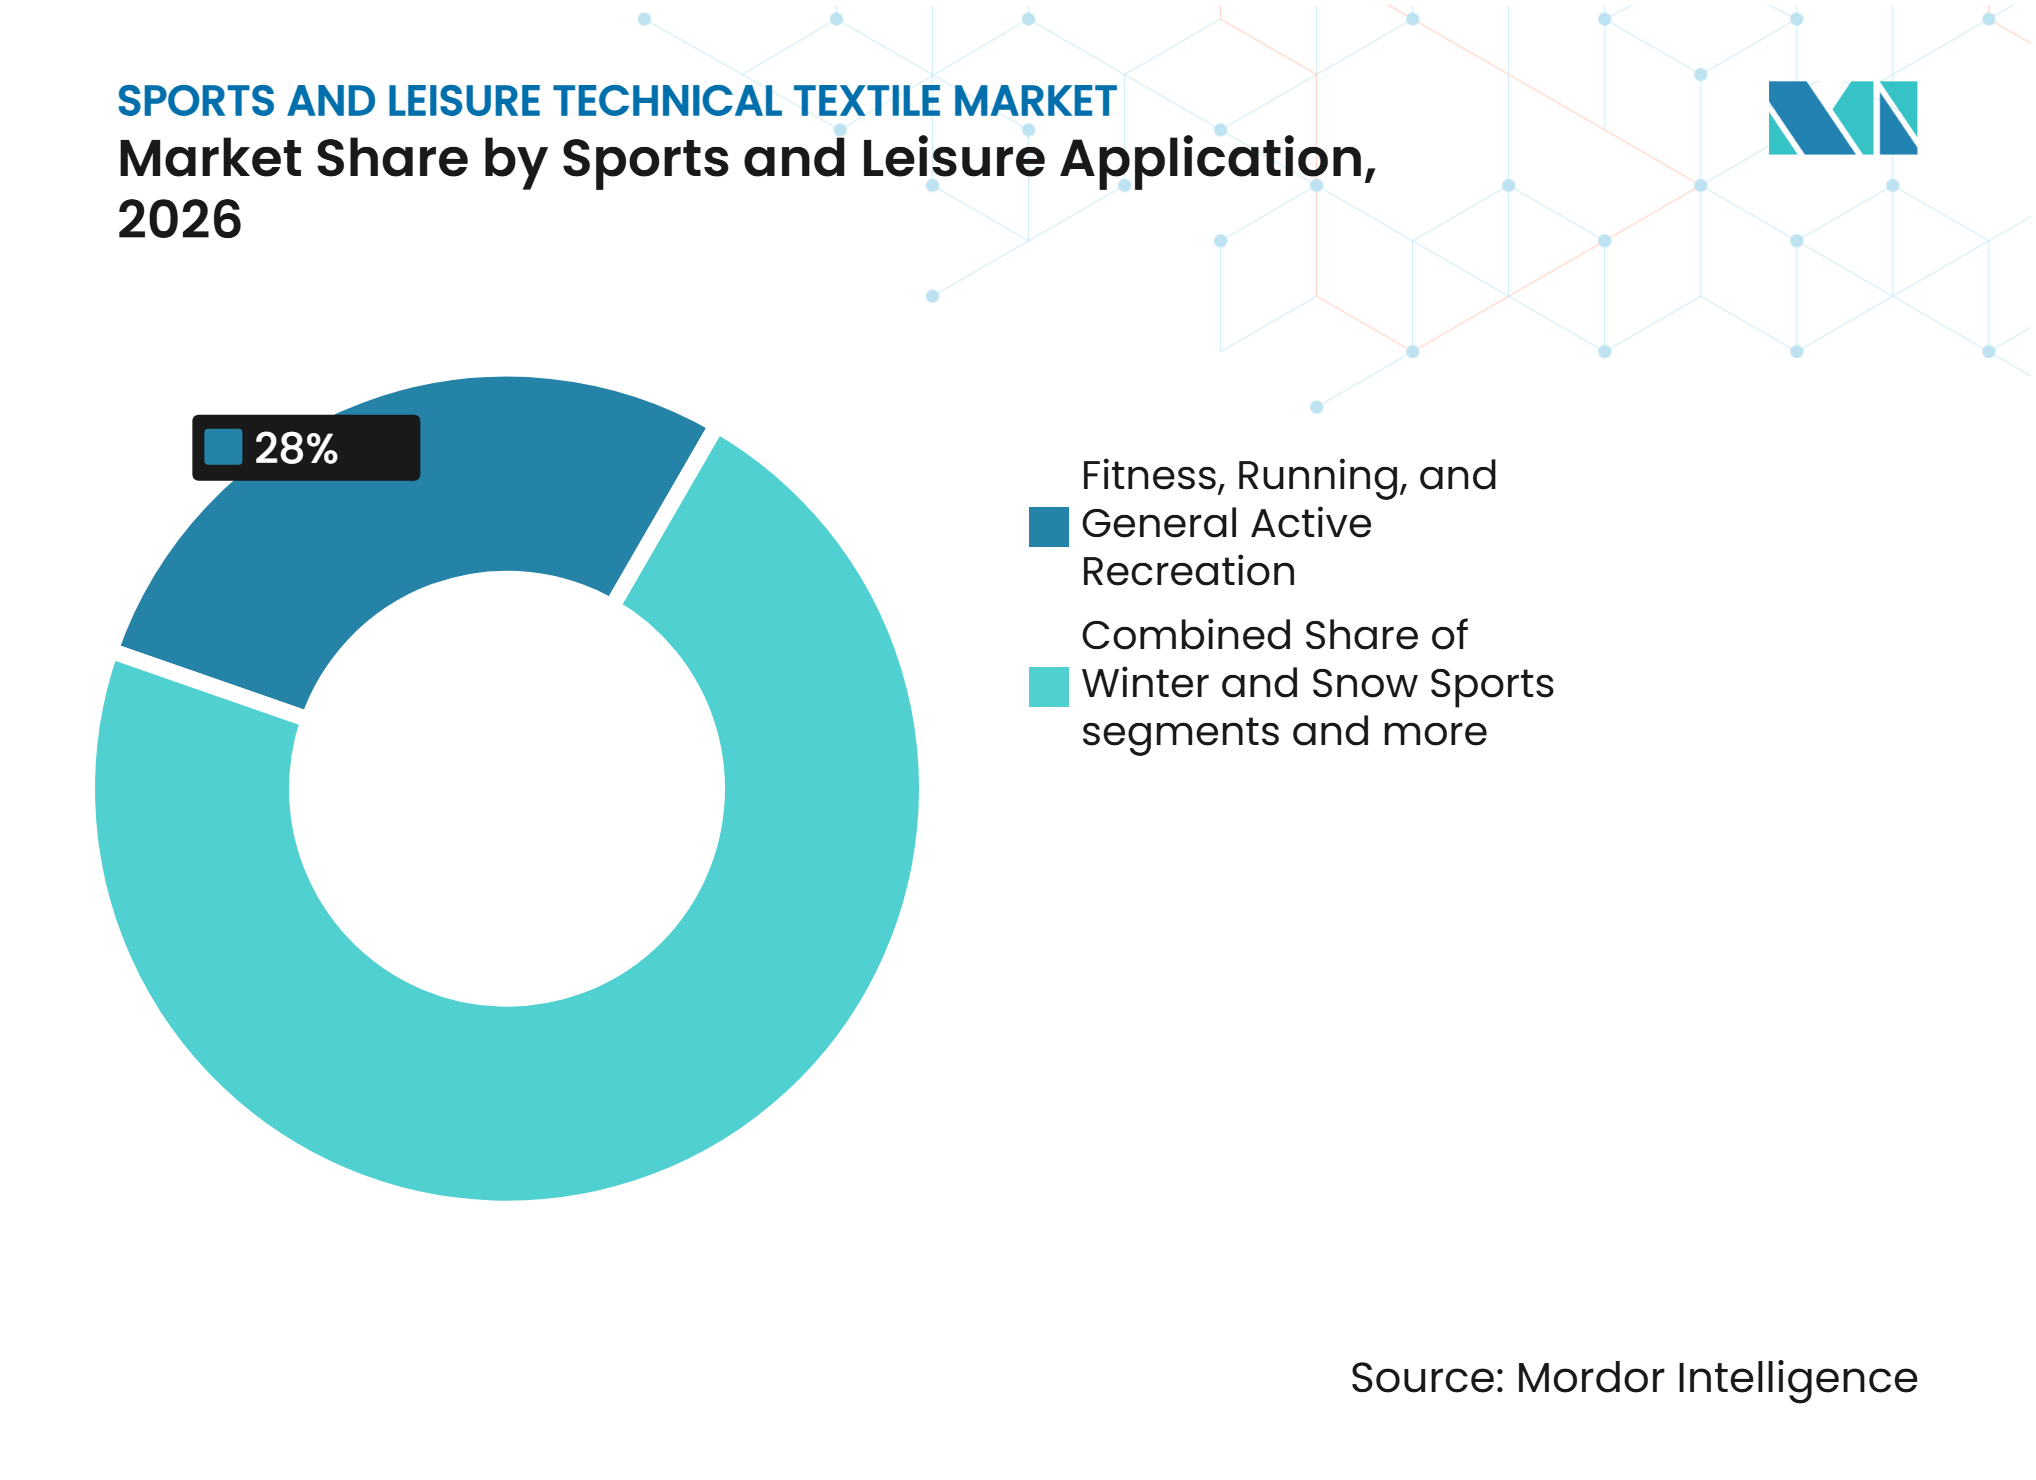
- スポーツ・レジャー用途別では、フィットネス・ランニング・一般アクティブレクリエーションが2026年に28%のシェアを占め、登山・アドベンチャースポーツは2032年までに7%のCAGRで成長する見込みです。
- 地域別では、アジア太平洋が2026年に37.4%のシェアを占め、中東・アフリカは2032年までに9.3%のCAGRで成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
牽引要因の影響分析*
| 牽引要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| パフォーマンススポーツウェアおよび技術的アクティブウェア需要の成長 | +1.5% | グローバル | 短期(2年以内) |
| アスレチックフットウェア製造の拡大 | +0.8% | アジア太平洋中心、南米、南欧 | 中期(2〜4年) |
| スポーツインフラおよび人工芝施設への投資 | +0.7% | グローバル(中東・アフリカおよび北米が主導) | 中期(2〜4年) |
| 軽量・高強度スポーツ素材の採用拡大 | +0.6% | 北米、欧州、APACの高性能市場 | 長期(4年以上) |
| パフォーマンス向上・快適性に優れたスポーツ繊維への需要 | +0.5% | グローバル | 短期(2年以内) |
| キャンプ・トレッキング・クライミング・アドベンチャーツーリズムの成長 | +0.4% | APACおよび欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
パフォーマンススポーツウェアおよび技術的アクティブウェア需要の成長
パフォーマンススポーツウェアへの需要は正式なスポーツ用途を超えて広がり、定期的な買い替え購入を支えています。Cotton Incorporatedは、水分管理とストレッチがアクティブウェアの購買において重要な要素であり、2025年には調査対象消費者の67%が水分管理を重要と回答したことを明らかにしました。同調査では、アクティブな消費者の80%以上が複数の日常場面でアスレチックアパレルを着用していることも判明しました。これにより、頻繁な使用と洗濯を経てもフィット感と快適性を維持できる生地への需要が生まれてます。中堅アパレルメーカーは、水分管理やストレッチ回復性など、かつてはエリート製品に限られていた特性を採用するようになっています。Health & Fitness Associationは、2025年に米国のフィットネス施設会員数が8,100万人に達したと報告しており、アクティブウェアおよびフットウェアの買い替え需要の広範な基盤を支えています。[1]
アスレチックフットウェア製造の拡大
世界のフットウェア生産量は2025年に246億足に達し、アジアがその88.7%を占めました。中国は137億足を生産し、世界生産の55.6%を占め、ベトナムは17億足を生産し6.7%を占めました。この規模が、エンジニアードアッパー、ライニング生地、補強素材、インソールへの需要を支えています。インドの品質要件も現地調達の意思決定に影響を与えており、ASICSは2025年にインド向け供給の現地生産比率を40%に引き上げる計画を表明しました。New Balanceは2025年9月にメイン州で6,500万 米ドルを投じたフットウェア工場を拡張開設し、地域生産能力への継続的な投資を示しました。
スポーツインフラおよび人工芝施設への投資
スポーツインフラへの投資が、人工芝、スポーツネット、保護繊維、パフォーマンス表面の利用を拡大しています。サウジアラビアのFIFAワールドカップ2034プログラムは15のスタジアムと134のトレーニング施設を対象とし、施設関連繊維製品の大規模なパイプラインを生み出しています。FIFAは2026年11月にアルバの7面の人工ピッチに530万 米ドルを拠出し、フィールド整備が小規模市場にも及んでいることを示しました。TenCateは2025年にPivot Performance Turfシステムを12年保証で導入し、FIFA、NCAA、NFLの基準に基づく試験を実施しました。この製品はプラスチックの流出を最大99%削減するよう設計されており、環境要件が製品設計に影響を与えていることを示しています。公共調達者は、長期使用のためのスポーツ表面を選定する際、パフォーマンス、耐久性、環境成果、および文書化された試験結果をまとめて評価するようになっています。
軽量・高強度スポーツ素材の採用拡大
炭素繊維およびハイブリッド補強素材は、サイクリング、ゴルフ、スノースポーツ、ラケット、マリン用品においてより重要性を増しています。炭素繊維強化熱可塑性プラスチックに関する研究は、これらの分野における用途の拡大と現代の生産方法との適合性を記録しています。[2]メーカーは、複合材を専門機器に限定していたコスト障壁の低減に取り組んでいます。炭素繊維自転車フレームの量産方法は、自動化プロセスがよ安定した生産を支援できることを示しています。スポーツ・レジャー技術繊維市場は、補強生地がプレミアム機器カテゴリーの幅広い範囲に供給されることで、この転換から恩恵を受けています。素材サプライヤーは、強度、重量、疲労特性、再現性に関する厳格な要件を引き続き満たす必要があります。これにより、複合材用途における競争において技術的な資格認定が中心的な役割を担い続けています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリエステル、ポリアミド、特殊ポリマー価格の変動 | -0.8% | グローバル | 短期(2年以内) |
| 高度パフォーマンス繊維の高い製造コスト | -0.6% | 北米および欧州 | 長期(4年以上) |
| 従来のアパレル生地および非繊維素材との競合 | -0.4% | グローバル | 短期(2年以内) |
| 技術的パフォーマンス、重量、快適性、耐久性のトレードオフ | -0.2% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ポリエステル、ポリアミド、特殊ポリマー価格の変動
原材料価格の変動は、技術繊維サプライチェーン全体のマージンに影響を与える可能性があります。Celaneseは2026年1月に、南北アメリカ、欧州、中東、アフリカを対象としたポリアミドの値上げを発表しました。Eastmanは2026年4月より、ポリエステルコポリマーを含む特殊プラスチックの値上げを発表しました。BASFも2026年8月に、カプロラクタム、ポリアミドポリマー、コポリアミドの北米価格引き上げを発表しました。ポリアミドを多用する用途には、フットウェアライニング、コンプレッションアパレル、スイムウェア、クライミングロープが含まれます。コストへのエクスポージャーは素材構成によって異なるため、メーカーは一つの調達アプローチに依存するのではなく、用途別に購買と製品価格を管理する必要があります。
高度パフォーマンス繊維の高い製造コスト
高度パフォーマンス繊維は、資本集約的な加工と高コストの製品認定を必要とします。W. L. Gore & Associatesは、長期にわたる開発プログラムを経て、2025年9月にePEメンブレンを採用したGORE-TEX Proファブリックを発売しました。[3]クライミングロープやパラシュート繊維は、UIAA、EN、TSO要件などの安全基準を満たす必要があり、試験と継続的な検証が求められます。これらの固定的なコンプライアンス要件は、小規模サプライヤーにとってより大きな負担となる場合があります。その結果生じる参入障壁は、認知された素材と試験システムを持つ確立されたメーカーを保護します。また、プレミアムブランドに対応できる企業数を制限する可能性もあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
パフォーマンスアパレルが主導、複合材が加速高性能スポーツウェアおよびスイムウェア繊維は、2026年のスポーツ・レジャー技術繊維市場シェアの35%を占めました。このセグメントには、パフォーマンスアパレル地、技術的スイムウェア、アウトドアおよびウィンタースポーツ向け繊維が含まれます。その地位は、トレーニング、運動、日常的なアクティブウェア使用からの需要を反映しています。Cotton Incorporatedは、アクティブな消費者が複数の日常場面でアスレチックアパレルを一般的に使用していると報告しています。スポーツフットウェア繊維コンポーネントも、ニットアッパー、ライニング生地、構造補強材、インソールを通じて貢献しています。人工芝およびスポーツ表面繊維は、建設・メンテナンス・交換サイクルに連動しているため、もう一つの安定した製品ストリームを提供しています。
スポーツ複合材・機器補強繊維は、2032年までに7.2%のCAGRで成長する見込みです。炭素繊維およびハイブリッド生地は、軽量性と強度が重要な自転車、ラケット、スキー、マリン製品に使用されています。この成長は、一貫した繊維配置と信頼性の高い樹脂適合性を提供できるメーカーに機会をもたらします。クライミング・アドベンチャー繊維も、メーカーがフッ素化学物質を削減するために製品を再処方する中で変化しています。EDELRIDは2026年にPFASフリーのUIAA撥水性登山ロープへの移行を完了しました。Sioen IndustriesはContender Sailclothを2025年7月に買収し、Dimension-PolyantとともにSioen Sailcloth Technologiesに統合することで、特殊セールクロス開発における地位を強化しました。



素材タイプ別:
ポリエステルが優位、炭素繊維が台頭ポリエステルは2026年のスポーツ・レジャー技術繊維市場シェアの35%を占めました。適応性の高い加工性と幅広いコスト基盤を兼ね備えているため、人工芝モノフィラメント、パフォーマンスアパレル、テント、メッシュネットに広く使用されています。ポリアミドは、弾力性と耐久性を提供するため、スイムウェア、コンプレッションアパレル、フットウェアライニング、クライミングロープにおいて引き続き重要です。ポリエチレンおよびポリプロピレンは、人工芝および構造用不織布用途に使用されています。アラミド繊維は、ロープシース、高負荷セールクロスなどの過酷な用途を支えています。素材の選択は、強度、ストレッチ、耐摩耗性、重量、耐候性に関するエンドユース要件によって決まります。
炭素繊維は、素材タイプの中で最も速い成長率となる2032年までに8.5%のCAGRで成長する見込みです。加工技術の発展に伴い、複合材メーカーはより幅広いスポーツ用品に炭素繊維補強を使用できるようになっています。炭素繊維用途のスポーツ・レジャー技術繊維市場規模は拡大しており、メーカーは耐久性を損なうことなく重量を削減できます。リサイクル素材および環境負荷の低い繊維は、アパレルおよびアウトドア素材においてより重要性を増しています。Torayは2026年10月に、なくとも93%のリサイクル原料を含むポリエステル・ポリアミド複合繊維をArtirosa CXブランドで発売しました。LululemonとSamsara Ecoは2025年6月に、酵素的にリサイクルされたナイロン6,6およびポリエステルについて10年間の購入契約を締結し、Lululemonの繊維ポートフォリオの最大20%をカバーする可能性があります。
スポーツ・レジャー用途別:
フィットネスが基盤、アドベンチャースポーツが急成長フィットネス・ランニング・一般アクティブレクリエーションは、2026年のスポーツ・レジャー技術繊維市場シェアの28%を占めました。この用途は、アパレル生地、コンプレッション製品、エンジニアードフットウェアアッパーの定期的な購入を支えています。米国のフィットネス会員数は2025年に8,100万人に達し、定期的な運動に使用される製品への継続的な需要を支えています。チームおよびフィールドスポーツは、人工芝、トレーニングキット、ネット、保護素材への需要を生み出しています。ウォーター・セーリングスポーツも、セール、ウェットスーツ、マリン用品を通じて技術繊維を支えています。British Marineは、2025年に英国成人の77%がウォータースポーツまたは沿岸活動に参加し、13%がセーリングに参加したと報告しています。
登山・アドベンチャースポーツは、2027年から2032年にかけて7%のCAGRで成長する見込みです。この用途には、軽量生地、防水透湿性シェル、クライミングロープ、耐久性のある機器繊維が必要です。ネパールでは2025年に遠征チームの参加者数が17.1%増加し、登山ロイヤリティが36.4%増加したと報告されています。活動人口の増加により、温度・湿度・摩耗の変化に対応できる繊維への需要が高まっています。ウィンタースポーツには、断熱材、高ストレッチベースレイヤー、保護ラミネートが必要です。パラグライダーやパラシュートなどの空中レクリエーション製品は、素材がENおよびTSOの安全認定を必要とするため、引き続き専門的な分野にとどまっています。

地域分析
アジア太平洋:製造拠点と国内需要の高まり
アジア太平洋は2026年のスポーツ・レジャー技術繊維市場シェアの37.4%を占めました。同地域は、合成スポーツウェア生地、フットウェアコンポーネント、人工芝ヤーンの大量生産と、フィットネスおよびアウトドア活動への国内参加の増加を兼ね備えています。アジアは2025年に世界で生産された246億足のフットウェアの88.7%を生産しました。インドは2025年に30億足を生産し、世界第2位のフットウェア生産国となりました。現地の品質要件は、国際ブランドの調達・製造場所の決定に影響を与えています。ASICSのインド生産比率引き上げ計は、コンプライアンス要因が地域の繊維需要を変化させる可能性を示しています。同地域の統合された製造基盤は、繊維メーカー、フットウェア工場、消費者ブランド間のサプライチェーンの短縮を支えています。アウトドアツーリズムも、トレッキング、キャンプ、保護アパレル素材の市場を拡大しています。
中東・アフリカ:施設投資が需要を支える
中東・アフリカは2032年までに9.3%のCAGRで成長する見込みです。サウジアラビアのスポーツプロジェクトは、芝、スポーツ表面、パフォーマンスアパレル、ネット、関連建設繊維への需要を生み出しています。サウジアラビアのFIFAワールドカップ2034プログラムには15のスタジアムと134のトレーニング施設が含まれています。ドバイのスポーツセクター戦略計画2033は、セクターのGDP貢献を2033年までにAED 102億(28億 米ドル)からAED 183億(50億 米ドル)に引き上げることを目指しています。その重点分野にはパデル、インドアクライミング、コミュニティランニングが含まれており、それぞれ異なる技術製品の組み合わせを必要とします。公共調達要件は、長期使用のためのスポーツ表面を選定する際、耐久性と環境に関する明確な文書を備えたシステムをますます重視するようになっています。
北米、欧州、南米:イノベーションと現地化された生産能力
北米は、アクティブウェアの消費、フットウェア生産、スポーツ施設への投資を通じて需要を維持しています。New Balanceは2025年9月に6,500万 米ドルを投じてメイン州の工場を拡張し、12万平方フィートの生産スペースを追加しました。欧州は、特にフッ素フリーメンブレン、セールクロス、クライミングロープ、循環素材開発において、専門パフォーマンス素材において強い役割を担っています。Toray Textiles Europeは2025年にマンスフィールド施設に2,000万ポンド(2,700万 米ドル)を投資し、技術繊維能力への継続的な投資を示しました。欧州では規制の影響が強く、REACHに基づくPFAS規制が防水透湿性素材における代替品の採用を促進しています。南米の需要は、ブラジルのフットウェア基盤、アウトドアツーリズム、スポーツフィールド整備に連動しています。これらの地域は規模が異なりますが、いずれも差別化されていないコモディティ生地ではなく、認定された技術製品への需要を提供しています。
競合環境
市場集中度
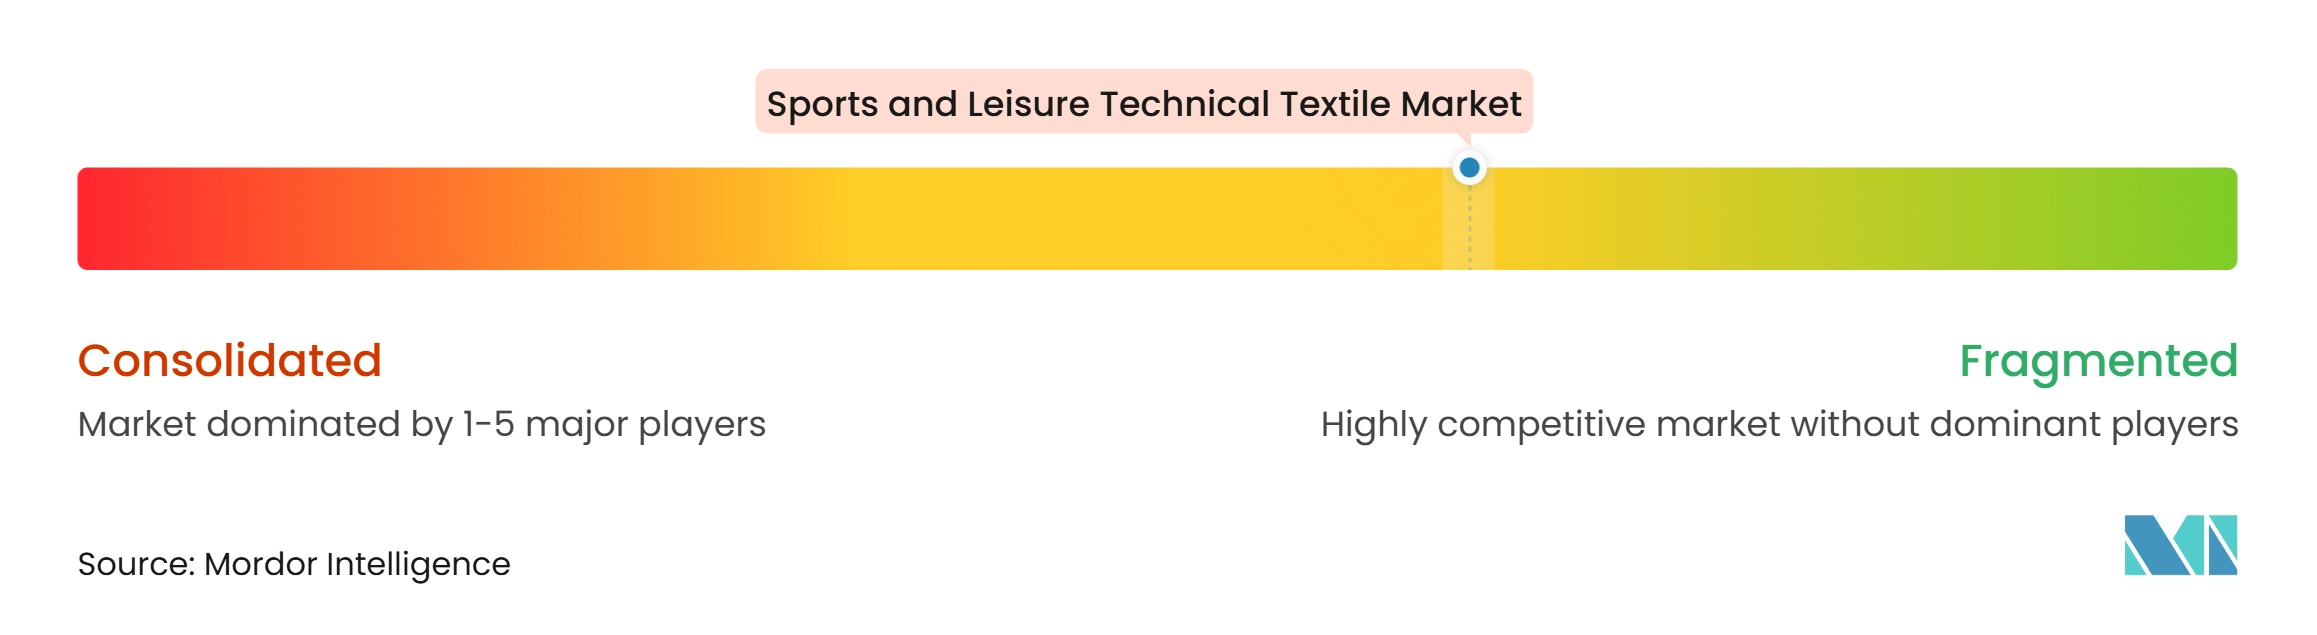
スポーツ・レジャー技術繊維市場は中程度の市場集中度を示しています。TenCate GrassとCCGrassが人工芝で競合し、North SailsとSioen Sailcloth Technologiesがセールクロスに対応しています。EDELRIDとBEALは、安全性能と文書化された試験が不可欠なクライミングロープ用途で競合しています。Toray IndustriesとTeijin Frontierは、パフォーマンススポーツウェアと高度繊維素材を提供しています。コスト競争は、多くのアジアメーカーが参入している大量生産パフォーマンスアパレル生地においてより激しくなっています。
技術開発は、パフォーマンス訴求と環境コンプライアンスにおいてより重要になっています。W. L. Gore & Associatesは2025年9月に、意図的に添加されたPFASを含まないePE GORE-TEX Proファブリックを発売し、前世代比で最大39%の低炭素フットプリントを実現したと発表しました。EDELRIDとドイツ繊維・繊維研究所は2026年1月にRope Twinプロジェクトを完了し、ロープ生産のモデル化とフッ素フリー含浸プロセスの改善を行いました。TenCateのPivotシステムは、カリフォルニア州提案65号、FIFA、NCAA、NFLの基準への同時適合と性能試験を中心に位置付けられています。これらの動向は、製品認定が技術的・規制的・環境的要件をますます組み合わせていることを示しています。強固な試験実績を持つサプライヤーは、それらの要件を活用して自社の地位を守ることができます。
統合は市場全体にわたって広範ではなく、選択的に行われています。Sioen IndustriesによるContender Sailclothの2025年7月の買収は、同事業をDimension-PolyantとともにSioen Sailcloth Technologiesに統合しました。この取引は、生産量だけでなく、ラミネートおよびフィルムフリーセールクロスにおける専門的な開発能力に焦点を当てていました。Torayのリサイクル複合繊維の発売は、大手素材サプライヤーが製品開発を通じてブランドのリサイクル含有量要件に対応していることを示しています。Triton Group、TenCate、iSustainも2026年に、廃棄された合成芝を複合鉄道枕木にリサイクルするパートナーシップを締結しました。
スポーツ・レジャー技術繊維業界のリーダー企業
-
Toray Industries Inc.
-
Teijin Frontier Co. Ltd.
-
Carvico S.p.A.
-
Sitip S.p.A.
-
Milliken & Company (Polartec)
- 注:主要企業の掲載順は順位を示すものではありません。
スポーツ・レジャー技術繊維市場 このレポートでカバーされる企業
- Toray Industries Inc.
- Teijin Frontier Co. Ltd.
- Carvico S.p.A.
- Sitip S.p.A.
- Milliken & Company (Polartec)
- W. L. Gore & Associates Inc.
- Schoeller Textil AG
- Freudenberg Group (Performance Materials)
- Porcher Industries
- Sigmatex
- Sioen Industries NV (Sioen Sailcloth Technologies)
- North Sails
- TenCate Grass
- Tarkett Group (Tarkett Sports / FieldTurf)
- Sport Group Holding (Polytan / AstroTurf)
- Jiangsu Co-Creation Grass Co. Ltd. (CCGrass)
- Limonta Sport S.p.A.
- Manfred Huck GmbH
- Ashaway Line & Twine Manufacturing Co.
- EDELRID GmbH & Co. KG
最近の産業開発事情 スポーツ・レジャー技術繊維市場
- 2026年10月:Toray Industriesは、重量比で少なくとも93%のリサイクル原料を含むポリエステル・ポリアミド複合繊維を発売しました。2027年秋冬向けにArtirosa CXファブリックブランドでアウターウェアブランドを対象とし、初年度の販売目標は20万メートルです。この繊維は撥水化学において意図的に添加されたPFASを使用せずに製造されており、持続可能性と規制要件の両方に対応しています。
- 2026年10月:Triton Group、TenCate、iSustainは、廃棄された合成芝フィールドを複合鉄道枕木に転換するリサイクルパートナーシップを発表しました。5年間で最大2,100万ポンドの回収芝プラスチックを処理し、30万本以上のTriton Tiesを生産する能力を持ちます。
- 2026年9月:North Sails、Gatti造船所、Genova Sea Serviceは、イタリアのジェノバ港に1,200万ユーロ(1,410万 米ドル)の統合施設を開設しました。1万6,000平方メートルの陸上エリア、140トンのトラベルリフト、最大75メートルのセールに対応する3,500平方メートルのセール製造スペースを備えています。
- 2026年1月:EDELRIDは、2026年よりすべてのUIAA撥水性登山ロープからPFASを完全に排除したと発表し、フッ素フリーのEco Dry処理を全ドライ処理クライミングロープに拡大しました。
グローバルスポーツ・レジャー技術繊維市場レポートの調査範囲
スポーツ・レジャー技術繊維市場は、製品別(スポーツフットウェア技術繊維コンポーネント、スポーツネット・ラケットストリング、その他)、素材別(ポリエステル、ポリアミド、その他)、スポーツ・レジャー用途別(ウィンター・スノースポーツ、ウォーター・セーリングスポーツ、その他)、地域別(北米、欧州、アジア太平洋、その他)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 高性能スポーツウェアおよびスイムウェア繊維 | パフォーマンススポーツウェア生地 |
| 技術的スイムウェア生地 | |
| アウトドア・ウィンタースポーツアパレル繊維 | |
| スポーツフットウェア技術繊維コンポーネント | エンジニアードスポーツシューアッパー繊維 |
| スポーツフットウェアライニング・スペーサー繊維 | |
| スポーツフットウェア構造・補強繊維 | |
| 技術繊維インソール・フットベッドコンポーネント | |
| その他特殊スポーツフットウェア繊維 | |
| 人工芝・スポーツ表面繊維 | |
| スポーツネットおよびラケットストリング | |
| スポーツ複合材・機器補強繊維 | 炭素繊維スポーツ補強生地 |
| ガラス繊維・アラミド繊維・ハイブリッドスポーツ補強生地 | |
| インフレータブルスポーツボール繊維素材 | |
| その他スポーツ複合繊維プリフォームおよび補強材 | |
| キャンプ・寝袋・アウトドアレクリエーション繊維 | |
| セールクロスおよびウォータースポーツ繊維 | |
| パラシュート・パラグライダー・バルーニング繊維 | |
| クライミング・アドベンチャースポーツ繊維 |
| ポリエステル |
| ポリアミド |
| ポリエチレン |
| ポリプロピレン |
| 炭素繊維 |
| ガラス繊維 |
| アラミドおよびその他高性能合成繊維 |
| 天然・再生セルロース繊維 |
| その他素材 |
| フィットネス・ランニング・一般アクティブレクリエーション |
| チーム・フィールドスポーツ(サッカー、ラグビー、クリケット等) |
| ラケット・コートスポーツ(テニス、バドミントン、スカッシュ等) |
| アウトドアキャンプ・ハイキング・トレッキング |
| 登山・アドベンチャースポーツ |
| ウォーター・セーリングスポーツ |
| ウィンター・スノースポーツ |
| 空中・航空レクリエーションスポーツ |
| その他特殊スポーツ・レジャー活動 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ベルギー | |
| オーストリア | |
| スイス | |
| ポーランド | |
| スウェーデン | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| 台湾 | |
| ベトナム | |
| インドネシア | |
| タイ | |
| バングラデシュ | |
| オーストラリア | |
| その他アジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| その他中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| その他中南米 |
| 製品タイプ別 | 高性能スポーツウェアおよびスイムウェア繊維 | パフォーマンススポーツウェア生地 |
| 技術的スイムウェア生地 | ||
| アウトドア・ウィンタースポーツアパレル繊維 | ||
| スポーツフットウェア技術繊維コンポーネント | エンジニアードスポーツシューアッパー繊維 | |
| スポーツフットウェアライニング・スペーサー繊維 | ||
| スポーツフットウェア構造・補強繊維 | ||
| 技術繊維インソール・フットベッドコンポーネント | ||
| その他特殊スポーツフットウェア繊維 | ||
| 人工芝・スポーツ表面繊維 | ||
| スポーツネットおよびラケットストリング | ||
| スポーツ複合材・機器補強繊維 | 炭素繊維スポーツ補強生地 | |
| ガラス繊維・アラミド繊維・ハイブリッドスポーツ補強生地 | ||
| インフレータブルスポーツボール繊維素材 | ||
| その他スポーツ複合繊維プリフォームおよび補強材 | ||
| キャンプ・寝袋・アウトドアレクリエーション繊維 | ||
| セールクロスおよびウォータースポーツ繊維 | ||
| パラシュート・パラグライダー・バルーニング繊維 | ||
| クライミング・アドベンチャースポーツ繊維 | ||
| 素材タイプ別 | ポリエステル | |
| ポリアミド | ||
| ポリエチレン | ||
| ポリプロピレン | ||
| 炭素繊維 | ||
| ガラス繊維 | ||
| アラミドおよびその他高性能合成繊維 | ||
| 天然・再生セルロース繊維 | ||
| その他素材 | ||
| スポーツ・レジャー用途別 | フィットネス・ランニング・一般アクティブレクリエーション | |
| チーム・フィールドスポーツ(サッカー、ラグビー、クリケット等) | ||
| ラケット・コートスポーツ(テニス、バドミントン、スカッシュ等) | ||
| アウトドアキャンプ・ハイキング・トレッキング | ||
| 登山・アドベンチャースポーツ | ||
| ウォーター・セーリングスポーツ | ||
| ウィンター・スノースポーツ | ||
| 空中・航空レクリエーションスポーツ | ||
| その他特殊スポーツ・レジャー活動 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| ベルギー | ||
| オーストリア | ||
| スイス | ||
| ポーランド | ||
| スウェーデン | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| ベトナム | ||
| インドネシア | ||
| タイ | ||
| バングラデシュ | ||
| オーストラリア | ||
| その他アジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| その他中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| その他中南米 | ||
レポートで回答される主要な質問
スポーツ・レジャー技術繊維の予測成長率は?
このセクターは2027年から2032年にかけて5.00%のCAGRで成長し、2027年の52.74 ビリオン 米ドルから2032年には67.31 ビリオン 米ドルに拡大する見込みです。
スポーツ・レジャー技術繊維においてどの製品カテゴリーが主導していますか?
高性能スポーツウェアおよびスイムウェア繊維が2026年に35%のシェアで主導しています。
スポーツ用品繊維においてどの素材が最も速く成長していますか?
炭素繊維は、軽量補強用途での使用拡大に伴い、2032年までに8.5%のCAGRで成長する見込みです。
技術的スポーツウェア生地への需要を牽引しているものは何ですか?
頻繁なアクティブウェアの使用、フィットネス参加、水分管理、ストレッチ要件が、より耐久性の高いパフォーマンス生地への需要を支えています。
技術的スポーツ繊維においてどの用途が最も速く成長していますか?
登山・アドベンチャースポーツは2032年までに7%のCAGRで成長する見込みで、ロープ、シェル、耐久性アウトドア繊維への需要を支えています。
2032年までに最も強い成長が見込まれる地域はどこですか?
中東・アフリカは、大規模なスポーツインフラプログラムに支えられ、9.3%のCAGRで成長する見込みです。