
スピルリナプロテイン市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 528.67 百万米ドル |
| 市場規模 (2032) | 783.46 百万米ドル |
| 成長率 (2027 - 2032) | 8.21 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスピルリナプロテイン市場分析
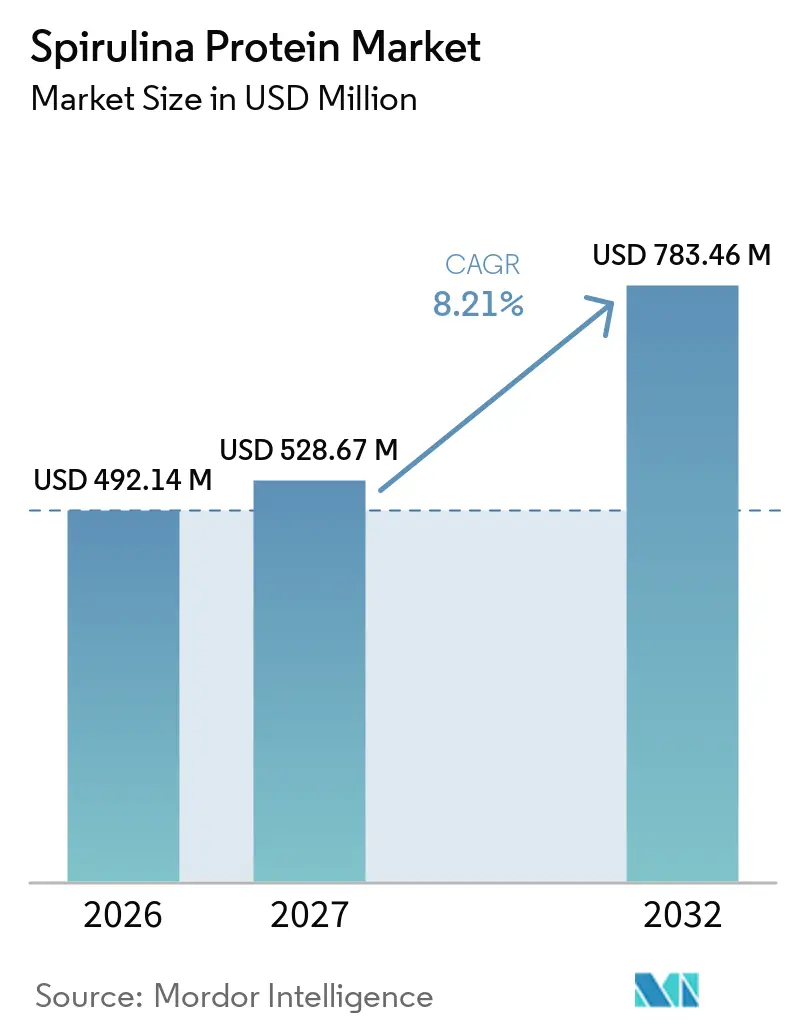
スピルリナプロテイン市場規模は2026年に4億9,214万米ドルと評価され、2027年の5億2,867万米ドルから2032年には7億8,346万米ドルに達すると推定されており、予測期間(2027年〜2032年)のCAGRは8.21%となっている。スピルリナプロテイン市場は、購買者がタンパク質・微量栄養素・天然色素を組み合わせた成分を、明確な栄養訴を設計された製品に求めるようになるにつれ、既存のサプリメント基盤を超えた展開を見せている。乾燥バイオマスは乾燥重量比で60〜70%のタンパク質を含み、必須アミノ酸を供給することから、栄養価と植物由来成分のストーリーを組み合わせたいニュートラシューティカル・食品・パーソナルケア製剤における活用を支えている。加水分解物および分離物グレードの素材に対する需要も高まっており、製剤担当者が特定の製品フォーマットや技術的訴求に適応可能な、明確な溶解性と生理活性特性を必要とする場面で活用されている。こうした変化は、加工業者が高付加価値製品を開発し、その特性を文書化し、バルク粉末販売のみへの依存を低減する動機となっている。スピルリナプロテイン市場は、基盤となる培養体が同一であり、同一のバイオマスが複数の最終用途経路に投入される場合においても、コモディティ素材とスペシャルティグレードとで異なる見通しを持っている。この区別は、加工投資・品質試験・バイヤーとの関係性、および各サプライヤーが対応可能なアプリケーションの種類に影響を与え、実際の商業環境において既存のサプリメントから先進的なパーソナルケア・食品・栄養製品まで世界規模で及んでいる。
レポートの主要なポイント
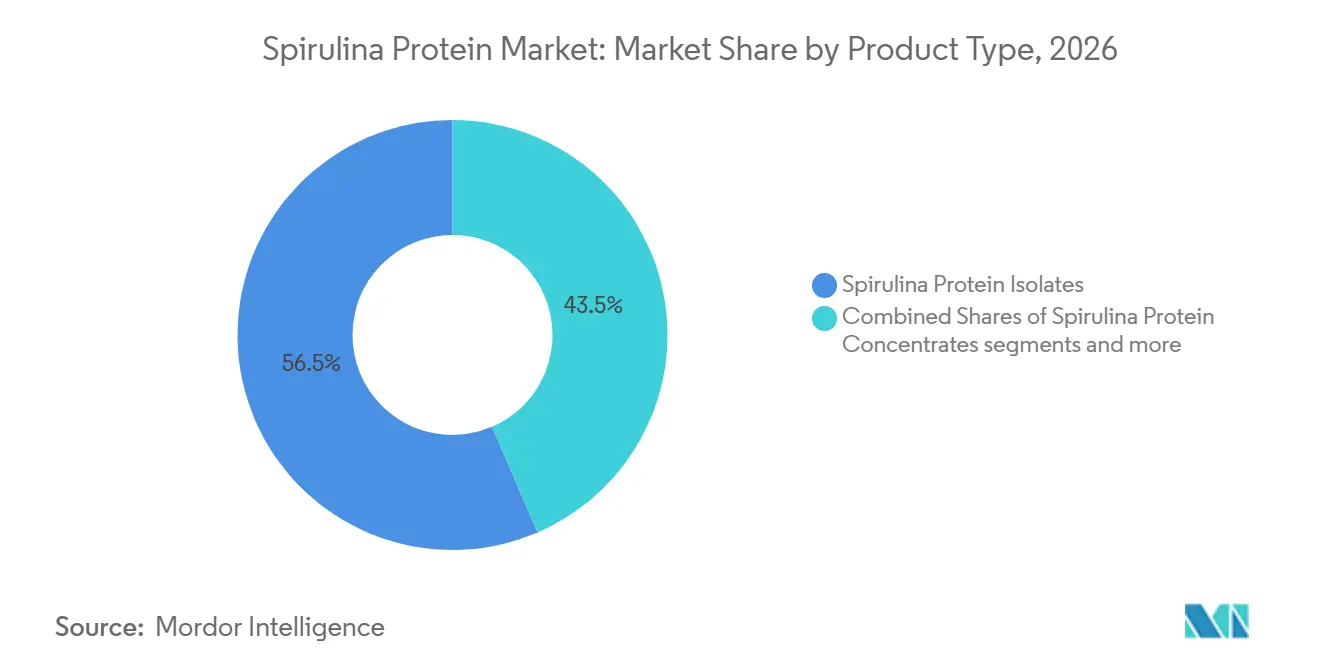
- 製品タイプ別では、スピルリナプロテイン分離物が2026年のスピルリナプロテイン市場において56.48%の収益シェアを占め、加水分解スピルリナプロテインは2032年までに9.55%のCAGRで成長すると予測されています。
- 形態別では、粉末が2026年のスピルリナプロテイン市場において67.71%の収益シェアを占め、2032年までに9.78%のCAGRで成長すると予測されています。
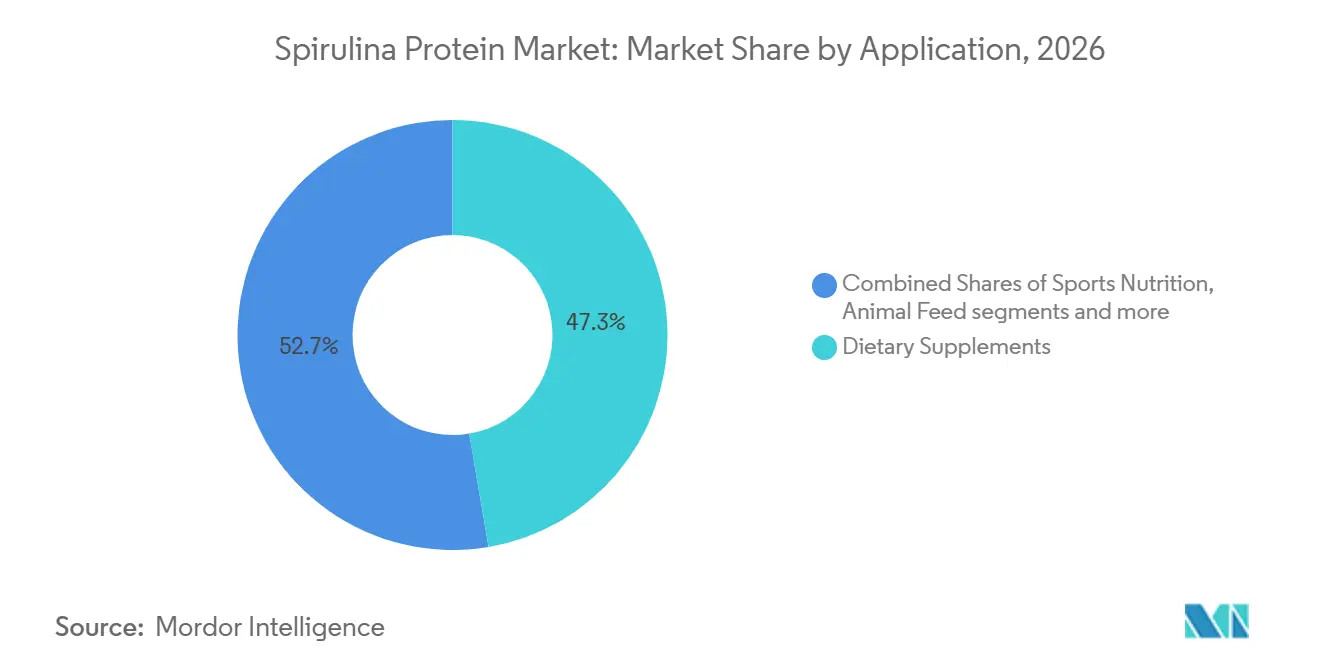
- 用途別では、栄養補助食品が2026年のスピルリナプロテイン市場において47.32%の収益シェアを占め、スポーツ栄養は2032年までに10.24%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年のスピルリナプロテイン市場において43.27%の収益シェアを占め、アジア太平洋は2032年までに10.04%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルスピルリナプロテイン市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 植物由来タンパク質原材料に対する需要の増大 | +1.8% | グローバル | 中期(2〜4年) |
| 商業的スピルリナ栽培および生産能力の拡大 | +1.2% | APACが中核、北米およびEUへの波及 | 中期(2〜4年) |
| 栄養補助食品およびスポーツ栄養におけるスピルリナの利用拡大 | +1.5% | 北米および欧州 | 短期(2年以内) |
| スピルリナ栽培およびタンパク質抽出における技術的進歩 | +0.9% | グローバル | 長期(4年以上) |
| パーソナルケア製品における加水分解スピルリナプロテインの利用増加 | +0.7% | 欧州および北米 | 短期(2年以内) |
| タンパク質強化食品・飲料製品に対する需要の増大 | +1.1% | 北米およびAPAC | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
植物由来タンパク質原材料に対する需要の増大
スピルリナプロテイン市場は、サプリメント、機能性食品、その他の消費者向け健康製品全体にわたるタンパク質豊富な食事と植物由来原材料への幅広い関心から恩恵を受けています。国際食品情報評議会の2025年調査では、米国の回答者の23%が高タンパク質食を実践していると回答し、調査における最も一般的な食事パターンとなりました[1]。スピルリナは1つの原材料でタンパク質、微量栄養素、認知度の高い天然のアイデンティティを提供できるため、複数の個別栄養表示を行う必要性を低減します。この組み合わせは、主にコストや中立的な風味のために選ばれるタンパク質源と差別化され、特に明確な製品ストーリーを持つ原材料を必要とする購買者にとって有効です。プレミアム製品においては、原材料表示がスピルリナをすでに認識している消費者にとって親しみやすいものであり続けながら、栄養とクリーンラベルの両方のポジショニングを支援できます。スピルリナプロテイン市場は、処方者が中立的な色や風味を必要としないサプリメントや特定の食品においてその複合的なポジショニングを活用する際に恩恵を受けることができます。
商業的栽培能力と抽出技術の拡大
商業的能力と技術的加工は、購買者が信頼できる品質、検証された手順、および繰り返し注文を支援できる量を必要とするため、スピルリナプロテイン市場においてより重要になっています。DIC Corporationは、カリフォルニア州のEarthrise Nutritionals施設が2025年4月に集中栽培管理、AIベースの成長評価、ロボット設備、およびゼロ排水システムを備えて稼働を開始したと報告しました。報告された投資額は12億円であり、原資料では800万 米ドル相当とされており、自動化された栽培インフラに向けられた資本の規模を示しています。ブロメライン補助加水分解に関する研究では、タンパク質含有量32.15%および加水分解効率48.51%が報告され、3 kDa未満のペプチド画分が生成されました。2026年のレビューでは、酢酸塩添加混合栄養培養の炭素変換効率が60〜64%、スケーラブルなバイオフィルム付着システムのCO₂変換効率が75.10%と報告されました。これらの進展は、より厳格な品質管理、明確なタンパク質特性、および文書化された生産慣行を必要とする用途に対して、スピルリナプロテイン市場が安定した供給を支援するのに役立ちます。
栄養補助食品およびスポーツ栄養におけるスピルリナの利用拡大
消費者がウェルネス製品においてスピルリナをすでに理解しており、日常的な健康習慣におけるその役割を認識しているため、栄養補助食品はスピルリナプロテイン市場の中心的な販路であり続けています。2025年のレビューでは、1日2〜6gの補給が運動後の筋肉ダメージと血中乳酸の低下、およびアスリートにおける免疫応答の改善と関連していることが報告されました[2]。結果はアスリートグループと運動プロトコルによって異なるため、製品の主張には依然として慎重な臨床的裏付け、透明な表現、および意図された消費者集団を反映したエビデンスが必要です。このエビデンスのギャップは、ブランドがより優れた試験に資金を提供し、特にパフォーマンスの主張がブランド選択に影響を与えるカテゴリーにおいて、一般的なバルクサプリメントを超えた製品ポジショニングを行う理由となっています。スピルリナプロテイン市場は、主張が実証された成果、慎重に定義された摂取量、および活動的な消費者に適した製品形態に結びついている場合に、この販路でより多くの価値を獲得できます。
パーソナルケア製品における加水分解スピルリナプロテインの利用増加
加水分解素材は、標的とする生理活性、原材料のトレーサビリティ、および天然由来プロファイルを重視するパーソナルケア用途へのアセスをスピルリナプロテイン市場に提供します。2025年の研究では、選択されたスピルリナ由来ペプチド画分が報告された試験において84%のエラスターゼ阻害、90%のコラゲナーゼ阻害、および66%のチロシナーゼ阻害を示したことが明らかになりました[3]。別の2025年のレビューでは、濃縮Cフィコシアニンがin vitroの対照と比較して線維芽細胞によるコラーゲン産生を142%増加させたことが報告されました。加水分解は、サプライヤーがバッチ間で一貫した画分を維持できる場合に、無傷のタンパク質よりもリーブオン製品に適した低分子量画分を生成できます。化粧品用途はサプリメントと比較して絶対的な需要では小さいものの、処方チームに伝達できる特性を持つ特殊画分のより高付加価値なポジショニングを支援します。スピルリナプロテイン市場は、生理活性を保持し、バッチの一貫性を提供し、化粧品顧客に信頼できる技術仕様を提供する加工能力から恩恵を受けることができます。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食品製品における強い味、臭い、色の制限 | -0.8% | グローバル | 短期(2年以内) |
| 確立された植物由来タンパク質源との競合 | -0.9% | 北米および欧州 | 中期(2〜4年) |
| 食品安全および新規食品承認に関する規制要件 | -0.5% | 欧州および一部のAPAC市場 | 長期(4年以上) |
| 一貫した高品質生産のスケーラビリティの限界 | -0.7% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
感覚的制限と確立された植物性タンパク質との競合
スピルリナプロテイン市場は、その青緑色の外観、海洋性の風味、および藻類の臭いが幅広い消費者受容を意図した製品においてマスキングが困難なため、食品製品の処方上の制限に直面しています。これらの特性は、色、香り、および味が繰り返し購入の決定に影響を与えるプロテインバー、レディトゥドリンクシェイク、および焼き菓子での使用を制限する可能性があります。この制約は、流通と棚での保存期間を通じて中立的な感覚プロファイルと安定した外観を必要とするマス小売製品においてより深刻です。確立されたエンドウ豆、大豆、および米の原材料も、購買者がコスト、親しみやすさ、または中立的な風味を優先する場合に競合します。これにより、スピルリナプロテインは、栄養密度、原材料の差別化、および天然ポジショニングが、目に見える製品の差別化を求める消費者と処方者にとってより専門的な役割を正当化できるプレミアム製品に焦点を当てることになります。
規制要件と一貫した生産品質
スピルリナプロテイン市場はまた、購買者が各意図されたエンドユースに対して予測可能な仕様を必要とするため、規制遵守と再現可能な生産品質にも依存しています。欧州では、スピルリナは有機生産に関する規則EC第889/2008号の下で対処され、EU食品カタログの海藻類に記載されていますが、各国当局が個々の市場へのアクセスに影響を与える可能性があります。この構造は、製品の主張、ラベリング、および文書が国家レベルで審査される場合、特に複数の国に販売するサプライヤーに追加の作業をもたらす可能性があります。開放型池システムも品質を維持するために気象、水、および生物学的条件の厳密な管理を必要とします。栽培の監視と検証済みの抽出および品質試験を組み合わせた生産者は、信頼できる記録を必要とするサプリメント、化粧品、および食品購買者のニーズを満たすためにより有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:分離物がリード、加水分解物が高付加価値用途を支援
スピルリナプロテイン分離物は2026年のスピルリナプロテイン市場シェアの56.48%を占め、プレミアムサプリメントおよび臨床栄養製品での使用に支えられています。高いタンパク質純度とクリーンラベルポジショニングを提供し、これらは処方者にとって重要な選択要因であり続けています。加水分解スピルリナプロテインは2027年から2032年にかけて9.55%のCAGRで成長すると予測されています。このセグメントは、ペプチド特性が重要なパーソナルケアおよび特殊ニュートラシューティカル製品における需要から恩恵を受けています。2025年に発表された研究では、酵素特異的加水分解がABTS抗酸化IC₅₀値が23.44 µg/mLと低い生理活性画分を生成できることが明らかになり、サプライヤーが化粧品およびニュートラシューティカル開発チームにパフォーマンスを説明するための測定可能な根拠を提供しています。
スピルリナプロテイン濃縮物は、より単純な処方とタンパク質コストが特殊な生理活性画分よりも重要な水産養殖および動物飼料用途への参入点として、より小さな価値セグメントにとどまっています。濃縮物は一般的に湿式粉砕とスプレー乾燥を使用し、分離物と加水分解物はアルカリ抽出、膜ろ過、または酵素処理を必要とします。追加の加工はコストを上昇させる一方で、品質管理をより重要にします。スピルリナプロテイン産業内では、これらの違いがバルク素材とスペシャルティ素材の別々のサプライモデルを生み出しています。独自の抽出方法と分析管理を持つサプライヤーは、顧客が明確な純度とパフォーマンスを必要とする場合により効果的に競合できます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
形態別:粉末が最も広い商業的役割を維持
粉末は2026年のスピルリナプロテイン市場規模の67.71%を占め、2027年から2032年にかけて9.78%のCAGRで成長すると予測されています。そのリードは、棚での安定性、柔軟な投与量、および栄養補助食品、スポーツ栄養、機能性食品用途全体にわたる確立された使用を反映しています。北米では、粉末が2025年のスピルリナエキス収益の70.92%を占めました。この形態は輸送と確立された生産ルーティンへの組み込みが容易です。FSSC 22000やGMPなどの認証慣行は、文書化された管理を必要とする購買者に関連しており、処方者が信頼できる取り扱い、効率的な保管、および慣れ親しんだ投与慣行を好むため、粉末は主要な商業形態であり続けます。
液体エキスは、すぐに使用できる供給と濃度の柔軟性が有用な機能性飲料、スキンケアセラム、および液体サプリメントを含む、より小さな用途グループに対応しています。これらの形態は柔軟な濃度を提供し、利便性または個別化された投与量に焦点を当てた製品を支援できます。バッチ間の生理活性と安定性の慎重な管理が必要であり、堅牢なプロセス管理のない小規模生産者には課題となる可能性があります。スピルリナプロテイン市場は、サプライヤーが一貫した仕様、検証済みの安定性、および飲料とパーソナルケア顧客に適した文書を提供できる液体製品の余地があります。液体形態を検証した企業は、粉末を確立されたボリューム形態として置き換えることなく、選択されたプレミアム用途に対応できます。
用途別:サプリメントが最大の収益基盤を提供
栄養補助食品は2026年の収益の47.32%を占め、確立された小売チャネルと消費者の認知度に支えられています。このカテゴリーはまた確立された規制上の取り扱いから恩恵を受けており、2025年の科学的レビューでは、引用された文脈において1日最大6gの使用に対する米国食品医薬品局のGRAS認定が指摘されました。これにより、サプリメントメーカーは認識された原材料フレームワーク内で作業できます。スポーツ栄養は2027年から2032年にかけて10.24%のCAGRで成長すると予測されています。その拡大は、運動後の回復とパフォーマンス関連の成果を検討する研究に支えられています。
食品・飲料は潜在的な拡大経路を提供しますが、色と味が消費者体験の中心となる製品での広範な採用は感覚的な問題によって遅れています。中立的な味と色を必要とする製品は、従来のスピルリナ素材にとって依然として困難な用途です。化粧品とパーソナルケアはボリュームでは小さいものの、ペプチド特性のために加水分解タンパク質に関連しています。医薬品、動物飼料、およびその他の用途は、より広い用途グループ全体で需要を追加しますが、それぞれが独自の品質仕様と商業的アプローチを必要とします。スピルリナプロテイン市場は、これらの異なるニーズに対応することで単一のエンドユースへの依存を低減できますが、生産者は純度、形態、文書、および品質試験を各購買者グループとその意図された用途に合わせる必要があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
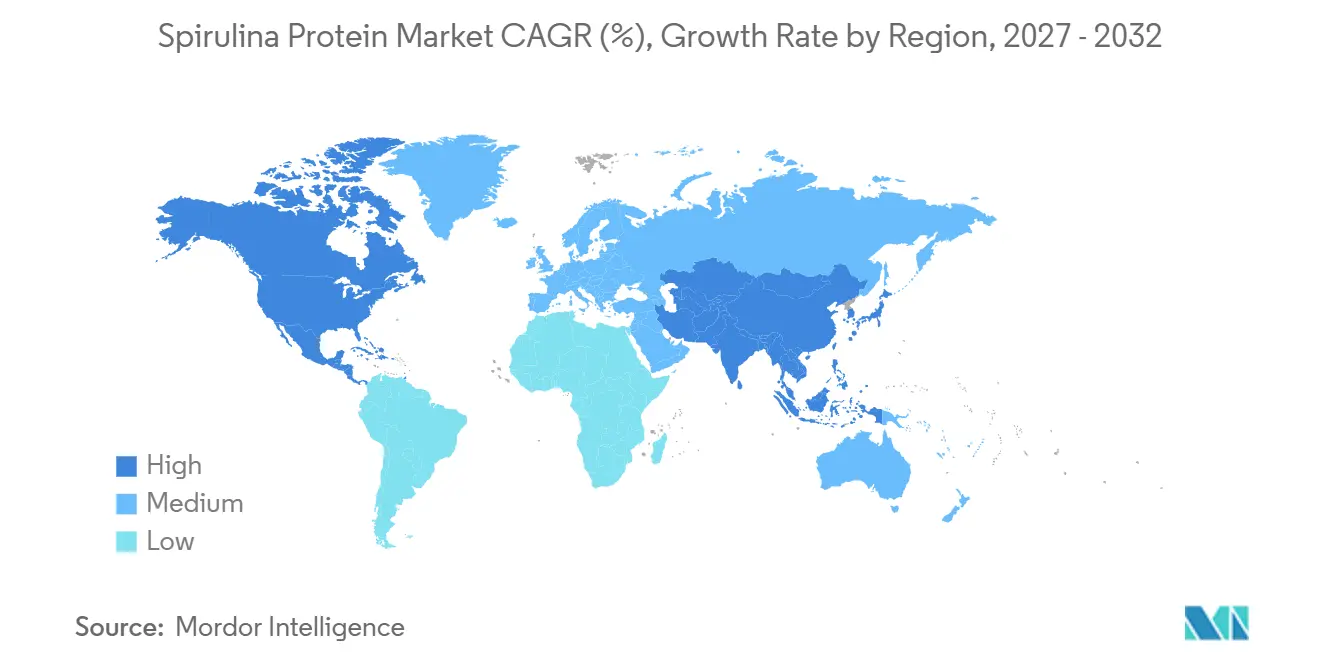
北米は2026年のスピルリナプロテイン市場シェアの43.27%を占め、確立されたサプリメントチャネルと国内栽培資産に支えられています。Earthrise NutritionalsはカリフォルニアのCalipatriaで屋外栽培を運営し、CyanotechはハワイのKonaで事業を展開しています。Cyanotechは2025年度第3四半期の純売上高が617.2 ミリオン 米ドルと報告し、前年同期比10.60%増となりました。USP認証およびGMP認定スピルリナを求める契約製造業者への需要は、正式な品質要件を持つプライベートラベルサプリメントおよび機能性食品製品向けです。米国食品医薬品局の2022年の着色料承認の拡大は、製造業者が合成色素の代替を検討している菓子、アイスクリーム、ヨーグルト、およびレディトゥドリンク飲料での使用を引き続き支援しています。メキシコは最も成長の速い北米の国であり、健康とウェルネス食品の需要と進化するサプリメント基準が、すでにこの地域にサービスを提供しているサプライヤーにとって潜在的な下流チャネルを生み出しています。
アジア太平洋は2027年から2032年にかけて10.04%のCAGRで成長すると予測されており、スピルリナプロテイン市場において最も高い地域成長率です。2026年のレビューでは、中国の研究者がスピルリナ研究評価で検討されたグローバルな学術論文の55.44%を生産したと報告されました。このレビューでは、栽培と生産管理における研究主導の改善を支援できる株の最適化、CO₂補充、および温室レースウェイポンドシステムに関する研究も説明されました。インドはもう一つの重要な地域生産拠点であり、輸出志向の栽培がこの地域のより広い供給役割に貢献しています。日本、韓国、ベトナム、およびインドネシアは機能性食品と水産飼料の用途を通じて需要を追加し、最大の栽培および研究センターを超えて地域の顧客基盤を拡大しています。
欧州は異なる生産構造を持ち、引用された2025年の科学的レビューによると、EU15カ国にわたる213以上の生産企業があり、62%がフランスに所在しています。これらの企業のほとんどは年間25トン未満を生産するマイクロファームです。欧州の購買者は有機認証、トレーサビリティ、およびサプライチェーン管理を重視しており、栽培と加工に関する明確な文書を提供できるサプライヤーを優遇する可能性があります。この傾向は特殊素材を優遇する可能性がありますが、国内のマイクロファームの生産量がより大きなボリュームニーズを満たせない場合には、輸入バルクグレードへの需要も維持します。南米と中東・アフリカは合わせて2026年のスピルリナプロテイン市場の10%未満を占めました。ブラジルとアラブ首長国連邦は各地域の主要なサブ市場として特定されており、消費者がタンパク質豊富なウェルネス形態を検討するにつれて、健康志向の製品と機能性食品小売が関連性を高めています。
競合環境
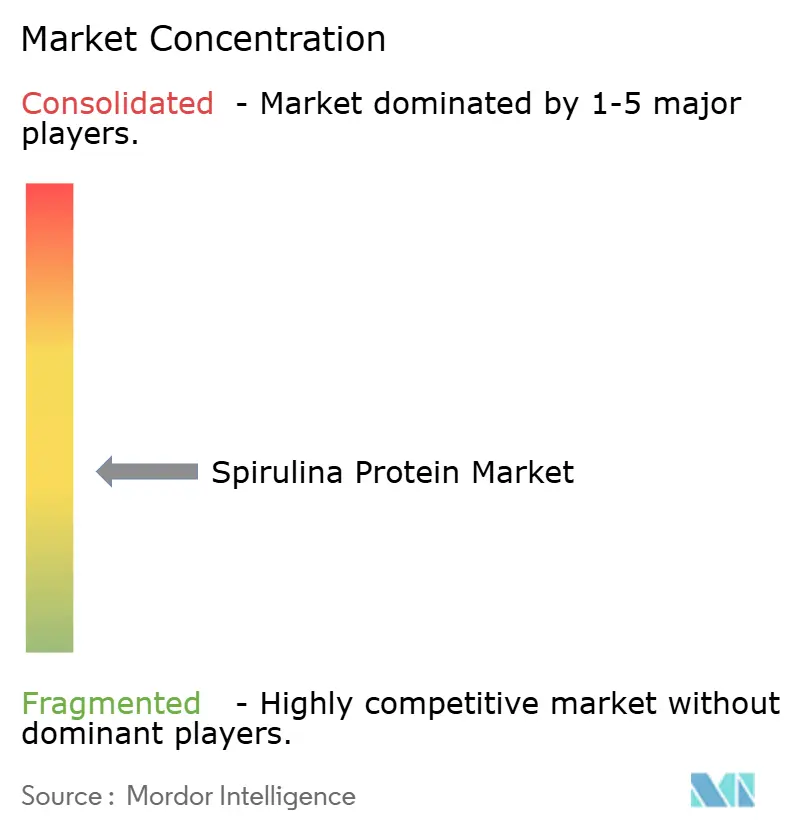
スピルリナプロテイン市場は、地域の生産者が異なる顧客要件に対応するために多様な栽培システム、加工方法、および製品仕様を使用しているため、断片化されています。この構造により、中国、インド、欧州、および米国のスペシャリストが価格、認証、加工、および製品形態に対して異なる期待を持つ異なる顧客グループにサービスを提供できます。競合パフォーマンスは、特に顧客が複数の供給サイクルにわたって再現可能な品質を必要とする場合、単一の普遍的な技術ではなく、一貫した栽培、収穫、乾燥、および抽出に依存します。垂直統合は、栽培の決定を加工要件と顧客仕様により直接結びつけることで、生産者が品質を管理し利益率を保護するのに役立ちます。スピルリナプロテイン市場は、特殊用途に対してトレーサブルで信頼性の高い素材を提供できる企業を評価します。
DIC Corporationは、カリフォルニアでの新しいEarthrise Nutritionals栽培施設の2025年4月の開設を通じてこのアプローチを示しています。同社は、施設がSCADAベースの栽培管理、AI駆動の成長評価、ロボットアーム、および生産監視とリソース管理を強化することを目的としたゼロ排水水システムを使用していると述べました。Earthriseは別途、2025年4月の収穫プラントの開所式とドローンベースの施設分析およびスマート農業技術の使用について説明しました。このような投資は、特に長期的な調達関係と安定した品質を求める顧客にとって、スピルリナプロテイン市場において供給保証をより明確な競争ポイントにする可能性があります。
加工技術は、タンパク質の安定化と生理活性の保持がスペシャルティ製品を差別化できるため、もう一つの競争上の焦点です。酵素加水分解は、パーソナルケアおよび高度なニュートラシューティカル用途に適したペプチド画分への経路を提供します。これらの特性を検証できるサプライヤーは、バルクタンパク質含有量以上のもの、すなわちパフォーマンス、トレーサビリティ、および管理された加工のエビデンスを求める顧客に対応できます。コモディティ粉末サプライヤーは、特に購買者が類似した基本仕様を持つ複数の地域生産者の素材を比較できる場合、栽培能力が拡大すると価格圧力にさらされ続けます。同時に、技術的に差別化された製品は、顧客がより高い加工コストと特殊な製品主張を正当化できる前に、安全性、一貫性、および処方パフォーマンスを証明する必要があります。スピルリナプロテイン市場は、低コスト栽培と高付加価値加工の両方の経路にわたって競争力を維持し、商業的成功は製品品質を明確な用途に合わせる能力によって形成されます。
スピルリナプロテイン産業のリーダー企業
-
DIC Corporation
-
Cyanotech Corporation
-
Sensient Technologies Corporation
-
Far East Bio-Tec Co., Ltd.
-
E.I.D. - Parry (India) Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年10月:Edoniaはスピルリナ由来タンパク質生産のスケールアップのために1,500万ユーロを調達しました。この資金は、スピルリナを食品メーカーおよびフードサービス事業者向けの柔らかく粒状の原材料に変換するEdo原材料の産業拡大を支援します。
- 2025年5月:ScotBioとクイーン・マーガレット大学は、食品用途向けのスピルリナ由来タンパク質原材料を開発・評価しました。この共同研究では、その乳化および結合特性を検討し、さまざまな食品への適合性を試験しました。
- 2025年4月:AlgaeCore Technologiesはスピルリナベースの水産物代替品を商業生産に進めました。同社は、年間数百トンに生産量を増加させる能力を持つテクスチャード生鮮スピルリナ原材料であるSimplii Textureのフルスケール産業製造ラインを立ち上げました。
グローバルスピルリナプロテイン市場レポートの範囲
スピルリナプロテイン市場は、製品タイプ、形態、用途、および地域別にセグメント化されています。製品タイプ別では、市場はスピルリナプロテイン濃縮物、スピルリナプロテイン分離物、および加水分解スピルリナプロテインにセグメント化されています。形態別では、市場は粉末と液体に分類されています。用途別では、市場は食品・飲料、栄養補助食品、スポーツ栄養、医薬品、化粧品・パーソナルケア、動物飼料、およびその他の用途に分割されています。地域別では、市場は北米、欧州、アジア太平洋、南米、および中東・アフリカにセグメント化されています。市場規模は、上記のすべてのセグメントについて米ドルの金額ベースで算出されています。
| スピルリナプロテイン濃縮物 |
| スピルリナプロテイン分離物 |
| 加水分解スピルリナプロテイン |
| 粉末 |
| 液体 |
| 食品・飲料 |
| 栄養補助食品 |
| スポーツ栄養 |
| 医薬品 |
| 化粧品・パーソナルケア |
| 動物飼料 |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 製品タイプ | スピルリナプロテイン濃縮物 | |
| スピルリナプロテイン分離物 | ||
| 加水分解スピルリナプロテイン | ||
| 形態 | 粉末 | |
| 液体 | ||
| 用途 | 食品・飲料 | |
| 栄養補助食品 | ||
| スポーツ栄養 | ||
| 医薬品 | ||
| 化粧品・パーソナルケア | ||
| 動物飼料 | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までのスピルリナプロテイン市場の予測値は?
スピルリナプロテイン市場は2027年から8.21%のCAGRで成長し、2032年までに783.46 ミリオン 米ドルに達すると予測されています。
どのスピルリナプロテイン製品タイプが収益をリードしていますか?
スピルリナプロテイン分離物が2026年に56.48%の収益シェアでリードし、加水分解タンパク質は9.55%のCAGRで最も速い製品タイプ成長を示しています。
スポーツ栄養がスピルリナプロテインサプライヤーにとって重要な理由は何ですか?
スポーツ栄養は2032年までに10.24%のCAGRで成長すると予測されており、回復とパフォーマンス関連の成果に関する研究に支えられています。
スピルリナプロテインに対する最大の需要を持つ地域はどこですか?
北米は2026年に43.27%の収益シェアを占め、確立されたサプリメントチャネルと栽培能力に支えられています。