
スペシャルティポリアミド市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 4.34 十億米ドル |
| 市場規模 (2031) | 6.17 十億米ドル |
| 成長率 (2026 - 2031) | 7.29 % |
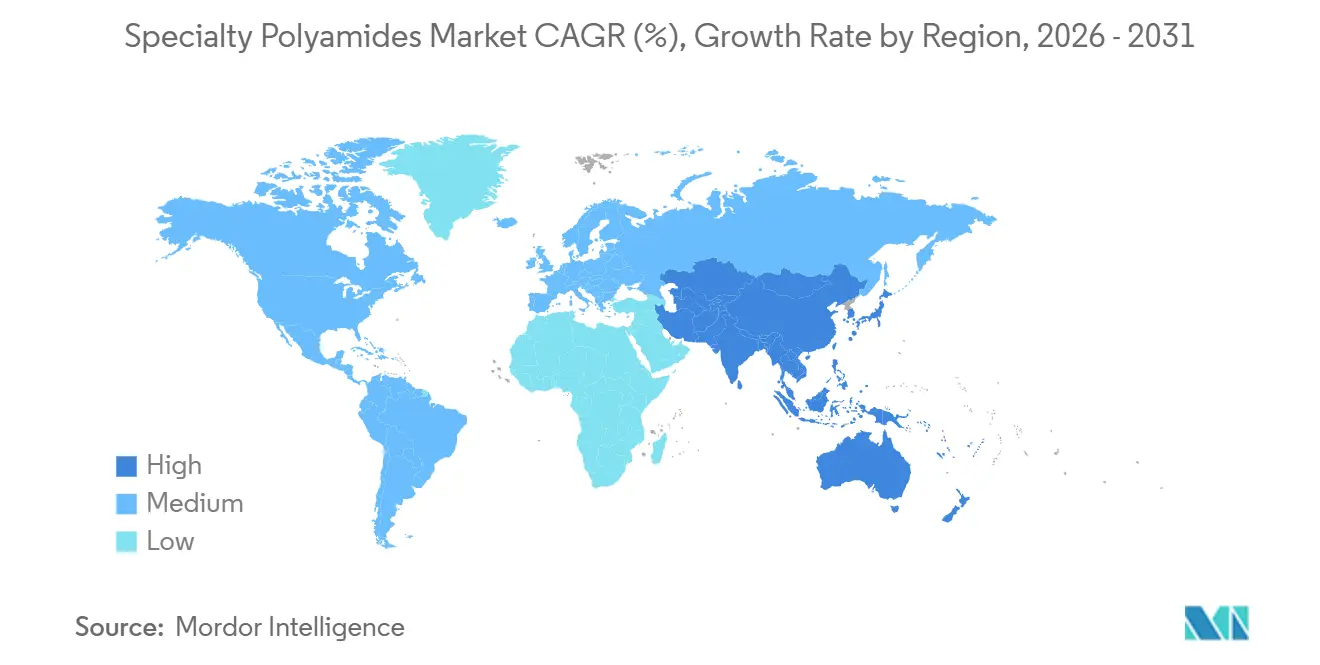
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスペシャルティポリアミド市場分析
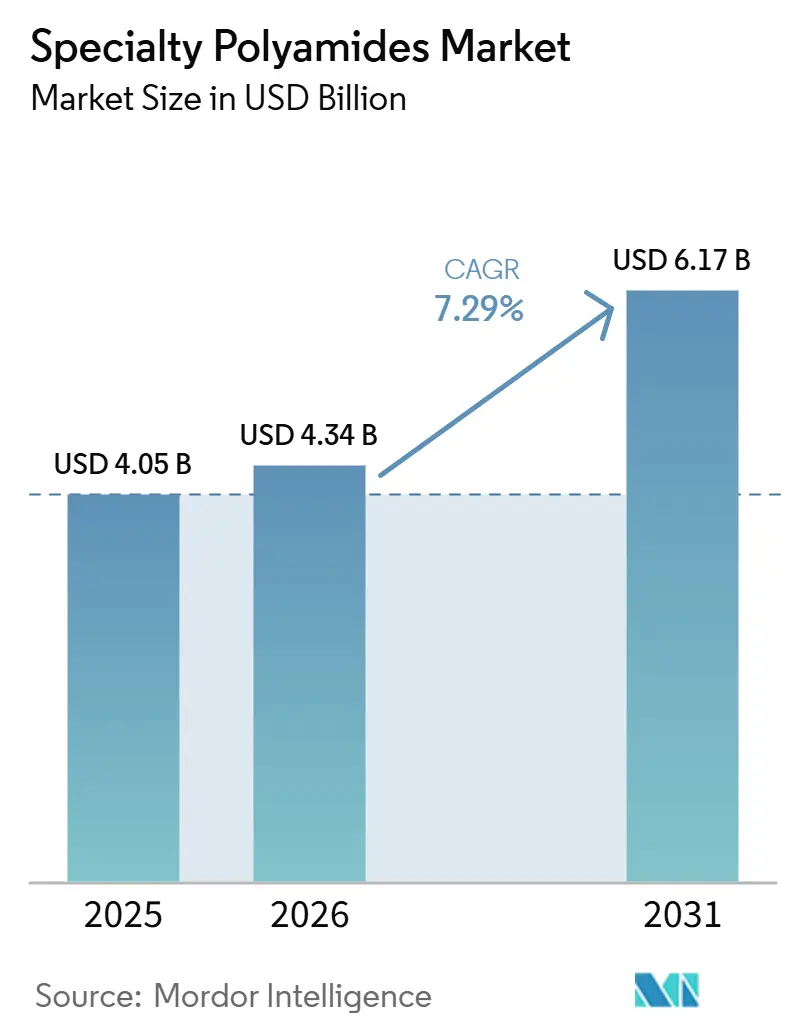
スペシャルティポリアミド市場規模は2025年に4.05 ビリオン 米ドルと評価され、2026年の4.34 ビリオン 米ドルから2031年には6.17 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.29%です。スペシャルティポリアミド市場は、電気自動車生産の成長、電子部品の小型化、および先進用途における熱的・電気的性能要件高まりから恩恵を受けています。標準的なポリアミドグレードは、高電圧コネクター、バッテリーハウジング、および熱管理システムのすべての性能要件を満たしていません。電気自動車の販売台数は2025年に2,000万台を超え、世界の自動車販売台数の25%を占め、2026年には2,300万台を超えました。この転換は、厳しい電気的・熱的環境での動作が可能な高温ポリフタルアミドおよびロングチェーングレードへの需要を牽引しています。サプライヤーは、用途特化型コンパウンド、認証済み低炭素素材、およびアジア太平洋地域における現地生産能力の整備で対応しています。スペシャルティポリアミド市場はまた、資格認定コストの上昇や原材料価格変動へのエクスポージャーの増大という課題にも直面しており、これらは確立された技術サポートと強靭なサプライチェーンを持つサプライヤーに有利に働きます。
レポートの主要ポイント
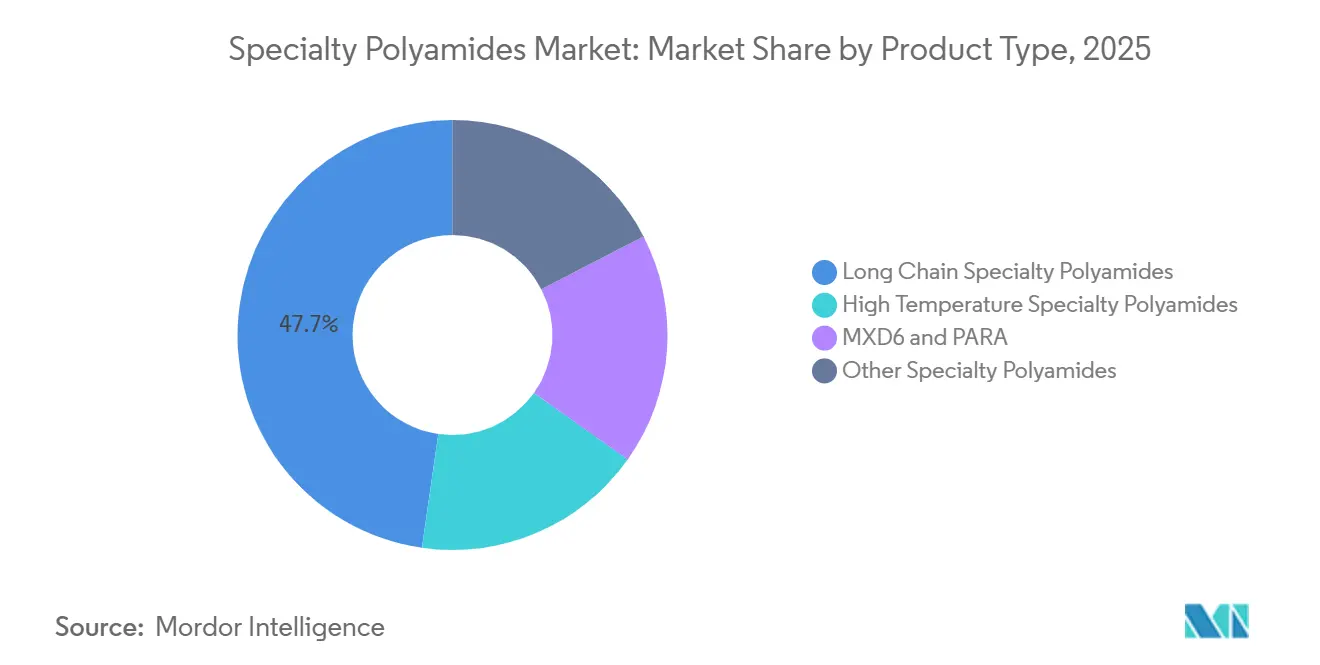
- 製品タイプ別では、ロングチェーンスペシャルティポリアミドが2025年にカテゴリーシェアの47.74%を占め、2031年にかけてCAGR 8.15%で成長すると予測されています。
- 形態別では、コンパウンドおよび強化グレードが2025年にカテゴリーシェアの43.77%を占め、2031年にかけてCAGR 8.26%で拡大すると予測されています。
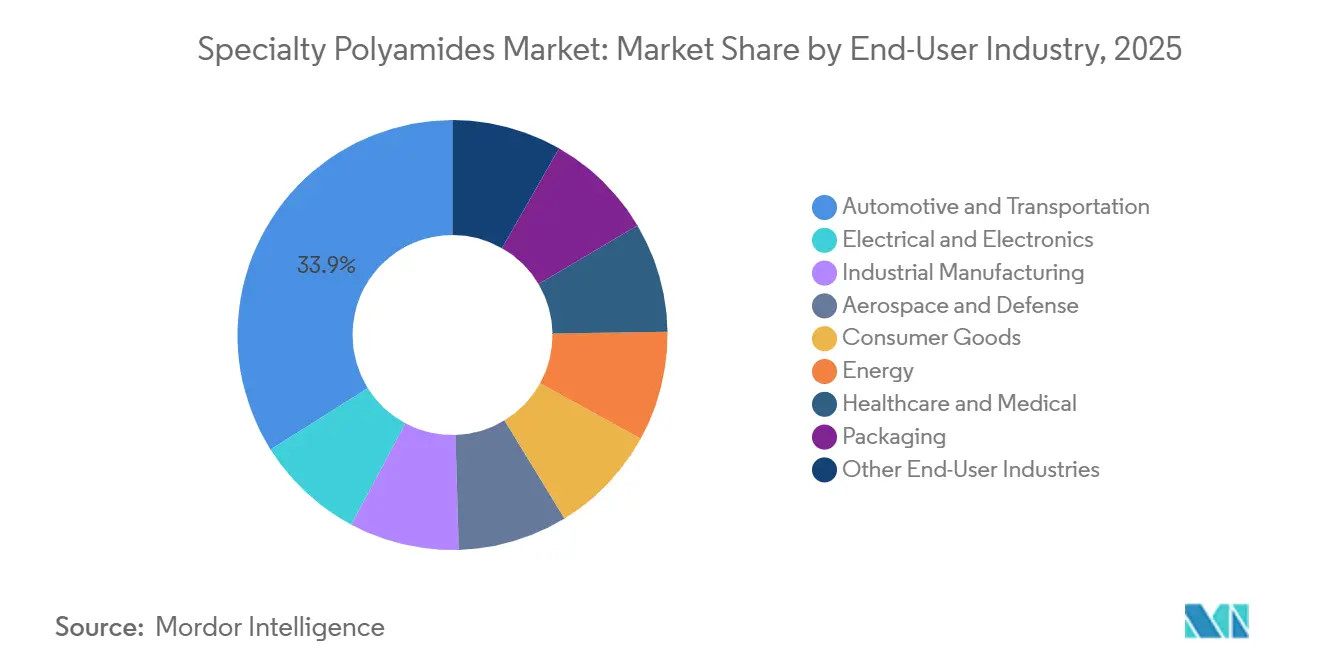
- エンドユーザー産業別では、自動車・輸送が2025年に33.94%のシェアを占め、電気・電子は2031年にかけて最高のCAGR 8.93%を記録すると予測されています。
- 地域別では、アジア太平洋が2025年に45.87%のシェアを占め、2031年にかけてCAGR 8.11%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車・輸送分野における軽量スペシャルティポリアミドの採用拡大 | +1.8% | グローバル | 中期(2~4年) |
| 電動化車両における高性能熱的・電気的絶縁材料への需要増加 | +1.6% | グローバル(アジア太平洋中心) | 中期(2~4年) |
| 電子デバイスの小型化の進展と高温部品への需要拡大 | +1.4% | アジア太平洋中心(北米・欧州含む) | 中期(2~4年) |
| バイオベースおよびサステナブルなスペシャルティポリアミドの採用拡大 | +0.7% | 主に欧州および北米 | 長期(4年以上) |
| 半導体、コネクター、バッテリー部品製造からの需要増加 | +1.1% | 台湾、韓国、日本、中国を含むアジア太平洋中心 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
自動車・輸送分野における軽量スペシャルティポリアミドの採用拡大
スペシャルティポリアミドは現在、電動パワートレイン設計において、アンダーフード周辺用途だけでなく、荷重支持機能も担うようになっています。ガラス繊維強化PA66/6Tコンパウンドは、バッテリーモジュールキャリアおよびパワーエレクトロニクスエンクロージャーに使用されています。これらの材料は金属代替品と比較して部品重量を20~50%削減でき、車両航続距離の向上に貢献します。800V電気自動車システムへの移行により、コネクターおよびハウジングを標準PA66からポリフタルアミド(PPA)グレードへ再認定する必要性が高まっています。BASFは800V自動車用途向けに50種類以上のコンパウンドUltramid Advanced Nグレードを提供しており、800Vシステムに対するOEM材料要件の深さを反映しています。世界の電気自動車生産台数は2025年に2,200万台を超え、スペシャルティポリアミド市場全体の調達需要を支えています。
電動化車両における高性能熱的・電気的絶縁材料への需要増加
バッテリー電気自動車は、湿潤な動作条件下で150℃以上の性能を維持できる材料を必要とします。この組み合わせにより、多くの従来型エンジニアリングプラスチックは高電圧部品仕様から除外されます。BASFは2025年6月に、265℃の熱変形温度と0.25mm肉厚でのUL 94 V-0性能を持つPA9TグレードのUltramid Advanced N3U42G6を発売しました。KOSTALはこのグレードをKS22クラス4高電流高電圧コネクターモジュールに採用しました。欧州のハロゲンフリー要件により、金属接点の電食を引き起こす可能性のある難燃剤添加剤の使用が制限されています。旭化成は、Leona PNシリーズの比較トラッキング指数が600Vであり、高電圧インダクターにおけるより短い沿面距離を可能にすると述べています。これらの要件は、スペシャルティポリアミド市場に参入するサプライヤーの技術的ハードルを引き上げています。
電子デバイスの小型化の進展と高温部品への需要拡大
より小型の電子デバイスは、同一部品内で薄肉、耐熱性、および難燃性能を必要とします。携帯型コンシューマーエレクトロニクスのコネクター肉厚は0.4mmに向かって移行しており、ポリフタルアミド(PPA)および同等グレードがUL 94 V-0要件を満たすことができます。Syensqoは2025年10月に、従来の構造用ポリアミドおよびポリカーボネートと比較して30%以上の軽量化を実現する低密度高性能ポリフタルアミド(HPPA)であるKalix LD-4850 BK000を発売しました。スマートフォンメーカーは商業リリース時にこの材料を採用しました。半導体製造においても、ウェーハハンドリング部品やプラズマチャンバー治具に高純度PPAおよびポリアミドイミドグレードが使用されており、高純度材料への需要を支えています[1]。この需要は、電子・半導体生産クラスターの拡大に伴い、スペシャルティポリアミド市場を支えています。
バイオベースおよびサステナブルなスペシャルティポリアミドの採用拡大
サステナビリティの認証は、スペシャルティポリアミドサプライヤーにとって重要な調達要件となています。Arkemaは、Rilsan PA11 Gen2がひまし油由来であり、100%再生可能炭素を含むと述べています。同社は、前世代のPA11と比較して完成部品あたりの炭素フットプリントが20~30%削減されると報告しています。Evonikは、VESTAMID eCO PA12が石炭発電を使用して製造された石油由来ポリアミドと比較してCO₂排出量を最大70%削減できると報告しています。DOMO Chemicalsは2025年5月に、ISCC PLUS認証のもとで最大69%のバイオ由来含有量を持つDOMAMID MBBを発売しました。マスバランス認証により、顧客は広範な下流材料承認を繰り返すことなくバイオ由来グレードを採用できるようになります。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スペシャルティモノマーおよび原材料価格の変動 | -0.9% | グローバル | 短期(2年以内) |
| 高い加工複雑性と製品認定コスト | -0.7% | グローバル | 中期(2~4年) |
| 強化材および多材料スペシャルティポリアミドのリサイクルインフラの不足 | -0.5% | 欧州および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スペシャルティモノマーおよび原材料価格の変動
スペシャルティポリアミドの製造は、アジピン酸、カプロラクタム、ω-ラウロラクタム、および11-アミノウンデカン酸に依存しています。各前駆体は固有の供給リスクを持ち、コンパウンダーおよびプロセッサーの材料コストに影響を与える可能性があります。PA12サプライチェーンは集中リスクに直面しており、EvonikのマールケミカルパークはPA12の最大のラウロラクタム生産クラスターを擁しています。このサイトでの混乱は、自動車および石油・ガス用途向けのPA12供給に影響を与える可能性があります。PA11用のひまし油原料はインド、中国、ブラジルに集中しており、材料の供給条件に作物収量の変動性が加わります。固定価格契約は、契約が再交渉される前に原料コストが変動した場合、下流のコンパウンダーおよびOEMパートナーをリスクにさらします。
高い加工複雑性と製品認定コスト
半芳香族およびポリフタルアミド(PPA)グレードは、標準ナイロン材料よりも厳しい加工条件を必要とします。PPAグレードは290~330℃の溶融温度、精密な予備乾燥制御、およびせん断感度の慎重な管理を必要とします。既存のPA66成形インフラは、これらの材料を確実に加工できるようになる前に設備投資が必要になる場合があります。自動車および電子部品サプライヤーは、PPAPおよび熱エージング検証を含むOEM承認プロセスに12~24ヶ月を要する場合があります。BASFは2025年7月に、標準PA66金型温度90~110℃での加工性を持つUltramid T6000を発売し、金型ツールのアップグレードの必要性を低減しました[2]。グレードの商業的発売から承認使用までの期間は、スペシャルティポリアミド市場の収益成長を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
高温需要の高まりの中でロングチェーングレードが価値を支えるロングチェーンスペシャルティポリアミドは2025年のスペシャルティポリアミド市場の47.74%を占め、2031年にかけてCAGR 8.15%で成長すると予測されています。このセグメントは、流体ハンドリング、自動車用チューブ、アディティブマニュファクチャリング、および電気自動車の熱管理において確立されています。PA11およびPA12がこのグループの主要な商業グレードです。ArkemaのRilsanおよびEvonikのVESTAMIDプラットフォームは、これらのロングチェーン用途において地位を確立しています。PA12は吸湿性が低く寸法安定性が高いため、水素燃料ラインおよび電気冷却チャンネルに適しています。これらの特性は、部品が圧力サイクルおよび熱変化を経験する場合に重要です。これらのグレードは、標準ナイロン材料では十分な安定性が得られないスペシャルティポリアミド市場で使用されています。
Evonikは2025年11月に上海の第2ポリアミドリアクターでの試験生産を完了しました。このプロジェクトにより、アジアにおける同社のロングチェーンポリアミド生産能力が2倍になりました。商業運転は2025年12月に開始され、新エネルギー車およびスポーツ製品を対象としています。PA9T、PA6T、PA4T、および関連PPAグレードを含む高温スペシャルティポリアミドは、需要の中でより小さいながらも拡大するシェアを占めています。これらの材料は、5Gコネクターアセンブリ、高電圧自動車部品、および半導体パッケージングに使用されています。KurarayのGENESTAR PA9Tは、先進的なバッテリーおよびコネクター用途を対象としています。MXD6およびPARAグレードはバリア包装および構造光学用途に使用され、コポリアミド、透明グレード、およびPEBAエラストマーはコンシューマーエレクトロニクス、医療機器、およびパフォーマンスフットウェアに対応しています。


注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
形態別:
OEM仕様の深さに牽引されたコンパウンドおよび強化グレードが市場を支配コンパウンドおよび強化グレードは2025年のスペシャルティポリアミド市場の43.77%を占め、2031年にかけてCAGR 8.26%で成長すると予測されています。これ最大かつ最も成長の速い形態セグメントでした。自動車および電子部品の顧客は、部品の即時性能要件に合わせたコンパウンドをますます指定するようになっています。このアプローチにより、コンバーターでの二次コンパウンディングを削減し、材料開発のタイムラインを短縮できます。構造用自動車用途向けのPPAコンパウンドは、一般的に30~50%のガラス繊維強化を使用します。ミネラル充填バージョンは、負荷および高温下での寸法安定性を必要とする誘電部品に使用されます。スペシャルティポリアミド市場は、ポリマー選択と用途特化型配合を組み合わせたコンパウンドへと移行しています。
このセグメントはまた、欧州および中国における非ハロゲン系難燃ソリューションへの需要も反映しています。ハロゲン系システムをリン系またはその他の非ハロゲン系代替品に置き換えるコンパウンダーは、進化する仕様に沿ったグレードを提供できます。レジンおよびペレットは、社内コンパウンディング能力を持つコンバーター向けの第2位の形態セグメントであり続けています。パウダーはパウダーベッドフュージョンアディティブマニュファクチャリングから恩恵を受けています。Arkemaが2025年に産業用3Dプリンティング向けに発売したHP 3D HR PA11 Gen2は、前世代のPA11パウダーと比較して20~30%低い炭素フットプリントを提供します。フィルムおよび半製品形状は、医薬品および食品加工の認定要件が需要に影響を与えるスペシャルティバリア包装および技術膜をサポートします。スペシャルティポリアミド市場は、ベースレジンの柔軟性と調整されたコンパウンド性能の両方を引き続き必要としています。
エンドユーザー産業別:
自動車がリードするが、電子機器が成長曲線を塗り替える自動車・輸送は2025年に市場の33.94%を占め、電気・電子は2031年にかけてCAGR 8.93%で成長すると予測されています。自動車需要は、アンダーフード部品での確立された使用と電動パワートレインにおける新たな用途によって支えられています。電気・電子需要は、デバイスの小型化、5G展開、およびアジア太平洋における半導体製造能力を反映しています。電気自動車の車載充電器、バッテリー管理システム、およびモーター制御ユニットは、直接的なパワートレイン部品を超えた電子材料需要を加えています。この重複が、自動車の電動化と電子機器開発がスペシャルティポリアミド市場において相互に強化し合う理由を説明しています。産業製造、航空宇宙・防衛、およびエネルギーも合計で重要な需要を示しています。エネルギー用途には、オフショア石油・ガスインフラにおけるPA11フレキシブルパイプおよび再生可能エネルギープロジェクト向けのPA12ケールシースが含まれます。
ヘルスケアおよび医療用途には、イメージングハウジング、滅菌対応外科器具部品、および流体接触デバイスが含まれます。これらの用途は、生体適合性認証とオートクレーブ条件への耐性を持つグレードを必要とします。コンシューマーグッズ需は、より軽量な電子デバイスおよび先進的な製品フォームファクターと関連しています。SyensqoのKalix LD-4850 BK000は2025年にスマートフォンメーカーに採用され、コンシューマーエレクトロニクス設計におけるスペシャルティポリアミドの使用を実証しました。包装需要は食品加工および医薬品一次包装に集中しており、特にMXD6およびバリアグレードポリアミドに対するものです。これらのエンドユースを通じて、中国と韓国はスペシャルティポリアミド市場の集中した製造基盤を提供しており、その電子機器クラスターが複数のエンドユーザーカテゴリーにわたる需要を同時に支えています。

注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋スペシャルティポリアミド市場
アジア太平洋地域は2025年のスペシャルティポリアミド市場において45.87%を占め、2031年までに8.11%のCAGRで成長すると予測されている。中国は電気自動車生産および電子機器製造基盤を背景に、同地域最大の需要拠点となっている。2025年、中国は世界の電気自動車販売台数の60%を占めた。中国の自動車メーカーは、車両プラットフォーム全体にわたる材料効率の向上を目的として、スペシャルティポリアミドコンポジットの認定を進めている。PA12、PA46、および半芳香族ポリアミドのハイエンド用途は、コネクターおよびバッテリー構造部品において拡大しつつある。
東アジアおよびASEANスペシャルティポリアミド市場
Evonikは2025年、上海拠点において第2反応炉プロジェクトを通じて長鎖ポリアミドの生産能力を2倍に拡大した。日本および韓国は、精密コネクター製造および半導体製造を通じて需要を支えている。東南アジアの電気自動車販売台数は2025年に2倍以上に増加し、市場シェアが20%近くに達したことで、長期的なポテンシャルには及ばないものの、拡大する材料需要基盤が形成されつつある。アジア太平洋地域の統合されたサプライチェーンは、同地域をスペシャルティポリアミド市場の中核に位置づけている。
北米および欧州スペシャルティポリアミド市場
北米および欧州は、それぞれ第2位および第3位の地域市場であり、異なる需要パターンを有しいる。北米は、自動車の軽量化、国内半導体投資、および石油・ガスインフラにおけるフレキシブルパイプ向けPA11需要によって支えられている。米国の電気自動車販売は、政策の不透明感を背景に2026年第1四半期に低調に推移した一方、欧州の電気自動車販売は同期間に前年比で約30%増加した。ハロゲンフリー、トレーサビリティ、マスバランス、およびリサイクル含有量に関するサプライチェーンへの欧州の要求は、サプライヤー選定における重要な要素となっている。ドイツ、フランス、イタリアは、自動車調達および統合化学生産を背景に、欧州の中核市場であり続けている。
中東・アフリカおよび南米スペシャルティポリアミド市場
南米、中東、およびアフリカは、スペシャルティポリアミド市場において規模は小さいながらも成長しつつある地域を形成している。ブラジルは、自動車組立および汎用エンジニアリングプラスチックの現地調達を通じて、南米の需要をリードしている。中東・アフリカでは、サウジアラビアのビジョン2030石油化学多角化プログラムが、高付加価値ポリマー誘体における将来的な役割を支える可能性がある。南アフリカは、鉱山機械および産業製造から選択的な需要を有している。両地域は、ケーブルシース、流体処理システム、および現地化された自動車サプライチェーンに向けたインフラ需要から恩恵を受ける立場にあり、主要製造地域を超えたスペシャルティポリアミド市場の基盤を提供している。
競合ランドスケープ
市場集中度
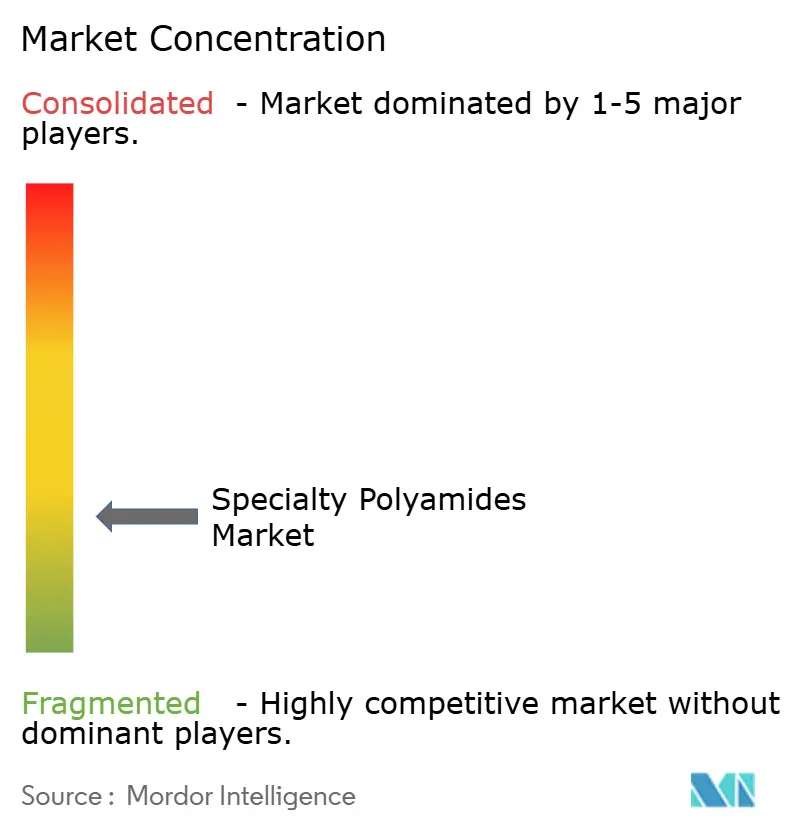
スペシャルティポリアミド市場は断片化されています。Arkema、BASF、Evonik Industries、EMS-Chemie、およびSyensqoが主要サプライヤーです。これらのポートフォリオは、PA11およびPA12、PPAおよびPA4T、PEBA、非晶質および半芳香族ポリアミド、ならびにHPPAグレードをカバーしています。競争はますますOEMとのアプリケーション開発、サプライチェーンのトレーサビリティ、およびアジア太平洋における地域生産能力に依存するようになっています。Arkemaは2025年の通期決算において、自動車シュレッダー残渣からカプロラクタムを回収するプロセスへの投資を報告しました。この取り組みは、使用済み車両のリサイクルとスペシャルティ材料の原材料供給を結びつけ、初期段階の競合他社が複製することが困難な循環材料の優位性を提供します。
BASFは、高電圧用途向けに50種類以上のPPAコンパウンドからなるUltramid Advancedポートフォリオを通じて自動車向け製品を拡充しました。同社はまた2025年にUltramid T6000を発売し、金型ツールのアップグレードなしに高性能を必要とするコンバーターの加工障壁に対処しました。Evonikは上海でのロングチェーンポリアミド能力を増強し、アジアの新エネルギー車およびスポーツ製品顧客に近い供給体制を整えました。ShanDong DongChen Engineering Plasticを含む中国のコンパウンダーは、標準強化コンパウンドにおける技術能力を拡大しました。この動向は、差別化された知的財産またはプレミアム用途へのアクセスを欠くグローバルサプライヤーの価格プレミアムを低下さる可能性があります。
半導体用途向けの超高純度グレード、ヘルスケアおよび電子機器向けのバイオ循環型ロングチェーン材料、およびOEMの引き取りプログラムと連携したマスバランスリサイクルシステムにおいて機会が残っています。Radici Novacips、Kuraray、およびUBE Corporationはこれらの分野でより集中した戦略を追求しています。KurarayのGENESTAR PA9Tは先進的なバッテリーおよびコネクター用途を対象としています。UBE Corporationはカプロラクタムおよびナイロン事業を再編してマージンを改善しました。UL、IEC 60112、RoHS、およびREACH要件を単一のコンパウンド配合で満たすことができるサプライヤーは、OEM認定への道を短縮できます。スペシャルティポリアミド市場は、確立されたプラットフォーム、承認、および技術能力が参入への意味のある障壁を生み出し続けているため、適度に集中した状態を維持しています。
スペシャルティポリアミド産業リーダー
-
BASF
-
Evonik Industries AG
-
Arkema
-
Envalior
-
Solvay
- 注:主要企業の掲載順は順位を示すものではありません。
スペシャルティポリアミド市場 このレポートでカバーされる企業
- Arkema
- Asahi Kasei Corporation
- BASF
- Celanese Corporation
- DOMO Chemicals
- EMS-CHEMIE HOLDING AG
- Envalior
- Eurostar Engineering Plastics
- Evonik Industries AG
- INVISTA
- Kuraray Co., Ltd.
- Mitsubishi Chemical Group Corporation
- Radici Novacips SpA
- ShanDong DongChen Engineering Plastic Co., Ltd.
- Solvay
- Syensqo
- UBE Corporation
最近の産業開発事情 スペシャルティポリアミド市場
- 2026年1月:Arkemaはシンガポールで新しいRilsan Clear透明ポリアミド生産ユニットを稼働させ、透明ポリアミドのグローバル生産能力を3倍にしました。2025年7月に発表された2,000万米ドルの投資は、アジアにおける眼鏡、コンシューマーエレクトロニクス、およびヘルスケアデバイス市場を対象とし、地域最大の透明ポリアミド生産能力を創出しました。
- 2025年11月:Evonikは上海マルチユーザーサイトの第2ポリアミドリアクターでの試験生産を完了し、アジアにおけるロングチェーンポリアミド生産能力を2倍にしました。この拡張は新エネルギー車およびスポーツ製品を対象とし、アジア太平洋市場における高性能ロングチェーンポリアミドでのEvonikの地位を強化しました。
グローバルスペシャルティポリアミド市場レポートの調査範囲
スペシャルティポリアミドは、繰り返しアミド化学結合を特徴とするエンジニアリングプラスチックです。PA11、PA12、ポリフタルアミドなどの変種を含み、標準ナイロンよりも優れた耐薬品性、低吸湿性、および高い耐久性を提供します。
スペシャルティポリアミド市場は、製品タイプ、形態、エンドユーザー産業、および地域別にセグメント化されています。製品タイプ別では、市場は高温スペシャルティポリアミド、ロングチェーンスペシャルティポリアミド、MDX6およびPARA、その他のスペシャルティポリアミドにセグメント化されています。形態別では、市場はレジンおよびペレット、コンパウンドおよび強化グレード、パウダー、フィルム、半製品形状にセグメント化されています。エンドユーザー産業別では、市場は自動車・輸送、電気・電子、産業製造、航空宇宙・防衛、コンシューマーグッズ、エネルギー、ヘルスケアおよび医療、包装、その他のエンドユーザー産業にセグメント化されています。レポートはまた、主要地域の16カ国にわたるスペシャルティポリアミドの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 高温スペシャルティポリアミド |
| ロングチェーンスペシャルティポリアミド |
| MXD6およびPARA |
| その他のスペシャルティポリアミド |
| レジンおよびペレット |
| コンパウンドおよび強化グレード |
| パウダー |
| フィルムおよび半製品形状 |
| 自動車・輸送 |
| 電気・電子 |
| 産業製造 |
| 航空宇宙・防衛 |
| コンシューマーグッズ |
| エネルギー |
| ヘルスケアおよび医療 |
| 包装 |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 高温スペシャルティポリアミド | |
| ロングチェーンスペシャルティポリアミド | ||
| MXD6およびPARA | ||
| その他のスペシャルティポリアミド | ||
| 形態別 | レジンおよびペレット | |
| コンパウンドおよび強化グレード | ||
| パウダー | ||
| フィルムおよび半製品形状 | ||
| エンドユーザー産業別 | 自動車・輸送 | |
| 電気・電子 | ||
| 産業製造 | ||
| 航空宇宙・防衛 | ||
| コンシューマーグッズ | ||
| エネルギー | ||
| ヘルスケアおよび医療 | ||
| 包装 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
スペシャルティポリアミド市場の現在の市場規模は?
スペシャルティポリアミド市場規模は2025年に4.05 ビリオン 米ドルと評価され、2026年の4.34 ビリオン 米ドルから2031年には6.17 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.29%です。
スペシャルティポリアミドの販売をリードする製品カテゴリーは何ですか?
ロングチェーンスペシャルティポリアミドが2025年に47.74%のシェアでリードし、2031年にかけてCAGR 8.15%で成長すると予測されています。
PPAグレードが電気自動車に使用される理由は何ですか?
PPAグレードは、耐熱性、電気絶縁性、および寸法安定性を必要とする高電圧コネクターおよびハウジングをサポートします。
スペシャルティポリアミドにとって最も成長の速いエンドユーザーセクターはどこですか?
電気・電子は小型化、5G、および半導体製造に支えられ、2031年にかけてCAGR 8.93%で成長すると予測されています。