
東南アジア クラウドソーシング(ギグエコノミークーリエ)配送サービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
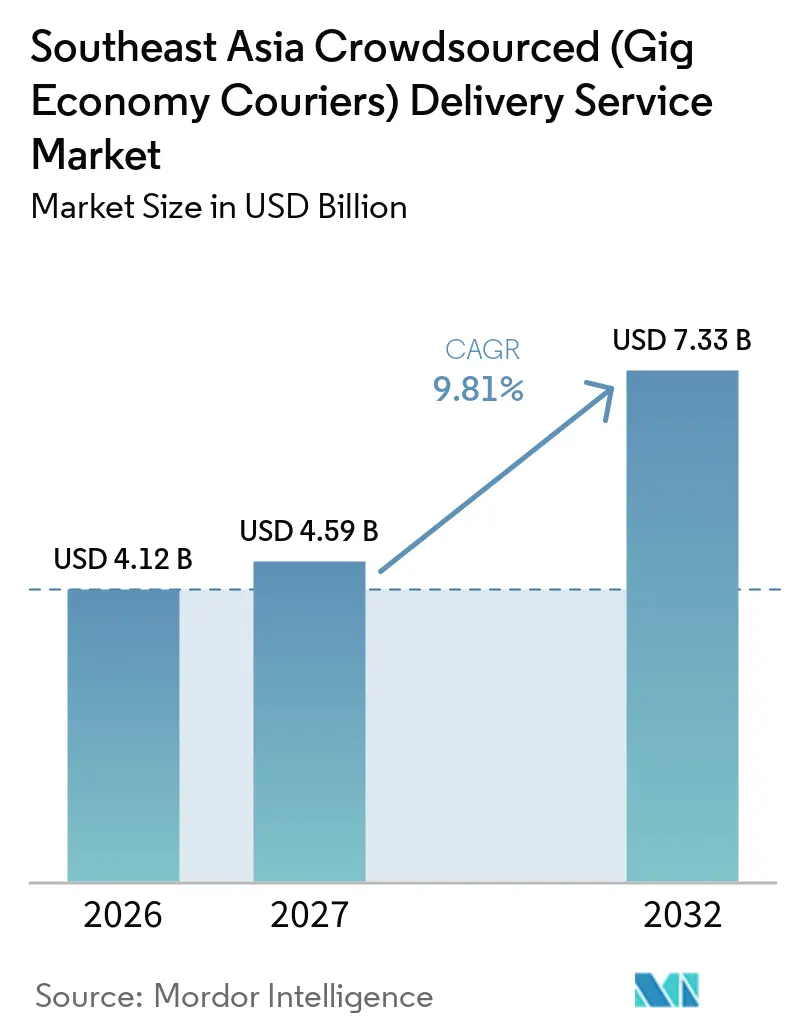
| 基準年の市場規模 (2026) | 4.12 十億米ドル |
| 市場規模 (2027) | 4.59 十億米ドル |
| 市場規模 (2032) | 7.33 十億米ドル |
| 成長率 (2027 - 2032) | 9.81 % |
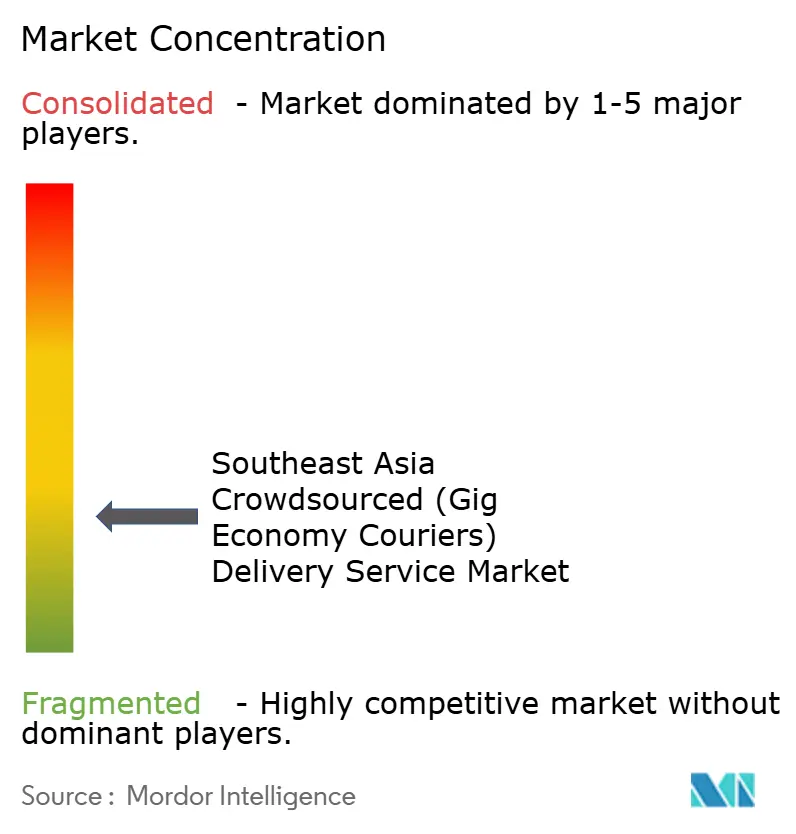
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる東南アジア クラウドソーシング(ギグエコノミークーリエ)配送サービス市場分析
東南アジア(ギグエコノミークーリエ)配送サービス市場は2026年に4.12 ビリオン 米ドルと評価されており、2027年の4.59 ビリオン 米ドルから2032年には7.33 ビリオン 米ドルへと成長し、2027年から2032年の間にCAGR 9.81%を記録すると推定されています。
地域のデジタル経済は柔軟なフルフィルメントを必要とする注文の母数を拡大しており、二輪車はクーリエに対して密集した都市交通や制約のある道路網において実用的な優位性をもたらしています。インドネシアは最大の需要基盤を提供し、ベトナムはオンラインコマースの活発な活動と配送能力および決済システムへの投資を組み合わせています。東南アジア(ギグエコノミークーリエ)配送サービス市場は、小売ピーク時のカバレッジと短い配送ウィンドウを求める商業者の需要に応じて、より時間に敏感なサービスへと移行しつつあります。大手小包事業者が地域インフラを構築し、プラットフォーム事業者が迅速・非標準・高頻度の注文を争うため、競争圧力は依然として高い水準にあります。価格設定および労働者福祉に関する規制は、クーリエの収益、運営コスト、サービスの信頼性に影響を与えるため、東南アジア(ギグエコノミークーリエ)配送サービス市場においてより重要性を増しています。
レポートの主要な知見
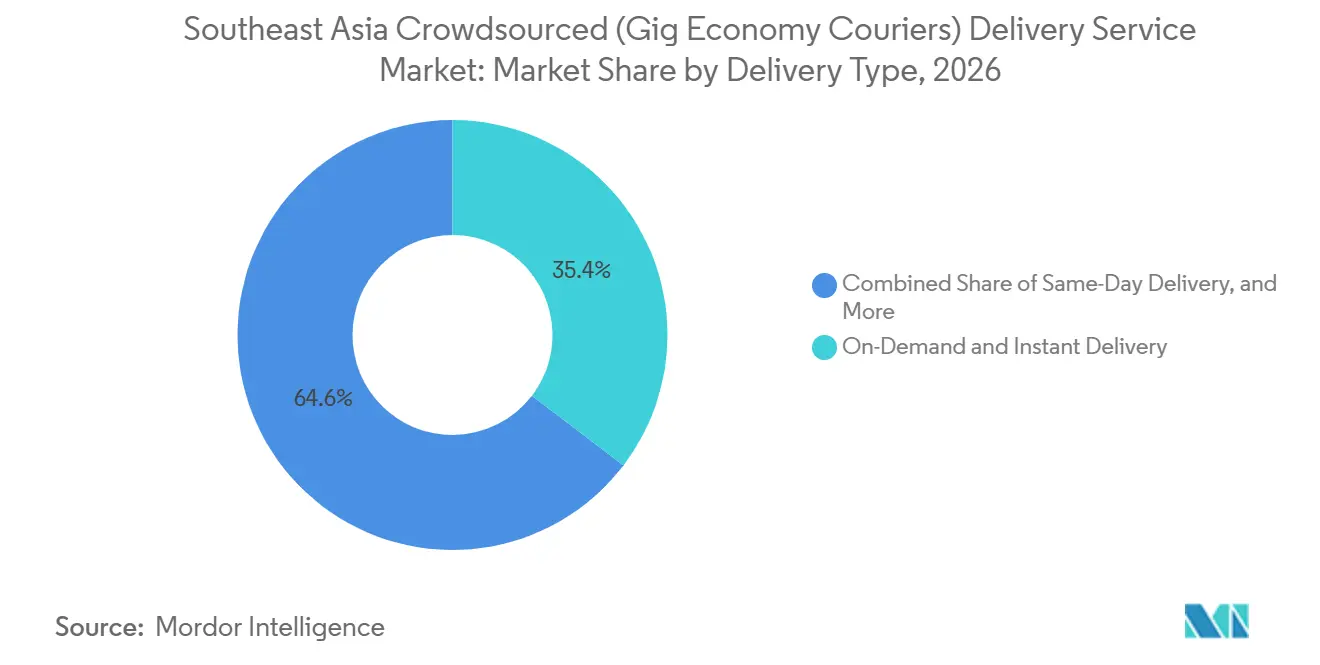
- 配送タイプ別では、オンデマンドおよびインスタント配送が2026年の東南アジア(ギグエコノミークーリエ)配送サービス市場シェアの35.37%を占め、当日配送は2032年までCAGR 12.24%で拡大すると予測されています。
- ビジネスモデル別では、B2Cが2026年の東南アジア(ギグエコノミークーリエ)配送サービス市場シェアの62.57%を占め、2032年までCAGR 10.12%で拡大すると予測されています。
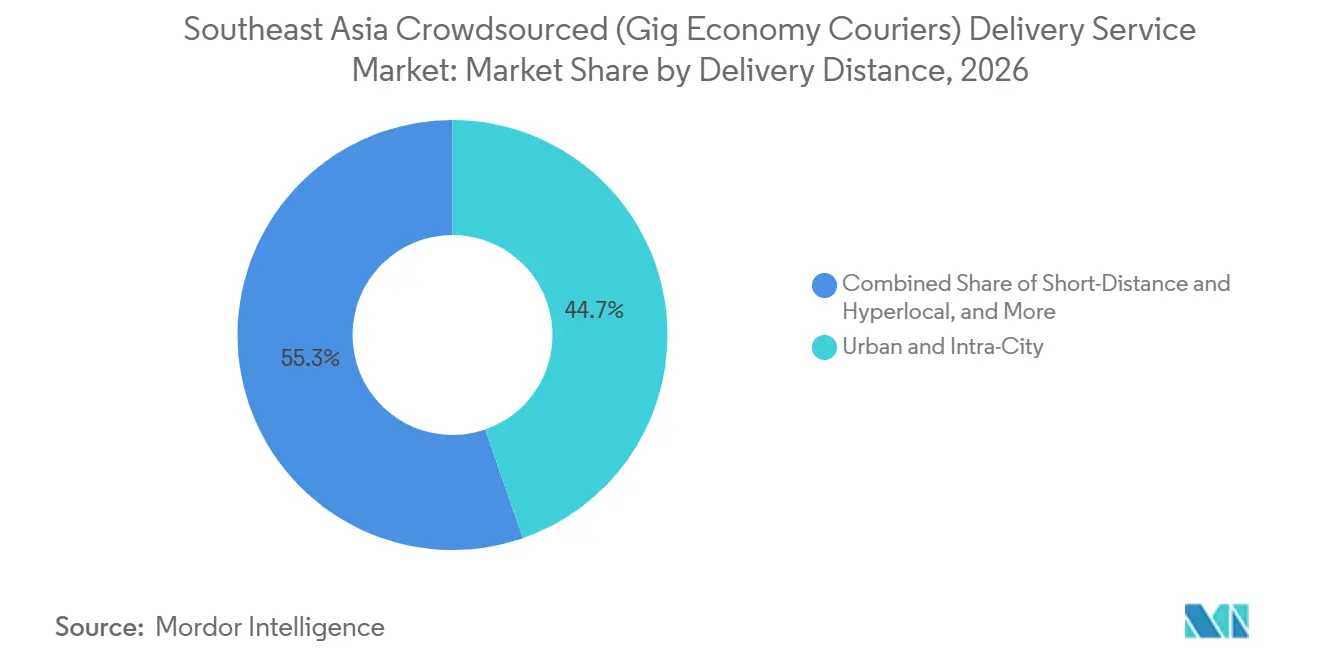
- 配送距離別では、都市部および市内配送が2026年の東南アジア(ギグエコノミークーリエ)配送サービス市場規模の44.69%を占め、拡張都市部および都市周辺部配送は2032年までCAGR 11.90%で拡大すると予測されています。
- クーリエエンゲージメントモデル別では、独立ギグクーリエが2026年の東南アジア(ギグエコノミークーリエ)配送サービス市場シェアの59.97%を占め、パートタイム契約ドライバーは2032年までCAGR 11.19%で拡大すると予測されています。
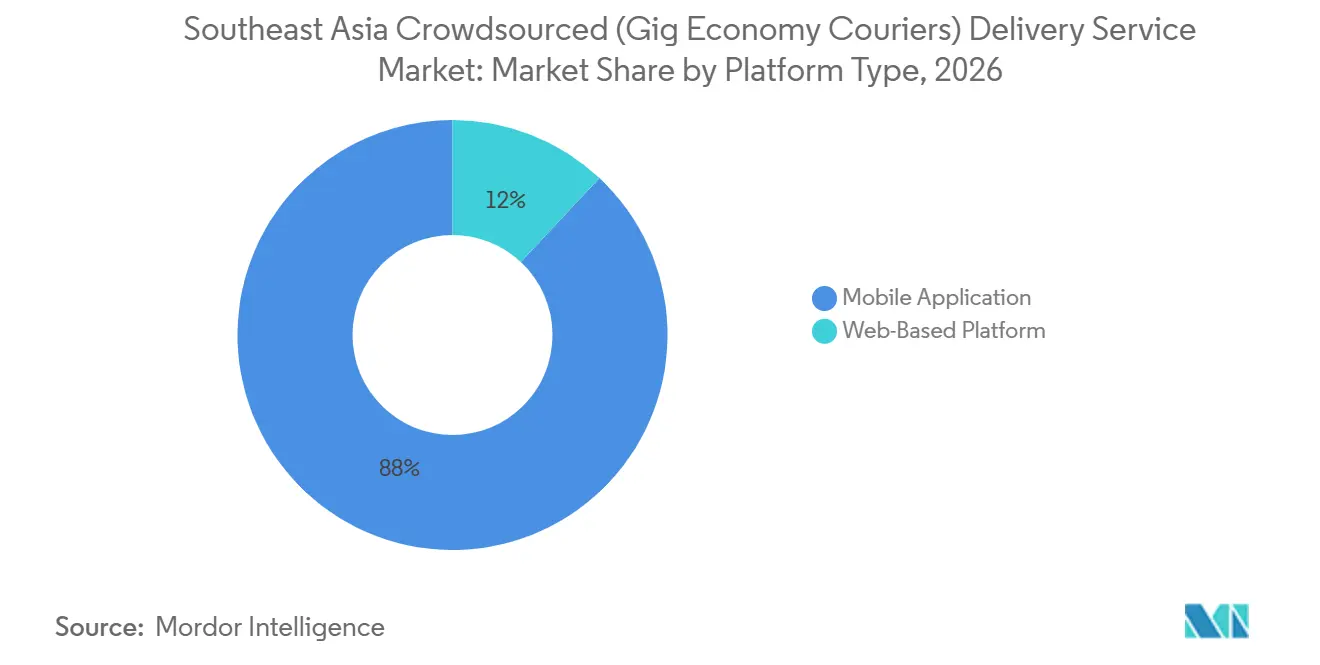
- プラットフォームタイプ別では、モバイルアプリケーションプラットフォームが2026年の東南アジア(ギグエコノミークーリエ)配送サービス市場シェアの88.03%を占め、ウェブベースプラットフォームは2032年までCAGR 10.47%で拡大すると予測されています。
- 車両タイプ別では、二輪車が2026年の東南アジア(ギグエコノミークーリエ)配送サービス市場規模の73.44%を占め、ドローンおよび自律走行車は2032年までCAGR 22.03%で拡大すると予測されています。
- エンドユーザー別では、Eコマースおよびオンライン小売が2026年の東南アジア(ギグエコノミークーリエ)配送サービス市場シェアの32.26%を占め、Qコマースは2032年までCAGR 16.57%で拡大すると予測されています。
- 地域別では、インドネシアが2026年の東南アジア(ギグエコノミークーリエ)配送サービス市場シェアの36.72%を占め、ベトナムは2032年までCAGR 12.87%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースおよびソーシャルコマースの小包増加 | +3.2% | インドネシア、ベトナム、タイ、マレーシアを中心とした地域全体 | 長期(4年以上) |
| インスタントおよび当日配送の普及 | +2.1% | インドネシア、ベトナム、タイ、フィリピンの主要都市回廊 | 中期(2〜4年) |
| 需要ピーク時および地方都市向けの柔軟な配送能力 | +1.4% | インドネシア、フィリピン、ベトナム | 中期(2〜4年) |
| デジタル決済およびリアルタイム追跡の普及 | +0.8% | ベトナム、タイ、マレーシア、シンガポール | 中期(2〜4年) |
| 二輪車の普及率と都市部ルートの柔軟性 | +1.0% | インドネシア、ベトナム、フィリピン、タイ | 短期(2年以内) |
| 従来の住所表記を超えた位置情報インテリジェンス | +0.7% | フィリピン、インドネシア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースおよびソーシャルコマースの小包増加
東南アジア(ギグエコノミークーリエ)配送サービス市場は、オンライン取引の増加から恩恵を受けています。各販売が配送要件を生み出し、プラットフォームは柔軟なライダー能力でそれを満たすことができるためです。ソーシャルコマースはフラッシュセール時に圧力を加えます。その購買者はしばしば迅速な配送確認と信頼性の高い追跡を必要とするためです。これらの注文は固定クーリエネットワークのカバレッジが薄い地方都市にも届くようになっています。その結果生じるギャップが、販促ピーク時や主要都市圏外においてクラウドソーシングライダーの役割を生み出しています。ベトナムのオンラインコマース活動はこのパターンを強化していますが、配送価格規制もプラットフォームが取引量をクーリエ収入に転換する方法に影響を与えています。インドネシアの2025年情報通信省規則第8号(Permenkomdigi No. 8 of 2025)は、実際の配送コストを下回る割引を月3日連続に制限しており、配送価格とコストのより緊密な整合を支援しています。[1]
インスタントおよび当日配送の普及
東南アジア(ギグエコノミークーリエ)配送サービス市場は、食品、食料品、薬局、緊急小売注文向けの迅速配送サービスへの依存度を高めています。Qコマースサービスは、より広範な小売業務の合間にライダーの稼働率を向上させる可能性のある、繰り返し発生する短距離業務を生み出します。当日配送はまた、最速オプションの最高コストを支払うことなく、明確なスピードオプションを商業者が提供できるようにします。2025年8月にAhamoveがSPX ExpressとShopee ベトナムのエクスプレス当日配送サービスに統合されたことは、確立された物流ネットワークが当日内の要件に柔軟なクーリエ能力を活用できることを示しました。このアプローチにより、固定ネットワークはスケジュールされた能力が制約される期間に追加的なリーチを得ることができます。また、プラットフォーム事業者は配送品質、顧客の可視性、および商業者クラスター近辺のライダーの可用性で競争することになります。
需要ピーク時および地方都市向けの柔軟な配送能力
東南アジア(ギグエコノミークーリエ)配送サービス市場は、短期的な季節的急増に対してフリートを恒久的に拡大する代替手段を提供します。需要は年末セール、ラマダン、プラットフォームキャンペーン中に増加しますが、これらの期間が終わると固定フリートは稼働不足になる可能性があります。インドネシアの配送ライダーは、交通渋滞を乗り越え、物流インフラが限られた地域に到達しながら、1日に60〜80キロメートルを走行するのが一般的です。[2] 拡張都市部および都市周辺部サービスの最も急速な成長は、都市中心部を超えた適応可能なカバレッジの必要性を反映しています。ラストマイル配送は物流総コストの大部分を占めており、ルート効率とライダー密度が運営パフォーマンスの中心となっています。フルフィルメントへの投資は注文リーチを拡大できますが、需要が不規則または地理的に分散している場所では柔軟なクーリエが依然として重要です。
デジタル決済およびリアルタイム追跡の普及
デジタル決済は、商業者とクーリエ間の現金照合を削減することで、東南アジアのギグエコノミー配送市場を支援しています。ベトナム電子商取引協会が引用するベトナム国家銀行によると、ベトナムのEコマース取引の75%以上がデジタルウォレットまたはQRコードで決済されています。より迅速な決済は商業者の支払い可視性を向上させ、ライダーの支払いサイクルを短縮できます。リアルタイム追跡はまた、顧客とビジネスユーザーに配送状況に関するより高い確実性を提供します。GrabMapsは東南アジアの都市全体でフリートマッチングとルーティングを支援しています。Grabの2025年における自律走行技術企業との契約は、詳細な位置データの運営上の価値を示しました。GoGoXの2025年4月のベトナムにおけるアフィリエイトプログラムも同様に、QRベースの商業者紹介とリアルタイムのバン追跡を組み合わせました。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クーリエ収入の変動性と高い離職率 | -1.2% | 地域全体、特にインドネシアとフィリピンで顕著 | 短期(2年以内) |
| プラットフォームの価格競争と利益率の圧縮 | -1.5% | インドネシア、ベトナム、タイ | 中期(2〜4年) |
| 道路・住所・島嶼インフラの不均一性 | -0.9% | フィリピン、インドネシア | 長期(4年以上) |
| 労働者保護コンプライアンスとマルチプラットフォームデータの複雑性 | -0.6% | マレーシア、シンガポール、タイ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クーリエ収入の変動性と高い離職率
収入の変動性は東南アジアのギグエコノミー配送市場を制約します。ライダーがプラットフォームで活動を継続するためには予測可能な収益が必要なためです。IDinsightの2025年3月のインドネシアドライバーに関する調査では、アルゴリズムが需要、サービスゾーン、注文タイプによって支払いを調整する場合、ライダーは1注文あたりの収益を予測できないことが多いと判明しました。2025年12月の科学的研究もまた、インドネシアのライドヘイリングおよび配送労働者の長時間労働が疲労と安全リスクに関連していることを示しました。パートタイム契約の取り決めは、商業者のピーク時により構造化された可用性を提供することでこの問題に対応します。高い労働力の離職率は採用とオンボーディングコストを増加させ、商業者と消費者に対するサービスの一貫性を低下させます。[3] より良い賃金の透明性、実行可能な休息慣行、明確なサービス条件は、多くのクーリエを引き付ける柔軟性を損なうことなく定着率を強化できます。
プラットフォームの価格競争と利益率の圧縮
東南アジア(ギグエコノミークーリエ)配送サービス市場は、オンラインプラットフォームが商業者と顧客注文を獲得するために配送を補助する際に価格圧力に直面します。クーリエは配送支払いの低下を通じてこの圧力の一部を吸収でき、一方で事業者は手数料を通じてコストを回収する余地が限られています。ベトナムの郵便・配送セクターは2025年上半期に38.3兆ベトナムドン(1.46 ビリオン 米ドル)の収益を告しましたが、利益率は3%近辺にとどまりました。インドネシアの競争当局は2025年6月にTikTok-Tokopedia取引に条件付き承認を与え、決済・物流サービスへのオープンアクセスを要求するとともに略奪的価格設定を制限しました。サブスクリプション、広告、またはデータ関連収益を持つ事業者は、配送ごとの手数料への依存度を低下させることができます。[4] これらの追加収益源は、配送価格が圧力下にある場合でもサービス品質の維持に役立てることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
配送タイプ別:
迅速配送サービスが運営基準を設定オンデマンドおよびインスタント配送は2026年の東南アジア(ギグエコノミークーリエ)配送サービス市場規模の35.37%を占めました。ファッション、電子機器、および日用消費財の商業者は、最速オプションの最高コストを支払うことなく都市部の顧客要件を満たすために当日配送を利用します。翌日および速達配送は、書類、補充品、大型消費財を含む緊急性の低い需要に対応し、スケジュール配送はライダーが緊急業務の合間に優先度の低いタスクを処理できるようにします。このセグメントはギグプラットフォームをスケジュール速達サービスと区別します。
当日配送は2032年までCAGR 12.24%で最高成長率を記録します。配送タイプの組み合わせは、単一アプリケーション内で異なるディスパッチルールと価格レベルを必要とします。迅速な注文は近くのライダーの可用性、正確な地図、明確な顧客コミュニケーションを必要とし、スケジュール業務は1日を通じた稼働率を向上させます。東南アジア(ギグエコノミークーリエ)配送サービス産業は、単一の配送約束ではなく、段階的なスピード構造によって支えられています。各段階にライダー能力を合わせることができる事業者は、支払いコストを管理しながらサービス品質を保護できます。このバランスは、より速い配送が小売カテゴリー全体で定期的な期待となるにつれて重要性を増します。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
ビジネスモデル別:
B2Cが最も広い需要基盤を維持B2Cは2026年の東南アジア(ギグエコノミークーリエ)配送サービス市場規模の62.57%を占め、2032年までCAGR 10.12%も記録しました。最大カテゴリーが最も急成長しているカテゴリーでもある唯一のセグメントタイプであり、小売プラットフォームのフルフィルメントが主要な注文源であり続けています。B2B業務には、信頼性の高い追跡と明確な取り扱い記録を必要とする書類サービス、社内間輸送、サンプル、小売補充が含まれます。C2C注文は、商業者の注文密度が低い小規模都市や期間中のライダー稼働率を支援します。
B2G業務も台頭しており、GoTo GojekとインドネシアのNgurah Rai入国管理局との2026年7月のGoSendパスポート配送に関する合意がその例として挙げられます。エンタープライズクライアントは、アプリケーションプログラミングインターフェース接続、ボリューム価格設定、サービスレベル契約を提供できるプラットフォームに機会を生み出します。このような能力は、消費者配送より規模が小さくても、B2Bビジネスをより価値あるものにする可能性があります。東南アジア(ギグエコノミークーリエ)配送サービス産業は、消費者、エンタープライズ、公共サービスの業務全体で共有ライダープールを活用することで商業基盤を拡大できます。このアプローチにより、ライダーは異なる緊急性と取り扱い要件を持つ需要にも対応できます。
配送距離別:
密集した都市部ルートが規模を支援都市部および市内配送は2026年の東南アジア(ギグエコノミークーリエ)配送サービス市場シェアの44.69%を占めました。ジャボデタベック、メトロマニラ、ホーチミン市周辺の郊外拡大は、適応可能なラストマイル能力の必要性を高めています。短距離およびハイパーローカル注文はQコマースやその他の緊急な近隣配送にとって引き続き重要ですが、その経済性はマイクロフルフィルメントサイトと近隣の十分な注文数に依存してライダーの収益を維持します。これらの回廊は商業者と顧客が近くに位置しているため、ライダーの高い稼働率を支援します。
拡張都市部および都市周辺部配送は2032年までCAGR 11.90%で成長すると予測されています。二輪車は地域の車両ストックの平均80%を占めており、オートバイクーリエに混雑した地域でのルートとコストの優位性を与えています。同じ優位性は、四輪車が交通渋滞と駐車制約に直面する郊外ルートにも及びます。Giao Hang Tiet Kiemの郊外地域でのミニハブの活用は、最終配送区間を短縮する取り組みを反映しており、固定ネットワーク事業者は柔軟なクーリエが目立っていた場所で競争するためにインフラを適応させています。東南アジア(ギグエコノミークーリエ)配送サービス市場は、プラットフォームが密集した都市部と拡大する周辺地区の両方にサービスを提供できる場合に恩恵を受けます。距離ベースの価格設定と現実的な配送ウィンドウは、これらの長距離ルートを実行可能に保つために引き続き重要です。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
クーリエエンゲージメントモデル別:
独立業務が中心的役割を維持独立ギグクーリエは2026年の東南アジア(ギグエコノミークーリエ)配送サービス市場規模の59.97%を占めました。構造化された時間単位の取り決めは、需要の高い期間における商業者のサービスコミットメントを支援できます。フルタイムパートナードライバーは、保険、管理された取り扱い、文書化された保管が必要とされる可能性のあるコールドチェーン、ヘルスケア、高価値書類に引き続き有用です。このモデルにより、プラットフォームは完全雇用フリートを維持することなく能力を追加できます。
パートタイム契約ドライバーは2032年までCAGR 11.19%で最も急成長しているモデルです。収入の予測可能性は、ドライバーがプラットフォームで活動を継続するかどうかの重要な要因です。ハイブリッドエンゲージメントモデルは、多くのライダーの柔軟性を維持しながら、より信頼性の高い能力を提供できます。また、マレーシア、シンガポール、タイにおける進化する労働者保護への対応にも役立てることができます。この移行は、タイミングと取り扱い基準がより厳格なサービスに対してより構造化された取り決めを割り当てます。東南アジア(ギグエコノミークーリエ)配送サービス市場は、配送要件がより多様化するにつれてこの組み合わせに依存する可能性があります。
プラットフォームタイプ別:
モバイルアプリケーションが日常業務をリードモバイルアプリケーションプラットフォームは2026年の東南アジア(ギグエコノミークーリエ)配送サービス市場規模の88.03%を占めました。エンタープライズ商業者はフリート管理、アプリケーションプログラミングインターフェース接続、より広範な物流監視のためにブラウザベースのダッシュボードを使用します。モバイルツールは、移動中に業務を受け取りナビゲーションガイダンスを受けるライダーにとって引き続き実用的です。消費者の注文とクーリエのオンボーディングは主にモバイルデバイスを通じて管理されています。
ウェブベースプラットフォームは2032年までCAGR 10.47%で成長すると予測されています。モバイルとウェブの区分は、基盤となる配送ネットワークではなく、ユーザーの役割に基づくようになっています。プラットフォームデータはマッチング、追跡、ルート選択、不正管理を強化します。J&T Expressの2025年のルーティングおよびディスパッチ業務へのDeepSeekの統合は、大手物流事業者もデジタルツールを使用して現場実行を改善していることを示しました。東南アジア(ギグエコノミークーリエ)配送サービス市場は、消費者の利便性とビジネス管理の両方に対応するために両方のインターフェースを必要としています。相互運用性はライダーの業務を遅らせることなく商業者の可視性を向上させることができます。
車両タイプ別:
二輪車が大半の配送を担う二輪車は2026年の東南アジア(ギグエコノミークーリエ)配送サービス市場規模の73.44%のシェアを占めました。その主導的地位は都市部の交通状況、低い運営コスト、短いラストマイルルートの普及を反映しており、四輪車、バン、小型商用車は重量物、コールドチェーン製品、家具、家電製品に対応します。この拡大は限られた商業基盤から始まり、規制承認、運営安全性、小包サイズ、距離、配送の緊急性に依存します。
ドローンおよび自律走行車は2032年までCAGR 22.03%で成長すると予測されています。Grabの2026年1月のシンガポール、タンジョンルーでのドローン配送ベータ版は、3ヶ月間の管理試験中に1日最大28件の配送を処理しました。ベトナム郵政公社の2026年2月の海上横断UAVルートは、カンザーからブンタウまでの12キロメートルを15分で2キログラムの小包を運びました。これらのプロジェクトは、空中配送が通常のオートバイ業務を置き換えるのではなく、アクセス制約に対処できる場所を示しています。民間航空フレームワークがより広範な展開を形成する可能性があります。これらのフレームワークが成熟するまで、二輪車は東南アジア(ギグエコノミークーリエ)配送サービス市場の運営の基盤であり続ける可能性があります。
エンドユーザー別:
Eコマースが取引量を提供し、Qコマースがスピード需要を高めるEコマースおよびオンライン小売は2026年の東南アジア(ギグエコノミークーリエ)配送サービス市場規模の32.26%を占めました。その短い配送約束は近くのライダーとローカルフルフィルメントサイトへの需要を高めます。フードサービスおよびレストラン配送は高頻度の都市部カテゴリーであり続け、消費者がルーティン購入をオンラインに移行するにつれて食料品および伝統的小売配送が拡大しています。このカテゴリーは独立クーリエに大規模で繰り返し発生する注文基盤を提供します。
Qコマースは2032年までCAGR 16.57%で成長すると予測されています。ヘルスケアおよび医薬品配送は、温度管理と文書化された取り扱いが必要とされる可能性があるため、より高価値のニッチです。統合されたライダーネットワークは1日を通じて複数のエンドユーザーグループにサービスを提供でき、注文密度を向上させ、クーリエの収益とプラットフォームのユニットエコノミクスを支援します。Qコマースはまた、小売カテゴリー全体でより短い配送ウィンドウを標準化することで消費者の期待を変えます。東南アジア(ギグエコノミークーリエ)配送サービス市場は、単一の注文タイプが毎時間ライダーの稼働率を完全に支援できないため、このサービスミックスから恩恵を受けます。品質基準を一貫して維持できる事業者は、異なる緊急性と取り扱いニーズを持つ商業者を維持できます。
地域分析
インドネシアは2026年の東南アジア(ギグエコノミークーリエ)配送サービス市場シェアの36.72%を占めました。その規模は大きな消費者基盤、2025年に700万人以上の登録ギグ配送およびライドヘイリング労働者、深いプラットフォーム活動から生まれています。2025年6月のTikTok-Tokopedia条件付き承認は、決済・物流サービスへのオープンアクセスと略奪的価格設定の制限に注目を集めました。2025年情報通信省規則第8号(Permenkomdigi No. 8 of 2025)は、より安定したクーリエ収益を支援できる配送価格パラメータを確立しました。島嶼地形は最大都市部以外での配送コストを引き上げるため、オートバイクーリエは混雑したジャワ回廊や固定ネットワークが限られた地域全体で特に重要であり続けています。
ベトナムは2032年までCAGR 12.87%で成長すると予測されています。郵便・配送セクターは2025年上半期に38.3兆ベトナムドン(1.46 ビリオン 米ドル)を生み出し、デジタル決済の利用がキャッシュレス配送ワークフローを支援しました。Giao Hang Nhanhは2026年1月に85,500平方メートルのフンイェントランジットセンターを開設し、1時間あたり165,117個の小包の自動化能力を持ちます。SPX Expressは2025年10月にフンイェンで170,000平方メートルの自動仕分けセンターの建設を開始しました。ベトナムのカンザーとブンタウ間のUAV試験も先進的な配送技術の積極的なテストを示しました。
タイのオンラインコマースの拡大は東南アジアのギグエコノミー配送市場の顧客基盤を広げています。WongnaiはLY Corporationの連結子会社となり、2025年9月に戦略的リソースへのアクセスが強化されました。マレーシアは自律型物流をテストしており、フィリピンは時間に敏感なルートに対してGrabの2025年6月のドローンパイロットを関連性あるものにした島嶼間制約に直面しました。シンガポールはプンゴルにおけるGrabとWeRideのAi.Rサービスを含む自律型サービスのテスト環境として機能しています。
競合ランドスケープ
東南アジア(ギグエコノミークーリエ)配送サービス市場はプラットフォーム層では分散しており、小包インフラはより集中化しつつあります。Grab、GoTo Gojek、Lalamove、GoGoXは、スピードに敏感な注文と標準的なEコマース小包以外のサービスでより直接的に競争しています。GrabとGoTo Gojekは配送業務と並行してモビリティとフィンテック活動を活用できるため、単一サービスプロバイダーよりも配送業務の回復力が高まる可能性があります。J&T Expressは2025年上半期に東南アジアの小包取扱量が57.9%増加し32.3 ビリオン個に達しました。
企業はまた、柔軟な能力をより明確なサービス基準と組み合わせることができるエンタープライズ配送においてもポジションを求めています。GoGoXのベトナムアフィリエイトプログラムは、QRベースの紹介と追跡ツールを通じて商業者をオンデマンド配送と結びつけました。Delivereeはスケジュールされたバンマッチングを使用して異なるビジネス物流要件に対応します。Ninja Vanは2025年9月にベトナムの速達配送事業から撤退し、大手オンラインプラットフォームが配送価格を使用して商業者を引き付ける際の独立プロバイダーへの圧力を示し、プラットフォームに連携した物流からの集中リスクを強調しました。信頼性の高い追跡、透明なクーリエ条件、エンタープライズサービスコミットメントを提供する事業者は、コモディティ小包プロバイダーと差別化できます。
Grabは長期的な運営戦略として自律走行技術パートナーシップを追求しています。2025年3月にAutonomous A2Z、Motional、WeRide、Zelosと安全性、商業的持続可能性、労働移行問題を研究するための契約を締結しました。その後Grabは2025年8月にWeRideへの戦略的株式投資を行い、2025年10月にMay Mobilityとの複数年パートナーシップに合意しました。価格設定と自律走行車テストに関する規制は確立されたコンプライアンスリソースを持つ企業に有利ですが、専門プレイヤーには依然として競争の余地があります。
東南アジア クラウドソーシング(ギグエコノミークーリエ)配送サービス産業のリーダー企業
-
Lalamove
-
Foodpanda
-
Ahamove
-
Grab Holdings Limited
-
GoTo Gojek Tokopedia Tbk
- 注:主要企業の掲載順は順位を示すものではありません。
東南アジア クラウドソーシング(ギグエコノミークーリエ)配送サービス市場 このレポートでカバーされる企業
- Grab Holdings Limited
- GoTo Gojek Tokopedia Tbk
- Lalamove
- foodpanda
- Ahamove
- Ninja Van
- J&T Express
- SPX Express
- Lazada Logistics
- Flash Express
- LINE MAN Wongnai
- Giao Hang Nhanh
- Giao Hang Tiet Kiem
- Pickupp
- TheLorry
- BEST Express
- Be Group
- Maxim
- GoGoX
- Deliveree
最近の産業開発事情 東南アジア クラウドソーシング(ギグエコノミークーリエ)配送サービス市場
- 2025年10月:GrabとMay Mobilityは、May Mobilityの自律走行車技術を東南アジアに導入するための複数年パートナーシップおよび株式投資を発表し、May Mobilityの自律走行システムをGrabのフリート管理、車両マッチング、ルーティングエコシステムに統合し、地域道路インフラのトレーニングにGrabMapsへのアクセスを提供しました。この契約はGrabの同時進行のWeRide投資と並行して、自律走行車サプライチェーン戦略を拡張するものです。
- 2025年10月:SPX ExpressとFrasers Property Vietnamは、ベトナムのフンイェン省に170,000平方メートルの2階建て自動仕分けセンターの起工式を開催し、2026年第4四半期の完成を予定しており、700以上の仕分け先に接続された158のドックを通じて1日700万個の小包を処理できます。この契約は2025年5月に締結され、稼働開始時に東南アジアにおけるSPX Expressの最大施設として位置づけられています。
- 2025年9月:Grabは2025年8月にWeRideへの戦略的株式投資を約束し、東南アジアにレベル4ロボタクシーおよび自律走行シャトルを展開し、WeRideの技術をGrabのフリート管理エコシステムに統合しました。シンガポール陸上交通局はその後2025年9月に、プンゴルの2つの指定ルートで11台の車両フリートによるAiR自律走行シャトルサービスを運営するためにこのパートナーシップを選定しました。
- 2025年9月:ソフトバンクグループの連結子会社であるLY Corporationは、ソフトバンクグループのプレス開示によると、2025年9月までにLINE MAN Wongnaiを連結子会社とする株式取得を完了しました。この統合により、タイ最大のオンデマンド配送・フードプラットフォームで1,000万人以上のユーザーにサービスを提供するLMWNとの戦略的協力が強化され、LYはタイの規制承認後のさらなる株式取得の完了を目指しています。
東南アジア クラウドソーシング(ギグエコノミークーリエ)配送サービス市場レポートの調査範囲
セグメンテーション概要
| オンデマンドおよびインスタント配送 |
| 当日配送 |
| 翌日および速達配送 |
| スケジュール配送 |
| その他の配送タイプ |
| 企業間取引(B2B) |
| 企業消費者間取引(B2C) |
| 消費者間取引(C2C) |
| 短距離およびハイパーローカル |
| 都市部および市内 |
| 拡張都市部および都市周辺部 |
| 独立ギグクーリエ |
| パートタイム契約ドライバー |
| フルタイムパートナードライバー |
| モバイルアプリケーション |
| ウェブベースプラットフォーム |
| 二輪車 |
| 四輪車 |
| バンおよび小型商用車 |
| ドローンおよび自律走行車 |
| その他の車両タイプ |
| Eコマースおよびオンライン小売 |
| クイックコマース(Qコマース) |
| フードサービスおよびレストラン |
| 食料品および伝統的小売 |
| ヘルスケアおよび医薬品 |
| ビジネス・書類・専門クーリエサービス |
| その他の商業・専門配送 |
| インドネシア |
| タイ |
| ベトナム |
| フィリピン |
| マレーシア |
| シンガポール |
| 東南アジアその他 |
| 配送タイプ別 | オンデマンドおよびインスタント配送 |
| 当日配送 | |
| 翌日および速達配送 | |
| スケジュール配送 | |
| その他の配送タイプ | |
| ビジネスモデル別 | 企業間取引(B2B) |
| 企業消費者間取引(B2C) | |
| 消費者間取引(C2C) | |
| 配送距離別 | 短距離およびハイパーローカル |
| 都市部および市内 | |
| 拡張都市部および都市周辺部 | |
| クーリエエンゲージメントモデル別 | 独立ギグクーリエ |
| パートタイム契約ドライバー | |
| フルタイムパートナードライバー | |
| プラットフォームタイプ別 | モバイルアプリケーション |
| ウェブベースプラットフォーム | |
| 車両タイプ別 | 二輪車 |
| 四輪車 | |
| バンおよび小型商用車 | |
| ドローンおよび自律走行車 | |
| その他の車両タイプ | |
| エンドユーザー別 | Eコマースおよびオンライン小売 |
| クイックコマース(Qコマース) | |
| フードサービスおよびレストラン | |
| 食料品および伝統的小売 | |
| ヘルスケアおよび医薬品 | |
| ビジネス・書類・専門クーリエサービス | |
| その他の商業・専門配送 | |
| 地域別 | インドネシア |
| タイ | |
| ベトナム | |
| フィリピン | |
| マレーシア | |
| シンガポール | |
| 東南アジアその他 |
レポートで回答される主要な質問
東南アジア(ギグエコノミークーリエ)配送サービスセクターの価値はいくらですか?
東南アジア(ギグエコノミークーリエ)配送サービス市場は2026年に4.12 ビリオン 米ドルと評価されており、2032年までに7.33 ビリオン 米ドルに達すると予測され、2027年〜2032年の間にCAGR 9.81%を記録します。
地域の収益をリードする配送サービスはどれですか?
オンデマンドおよびインスタント配送が2026年に35.37%の収益シェアでリードし、当日配送は2032年までCAGR 12.24%で最も急成長している配送タイプです。
最大の地域配送基盤を持つ国はどこですか?
インドネシアは2026年に36.72%の収益シェアを占め、大きな消費者基盤、高いプラットフォーム活動、広範なライダーネットワークに支えられています。
2032年まで最も急速な成長を記録する国はどこですか?
ベトナムは配送インフラの整備とデジタル決済の普及に支えられ、2032年までCAGR 12.87%で拡大すると予測されています。
二輪車がラストマイル配送にとって重要な理由は何ですか?
二輪車は2026年に73.44%の収益シェアを占め、短距離配送業務において低い運営コストで密集した交通を走行できます。
最も急速に拡大しているエンドユーザーはどれですか?
Qコマースは消費者が食料品、薬局、コンビニエンス注文に対してより短い配送時間を求めるため、2032年までCAGR 16.57%で成長すると予測されています。