
韓国ロボット芝刈り機市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
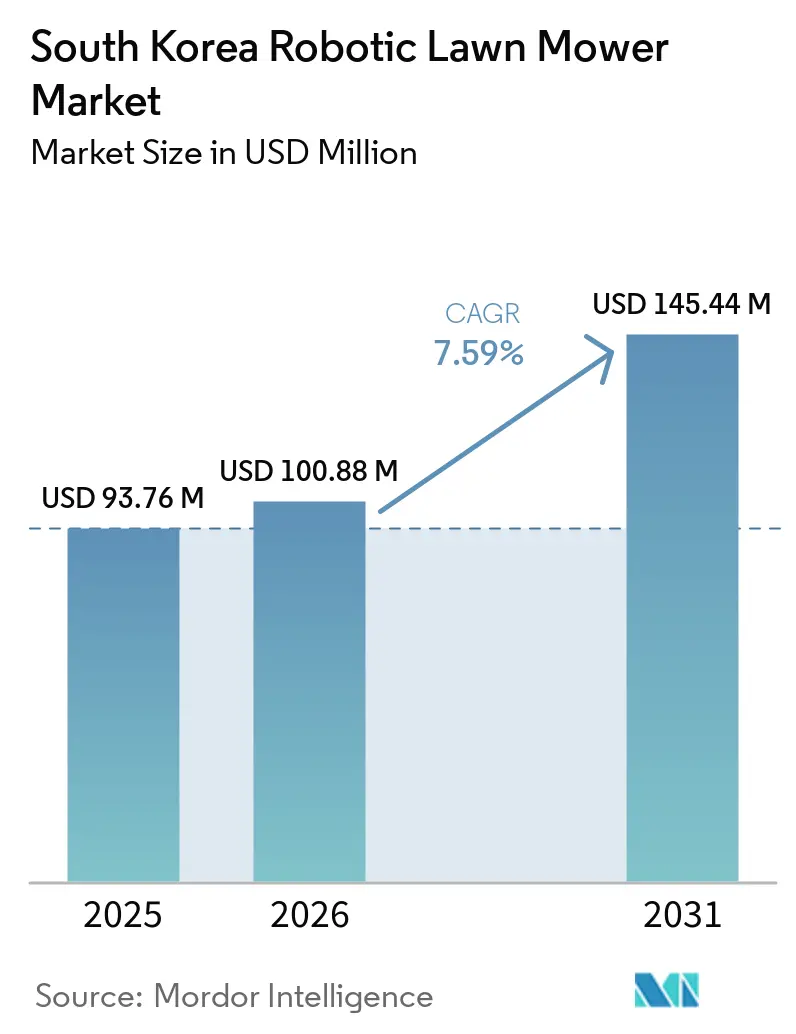
| 基準年の市場規模 (2025) | 93.76 百万米ドル |
| 市場規模 (2026) | 100.88 百万米ドル |
| 市場規模 (2031) | 145.44 百万米ドル |
| Growth Rate (2026 - 2031) | 7.59 % |
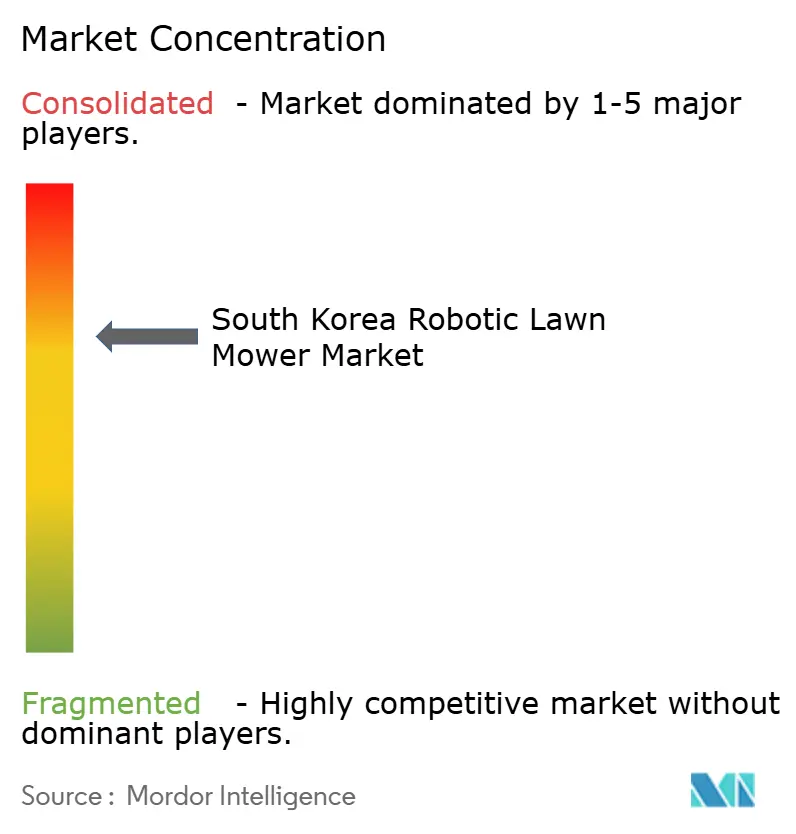
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる韓国ロボット芝刈り機市場分析
韓国ロボット芝刈り機市場規模は2025年に93.76 ミリオン 米ドルと評価され、2026年の100.88 ミリオン 米ドルから2031年には145.44 ミリオン 米ドルに達すると予測されており、予測期間(2026年~2031年)のCAGRは7.59%です。市場は、コネクテッドホームの普及拡大、造園労働コストの上昇、ワイヤーフリーナビゲーションシステムの利用可能性によって支えられています。コネクテッドデバイスは、すでにホームオートメーションを利用している家庭にとって、アプリベースの芝生管理をより身近なもにしています。商業事業者も、複数の敷地にわたる繰り返しの手作業を削減するために自律型草刈りの評価を進めています。サプライヤーは、地域ディーラーのカバレッジ、設置サポート、ソフトウェアアップデートで競争しています。普及拡大に向けた主な制約としては、高い購入価格、雨天、不均一な地形、アーリーアダプター以外のグループにおける認知度の低さが挙げられます。
主要レポートのポイント
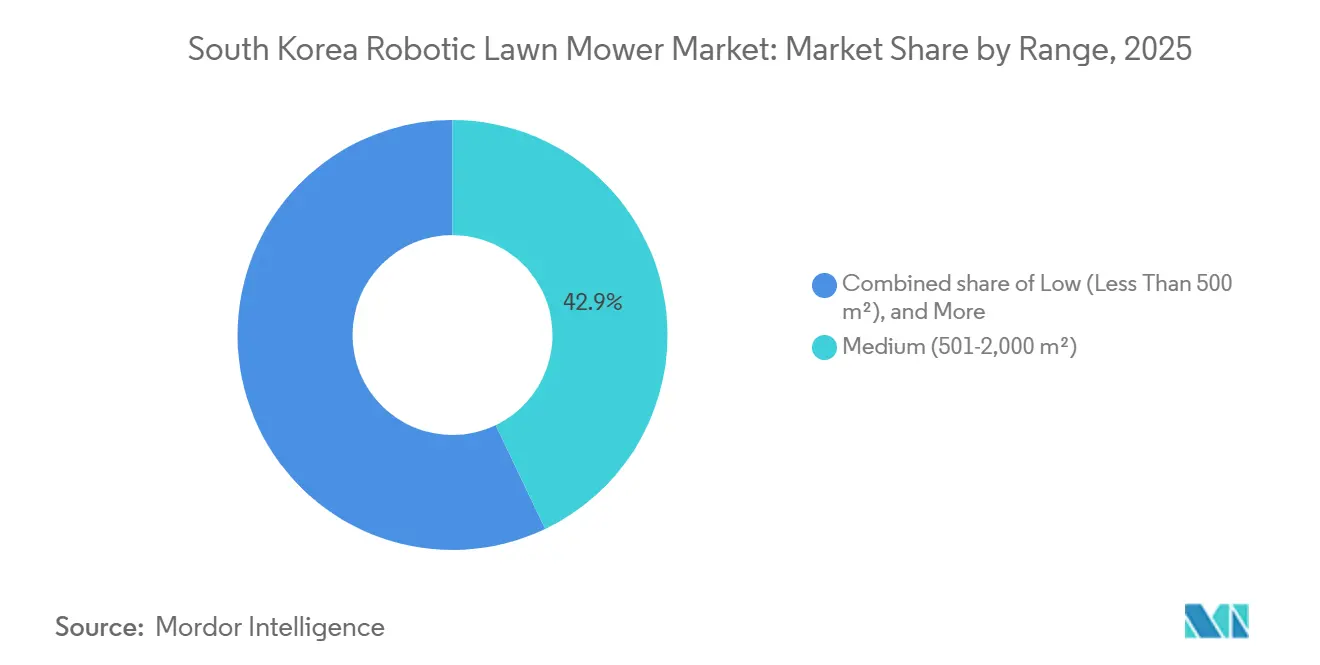
- 範囲別では、中(501~2,000 m²)セグメントが2025年の韓国ロボット芝刈り機市場シェアの42.9%を占め、高(2,000 m²超)セグメントは2026年から2031年にかけてCAGR 9.2%で成長すると予測されています。
- ナビゲーション技術別では、境界ワイヤーが2025年の韓国ロボット芝刈り機市場規模の64.8%を占め、ビジョン/カメラシステムは2026年から2031年にかけてCAGR 11.8%で成長すると予測されています。
- エンドユーザー別では、住宅用が2025年のシェアの62.9%を占め、商業用は2026年から2031年にかけてCAGR 10.4%で成長すると予測されています。
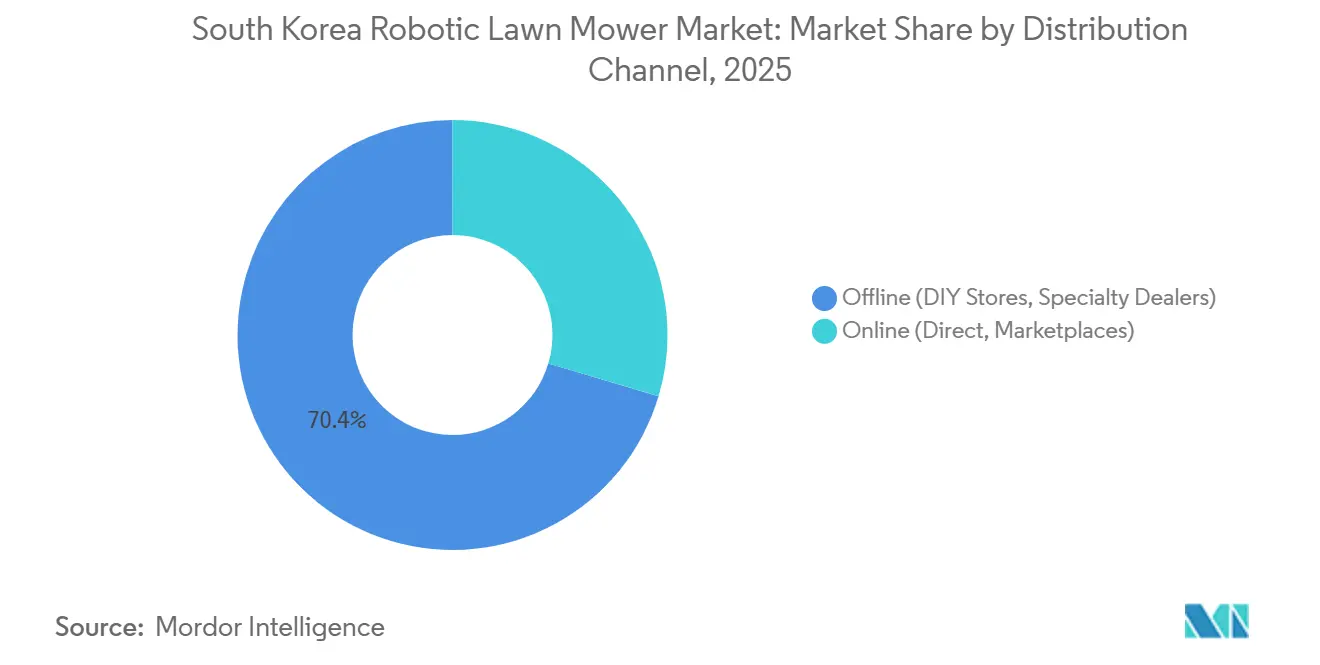
- 流通チャネル別では、オライン(DIYストア、専門ディーラー)が2025年のシェアの70.4%を占め、オンライン(直販、マーケットプレイス)は2026年から2031年にかけてCAGR 9.6%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
韓国ロボット芝刈り機市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| スマートホームおよびコネクテッドデバイス普及の拡大 | +1.8% | 全国規模、ソウル首都圏および主要都市圏に集中 | 中期(2~4年) |
| 高密度都市部における静音・低排出ガス芝生管理への需要 | +1.5% | ソウル首都圏、釜山および東南部地域、集合住宅密集都市ゾーン | 短期(2年以内) |
| 商業造園における労働力不足と賃金上昇圧力 | +1.6% | 全国規模、京畿道・済州島のゴルフコリドーおよび施設敷地での早期成果 | 中期(2~4年) |
| ワイヤーフリーRTKおよびビジョンベースナビゲーションの成長 | +1.9% | 全国規模、特に技術志向の住宅用および商業用顧客 | 短期(2年以内) |
| 住宅用およびゴルフコース管理のプレミアム化 | +1.2% | ソウル首都圏、京畿道、別エリア、ゴルフリゾート | 長期(4年以上) |
| 韓国固有のディーラーおよびアフターサービスのローカライゼーション | +1% | 全国規模、ソウル、釜山、大田、光州での早期成果 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
スマートホームおよびコネクテッドデバイス普及の拡大
韓国のデジタルインフラは、アプリ制御の園芸機器をサポートしています。Samsung Electronics Co., Ltd.は2025年に韓国で2,300万人以上のユーザーを有し、Bespoke AI Steamロボット掃除機購入者の92%がデバイスをプラットフォームに接続しており、AIアプライアンスユーザーの間でSmartThingsの強い普及が示されています[1]Samsung Electronics、「韓国でのSamsung SmartThingsユーザーが2,300万人を突破」、Samsung Newsroom、samsung.com。。SmartThings、Google Home、および関連プラットフォームと連携するロボット芝刈り機は、確立された家庭のルーティンに適合します。韓国ロボット芝刈り機市場は、自動刈りを別のコネクテッドアプライアンスとして捉える購買層にリーチできます。コネクテッドデバイスが増えるごとに、隣接する家庭タスクの自動化がより身近になります。プラットフォームと直接統合しているサプライヤーは、特にディーラーが既存の家庭用コントロールと連携するシステムを推奨する場合、別途ブリッジアプリケーションに依存するブランドよりも優位に立ちます。
高密度都市部における静音・低排出ガス芝生管理への需要
騒音への配慮が、韓国の高密度な住宅・商業環境において静音型芝生管理機器の重要性を高めています。騒音・振動規制法は、国内の騒音管理に関する規制の枠組みを提供しています[2]環境部、「騒音・振動規制法施行令」、韓国法制研究院、elaw.klri.re.kr。。バッテリー駆動のロボット芝刈り機は通常、約55~65 dBという比較的低い騒音レベルで動作するため、従来の草刈り機器がより大きな騒音を発生させる可能性がある用途に適しています。これは特に、集合住宅、キャンパス、公園、ホテル、リゾートなど、施設管理者や設備担当者が居住者、来訪者、または日常業務を妨げることなく造園エリアを維持する必要がある場所に関連します。騒音低減が単なる製品上の利点ではなく運用上の考慮事項となるにつれ、調達チームは機器の入札や施設管理要件に騒音関連の仕様を組み込むことができます。これにより、ロボット芝刈り機に対する追加の需要経路が生まれます。低い動作騒音と自律機能により、施設管理者は人口密集地や交通量の多い場所での騒音を最小限に抑えながら、定期的な芝生管理を自動化できます。
商業造園における労働力不足と賃金上昇圧力
労働力不足と人件費の上昇が、商業造園事業者に繰り返しの管理作業への自動化導入を促しています。韓国は2026年の季節労働者割当を109,100人に設定し、前年比14%増となっており、労働集約的なセクター全体での追加労働力への継続的な需要を反映しています。ロボット芝刈り機は、繰り返しの草刈り作業に必要な手作業量を削減し、より高い監督や専門スキルを必要とする業務に労働者を再配置することを可能にします。例えば、高陽市のSpring Hills Country Clubは、2026年にAI芝生管理ロボットによる5年間の維持費節約額として7億ウォン(50万米ドル)を見込んでいると報告しています。このようなコスト削減の可能性は、特に草刈りが頻繁で労働需要が高いゴルフコース、施設、複数拠点の商業施設において、自動化のビジネスケースを強化します。商業ユーザーが運用コストと労働生産性に基づいて機器を評価するようになるにつれ、ロボット草刈りソリューションへの需要はプロの造園および管理芝生用途全体に拡大する可能性があります。
ワイヤーフリーRTKおよびビジョンベースナビゲーションの成長
RTK、AIビジョン、および自己位置推定と地図作成の同時実行(SLAM)の進歩により、ロボット芝刈り機の設置とナビゲーションの障壁が低下しています。Shenzhen Mammotion Technologies Co., Ltd.はCES 2026でLUBA 3 AWDを発表し、Tri-Fusionシステムにおいてライダー、RTK、AIビジョンを搭載し、±1 cmの測位精度を主張しています[3]MAMMOTION、「MAMMOTIONがCES 2026でゲームチェンジングなロボット芝刈り機ラインナップを発表」、PR Newswire、prnewswire.com。。Kressは2026年7月にEyePilotを発表し、RTK測位、ビジョンAI、V-SLAMナビゲーションを搭載し、境界ワイヤーや敷地内アンテナを不要にしました。これらの技術は、敷地のマッピングを簡素化し、測位と障害物検知を改善し、物理的な設置作業の必要性を低減します。設置要件の低下により、境界ワイヤーの設置や複雑な芝生レイアウトのナビゲーションへの懸念からロボット芝刈り機を避けていた庭や商業施設にも対応可能な顧客基盤が広がります。ワイヤーフリーシステムがより高性能かつ導入しやすくなるにつれ、技術の改善が韓国全体でのロボット芝刈り機の普及拡大を支援できます。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 従来型芝刈り機に対する高い初期コスト | -1.8% | 全国規模、特にプレミアム支出が低い地方・中小都市 | 短期(2年以内) |
| 急傾斜・分断・湿潤な芝生での性能制限 | -1.2% | 全国規模、特に丘陵地の住宅地および内陸農村部 | 中期(2~4年) |
| プレミアムアーリーアダプター以外でのブランド認知度の低さ | -0.7% | 全国規模、特に大田・中部地域、光州・南西部地域、その他地域 | 中期(2~4年) |
| RTKカバレッジ、マッピング品質、敷地レベルの設置への依存 | -0.6% | 全国規模、高密度5GおよびNetRTKカバレッジエリアでの改善 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
従来型芝刈り機に対する高い初期コスト
ロボット芝刈り機の高い初期コストは、韓国での普及における重大な障壁であり続けており、特に自動化機器と従来の草刈りソリューションを比較する住宅購入者の間で顕著です。RTK、AIビジョン、ライダーを搭載したワイヤーフリーモデルは通常200万ウォンから700万ウォン(1,430米ドルから5,000米ドル)の価格帯であるのに対し、従来のガソリン式芝刈り機は20万ウォンから50万ウォン(143米ドルから357米ドル)です。この大きな価格差により、比較的小さな芝生を持つ住宅所有者にとってロボット芝刈り機の導入を正当化することが難しく、設置、敷地マッピング、アクセサリーによって総購入コストがさらに増加する可能性があります。自律動作により繰り返しの草刈り作業と労働需要を削減できますが、財務的なメリットは長期間にわたって実現される一方、購入費用は初期に発生します。ファイナンスオプション、総所有コストツール、サービスとしてのロボティクス(Robotics-as-a-Service)の提供は、コストを分散させたり長期的な節約を強調したりすることで、この障壁を低減するのに役立ちます。しかし、メーカーが実用的な日常機能を備えたより手頃なワイヤーフリーモデルを提供するまでは、価格感度がコスト意識の高い住宅顧客の間での普及を制約し、ロボット草刈りのプレミアムユーザー以外への拡大を制限する可能性があります。
急傾斜・分断・湿潤な芝生での性能制限
韓国の多様な地形、分断された住宅レイアウト、季節的な降雨は、ロボット芝刈り機の動作性能を制限する可能性があります。特に釜山や光州などの地域の丘陵地の物件では、急勾配が牽引力、ナビゲーション、草刈りの安定性に大きな負荷をかける可能性があります。狭い通路や分離した芝生エリアも、より詳細なマッピングとマルチゾーン管理を必要とし、導入の複雑さを増す可能性があります。さらに、6月から9月にかけての梅雨(チャンマ)シーズンは頻繁な降雨と高湿度をもたらし、芝生が濡れた状態が続く場合に牽引力、草刈り、電子部品に課題をもたらします。これらの条件は、耐水設計と信頼性の高い湿潤草刈り動作の重要性を強調しており、性能が低い製品は顧客満足度の低下、サービス需要の増加、返品リスクの上昇につながる可能性があります。その結果、韓国の地域地形と気象条件に対するロボット芝刈り機の適合性が購買決定に影響を与え、製品が困難な芝生全体で一貫した性能を発揮できない場合に普及を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
範囲別:中範囲がリードし、高範囲がより速い成長を記録
中(501~2,000 m²)範囲セグメントは2025年の韓国ロボット芝刈り機市場シェアの42.9%を占めました。この範囲は、都市周辺部の多くの郊外別荘区画や一戸建て住宅の芝生サイズと一致しており、ユーザーは大面積商業機器に関連する高い容量を必要とせずに、プライベートガーデンに十分なカバレッジを必要としています。この範囲のモデルは、カバレッジ要件と機器コストおよび設置ニーズのバランスを取りながら、幅広い住宅顧客基盤に対応できます。低(500 m²未満)セグメントは、よりコンパクトな都市型庭園や屋上緑地に対応し、対応可能エリアを制限しますが、スペースが限られた住宅環境での需要を支えています。典型的な住宅用芝生サイズとの広い適合性により、中範囲が韓国の主要な数量セグメントとなっています。
高(2,000 m²超)範囲セグメントは、商業施設やゴルフコースでの自律型草刈りの利用増加に支えられ、2026年から2031年にかけてCAGR 9.2%で成長すると予測されています。広大な敷地での頻繁な草刈りは相当な労働力と機器時間を必要とするため、大規模な敷地は自動化からより直接的な恩恵を受けます。韓国ゴルフ場管理協会は2025年に自律型・精密芝生管理を取り上げたコース管理白書を発表し、ソウォンバレーカントリークラブは2025年に韓国のゴルフコースフェアウェイに無人ロボット芝刈り機を導入しました。このような導入事例は、自律型機器が大面積芝生管理にどのように統合できるかの地域的な事例を提供し、他のプロ事業者が同様のソリューションを評価するきっかけとなる可能性があります。これにより、大面積用途が市場を住宅用物件以外に拡大するための重要な手段となっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


ナビゲーション技術別:境界ワイヤーがリードし、ビジョン/カメラがより速い成長を記録
境界ワイヤーセグメントは2025年の韓国ロボット芝刈り機市場シェアの64.8%を占め、長い商業的実績、確立されたディーラーネットワーク、住宅ユーザーの間での親しみやすさに支えられています。これらのシステムは、平坦で規則的な形状の芝生で信頼性の高いナビゲーションを提供でき、一般的により高度なセンシング技術を必要としないため、価格に敏感な購買層での使用を支えています。ただし、設置には草刈りエリアの周囲に物理的な境界ワイヤーを敷設する必要があり、設置作業が増加し、芝生レイアウトの変更が困難になる可能性があります。ワイヤーフリー技術の導入が容易になるにつれ、確立された境界ワイヤーベースは設置要件を削減するシステムによってますます挑戦を受けています。境界ワイヤーモデルは市場の既存の技術基盤を引き続き提供しますが、その相対的なシェアは新しいナビゲーションシステムからの圧力に直面する可能性があります。
ビジョン/カメラナビゲーションは、AIベースの知覚とセンサー統合の改善ワイヤーフリーロボット芝刈り機の能力を拡大するにつれ、2026年から2031年にかけてCAGR 11.8%で成長すると予測されています。これらのプラットフォームは、AIカメラとRTK測位を組み合わせ、場合によってはライダーセンシングを使用して、埋設ワイヤーを必要とせずに芝生の境界、障害物、動作環境の変化を識別できます。Husqvarna ABは2026年に、プロフェッショナル向けAutomower 540 EPOSを含む4,000 m²から7,500 m²の芝生向けAIビジョン技術を搭載したロボット芝刈り機ポートフォリオを拡大しました。GNSS/RTK-GPSシステムも、精密な測位が重要な大規模物件に対応しており、無線機器に対する電波研究院の要件はサプライヤーにとってコンプライアンス上の考慮事項であり続けています。センサーベースのワイヤーフリーナビゲーションへの移行は、ロボット草刈りを採用できる物件の範囲を広げ、ビジョン/カメラシステムのより速い成長を支援しています。
エンドユーザー別:住宅用セグメントがリードし、商業用セグメントがより速い成長を記録
住宅用セグメントは2025年の韓国ロボット芝刈り機市場シェアの62.9%を占め、プレミアム住宅所有者の採用と、施設用物件と比較した民間庭園の多さに支えられています。需要はソウル首都圏、京畿道、および高所得郊外コミュニティに集中しており、住宅所有者は自動芝生管理機器への投資能力が高くなっています。低騒音動作、コネクテッドコントロール、自律スケジューリングは、庭のレイアウトが利用可能なシステムと互換性がある場合、定期的な管理作業を削減しようとするユーザーにさらに訴求します。住宅用セグメントは、特に適切な庭のスペースと購買力を持つ家庭の間で、市場の主要な顧客基盤を提供しています。
商業用セグメントは、ゴルフコース、ホテル、リゾート、公園管理当局、施設管理会社が労働生産性と運用コストに基づいてロボット草刈りをますます評価するにつれ、2026年から2031年にかけてCAGR 10.4%で成長すると予測されています。Spring Hills Country Clubは、AI芝生管理自動化による5年間の維持費節約額として7億ウォン(50万米ドル)を見込んでおり、大規模管理物件における潜在的な財務的メリットを示しています。フリート管理、クラウド診断、マルチ芝刈り機の連携により、商業サイト全体に複数の自律型ユニットを展開する実用性がさらに向上します。Husqvarna AB EPOS、Kress Voyager、Belrobotics Bigmowなどのプラットフォームは、ロボット草刈りが個人の庭を超えてプロの芝生管理へと拡大していることを示しています。商業用の採用は、特に広大な敷地で頻繁かつ一貫した管理が必要な場合に、ロボット芝刈り機のより広い用途を生み出しています。
流通チャネル別:オフラインチャネルがシェアを維持し、オンラインが成長
オフラインチャネル(DIYストア、専門ディーラー)は2025年の韓国ロボット芝刈り機市場シェアの70.4%を占めました。初めての購入者は、特に境界ワイヤーやより複雑なナビゲーションシステムを使用する場合、敷地マッピング、設置、キャリブレーション、季節的なメンテナンスに関するガイダンスを必要とすることが多いです。専門ディーラーは、韓国語の製品サポートとともにこれらのサービスを提供でき、初期採用に関連する技術的な障壁を低減します。このサービスコンポーネントにより、購入者が製品を評価し、購入を決定する前に設置支援を受けることを好む、より関与度の高い購入においオフラインチャネルが優位に立ちます。オフラインチャネルは、特に設置とアフターサービスサポートを必要とする顧客にとって、初回購入の中心であり続けています。
オンラインチャネル(直販、マーケットプレイス)は、製品への親しみやすさの向上とワイヤーフリーナビゲーションにより広範なディーラーサポートの必要性が低下するにつれ、2026年から2031年にかけてCAGR 9.6%で成長すると予測されています。クーパンやNaver Shoppingなどの直販サイトやマーケットプレイスは、デジタルネイティブブランドに購買層へのより広いアクセスを提供し、顧客が購入前にカバレッジ、ナビゲーション技術、接続機能を比較できるようにします。Shenzhen Mammotion Technologies Co., Ltd.は、オンライン直販、アプリガイドによる自己設置、郵送サービスを顧客モデルの一部として活用しており、メーカーが物理的なディーラーネットワークへの依存を低減できることを示しています。境界ワイヤーシステムからアップグレードする既存のロボット芝刈り機所有者も、オンボーディングの必要性が少なくなり、オンライン購入がより実用的になる可能性があります。自己設置が容易になり、消費者が技術に慣れ親しむにつれ、オンラインチャネルは韓国でのロボット芝刈り機購入のシェアを拡大できます。
地理的分析
ソウル首都圏は、韓国ロボット芝刈り機市場における主要な需要クラスターです。ソウル、仁川、京畿道圏を含みます。この地域は、プレミアム住宅密度、技術志向の消費者、京畿道ゴルフコースの集中が組み合わさっています。高密度な都市開発は、適切な民間・商業物件における静音・自動芝生管理の重要性も高めています。ソウル首都圏は、住宅用およびプレミアム用途の需要が最も集中している地域です。
釜山・東南部地域、大田・中部地域、光州・南西部地域は中位の需要クラスターです。釜山には、商業用および高級住宅用途に適したプレミアム住宅やホテル・リゾート物件があります。大田には、ソウルでの検証に続いてアーリーアダプションを支援できる技術リテラシーの高い高所得者層がいます。光州・南西部地域は、郊外の家庭、スポーツ施設、公園、地域のゴルフ会場からの需要を加えています。
大邱・蔚山、江原道、済州島、忠清道・全羅道の主要クラスター外の地域を含む国内の他の地域も、ロボット芝刈り機普及の追加機会を提供しています。これらの市場には、リゾート、ペンション型宿泊施設、ゴルフコース、公園、宗教施設、および高範囲ロボット芝刈り機を収容できる大規模な造園エリアを持つその他の施設が含まれます。農村部では労働力の確保も考慮事項であり、2025年の季節労働者プログラムには農業に割り当てられた86,633人の参加者がいます。ディーラーカバレッジ、製品認知度、ワイヤーフリーシステムへのアクセスが改善するにつれ、これらの地域市場は全体的な需要への貢献を徐々に拡大できます。より広い地域市場は、ロボット草刈りが主要都市圏以外のユーザーにとってよりアクセスしやすく身近なものになるにつれ、普及のさらなる余地を提供しています。
競合環境
韓国ロボット芝刈り機市場は適度に集約されており、主要サプライヤーにはHusqvarna AB、Segway Inc.、Shenzhen Mammotion Technologies Co., Ltd.、Kress、STIGA S.p.A.が含まれます。Husqvarna ABのポジションは、設置、マッピング、季節的な再キャリブレーション、地域サポートなどのディーラーサービスによって支えられています。Segway Inc.はNavimow製品ラインの規模と国際的な流通から恩恵を受けています。サービスの深さが競争の主要な基盤となっています。韓国語トレーニング、ソフトウェアサポート、カスタマイズされたファームウェアを持つブランドは、顧客をより効果的に維持できます。
Shenzhen Mammotion Technologies Co., Ltd.および他の中国サプライヤーは、迅速な製品アップデートと中価格帯の価格設定で競争しています。Kressは2026年7月に、境界ワイヤーや敷地内アンテナを必要としないRTK、ビジョンAI、V-SLAMナビゲーションを搭載したEyePilotを発表しました。Husqvarna ABは2025年10月に統合AIビジョンを搭載した4つのAutomower NERAモデルを発表しました。これらの動向は、確立されたサプライヤーがワイヤーフリー製品を拡大しながら障害物検知を強化していることを示しています。
商業サービスモデルは、韓国ロボット芝刈り機市場における別の競争機会を提供しています。サービスとしてのロボティクス(Robotics-as-a-Service)は、商業造園購買者が機器コストを評価しやすくすることができます。コンパクトで静音なモデルは、多くの現行製品が十分に対応していない別荘や屋上庭園の用途にも対応します。Husqvarna ABのEPOSファミリーは、商業・施設購買者にとってのコンプライアンス参照を提供しています。新規参入者も市場参入前に関連する無線認証要件を満たす必要があります。製品性能、地域サポート、調達準備が価格とともに競争を形成します。
韓国ロボット芝刈り機業界リーダー
Husqvarna AB(Husqvarna Group)
Segway Inc.(Ninebot Ltd.)
Shenzhen Mammotion Technologies Co., Ltd.
Kress(Positec Group)
STIGA S.p.A.(3i Group plc)
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年9月:Segway NavimowはIFA 2026でNavimow H5 Proを発表し、ゼロエッジ草刈りのためのEdgeMaestro伸縮式ロボットアームを搭載しました。このローンチは、境界や障害物付近に残る草に対応し、完全カバレッジ自動化を求める住宅購入者向けのブランドの提案を強化しています。
- 2026年9月:高陽市のSpring Hills Country Clubは、X-Upが開発したAI自動運転目土ロボットとAIボールマーク修復ロボットを導入しました。ディボット修復精度92%を報告し、5年間の維持費節約額として7億ウォン(50万米ドル)を見込んでいます。
- 2025年7月:坡州市のソウォンバレーカントリークラブが韓国初の無人ロボット芝刈り機をゴルフコースフェアウェイに導入しました。同会場はKPGAおよびKLPGAツアーイベントを開催しており、この導入はチャンピオンシップグレードの施設での自律型芝生管理を実証しました。


韓国ロボット芝刈り機市場レポートの範囲
市場は、韓国における住宅用および商業用途での自律的な草刈りと芝生管理に使用されるロボット芝刈り機を対象としています。動作範囲、ナビゲーション技術、エンドユーザー、流通チャネルによって差別化されたロボット草刈りシステムを含みます。
韓国ロボット芝刈り機レポートは、範囲別(低(500 m²未満)、中(501~2,000 m²)、高(2,000 m²超))、ナビゲーション技術別(境界ワイヤー、ビジョン/カメラ、GNSS/RTK-GPS)、エンドユーザー別(住宅用および商業用)、流通チャネル別(オンライン(直販、マーケットプレイス)およびオフライン(DIYストア、専門ディーラー))でセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 低(500 m²未満) |
| 中(501~2,000 m²) |
| 高(2,000 m²超) |
| 境界ワイヤー |
| ビジョン/カメラ |
| GNSS/RTK-GPS |
| 住宅用 |
| 商業用 |
| オンライン(直販、マーケットプレイス) |
| オフライン(DIYストア、専門ディーラー) |
| 範囲別 | 低(500 m²未満) |
| 中(501~2,000 m²) | |
| 高(2,000 m²超) | |
| ナビゲーション技術別 | 境界ワイヤー |
| ビジョン/カメラ | |
| GNSS/RTK-GPS | |
| エンドユーザー別 | 住宅用 |
| 商業用 | |
| 流通チャネル別 | オンライン(直販、マーケットプレイス) |
| オフライン(DIYストア、専門ディーラー) |


レポートで回答される主要な質問
韓国ロボット芝刈り機市場の予測値はいくらですか?
市場は2026年の100.88 ミリオン 米ドルから2031年には145.44 ミリオン 米ドルに成長し、2026年から2031年のCAGRは7.59%と予測されています。
韓国で最も速く成長しているロボット芝刈り機の範囲はどれですか?
高(2,000 m²超)範囲セグメントは、商業用およびゴルフコース需要に支えられ、2031年までにCAGR 9.2%で成長すると予測されています。
韓国で最も速く成長しているナビゲーション技術はどれですか?
ビジョン/カメラナビゲーションは、ワイヤーフリーシステムが設置作業を削減するにつれ、2031年までにCAGR 11.8%で成長すると予測されています。
なぜ商業用セグメントはロボット芝刈り機を採用しいるのですか?
商業用セグメントはCAGR 10.4%で成長すると予測されており、ゴルフコース、ホテル、リゾート、公園、その他の施設全体での労働コスト削減、フリート管理、より予測可能なメンテナンスによって牽引されています。
韓国でのロボット芝刈り機のより広い普及を制限しているものは何ですか?
高い初期コスト、困難な地形、雨季の条件、認知度の低さ、RTKセットアップ要件が普及を制限する可能性があります。ディーラーサポートと韓国語のセットアップ支援がこれらの障壁に対処するのに役立ちます。
最終更新日:



