
南米ウェアラブルセンサー市場規模とシェア
市場概要
| 調査期間 | 2024 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
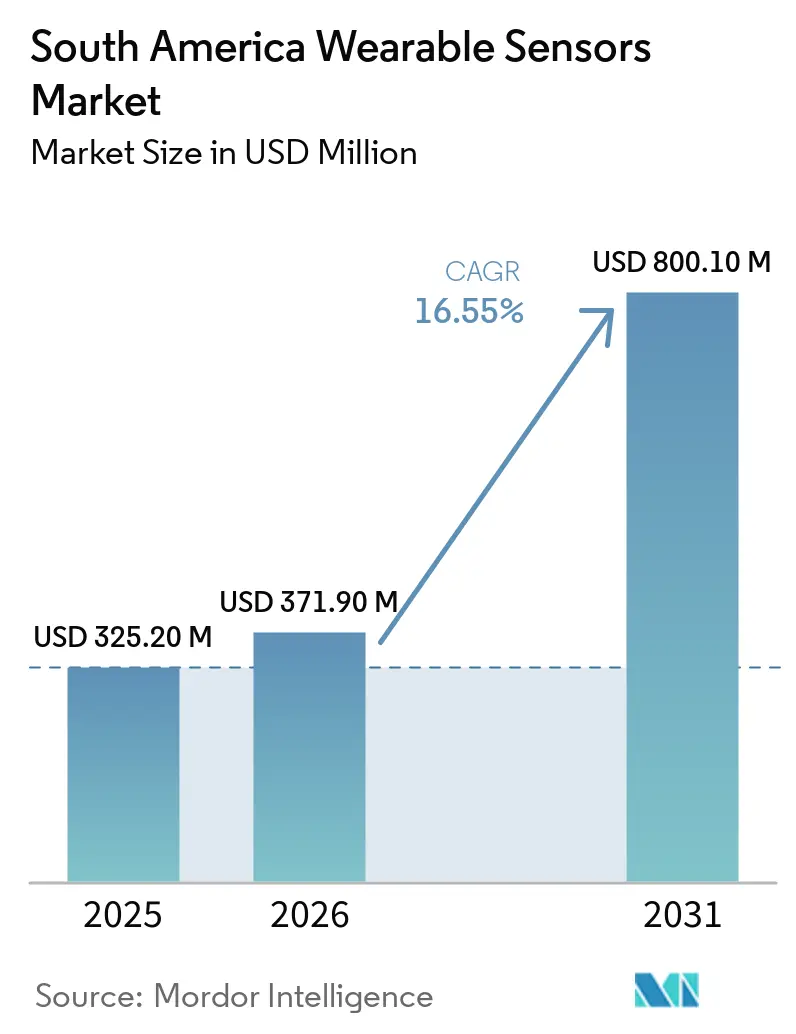
| 基準年の市場規模 (2025) | 325.20 百万米ドル |
| 市場規模 (2026) | 371.90 百万米ドル |
| 市場規模 (2031) | 800.10 百万米ドル |
| 成長率 (2026 - 2031) | 16.55 % |
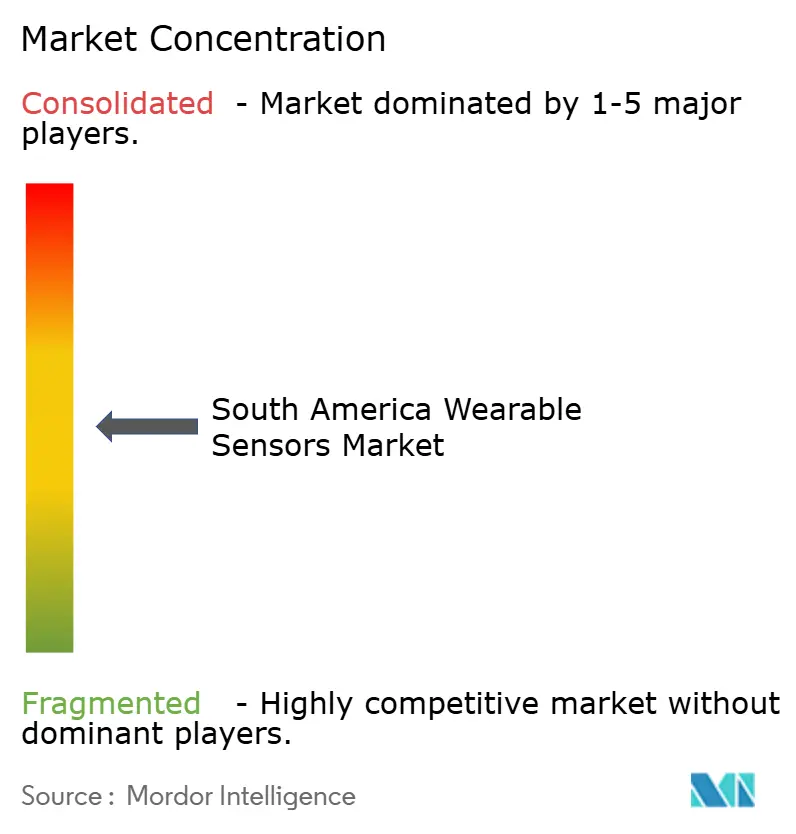
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米ウェアラブルセンサー市場分析
南米ウェアラブルセンサー市場規模は、2025年の325.20 ミリオン 米ドルおよび2026年の371.90 ミリオン 米ドルから2031年までに800.10 ミリオン 米ドルへと拡大し、2026年から2031年の間にCAGR 16.55%を記録する見込みです。
ウェアラブルセンサー市場は、基本的な活動追跡から予防ケアや日常的な健康モニタリングをサポートするデバイスへとシフトしています。公共のテレヘルスプログラムおよび民間の医療提供者は、患者に接続デバイスを届けるチャネルを拡大しています。モバイルネットワークカバレッジの改善により、主要都市部での継続的なデータ送信がより実用的になっています。デバイスメーカーはスマートウォッチやパッチに追加センサーを統合し、価値提案を高めています。
主要レポートのポイント
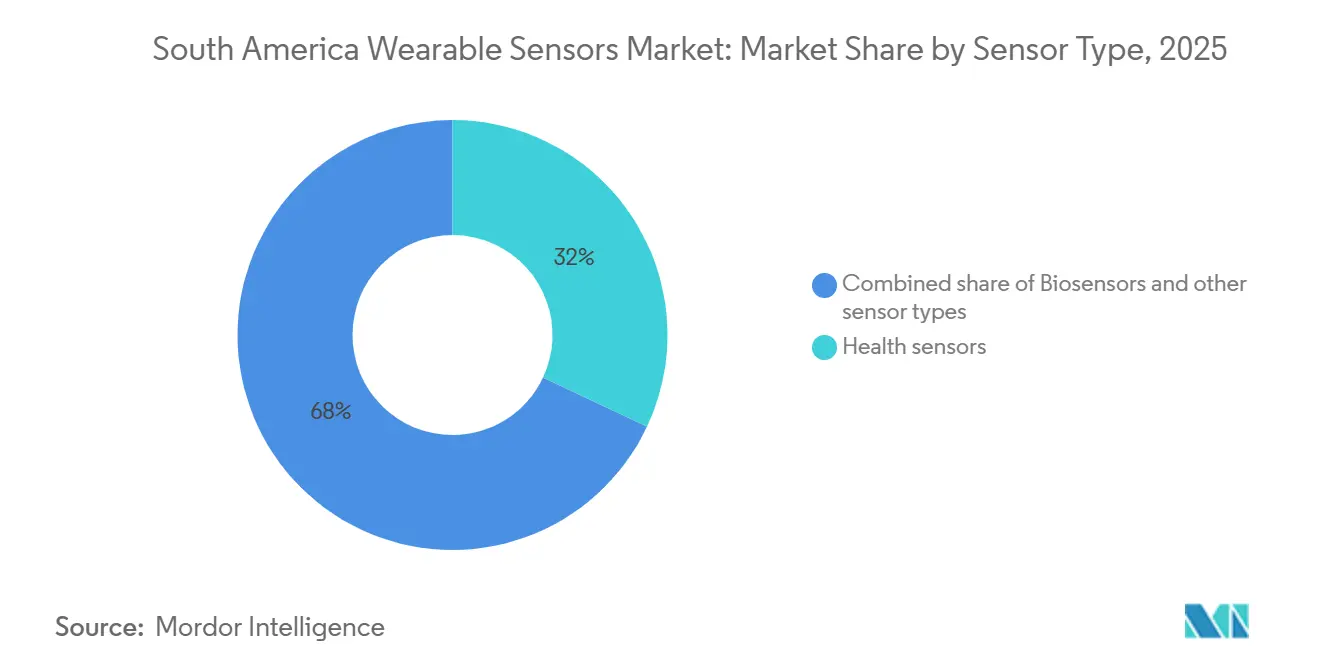
- センサータイプ別では、ヘルスセンサーが2025年の南米ウェアラブルセンサー市場シェアの32.00%を占め、バイオセンサーは2031年までにCAGR 22.50%で拡大する見込みです。
- 技術別では、MEMSが2025年の市場シェアの52.00%を占め、フレキシブルおよびプリンテッドセンサーは2031年までにCAGR 24.50%で拡大する見込みです。
- デバイスフォームファクター別では、スマートウォッチが2025年の市場シェアの42.00%を占め、医療用パッチは2031年までにCAGR 20.50%で拡大する見込みです。
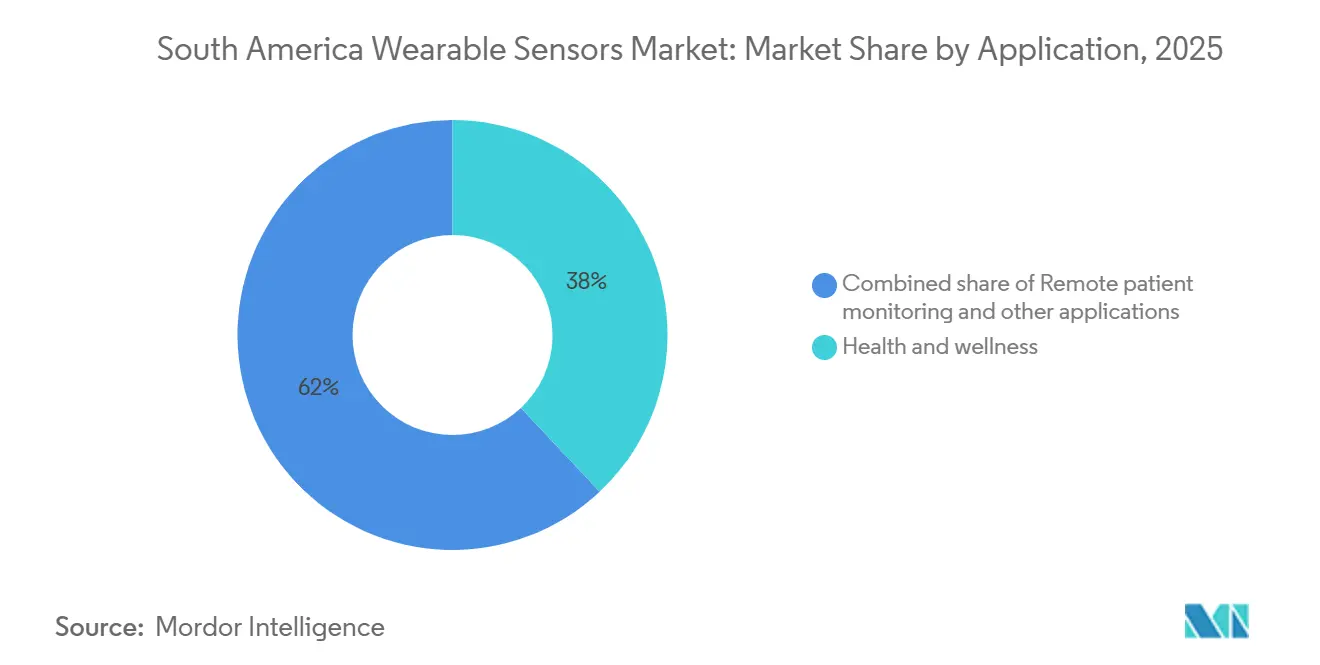
- アプリケーション別では、ヘルスおよびウェルネスが2025年の市場シェアの38.00%を占め、遠隔患者モニタリングは2031年までにCAGR 19.20%で拡大する見込みです。
- 接続性別では、Bluetooth Low Energyが2025年の市場シェアの52.00%を占め、LTEおよび5Gを含むセルラー接続は2031年までにCAGR 22.00%で拡大する見込みです。
- 地域別では、ブラジルが2025年の南米ウェアラブルセンサー市場シェアの56.00%を占め、コロンビアは2031年までにCAGR 17.50%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 予防ヘルスのための接続型ウェアラブル | 4.50% | ブラジルおよびコロンビア、アルゼンチンおよびチリへの波及効果あり | 短期(2年以内) |
| 遠隔患者モニタリングおよびテレヘルスの拡大 | 3.80% | ブラジル、コロンビアおよびペルーへの波及効果あり | 中期(2〜4年) |
| 慢性疾患および加齢関連モニタリングニーズ | 3.20% | ブラジル、アルゼンチン、コロンビア | 長期(4年以上) |
| スマートフォン、5G、IoTエコステムの拡大 | 2.50% | ブラジル、コロンビア、南米その他 | 短期(2年以内) |
| MEMSおよびセンサーコンポーネントコストの低下 | 1.50% | グローバル、ブラジル、コロンビア、アルゼンチンへの直接的恩恵あり | 中期(2〜4年) |
| ブラジル主導のAI対応ウェアラブルの臨床検証 | 0.80% | ブラジル、コロンビアおよびアルゼンチンへの新興波及効果あり | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
予防ヘルスのための接続型ウェアラブルの採用拡大
予防ヘルスニーズが、南米ウェアラブルセンサー市場における接続型モニタリングデバイスへの需要を支えています。南北アメリカにおける肥満は2000年以降67.5%増加し、糖尿病は53.6%増加しました。南米における身体的不活動率は35.6%に達しており、活動追跡および健康アラートデバイスの使用を後押ししています[1]。これらの状況は、医療提供者およびユーザーにとって、活動、睡眠、心拍数、その他の健康指標の定期的なモニタリングの重要性を高めています。UNICAMPのViva Bem応用研究センターによる研究では、スマートウォッチのバイオシグナルデータが80%以上の精度で不安やストレス状態を識別できることが示されました。このような研究は、臨床ケアパスウェイにおけるウェアラブル生成データの受容を高め、消費者向けウェルネスにおける確立された役割を拡大する可能性があります。
遠隔患者モニタリングおよびテレヘルスの拡大
ブラジルは、南米ウェアラブルセンサー市場における遠隔モニタリングのより明確な制度的経路を確立しています。法律第14,510号がブラジルにおけるテレヘルスを正式化し、SUSデジタル・テレサウーデプログラムがデジタルサービスを公共医療システムにさらに統合しました[2]。2025年ICTヘルス調査では、ブラジルの医療施設の20%がテレモニタリングを使用していると報告される見込みです。2026年1月、連邦政府はSUSデジタルの下でIoT医療機器およびテレメディシンソリューションを対象とした公募第1/2026号を開始する定です。この調達チャネルは、小売チャネルよりも臨床機器に対するより予測可能な需要を生み出す可能性があります。また、公共調達、臨床検証、およびシステム統合要件を満たすサプライヤーにも恩恵をもたらす可能性があります。
慢性疾患および加齢関連モニタリングニーズの増大
慢性疾患と人口動態の変化が、南米ウェアラブルセンサー市場に対する長期的な需要を生み出しています。2021年、南北アメリカでは非感染性疾患が600万人の死亡を引き起こし、2000年から43%増加しました。心血管疾患とがんがこれらの死亡の半数以上を占め、約40%が70歳未満で発生しました。InCorは、症状が現れる前に心血管リスクを識別するよう設計されたIoT接続ブレスレットについて、200名の患者を対象とした臨床検証プログラムを開始しました。70歳以上の地域人口は1980年の4.6%から2020年の7.8%に増加し、2060年までに17.4%に達すると予測されています。平均寿命の上昇により、患者が病院やクリニック以外で使用できるモニタリングソリューションへの需要が高まるでしょう。
スマートフォン、5G、IoTエコシステムの拡大
接続性の向上が、南米全域での遠隔ケアにおけるウェアラブルセンサーのより信頼性の高い使用を支えています。2026年、Nokiaはブラジルのネットワーク近代化パートナーシップをTIM Brasilとともに14の追加州に拡大し、ブラジルの人口の42%をカバーする予定です。この展開は、医療IoTサービスを含むエンタープライズアプリケーションをサポートします。セルラーネットワークは、ケアチームへのアラート送信時にデバイスが近くのスマートフォンに依存する必要性を低減します。この機能は、データ送信の遅延がデバイスの実用的価値を低下させる可能性がある遠隔患者モニタリングにおいて特に重要です。また、メーカーがBluetoothベースのデバイスと並行してLTEおよび5G対応製品を開発することを促進します。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| デバイスの手頃さと自己負担購入の障壁 | -2.20% | アルゼンチン、コロンビア、ペルー、ブラジル全域の低所得層 | 中期(2〜4年) |
| 断片化した標準と相互運用性の制約 | -1.50% | 地域全体、特にブラジル、コロンビア、アルゼンチン | 中期(2〜4年) |
| 継続的なウェアラブルモニタリングに対する償還のギャップ | -1.20% | ブラジル、コロンビア、アルゼンチン、南米その他 | 中期(2〜4年) |
| プライバシー、サイバーセキュリティ、ローカルデータガバナンスの複雑性 | -0.80% | ブラジル、MERCOSURへの二次的影響あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デバイスの手頃さと自己負担購入の障壁
手頃さが、南米ウェアラブルセンサー市場における臨床用ウェアラブルデバイスの採用を制限しています。低・中所得国におけるウェアラブルに関する研究では、デバイスの初期費用が採用の主要な障壁として特定されています。エントリーレベルの消費者向けデバイスは25〜60米ドルで入手可能ですが、一般的に臨床アプリケーションに必要な医療グレードの精度を提供していません。検証済みの光学バイオセンサーまたはマルチチャネルECG機能を備えたデバイスは、通常150米ドル以上で小売されています。その結果、消費者と医療提供者は、基本的なウェルネス製品と臨床モニタリングツールに対して異なる購入条件に直面しています。サブスクリプションベースのモニタリングモデルは、初期支払を必要とするのではなく、使用期間にわたってデバイスコストを分散させることができます。
断片化した標準と相互運用性の制約
断片化した規制フレームワークとデータシステムが、南米ウェアラブルセンサー市場における制度的採用のコストを増大させています。ブラジル、コロンビア、アルゼンチンはそれぞれ異なる医療機器承認経路を維持しています。したがって、メーカーはこれらの国々にわたって異なる文書要件、審査タイムライン、およびコンプライアンス基準に対応しなければなりません。医療記録システムも断片化したままであり、ウェアラブルデータを既存の臨床ワークフローに統合することが困難です。ブラジルの国家データ保護局は、接続型ウェアラブルに関連するサイバーセキュリティリスクとAI駆動診断における透明性を優先課題として特定しています。これらの要因は、特に規制リソースが限られた中小企業にとって、臨床展開を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
センサータイプ別:
ヘルスセンサーがリード、バイオセンサーが臨床アプリケーションを拡大ヘルスセンサーは、2025年のセンサータイプ別南米ウェアラブルセンサー市場の32.00%を占める見込みです。需要は、消費者および臨床環境全体にわたるパルスオキシメトリー、体温測定、心血管モニタリングによって支えられています。これらの機能は、ユーザーと医療提供者が日常的なモニタリングに適用できるデータを提供します。非感染性疾患管理への関心の高まりも、基本的なウェルネス指標を超えたインサイトを提供するセンサーへの関心を高めています。バイオセンサーは、電気化学センシングおよび汗ベースのバイオマーカー検出の進歩に支えられ、2026年から2031年にかけてCAGR 22.50%で拡大する見込みです。2026年の研究では、グルコース感度313.28 µA mm⁻¹ cm⁻²および30時間にわたる限定的なシグナルドリフトを持つ統合フレキシブルモニタリングシステムが報告される見込みです[3]。モーションセンサーは、活動分類と転倒検知において引き続き重要であり、これらの機能は地域の高齢者人口の拡大に伴いますます重要になっています。光学センサーは、消費者向けウォッチにおける光電脈波法ベースの心血管測定をサポートします。その使用により、心拍数と血中酸素モニタリングがミドルレンジおよびプレミアムデバイスで一般的になっています。その他のセンサータイプには、圧力、温度、環境センサーが含まれます。これらのセンサーは、農業および工業労働者にサービスを提供する職業衛生環境での潜在的なアプリケーションを持っています。グローバルサプライヤーは、専用のウェアラブルソリューションではなく、一般的なIoT製品ラインを通じてこれらの要件に対応することが多く、特定の職場環境向けに設計されたデバイスの機会を生み出しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
MEMSが規模を維持、フレキシブルセンサーが進歩MEMSは、2025年の技術別南米ウェアラブルセンサー市場の52.00%を占める見込みです。この技術はコンパクトなフォームファクター、低消費電力、製造スケールを組み合わせており、大量生産のウェアラブルデバイスに適しています。STMicroelectronicsは、2026年3月にQualcommのSnapdragon Wear Eliteプラットフォームに同社のLSM6DSV32X慣性モジュールを統合する見込みです。このモジュールは、マイクロアンペアレベルの電流で動作しながら、デバイス上での機械学習推論をサポートします。Bosch Sensortecも、2026年にウェアラブルおよびヒアラブルアプリケーション向けのBMI5モーションセンサープラットフォームを導入する見込みです。これらのプラットフォームレベルの統合は、サプライヤーがデバイスメーカーの開発タイムラインを短縮するとともに、一般的なモーションセンシング機能の標準技術としてMEMSを強化するのに役立ちます。MEMSコンポーネントは、コンパクトなデザインに適合し、適度なバッテリー消費で動作するため、ウォッチやバンドに適しています。その確立された生産基盤により、メーカーは大量生産デバイスに必要なスケールでコンポーネントにアクセスできます。これらの利点は、代替センサーフォーマットが臨床アプリケーションで普及する中でも、主流の消費者製品におけるMEMSの継続的な採用を支える見込みです。フレキシブルおよびプリンテッドセンサーは、2026年から2031年にかけてCAGR 24.50%で拡大する見込みです。その薄型コンフォーマルフォーマットは、皮膚接触モニタリングおよび使い捨てデバイスに適しています。2025年の研究では、感度652.1 kPa⁻¹および応答時間36ミリ秒のフレキシブル圧力センサーが報告される見込みです。これらの特性は、通気性のあるウェアラブルフォーマットでの動脈脈拍測定をサポートできます。CMOSセンサーは、光電脈波法およびSpO₂測定のための光学フロントエンドを提供することで、ウォッチにおける光学バイオセンシング要件を引き続きサポートします。医療グレードのパッケージングには認証が必要であり、消費者グレードのコンポーネントよりもコストが高くなる可能性があり、臨床用とウェルネス用デバイスで異なる供給条件が生まれます。
デバイスフォームファクター別:
スマートウォッチがリード、医療用パッチが採用を拡大スマートウォッチは、2025年のフォームファクター別南米ウェアラブルセンサー市場の42.00%を占める見込みです。スマートウォッチは、消費者がすでに認識し定期的に買い替えるデバイスカテゴリーと健康モニタリング機能を組み合わせています。この幅広い機能性により、メーカーはコミュニケーションおよびライフスタイル要件にも対応する製品全体にセンサーコストを分散させることができます。Samsungは、2026年7月にBioActiveセンサースタックを搭載したGalaxy Watch Ultra2およびGalaxy Watch9を発売する見込みです。このスタックは、光学バイオシグナル、電気心臓シグナル、生電気インピーダンス分析機能を組み合わせています。これらのウォッチには、温度、加速度計、気圧計、ジャイロスコープ、地磁気、光センサーも搭載される見込みです。センサー密度の向上は、プレミアムスマートウォッチにおける重要な製品差別化要因になりつつあります。医療用パッチは、2026年から2031年にかけてCAGR 20.50%で拡大する見込みです。使い捨ての皮膚コンフォーマルフォーマットによる長期モニタリングをサポートし、高齢患者や臨床ユーザーにとってウォッチを装着する不便さを軽減します。パッチデザインは、モニタリングを数日間継続する必要がある場合に特に有用です。InCorの2026年検証プログラムは、心血管モニタリングのための接続フォーマットへの関心の高まりを反映する見込みです。フィットネスバンドは、地域全体の多くのユーザーにとって低コストのエントリーポイントであり続けています。しかし、中国メーカーとの激しい価格競争に直面しています。低価格帯であることも、組み込めるセンサーの範囲と臨床グレードを制限しています。
アプリケーション別:
ヘルスおよびウェルネスがリード、遠隔モニタリングが加速ヘルスおよびウェルネスは、2025年のアプリケーション別南米ウェアラブルセンサー市場の38.00%を占める見込みです。このセグメントには、都市部の消費者が使用するフィットネス指標、睡眠追跡、ストレス管理機能が含まれます。また、消費者向けデバイスを使用して人口規模で健康データを収集するプログラムも含まれます。UNICAMPのViva Bemセンターは、スマートウォッチデータを使用してパーキンソン病および心血管疾患のモデルを開発しています。この取り組みは、ウェルネスデバイスが広範な健康研究にデータを提供できることを示しています。しかし、消費者の採用はデバイスの手頃さとユーザーエンゲージメントに引き続き依存しています。このセグメントは、ウェアラブルデバイスの単位需要の最大の源泉であり続ける見込みです。遠隔患者モニタリングは、2026年から2031年にかけてCAGR 19.20%で拡大する見込みです。このセグメントは、ブラジルのSUSデジタル・テレサウーデプログラムおよびコロンビアにおける広範なデジタルヘルス活動と関連しています。公募第1/2026号は、SUSデジタルの連邦調達にIoT医療機器およびテレメディシンソリューションを含める見込みです。構造化された調達は、臨床グレードのセンサーおよびデバイスへの需要をサポートできます。スポーツおよびフィットネスも、パフォーマンスデータを求めるユーザーにとって引き続き重要です。Garminは、2026年8月にLTE接続を内蔵したfenix 9およびfenix 9 Proを発売する見込みです。その他のアプリケーションには、職業衛生、高齢者ケア、新生児モニタリングが含まれます。これらのアプリケーションは現在規模が小さいものの、プロバイダーが従来の医療施設以外でのモニタリングソリューションを求めるにつれて拡大する可能性があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
接続性別:
Bluetooth Low Energyがリード、セルラーが遠隔ケアをサポートBluetooth Low Energyは、2025年の接続性別南米ウェアラブルセンサー市場の52.00%を占める見込みです。消費電力が少なく、幅広いスマートフォンと互換性があるため、フィットネスバンド、基本的なウォッチ、消費者向け健康モニターに適しています。これらのデバイスは、ユーザーがコンパニオンアプリケーションを開いたときにデータを転送することが多いです。Wi-Fi対応デバイスは、ペアリングされたスマートフォンを必要とせずに固定ネットワークを通じてデータをアップロードできるため、より小規模なホームモニタリングのユースケースに対応しています。NFCは、ウォッチメーカーが非接触決済機能を追加するにつれて重要性が高まっています。Infineonは、MastercardおよびVisaのトークン化を使用したウェアラブル決済製品向けにSECORA Connect Xを2026年に導入する見込みです。LTEおよび5Gを含むセルラー接続は、2026年から2031年にかけてCAGR 22.00%で拡大する見込みです。セルラーデバイスは、スマートフォンへの近接に依存せずに生体認証アラートを送信できるため、家庭およびコミュニティ環境での遠隔患者モニタリングにとって重要です。LTE-MおよびNB-IoTは、ウェアラブルデバイスと臨床プラットフォーム間の直接接続をサポートできます。南米ウェアラブルセンサー産業は、オペレーターがカバレッジを拡大するにつれて、これらのネットワークをより頻繁に使用するようになる可能性があります。ANT+および独自システムは、サイクリングおよびトライアスロンユーザーがセンサー、サイクリングコンピューター、トレーニングプラットフォーム間のANT+接続に依存することが多いため、パフォーマンススポーツにおいて引き続き重要です。しかし、このカテゴリーはBluetoothおよびセルラー接続と比較して特化したままであると予想されます。
地域分析
ブラジルウェアラブルセンサー市場
ブラジルは2025年の南米ウェアラブルセンサー市場シェアの56.00%を占めた。同国は、地域の他国と比較して、臨床研究、デジタルヘルス政策、およびネットワークインフラのエコシステムがより発展している。InCorは2026年に、接続型心血管モニタリングブレスレットの200名模の臨床検証プログラムを開始した。UNICAMPのViva Bemセンターも、スマートウォッチのバイオシグナルデータを用いて80%を超える精度で不安およびストレスの検出を実証した。SUSデジタル遠隔医療は、遠隔医療サービスのための公衆衛生フレームワークを提供している。Edital 1/2026は、IoT医療機器および遠隔医療ソリューションの調達経路も確立している[4]。
コロンビアおよびアルゼンチンウェアラブルセンサー市場
コロンビアは2031年までにCAGR 17.50%で成長すると予測されている。同国の都市部は、接続型ヘルス製品およびサービスのアドレス可能なベースを拡大している。ネットワーク可用性の向上は、遠隔モニタリングのためにセルラー接続を使用するデバイスを支援している。ボゴタ、メデジン、カリは近期における消費者および医療提供者の最も強固な基盤を提供しており、同国の比較的若い人口は長期的なデバイス普及を支えている。ただし、コロンビアにおける南米ウェアラブルセンサー市場は、医療提供者の統合および保険適用の進展ペースに依存し続けるだろう。アルゼンチンは、マクロ経済の不安定性および高い輸入コストという、より直接的な制約に直面している。それにもかかわらず、同国の民間医療システムおよび保険適用は、保険加入済みの都市部消費者の需要を支えている。
南米ウェアラブルセンサー市場
チリ、ペルー、エクアドル、ボリビア、ウルグアイ、およびベネズエラが南米その他地域を構成している。チリのデジタル化された医療システムおよび高齢化する人口は、慢性疾患モニタリングの需要を支えている。ペルーは医療システムを通じて遠隔医療の能力を拡大しており、ウルグアイはスマートフォンの高い普及率と健康意識の高い消費者基盤から恩恵を受けている。これらの国々は、ブラジルおよびコロンビア実証された製品・サービスモデルを採用することができる。ただし、流通業者ネットワークの限界が複数の小規模市場へのアクセスを制限しており、購買力の低さがプレミアム臨床機器の短期的な普及を制約している。
競合環境
南米ウェアラブルセンサー市場は、コンポーネントレベルで中程度の集中度を示しています。コンポーネントサプライヤーは、センサー精度、電力効率、ソフトウェアサポート、主要チップセットプラットフォームとの互換性に基づいて競争しています。デバイスブランドはこれらのコンポーネントを使用して、ヘルス、フィットネス、コミュニケーション機能を差別化しています。この二層構造により、サプライヤーは消費者に完成品のウェアラブルデバイスを直接販売することなく、大きな影響力を発揮できます。半導体企業は、リファレンスデザイン向けに選定されたモーション、光学、アナログ、セキュア接続コンポーネントを供給することでデバイス機能を形成します。一方、デバイスブランドはユーザーインターフェース、サービスエコシステム、センサー由来情報の提示に責任を持ち続けます。その結果、南米ウェアラブルセンサー市場では、コンポーネントサプライヤーと消費者向けデバイスブランドの両方の間で競争が展開されています。各層の相対的な重要性はユースケースによって異なります。消費者向けスマートウォッチはデバイスブランドの強さとエコシステム統合をより重視するのに対し、臨床モニタリング製品は検証、システム統合、サービス提供を優先します。
STMicroelectronics、Bosch Sensortec、TDK Corporation、NXP Semiconductorsは、商業用ウェアラブルデザイン向けのモーション、センシング、アナログコンポーネントを供給しています。Samsung、Apple、Huawei、Garminは、センサー統合、ソフトウェア機能、接続デバイスエコシステムを通じてデバイスレベルで競争しています。2026年3月、STMicroelectronicsはLSM6DSV32X慣性モジュールおよびST54L NFCコントローラーをQualcommのSnapdragon Wear Eliteプラットフォームに統合する見込みです。このタイプのプラットフォーム検証は、スマートウォッチメーカーの開発要件を削減できます。Bosch SensortecのBMI5プラットフォームは、ウェアラブルデバイスおよびヒアラブル向けの追加モーションセンサーオプションを提供します。サプライヤーは、機械学習機能と臨床測定機能をセンサーコンポーネントに直接統合することを進めています。2026年1月、TDKは活動分類、ジェスチャー検知、関連アプリケーション向けのSmartMotionエッジAI IMUスイートを導入する見込みです。2026年5月、NXPは医療用ウェアラブルバイオセンシングアプリケーション向けのNHS2634アナログフロントエンドを導入する見込みです。2026年7月、Infineonはams OSRAMの非光学アナログおよびミックスドシグナルセンサーポートフォリオの買収を完了する見込みです。買収されたポートフォリオは2026年に2億3,000万ユーロ(2億6,000万米ドル)の収益を生み出す見込みです。この取引により、Infineonの医療および産業センシングアプリケーション向け製品ポートフォリオが拡大する見込みです。
南米ウェアラブルセンサー産業リーダー
-
STMicroelectronics
-
Bosch Sensortec GmbH (Robert Bosch GmbH)
-
TDK Corporation
-
Infineon Technologies AG
-
Samsung Electronics Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
南米ウェアラブルセンサー市場 このレポートでカバーされる企業
- STMicroelectronics
- Bosch Sensortec GmbH (Robert Bosch GmbH)
- TDK Corporation
- Infineon Technologies AG
- Texas Instruments Incorporated
- Analog Devices, Inc.
- NXP Semiconductors N.V.
- TE Connectivity Ltd.
- Panasonic Holdings Corporation
- Sensirion AG
- Knowles Corporation
- ams-OSRAM AG
- Murata Manufacturing Co., Ltd.
- Qualcomm Incorporated
- Samsung Electronics Co., Ltd.
- Apple Inc.
- Huawei Technologies Co., Ltd.
- Garmin Ltd.
- Valencell, Inc.
- Quoretech
- Xiaomi Corporation
最近の産業開発事情 南米ウェアラブルセンサー市場
- 2026年8月:Garminはfenix 9およびfenix 9 Proマルチスポーツ対応GPSスマートウォッチを発売する見込みです。これらのデバイスはLTEおよび衛星接続を内蔵し、手首から直接音声、テキスト、SOSコミュニケーションを可能にします。fenix 9 Proは1,099.99米ドルからの価格設定が見込まれ、南米の耐久スポーツコミュニティのプレミアムアスリートユーザーをターゲットとし、セルラーウェアラブル接続カテゴリーにおけるGarminのプレゼンスを強化します。これらのデバイスは、パフォーマンス追跡と独立した手首ベースのコミュニケーションを必要とするユーザーにサービスを提供します。このポジショニングにより、製品は基本的なフィットネスバンドおよびマスマーケットウォッチの価格帯を上回ります。
- 2026年7月:Samsung Electronicsはロンドンで開催されるGalaxy UnpackedでGalaxy Watch Ultra2およびGalaxy Watch9を発表する見込みです。両モデルには、光学バイオシグナル、電気心臓シグナル、生体電気インピーダンス分析センサーを含むSamsungのBioActiveセンサースタックと、加速度計、ジャイロスコープ、気圧計、温度、地磁気、光センサーが搭載される見込みです。この発売により、幅広い健康および環境センシング機能がプレミアム消費者向けウォッチに統合されます。また、主要なデバイスブランドが単一の手首装着型デバイスに複数のセンサー技術を組み合わせる方法も示されます。
- 2026年7月:Infineon Technologiesはams OSRAMグループから非光学アナログおよびミックスドシグナルセンサーポートフォリオの買収を完了する見込みです。このポートフォリオは2026年に2億3,000万ユーロ(2億6,000万米ドル)の収益を生み出す見込みであり、エッジシステム部門の下でInfineonの医療用ウェアラブルセンシングートフォリオを強化します。この取引は2026年2月に発表される見込みであり、完了前に関連する規制当局の承認が必要です。医療および産業用ウェアラブルアプリケーションをサポートできる非光学アナログおよびミックスドシグナルセンサー製品が追加されます。
- 2026年6月:Infineon Technologiesは、MastercardのMDESおよびVisaのVTSカードトークン化をサポートするウェアラブルデバイス向けの即時統合可能な非接触決済ソリューションであるSECORA Connect Xを発売する見込みです。このソリューションは、ウォッチおよびウェアラブルデバイス設計者向けのコンパクトな統合アプローチを通じて非接触取引を可能にします。健康および活動追跡機能も提供する製品に決済機能を追加することで、ウェアラブルの役割を拡大します。この発売は、ブランドがウォッチを多機能パーソナルデバイスとして位置付けている南米およびヨーロッパに適用される見込みです。
- 2026年5月:NXP Semiconductorsは医療用ウェアラブル向けのNHS2634アナログフロントエンドを導入する見込みです。この低消費電力マルチチャネル電気化学デバイスは、コンパクトなウェアラブルフォーマットでの臨床バイオセンシングをサポートします。デバイスのスペースとバッテリー容量が制約されるアプリケーションにおいて、電気化学センサーバイアシングと微小電流増幅を可能にします。NXPは、正確なシグナル処理が不可欠なバイオセンサーパッチおよび持続グルコースモニタリングデバイス向けにこの製品を位置付けます。
- 2026年5月:Nokiaは5G近代化パートナーシップをTIM Brasilとともに14の追加州に拡大し、ブラジルの人口の42%をカバーする見込みです。このネットワークはエンタープライズ医療モノのインターネット(IoT)アプリケーションをサポートし、プロバイダーが信頼性の高い接続を必要とする主要都市圏での臨床ウェアラブルデータ送信を可能にする可能性があります。このパートナーシップは、消費者向けウェアラブル製品を直接導入するのではなく、接続型健康サービスの基盤となるネットワークインフラを拡大します。
- 2026年3月:STMicroelectronicsはLSM6DSV32Xスマート慣性モジュールおよびST54L NFCコントローラーをQualcommのSnapdragon Wear Eliteプラットフォームに統合することを発表する見込みです。このリファレンスデザインは、デバイス上での人工知能(AI)ベースのモーション推論と安全な非接触サービスを組み合わせます。これにより、相手先ブランド製造業者(OEM)は新しいスマートウォッチ製品を開発するための事前検証済みコンポーネント構成を得られます。このアプローチにより、製品開発時間を短縮し、単一プラットフォーム内での高度なセンシングおよびNFC機能の統合をサポートできます。
- 2026年1月:TDK Corporationはウェアラブル、IoTデバイス、イヤーバッド、スマートグラス向けのInvenSense SmartMotionエッジAI IMUスイートを発売する見込みです。このスイートには、ウェアラブルおよびIoTデバイス向けのICM-45687、ワイヤレスイヤーバッド向けのICM-45606、スマートグラス向けのICM-45685が含まれます。これらのセンサーは、活動分類、ジェスチャー検知、空間オーディオのためのオンチップ機械学習をサポートします。センサーレベルでこれらの機能を処理することで、ホストプロセッサの電力への依存を低減し、常時オンモニタリングをサポートできます。
南米ウェアラブルセンサー市場レポートの範囲
南米ウェアラブルセンサーレポートは、センサータイプ(モーション、ヘルス、光学、バイオセンサー)、技術(MEMS、CMOS、フレキシブル/プリンテッド)、フォームファクター(スマートウォッチ、フィットネスバンド、医療用パッチ)、アプリケーション(ヘルス/ウェルネス、遠隔モニタリング、スポーツ・フィットネス)、接続性(BLE、Wi-Fi、NFC、セルラー/5G、ANT+)、地域(ブラジル、アルゼンチン、コロンビア、南米その他)によってセグメント化されています。予測は金額(米ドル)で表示されます。
セグメンテーション概要
| モーションセンサー |
| ヘルスセンサー |
| 光学センサー |
| バイオセンサー |
| その他のセンサータイプ |
| MEMS |
| CMOS |
| フレキシブルおよびプリンテッドセンサー |
| その他のウェアラブルセンサー技術 |
| スマートウォッチ |
| フィットネスバンド |
| 医療用パッチ |
| その他のデバイスフォームファクター |
| ヘルスおよびウェルネス |
| 遠隔患者モニタリング |
| スポーツおよびフィットネス |
| その他のアプリケーション |
| Bluetooth Low Energy |
| Wi-Fi |
| NFC |
| LTEおよび5Gを含むセルラー |
| ANT+および独自接続 |
| ブラジル |
| アルゼンチン |
| コロンビア |
| 南米その他 |
| センサータイプ別 | モーションセンサー |
| ヘルスセンサー | |
| 光学センサー | |
| バイオセンサー | |
| その他のセンサータイプ | |
| 技術別市場セグメンテーション | MEMS |
| CMOS | |
| フレキシブルおよびプリンテッドセンサー | |
| その他のウェアラブルセンサー技術 | |
| デバイスフォームファクター別市場セグメンテーション | スマートウォッチ |
| フィットネスバンド | |
| 医療用パッチ | |
| その他のデバイスフォームファクター | |
| アプリケーション別市場セグメンテーション | ヘルスおよびウェルネス |
| 遠隔患者モニタリング | |
| スポーツおよびフィットネス | |
| その他のアプリケーション | |
| 接続性別市場セグメンテーション | Bluetooth Low Energy |
| Wi-Fi | |
| NFC | |
| LTEおよび5Gを含むセルラー | |
| ANT+および独自接続 | |
| 地域別市場セグメンテーション | ブラジル |
| アルゼンチン | |
| コロンビア | |
| 南米その他 |
レポートで回答される主要な質問
南米ウェアラブルセンサー市場の規模はどのくらいですか?
南米ウェアラブルセンサー市場規模は2026年に371.9 ミリオン 米ドルと推定され、2031年までに800.1 ミリオン 米ドルに達し、CAGRは16.55%と予測されています。
南米でウェアラブルデバイスの需要をリードするセンサーカテゴリーはどれですか?
ヘルスセンサーが2025年に32.00%のシェアでリードしました。バイオセンサーは2031年までにCAGR 22.50%で拡大する見込みです。
南米全域で医療用パッチの採用が拡大している理由は何ですか?
医療用パッチは長期装着期間と皮膚コンフォーマルモニタリングをサポートします。2031年までにCAGR 20.50%で拡大する見込みです。
ウェアラブルデバイスで最も急速に拡大している接続オプションはどれですか?
LTEおよび5Gを含むセルラー接続は、直接遠隔モニタリングをサポートするため、2031年までにCAGR 22.00%で拡大する見込みです。
南米でウェアラブルセンサーの需要が最も大きい国はどこですか?
ブラジルは2025年に地域シェアの56.00%を占め、臨床研究、テレヘルス政策、公共調達活動によって支えられています。
地域における臨床用ウェアラブルデバイスのより広範な使用を制限しているものは何ですか?
高い初期費用、償還のギャップ、断片化した標準、データガバナンス要件がアクセスとプロバイダーの採用を制限しています。