
南米経口抗糖尿病薬市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 3.17 十億米ドル |
| 市場規模 (2026) | 3.28 十億米ドル |
| 市場規模 (2031) | 3.89 十億米ドル |
| 成長率 (2026 - 2031) | 3.48 % |
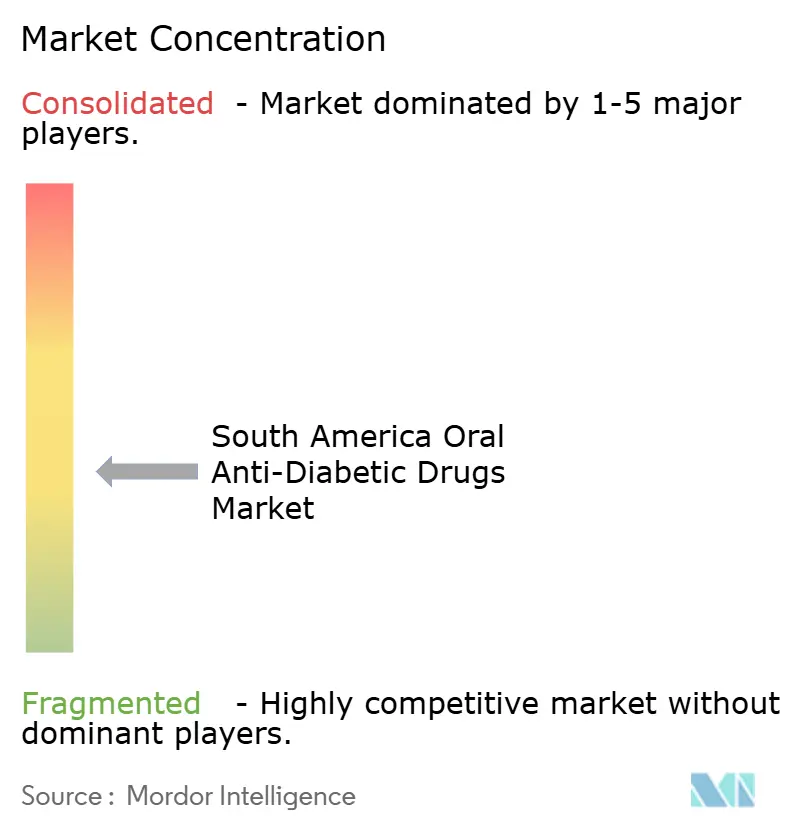
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米経口抗糖尿病薬市場分析
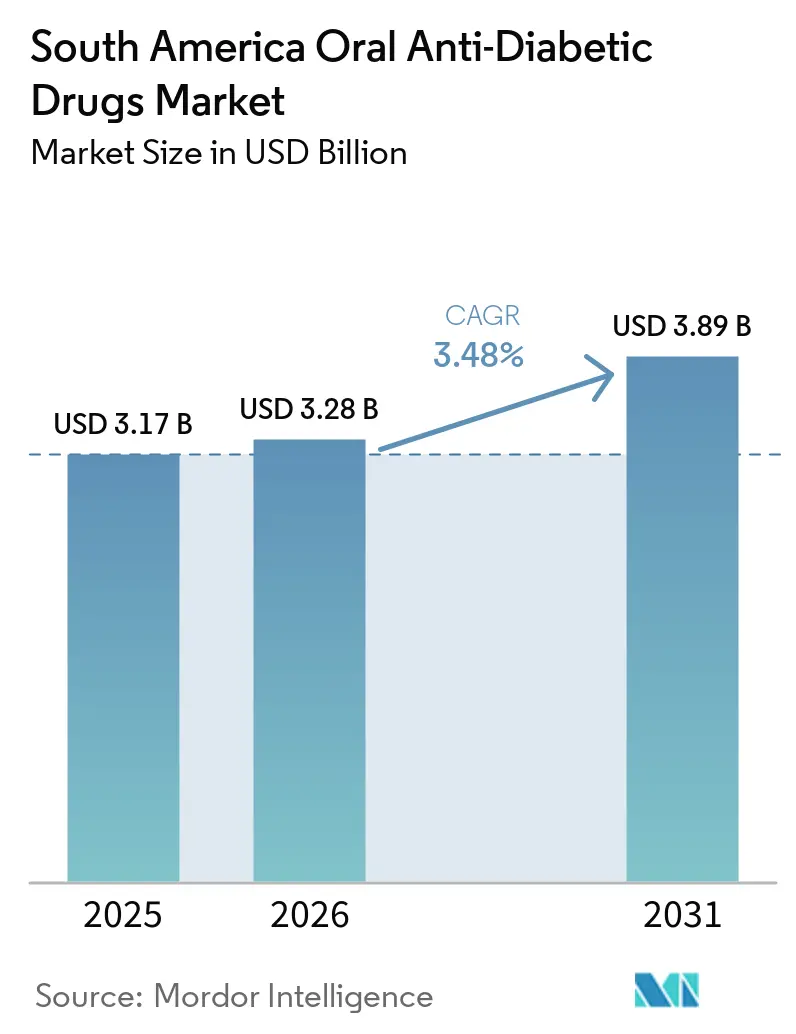
南米経口抗糖尿病薬市場規模は、2025年の3.17 ビリオン 米ドルから2026年には3.28 ビリオン 米ドルに成長し、2026年から2031年にかけてCAGR 3.48%で2031年までに3.89 ビリオン 米ドルに達すると予測されています。
2024年に南米・中米で3,500万人の成人が糖尿病を抱えており、30.4%が未診断のままであることから、糖尿病の有病率は引き続き処方需要を支えています。糖尿病患者数は2050年までに5,200万人に達すると予測されており、診断と治療へのアクセスが商業計画の中心課題であり続けています。公的医薬品プログラム、ジェネリック医薬品、デジタル処方箋補充サービスが、複数の国において確立された経口療法へのアクセスを改善しています。同時に、心腎疾患への処方が新しい経口薬を支援する一方、低価格の注射療法が高所得都市部における一部の新規2型糖尿病処方を転換させる可能性があります。
主要レポートのポイント
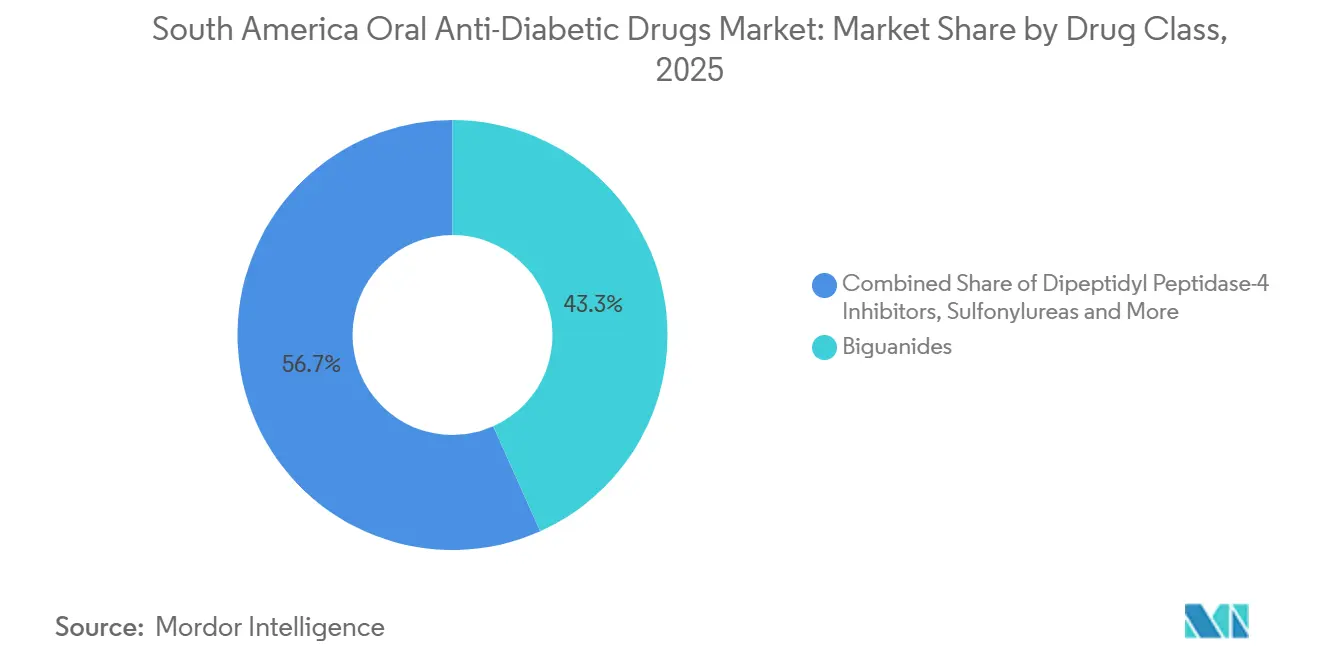
- 薬剤クラス別では、ビグアナイド系が2025年に43.31%の収益シェアを占め、SGLT2阻害薬は2031年にかけて6.58%のCAGRで拡大すると予測されています。
- 糖尿病タイプ別では、2型糖尿病が2025年に南米経口抗糖尿病薬市場シェアの89.24%を占め、2031年にかけてCAGR 4.22%で成長すると予想されています。
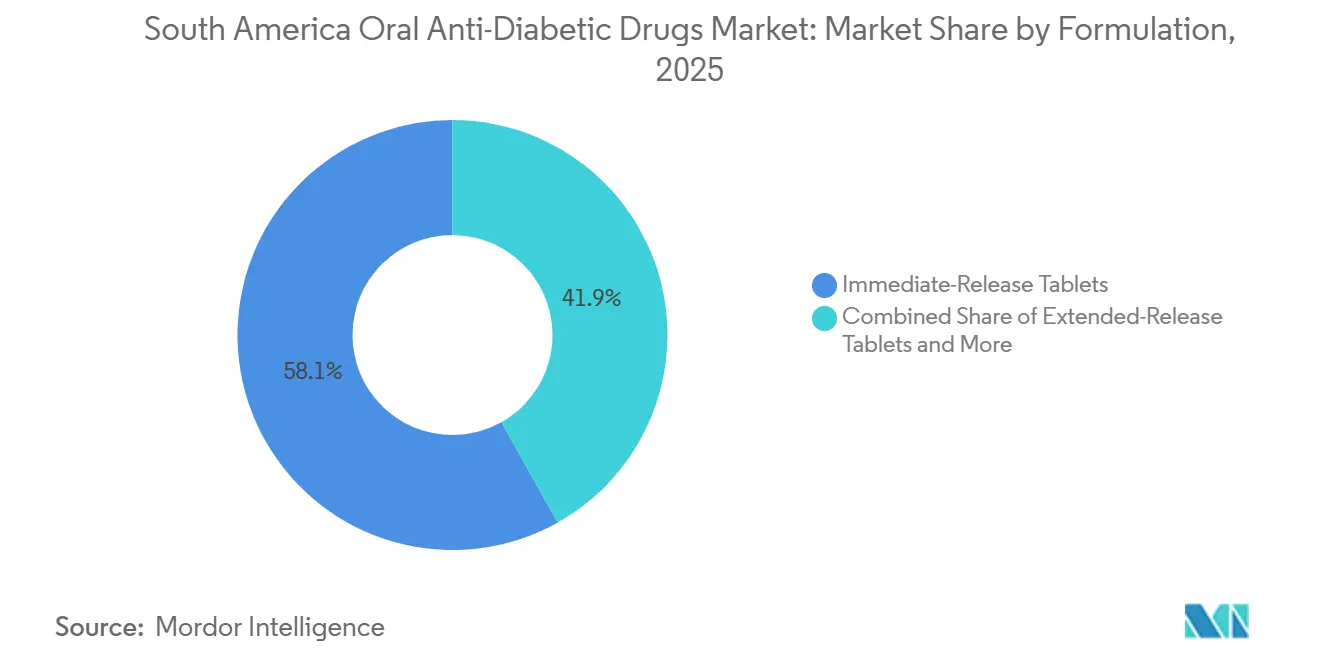
- 製剤別では、即放性錠剤が2025年に南米経口抗糖尿病薬市場規模の58.14%を占め、徐放性錠剤は2031年にかけてCAGR 6.82%で拡大すると予想されています。
- 流通チャネル別では、小売薬局が2025年に48.65%の収益シェアを占め、オンライン薬局は2031年にかけてCAGR 7.65%で成長すると予測されています。
- 国別では、ブラジルが2025年に62.61%の収益シェアを占め、アルゼンチンは2031年にかけてCAGR 5.75%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
南米経口抗糖尿病薬市場のトレンドとインサイト
促進要因の影響分析*
| 促進要 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 2型糖尿病治療対象人口の拡大 | +0.8% | 南米全市場 | 長期(4年以上) |
| メトホルミン主導の公的部門における治療アクセス | +0.6% | ブラジル、アルゼンチン、コロンビア | 短期(2年以内) |
| SGLT2阻害薬の心血管・腎臓への効果 | +0.5% | ブラジル、アルゼンチン、コロンビアの都市部専門医療 | 中期(2〜4年) |
| 固定用量配合錠への移行 | +0.4% | ブラジル、アルゼンチン、チリ | 中期(2〜4年) |
| デジタル処方箋補充とオンライン薬局アクセスの拡大 | +0.3% | ブラジル、アルゼンチン都市部、コロンビア | 短期(2年以内) |
| 国内ジェネリックおよび技術移転能力 | +0.2% | ブラジル、アルゼンチン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
2型糖尿病治療対象人口の拡大
診断済みの2型糖尿病患者数は南米全域で拡大しており、公的・民間医療の両方における定期的な経口治療の需要を支えています。国際糖尿病連合は、2024年に南米・中米で3,540万人の成人が糖尿病を抱えており、30.4%、すなわち1,070万人が未診断であると推定しています。ブラジル、ペルー、パナマ、ボリビアは過去5年間に国家糖尿病研究を実施しており、スクリーニングプログラム、地域患者登録、早期治療紹介のためのエビデンス基盤を強化しています。国際糖尿病連合は、地域の糖尿病患者数が2050年までに46%増加して5,200万人に達すると予測しており、将来の治療対象人口が短期的な診断イニシアチブを超えて広がることを確認しています。すでに糖尿病を抱えている人々の把握が改善されることで、疾患発生率の根本的な変化がなくても、南米経口抗糖尿病薬市場において未充足の臨床ニーズが処方に転換される可能性があります。
SGLT2阻害薬の心血管・腎臓への効果
SGLT2阻害薬は、臨床ガイドラインや専門医の診療において心血管・腎臓領域での役割が拡大しているため、血糖コントロール以外の目的でも使用されています。2億300万人を対象としたブラジルの研究では、2021年に導入された公的ダパグリフロジンへのアクセスが、2017年のベースラインと比較して2024年までに心血管死亡率を19.1%低下させたことと関連していることが示されました。KDIGO 2024ガイドラインはSGLT2阻害薬を慢性腎臓病管理の一部として推奨しており、腎臓ケアにおける関連性を広げ、併存疾患を持つ患者における役割を強化しています[1]。循環器科および腎臓科の医療提供者は2型糖尿病を併存する多くの患者を管理しているため、このガイダンスにより潜在的な処方者基盤が内分泌科や一般糖尿病クリニックを超えて拡大します。この幅広い臨床的役割は、特にブラジル、アルゼンチン、コロンビアの都市部専門医療において、南米経口抗糖尿病薬市場におけるこれらの療法への需要を支えています。
固定用量配合錠への移行
固定用量経口配合剤は、多剤治療レジメンで使用される錠剤の数を減らします。シタグリプチン・メトホルミン、ビルダグリプチン・メトホルミン、リナグリプチン・メトホルミンの配合剤は、別々の調剤に代わるものとして公的処方集や民間プランで使用されいます。単一錠剤の形式は、メトホルミン単独以上の治療を必要とする患者のアドヒアランスを支援できます。配合製品はまた、製造業者が既知の有効成分を用いて治療の段階的強化に対応する手段を提供します。この役割は、都市部の処方者が治療の利便性と広範なアクセスを組み合わせた形式を求めているため、南米経口抗糖尿病薬市場を支えています。
デジタル処方箋補充とオンライン薬局アクセスの拡大
デジタル処方サービスは、南米の主要都市において多くの患者が慢性疾患薬を入手する方法を変えています。認可されたオンライン薬局は、継続的な治療を必要とする人々に対して、繰り返しの調剤、処方箋処理、自宅配送を支援できます。ブラジルはAnvisa RDC 44に基づく認可薬局事業体を通じてオンライン医薬品販売を規制しており、デジタル調剤のための正式な枠組みを提供しています(GOV.BR)。これらのサービスは、病院受診時だけでなく繰り返し使用する経口治療に特に関連しています。したがって、デジタル処方箋補充アクセスは南米経口抗糖尿病薬市場における治療の継続性を強化できます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い自己負担医薬品費 | -0.7% | ペルー、ボリビア、エクアドル、農村部アルゼンチン | 長期(4年以上) |
| 農村部における診断・治療アクセスの不均等 | -0.5% | ペルー、コロンビア内陸部、ボリビア、農村部ブラジル | 長期(4年以上) |
| 規制・償還の断片化 | -0.4% | 全市場、小規模市場で最も摩擦が大きい | 中期(2〜4年) |
| 注射療法および体重管理療法への代替 | -0.4% | ブラジル、アルゼンチン、都市部チリの高所得層 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い自己負担医薬品費
保険適用が不完全な地域では、メトホルミンよりも費用がかかる第二選択・第三選択の経口治療に対して、手頃な価格が引き続き制約となっています。コロンビアの研究では、疾患管理プログラムにおいて2型糖尿病患者の23%が多額の自己負担医薬品費を負担していることが判明しました。同じ情報源によると、自己負担支払いが地域全体の総医療費の39.5%を占めており、医薬品の手頃な価格が家庭の医療費負担全体の中に位置づけられています。アルゼンチンでは、医薬品が患者一人当たりの2型糖尿病直接治療費の80〜81%を占めており、保険が全額をカバーしない場合、患者は価格差に敏感になっています[2]。ジェネリック医薬品は価格差を縮小できますが、南米経口抗糖尿病薬市場の低所得層においてSGLT2阻害薬およびDPP-4阻害薬の採用に影響を与え続けるでしょう。
注射療法および体重管理療法への代替
注射用GLP-1受容体作動薬は、プレミアム治療オプションにアクセスできる高所得の2型糖尿病患者において、一部の経口療法に取って代わる可能性があります。2026年3月のブラジルにおけるセマグルチド特許満了により、EMS、Hypera、Sandoz、Sun Pharma、Biolab、Germedからのジェネリック登録が可能となり、注射療法の価格が低下し、従来の自費負担基盤を超えた利用可能性が拡大する可能性があります。これらの製品へのアクセスが拡大すると、都市部の自費負担患者における新規処方に影響を与える可能性があり、治療の意思決定において糖尿病コントロールと体重管理の両方が考慮されるようになるかもしれません。GLP-1療法のSUSへの収載に向けたCONITECの審査プロセスは、療法が公的保険に組み込まれた場合にこの圧力を高める可能性がありますが、そのプロセスの時期と結果は依然として重要です。メトホルミンは第一選択の経口薬として残っており、注射を好まない、または自己投与できない患者にとって経口治療は引き続き有効です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:SGLT2阻害薬がメトホルミンの構造的上限に挑戦
ビグアナイド系は2025年に南米経口抗糖尿病薬市場シェアの43.31%を占め、公的処方集におけるメトホルミンの存在とジェネリックの入手可能性に支えられています。メトホルミンは主要国市場においてSUS、Farmácia Popular、および同等の公的補助プログラムを通じて提供されています。スルホニルウレア系およびDPP-4阻害薬は、メトホルミン単独療法を超えて治療が進む患者に対応しています。シタグリプチン、ビルダグリプチン、リナグリプチンは特許満了後にジェネリックの存在感が高まっています。固定用量配合剤も、処方者が単独療法を超えて移行する際の治療段階的強化を支援しています。この形式は、患者のレジメンで使用される確立された薬剤クラスを維持しながら、別々の調剤を減らします。
SGLT2阻害薬は2026年から2031年にかけてCAGR 6.58%で成長すると予測されており、南米経口抗糖尿病薬市場規模全体のCAGR 3.48%を上回ります。ダパグリフロジンとエンパグリフロジンは、その使用が糖尿病専門医療を超えて広がっているため、循環器科および腎臓科において関連性を持っています。アルファグルコシダーゼ阻害薬、ドーパミンD2受容体作動薬、メグリチニド系は専門医主導のより小さな役割を維持しています。経口GLP-1受容体作動薬、主にRybelsusは、公的償還が限られているため、プレミアム民間チャネルに集中しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
糖尿病タイプ別:2型糖尿病が規模と成長の両面でリード
2型糖尿病は2025年に収益の89.24%を占め、2031年にかけてCAGR 4.22%で拡大すると予測されています。この患者グループの規模は、2024年に3,500万人の成人という地域の糖尿病負担を反映しています。スクリーニングと患者登録が改善されるにつれて、治療開始率が上昇する可能性があります。治療の後期段階では、初期のメトホルミン療法にSGLT2阻害薬や配合錠が追加される場合もあります。
前糖尿病とインスリン抵抗性は未充足ニーズの領域として残っており、2024年に南米・中米で3,220万人が空腹時血糖障害を有すると推定されています。ブラジルSBD 2026調剤ガイドラインは、前糖尿病管理を公的投資の優先事項として位置づけています[3]。Farmácia Popularを通じた無料メトホルミンアクセスは、早期介入のコスト障壁を下げます。前糖尿病に特化して適応された経口治療の償還は、ほとんどの国で依然として限られています。1型糖尿病補助経口療法は、地域の治療ミックスの中で小さなセグメントにとどまっています。SGLT2阻害薬は、学術医療センターにおいてインスリンへのオフラベル追加として慎重に使用されています。
製剤別:徐放性の成長がアドヒアランス経済学を反映
即放性錠剤は2025年に南米経口抗糖尿病薬市場シェアの58.14%を占めました。メトホルミンの量は、SUSおよびFarmácia Popularを通じて即放性500 mgおよび850 mgの製剤として大部分が調剤されています。地域のジェネリックメーカーはこの製剤を製造する幅広い能力を持っています。この入手可能性により単位コストが低く抑えられ、安定した処方量を支えています。
徐放性錠剤は2026年から2031年にかけてCAGR 6.82%で成長すると予測されています。1日1回の徐放性メトホルミンは、即放性治療を中断する一部の患者につながる消化器系副作用を軽減できます。フィルムコーティング錠はDPP-4阻害薬およびSGLT2阻害薬製品がこの形式を一般的に使用しているため、中間的な役割を担っています。経口液剤および分散性製剤は、嚥下困難のある小児および高齢患者に引き続き関連しています。徐放性ジェネリック製品はAnvisaからより厳格な生物学的同等性要件に直面しています。これらの要件は、先発品の特許満了後に一時的に先発品の価格を維持する可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
流通チャネル別:デジタルチャネルが処方箋補充の利便性を加速
小売薬局は2025年に収益の48.65%を占め、南米全域の薬局中心のケアモデルを反映しています。薬剤師は慢性疾患を管理する人々にカウンセリングを行い、ブラジルの薬局規則に基づいてジェネリック製品に代替する場合があります。病院薬局は、特に専門医がSGLT2阻害薬またはDPP-4阻害薬の治療を開始する際の施設調達を担当しています。政府の医療センターおよび社会保障調剤所は、補助金付きまたは無償でメトホルミンおよびスルホニルウレア系の主要量を配布しています。
オンライン薬局は南米経口抗糖尿病薬市場において2031年にかけてCAGR 7.65%で成長すると予測されています。デジタルチャネルは自動補充と電子処方サービスおよび自宅配送を組み合わせることができます。これらの機能は患者が定期的な経口治療を維持するのに役立ちます。認可薬局の要件は、このような処方履行を拡大するための規制された経路を生み出します。デジタル調剤は、定期的な補充を必要とするジェネリックおよび低コスト製品に特に有用です。また、慢性疾患患者に実店舗薬局への繰り返しの来店に代わる選択肢を提供します。
地域分析
ブラジルは2025年に南米経口抗糖尿薬市場シェアの62.61%を占め、人口規模と確立された医薬品アクセスプログラムに支えられています。2025年2月のFarmácia Popular拡充により、ダパグリフロジン10 mgを含む処方集の全41品目がブラジル市民に無償提供されるようになりました。この政策により、民間保険を持つ人々を超えてSGLT2阻害薬へのアクセスが拡大しました。国家研究はまた、公的資金によるダパグリフロジンアクセスが2024年までに心血管死亡率を19.1%低下させたことと関連していることを示しました。EMS、Eurofarma、Hyperaはジェネリック製造活動を拡大し、経口薬クラス全体のコストを削減しています。
アルゼンチンは2026年から2031年にかけてCAGR 5.75%で拡大すると予測されており、南米経口抗糖尿病薬市場において最も高い国別成長率です。ジェネリックSGLT2阻害薬およびDPP-4阻害薬の配合剤は、民間薬局チャネルにおけるアクセスを改善できます。アルゼンチンでは医薬品が患者一人当たりの2型糖尿病直接治療費の80〜81%を占めており、低価格のジェネリックが患者にとって重要です。コロンビアは第3位の国別市場であり、Plan de Beneficios en SaludのもとADRESを通じて抗糖尿病薬をカバーしています。しかし、引用された疾患管理プログラムでは、コロンビアの2型糖尿病患者の23%が依然として高い自己負担費用を負担しています。
チリとペルーは異なるアクセス条件を持つ中規模市場です。チリのFONASAおよびISAPREシステムは、いくつかのアンデス市場よりも幅広いブランドSGLT2阻害薬およびDPP-4阻害薬の使用を支援しています。ペルーは農村部および高地地域でスクリーニング率が低く、治療有病率は2019年の74%から2024年には63%に低下しました。プノの農村施設では高血圧および2型糖尿病ケアの準備態勢にもギャップがありました。ボリビア、エクアドル、パラグアイ、ウルグアイ、ベネズエラはより成熟度の低い市場であり、メトホルミンとスルホニルウレア系が依然として主流で、新しいクラスは自費負担の都市部患者に集中しています。
競合環境
南米経口抗糖尿病薬市場は中程度に断片化しており、グローバルなブランドサプライヤーと国内ジェネリックメーカーが異なる価格帯で競合しています。AstraZenecaとBoehringer Ingelheimはダパグリフロジンとエンパグリフロジンを通じてブランドSGLT2阻害薬のポジションを保持しています。彼らの心腎エビデンスは民間チャネルでの使用を支援する一方、ジェネリック医薬品は公的調達の価値を低下させています。Merck & Co.のシタグリプチンとJanumetは引き続き関連するDPP-4阻害薬製品ですが、ジェネリック版がセグメント価値に圧力をかけています。Novo NordiskのRybelsusはプレミアム経口GLP-1のポジションを占めており、SUSが療法を含まないため、アクセスは主に自費負担患者に限られています。
Laboratorios BagóやLaboratorios Roemmersなどの地域企業は、ビグアナイド系およびスルホニルウレア系製品でアルゼンチンの社会保障調達において価格競争を行っています。国内メーカーにとっての実際の機会は、公的処方集への参入のための手頃な固定用量配合剤にあります。Boehringer IngelheimとFiocruzは2024年3月にエンパグリフロジン製品に関連する技術移転に関する協定を締結し、アクセス目標と地域製造能力を結びつけました。Anvisaの規則では、処方者が禁止しない限り薬剤師がジェネリック製品に代替することを認めており、これにより国内ジェネリックサプライヤーへの量の移動が促進されます。したがって、南米経口抗糖尿病薬市場はプレミアムブランド処方と大量ジェネリック競争を組み合わせています。
EMS、Biomm、Hypera、EurofarmaはGLP-1製造能力を構築しており、関連特許満了後に経口GLP-1医薬品における将来の競争に影響を与える可能性があります。新しい低価格の注射用セマグルチド製品も、経口GLP-1療法に利用可能なプレミアム価格の余地を狭める可能性があります。企業は国別システム全体で製品差別化、公的部門へのアクセス、ジェネリック価格競争のバランスを取る必要があります。ブラジルは地域の主要な規制・製造の基準点であり続けています。コロンビアとアルゼンチンは、自国のジェネリック供給システムが発展するにつれて、ブラジルの承認とコンプライアンス慣行から教訓を得ることができます。
南米経口抗糖尿病薬業界のリーダー企業
-
Novo Nordisk A/S
-
AstraZeneca PLC
-
Sanofi S.A.
-
Eli Lilly and Company
-
Boehringer Ingelheim International GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:Eurofarmaは固定用量ダパグリフロジン・メトホルミン配合剤に対するAnvisaの最初のジェネリック登録を取得しました。この承認により、製品はAstraZenecaのXigduo XRより少なくとも35%低い価格設定が求められます。この動向はブラジルの固定用量SGLT2阻害薬セグメントに初めてのジェネリック競争をもたらし、複雑な配合療法のジェネリック版に対する先例を設けました。
- 2026年4月:AnvisaはNovo NordiskのRybelsus(経口セマグルチド)について、2型糖尿病を持つ成人における心臓病および心臓発作、脳卒中、心血管死を含む主要心血管イベントのリスク低減を助けることを承認しました。
南米経口抗糖尿病薬市場レポートの範囲
レポートの範囲として、経口抗糖尿病薬とは、主に2型糖尿病を中心とした糖尿病患者の血糖値コントロールを助けるために経口投与される医薬品です。これらはインスリン感受性の改善、インスリン分泌の増加、またはグルコース産生の抑制など、さまざまなメカニズムを通じて作用し、高血糖の管理を補助します。
南米経口抗糖尿病薬市場は、薬剤クラス別にビグアナイド系、スルホニルウレア系、ジペプチジルペプチダーゼ-4阻害薬、ナトリウム・グルコース共輸送体-2阻害薬、アルファグルコシダーゼ阻害薬、ドーパミンD2受容体作動薬、メグリチニド系、経口GLP-1受容体作動薬、固定用量配合経口療法にセグメント化されています。糖尿病タイプ別では、2型糖尿病、1型糖尿病補助経口療法、前糖尿病およびインスリン抵抗性にセグメント化されています。製剤別では、即放性錠剤、徐放性錠剤、フィルムコーティング錠、その他の製剤にセグメント化されています。流通チャネル別では、小売薬局、病院薬局、オンライン薬局、その他の流通チャネルにセグメント化されています。国別では、ブラジル、アルゼンチン、コロンビア、チリ、ペルー、その他の南米諸国にセグメント化されています。各セグメントについて、市場規模と予測が金額(米ドル)で提供されています。
| ビグアナイド系 |
| スルホニルウレア系 |
| ジペプチジルペプチダーゼ-4阻害薬 |
| ナトリウム・グルコース共輸送体-2阻害薬 |
| アルファグルコシダーゼ阻害薬 |
| ドーパミンD2受容体作動薬 |
| メグリチニド系 |
| 経口GLP-1受容体作動薬 |
| 固定用量配合経口療法 |
| 2型糖尿病 |
| 1型糖尿病補助経口療法 |
| 前糖尿病およびインスリン抵抗性 |
| 即放性錠剤 |
| 徐放性錠剤 |
| フィルムコーティング錠 |
| その他の製剤 |
| 小売薬局 |
| 病院薬局 |
| オンライン薬局 |
| その他の流通チャネル |
| ブラジル |
| アルゼンチン |
| コロンビア |
| チリ |
| ペルー |
| その他の南米諸国 |
| 薬剤クラス別 | ビグアナイド系 |
| スルホニルウレア系 | |
| ジペプチジルペプチダーゼ-4阻害薬 | |
| ナトリウム・グルコース共輸送体-2阻害薬 | |
| アルファグルコシダーゼ阻害薬 | |
| ドーパミンD2受容体作動薬 | |
| メグリチニド系 | |
| 経口GLP-1受容体作動薬 | |
| 固定用量配合経口療法 | |
| 糖尿病タイプ別 | 2型糖尿病 |
| 1型糖尿病補助経口療法 | |
| 前糖尿病およびインスリン抵抗性 | |
| 製剤別 | 即放性錠剤 |
| 徐放性錠剤 | |
| フィルムコーティング錠 | |
| その他の製剤 | |
| 流通チャネル別 | 小売薬局 |
| 病院薬局 | |
| オンライン薬局 | |
| その他の流通チャネル | |
| 国別 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| その他の南米諸国 |
レポートで回答される主要な質問
2031年までの南米経口抗糖尿病薬の予測は?
金額は2026年の3.28 ビリオン 米ドルから2031年までに3.89 ビリオン 米ドルに上昇すると予測されており、CAGRは3.48%です。
南米で最も急速に成長している経口薬クラスはどれですか?
SGLT2阻害薬は薬剤クラスの中で最も高い成長予測を持ち、2026年から2031年にかけてCAGR 6.58%です。
SGLT2阻害薬が地域の治療需要にとって重要な理由は何ですか?
心血管・腎臓への使用により、処方者基盤が内分泌科を超えて循環器科および腎臓科に拡大します。
地域の経口抗糖尿病薬販売をリードしている国はどこですか?
ブラジルは2025年に62.61%の収益シェアを占め、人口規模と公的医薬品アクセスに支えられています。
新しい経口糖尿病薬へのアクセスの主な障壁は何ですか?
自己負担費用が、特に低所得層においてSGLT2阻害薬およびDPP-4阻害薬へのアクセスを制限しています。
デジタル薬局は糖尿病処方にどのような影響を与えていますか?
認可されたオンライン薬局は処方箋補充処理と自宅配送を支援しており、慢性経口治療の継続性を改善できます。