
臭化ナトリウム市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 394.06 百万米ドル |
| 市場規模 (2032) | 514.29 百万米ドル |
| 成長率 (2027 - 2032) | 5.47 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる臭化ナトリウム市場分析
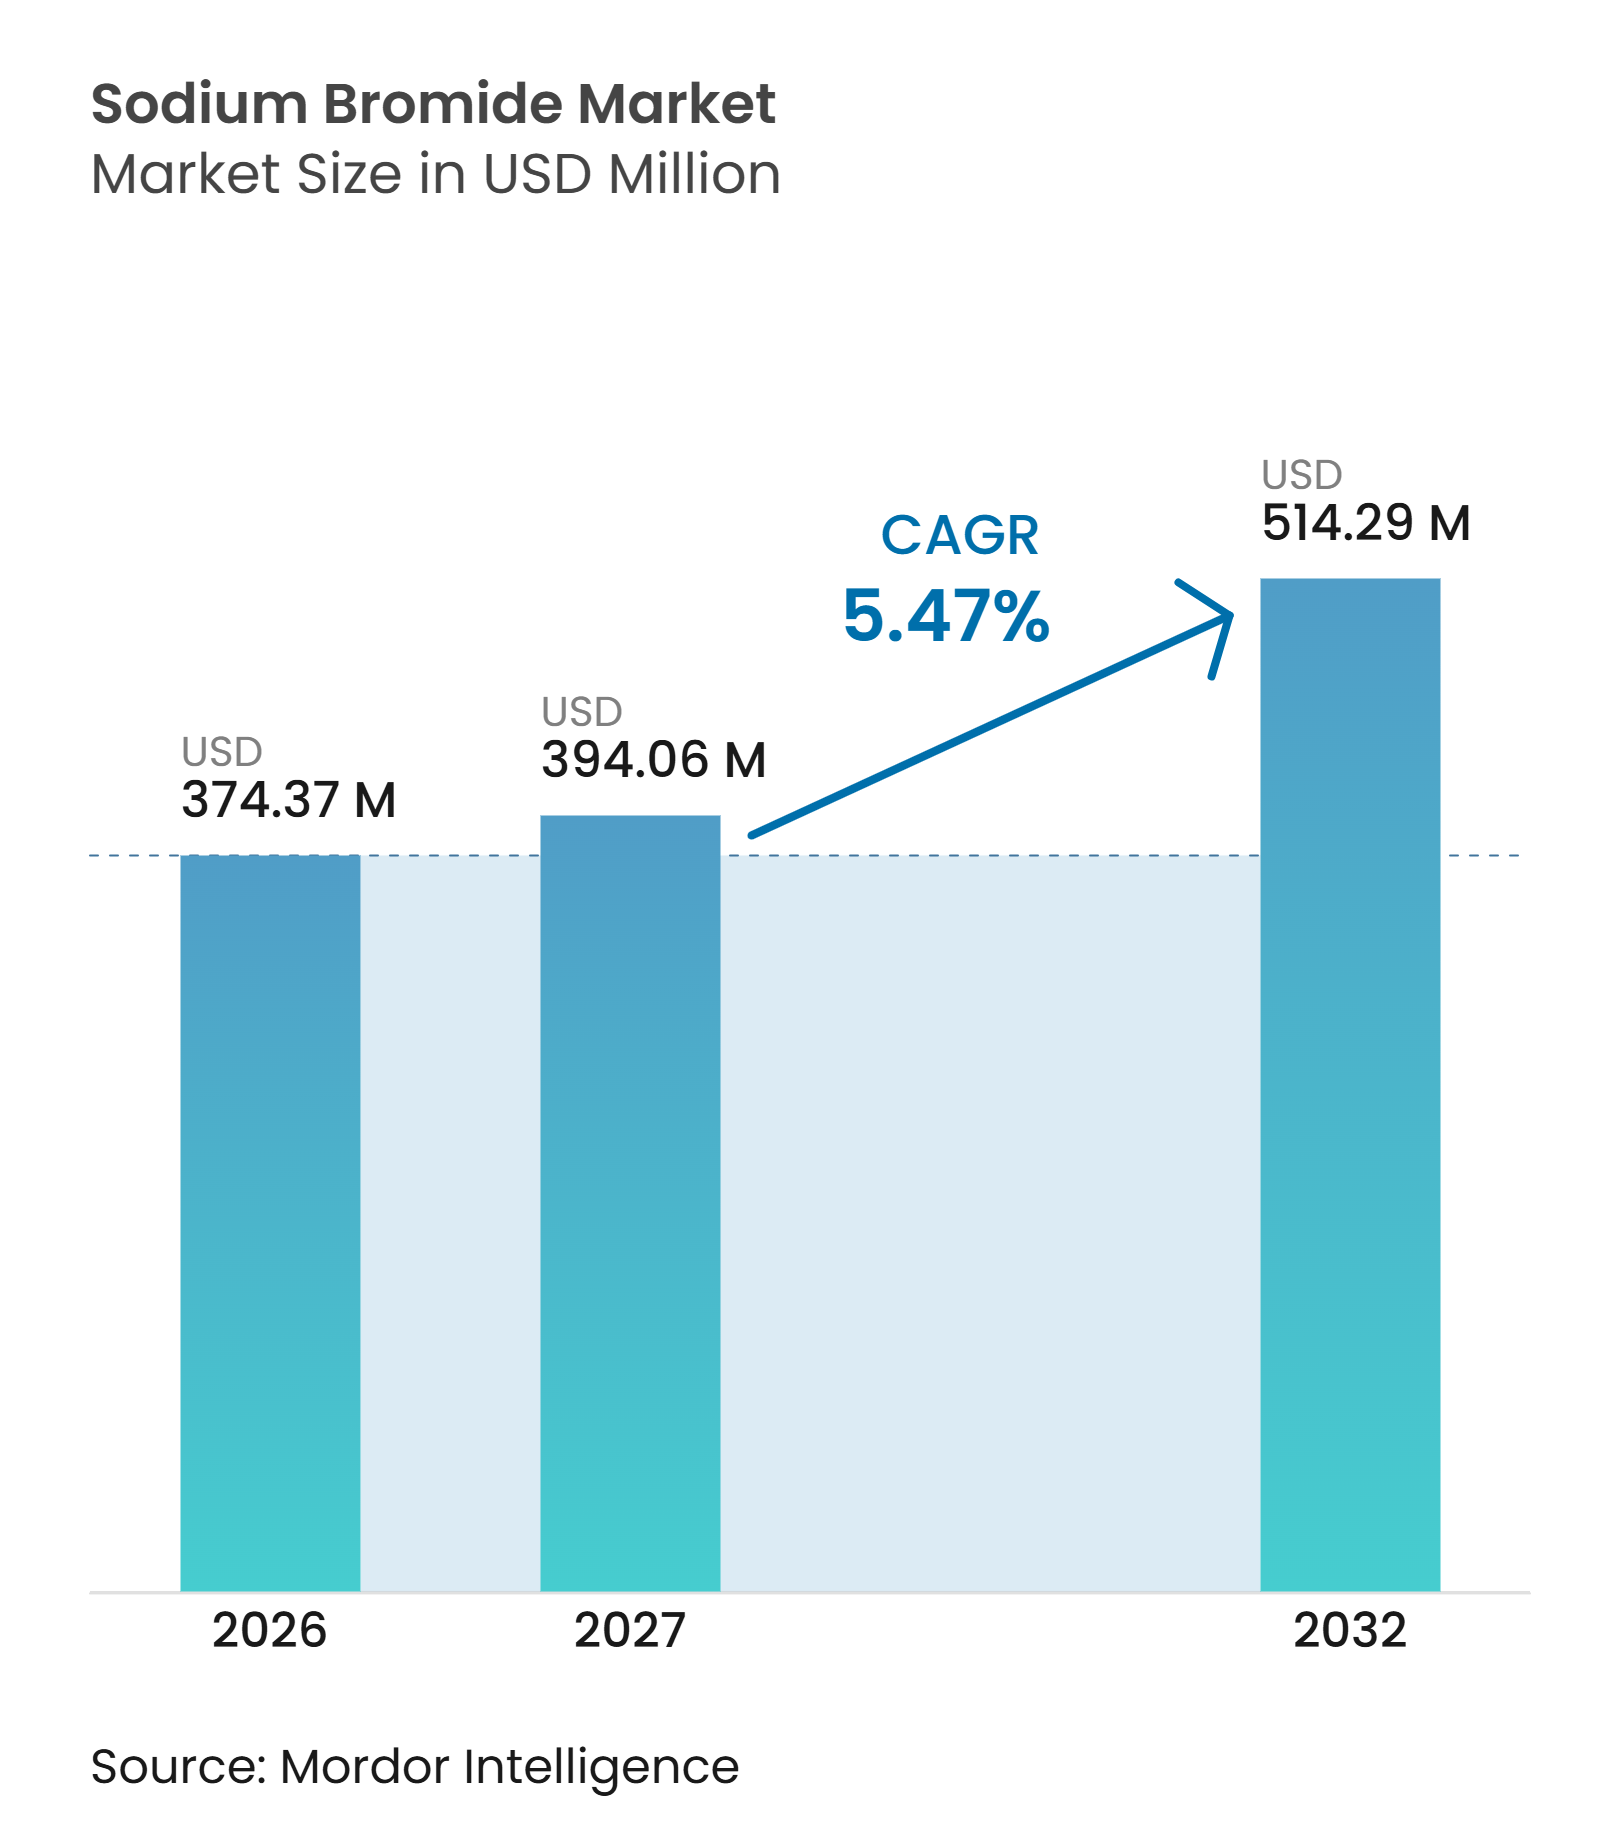
世界の臭化ナトリウム市場規模は2026年に374.37 ミリオン 米ドルと価され、予測期間(2027年~2032年)においてCAGR 5.47%で、2027年の394.06 ミリオン 米ドルから2032年には514.29 ミリオン 米ドルへと成長すると推定されています。臭化ナトリウム市場は主に油田化学によって牽引されており、深海および高圧坑井において高密度クリアブライン流体が使用されています。冷却水バイオサイド、医薬品中間体、および特殊化学品は、上流活動以外の追加収益源をサプライヤーに提供しています。掘削スケジュールが変化すると需要は急速に増加しますが、これはコンプリーションフルイドの配合が坑井スパッド決定に連動しているためです。生産が限られた地域に集中している場合、供給の多様化は引き続き重要です。電気透析およびナノろ過の実証済み手法が湾岸協力会議(GCC)地域で大規模に展開されれば、脱塩ブライン回収が追加の原料調達経路を生み出す可能性があります。
主要レポートのポイント
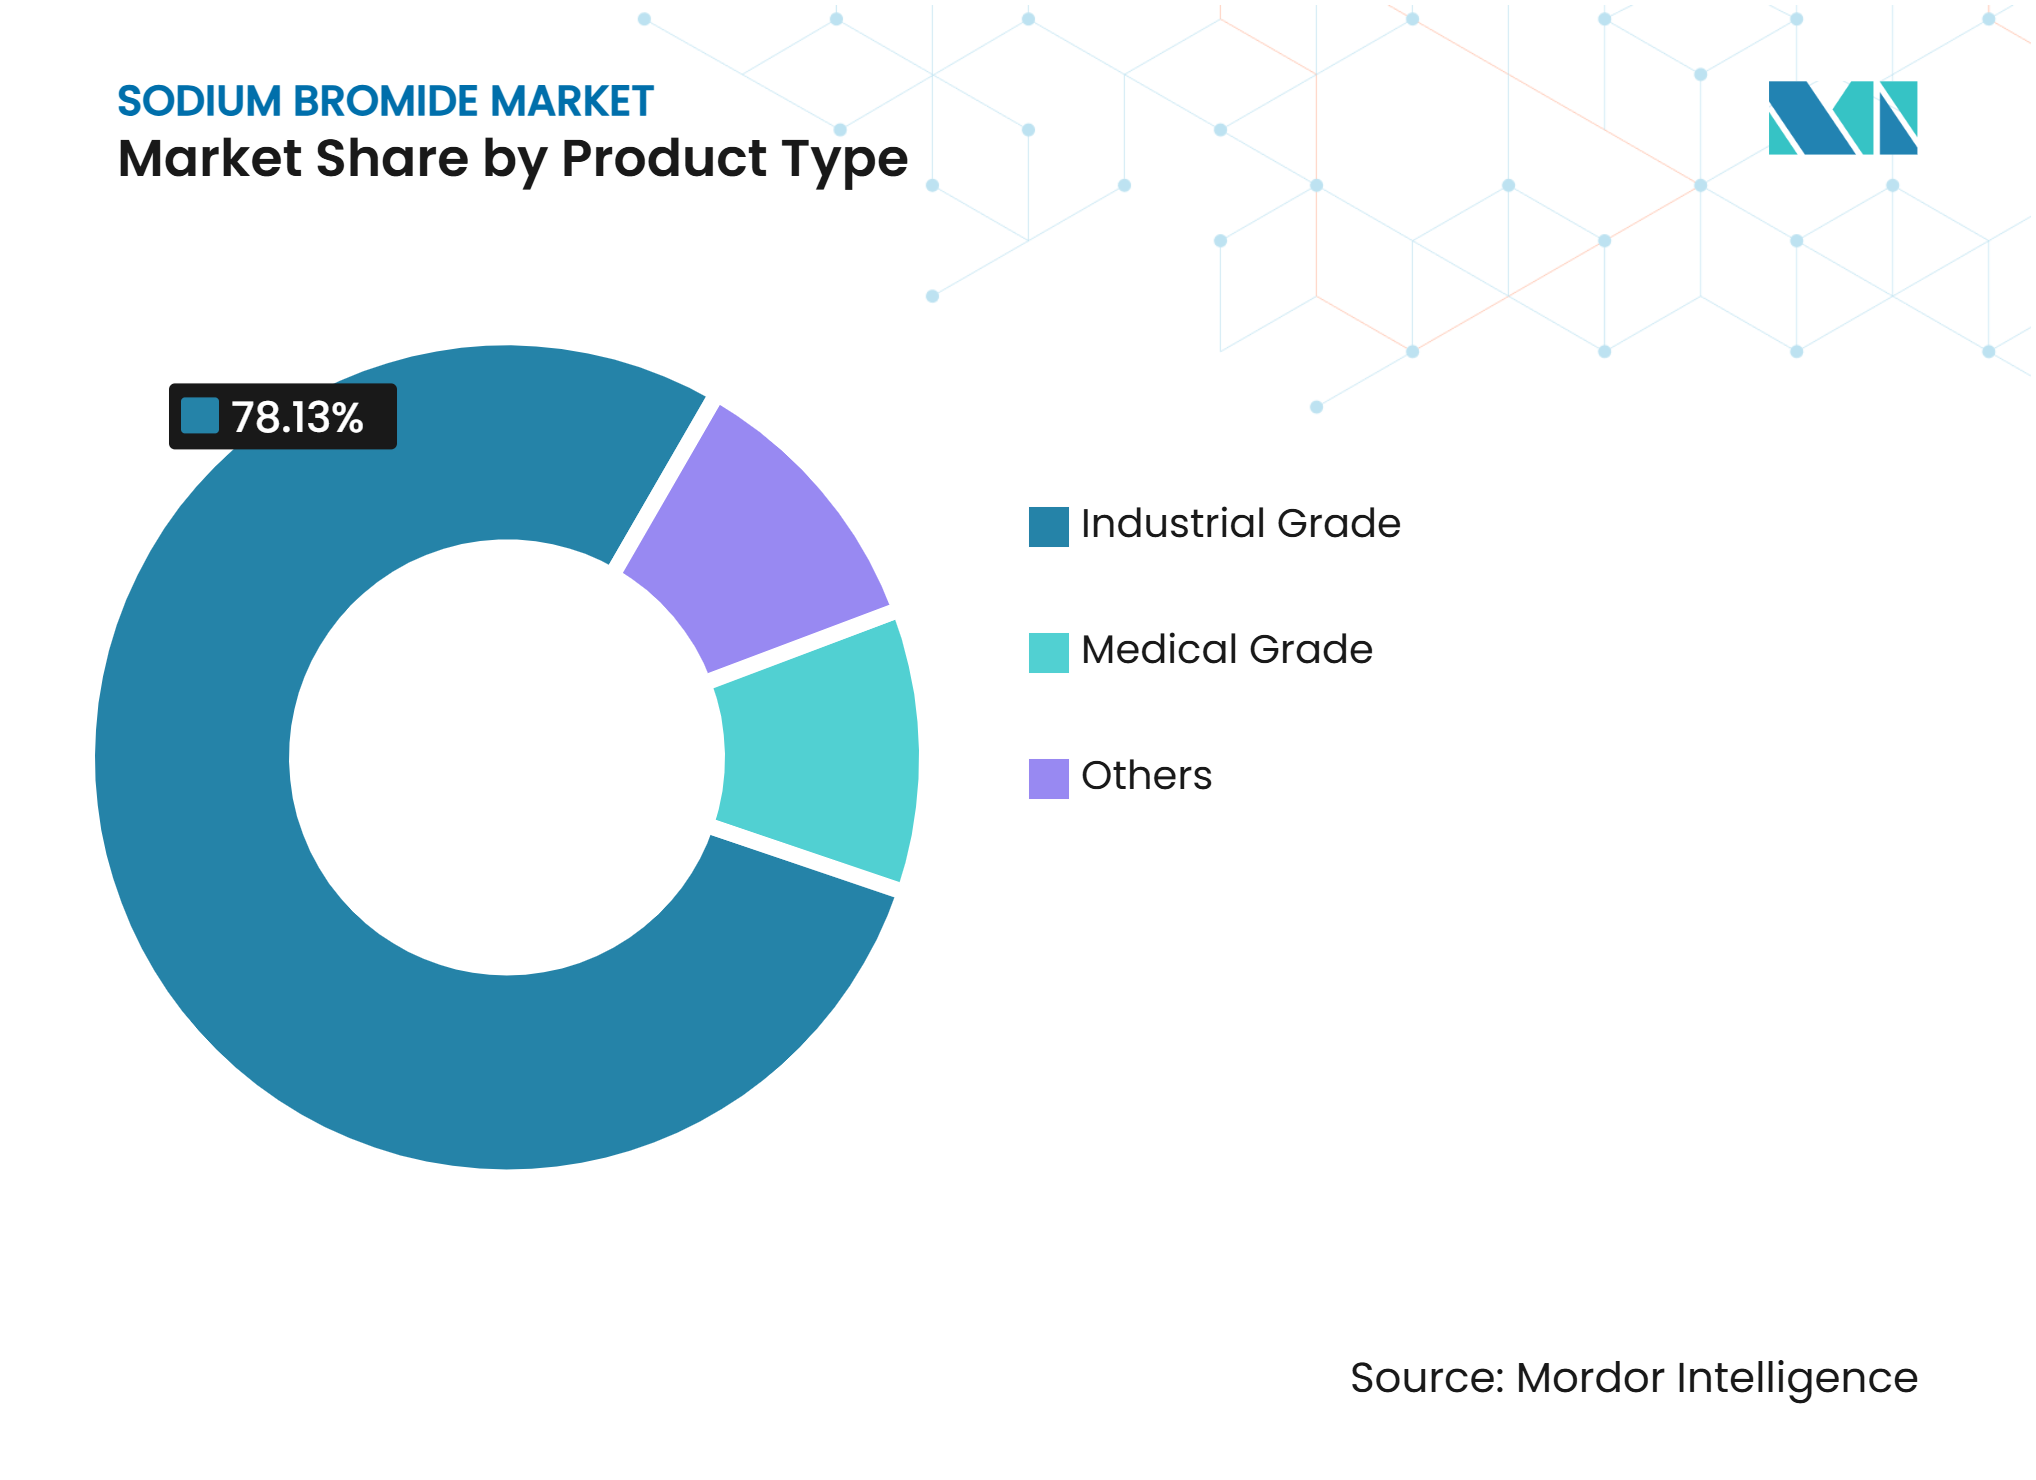
- 製品タイプ別では、工業グレードが2026年の臭化ナトリウム市場シェアの78.13%を占め、医療グレードは2032年にかけて最も高いCAGR 6.12%を記録すると予測されています。
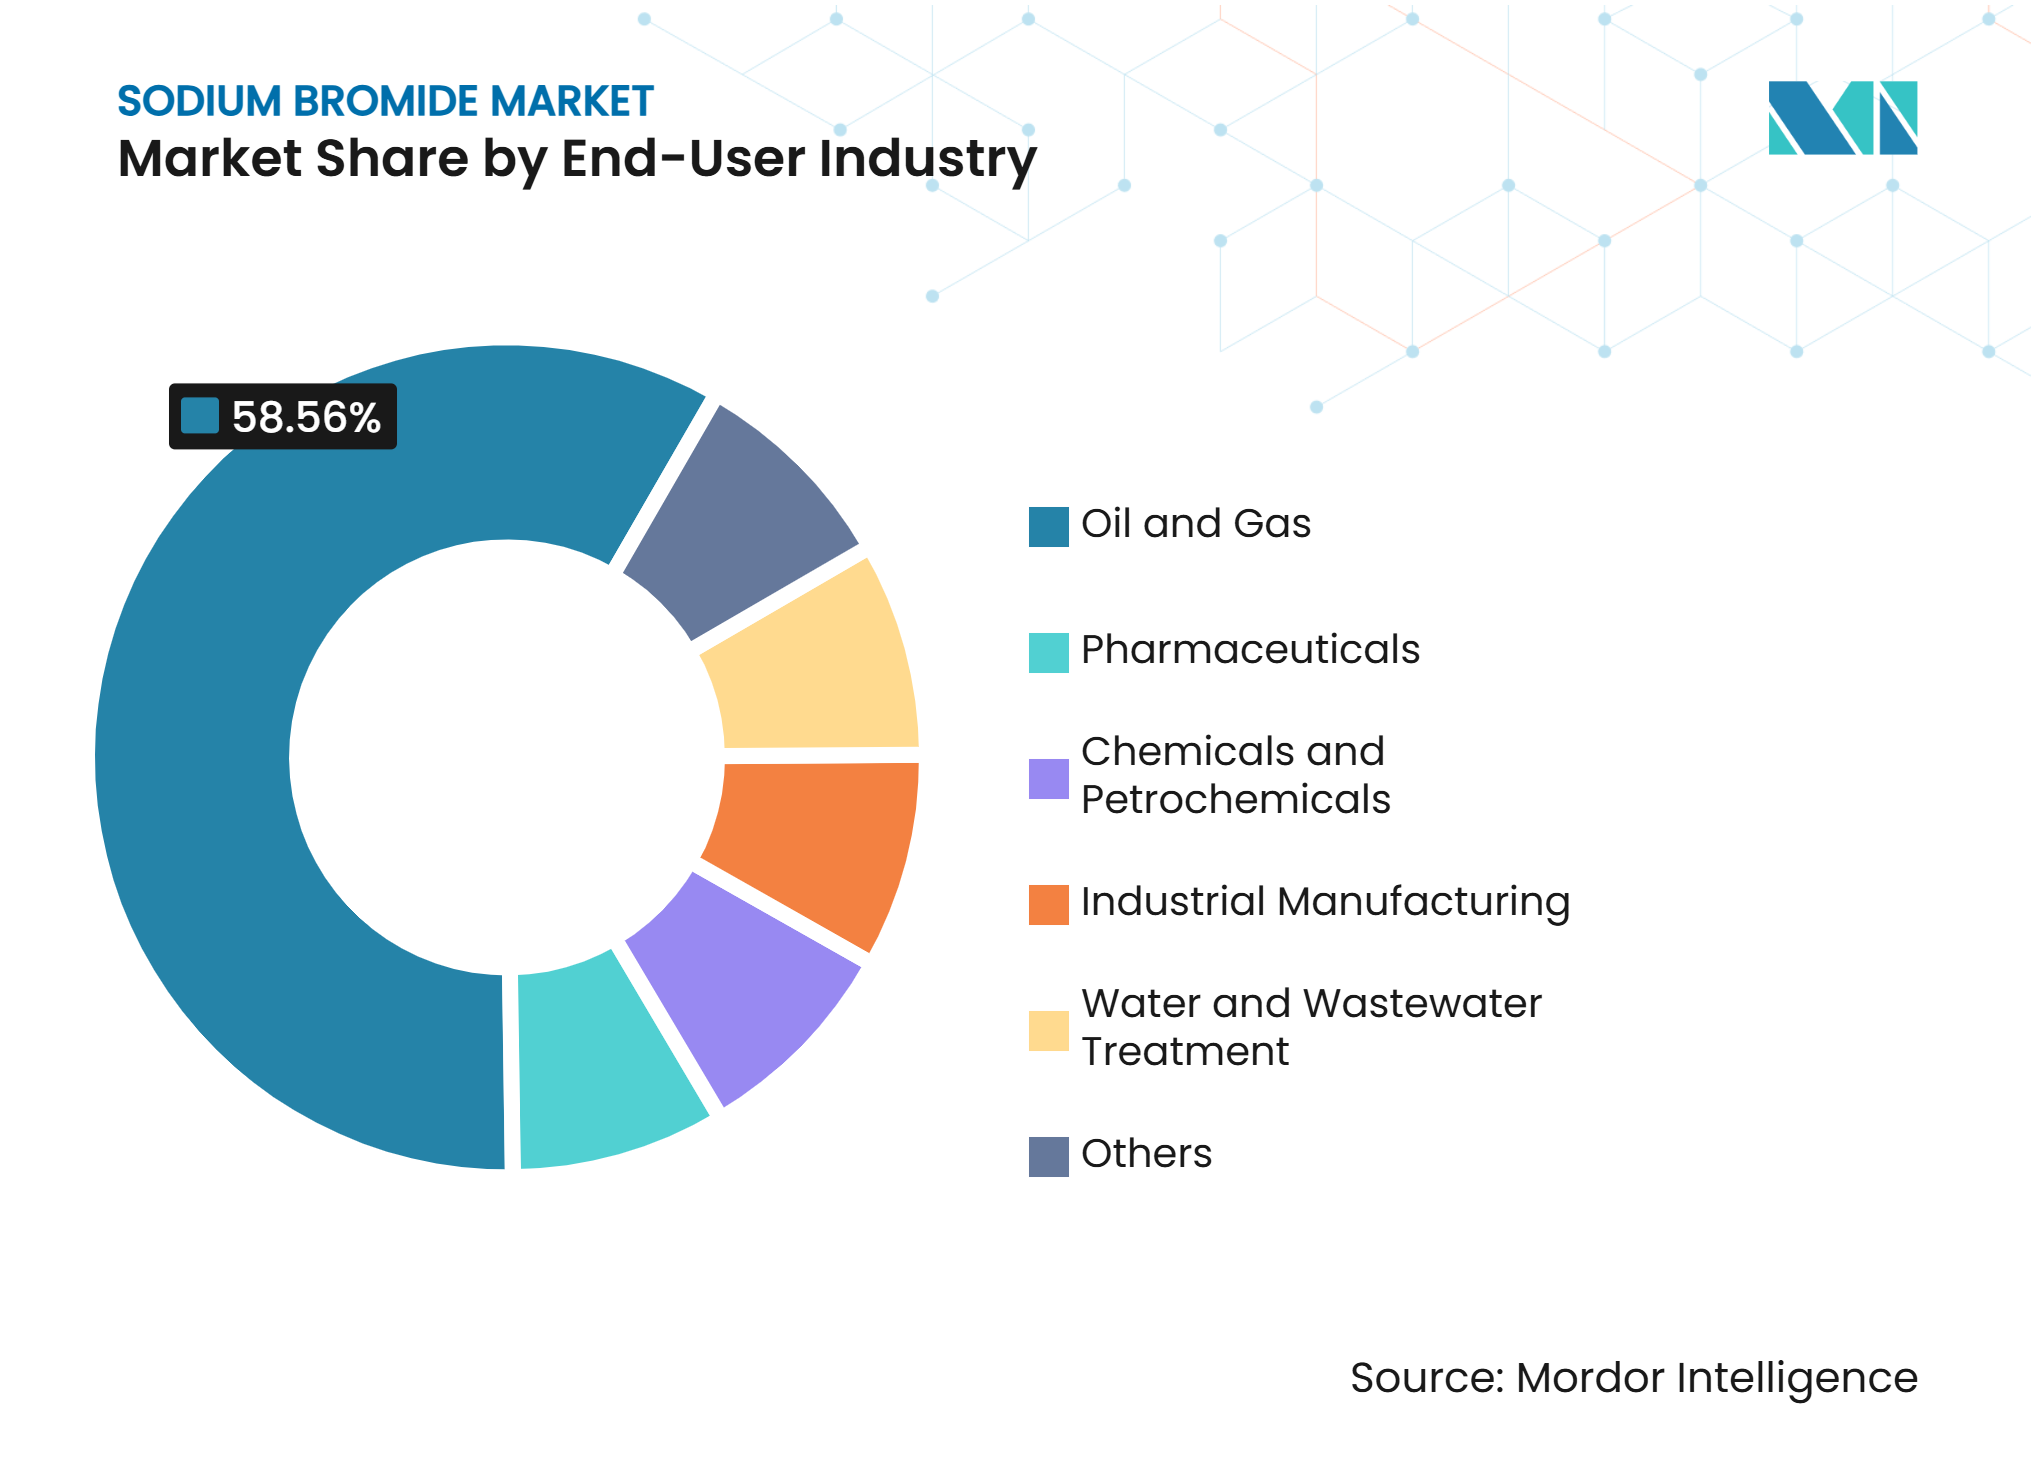
- エンドユーザー産業別では、石油・ガスが2026年の臭化ナトリウム市場シェアの58.56%を占め、医薬品は2032年にかけて最も高いCAGR 6.56%で拡大すると予測されています。
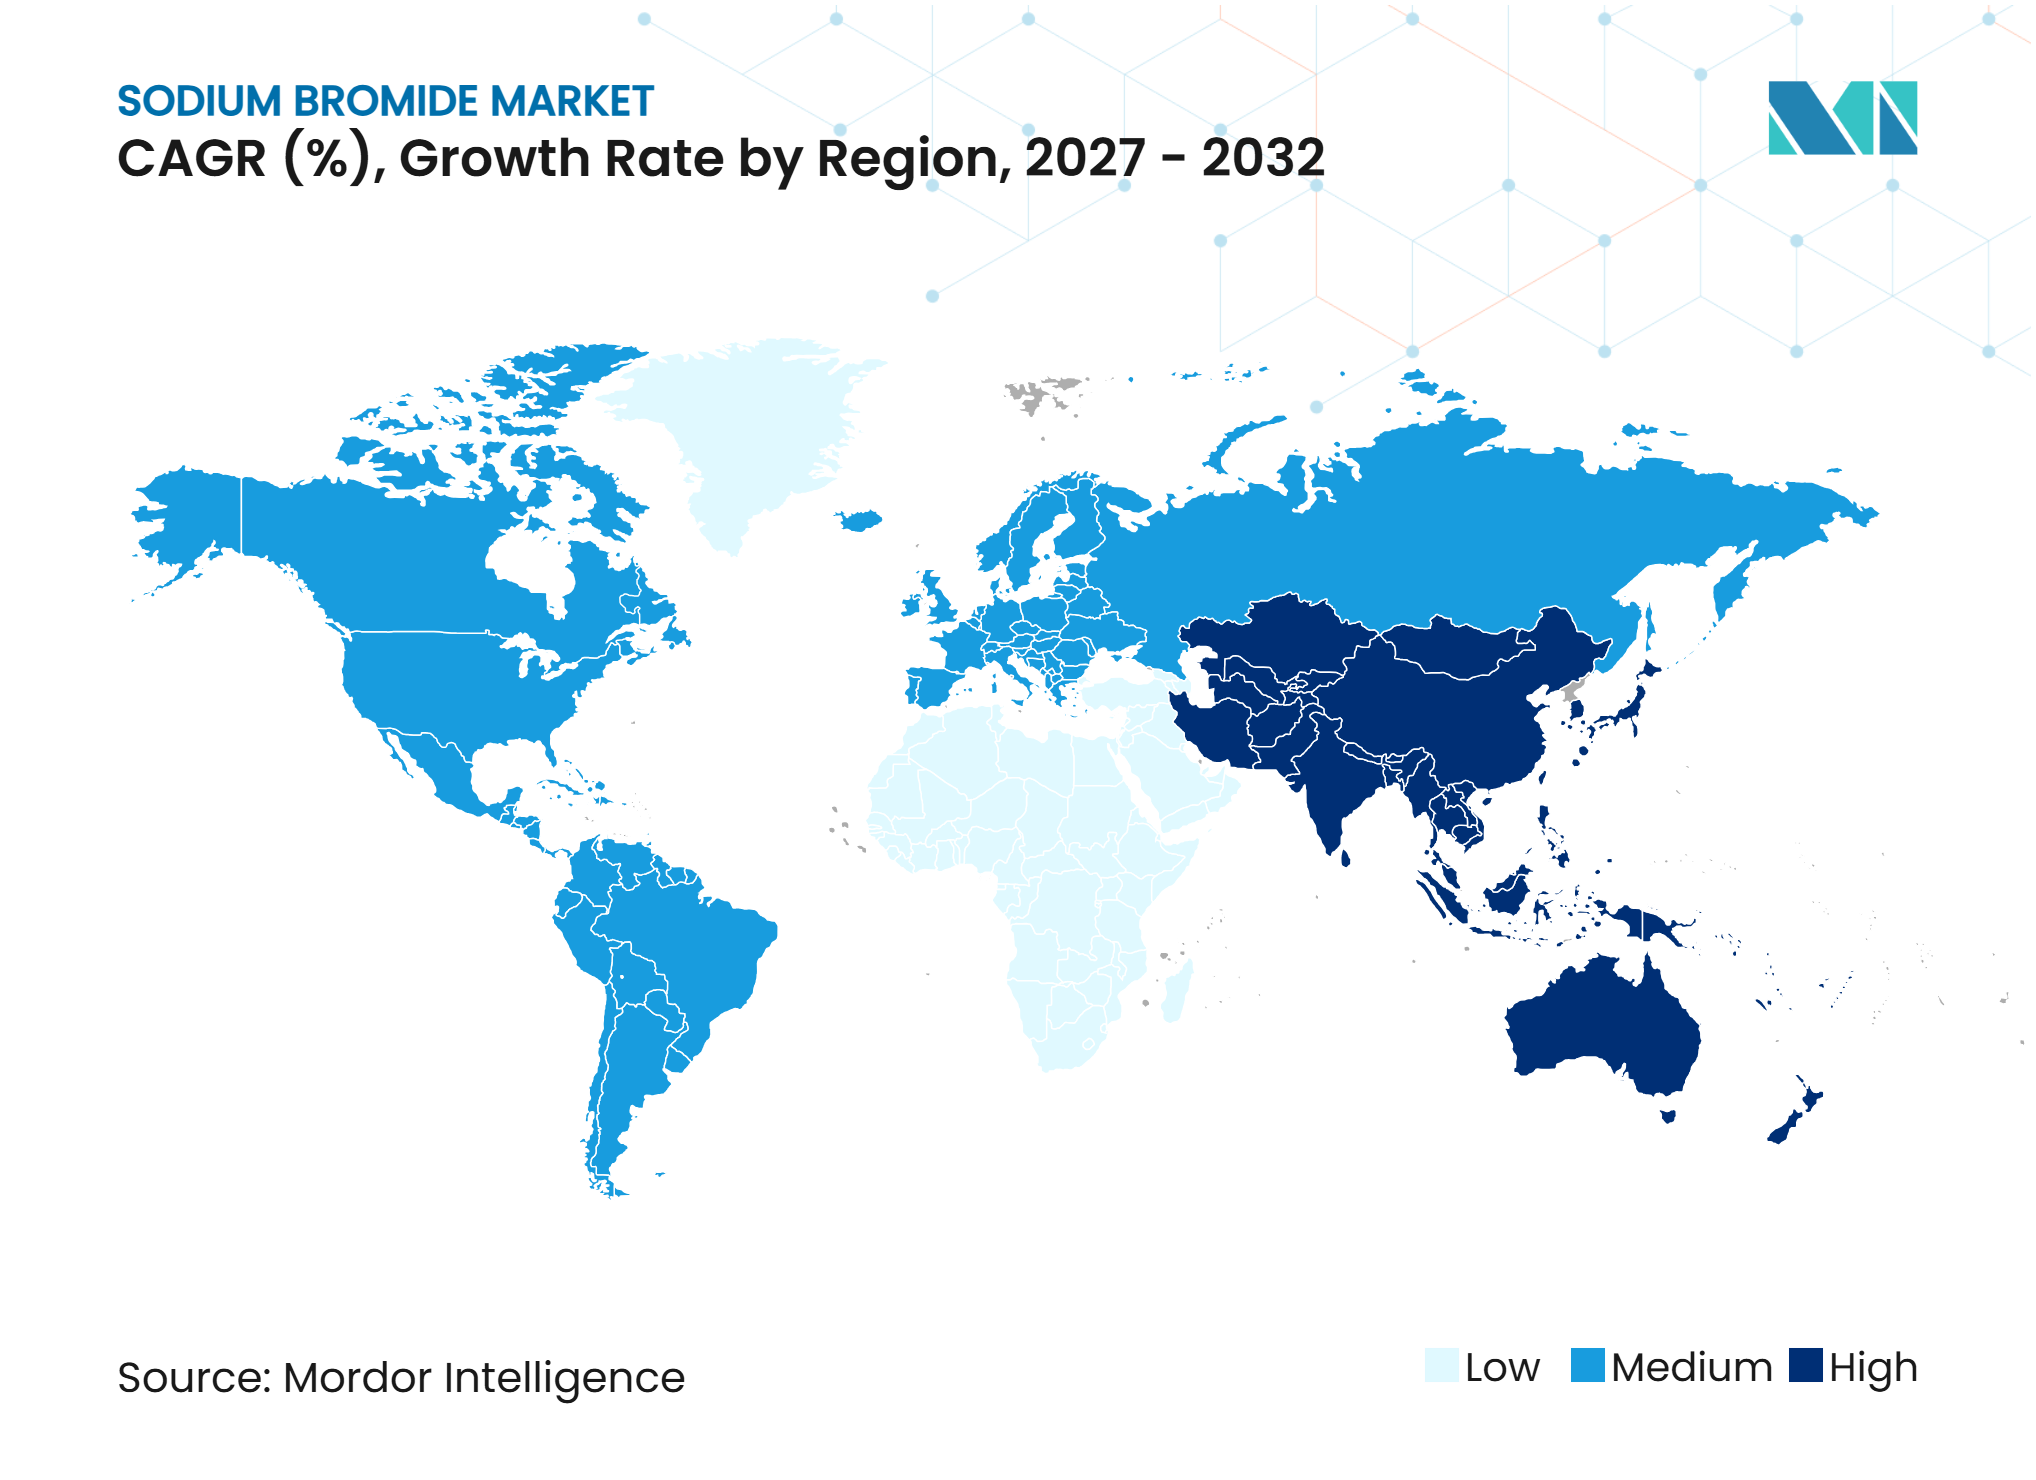
- 地域別では、北米が2026年の世界の臭化ナトリウム市場規模の45.12%を占め、アジア太平洋地域は2032年にかけて最も高いCAGR 6.44%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 沖合および深海坑井コンプリーション活動 | +1.5% | 世界全体、特にアメリカ湾岸、ブラジルプレソルト、西アフリカ沖合に集中 | 短期(2年以内) |
| 産業用冷却水バイオサイドの採用 | +0.5% | 北米および欧州 | 中期(2~4年) |
| 医薬品および特殊化学品合成の拡大 | +0.8% | アジア太平洋(APAC)中心、中国およびインド、中東・アフリカ(MEA)への波及 | 中期(2~4年) |
| 複雑な坑井における高密度クリアブライン需要 | +1.2% | 世界全体、アメリカ湾岸およびブラジルプレソルトで早期の恩恵 | 短期(2年以内) |
| 脱塩ブライン廃棄物流から臭素回収 | +0.3% | 中東・アフリカ、南アジアへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
沖合および深海坑井コンプリーション活動
アメリカ湾岸、ブラジルのプレソルトポリゴン、および西アフリカ沖合における深海コンプリーションは、臭化ナトリウムクリアブライン流体の需要を支えています。これらの流体は、地層を損傷する可能性のある固形物を含まずに坑底圧力を維持します。TETRA Technologiesは2025年にアメリカ湾岸でTETRA CS Neptuneクリアブライン流体坑井を3本完成させており、単塩およびブレンドNaBr配合への継続的な需要を反映しています。ICLは2025年第2四半期に米国のクリアブライン流体販売が増加し、第4四半期には南米および欧州でさらに増加したと報告しました。超深海地層における狭い圧力ウィンドウにより、コンプリーション計画において流体品質と密度管理がより重要になっています。臭化ナトリウム市場は長い開発タイムラインの恩恵を受けており、これによりサプライヤーは需要をより明確に把握できます。
複雑な坑井における高密度クリアブライン需要
現代の高圧・高温坑井では、格な密度および純度仕様を満たす臭化ナトリウムグレードが必要です。2025年10月の技術論文では、25,500 psiを超える圧力向けに設計された坑井で使用された1ガロンあたり12.5ポンドのNaBrブラインが説明されています。コンプリーション区間では31,500バレルの流体が消費され、これらのプロジェクトの材料集約度を示しています。汎用サプライヤーはこのアプリケーションの低固形物および密度管理要件を容易には満たせないため、競争は認定された品質管理システムと確立されたフィールド能力を持つ生産者に限定されます。南大西洋および東地中海の超深海鉱区における開発は、臭化ナトリウム市場における高仕様製品の需要を持続させる可能性があります。
医薬品および特殊化学品合成の拡大
医薬品グレードの臭化ナトリウムは、アンブロキソール塩酸塩、ブロムヘキシン、および一部の抗けいれん薬の合成における反応性前駆体として使用されています。Shandong Tianxin Pharma-Techは2025年3月に寿光市における年間400メトリックトンのアンブロキソール塩酸塩中間体ラインの環境影響評価を申請しており、医薬品連動型ファインケミカル生産の継続的な拡大を示しています[1]。欧州食品安全機関は2025年1月に食品および飼料用途における臭化物の許容一日摂取量を体重1kgあたり0.4 mgと公表しました。薬局方の純度要件により、適格サプライヤーの数は制限されています。インドと中国はともに医薬品有効成分の生産および国内試薬サプライチェーンを拡大しており、大きなアドレス可能な市場基盤を形成しています。
産業用冷却水バイオサイドの採用
臭化ナトリウムは、冷却水システムで塩素または次亜塩素酸ナトリウムで活性化されると次亜臭素酸に変換されます。この化学反応は、中性からアルカリ性の条件下で単独塩素の有効性が低下すため、レジオネラ菌、バイオフィルム、および藻類を制御します。これにより、産業用冷却システムの総ハロゲン投与量を削減できる可能性があります。データセンターキャンパス、発電所、および石油化学施設は、複数の冷却塔にわたってこれらのプログラムを適用しています。冷却塔運転におけるレジオネラリスク管理に関するOSHAのガイダンスは、効果的な管理実践の必要性を強調しています。この需要基盤は、臭化ナトリウム市場に掘削サイクルと直接連動しない消費源を提供しています。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 臭素原料および生産地域の集中 | -1.2% | 世界全体、中東および欧州で即時的なエクスポージャー | 中期(2~4年) |
| 原油価格および上流設備投資の変動 | -1.5% | 世界全体 | 短期(2年以内) |
| 臭化物含有排水の環境コンプライアンス | -0.5% | 北米およびEU | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
臭素原料および生産地域の集中
世界市場は、臭素原料生産が少数の地域に集中していることによる供給リスクに直面しています。イスラエル、ヨルダン、および米国が主要な生産拠点です。ICLは、死海臭素事業の年間生産能力が28万メトリックトンであり、2025年半ばまで95%の稼働率で操業していたと報告しています。高い稼働率は、生産拠点が混乱し場合の即時対応能力の余裕をほとんど残しません。JOD 5億7,600万(813 ミリオン 米ドル)相当のArab PotashとAlbemarleの共同投資協定は、Jordan Bromine Companyの拡張を支援しています[2]。新たな海水淡水化ブライン回収ルートは、長期的にはこの地理的集中を緩和する可能性がありますが、依然として長期的な供給オプションにとどまっています。
原油価格および上流設備投資の変動
コンプリーョンフルイド需要は、上流設備投資、オペレーターの財務状況、および原油価格見通しと直接連動しています。原油価格が持続的に20%下落すると、コスト高の深海盆地における掘削・コンプリーション活動が減少します。Gulf Resourcesは、油田活動の回復に伴い2025年の臭素セグメント収益が314.4%増加して2,300万米ドルになったと報告しました。同社はまた施設稼働率が19%であると報告しており、需要低迷期に存在し得る遊休能力の規模を示しています。LANXESSは2026年に英国ウィドネスのアロマケミカル施設を閉鎖し、米国アーカンソー州エルドラドの施設の効率化を進めており、2027年末までに年間5,000万ユーロのコスト削減を目標としています。医薬品および水処理グレードは、長期的な上流低迷へのエクスポージャーを軽減できますが、完全に排除することはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
工業グレードが構造的な価格決定力を維持工業グレードは2026年の世界全体の価値の78.13%を占め、油田流体需要の規模を反映しています。臭化ナトリウム産業は、複雑な坑井仕上げにおけるクリアブライン流体の需要と密接に結びついています。工業用油田グレードは純度と密度の厳格な管理を必要とし、これらの仕様が基本的な技術材料よりも高付加価値のポジションを支えています。サプライヤーは大量の流体に対して製品要件を一貫して満たす必要があり、工業グレードは掘削スケジュールと密接に連動しています。中国における国家仕様要件が国内のプロセス管理投資を形成しています。中国のHG/T 3809-2023工業用臭化ナトリウム規格は、仕様の国家基準を設定しています。これにより、コスト重視のバイヤーに対応する国内生産者の品質格差が縮小し、反復可能なプロセス性能を実証できる生産者の競争力が強化される可能性があります。
医療グレードは2027年から2032年にかけてCAGR 6.12%を記録すると予測されており、不純物レベルの厳格な管理を必要とする医薬品合成ルートに対応しています。Shandong Tianxin Pharma-Techは年間1万メトリックトンの臭化ナトリウムを生産しながら、医薬品中間体の生産能力を拡大しています。2025年3月に提出された年産400メトリックトンのアンブロキソール中間体ラインの申請は、医薬品関連生産への投資を示しています。医薬品バイヤーは規制された製造のために信頼性の高い製品品質を必要とし、これが医療グレードを大量の工業グレード材料と区別しています。このカテゴリーが拡大するにつれ、市場はより多様化した製品ミックスを実現できます。その他のカテゴリーには、写真乳剤化学品、有機合成試薬、および食品産業用加工助剤が含まれます。デジタルイメージングにより一部の写真用途の需要は減少していますが、特殊有機合成は引き続き標的反応のために少量を消費しています。


注記: 個別セグメントのシェアはレポート購入後にご確認いただけす
エンドユーザー産業別:
石油・ガスが規模を維持する中、医薬品が加速石油・ガスは2026年の世界需要の58.56%を占めました。クリアブライン仕上げ流体は、アメリカ湾岸、ブラジルのプレソルト、および西アフリカ沖合でのこのポジションを支えています。TETRAはアーカンソー州ウェストメンフィスの施設とTETRA CS Neptuneフルードプラットフォームを運営しており、2025年中にアメリカ湾岸で3坑のTETRA CS Neptune坑井が完成したと報告しています。臭化ナトリウム市場は、最大の需要源としてこれらの油田用途に依存しています。高圧坑井条件により、製品仕様は流体選定の重要な要素となっています。亜鉛含有から亜鉛フリー配合への移行により、環境的に敏感な沖合地層では坑井あたりの臭化ナトリウム含有量が増加する可能性があります。化学品・石油化学品も特殊合成に臭化ナトリウムを使用しており、産業製造にはガラス繊維サイジングや金属処理などの用途が含まれ、上流サイクルを超えた需要を提供しています。
医薬品は2032年にかけてCAGR 6.56%で成長すると予測されており、呼吸器系および神経系薬物の開発から恩恵を受けています。インドと中国は医薬品グレード材料の最も急速に拡大している市場の一つです。両国の原薬生産能力と国内調達政策が試薬需要を支えています。この用途が拡大するにつれ、臭化ナトリウム産業は石油価格に敏感な活動への依存度を低下させることができます。水・廃水処理は、冷却塔殺生物剤プログラムを通じて追加的な需要先を提供し、電力、石油化学、およびデータセンター施設の産業用冷却システムに対応しています。医薬品および水処理セグメントは、油田仕上げ流体とは異なる購買要件を持っており、その拡大は予測期間中に顧客基盤を広げることができます。その結果、臭化ナトリウム産業は深海活動を超えた需要成長の追加的な手段を持つことになります。


地域分析
北米
北米は2026年の世界の臭化ナトリウム市場において45.12%のシェアを占めました。そのポジションは、臭素生産、沖合オペレーター、および産業消費者がガルフコーストとアーカンソー周辺に集積していることによって支えられています。TETRAのウェストメンフィス施設とLANXESSのエルドラドサイトはこの供給基盤の一部を形成しており、ICLは2025年第2四半期に米国のクリアブライン流体販売が増加したと報告しています。医薬品流通と冷却水殺生物剤需要が油田用途を超えたチャネルを追加しています。米国環境保護庁は、有害物質規制法(TSCA)の下で臭化ナトリウムを活性物質として登録しており、産業用途のベースラインとなるコンプライアンス環境を確立しています。
アジア太平洋
アジア太平洋地域は2032年にかけてCAGR 6.44%で成長すると予測されており、臭化ナトリウム市場規模の拡大に貢献しています。中国は臭素の国内生産と消費を兼ね備えており、国内生産者はHG/T 3809-2023工業用臭化ナトリウム規格の下で操業しています。Shandong Haiwang Chemicalは、同社の資料によると、山東省および海外の物流拠点からSLBHalliburton、およびBaker Hughesに供給しています。インドの拡大する医薬品生産能力は医療グレード需要を支えており、日本と韓国は特殊化学品および半導体プロセス用途を支えています。ベトナム、マレーシア、およびインドネシアは発展途上の沖合探鉱機会を代表しています。
残りの市場における異なる軌跡
欧州は高い投入コストとより厳格な規制審査を経て2025年に安定しました。LANXESSは2026年にウィドネス施設を閉鎖し、2027年末までに年間5,000万ユーロのコスト削減を目標としています。ブラジルのプレソルト活動は南米の需要を支えており、サウジアラビアの油田サービスと南アフリカの産業基盤は中東・アフリカの需要を支えています。サウジアラビアの海水逆浸透ブラインに関する研究およびShandong Tianyi Chemicalのエジプトにおける3,250万米ドルのプロジェクトは、地域の臭素回収の可能性を示しています。
競合ランドスケープ
市場集中度
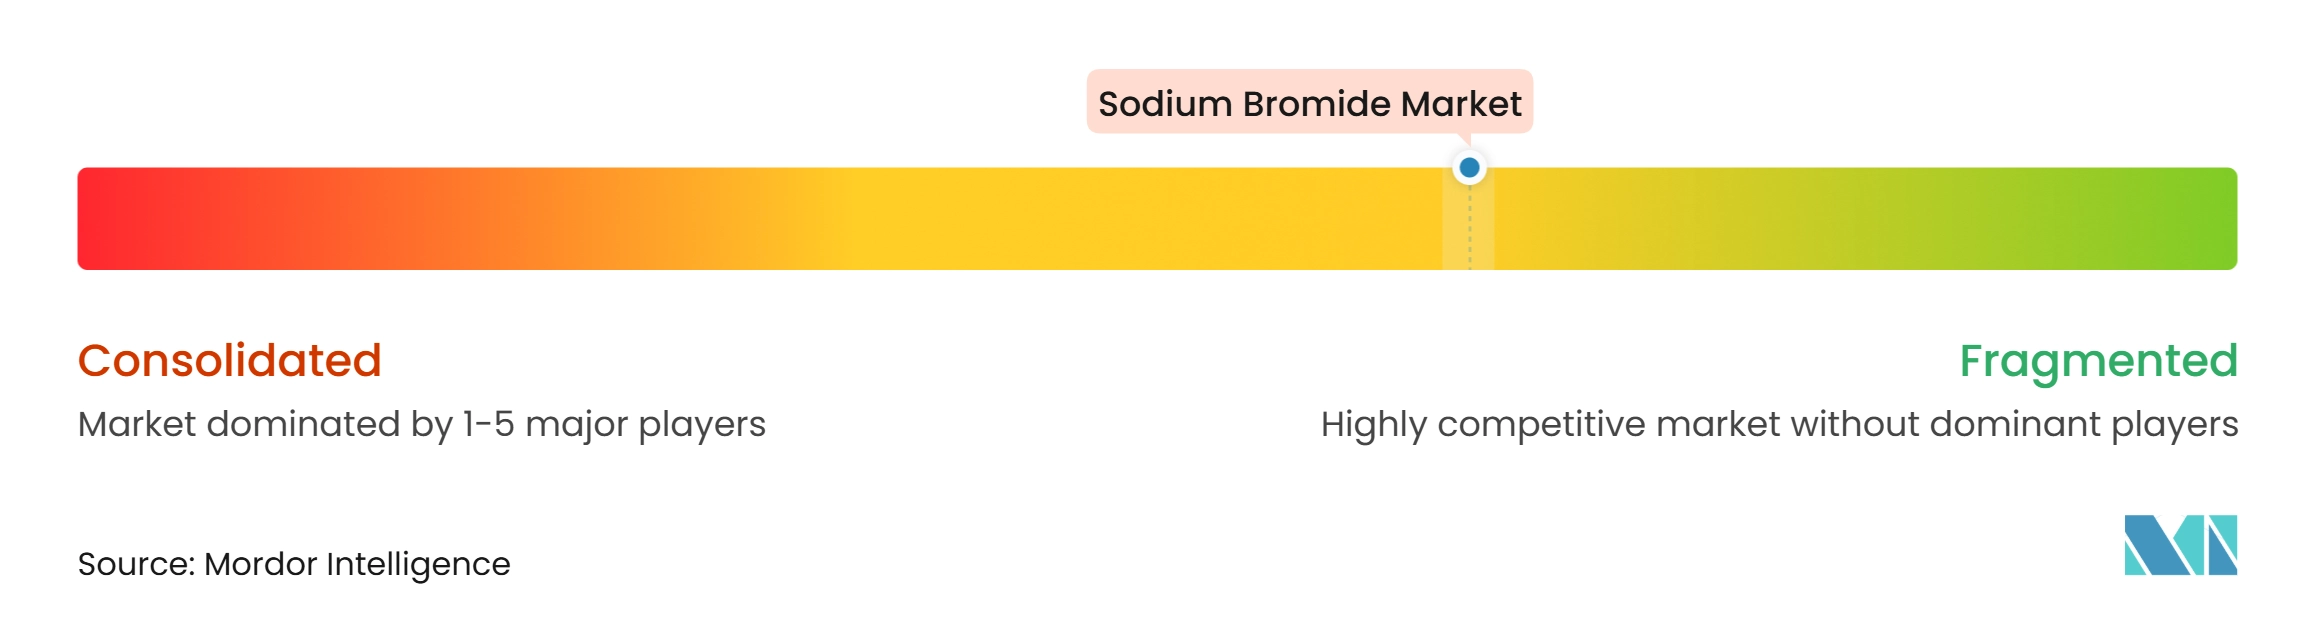
臭化ナトリウム市場は中程度に分散しています。統合型生産者は資源へのアクセス、処理インフラ、および供給安全性で競争しています。配合製品サプライヤーは認定純度、規制文書、物流、および信頼性の高い納品で競争しています。AlbemarleはJordan Bromine CompanyのNEBOプロセスが2025年に初めて副産物流を販売可能な製品に変換したと報告しました。中国の生産者は輸出物流ネットワークを構築し、グローバル油田サービス顧客との適格ベンダーポジションを追求しています。
TETRAは2025年12月にアーカンソー州の臭素処理プラントのフェーズ1を完成させました。この施設は2027年末までに年間7,500万ポンド(34,000メトリックトン)の能力を目標としており、同社のサードパーティ臭素供給への依存を低減します。ICLは死海臭素において年間28万メトリックトンの能力と2025年半ばまで95%の稼働率を報告しました。アジア太平洋における医療グレード供給は、薬局方文書要件を満たせるサプライヤーにとって機会として残っています。
電気透析およびナノろ過に関する研究は、脱塩ブライン回収が代替原料経路として進展していることを示しています。Jordan Bromine Companyを拡張するためのアラブカリとAlbemarleの協定は、統合能力への継続的な投資を反映しています。顧客は特に大量用途において、利用可能な場合はマルチソース調達を好む可能性があります。特殊な認定、技術サービス、および立地固有の原料資源が引き続き臭化ナトリウム市場を形成しています。
臭化ナトリウム産業リーダー
-
ICL
-
Albemarle Corporation
-
TETRA Technologies, Inc.
-
Jordan Bromine Company
-
LANXESS
- 注:主要企業の掲載順は順位を示すものではありません。
臭化ナトリウム市場 このレポートでカバーされる企業
- Albemarle Corporation
- American Elements
- Gulf Resources, Inc.
- ICL
- Jordan Bromine Company
- LANXESS
- Merck KGaA
- Perekop Bromine
- Shandong Haiwang Chemical Co., Ltd.
- Shandong Tianxin Pharma-Tech Co., Ltd.
- Shandong Tianyi Chemical Co., Ltd.
- Tata Chemicals
- TETRA Technologies, Inc.
- Thermo Fisher Scientific Inc.
- Tokyo Chemical Industry Co., Ltd.
- Tosoh Corporation
最近の産業開発事情 臭化ナトリウム市場
- 2025年12月:TETRA Technologiesはアーカンソー州施設における臭素処理プラントのフェーズ1を、120フィートの臭素塔の設置を含め、予定通りかつ予算内で完成させました。このプラントは年間最大7,500万ポンド(約34,000メトリックトン)の能力を目標としており、2027年末までに本格稼働が見込まれています。これによりTETRAは垂直統合型臭素生産者としてのポジションを確立し、臭化ナトリウム生産におけるサードパーティ供給契約への依存を低減します。
- 2025年11月:ドローン攻撃がクリミア半島クラスノペレコプスクのPerekop Bromineプラントを直撃し、その操業を深刻に混乱させました。この施設は東欧市場への臭素の二次供給源として機能していました。利用可能な供給プールからの撤退により、臭化ナトリウムの地域スポット市場条件が逼迫し、世界の臭化ナトリウムバリューチェーンにおける供給集中のリスクが浮き彫りになりました。
世界の臭化ナトリウム市場レポートの範囲
臭化ナトリウムは化学式NaBrを持つ無機化学化合物です。融点が高い白色結晶固体であり、外観は食塩に似ています。この化合物は水に非常に溶けやすく、モル質量は102.89 g/molです。臭化水素酸と水酸化ナトリウムまたは炭酸ナトリウムを反応させることで製造されます。
臭化ナトリウム市場は製品タイプ、エンドユーザー産業、および地域別にセグメント化されています。製品タイプ別では、市場は工業グレード、医療グレード、およびその他にセグメント化されています。エンドユーザー産業別では、市場は石油・ガス、水・廃水処理、医薬品、化学品・石油化学品、産業製造、およびその他にセグメント化されています。レポートはまた、主要地域の15カ国における臭化ナトリウムの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 工業グレード |
| 医療グレード |
| その他 |
| 石油・ガス |
| 水・廃水処理 |
| 医薬品 |
| 化学品・石油化学品 |
| 産業製造 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 工業グレード | |
| 医療グレード | ||
| その他 | ||
| エンドユーザー産業別 | 石油・ガス | |
| 水・廃水処理 | ||
| 医薬品 | ||
| 化学品・石油化学品 | ||
| 産業製造 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
臭化ナトリウム市場の現在の市場規模は?
世界の臭化ナトリウム市場規模は2026年に374.37 ミリオン 米ドルと評価され、予測期間(2027年~2032年)においてCAGR 5.47%で、2027年の394.06 ミリオン 米ドルから2032年には514.29 ミリオン 米ドルへと成長すると推定されています。
最も急速に成長している臭化ナトリウム製品カテゴリーはどれですか?
医療グレードは医薬品合成への需要に支えられ、2032年にかけてCAGR 6.12%で成長すると予測されています。医薬品グレード量の予測増加が実現すれば、臭化ナトリウム市場はより均衡のとれた製品ミックスを実現できます。
臭化ナトリウムの需要が最も高いエンドユーザーセグメントはどれですか?
石油・ガスは2026年に市場シェアの58.56%を占めました。これは高密度クリアブライン流体が深海および高圧坑井コンプリーションに使用されているためです。これらの用途は精密な密度管理と低固形物流体仕様を必要とします。
臭化ナトリウムで最も急速に成長する地域はどこですか?
アジア太平洋は2032年にかけてCAGR 6.44%で拡大すると予測されており、中国の生産、インドの医薬品製造、および東南アジアの沖合活動によって支えられています。臭化ナトリウム市場はまた、規制された医薬品サプライチェーンにおける地域的な成長機会も有しています。