
ナトリウムアミド市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
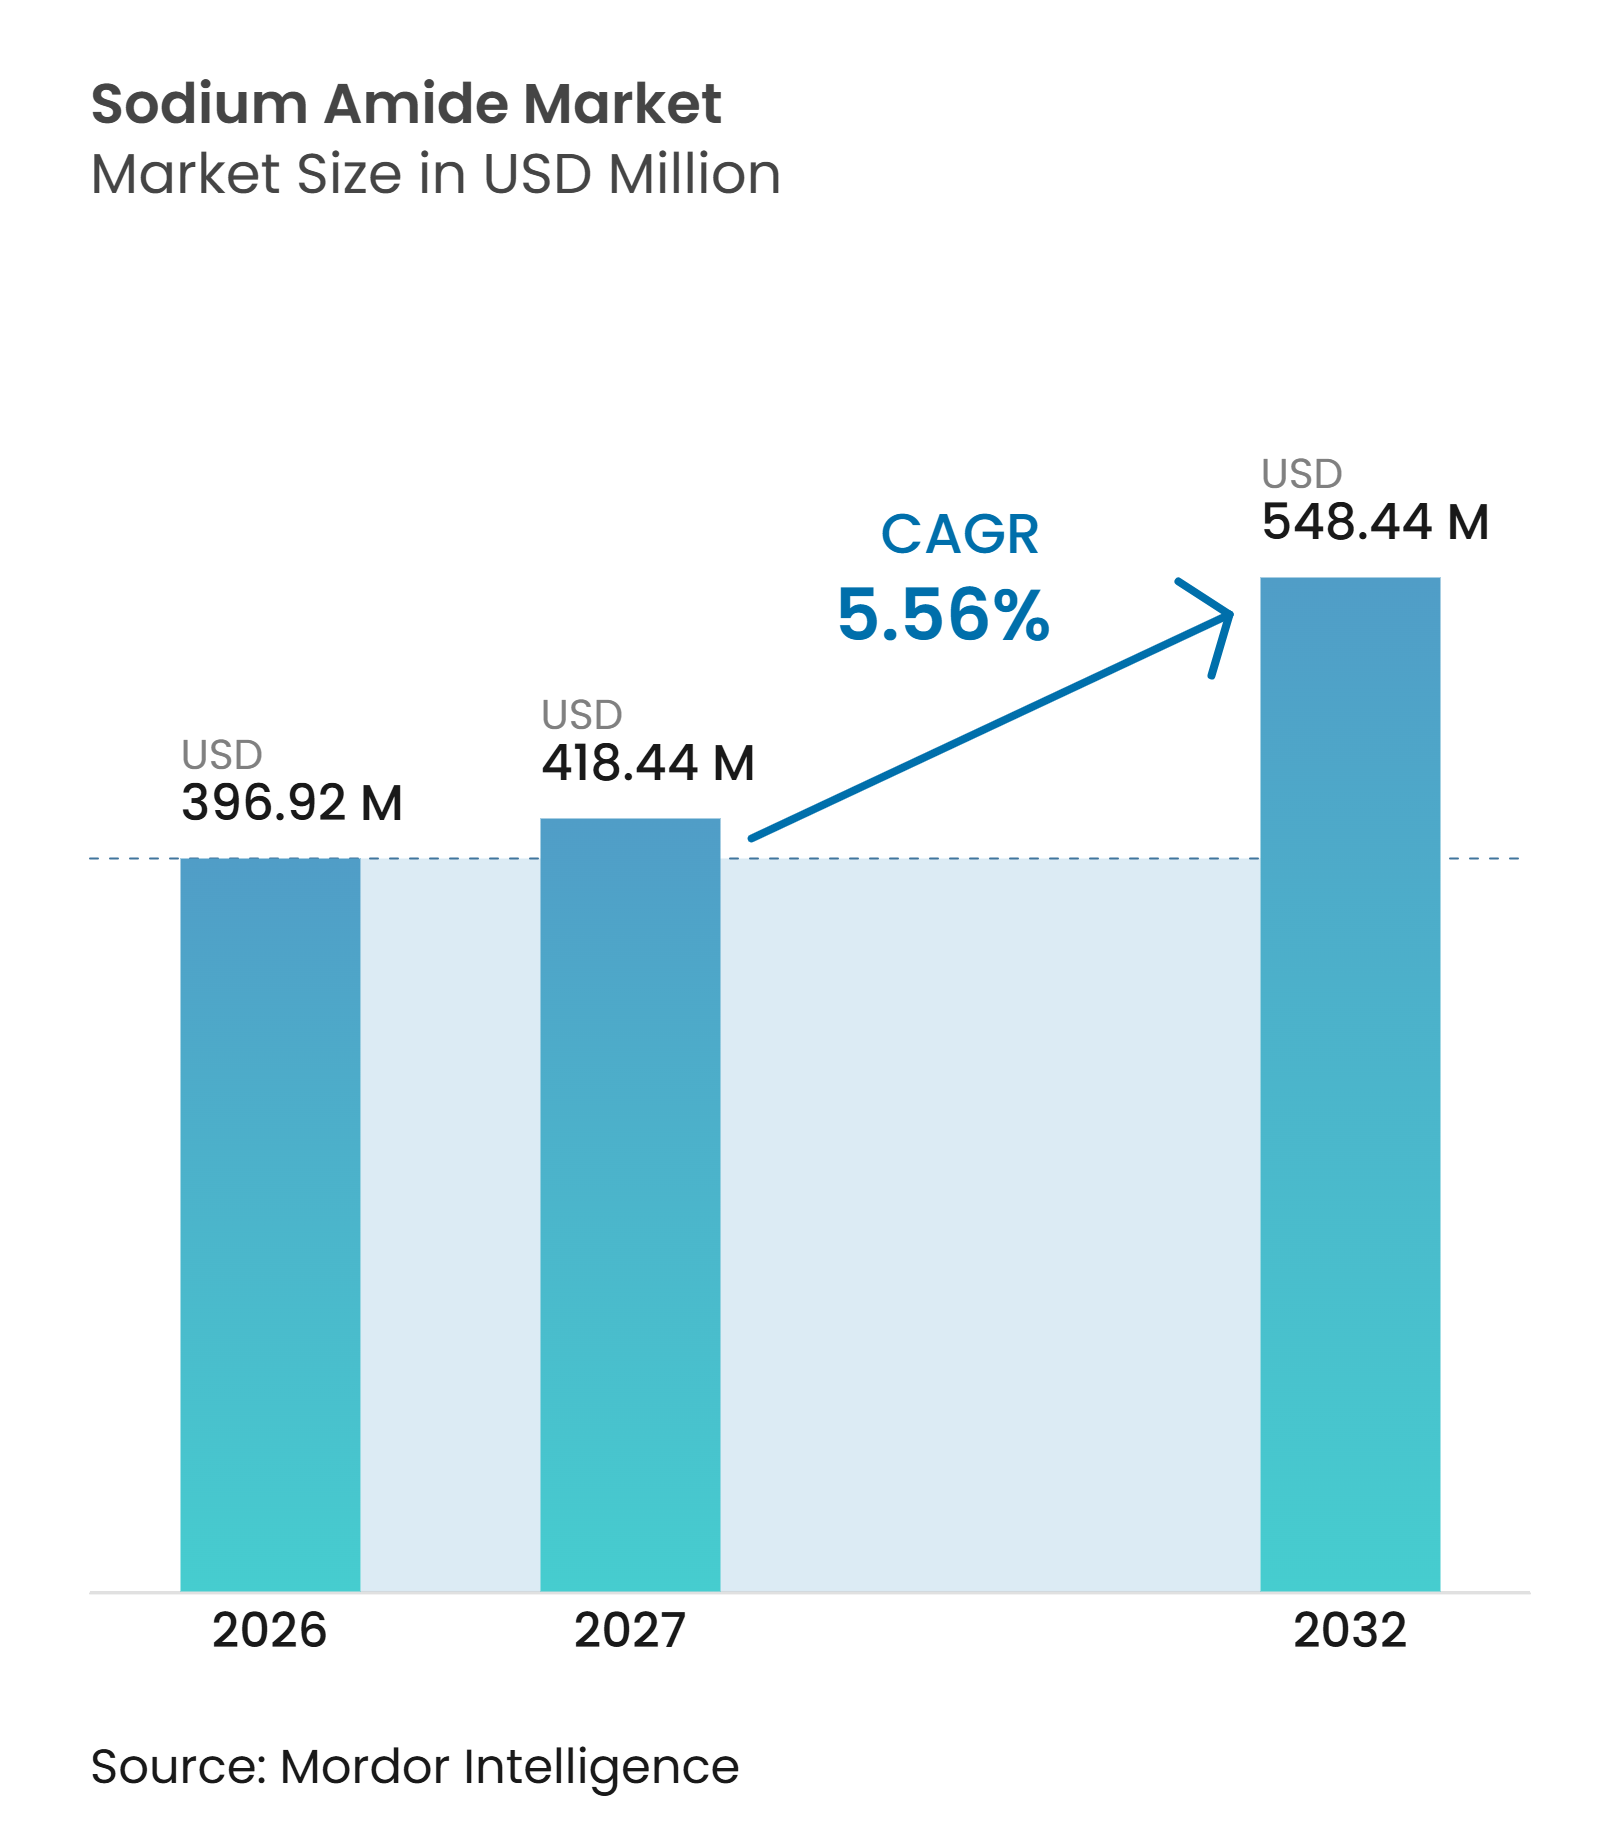
| 市場規模 (2027) | 418.44 百万米ドル |
| 市場規模 (2032) | 548.44 百万米ドル |
| 成長率 (2027 - 2032) | 5.56 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるナトリウムアミド市場分析
ナトリウムアミド市場規模は2026年に396.92 ミリオン 米ドルと評価され、2027年の418.44 ミリオン 米ドルから2032年には548.44 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.56%です。ナトリウムアミドは有機合成、農薬中間体、および原薬製造において強力な無機塩基として使用されており、米国有害物質規制法(Toxic Substances Control Act)およびEU化学品の登録・評価・認可・制限規則(REACH)に基づいて登録されています。医薬品製造はアジアへのシフトが進む一方、米国では政策措置により国内原薬サプライチェーンの強靭化が促進されています。これにより、アジアの主要製造拠点と北米の医薬品顧客の双方において、適格なナトリウムアミド供給への需要が生まれています。ナトリウムアミド市場はまた、当該物質がUN 1390「湿潤時危険物」として分類されているため、取り扱い、保管、輸送に関してより高い要件に直面しています。
主要レポートのポイント
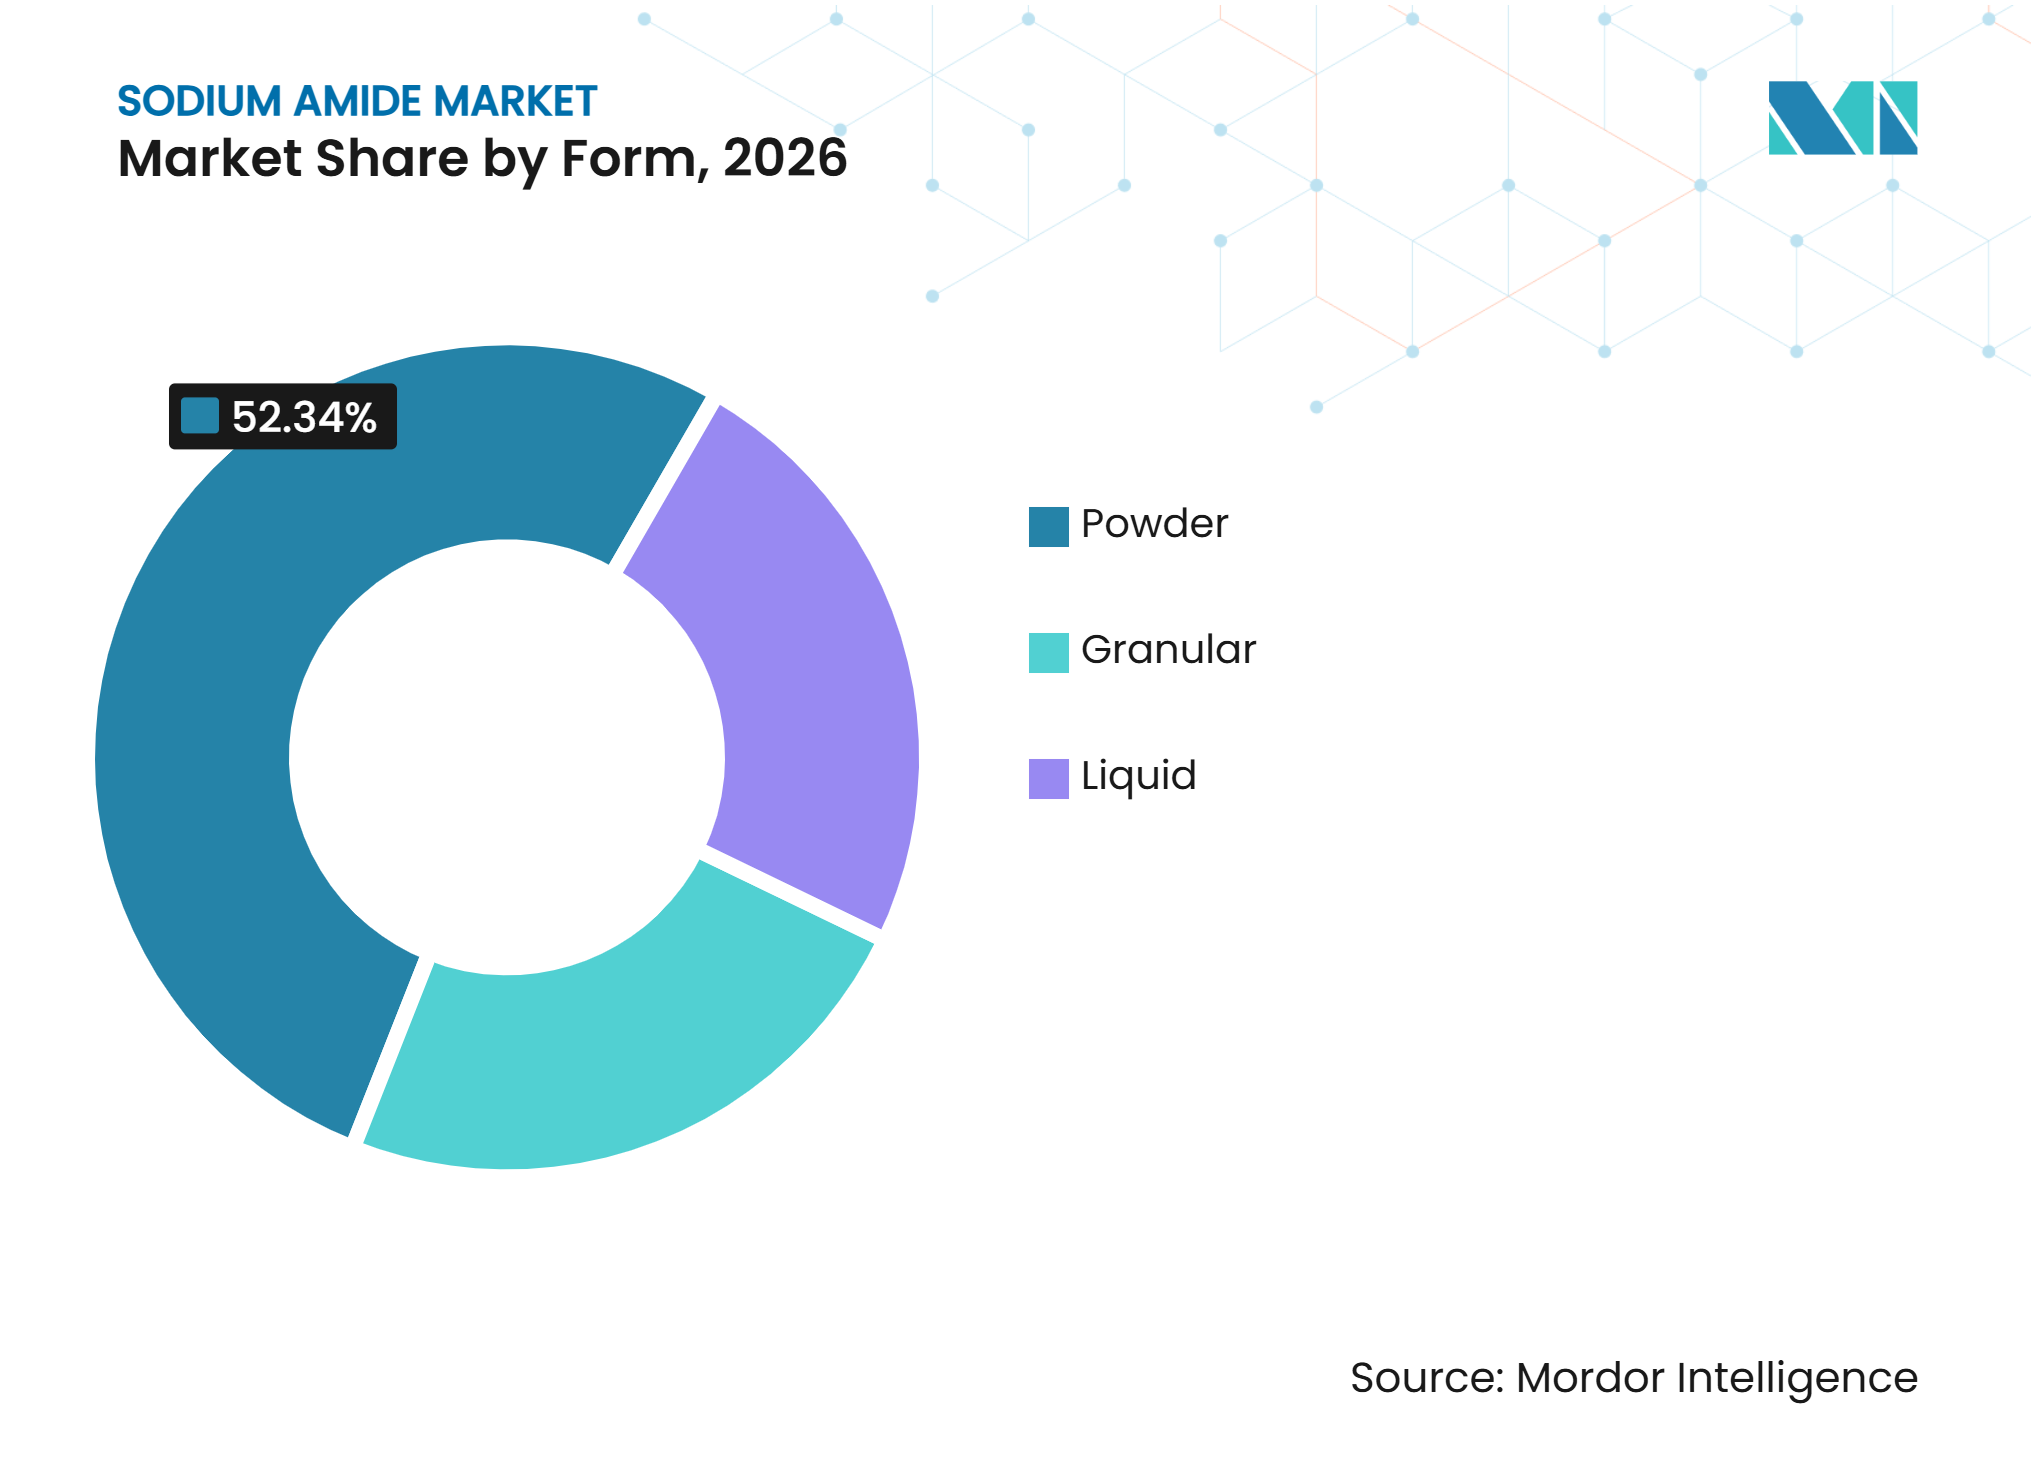
- 形態別では、粉末が2026年のナトリウムアミド市場シェアの52.34%を占め、液体は2032年にかけて6.13%のCAGRで成長すると予測されています。
- グレード別では、テクニカルグレードが2026年のナトリウムアミド市場シェアの50.12%を占め、高純度グレードは2032年にかけて6.26%のCAGRで成長すると予測されています。
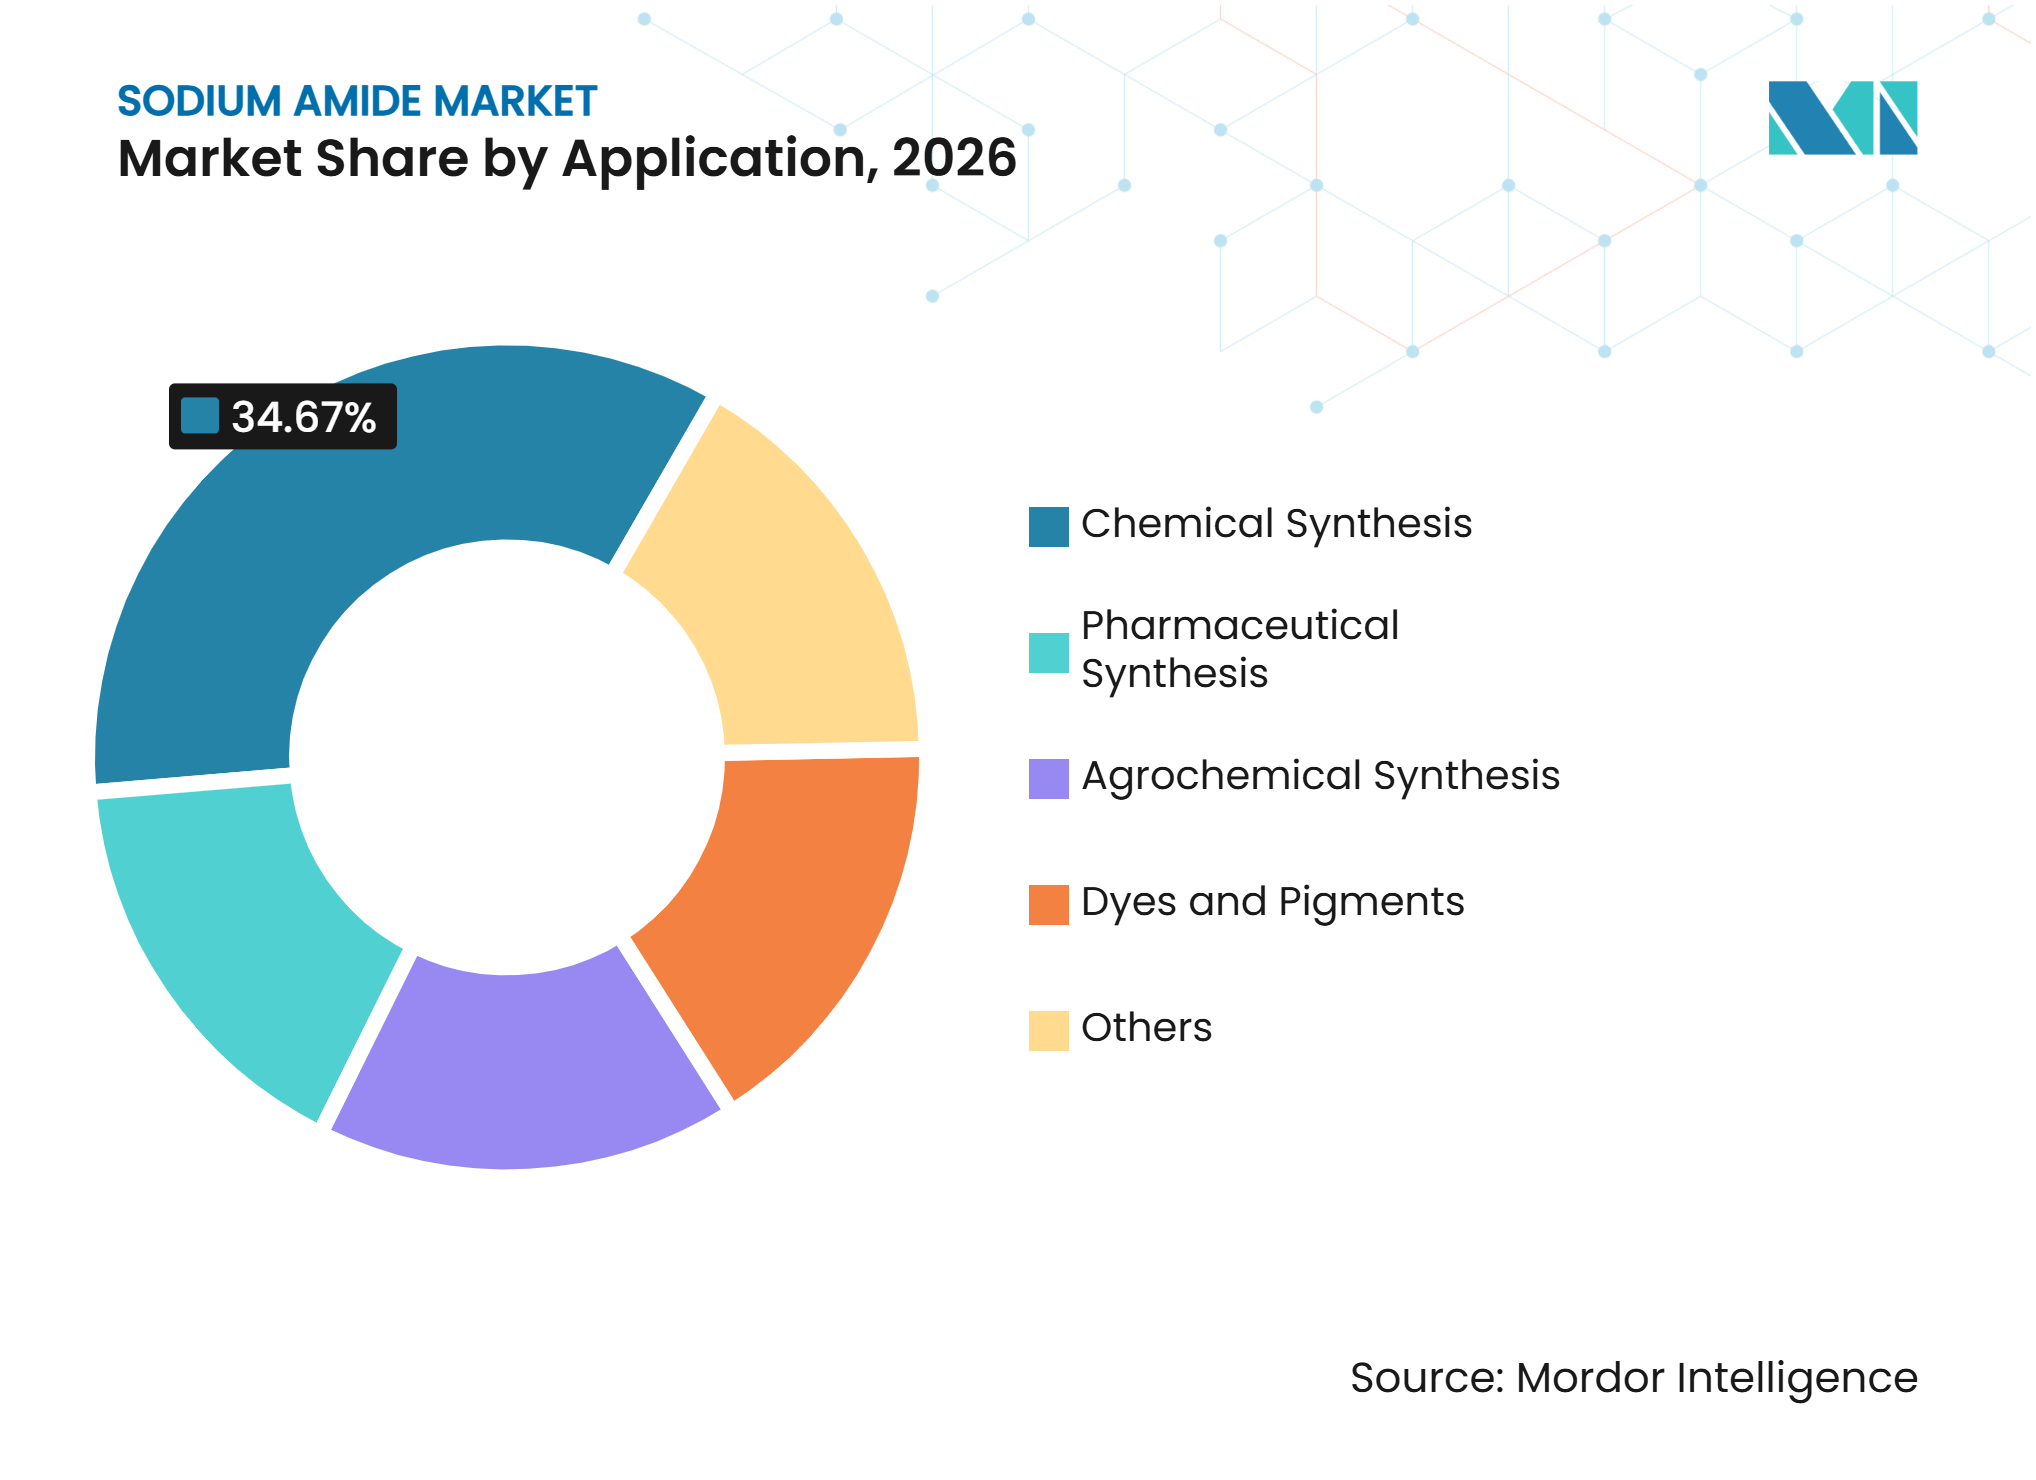
- 用途別では、化学合成が2026年のナトリウムアミド市場シェアの34.67%を占め、医薬品合成は2032年にかけて6.89%のCAGRで成長すると予測されています。
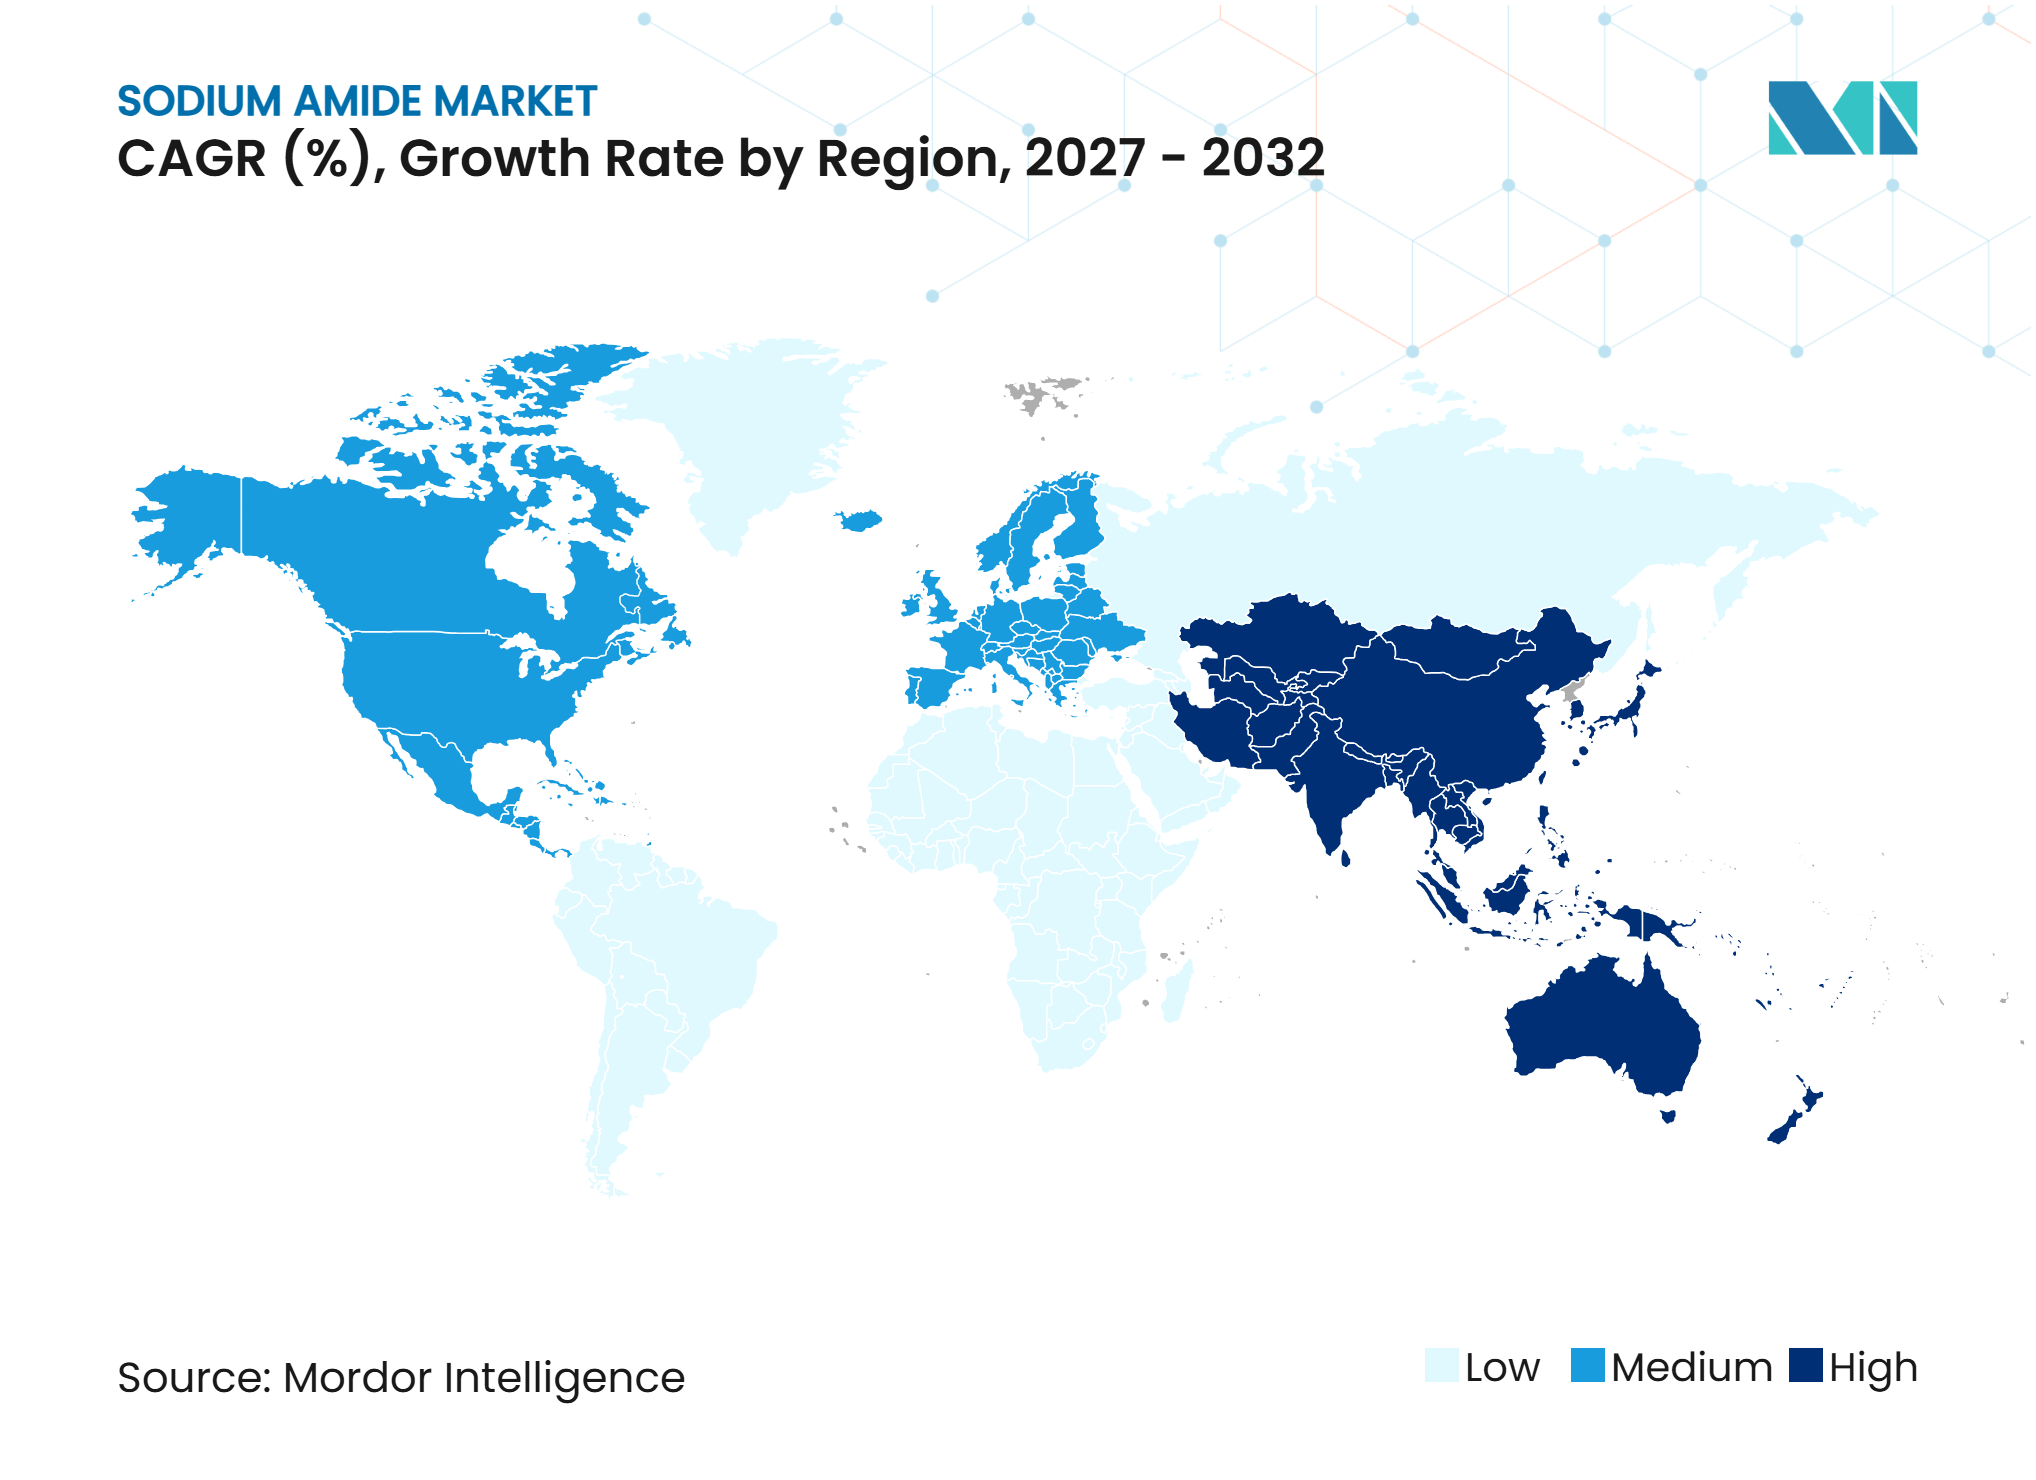
- 地域別では、アジア太平洋が2026年のナトリウムアミド市場シェアの38.41%を占め、2032年にかけて6.77%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 医薬品およびAPI合成需要 | +1.6% | アジア太平洋(イド、中国)および北米を中心にグローバル | 中期(2~4年) |
| 農薬および特殊化学品製造 | +1.2% | APACが中核、南米およびMEAへの波及 | 中期(2~4年) |
| 安全なフレーク・低粉塵製品形態 | +0.9% | 欧州および北米の規制環境が主導するグローバル | 短期(2年以内) |
| アンモニア回収統合とエネルギー効率 | +0.7% | アジア太平洋および欧州(エネルギー転換経済) | 長期(4年以上) |
| 高度合成における高純度試薬への需要 | +0.6% | 北米、欧州、日本、韓国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
医薬品およびAPI合成需要
ナトリウムアミドは複雑な医薬品合成に使用される脱プロトン化および環化ステップを支援します。米国食品医薬品局(Food and Drug Administration)は、インドの原薬製造拠点のシェアが2020年から2025年度(FY2025)にかけて3.3パーセントポイント増加した一方、米国および欧州のシェアは低下したと報告しています。この生産パターンは、試薬需要の相当部分をアジアの製造拠点に集中させています。ケンブリッジ大学およびストラスクライド大学の研究者らは、深共晶溶媒中でのナトリウムアミドを介したエステルアミド化および炭素-フッ素結合アミノ化のための連続フロー法を報告しました。このプロセスは室温で動作し、空気および水分に対して耐性を示すことから、医薬品中間体製造におけるナトリウムアミド化学の利用範囲が広がる可能性があります。
農薬および特殊化学品製造
ナトリウムアミドは農薬中間体の化学合成経路において縮合剤およびアミノ化試薬として使用されています。また、トリアゾール系殺菌剤中間体への経路で使用されるアジド誘導体の調製も支援します。BASFはアジア太平洋が世界の化学品市場の約70%を占め、2035年までに化学産業の成長の80%以上が同地域で見込まれると述べています。この生産基盤は中国およびインドにおける反応性試薬への継続的な需要を支えています。BASFの湛江(Zhanjiang)Verbundプロジェクトは中国における下流化学品能力を追加し、特殊化学品合成のための地域製造環境を強化しています。ナトリウムアミドはまた、確立された繊維化学経路においてN-フェニルグリシンの環化を支援する工業用インジゴ製造にも引き続き関連しています。
安全なフレーク・低粉塵製品形態
粉末ナトリウムアミドは保管および移送中に吸入リスクおよび反応性粉塵リスクをもたらす可能性があります。厳格な化学安全システムの下で運営する購入者は、これらの形態が取り扱い中の浮遊物質を低減するため、フレークまたは低粉塵形態を好む場合があります。ナトリウムアミドはREACHおよび分類・表示・包装(Classification, Labelling and Packaging)フレームワークに基づくEU登録・分類要件の対象となっています[1]。Alkali Metals Ltd.はナトリウムアミドフレークをそのポートフォリオの製品形態として特定しており、同社の製品情報には危険物取り扱いのための管理された包装が記載されています。米国の危険有害性情報伝達基準(Hazard Communication Standard)および欧州の分類規則は、管理された取り扱いを支援する製品形態の価値を高めています。
アンモニア回収統合とエネルギー効率
ナトリウムアミドの製造経路は金属ナトリウムと液体アンモニアを使用するため、貴重なプロセス材料を回収する経済的な理由が生じます。適切なプロセス設備を有する生産者にとって、アンモニアと水素の回収はプラント効率を向上させることができます。Alkali Metals Ltd.はナトリウム系製品の統合操業を説明しており、ナトリウムアミドをその操業ポートフォリオの一部として特定しています。プロセス統合は原料コストの変動リスクを低減し、生産信頼性をより重視するサプライ契約を支援することができます。北海道大学もナトリウムアミドを300℃以下の窒化物合成のための低温窒化フラックスとして説明しています。この研究は、制御された窒素供給が有益な先端材料における潜在的なユースケースを示しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水反応性および危険物取り扱いコスト | -1.2% | グローバル - 北米および欧州でコンプライアンス負担が最大 | 短期(2年以内) |
| 原料およびエネルギーコストの変動 | -0.9% | アジア太平洋、欧州(エネルギー集約型金属ナトリウム製造) | 中期(2~4年) |
| 酸化、過酸化物生成、および在庫経年リスク | -0.6% | グローバル、熱帯気候(南・東南アジア、MEA)での深刻度が高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
水反応性および危険物取り扱いコスト
ナトリウムアミドは水と反応してアンモニアと水酸化ナトリウムを生成します。当該物質はUN 1390「湿潤時危険物」として分類されており、管理された保管および輸送の手配が必要です[2]。米国海洋大気庁(NOAA)は水、ハロゲン化炭化水素、アルコール、および酸化剤との非適合性を特定しています。これらの条件は分離保管を必要とし、当該材料を使用または流通させる施設の運営コストを増加させます。不活性ガス保管、特殊包装、または適切な危険物物流を持たない可能性のある小規模購入者にとっては、より高い参入障壁となり得ます。この抑制要因は、化学品対応倉庫および緊急対応能力が限られている地域で最も顕著です。
原料およびエネルギーコストの変動
ナトリウムアミドの製造は金属ナトリウムと液体アンモニアに依存しており、いずれもエネルギー集約型のサプライチェーンを持っています。金属ナトリウムは塩化ナトリウムから電気化学的方法で製造されるため、そのコストは電力価格に敏感です。ナトリウムアミド市場は、高いエネルギーコストを下流顧客に転嫁できない場合、マージン圧力に直面する可能性があります。特にコスト感応度の高い合成経路において、ナトリウムアミドの価格が急騰した場合、購入者は代替強塩基を評価する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
粉末が広範な用途を維持しつつ、液体が勢いを増す粉末は2026年のナトリウムアミド市場シェアの52.34%を占めました。これは、確立されたバッチ化学合成操業に適しているためです。この形態は、既に確立された材料取り扱い手順を持つ農薬、染料、および基本有機合成において広く使用されています。粉末は一般に、シンプルな調達と直接的な試薬投入を優先する大量生産操業に適しています。ナトリウムアミドは水と反応し反応性粉塵を生じる可能性があるため、その取り扱い要件は依然として重要です。顆粒材料は固体形態を維持しながら低粉塵の代替品を求めるユーザーに対して、より低粉塵の選択肢を提供します。この形態は、取り扱い管理の改善を必要とする中規模の医薬品および特殊化学品施設を支援することができます。形態の組み合わせは、大量工業合成と高管理特殊生産という異なる操業環境を反映しています。したがって、製品の選択は反応設計、労働安全手順、および各生産拠点の能力によって異なります。
液体は2032年にかけて6.13%のCAGRで成長すると予測されており、ナトリウムアミド市場において最も成長の速い形態となっています。液体懸濁液は特定の手動取り扱いステップを削減し、連続フロー操業における計量投入を支援することができます。Merck KGaAはトルエン懸濁液中のナトリウムアミドを試薬ラインナップの一部として掲載しています。連続フロー法により、製造業者は反応化学量論と滞留時間をより適切に制御できます。ケンブリッジ大学およびストラスクライド大学による2025年の研究は、空気および水分耐性条件下での連続フローにおけるナトリウムアミド反応を実証しました。報告された方法は、選択された医薬品およびファインケミカル経路における液相使用をより実用的にする可能性があります。液体製品は、特に懸濁液が有機溶媒を使用する場合、依然として危険物管理が必要です。したがって需要は、施設が追加のプロセス設備とコンプライアンス要件を正当化できるかどうかに依存します。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
グレード別:
テクニカルグレードが収益を支え、高純度グレードが価値を構築テクニカルグレードは2026年のナトリウムアミド市場シェアの50.12%を占め、バルク化学合成、染料製造、および農薬中間体製造によって支えられています。これらの用途は有効な塩基性能を必要とすることが多いですが、常に最も厳格な試薬仕様を必要とするわけではありません。したがってテクニカルグレードは、確立された品質システムの下で運営される大量生産経路に引き続き関連しています。工業グレードは、より低いまたは異なる純度要件を持つ関連用途に対応します。このセグメントは、ナトリウム系中間体がより広範な製造ネットワークの一部となっているアジアの化学品生産規模から恩恵を受けています。BASFはアジア太平洋地域を世界の化学品生産および将来の化学品成長の主要拠点として特定しています。テクニカルグレードの需要は下流化学品プラントの生産量と密接に連動しています。その商業的地位は、信頼性の高い大量供給、一貫した仕様、および危険物の適合した納品に依存しています。
高純度グレードは、顧客が試薬の一貫性に対する管理を強化するにつれて、2032年にかけて6.26%のCAGRで成長すると予測れています。医薬品および先端材料の生産者は、トレーサビリティと再現可能なプロセス結果を支援できる材料を必要としています。Merck KGaAは純度95%以上の結晶性ナトリウムアミドを掲載しており、Alkali Metals Ltd.は純度99.3%のフレーク製品を特定しています。 高純度製品のナトリウムアミド市場規模は、最低購入コストよりも仕様管理を重視する購入者によって形成されています。Lonza Group AGの2025年の高度合成パフォーマンスは、低分子薬物原薬製造における継続的な活動を反映しています。純度、包装の完全性、および危険物コンプライアンスを文書化できるサプライヤーは、これらの用途においてより有利な立場に置かれる可能性があります。研究および触媒調製用途も信頼性の高い試薬品質を必要としますが、その購入量は一般的に少量です。
用途別:
化学合成がリードし、医薬品合成がより速く拡大化学合成は2026年のナトリウムアミド市場シェアの34.67%を占めました。これはナトリウムアミドが脱プロトン化、縮合、およびアミノ化反応に使用されているためです。アルキン化学、インジゴ製造、ヒドラジン中間体調製など、さまざまな有機合成経路に関連しています。この幅広い技術的役割により、当該用途はいくつかの下流化学チェーンにわたって安定した地位を占めています。農薬合成もナトリウムアミドを選択された作物保護中間体のアミノ化剤として使用しています。染料・顔料は特にインジゴ関連化学において確立された用途を代表しています。アジアにおける化学品生産能力の継続がこれらの用途への需要を支えています。コア合成以外の用途には、特殊ポリマー開始および新興の先端材料経路が含まれます。各用途は依然として、水反応性材料に必要な同じ取り扱いおよび保管管理に対処しなければなりません。
医薬品合成は2032年にかけて6.89%のCAGRで成長すると予測されています。低分子医薬品製造は、複雑な多段階反応シーケンスを支援する塩基を必要とする場合があります。米国食品医薬品局のFY2025品質報告書は、世界の原薬製造フットプリントにおけるインドの継続的な重要性を示しています。米国はまた、重要な原薬の備蓄を強化し国内生産を奨励するための政策措置を確立しています。これらの要因は、アジアの生産拠点と適格なサプライチェーンを構築している北米顧客の双方からの需要を支えています。Lonza Group AGの複数年にわたる低分子サプライ契約は、高度な薬物原薬製造における持続的な契約活動の企業事例を提供しています。医薬品顧客は品質文書、供給信頼性、および管理された包装をより重視する場合があります。これによりナトリウムアミド市場内でのプレミアム試薬の役割が強化されます。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
アジア太平洋
アジア太平洋は2026年のナトリウムアミド市場シェアの38.41%を占め、2032年にかけて6.77%のCAGRで成長すると予測さています。同地域は大規模な化学品生産と相当規模の原薬製造基盤を兼ね備えています。Alkali Metals Ltd.はインドのハイデラバードで操業しており、ナトリウムアミドをその製品ラインナップの一つとして特定しています。中国は農薬中間体、染料、および特殊化学品製造を通じて需要を支えています。BASFはアジア太平洋が世界の化学品市場の約70%を占め、2035年までに化学産業の成長の大部分を占めると予想されると報告しています。日本は研究、医薬品、および特殊化学品用途を通じて高仕様の需要を加えています。Nippon Soda Co., Ltd.はファインケミカルおよび特殊化学品を含む化学材料全般にわたる活動を報告しており、Tokyo Chemical Industry Co., Ltd.(TCI)は実験室試薬顧客にサービスを提供しています。同地域の成長は地域生産ネットワークによって支えられていますが、ナトリウムアミドは水反応性であるため、安全な取り扱い慣行が引き続き不可欠です。
欧州
欧州のナトリウムアミド市場は、製品品質とコンプライアンス文書を重視する医薬品およびファインケミカル製造によって支えられています。同地域はREACH登録および危険化学品に関する分類・表示・包装フレームワークによって形成されています。これらのコンプライアンス要因は、購入者が低粉塵製品形態と信頼性の高い不活性包装を評価することを促しています。ドイツはBASFおよびMerck KGaAを含む主要な化学品・試薬事業を擁しているため、引き続き重要な地位を占めています。BASFは2027年の稼働開始を計画しているルートヴィヒスハーフェン(Ludwigshafen)の新しいアルコラート工場への投資を発表しており、ナトリウム系特殊化学品インフラへの継続的な投資を示しています。Merck KGaAは合成用途向けに結晶性および懸濁液ナトリウムアミド製品を提供しています。ドイツ、フランス、イタリア、および北欧市場の医薬品・研究顧客は高純度材料を好む場合があります。欧州の職場安全基準の下では、粉塵暴露を低減する製品形態が特に関連性を持ちます。したがって同地域の需要プロファイルは、基本的なバルク用途よりも品質主導の合成とより密接に結びついています。
北米、南米、中東・アフリカ
北米は国内医薬品サプライチェーンの強靭性向上を目的とした政策措置によって支えられています。米国の戦略的原薬備蓄に関する大統領令は、国内製造を優先しつつ重要な原薬の供給確保に向けた行動を指示しています。米国食品医薬品局のPreCheckプログラムも国内製造の準備態勢を支援しています。Thermo Fisher Scientific Inc.およびSpectrum Chemical Mfg. Corp.は試薬流通を通じて実験室および医薬品顧客をサポートしており、工業需要には適格な輸入品が引き続き重要です。南米の需要は特にブラジルとアルゼンチンにおける農薬およびジェネリック医薬品活動と連動しています。中東・アフリカの需要はより限定的であり、一般的に医薬品および工業合成顧客にサービスを提供する専門輸入業者に集中しています。UN 1390の輸送規制は、危険物インフラが未発達な地域での物流をより困難にする可能性があります。サウジアラビアの石油化学から高付加価値化学品への移行努力は、将来の特殊化学品需要を支援する可能性があります。これらの多様な地域全体において、適格な流通、保管能力、およびコンプライアンス手順が需要の発展速度を決定します。
競合状況
市場集中度
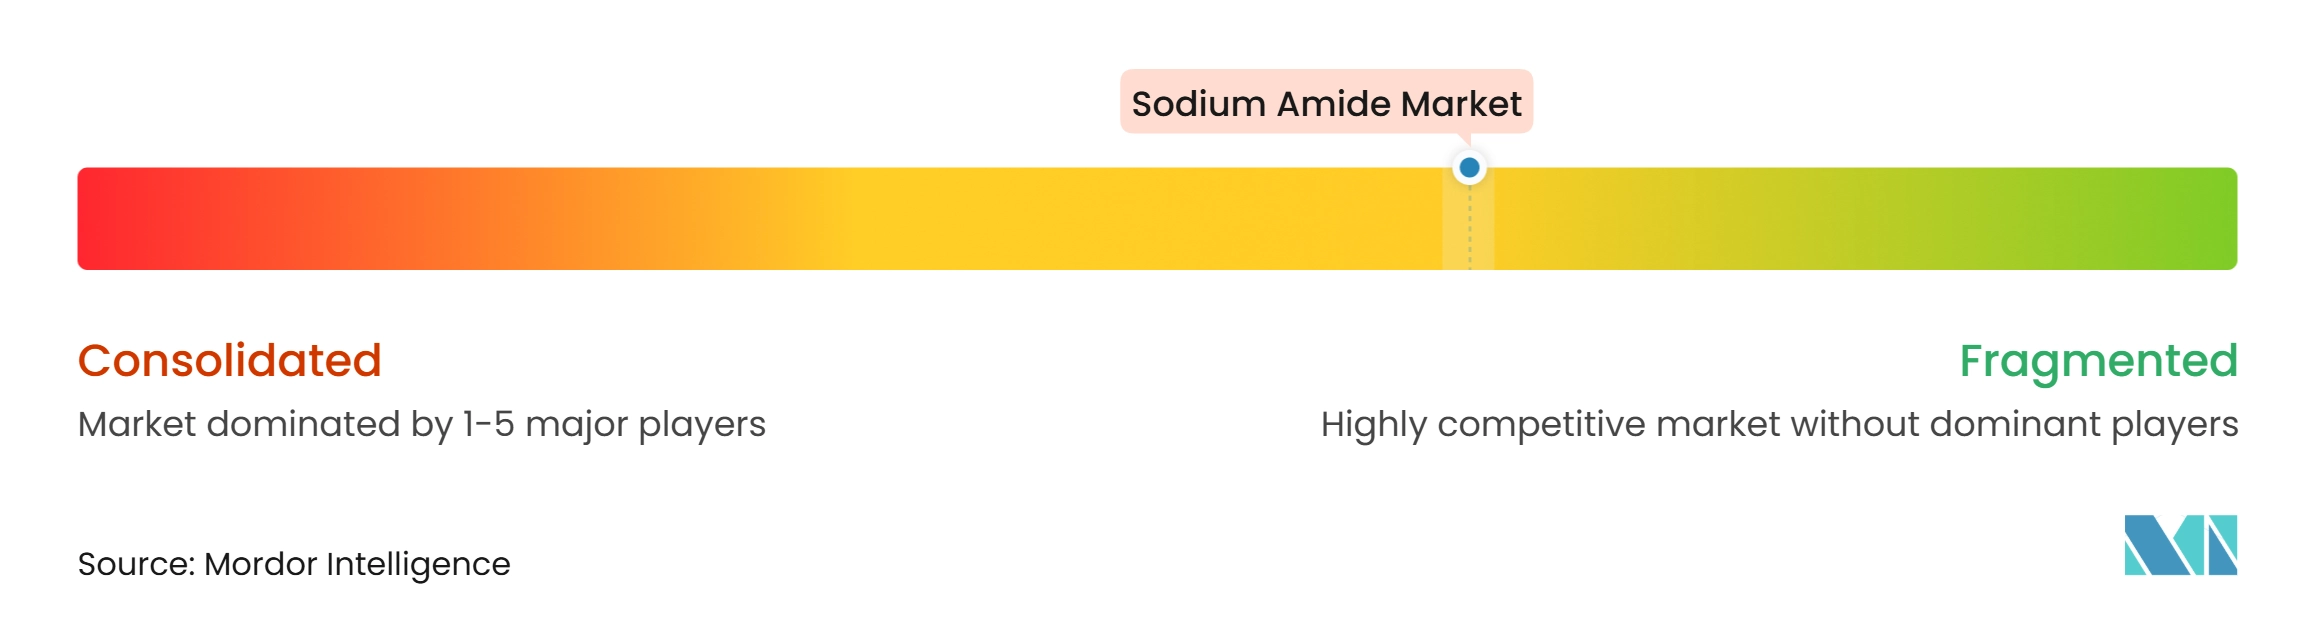
ナトリウムアミド市場は中程度に集中しており、主要プレイヤーにはBASF、Merck KGaA、Albemarle Corporation、Thermo Fisher Scientific Inc.、およびTokyo Chemical Industry Co., Ltd.(TCI)が含まれます。BASFおよびSolvayはより広範な特殊化学品ポートフォリオを持ち、ナトリウム化学が他の製品ラインを支援する市場で事業を展開しています。Merck KGaA、Thermo Fisher Scientific Inc.、およびTokyo Chemical Industry Co., Ltd.(TCI)は研究、医薬品、および工業顧客に試薬を流通させています。この分離は、生産者が適格な流通パートナーシップを必要とし、流通業者が信頼性の高い供給手配を必要とすることを意味しています。品質および危険物文書要件を満たすことができる企業は、医薬品および高度合成顧客にサービスを提供するうえでより有利な立場に置かれています。
コストとコンプライアンスは中心的な競争要因です。操業からアンモニアと水素を回収できる生産者は、資源効率を改善し、単位コストを潜在的に削減することができます。Alkali Metals Ltd.はナトリウム誘導体ポートフォリオ内にナトリウムアミドを特定し、危険物の製品情報を維持しています。高純度グレードを提供できるサプライヤーは、文書化された仕様と管理された包装を必要とする顧客に対応できます。Merck KGaAは合成用の結晶性ナトリウムアミドを提供しており、Thermo Fisher Scientific Inc.はナトリウムアミド製品ラインの安全文書を維持しています。BASFの湛江(Zhanjiang)における継続的な能力開発は、主要サプライヤーがアジア太平洋製造拠点を強化している例です。Solvayは2025年に鎮江(Zhenjiang)で高純度電子グレード過酸化水素の能力を倍増させており、アジアの高純度特殊化学品供給への継続的な投資を示しています。これらの動きはナトリウムアミド能力を確認するものではありませんが、地域特殊化学品事業の戦略的重要性を示しています。
Lonza Group AGは、ナトリウムアミドを一般試薬として販売するのではなく、契約薬物原薬製造内で高度な化学を使用するという異なる競争方法を採用しています。同社は2025年に低分子薬物原薬業務に関する大規模な複数年商業供給契約を報告しました。このアプローチはプロセス開発、製造、およびクライアント供給手配から価値を獲得します。ケンブリッジ大学およびストラスクライド大学による2025年の連続フロー研究は、商業的手法に転換された場合、ナトリウムアミド化学のプロセス障壁の一部を低下させる可能性があります。Natrizen Chemical Pvt. Ltd.およびLoba Chemie Pvt. Ltd.はインドの供給環境に参加しており、Spectrum Chemical Mfg. Corp.は米国での流通を支援しています。したがって競争構造は、安全な生産操業を持つ検証済み生産者と規制顧客にサービスを提供できる流通業者を優遇しています。
ナトリウムアミド産業のリーダー企業
-
BASF
-
Merck KGaA
-
Albemarle Corporation
-
Thermo Fisher Scientific Inc.
-
Tokyo Chemical Industry Co., Ltd. (TCI)
- 注:主要企業の掲載順は順位を示すものではありません。
ナトリウムアミド市場 このレポートでカバーされる企業
- Albemarle Corporation
- Alkali Metals Ltd.
- BASF
- Loba Chemie Pvt. Ltd.
- Lonza Group AG
- Merck KGaA
- Mitsubishi Gas Chemical Company, Inc.
- Natrizen Chemical Pvt. Ltd.
- Nippon Soda Co., Ltd.
- Solvay
- Spectrum Chemical Mfg. Corp.
- Sreepathi Pharmaceuticals Limited
- Thermo Fisher Scientific Inc.
- Tokyo Chemical Industry Co., Ltd. (TCI)
最近の産業開発事情 ナトリウムアミド市場
- 2026年2月:研究者らは深層学習生成モデルを使用してナトリウムアミドの結晶構造と固体水素貯蔵システムへの潜在的応用を調査しました。この研究は水素貯蔵用途向けナトリウムアミド系材料の研究を拡大しました。
- 2025年10月:ACS Sustainable Chemistry & Engineeringに掲載された研究が、エステルアミド化プロセスにおける深共晶溶媒(DES)中のナトリウムアミド試薬を評価しました。この研究は合成化学およびアミド化用途におけるナトリウムアミドの潜在的な使用範囲を拡大しました。
世界のナトリウムアミド市場レポートの調査範囲
ナトリウムアミド(NaNH₂)は、有機および工業化学反応において強塩基および還元剤として広く使用される無機化合物です。脱プロトン化、縮合、およびその他の化学変換を促進し、特殊化学品および複雑な有機化合物の合成に有用です。その用途は化学製造、医薬品中間体、農薬、染料・顔料にわたります。
ナトリウムアミド市場は形態、グレード、用途、および地域によって区分されています。形態別では、市場は粉末、顆粒、および液体に区分されています。グレード別では、市場は工業グレード、テクニカルグレード、高純度グレード、およびその他に区分されています。用途別では、市場は化学合成、医薬品合成、農薬合成、染料・顔料、およびその他に区分されています。レポートはまた、主要地域の15カ国におけるナトリウムアミドの市場規模と予測も対象としています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| 粉末 |
| 顆粒 |
| 液体 |
| 工業グレード |
| テクニカルグレード |
| 高純度グレード |
| その他 |
| 化学合成 |
| 医薬品合成 |
| 農薬合成 |
| 染料・顔料 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 形態別 | 粉末 | |
| 顆粒 | ||
| 液体 | ||
| グレード別 | 工業グレード | |
| テクニカルグレード | ||
| 高純度グレード | ||
| その他 | ||
| 用途別 | 化学合成 | |
| 医薬品合成 | ||
| 農薬合成 | ||
| 染料・顔料 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
ナトリウムアミド市場の規模はどのくらいですか?
ナトリウムアミド市場規模は2026年に396.92 ミリオン 米ドルと評価され、2027年の418.44 ミリオン 米ドルから2032年には548.44 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.56%です。
ナトリウムアミドの需要を牽引しているものは何ですか?
原薬合成、農薬中間体、および特殊化学品製造が需要を支えています。
2032年にかけて最も速く成長すると予測される形態はどれですか?
液体は2032年にかけて6.13%のCAGRで成長すると予測されており、計量投入と連続フロー化学によって支えられています。
2032年にかけて最も速く成長すると予測されるグレードはどれですか?
高純度グレードは、医薬品および高度合成顧客がより厳格な品質管理を必要とするにつれて、2032年にかけて6.26%のCAGRで成長すると予測されています。