
スマートTV OTTストリーミング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
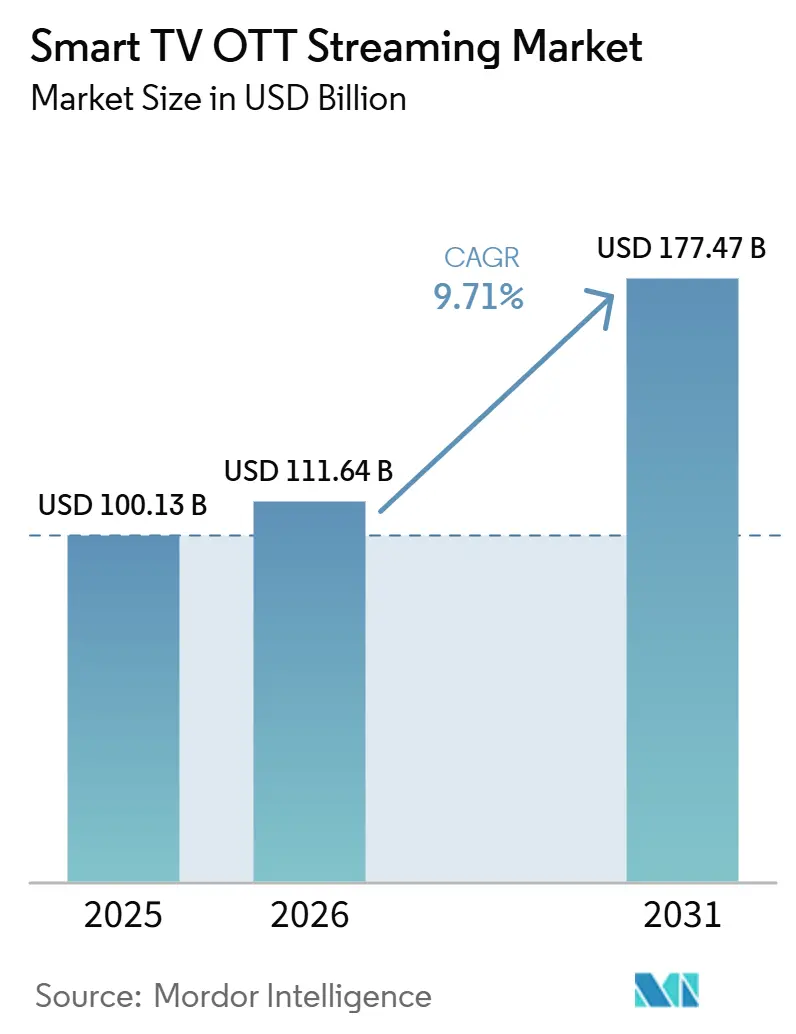
| 市場規模 (2026) | 111.64 十億米ドル |
| 市場規模 (2031) | 177.47 十億米ドル |
| 成長率 (2026 - 2031) | 9.71 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるスマートTV OTTストリーミング市場分析
スマートTV OTTストリーミング市場規模は2025年に1,001.3億米ドルと評価され、2026年の1,116.4億米ドルから2031年には1,774.7億米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは9.71%です。成長は、より強固な家庭用ブロードバンド、より広い5Gカバレッジ、および線形テレビから視聴時間が継続的に移行していることに支えられています。ストリーミングは2025年5月に放送とケーブル視聴の合計を超えた後、2025年12月には米国のテレビ視聴の47.5%に達しました。これにより、ビデオ広告予算がコネクテッドTVへとシフトすることが支持されています。デジタルビデオ広告は2026年に米国で800億米ドルを超えると予想されており、そのうちコネクテッドTV支出は293億米ドルに上ります。スマートTV OTTストリーミング市場は、テレビのオペレーティングシステムが単なるデバイスソフトウェアではなく、配信・広告・コマースのプラットフォームとなるにつれて恩恵を受けています。ホームスクリーンの優先配置、直接的なオーディエンスデータ、および通信バンドルが、持続可能なコストで視聴者を獲得・維持できるサービスをますます決定づけています。
主要レポートのポイント
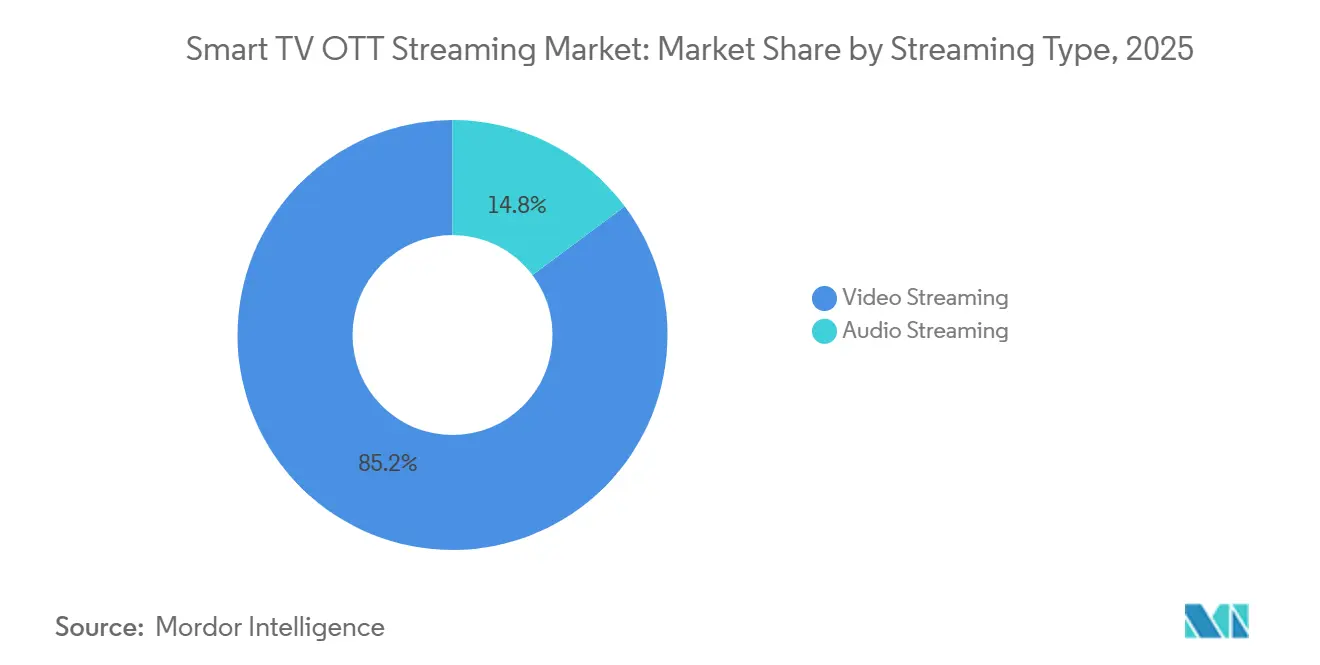
- ストリーミングタイプ別では、ビデオストリーミングが2025年のスマートTV OTTストリーミング市場シェアの85.22%をリードし、オーディオストリーミングは2031年までに10.11%のCAGRで拡大する見込みです。
- 収益モデル別では、定期サブスクリプション課金が2025年のスマートTV OTTストリーミング市場シェアの45.36%を占め、AVODおよびFASTを含む広告支援型課金は2031年までに最高のCAGR10.57%を記録すると予想されています。
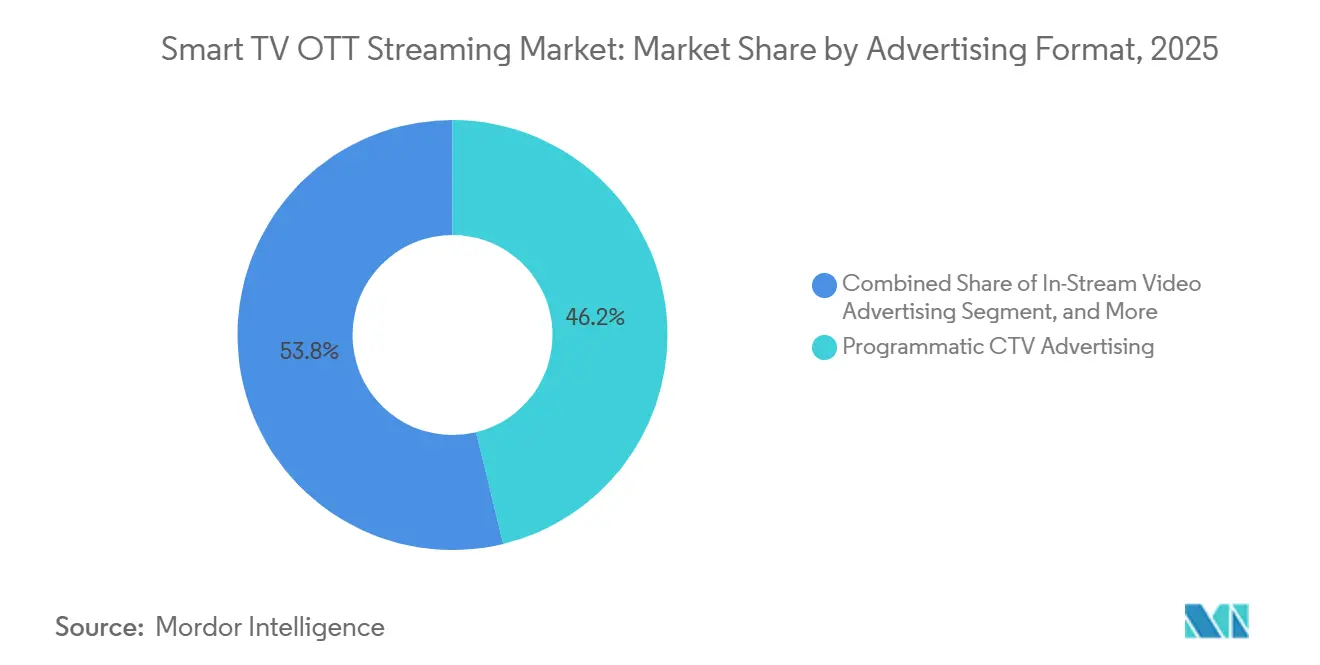
- 広告フォーマット別では、プログラマティックCTV広告が2025年に市場の46.21%を占め、ショッパブルおよびQR対応広告は2031年までに10.23%のCAGRで成長する見込みです。
- コンテンツタイプ別では、TVショーおよびエピソードコンテンツが2025年に市場の40.54%を占め、ドキュメンタリーは2031年までに10.38%のCAGRで拡大すると予測されています。
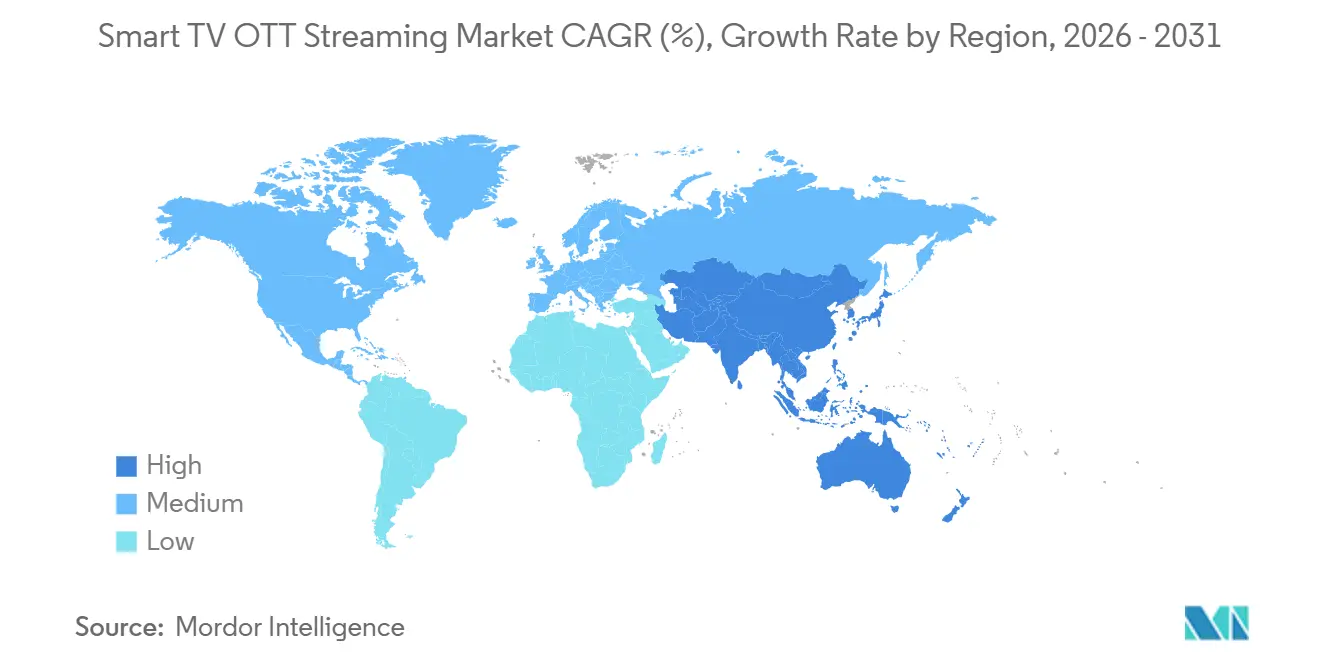
- 地域別では、北米が2025年に市場の41.37%をリードし、アジア太平洋地域は2031年までに10.49%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高速ブロードバンドおよびホームWi-Fi拡大 | +2.8% | グローバル、特にアジア太平洋、南米、中東で顕著 | 長期(4年以上) |
| FASTチャンネルおよび広告支援型ティアの普及 | +2.1% | 北米が中心、南米およびヨーロッパへの波及 | 中期(2〜4年) |
| バンドルストリーミングおよび通信配信 | +1.5% | 北米およびヨーロッパ | 中期(2〜4年) |
| クラウドゲーミングおよび大画面インタラクティブエンターテインメント | +0.9% | 北米およびアジア太平洋 | 短期(2年以内) |
| リテールメディアの収束とショッパブルTV在庫 | +0.7% | 北米、英国およびオーストラリアでの早期成果 | 中期(2〜4年) |
| TVインターフェース行動からの世帯レベルのインテントシグナル | +0.4% | 北米およびヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高速ブロードバンドおよびホームWi-Fi拡大
光ファイバーの展開と5G固定無線アクセスは、家庭での大画面再生を改善することにより、スマートTV OTTストリーミング市場の普及を支援しています。国際電気通信連合は、インターネットユーザーが世界人口の大多数を占め、5Gサブスクリプションがモバイルブロードバンド接続の相当なシェアを占めると報告しています。5Gネットワークは世界人口の半数以上をカバーしていますが、高所得国と低所得国ではアクセスに大きな差があります。[1] 連邦通信委員会は2025年5月に、米国の家庭および中小企業の96%が5Gモバイルサービスにアクセスできると報告しました。[2] 光ファイバーおよび固定無線ネットワークへの継続的な投資は、持続的なテレビストリーミングに適した家庭用接続のより広い普及を支援しています。より良い家庭用接続はバッファリングを減らし、スマートTVのより長いセッションを促進します。これにより、プラットフォーム事業者が利用できる広告在庫が拡大し、途切れのない再生に依存するサービスにとってスマートテレビ視聴がより信頼性の高いものとなります。
FASTチャンネルおよび広告支援型ティアの普及
FASTおよび広告支援型ティアは、スマートTV OTTストリーミング市場における収益成長の中心となっています。Amagiは、広範なFASTチャンネル配信を基盤として、グローバルFAST視聴時間と広告インプレッションの力強い前年比成長を報告しました。同社の調査では、FASTの上級オペレーターの大多数が、プラットフォーム間でのメタデータの再フォーマットを主要な運用上の負担と見なしており、多くがメタデータの質の低さが収益またはコンテンツの可視性を低下させると述べています。IABは、デジタルビデオが初めて米国のテレビおよびビデオ広告支出の過半数シェアを占めると予想しています。また、米国のコネクテッドTV広告支出が前年比で引き続き成長すると予想しています。これらの状況は、複数のプラットフォームにわたってコンテンツメタデータ、広告デシジョニング、および配信を管理できる事業者に有利に働きます。したがって、スマートTV OTTストリーミング市場は、効果的なコンテンツ管理システムを持つ規模の大きいサービスに優位性をもたらします。
バンドルストリーミングおよび通信配信
通信バンドルは、スマートTV OTTストリーミング市場におけるサブスクライバー獲得と維持の経済性を変えています。ComcastはXfinity StreamSaverマーケットプレイスを拡大し、Peacock、Netflix、Apple TV、Disney+とHuluのバンドル、およびHBO Maxを組み合わせた複数のバンドル構成を追加しました。この提供は注目すべき節約を宣伝しており、バンドルに含まれるサービスの利用を深めながら世帯の解約を減らすことができます。CharterとComcastはまた、後に開始されたモバイルサービスについてT-Mobileと複数年契約を締結しました。Appleは2024年末のAmazon Prime Video Channelsとの契約に続き、2026年3月にRoku Premium Subscriptionsに参加しました。これは、確立されたコンテンツオーナーでさえサードパーティのストアフロントを使ってリーチを拡大することを示しています。通信またはストアフロント契約のないサービスは、オペレーティングシステムプロバイダーがテレビのホームスクリーンの目立つ配置を管理しているため、視聴者へのルートが不利になります。
クラウドゲーミングおよび大画面インタラクティブエンターテインメント
クラウドゲーミングはスマートTVの利用をビデオ以外に拡大し、スマートTV OTTストリーミング市場での日常的なエンゲージメントを高める可能性があります。Microsoftは2026年のCESで、Xbox Cloud GamingがOTA(無線)アップデートを通じて、一部のHisense V homeOSデバイスおよびTCL Google TV搭載X11Lテレビに提供されると発表しました。この発表は、2022年のSamsungとの統合、2024年12月のAmazon Fire TV、および2025年4月のLGとの統合に続くものです。[3] NVIDIAは2026年2月にGeForce NOWをAmazon Fire TVデバイスに拡大し、Fire TVスティックおよび対応テレビモデル全体でコンソール不要のゲームアクセスを追加しました。これらの統合により、オペレーティングシステムプロバイダーは標準的な視聴時間外にも日常的なユースケースと潜在的な広告在庫を増やすことができます。同等のゲームパートナーシップを確保できないプラットフォームは、デバイスの買い替えサイクルにわたってエンゲージメントの格差が拡大する可能性があります。したがって、スマートTV OTTストリーミング産業は、ゲームパートナーシップを別個のエンターテインメントカテゴリーではなく、近期的なプラットフォーム差別化要因として捉えることができます。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 断片化したTVオペレーティングシステムエコシステム | -1.9% | グローバル、特にヨーロッパおよびアジア太平洋で深刻 | 長期(4年以上) |
| プライバシー、同意、および自動コンテンツ認識の制約 | -1.4% | 北米およびヨーロッパ | 中期(2〜4年) |
| ストリーミングスティックの代替と長期化するTV買い替えサイクル | -0.8% | 北米およびヨーロッパ | 中期(2〜4年) |
| チップセット、コーデック、リモコンの多様性によるアプリ移植の摩擦 | -0.5% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
断片化したTVオペレーティングシステムエコシステム
オペレーティングシステムの断片化は、スマートTV OTTストリーミング市場全体での配信効率を制限しています。北米、ヨーロッパ、アジア太平洋でのリーチを求めるサービスは、異なるアプリストア、アプリケーションインターフェース、広告ツール、および技術要件を持つ5〜7のオペレーティングシステム環境にわたって認証を維持しなければなりません。この作業は収益分配義務と開発コストを生み出し、特に広範な技術サポート基盤を持たないプロバイダーにとって、コンテンツ投資に充てられる資金を減少させる可能性があります。欧州デジタル市場法もテレビのオペレーティングシステムプロバイダーの政策環境に影響を与えています。欧州の放送局は2026年3月に競争当局に対し、Android TV、Amazon Fire OS、およびSamsung Tizenを潜在的なゲートキーパーとして評価するよう求めました。これにより、非差別的なアプリケーション配置と相互運用性の要件が生じる可能性があります。オペレーティングシステム層の上位での所有権の変化は、小売グループや放送グループが広告技術とコネクテッドTVプラットフォームに投資するにつれて、別の形のアクセス制御を加える可能性があります。この環境は、オペレーティングシステム、オーディエンスデータ、広告ツール、およびコンテンツアクセスを組み合わせるプロバイダーにとって引き続き有利です。
プライバシ、同意、および自動コンテンツ認識の制約
プライバシー要件は、スマートTV OTTストリーミング市場にとって重大なコンプライアンス問題を生み出しています。自動コンテンツ認識はアプリケーション、HDMI入力、ゲームコンソール、およびライブ放送にわたって視聴データを取得できるためです。研究者は、この技術はテレビが外部モニターとして使用されている場合でもアクティブのままである可能性があると報告しており、デバイスレベルでの同意管理の重要性が高まっています。テキサス州司法長官は2025年に、意味のある消費者の同意なしにデータを収集したとして、Samsung、Sony、LG、Hisense、およびTCLを提訴しました。この訴訟はテキサス州でSamsungに対する一時的な差し止め命令をもたらし、関連する集団訴訟は他の州にも拡大しました。オプトアウト設定から明確なオプトイン同意への移行は、ACRベースの行動ターゲティングに利用できるオーディエンスを減少させる可能性があります。これにより、コネクテッドTV広告に関連するターゲティングプレミアムが弱まり、直接的な視聴者関係を通じて収集したファーストパーティデータに依存するプラットフォーム事業者が有利になる可能性があります。スマートTV OTTストリーミング市場は、執行が拡大するにつれて透明性の高い同意設計の必要性が高まっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ストリーミングタイプ別:
ビデオが規模を維持しながらオーディオ利用が拡大ビデオストリーミングは2025年のスマートTV OTTストリーミング市場の85.22%を占めました。スマートテレビは大型フォーマットのビデオ配信向けに設計されており、ライブスポーツ、スクリプテッドプログラム、およびノンフィクションコンテンツの視聴を支援しています。線形テレビからストリーミングサービスへのプログラミングの継続的な移行により、コネクテッドスクリーンにより多くのビデオ在庫が追加されています。ビデオはまた、テレビセットを世帯での共有視聴に使用するという確立された慣行からも恩恵を受けています。これらの条件により、ビデオはプラットフォーム視聴時間の中心的な源泉であり続けています。
オーディオストリーミングは2031年までに10.11%のCAGRで成長する見込みです。スマートTVは、ビデオが再生されていない時間帯に音楽、ポッドキャスト、およびオーディオブックのホームハブとしての役割をますます果たしています。ポッドキャストサービスもまた、リビングルームの画面に適したビデオベースのフォーマットを開発しており、テレビのオーディオシステムをより十分に活用しています。オーディオは、同じ世帯セッション中に後のビデオ視聴へのパスウェイを作ることができます。一つのインターフェース内でオーディオとビデオを集約する事業者は、この行動を活用してフォーマット間でエンゲージメントを構築することができます。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
収益モデル別:
サブスクリプションがリードしながら広告支援型サービスが急成長定期サブスクリプション課金は2025年のスマートTV OTTストリーミング市場の45.36%を占めました。プレミアムオリジナル、独占スポーツ権、および広告なし視聴は、複数の有料サービスの管理に関する消費者の懸念が広がる中でもサブスクリプション需要を支えています。SVODプラットフォームは、競合サービスでは入手できないコンテンツを提供する場合に価値を維持できます。トランザクション課金は、プレミアム映画公開や主要なライブスポーツイベントに対する時間特定の需要に対応します。ハイブリッドモデルは、サブスクリプション主導と広告主導のアプローチの間で移行するサービスをカバーします。
AVODおよびFASTを含む広告支援型課金は、2026年から2031年にかけて10.57%のCAGRで成長する見込みです。価格に敏感な世帯に対応し、従来のテレビスケジュールでは届かない可能性のあるコネクテッドテレビオーディエンスへの広告主のルートを提供します。IABは、2026年のコネクテッドTV投資の増分の54%が線形テレビ予算の再配分から直接来ていることを発見しました。通信バンドルは世帯普及率を向上させることができますが、30%〜45%の割引はバンドルに含まれるサービスの実効的な加入者あたり収益を減少させる可能性があります。そのため、AVODおよびFASTのスマートTV OTTストリーミング市場規模は広告主の需要に支えられていますが、マージンはバンドル条件に敏感なままです。事業者は、これらのモデルが成熟するにつれて、規模、広告負荷、収益分配、および視聴者体験の質のバランスを取る必要があります。
広告フォーマット別:
プログラマティック購入がリードしながらショッパブルフォーマットが発展プログラマティックCTV広告は2025年のスマートTV OTTストリーミング市場の46.21%を占めました。自動化された購入により、広告主は従来のデイパートテレビ購入では利用できないオーディエンスレベルのターゲティングとインプレッションレベルの測定が可能になります。PremionとAdvertiser Perceptionsによる2026年の調査では、2026年にCTVおよびOTT広告の50%がプログラマティックで購入されると予想されていることがわかりました。インストリームビデオ広告は、交渉によるプレミアム配置に引き続き有用です。ブランデッドコンテンツとスポンサーシップは、確立されたオーディエンスを持つプログラムにより深いクリエイティブ配置を提供します。
ショッパブルおよびQR対応広告は2031年までに10.23%のCAGRで成長する見込みです。Samsung AdsとAmazon Adsは2026年にSamsung TV Plusにリモート対応のインタラクティブビデオ機能を導入し、視聴者がカートに商品を追加したりモバイルデバイスにアクションを転送したりできるようにしました。YouTubeは、ショッパブルコネクテッドTV広告へのQRコード統合によりコンバージョンが100%以上増加したと報告しました。IABは2026年に、コネクテッドTV広告主の35%にとって限られたショッパブルフォーマットがジャーニー終端の障壁であると特定しました。現在の成長は、使用可能なフォーマットの供給、明確な測定、および広告主の関心によって制約されており、コマース機能は視聴者にシンプルな選択肢を提供し、プログラムを中断しない場合に価値を追加できます。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
コンテンツタイプ別:
エピソードプログラミングが視聴を支えながらドキュメンタリーが前進TVショーおよびエピソードコンテンツは2025年のスマートTV OTTストリーミング市場の40.54%を占めました。推薦システムと複数エピソードのリリースが視聴者にシリーズ内での継続を促すため、一気見視聴がこのポジションを支えています。エピソードプログラムはまた、プラットフォームにサブスクライバー維持と広告リーチの繰り返し可能な基盤を提供します。映画・フィルムはサブスクリプションおよびトランザクション提供全体で補完的な役割を果たしています。劇場公開ウィンドウの短縮により、映画館公開後より早くプレミアム映画コンテンツがストリーミングサービスに追加されています。
ドキュメンタリーは2031年までに10.38%のCAGRで成長する見込みです。トゥルークライム、調査報道、およびプレミアムネイチャープログラミングは、優れたオーディオと画質を持つテレビ画面での長尺視聴に適しています。Ionic StudiosはDocumentary+に2026年に投資し、同サービスはRoku、Apple TV、Amazon Fire TV、LG、およびSamsung TV Plusを通じてサブスクリプション料なしでプログラミングを配信しました。ライブスポーツのサイマルキャストとインタラクティブフォーマットも広告主の高い関心から恩恵を受けています。IABは2026年にコネクテッドTV購入者の93%がライブコンテンツを他のデジタルビデオ在庫よりも価値が高いと考えていることを発見しました。スマートTV OTTストリーミング産業は、高い注目度のコンテンツが関連する広告オプションと組み合わされる場合にプレミアム価格設定を支援できます。
地域分析
北米スマートTV OTTストリーミング市場
北米は2025年に地域合計の41.37%を占めた。成熟したブロードバンドネットワーク、高いスマートTV普及率、および線形テレビ予算のプログラマティックコネクテッドTVへの移行が同地域を支えた。米国のコネクテッドTV広告支出は2026年に290億3,000万米ドルに達すると見込まれており、デジタルビデオ支出は2021年の390億米ドルから2026年には819億米ドルへと増加する見通しである。Comcastは2026年4月にStreamSaverを拡充し、すでにPeacock、Netflix、Apple TVを含むバンドルにDisney+、Hulu、HBO Maxを追加することで、通信事業者主導のアグリゲーションと、ストリーミングサービスおよび家庭用ブロードバンド契約との連携強化を図った。カナダとメキシコも地域需要に貢献しており、メキシコではペイテレビから広告支援型オプションへ移行する世帯を中心にFASTサービスの拡大余地がある。
アジア太平洋スマートTV OTTストリーミング市場
ジア太平洋地域は2031年までに10.49%のCAGRで成長する見込みである。インドでは2025年にOTT月間アクティブユーザーが14億5,000万人を超え、3年間で20%増加したが、これはクリケット放映権およびJioHotstar、ZEE5、SonyLIV、Amazonの間の競争によって支えられた。インドネシア、タイ、フィリピン、マレーシア、シンガポールにおける有料ストリーミングアカウントは前年比19%増加し、2025年には6,100万件を超えた。一方、ベトナムとフィリピンはAVODおよびFAST主導の消費を通じて発展しつつある。日本と韓国は、確立されたスマートTVおよびローカルコンテンツのエコシステムを持つ成熟した視聴者層を有している。アジアビデオ産業協会は、アジア太平洋地域のオンラインビデオ収益を2025年に700億米ドルと予測しており、中国、日本、オーストラリア、韓国、インドがその88%を生み出している。
EMEA・南米スマートTV OTTストリーミング市場
欧州は、高いスマートTV普及率と多言語コンテンツニーズおよび詳細な規制が組み合わさっており、引き続き重要な市場である。ドイツ、英国、フランス、イタリア、スペイン欧州5大市場であり、地上波デジタルサービスおよび公共放送のストリーミングがサブスクリプションおよびFAST視聴をめぐって競合している。南米は2026年に最も急速なFAST成長を記録し、視聴時間は前年比190%増、広告インプレッションは124%増となり、ブラジル、アルゼンチン、チリの価格に敏感な世帯が牽引した。サウジアラビアとUAEは中東におけるプレミアムスマートTV普及を支えており、LG Channelsは2026年7月にUAEで韓国エンターテインメントクラスターを立ち上げた。アフリカは発展の初期段階にあるが、CANAL+とSamsungは2026年6月に18のアフリカ諸国において新型SamsungスマートTVへのDStv Streamのプリインストールを開始し、広範なペイTV基盤を持たない市場に直接的なストリーミング参入経路を創出した。
競合環境
市場集中度
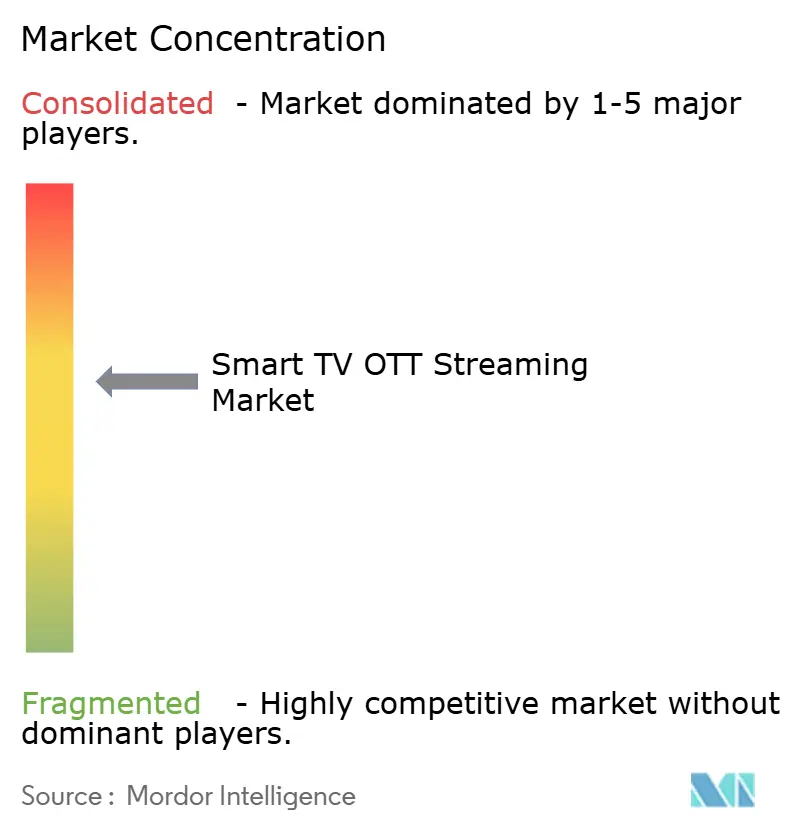
スマートTV OTTストリーミング市場は、ハードウェアおよびプラットフォームレベルでは適度に集中しており、コンテンツと広告は断片化したままです。Samsung Electronics、LG Electronics、TCL Technology、Hisense、およびSonyは、デバイス販売を定期的な広告およびサブスクリプション収益に転換するプラットフォーム戦略を採用しています。Samsung TV Plusは、Samsungによると月間アクティブユーザーが1億人を超え、LG Channelsは2026年7月に37カ国で5,000チャンネル以上に達しました。これらのサービスにより、デバイスメーカーは直接的な視聴者関係と、デバイスのライフサイクルにわたってホームスクリーンの発見、広告在庫、およびサブスクリプションを収益化するルートを得ることができます。
小売グループと放送グループは、オペレーティングシステムおよび広告レイヤーへの拡大を進めています。Walmartは2026年にストリーミング広告技術会社Vibe.coを14億米ドルで買収し、小売購買データとテレビ広告のつながりを広げました。Fox Corporationは2026年7月に、Roku, Inc.を約220億米ドルで買収する最終合意を発表し、Foxのライブスポーツ、ニュース、エンターテインメント、およびTubiサービスRokuのコネクテッドTVプラットフォームおよび1億世帯以上のグローバルストリーミング世帯と組み合わせました。Rokuは2025年に47.4億米ドルの収益に対して8,840万米ドルの純利益を報告し、Foxは2029年までに年間ランレートコストシナジー4億米ドルと増益を見込んでいます。スマートTV OTTストリーミング市場は、主要資産が小売データ、コンテンツ権、または広告技術である企業から資本を引き付けており、オペレーティングシステムの管理はこれらの資産がどのように組み合わされるかを形成することができます。
TCLとSonyは2026年3月31日に、規制当局の承認を条件として2027年4月に事業開始が予定されるホームエンターテインメント合弁事業に関する最終合意を締結しました。この取り決めはSonyのプレミアムブランドとTCLの製造規模を組み合わせ、プレミアムテレビでの競争を激化させる可能性があります。Samsungは2026年6月にGlanceと提携し、米国の2020年以降のSamsungテレビモデル向けにTizen OS上でネイティブに構築されたエージェンティックコマースエクスペリエンスを導入し、視聴環境をブランドおよび広告主向けのカートレベルのアトリビューションを持つショッピング環境と接続しました。Samsungはまた2025年にKT Studio Genieと提携し、Genie TV Originalsをサブスクリプション料なしで30カ国のSamsung TV Plusに提供しました。スマートTV OTTストリーミング産業は、オーディエンスアクセス、直接コマース、コンテンツ供給、および配信管理に基づく競争へと移行しています。
スマートTV OTTストリーミング産業リーダー
-
Samsung Electronics Co., Ltd.
-
Alphabet Inc.
-
Roku, Inc.
-
LG Electronics Inc.
-
Amazon.com, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
スマートTV OTTストリーミング市場 このレポートでカバーされる企業
- Samsung Electronics Co., Ltd.
- LG Electronics Inc.
- TCL Technology Group Corporation
- Hisense Visual Technology Co., Ltd.
- Xiaomi Corporation
- Sony Group Corporation
- Roku, Inc.
- Amazon.com, Inc.
- Alphabet Inc.
- Apple Inc.
- VIZIO Holding Corp.
- Comcast Corporation
- Xperi Inc.
- Panasonic Holdings Corporation
- TPV Technology Co., Ltd.
- Skyworth Group Limited
- Haier Smart Home Co., Ltd.
- Sharp Corporation
- Changhong Electric Co., Ltd.
- Tencent Holdings Limited
最近の産業開発事情 スマートTV OTTストリーミング市場
- 2026年7月:Fox Corporationは、Foxのライブスポーツ、ニュース、エンターテインメント、およびTubi FASTサービスをRokuのコネクテッドTVプラットフォームおよび1億世帯以上のグローバルストリーミング世帯と組み合わせるため、Roku, Inc.を約220億米ドルで買収する最終合意を発表しました。Rokuは2025年に初の通年黒字を報告し、純利益は8,840万米ドル、収益は47.4億米ドルで前年比15%増でした。Foxは年間ランレートコストシナジー約4億米ドルと2029年までの増益を見込んでいます。
- 2026年6月:InMobiの消費者技術子会社であるGlanceは、米国の2020年以降のSamsungテレビモデル全機種においてSamsungのTizen OS上でネイティブに構築された市場初のエージェンティックコマースエクスペリエンスを立ち上げ、リビングルームの画面をブランドおよび広告主向けのカートレベルのアトリビューションを持つ生成AI搭載のショッピング環境に変えました。
- 2026年5月:RokuはThe Roku ChannelでプレミアムサブスクリプションとしてFOX Oneを米国で立ち上げ、FOXのニュース、スポーツ、エンターテインメントへのライブおよびオンデマンドアクセスを提供しました。この追加により、RokuのプレミアムサブスクリプションカタログはFox買収を前に70以上のサービスに拡大し、サブスクリプションアグリゲーターとしての役割を強化しました。
- 2026年4月:ComcastのXfinityは拡大されたStreamSaverマーケットプレイスを立ち上げ、Peacock、Netflix、Apple TVに加えてDisney+/HuluおよびHBO Maxを追加し、最大45%の節約で8つのバンドル構成を作成し、Xfinity StreamStoreを米国最大の通信主導のストリーミングバンドルマーケットプレイスとして確立しました。
グローバルスマートTV OTTストリーミング市場レポートの範囲
スマートTV OTTストリーミング市場とは、インターネット接続されたスマートテレビに直接配信されるオーバーザトップビデオサービスのエコシステムを指します。内蔵TVオペレーティングシステムおよびコネクテッドTVインターフェースを通じてアクセスされるサブスクリプション型、広告支援型、およびトランザクション型のストリーミングアプリが含まれます。
スマートTV OTTストリーミング市場レポートは、ストリーミングタイプ(ビデオストリーミングおよびオーディオストリーミング)、収益モデル(定期サブスクリプション課金(SVOD)、トランザクション課金(TVOD/PPV)、広告支援型課金(AVOD/FAST)、およびハイブリッドマネタイゼーション課金)、広告フォーマット(インストリームビデオ、プログラマティックCTV、ブランデッドコンテンツ、ショッパブル/QR)、コンテンツタイプ(映画・フィルム、TVショーおよびエピソードコンテンツ、ドキュメンタリー)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ビデオストリーミング |
| オーディオストリーミング |
| 定期サブスクリプション課金(SVOD) |
| トランザクション課金(TVOD/PPV) |
| 広告支援型課金(AVOD/FAST) |
| ハイブリッドマネタイゼーション課金 |
| インストリームビデオ広告 |
| プログラマティックCTV広告 |
| ブランデッドコンテンツとスポンサーシップ |
| ショッパブルおよびQR対応広告 |
| 映画・フィルム |
| TVショーおよびエピソードコンテンツ |
| ドキュメンタリー |
| その他のコンテンツタイプ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| 東南アジア | |
| オーストラリアおよびニュージーランド | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| ストリーミングタイプ別 | ビデオストリーミング | |
| オーディオストリーミング | ||
| 収益モデル別 | 定期サブスクリプション課金(SVOD) | |
| トランザクション課金(TVOD/PPV) | ||
| 広告支援型課金(AVOD/FAST) | ||
| ハイブリッドマネタイゼーション課金 | ||
| 広告フォーマット別 | インストリームビデオ広告 | |
| プログラマティックCTV広告 | ||
| ブランデッドコンテンツとスポンサーシップ | ||
| ショッパブルおよびQR対応広告 | ||
| コンテンツタイプ別 | 映画・フィルム | |
| TVショーおよびエピソードコンテンツ | ||
| ドキュメンタリー | ||
| その他のコンテンツタイプ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| 東南アジア | ||
| オーストラリアおよびニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
スマートTV OTTストリーミング市場規模はどのくらいですか?
スマートTV OTTストリーミング市場規模は2026年に1,116.4億米ドルと推定され、9.71%のCAGRで2031年までに1,774.7億米ドルに達すると予測されています。この推定は、ストリーミング利用、広告支援型視聴、およびコネクテッドテレビサービスの成長を反映しています。
スマートTV OTTストリーミングの成長を牽引しているものは何ですか?
ブロードバンドの拡大、5Gの普及、FAST視聴、通信バンドル、およびコネクテッドTV広告が成長を支援しています。より良い家庭用接続はまた、より長い大画面セッションとより多くの広告機会を支援しています。
最大のシェアを占めるストリーミングタイプはどれですか?
ビデオストリーミングは2025年に市場の85.22%を占めました。スマートテレビは依然として主に大画面ビデオデバイスであるためです。スポーツ、スクリプテッドプログラム、映画、およびノンフィクションコンテンツは引き続き線形テレビからストリーミングサービスへと移行しています。
最も速く成長している収益モデルはどれですか?
AVODおよびFASTを含む広告支援型課金は2031年までに10.57%のCAGRで成長する見込みです。このモデルは価格に敏感な世帯に対応し、広告主にコネクテッドテレビ画面でのターゲット在庫を提供します。
最も速く成長している地域はどこですか?
アジア太平洋地域は2031年までに10.49%のCAGRで成長する見込みであり、インドおよび東南アジア全体での利用拡大に支えられています。インド、日本、韓国、および東南アジア市場はそれぞれ異なる普及段階を通じて貢献しています。
テレビのオペレーティングシステムは競争をどのように形成していますか?
オペレーティングシステムはホームスクリーンの配置、広告ツール、オーディエンスデータ、サブスクリプション、およびますますコマース機能を管理しています。配信契約のないサービスは、複数のプラットフォームにわたってより高い技術的、商業的、および発見上の障壁に直面する可能性があります。