
脂漏性角化症治療市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
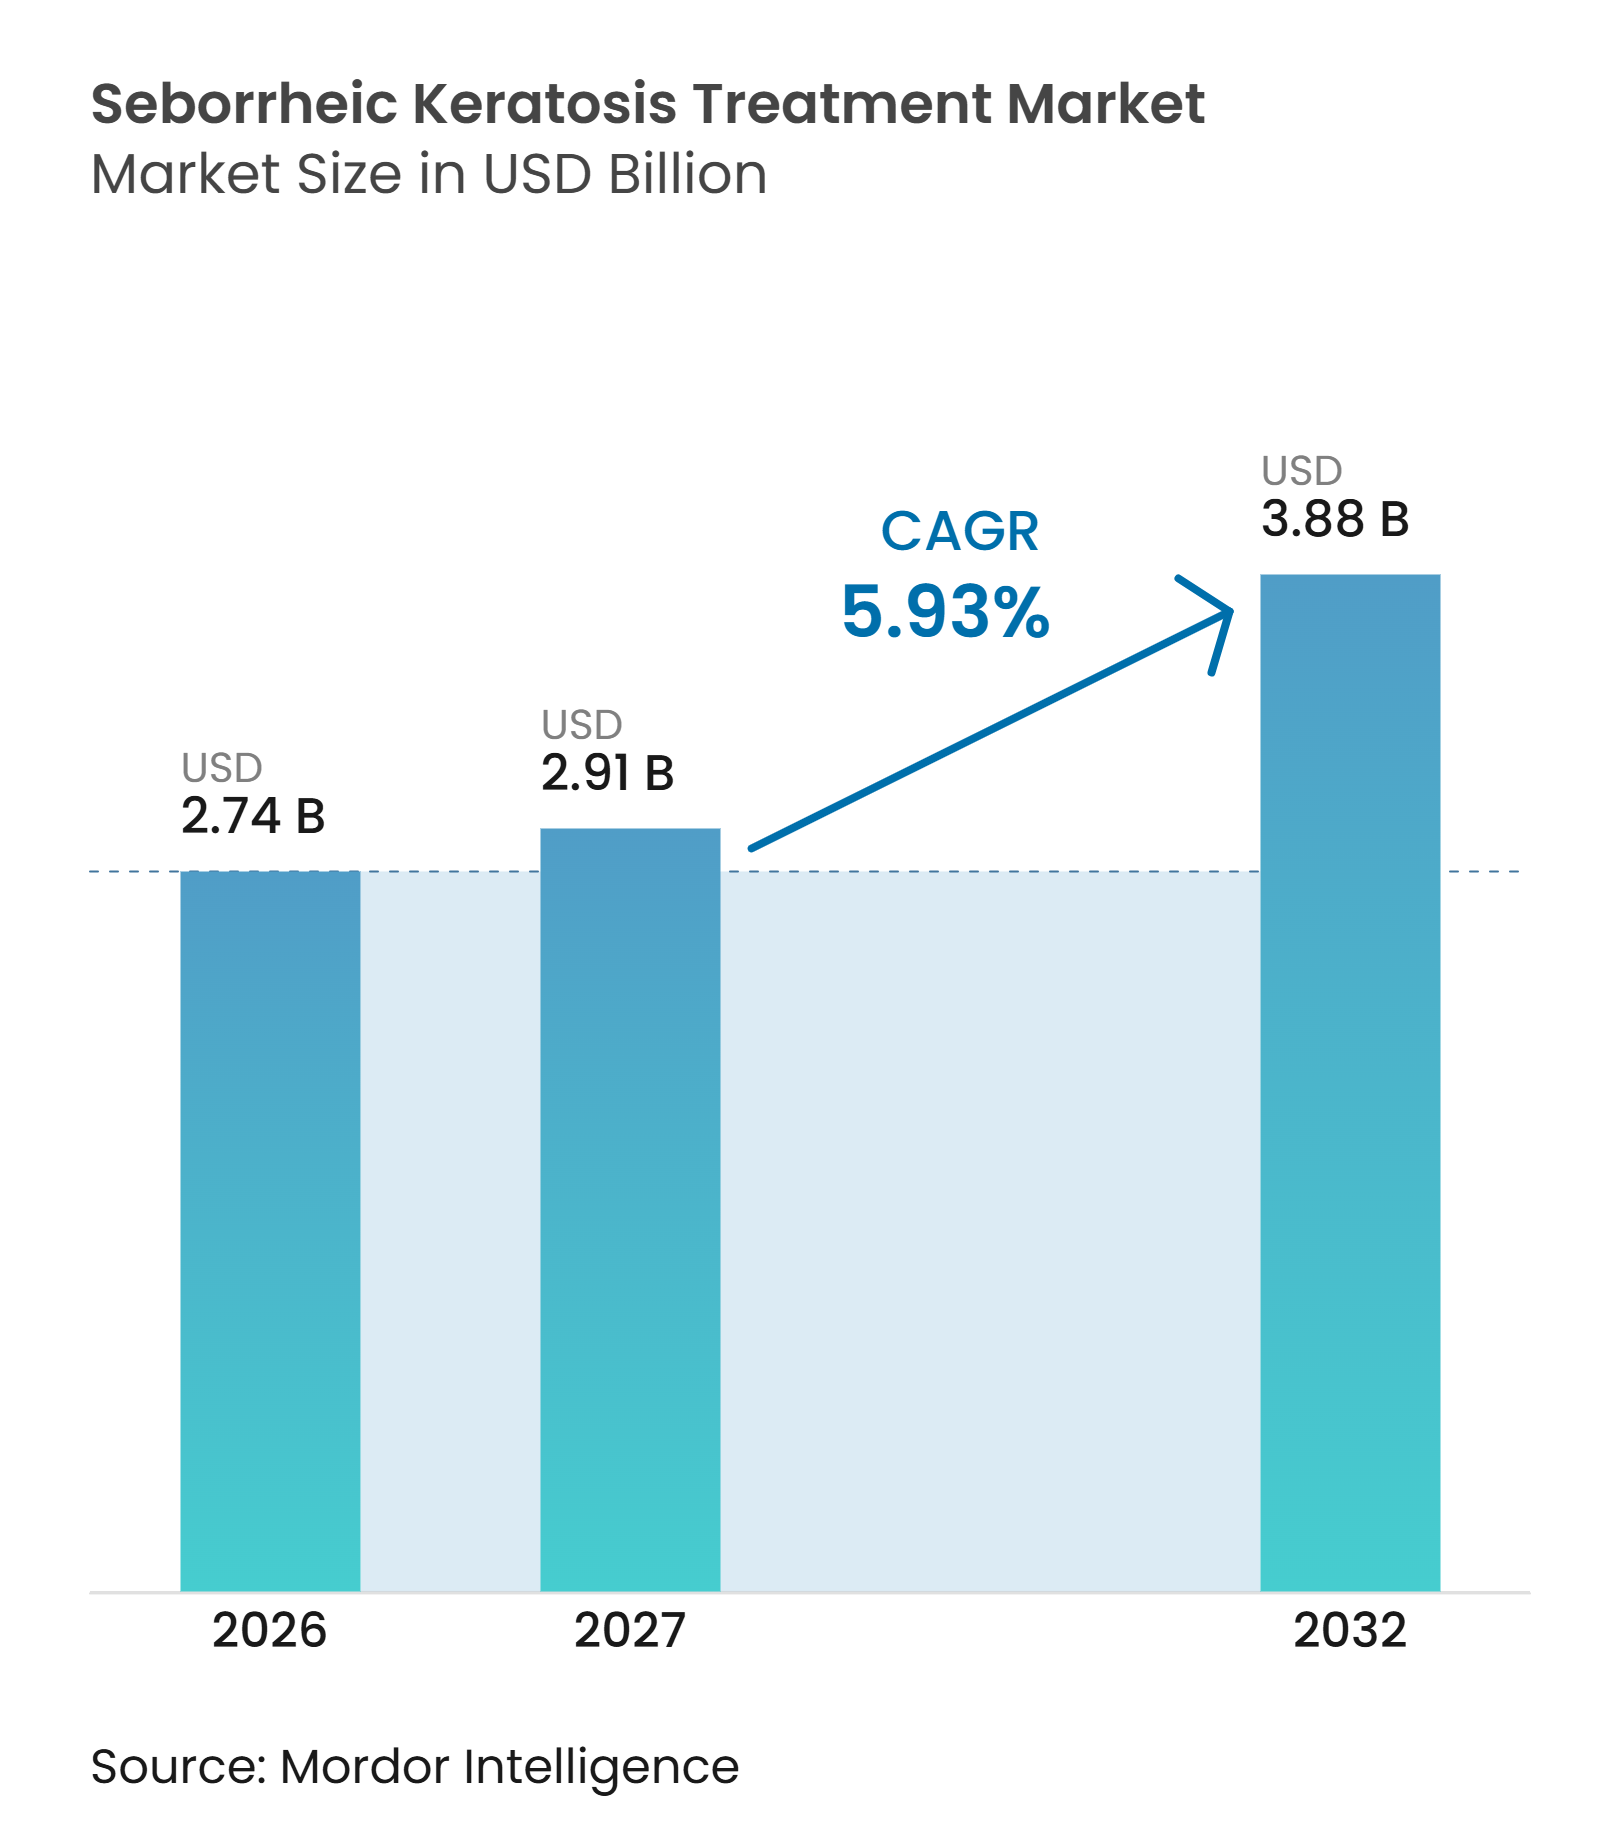
| 市場規模 (2027) | 2.91 十億米ドル |
| 市場規模 (2032) | 3.88 十億米ドル |
| 成長率 (2026 - 2032) | 5.93 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる脂漏性角化症治療市場分析
脂漏性角化症治療市場の規模は、2026年の27.4億米ドルから2032年までに38.8億米ドルへと拡大し、2027年から2032年の間にCAGR 5.93%を記録する見込みです。脂漏性角化症治療市場は、繰り返しの治療を必要とすることが多い病変負担を抱える大規模かつ高齢化した人口によって支えられています。美容上の懸念が、特に患者が直接医療費を支払える環境において、医学的に必要な除去を超えた需要を拡大しています。医療提供者は、複数の病変を持つ患者に対してセッションを短縮し、不快感を軽減し、許容できる美容的結果をもたらす治療に対してより高い価値を置いています。デバイスサプライヤーは、より広範なレーザープラットフォーム、トレーニングプログラム、および医師の採用を支援するためのエビデンスで対応しています。償還の制限と高度な処置のコストは、医学的に必要なケアと自費払いのケアとの間で需要を分断し続けています。
レポートの主要なポイント
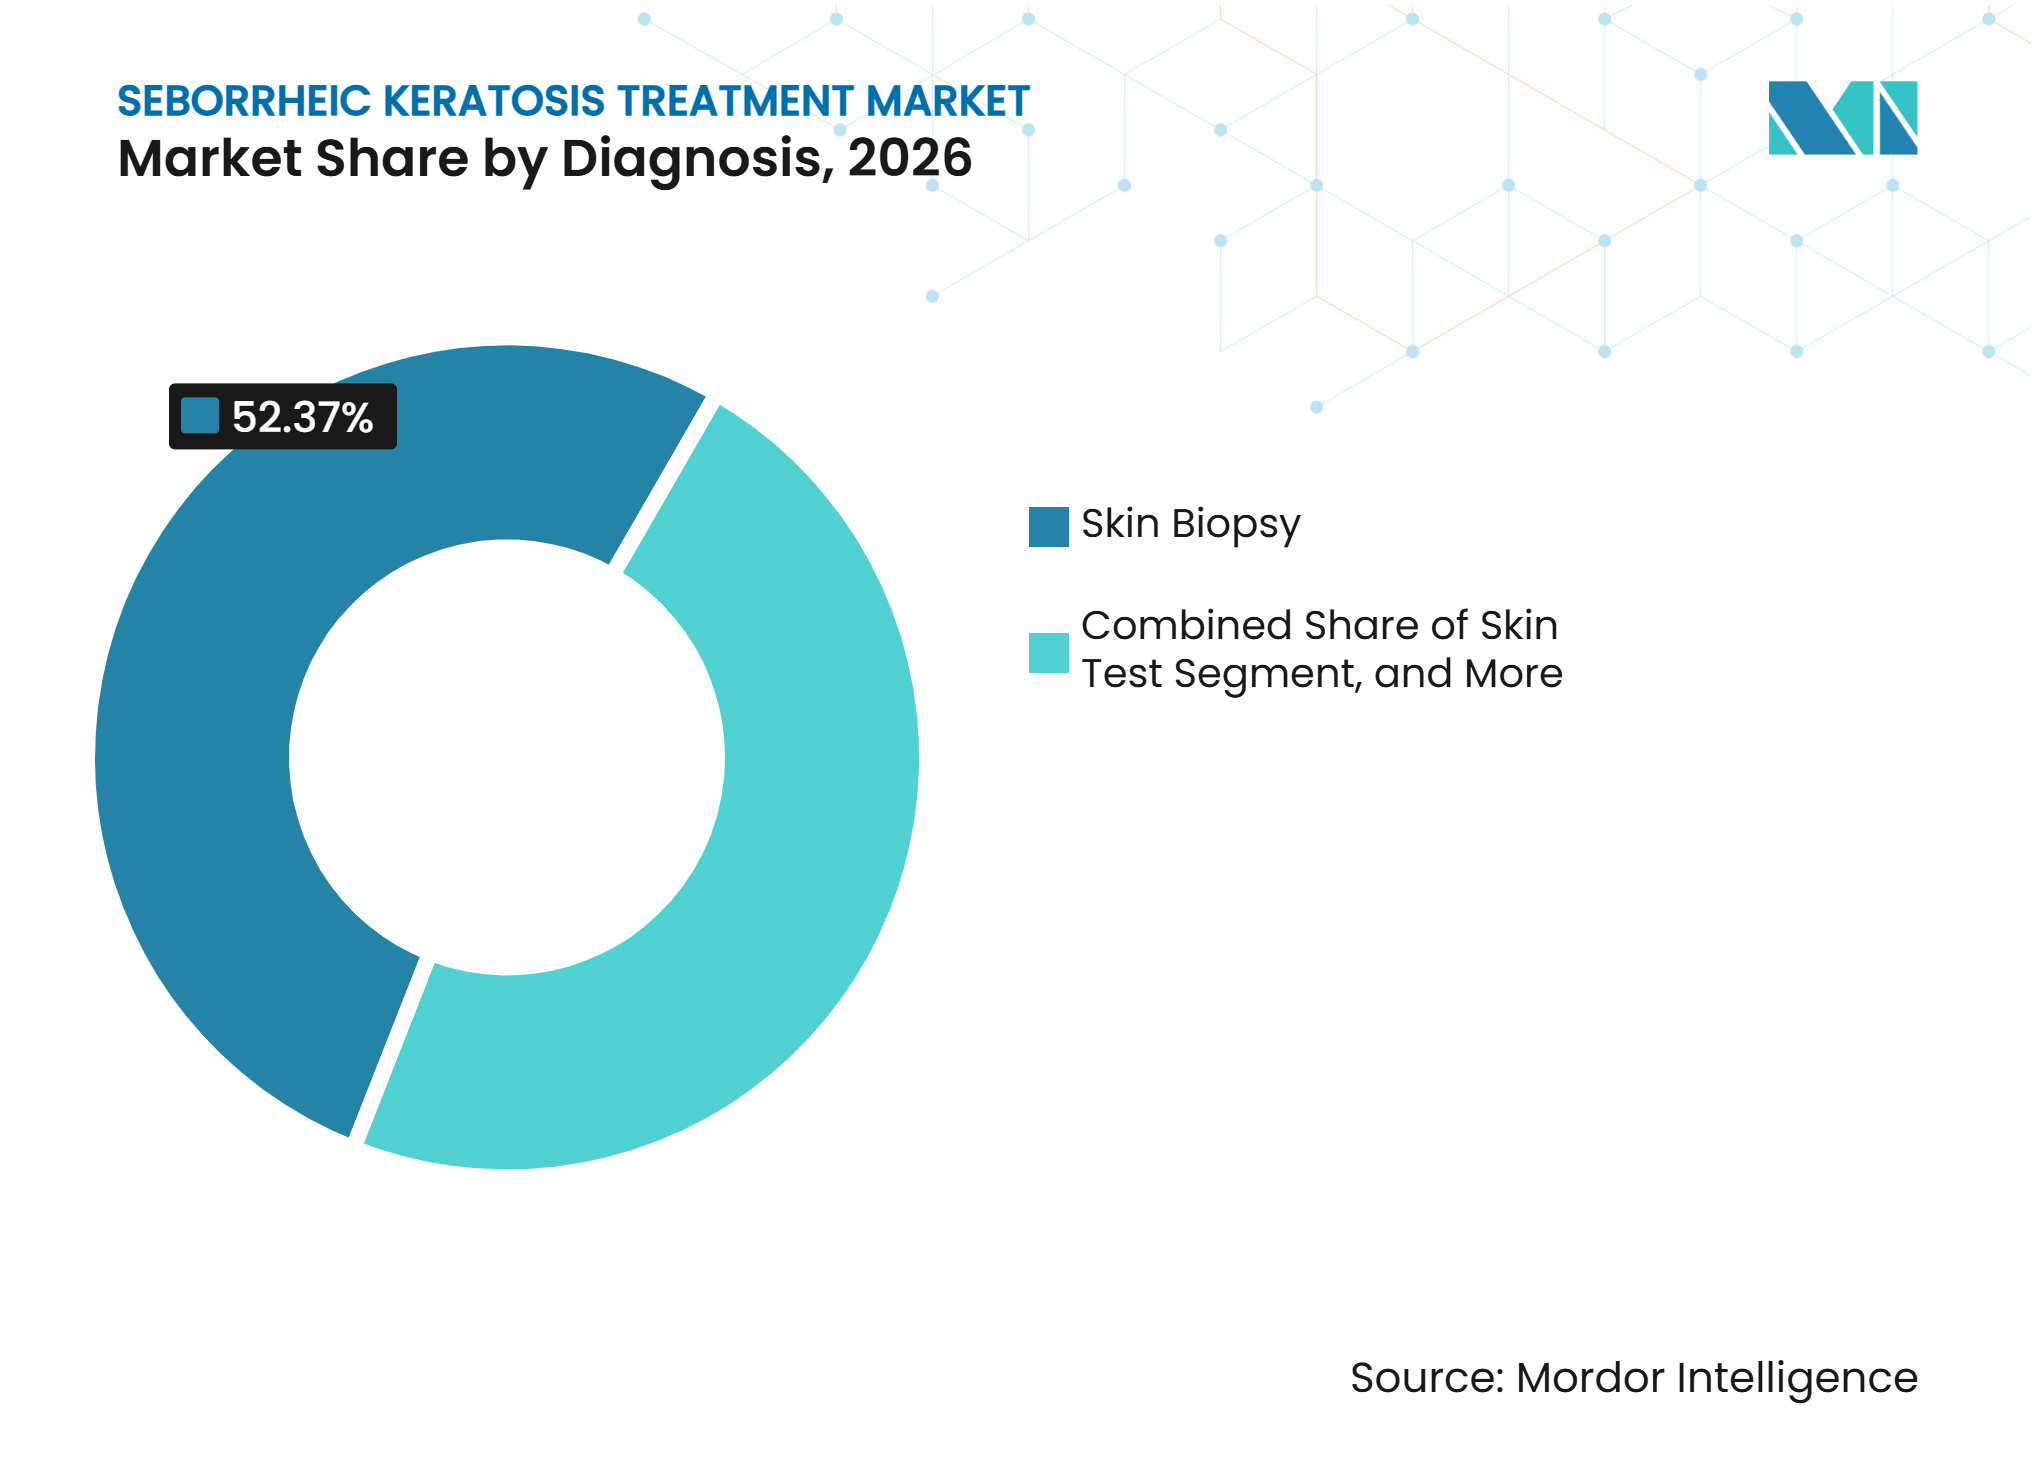
- 診断別では、皮膚生検が2026年の脂漏性角化症治療市場シェアの52.37%を占め、皮膚検査は2032年までにCAGR 6.51%で成長すると予測されています。
- 治療タイプ別では、凍結療法が2026年の脂漏性角化症治療市場シェアの33.48%を占め、アブレーティブレーザー手術は2032年までにCAGR 6.82%で成長すると予測されています。
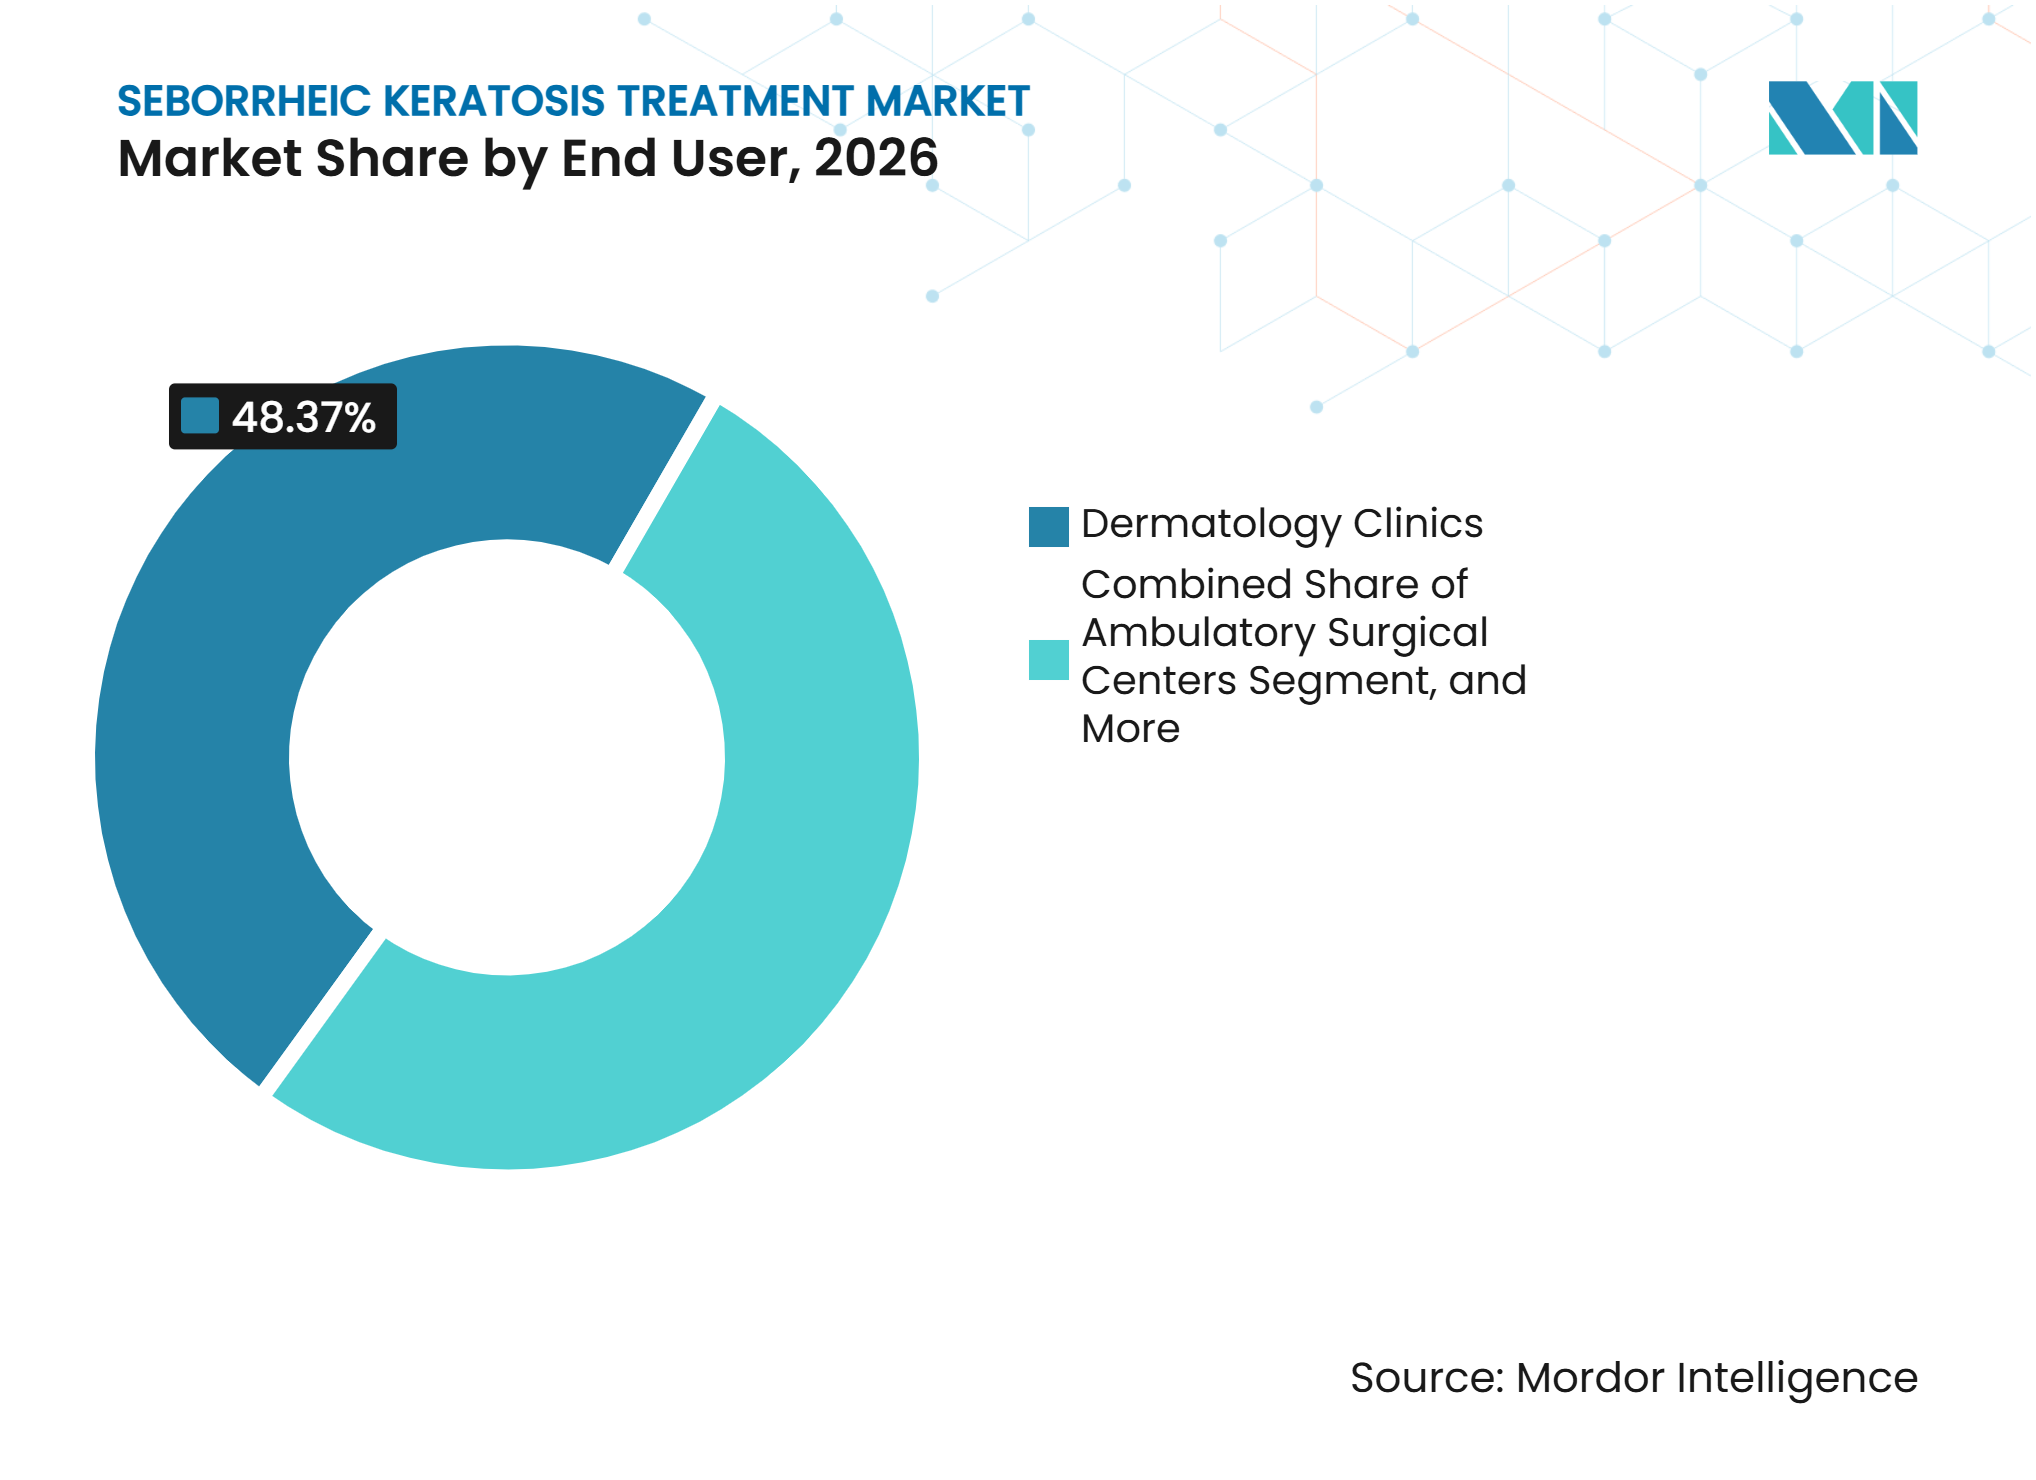
- エンドユーザー別では、皮膚科クリニックが2026年の脂漏性角化症治療市場シェアの48.37%を占め、外来手術センターは2032年までにCAGR 7.24%で成長すると予測されています。
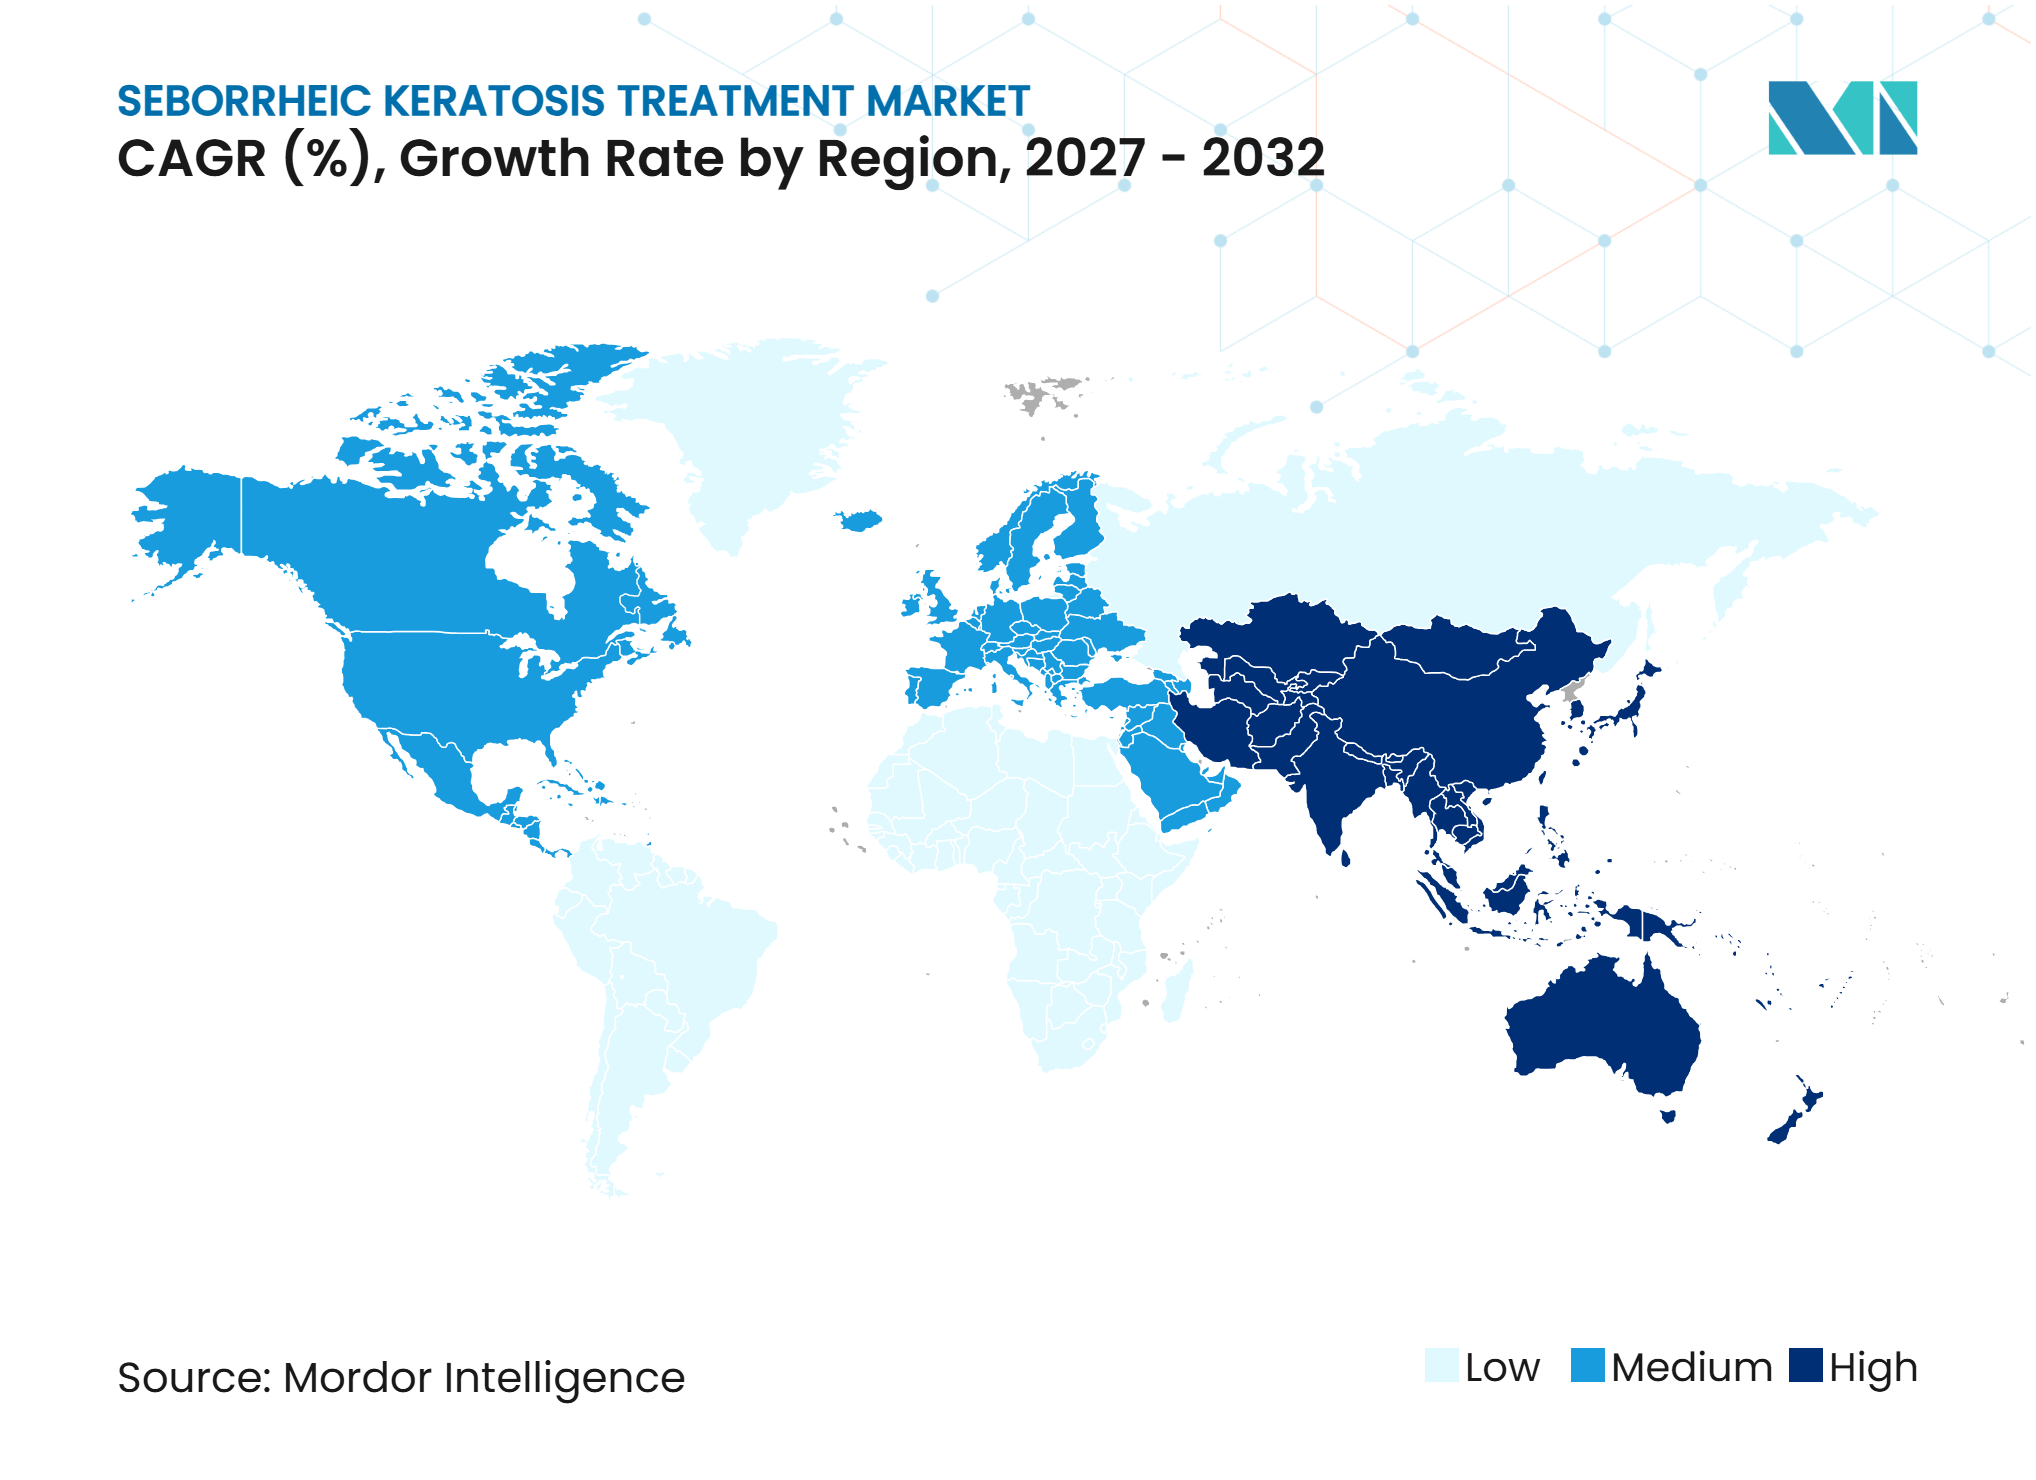
- 地域別では、北米が2026年の脂漏性角化症治療市場シェアの39.27%を占め、アジア太平洋は2032年までにCAGR 8.53%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
脂漏性角化症治療市場の促進要因影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢化人口における脂漏性角化症有病率の上昇 | +1.8% | グローバル | 長期(4年以上) |
| 美容・審美的病変除去に対する嗜好の高まり | +1.4% | 北米および欧州 | 中期(2〜4年) |
| 皮膚科および外来ケアサービスの普及拡大 | +0.8% | グローバル(アジア太平洋での加速的な拡大を伴う) | 中期(2〜4年) |
| 低侵襲かつ外来ベースの処置の採用 | +1.1% | 北米、欧州、アジア太平洋のコア市場 | 短期(2年以内) |
| AI支援による病変トリアージと診断信頼性 | +0.6% | 北米および欧州連合 | 長期(4年以上) |
| 多発性病変に対する低負担治療への需要 | +0.5% | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高齢化人口における脂漏性角化症有病率の上昇
脂漏性角化症治療市場は、高齢者における病変の高頻度から支持を得ています。発表された疫学的エビデンスによると、脂漏性角化症は50歳以上のほぼすべての成人に発生し得るとされており、病変数の中央値は15〜25歳の人々の6から75歳以上の人々の69へと上昇します。2025年の人口ベースの研究では、70〜93歳の成人の最大78.7%に良性皮膚腫瘍が認められ、脂漏性角化症が最も一般的な病変タイプであり、症例の15.6%で50以上の病変が確認されました。2025年の1,169症例のレビューでも、人口の高齢化と公衆の認識向上に伴う発生率の上昇が関連付けられており、40〜59歳の年齢層が最も高い診断集中度を示しました。このパターンにより、中年患者は美容的な動機と処置への抵抗感の低さの両方を持つ可能性があるため、商業的に重要な存在となっています。病変数が多いと診察時間が長くなり、不快感が増し、美容セッションのコストが上昇するため、医療機関は効率的な多発性病変ワークフローを必要としています。
美容・審美的病変除去に対する嗜好の高まり
脂漏性角化症治療市場は、支払者の承認に縛られない需要からも恩恵を受けています。美容的除去は、病変が医学的必要性の基準を満たさない場合に、皮膚科医療機関に直接支払いの収益源を提供します。Schweiger Dermatology Groupは2025年に250万件以上の患者訪問を報告しており、院内皮膚科サービスへの需要の規模を示しています。この需要は、リサーフェシングや色素正にも対応する治療プログラムへの脂漏性角化症除去の組み込みを支援します。このようなプログラムは、1回の診察あたりの収益を増加させ、マルチモダリティ機器への投資を正当化するのに役立ちます。このモデルは、自費払いの審美的ケアがより利用しやすい高所得都市部で最も確立されています。
低侵襲かつ外来ベースの処置の採用
低侵襲処置は、患者が忍容性、限られたダウンタイム、および美容的アウトカムを重視するため、利用が拡大しています。2025年の前向き研究では、掻爬術が87.5%という高い客観的除去率を達成したのに対し、レーザー治療は55%であったにもかかわらず、67%の患者が将来の処置にレーザー治療を好むと回答しました。この嗜好は、出血が少なく、処置後のドレッシングが不要であることを反映していました。皮膚科クリニックおよび外来手術センターは、外来環境での美容またはリサーフェシング処置と除去を組み合わせることでアクセスを拡大できます。FDA 510(k)認可は、米国におけるデバイス採用の重要なコンプライアンス要素であり続けていす。[1] 外来ベースの方法はまた、1回のセッションで複数の病変を治療する負担を軽減することができます。
AI支援による病変トリアージと診断信頼性
AI支援分析は、医療提供者が破壊的治療を選択する前の不確実性を低減することができます。確信を持った良性分類により、適切な患者を生検から同日治療へと移行させることができます。2025年、NICEはSkin AnalyticsのDERMシステムに条件付き承認を付与しました。初期のエビデンスによると、遠隔皮膚科単独と比較して、緊急皮膚がんパスウェイ内の紹介を半減させる可能性があると述べられています。2025年の研究では、3D全身写真撮影と機械学習による悪性病変と良性病変の識別においてAUROC 0.9668が報告されました。これらのツールは臨床的レビューに取って代わるものではありませんが、ケアパスウェイをより効率的にする可能性がります。したがって、トリアージが評価から治療までの遅延を短縮する場合、脂漏性角化症治療市場は恩恵を受ける可能性があります。
脂漏性角化症治療市場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 美容的または医学的に必要でない除去に対する償還の制限 | -1.4% | 北米および西欧 | 長期(4年以上) |
| 高度なエネルギーベース治療の高い自己負担コスト | -0.9% | グローバル(新興市場でより深刻) | 中期(2〜4年) |
| 色素変化、瘢痕形成、疼痛、および再発リスク | -0.6% | グローバル(アジア太平洋および中東・アフリカで懸念が高い) | 中期(2〜4年) |
| 新興の局所および エネルギーベース療法に関する長期エビデンスの不足 | -0.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
美容的または医学的に必要でない除去に対する償還の制限
償還は脂漏性角化症治療市場における持続的な制約であり続けています。メディケアの適用範囲は医学的必要性に依存しており、適用される地域適用範囲の枠組みでは、症状または診断上の不確実性のために除去が行われる場合に文書化が必要です。美容的な要求は一般的に償還されないため、多くの患者が直接医療費を負担することになります。同様の適用範囲のアプローチが主要な民間保険会社によっても採用されており、自費払いの美容ケアと医学的基準を満たす治療とを分離しています。適用範囲が不確かな場合、文書化と受益者事前通知の要件により管理業務が増加する可能性があります。これらの制限は、価格に敏感な患者の治療量を制限し、高所得都市部の患者層を優遇します。
高度なエネルギーベース治療の高い自己負担コスト
保険が治療費に貢献しない場合、高度なエネルギーベースの処置は費用負担が困難になる可能性があります。草案では、日本の民間クリニックの価格として、4mm未満の病変に対して8,800円、より大きな病変に対して30,000円、全顔治療に対して132,000円から550,000円が引用されています。これらの価格は、高度なレーザー治療をプレミアム審美的サービスとして位置付けています。患者が20〜50の病変を持ち、1回以上のセッションを必要とする場合、コスト急激に上昇します。これにより、アジア太平洋および中東・アフリカの価格に敏感な地域での普及が制限される可能性があります。低コストで迅速な治療プラットフォームは、デバイスサプライヤーにより広い患者基盤へのアクセスを提供する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
診断別:
生検は曖昧な病変において中心的な役割を維持皮膚生検は、2026年の診断における脂漏性角化症治療市場規模の52.37%を占めました。その地位は、病変の形態が悪性腫瘍に関する懸念を引き起こす場合に組織病理学的確認への依存が続いていることを反映しています。ほとんどの市場では、脂漏性角化症に対して広く採用され償還される非侵襲的診断基準がまだ存在しません。したがって、診断が不確かな場合、破壊的処置の前に生検が必要となる場合があります。この臨床的慎重さが、診断活動における大きなシェアを支えています。
脂漏性角化症治療市場において、皮膚検査は2032年までにCAGR 6.51%で拡大すると予測されています。これらの検査には、皮膚科ワークフロに組み込まれつつあるダーモスコピーおよびAI支援画像評価が含まれます。2026年のレビューでは、ダーモスコピー、反射型共焦点顕微鏡、および光干渉断層撮影が脂漏性角化症と悪性病変の鑑別を改善することが確認されました。[2] より優れた非侵襲的評価により、選択された病変の生検を減らし、同日の破壊的治療を可能にすることができます。器具補助なしの臨床的視覚検査は、特に黒子性黒色腫を考慮しなければならない日光露出顔面病変において、相対的な関連性を失いつつあります。


治療タイプ別:
凍結療法がリードし、アブレーティブレーザーが台頭凍結療法は、2026年の治療タイプにおける脂漏性角化症治療市場規模の33.48%を占めました。その使用は、低い設備投資要件、医師の習熟度、および除去が医学的に必要な場合の償還可能性によって支えられています。この方法は多くの日常的な病変に対して実用的であり続けています。その限界は、色素脱失が懸念される美容ケアにおいてより顕著です。この懸念は、特に色黒の肌タイプや露出した治療部位において関連性が高いです。
脂漏性角化症治療市場において、アブレーティブレーザー手術は2032年までにCAGR 6.82%で拡大すると予測されています。22の研究と1,492人の患者を対象とした2025年のレビューでは、アブレーティブCO₂およびEr:YAGデバイスが最大90%の病変において1回のセッションでの除去を達成したことが確認されました。[3] 掻爬術および剃除切除術は、厚い過角化病変や組織病理学的確認が必要な症例に対して引き続き有用です。電気外科および電気焼灼術は費用対効果の高い中間的な選択肢を提供しますが、瘢痕形成リスクが顔面部位での使用に影響を与える可能性があります。ケミカルピールおよび局所薬剤は引き続き研究中であり、SM-020ゲルは外来処置に適さない患者に対する将来の代替手段を提供する可能性があります。
エンドユーザー別:
皮膚科クリニックが最大のポジションを維持皮膚科クリニックは、2026年のエンドユーザー別脂漏性角化症治療市場シェアの48.37%を占めました。これらのクリニックは、美容的および医学的に必要な除去の両方における主要なケア環境です。ほとんどの処置は外来であり、皮膚科医療機関の臨床能力に適合しています。クリニックは、医師の専門知識と院内デバイスおよびフォローアップケアを組み合わせることができます。その役割はまた、直接支払いの審美的処置の自然な環境としても機能します。
脂漏角化症治療市場において、外来手術センターは2032年までにCAGR 7.24%で成長すると予測されています。その成長は、脂漏性角化症除去をリサーフェシングおよびその他の美容診察と組み合わせる機会を反映しています。このモデルは、効率的なスループットを支援しながら患者1人あたりの収益を増加させることができます。病院は、複雑な病変、診断上の不確実性、および複数の併存疾患を持つ患者に対して役割を維持しています。日常的な症例は、低コストの外来環境にますます適しています。したがって、脂漏性角化症治療市場は、外来センターが選択された処置のシェアを拡大する一方で、クリニック主導のままである可能性が高いです。

地域分析
北:インフラと直接支払い需要が地域リーダーシップを支援
北米は2026年の脂漏性角化症治療市場シェアの39.27%を占めました。高い皮膚健康意識、密な皮膚科カバレッジ、および美容ケアへの直接支払い需要が地域的な地位を支えています。米国には6,400以上のメディケア認定外来手術センターがあり、形成外科および審美的皮膚科に特化した追加の自費払いセンターもあります。メディケアの2025年パートBの控除額は257米ドルであり、その後メディケアは医学的に必要な皮膚科サービスの80%をカバーします。FDA 510(k)認可は、この環境でのデバイス採用における重要なコンプライアンスフィルターとして機能しています。
アジア太平洋:民間審美的ケアとデジタルトリアージがアクセスを拡大
アジア太平洋は2027年から2032年にかけてCAGR 8.53%で拡大すると予測されています。日本、韓国、およびオーストラリアは確立された皮膚科システムを持ち、レーザーベースの審美的治療に費用を支払う意欲のある患者がいます。日本では、凍結療法が公的保険の対象となる場がありますが、民間審美クリニックで使用されるCO₂およびピコ秒レーザープロトコルは自費払いです。韓国では、2025年の研究で、実際の病院展開におけるAI皮膚病変分類の感度78.2%、特異度88%が報告されました。中国とインドは量的なポテンシャルを提供しますが、農村部での認識と専門医ケアの第1層都市への集中がアクセスを制限しています。
欧州、中東・アフリカ、ラテンアメリカ:異なるアクセスモデルが需要を形成
欧州は脂漏性角化症治療市場の成熟しているが多様な部分です。ドイツ、英国、フランスは高度な皮膚科インフラとダーモスコピーの広範な使用を持っています。NICEによるAI支援病変トリアージの条件付き承認は、英国の遠隔皮膚科サービスにおける脂漏性角化症と疑われる皮膚がんの鑑別を改善する可能性があります。GCC諸国はプレミアムレーザー処置を支援していますが、サハラ以南のアフリカおよび北アフリカの多くの地域ではアクセスが制限されており、南アフリカおよびブラジルでは美容的償還が断片的です。
競合環境
市場集中度
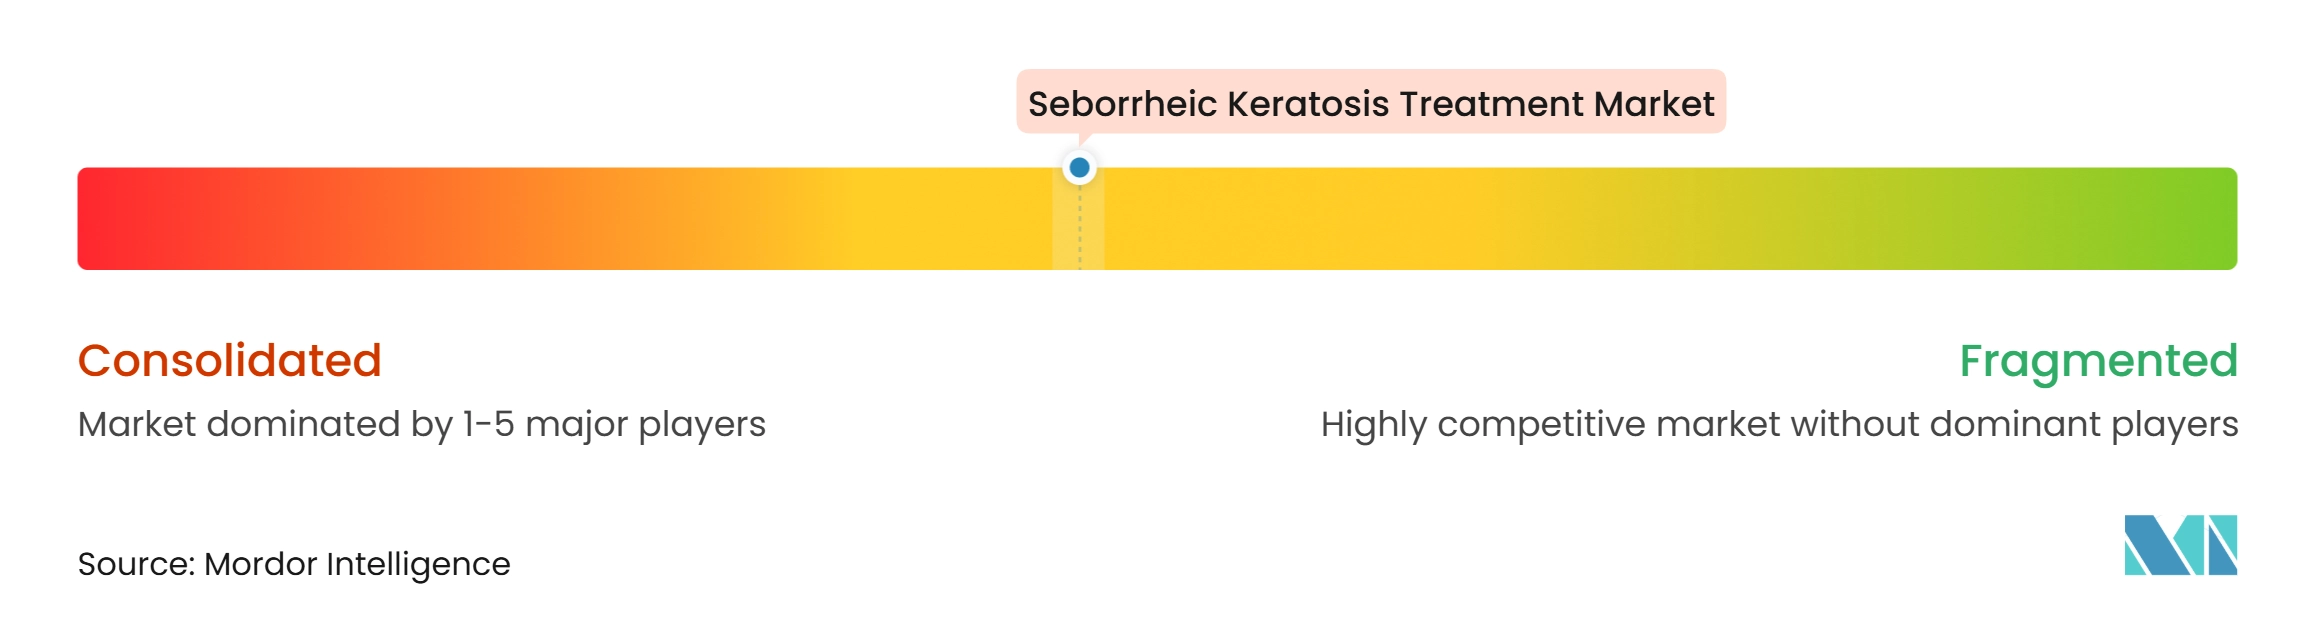
脂漏性角化症治療市場には2つの主要な競合グループがあります:エネルギーベースデバイスメーカーと局所療法開発者です。Candela Medical、Lumenis、Cynosure Lutronic、Alma Lasers Ltd、Sciton、およびCuteraは、脂漏性角化症除去が1つの用途である、より広範な審美的プラットフォームを提供しています。このモデルは複数の臨床用途を通じた投資を支援し、競争はデバイスの汎用性、臨床エビデンス、および医師トレーニングを中心に展開されています。Brymill Cryogenic Systems、Metrum Cryoflex、およびWallach Surgical Devicesは、信頼性と液体窒素供給精度において凍結療法で競合しています。会社レベルの合計シェアは提供されていないため、記載された基準の下で市場集中スコアを割り当てることはできません。
Candelaは2025年4月にVbeam Proを発売し、595 nmパルス色素レーザーと1,064 nm Nd:YAGプラットフォームを組み合わせました。同社は、前世代システムと比較して病変除去率が20%改善し、治療時間が50%短縮され、患者報告の不快感が20%低したと述べました。Candelaはまた、2025年3月にアブレーティブ治療とリサーフェシングを補完できる皮膚準備ワークフロー向けのGlacēソリューションを導入しました。Cynosure Lutronicは2025年10月に、40ワットシステムに120μm、300μm、500μmの交換可能なチップを備えたeCO₂ 3Dフラクショナルレーザープラットフォームを導入しました。この発売は、低ダウンタイムのリサーフェシングとより深いアブレーティブ処置をカバーする機器への需要を反映しています。
主要な製薬機会は、複数の病変を持つ患者の治療です。ESKATAの撤退により、承認された局所代替品では埋められていないギャップが生じました。DermBiontのフェーズ2 SM-020ゲルは、提供されたエビデンスで言及されている最も進んだ候補です。承認された場合、外来処置の不適切な候補者である患者に対して別の選択肢を確立する可能性があります。Erbe Elektromedizinは、低い設備投資コストと広範な外来使用により、電気外科においてポジションを維持しています。
脂漏性角化症治療業界リーダー
-
Alma Lasers Ltd
-
Bausch Health Companies Inc.
-
Cynosure, LLC
-
Galderma SA
- 注:主要企業の掲載順は順位を示すものではありません。
脂漏性角化症治療市場 このレポートでカバーされる企業
- Aclaris Therapeutics
- Alma Lasers
- Bausch Health
- Brymill Cryogenic Systems
- Candela Medical
- Cutera
- Cynosure LLC
- Erbe Elektromedizin
- Galderma
- Lumenis
- Metrum Cryoflex Sp. z o.o.
- Quanta System SpA
- Sciton
- Sebela Pharmaceuticals Inc.
- Wallach Surgical Devices Inc.
最近の産業開発事情 脂漏性角化症治療市場
- 2026年6月:Candela Medicalは、Nordlys 1940 nm非アブレーティブフラクショナルレーザーが加齢関連DNAメチル化を逆転させるという初の生体内ヒトエビデンスを発表しました。Scientific Reportsに掲載された22人の成人を対象とした分割顔面研究において、治療を受けた皮膚の褐色斑の数が治療後1ヶ月時点で中央値38%減少しました。この知見は、レーザーベースの皮膚治療の臨床的根拠を表面除去から分子レベルのエピジェネティックリモデリングへと拡張し、脂漏性角化症および色素管理に使用されるCandelaプラットフォームの多適応症ポジショニングへの示唆を持ちます。
- 2025年4月:Candelaは、オーランドで開された2025年ASLMS年次総会でVbeam Proを発売し、595 nmパルス色素レーザーと1,064 nm Nd:YAGを小児および成人患者に認可された単一プラットフォームに組み合わせました。臨床データでは、前世代システムと比較して病変除去率が20%改善し、治療時間が50%短縮され、患者報告の不快感が20%低下したことが引用されました。
- 2025年2月:DermBiontのSM-020ゲル1.0%のフェーズ2試験が、60人の参加者を目標として積極的な募集を開始しました。SM-020は局所AKT経路阻害剤であり、ESKATAの商業的撤退後の潜在的な処方箋オプションです。
グローバル脂漏性角化症治療市場レポートの範囲
レポートの範囲として、脂漏性角化症治療とは、主に高齢者に発生する一般的な非癌性皮膚増殖物である脂漏性角化症の医学的および美容的管理を指します。治療は、凍結療法、掻爬術、電気外科、レーザー療法、または局所薬剤などの処置を使用して病変を除去または縮小することを目的としています。主に、刺激を緩和し、外観を改善し、または診断評価を通じて悪性皮膚疾患を除外するために行われます。
脂漏性角化症治療市場は、診断、治療タイプ、エンドユーザー、および地域によってセグメント化されています。診断別では、市場は皮膚生検、皮膚検査、その他にセグメント化されています。治療タイプ別では、市場は凍結療法、掻爬術および剃除切除術、電気外科および電気焼灼術、アブレーティブレーザー手術、局所ケミカルピール、その他にセグメント化されています。エンドユーザー別では、市場は病院、皮膚科クリニック、外来手術センター、その他にセグメント化されています。地域では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模と市場トレンドをカバーしています。レポートは上記セグメントの市場価値(米ドル)を提供しています。
セグメンテーション概要
| 皮膚生検 |
| 皮膚検査 |
| その他 |
| 凍結療法 |
| 掻爬術および剃除切除術 |
| 電気外科および電気焼灼術 |
| アブレーティブレーザー手術 |
| 局所ケミカルピール |
| その他 |
| 病院 |
| 皮膚科クリニック |
| 外来手術センター |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 診断別 | 皮膚生検 | |
| 皮膚検査 | ||
| その他 | ||
| 治療タイプ別 | 凍結療法 | |
| 掻爬術および剃除切除術 | ||
| 電気外科および電気焼灼術 | ||
| アブレーティブレーザー手術 | ||
| 局所ケミカルピール | ||
| その他 | ||
| エンドユーザー別 | 病院 | |
| 皮膚科クリニック | ||
| 外来手術センター | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
脂漏性角化症治療への需要を促進しているものは何ですか?
需要は、高齢者における病変の高い有病率、美容的関心、および複数の病変を効率的に管理する実際的な必要性によって支えられています。2025年の高齢者研究では、観察された症例の15.6%で50以上の病変が確認されており、処置時間と不快感を軽減する治療計画の必要性を高める可能性があります。
最大のシェアを持つ診断アプローチはどれですか?
皮膚生検は、病変の外観が診断上の不確実性を生じさせる場合に依然として重要であるため、2026年の診断活動の52.37%を占めました。非侵襲的皮膚検査は、ダーモスコピーおよびAI支援評価がより広く使用されるようになるにつれて、2032年までにCAGR 6.51%で成長すると予測されています。
最も急速に成長している治療タイプはどれですか?
アブレーティブレーザー手術は、美容的アウトカムと低い治療負担への需要に支えられ、2032年までにCAGR 6.82%で成長すると予測されています。凍結療法は、馴染みがあり、実用的で、医学的に必要な除去に対して償還可能であるため、2026年に33.48%で最大の治療タイプであり続けました。
患者が脂漏性角化症除去のために自費で支払う理由は何ですか?
美容的除去は多くの場合、公的および民間の支払者が使用する医学的必要性の条件を満たさないため、患者は多くの処置を直接負担します。これは、特に1回以上のセッションを必要とする複数の病変を持つ患者にとって、高度なエネルギーベースの処置に対する重大なアクセス制約です。
最も急速に拡大しているケア環境はどれですか?
外来手術センターは、医療提供者が除去と外来美容サービスを組み合わせるにつれて、2032年までにCAGR 7.24%で成長すると予測されています。皮膚科クリニックは、診断、治療、フォローアップを1つの環境で提供するため、2026年に48.37%で最大のエンドユーザーシェアを維持しました。
最も急速に成長すると予測されている地域はどこですか?
アジア太平洋は、民間審美的ケアとデジタル病変評価の広範な使用に支えられ、2032年までにCAGR 8.53%で拡大すると予測されています。北米は、確立された皮膚科インフラと直接支払いの美容需要により、2026年に39.5%のシェアでリードしました。27