
リアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
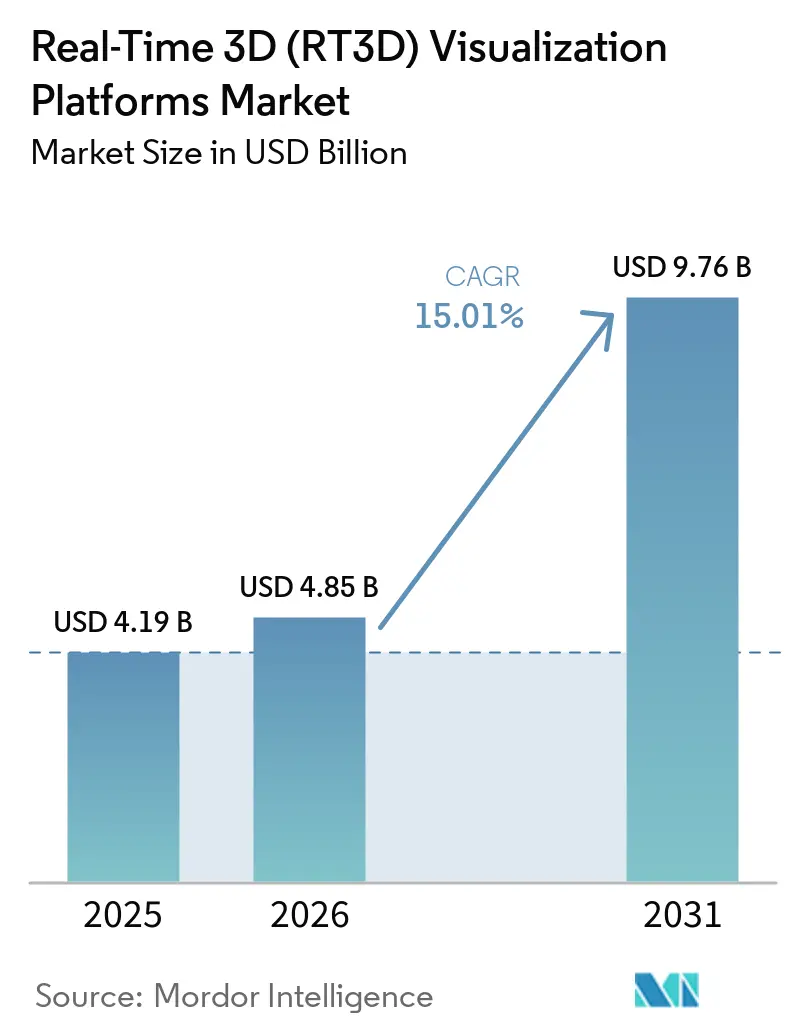
| 市場規模 (2026) | 4.85 十億米ドル |
| 市場規模 (2031) | 9.76 十億米ドル |
| Growth Rate (2026 - 2031) | 15.01 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム市場分析
リアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム市場規模は、2025年の41.9 ビリオン 米ドル、2026年の48.5 ビリオン 米ドルから、2031年までに97.6 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 15.01%を記録する見込みです。市場は個別のレンダリングツールから、ビジュアライゼーション、シミュレーション、AIを統合した連携環境へと移行しています。クラウドデリバリー、OpenUSDの相互運用性、AIを活用したアセット作成により、従来のコストおよびレイテンシーの障壁が低下しています。製造、エネルギー、建築分野のバイヤーは、デモンストレーション目的だけでなく、実際の生産環境においてこれらのプラットフォームを活用しています。この変化により、需要はゲームエンジンや視覚効果ワークフローを超え、運用計画やアセット管理にまで拡大しています。産業技術企業がデジタルツインおよびオートメーションソフトウェアにリアルタイムレンダリングを組み込む一方、ベンダーはマネージドサービスおよびAI支援オーサリングを通じてコストおよび熟練労働力の制約に対応しており、競争は激化しています。
主要レポートのポイント
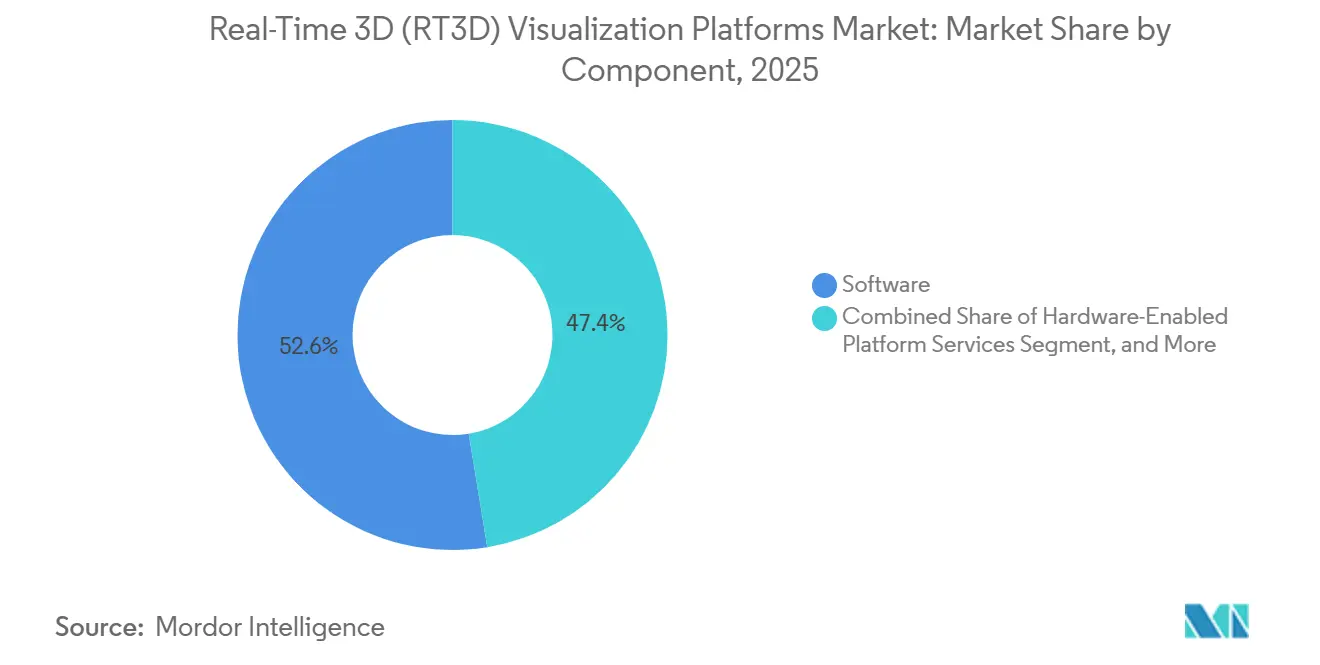
- コンポーネント別では、ソフトウェアが2025年のリアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム市場シェアの52.58%を占め、サービスは2031年にかけてCAGR 15.87%で拡大する見込みです。
- デプロイメント別では、クラウドベースプラットフォームが2025年に55.61%のシェアを占め、ハイブリッドおよびエッジ対応デプロイメントはリアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム市場において2031年にかけてCAGR 16.04%で拡大する見込みです。
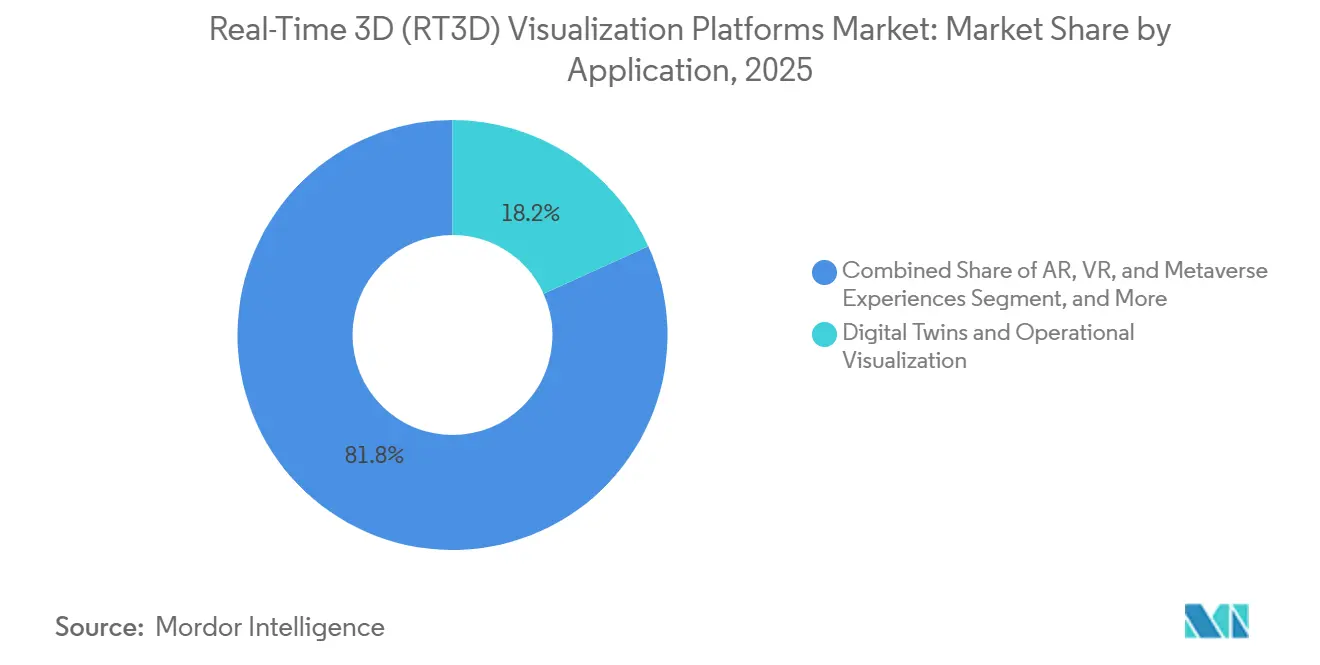
- アプリケーション別では、デジタルツインおよび運用ビジュアライゼーションが2025年に18.23%のシェアを占め、AR、VR、およびメタバース体験はリルタイム3D(RT3D)ビジュアライゼーションプラットフォーム市場において2031年にかけてCAGR 16.21%で進展する見込みです。
- エンドユーザー別では、製造・産業が2025年に19.24%のシェアを占め、エネルギー・公益事業・インフラは2031年にかけてCAGR 15.67%で拡大する見込みです。
- 地域別では、北米が2025年のリアルタイム3Dビジュアライゼーションプラットフォーム市場の35.41%を占め、中東は2031年にかけてCAGR 15.76%で進展する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業オペレーションにおけるデジタルツインの導入 | +4.2% | グローバル、特に北米、欧州、アジア太平洋に集中 | 短期(2年以内) |
| クラウドGPUレンダリングおよびストリーミングの採用 | +3.5% | グローバル、北米とアジア太平洋がリード | 短期(2年以内) |
| AECおよびBIMワークフローにおけるリアルタイム3Dの活用 | +2.8% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| インタラクティブ3D製品コンフィギュレーターの拡大 | +2.5% | 北米および欧州、アジア太平洋への波及あり | 中期(2〜4年) |
| 没入型トレーニングおよびシミュレーション需要 | +2.1% | 北米、欧州、中東 | 長期(4年以上) |
| OpenUSDおよび相互運用可能な3Dアセットワークフロー | +1.5% | グローバル、北米および欧州で早期牽引力あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
産業オペレーションにおけるデジタルツイン導入の成長
産業ユーザーは静的なデジタルモデルから、ライブセンサーデータを取り込むアクティブな環境へと移行しています。これらの環境により、オペレーターはリアルタイムで予測結果をテストできます。ABBは2026年にGenix Industrial IoTおよびAIスイートをNVIDIA OmniverseライブラリおよびマイクロソフトAzureと統合しました。この統合により、継続的に更新される3D環境を通じた異常検知およびシステム健全性モニタリングが可能になります。[1]ABB、「ABB GenixがNVIDIA OmniverseおよびMicrosoft Azureとの没入型3Dビジュアライゼーションにより産業デジタルツインを進化させる」、ABB、new.abb.com。 シーメンスとペプシコは、米国の製造・倉庫施設においてデジタルツインコンポーザーを実証しました。この導入により、物理的な変更前に潜在的な問題の最大90%が特定され、初期使用においてスループットが20%向上しました。ビジュアライゼーションがプレゼンテーション層ではなく運用検証の一部となることで、リアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム市場は恩恵を受けます。デジタルツインコンソーシアムも、2026年7月に稼働中の炭化水素処理プラントのデジタルツインにおけるマルチエージェントフロントランニングシミュレーションの本番活用を報告しました。
クラウドGPUレンダリングおよびストリーミングの採用
クラウドGPUストリーミングにより、組織は専用のオンプレミスハードウェアを購入することなく高度なレンダリングを利用できます。このモデルは、大規模なインフラ投資を正当化できない企業にとって重要です。NVIDIAは2025年にBlackwellアーキテクチャの機能をGeForce NOWに導入し、RTX 5080クラスのパフォーマンスと、5K解像度・毎秒120フレームのストリーミングに対応したDLSS 4マルチフレームジェネレーションを提供しました。[2]NVIDIA、「NVIDIAのBlackwellアーキテクチャがGeForce NOWに登場」、NVIDIA、investor.nvidia.com。 これらの機能は、エンタープライズレンダリングパイプラインに関連する技術的ベースラインを確立します。リアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム市場は、弾力的なGPUキャパシティを通じて、より多くの中規模スタジオおよびAEC企業へのアクセスを獲得します。ただし、バンドルされたGPUおよびAI契約は、独立したレンダリング・アズ・ア・サービスプロバイダーが利用できるマージンを縮小させる可能性があります。オープンAPIを通じてプラットフォームライセンスと外部GPUプールを接続するベンダーは、その圧力に対処するうえで有利な立場にあります。
AECおよびBIMワークフローにおけるリアルタイム3Dの活用拡大
大手建築・エンジニアリング・建設企業は、建物情報モデリングを標準的な業務要件として扱うようになっています。重要な変化は、BIMオーサリングとリアルタイムレンダリングツールの直接的な接続です。Maxonは2026年6月のAIA26においてRedshift for Revitを発表し、Redshift for Graphisoft Archicadのベータアクセスを開放しました。[3]Maxon、「MaxonがRedshift for RevitおよびArchicadインテグレーションベータによりAIA26でリアルタイム建築ビジュアライゼーションを提供」、Maxon、maxon.net。 このアプローチにより、ビジュアライゼーションワークフローを遅らせていた個別のエクスポートステップが不要になります。2026年の査読済み研究では、BIMとバーチャルリアリティの統合が視覚的認識とプロジェクト管理を改善することが示されました。同研究では、相互運用性と標準化が引き続き制約となっていることも指摘されています。ISO 19650の構造化情報管理要件は、準拠したワークフローでアセットデータをレンダリングおよび検証できるプラットフォームへの需要を支えています。これにより、リアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム市場はコア設計プロセスにより近い位置に置かれます。
インタラクティブ3D製品コンフィギュレーターの拡大
インタラクティブ製品コンフィギュレーターは、家具、自動車、および家電製品の販売においてより一般的になっています。これらのツールにより、バイヤーは注文前にオプションを確認できます。Threekitは2026年6月にAIセールスエージェントを発表し、同製品の前年比229%の収益成長を報告しました。同社のプラットフォームは、150社のエンタープライズ顧客にわたり毎月1,000万件以上のコンフィギュレーションから見積もりへのセッションを処理しました。3D Cloudによる2026年の調査では、3Dコンフィギュレーターを利用したユーザーの80%が、購買意欲の醸成に非常に役立つと回答しました。同調査では、家具をカスタマイズした購買者の10人中4人がコンフィギュレーターを主要な意思決定ツールとして使用していることも明らかになりました。リアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム市場は、メーカーが従来のCPQプロセスと並行してセルフサービス型コンフィギュレーションを採用するにつれ、ビジネスバイヤーへのリーチを拡大しています。この動きにより、需要は産業流通および受注生産へと広がっています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い計算コスト、ライセンスコスト、および統合コスト | -1.2% | グローバル、特に南米、中東、アフリカで深刻 | 短期(2年以内) |
| 専門的なリアルタイム3D人材の不足 | -0.9% | グローバル、北米、欧州、アジア太平洋に集中 | 中期(2〜4年) |
| クラウドホスト型3Dワークフローにおけるデータガバナンスリスク | -0.5% | 欧州、アジア太平洋、北米 | 中期(2〜4年) |
| 高忠実度リアルタイムレンダリングのエネルギー消費 | -0.4% | グローバル、エネルギー制約市場で最も高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い計算コスト、ライセンスコスト、および統合コスト
高忠実度レンダリングは、技術予算が限られた組織にとって大きなコスト障壁となります。GPU投資は、特に北米および西欧以外では、他のデジタルトランスフォーメーションの優先事項と競合する可能性があります。Epic Gamesは、対象となるUnreal Engineプロダクトに対して、製品総収益が100万米ドルを超えた部分に5%のロイヤリティを適用します。非ゲーム向け商用ライセンスは1シートあたり1,850米ドルから始まります。大規模スタジオでは、クラウドGPUレンタルがこれらの継続的なコストに加算されます。RT3Dソフトウェアをレガシーのプロダクトライフサイクル管理、ERP、およびIoTシステムと接続するには、専門的なミドルウェア作業が必要になることが多いです。そのため、実際の導入コストは調達時に検討されたライセンスコストを超える場合があります。実装の遅延は、稼働開始日および近期のベンダー収益を先送りにする可能性があります。
専門的なリアルタイム3D人材の不足
利用可能な専門人材は、高度なRT3D導入に対する需要に追いついていません。この制約は、開発者、ビジュアライゼーションスペシャリスト、および実装チームに影響を与えています。その結果、一部の組織はプラットフォームライセンスを購入した時点で、それを運用するための内部能力を持っていません。導入バックログは、ソフトウェアサブスクリプションから期待されるリターンを弱める可能性があります。リアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム市場は、専門的な労働力ニーズを削減するマネージドサービスおよびAI支援オーサリングツールを支援しています。また、顧客が計画した期間内にプロジェクトを本番稼働に移行できない場合、人材制約は更新リスクを高める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスはより深いエンタープライズの複雑性を反映ソフトウェアは2025年のリアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム市場シェアの52.58%を占め、サービスは2031年にかけてCAGR 15.87%で拡大する見込みです。ソフトウェア収益には、エンジンライセンス、レンダリングサブスクリプション、およびワークフロープラットフォーム料金が含まれます。これらの製品は、ゲーム開発、AEC、および製品設計ワークフローの中心であり続けています。エンタープライズ導入では実装とマネージドオペレーションが必要なことが多いため、サービスはより速いペースで進展しています。ハードウェア対応プラットフォームサービスは最も小さなコンポーネントです。ハイパースケーラーがマネージドサービスとしてコロケーションGPUレンダリングを提供するにつれ、その関連性は高まっています。Unityは2025年度の通年収益として18.496 ビリオン 米ドルを報告しました。グロウソリューションズの収益は第4四半期に3.38 ビリオン 米ドルに達し、前年同期の3.05 ビリオン 米ドルと比較して増加しました。この結果は、エンタープライズ要件がより複雑になるにつれ、マネージドオファリングがより強く貢献できるという見方を支持しています。ソフトウェアはリアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム産業全体で主要な収益基盤であり続けるでしょう。
製造、エネルギー、ヘルスケアのユーザーは、導入、運用、セキュリティ、およびコンプライアンスに関するサポートを必要とすることが多いです。これらのニーズは、小規模なスタンドアロンのビジュアライゼーションプロジェクトではあまり一般的ではありません。サービスプロバイダーは、データ接続、ワークフロー設計、およびユーザートレーニングを支援できます。この作業により、エンタープライズ技術チームの負担が軽減されます。また、購買決定において実装パートナーの重要性が高まります。プラットフォームベンダーはこれらのサービスを活用して、オンボーディングと顧客維持を改善できます。ハードウェア対応サービスは、バイヤーがGPUキャパシティを所有せずに予測可能なレンダリングパフォーマンスを必要とする場合に、より関連性が高まる可能性があります。コンポーネントミックスは、より運用に組み込まれた市場を反映しています。リアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム市場は、ソフトウェアライセンスを主要な商業基盤として引き続き活用します。内部スキルまたはインフラが限られている場合、サービスは新規支出のより大きな部分を獲得するでしょう。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


デプロイメント別:
エッジアーキテクチャが産業要件を支援クラウドベースのデプロイメントは2025年のリアルタイム3Dビジュアライゼーションプラットフォーム市場規模の55.61%を占め、ハイブリッドおよびエッジ対応デプロイメントは2031年にかけてCAGR 16.04%で拡大する見込みです。クラウドプラットフォームは、専用レンダリングハードウェアを持たないスタジオおよびAEC企業のデフォルトオプションです。GPUレンタルは、特定のプロジェクトにのみキャパシテが必要な企業にとっても実用的な手段を提供します。オンプレミスデプロイメントは、データ主権または機密データ要件を持つ組織にとって引き続き重要です。防衛および重要インフラのユーザーは、特にローカルシステムを維持する可能性が高いです。ハイブリッドおよびエッジデプロイメントは、プロセス制御のために低レイテンシーを必要とする製造およびエネルギーユーザーを支援します。産業デジタルツインは、施設、変電所、および洋上資産から継続的なセンサーデータを生成します。この情報をリモートクラウドに繰り返し送信すると、フレームレートが低下し、応答時間が遅くなる可能性があります。リアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム市場では、クラウドAIサービスに接続されたローカルレンダリングへの関心が高まっています。
ABBおよびシーメンスの導入で使用されているNVIDIA Omniverseライブラリは、クラウド接続AIキャパシティを備えた低レイテンシーのローカルレンダリングをサポートします。このアーキテクチャにより、時間的制約のあるビジュアル作業を運用システムに近い場所で処理できます。クラウドシステムは依然として柔軟なキャパシティと簡素化された管理を提供します。ハイブリッドモデルはこれらのメリットとローカルの応答性を組み合わせます。これは、長いラウンドトリップデータパスを許容できないオペレーターにとって特に関連性があります。欧州および東アジアの産業地域におけるプライベート5Gネットワークもこの構成をサポートします。デプロイメントの決定は、データの機密性、ネットワークパフォーマンス、および運用レイテンシーに基づいてますます行われています。エッジデプロイメントはすべてのユースケースでクラウドデリバリーを置き換えるわけではありません。クラウドのみのデリバリーでは不十分な環境において、リアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム市場を拡大します。
アプリケーション別:
デジタルツインがリードし、XRが本番活用に到達デジタルツインおよび運用ビジュアライゼーションは2025年のリアルタイム3Dビジュアライゼーションプラットフォーム市場規模の18.23%を占め、AR、VR、およびメタバース体験は2031年にかけてCAGR 16.21%で進展する見込みです。デジタルツインは、自動車、エネルギー、および製造オペレーターのプロセスモニタリングおよびバーチャルコミッショニングを支援します。これらの組織は、運用データおよびシミュレーションのインターフェースとしてRT3Dを使用しています。製品設計およびモデリングは、大規模な既存ユーザーベースを維持しています。建築ビジュアライゼーションも、設計会社がステークホルダーとの明確なコミュニケーションを必要とするため、引き続き重要です。アニメーションおよび視覚効果は成熟したクリエイティブワークフローに対応しています。マーケティングおよび広告ツールは、低忠実度のユースケースにおいてAI生成コンテンツからより強い競争に直面しています。リアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム市場は、防衛、ヘルスケア、および産業トレーニング向けの空間コンピューティングを通じて新たな需要を開拓しています。これらの導入は、限定的なパイロットから本番プログラムへと移行しています。
クロノスグループは、非ゲームRT3D開発者の74%がLinuxを使用してると報告しました。これは、科学的ビジュアライゼーション、高性能コンピューティング接続シミュレーション、およびAIビジュアライゼーションからの需要を示しています。これらのユーザーは、ゲームを起源とするアプリケーションベースを拡大します。シミュレーションおよびトレーニングも公共部門の調達から恩恵を受けます。空軍研究所とUCヘルスは2026年3月に3万平方フィートのC-STARSシミュレーションセンターを開設しました。この没入型VR施設により、年間の軍事医療チームトレーニングキャパシティが100ユニットから300ユニットに増加しました。アプリケーション需要は、物理的な環境のリアルな表現を必要とする意思決定にますます結びついています。これは、ユーザーを個別のツールに強制することなく、コンテンツ、データ、およびシミュレーションを接続できるプラットフォームに有利に働きます。リアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム産業は、クリエイティブおよび運用の両方のアプリケーションから需要を引き出すことができます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
インフラのデジタル化がエネルギー需要を支援製造・産業は2025年のリアルタイム3Dビジュアライゼーションプラットフォーム市場シェアの19.24%を占め、エネルギー・公益事業・インフラは2031年にかけてCAGR 15.67%で拡大する見込みです。製造ユーザーは、工場デジタルツイン、バーチャルコミッショニング、およびオペレータートレーニングに投資しています。これらの用途により、ビジュアライゼーションは生産計画およびプラント管理の一部となっています。エネルギーオペレーターは、長距離にわたって分散した複雑な資産を表現する必要があります。RT3Dツールにより、ユーザーは繰り返しの現地訪問なしにこれらの資産を検査できます。建築・エンジニアリング・建設は、もう一つの重要な収益プールを形成しています。メディア・エンターテインメント・ゲームも引き続き大きなユーザーグループです。BIM要件は、欧州連合、英国、および湾岸協力会議全体でAECの採用を支援しています。プラットフォームプロバイダー間の統合により、メディアユーザーのレンダリングアクセスコストが削減される可能性があります。
ヘルスケアおよびライフサイエンスは、没入型トレーニング導入を通じて注目を集めています。C-STARSセンターは、医療トレーニングプロバイダーが仮想環境を使用して複雑な学習プログラムを拡大できる方法を示しています。ISO 55001およびIEC 62443の考慮事項は、運用技術設定におけるデジタルツインデータのガバナンスに影響を与えます。これらの要件は、調達および実装時に追加の作をもたらします。また、ベンダーが安全なデータガバナンス能力を実証する理由にもなります。Eコマースおよび小売は、製品選択およびカスタマイズ注文をサポートするためにコンフィギュレーターを使用しています。教育およびトレーニングのユーザーは、より構造化された学習プログラムにシミュレーションライセンスを適用しています。各エンドユーザーグループは、異なるデータ、ワークフロー、およびパフォーマンス要件を持っています。リアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム市場は、ベンダーが特定の運用設定にプラットフォームを適応させる際に、この多様性から恩恵を受けることができます。
地域分析
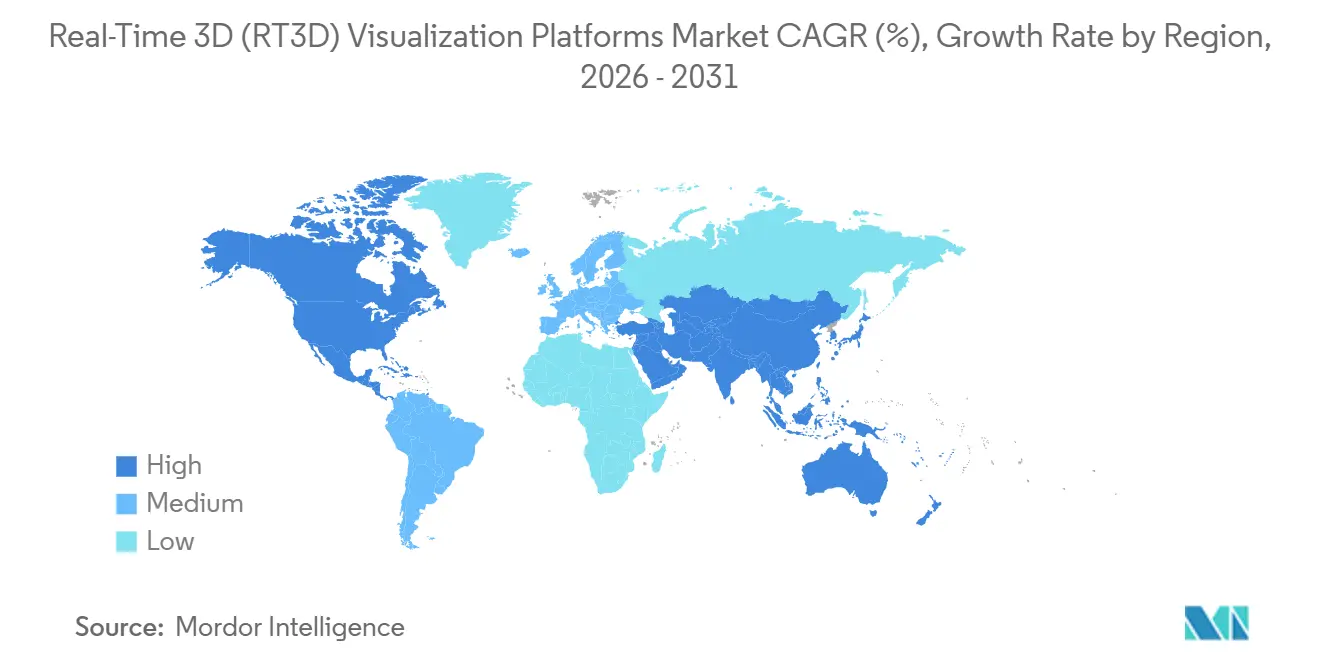
北米リアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム市場
北米は2025年のリアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム市場において35.41%のシェアを占めた。米国はゲームエンジン開発企業、クラウドGPUプロバイダー、および産業オートメーション企業の拠点となっている。国防および連邦政府の調達は、高精度シミュレーションシステムへの需要を生み出している。空軍研究所のC-STARS拡張プロジェクトは、議会および機関からの資金として1,000 ミリオン 米ドルを受領した。カナダはトロントおびバンクーバーにおけるXRおよびデジタルツイン活動を通じて需要を加えている。メキシコの自動車および航空宇宙輸出セクターは、サプライチェーン監視およびバーチャルファクトリーコミッショニングへのビジュアライゼーション活用を開始しつつある。北米はまた、国際プラットフォームベンダーにとって重要な輸出市場であり続けている。同地域におけるパートナープログラムおよびリセラー契約は、より広範な商業的アクセスを支援することができる。
欧州およびアジア太平洋リアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム市場
欧州は第2位の地域市場であり、産業需要と規制の両面によって形成されている。バイエルン州およびバーデン=ヴュルテンベルク州を中心とするドイツのメーカーは、インダストリー4.0プログラムのもとで工場シミュレーションにRT3Dを活用している。EUのEureka3D-XRプロジェクトは、2025年から2026年にかけてデジタルヨーロッパプログラムを通じて83 ミリオン ユーロ(93.79 ミリオン 米ドル)を受領した。同プロジェクトは、加盟国全体の企業向けに拡張現実アプリケーションシナリオを開発している。EU AI法およびGDPRは、クラウドホスト型プラットフォームがモデルデータおよび生体情報を取り扱う方法に影響を与えている。これらの規制は、ソブリンクラウドおよびオンプレミスオプションへの需要を生み出している。アジア太平洋地域は、日本のロボティクスおよび精密製造基盤と、中国の産業デジタル化プログラム、そしてインドの拡大するテクノロジーサービスセクターを組み合わせている。NECは2025年3月にデジタルツインプラットフォームの販売を開始し、3年間で200 ミリオン 円(13.6 ミリオン 米ドル)の売上を目標とした。
中東・アフリカおよび南米リアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム市場
中東は2031年までに15.76%のCAGRで拡大すると予測されている。スマートシティプロジェクト、産業多角化計画、および大規模インフラ投資が地域需要を支えている。サウジアラビアおよびアラブ首長国連邦は、プロジェクト納品および建築ビジュアライゼーションにRT3Dツールを活用している。南米はブラジルおよびアルゼンチンが牽引する初期段階の需要プロファイルを有している。サンパウロおよびブエノスアイレスの製造輸出企業は、自動車組立のビジュアライゼーションにこれらのプラットフォームを活用し始めている。経済的不安定性は、同地域における機関投資サイクルを制限する可能性がある。アフリカは全体的な導入率が低く、南アフリカおよびエジプトが初期市場の一つとなっている。エネルギー公益事業のデジタル化およびインフラ開発が需要を支えている一方、GPUアクセスの制限により、多くの地域でエッジ対応デリバリーが重要となっている。

競合ランドスケープ
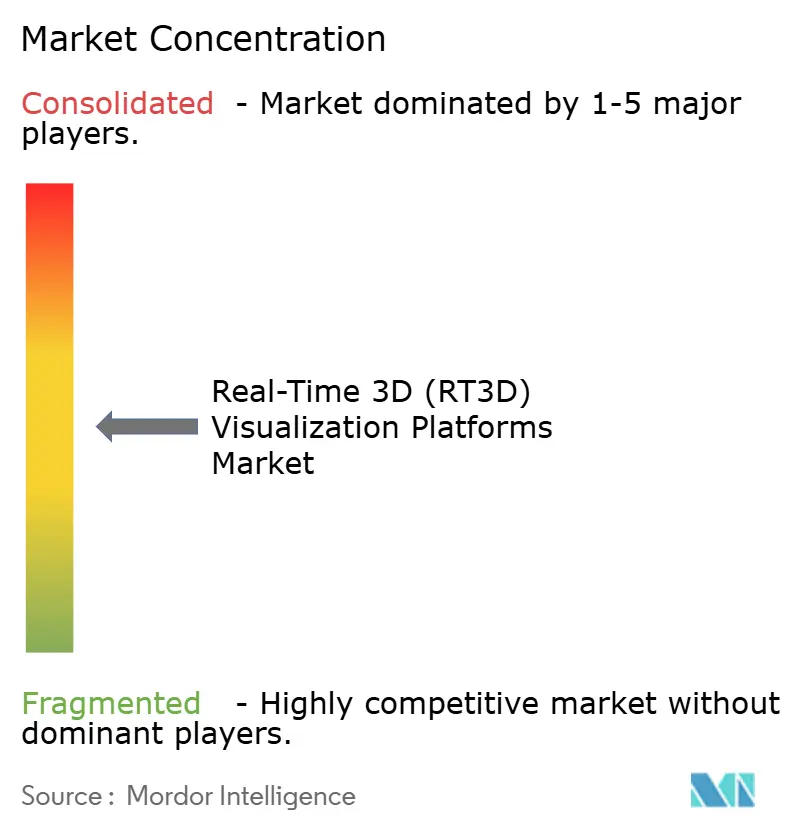
リアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム市場は、レンダリングエジンにおいては中程度に集中しており、垂直アプリケーション全体ではより分散しています。Epic GamesとUnityは、実質的な開発エコシステムのポジションを持っています。建築ビジュアライゼーション、製品コマース、および地理空間デジタルツインには、より幅広い専門ベンダーが存在します。競争力はAIがワークフローステージにどれだけ深く統合されているかにますます依存しています。ThreekitのAIセールスエージェントは、AIをガイド付き販売およびコンフィギュレーションに適用する方法を示しています。同社は2026年6月に同製品の前年比229%の収益成長を報告しました。このアプローチにより、差別化はレンダリング出力だけでなく、より広いワークフローの有用性へとシフトしています。SimScaleも2026年2月にHexagonと提携し、Marcの非線形ソルバーをクラウドプラットフォームに統合しました。このパートナーシップは、接続されたデバイスからの高忠実度マルチフィジックスシミュレーションをサポートします。
Chaos Software EOODは、Enscape、Cylindo、およびRender Legionをポートフォリオに統合しました。これにより、グループは建築レンダリング、家具ビジュアライゼーション、および視覚効果ワークフロー全体をカバーします。ポートフォリオアプローチにより、個別のツールを販売する単一垂直競合他社の機会が減少する可能性があります。Cesium GSは3D Tiles 2.0、より広範なBIMおよびCADサポート、およびガウシアンスプラット統合を開発しています。同社は2026年にBentleyおよびSeequentと東京に共同オフィスを開設し、アジア太平洋の3D地理空間エコシステムを支援しています。この動きは地理空間デジタルツインの機会を支援します。ブラウザ配信RT3Dも、専門プラットフォームの余地がある分野です。リアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム市場は、既存のエンタープライズデータおよび設計環境と製品を接続できる企業を評価します。
テクノロジーエコシステムは、単にポイントソリューションを提供するだけでなく、複数のツールを調整するプロバイダーを優遇します。NVIDIA、ピクサー、およびグーグルは、低計算コストレンダリングを競争の主要分野として示すニューラルレンダリングおよびガウシアンスプラッティング特許を保有しています。コンプライアンス認証もエンタープライズの購買決定において関連性があります。ThreekitのISO 27001認証は、ヘルスケア、金融サービス、および防衛設定での調達を支援できます。ベンダーは、高品質なビジュアル出力とコスト、セキュリティ、および統合要件のバランスを取る必要があります。産業コングロマリットも、デジタルツインおよびオートメーションスイートにRT3Dライブラリを組み込むことで間接的な圧力を生み出しています。シーメンスはNVIDIA Omniverseライブラリ上にデジタルツインコンポーザーを構築しており、この方向性を示しています。リアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム産業は、広範なプラットフォームが特定のワークフローニーズに対応しない場合、専門プロバイダーに対して開かれたままです。建築、コマース、シミュレーション、および地理空間のユースケースでは、統合が引き続き関連性を持つ可能性があります。
リアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム産業リーダー
Unity Software Inc.
Epic Games, Inc.
Chaos Software EOOD
Maxon Computer GmbH
Lumion B.V.
- *免責事項:主要選手の並び順不同
リアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム市場
- Unity Software Inc.
- Epic Games, Inc.
- Chaos Software EOOD
- Enscape GmbH
- Act-3D B.V.
- Lumion B.V.
- Luxion, Inc.
- Maxon Computer GmbH
- Side Effects Software Inc.
- OTOY, Inc.
- Next Limit Technologies S.L.
- Render Legion a.s.
- The Foundry Visionmongers Limited
- D5 Render Inc.
- Threekit, Inc.
- Marxent Labs, LLC
- Emersya SAS
- Cylindo ehf
- Roomle GmbH
- CGTrader UAB
- BRIKL Inc.
- MicroD LLC
- SimScale GmbH
- Cesium GS, Inc.

Recent Industry Developments in リアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム市場
- 2026年8月:CesiumはCesiumJS 1.144をリリースし、開発者が地理空間サンドキャッスルを作成およびデバッグできるAI支援チャットパネルであるSandcastle Copilotを発表しました。Cesiumはまた、アジア太平洋の3D地理空間エコシステムのハブとして、BentleyおよびSeequentと東京に共同オフィスを開設し、同地域の産業およびインフラセクターへのデジタルツインプラットフォームのフットプリントを拡大しました。
- 2026年7月:デジタルツインコンソーシアムは、稼働中の炭化水素処理プラントのデジタルツインにおけるマルチエージェントフロントランニングシミュレーションのメンバー採用を発表しました。この実装により、予測が人間の監視のもとで実行可能な運用アクションに変換されました。
- 2026年7月:SimScaleは2026年夏の製品アップデートをリリースし、あらゆるデバイスからアクセス可能なエンジニアリングAIエージェントシミュレーション、複雑な流体力学向けにNVIDIA GPU上で動作するPAMICS SPHメッシュレスソルバー、および新しい電磁気モデリング機能が含まれました。
- 2026年6月:MaxonはAIA26においてRedshift for Revitを発表し、リアルタイムレイトレースレンダリングをAutodesk Revitにネイティブ統合しました。同社はRedshift for Graphisoft Archicadのベータアクセスも開放しました。


グローバルリアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム市場レポートの調査範囲
リアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム市場は、インタラクティブな3次元デジタル環境のリアルタイムでの作成、レンダリング、シミュレーション、およびビジュアライゼーションを可能にするソフトウェアプラットフォームおよび統合ソリューションで構成されており、ユーザーは最小限のレイテンシーで3Dコンテンツを即座に表示および操作できます。
リアルタイム3D(RT3D)ビジュアライゼーションプラットフォーム市場レポートは、コンポーネント(ソフトウェア、サービス、ハードウェア対応プラットフォームサービス)、デプロイメント(クラウドベース、オンプレミス、ハイブリッドおよびエッジ対応)、アプリケーション(製品設計およびモデリング、建築ビジュアライゼーション、アニメーションおよび視覚効果、シミュレーションおよびトレーニング、マーケティングおよび広告、AR、VR、およびメタバース体験、デジタルツインおよび運用ビジュアライゼーション)、エンドユーザー(建築・エンジニアリング・建設、自動車・輸送、製造・産業、メディア・エンターテインメント・ゲーム、ヘルスケアおよびライフサイエンス、Eコマースおよび小売、教育およびトレーニング、エネルギー・公益事業・インフラ)、および地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ソフトウェア |
| サービス |
| ハードウェア対応プラットフォームサービス |
| クラウドベース |
| オンプレミス |
| ハイブリッドおよびエッジ対応 |
| 製品設計およびモデリング |
| 建築ビジュアライゼーション |
| アニメーションおよび視覚効果 |
| シミュレーションおよびトレーニング |
| マーケティングおよび広告 |
| AR、VR、およびメタバース体験 |
| デジタルツインおよび運用ビジュアライゼーション |
| 建築・エンジニアリング・建設 |
| 自動車・輸送 |
| 製造・産業 |
| メディア・エンターテインメント・ゲーム |
| ヘルスケアおよびライフサイエンス |
| Eコマースおよび小売 |
| 教育およびトレーニング |
| エネルギー・公益事業・インフラ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| イスラエル | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| その他のアフリカ |
| コンポーネント別 | ソフトウェア | |
| サービス | ||
| ハードウェア対応プラットフォームサービス | ||
| デプロイメント別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッドおよびエッジ対応 | ||
| アプリケーション別 | 製品設計およびモデリング | |
| 建築ビジュアライゼーション | ||
| アニメーションおよび視覚効果 | ||
| シミュレーションおよびトレーニング | ||
| マーケティングおよび広告 | ||
| AR、VR、およびメタバース体験 | ||
| デジタルツインおよび運用ビジュアライゼーション | ||
| エンドユーザー別 | 建築・エンジニアリング・建設 | |
| 自動車・輸送 | ||
| 製造・産業 | ||
| メディア・エンターテインメント・ゲーム | ||
| ヘルスケアおよびライフサイエンス | ||
| Eコマースおよび小売 | ||
| 教育およびトレーニング | ||
| エネルギー・公益事業・インフラ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| イスラエル | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
リアルタイム3Dビジュアライゼーションプラットフォーム市場の規模はどのくらいですか?
市場は2026年に48.5 ビリオン 米ドルと評価され、CAGR 15.01%で2031年までに97.6 ビリオン 米ドルに達する見込みです。
リアルタイム3Dビジュアライゼーションプラットフォームをリードするコンポーネントはどれですか?
ソフトウェアが2025年に52.58%のシェアでリードしています。サービスはより速いペースで拡大し、2031年にかけてCAGR 15.87%が見込まれます。
ハイブリッドおよびエッジ対応デプロイメントが採用を拡大している理由は何ですか?
製造およびエネルギーオペレーターが、低レイテンシーのビジュアライゼーションおよび継続的な運用データのローカル処理をサポートするために使用しています。
2031年にかけて最も速く拡大するアプリケーションはどれですか?
AR、VR、およびメタバース体験はCAGR 16.21%で進展する見込みであり、デジタルツインおよび運用ビジュアライゼーションは2025年のアプリケーションをリードしました。
最も速い需要を生み出すエンドユーザーグループはどれですか?
エネルギー・公益事業・インフラはCAGR 15.67%で拡大する見込みであり、グリッドのデジタル化および複雑な資産ビジュアライゼーションニーズによって支えられています。
最も速く進展する地域はどこですか?
中東はスマートシティ、産業多様化、およびインフラプログラムに支えられ、2031年にかけてCAGR 15.76%で進展する見込みです。
最終更新日:



